

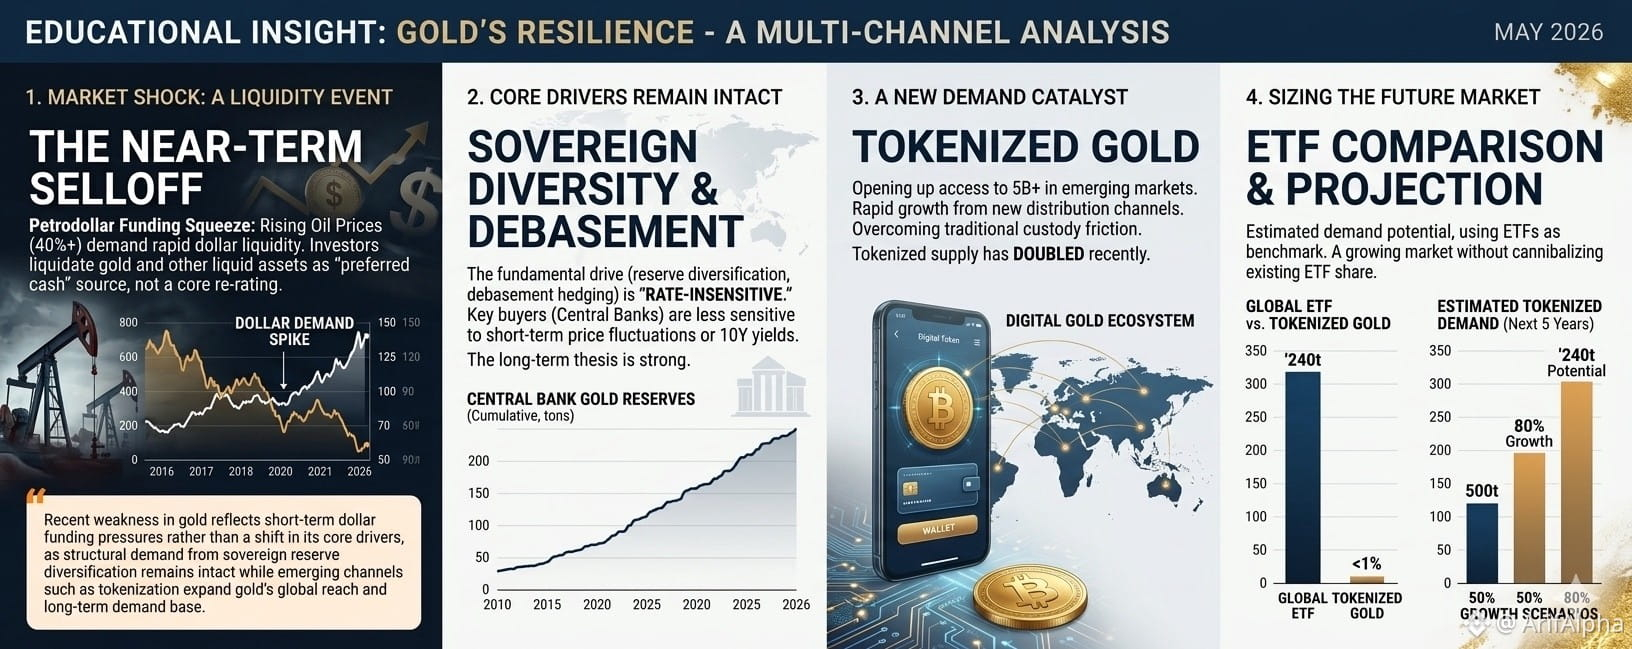
تعكس الضعف الأخير في الذهب ضغوط تمويل الدولار على المدى القصير بدلاً من تحول في محركاته الأساسية، حيث لا يزال الطلب الهيكلي من تنويع الاحتياطيات السيادية سليمًا بينما تتوسع قنوات جديدة مثل التوكين في الوصول العالمي للذهب وقاعدة الطلب على المدى الطويل.
لقد كانت الذهب لفترة طويلة هو شبكة الأمان النهائية في العالم، ولكن التقلبات السوقية الأخيرة جعلت العديد من المستثمرين يحكّون رؤوسهم. على الرغم من سمعته كملاذ آمن، إلا أن المعدن واجه ضغطًا هبوطيًا بعد الزيادة في أسعار النفط الناجمة عن الصراع الأمريكي-الإيراني. لفهم لماذا هذه مجرد هبوط مؤقت وليس انقلاب في الاتجاه، يجب أن ننظر إلى ما وراء سعر المؤشر وإلى آليات المالية العالمية.
العاصفة المثالية: ارتفاع العوائد الحقيقية وضغط البترو دولار
تقليديًا، يتحرك الذهب في الاتجاه المعاكس لـ "معدلات الفائدة الحقيقية" (عائد السندات ناقص التضخم). عندما ترتفع المعدلات، يزيد كلفة الفرصة لامتلاك ذهب لا يدر عائدًا. حاليًا، ومع ارتفاع العائد الاسمي لأجل 10 سنوات في الولايات المتحدة نحو 4.39%، نرى بعضًا من هذا الدوران الكلاسيكي. لكن هذه القاعدة القديمة ضعفت منذ 2022 لأن البنوك المركزية كانت تشتري الذهب بغض النظر عن الفائدة.
إن المحرك الأكثر أهمية خلف موجة البيع الأخيرة هو ضيق عالمي في تمويل الدولار. عندما تقفز أسعار النفط بنسبة 40%، تحتاج دول مثل الهند والصين واليابان—التي تشتري الجزء الأكبر من نفط العالم الخام—فجأة إلى كميات هائلة من الدولارات الأمريكية لدفع فواتير الطاقة. وبما أن احتياجات الطاقة هذه "غير مرنة" (لا يمكنك ببساطة إيقاف تزويد بلد بالوقود)، تُجبَر المؤسسات والأسر على تصفية أصولها الأكثر سيولة لجمع النقد. وبسبب كون الذهب شديد السيولة، يصبح بمثابة "الصراف الآلي" في السوق العالمية خلال فترات ندرة الدولار هذه.
ما وراء ضغط السيولة: صفقة إضعاف/تخفيض قيمة العملة على مستوى الدول
في حين يهيمن جانب السيولة على المدى القصير، فإن الأطروحة طويلة الأجل للذهب أقوى من أي وقت مضى. المحركات الرئيسية اليوم هي تنويع احتياطيات الجهات السيادية و"صفقة تخفيض قيمة العملة".
تبتعد البنوك المركزية في أنحاء العالم بشكل متزايد عن الاحتياطيات المثقلة بالدولار، ساعية إلى أصل غير مرتبط بدين حكومة بعينها. إن هذا الطلب يُعد "غير حساس للفائدة"، أي أن المشترين الكبار لا يثنيهم مجرد ارتفاع طفيف في عوائد السندات. إنهم يخوضون لعبة تمتد لعقود في الحفاظ على الثروة، ولا يزال هذا الطلب البنيوي قائمًا بالكامل رغم التقلبات السعريّة الحالية.
المحفز الجديد: صعود الذهب المُمَثَّل في صورة رموز رقمية
ربما لا يتمثل أهم التطورات إثارة في سوق الذهب في خزنة، بل في هاتف ذكي. تاريخيًا كانت ملكية الذهب محكومة بعوائق: فالذهب المادي يتطلب تخزينًا مكلفًا، وصناديق الذهب المتداولة (ETFs) تتطلب حساب وساطة. وهذا استبعد مليارات الناس في الأسواق الناشئة.
الذهب المُمَثَّل في صورة رموز رقمية—رموز رقمية مدعومة بنسبة 1:1 بالسبائك المادية—يغيّر ذلك. فهو يتيح لأي شخص لديه هاتف محمول أن يمتلك أصلًا يُعد "مخزنًا للقيمة" دون الحاجة إلى بنك.
• نمو سريع: تضاعف المعروض من الذهب المُمَثَّل في صورة رموز رقمية خلال الأشهر الستة الماضية فقط.
• سهولة الوصول: بإزالة الحاجة إلى البنية التحتية المصرفية التقليدية، يمكن للذهب الآن أن يصل إلى سوق محتمل يضم 5 مليارات شخص.
• تحول البنية التحتية: يعمل مجلس الذهب العالمي حاليًا على بناء بنية تحتية مشتركة لجعل الذهب الرقمي متوافقًا وقابلًا للتشغيل البيني، وأسهل لإطلاقه أمام الشركات الجديدة.
نظرة إلى الأمام
رغم أن الذهب المُمَثَّل في صورة رموز رقمية لا يزال يمثل حصة صغيرة من إجمالي السوق، فإن مساره لا يمكن إنكاره. إذا حافظ على زخمه الحالي، فقد يساهم في طلب إضافي يصل إلى مئات الأطنان خلال السنوات الخمس المقبلة.
الخلاصة بالنسبة للمستثمرين واضحة: الضعف الحالي في الذهب هو عرض لأزمة مؤقتة في التدفقات النقدية، وليس فقدانًا للثقة في الأصل. ومع استقرار الغبار بعد صدمة الطاقة واستمرار توسيع قنوات التوزيع الرقمية، يظل دور الذهب كمُثبّت بارز في العالم متينًا بقدر متانة المعدن نفسه.
#GoldInvesting #Tokenization #MacroEconomics #FinancialEducation #ArifAlpha