


من ملاحظات وآراء شريك البحث ناثينغ 0x_Todd ، المحتوى التالي لا يشكل أي نصيحة استثمارية.
في عصر وسائل التواصل الاجتماعي، من الفوائد أنه يمكن رؤية ما يفكر فيه المستثمرون المعروفون الذين 'يعيشون في الأخبار' في الوقت الحقيقي. مؤخرًا، أبلغت العديد من وسائل الإعلام عن نموذج (الدب الكبير) مايكل بيري، المستثمر الذي قام ببيع الرهن العقاري في عام 08، وقد أصدر تحذيرًا جديدًا بشأن وجود فقاعة في الذكاء الاصطناعي.
لقد نظرنا في حججه نقطة تلو الأخرى، وتلخيصها كالتالي:
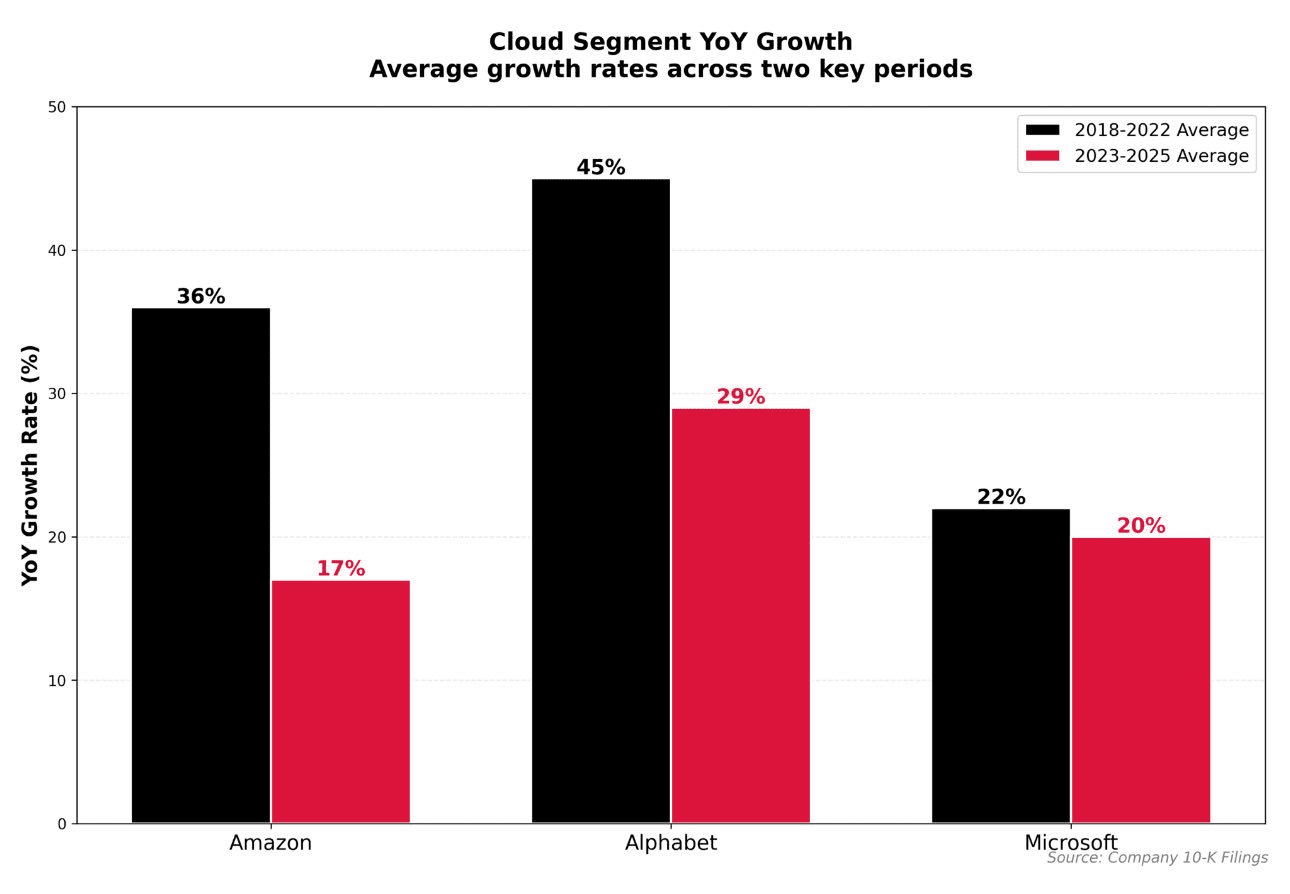
1. نمو خدمات السحابة من أمازون وجوجل ومايكروسوفت (2023–2025 مقابل 2018–2022) يتباطأ.
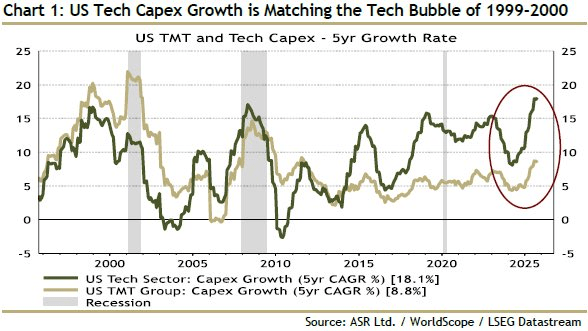
2. وصول استثمارات رأس المال في قطاع التكنولوجيا الأمريكي في البنية التحتية إلى مستوى فقاعة الإنترنت عام 2000.
3. علاقات الاستثمار المتداخلة والمعقدة مثل Nvidia وOpenAI وOracle وIntel وغيرها.
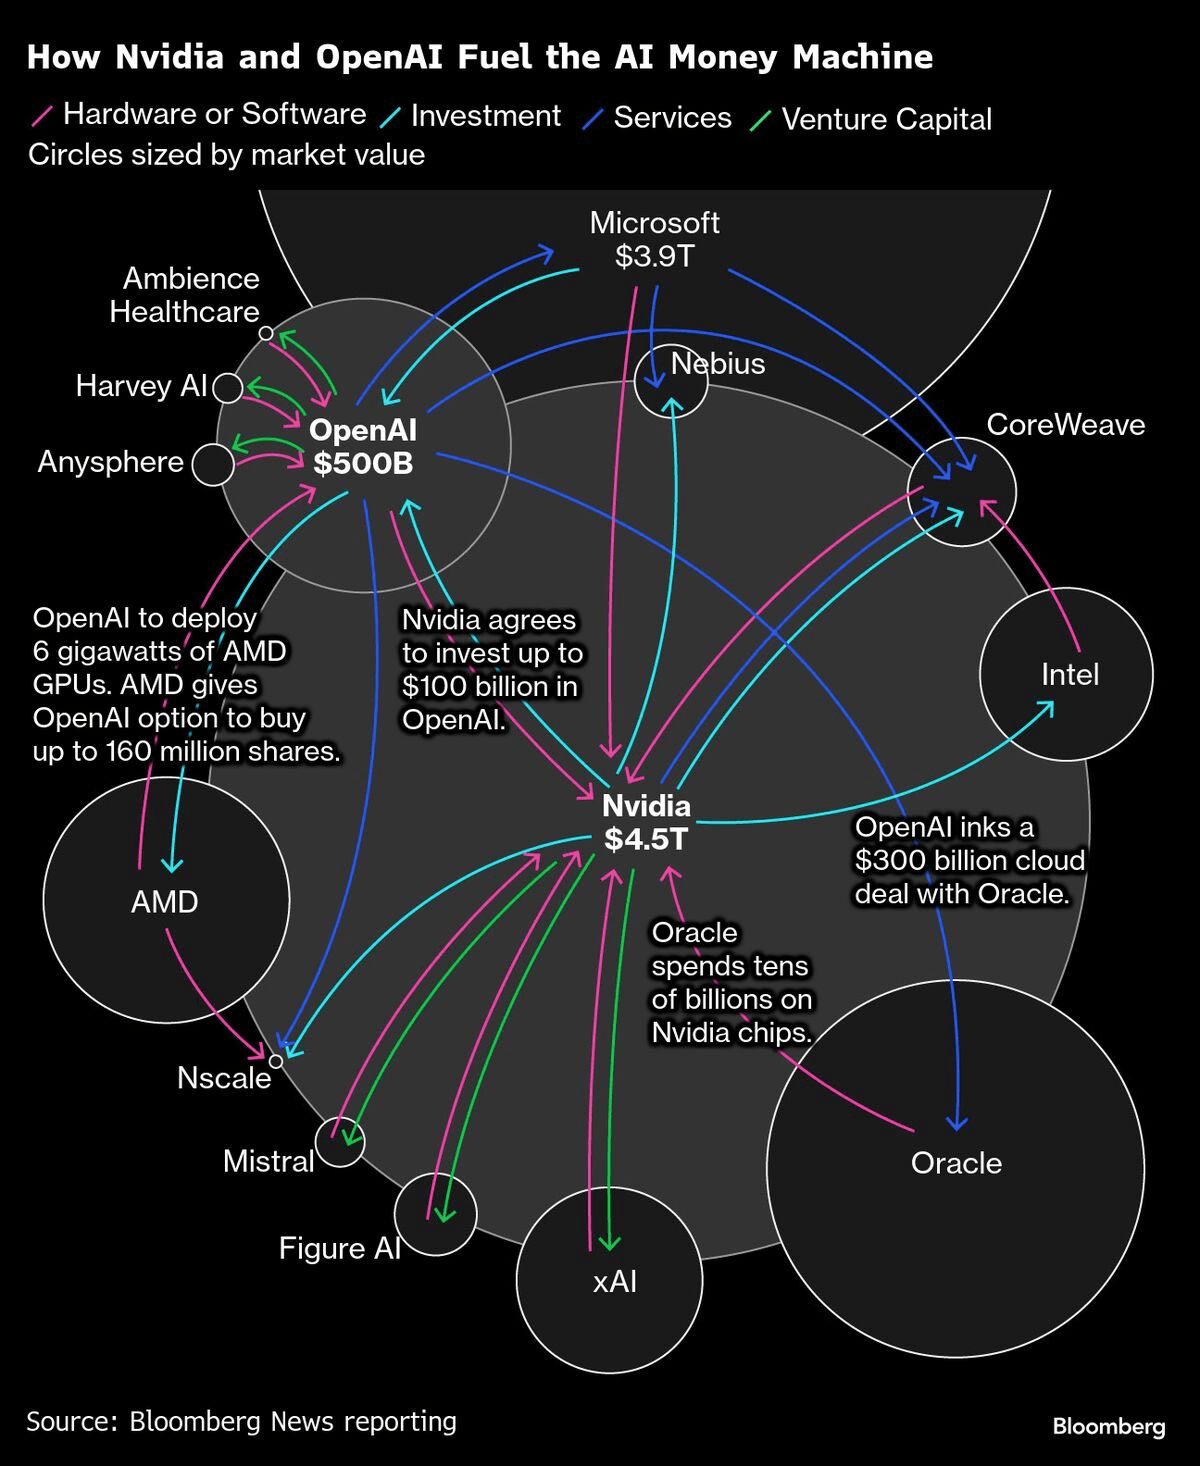
في الواقع، الرسم البياني 1 لا يرتبط كثيرًا بخطاب التشاؤم تجاه الذكاء الاصطناعي؛ أما في الرسم البياني 3، فالتبادلات الاستثمارية بين هذه المؤسسات تبدو فوضوية فعلًا، لكنها أيضًا لا تشكّل دليلًا مباشرًا على الهبوط.
في الواقع، الدليل الأكثر مباشرة هو الرسم البياني 2: حيث أن مؤشر Capex growth يقيس مدى سرعة قيام شركات التكنولوجيا الأمريكية خلال هذه السنوات بصرف الأموال لبناء وتوسيع البنية التحتية.
بعبارة محددة، هذا يعني أن الشركات تنفق «مبالغ كبيرة» من أجل أرباح مستقبلية طويلة الأجل: بناء مراكز البيانات، شراء معدات وآلات، ترميم المباني، مد الشبكات، شراء السيرفرات، الرقائق/الشيبس… إلخ. ليست مصاريف تشغيل يومية مثل الرواتب أو الإيجار.
من المنطق العام، لا أحد يهوّل صرف «هذه الأموال الكبيرة» إلا عندما تكون الأمور مزدهرة؛ حينها يقومون ببناء بنية تحتية تبدو غامضة وغير واضحة، لذلك ارتفاع هذا الرقم يعني وجود فقاعة.
لزيادة الفهم، أرفق بيرِّي أيضًا مقطعًا بشكل لطيف:
«بحلول عام 2002، كانت التقارير الشائعة تقول إن معدل استخدام سعة الاتصالات في الولايات المتحدة كان أقل من 5%. كانت شبكات الألياف الضوئية الباهظة الثمن الممتدة لآلاف الأميال لا تزال مدفونة تحت الأرض ولم تُفعَّل بعد. خمس عشرة شبكة اتصالات قارية، كل واحدة منها توفر خدماتًا أساسية غير قابلة للتمييز، وكانت تتصارع من أجل البقاء.»
لكن المشكلة هي أنه بالنسبة إلى الرسم البياني 2، فنحن نختلف تمامًا مع وجهة نظر بيرِّي. فهذه البنية التحتية التي تخص الذكاء الاصطناعي—يُبنى معظمها على مراكز البيانات وقدرة المعالجة الرسومية للـ GPU. وبحسب الوضع الحالي، هذه ليست كابلات باهظة الثمن غير مفعّلة. لقد أصبحت القدرة الحوسبية في غاية الندرة الآن.
لنقل إن هذه الرقائق/الشيبس المتاحة حاليًا تكفي تقريبًا لاستخدام نماذج GPT من النوع النصّي. فما حجم الفجوة بعد ذلك قبل أن يتمكن كل شخص من استخدام Sora2؟ والأهم أن هذه الفجوة لم تُستكمل بعد، ثم جاءت الروبوتات البشرية أيضًا.
الآن حتى الجميع يتحدث عن الاستثمار في محطات توليد الكهرباء، لأن استهلاك الطاقة لدى الذكاء الاصطناعي لا يكفي. تقول إن هذه الفجوة كبيرة أم لا؟
بالطبع يوجد فقاعة في الذكاء الاصطناعي، لكن لا يمكننا أن نستخدم السجلات القديمة قبل 20 عامًا كأنها قانونٌ ثابت ونحاول أن نطبّقها على الواقع اليوم.
بيرِّي هذا العام يبلغ من العمر 53 عامًا. بشكل عام، بيرِّي بالتأكيد مستثمر قوي جدًا. وبحسب تحليل GPT، فإن صندوقه وثروته الشخصية قد تفوقت، ولو بشكل عام، على مؤشر السوق الأمريكية الكبرى (S&P 500).
لكن للأسف، بعد أن حقق أرباحًا ضخمة في عام 2008 (حوالي 100 مليون دولار لنفسه + 700 مليون دولار لعملائه)، خلال السنوات العشرين أو نحو ذلك الأخيرة، أصدر 12 تحذيرًا من انهيار وشيك. ومعظمها لم يتحقق؛ مثلًا عندما كان ينادي بالبيع على تسلا (ستايل «S&P»).
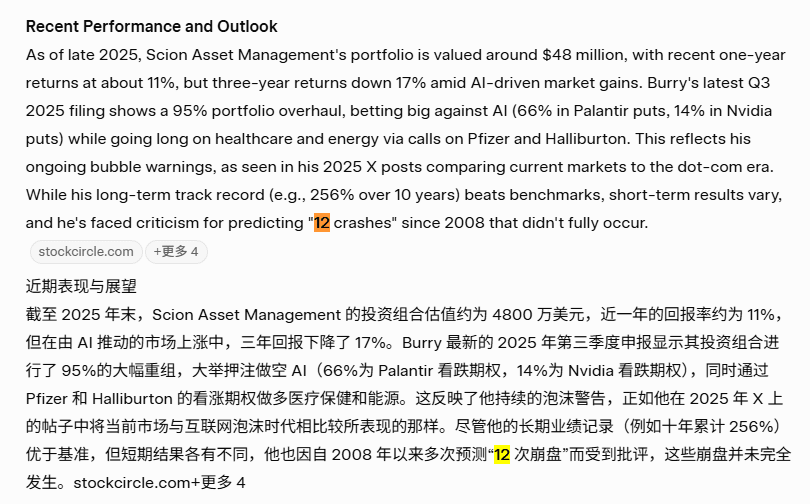
هذه المرة، عاد إلى تويتر (نعم، كان قد اختفى فترة). ثم عثر شخص ما على أنه بنى مركزًا كبيرًا من خيارات بيع (عقود) على Nvidia في وقت كان يتوقع فيه هبوط السهم. طبعًا، «معرفة وفعل على واحد»، إذا فتحت صفقة بيع فلابد أن تروّج لها—وهذا طبيعي جدًا.
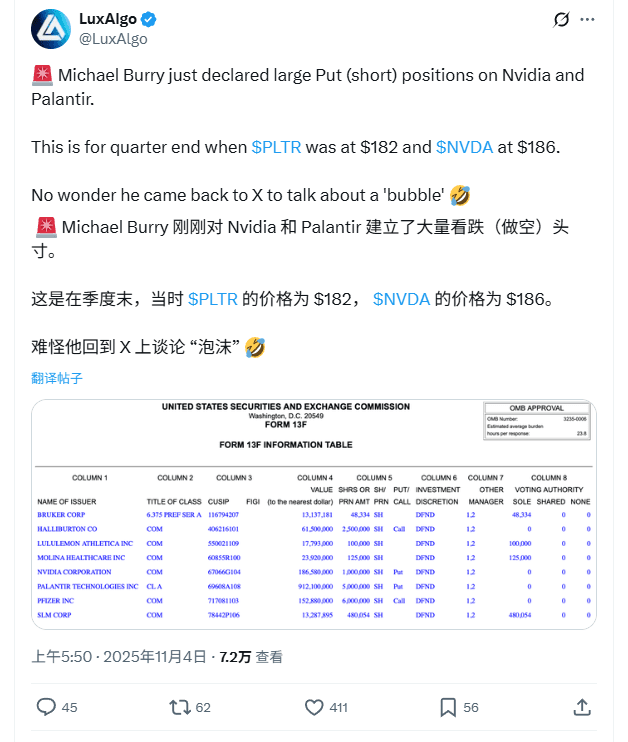
لكن، طالما أنه لم يقدم المزيد من الأدلة القوية، نعتقد أن هذه المنطقية الحالية لا يمكنها إقناعي.
وبالنظر إلى الفجوة الهائلة في القدرة الحوسبية لدى البشر، وأن الطلب الجديد يُخلق باستمرار، واصل الاستثمار الدوري في صناديق شرائح/رقائق ETF؛ اشتَرِ عندما ينخفض قليلاً، واشتَرِ أكثر عندما يهبط أكثر.