
قبل بضع سنوات، كانت العملات الرقمية مرتبطة فقط بالمضاربة و"الشراء على الارتفاع" بالنسبة للكثيرين. في عام 2026، بدأ عدد أكبر من الناس في استخدامها ليس من أجل الرسوم البيانية، بل في حياتهم اليومية. وهنا يصبح واضحاً أين تكون العملات الرقمية أكثر ملاءمة من البنوك.
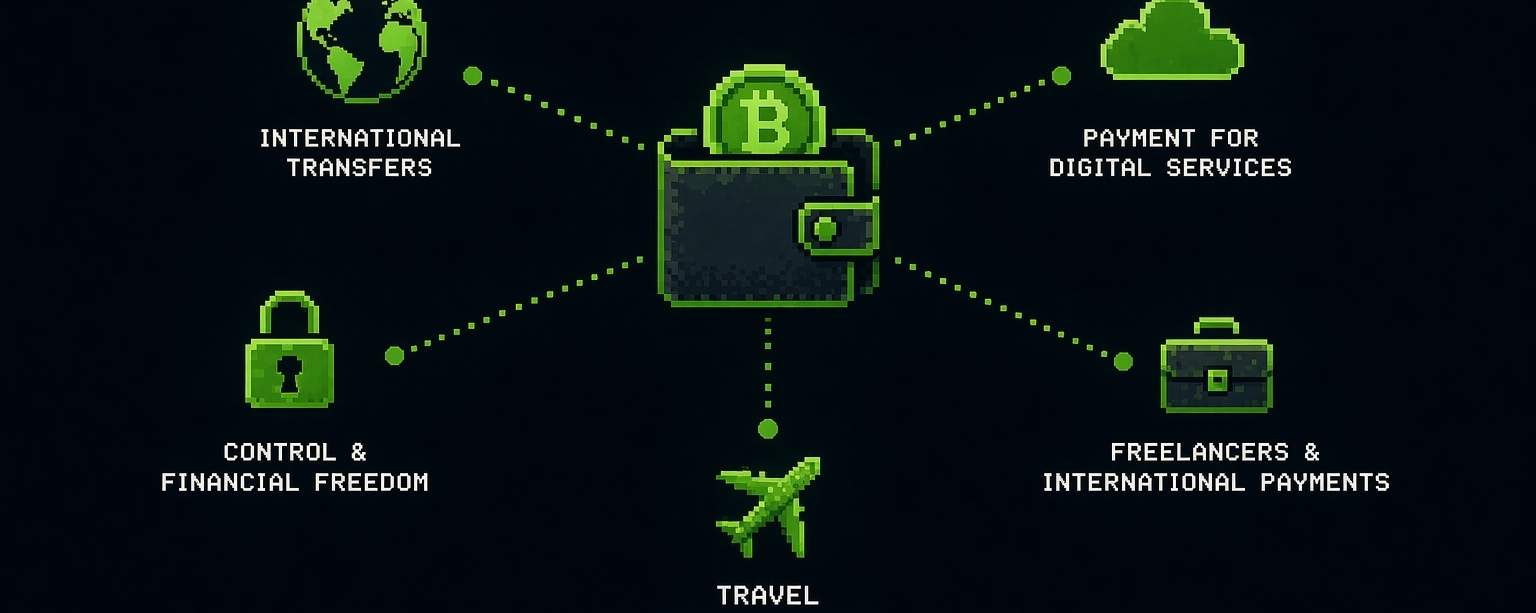
أولًا، التحويلات الدولية. إذا كان تحويل الأموال إلى بلد آخر يستغرق في السابق عدة أيام، وترافقه رسوم وأسئلة من البنك، فإن العملات المستقرة تتيح اليوم إرسال الأموال في غضون دقائق. وبالنسبة إلى العاملين المستقلين والفرق التي تعمل عن بُعد والعائلات التي تعيش في بلدان مختلفة، لم يعد هذا مجرد تصور نظري، بل أصبح أداة يومية.
ثانيًا، دفع تكاليف الخدمات الرقمية. فالشبكات الافتراضية الخاصة (VPN) والاستضافة والنطاقات والخوادم والاشتراكات في أدوات العمل، وغيرها، بات من الممكن دفع تكاليفها بالعملات المشفرة على نحو متزايد. وفي بعض الحالات، يكون ذلك أسرع من إدخال بيانات البطاقة، خصوصًا إذا كان البنك يحظر المدفوعات الدولية أو يطلب تأكيدًا.
ثالثًا، حفظ رأس المال خارج النظام المصرفي. وبالنسبة إلى كثير من المستخدمين، لم يعد الأمر يتعلق بالعائد، بل بالتحكم. إذ تتيح المحفظة المشفرة للمستخدم إدارة الوصول إلى أمواله بنفسه، من دون حدود للسحب أو أيام عطلة أو اعتماد على قرارات طرف ثالث.
ومن الجدير بالذكر بشكل خاص تسوية المدفوعات مع العاملين المستقلين والعملاء الدوليين. فكثيرًا ما يكون الدفع بعملة USDT أو USDC أسهل من التحويل عبر SWIFT: تأخيرات أقل، ورسوم أخفض، وغياب الإجراءات البيروقراطية غير الضرورية.
وربما يكون السيناريو الأكثر ارتباطًا بالحياة اليومية هو السفر. فعندما يتنقل الشخص بين البلدان، تصبح العملات المشفرة أداة مالية احتياطية. وحتى إذا توقفت البطاقة عن العمل مؤقتًا أو قيّد البنك المعاملات، تظل الأموال متاحة عبر المحفظة.
الخلاصة الرئيسية في عام 2026 بسيطة: لم تعد العملات المشفرة مجرد أصول استثمارية، بل أصبحت جزءًا من البنية التحتية المالية اليومية. ففي الأماكن التي تعوق فيها الحدود وساعات العمل والقيود عمل البنوك، غالبًا ما تكون العملات المشفرة أسرع وأسهل وأكثر حرية.