


نص | لين وانوان
في 31 مارس 2026، أعلنت OpenAI عن إكمال تمويل بقيمة 122 مليار دولار، مع تقييم قدره 852 مليار، وهو أكبر تمويل خاص في تاريخ الأعمال البشرية.
استثمرت أمازون 500 مليار دولار في OpenAI. تم تحويل 150 مليار على الفور، بينما يتعين انتظار شرط واحد حتى يتم تحويل الـ 350 مليار المتبقية.
الشرط هو أن تكمل OpenAI الطرح العام، أو تحقق AGI.
واحد هو الطرح العام، والآخر هو إنشاء ذكاء عام يتجاوز البشرية. أكبر شركة تجارة إلكترونية في العالم، وضعت مبلغا أكبر من ميزانية معظم الدول العسكرية السنوية على "أو" واحدة.
لنفكك جميع جولات تمويل OpenAI لنرى البنية.
شركة إنفيديا أصدرت 30 مليار، وبالمصادفة فإن OpenAI هي واحدة من أكبر عملاء GPUs لدى إنفيديا.
قال CFO لدى OpenAI Sarah Friar بنفسها إن معظم الأموال ستعود إلى إنفيديا.
دخلت أمازون بـ50 مليارًا، ووضع OpenAI نماذجه لتشغيل الاستدلال على AWS، فارتفعت إيرادات AWS وحسنت تقارير أمازون. أما مايكروسوفت فقد استثمرت تراكميًا أكثر من 13 مليارًا، وتعهدت OpenAI بشراء خدمات سحابية من Azure بقيمة 2500 مليار دولار.
لقد دارت الأموال في حلقة مغلقة، ثم عادت. في وول ستريت يسمون ذلك circular financing، أي “تمويل دائري/حلقي”.
قال المحلل Stacy Rasgon من Bernstein إن كل صفقة من هذا النوع تزيد من قلق السوق بشأن “التمويل التكراري/الدائري”. وتزيد إحصاءات CFA Institute من عدم الارتياح: إجمالي الالتزامات في مجال الاستثمارات المتبادلة والمشتريات المتبادلة في قطاع الذكاء الاصطناعي اقترب من 1 تريليون دولار.
لكن موضوع التمويل المتكرر تمّت مناقشته طوال سنة كاملة، وكل ما كان ينبغي قوله قيل.
ما الذي يجدر حقًا الانتباه إليه في تمويل 1220 مليار دولار؟ ليس كيفية تدوير الأموال. بل سؤال أكثر مباشرة: ما الذي يشتريه هؤلاء بهذه الأموال؟
8520 مليار دولار.. ما الذي يتم شراؤه؟
الجواب: شراء الوقت. والأدق: شراء الوقت حتى قبل الـIPO.
حاليًا تحقق OpenAI إيرادًا شهريًا قدره 2 مليار، أي نحو 24 مليارًا سنويًا. عند تقييم 8520 مليارًا فهذا يعادل تقريبًا 35 مرة من مضاعف السعر إلى المبيعات (PS). هذا المضاعف يعني أن السوق تدفع مقابل OpenAI بعد 3 أو 4 سنوات.
لنقارن ببعض المؤشرات لتشعر بالأمر. عندما كانت إنفيديا تَجنِي أرباحًا طائلة، كان مضاعف PS لديها حوالي 20 مرة. في ذروة Snowflake وصل إلى 100 مرة لكنه سرعان ما انخفض إلى أقل من 30 مرة. وعندما كانت Salesforce تطرح للاكتتاب، كان المضاعف تقريبًا 10 مرات.
وضع 35 مرة على شركة ما زالت تخسر المال يعد موقفًا شديد الجرأة.
خطة OpenAI نفسها هي تحقيق إيرادات 100 مليار دولار في 2029، وأرباح 14 مليارًا. من 24 مليارًا إلى 100 مليار، يجب أن يتجاوز معدل النمو السنوي المركب 40% بشكل متواصل لأربع سنوات. فكرت بجد في الأمر: أي شركة برمجيات حافظت تاريخيًا على هذا المستوى من الوتيرة عند قاعدة إيرادات تصل إلى مئات المليارات من الدولارات؟ لم أجد أي واحدة.
لا يمكن أن يصمد تقييم 8520 مليار دولار إلا بشرط واحد: أن يكون هناك من يرغب في شراءه في السوق العامة بهذا السعر. أي أن عملية الـIPO يجب أن تنجح.
بمجرد أن تفهم هذه الطبقة، تصبح هيكلة التمويل كاملة القراءة منطقية.
من بين 50 مليارًا من أمازون، هناك 35 مليارًا معلّقة على شروط IPO. إن لم يُطرح للاكتتاب، فلن تصل الأموال. أما 300 مليار من SoftBank فقد تم تقسيمها على ثلاث دفعات: عند إغلاق التمويل تُدفع الدفعة الأولى، ثم الدفعتان التاليتان تصلان في يوليو وأكتوبر، وبشكل دقيق للغاية في نقاط مفصلية ضمن فترة التحضير لـ IPO.
أول مرة تمكن OpenAI من بيع 3 مليارات سهم للأفراد عبر البنوك، ثم ستدخل أيضًا ضمن ETF الخاص بـ ARK Invest. الأفراد يشترون الأسهم، ويحولونها إلى ETF. وعندما يُفتح الاكتتاب العام (IPO)، سيكون ذلك تلقائيًا بمثابة طلب شراء أساسياً جاهزاً.
حتى صياغة الأخبار في إعلانات التمويل لم تعد تشبه الحديث مع المستثمرين في رأس المال الخاص. “نحن المنصة الأسرع وصولاً إلى 10 ملايين مستخدم، والأسرع إلى 100 مليون، وسنكون قريباً الأسرع في الوصول إلى 1 مليار مستخدم نشط أسبوعيًا”. “معدل نمو إيراداتنا أربع مرات مثيل Google وMeta في الفترة نفسها”. هذه العبارات يمكن نسخها مباشرة إلى الصفحة الأولى من نشرة الإصدار دون تغيير.
توجد دراسة لدى PitchBook تشير إلى أنه بين أكبر ثلاثة مرشحين لعمليات IPO في مجال الذكاء الاصطناعي: OpenAI وAnthropic وDatabricks، تحصل OpenAI على أقل درجة في أساسيات جودة الأعمال، لكنها أعلى تقييم.
كل تفصيلة في تصميم تمويل 1220 مليار دولار تشير إلى الاتجاه نفسه: إخراج هذه الشركة إلى السوق، وأن تتولى الأسواق العامة احتضان هذا التقييم.
شركتان تتنافسان على نفس الصنبور
OpenAI تحتاج إلى IPO، لكن ليست هي الوحيدة التي تحتاج إليه. وهذه هي “المسرحية الكبيرة” الحقيقية في 2026.
ابدأ بالنظر إلى قائمة الانتظار. CoreWeave كانت قد طرحت للاكتتاب في مارس من العام الماضي، بسعر إصدار 40 دولارًا، والآن هي عند 130 دولارًا، وقيمتها السوقية تتجاوز 46 مليارًا. لقد قدمت نموذجًا للشركات التي تأتي بعدها. خلال جولة العروض، بلغت قيمة Databricks 134 مليارًا، وإيراداتها السنوية تقارب 5 مليارات. أما Cerebras فقد حلّت مشكلة مراجعة CFIUS بإعادة تقديم طلب IPO.
الوزن الحقيقي هو لـ Anthropic وOpenAI. قيمة Anthropic تبلغ 38 مليارًا، وقد تم استدعاء Wilson Sonsini لتحضير القوانين الخاصة بعملية IPO. تتوقع Kalshi أن احتمالية طرح Anthropic في السوق قبل OpenAI هي 72%.
هذا العائد (المضاعف) قاتل بالنسبة إلى OpenAI. صندوق الأموال الذي يريد شراء أصول في مجال الذكاء الاصطناعي محدود. فإذا كانت Anthropic ستستحوذ أولاً على هذه الدفعة من رأس المال والاهتمام، فسيتم ضغط تسعير IPO لدى OpenAI.
لكن Anthropic بالفعل تقوم باجتياح مساحة OpenAI. حصة سوق واجهات برمجة التطبيقات للأعمال: تراجعت OpenAI من 50% في 2023 إلى 25% في منتصف 2025. وفي الفترة نفسها ارتفعت Anthropic من 12% إلى 32%. معدل نمو الإيرادات لدى Anthropic حوالي ثلاثة أضعاف OpenAI. وبحسب تقدير بعض المحللين بالاستناد إلى المنحنى الحالي، سيتجاوز دخل Anthropic السنوي المقدر في منتصف 2026 إيرادات OpenAI السنوية.
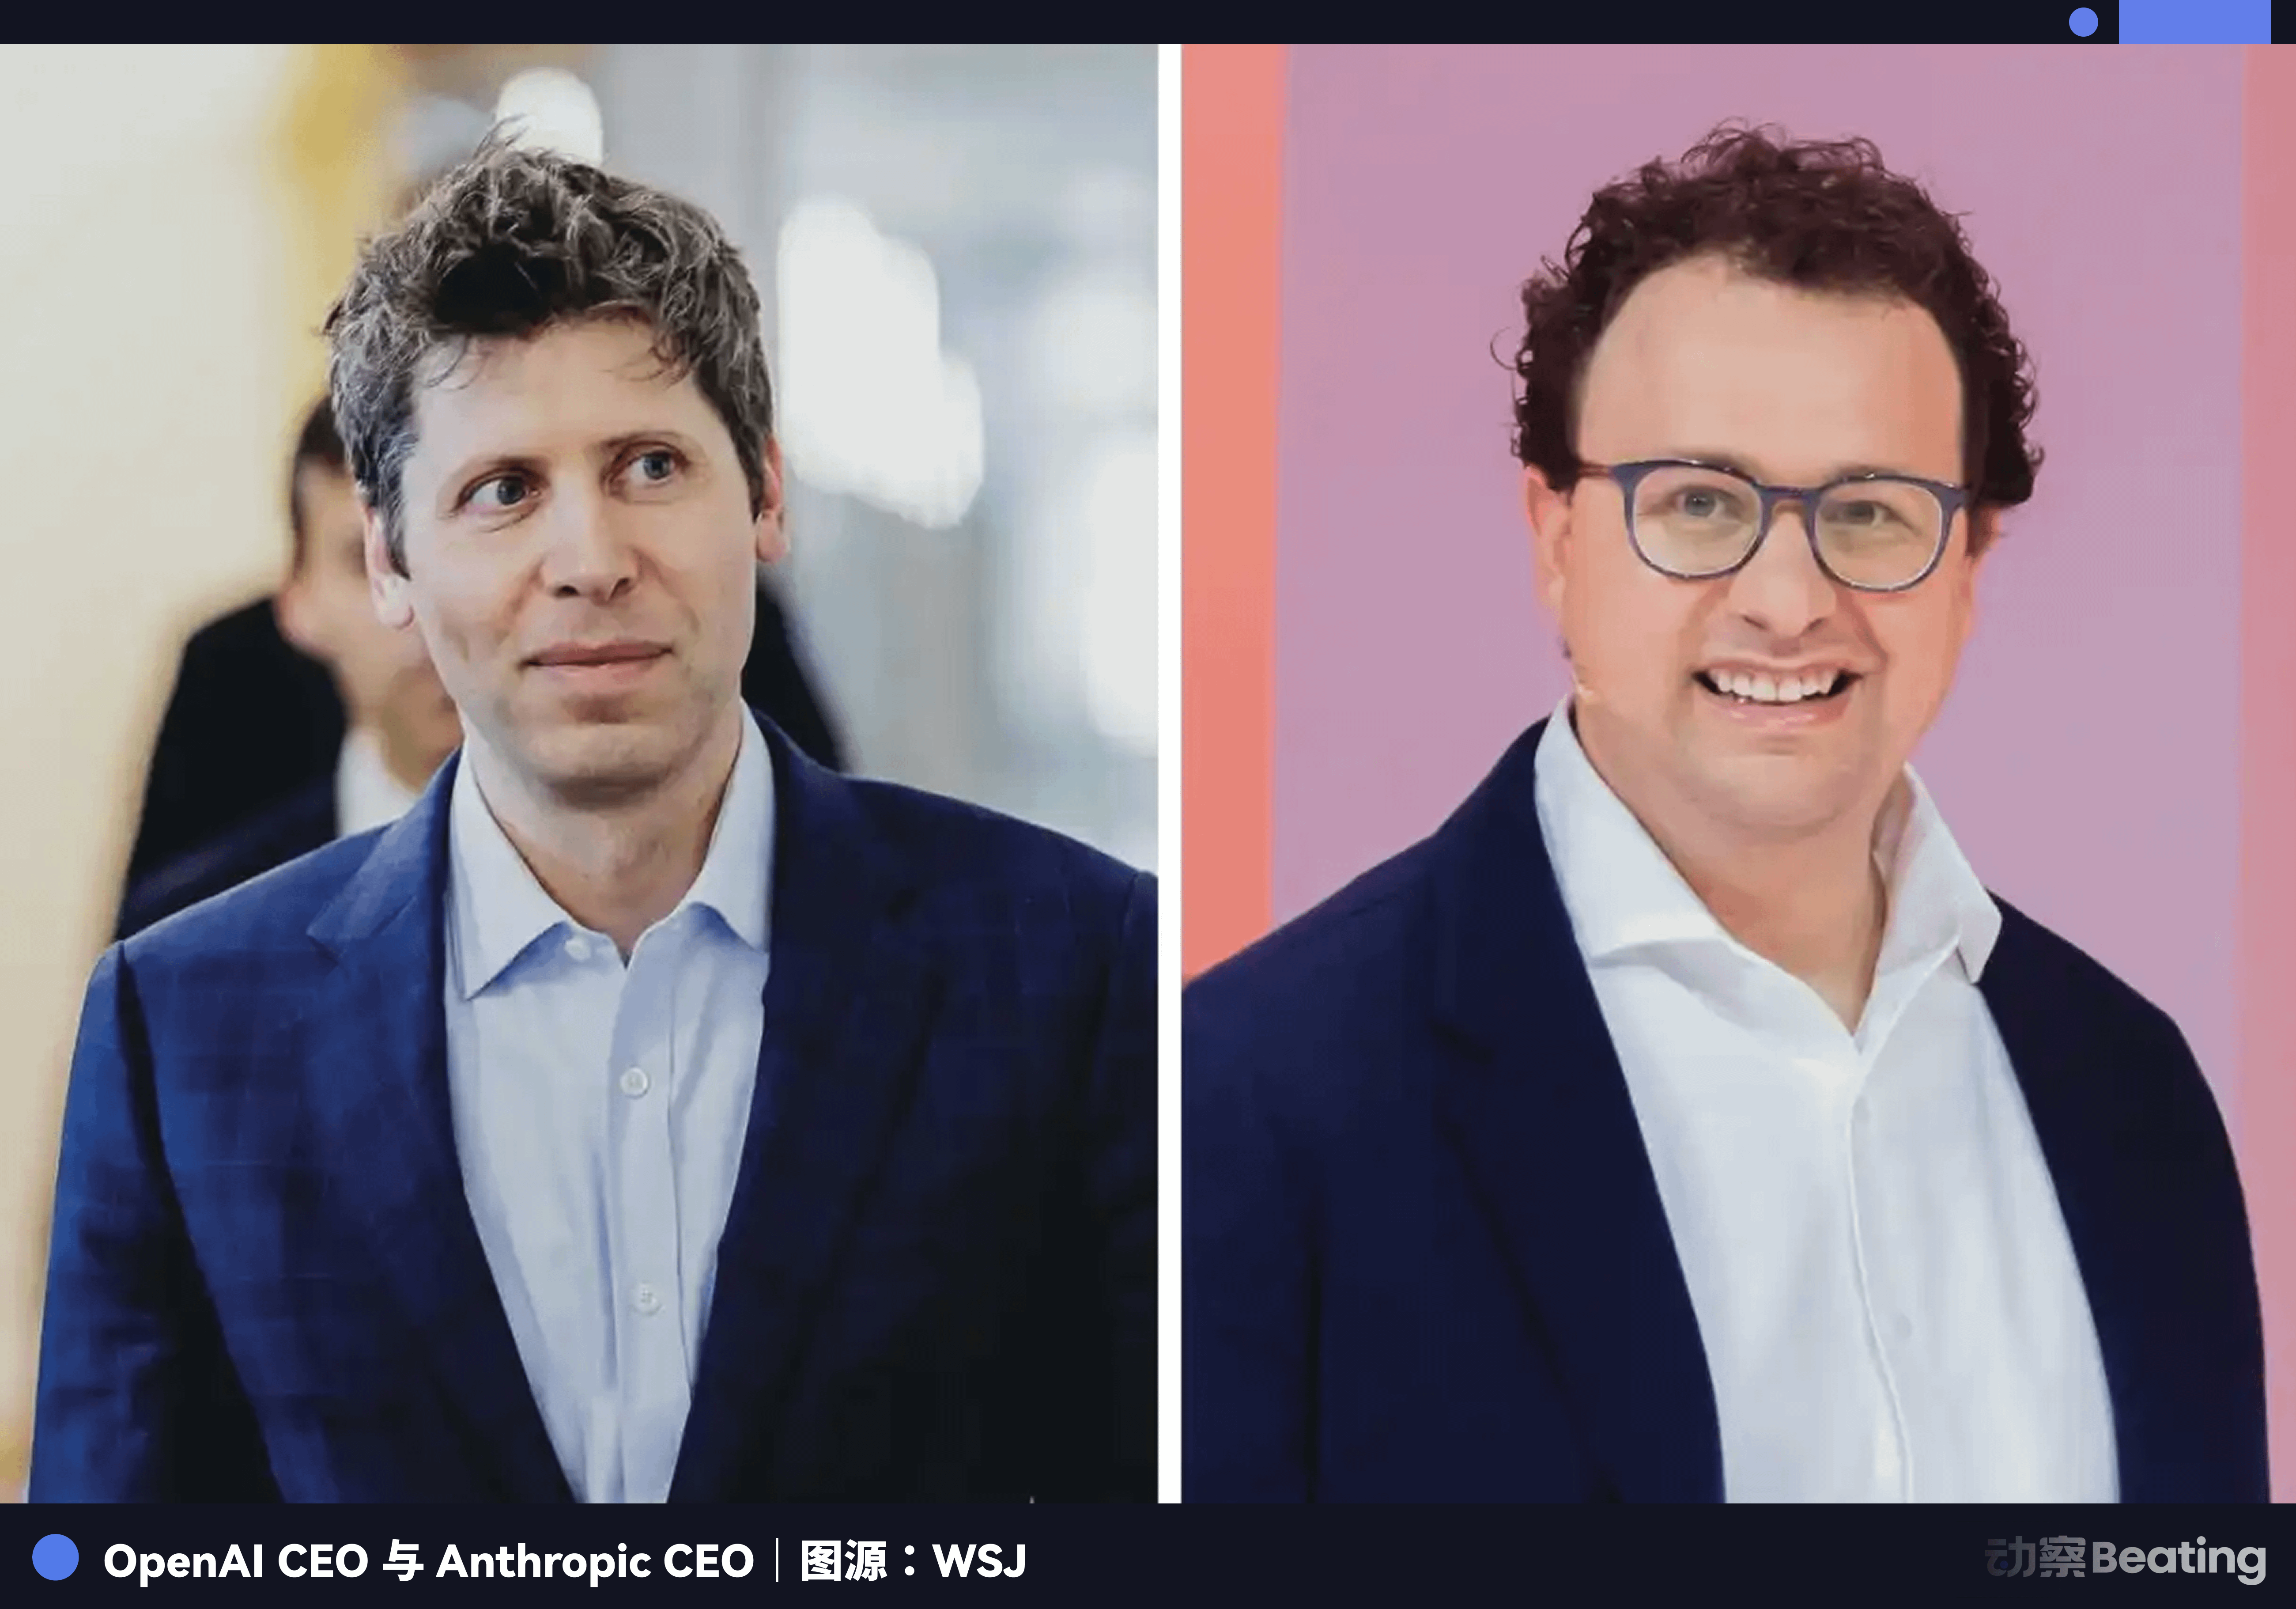
قبل عامين كانت OpenAI مسيطرة في سوق المؤسسات. الآن أصبحت Anthropic هي القائدة في سوق واجهات برمجة التطبيقات للشركات. تبلغ الإيرادات السنوية المتوقعة لمنتج Claude Code 2.5 مليار دولار، وتسهم بما يقارب 4% من عمليات الإيداع العامة على GitHub عالميًا. وتيرة هذا الانقلاب نادرة جدًا في قطاع التكنولوجيا.
بالطبع لدى OpenAI أوراقها الخاصة. لديها 900 مليون مستخدم نشط أسبوعيًا، و50 مليون اشتراك مدفوع، ومنذ 6 سنوات تجربة أعمال الإعلانات، تجاوزت الإيرادات 100 مليون. ما يزال إدراك العلامة التجارية لدى ChatGPT وعادات المستخدمين أكبر خندق حصين في قطاع الذكاء الاصطناعي. لكن تعثر جانب الشركات أمر واقع وملموس.
وفي الوقت نفسه، ما زات الشركتان تنفقان المال بسرعة مذهلة.
تتوقع OpenAI أن تخسر 14 مليارًا في 2026، وقد تبلغ وتيرة حرق السيولة سنويًا 57 مليارًا في 2027. تمويل 12.2 مليار يبدو رقمًا فلكيًا، لكنه يغطي تقريبًا 18 إلى 24 شهرًا. ومن المتوقع أن تنفق Anthropic في 2026 مبلغ 19 مليارًا: 12 مليارًا لتدريب النموذج، و7 مليارات لتشغيل الاستدلال.
من يطرح أولاً في السوق سيعيش أطول. أموال سوق رأس المال الخاص لم تعد تكفي لإطعام هذه الشركات. أما السوق العام فهو آخر صنبور لم يُفتح بعد. تتوقع Renaissance Capital أن تظهر ما بين 200 و230 عملية طرح أولي (IPO) في 2026. وحتى لو جمعنا فقط OpenAI وAnthropic وDatabricks وCerebras، فقد تتجاوز أحجام تمويل IPO لهذه الشركات مجتمعة 2000 مليار دولار.
إنها أكبر نافذة لعمليات IPO في مجال التكنولوجيا منذ عام 2000. لكن المرة السابقة التي ظهرت فيها موجة IPO بهذا المستوى كانت أيضاً في عام 2000.
هل يمكن لسرعة جني الأرباح أن تتفوق على سرعة الإنفاق؟
كل التقييمات، وكل هياكل التمويل، وكل خطط IPO تستند في النهاية إلى حكم واحد: سرعة كسب المال في مجال الذكاء الاصطناعي يجب أن تتفوق على سرعة إنفاقه.
لقد فاز. تمويل بقيمة 1220 مليار دولار هو نظرة بعيدة، وتقييم 8520 مليار دولار هو خصم على السعر.
حتى السيناريوهات التي قد لا تنجح فيها الخطة تم نمذجتها. يطلق المحللون عليها CapEx Cliff، أي “منحدر الإنفاق الرأسمالي”. تم بناء مراكز بيانات بمئات مليارات الدولارات، والبرمجيات التي تعمل عليها لا تكسب أرباحًا كافية لتغطية التكاليف. وستستبدل “ثورة الكفاءة” سباق “الحجم الأكبر”. ستكتشف الشركات التي راهنت على “كلما كان أكبر كان أفضل” أنها جالسة على أجهزة باهظة الثمن لكن بنسبة تشغيل غير كافية.
تقدم الكفاءة أسرع مما يدركه معظم الناس. تدريب نموذج بمستوى GPT-4 مكافئ تقريبًا كلف حوالي 79 مليون دولار في 2023. بحلول 2026، باستخدام جيل جديد من العتاد وتقنيات مثل التقطير والتكميم، انخفضت التكلفة إلى 5 ملايين إلى 10 ملايين دولار.
في العام الماضي، درّب DeepSeek R1 نموذج استدلال قريبًا من المستوى الرائد بأقل من 300 ألف دولار. هذا العام وفي شهر يناير، نشرت أيضًا ورقة بحثية جديدة حول بنية تدريب مستمرة، لتواصل البحث في الكفاءة. أما Gemini 3.1 Flash-Lite من Google فقد خفّض سعر الاستدلال إلى 0.25 دولار لكل مليون token. وقال باحثون من IBM في العلن إن عام 2026 سيكون فصلًا في اختلاف المسار بين النماذج الرائدة عالية الكفاءة والنماذج الصغيرة الفعّالة.
إذا استمرت مسارات الكفاءة في التفوق على مسارات الحجم، فقد تواجه OpenAI انخفاضًا في القيمة قبل أن يكتمل بناء “إمبراطورية القدرة الحاسوبية” التي ستُنشأ بأموال تقييم 8520 مليارًا.
بعد انفجار فقاعة 2000، لم يختف الإنترنت. نشأ Google فوق أنقاضها. ماتت الشركات التي كانت تجمع أكبر قدر من الأموال عند أعلى مستويات الفقاعة، وبنت أكبر قدر من البنية التحتية، لكنها لم تصل أبداً إلى نموذج عمل مستدام.
لن يختفي الذكاء الاصطناعي. لكن هل يمكن لـ 12.2 مليار دولار ولتقييم 8520 مليارًا أن يصمد حتى يوم تحقيق الأرباح؟ هذه المسألة ليست مؤكدة كما تبدو على السطح.
الطبلة ما زالت تُقرع، والنبضات تزداد سرعة.