


ملاحظات وآراء شخصية من شريك البحث Nothing BonnaZhu، المحتوى أدناه لا يشكل أي نصيحة استثمارية.
السرد الخاص بـ RWA ليس تقليديًا في جذب مستخدمي التشفير، بل هو التشفير الذي يجذب المستخدمين التقليديين.
1. عطلة نهاية أسبوع ومجموعة من البيانات
28 فبراير، غارة جوية أمريكية على إيران.
نظرًا لأنه عطلة نهاية الأسبوع، فإن الأسواق التقليدية العالمية مغلقة، لكن Hyperliquid مفتوحة، ويدخل عدد كبير من المستخدمين لأول مرة في تداول النفط على السلسلة. في 2 مارس، تم فتح السوق للسلع، وقفز النفط الخام برنت، حيث شهدت أحجام تداول RWA على Hyperliquid أول ذروة لها.
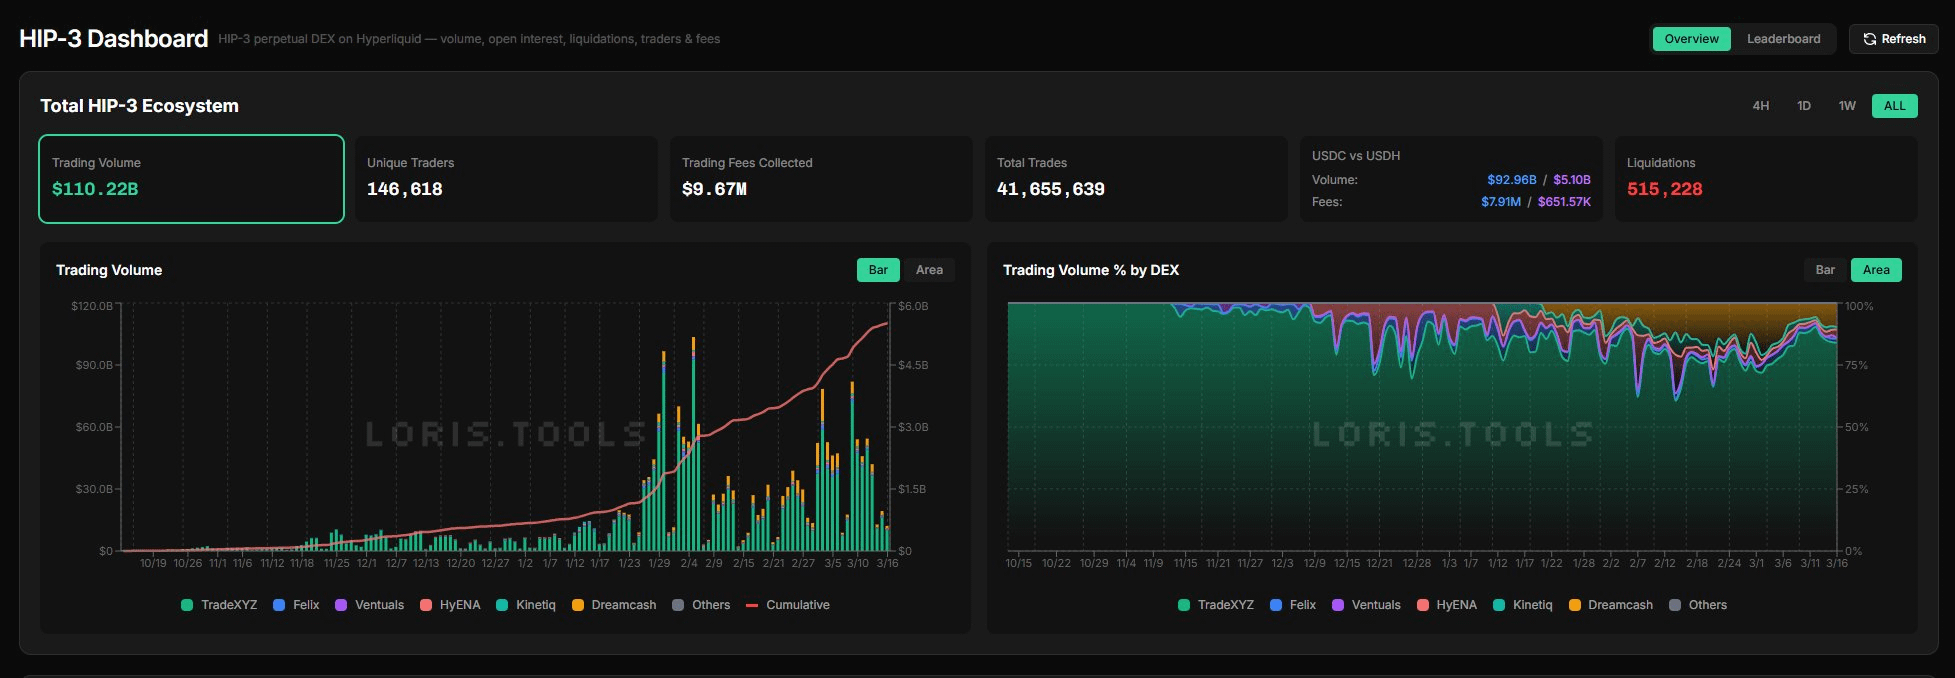
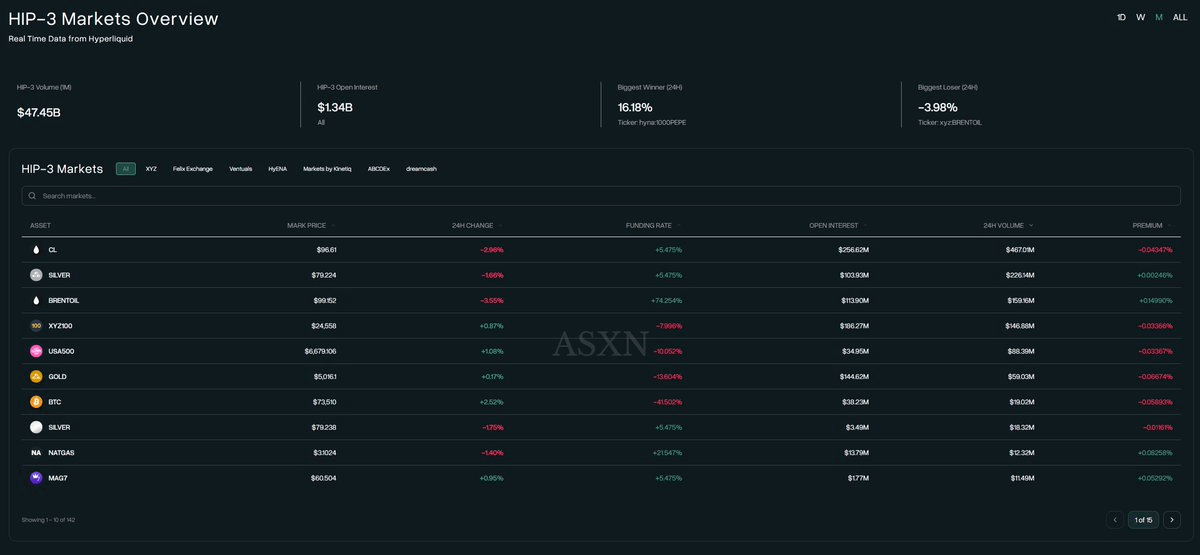
لم تنته الأزمة بسرعة بسبب نجاح عملية اغتيال خامنئي، ومع استمرار تطور الأحداث، استمرت أحجام تداول RWA على Hyperliquid في تحطيم الأرقام القياسية على مدار الأسبوعين التاليين، ووصلت في 10 مارس إلى ذروتها، حيث تجاوزت الفائدة المفتوحة في سوق HIP-3 أعلى مستوى تاريخي لها البالغ 1.3 مليار دولار.
كل هذا يعود الفضل فيه إلى HIP-3 الخاص بـ Hyperliquid:
ترقية بروتوكول تسمح لأي شخص بنشر أسواق العقود الدائمة Perpetuals دون إذن مسبق.
وما نشره بالأمس حساب @smartestxyz من تقرير بحثي عن Hyperliquid كشف أكثر ظاهرة يتجاهلها معظم الناس: أسواق HIP-3 هذه لا تخدم مستخدمي الكريبتو فقط، بل قد تكون بصدد إدخال أشخاص لم يسبق لهم التعامل مع الكريبتو إلى السلسلة.
يتتبع التقرير مؤشرًا يسمى "Non-Crypto-First Users": أي المستخدمون الذين كانت أول صفقة لهم على السلسلة هي RWA Perp وليس Crypto. وحتى مارس 2026، بلغ هذا الرقم 49,602 شخصًا. ما يقارب 50 ألف شخص خاضوا تجربة الكريبتو للمرة الأولى، ليس بسبب البيتكوين، بل بسبب مؤشرات الأسهم والذهب والنفط.
وبالحديث بحسب نوع الأصل، يصبح الأمر أكثر إثارة للاهتمام:
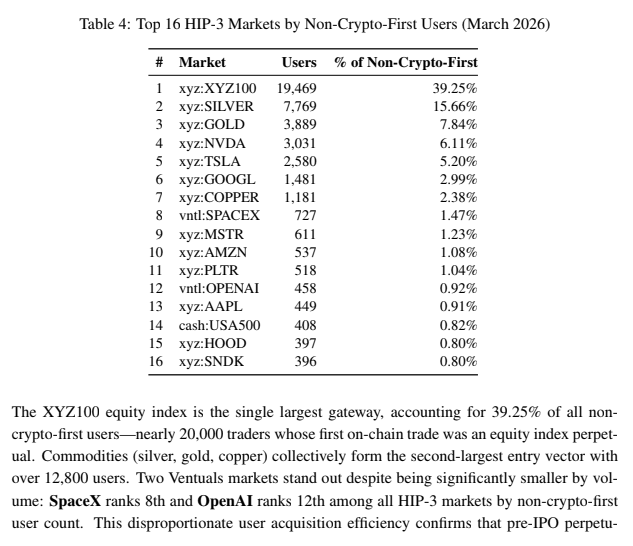
القائمة لا تضم فقط السلع التقليدية وأسهم الشركات الكبرى، بل أيضًا SpaceX بـ 727 شخصًا وOpenAI بـ 458 شخصًا. هاتان الشركتان لم تُدرجا أصلًا في البورصة، ولا توجد أي قناة تقليدية في العالم تتيح للمستثمرين الأفراد تداول حصصهما، لكن كانت أول صفقة على السلسلة لبعض الأشخاص تخص هاتين الشركتين، وذلك عبر منتج Ventuals.
ربما لأنني مررت بالكثير من صعود وهبوط السرديات، فإنني كنت دائمًا أتعامل مع سردية RWA التي بدأت تبرز منذ عام 2018 (وكانت تُسمى حينها STO، أي Security Token Offering) بنوع من التحيز المسبق: كنت أراها سردية مؤسساتية، محاولة من التمويل التقليدي لتوزيع منتجاته على سوق الكريبتو، ولا علاقة حقيقية لها بنا نحن أبناء الكريبتو الأصليين. لكن البيانات هنا تحكي قصة معاكسة تمامًا.
الأصول المتمايزة تؤدي إلى قاعدة مستخدمين متمايزة.
هذه العبارة قرأتها مرة ثم نسيت من قالها، لكنني أعتقد أنها أدق تلخيص لمسار RWA، وجعلتني أدرك فعلًا أن فهمي السابق لـ RWA كان خاطئًا، كما أظهرت لي أن RWA يمكنه بالفعل انتزاع المستخدمين من Tradfi، عبر تقديم أصول وتجارب لا يستطيع التمويل التقليدي توفيرها، وخدمة مستخدمين لا تصل إليهم أدوات التمويل التقليدي، وبذلك يوسع فعليًا حدود السوق المالية.
Hyperliquid أعادت إشعال أملي في RWA.
2. لماذا لا يخدم التمويل التقليدي هؤلاء الناس
عندما تفهم لماذا جاء ما يقرب من 50 ألف عنوان إلى السلسلة وإلى Hyperliquid بدلًا من الذهاب إلى وسيط تقليدي، ستفهم عندها القيمة الجوهرية التي تعد بها RWA.
من وجهة نظري، أرى أن هناك عدة أسباب لذلك:
1) وصول عالمي:
بالنسبة لمن يعيش في الولايات المتحدة أو أوروبا، حيث البنية التحتية المالية متطورة، يصعب عليه أن يدرك مدى صعوبة أن يتداول معظم الناس في العالم الأسهم الأمريكية أو النفط. فتح حساب وساطة يتطلب KYC، وإيداعًا، وأحيانًا هوية أو تأشيرة من منطقة معينة، بينما وسطاء CFD، باعتبارهم مسارًا بديلًا، يكونون في كثير من البلدان إما مقيدين أو سيئي السمعة جدًا. وهذه في الحقيقة أكبر مفارقة في العالم المالي:
ما تراه بديهية، وهو "افتح التطبيق ونفّذ الأمر"، غير موجود أصلًا لدى معظم الناس في العالم. أما على Hyperliquid، فمجرد ربط المحفظة يكفي للتداول، دون KYC، ودون قيود جنسية. (وبالطبع، غياب KYC يعني أيضًا أن البعض سيستغل ذلك حتمًا لتنفيذ تداولات مجهولة أو لتفادي الضرائب؛ هذا ليس الهدف التصميمي للمنصة، لكنه بالفعل أحد دوافع الاستخدام الواقعية الموجودة).
2) حاجز دخول منخفض جدًا:
الأدوات المالية التقليدية عادةً ما يكون لها مفهوم "اللوت" أو "العقد الواحد": فمثلًا، عقد نفط WTI الآجل في CME حجمه 1000 برميل، وإذا كان سعر النفط 100 دولار للبرميل، فالقيمة نحو 70,000 دولار، وحتى العقد المصغّر يبلغ 100 برميل تقريبًا، أي حوالي 7,000 دولار. كما أن وسطاء العقود الآجلة يفرضون عادةً حدًا أدنى للإيداع ومتطلبات تمويل، بينما على Hyperliquid يمكنك فتح مركز ببضعة دولارات فقط.
3) رافعة مالية أعلى:
تنص Regulation T الأمريكية على أن تداول الأسهم بالهامش لا يتجاوز 2x كحد أقصى (للمراكز الليلية)، ويمكن لـ Pattern Day Trader استخدام 4x داخل اليوم، لكن بشرط ألا تقل حقوق الحساب عن 25,000 دولار. بعبارة أخرى، يجب أن تمتلك أولًا 25,000 دولار حتى تُمنح أهلية استخدام 4x. أما على Hyperliquid، فيمكن أن تمنحك RWA Perp رافعة تصل إلى 20x دون أي حد أدنى لرصيد الحساب.
4) منتج حصري:
النشر دون إذن في HIP-3 يعني أن أي شخص يمكنه ابتكار منتجات تداول غير موجودة في التمويل التقليدي. مثلًا، الانكشاف على شركات غير مدرجة مثل SpaceX وOpenAI وAnthropic؛ في السوق التقليدية لا توجد أي قناة للمستثمرين الأفراد لتداولها، أما هنا فهناك، ويمكن لأي HIP-3 Deployer رهن HYPE ليطرحها.
5) تجربة 24/7:
السلع والأسواق المالية التقليدية لها ساعات تداول صارمة. ورغم أن جميع البورصات الكبرى تعمل باستمرار على تمديد ساعات التداول — فمثلًا CME Globex رفعت ساعات التداول في أيام العمل إلى 23 ساعة (ساعة صيانة واحدة فقط يوميًا)، وقدمت Nasdaq إلى هيئة SEC خطة 23/5 (إضافة جلسة ليلية من 9 مساءً إلى 4 صباحًا)، وحصلت NYSE على موافقة أولية لـ 22/5، وتخطط DTCC لتحقيق تسوية 24/5 في 2026 — فإن معظم هذه الجهود تحل مشاكل أيام العمل فقط، بينما تبقى عطلة نهاية الأسبوع منطقة فارغة.
كان آخر أسبوع من 28 فبراير أفضل مثال: شنت الولايات المتحدة غارات على إيران، واضطربت معنويات السوق، لكن البورصات التقليدية كانت مغلقة، ولم يكن أمامك سوى الانتظار حتى افتتاح الاثنين لتداول النفط، ومؤشرات الأسهم، والفضة، والذهب. أما RWA Perp المنشورة على Hyperliquid فهي فعلًا 24/7، تعمل طوال العام دون توقف.
هذه الأشياء الخمسة لا يستطيع التمويل التقليدي تقديمها حاليًا، ولا واحدة منها:
وصول عالمي
حاجز دخول منخفض جدًا
رافعة مالية أعلى
منتج حصري
تجربة 24/7
ورغم أن التمويل التقليدي سيحاول، في المستقبل المنظور، الاقتراب من بعض هذه النقاط، فإن تحقيقها جميعًا معًا يكاد يكون مستحيلًا ضمن الأطر التنظيمية وهياكل السوق الحالية. لذلك قد تكون نافذة جذب المستخدمين إلى RWA أطول بكثير مما يتخيله كثيرون.
3. نوعا الطلب على RWA: Trading وHolding
المستخدمون الذين تدفقوا إلى السلسلة للحصول على انكشاف على RWA، يتفرعون في الواقع إلى فئتين مختلفتين من الاحتياجات:
1) Trading:
ما يريده المتداولون هو الرافعة المالية، والتداول 24/7، وانخفاض حاجز الدخول. وأكثر من 50 ألف مستخدم Non-Crypto-First المذكورين أعلاه يفترض أن أغلبهم ينتمون إلى هذه الفئة، وهو ما يتوافق مع تموضع Hyperliquid وصورة مستخدميه.
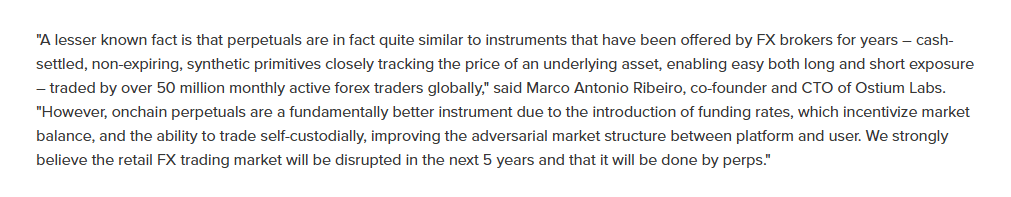
الشكل المنتج الذي يخدم هذه الحاجة هو Perp. لكن في الحقيقة، Perp والعقود مقابل الفروقات CFD لدى الوسطاء التقليديين مثل IG وPlus500 وCMC Markets متشابهان جدًا في الجوهر: كلاهما تسوية نقدية، بلا تاريخ انتهاء، ومشتقات تركيبية تتبع سعر الأصل الأساسي.
قال Marco Antonio Ribeiro، CTO في Ostium، عبارة في محلها جدًا
لدى Perp تحسينان أساسيان مقارنةً بـ CFD:
الأول هو Funding rate، أي آلية الدفع الدوري بين الطويل والقصير؛ فعندما ينحرف سعر الـ Perp عن الأصل الأساسي، تتولد تلقائيًا حوافز تعيد السعر إلى مساره، وهذه هي الآلية الأساسية التي تحافظ على توافق Perp مع سعر السوق التقليدي، بينما CFD لا يمتلك هذا. والثاني هو الحفظ الذاتي، إذ تبقى أموالك دائمًا على السلسلة، وليس في يد الوسيط. المشكلة الجوهرية في CFD هي أن الوسيط هو الطرف المقابل لك؛ إذا ربحتَ خسر، وإذا خسرْتَ ربح، وهذا تعارض مصالح أدى إلى مشكلات واسعة مثل تلاعب الوسطاء السيئين بالأسعار، والانزلاق السعري، وحجز الأرباح.
في الحقيقة، جوهر الأمر هو أن المتداول لا يهتم إن كان يملك فعلًا برميلًا من النفط أو عقد مؤشر واحد؛ ما يهمه هو الدخول والخروج السريع لتحقيق فروقات السعر والتقلب، وأن يستطيع سحب أرباحه فعلًا بسلاسة بدل أن يحتجزها وسيط سيئ بحجة المخالفة التشغيلية. ومن هذه الناحية، فإن Hyperliquid كمنصة على السلسلة، وكذلك Ostium كمنصة RWA Perp ناشئة، يتفوقان بوضوح.
2) Holding:
لكن هناك أيضًا فجوة طلب هائلة من نوع آخر: ليست للتداول، بل للاحتفاظ. فهناك عدد كبير من المستخدمين غير الأمريكيين حول العالم لديهم رغبة في تخصيص أموال طويلة الأجل للأسهم الأمريكية، ومؤشرات عالمية، وحتى إدارتها كجزء من التقاعد، وأنا واحد من ملايين المستخدمين الذين يريدون أيضًا الاستثمار الدوري في الأسهم الأمريكية، وخاصة أصول الذكاء الاصطناعي.
الشكل المنتج الذي يخدم هذه الحاجة هو Tokenized Stock، أي أصل مُرمَّز حقيقي، تكون وراءه أسهم فعلية بنسبة 1:1 يحتفظ بها أمين حفظ. وآلية الارتساء السعري الخاصة به تختلف تمامًا عن Funding Rate في Perp: فهي تعتمد على الاشتراك والاسترداد. فعندما ينحرف السعر على السلسلة عن NAV، يمكن للمراجحين تحقيق التوازن عبر السكّ (شراء السهم الأساسي → سكّ التوكن وبيعه) أو الاسترداد (شراء التوكن → استرداد السهم الأساسي وبيعه)، تمامًا كمنطق ETF.
أما بالنسبة لهذا النوع من المستخدمين، فالمطالب مختلفة تمامًا: لا يحتاجون إلى رافعة مالية، ولا إلى إمكانية التداول في كل لحظة، بل يحتاجون إلى دعم بأصول حقيقية، وضمانات امتثال، وإحساس بالأمان يسمح بالاحتفاظ طويل الأجل. هنا تصبح سمعة الجهة المصدرة ودعمها أمرًا حاسمًا؛ فإذا لم تثق بمصدر معيّن، أو لم تصدق أنه سيواصل التشغيل، فالأفضل أن تسحب أموالك وتضعها لدى وسيط تقليدي وتشتري الأسهم هناك — الأمر أعقد، لكنه أكثر اطمئنانًا.
وهذا ليس أصلًا مجال Hyperliquid الأساسي حاليًا. فـ Hyperliquid تبني Synthetic Perp، وهي في جوهرها عقود CFD أكثر موثوقية، وتخدم شريحة المتداولين. أما خط الـ Holder، فهو في الغالب ما تعمل عليه جهات إصدار Tokenized Stock مثل Ondo Finance وxStocks: كسب ثقة الحائزين طويلًا عبر دعم 1:1 بأصول حقيقية، وحفظ مرخّص، وهيكل امتثال قانوني.
حتى عمالقة التمويل التقليدي بدؤوا بالدخول: شركة ICE المالكة لبورصة نيويورك استثمرت استراتيجيًا في OKX قبل فترة بتقييم 25 مليار دولار، وتخطط في المستقبل لتقديم نسخ مُرمَّزة من الأسهم المدرجة في بورصة نيويورك، ويبدو أن الخدمة تستهدف بوضوح المستخدمين الذين يركزون على الاحتفاظ طويل الأجل أكثر من المضاربة القصيرة.
هذان الخطان يتطوران بسرعة كلٌ على حدة، لكنهما يشتركان أيضًا في مشكلة هيكلية واحدة:
الأسواق التقليدية لا تفتح في عطلة نهاية الأسبوع.
رابعًا، المشكلة الأساسية التي لا تزال تحتاج إلى حل: سعر عطلة نهاية الأسبوع
بصراحة، لقد أصبحت بنية RWA التحتية أكثر نضجًا بكثير مما يتوقعه كثيرون. استطاع Hyperliquid HIP-3 الوصول إلى 110 مليار دولار في حجم تداول تراكمي خلال بضعة أشهر، واقترب TVL في Tokenized Stock الخاص بـ Ondo (Ondo Global Markets) من 700 مليون دولار، وبلغ الحجم التراكمي لتداول xStocks 3 مليارات دولار، ما يعني أن الطلب قد تم التحقق منه بوضوح. وعندما يوجد طلب، يوجد صانعو سوق؛ وعندما يوجد صانعو سوق، توجد سيولة؛ وعندها يمكن للعجلة أن تبدأ بالدوران.
لكن سعر عطلة نهاية الأسبوع يظل دائمًا نقطة صعبة يجب التغلب عليها. فحقيقة أن اكتشاف السعر للأصول التقليدية لا يزال بيد أسواق تقليدية تعني أن أسعار عطلة نهاية الأسبوع غير مُرتكزة، وهذه حقيقة لا يمكن تغييرها سريعًا.
بالنسبة إلى Perp، فإن غياب الارتساء يعني أن السعر يمكن التلاعب به، وأن صانع السوق يواجه مخاطر لا يمكن التحوط منها. أما بالنسبة إلى Tokenized Stock، فإذا لم تعمل آلية السكّ/الاسترداد، فلن يمكن تنفيذ المراجحة، وقد ينحرف السعر على السلسلة مؤقتًا عن NAV. بالطبع، يختلف الأثر على المتداولين والحاملين. بالنسبة إلى المتداول، فإن القفزات العشوائية في سعر عطلة نهاية الأسبوع كارثية؛ فالرافعة المالية تضخم كل شيء، والانحراف السعري قد يؤدي إلى تصفيات زائفة أو يمنع وقف الخسارة. أما بالنسبة إلى الحامل طويل الأجل، فقد لا يحتاج إلى التداول في كل لحظة؛ فعدم وجود سيولة في عطلة نهاية الأسبوع قد يكون مقبولًا، لأنه أصلًا لا ينوي بيع جزء من معاشه التقاعدي في عطلة نهاية الأسبوع.
حاليًا، ينقسم تعامل القطاع مع هذه المشكلة إلى مدرستين:
1) المدرسة المحافظة: لا تداول في عطلة نهاية الأسبوع، والقبول بالفراغ في السيولة
OstiumLabs التي تبني RWA Perp تسلك هذا المسار: عندما يُغلق السوق التقليدي لا يمكنك تنفيذ أوامر، وتتوقف الـ Oracle عن التحديث. أما Ondo Finance وxStocks اللتان تقدمان Tokenized Stock فهما في الجوهر أيضًا من المدرسة المحافظة: عملية السكّ والاسترداد تتم فقط خلال ساعات تداول الأسهم الأمريكية، وفي عطلة نهاية الأسبوع قد يُتداول التوكن على DEX، لكن الجهة الرسمية لا توفر ضمانات السيولة. القدرة على التداول 24/7 ≠ وجود سعر دقيق 24/7.
2) المدرسة الهجومية: صناعة اكتشاف السعر في عطلة نهاية الأسبوع بنفسها
أكبر HIP-3 Deployer على Hyperliquid، TradeXYZ، هو مؤسس هذا الاتجاه. يسمى حلّه Discovery Bounds، وببساطة هو حدود الصعود/الهبوط. في نسخة V1، تُستخدم ±5% من سعر إغلاق يوم الجمعة كحدود لسعر عطلة نهاية الأسبوع، وإذا لامس السعر الحد يُغلق عنده. أما V2 فقد حسّن ذلك: إذا ظل السعر مضغوطًا عند الحد الأعلى، يقوم النظام برفع حد الارتفاع درجةً كاملة، وبحد أقصى مرتين، ليتسع النطاق الإجمالي إلى نحو ±15.8%، لكن النافذة الفورية تبقى دائمًا ±5%.
بصراحة، حدود الارتفاع/الانخفاض ليست غريبة على مستثمري سوق الأسهم A في الصين: السوق الرئيسي ±10%، لوحة科创板 ±20%، وأسهم ST ±5%. وقد أثبتت أزمة الأسهم عام 2015 أن لحدود الصعود/الهبوط قيودًا أيضًا: آلاف الأسهم عند الحد الأدنى، وصفوف «مغلقة بسعر واحد» لعدة أيام متتالية، ولا يمكنك الهرب حتى لو أردت. لكن لحسن الحظ، ومع التمديد المستمر لأوقات التداول في الأسواق التقليدية، لم يعد TradeXYZ يحتاج إلا إلى تغطية الفجوة التي تقل عن 48 ساعة في عطلة نهاية الأسبوع (وبعد تطبيق Nasdaq 23/5 ستنخفض حتى إلى نحو 25 ساعة). وعندما تفتح الأسواق التقليدية يوم الاثنين، يعود الارتساء السعري الخارجي، ويمكن امتصاص المخاطر الكلية عبر السيولة العميقة للأسواق التقليدية. جوهر الدور الذي يلعبه TradeXYZ هو أنه يعمل كوسادة أمان تمتص المخاطر مسبقًا، بحيث يتمكن المتداولون من التحوط وإعادة موازنة مراكزهم تدريجيًا خلال عطلة نهاية الأسبوع، بدلًا من تجميع كل الضغط في لحظة افتتاح يوم الاثنين، ما يخفف من حدة التقلب بعد الافتتاح.
TradeXYZ ليس المهاجم الوحيد الذي يعمل على مدار 24/7.
Dreamcash (استثمار استراتيجي من Tether في فبراير 2026، تسوية بـ USDT0، وأطلقت أسواق S&P 500 والذهب والفضة وغيرها)، وFelixprotocol (تسوية بـ USDH، مع تشغيل بروتوكول إقراض DeFi ونموذج عملة مستقرة CDP، بالإضافة إلى التعاون مع Ondo لإدخال Spot Equities)، وkinetiq_xyz (أول من أطلق على السلسلة Perp على سندات الخزانة الأمريكية USBOND) — جميعها من نوع HIP-3 Deployer وقد نشرت أسواق RWA Perp الخاصة بها على Hyperliquid، وبشكل عام تبنت أيضًا نموذج تصميم السوق 24/7 الذي ابتكرته TradeXYZ. في الحقيقة، هذا هو أفضل حل انتقالي متاح حاليًا.
ورغم وجود الكثير من التداخل بين الأصول التي ينشرها هؤلاء الـ Deployer، فإن الأمر ليس بالضرورة منافسة شرسة، بل يبدو أقرب إلى منطق الوسيط المالي: لكل Deployer واجهته الخاصة، ومجتمعه الخاص، وقناة اكتسابه الخاصة. وقد لا يعرف مستخدموهم بوجود Deployer آخرين أصلًا، وقد لا يذهبون أيضًا إلى واجهة Hyperliquid الرئيسية المختلطة للتداول هناك، والبيانات تثبت ذلك:
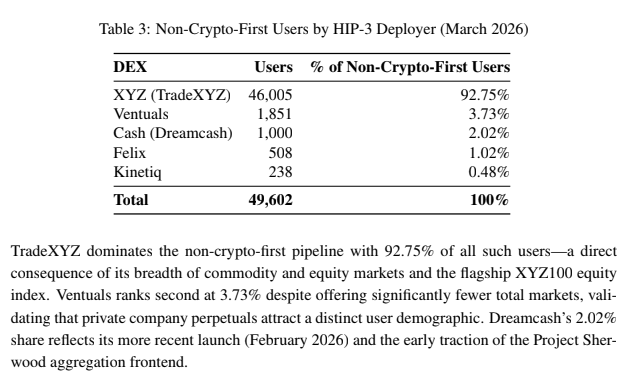
من بين ما يقرب من 50 ألف مستخدم دخلوا Hyperliquid لأول مرة بسبب الأصول التقليدية، ساهمت TradeXYZ بنسبة 92.75% (46,005 شخصًا)، وVentuals بنسبة 3.73% (1,851)، وDreamcash بنسبة 2.02% (1,000)، وFelix بنسبة 1.02% (508)، وKinetiq بنسبة 0.48% (238). كل HIP-3 Deployer يجلب فئات مختلفة من المستخدمين الجدد إلى منظومة Hyperliquid عبر واجهته الخاصة وقنواته الخاصة لجذب المستخدمين.
5. Pre-IPO: أشياء لا يستطيع وول ستريت فعلها
جذر مشكلة سعر عطلة نهاية الأسبوع هو اعتماد الأصول على السلسلة على الارتساء الخارجي من الأسواق التقليدية؛ وعندما تُغلق الأسواق التقليدية، ينقطع الارتساء. فلماذا لا نخلق فرصًا تكون أصولها الأساسية نفسها غير موجودة أصلًا في السوق التقليدية؟
أصول ما قبل الاكتتاب العام (Pre-IPO) هي بالضبط هذا النوع من الفرص.
سوق الأسهم الخاصة عالميًا سوق بقيمة تريليونات الدولارات، وفي السوق التقليدية لا يملك المستثمر الفرد سوى طريقين للدخول إلى شركات ما قبل الاكتتاب العام: إما أن يصبح مستثمرًا مؤهلًا ويشارك عبر صناديق خاصة، وهو حاجز على مستوى ملايين الدولارات، أو أن يشتري أسهمًا قديمة من الموظفين عبر منصات السوق الثانوية مثل Forge Global وEquityZen، وهي ذات سيولة شديدة الضعف.
Ventuals هو المشروع الذي سدّ هذه الفجوة على Hyperliquid، إذ يقدم Perp يتتبع تقييم الشركات الخاصة، ويحصل المستخدم على انكشاف سعري على تغيرات التقييم، وسعر العقد = تقييم الشركة / مليار. تُسوى العقود بـ USDH، مع رافعة مالية تصل إلى 3x.
وبالطبع، تسعير Perp الخاص بتقييم الشركات الخاصة (Oracle Price) يمثل تحديًا. وما تفعله Ventuals هنا ذكي جدًا: يتم تكوين Oracle Price بوزن مشترك من بيانات التقييم خارج السلسلة وسعر Mark على السلسلة. الجزء خارج السلسلة يتصل بـ Notice (منصة بيانات تقييم الشركات الخاصة)، أما الجزء على السلسلة فهو EMA لمدة ساعتين لسعر Mark. ويتم دمج الاثنين في Oracle Price بنسبة وزن 1/3 إلى 2/3، مع تحديث كل 3 ثوانٍ. كما يجري تقييد تقلبات Mark Price على المدى القصير بدرجة معينة لمنع التلاعب السريع.
عندما تُدرج الشركة الأصلية في البورصة، تتم تصفية Perp الخاص بـ Ventuals وتسويته. في يوم الإدراج الأول، وبعد الافتتاح، يتحول Mark Price إلى الاعتماد على سعر السهم الفوري في الوقت الحقيقي، ويصبح Oracle Price مساويًا مباشرةً لـ Mark Price، دون الرجوع بعد ذلك إلى بيانات التقييم من منصة Noice. وبعد الإغلاق، تُسوّى جميع مراكز Ventuals بسعر الإغلاق، ويتحوّل Pre-IPO Perp إلى ورقة تسوية مبنية على أداء يوم الطرح الأول، ما يعني أن المتداولين يشاركون فعليًا في لعبة تسعير الاكتتاب العام، وفيها بعض نكهة أسواق التنبؤ في Polymarket وسوق FDV عند إطلاق العملات الجديدة.
والأمر المثير للاهتمام هو أنه من خلال بيانات Ventuals يبدو أن
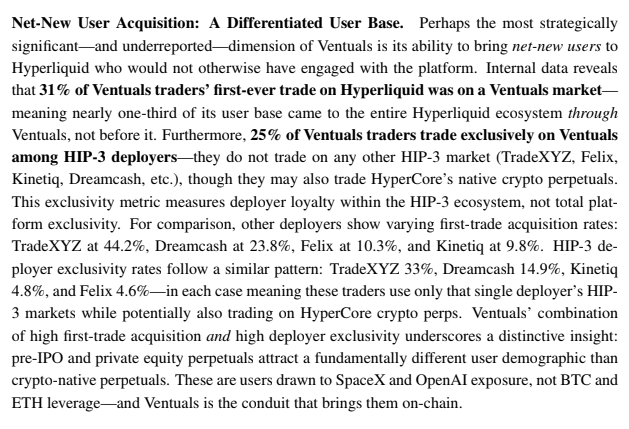
31% من مستخدمي Ventuals كانت أول معاملة لهم على السلسلة داخل سوق Ventuals نفسه، وما يقارب الثلث دخلوا منظومة Hyperliquid الكاملة بسبب Pre-IPO Perp. و25% من المستخدمين يتداولون فقط على Ventuals ولا يقتربون من أي HIP-3 Deployer آخر. وهذا يؤكد تمامًا ما قلناه سابقًا: RWA في الحقيقة يجذب شريحة مستخدمين مستقلة.
6. بعض الفرص المشتقة اللاحقة لـ RWA
لكن RWA ليست مجرد Trading وHolding، بل إنها تخلق أيضًا طلبات جديدة في المصب:
1) خيارات الأسهم على السلسلة: RyskFinance وDeriveXYZ
عندما يبدأ الناس على السلسلة بالاحتفاظ بالأسهم وتداولها، يصبح الطلب على الخيارات امتدادًا طبيعيًا، لأن صور المستخدمين في الفئتين تتداخل بدرجة كبيرة. مثلًا: 1) حامل Tokenized TSLA الذي يريد الاستفادة أكثر مع الاحتفاظ طويل الأجل: يبيع Covered Call ويقبض علاوة الخيار؛ 2) المتداول الذي اشترى TSLA Perp ويريد تأمين مركزه المرفوع ماليًا: يشتري Put لتقليل مخاطر الهبوط؛ 3) من يؤمن بـ TSLA لكنه يرى أن السعر الحالي مرتفع ويريد الربح أثناء انتظار التصحيح: يبيع Cash Secured Put، فإذا هبط السعر إلى المستوى المستهدف حصل على السهم، وإذا لم يهبط احتفظ بعلاوة الخيار مجانًا.
لم تكن خيارات الأسهم على السلسلة موجودة سابقًا، لأن حلقة مهمة كانت مفقودة: صانع السوق الذي يتلقى أوامر شراء وبيع الخيارات يحتاج إلى تنفيذ Delta Hedge باستخدام الأصل الأساسي، ولم تكن هناك في السلسلة أماكن تداول للأسهم أو العقود الآجلة بعمق كافٍ لتنفيذ هذا التحوط. الآن، وبعد أن وصل TSLA Perp على HIP-3 إلى حجم تداول يومي بمئات الملايين من الدولارات، أصبح هذا الشرط متحققًا.
لقد أثبتت RyskFinance بالفعل على Hyperliquid استراتيجيات Covered Call وCash Secured Put للعملات المشفرة، وإضافة خيارات الأسهم يأتي بشكل طبيعي؛ إذ يمكن للطرف المقابل أن يقوم مباشرةً بالتحوط Delta Hedge على Perp الخاص بـ Hyperliquid. كما أن DeriveXYZ تدعم أيضًا الإيداع على Hyperliquid واستخدام HYPE + USDH كضمان، والأصول الحالية فيها لا تزال في الغالب من الكريبتو، لكن عندما تصبح سيولة Perp للأسهم عميقة بما يكفي، فإن خيارات RWA على السلسلة لن تكون سوى إضافة أصل أساسي جديد فحسب.
2) سوق إقراض الأسهم على السلسلة: Jup_lend، Kamino، TermMaxFi
النمو السريع في TVL الخاص بـ Tokenized Stock كان يتبعه طبيعيًا سوق الإقراض. وليس هذا مجرد منطق تحرير رأس المال من نوع "احتفظ بـ Tokenized TSLA وارهنه للحصول على USDC"؛ رغم أن هذا في حد ذاته طلب ضخم، لأن الحامل طويل الأجل لا يريد بيع الأسهم لكنه يحتاج إلى سيولة. والأكثر إثارة أن الإقراض يمكن أن يفتح مجموعة من الاستراتيجيات الهيكلية:
Looping: رهن Tokenized TSLA → اقتراض USDC → شراء المزيد من Tokenized TSLA → إعادة الرهن، لتكبير انكشاف TSLA بشكل دائري. قابلية التركيب على السلسلة أقوى، ولا توجد موافقات من وسيط.
مراجحة Funding Rate: عندما يكون Funding Rate في TSLA perp موجبًا (يدفع الطويلون للقصيرين)، يمكنك اقتراض USDC وشراء Tokenized TSLA طويلًا (الاحتفاظ بالأصل الفوري) + بيع TSLA Perp على المكشوف (للتحوط من المخاطر الاتجاهية). وعندما يكون Funding Rate سالبًا، يمكنك اقتراض Tokenized TSLA وبيعه (بيع الأصل الفوري) + شراء TSLA Perp طويلًا (للتحوط من المخاطر الاتجاهية). كلا الاستراتيجيتين تربحان من فرق Funding Rate ناقص Borrow Rate. ويمكنك أيضًا الاستعانة ببروتوكولات مبادلة أسعار الفائدة مثل SupernovaLabs وIpor_io وBoros_fi لتثبيت تكلفة الاقتراض أو تقلبات معدل التمويل! إنها النسخة على السلسلة من مراجحة Cash and Carry الكلاسيكية.
والبنية التحتية التي تدعم هذه الاستراتيجيات تتشكل بسرعة بالفعل. نظام Solana هو الأسرع: Kamino بات يقبل xStocks كضمان لإقراض Stablecoin، وJup_lend أضاف أيضًا xStocks، كما أن Falcon Finance يقبل xStocks لسكّ الدولار الاصطناعي USDf. وفي Ethereum / BNB، أطلقت TermMaxFi على BNB Chain أول سوق إقراض بسعر فائدة ثابت مدعوم بـ Ondo Tokenized Stock كضمان. عندما تكتمل بنية الإقراض، وتتعمق سيولة Perp، وينمو Tokenized Stock، فإن الثلاثة يغذّي بعضهم بعضًا — وهذا هو الفلاي ويل.
7. آمل أن تكون هذه المرة مختلفة فعلًا
إذا كنت قد بقيت في صناعة الكريبتو طويلًا بما يكفي، فقد تدفعك عبارة "إدخال الأصول التقليدية على السلسلة"، كما حدث معي، إلى الحذر تلقائيًا؛ لأن هذه ليست المرة الأولى.
1) موجة STO في 2018-2019
جمعت Polymath وHarbor وSecuritize مبالغ كبيرة من التمويل، وكانت القصة التي يروّجون لها هي "التوكننة المتوافقة مع القوانين". لكن الجذب كان ضئيلًا، والإفراط في التركيز على جانب العرض، مع إهدار الكثير من الجهد في البنية القانونية والتواصل التنظيمي مع مصدري الأصول، جعل الأمر أعقد من الاكتتاب العام التقليدي (IPO). والأدهى أنهم ركزوا على توكننة الأسهم الخاصة، بينما الأسهم الخاصة نفسها لها فترات حظر بيع، وحتى بعد إصدار التوكن يجب الانتظار حتى انتهاء فترة الـ Lock-up قبل التداول، وبالتالي لا توجد سيولة حقيقية في السوق الثانوية. وفي النهاية لم يبقَ إلا Securitize بسبب ارتباطه بـ Circle وBlackRock. لو أنهم ركزوا آنذاك على Tokenization للأسهم العامة، أو سلكوا طريق Perp مباشرة، لربما كانت القصة مختلفة تمامًا. ومع ذلك، فإن Perp الخاص بـ BitMEX كان قد بدأ يزدهر في ذلك الوقت، لكن لم يكن أحد قد فكر بعد في توسيعه إلى أصول غير أصلية للكريبتو؛ فكرة أن كل شيء يمكن أن يكون Perp لم تجد تطبيقها الحقيقي إلا بعد سنوات، مع ذلك الصبي العبقري في FTX، SBF.
2) موجة 2021-2022 لرموز الأسهم التي قادتها FTX
أطلقت FTX تداول الأسهم المُرمَّزة: تداول TSLA وAAPL وCOIN وغيرها على مدار 24/7، مع حفظ مضمون 1:1 تقدمه شركة الوساطة المرخصة الألمانية CM-Equity AG، ودعم تداول الكسور من الأسهم، ما شكّل جسرًا بين التمويل التقليدي والكريبتو. كانت تجربة المنتج ممتازة فعلًا، وكان هناك مستخدمون أيضًا. لكن بعد انهيار FTX ودخول SBF السجن، انمحى كل شيء، وسارعت الجهات التنظيمية إلى الإشارة إلى العيوب الخطيرة في حماية المستثمرين، فتلاشى اعتماد السوق على الثقة بين ليلة وضحاها. ومع ذلك، فإن ابتكارات FTX المنتجية — مثل فكرة أن كل شيء يمكن أن يكون Perp، والضمانات متعددة الأصول، والهامش الموحد — قد تبناها Hyperliquid تقريبًا بالكامل في منظومته، مع تصحيح نموذج الثقة.
إذًا، ما المختلف هذه المرة؟ بعد الخبرة السابقة، أصبح الأسلوب صحيحًا:
أولًا، تحولت من دفع النمو من جانب العرض إلى دفعه من جانب الطلب.
بعد FTX، كانت كل موجة انفجار في RWA تقودها الحاجة من الأمام: في 2022-2023 انهارت DeFi، وهبطت عوائد السلسلة، ومع موجة رفع الفائدة من الفيدرالي الأمريكي قفزت عوائد سندات الخزانة إلى 5%، فاحتاج مستخدمو السلسلة طبيعيًا إلى منتج سندات خزانة على السلسلة للحصول على عائد خالٍ من المخاطر، وهكذا نمت RWA الخاصة بسندات الخزانة من الصفر إلى عشرات المليارات في TVL؛ وهذا هو الطلب الخالص الذي يقود كل شيء.
وفي هذه المرة أيضًا، فإن منطق انفجار RWA Perp واضح بالمثل: في بداية 2026 ارتفع النفط والذهب والفضة بقوة، وتواصلت الأزمات الجيوسياسية، وأُغلقت الأسواق التقليدية في عطلة نهاية الأسبوع فلا يمكنك التداول، بينما السلسلة وحدها كانت مفتوحة. 50 ألف شخص جاؤوا بأنفسهم إلى Hyperliquid لتداول مؤشرات الأسهم والنفط؛ لم يوزع أحد منشورات، ولم تكن هناك حوافز airdrop، بل كان طلب التداول الحقيقي هو ما جذبهم إلى السلسلة.
ثانيًا، التركيز على ما لا يستطيع التمويل التقليدي تقديمه.
في الماضي، كانت STO تعني "وضع أصل خاص لا يريده أحد داخل غلاف جديد ووضعه على السلسلة": الأصول الأساسية، والبنية القانونية، ومنطق التداول كلها منسوخة من التمويل التقليدي، والبلوكشين مجرد وسيط للتسوية والمقاصة، ومع غياب السيولة لم يكن لدى المستخدمين سبب لاستخدامه. أما هذه الدورة فمختلفة: في جانب Perp، التداول 24/7، وPre-IPO Perp، والرافعة المالية الأعلى، وعدم وجود حد أدنى لرأس المال — كل هذا غير موجود أصلًا في التمويل التقليدي. أما في جانب Tokenized Stock، فهناك وصول عالمي، وقابلية تركيب على السلسلة (كضمان في DeFi، وLooping، ومراجحة Funding Rate)، وهذه الأشياء لا يستطيع الوسيط التقليدي تقديمها أيضًا. المستخدمون يأتون ليس لأن نسخة السهم على السلسلة أسهل من نسخة الوسيط، بل لأن هذه التجارب لا توجد إلا على السلسلة.
ورغم ذلك، تظل المخاطر قائمة: تغيّر تنظيمي، هجمات على الأوراكل، إفلاس الجهة المصدرة وهروبها، أزمة سيولة — أي واحد من هذه قد يجهض القصة مرة أخرى.
عندما تصبح هناك قابلية للاستبدال، يصبح لديك أساس قوي لجذب مستخدمين جدد.
وعندما يدخل 50 ألف شخص الكريبتو لأول مرة ليس لشراء BTC بل لتداول مؤشرات الأسهم والنفط، وعندما تستثمر ICE المالكة لناسداك في OKX بتقييم 25 مليار دولار وتحصل على مقعد في مجلس الإدارة، وعندما تتقدم Nasdaq بطلب 23/5 وتخطط DTCC لتسوية 24/5، يصبح من الواضح للجميع أن الطلب حقيقي، وأن التمويل التقليدي هو من بدأ الدخول فعليًا، وعلى الأقل هذه المرة، نقطة البداية مختلفة.
افعل الخير وامضِ، ولا تسأل عن المستقبل.