


المؤلف الأصلي: 思维怪怪
أفتح موضوعاً طويلاً، أسجل أفكاري: لماذا #Bittensor هو خدعة، و$TAO يسير نحو الصفر؟
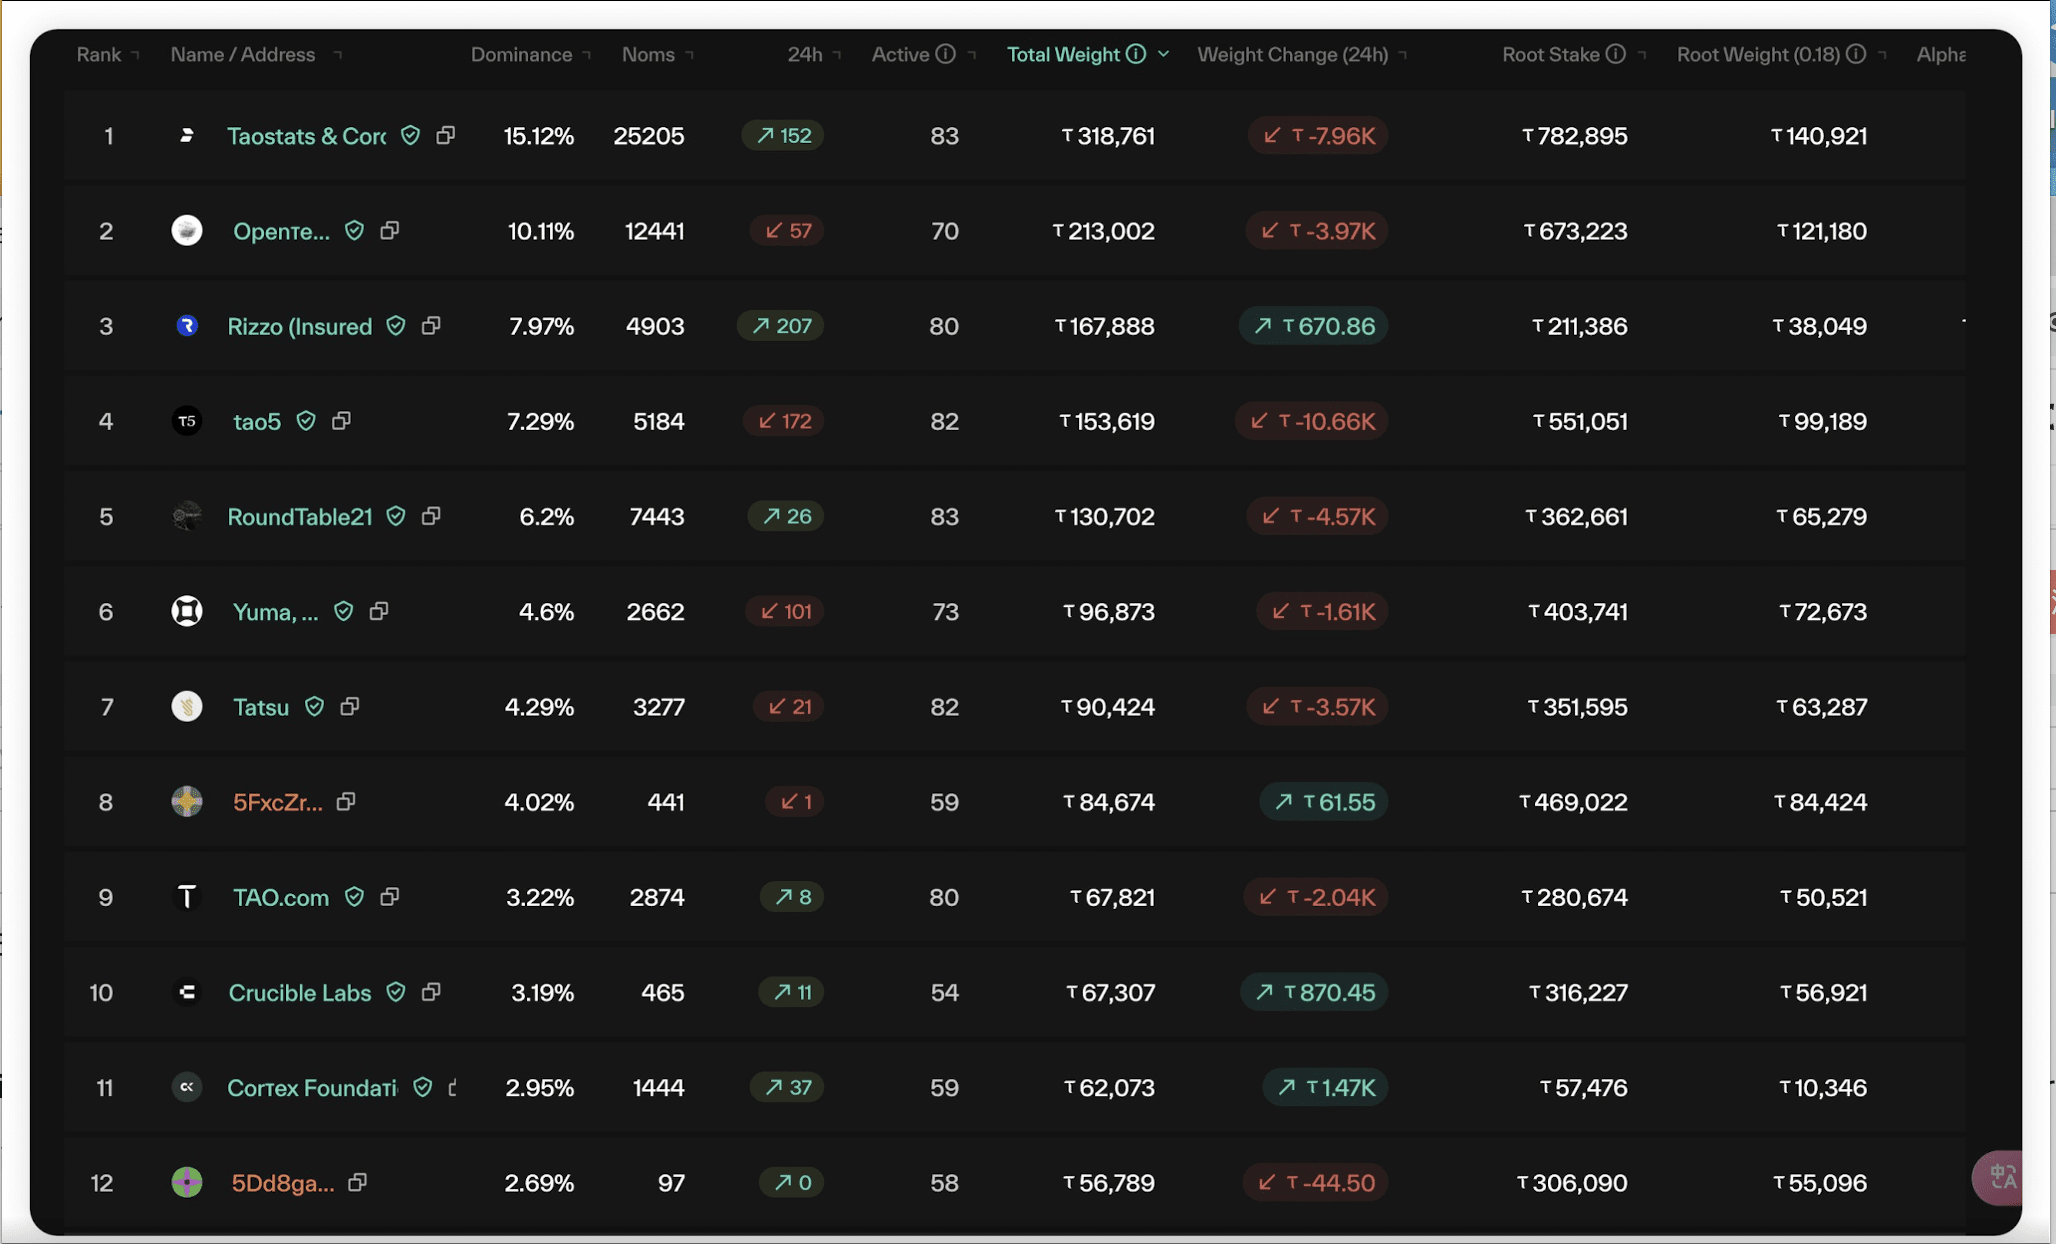
أولاً، على الرغم من أن Bittensor تروج لنفسها كمشروع "تعدين عادل"، إلا أن Subtensor الأساسي ليس سلسلة بلوك PoW ولا PoS؛ بل هي سلسلة فردية تحت إدارة Opentensor Foundation (مؤسسة Bittensor) والآلية غامضة للغاية.
أما بالنسبة لما يسمى بـ "الثلاثة الكبار + مجلس الشيوخ" هيكل الحوكمة الثنائي، فإن الثلاثة الكبار هم ثلاثة موظفين من Opentensor Foundation، ومجلس الشيوخ هو أعلى 12 عقدة تحقق، جميعهم من نفس الفريق أو أصحاب المصالح.


ثانيًا، في 3 يناير 2021 تم إصدار «Kusanagi»، ما يشير إلى تفعيل شبكة Bittensor، ويسمح لعمال المناجم والمدققين/التحققين بالبدء في تلقي الدفعة الأولى من مكافآت TAO. ومن لحظة تفعيل الشبكة حتى إطلاق الشبكات الفرعية في 2 أكتوبر 2023 — أي خلال عامين و9 أشهر و...— يكون Bittensor قد استخرج إجمالي 5.38 مليون قطعة TAO. لكن لا توجد وثائق أو معلومات تشرح قواعد توزيع الرموز التي تم إنتاجها بين 3 يناير 2021 و2 أكتوبر 2023 عند إطلاق الشبكات الفرعية، ولا توضح الوجهة النهائية لتلك الرموز.
يمكن للمرء أن يتوقع بشكل معقول أن هذه الحصة من الرموز قد تم اقتسامها من قبل الأعضاء الداخليين وجماعات المصالح، لأن Bittensor لا يشبه البيتكوين؛ فهو ممهَّد ومُحتضن من قبل VC واستثمارات.
إذا قسمنا هذه الحصة من الرموز على كمية الإصدار الحالية البالغة 8.61 مليون، فسيعني ذلك وجود ما لا يقل عن 62.5% من TAO بيد الأعضاء الداخليين وجماعات المصالح. إضافة إلى ذلك، فإن Opentensor Foundation وبعض صناديق الاستثمار (VC) تقوم أيضًا بتشغيل أعمال عقد التحقق على Bittensor، لذلك ستكون نسبة حصتهم أعلى من 62.5% بالتأكيد.

وبنفس الطريقة التي انهارت بها OM قبل أيام قليلة، فإن كل المشاريع التي لا تعرف لماذا تبلغ قيمتها السوقية مرتفعة للغاية غالبًا ما تكون قيمتها المشوهة نتيجة لكمية تداول ضئيلة جدًا.
Billions marketcap backed by poor liquidity.
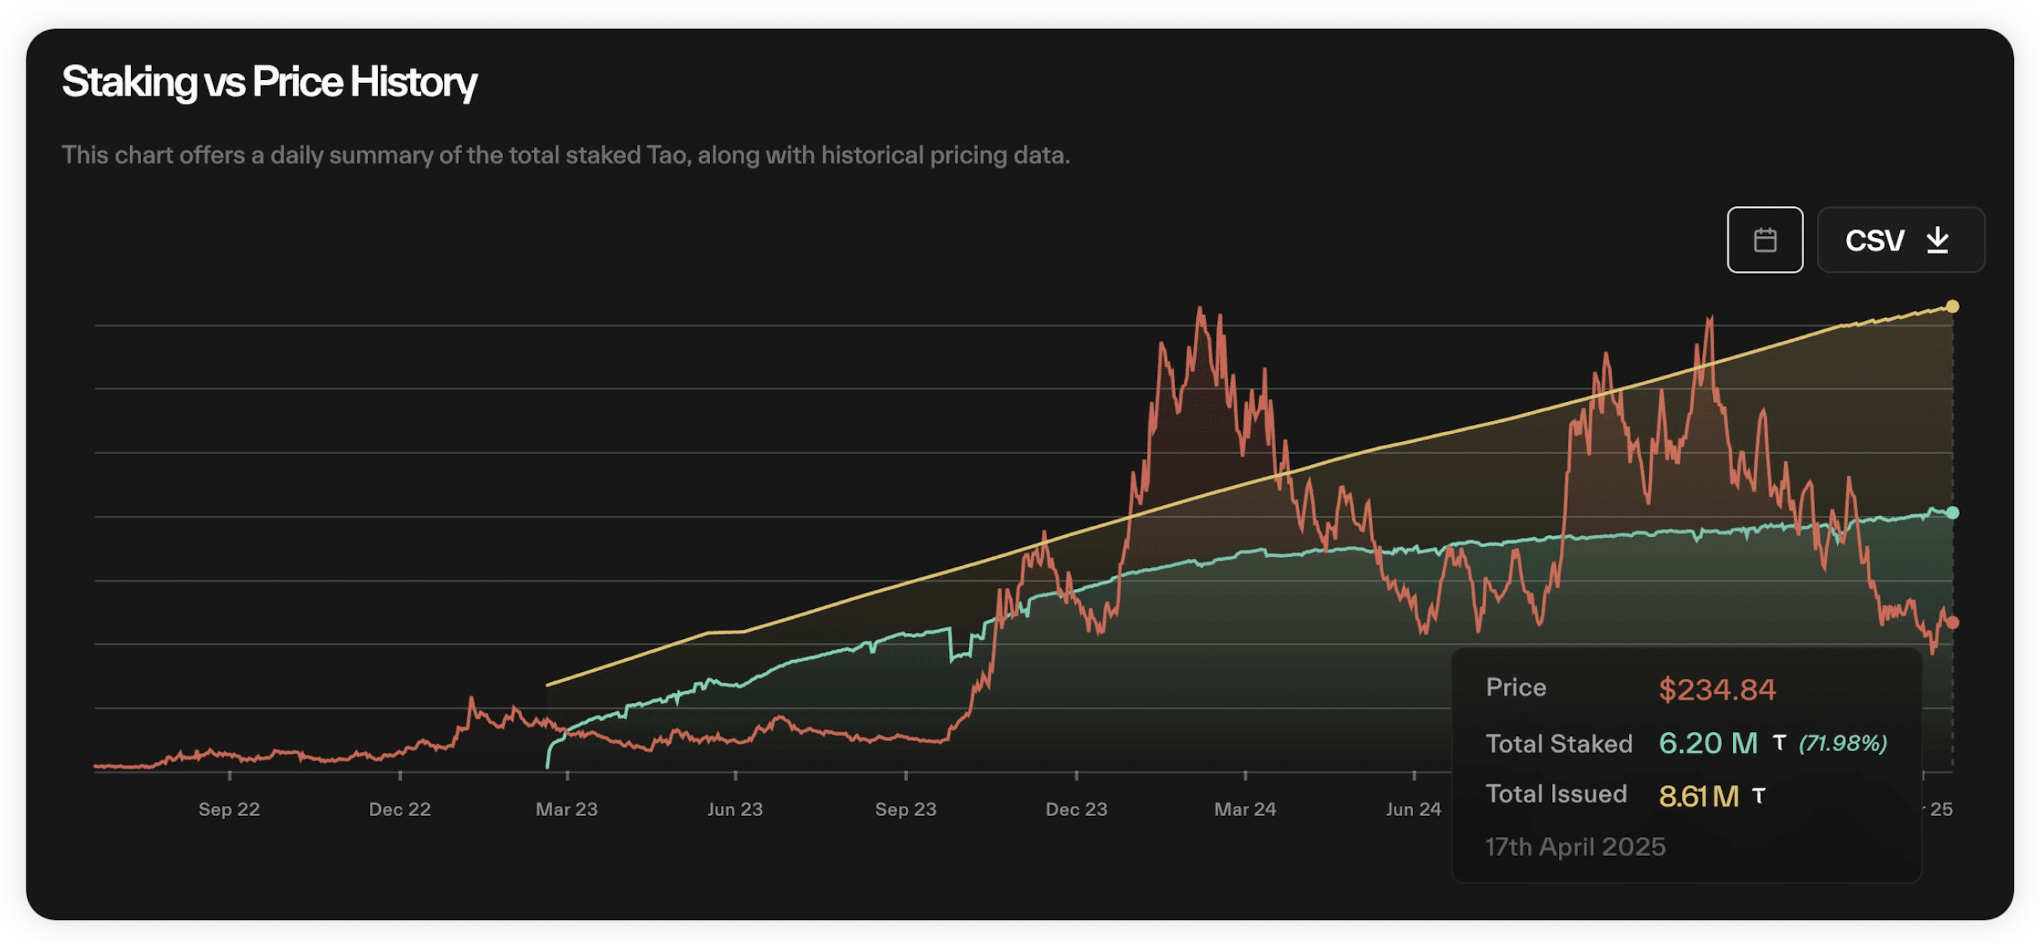
توضح الصورة أدناه تاريخ الرهن لـ TAO. لا تدعك خداعها بأن نسبة رهن TAO تتزايد ببطء من الأقل إلى الأعلى. سبب رسمها بهذه الطريقة هو أن TAO يعاني من تضخم جامح.
في الواقع، لم تنخفض نسبة رهن TAO أبدًا عن 70%، وكانت أعلى ما يقرب من 90%. وبناءً على القيمة السوقية الحالية لـ TAO البالغة 2 مليار دولار، فهذا يعني أن ما لا يقل عن 1.4 مليار دولار من TAO لم تشارك أبدًا في التداول. فالقيمة السوقية الفعلية لـ TAO هي في الحقيقة 600 مليون دولار فقط، بينما يبلغ FDV ما يصل إلى 5 مليارات دولار؛ وهو ما يميّز المشاريع المعتادة ذات التداول المنخفض والقيمة السوقية المرتفعة.
ما يسمى بمشروع الذكاء الاصطناعي صاحب المركز الأول في القيمة السوقية — كيف تم نفخ الفقاعة بواسطة صناع السوق الكبار؟ تفضل وتأمل جيدًا.
وأخيرًا، فإن ترقية dTAO تبدو في الحقيقة أكثر مثل توفير فرصة للأشخاص القدامى (OGs) للخروج من السيولة. بحيث تستخدم TAO التي لدى جماعات المصالح لشراء رموز الشبكات الفرعية ذات الارتفاعات العالية المتضاعفة.
وفقًا لنظرية الأطباق الثلاثة، فإن ترقية dTAO في شهر فبراير من هذا العام في Bittensor جاءت «كحل اضطراري» عندما تعذّر استمرار «لوحة/قِسمة الأرباح» (分红盘)، ليتم إدخال نموذج بونزي جديد «تفكيك/تقسيم البونزي» و«لوحة المساعدة المتبادلة» لإزالة الرافعة المالية. والهدف الأساسي هو: في وقت ضعف السرد القديم ونفاد السيولة الخارجية بسرعة، اختلاق سرد جديد لجذب سيولة خارجية جديدة للاستمرار في عصرها.
أولًا هو «تفكيك/تقسيم البونزي» (拆分盘): من خلال السماح لكل الشبكات الفرعية بإصدار رموزها، نجح TAO في تحديد نفسه كعملة أساسية لجميع رموز الشبكات الفرعية في Bittensor، وتُدعم قيمته من خلال رموز عشرات الشبكات الفرعية (وسيزداد عددها أكثر فأكثر).
بسبب ضعف عمق دفتر الأوامر/سوق التداول، غالبًا ما تشهد رموز الشبكات الفرعية زيادات مذهلة. وبفضل ذلك تعرض Bittensor للعالم الخارجي واجهة مزيفة تُوحي بأن النظام البيئي قادر على توفير فرص بعائد مرتفع على الاستثمار (ROI). أما عائد ROI الاسمي المبالغ فيه الذي توفره رموز Alpha الخاصة بالشبكات الفرعية فيخلق ضغط شراء ضخم على TAO بشكل مصطنع، ويغطّي عملية التخلص من TAO من قِبل عقد التحقق في الشبكة الجذرية.
للأسف، وبسبب نظام Bittensor البيئي المغلق، إضافة إلى ظروف السوق التي تحولت من صعود إلى هبوط، لم يتمكن ترقية dTAO من جذب سيولة خارجية كافية. بل وحتى السيولة الداخلية (تلك TAO المرهونة في الشبكة الجذرية) لم تُتمكن من التعبئة والتفعيل بدرجة كافية.
وفي الوقت نفسه، انخفضت عتبة القبول للشبكات الفرعية ولم يُحدد حد أقصى لعددها، ما أدى إلى أن إصدار الرموز كان زائدًا وبسرعة كبيرة، فخفّض السيولة الإجمالية المتاحة في نظام Bittensor الذي أصلاً ليس كبيرًا.
ثانيًا هو «لوحة المساعدة المتبادلة». لسوء الحظ، لا يمكن لشبكات Bittensor الفرعية لإصدار الرموز أن تبني نمط لوحة مساعدة متبادلة قادرًا على تدوير الأموال بشكل عالي مثل Pump.fun على Solana، لأن البنية التحتية لشبكة Bittensor ضعيفة للغاية. وحتى بين رموز الشبكات الفرعية المختلفة لا يمكن إجراء تبادل، مما يجعل من الصعب على المشاركين في رموز الشبكات الفرعية نقل السيولة بين الشبكات المختلفة. وهذا يزيد تفاقم مشكلة التخفيف في السيولة الناتجة عن معدلات التقسيم/التفكيك المرتفعة. ولا يمكن تحقيق ما يمكن تحقيقه بطريقة مشابهة حيث تبقى الأموال داخل السوق وتشارك باستمرار في المضاربة.
بمجرد أن يبدأ كبار المراهنين/المرهقين في الشبكة الجذرية بالهروب الجماعي، ستجف السيولة داخل السوق وخارجه بسرعة.
لحظة أن تبيع، انتهت اللعبة.

إذن هل كبار الحيتان يهربون؟ الجواب: «نعم، إنهم يهربون»!
منذ إطلاق dTAO:
➤ بروتوكول Bittensor يحقن 450 ألف قطعة TAO في تجمع الشبكة الفرعية
➤ 15 مليون قطعة TAO(33%)تتدفق عبر آلية «البيع التلقائي» إلى عقد التحقق الخاصة بالشبكة الجذرية
➤ انخفضت كمية الرهن في الشبكة الجذرية (τ₀) بمقدار 150 ألف قطعة (5.86 مليون → 5.71 مليون)
وهذا يعني:
نجحت 300 ألف قطعة TAO(≈70 مليون دولار)في الهروب من الشبكة الجذرية، ومن المحتمل أن يتم تصفيتها في بورصات CEX.


علاوة على ذلك، كانت القاعدة الأساسية لـ Bittensor قبل ذلك هي الشبكات الفرعية وعمال المناجم. كان نموذج Bittensor السابق شبيهًا بمسرح/مكتب رأس المال المخاطر (VC): يقدم التمويل للمشاريع كي تركز أولًا على بناء نماذج أعمال ذات قيمة، بدلًا من القلق فورًا بشأن كيفية تحقيق الربح لضمان توازن الدخل والمصروف. هذه هي الأسباب الجوهرية التي تجذب المشاريع إلى بناء شبكات فرعية على Bittensor.
ويجذب المشروعُ عمالَ المناجم الذين يوفّرون القدرة الحاسوبية (وبمصطلح Bittensor: «ذكيين») إلى Bittensor. ومشهد «ليكن الجميع رابحًا» هذا هو السبب الأساسي وراء قدرة Bittensor على أن تصبح أكبر مشروع ذكاء اصطناعي من حيث القيمة السوقية.
لكن بعد ترقية dTAO، لم تعد مصالح مالكي الشبكات الفرعية وعمال المناجم وعقد التحقق متوافقة. لم يعد مشهد «ليكن الجميع رابحًا» كما كان سابقًا. لا توجد أي فائدة لنموذج dTAO بالنسبة لمالكي مشاريع الشبكات الفرعية، وانهيار النموذج الاقتصادي هو أكبر وأعمق مشكلة تواجه Bittensor حاليًا.
في نموذج dTAO لدى Bittensor، فإن رموز Alpha الخاصة بالشبكات الفرعية هي نوع من «شهادات الحقوق/الضمانات» التي نحصل عليها مقابل رهن TAO في الشبكات الفرعية، وليست مجرد Token يمكن تداوله بالمعنى العادي. وهذا يجعل من الصعب على الجهة المطورة لمشروع الشبكة الفرعية اختراع Tokenomics فعّالة لهذه الرموز. وبخلاف قدرتها على إنتاج المزيد من رموز Alpha، لا فائدة لها للمستثمرين الأفراد. ووفقًا لملاحظتي، فإن الطريقة الأكثر شيوعًا التي يلجأ إليها مطورو مشاريع الشبكات الفرعية لجذب السعر إلى الارتفاع هي الإعلان عن استخدام دخل المشروع لإعادة شراء رموز Alpha، مثل Chutes (SN64).
لكن إذا كان بإمكان Subnet Owner فقط تمكين رموز Alpha عبر هذه الطريقة، فستحدث المفارقة المضحكة. فـ 18% من رموز Alpha التي تُمنح لمطوري مشروع الشبكة الفرعية ستظل دائمًا محصورة في أيديهم هم. بعد كل شيء، إذا كنت قد أعلنت أنك ستعيد شراء الرموز باستخدام دخل المشروع، فلماذا تبيع رموزك أنت بنفسك؟
البيع وإعادة الشراء متناقضان.
لذلك، لا يستطيع مالكو الشبكات الفرعية الحصول على أي دخل من نموذج dTAO فحسب، بل يتعين عليهم حتى دعمه بتمويل إضافي: أي إنشاء دخل خارجي وإدخاله في رموز Alpha الخاصة بشبكاتهم الفرعية. وهذا يعني أن الجهة المطورة للمشروع في الشبكة الفرعية وعمال المناجم يعملون عمليًا من أجل خدمة عقد التحقق. وعقد التحقق، بوصفه الطبقة المميزة في شبكة Bittensor، لا يمكنه فقط القيام بأي شيء ذي قيمة، بل يمكنه منذ ترقية dTAO الاستمرار بلا توقف في بيع رموز Alpha الخاصة بالشبكات الفرعية، بحيث تمثل TAO المتدفقة إلى الشبكة الجذرية ما يصل إلى 1/3 من الإطلاق اليومي للرموز.
السبب الذي جعل Bittensor قادرًا على استيعاب مشاريع أخرى لبناء شبكات فرعية فوقه هو في جوهره أن إصدار TAO السابق كان بمثابة آلية دعم (إعانة) ممتازة للمشاريع الناشئة التي لا تحقق إيرادات. فهذه المشاريع لا تحتاج إلا للتركيز على نموذج العمل الذي يجب تشغيله بنجاح.
إذا لم تختفِ آلية الدعم هذه فقط، بل انعكس الأمر أيضًا، فلماذا يحتاج مطورو مشاريع الشبكات الفرعية إلى إنشاء شبكات فرعية على Bittensor أصلًا؟ فلينشئوا كل شيء وحدهم مباشرة، وليكن الدخل كله لهم—أليس ذلك أفضل؟
لذلك، بوصف نموذج dTAO أداة لبيع/تفريغ رموز جماعات المصالح (出货)، فهو يضر بتماسك Bittensor الأساسي حتى اليوم. صحيح أن غالبية شبكات Bittensor الفرعية تمتلك نماذج أعمال لا يمكن النظر إليها أصلًا، لكن بدونها تفقد Bittensor آخر ستارٍ تستر به نفسها.
مراجع:
1. توثيق Bittensor الرسمي: docs.bittensor.com
2. تقرير/ورقة الأستاذ @harry_xymeng (Bittensor: متى تتوقف الموسيقى): prism-pancake-61a.notion.site/Bittensor-432c…
3. تقرير/منشور الأستاذ @thecryptoskanda (نظرية الأطباق الثلاثة — الدليل النهائي لبناء مخطط بونزي): x.com/thecryptoskand…
الرابط الأصلي