


المؤلفون: Alex Xu، شريك بحث في Mint Ventures & Lawrence Lee، باحث في Mint Ventures
في المقال المنشور سابقًا (沙里淘金:寻找穿越牛熊的长线投资标的(2025版 上篇))، قمنا بتلخيص وتقديم Aave وMorpho وKamino وMakerDao في مجال الإقراض، بالإضافة إلى مشاريع Lido وJito في مجال الرهن. هذا المقال كجزء من سلسلة مقالات، سيستمر في تقديم المشاريع التي تتمتع بأسس قوية ولها إمكانيات للتركيز على المدى الطويل.
PS: هذا المقال يعكس أفكار المؤلفين في مرحلة معينة حتى وقت النشر، وقد تتغير في المستقبل، كما أن الآراء تحمل طابعًا ذاتيًا قويًا، وقد تحتوي على أخطاء في الحقائق أو البيانات أو المنطق الاستدلالي. جميع الآراء في هذا المقال ليست نصائح استثمارية، ونرحب بنقد الزملاء والقراء والنقاشات الإضافية.
ثالثًا: منصات التداول: بروتوكول كاو، يونيسواب، جوبيتر
3.1 بروتوكول الأبقار
الوضع التجاري الحالي
المنتجات والآليات
بروتوكول Cow هو بروتوكول تجميع تداول لامركزي، ومنتجه الأساسي هو منصة CoW Swap لتجميع التداول اللامركزي. يشير اختصار "CoW" في اسمه إلى "توافق الرغبات"، أي أنه يربط مباشرةً بين احتياجات المشترين والبائعين باستخدام آلية مطابقة. تستخدم CoW Swap مزادات الدفعات كآلية لاكتشاف الأسعار، حيث تجمع نوايا التداول للمستخدمين (طلبات الشراء) وتنفذها بشكل موحد في كل كتلة.

تتيح هذه الآلية مطابقة أوامر المستخدمين مباشرةً دون الحاجة إلى صانعي السوق التقليديين أو مجمعات السيولة. فعندما يرغب طرفان في تبادل الأصول التي يحتاجانها، يمكن تنفيذ المعاملة مباشرةً، متجنبين بذلك رسوم الوساطة. أما بالنسبة للأوامر التي لا يمكن مطابقتها مباشرةً، فيقوم نظام CoW Swap بتوجيه الأوامر المتبقية إلى منصات التداول اللامركزية (DEXs) أو غيرها من جهات التجميع لتوفير السيولة. يقلل هذا التصميم من الانزلاق السعري والرسوم، ويضمن، من خلال مطابقة الدفعات، أن جميع المعاملات المنفذة في نفس الدفعة تشترك في نفس سعر التسوية، مما يقضي على عدم عدالة الأسعار الناجمة عن ترتيب التنفيذ.
علاوة على ذلك، يُقدّم CoW Swap آلية مزايدة للمُحلِّلات: حيث تتنافس مُحلِّلات خارجية مُتعددة لتقديم أفضل خطة لتنفيذ المعاملات للمستخدمين، ويحصل الفائز على حق تنفيذ مجموعة المعاملات ويتحمّل رسوم الغاز على السلسلة. يحتاج المستخدمون فقط إلى توقيع نية الطلب خارج الشبكة، دون الحاجة إلى دفع رسوم المعاملات على السلسلة بأنفسهم، ولا توجد تكاليف للمعاملة في حال عدم اكتمالها. يُسهّل نموذج "مطابقة النية + مزايدة المُحلِّل" تجربة المستخدم (دون القلق بشأن خسائر الغاز الناتجة عن المعاملات الفاشلة) ويُوفّر درجة مُعينة من حماية القيمة القصوى القابلة للاستخراج (MEV) - بما أن مطابقة الطلبات تتم خارج السلسلة، فإن المُحلِّلات تحتاج إلى المزايدة لإعادة MEV إلى المستخدمين، مما يجعل هجمات MEV مثل التلاعب بالأسعار أمرًا صعبًا.
تتوفر خدمة CoW Swap حاليًا على منصات Ethereum و Arbitrum و Gnosis و Base.
إضافةً إلى خدمة تبادل العملات الرقمية Cow Swap، يُعدّ MEV Blocker منتجًا آخر من منتجات بروتوكول Cow، وقد طوّرته منظمة CoW DAO بالتعاون مع شركاء مثل Beaver Build وAgnostic Relay. بعد أن يُحوّل المستخدمون بروتوكول RPC الخاص بمحفظتهم إلى MEV Blocker، تمرّ معاملاتهم عبر شبكة خاصة من الباحثين (بدلاً من دخولها إلى مجمع المعاملات العامة في إيثيريوم، والذي يكون مرئيًا لجميع الباحثين وبالتالي عرضةً لهجمات MEV)، مما يمنع هجمات الساندويتش وهجمات التجسس من المصدر.
تتم عملية تجميع المعاملات العادية في كتل على شبكة إيثيريوم على النحو التالي: بعد أن يبدأ المستخدم معاملة، تدخل المعاملة أولاً إلى مجمع الذاكرة العامة؛ يراقب الباحثون مجمع الذاكرة، ويبحثون عن فرص MEV، ويجمعون المعاملات في حزم؛ يتلقى البناة الحزم من الباحثين ويبنون الكتل؛ يتلقى المدققون الكتل من البناة، ويتحققون منها، ويضيفونها إلى سلسلة الكتل.
نموذج الربح
يمكن تصنيف مصادر إيرادات بروتوكول البقر بشكل عام إلى نوعين:
١. مشاركة فائض الإيرادات من كاوسواب: يشير الفائض إلى الأموال الإضافية التي توفرها كاوسواب للمستخدمين عبر شبكة المزادات الخاصة بها مقارنةً بالسعر المبدئي. حاليًا، تفرض كاوسواب رسومًا بنسبة ٥٠٪ على فائض معظم الشبكات، ولكن هذه الرسوم لا تتجاوز ١٪ من حجم المعاملات. بالإضافة إلى ذلك، بالنسبة للبروتوكولات الخارجية (الشركاء) التي تدمج بروتوكول كاوسواب، يقتطع بروتوكول كاوسواب رسوم خدمة بنسبة ١٥٪ من رسوم المعاملات التي يُنشئها الشريك (يمكن تخصيص هذه النسبة، ولكنها لا تتجاوز ١٪ من حجم المعاملات). أخيرًا، يفرض بروتوكول كاوسواب أيضًا رسومًا على إجمالي حجم معاملات الشبكة لبعض الشبكات، مثل غنوسيس وأربيتروم، بنسبة ٠.١٪ من حجم المعاملات حاليًا (باستثناء أزواج التداول الخاصة مثل العملات المستقرة).
2. يتم استخراج الإيرادات الناتجة عن MEV Blocker من الإيرادات التي يحققها المدققون من خلال MEV Blocker، بمعدل 10٪ تقريبًا.
تأتي غالبية الإيرادات في الاتفاقية من حصة Cowswap من فائض المعاملات، لذا فإن بيانات الأعمال التي سنركز عليها في المستقبل ستكون في المقام الأول من Cowswap.
بيانات الأعمال
سنركز على مقياسين رئيسيين لأعمال بروتوكول Cow: حجم المعاملات وإيرادات البروتوكول.
حجم التداول

مصدر البيانات: ديون
شهد بروتوكول CoW Swap، بوصفه بروتوكول تداول ناشئ قائم على النية، نموًا سريعًا خلال السنوات الثلاث الماضية. في عام 2021، كان البروتوكول لا يزال في مراحله الأولى، مع أحجام تداول منخفضة نسبيًا. ومع بداية عامي 2022-2023، بدأت بيانات أعمال بروتوكول Cow في التحسن مع ازدياد الطلب في مجال التمويل اللامركزي على حماية MEV والتداول المجمع الفعال. وفي عام 2024، ارتفع حجم التداول في البروتوكول بشكل ملحوظ، حيث بلغ حجم التداول الشهري مستوى قياسيًا جديدًا في نهاية عام 2024، مسجلًا ما يقارب 7.8 مليار دولار أمريكي في ديسمبر 2024، وما زال قريبًا من 6.9 مليار دولار أمريكي في فبراير 2025، متجاوزًا بذلك مستويات السنوات السابقة بكثير.
تجدر الإشارة إلى أن بروتوكول CoW Swap يحظى بشعبية متزايدة لدى منظمات DAO والمؤسسات المهنية نظرًا لما يوفره من حلول للمعاملات واسعة النطاق ذات الانزلاق السعري المنخفض. ففي عام 2023، تم إنجاز ما يقارب ثلث معاملات DAO على سلسلة الكتل عبر بروتوكول CoW Swap، وبحلول فبراير من هذا العام، ارتفعت هذه النسبة إلى 79.5%.

مصدر البيانات: ديون
إيرادات الاتفاقية

مصدر البيانات: ديون
بعد دخول عام 2024، سعى بروتوكول Cow بنشاط إلى تحقيق الإيرادات، حيث أجرى جولات متعددة من الاختبارات، وأظهرت إيراداته نموًا مطردًا شهريًا. وشهد شهر يناير 2025 أعلى إيرادات (بالإيثيريوم)، حيث حقق البروتوكول 641 إيثيريوم، أي ما يعادل حوالي 2.13 مليون دولار أمريكي بناءً على متوسط سعر الإيثيريوم الشهري البالغ 3328 دولارًا أمريكيًا. أما إيرادات شهر فبراير فبلغت 586 إيثيريوم، أي ما يعادل حوالي 1.56 مليون دولار أمريكي بناءً على متوسط سعر الإيثيريوم الشهري البالغ 2668 دولارًا أمريكيًا.
حوافز الاتفاقية

مصدر البيانات: Tokenterminal
يُخصص بروتوكول Cow حاليًا الجزء الأكبر من نفقاته لحوافز رموز Cow لمُحللي شبكة البروتوكول. ويتلقى هؤلاء المُحللون مكافآت من رموز Cow بناءً على جودة حلول التداول التي يقدمونها (الفائض التجاري الذي يحققونه للمتداولين). ووفقًا لإحصائيات Tokenterminal، فقد بلغت قيمة مكافآت رموز Cow حوالي 7.4 مليون دولار أمريكي خلال العام الماضي. وفي شهري يناير وفبراير من عام 2025، بلغت حوافز رموز البروتوكول 858,000 دولار أمريكي و961,000 دولار أمريكي على التوالي، وهو مبلغ أقل من إيرادات البروتوكول التي بلغت 2.13 مليون دولار أمريكي و1.56 مليون دولار أمريكي في الشهرين نفسيهما.
وفقًا للبيانات المالية الرسمية لبروتوكول Cow لعام 2024، والتي تم الكشف عنها في يناير من هذا العام، ودون الأخذ في الاعتبار تكاليف تطوير البروتوكول، بلغ إجمالي مكافآت رموز Solver المدفوعة في عام 2024 حوالي 5.2 مليون دولار، بينما بلغ إجمالي إيرادات البروتوكول لهذا العام حوالي 6 ملايين دولار، متجاوزًا نفقات حوافز الرموز.
مسابقة
يُعد سوق مُجمّعات التبادل اللامركزي (Decentralized Exchange) ساحة المعركة الرئيسية لبروتوكول Cow. هيمنت منصة 1inch على هذا القطاع في البداية، لكن المشهد تغيّر خلال العامين الماضيين. ووفقًا لأحدث بيانات The Block لشهر مارس 2025 (باستثناء UniswapX)، تراجعت حصة 1inch السوقية من المركز الأول (في 5 مارس، تعرّضت ميزة Fusion الخاصة بـ 1inch لهجوم، ما أسفر عن خسائر تجاوزت 5 ملايين دولار، الأمر الذي فاقم مخاوف المستخدمين بشأن أمانها)، لتحتل المركز الثاني بنسبة 22.8% فقط، بينما تفوّق عليها Cowswap بنسبة 33.85%، متصدرًا القائمة لأول مرة في البيانات الشهرية.

مصدر البيانات: ذا بلوك
إلى جانب 1inch وCoW، تشمل أبرز خمس منصات تجميع بيانات العملات الرقمية ParaSwap و0xAPI/Matcha (واجهة التجميع التي يوفرها بروتوكول 0x) وKyberSwap وBebop. وتبلغ حصة كل من هذه المنصات حوالي 10% أو أقل. تتمتع ParaSwap و0x بتاريخ أطول وقاعدة مستخدمين مستقرة، بينما اكتسبت KyberSwap (التي تمثل تحول شبكة Kyber إلى التجميع) وBebop، التي أطلقتها Wintermute، مؤخرًا بعض المستخدمين الجدد. وبشكل عام، لا تزال المنافسة في قطاع تجميع بيانات منصات التداول اللامركزية شرسة، مع ظهور لاعبين جدد باستمرار. ورغم أن بروتوكول CoW أصبح رائدًا جديدًا في هذا المجال، إلا أن موقعه لا يزال غير مستقر.
إلى جانب منتجات التداول المجمعة التقليدية، هناك مشروعان منافسان جديران بالذكر هما UniswapX، الذي أطلقته Uniswap، وUniversalX، وهي منصة تداول كاملة السلسلة أطلقتها Particle Network.
UniswapX
UniswapX هي ميزة تداول مجمعة متعددة المنصات أطلقها فريق Uniswap في النصف الثاني من عام 2023. توفر UniswapX للمستخدمين آلية مشابهة لآلية أوامر النية + التنفيذ: حيث يُرسل المستخدمون أوامر موقعة غير متصلة بالإنترنت عبر واجهة Uniswap، ويستطيع "التنفيذيون" من جهات خارجية (شبيهون بـ"المُحلِّلين" في شبكة بروتوكول Cow) قبول هذه الأوامر وتنفيذها على سلسلة الكتل نيابةً عن المستخدم. تتم العملية كالتالي: يُرسل التنفيذيون عروض أسعار ويتمتعون بحقوق مطابقة حصرية لفترة قصيرة. إذا لم تُستكمل الصفقة خلال المهلة المحددة، تدخل مرحلة المزاد الهولندي، بمشاركة المزيد من التنفيذيين في المزايدة. يُشبه هذا النموذج مزايدة المُحلِّلين في CoW Swap، حيث يعتمد كلاهما على مطابقة خارج سلسلة الكتل وتسوية داخلها. بفضل علامة Uniswap التجارية وقاعدة مستخدميها الواسعة، تم دمج UniswapX بسرعة في واجهة المستخدم الخاصة بها، وتم إطلاقها على شبكة ETH منذ إطلاقها. تجدر الإشارة إلى أن قطاع التداول تساءل سابقًا عما إذا كانت منصة UniswapX قد "نسخت" نموذج مطابقة النوايا الخاص بمنصة CoW Swap. وقد أشارت بعض الأصوات، بما فيها أصوات من شركة Curve نفسها، إلى أن CoW Swap كانت رائدة في نموذج المُحلِّل، وأن UniswapX لم تكن الأولى في ذلك. ورغم هذا الجدل، استغلت UniswapX موقعها ضمن منظومة Uniswap لتحقيق حجم تداول كبير بسرعة. ففي أوائل عام 2024، تجاوزت حصتها في سوق التداول المُجمَّع لشبكة EVM نسبة 10% (في ذلك الوقت، كانت حصة CoW Swap حوالي 14%). إلا أن حصتها السوقية انخفضت تدريجيًا بعد ذلك. ووفقًا للبيانات التي كشف عنها بروتوكول Cow في مارس من هذا العام، تبلغ حصة UniswapX السوقية في التداول المُجمَّع حوالي 5.5%.
يونيفرسال إكس
يُعدّ UniversalX مشروعًا جديدًا مرتقبًا للغاية، يركز على التداول المُجمّع عبر السلاسل. أطلقته شركة Particle Network، ومن المقرر إطلاق شبكته الرئيسية في أواخر عام 2024، ويهدف إلى تمكين تداول أي أصل على السلسلة دون الحاجة إلى جسور بين السلاسل. يقوم مفهومه الأساسي على "تجريد السلسلة": حيث يُمكن للمستخدمين إيداع أصول من سلاسل متعددة في حساب موحد على السلسلة، واستخدام منصة UniversalX لشراء وبيع الرموز من أي سلسلة باستخدام رصيد موحد. تتولى المنصة تلقائيًا عمليات التبادل والتسوية بين السلاسل. وباعتباره وافدًا جديدًا إلى مجال التجميع، يستهدف UniversalX سوق التداول المتخصص عبر السلاسل، مما يُميزه عن مشاريع مثل Cow Protocol التي تُركز بشكل أساسي على التجميع على سلسلة واحدة. مع ذلك، ومع تطور أنظمة بيئية متعددة السلاسل، قد يُنافس UniversalX بروتوكول Cow Protocol في المستقبل. فإذا توسع بروتوكول Cow Protocol ليشمل المزيد من السلاسل أو وفّر وظائف التداول عبر السلاسل، فسيدخل ساحة المنافسة مع UniversalX.
المزايا التنافسية لبروتوكول الأبقار
على الرغم من المنافسة الشديدة، تمكنت شركة Cow Protocol من الصعود والنمو بثبات. ويمكن تحليل مزاياها التنافسية من جانبين: المنتج والعلامة التجارية.
أولاً: المنتجات
المزايا التقنية والآلية لمنتج التداول: كان بروتوكول Cow Swap أول بروتوكول يطبق مطابقة المزادات الجماعية وتنافس الحلول على تجميع منصات التداول اللامركزية، مما منحه ميزة الريادة. تتيح آلية المطابقة المباشرة الفريدة من نوعها، المعروفة باسم "تزامن الرغبات"، إتمام المعاملات دون الحاجة إلى مجمعات السيولة التقليدية، مما يقلل اعتماد المستخدمين على مجمعات صانعي السوق الآليين (AMM) ويخفض الانزلاق السعري والرسوم. في الوقت نفسه، تتجنب آلية سعر التسوية الموحدة استغلال الأسعار الناتج عن أوامر المعاملات، مما يسمح للمتداولين الكبار، وخاصة أوامر المؤسسات، بالتنفيذ بسعر عادل. في المقابل، تختلف البروتوكولات اللاحقة مثل UniswapX و1inch Fusion، على الرغم من استعارتها لأفكار مماثلة، في طريقة تنفيذها. على سبيل المثال، يستخدم CoW Swap مزادًا مغلقًا لكل كتلة، حيث تُقدم جميع الحلول في وقت واحد ويتم تنفيذ أفضلها، مما يزيد من ضغط مساحة MEV. تُعتبر هذه الآلية أكثر فعالية من آلية تقديم الأوامر الحصرية المحددة بوقت في UniswapX والمزاد الهولندي في منع الممارسات غير العادلة مثل التداول المسبق.
حماية وأمان MEV: يعزز هيكل المنتج المزدوج لبروتوكول Cow، الذي يجمع بين خدمة المعاملات وحاجز MEV، مقاومة المعاملات لهجمات MEV. تُزال معاملات المستخدمين من مجمع المعاملات العامة في إيثيريوم، وتُنشر بدلاً من ذلك على إيثيريوم على دفعات بواسطة مُحلِّلات موثوقة، مما يقلل بشكل فعال من مخاطر هجمات MEV مثل هجمات الهارب وهجمات الكماشة. علاوة على ذلك، يفرض البروتوكول قيودًا صارمة على انزلاق عروض المُحلِّلات ونتائج التنفيذ، مما يقلل بشكل جذري من قدرة المُعدِّنين والباحثين على استخراج MEV. تجعل هذه الإجراءات من Cow Swap واحدة من أكثر منصات التداول تركيزًا على حماية المستخدم المتاحة حاليًا. تُعد حماية MEV هذه جذابة للغاية للمعاملات الكبيرة ومديري خزائن DAO.
ثانياً: العلامة التجارية
باعتبارها أول منتج تداول يُطلق آلية مطابقة المزادات المجمعة وآليات المنافسة القائمة على الحلول، إلى جانب ميزاتها المقاومة لتقلبات السوق، لاقت قيمة بروتوكول Cow، المتمثلة في الأمان وتوفير التكاليف للمتداولين، صدىً واسعاً لدى المستخدمين. وقد أصبح تدريجياً الخيار الأول للمتداولين ذوي الأحجام الكبيرة، ومن غير المرجح أن تتغير هذه النظرة بسهولة. ويكمن وراء هذه العادة لدى المستخدمين العلامة التجارية والسمعة التي بناها بروتوكول Cow استناداً إلى منتجاته، والتي تُعدّ أيضاً مصدر ربحية البروتوكول في نهاية المطاف.

عدد المستخدمين النشطين شهريًا على منصة 1inch خلال العام الماضي. مصدر البيانات: Tokenterminal

عدد المستخدمين النشطين شهريًا لبروتوكول Cow خلال العام الماضي. مصدر البيانات: Tokenterminal
التحديات والمخاطر الرئيسية
بيئة تنافسية شرسة
يشهد قطاع التداول المجمع منافسة شرسة، حيث تتنافس فيه مشاريع راسخة مثل 1inch وKyber وDoDo، بالإضافة إلى قوى صاعدة مثل Bebop، المدعومة من Wintermute. علاوة على ذلك، تسعى المنتجات الأقرب إلى المستخدمين، مثل منصات التداول المركزية والمحافظ ذات نقاط الدخول القوية ومزايا الواجهة الأمامية، إلى جانب منتجات تجريد البلوك تشين مثل UniversalX، جاهدةً إلى ابتكار منتجات جديدة في مجال التداول، بهدف توسيع قاعدة المستخدمين. تاريخيًا، اتسمت علاقتها ببروتوكول Cow بالتنافسية أكثر من التعاون. لذا، ورغم أن بروتوكول Cow قد تجاوز 1inch ليصبح الأول في حصة السوق، إلا أن الحفاظ على هذه الحصة في ظل هذه المنافسة الشديدة سيكون صعبًا. هذا الأمر يُضعف بشكل مباشر قدرة البروتوكول على التفاوض مع المستخدمين والمحللين، مما يخلق تعارضًا واضحًا بين هدفي "حصة السوق" و"ربح البروتوكول".
دورة السوق
سيؤدي تراجع السوق إلى انخفاض في حجم التداول الإجمالي، مما سيؤثر على حجم تداول منصة Cowswap، وهذا أمر بديهي. كما تتأثر منتجات التداول الأخرى بنفس الطريقة، ولن نتطرق إلى تفاصيل ذلك لاحقًا.
التكامل مع نظام EVM البيئي
حالياً، يقتصر بروتوكول Cow على تقديم خدماته ضمن منظومة إيثيريوم. وإذا تأخرت منظومة إيثيريوم عن غيرها من السلاسل العامة في التطوير، فسيحد ذلك حتماً من إمكانات نمو بروتوكول Cow. ويواجه Uniswap، الذي سنتناوله لاحقاً، الخطر نفسه، لذا لن أتطرق إليه هنا.
مرجع التقييم
رموز COW
يبلغ إجمالي المعروض من عملة البقر حاليًا مليار وحدة. ووفقًا لبيانات كوينجيكو، يبلغ المعروض المتداول حاليًا حوالي 41.5%، ومن المتوقع أن يصل معدل التضخم في المعروض المتداول إلى 19.61% خلال العام المقبل.
يُستخدم رمز Cow حاليًا بشكل أساسي في حوكمة الشبكة. ومع ازدياد إيرادات البروتوكول، قد يتم تطبيق عمليات إعادة شراء الرموز. وقد جُرّب سابقًا أيضًا تخزين رمز Cow لتقليل رسوم المعاملات.
تقييم
من منظور التقييم طويل الأجل، حققت قيمة FDV لعملة Cow مستوى قياسياً جديداً في هذه الجولة، حيث تستمر بيانات أعمالها في الارتفاع (باستثناء القيمة الشاذة الناتجة عن انخفاض معدل تداول العملة بشكل كبير في الشهر الأول بعد إطلاق المشروع). وقد بلغت أعلى قيمة سوقية لها 990 مليون دولار أمريكي في نهاية ديسمبر من العام الماضي، ثم انخفضت بشكل حاد، لتصل حالياً إلى حوالي 280 مليون دولار أمريكي.
نجري مقارنة طولية لقيمة PS لشركة Cow باستخدام مضاعف الإيرادات لـ FDV وإيرادات الاتفاقية:

كما يتضح من الرسم البياني أعلاه، على الرغم من أن قيمة FDV لشركة Cow كانت في اتجاه تصاعدي خلال العام الماضي، إلا أن قيمة PS الخاصة بها أظهرت انخفاضًا كبيرًا مع زيادة إيرادات الأعمال، مما يجعلها أكثر فعالية من حيث التكلفة من ذي قبل.
بالمقارنة الأفقية مع المنافسين، يُعدّ 1inch المعيار الأنسب بين المشاريع المماثلة في مجال تجميع العملات الرقمية. ونظرًا لعدم امتلاك 1inch حاليًا آلية مباشرة لتحصيل قيمة الرموز، وعدم وجود إيرادات بروتوكولية مستقرة ومعلنة، فإننا نقارن البروتوكولين بشكل أساسي بناءً على نسبة قيمة الرموز الرقمية إلى حجم التداول.

كما هو موضح في الرسم البياني أعلاه، مع انخفاض أسعار الأبقار وارتفاع بيانات الأعمال، انخفضت نسبة القيمة السوقية/الحجم إلى أقل من بوصة واحدة لأول مرة في فبراير 2025، مما منحها نسبة أداء تكلفة أعلى.
3.2 يونيسواب
الوضع التجاري الحالي
المنتجات الأساسية
يُعد Uniswap أكبر منصة تداول لامركزية (DEX) على شبكة Ethereum. وتشمل منتجاتها الرئيسية حاليًا بروتوكول DEX الخاص بها (الذي تم نشره الآن على شبكة Ethereum الرئيسية وسلاسل التوسعة المتعددة) وشبكة Unichain المخصصة من الطبقة الثانية التي تم إطلاقها حديثًا.
لم يتم تفعيل وضع تشغيل/إيقاف الرسوم في Uniswap بعد، لذلك لم يحقق البروتوكول نفسه إيرادات مباشرة في الماضي (لكن Uniswap Labs تفرض رسوم خدمة واجهة بنسبة 0.15٪ على معاملات الرموز المميزة على واجهتها الأمامية الرسمية).
ومع ذلك، فإن Unichain، التي تم إطلاقها رسميًا في نوفمبر 2024، ستحصل لاحقًا على حصة من رسوم فرز المعاملات عن طريق تخزين UNI، وبالتالي توزيع القيمة مباشرة على حاملي UNI دون الحاجة إلى تمكين تبديل الرسوم.
بيانات الأعمال
بالنسبة لـ Uniswap، فإن أهم بيانات الأعمال هي حجم المعاملات والرسوم؛ بينما بالنسبة لـ Unichain، فإننا نركز بشكل أساسي على عدد العناوين النشطة على السلسلة، والنظام البيئي الرئيسي، وحجم الأموال على السلسلة.
حجم التداول ورسوم التداول في منصات التداول اللامركزية
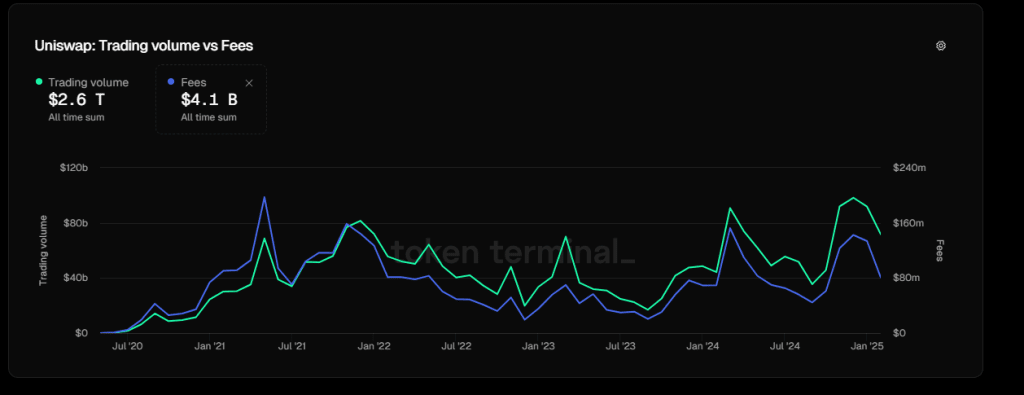
حجم التداول والرسوم على منصة Uniswap، المصدر: tokenterminal
بشكل عام، استمر حجم التداول على منصة يونيسواب في النمو بالتوازي مع تطورات السوق، وسجلت المنصة أرقامًا قياسية جديدة في حجم التداول الشهري في مارس وديسمبر من العام الماضي. إلا أنه في الآونة الأخيرة، ومع تباطؤ السوق، انخفض حجم التداول بشكل ملحوظ.
تجدر الإشارة إلى أن مؤشر رسوم Uniswap في هذه الدورة لم يتجاوز بعد ذروة الدورة السابقة وثاني أعلى نقطة فيها، مما يشير إلى أن نسبة الرسوم تتناقص مع تقدم الدورة، وأن المنافسة بين مزودي السيولة تزداد حدة.
بيانات متعددة السلاسل
بفضل انتشارها على سلاسل متعددة (تغطي حاليًا 11 سلسلة من سلاسل EVM)، وخاصةً سلسلة Base التابعة لـ Coinbase، وصل عدد مستخدمي Uniswap النشطين إلى مستوى قياسي جديد بلغ 19 مليون مستخدم في أكتوبر من العام الماضي. وقد تجاوز معدل نمو هذه البيانات التجارية نمو حجم التداول بكثير، مما يدل على قدرة الطبقة الثانية (L2) على جذب مستخدمين جدد.

توزيع العناوين النشطة شهريًا على منصة Uniswap عبر سلاسل الكتل المتعددة. المصدر: tokenterminal
تُعدّ قاعدة المستخدمين القوة الرئيسية للمستخدمين النشطين، حيث تمثل 82% من جميع المستخدمين النشطين لمنصة Uniswap عبر جميع السلاسل.

المصدر: توكن ترمينال
ومع ذلك، من حيث حجم المعاملات، لا تزال إيثيريوم هي ساحة المعركة الرئيسية لـ Uniswap، حيث تمثل حوالي 62٪ من حجم المعاملات، تليها Arbitrum بنسبة 23٪، ثم Base بنسبة 8.4٪.

المصدر: توكن ترمينال
بيانات أعمال يونيشين
منذ إطلاقها الرسمي في أوائل فبراير من هذا العام، شهدت يونيشين نموًا سريعًا. وبحلول أوائل مارس، وصل عدد عناوينها النشطة أسبوعيًا إلى ما يقرب من 120 ألف عنوان، لتحتل بذلك المرتبة السابعة بين جميع مشاريع الطبقة الثانية، متفوقةً على مشاريع الطبقة الثانية المعروفة مثل zksync وManta وScroll.

المصدر: توكن ترمينال
لا تزال أصول شركة يونيشين التي تم ربطها بالجسور غير ذات قيمة كبيرة، حيث تبلغ قيمتها الحالية حوالي 14 مليون دولار فقط.

المصدر: توكن ترمينال
فيما يتعلق بالنظام البيئي، أدرجت يونيشين رسميًا أكثر من 80 مشروعًا ضمن هذا النظام، لكن معظمها لم يُطلق رسميًا بعد. فعلى سبيل المثال، في مجال التمويل اللامركزي (DeFi)، باستثناء منصة يونيسواب نفسها، يُعد تطبيق فينوس (الذي بلغ إجمالي ودائعه 5.67 مليون دولار) التطبيق الوحيد المعروف حاليًا في هذا المجال.
مسابقة
حافظت منصة Uniswap على ريادتها في سوق منصات التداول اللامركزية (DEX) ضمن منظومة EVM خلال العام الماضي، محتفظةً بأعلى حصة سوقية إجمالية، على الرغم من استمرار انخفاض الحصة السوقية العامة. يوضح الرسم البياني التالي اتجاه الحصة السوقية لجميع منصات التداول اللامركزية في منظومة EVM (بما في ذلك جميع منصات الطبقة الأولى والثانية من EVM).

المصدر: ديون
احتلت منصة Pancakeswap المرتبة الثانية ومنصة Aerodrome المرتبة الثالثة، وكلاهما منصتا التداول اللامركزية الرائدتان على Bnbchain و Base على التوالي (على الرغم من أن Uniswap قد تم نشرها أيضًا على هاتين السلسلتين).

المصدر: ديون
تُعد ETH وBnbchain وBase أيضًا السلاسل الثلاث التي تتمتع بأكبر حجم معاملات في النظام البيئي EVM، حيث تحتل نفس الحصة السوقية التي تحتلها Uniswap وPancake وAerodrome.
أما بالنسبة لـ Unichain، فنظرًا لحداثة وجودها على الإنترنت، لا يزال نظامها البيئي ضعيفًا نسبيًا، وهي في مرحلة التأسيس من حيث تقديم الطلبات والحصول على التمويل. وبغض النظر عن النمو الجيد في عدد المستخدمين النشطين، لا تزال بيانات الأعمال الأخرى متأخرة كثيرًا عن بيانات الطبقة الثانية السائدة.
المزايا التنافسية لمنصة Uniswap
يمكن تلخيص المزايا التنافسية لمنصة Uniswap على النحو التالي:
1. تأثيرات الشبكة وعمق السيولة
يجذب أكبر مجمع سيولة أكبر عدد من المتداولين، والعكس صحيح. فزيادة عدد المتداولين وحجم التداول تجذب المزيد من الرموز لاستخدامها في توفير السيولة، مما يخلق حلقة تعزز نفسها بنفسها.
2. مدى ولاء العلامة التجارية وعادات المستخدم
باعتبارها أول مشروع روّج لنموذج صانع السوق الآلي (AMM) في مجال التمويل اللامركزي (DeFi)، تتمتع منصة Uniswap بأعلى مستويات الشهرة والسمعة (بما في ذلك الوعي بالعلامة التجارية والمصداقية). وتحظى بمكانة راسخة لدى المتداولين ومزودي السيولة على حد سواء. وحتى اليوم، ورغم وجود العديد من منصات التداول اللامركزية (DEXs) ومجمعات السيولة، لا يزال العديد من المستخدمين يفضلون التداول على منصة Uniswap، على الرغم من رسوم المعاملات الإضافية. كما لعبت علامة Uniswap التجارية دورًا محوريًا في بناء منصتها من الطبقة الثانية (L2)، حيث اجتذبت العديد من المشاريع عالية الجودة لاختبارها والانضمام إليها عند إطلاقها، مما أدى إلى نمو سريع في عدد المستخدمين.
3. تحديد موقع النظام البيئي من خلال النشر متعدد السلاسل
نشرت منصة Uniswap منتجاتها على معظم سلاسل EVM الرئيسية، وتحتل مرتبة متقدمة بين أفضل ثلاث منصات من حيث حجم التداول على معظمها. لم يقتصر هذا على ترسيخ مكانة Uniswap الأساسية في عصر السلاسل المتعددة فحسب، بل وضع أيضاً الأساس لوظائف تجميع التداول متعددة السلاسل اللاحقة، مما سهّل تحقيق قابلية التشغيل البيني للسيولة عبر سلاسل متعددة.
التحديات والمخاطر الرئيسية
المنافسة الشديدة وتأثير النماذج الجديدة
رغم احتفاظ Uniswap بحصة سوقية معينة، إلا أن منافسيها التقليديين على شبكة إيثيريوم، مثل Curve، ما زالوا ثابتين. علاوة على ذلك، لم تكن إنجازات Uniswap في سلاسل الكتل الأخرى من الطبقة الأولى والثانية لآلة إيثيريوم الافتراضية (EVM) ناجحة بالقدر الكافي، حيث تواجه كل سلسلة منافسة محلية قوية (مثل Pancake من Bnbchain، وAerodrome من Base، وCamelot من Arbitrum، وغيرها). والأهم من ذلك، التحدي الذي تفرضه نماذج التداول الناشئة: بروتوكولات طلب عروض الأسعار (RFQ) ومطابقة المزادات الجماعية تكتسب شعبية متزايدة. تسمح مشاريع مثل CowSwap للمحللين بتحديد الأسعار مباشرةً، مما يحسن كفاءة المعاملات ذات الأحجام الكبيرة، ويقلل من انزلاق AMM وMEV، وهي مفضلة لدى المتداولين المحترفين وكبار المستثمرين، مما يؤثر بشكل كبير على حجم تداول Uniswap. ورغم أن Uniswap أطلقت لاحقًا UniswapX، التي تستخدم آلية مشابهة، إلا أنها لم تُبطئ نمو مشاريع مثل CowSwap. بالإضافة إلى ذلك، تبذل المحافظ والبورصات المركزية وغيرها من المنتجات ذات المزايا الواضحة في الواجهة الأمامية جهودًا في سيناريو التداول، في محاولة للدخول في المراحل الأولى من سلوك المستخدم، مما يجعل Uniswap أكثر سلبية في "تلقي الأسعار" ومواجهة منافسة شرسة على الأسعار.
عدم كفاءة إدارة المجتمع وانعدام القيمة المرتبطة بالرمز المميز.
من المرجح أن يلاحظ المستثمرون الذين يتابعون منتدى حوكمة Uniswap منذ فترة طويلة أن كفاءة حوكمة Uniswap منخفضة للغاية مقارنةً بمشاريع التمويل اللامركزي الأخرى ذات الكفاءة العالية والسمعة الطيبة (مثل Aave). ويتجلى ذلك في بطء التقدم، وهدر الموارد، وعدم التركيز الكافي على المؤشرات الاستراتيجية. على سبيل المثال: 1. نوقشت مسألة تفعيل/إلغاء الرسوم، وهي مسألة بالغة الأهمية للمجتمع، مرارًا وتكرارًا لما يقرب من ثلاث سنوات دون التوصل إلى حل؛ 2. تم تقديم تبرعات وميزانيات متنوعة لمؤسسات ومنظمات بحثية لا علاقة لها تُذكر بمؤشر Uniswap الرئيسي (حجم التداول)، لكن النتائج لم تُسفر إلا عن فوائد ضئيلة للمشروع. من الواضح أن هذا المستوى المنخفض من حوكمة المجتمع، إلى جانب تجاهل وتأجيل ربط قيمة رمز Uni، له تأثير سلبي طويل الأمد على سعر رمز Uni.
مرجع التقييم
بما أن Uniswap لم تتلق بعد إيرادات بروتوكول رسمية، ورسوم Unichain ضئيلة مقارنة برأس مالها السوقي، فإننا نستخدم نسبة رأس مال Uniswap السوقي إلى رسومها (PF) للمقارنة التقييمية رأسيًا وأفقيًا.

المصدر: توكن ترمينال
بالنظر إلى المقارنة التاريخية، بلغ عامل قوة منصة يونيسواب (PF) في فبراير من هذا العام 6.77، وهو أدنى مستوى تاريخي لها. منذ إطلاق يونيسواب، لم تشهد سوى ثلاثة أشهر انخفاضًا في عامل القوة: مايو-يونيو 2022 (نتيجة انهيار منصات تداول العملات الرقمية الرئيسية الثلاث)، وأبريل 2024 (نتيجة تصحيح سوق العملات البديلة وتلقي يونيسواب إشعارًا من هيئة الأوراق المالية والبورصات الأمريكية). ارتفع عامل القوة بشكل طفيف إلى 7.26 في مارس. وبناءً على هذا العامل، يسود السوق حاليًا تشاؤم شديد بشأن مستقبل عملة Uni الرقمية.

المصدر: توكن ترمينال
للمقارنة الأفقية، اخترتُ منصتي Pancake وAerodrome، وهما أيضاً منصتا تداول لامركزي (DEX) وتحتلان ثاني أكبر حصة سوقية بعد Uniswap. أما سبب عدم اختياري لمنصة Curve فهو أنها، بالإضافة إلى التداول اللامركزي، تُقدّم أيضاً خدمات الإقراض كنشاطها الرئيسي، مما يجعلها أقل قابلية للمقارنة مع المنصات الثلاث الأخرى.
استنادًا إلى مقاييس عامل القدرة (PF) للثلاثة، يبدو أن قيمة Uniswap أعلى بكثير من Pancake وAerodrome. ومع ذلك، نحتاج إلى مراعاة عاملين إضافيين:
لم تقدم منصة Uniswap أي إعانات للرموز، بينما لا تزال منصتا Pancake و Aerodrome تقدمان إعانات كبيرة للرموز، وخاصة Aerodrome، التي بلغت قيمة حوافز الرموز الخاصة بها في فبراير 27 مليون دولار (انظر الرسم البياني أدناه).

كما يمتلك Uniswap منصة Unichain كمنحنى نمو ثانٍ.
يتمتع Uniswap بنظام بيئي أفضل متعدد السلاسل. على الرغم من أن Pancake قد تم نشره أيضًا على سلاسل متعددة، إلا أن أداءه التشغيلي يتخلف بشكل ملحوظ عن Uniswap. أما Aerodrome، فهو منصة تداول لامركزية أحادية السلسلة.
بشكل عام، حتى مع الأخذ في الاعتبار أوجه التشابه بين أعمال Uniswap وأعمال Pancake و Aerodrome، فإن مقارنات التقييم الأفقي للقوة (PF) أقل أهمية من مقارناتها الرأسية.
3.3 كوكب المشتري
الوضع التجاري الحالي
بدأت جوبيتر بتداول البيانات المجمعة، ثم وسّعت نطاق منتجاتها واستحوذت على شركات لتأسيس منظومة متكاملة للمعاملات على سلسلة الكتل في سولانا، وهي الآن تتوسع أفقيًا لتشمل سلاسل كتل وأنظمة بيئية أخرى. تشمل المنتجات الرئيسية ضمن منظومة جوبيتر ما يلي:
تشمل منتجات التداول الخاصة بمنصة التداول الرئيسية التداول الفوري، والتداول المُفعّل، والتداول الدوري. وكانت هذه المنتجات من أوائل منتجات جوبيتر وأكثرها استخدامًا. وقد حققت المنصة رقمًا قياسيًا بلغ 57 مليون صفقة في يوم واحد، وذلك في 20 يناير.

المصدر: ديون
كان منتج Trenches التابع للموقع الرئيسي، والذي كان يُعرف سابقًا باسم Ape.pro، أداةً متخصصةً في الميمات، على غرار أدوات تداول الميمات التقليدية مثل Phonton/GMGN. إلا أنه بعد دمج ape.pro في Trenches في نهاية فبراير، أصبح شكل المنتج مشابهًا إلى حد كبير لمنتج التداول المُجمّع الخاص بـ Jupiter.
يُقدّم منتج Perps الرئيسي، الذي يتميّز بمنطق منتج أساسي مشابه لـ GMX، مراكز شراء وبيع مُدعّمة بالرافعة المالية في عملات البيتكوين والإيثيريوم والسول، بالإضافة إلى زراعة العائدات. وقد بلغ هذا الجزء من القيمة الإجمالية للمنصة ذروته عند أكثر من ملياري دولار أمريكي، مُشكّلاً بذلك مُكوّناً رئيسياً من قيمة جوبيتر الإجمالية. وفي ذروته أيضاً، اقترب متوسط حجم التداول اليومي من مليار دولار أمريكي، ما جعله مصدر التدفق النقدي الرئيسي لجوبيتر في مراحلها الأولى.

بيانات القيمة الإجمالية للأصول (المحور الأيسر) وحجم التداول (المحور الأيمن) من بورصة جوبيتر للمشتقات. المصدر: دي فيلاما
يمكن اعتبار ما سبق المنتجات الرئيسية لشركة جوبيتر. بالإضافة إلى ذلك، يشمل نظام جوبيتر البيئي المنتجات التالية:
منصة تداول الميمات "مونشوت". في يناير 2025، أعلنت شركة جوبيتر استحواذها على حصة أغلبية في منصة تداول الميمات "مونشوت". وقد برزت "مونشوت" بسرعة خلال الأشهر الستة الماضية، حيث اجتذبت العديد من المستخدمين بفضل نظام إيداع العملات الورقية السلس وعملية التداول البسيطة والسهلة، مما أدى إلى تأثير كبير على إدراجها في البورصة، خاصةً بعد إدراج ترامب.

حجم تداول مونشوت (المحور الأيسر) ورسوم المعاملات (المحور الأيمن). المصدر: ديون
ميتيورا هي منصة سيولة. أسسها بن تشاو، أحد مؤسسي جوبيتر الأوائل، ورغم أنها لا تخضع لسيطرة جوبيتر بشكل مباشر، إلا أنها تُعتبر جزءًا هامًا من منظومة جوبيتر. مع ذلك، ستصدر ميتيورا لاحقًا رمزها الخاص، ورغم انتمائها لمنظومة جوبيتر، إلا أن علاقتها برمز JUP غير مباشرة إلى حد ما.
لقد اكتسب منتج LST المسمى jupSOL، والذي تم إطلاقه في عام 2024، حصة سوقية كبيرة بسرعة ويحتل حاليًا المرتبة الرابعة بعد jitoSOL و bnSOL و mSOL.

حصة سولانا في سوق LST (المربع الرمادي في الأعلى يمثل jupSOL) المصدر: Dune
إلى جانب رمز JUP نفسه، أطلقت منصة LFG Launchpad عدة مشاريع أخرى ذات طابع فكاهي في عام 2024، بما في ذلك ZEUS (الرمز الحكومي لبروتوكول الاتصال متعدد السلاسل Zeus)، وCLOUD (الرمز الحكومي لبروتوكول LST Sanctum)، وDBR (الرمز الحكومي لبروتوكول متعدد السلاسل Debridge)، وغيرها من المشاريع الفكاهية. ورغم أن عدد المشاريع التي أُطلقت كان قليلاً نسبياً، إلا أن جودتها كانت عالية.
جوبيتر بورتفوليو هي منصة لإدارة محافظ الاستثمار. في يناير من هذا العام، أعلنت جوبيتر رسميًا عن استحواذها على منصة سونارواتش لتتبع المحافظ على البلوك تشين، وأطلقت رسميًا منصة جوبيتر بورتفوليو في 30 يناير.
جوبيتر موبايل، محفظة الهاتف المحمول التي أطلقتها شركة جوبيتر بعد استحواذها على محفظة سولانا ألتيميت واليت.
تم إطلاق شبكة Jupnet، وهي شبكة متكاملة، في نهاية يناير من هذا العام. وتهدف إلى تمكين حساب واحد من الوصول إلى جميع سلاسل الكتل، وجميع العملات، وجميع السلع. ومع ذلك، لا توجد حاليًا نسخة متاحة للمستخدمين النهائيين (C-end) لتجربتها مباشرةً.
تُعدّ منصة Coinhall، التي استحوذت عليها شركة Jupiter في سبتمبر 2024، منصة تداول رئيسية لرموز نظام Cosmos البيئي. ومن خلال هذا الاستحواذ، تمكنت Jupiter من بناء منصتها الخاصة للتداول، وهي ميزة يعتمد عليها منتجها Trenches. حاليًا، يُعدّ تداول رموز نظام Cosmos البيئي على سلسلة الكتل غير منتظم، حيث يقل حجم التداول اليومي عن 10 ملايين دولار.

المصدر: الموقع الرسمي لـ Coinhall
إلى جانب المنتجات الموجهة للمستهلكين المذكورة آنفاً، اتخذت جوبيتر العديد من الخطوات الأخرى، مثل الاستحواذ على متصفح سولانا، سولانا إف إم. كما أنها تعمل على تطوير العديد من المنتجات الأخرى، مثل شبكة سلسلة الكتل الكاملة جوبنت.
من منظور محفظة المنتجات، تغطي جوبيتر، بصفتها أكبر بوابة لحركة المرور من جانب المستهلك في سولانا، جميع مجالات الأعمال تقريبًا باستثناء الإقراض. وحتى داخل سولانا، حيث تتجلى استراتيجية "التنويع التشغيلي" بوضوح، يظل نطاق أعمال جوبيتر هو الأوسع. علاوة على ذلك، وبالإضافة إلى عملياتها الخاصة، فقد وسّعت نطاق أعمالها بقوة من خلال عمليات الاستحواذ.
نموذج الربح
تشمل خدمات جوبيتر المدفوعة الحالية ما يلي:
تفرض خدمات التداول المجمعة (بما في ذلك Trenches) رسومًا تتراوح بين 0.05٪ و0.1٪، بينما تفرض أوامر التداول الفوري وDCA رسومًا بنسبة 0.1٪.
تتبع أعمال المشتقات آلية GMX، حيث تأتي الرسوم الرئيسية من عمولة قدرها 0.06% تُفرض على فتح وإغلاق الصفقات، بالإضافة إلى رسوم الإقراض ورسوم تأثير السعر. مع ذلك، لا تذهب جميع رسوم المشتقات إلى JupiterDAO؛ بل يُخصص 75% منها لمزود السيولة JLP، بينما تستحوذ JupiterDAO على النسبة المتبقية البالغة 25%.
الخدمات الأخرى مجانية.
حوافز الرموز
لا يمتلك جوبيتر برنامج حوافز يومية للرموز المميزة؛ تأتي حوافزه الرئيسية من جولتين من عمليات الإنزال الجوي بأثر رجعي.
مسابقة
يُعدّ التداول الخدمة الأساسية لشركة جوبيتر. أما الخدمات الأخرى، مثل LST وLaunchpad والمحفظة، فيمكن اعتبارها إلى حدٍّ ما إعادة استخدام لحركة البيانات الناتجة عن التداول. لذا، سنركز في تحليلنا على وضع جوبيتر التنافسي في مجال التداول المُجمّع وتداول المشتقات.
التداول عبر المجمعات
في المنافسة على الوصول إلى منصة سولانا للتداول، تفوقت جوبيتر بسرعة على أوركا ورايديوم في النصف الأول من عام 2024، محققة ميزة مطلقة (حيث استحوذت على 51% من مصادر تداول سولانا في الربع الثاني من عام 2024، المصدر: ميساري)، وذلك بفضل ميزة توجيه مجمعات السيولة المتعددة وتجربة المستخدم الممتازة.
مع ذلك، ومع انتشار الميمات ومنصة Pump.fun، سرعان ما قلّصت أدوات تداول الميمات المتخصصة، مثل Photon وTrojan وBullx وGMGN، حصة Jupiter في سوق منصات التداول. ركزت هذه الأدوات على سرعة التداول العالية وميزات دعم تداول الميمات الشاملة، لتصبح بذلك منصة تداول الميمات الأكثر شهرة. أطلقت Jupiter أداة مشابهة، ape.pro، في أكتوبر الماضي، لكن استجابة السوق كانت فاترة، وتم دمجها لاحقًا في منتج Trenches على الموقع الرئيسي. ويتضح ذلك من خلال البيانات: انخفضت حصة Jupiter من حجم تداول Solana إلى 38% في الربع الخامس من عام 2024 (المصدر: Messari).
خلال ذروة نشاطها، شكلت معاملات الميمات 90% من حجم التداول على شبكة سولانا. وكان تشتت نقاط الوصول إلى معاملات الميمات أكبر مشكلة واجهتها جوبيتر فيما يتعلق بالمعاملات المجمعة.
تداول المشتقات المالية
تُعدّ منصة جوبيتر لتداول المشتقات ثاني أكبر منصة تداول مشتقات على سلسلة الكتل حاليًا، بعد منصة هايبرليكويد التي سنتناولها في المقال القادم. وعلى سلسلة سولانا تحديدًا، تتمتع جوبيتر بميزة واضحة على منافستها الرئيسية، دريفت، حيث بلغ حجم تداولها مؤخرًا ما يقارب 5 إلى 10 أضعاف حجم تداول دريفت.

تصنيف حجم تداول المشتقات المالية خلال 7 أيام. المصدر: دي فيلاما
أما فيما يتعلق بعدد المستخدمين النشطين يوميًا، فقد كان الفرق بين الاثنين قريبًا من رتبة مقدارية واحدة في الشهر الماضي.

مصدر البيانات: ديون
في مجال تداول المشتقات، من غير المرجح أن يتزعزع موقع جوبيتر على شبكة سولانا على المدى القصير.
التحديات والمخاطر الرئيسية
على الرغم من إطلاق جوبيتر لشبكة جوبنت لتوسيع نطاق أعمالها في مجال تقنية البلوك تشين، إلا أن أعمالها الأساسية لا تزال تعتمد على شبكة سولانا. ويكمن التحدي الأكبر أمام جوبيتر في قدرة شبكة سولانا على الحفاظ على ازدهارها واستمرار نشاط المعاملات على البلوك تشين.
بالإضافة إلى تحديات المنافسة غير المواتية على نقاط دخول تداول الميمات المذكورة أعلاه، يواجه كوكب المشتري أيضًا التحديات والمخاطر التالية:
كان التوسع التجاري مفرطاً في العدوانية، وفعاليته موضع شك.
كان توسع أعمال شركة جوبيتر أكثر جرأةً بكثير من معظم مشاريع Web3. إذ تمتلك الشركة خطط أعمال طموحة، وقد وسّعت نطاق أعمالها بشكل متكرر من خلال عمليات الاستحواذ خلال العام الماضي. إلا أن العديد من هذه الاستحواذات، مثل استحواذها على شركتي مونشوت وكوينهال، لم تُحقق النتائج المرجوة.
مقارنةً بحجم تداولها اليومي الذي بلغ ذروته عند 660 مليون دولار أمريكي وإيراداتها التي بلغت عشرات الملايين من الدولارات في يناير الماضي عند استحواذ شركة جوبيتر عليها، انخفض حجم تداول مونشوت اليومي الآن إلى أقل من 5 ملايين دولار أمريكي، وإيراداتها إلى أقل من 10 آلاف دولار أمريكي. ورغم أن جوبيتر لم تفصح عن سعر الاستحواذ أو التكلفة المدفوعة، فمن الواضح أن الاستحواذ على مونشوت اليوم كان سيمثل استثمارًا أقل تكلفة بكثير لحاملي رمز JUP.

حجم تداول مونشوت (المحور الأيسر) ورسوم المعاملات (المحور الأيمن). المصدر: ديون
ساهم استحواذ جوبيتر على كوين هول في بناء منتجها لتداول الميمات، ترينشز. مع ذلك، لا يزال ترينشز متأخراً كثيراً عن منتجات تداول الميمات الرائدة مثل فوتون، وبولكس، وتروجان، وجي إم جي إن، من حيث حجم التداول والوعي بالعلامة التجارية.
لا يوجد مجمع سيولة تم إنشاؤه ذاتيًا
لا تمتلك جوبيتر مجمعات سيولة خاصة بها. وقد أطلقت منصة مترورا التي تدعمها برنامج نقاط، ومن المتوقع أن تبدأ عملية إصدار رموز مستقلة. هذا يعني أن جوبيتر داو، أو رمز JUP، لا يمكنها الاستفادة من رسوم المعاملات الناتجة عن "تداول الرموز في مجمعات السيولة". وقد ساهمت هذه الرسوم في دعم إيرادات شركة رايديوم التي تجاوزت 22 مليون دولار أمريكي في يناير من هذا العام.
لم يتم اختبارها في سوق هابطة
في سوق هابطة، ستتغير العديد من الأسس المنطقية التي تُعتبر بديهية في سوق صاعدة. على سبيل المثال، يتمتع مستخدمو تداول الميمات على شبكة سولانا حاليًا برغبة قوية في الدفع، ولم يُبدوا أي رد فعل يُذكر على رسوم التداول الإجمالية التي تفرضها جوبيتر والبالغة 0.05%، نظرًا لأن أدوات تداول الميمات المنافسة تفرض رسومًا تصل إلى 0.5% أو حتى 1%. مع ذلك، في السوق الهابطة، وبعد انخفاض حماس التداول، سيصبح المستخدمون أكثر حساسية لرسوم المعاملات، وقد تجد جوبيتر نفسها في مأزق بين هدفي "حصة السوق" و"صافي الربح".
إضافةً إلى ذلك، تشمل مجموعة منتجات جوبيتر الحالية محافظ العملات الرقمية، وشبكة Jupnet المتكاملة، وأداة إدارة المحافظ Jupiter Portfolio، والتي من غير المرجح أن تُدرّ إيرادات على المدى القريب. ويبقى التساؤل قائماً حول قدرة جوبيتر على الحفاظ على هذا الكمّ الهائل من المنتجات خلال فترة انخفاض السوق.
مرجع التقييم
يبلغ إجمالي المعروض من عملة JUP عشرة مليارات رمز. تم حرق ثلاثة مليارات رمز في تصويت أُجري في نهاية يناير من هذا العام، ليتبقى حد أقصى للمعروض المتداول يبلغ سبعة مليارات رمز، منها 2.63 مليار رمز متداول فعليًا، ما يمثل نسبة عرض متداول حالية تبلغ 38.5%. من بين الرموز غير المتداولة حاليًا، سيتم إطلاق 810 ملايين رمز فريق مبدئيًا على مدار الـ 21 شهرًا القادمة، وسيتم إصدار 700 مليون رمز إضافي في عملية الإنزال الجوي لعملة Jupiter في يناير من العام المقبل. مع معدل تضخم يتجاوز 40% خلال العام المقبل، تبقى JUP عملة ذات تداول منخفض وتضخم مرتفع.

التوزيع الحالي لرموز JUP. المصدر: منتدى حوكمة جوبيتر
في نهاية شهر يناير، أعلنت جوبيتر أنها ستستخدم 50٪ من عائدات بروتوكولها لإعادة شراء رموز JUP، مع تجميد رموز JUP المعاد شراؤها لمدة ثلاث سنوات.
يُظهر الرسم البياني أدناه إيرادات بروتوكول جوبيتر منذ أكتوبر من العام الماضي، وفقًا لبيانات ديفيلاما (قد تكون القيم الشاذة في إحصائيات إيرادات مُجمِّع جوبيتر ليومي 10 فبراير و10 مارس غير دقيقة، ولكن لم يعثر المؤلف بعد على مصادر بيانات أخرى لإحصائيات إيرادات جوبيتر). يتضح أن الإيرادات الرئيسية لجوبيتر لا تزال تأتي من تداول المشتقات (الأعمدة الزرقاء). ويرتبط هذا بالطبع بانخفاض حماس تداول الميمات بشكل ملحوظ عند إطلاق رسوم مُجمِّع جوبيتر.

مصدر البيانات: ديفيلّاما
بما أن شركة جوبيتر قد أكملت للتو تحديثًا رئيسيًا للنموذج الاقتصادي في نهاية شهر يناير، حيث تفرض رسومًا تتراوح بين 0.05٪ و0.1٪ على المعاملات المجمعة، فإن بيانات نسبة السعر إلى المبيعات لشهري فبراير ومارس أكثر أهمية.
وفقًا لبيانات إيرادات شركة جوبيتر التي جمعها ديفيللاما، بلغت إيرادات جوبيتر في فبراير 31.7 مليون دولار، بإيرادات سنوية قدرها 380 مليون دولار، وهو ما يتوافق مع نسبة سعر التداول إلى المبيعات (PS) البالغة 3.65 فقط ونسبة سعر التداول الكامل إلى المبيعات (PS) البالغة 9.5؛ بينما بلغت الإيرادات في مارس حتى 18 منه 12.25 مليون دولار، وهو ما يترجم إلى إيرادات سنوية قدرها 253 مليون دولار، وهو ما يتوافق مع نسبة سعر التداول إلى المبيعات (PS) البالغة 5.45 ونسبة سعر التداول الكامل إلى المبيعات (PS) البالغة 14.15.

المصدر: ديفيلاما
سواء تمت مقارنتها أفقيًا مع Cowswap المذكورة أعلاه أو رأسيًا مع Jupiter نفسها، فإن التقييم الحالي لـ JUP يبدو منخفضًا.
بالطبع، تستند البيانات المذكورة أعلاه إلى رواج علامة سولانا. ومع انخفاض هذا الرواج في السوق الهابطة المقبلة، سيصبح من الصعب للغاية الحفاظ على هذا المستوى المرتفع من الإيرادات. وقد لاحظنا ذلك بالفعل في اتجاه البيانات خلال شهر مارس مقارنةً بشهر فبراير.