


العنوان الأصلي: "تصميم LST الأصلي لـ Ethereum مع مستويين من التوقيع المساحي: Lido Killer؟" 》
المؤلف الأصلي: 0XNATALIE
المصدر الأصلي: Chainfeeds

منذ وقت ليس ببعيد، قام خمسة من مقدمي خدمات الستاكينغ، بما في ذلك RocketPool وStakeWise وStader Labs، بالتوقيع بشكل مشترك على اقتراح قيد، ووعدوا بالحد من حصة المدققين إلى أقل من 22%، ومع ذلك، Lido Finance، البروتوكول الرائد بحصة سوقية تبلغ 32%. ، ولم هذا البيان. أعرب مجتمع إيثريوم عن مخاوفه بشأن نفوذ Lido المتزايد في سوق الرهان السائل، ويتزايد انتقاد المجتمع لهذا الأمر. فهل يمكن تحسين طبقة بروتوكول إيثريوم لتنفيذ حصص السيولة بشكل مباشر، وبالتالي القضاء على تهديد المركزية للإيثريوم الناجم عن الحصة السوقية المفرطة للتطبيق؟
تم اقتراح فكرة “الاستيكج على مستويين” Two-tiered staking لأول مرة من قبل باحث مؤسسة إيثيريوم Dankrad في أبريل 2023. وبعد مناقشات، قام باحث مؤسسة إيثيريوم mike بتوسيعها وتفصيلها أكثر. تقسم آلية “Two-tiered staking” ETH المُرهَن إلى مستويين: سندات مشغلي العقد (Node Operator Bonds، C1) والرهان المُفوَّض (Delegated Stake، C2)، على غرار الصناديق ذات الشرائح. قد يظل C1 معرضًا لخطر الخفض (slashing)، بينما لن يتعرض C2 لذلك. يعتمد نظام LST اليوم على ثقة المستخدمين بمشغلي العقد. والهدف الرئيسي من ذلك هو تقليل مخاطر الخفض التي يتعين على المستخدمين العاديين تحملها عند اختيار المُصدِّقين، وتحسين كفاءة رأس المال.
تصميم “الاستيكج على مستويين”
سندات مشغلي العقد (C1): الحائزون على C1 هم مشغلو العقد؛ فهم يوفّرون خدمات الشبكة ويحافظون على أمانها. هذه السندات قابلة للخفض؛ وإذا خالف مشغّل العقد قواعد الشبكة، يمكن مصادرة أموال الرهان المودعة كعقوبة.
رمز التفويض (C2): C2 هو ETH الذي يقدمه المفوِّض لمشغّل العقد. وعلى عكس C1، فإن ETH المودع هنا لا يمكن خفضه؛ حتى إذا تم خفض أموال رهان مشغّل العقد، فلن تتأثر أموال المفوِّض.
نسبة التفويض (g): لكل C1 الحق في الحصول على تفويض g من وحدات C2. يضمن هذا المعامل النسبة القصوى بين الأموال القابلة للخفض (C1) والأموال غير القابلة للخفض (C2).
r1 (معدل الفائدة لمشغّلي العقد/المشغلين): r1 هو معدل الفائدة الذي يحصل عليه مشغّلو العقد. وعادةً يكون أعلى من r2 لتعويض تكاليف تشغيل العقد والمخاطر الناتجة عن الخفض. يحتاج مشغّل العقد إلى الحصول على مكافآت كافية لتشجيعه على المشاركة في التحقق من شبكة إيثيريوم.
r2 (معدل الفائدة للمفوِّضين): r2 هو معدل الفائدة الذي يحصل عليه المفوِّضون، ويعكس المكافآت التي يحصلون عليها مقابل الرهان المُفوَّض. عادةً يكون هذا المعدل أقل، لأن المفوِّضين لا يواجهون مخاطر الخفض. يُنظر إلى r2 على أنه ما يشبه “معدل الفائدة الخالي من المخاطر” في إيثيريوم، ويمكن الحصول عليه عبر الرهان البسيط دون تحمّل المخاطر.
LST: يتم إنشاء رمز مميّز للسيولة المرهونة محليًا (liquid staking token) مقابل كل وحدة من C2. تكون هذه LST خاصة بكل مشغّل عقد على حدة، ويتم سكّها عبر تفويضاتها لديه. لا يمكن سكّ LST إلا من ETH غير القابل للخفض.
هاتان الفائدتان هما المكوّن الأساسي لهذا التصميم. إذا تم تحديد r1 مرتفعًا جدًا، فقد تتجاوز مكافآت أن تصبح مشغّل عقد مكافآت التفويض، مما قد يؤدي إلى اختيار المزيد من الناس أن يصبحوا مشغّلي عقد بدلًا من التفويض، أو ظهور طبقة LST مثل Lido المبنية على افتراضات الثقة، وعندها يفقد نموذج “Two-tiered staking” معناه الأصلي. أما إذا تم تحديد r1 منخفضًا جدًا، فقد لا تتوفر حوافز كافية لجعل الناس يصبحون مشغّلي عقد؛ سيتم ضغط أرباح تشغيل العقد، ولا يمكن للعيش إلا للمشغّلين الأكفّاء وذوي العمليات واسعة النطاق، ما يؤدي إلى مركزية العقد.
خصائص نموذج “الاستيكج على مستويين” والمشكلات المحتملة
في هذا النموذج، ترتبط كل وحدة من C1 بكمية محددة من C2 (معاملها g). عادةً يمكن لـ C1 الحصول على فائدة أعلى r1 لتعويض تكاليف تشغيل العقد وتكلفة الفرصة للرهان غير السائل. أما أمان طبقة التوافق (consensus) فيعتمد فقط على C1، ويجب على C1 أن يمر عبر قوائم التفعيل والخروج. في المقابل، يمكن لـ C2 إعادة التفويض بشكل مرن.
كمثال: لدينا مفوضان Delegator 1 وDelegator 2، ومشغّلان للعقد Node Operator A وNode Operator B. سيقدم كل مشغّل عقد سندًا بقيمة 1 ETH للحصول على حقّ التفويض/التصريح، وتكون هذه السندات ذات سقف فائدة وقابلة للخفض. يوضح المخطط أدناه الخطّان المنقطان بالأحمر والأزرق الفوائد التي يحققها كل واحد من المشاركين الأربعة. المفوضون: الرهان المُفوَّض * r2 = الفائدة. مشغلو العقد: (الرهان المُفوَّض + السندات) * r1 = الفائدة. تبلغ قيمة g لدى مشغّل العقد A 19، ما يعني أن المفوّض 1 يفوض 19 ETH إلى مشغّل العقد A، ويقدّم A سندًا بقيمة 1 ETH للحصول على حقّ التفويض/التصريح. الفائدة التي يحصل عليها المفوّض 1 هي 19*r2، والفائدة التي يحصل عليها مشغّل العقد A هي 20*r1.
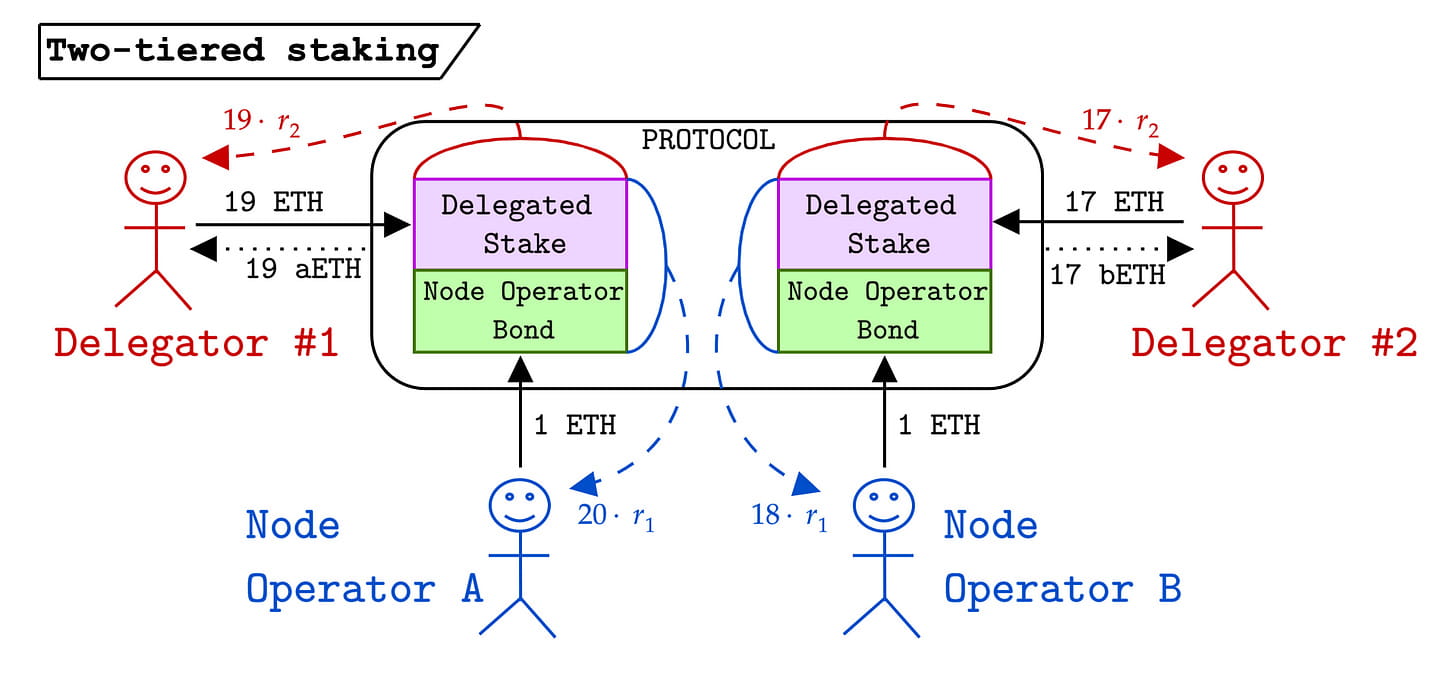
يُحسّن “الاستيكج على مستويين” كفاءة رأس المال عبر تقسيم الرهان إلى مستويين، ما يسمح باستخدام المزيد من ETH للتفويض وبالتالي زيادة السيولة. بالاستمرار مع المثال أعلاه: لدى مشغّل العقد A C1=1 وC2=19 (نسبة الضمان 1:19، ومعدل الرفع 19 مرة)، ما يعني أن 19 من أصل 20 ETH تكون في حالة سيولة، وكفاءة رأس المال 95%. لدى مشغّل العقد B C1=1 وC2=17 (نسبة الضمان 1:17، ومعدل الرفع 17 مرة)، ما يعني أن 17 من أصل 18 ETH تكون في حالة سيولة، وكفاءة رأس المال 94.4%. وبالمقارنة، فإن كفاءة رأس المال لدى A أعلى لكنها تأتي مع مخاطرة أكبر أيضًا، لأن نسبة أكبر من ETH تُستخدم للتفويض، بينما يتم استخدام نسبة أصغر فقط للتعرّض للخفض.
من خلال معدلات فائدة وآليات مكافآت مختلفة، يحاول هذا النموذج تشجيع المزيد من الناس على المشاركة في تشغيل العقد وتحسين لامركزية الشبكة. وفي الوقت نفسه، قد يثير ذلك مشكلة انخفاض تكلفة الهجوم محتملة بالنسبة للمهاجمين، لأن جزءًا من أصول الرهان في النموذج لم يعد يواجه مخاطر الخفض. إذا وقع هجوم واسع النطاق، فقد يحتاج المهاجمون فقط إلى مهاجمة الجزء القابل للخفض بدلاً من مهاجمة الشبكة بالكامل، ما يقلل الأمان الاقتصادي النظري.
بالإضافة إلى ذلك، تقترح الورقة بعض الأسئلة المفتوحة، ويساعد نقاش المجتمع حول هذه القضايا الباحثين على التعمق في كيفية تفاعل نماذج جديدة مع النظام البيئي الحالي لسلاسل الكتل. أكثر ما يثير اهتمامي هو: هل توجد طريقة ديناميكية لتحديد سعر الفائدة؟ وهل يمكن أن تؤدي LST إلى احتكار أو سوق احتكارية قلة في السوق؟ وكيف يمكن ضمان التنوع والمنافسة؟ أتطلع إلى مزيد من النقاشات من المجتمع لاحقًا.
رابط النص الأصلي