
#termma
termma
108 مشاهدات
25 يقومون بالنقاش
رائج
جديد
دقة مفيدة من @TermMaxtoday : 👀
حملة Booster ليست «أول من يصل، أول من يُخدم». إذا أكملتَ المهام الخمس المؤهلة، فأنت مسجَّل في السحب.
لذلك فإن الانضمام من اليوم الأول لا يمنحك فرصًا أفضل من الانضمام لاحقًا.
متطلبات متطابقة. فرص السحب متطابقة.
وهذا تمييز مهم إذا كنت تحاول معرفة ما إذا كان هناك أي ميزة في التسرّع لإنهاء الحملة.
#termma x
دقة مفيدة من @TermMaxtoday : 👀
حملة Booster ليست «أول من يصل، أول من يُخدم». إذا أكملتَ المهام الخمس المؤهلة، فأنت مسجَّل في السحب.
لذلك فإن الانضمام من اليوم الأول لا يمنحك فرصًا أفضل من الانضمام لاحقًا.
متطلبات متطابقة. فرص السحب متطابقة.
وهذا تمييز مهم إذا كنت تحاول معرفة ما إذا كان هناك أي ميزة في التسرّع لإنهاء الحملة.
#termma x
حملة Booster ليست «أول من يصل، أول من يُخدم». إذا أكملتَ المهام الخمس المؤهلة، فأنت مسجَّل في السحب.
لذلك فإن الانضمام من اليوم الأول لا يمنحك فرصًا أفضل من الانضمام لاحقًا.
متطلبات متطابقة. فرص السحب متطابقة.
وهذا تمييز مهم إذا كنت تحاول معرفة ما إذا كان هناك أي ميزة في التسرّع لإنهاء الحملة.
#termma x
91

·
--
صاعد
الـ DeFi يتطور، وتهدف TermMax إلى أن تكون جزءًا من الموجة القادمة عبر حلول مالية مبتكرة على السلسلة. أنا متحمس لمتابعة النظام البيئي والتقنية والفرص المستقبلية التي يتم بناؤها بواسطة @Square-Creator-0f84001b3db77 . #termma x $TMX
الـ DeFi يتطور، وتهدف TermMax إلى أن تكون جزءًا من الموجة القادمة عبر حلول مالية مبتكرة على السلسلة. أنا متحمس لمتابعة النظام البيئي والتقنية والفرص المستقبلية التي يتم بناؤها بواسطة @TermMaxxx . #termma x $TMX
61
·
--
#termmax @termmax
افهم “الثبات” لدى TermMax: ضع حدًا أدنى لقيمة الوقت في عالم DeFi المليء بالضجيج
تدور في الدوائر مؤخرًا أحداث ساخنة كأنها تدور عجلة—meme وAI agent في كل مرة—لكن في هذا السوق سريع الإيقاع، أصبحت أكثر اهتمامًا بمسار يبدو “غير تقليدي” ومع ذلك يلامس جوهر التمويل مباشرة: الإقراض والاقتراض بسعر فائدة ثابت. وعند الحديث عن هذا المسار، لا يمكن تجاوز بطل اليوم الذي سأناقشه: @TermMax [#TermMax]
قد يكون لدى كثيرين انطباع عن TermMax لا يزال “مجرد بروتوكول إقراض آخر”، لكن إن غصت في تجربة إصداره V2، ستجد أن طموحه يتجاوز ذلك بكثير. فهو لا ينافس Aave أو Compound من حيث أيهما يمتلك أكبر “بركة أموال”، بل يعيد بناء سلطة التسعير وكفاءة رأس المال في سوق الإقراض.
المنطق الأساسي الذي جعلني أقرر التعمق في هذا المشروع يتمثل في أنه يعالج نقطة ألم ظلت طويلة مهمَّشة في عالم DeFi: عدم اليقين.
في الإقراض بسعر فائدة عائم، يكون المقترض والمُقرض على حد سواء “يُراهنان” على ما ستؤول إليه اتجاهات الفائدة في المستقبل. وبالنسبة للجهات أو الأفراد الذين يحتاجون إلى تخطيط تدفقات نقدية مستقرة، فإن ذلك يكاد يكون كابوسًا. أما TermMax، عبر آلية أوامر ثابتة بأسعار فائدة محددة (بنمط دفتر أوامر)، فتجعل سعر الفائدة بحد ذاته سلعة يمكن تداولها وقابلة للتوقع. عندما تودع أموالك، لا تكون مجرد متلقٍ سلبيًا للفائدة العائمة التي يقدمها البروتوكول، بل يمكنك—بأسلوب شبيه بصانع السوق—وضع أمر محدد بسعر فائدة يتوافق مع توقعاتك النفسية، وتمارس حق تسعير “قيمة الوقت”. وهذا ليس مجرد ترقية في التجربة؛ بل قفزة في الهوية—من مجرد مُزوّد رأس مال، إلى مُحدِّد لسعر الفائدة.
والذي يثير إعجابي أكثر هو صراحة المشروع وضبطه فيما يتعلق بـ “حدود المخاطر”.
في صناعة تلاحق عرض TVL ليكون جذابًا بصريًا، ويكاد الجميع يريد إدخال كل الأصول كضمان، يستطيع TermMax رغم ذلك فرض سقوف صارمة للاقتراض على بعض أصول RWA (مثل حد 400K USDC على ynRWAx). يبدو الأمر “غير جريء” للوهلة الأولى، لكنه في الحقيقة مسؤولية أكبر تجاه أصول المستخدمين. فهو يوضح للسوق: سننجز فقط الأعمال التي يمكن أن تضمن سدادًا صلبًا ضمن حدود نماذج إدارة المخاطر لدينا، دون وعود كبيرة، وبدون خلق “وهم السيولة”. إن هذا المستوى من التدريب المالي—“كم من الأرز، كم من القدر”—يبدو ثمينًا بشكل خاص في البيئة الحالية المتسرعة.
#termma x #DeFi #固定利率 #TMX #BinanceSquare
#termmax @TermMax
افهم “الثبات” لدى TermMax: ضع حدًا أدنى لقيمة الوقت في عالم DeFi المليء بالضجيج
تدور في الدوائر مؤخرًا أحداث ساخنة كأنها تدور عجلة—meme وAI agent في كل مرة—لكن في هذا السوق سريع الإيقاع، أصبحت أكثر اهتمامًا بمسار يبدو “غير تقليدي” ومع ذلك يلامس جوهر التمويل مباشرة: الإقراض والاقتراض بسعر فائدة ثابت. وعند الحديث عن هذا المسار، لا يمكن تجاوز بطل اليوم الذي سأناقشه: @TermMax [#TermMax]
قد يكون لدى كثيرين انطباع عن TermMax لا يزال “مجرد بروتوكول إقراض آخر”، لكن إن غصت في تجربة إصداره V2، ستجد أن طموحه يتجاوز ذلك بكثير. فهو لا ينافس Aave أو Compound من حيث أيهما يمتلك أكبر “بركة أموال”، بل يعيد بناء سلطة التسعير وكفاءة رأس المال في سوق الإقراض.
المنطق الأساسي الذي جعلني أقرر التعمق في هذا المشروع يتمثل في أنه يعالج نقطة ألم ظلت طويلة مهمَّشة في عالم DeFi: عدم اليقين.
في الإقراض بسعر فائدة عائم، يكون المقترض والمُقرض على حد سواء “يُراهنان” على ما ستؤول إليه اتجاهات الفائدة في المستقبل. وبالنسبة للجهات أو الأفراد الذين يحتاجون إلى تخطيط تدفقات نقدية مستقرة، فإن ذلك يكاد يكون كابوسًا. أما TermMax، عبر آلية أوامر ثابتة بأسعار فائدة محددة (بنمط دفتر أوامر)، فتجعل سعر الفائدة بحد ذاته سلعة يمكن تداولها وقابلة للتوقع. عندما تودع أموالك، لا تكون مجرد متلقٍ سلبيًا للفائدة العائمة التي يقدمها البروتوكول، بل يمكنك—بأسلوب شبيه بصانع السوق—وضع أمر محدد بسعر فائدة يتوافق مع توقعاتك النفسية، وتمارس حق تسعير “قيمة الوقت”. وهذا ليس مجرد ترقية في التجربة؛ بل قفزة في الهوية—من مجرد مُزوّد رأس مال، إلى مُحدِّد لسعر الفائدة.
والذي يثير إعجابي أكثر هو صراحة المشروع وضبطه فيما يتعلق بـ “حدود المخاطر”.
في صناعة تلاحق عرض TVL ليكون جذابًا بصريًا، ويكاد الجميع يريد إدخال كل الأصول كضمان، يستطيع TermMax رغم ذلك فرض سقوف صارمة للاقتراض على بعض أصول RWA (مثل حد 400K USDC على ynRWAx). يبدو الأمر “غير جريء” للوهلة الأولى، لكنه في الحقيقة مسؤولية أكبر تجاه أصول المستخدمين. فهو يوضح للسوق: سننجز فقط الأعمال التي يمكن أن تضمن سدادًا صلبًا ضمن حدود نماذج إدارة المخاطر لدينا، دون وعود كبيرة، وبدون خلق “وهم السيولة”. إن هذا المستوى من التدريب المالي—“كم من الأرز، كم من القدر”—يبدو ثمينًا بشكل خاص في البيئة الحالية المتسرعة.
#termma x #DeFi #固定利率 #TMX #BinanceSquare
افهم “الثبات” لدى TermMax: ضع حدًا أدنى لقيمة الوقت في عالم DeFi المليء بالضجيج
تدور في الدوائر مؤخرًا أحداث ساخنة كأنها تدور عجلة—meme وAI agent في كل مرة—لكن في هذا السوق سريع الإيقاع، أصبحت أكثر اهتمامًا بمسار يبدو “غير تقليدي” ومع ذلك يلامس جوهر التمويل مباشرة: الإقراض والاقتراض بسعر فائدة ثابت. وعند الحديث عن هذا المسار، لا يمكن تجاوز بطل اليوم الذي سأناقشه: @TermMax [#TermMax]
قد يكون لدى كثيرين انطباع عن TermMax لا يزال “مجرد بروتوكول إقراض آخر”، لكن إن غصت في تجربة إصداره V2، ستجد أن طموحه يتجاوز ذلك بكثير. فهو لا ينافس Aave أو Compound من حيث أيهما يمتلك أكبر “بركة أموال”، بل يعيد بناء سلطة التسعير وكفاءة رأس المال في سوق الإقراض.
المنطق الأساسي الذي جعلني أقرر التعمق في هذا المشروع يتمثل في أنه يعالج نقطة ألم ظلت طويلة مهمَّشة في عالم DeFi: عدم اليقين.
في الإقراض بسعر فائدة عائم، يكون المقترض والمُقرض على حد سواء “يُراهنان” على ما ستؤول إليه اتجاهات الفائدة في المستقبل. وبالنسبة للجهات أو الأفراد الذين يحتاجون إلى تخطيط تدفقات نقدية مستقرة، فإن ذلك يكاد يكون كابوسًا. أما TermMax، عبر آلية أوامر ثابتة بأسعار فائدة محددة (بنمط دفتر أوامر)، فتجعل سعر الفائدة بحد ذاته سلعة يمكن تداولها وقابلة للتوقع. عندما تودع أموالك، لا تكون مجرد متلقٍ سلبيًا للفائدة العائمة التي يقدمها البروتوكول، بل يمكنك—بأسلوب شبيه بصانع السوق—وضع أمر محدد بسعر فائدة يتوافق مع توقعاتك النفسية، وتمارس حق تسعير “قيمة الوقت”. وهذا ليس مجرد ترقية في التجربة؛ بل قفزة في الهوية—من مجرد مُزوّد رأس مال، إلى مُحدِّد لسعر الفائدة.
والذي يثير إعجابي أكثر هو صراحة المشروع وضبطه فيما يتعلق بـ “حدود المخاطر”.
في صناعة تلاحق عرض TVL ليكون جذابًا بصريًا، ويكاد الجميع يريد إدخال كل الأصول كضمان، يستطيع TermMax رغم ذلك فرض سقوف صارمة للاقتراض على بعض أصول RWA (مثل حد 400K USDC على ynRWAx). يبدو الأمر “غير جريء” للوهلة الأولى، لكنه في الحقيقة مسؤولية أكبر تجاه أصول المستخدمين. فهو يوضح للسوق: سننجز فقط الأعمال التي يمكن أن تضمن سدادًا صلبًا ضمن حدود نماذج إدارة المخاطر لدينا، دون وعود كبيرة، وبدون خلق “وهم السيولة”. إن هذا المستوى من التدريب المالي—“كم من الأرز، كم من القدر”—يبدو ثمينًا بشكل خاص في البيئة الحالية المتسرعة.
#termma x #DeFi #固定利率 #TMX #BinanceSquare
55
·
--
صاعد
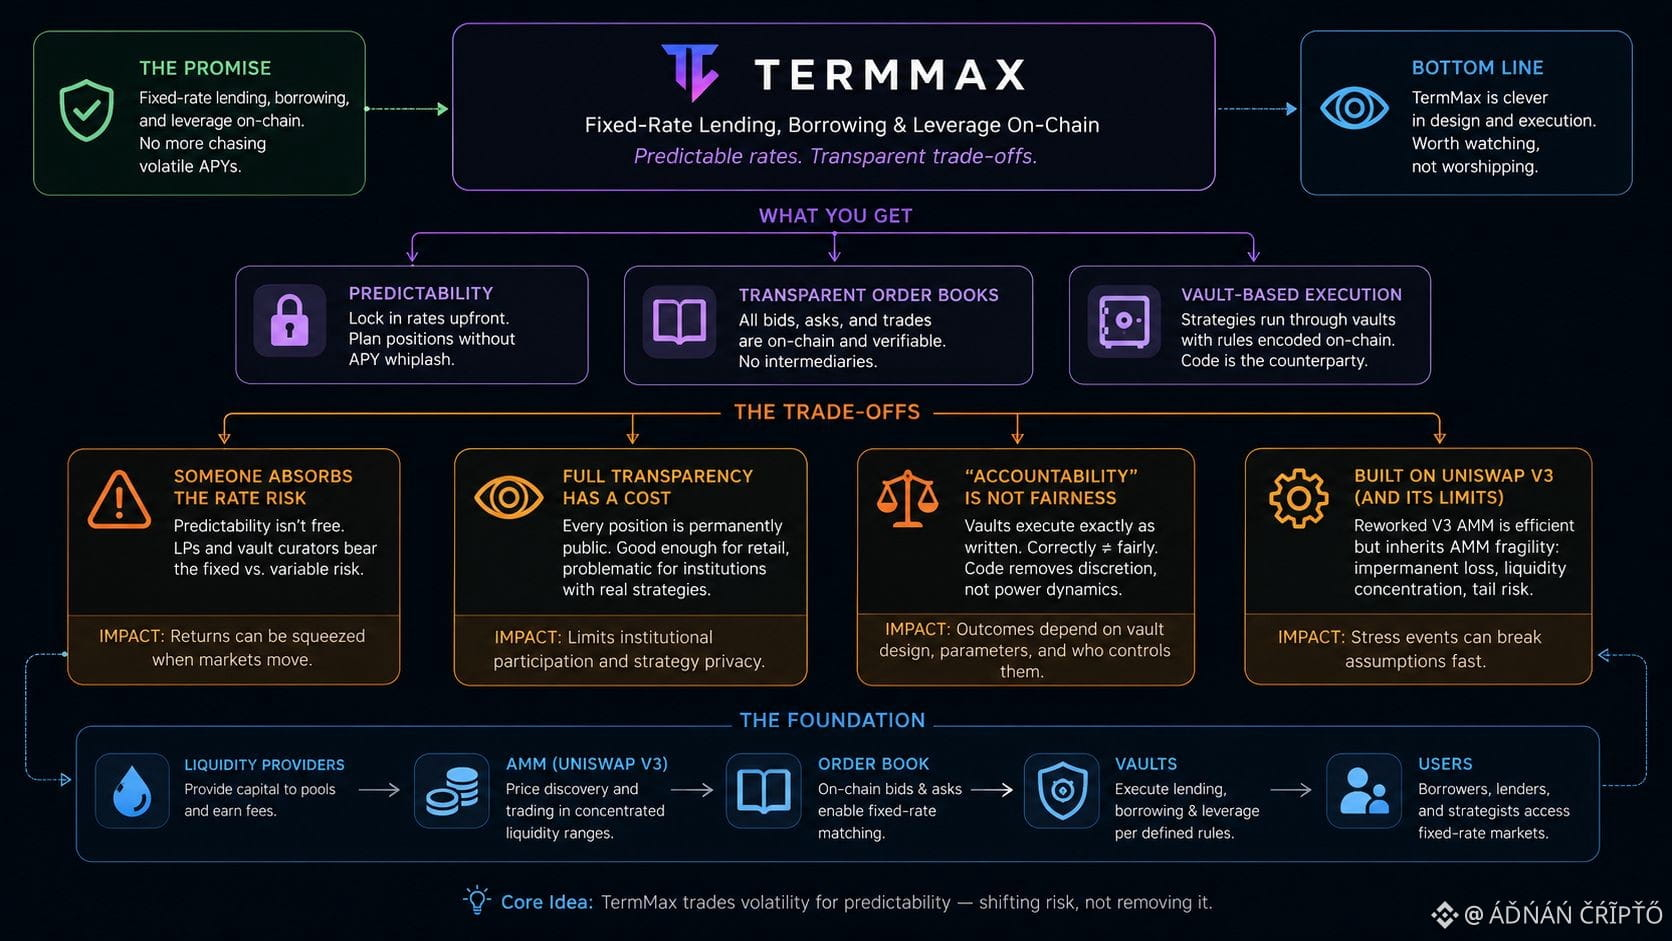
@termmax TermMax تعد بإقراضٍ واقتراضٍ ورَافعة بسعر ثابت على السلسلة — دون مطاردة عوائد متقلبة. لكن التنبؤ ليس مجانًا. ما زال شخصٌ ما يتحمل مخاطر السعر التي عادةً ما تسعّرها الأسواق المتغيرة في الوقت الحقيقي: غالبًا مزودو السيولة وقيّمو المحافظ.#termma
صحيح أن دفاتر الأوامر الشفافة تجعل النظام بلا ثقة — لكن كل مركز يصبح علنيًا بشكلٍ دائم، وهو أمر مناسب للمستثمرين الأفراد، أقل ملاءمة للمؤسسات التي تنفذ استراتيجيات معقدة. ونموذج المحافظ يوفر “المساءلة” فقط بالمعنى الذي يضمن فيه التنفيذ أن الكود يعمل حرفيًا كما هو مكتوب — بشكل صحيح، لا بالضرورة بشكل عادل.
مبني على AMM مُعاد تصميمه من Uniswap V3، فهو ذكي — لكنه يرث أيضًا هشاشة نماذج AMM. يستحق المتابعة لا التقديس.
#termmax @termmax
@TermMax TermMax تعد بإقراضٍ واقتراضٍ ورَافعة بسعر ثابت على السلسلة — دون مطاردة عوائد متقلبة. لكن التنبؤ ليس مجانًا. ما زال شخصٌ ما يتحمل مخاطر السعر التي عادةً ما تسعّرها الأسواق المتغيرة في الوقت الحقيقي: غالبًا مزودو السيولة وقيّمو المحافظ.#termma
صحيح أن دفاتر الأوامر الشفافة تجعل النظام بلا ثقة — لكن كل مركز يصبح علنيًا بشكلٍ دائم، وهو أمر مناسب للمستثمرين الأفراد، أقل ملاءمة للمؤسسات التي تنفذ استراتيجيات معقدة. ونموذج المحافظ يوفر “المساءلة” فقط بالمعنى الذي يضمن فيه التنفيذ أن الكود يعمل حرفيًا كما هو مكتوب — بشكل صحيح، لا بالضرورة بشكل عادل.
مبني على AMM مُعاد تصميمه من Uniswap V3، فهو ذكي — لكنه يرث أيضًا هشاشة نماذج AMM. يستحق المتابعة لا التقديس.
#termmax @TermMax
صحيح أن دفاتر الأوامر الشفافة تجعل النظام بلا ثقة — لكن كل مركز يصبح علنيًا بشكلٍ دائم، وهو أمر مناسب للمستثمرين الأفراد، أقل ملاءمة للمؤسسات التي تنفذ استراتيجيات معقدة. ونموذج المحافظ يوفر “المساءلة” فقط بالمعنى الذي يضمن فيه التنفيذ أن الكود يعمل حرفيًا كما هو مكتوب — بشكل صحيح، لا بالضرورة بشكل عادل.
مبني على AMM مُعاد تصميمه من Uniswap V3، فهو ذكي — لكنه يرث أيضًا هشاشة نماذج AMM. يستحق المتابعة لا التقديس.
#termmax @TermMax
1
76
·
--
https://www.binance.com/zh-CN/square/profile/termmax إن قابلية التنبؤ هي حقًا جوهر التميّز في DeFi. من خلال @TermMax، يمكن للمستخدمين تثبيت عائد ثابتيركّز على إمكانات المشروع ورصد السوق (مُوصى به)
خلال الفترة الأخيرة كنت أتابع تطور قطاع تداول العملات على السلسلة، ولاحظت أن لدى @TermMax رؤية وتخطيطًا مثيرًا للاهتمام في هذا المجال. والآن يتغيّر المشهد السوقي بسرعة كبيرة، إذ تزداد متطلبات المستخدمين من حيث سلاسة أدوات التداول وأمانها. ويبدو أن TermMax قد التقط هذه نقاط الألم بدقة. رأيت تحديثات فريقهم على Binance Square بشكل متكرر جدًا، ما جعلني أشعر أنهم يعملون بجد وعلى أرض الواقع. وبالأخص بالنسبة للأصدقاء الذين يرغبون في التعمّق في Web3، فإن مشروعًا يولي اهتمامًا بتجربة المستخدم يستحق المتابعة المستمرة. لا أعرف ما رأيكم جميعًا في خارطة طريق TermMax المقبلة؟ أتمنى أن تظهر المزيد من سيناريوهات التطبيق على أرض الواقع، لنتشارك معًا في مشاهدة نموه! <t-11/>#TermMa x
https://www.binance.com/zh-CN/square/profile/termmax إن قابلية التنبؤ هي حقًا جوهر التميّز في DeFi. من خلال @TermMax، يمكن للمستخدمين تثبيت عائد ثابت
يركّز على إمكانات المشروع ورصد السوق (مُوصى به)
خلال الفترة الأخيرة كنت أتابع تطور قطاع تداول العملات على السلسلة، ولاحظت أن لدى @TermMax رؤية وتخطيطًا مثيرًا للاهتمام في هذا المجال. والآن يتغيّر المشهد السوقي بسرعة كبيرة، إذ تزداد متطلبات المستخدمين من حيث سلاسة أدوات التداول وأمانها. ويبدو أن TermMax قد التقط هذه نقاط الألم بدقة. رأيت تحديثات فريقهم على Binance Square بشكل متكرر جدًا، ما جعلني أشعر أنهم يعملون بجد وعلى أرض الواقع. وبالأخص بالنسبة للأصدقاء الذين يرغبون في التعمّق في Web3، فإن مشروعًا يولي اهتمامًا بتجربة المستخدم يستحق المتابعة المستمرة. لا أعرف ما رأيكم جميعًا في خارطة طريق TermMax المقبلة؟ أتمنى أن تظهر المزيد من سيناريوهات التطبيق على أرض الواقع، لنتشارك معًا في مشاهدة نموه! <t-11/>#TermMa x
خلال الفترة الأخيرة كنت أتابع تطور قطاع تداول العملات على السلسلة، ولاحظت أن لدى @TermMax رؤية وتخطيطًا مثيرًا للاهتمام في هذا المجال. والآن يتغيّر المشهد السوقي بسرعة كبيرة، إذ تزداد متطلبات المستخدمين من حيث سلاسة أدوات التداول وأمانها. ويبدو أن TermMax قد التقط هذه نقاط الألم بدقة. رأيت تحديثات فريقهم على Binance Square بشكل متكرر جدًا، ما جعلني أشعر أنهم يعملون بجد وعلى أرض الواقع. وبالأخص بالنسبة للأصدقاء الذين يرغبون في التعمّق في Web3، فإن مشروعًا يولي اهتمامًا بتجربة المستخدم يستحق المتابعة المستمرة. لا أعرف ما رأيكم جميعًا في خارطة طريق TermMax المقبلة؟ أتمنى أن تظهر المزيد من سيناريوهات التطبيق على أرض الواقع، لنتشارك معًا في مشاهدة نموه! <t-11/>#TermMa x
4
·
--
تمّ التحقق
قبل بضعة أيام، عندما كنت أراجع كتاب TermMax التعريفي (الـWhitepaper)، ظلّ لديّ سؤال: ما الذي يجعل «ترتيب النطاق» (Range Order) مميزًا تحديدًا؟
كثيرون عندما ينظرون إلى الاقتراض/الإقراض بسعر فائدة ثابت، يركزون فقط على رقم APR المذكور في الصفحة، ونادرًا ما يتعمقون في كيفية تشكّل سعر الفائدة.
في قروض DeFi التقليدية، تكون الفائدة غالبًا مبنية على معادلة افتراضية تتغير وفقًا لها، ما يجعل من الصعب على مقدمي السيولة التحكم بشكل مستقل في نطاق الإيداع.
فكرة TermMax، كما تبدو بوضوح، مستلهمة من منطق السيولة المركّزة في Uniswap V3؛ فقط أنها نقلت “موضوع التركيز” من السعر إلى سعر الفائدة. يمكننا تقسيم السيولة وتوجيهها إلى نطاقات مختلفة من APR؛ مثلًا جزء في 10%–15%، وجزء آخر في نطاقات أعلى.
كلما تمّت صفقة اقتراض جديدة، تتحرك نسبة الفائدة وفق منحنى التسعير المُحدد سلفًا، بدلًا من التثبيت على رقم بعينه. وهذا يعني أن عمق السيولة يرتبط مباشرة بتذبذبات سعر الفائدة.
تصميم تفكيك FT أيضًا مثير للاهتمام: الشهادة الناتجة عن الاقتراض يتم تقسيمها إلى جزأين، أصل وفائدة، ثم تُعاد إعادة تجميعها في صورة رمز دين (Debt Token)، ما يجعل سعر الفائدة الثابت متجذرًا فعلًا داخل آلية المطابقة/التسوية بأكملها، وليس مجرد شعار دعائي.
يقترب موعد TGE في 25 أغسطس أكثر فأكثر، وتستمر الحرارة بالتصاعد. لكن بدل الانشغال بالضجة والمناقشات، ما يهمني أكثر هو آلية نطاقات سعر الفائدة: هل يمكنها الاستمرار في جذب سيولة حقيقية لصناعة السوق (Market Making)؟ أم أنها ستجذب فقط عمال مناجم/مشاركين بدافع الاندفاع قصير الأجل؟
مسار الفائدة الثابتة يفتقر دائمًا إلى حلول ناضجة. فهل يمكن لهذه الابتكار أن ينجح في العمل فعليًا؟ البيانات على السلسلة خلال الأسابيع القليلة القادمة تستحق المتابعة المستمرة.
#termma @termmax
قبل بضعة أيام، عندما كنت أراجع كتاب TermMax التعريفي (الـWhitepaper)، ظلّ لديّ سؤال: ما الذي يجعل «ترتيب النطاق» (Range Order) مميزًا تحديدًا؟
كثيرون عندما ينظرون إلى الاقتراض/الإقراض بسعر فائدة ثابت، يركزون فقط على رقم APR المذكور في الصفحة، ونادرًا ما يتعمقون في كيفية تشكّل سعر الفائدة.
في قروض DeFi التقليدية، تكون الفائدة غالبًا مبنية على معادلة افتراضية تتغير وفقًا لها، ما يجعل من الصعب على مقدمي السيولة التحكم بشكل مستقل في نطاق الإيداع.
فكرة TermMax، كما تبدو بوضوح، مستلهمة من منطق السيولة المركّزة في Uniswap V3؛ فقط أنها نقلت “موضوع التركيز” من السعر إلى سعر الفائدة. يمكننا تقسيم السيولة وتوجيهها إلى نطاقات مختلفة من APR؛ مثلًا جزء في 10%–15%، وجزء آخر في نطاقات أعلى.
كلما تمّت صفقة اقتراض جديدة، تتحرك نسبة الفائدة وفق منحنى التسعير المُحدد سلفًا، بدلًا من التثبيت على رقم بعينه. وهذا يعني أن عمق السيولة يرتبط مباشرة بتذبذبات سعر الفائدة.
تصميم تفكيك FT أيضًا مثير للاهتمام: الشهادة الناتجة عن الاقتراض يتم تقسيمها إلى جزأين، أصل وفائدة، ثم تُعاد إعادة تجميعها في صورة رمز دين (Debt Token)، ما يجعل سعر الفائدة الثابت متجذرًا فعلًا داخل آلية المطابقة/التسوية بأكملها، وليس مجرد شعار دعائي.
يقترب موعد TGE في 25 أغسطس أكثر فأكثر، وتستمر الحرارة بالتصاعد. لكن بدل الانشغال بالضجة والمناقشات، ما يهمني أكثر هو آلية نطاقات سعر الفائدة: هل يمكنها الاستمرار في جذب سيولة حقيقية لصناعة السوق (Market Making)؟ أم أنها ستجذب فقط عمال مناجم/مشاركين بدافع الاندفاع قصير الأجل؟
مسار الفائدة الثابتة يفتقر دائمًا إلى حلول ناضجة. فهل يمكن لهذه الابتكار أن ينجح في العمل فعليًا؟ البيانات على السلسلة خلال الأسابيع القليلة القادمة تستحق المتابعة المستمرة.
#termma @TermMax
كثيرون عندما ينظرون إلى الاقتراض/الإقراض بسعر فائدة ثابت، يركزون فقط على رقم APR المذكور في الصفحة، ونادرًا ما يتعمقون في كيفية تشكّل سعر الفائدة.
في قروض DeFi التقليدية، تكون الفائدة غالبًا مبنية على معادلة افتراضية تتغير وفقًا لها، ما يجعل من الصعب على مقدمي السيولة التحكم بشكل مستقل في نطاق الإيداع.
فكرة TermMax، كما تبدو بوضوح، مستلهمة من منطق السيولة المركّزة في Uniswap V3؛ فقط أنها نقلت “موضوع التركيز” من السعر إلى سعر الفائدة. يمكننا تقسيم السيولة وتوجيهها إلى نطاقات مختلفة من APR؛ مثلًا جزء في 10%–15%، وجزء آخر في نطاقات أعلى.
كلما تمّت صفقة اقتراض جديدة، تتحرك نسبة الفائدة وفق منحنى التسعير المُحدد سلفًا، بدلًا من التثبيت على رقم بعينه. وهذا يعني أن عمق السيولة يرتبط مباشرة بتذبذبات سعر الفائدة.
تصميم تفكيك FT أيضًا مثير للاهتمام: الشهادة الناتجة عن الاقتراض يتم تقسيمها إلى جزأين، أصل وفائدة، ثم تُعاد إعادة تجميعها في صورة رمز دين (Debt Token)، ما يجعل سعر الفائدة الثابت متجذرًا فعلًا داخل آلية المطابقة/التسوية بأكملها، وليس مجرد شعار دعائي.
يقترب موعد TGE في 25 أغسطس أكثر فأكثر، وتستمر الحرارة بالتصاعد. لكن بدل الانشغال بالضجة والمناقشات، ما يهمني أكثر هو آلية نطاقات سعر الفائدة: هل يمكنها الاستمرار في جذب سيولة حقيقية لصناعة السوق (Market Making)؟ أم أنها ستجذب فقط عمال مناجم/مشاركين بدافع الاندفاع قصير الأجل؟
مسار الفائدة الثابتة يفتقر دائمًا إلى حلول ناضجة. فهل يمكن لهذه الابتكار أن ينجح في العمل فعليًا؟ البيانات على السلسلة خلال الأسابيع القليلة القادمة تستحق المتابعة المستمرة.
#termma @TermMax
1
77
·
--
في قطاع الإقراض والاقتراض في DeFi، تُعد تقلبات أسعار الفائدة الناتجة عن أسعار الفائدة المتغيرة من أكثر نقاط الألم لدى الكثير من المستخدمين، لكن بروتوكول الاقتراض والإقراض AMM بمعدل فائدة ثابت من الجيل الجديد الذي طورته @termmax (https://www.binance.com/zh-CN/square/profile/termmax) يعالج هذه المشكلة الصناعية على نحو دقيق. وبخلاف منتجات الاقتراض والإقراض ذات الفائدة المتغيرة السائدة في السوق، يتيح TermMax للمقترضين قفل تكلفة الاقتراض مسبقًا، كما يمكن للمُقرضين تحديد عائدهم عند الاستحقاق، دون الحاجة للقلق من أن تغيّرات ظروف السوق ستسبب تذبذبات حادة في الفائدة. وفي الوقت نفسه، توفر المنصة ميزة الرافعة المالية بنقرة واحدة، حيث تُبسّط — خطوة واحدة فقط — العمليات الدورية المعقدة التي كانت تتطلب سابقًا تداخلًا بين بروتوكولات متعددة، مما يُخفض بشكل كبير عتبة التشغيل أمام المستخدمين العاديين للمشاركة في استراتيجيات الرافعة. وقد خضع العقد لتدقيق أمني، وتم إطلاقه بالفعل على سلاسل عامة رئيسية متعددة مثل BNB Chain وArbitrum وEthereum، ويستمر المنتج في التطوير والتحديث المستمر، مع توسيع سيناريوهات الاقتراض بضمانات الأصول الواقعية. سواء كنت مشاركًا عاديًا في DeFi أو أموالًا مؤسسية، ستجد هنا حلولًا مناسبة لتحقيق عوائد ثابتة، وهو مشروع يستحق المتابعة المستمرة لما سيحققه من تطورات في النظام البيئي. #TermMa @TermMax
في قطاع الإقراض والاقتراض في DeFi، تُعد تقلبات أسعار الفائدة الناتجة عن أسعار الفائدة المتغيرة من أكثر نقاط الألم لدى الكثير من المستخدمين، لكن بروتوكول الاقتراض والإقراض AMM بمعدل فائدة ثابت من الجيل الجديد الذي طورته @TermMax (https://www.binance.com/zh-CN/square/profile/termmax) يعالج هذه المشكلة الصناعية على نحو دقيق. وبخلاف منتجات الاقتراض والإقراض ذات الفائدة المتغيرة السائدة في السوق، يتيح TermMax للمقترضين قفل تكلفة الاقتراض مسبقًا، كما يمكن للمُقرضين تحديد عائدهم عند الاستحقاق، دون الحاجة للقلق من أن تغيّرات ظروف السوق ستسبب تذبذبات حادة في الفائدة. وفي الوقت نفسه، توفر المنصة ميزة الرافعة المالية بنقرة واحدة، حيث تُبسّط — خطوة واحدة فقط — العمليات الدورية المعقدة التي كانت تتطلب سابقًا تداخلًا بين بروتوكولات متعددة، مما يُخفض بشكل كبير عتبة التشغيل أمام المستخدمين العاديين للمشاركة في استراتيجيات الرافعة. وقد خضع العقد لتدقيق أمني، وتم إطلاقه بالفعل على سلاسل عامة رئيسية متعددة مثل BNB Chain وArbitrum وEthereum، ويستمر المنتج في التطوير والتحديث المستمر، مع توسيع سيناريوهات الاقتراض بضمانات الأصول الواقعية. سواء كنت مشاركًا عاديًا في DeFi أو أموالًا مؤسسية، ستجد هنا حلولًا مناسبة لتحقيق عوائد ثابتة، وهو مشروع يستحق المتابعة المستمرة لما سيحققه من تطورات في النظام البيئي. #TermMa @TermMax
1
63
·
--
TermMax مقابل الإقراض بسعر متغير: ما الذي يتغير فعليًا بالنسبة للمستخدم؟
تستخدم معظم أسواق الإقراض في التمويل اللامركزي (DeFi) أسعارًا عائمة.
هذا يعني أن السعر الذي تراه عند الدخول إلى مركز ما قد لا يكون السعر الذي تستمر في دفعه أو كسبه. إذا ارتفعتَ وتيرة الاقتراض، يمكن أن تتحرك التكاليف بسرعة. وإذا تدفقت السيولة إلى السوق، فقد تنخفض عوائد المُقرضين.
@termmax تُحدث تغييرًا في هذا الإعداد عبر تقديم أسعار ثابتة مرتبطة باستحقاق محدد.
بالنسبة للمقترض، فإن الاختلاف الرئيسي بسيط: تكلفة التمويل معروفة منذ البداية.
إذا كنت تبني استراتيجية تستمر لعدة أسابيع أو أشهر، فهذا مهم. يمكنك حساب تكلفة الاقتراض المتوقعة قبل الالتزام برأس المال بدلًا من مراقبة APY متغير باستمرار.
بالنسبة للمُقرضين، تخلق الأسعار الثابتة صورة عائد أوضح. بدلًا من الاعتماد بالكامل على مستويات الاستخدام المستقبلية، يمكن للمستخدمين اختيار سعر واستحقاق يناسب أفقهم الزمني.
ما يزال الإقراض بسعر متغير له مكانه. قد يناسب جيدًا المستخدمين الذين يريدون المرونة أو يتوقعون أن تتحرك الأسعار لصالحهم.
أما الإقراض بسعر ثابت فيخدم حاجة مختلفة: قابلية التنبؤ.
يصبح هذا التمييز أكثر أهمية عندما يجذب التمويل اللامركزي متداولين وخزائن (treasuries) وصناديق ومستخدمين يهتمون بالتخطيط لرأس المال خلال فترة محددة.
القيمة الحقيقية لـ #TermMax ليست أن الأسعار الثابتة أفضل تلقائيًا من الأسعار العائمة.
بل أن المستخدمين أخيرًا يحصلون على خيار إضافي.
@termmax #termma
TermMax مقابل الإقراض بسعر متغير: ما الذي يتغير فعليًا بالنسبة للمستخدم؟
تستخدم معظم أسواق الإقراض في التمويل اللامركزي (DeFi) أسعارًا عائمة.
هذا يعني أن السعر الذي تراه عند الدخول إلى مركز ما قد لا يكون السعر الذي تستمر في دفعه أو كسبه. إذا ارتفعتَ وتيرة الاقتراض، يمكن أن تتحرك التكاليف بسرعة. وإذا تدفقت السيولة إلى السوق، فقد تنخفض عوائد المُقرضين.
@TermMax تُحدث تغييرًا في هذا الإعداد عبر تقديم أسعار ثابتة مرتبطة باستحقاق محدد.
بالنسبة للمقترض، فإن الاختلاف الرئيسي بسيط: تكلفة التمويل معروفة منذ البداية.
إذا كنت تبني استراتيجية تستمر لعدة أسابيع أو أشهر، فهذا مهم. يمكنك حساب تكلفة الاقتراض المتوقعة قبل الالتزام برأس المال بدلًا من مراقبة APY متغير باستمرار.
بالنسبة للمُقرضين، تخلق الأسعار الثابتة صورة عائد أوضح. بدلًا من الاعتماد بالكامل على مستويات الاستخدام المستقبلية، يمكن للمستخدمين اختيار سعر واستحقاق يناسب أفقهم الزمني.
ما يزال الإقراض بسعر متغير له مكانه. قد يناسب جيدًا المستخدمين الذين يريدون المرونة أو يتوقعون أن تتحرك الأسعار لصالحهم.
أما الإقراض بسعر ثابت فيخدم حاجة مختلفة: قابلية التنبؤ.
يصبح هذا التمييز أكثر أهمية عندما يجذب التمويل اللامركزي متداولين وخزائن (treasuries) وصناديق ومستخدمين يهتمون بالتخطيط لرأس المال خلال فترة محددة.
القيمة الحقيقية لـ #TermMax ليست أن الأسعار الثابتة أفضل تلقائيًا من الأسعار العائمة.
بل أن المستخدمين أخيرًا يحصلون على خيار إضافي.
@TermMax #termma
تستخدم معظم أسواق الإقراض في التمويل اللامركزي (DeFi) أسعارًا عائمة.
هذا يعني أن السعر الذي تراه عند الدخول إلى مركز ما قد لا يكون السعر الذي تستمر في دفعه أو كسبه. إذا ارتفعتَ وتيرة الاقتراض، يمكن أن تتحرك التكاليف بسرعة. وإذا تدفقت السيولة إلى السوق، فقد تنخفض عوائد المُقرضين.
@TermMax تُحدث تغييرًا في هذا الإعداد عبر تقديم أسعار ثابتة مرتبطة باستحقاق محدد.
بالنسبة للمقترض، فإن الاختلاف الرئيسي بسيط: تكلفة التمويل معروفة منذ البداية.
إذا كنت تبني استراتيجية تستمر لعدة أسابيع أو أشهر، فهذا مهم. يمكنك حساب تكلفة الاقتراض المتوقعة قبل الالتزام برأس المال بدلًا من مراقبة APY متغير باستمرار.
بالنسبة للمُقرضين، تخلق الأسعار الثابتة صورة عائد أوضح. بدلًا من الاعتماد بالكامل على مستويات الاستخدام المستقبلية، يمكن للمستخدمين اختيار سعر واستحقاق يناسب أفقهم الزمني.
ما يزال الإقراض بسعر متغير له مكانه. قد يناسب جيدًا المستخدمين الذين يريدون المرونة أو يتوقعون أن تتحرك الأسعار لصالحهم.
أما الإقراض بسعر ثابت فيخدم حاجة مختلفة: قابلية التنبؤ.
يصبح هذا التمييز أكثر أهمية عندما يجذب التمويل اللامركزي متداولين وخزائن (treasuries) وصناديق ومستخدمين يهتمون بالتخطيط لرأس المال خلال فترة محددة.
القيمة الحقيقية لـ #TermMax ليست أن الأسعار الثابتة أفضل تلقائيًا من الأسعار العائمة.
بل أن المستخدمين أخيرًا يحصلون على خيار إضافي.
@TermMax #termma
1
62

#termmax في صناعة العملات المشفرة التي تتغير بسرعة، اعتاد الكثيرون على ملاحقة “الترندات”، لكنهم قد يغفلون عن الأمور التي تحمل قيمة حقيقية: المشاركة المستمرة، والتعلم المستمر، والتراكم المستمر.
TermMax لفت انتباهي تحديدًا إلى طريقة مشاركة تعكس “النهج طويل الأمد”. بدل الاكتفاء بانتظار تحركات السوق، يمكن للمهام المجتمعية والأنشطة التفاعلية أن تساعد المستخدمين على فهم المشروع بشكل أعمق؛ فمن المنتج إلى النظام البيئي وحتى ثقافة المجتمع، توجد فرص لبناء فهم أكثر مباشرة عبر المشاركة الفعلية.
أعتقد أن المشروع الذي يملك حياة حقيقية لا ينبغي أن يعتمد فقط على الحماس أو الضجيج قصير الأجل، بل يجب أن يمنح أعضاء المجتمع إحساسًا بالمشاركة. كل مرة يشارَك فيها محتوى أصلي، وكل مرة يحدث فيها تفاعل مجتمعي، وكل مرة يتأمل فيها الشخص المشروع—هي تراكم لوعي الفرد وللنظام البيئي للمجتمع.
وخاصة عندما تتغير مشاعر السوق بسرعة، يصبح من الضروري الحفاظ على التفكير المستقل. لا تكن متفائلاً بعمى بسبب الارتفاعات القصيرة، ولا تفقد صبرك بسبب فتور مؤقت. ما يستحق الاهتمام حقًا هو: هل يواصل المشروع البناء بشكل مستمر؟ وهل يظل المجتمع نشطًا؟ وهل يستطيع المستخدمون الحصول على قيمة طويلة الأمد خلال مشاركتهم؟
أهم إلهام تلقيته من TermMax هو أن المشاركة بحد ذاتها قيمة.
بدلًا من الاكتفاء بالمشاهدة، لِنَتعرّف بشكل فعّال؛ وبدلًا من ملاحقة الترندات قصيرة الأجل، لنراقب تطور المشروع بجدية؛ وبدلًا من تكرار ما قاله الآخرون، لِنكوّن وجهة نظرنا الخاصة.
وبالنسبة لأعضاء المجتمع، فإن المحتوى الأصلي ليس مجرد مهمة، بل هو فرصة للتعبير عن وجهات النظر وتوثيق النمو. أتمنى في المستقبل الاستمرار في متابعة تطور TermMax، وأتطلع إلى رؤية المزيد من المنتجات والأنشطة وبناء المجتمع الذي يحمل قيمة.
في هذه الصناعة المليئة بالفرص والتغييرات، غالبًا ما لا يبتعد إلى الأمام من ظهر في وقت مبكر فقط، بل أولئك الذين يرغبون في التعلم المستمر والمشاركة المستمرة والبناء المستمر.
#TermMa @TermMax
#termmax في صناعة العملات المشفرة التي تتغير بسرعة، اعتاد الكثيرون على ملاحقة “الترندات”، لكنهم قد يغفلون عن الأمور التي تحمل قيمة حقيقية: المشاركة المستمرة، والتعلم المستمر، والتراكم المستمر.
TermMax لفت انتباهي تحديدًا إلى طريقة مشاركة تعكس “النهج طويل الأمد”. بدل الاكتفاء بانتظار تحركات السوق، يمكن للمهام المجتمعية والأنشطة التفاعلية أن تساعد المستخدمين على فهم المشروع بشكل أعمق؛ فمن المنتج إلى النظام البيئي وحتى ثقافة المجتمع، توجد فرص لبناء فهم أكثر مباشرة عبر المشاركة الفعلية.
أعتقد أن المشروع الذي يملك حياة حقيقية لا ينبغي أن يعتمد فقط على الحماس أو الضجيج قصير الأجل، بل يجب أن يمنح أعضاء المجتمع إحساسًا بالمشاركة. كل مرة يشارَك فيها محتوى أصلي، وكل مرة يحدث فيها تفاعل مجتمعي، وكل مرة يتأمل فيها الشخص المشروع—هي تراكم لوعي الفرد وللنظام البيئي للمجتمع.
وخاصة عندما تتغير مشاعر السوق بسرعة، يصبح من الضروري الحفاظ على التفكير المستقل. لا تكن متفائلاً بعمى بسبب الارتفاعات القصيرة، ولا تفقد صبرك بسبب فتور مؤقت. ما يستحق الاهتمام حقًا هو: هل يواصل المشروع البناء بشكل مستمر؟ وهل يظل المجتمع نشطًا؟ وهل يستطيع المستخدمون الحصول على قيمة طويلة الأمد خلال مشاركتهم؟
أهم إلهام تلقيته من TermMax هو أن المشاركة بحد ذاتها قيمة.
بدلًا من الاكتفاء بالمشاهدة، لِنَتعرّف بشكل فعّال؛ وبدلًا من ملاحقة الترندات قصيرة الأجل، لنراقب تطور المشروع بجدية؛ وبدلًا من تكرار ما قاله الآخرون، لِنكوّن وجهة نظرنا الخاصة.
وبالنسبة لأعضاء المجتمع، فإن المحتوى الأصلي ليس مجرد مهمة، بل هو فرصة للتعبير عن وجهات النظر وتوثيق النمو. أتمنى في المستقبل الاستمرار في متابعة تطور TermMax، وأتطلع إلى رؤية المزيد من المنتجات والأنشطة وبناء المجتمع الذي يحمل قيمة.
في هذه الصناعة المليئة بالفرص والتغييرات، غالبًا ما لا يبتعد إلى الأمام من ظهر في وقت مبكر فقط، بل أولئك الذين يرغبون في التعلم المستمر والمشاركة المستمرة والبناء المستمر.
#TermMa @TermMax
TermMax لفت انتباهي تحديدًا إلى طريقة مشاركة تعكس “النهج طويل الأمد”. بدل الاكتفاء بانتظار تحركات السوق، يمكن للمهام المجتمعية والأنشطة التفاعلية أن تساعد المستخدمين على فهم المشروع بشكل أعمق؛ فمن المنتج إلى النظام البيئي وحتى ثقافة المجتمع، توجد فرص لبناء فهم أكثر مباشرة عبر المشاركة الفعلية.
أعتقد أن المشروع الذي يملك حياة حقيقية لا ينبغي أن يعتمد فقط على الحماس أو الضجيج قصير الأجل، بل يجب أن يمنح أعضاء المجتمع إحساسًا بالمشاركة. كل مرة يشارَك فيها محتوى أصلي، وكل مرة يحدث فيها تفاعل مجتمعي، وكل مرة يتأمل فيها الشخص المشروع—هي تراكم لوعي الفرد وللنظام البيئي للمجتمع.
وخاصة عندما تتغير مشاعر السوق بسرعة، يصبح من الضروري الحفاظ على التفكير المستقل. لا تكن متفائلاً بعمى بسبب الارتفاعات القصيرة، ولا تفقد صبرك بسبب فتور مؤقت. ما يستحق الاهتمام حقًا هو: هل يواصل المشروع البناء بشكل مستمر؟ وهل يظل المجتمع نشطًا؟ وهل يستطيع المستخدمون الحصول على قيمة طويلة الأمد خلال مشاركتهم؟
أهم إلهام تلقيته من TermMax هو أن المشاركة بحد ذاتها قيمة.
بدلًا من الاكتفاء بالمشاهدة، لِنَتعرّف بشكل فعّال؛ وبدلًا من ملاحقة الترندات قصيرة الأجل، لنراقب تطور المشروع بجدية؛ وبدلًا من تكرار ما قاله الآخرون، لِنكوّن وجهة نظرنا الخاصة.
وبالنسبة لأعضاء المجتمع، فإن المحتوى الأصلي ليس مجرد مهمة، بل هو فرصة للتعبير عن وجهات النظر وتوثيق النمو. أتمنى في المستقبل الاستمرار في متابعة تطور TermMax، وأتطلع إلى رؤية المزيد من المنتجات والأنشطة وبناء المجتمع الذي يحمل قيمة.
في هذه الصناعة المليئة بالفرص والتغييرات، غالبًا ما لا يبتعد إلى الأمام من ظهر في وقت مبكر فقط، بل أولئك الذين يرغبون في التعلم المستمر والمشاركة المستمرة والبناء المستمر.
#TermMa @TermMax
67

المنتجات ذات الرافعة المالية التي مكتوب عليها «لا يوجد خطر التصفية»، عادةً ما أبحث أولًا: أين ينال الضربة الحافظة المحفظة. كنت أظن في البداية أن هذا مجرد كلام تسويقي لطيف. لكن عندما قلبت صفحة المصطلحات في TermMax Alpha تغيّر فهمي: Long وShort هما خيارات شراء خلال فترة الدخول، وMax Cost هو علاوة/قيمة خيار تُدفع مقدمًا عند فتح الصفقة، وهي أيضًا أكبر مبلغ يمكن أن تخسرينه في هذا المركز. إن عبارة «أكبر مبلغ يمكن أن يُخسر» هي في الحقيقة ما ينبغي النظر إليه قبل عبارة «لا توجد تصفية».
المخاطر لم تختفِ؛ لقد تم فقط كتابتها مسبقًا قبل أن تضغط على طلب الشراء. إذا تحرك السعر في الاتجاه العكسي، فلن يضطر صاحب الصفقة إلى انتظار سلسلة إشعارات لزيادة الهامش. فبمجرد أن يتم تحديد الخسارة، تكون قد انحسرت لأنها محكومة بعلاوة الخيار. بالنسبة لمن يخاف الانفجار/التصفية القسرية (爆仓)، هذا الإحساس باليقين ملموس للغاية. لكنه من السهل أيضًا أن يجعل الناس يرتخون لأن «لن يحدث تصفية» تبدو ألطف من «كل مرة للتجربة يجب أن تدفع أولًا».
الصورة التي أستطيع تخيلها بسيطة: شخص يراقب عملة مشهورة للتو، يفتح عدة صفقات صغيرة متتالية ليخاطر بالاتجاه. لا يتم تصفية الحساب، لكن المحفظة تُستنزف صفقة بعد صفقة عبر علاوات الخيارات. في هذه اللحظة، المنتج لا يفشل؛ هو فقط يجعل الخسارة القابلة للتحكم تُفهم خطأ على أنها تجربة بأقل تكلفة. الأكثر خطورة ليس أن تُخسر مرة واحدة كل شيء، بل أن تشعر في كل مرة: «على أي حال لن تُجبر على التصفية»، ثم تعامل ميزانيتك كأنها قطع يمكن إعادة رميها بلا نهاية.@termmax ما ينبغي أن يحدق به المستخدم فعلًا هو: كم من رأس المال占/يأخذ Max Cost قبل الضغط، وليس فقط عدد مرات الرافعة. إذا استطاعت Alpha في $TMX أن توضح هذه النقطة بجلاء، عندها ستكون «لا تصفية» حدًّا للمخاطر فعلًا، لا مجرد عبارة تريحك وتطمئنك دون حساب.#termma
المنتجات ذات الرافعة المالية التي مكتوب عليها «لا يوجد خطر التصفية»، عادةً ما أبحث أولًا: أين ينال الضربة الحافظة المحفظة. كنت أظن في البداية أن هذا مجرد كلام تسويقي لطيف. لكن عندما قلبت صفحة المصطلحات في TermMax Alpha تغيّر فهمي: Long وShort هما خيارات شراء خلال فترة الدخول، وMax Cost هو علاوة/قيمة خيار تُدفع مقدمًا عند فتح الصفقة، وهي أيضًا أكبر مبلغ يمكن أن تخسرينه في هذا المركز. إن عبارة «أكبر مبلغ يمكن أن يُخسر» هي في الحقيقة ما ينبغي النظر إليه قبل عبارة «لا توجد تصفية».
المخاطر لم تختفِ؛ لقد تم فقط كتابتها مسبقًا قبل أن تضغط على طلب الشراء. إذا تحرك السعر في الاتجاه العكسي، فلن يضطر صاحب الصفقة إلى انتظار سلسلة إشعارات لزيادة الهامش. فبمجرد أن يتم تحديد الخسارة، تكون قد انحسرت لأنها محكومة بعلاوة الخيار. بالنسبة لمن يخاف الانفجار/التصفية القسرية (爆仓)، هذا الإحساس باليقين ملموس للغاية. لكنه من السهل أيضًا أن يجعل الناس يرتخون لأن «لن يحدث تصفية» تبدو ألطف من «كل مرة للتجربة يجب أن تدفع أولًا».
الصورة التي أستطيع تخيلها بسيطة: شخص يراقب عملة مشهورة للتو، يفتح عدة صفقات صغيرة متتالية ليخاطر بالاتجاه. لا يتم تصفية الحساب، لكن المحفظة تُستنزف صفقة بعد صفقة عبر علاوات الخيارات. في هذه اللحظة، المنتج لا يفشل؛ هو فقط يجعل الخسارة القابلة للتحكم تُفهم خطأ على أنها تجربة بأقل تكلفة. الأكثر خطورة ليس أن تُخسر مرة واحدة كل شيء، بل أن تشعر في كل مرة: «على أي حال لن تُجبر على التصفية»، ثم تعامل ميزانيتك كأنها قطع يمكن إعادة رميها بلا نهاية.@TermMax ما ينبغي أن يحدق به المستخدم فعلًا هو: كم من رأس المال占/يأخذ Max Cost قبل الضغط، وليس فقط عدد مرات الرافعة. إذا استطاعت Alpha في $TMX أن توضح هذه النقطة بجلاء، عندها ستكون «لا تصفية» حدًّا للمخاطر فعلًا، لا مجرد عبارة تريحك وتطمئنك دون حساب.#termma
المخاطر لم تختفِ؛ لقد تم فقط كتابتها مسبقًا قبل أن تضغط على طلب الشراء. إذا تحرك السعر في الاتجاه العكسي، فلن يضطر صاحب الصفقة إلى انتظار سلسلة إشعارات لزيادة الهامش. فبمجرد أن يتم تحديد الخسارة، تكون قد انحسرت لأنها محكومة بعلاوة الخيار. بالنسبة لمن يخاف الانفجار/التصفية القسرية (爆仓)، هذا الإحساس باليقين ملموس للغاية. لكنه من السهل أيضًا أن يجعل الناس يرتخون لأن «لن يحدث تصفية» تبدو ألطف من «كل مرة للتجربة يجب أن تدفع أولًا».
الصورة التي أستطيع تخيلها بسيطة: شخص يراقب عملة مشهورة للتو، يفتح عدة صفقات صغيرة متتالية ليخاطر بالاتجاه. لا يتم تصفية الحساب، لكن المحفظة تُستنزف صفقة بعد صفقة عبر علاوات الخيارات. في هذه اللحظة، المنتج لا يفشل؛ هو فقط يجعل الخسارة القابلة للتحكم تُفهم خطأ على أنها تجربة بأقل تكلفة. الأكثر خطورة ليس أن تُخسر مرة واحدة كل شيء، بل أن تشعر في كل مرة: «على أي حال لن تُجبر على التصفية»، ثم تعامل ميزانيتك كأنها قطع يمكن إعادة رميها بلا نهاية.@TermMax ما ينبغي أن يحدق به المستخدم فعلًا هو: كم من رأس المال占/يأخذ Max Cost قبل الضغط، وليس فقط عدد مرات الرافعة. إذا استطاعت Alpha في $TMX أن توضح هذه النقطة بجلاء، عندها ستكون «لا تصفية» حدًّا للمخاطر فعلًا، لا مجرد عبارة تريحك وتطمئنك دون حساب.#termma


2
1
85
#termmax @termmax قروض AMM لا تزال عالقة في الاختيار بين أسعار ثابتة ومتغيرة، لكن @termmax ax يتخطى هذا التنازل بالكامل. تتيح حلقة بنقرة واحدة ومنحنيات تسعير قابلة للتخصيص للمقترضين تحديد تكاليف يمكن التنبؤ بها بينما يظل بإمكان المقرضين تحقيق عائد مرن. أضف TermMax Alpha على سلسلة BNB Chain — تعرضٌ مُرفوع للقوائم الجديدة لـ Alpha مع علاوة ثابتة وبدون أي مخاطر تصفية — لتحصل على مكدس إقراض مصمم لطريقة تداول DeFi فعليًا اليوم. يستحق المتابعة كيف تتطور أوامر النطاق مع انضمام المزيد من رموز Alpha. #termma x
#termmax @TermMax قروض AMM لا تزال عالقة في الاختيار بين أسعار ثابتة ومتغيرة، لكن @TermMax ax يتخطى هذا التنازل بالكامل. تتيح حلقة بنقرة واحدة ومنحنيات تسعير قابلة للتخصيص للمقترضين تحديد تكاليف يمكن التنبؤ بها بينما يظل بإمكان المقرضين تحقيق عائد مرن. أضف TermMax Alpha على سلسلة BNB Chain — تعرضٌ مُرفوع للقوائم الجديدة لـ Alpha مع علاوة ثابتة وبدون أي مخاطر تصفية — لتحصل على مكدس إقراض مصمم لطريقة تداول DeFi فعليًا اليوم. يستحق المتابعة كيف تتطور أوامر النطاق مع انضمام المزيد من رموز Alpha. #termma x
81
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#MemeLaunchpads82%OfArcDayOneVolume
476 مشاهدات
63 يقومون بالنقاش
2
#OstiumLoanDisputeHearingSetInNYFederalCourt
2,477 مشاهدات
86 يقومون بالنقاش
3
#SKPoliceRefer18PolymarketUsersToProsecutors
3,544 مشاهدات
154 يقومون بالنقاش
4
#FedSEPProjects2026RateAt4.1%
8,237 مشاهدات
228 يقومون بالنقاش
5
#USHouseAdvancesBitcoinReserveBill
5,646 مشاهدات
178 يقومون بالنقاش
6
#AmazonGetsWarrantsToBuyGeneracStock
6,344 مشاهدات
190 يقومون بالنقاش
7
#DotPlotSignalsOneMoreHikeIn2026
27,744 مشاهدات
552 يقومون بالنقاش
8
#RobinhoodToSupportCircleArcNetwork
9,257 مشاهدات
196 يقومون بالنقاش
9
#FedHikes25BpsUSStocksClose
40,267 مشاهدات
466 يقومون بالنقاش
10
#AaveToLaunchRWAMarketOnAvalanche
9,153 مشاهدات
197 يقومون بالنقاش