

#polyflow
polyflow
10,795 مشاهدات
50 يقومون بالنقاش
رائج
جديد
·
--
في هذه الأيام كنت أطلع على بعض محتوى PayFi، وكلما نظرت أكثر، شعرت أن هذا المسار ربما يكون أكثر إثارة للاهتمام مما كنا نتخيله.
لأن كريبتو اليوم لم يعد يفتقر إلى منتجات “كيف نجعل المال يربح أكثر”. هناك تداول، إقراض، رهون، وطرائق عوائد متنوعة—كل شيء موجود.
لكن توجد مشكلة أساسية جدًا لم يتم حلها بجدية كافية:
ماذا عن أموال البلوكشين—كيف تدخل إلى الحياة الواقعية بشكل أكثر طبيعية؟
وهذا بالضبط ما جعلني مؤخرًا أُبدي اهتمامًا أكبر بـ @Square-Creator-cf6856467 .
فهو لا يأتي مباشرة ليحكي لك قصة غامضة جدًا، بل يفكّك موضوع الدفع إلى أجزاء. الهوية، الأموال، الاستهلاك، المدفوعات عبر الحدود، الرواتب، وصولًا إلى Card وeSIM، وحتى مدفوعات AI Agent في المستقبل—يمكنك رؤية نقاط تطبيق أكثر تحديدًا.
أعتقد أن هذا الأسلوب ممتاز فعلًا.
لأن التطبيقات ذات الاستخدام الواسع على نطاق كبير، ربما ليست هي تلك التي تجعل الشخص العادي يفتح محفظته كل يوم ليدرس الغاز والشبكة والعقود الذكية.
الحالة المثالية بالأحرى هي: أن “تمرير البطاقة” يكون تمريرًا للبطاقة فقط، وأن السفر للخارج يصبح ممكنًا للاستخدام مباشرة، وأن استلام الراتب يكون استلامًا للراتب، وأن تحويل الأموال عبر الحدود لا يتطلب منك أن تتعب نصف يوم.
أما فيما إذا كان الأمر لاحقًا يتعلق بسلسلة البلوكشين أم PayFi، فقد لا يهتم المستخدمون بذلك أصلًا 😂
إذا كانت PolyFlow حقًا قادرة على تشغيل كل هذه السيناريوهات خطوة بخطوة، فلن تكون ما تقدمه مجرد منتج دفع، بل أقرب إلى كونها تمهّد تدريجيًا لربط الخط بين “أموال البلوكشين” و“أموال الواقع”.
بصراحة، أنا أتطلع كثيرًا إلى مشروع من هذا النوع.
ليس لأن القصة تُحكى بشكل كبير، بل لأنه يجعلني أبدأ بالتفكير بجد: إذا أصبح الدفع المشفر يومًا ما طبيعيًا مثل استخدام بطاقة بنكية عادية—فهل ستكون هذه هي اللحظة التي تنطلق فيها Web3 فعلًا إلى التيار السائد؟
على الأقل من خلال اتجاهنا الحالي، فإن PolyFlow هي واحدة من المشاريع التي أعتقد أنها تستحق أن أتابعها باستمرار.
#polyflow
في هذه الأيام كنت أطلع على بعض محتوى PayFi، وكلما نظرت أكثر، شعرت أن هذا المسار ربما يكون أكثر إثارة للاهتمام مما كنا نتخيله.
لأن كريبتو اليوم لم يعد يفتقر إلى منتجات “كيف نجعل المال يربح أكثر”. هناك تداول، إقراض، رهون، وطرائق عوائد متنوعة—كل شيء موجود.
لكن توجد مشكلة أساسية جدًا لم يتم حلها بجدية كافية:
ماذا عن أموال البلوكشين—كيف تدخل إلى الحياة الواقعية بشكل أكثر طبيعية؟
وهذا بالضبط ما جعلني مؤخرًا أُبدي اهتمامًا أكبر بـ @polyflow_PayFi .
فهو لا يأتي مباشرة ليحكي لك قصة غامضة جدًا، بل يفكّك موضوع الدفع إلى أجزاء. الهوية، الأموال، الاستهلاك، المدفوعات عبر الحدود، الرواتب، وصولًا إلى Card وeSIM، وحتى مدفوعات AI Agent في المستقبل—يمكنك رؤية نقاط تطبيق أكثر تحديدًا.
أعتقد أن هذا الأسلوب ممتاز فعلًا.
لأن التطبيقات ذات الاستخدام الواسع على نطاق كبير، ربما ليست هي تلك التي تجعل الشخص العادي يفتح محفظته كل يوم ليدرس الغاز والشبكة والعقود الذكية.
الحالة المثالية بالأحرى هي: أن “تمرير البطاقة” يكون تمريرًا للبطاقة فقط، وأن السفر للخارج يصبح ممكنًا للاستخدام مباشرة، وأن استلام الراتب يكون استلامًا للراتب، وأن تحويل الأموال عبر الحدود لا يتطلب منك أن تتعب نصف يوم.
أما فيما إذا كان الأمر لاحقًا يتعلق بسلسلة البلوكشين أم PayFi، فقد لا يهتم المستخدمون بذلك أصلًا 😂
إذا كانت PolyFlow حقًا قادرة على تشغيل كل هذه السيناريوهات خطوة بخطوة، فلن تكون ما تقدمه مجرد منتج دفع، بل أقرب إلى كونها تمهّد تدريجيًا لربط الخط بين “أموال البلوكشين” و“أموال الواقع”.
بصراحة، أنا أتطلع كثيرًا إلى مشروع من هذا النوع.
ليس لأن القصة تُحكى بشكل كبير، بل لأنه يجعلني أبدأ بالتفكير بجد: إذا أصبح الدفع المشفر يومًا ما طبيعيًا مثل استخدام بطاقة بنكية عادية—فهل ستكون هذه هي اللحظة التي تنطلق فيها Web3 فعلًا إلى التيار السائد؟
على الأقل من خلال اتجاهنا الحالي، فإن PolyFlow هي واحدة من المشاريع التي أعتقد أنها تستحق أن أتابعها باستمرار.
#polyflow

29
1
4
243


·
--
في الماضي، عندما يتم دفع دفعة واحدة، تنتهي المعاملة عند هذا الحد.
في عالم PayFi، المعاملة للتو بدأت.
@Polyflow_PayFi يقوم ببناء بنية تحتية لا مركزية لـ PayFi، مع تسوية على السلسلة وعقود ذكية، بحيث تُسجَّل كل عملية شراء وكل دفعة في آنٍ واحد؛ وفي الوقت ذاته تتراكم المصداقية وتتحرر العوائد، لتتدفق القيمة بحرية.
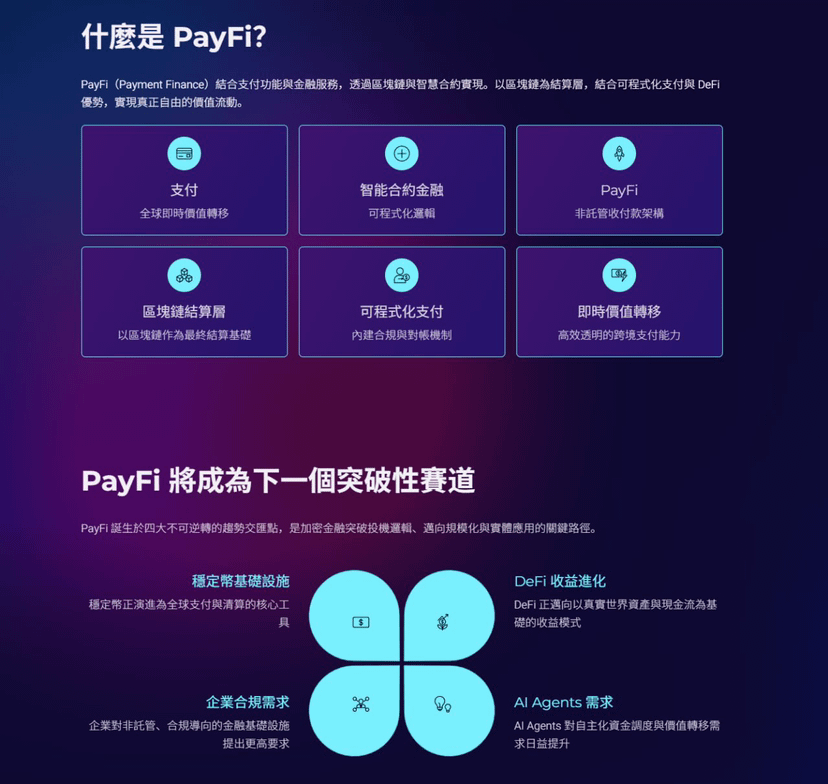
في الوقت الحالي، نصل إلى نقطة انفجار PayFi: تسوية العملات المستقرة عالميًا، وDeFi تحتضن التدفقات النقدية الواقعية، وAI Agent يحتاج إلى الإنفاق بشكل مستقل، والشركات تتطلع إلى قاعدة امتثال غير حاضنة (Non-custodial). تتقاطع عدة اتجاهات في اللحظة نفسها.
اختارت PolyFlow كسر الجمود على مستوى بروتوكولي:
يتم إسناد الأموال بالكامل لتنسيق العقود الذكية؛ لا تمس المنصة أي جزء من أصول المستخدمين. يقوم PID بحماية خصوصية الهوية مع تلبية المتطلبات التنظيمية في الوقت ذاته. تدعم حزمة PLP التسوية عبر السلاسل، مع معاملات عبر الحدود بنمط T+0، لتخفض تكاليف المعاملات بأكثر من النصف، ويتم ربط منظومات متعددة السلاسل بشكل شامل.
من البطاقات الفعلية، إلى حوافز المسح بالرموز (QR)، إلى قيد الرواتب على السلسلة، وحتى AI Studio—تم بالفعل تشغيل التطبيقات.
لدى 29.5 ألف مستخدم نشط، وأكثر من مليون مشارك في Scan to Earn، وتمت طباعة أكثر من 2.8 ألف PID.
يُعاد تشكيل سيناريوهات واقعية مثل التجارة عبر الحدود، والدفعات الآلية للذكاء الاصطناعي، وتمويل DePIN على السلسلة.
تابعوا 👉@Polyflow_PayFi عندما لا يعود الدفع مجرد نقلٍ للمال، يقترب وصول شبكة مالية جديدة كليًا.
#polyflow

234
·
--
عندما كان يتحدث الكثيرون عن آلية تصميم <t-2/> حول PolyFlow كانوا يركزون على آليات PID وPLP، بينما كنت أنا مهتمًا أكثر بأمرٍ آخر—هل يمكن للائتمان على السلسلة أن ينفصل فعلًا عن الضمانات/الأصول المشفّرة، وأن يُصبح مرتبطًا بشكل حقيقي بسلوك الدفع نفسه.
حل PolyFlow واضح نسبيًا: كل دفعة تُنجز عبر PID تُولّد تلقائيًا مستندات قابلة للتحقق وتُثبت على السلسلة، ولا يحتاج المقترض إلى ضمانات زائدة، بينما يقوم المُقرض مباشرةً باستدعاء نظام تقييم الائتمان على السلسلة. هذا المنطق يعمل بالفعل في سيناريو التمويل في سلاسل التوريد؛ على منصة Pelago حصل موردان على قرض على السلسلة بقيمة مليون USDC عبر ترميز حسابات/ذمم القبض، وجميع المعاملات تمت عبر شبكة Stellar للتسوية.
والأكثر إثارة للاهتمام هو مثال ROAM. بعد أن يُكمل المستخدم مرة واحدة إجراء KYC، يقوم PID تلقائيًا بتوليد مستندات على السلسلة، وتتحقق ROAM مباشرةً وتقوم بفتح eSIM دون الحاجة إلى تدقيق هويّة ثانوي. هنا تصبح عملية التحقق من الهوية وسلوك الدفع شيئًا واحدًا.
كان Raymond Qu قد أمضى قبل ذلك أكثر من عقد من الزمن في Geoswift في المدفوعات عبر الحدود، وفريقه لديه فهم عميق جدًا لمشكلات التسوية التقليدية. في جوهره، مجموعة PID تحوّل كل دفعة إلى أصل ائتماني قابل لإعادة الاستخدام. وإذا استمر حجم تسوية العملات المستقرة في النمو، فقد تكون مساحة التخيّل لهذا الاتجاه أكبر من الدفع نفسه.
@Square-Creator-cf6856467 #polyflow
عندما كان يتحدث الكثيرون عن آلية تصميم <t-2/> حول PolyFlow كانوا يركزون على آليات PID وPLP، بينما كنت أنا مهتمًا أكثر بأمرٍ آخر—هل يمكن للائتمان على السلسلة أن ينفصل فعلًا عن الضمانات/الأصول المشفّرة، وأن يُصبح مرتبطًا بشكل حقيقي بسلوك الدفع نفسه.
حل PolyFlow واضح نسبيًا: كل دفعة تُنجز عبر PID تُولّد تلقائيًا مستندات قابلة للتحقق وتُثبت على السلسلة، ولا يحتاج المقترض إلى ضمانات زائدة، بينما يقوم المُقرض مباشرةً باستدعاء نظام تقييم الائتمان على السلسلة. هذا المنطق يعمل بالفعل في سيناريو التمويل في سلاسل التوريد؛ على منصة Pelago حصل موردان على قرض على السلسلة بقيمة مليون USDC عبر ترميز حسابات/ذمم القبض، وجميع المعاملات تمت عبر شبكة Stellar للتسوية.
والأكثر إثارة للاهتمام هو مثال ROAM. بعد أن يُكمل المستخدم مرة واحدة إجراء KYC، يقوم PID تلقائيًا بتوليد مستندات على السلسلة، وتتحقق ROAM مباشرةً وتقوم بفتح eSIM دون الحاجة إلى تدقيق هويّة ثانوي. هنا تصبح عملية التحقق من الهوية وسلوك الدفع شيئًا واحدًا.
كان Raymond Qu قد أمضى قبل ذلك أكثر من عقد من الزمن في Geoswift في المدفوعات عبر الحدود، وفريقه لديه فهم عميق جدًا لمشكلات التسوية التقليدية. في جوهره، مجموعة PID تحوّل كل دفعة إلى أصل ائتماني قابل لإعادة الاستخدام. وإذا استمر حجم تسوية العملات المستقرة في النمو، فقد تكون مساحة التخيّل لهذا الاتجاه أكبر من الدفع نفسه.
@polyflow_PayFi #polyflow

233
·
--
المشكلة الأكبر في التمويل اللامركزي (DeFi) ربما لم تكن يومًا أن العوائد غير كافية.
بل إن كثيرًا من هذه العوائد لا يوجد في الواقع «مال» حقيقي يقف خلفها.
الإقراض، وLP، والرافعة المالية، والرهان—مجموعة من أساليب اللعب التي تبدو معقدة أكثر فأكثر. لكن إذا كانت الأموال تظل تدور داخل منظومة الكريبتو فقط، فستظل العوائد في النهاية صعبة الهروب من تأثير حجم التداول، وتقلبات السوق، وتدفق السيولة الجديدة.
لذلك أنا أركز أكثر على PayFi.
لأن الدفع بحد ذاته يرتكز على احتياج واقعي.
التحويلات عبر الحدود، وتسويات التجار، ومدفوعات سلسلة التوريد، وبوابات الدفع—هذه أمور تحدث كل يوم. وما يقابلها في الخلفية هو تدفقات مالية حقيقية، وليس احتياجًا للأموال يتم توليده من أجل التعدين.
المشكلة أن منظومة الدفع التقليدية غالبًا ما تكون الأموال فيها تحت حراسة جهات مركزية، وبالتالي تكون الشفافية وقابلية التركيب (الترابط) محدودة.
بالنسبة لما يهدف إليه @Polyflow_PayFi، أرى أن ما يريد فعله هو سد هذه الطبقة المفقودة.
PID يتولى الهوية والاعتمادات القابلة للتحقق، وPLP يتولى استيعاب أموال الدفع وسيولة التسوية، ثم يجعل تدفقات الأموال الناتجة عن هذه المدفوعات الحقيقية قادرة على الارتباط بالتمويل على السلسلة.
وهذا يعني تغييرًا مهمًا للغاية:
قد لا تكون مصادر عوائد DeFi في المستقبل مقتصرة فقط على «أن الآخرين يرغبون في توفير سيولتك»، بل على أن هناك فعلًا أشخاصًا في العالم الحقيقي يحتاجون هذه الأموال للتداول.
إذا استطاعت هذه المسار أن تعمل فعليًا، فإن التغيير الحقيقي الذي سيحدثه PayFi لن يكون منتج DeFi بعينه، بل سيكون مصدر الأموال على السلسلة.
من الدوران داخل منظومة الكريبتو، إلى دخول التدفقات النقدية التجارية الحقيقية إلى السلسلة.
أعتقد أن هذا هو المكان الذي يستحق فيه PayFi أن يُنظر إليه أكثر.
@Polyflow_PayFi
#polyflow
1
282
·
--
تمّ التحقق
عندما كنت أبحث مؤخراً في PolyFlow، انجذبتُ بدلًا من ذلك إلى سؤالٍ أعتبره أقرب إلى “التمويل التقليدي”:
لماذا يجب أن تظل أموالٌ ما في مكانها طوال الوقت قبل اكتمال عملية الدفع؟
في أنظمة الدفع التقليدية، غالباً ما تكون تدفقات المعلومات وتدفقات الأموال منفصلتين، وبينهما توجد مراحل مختلفة مثل التسوية، والحفظ (الـتوصيل/الوصاية)، والامتثال… إلخ. لذلك، عندما تبدأ عملية دفع عبر الحدود فعلياً، لا تكون الكفاءة بالقدر الذي قد يتوقعه المرء.
بالنسبة لما يقوم به PolyFlow، أفهم أنه يحاول نقل هذه المنطق إلى السلسلة (البلوك تشين).
يُسند تدفق المعلومات إلى PID، بينما يُسند تدفق الأموال إلى PLP.
يمكن فهم PID كـ “هوية دفع” على السلسلة، وعنصر طبقة المعلومات؛ وهو مسؤول عن البيانات المتعلقة بالهوية والامتثال والائتمان وغيرها. أما PLP، فيدير سيولة مرتبطة بالدفع عبر العقود الذكية.
وبذلك، لا يصبح الدفع مجرد “تحويل مبلغ” فحسب.
بعد دخول الأموال إلى السلسلة، يمكن أيضاً دمجها بشكل أكبر مع تطبيقات مالية مثل DeFi وRWA.
وهذا ما يجعلني أجد PayFi أمراً مثيراً للاهتمام.
في السابق، عندما كنا نتحدث عن DeFi، كنا نركّز غالباً على مناقشة التداول والإقراض والرهونات والعوائد؛ لكن ما يهدف إليه PayFi هو حل مشكلة أكثر واقعية:
مع تدفق الأموال الناتج عن كمٍّ هائل من المدفوعات في العالم الحقيقي يومياً، هل يمكن أن تصبح هذه التدفقات أيضاً جزءاً من التمويل على السلسلة؟
إذا نجح هذا الاتجاه حقاً، فلن تكون المدفوعات مجرد تكلفة؛ بل قد تصبح جزءاً من البنية التحتية المالية.
لذلك، وأنا أنظر الآن إلى PolyFlow، لا أتعامل معه كـ “مشروع دفع” عادي، بل أميل إلى فهمه على أنه:
محاولة لبناء طبقة بنية تحتية فوق “الدفع + التمويل على السلسلة”.
بالطبع، في النهاية لا بد أن نرى ما إذا كانت أحجام المدفوعات الفعلية، وعدد المستخدمين، والنظام البيئي يمكنها الاستمرار في النمو.
لكنني أعتقد أن هذا الاتجاه يستحق المتابعة.
@Polyflow_PayFi
#polyflow

307
·
--
$PID اليوم صعدت إلى CMC وCG.
هذا المشروع يقوم ببناء بنية الدفع الأساسية، لا يمس أموالك، وإيصالات الاستهلاك اليومية تساعدك على تجميع النقاط.
الأشخاص الذين قاموا بمسح الإيصالات وصلوا إلى قرابة المليون، وشركاء المعاملات ذكروا مبلغ تعاون قدره 7.5 مليار دولار أمريكي.
لا تصدّق كلامي المبالغ فيه، انظر إلى الموقع الرسمي بنفسك.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205

·
--
يبدو أن عملاء ووكلاء الذكاء الاصطناعي (AI Agent) أصبحوا أكثر شهرة من أي وقت مضى، لكنني أشعر أن الكثيرين لم يروا إلا سؤالاً واحداً: هل سيمكن لـ AI تحقيق الأرباح؟ بينما تجاهلوا مشكلة واقعية للغاية: إذا كان وكيل الـ AI في المستقبل قادراً حقاً على إنجاز المهام بنفسه، فمِن أين ستأتي أمواله؟ وكيف سيتم الدفع؟
على سبيل المثال، إذا ساعدك وكيل AI في حجز فندق، أو شراء بيانات، أو استدعاء واجهة برمجة التطبيقات، وحتى القيام بتسوية رسوم الخدمة بنفسه، فكيف يمكن أن تتم كل خطوة مع انتظار تأكيد يدوي من البشر؟
ولهذا السبب أرى أن ما قاله/طرحته @Polyflow_PayFi مثير للاهتمام.
فهو يجمع بين PayFi وAI Agent معاً. من خلال نظام هوية PID، لا يصبح الوكيل مجرد برنامج محادثة، بل يمتلك هوية دفع على السلسلة (On-chain). ثم يدمج ذلك مع العقود الذكية وبنية الدفع التحتية، بحيث يمكن للآلة أن تنفّذ تحويل القيمة بشكل مستقل. كما يذكر الموقع الرسمي أيضاً أنه يعمل على دمج اتجاهات مثل x402 وغيرها، من أجل الدفع نحو شبكة دفع أصلية للـ AI.
هذا المنطق مفهوم جداً: في السابق كان الأمر «الإنسان هو الذي يشغّل المحفظة»، أما لاحقاً فقد يتحول إلى «الوكيل (Agent) هو من يدفع نيابةً عنك».
لذا أعتقد أن خيال PayFi قد لا يقتصر أبداً على مجرد تحويلات عابرة للحدود برسوم منخفضة. ما يستحق النظر حقاً هو: عندما يبدأ الـ AI في أن يكون مشاركاً اقتصادياً جديداً، من الذي سيوفر لهذه الـ Agents أساساً مستقراً وقابلاً للامتثال وقابلاً للبرمجة لعمليات تدفق الأموال.
إذا دخلت وكلاء AI فعلاً إلى الحياة اليومية، فمن المؤكد أن طبقة الدفع لن يمكن تجاهلها.
#polyflow
108
·
--
إذا جعلتني أحكم على ما إذا كان مشروع PayFi يحتاج لمتابعة إضافية، فسأنظر أولاً إلى شيء واحد:
هل يعمل على حل مشكلة موجودة بالفعل في العالم الحقيقي.
وهذا هو السبب الذي جعلني أولي اهتمامًا مؤخرًا بـ Polyflow.
إن منتجات polyflow ليست قليلة الآن؛ من Card و eSIM، إلى المدفوعات العالمية للرواتب، ثم Scan to Earn و Yield to Earn، وحتى مدفوعات AI Agent. كل ذلك يغطي سيناريوهات استخدام أكثر تحديدًا.
وبطبيعة الحال، لا يعني كثرة المنتجات بالضرورة النجاح؛ ففي النهاية يجب النظر إلى المستخدمين الحقيقيين، وتواتر الاستخدام، وما إذا كانت هذه المنتجات يمكنها تكوين تآزر فيما بينها.
لكن على الأقل المسار واضح حاليًا: ليس فقط مطالبة المستخدمين بتحويل أموالهم إلى السلسلة، بل محاولة إشراك الأصول الموجودة على السلسلة في الاستهلاك، والمدفوعات عبر الحدود، والرواتب، وغيرها من تدفقات الأموال.
وأعتقد أن هذا أكثر واقعية من مجرد سرد قصة «مدفوعات Crypto».
هذا الاتجاه الخاص بـ PayFi لا يزال في مرحلة مبكرة؛ إلى أي مدى يمكن لـ polyflow أن يصل، سيتضح ذلك لاحقًا بمجرد متابعة إنزال المنتجات على أرض الواقع.
#polyflow
96
·
--
تدخل صناعة التشفير مرحلة جديدة.
خلال السنوات القليلة الماضية، كان يتم تسليط الضوء على الـ Crypto بشكل أكبر في التداول والمضاربة وإصدار الأصول.
لكن الجولة التالية من التطبيقات واسعة النطاق الحقيقية، ربما ستنطلق من سؤال أكثر أساسًا:
كيف يمكن للقيمة أن تتدفق بحرية مثل المعلومات.
وهذا هو الاتجاه الذي يستكشفه PayFi (Payment Finance).
PayFi = الدفع + التمويل.
يستخدم سلسلة الكتل كطبقة تسوية، مع العقود الذكية، ليتحول الدفع من مجرد عملية تحويل إلى بنية تحتية مالية قابلة للبرمجة.
تخيّل ذلك:
مدفوعات فورية عالمية.
جدولة تلقائية للأموال.
مدفوعات واستلام دون وساطة احتجاز.
عوائد على السلسلة مبنية على التدفقات النقدية الفعلية.
يصبح الـ Stablecoin (العملات المستقرة) البنية التحتية الجديدة للمدفوعات العالمية.
يتجه DeFi من مجرد زراعة العوائد إلى الأصول في العالم الحقيقي وتدفقات النقد المحركة.
وتُنتج AI Agents أيضًا طلبًا جديدًا—فهي تحتاج إلى دفع ذاتي، وإدارة الأموال، وإنجاز تبادل القيمة.
المشاركون في الاقتصاد في المستقبل ليسوا مجرد بشر.
بل أيضًا عدد كبير من الـ Agent القادرين على العمل بشكل مستقل.
وهم يحتاجون إلى نظام مالي أصيل.
تقوم PolyFlow ببناء البنية التحتية الأساسية لعصر PayFi:
شبكة عالمية لعمليات الاستلام والدفع لامركزية.
لا تحتفظ بأموال المستخدمين.
بنية غير احتجازية (Non-custodial).
تستخدم سلسلة الكتل كطبقة التسوية النهائية.
خطوة Crypto التالية ليست مجرد خلق المزيد من الأصول.
بل جعل تدفق القيمة العالمية أسرع وأكثر انفتاحًا وقابلًا للبرمجة.
@Polyflow_PayFi، ربما يكون هو المدخل الرئيسي الذي يربط عالم السلسلة بالاقتصاد الواقعي. #polyflow

1
3
1.1k

·
--
بايفاي (PayFi) هذا الشيء، في الآونة الأخيرة كنت فعلًا منجذبًا له قليلًا.
خلال الفترة الأخيرة كنت أرى PayFi ضمن هذا المجال كثيرًا، ولم أكن أعيره اهتمامًا كبيرًا في البداية، لكن بعد أن تابعت القصة من باب الفضول وجدت أن الأمر يبدو حقًا ليس مجرد كلام عن المضاربة.
حاليًا أكثر شيء أتابعه هو @Polyflow_PayFi.
بصراحة، أرى أن المشروع بسيط.
التقنية قوية والمفاهيم جديدة، وكل ذلك سأنتبه له، لكن في النهاية لا يزال هناك سؤال واحد يجب أن يحسم:
متى يمكن فعليًا إخراج الأموال على السلسلة واستخدامها في الحياة الواقعية؟
أكبر مشكلة في الـCrypto حاليًا هي أن الجميع بارعون جدًا في جعل المال «يتلاعب» به على السلسلة.
رهون، اقتراض، تداول، تعدين… طرق لعب واحدة وراء الأخرى.
لكن عندما تريد فعلًا استخدام USDT لإجراء مشتريات في العالم الحقيقي، أو تحويلات عبر الحدود، أو دفع الرواتب، ستكتشف أن هناك الكثير من العوائق في المنتصف.
المحفظة، الشبكة، الغاز (Gas)، وقنوات الدفع…
الشخص العادي عندما يصل إلى هنا غالبًا سيغلق الصفحة.
لذلك فإن مشروع مثل PolyFlow، الذي يدخل من بوابة سيناريو الدفع، جعلني أشعر أن الأمر مثير للاهتمام أكثر.
الهوية، الأموال، الاستهلاك، المعاملات عبر الحدود، الرواتب—تبدو غير جذابة كثيرًا بالكلام، لكنها في الواقع هي أكثر الاحتياجات إلحاحًا في الحياة.
وبعد ذلك سيكون هناك Card و eSIM، وحتى مدفوعات AI Agent.
وخاصة مدفوعات AI Agent!
فالذكاء الاصطناعي سيبحث بنفسه عن المنتجات، ويحسب السعر بنفسه، وينفّذ الدفع بنفسه.
وأنت حتى لا تحتاج أن تعرف على أي سلسلة سيجري كل شيء في الخلفية.
هذا هو ما أفهمه لـPayFi.
ليس أن تظل تؤكد لك «سلسلة الكتل ستغيّر العالم» كل يوم، بل أن تجعل سلسلة الكتل مخفية خلف الستار بحيث لا تشعر بها إطلاقًا.
مثل دفع الفاتورة عبر مسح رمز (QR) الآن—من سيوقف نفسه ليدرس بروتوكول الدفع وهو يدفع؟
ربما إن كان الـCrypto مفيدًا فعلًا، فهو أن تجعلك تنسى أنك تستخدم Crypto.
لذلك موقفِي الحالي من PolyFlow بسيط أيضًا:
لا استعجال في التطبيل، ولا استعجال في إصدار الأحكام.
أولًا نراقب: هل يمكنهم فعلًا تنفيذ هذه الأمور على أرض الواقع؟
إذا تمكن الدفع، والعبور عبر الحدود، وCard، وصولًا في المستقبل إلى مدفوعات AI Agent، من أن تعمل واحدة تلو الأخرى، فهذه القصة لن تكون مجرد «مشروع PayFi آخر».
على الأقل حاليًا، هذا هو الاتجاه الذي كنت أكثر رغبة في تخصيص وقت للبحث عنه.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
بايفاي (PayFi) هذا الشيء، في الآونة الأخيرة كنت فعلًا منجذبًا له قليلًا.
خلال الفترة الأخيرة كنت أرى PayFi ضمن هذا المجال كثيرًا، ولم أكن أعيره اهتمامًا كبيرًا في البداية، لكن بعد أن تابعت القصة من باب الفضول وجدت أن الأمر يبدو حقًا ليس مجرد كلام عن المضاربة.
حاليًا أكثر شيء أتابعه هو @Polyflow_PayFi.
بصراحة، أرى أن المشروع بسيط.
التقنية قوية والمفاهيم جديدة، وكل ذلك سأنتبه له، لكن في النهاية لا يزال هناك سؤال واحد يجب أن يحسم:
متى يمكن فعليًا إخراج الأموال على السلسلة واستخدامها في الحياة الواقعية؟
أكبر مشكلة في الـCrypto حاليًا هي أن الجميع بارعون جدًا في جعل المال «يتلاعب» به على السلسلة.
رهون، اقتراض، تداول، تعدين… طرق لعب واحدة وراء الأخرى.
لكن عندما تريد فعلًا استخدام USDT لإجراء مشتريات في العالم الحقيقي، أو تحويلات عبر الحدود، أو دفع الرواتب، ستكتشف أن هناك الكثير من العوائق في المنتصف.
المحفظة، الشبكة، الغاز (Gas)، وقنوات الدفع…
الشخص العادي عندما يصل إلى هنا غالبًا سيغلق الصفحة.
لذلك فإن مشروع مثل PolyFlow، الذي يدخل من بوابة سيناريو الدفع، جعلني أشعر أن الأمر مثير للاهتمام أكثر.
الهوية، الأموال، الاستهلاك، المعاملات عبر الحدود، الرواتب—تبدو غير جذابة كثيرًا بالكلام، لكنها في الواقع هي أكثر الاحتياجات إلحاحًا في الحياة.
وبعد ذلك سيكون هناك Card و eSIM، وحتى مدفوعات AI Agent.
وخاصة مدفوعات AI Agent!
فالذكاء الاصطناعي سيبحث بنفسه عن المنتجات، ويحسب السعر بنفسه، وينفّذ الدفع بنفسه.
وأنت حتى لا تحتاج أن تعرف على أي سلسلة سيجري كل شيء في الخلفية.
هذا هو ما أفهمه لـPayFi.
ليس أن تظل تؤكد لك «سلسلة الكتل ستغيّر العالم» كل يوم، بل أن تجعل سلسلة الكتل مخفية خلف الستار بحيث لا تشعر بها إطلاقًا.
مثل دفع الفاتورة عبر مسح رمز (QR) الآن—من سيوقف نفسه ليدرس بروتوكول الدفع وهو يدفع؟
ربما إن كان الـCrypto مفيدًا فعلًا، فهو أن تجعلك تنسى أنك تستخدم Crypto.
لذلك موقفِي الحالي من PolyFlow بسيط أيضًا:
لا استعجال في التطبيل، ولا استعجال في إصدار الأحكام.
أولًا نراقب: هل يمكنهم فعلًا تنفيذ هذه الأمور على أرض الواقع؟
إذا تمكن الدفع، والعبور عبر الحدود، وCard، وصولًا في المستقبل إلى مدفوعات AI Agent، من أن تعمل واحدة تلو الأخرى، فهذه القصة لن تكون مجرد «مشروع PayFi آخر».
على الأقل حاليًا، هذا هو الاتجاه الذي كنت أكثر رغبة في تخصيص وقت للبحث عنه.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
في ظل تأثير موجة RWA الحالية، يتحدث الجميع عن حجم التسويات بالعملات المستقرة الذي يصل إلى عدة تريليونات، لكن هل فكرت يوماً: إلى أين تذهب هذه الأموال بعد أن يتم دفعها؟
إن مدفوعات العملات المشفرة اليوم تشبه السحب النقدي عبر البطاقة: بمجرد مرور تدفق الأموال، لا يبقى أي أثر.
وما يفعله @Polyflow_PayFi هو تحويل التدفقات إلى أصول ائتمانية على السلسلة تخصّك أنت.
شرح سريع لجزأين هما ما ينجزه المشروع:
1️⃣ PID: بمثابة "جواز سفر امتثال Web3 + بطاقة ائتمان" لك. تُستخدم ZK لحماية الخصوصية، لكن سلوكيات الإنفاق يمكنها أن تساعدك في تراكم ائتمانك على السلسلة.
2️⃣ PLP: بمثابة "حساب دخل على السلسلة مثل صندوق سيولة + تجمع سيولة". تتداول أموال المدفوعات بين التجار والمستخدمين داخل التجمع، ويمكن أيضاً الاستفادة من عوائد اشتقاقية من DeFi.
الدفع التقليدي يُنجز كل معاملة على حدة، بينما PolyFlow في كل عملية دفع يبني لك رافعة مالية.
فريقهم في العمق كله مؤسسون من خلفية قدامى في المدفوعات العابرة للحدود. Raymond Qu هو العقل المدبر وراء Geoswift. عند لعب موضوع الامتثال وتجمعات السيولة، الفريق القديم هو من يمكن الاعتماد عليه.
إذا أصبح مستقبل البلوك تشين لا يحتاج إلى Web3 من أجل Web3، بل تتحول الاستهلاكات الحقيقية تلقائياً إلى تذكرة دخول للتمويل على السلسلة—فهذه هي جاذبية PayFi.
لمعرفة المزيد من معلومات المشروع، تابع حسابهم الرسمي على تويتر
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
استغرق الأمر قليلًا لتصفّح مواد @Polyflow_PayFi بالكامل، وأشعر أخيرًا أن فكرة PayFi لم تعد مجرد شعار.
كثيرون عندما يسمعون “الدفع المشفّر”، تكون أول ردة فعل: مسح رمز بمُستقرّات العملات وحوالة بسيطة. لكن ما يعرقل التطبيق على نطاق واسع ليس سؤال “هل يمكن الدفع؟”، بل ما يأتي بعد ذلك—من يراقب المال، وهل كل شيء متوافق، وهل سيلزم الانتظار أيامًا للتسوية عبر الحدود، ثم بعد إتمام عملية الشراء يختفي الأثر: لا تتراكم سمعة، ولا يجلب عائدًا.
المنهج لدى PolyFlow واضح نسبيًا: تقسيم عملية الدفع الواحدة إلى مسارين.
PID يدير الهوية والمعلومات، عبر إثباتات المعرفة الصفرية لتحقيق توافق “خفيف”؛ وبهذا لا نحتاج للاختيار بين الخصوصية والامتثال التنظيمي؛
PLP يدير السيولة والتسوية، حيث تمر الأموال عبر عقود ذكية، ولا تلمس المنصّة الأموال بنفسها.
فصل تدفّق المعلومات عن تدفّق الأموال، يخفض مخاطر الحفظ/الوساطة أولًا؛ وعندها فقط يصبح التسوية عبر الحدود مرشحة لأن تُنجَز ضمن T+0، كما يمكن ضغط التكاليف إلى ما دون القنوات التقليدية.
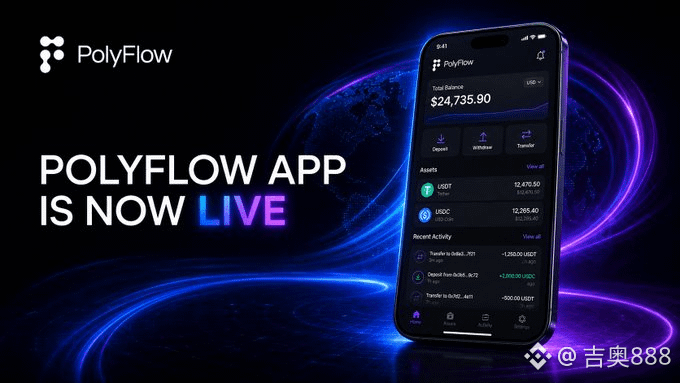
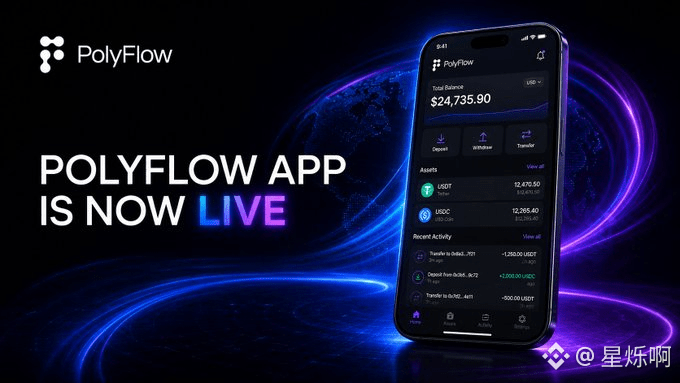
لذلك لا يبدو كأنه مجرد “محفظة” أخرى، بل أقرب إلى طبقة بنية تحتية للدفع. وبجانب المنتجات الأطول: Card يربط الأصول على السلسلة باستهلاك العالم الحقيقي، وScan to Earn يحوّل الإيصالات إلى سجلّ على السلسلة، وeSIM وصرف الرواتب وتحصيلات الشركات يمكن توصيلها كلها إلى آلية تسوية موحّدة. والآن أيضًا دخلت App إلى مرحلة التطبيق: عملات ورقية ومستقرّات وتحويلات واستهلاك تُجمع كلها داخل حساب واحد، وعند الاستخدام لا تحتاج إلى التفكير مسبقًا في على أي سلسلة توجد هذه الأموال وأي محفظة.
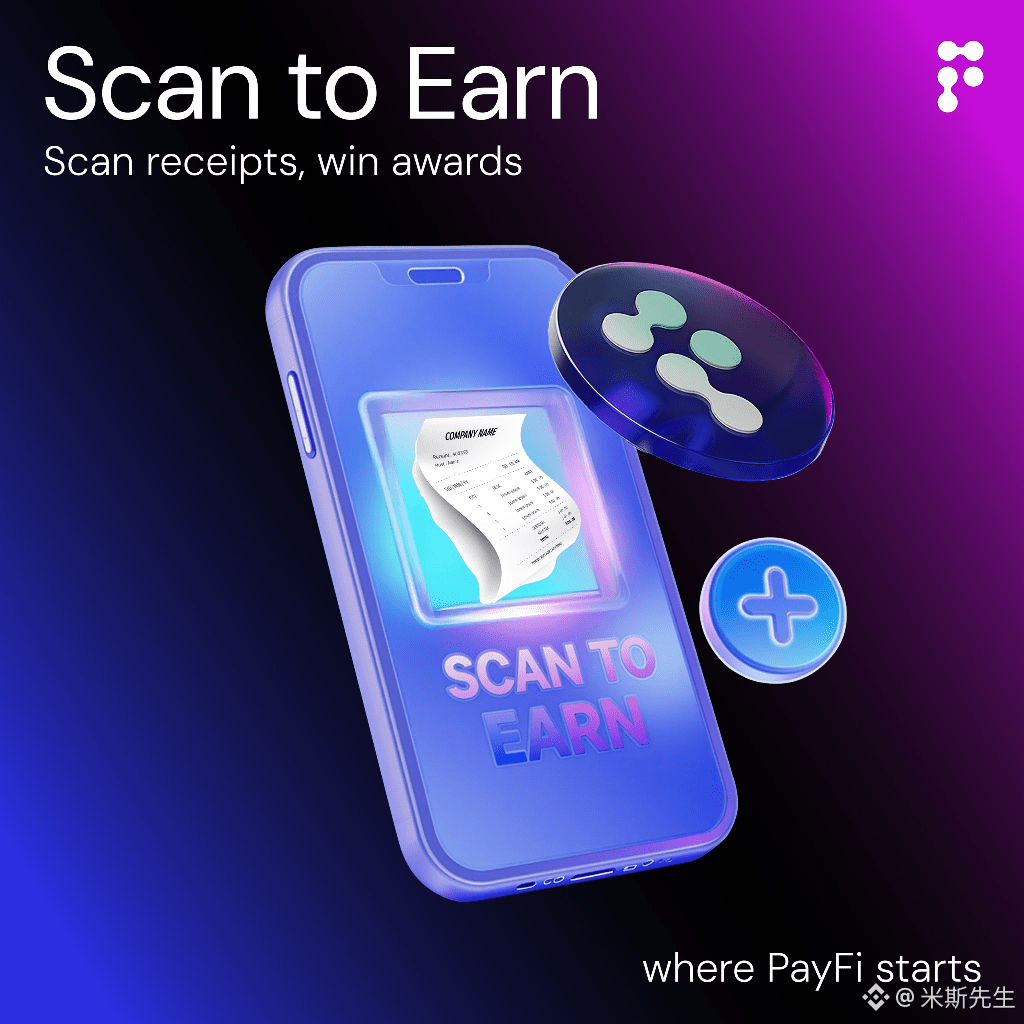
ما يهمني أكثر هو مسار Scan to Earn. في حياتنا اليومية: شراء فنجان قهوة، أو حجز تذكرة طيران—ترفع الإثباتات، فتبدأ عملية الاستهلاك نفسها بالتحول إلى سمعة ونقاط. وبعد TGE يمكن استبدالها برموز المنصة. لم يعد الدفع خروجًا لمرة واحدة، بل صار سجلًا “حيويًا” على السلسلة يعود لك. في المواد تم تشبيهه بـ “السمعة الزيّمة” ضمن Web3، وهذا التشبيه دقيق جدًا.
هل سيصمد PayFi؟ في النهاية، لا يتوقف الأمر على مدى جمال ما كُتب في الورقة البيضاء، بل على ما إذا كان هناك فعلًا من يدفع، ومن يمسح، ومن يكتب الاستهلاك الحقيقي على السلسلة. الاتجاه صحيح؛ والباقي هو أن نمشي هذه الطريق خطوة بخطوة وبشكل واقعي.
#polyflow #PayFi

275
·
--
تمّ التحقق
بالنظر إلى خط PayFi مؤخرًا، أصبحت أشعر أكثر فأكثر بأن الأمور الأكثر إثارة للاهتمام ليست في مقدار القصة التي يمكن للمشروع سردها، بل في ما إذا كان يحل فعلًا بعض المشكلات الحقيقية.
مثل شعوري تجاه @Polyflow_PayFi: ليس مجرد الكلام عن “الدفع على السلسلة” كفكرة، بل في توسيع مفهوم الدفع ليصل إلى المزيد من سيناريوهات الحياة اليومية.
فعلى سبيل المثال، PolyFlow Card يتوافق مع المصروفات اليومية، وScan to Earn يجمع بين الاستهلاك والحوافز على السلسلة، وYield to Earn هو سيناريو العائدات؛ إضافة إلى eSIM ودفعات الرواتب عالميًا، وهذه في الحقيقة قريبة جدًا من احتياجات الحياة والعمل عبر الحدود.
وبالنظر إلى ما بعد ذلك: إذا بدأت أيضًا AI Agent تملك قدرات دفع خاصة بها، فستصبح المدفوعات ليست مجرد “تحويلات بين الأشخاص” بهذه البساطة.
أعتقد أن دخول Web3 إلى الحياة اليومية للمستخدمين قد لا يكون عبر مطالبة الجميع بدراسة سلاسل الكتل كل يوم، بل عبر يومٍ ما يقوم فيه الجميع باستهلاكهم العادي والتنقل واستلام رواتبهم، بل وحتى让 Agent يُنجز المدفوعات تلقائيًا—ومع ذلك لا يشعرون أنهم يستخدمون Web3.
لذلك، عند متابعة PayFi حاليًا، سأولي اهتمامًا أكبر لما إذا كانت المنتجات قد تجذّرت فعلًا في الحياة.
ومن هذا المنظور، فإن مخطط PolyFlow يستحق المتابعة بالتأكيد.
#polyflow
1
1.1k
·
--
في السابق كنا نفهم الدفع على أنه شيء بسيط:
لدي مال → أنت تستلم المال → تنتهي المعاملة.
لكن بعد دخول Web3، ربما تكون أكثر الأشياء إثارة للاهتمام هي—
أن الدفع لا ينبغي أن يكون مجرد حركة للأموال، بل يجب أن يكون نقطة بداية لعلاقات مالية.
وهذا هو السبب في أنني أصبحت مؤخرًا أكثر اهتمامًا بـ #PolyFlow .
إنه لا يريد إعادة ابتكار محفظة عادية فحسب، بل توصيل الدفع والهوية والسيولة وخدمات التمويل على السلسلة.
ضمن هذا، يتولى PID مسؤولية الهوية وطبقة البيانات، بينما يتولى PLP مسؤولية حركة الأموال وتسويات الدفع، ثم يعلو فوق ذلك سيناريوهات مثل العملات المستقرة وDeFi وAI Agent وغيرها.
تخيّل المستقبل:
يمكن لـ AI Agent أن ينفّذ المدفوعات بنفسه؛
يمكن لتسوية الأموال عبر الحدود أن تصبح أكثر كفاءة؛
يمكن لاستهلاك حقيقي واحد أن يتحول إلى سجل ائتماني على السلسلة؛
ويمكن للدفع نفسه أن يصبح بوابة لخدمات مالية.
عندها، لن يصبح “PayFi” مجرد مفهوم بعد الآن.
بل سيكون أشبه بإعادة تعريف:
كيف ينبغي للأموال أن تتحرك في الاقتصاد الرقمي العالمي.
قد يكون هذا بالضبط هو ما يجعل #PolyFlow يستحق المتابعة المستمرة.
@Square-Creator-cf6856467 #polyflow
في السابق كنا نفهم الدفع على أنه شيء بسيط:
لدي مال → أنت تستلم المال → تنتهي المعاملة.
لكن بعد دخول Web3، ربما تكون أكثر الأشياء إثارة للاهتمام هي—
أن الدفع لا ينبغي أن يكون مجرد حركة للأموال، بل يجب أن يكون نقطة بداية لعلاقات مالية.
وهذا هو السبب في أنني أصبحت مؤخرًا أكثر اهتمامًا بـ #PolyFlow .
إنه لا يريد إعادة ابتكار محفظة عادية فحسب، بل توصيل الدفع والهوية والسيولة وخدمات التمويل على السلسلة.
ضمن هذا، يتولى PID مسؤولية الهوية وطبقة البيانات، بينما يتولى PLP مسؤولية حركة الأموال وتسويات الدفع، ثم يعلو فوق ذلك سيناريوهات مثل العملات المستقرة وDeFi وAI Agent وغيرها.
تخيّل المستقبل:
يمكن لـ AI Agent أن ينفّذ المدفوعات بنفسه؛
يمكن لتسوية الأموال عبر الحدود أن تصبح أكثر كفاءة؛
يمكن لاستهلاك حقيقي واحد أن يتحول إلى سجل ائتماني على السلسلة؛
ويمكن للدفع نفسه أن يصبح بوابة لخدمات مالية.
عندها، لن يصبح “PayFi” مجرد مفهوم بعد الآن.
بل سيكون أشبه بإعادة تعريف:
كيف ينبغي للأموال أن تتحرك في الاقتصاد الرقمي العالمي.
قد يكون هذا بالضبط هو ما يجعل #PolyFlow يستحق المتابعة المستمرة.
@polyflow_PayFi #polyflow
174
·
--
وصلت البنية التحتية لـ PayFi اللامركزية الأولى عالميًا.
تقوم @Polyflow_PayFi بربط التمويل التقليدي بـ Web3 عبر تقنية البلوكشين: في كل دفعة، لا يكون الأمر مجرد تحويل، بل تراكم للائتمان وبداية لخدمات مالية.
ما هو PayFi؟
الدفع + التمويل القابل للبرمجة. اعتمادًا على تسوية السلسلة كطبقة أساسية، مع دمج العقود الذكية والبنية غير الحافظة (Non-custodial) وقدرات الامتثال، ليصبح تدفق القيمة حرًا وشفافًا وفوريًا فعليًا.
لماذا الآن هو «نافذة PayFi»؟
أصبحت العملات المستقرة أداة عالمية للمقاصة، وبدأت DeFi في ربط نفسها بالتدفقات النقدية الواقعية، وتحتاج وكالات AI Agent إلى جدولة الأموال ذاتيًا، بينما تتطلب الشركات بنية تحتية غير حافظة وقابلة للامتثال. هذه الخطوط الأربعة تتلاقى الآن.
كيف تعمل PolyFlow:
-لا تلمس أموال المستخدمين، والعقود الذكية تتولى إدارة العملية
-PID: هوية دفع لامركزية، تجمع بين الخصوصية والامتثال
-PLP: تجمع سيولة التدفقات الدفعية لدعم التسوية عبر السلاسل والأصول
-T+0 للتسوية عبر الحدود، بتكلفة يمكن مقارنتها بالشبكات التقليدية أقل بنسبة 50%–80%
-توافق متعدد السلاسل: BSC وETH وSolana وStellar وغيرها
المنتج تم تطبيقه بالفعل:
PolyFlow Card، Scan to Earn، Yield to Earn، eSIM، صرف الرواتب، AI Studio……
تمنحك المشتريات نقاطًا وتراكم ائتمانًا، ويمكن أن تولّد المدفوعات عوائد—بدلًا من مجرد نقل المال من مكان إلى آخر.
والجانب الخاص بالبيانات كذلك يعمل الآن:
عدد المستخدمين النشطين قرابة 295 ألفًا، وScan to Earn قارب المليون، وقد تم إنشاء PID لأكثر من 28 ألفًا.
إنها ليست مجرد تطبيق محفظة أو أداة تحصيل تحت الوصاية، بل بروتوكول يُمهد المسار أسفل طبقة النظام البيئي لـ PayFi.
من التجارة عبر الحدود، إلى المدفوعات الذاتية لـ AI Agent، وحتى السفر والتنقل والتمويل في DePIN—تتوسع السيناريوهات.
تابع @Polyflow_PayFi (https://x.com/Polyflow_PayFi)، لتشاهد كيف يتحول الدفع من «إنجاز تحويل واحد» إلى «الدخول إلى شبكة مالية على مستوى أعمق».
#polyflow
1
537
·
--
第一次看到Buy Now Pay Never这个概念,我也觉得有点夸张。买东西怎么可能永远不用付钱?
看完PayFi的逻辑后才明白,它想表达的并不是免费消费,而是重新利用资金的时间价值。
传统支付发生以后,钱直接离开账户,交易到此结束。PayFi可以让用户把资产放进能够产生收益或未来现金流的结构里,再用收益支付商品或服务成本。用户依然承担本金波动、协议和收益变化等风险,但支付与资产管理开始出现在同一套系统中。
PolyFlow的作用,是为这类场景提供身份与资金基础。PID负责连接用户凭证和链上信用,PLP负责承接支付资金、结算流动性并连接DeFi。没有身份和信用,商户很难提供金融服务;没有可编程的资金层,收益也无法自动进入支付流程。
我觉得PayFi有意思的地方就在这里。它没有把支付视为资金运动的终点,而是尝试让一笔钱在付款、结算和融资之间继续工作。
@Polyflow_PayFi #polyflow

1
120
·
--
عدتُ مؤخرًا لإعادة مشاهدة PayFi، واكتشفت أن ما يستحق التركيز حقًا في هذا المسار قد لا يكون كلمة «المدفوعات» بحد ذاتها، بل من يستطيع أن يُدمج الدفع فعليًا في الحياة اليومية
@Polyflow_PayFi هذا الأمر مثير للاهتمام
من PolyFlow Card إلى Scan to Earn، وصولًا إلى Yield to Earn، يكمن الجوهر في ربط الاستهلاك والحوافز والعوائد معًا. وبالإضافة إلى سيناريوهات مثل eSIM ودفع الرواتب عالميًا، فإن التغطية لم تعد تقتصر على مستخدمي السلسلة فقط، بل تمتد إلى احتياجات أكثر واقعية مثل الحياة والعمل عبر الحدود
أولي اهتمامًا خاصًا بجانب AI Agent
إذا استطاع الـAgent في المستقبل أن يدير الأصول بنفسه، ويقيّم الاحتياجات، ويُنجز عملية الدفع، فقد تتغير حتى نقطة الدخول إلى المدفوعات. وقد لا يحتاج المستخدمون إلى فهم ما هي السلسلة أو ما هو الـمحفظة؛ يكفي أن يطلبوا من الـAgent: «رتّب لي هذا الدفع»، وسيُنجز الباقي تلقائيًا
لذلك أعتقد أن النتيجة النهائية لـPayFi قد تكون جعل Web3 أقل ظهورًا تدريجيًا
التطبيقات على نطاق واسع لا يلزم أن تجعل المستخدمين يناقشون Web3 كل يوم؛ بل الأهم أن الناس عندما يستهلكون بشكل طبيعي، أو يعبرون الحدود، أو يتقاضون رواتبهم، تكون البنية التحتية للدفع في الخلف قد استبدلت بهدوء بمجموعة جديدة
وهذا أيضًا سبب اعتقادي بأن PolyFlow يستحق المتابعة المستمرة
#PolyFloW

135
·
--
تمّ التحقق
بعد أن تظل في عالم العملات الرقمية لفترة طويلة، يوجد عيب يصعب تغييره:
فكلما ظهر مشروع وبدأ يتحدث عن رؤية كبيرة، أتراجع عنها فورًا تقريبًا.
لأنني على مدار هذه السنوات سمعت الكثير من “إعادة بناء التمويل” و“تغيير المدفوعات” و“ربط العالم الحقيقي”، وفي النهاية لم يكن هناك سوى القليل مما أصبح فعليًا قابلًا للاستخدام.
لذلك الآن عندما أنظر إلى @Polyflow_PayFi، لا يهمني كثيرًا حجم القصة التي يروونها؛ بل أريد أن أعرف هل استطاعوا فعلًا تنفيذ الأشياء خطوة خطوة.
ومن خلال ما رأيته حتى الآن، على الأقل ليس مجرد شيء يتوقف عند عروض PPT.
تم توفير دفع بالبطاقات
تم توفير مكافآت عبر المسح بالرمز
يتم العمل على دفع الرواتب
يتم تجهيز التسوية عبر الحدود
وبعد إضافة AI Agent، بدأ أيضًا خط “الإنفاق من جيبك” في الالتقاء
وعلى المستوى الأساسي يوجد PID وPLP؛ أحدهما يميل إلى الهوية والائتمان، والآخر يميل إلى الأموال والسيولة.
بعبارة بسيطة: يريدون تحويل موضوع الدفع من “مجرد تحويل المال وينتهي كل شيء” إلى شيء يمكنه لاحقًا الاستمرار في توصيل الائتمان والعوائد والتسوية والخدمات المالية.
وأعتقد أن هذه الفكرة أكثر إثارة من مجرد إنشاء مدخل دفع.
البرعم العجوز الذي استثمر قديمًا في المشاريع لم يعد يتقبل كثيرًا سرديات ضخمة.
هل توجد مستخدمون
هل توجد سيناريوهات
هل توجد تدفقات أموال حقيقية
وهل يمكنه الاستمرار في إنجاز المنتج ليُبقيه حيًا
هذه أمور أهم من أي شيء آخر.
وعلى الأقل الآن، يتجه PolyFlow نحو اتجاه “قابل للاستخدام فعليًا”.
أما ما إذا كان بإمكانه لاحقًا أن يصبح بنية تحتية لـ PayFi، فلا تستعجل إصدار الأحكام—تابع بياناته وتنفيذاته اللاحقة.
#polyflow

930

·
--
في السابق كان الجميع يتحدثون عن العملات المستقرة، وغالبًا ما كان الحديث يدور حول مدى سرعة التحويل أو انخفاض التكلفة.
لكنني أعتقد أن أصعب خطوة ليست في البداية، بل في ما يأتي بعدها: عندما تصل الأموال إلى السلسلة، كيف يمكن ربطها باستمرار بالاستهلاك في الواقع، والهوية، والائتمان، والخدمات المالية.
وهذا هو سبب اهتمامي مؤخرًا بـ @Polyflow_PayFi.
لا يهدف PolyFlow إلى تقديم أداة دفع فحسب، بل أشبه ببناء نظام أساسي لـ PayFi.
أنا مهتم بشكل خاص بأمرين.
أحدهما هو PID، الذي يمكنه ربط الهوية وسجلات الدفع ومعلومات الامتثال معًا، مع محاولة حماية الخصوصية قدر الإمكان.
والآخر هو PLP، إذ يضع أموال عملية الدفع ضمن نظام سيولة على السلسلة؛ ليس مجرد “الدفع ثم ينتهي كل شيء”، بل الاستمرار في إنشاء اتصال مع DeFi والعوائد والخدمات المالية.
إذا فهمنا الأمر ببساطة، فهو تحويل عدة حلقات متفرقة كانت موجودة بشكل منفصل إلى خط واحد:
بعد حدوث الدفع، لا يتم فقط ترك سجل للمعاملة، بل يمكن أن تستمر في الترسّخ لتصبح هوية وائتمانًا، ثم ربط المزيد من الخدمات المالية بشكل أكبر.
وأعتقد أن هذا هو الجانب الأكثر إثارة للاهتمام في PayFi.
العملات المستقرة تحل مشكلة: كيف تتحرك الأموال؟ أما PayFi فيسعى إلى حل مشكلة: ماذا يمكن فعله بعد أن تتحرك هذه الأموال.
إذا أصبحت العملات المستقرة في المستقبل أكثر فأكثر جزءًا من سيناريوهات الدفع اليومية، فإن مشاريع مثل PolyFlow التي تبني البنية التحتية مبكرًا تستحق بالتأكيد المتابعة والرصَد المستمر.
#polyflow
1
339
·
--
لقد أجريتُ بحثًا حديثًا حول Polyflow، لكنني بدلاً من البدء أولاً برؤية تلك السرديات الكبرى في الصناعة، قمتُ بتفقد منتجاته واحدًا تلو الآخر.
Card وeSIM وSalary Payments وScan to Earn وYield to Earn، عندما نضع هذه الأشياء معًا، يمكنها تقريبًا تغطية عدة سيناريوهات مختلفة مثل الاستهلاك والتنقل والرواتب والحوافز وإدارة الأموال.
النقطة التي جعلتني أكثر اهتمامًا هي: أن Polyflow لا تعزل “الدفع” لتعمل ككيان مستقل، بل تحاول ربط ما يحدث قبل الدفع وبعده أيضًا.
اعتدنا سابقًا أن نعامل المحفظة والاستهلاك والتحويلات عبر الحدود وDeFi كأشياء مختلفة تمامًا، لكن إذا أمكن ربط هذه المراحل لاحقًا تدريجيًا عبر بنية تحتية واحدة، فستتغير أيضًا طريقة استخدام المستخدمين لـ Crypto.
ربما في المستقبل يستخدم شخصٌ أصولًا على السلسلة ليس بالضرورة للمشاركة في منتج Web3 بعينه، بل فقط لأنه يحتاج إلى الدفع أو السفر أو استلام راتبه أو إجراء تسويات عبر الحدود.
أعتقد أن هذا هو المكان الذي تملك فيه PayFi بالفعل فرصة لتحقيق التطبيق على أرض الواقع.
#polyflow
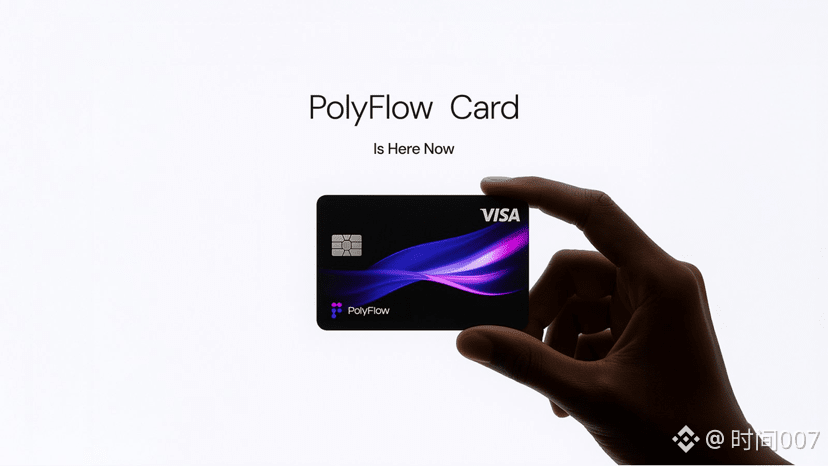
108
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#CanMicrosoftDeliverOnAI
150,368 مشاهدات
1,185 يقومون بالنقاش
2
#CanGoogleDefindItsCore
75,909 مشاهدات
827 يقومون بالنقاش
3
#FOMCWatch
9.1M مشاهدات
28,460 يقومون بالنقاش
4
#SKHynixUnveils$45BShareholderReturns
83 مشاهدات
5 يقومون بالنقاش
5
#OSMOPlansToBurn100MTokensFromCommunityPool
3,099 مشاهدات
111 يقومون بالنقاش
6
#EthereumDropsBelow$2300
12,568 مشاهدات
167 يقومون بالنقاش
7
#BitcoinSlipsBelow$80KAgain
35,634 مشاهدات
133 يقومون بالنقاش
8
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
78,958 مشاهدات
935 يقومون بالنقاش
9
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
14,161 مشاهدات
101 يقومون بالنقاش
10
#BitmineAdds10452ETH
131,707 مشاهدات
1,363 يقومون بالنقاش