
#moneybasics
moneybasics
1,022 مشاهدات
5 يقومون بالنقاش
رائج
جديد

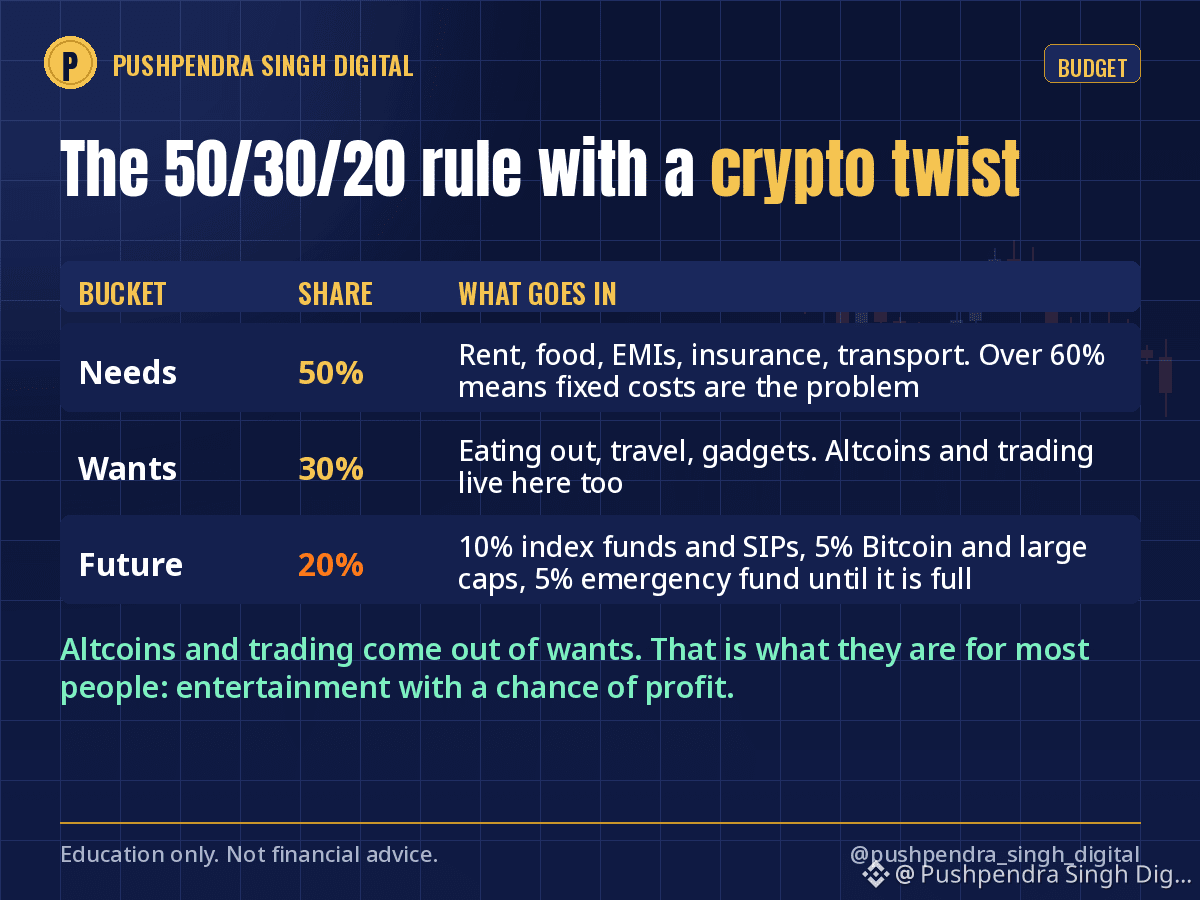
قاعدة 50/30/20 هي أبسط ميزانية أعرفها. إليك كيف أُكيّفها لشخص يمتلك العملات المشفرة أيضًا.
50% للاحتياجات: الإيجار، والطعام، وأقساط القروض، والتأمين، والمواصلات. إذا تجاوزت هذه النسبة 60%، فالمشكلة ليست في استثماراتك، بل في تكاليفك الثابتة.
30% للرغبات: تناول الطعام خارج المنزل، والسفر، والأجهزة، والاشتراكات. استمتع بها بلا شعور بالذنب، ما دامت ضمن الحد المخصص لها.
20% للمستقبل: وهنا تأتي الفكرة المختلفة.
أقسّم هذه الـ20% على النحو التالي:
10% للاستثمارات التقليدية التي تنمو بمرور الوقت: صناديق المؤشرات، أو EPF أو PPF، أو خطط الاستثمار المنتظم (SIPs).
5% للبيتكوين والعملات الكبرى، تُشترى شهريًا من دون محاولة توقّع التوقيت المناسب.
5% لصندوق الطوارئ إلى أن يغطي نفقات 6 أشهر، ثم تُوجَّه إلى الفئة الأكثر حاجة إليها.
لا أخصص بندًا في الميزانية للعملات البديلة أو التداول. فمصدر تمويلها هو نسبة الـ30% المخصصة للرغبات، لأنها بالنسبة إلى معظم الناس مجرد ترفيه قد يحقق ربحًا.
قد يبدو ذلك قاسيًا، لكنه يمنع شهرًا سيئًا واحدًا من المساس بالمال الذي يبني حياتك فعلًا.
كيف يبدو تقسيمك الآن، بصراحة؟
للتثقيف فقط، وليس نصيحة مالية.
$BTC #PersonalFinance #Budgeting #MoneyBasics
قاعدة 50/30/20 هي أبسط ميزانية أعرفها. إليك كيف أُكيّفها لشخص يمتلك العملات المشفرة أيضًا.
50% للاحتياجات: الإيجار، والطعام، وأقساط القروض، والتأمين، والمواصلات. إذا تجاوزت هذه النسبة 60%، فالمشكلة ليست في استثماراتك، بل في تكاليفك الثابتة.
30% للرغبات: تناول الطعام خارج المنزل، والسفر، والأجهزة، والاشتراكات. استمتع بها بلا شعور بالذنب، ما دامت ضمن الحد المخصص لها.
20% للمستقبل: وهنا تأتي الفكرة المختلفة.
أقسّم هذه الـ20% على النحو التالي:
10% للاستثمارات التقليدية التي تنمو بمرور الوقت: صناديق المؤشرات، أو EPF أو PPF، أو خطط الاستثمار المنتظم (SIPs).
5% للبيتكوين والعملات الكبرى، تُشترى شهريًا من دون محاولة توقّع التوقيت المناسب.
5% لصندوق الطوارئ إلى أن يغطي نفقات 6 أشهر، ثم تُوجَّه إلى الفئة الأكثر حاجة إليها.
لا أخصص بندًا في الميزانية للعملات البديلة أو التداول. فمصدر تمويلها هو نسبة الـ30% المخصصة للرغبات، لأنها بالنسبة إلى معظم الناس مجرد ترفيه قد يحقق ربحًا.
قد يبدو ذلك قاسيًا، لكنه يمنع شهرًا سيئًا واحدًا من المساس بالمال الذي يبني حياتك فعلًا.
كيف يبدو تقسيمك الآن، بصراحة؟
للتثقيف فقط، وليس نصيحة مالية.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50% للاحتياجات: الإيجار، والطعام، وأقساط القروض، والتأمين، والمواصلات. إذا تجاوزت هذه النسبة 60%، فالمشكلة ليست في استثماراتك، بل في تكاليفك الثابتة.
30% للرغبات: تناول الطعام خارج المنزل، والسفر، والأجهزة، والاشتراكات. استمتع بها بلا شعور بالذنب، ما دامت ضمن الحد المخصص لها.
20% للمستقبل: وهنا تأتي الفكرة المختلفة.
أقسّم هذه الـ20% على النحو التالي:
10% للاستثمارات التقليدية التي تنمو بمرور الوقت: صناديق المؤشرات، أو EPF أو PPF، أو خطط الاستثمار المنتظم (SIPs).
5% للبيتكوين والعملات الكبرى، تُشترى شهريًا من دون محاولة توقّع التوقيت المناسب.
5% لصندوق الطوارئ إلى أن يغطي نفقات 6 أشهر، ثم تُوجَّه إلى الفئة الأكثر حاجة إليها.
لا أخصص بندًا في الميزانية للعملات البديلة أو التداول. فمصدر تمويلها هو نسبة الـ30% المخصصة للرغبات، لأنها بالنسبة إلى معظم الناس مجرد ترفيه قد يحقق ربحًا.
قد يبدو ذلك قاسيًا، لكنه يمنع شهرًا سيئًا واحدًا من المساس بالمال الذي يبني حياتك فعلًا.
كيف يبدو تقسيمك الآن، بصراحة؟
للتثقيف فقط، وليس نصيحة مالية.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
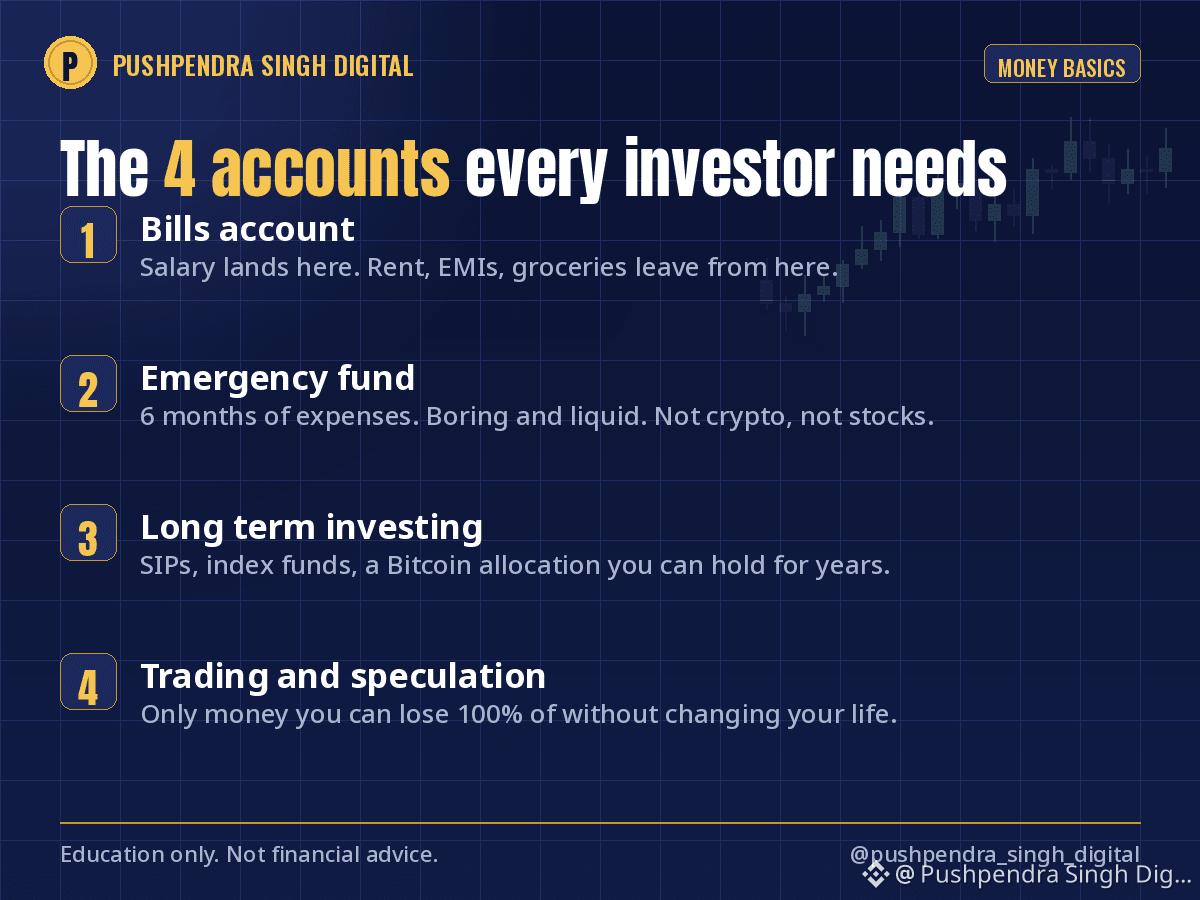
قبل أن تشتري عملة أو سهمك التالي، تحقق مما إذا كانت أموالك لها “مكان تقيم فيه”.
إليك الهيكل البسيط الذي أشاركه مع كل مبتدئ:
1. حساب الفواتير: الإيجار، أقساط EMIs، والبقالة. الراتب يصل هنا، والتكاليف الثابتة تخرج من هنا.
2. صندوق الطوارئ: 6 أشهر من المصاريف، يُحفظ مملًا وسهل السيولة. ليس في العملات المشفّرة، وليس في الأسهم.
3. الاستثمار طويل الأجل: خطط SIPs، وصناديق المؤشرات، وتخصيص للبيتكوين يمكنك الاحتفاظ به لسنوات.
4. التداول والمضاربة: أموال يمكنك خسارتها بنسبة 100% دون أن تغيّر حياتك.
يتخطى معظم الناس الخطوة 2 وينتقلون مباشرة إلى الخطوة 4. ثم يُجبرهم شهر سيّئ واحد على بيع مراكز جيدة في أسوأ وقت ممكن.
أيّ واحدة من هذه الأربع مفقودة في إعدادك الآن؟ أجب بصراحة، فأنا أقرأ كل تعليق.
التعليم فقط، وليس نصيحة مالية.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
قبل أن تشتري عملة أو سهمك التالي، تحقق مما إذا كانت أموالك لها “مكان تقيم فيه”.
إليك الهيكل البسيط الذي أشاركه مع كل مبتدئ:
1. حساب الفواتير: الإيجار، أقساط EMIs، والبقالة. الراتب يصل هنا، والتكاليف الثابتة تخرج من هنا.
2. صندوق الطوارئ: 6 أشهر من المصاريف، يُحفظ مملًا وسهل السيولة. ليس في العملات المشفّرة، وليس في الأسهم.
3. الاستثمار طويل الأجل: خطط SIPs، وصناديق المؤشرات، وتخصيص للبيتكوين يمكنك الاحتفاظ به لسنوات.
4. التداول والمضاربة: أموال يمكنك خسارتها بنسبة 100% دون أن تغيّر حياتك.
يتخطى معظم الناس الخطوة 2 وينتقلون مباشرة إلى الخطوة 4. ثم يُجبرهم شهر سيّئ واحد على بيع مراكز جيدة في أسوأ وقت ممكن.
أيّ واحدة من هذه الأربع مفقودة في إعدادك الآن؟ أجب بصراحة، فأنا أقرأ كل تعليق.
التعليم فقط، وليس نصيحة مالية.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
إليك الهيكل البسيط الذي أشاركه مع كل مبتدئ:
1. حساب الفواتير: الإيجار، أقساط EMIs، والبقالة. الراتب يصل هنا، والتكاليف الثابتة تخرج من هنا.
2. صندوق الطوارئ: 6 أشهر من المصاريف، يُحفظ مملًا وسهل السيولة. ليس في العملات المشفّرة، وليس في الأسهم.
3. الاستثمار طويل الأجل: خطط SIPs، وصناديق المؤشرات، وتخصيص للبيتكوين يمكنك الاحتفاظ به لسنوات.
4. التداول والمضاربة: أموال يمكنك خسارتها بنسبة 100% دون أن تغيّر حياتك.
يتخطى معظم الناس الخطوة 2 وينتقلون مباشرة إلى الخطوة 4. ثم يُجبرهم شهر سيّئ واحد على بيع مراكز جيدة في أسوأ وقت ممكن.
أيّ واحدة من هذه الأربع مفقودة في إعدادك الآن؟ أجب بصراحة، فأنا أقرأ كل تعليق.
التعليم فقط، وليس نصيحة مالية.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
848
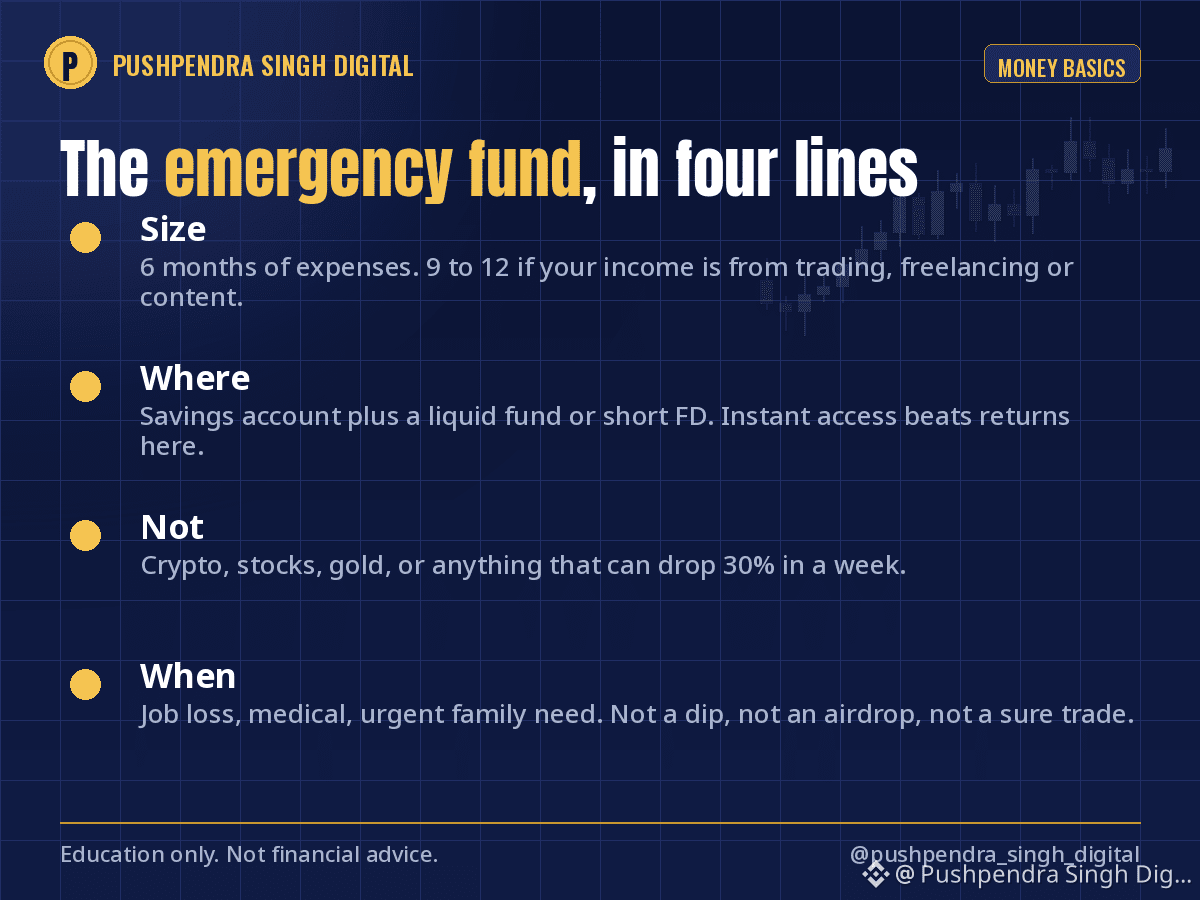
صندوق الطوارئ هو أقل الأشياء إثارة في إدارة المال الشخصي. وهو أيضًا السبب الذي يجعل بعض الناس ينجون من حادثٍ ما، بينما لا ينجو الآخرون.
القواعد التي ألتزم بها:
الحجم: 6 أشهر من المصروفات. إذا كان دخلك يأتي من التداول أو العمل الحر أو المحتوى، فاجعله 9 إلى 12 شهرًا.
المكان: تقسيمه بين حساب ادخار وصندوق سيّال أو وديعة قصيرة الأجل (FD). الوصول الفوري أهم من العوائد.
ليس: العملات الرقمية، الأسهم، الذهب، أو أي شيء يمكن أن ينخفض بنسبة 30% خلال أسبوع.
متى تستخدمه: فقدان الوظيفة، مصاريف طبية، أو احتياج عائلي عاجل. ليس من أجل موجة هبوط، وليس إعلان هوية (airdrop)، ولا صفقة "مضمونة".
عندما يكتمل صندوق الطوارئ، تتوقف عن اتخاذ قرارات مبنية على الخوف في السوق. يمكنك تجاوز شهرٍ أحمر لأن الإيجار لا يعتمد عليه.
كم شهرًا من المصروفات لديكِ/لديكِ مُهيّأ اليوم؟ كن صادقًا، دون أحكام.
#EmergencyFund #PersonalFinance #MoneyBasics
صندوق الطوارئ هو أقل الأشياء إثارة في إدارة المال الشخصي. وهو أيضًا السبب الذي يجعل بعض الناس ينجون من حادثٍ ما، بينما لا ينجو الآخرون.
القواعد التي ألتزم بها:
الحجم: 6 أشهر من المصروفات. إذا كان دخلك يأتي من التداول أو العمل الحر أو المحتوى، فاجعله 9 إلى 12 شهرًا.
المكان: تقسيمه بين حساب ادخار وصندوق سيّال أو وديعة قصيرة الأجل (FD). الوصول الفوري أهم من العوائد.
ليس: العملات الرقمية، الأسهم، الذهب، أو أي شيء يمكن أن ينخفض بنسبة 30% خلال أسبوع.
متى تستخدمه: فقدان الوظيفة، مصاريف طبية، أو احتياج عائلي عاجل. ليس من أجل موجة هبوط، وليس إعلان هوية (airdrop)، ولا صفقة "مضمونة".
عندما يكتمل صندوق الطوارئ، تتوقف عن اتخاذ قرارات مبنية على الخوف في السوق. يمكنك تجاوز شهرٍ أحمر لأن الإيجار لا يعتمد عليه.
كم شهرًا من المصروفات لديكِ/لديكِ مُهيّأ اليوم؟ كن صادقًا، دون أحكام.
#EmergencyFund #PersonalFinance #MoneyBasics
القواعد التي ألتزم بها:
الحجم: 6 أشهر من المصروفات. إذا كان دخلك يأتي من التداول أو العمل الحر أو المحتوى، فاجعله 9 إلى 12 شهرًا.
المكان: تقسيمه بين حساب ادخار وصندوق سيّال أو وديعة قصيرة الأجل (FD). الوصول الفوري أهم من العوائد.
ليس: العملات الرقمية، الأسهم، الذهب، أو أي شيء يمكن أن ينخفض بنسبة 30% خلال أسبوع.
متى تستخدمه: فقدان الوظيفة، مصاريف طبية، أو احتياج عائلي عاجل. ليس من أجل موجة هبوط، وليس إعلان هوية (airdrop)، ولا صفقة "مضمونة".
عندما يكتمل صندوق الطوارئ، تتوقف عن اتخاذ قرارات مبنية على الخوف في السوق. يمكنك تجاوز شهرٍ أحمر لأن الإيجار لا يعتمد عليه.
كم شهرًا من المصروفات لديكِ/لديكِ مُهيّأ اليوم؟ كن صادقًا، دون أحكام.
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
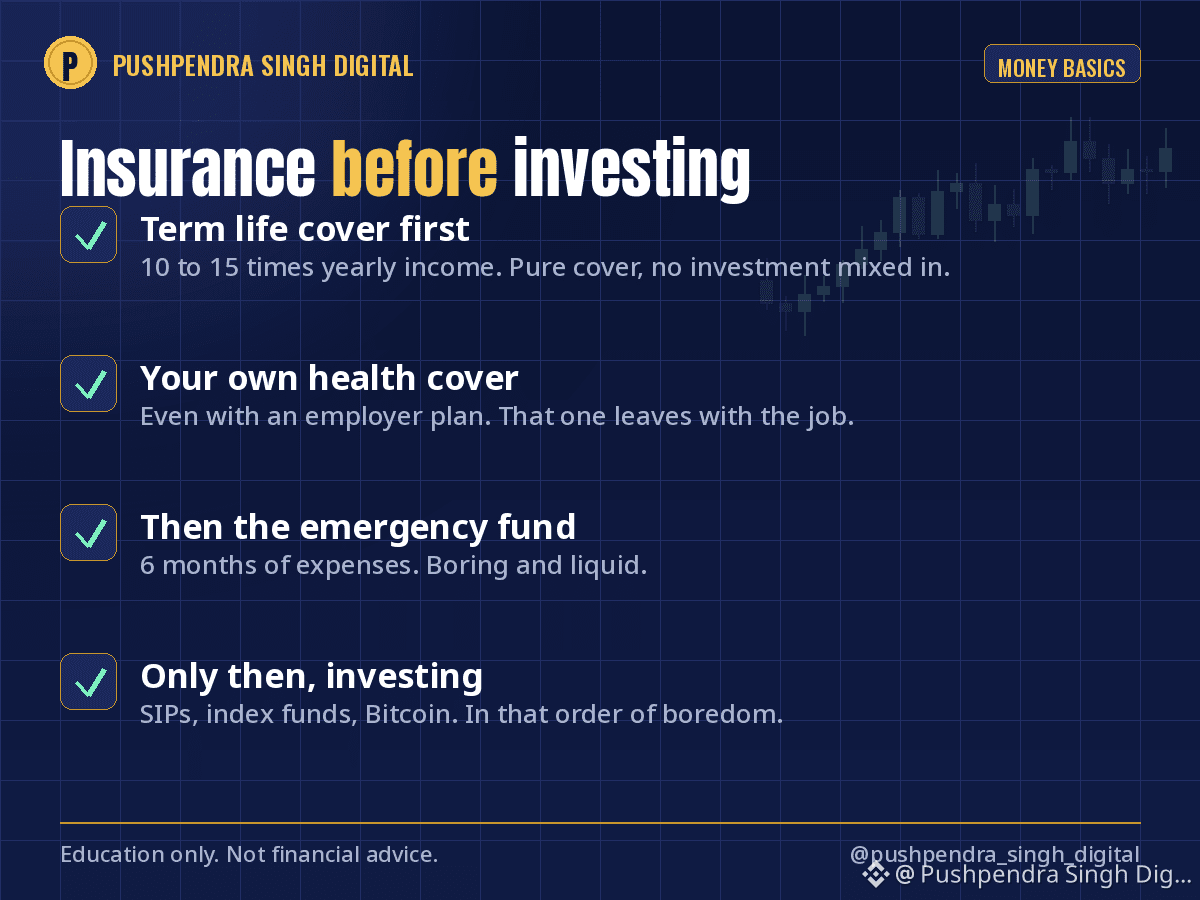
قبل أول استثمار دوري (SIP) لك، وقبل أول بيتكوين تشتريه، هناك أمران يأتيان أولًا. لن يدرّ أيٌّ منهما عليك المال، لكن كليهما يحددان ما إذا كانت استثماراتك ستصمد.
التأمين على الحياة محدد المدة. تغطية بحتة، من دون أي استثمار معها. قاعدة عامة: تغطية تعادل 10 إلى 15 ضعف دخلك السنوي، وتستمر حتى لا يعود من تعيلهم معتمدين عليك. يستطيع شخص سليم في الثلاثين من عمره عادةً الحصول على تغطية بقيمة كرور واحد (10 ملايين) مقابل تكلفة وجبتي عشاء في مطعم شهريًا تقريبًا.
التأمين الصحي. تأمينك الخاص، حتى لو وفره لك صاحب العمل، لأن هذا التأمين ينتهي بانتهاء الوظيفة. وتُعد التغطية الأساسية بقيمة 10 لاك (مليون)، مع تغطية إضافية، نقطة بداية شائعة للعائلة، وتكلفتها أقل بكثير مما يتوقعه الناس.
لماذا يأتيان أولًا؟ لأن فاتورة مستشفى واحدة من دون تغطية لا تُدفع من حساب مدخراتك، بل من استثماراتك، مهما كان سعر السوق في ذلك اليوم. رأيت أشخاصًا يبيعون البيتكوين عند أدنى مستوياته لتسديد فاتورة المستشفى. التأمين هو ما يمنعك من الاضطرار إلى ذلك.
تجنب الخطط التي تمزج التأمين بالاستثمار. افصل بين المهمتين، وستُنجَز كل منهما على نحو أفضل.
هل لديك تغطية صحية خاصة بك، أم تعتمد فقط على التأمين الذي توفره لك جهة عملك؟
لأغراض التثقيف فقط، وليست نصيحة مالية أو تأمينية.
$BTC #Insurance #PersonalFinance #MoneyBasics
قبل أول استثمار دوري (SIP) لك، وقبل أول بيتكوين تشتريه، هناك أمران يأتيان أولًا. لن يدرّ أيٌّ منهما عليك المال، لكن كليهما يحددان ما إذا كانت استثماراتك ستصمد.
التأمين على الحياة محدد المدة. تغطية بحتة، من دون أي استثمار معها. قاعدة عامة: تغطية تعادل 10 إلى 15 ضعف دخلك السنوي، وتستمر حتى لا يعود من تعيلهم معتمدين عليك. يستطيع شخص سليم في الثلاثين من عمره عادةً الحصول على تغطية بقيمة كرور واحد (10 ملايين) مقابل تكلفة وجبتي عشاء في مطعم شهريًا تقريبًا.
التأمين الصحي. تأمينك الخاص، حتى لو وفره لك صاحب العمل، لأن هذا التأمين ينتهي بانتهاء الوظيفة. وتُعد التغطية الأساسية بقيمة 10 لاك (مليون)، مع تغطية إضافية، نقطة بداية شائعة للعائلة، وتكلفتها أقل بكثير مما يتوقعه الناس.
لماذا يأتيان أولًا؟ لأن فاتورة مستشفى واحدة من دون تغطية لا تُدفع من حساب مدخراتك، بل من استثماراتك، مهما كان سعر السوق في ذلك اليوم. رأيت أشخاصًا يبيعون البيتكوين عند أدنى مستوياته لتسديد فاتورة المستشفى. التأمين هو ما يمنعك من الاضطرار إلى ذلك.
تجنب الخطط التي تمزج التأمين بالاستثمار. افصل بين المهمتين، وستُنجَز كل منهما على نحو أفضل.
هل لديك تغطية صحية خاصة بك، أم تعتمد فقط على التأمين الذي توفره لك جهة عملك؟
لأغراض التثقيف فقط، وليست نصيحة مالية أو تأمينية.
$BTC #Insurance #PersonalFinance #MoneyBasics
التأمين على الحياة محدد المدة. تغطية بحتة، من دون أي استثمار معها. قاعدة عامة: تغطية تعادل 10 إلى 15 ضعف دخلك السنوي، وتستمر حتى لا يعود من تعيلهم معتمدين عليك. يستطيع شخص سليم في الثلاثين من عمره عادةً الحصول على تغطية بقيمة كرور واحد (10 ملايين) مقابل تكلفة وجبتي عشاء في مطعم شهريًا تقريبًا.
التأمين الصحي. تأمينك الخاص، حتى لو وفره لك صاحب العمل، لأن هذا التأمين ينتهي بانتهاء الوظيفة. وتُعد التغطية الأساسية بقيمة 10 لاك (مليون)، مع تغطية إضافية، نقطة بداية شائعة للعائلة، وتكلفتها أقل بكثير مما يتوقعه الناس.
لماذا يأتيان أولًا؟ لأن فاتورة مستشفى واحدة من دون تغطية لا تُدفع من حساب مدخراتك، بل من استثماراتك، مهما كان سعر السوق في ذلك اليوم. رأيت أشخاصًا يبيعون البيتكوين عند أدنى مستوياته لتسديد فاتورة المستشفى. التأمين هو ما يمنعك من الاضطرار إلى ذلك.
تجنب الخطط التي تمزج التأمين بالاستثمار. افصل بين المهمتين، وستُنجَز كل منهما على نحو أفضل.
هل لديك تغطية صحية خاصة بك، أم تعتمد فقط على التأمين الذي توفره لك جهة عملك؟
لأغراض التثقيف فقط، وليست نصيحة مالية أو تأمينية.
$BTC #Insurance #PersonalFinance #MoneyBasics
443
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#WhoWillSucceedJensenHuangatNvidia?
34,469 مشاهدات
487 يقومون بالنقاش
2
#WhatWillDriveCryptoandStocks’NextRebound?
344,061 مشاهدات
2,454 يقومون بالنقاش
3
#USPPIMissMayEaseBTCPressure
156,527 مشاهدات
1,718 يقومون بالنقاش
4
#TONStrategyReports$23.97MQ3NetLoss
1,173 مشاهدات
24 يقومون بالنقاش
5
#PolkadotCommunityApprovesNewStrategyWith97%Vote
6,746 مشاهدات
120 يقومون بالنقاش
6
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
3,193 مشاهدات
102 يقومون بالنقاش
7
#TradFiForBeginners
673,345 مشاهدات
4,375 يقومون بالنقاش
8
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
2,861 مشاهدات
43 يقومون بالنقاش
9
#BitcoinCoreDisclosesTorTrafficVulnerability
69,116 مشاهدات
943 يقومون بالنقاش
10
#BitcoinBreaksBelow200WeekMovingAverage
157,311 مشاهدات
974 يقومون بالنقاش