
#stakingeconomics
stakingeconomics
232 مشاهدات
9 يقومون بالنقاش
رائج
جديد

·
--
مقالة
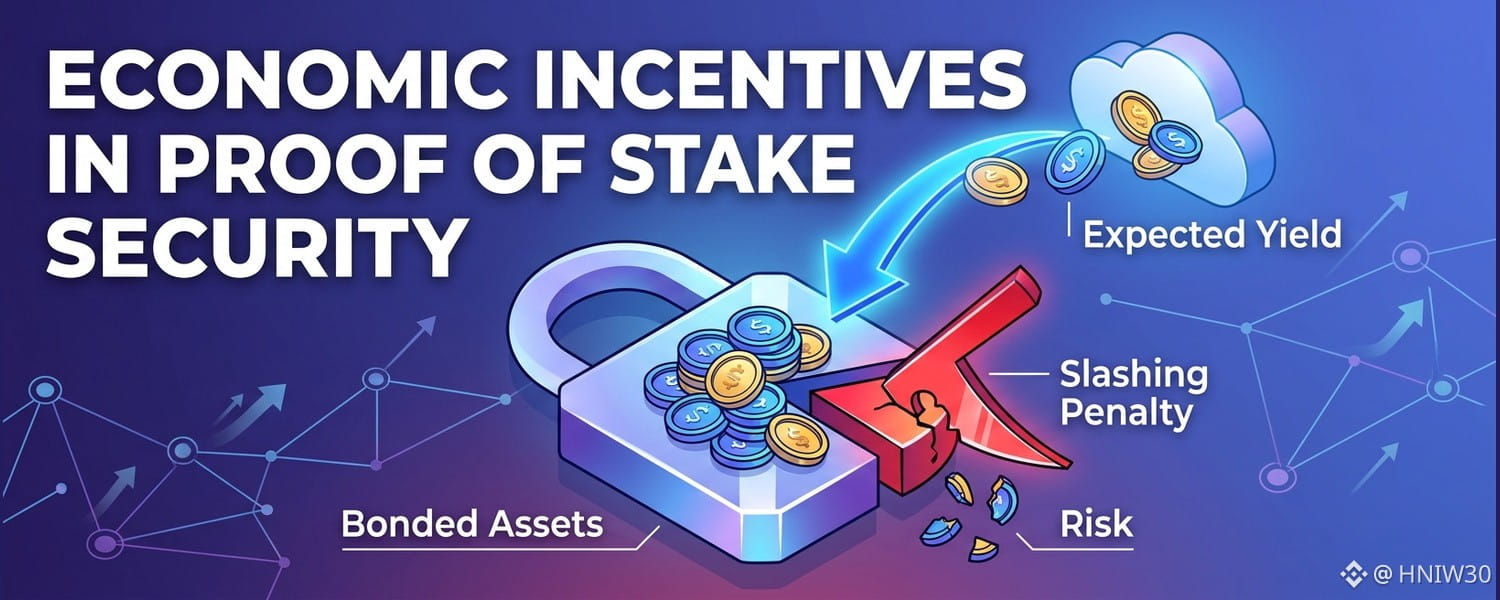
الحوافز الاقتصادية في أمن إثبات الحصةتحوّل هياكل التخزين أمن الإجماع من استهلاك الموارد إلى الالتزام برأس المال. ففي أنظمة إثبات الحصة، ترتبط حقوق التحقق من الكتل وتوزيعات الإصدار مباشرةً بالأصول المرهونة. وتُنشئ هذه الديناميكية هيكل تكلفة داخليًا يعتمد فيه دفاع الشبكة على قيمة الضمانات بدلًا من النفقات التشغيلية. ويتعين على المشاركين في السوق تقييم ما إذا كان العائد المتوقع يعوّض بما يكفي عن تقييد السيولة.
يعمل هيكل الحوافز التأسيسي من خلال جداول إصدار مبرمجة وموازنة بالعقوبات التشغيلية. إذ يودع المدققون رأس المال في عقود ذكية أو حسابات دفتر الأستاذ الأصلي، مولّدين عوائد أساسية مستمدة من التضخم المبرمج ورسوم معالجة المعاملات. وعندما ينفذ المدققون انتقالات صحيحة لحالة المعاملات، توزّع الشبكة الرموز المسكوكة حديثًا وفق منحنيات رياضية محددة مسبقًا، مع معايرة المكافآت بحسب معدلات المشاركة في النظام.
الحوافز الاقتصادية في أمن إثبات الحصة
تحوّل هياكل التخزين أمن الإجماع من استهلاك الموارد إلى الالتزام برأس المال. ففي أنظمة إثبات الحصة، ترتبط حقوق التحقق من الكتل وتوزيعات الإصدار مباشرةً بالأصول المرهونة. وتُنشئ هذه الديناميكية هيكل تكلفة داخليًا يعتمد فيه دفاع الشبكة على قيمة الضمانات بدلًا من النفقات التشغيلية. ويتعين على المشاركين في السوق تقييم ما إذا كان العائد المتوقع يعوّض بما يكفي عن تقييد السيولة.
يعمل هيكل الحوافز التأسيسي من خلال جداول إصدار مبرمجة وموازنة بالعقوبات التشغيلية. إذ يودع المدققون رأس المال في عقود ذكية أو حسابات دفتر الأستاذ الأصلي، مولّدين عوائد أساسية مستمدة من التضخم المبرمج ورسوم معالجة المعاملات. وعندما ينفذ المدققون انتقالات صحيحة لحالة المعاملات، توزّع الشبكة الرموز المسكوكة حديثًا وفق منحنيات رياضية محددة مسبقًا، مع معايرة المكافآت بحسب معدلات المشاركة في النظام.
يعمل هيكل الحوافز التأسيسي من خلال جداول إصدار مبرمجة وموازنة بالعقوبات التشغيلية. إذ يودع المدققون رأس المال في عقود ذكية أو حسابات دفتر الأستاذ الأصلي، مولّدين عوائد أساسية مستمدة من التضخم المبرمج ورسوم معالجة المعاملات. وعندما ينفذ المدققون انتقالات صحيحة لحالة المعاملات، توزّع الشبكة الرموز المسكوكة حديثًا وفق منحنيات رياضية محددة مسبقًا، مع معايرة المكافآت بحسب معدلات المشاركة في النظام.
117
·
--
🚨 تتطلب مقترحات ليدو لمسار إيداع ETH المقترح سند دخول يزيد عن 13x مقارنةً بالافتراضي.
قد يؤدي ذلك إلى تقليل الضمان لكل ETH عند الوصول إلى السعة الكاملة، مما يؤثر على كفاءة الرسوم.
قد يفضّل «المال الذكي» المشغّلين الذين لديهم أوضاع تمويل أقوى لالتقاط المكاسب.
الآثار على السوق: قد تُركّز الحواجز الأعلى القوة بين المدققين ذوي رؤوس الأموال الأكبر.
هل سيؤدي ذلك إلى تحويل ديناميكيات الإيداع نحو الهيمنة المؤسسية؟
#StakingEconomics
$ETH #TradingSignal #CryptoAnalysis
🚨 تتطلب مقترحات ليدو لمسار إيداع ETH المقترح سند دخول يزيد عن 13x مقارنةً بالافتراضي.
قد يؤدي ذلك إلى تقليل الضمان لكل ETH عند الوصول إلى السعة الكاملة، مما يؤثر على كفاءة الرسوم.
قد يفضّل «المال الذكي» المشغّلين الذين لديهم أوضاع تمويل أقوى لالتقاط المكاسب.
الآثار على السوق: قد تُركّز الحواجز الأعلى القوة بين المدققين ذوي رؤوس الأموال الأكبر.
هل سيؤدي ذلك إلى تحويل ديناميكيات الإيداع نحو الهيمنة المؤسسية؟
#StakingEconomics
$ETH #TradingSignal #CryptoAnalysis
قد يؤدي ذلك إلى تقليل الضمان لكل ETH عند الوصول إلى السعة الكاملة، مما يؤثر على كفاءة الرسوم.
قد يفضّل «المال الذكي» المشغّلين الذين لديهم أوضاع تمويل أقوى لالتقاط المكاسب.
الآثار على السوق: قد تُركّز الحواجز الأعلى القوة بين المدققين ذوي رؤوس الأموال الأكبر.
هل سيؤدي ذلك إلى تحويل ديناميكيات الإيداع نحو الهيمنة المؤسسية؟
#StakingEconomics
$ETH #TradingSignal #CryptoAnalysis
22

·
--
تواجه شبكات إثبات الحصة مشكلة في ميزانية الأمان، ومعظم الناس يتجاهلونها.
في إثبات العمل، يبيع المعدّنون العملات لتغطية تكاليف الطاقة، ما يخلق ضغطًا للبيع، لكنه يضع أيضًا حدًا أدنى واضحًا للأمان: تكلفة الهجوم = تكلفة الطاقة. أما في إثبات الحصة، فيكسب المدقّقون مكافآت التخزين (إصدارًا جديدًا) بالإضافة إلى رسوم المعاملات. والسؤال على المدى الطويل هو: ماذا يحدث عندما ينخفض الإصدار ويصبح على الرسوم أن تتحمل العبء؟
$ETH يخضع هذا الأمر بالفعل لاختبار ضغط. فالإصدار بعد الدمج منخفض، لكن إيرادات رسوم البيانات الثنائية (blob) من شبكات الطبقة الثانية (L2s) أصبحت مكوّنًا مهمًا من دخل المدقّقين. ويتحول نموذج أمان ETH بهدوء من تمويل قائم على التضخم إلى تمويل قائم على الرسوم؛ وهو انتقال أكثر صحة، لكنه ينطوي على مخاطر أكبر.
$SOL يتبع نهجًا مختلفًا: تضخم سنوي ثابت بنسبة 1.5% يتراجع بمرور الوقت، وتعوّضه إيرادات رسوم المدقّقين المتزايدة مع ارتفاع نشاط الشبكة. وهو يراهن على أن الاستخدام سيتضاعف بوتيرة أسرع من انكماش الإصدار.
$ADA يواجه نسخة من هذا التحدي في حقبة فولتيير. فما زالت خزينة كاردانو ومكافآت التخزين تعتمدان بدرجة كبيرة على الإصدار. وتتطلب فرضية الاستدامة طويلة الأمد أن يتوسع حجم الرسوم قبل نفاد الاحتياطي؛ وهو مسار زمني يمتد لعقود، وينطوي على مخاطر تنفيذ حقيقية.
السؤال الذي ينبغي لكل مستثمر طرحه: هل لدى هذه السلسلة مسار موثوق لتمويل الأمان من الرسوم قبل انتهاء فترة التضخم المتاحة لها؟
ميزانيات الأمان هي القضية الخفية للدورة القادمة. وستكون السلاسل التي تحل هذه المشكلة بهدوء هي التي تصمد حتى نهايتها.
#ProofOfStake #CryptoSecurity #StakingEconomics #BlockchainInfrastructure #CryptoInvesting
تواجه شبكات إثبات الحصة مشكلة في ميزانية الأمان، ومعظم الناس يتجاهلونها.
في إثبات العمل، يبيع المعدّنون العملات لتغطية تكاليف الطاقة، ما يخلق ضغطًا للبيع، لكنه يضع أيضًا حدًا أدنى واضحًا للأمان: تكلفة الهجوم = تكلفة الطاقة. أما في إثبات الحصة، فيكسب المدقّقون مكافآت التخزين (إصدارًا جديدًا) بالإضافة إلى رسوم المعاملات. والسؤال على المدى الطويل هو: ماذا يحدث عندما ينخفض الإصدار ويصبح على الرسوم أن تتحمل العبء؟
$ETH يخضع هذا الأمر بالفعل لاختبار ضغط. فالإصدار بعد الدمج منخفض، لكن إيرادات رسوم البيانات الثنائية (blob) من شبكات الطبقة الثانية (L2s) أصبحت مكوّنًا مهمًا من دخل المدقّقين. ويتحول نموذج أمان ETH بهدوء من تمويل قائم على التضخم إلى تمويل قائم على الرسوم؛ وهو انتقال أكثر صحة، لكنه ينطوي على مخاطر أكبر.
$SOL يتبع نهجًا مختلفًا: تضخم سنوي ثابت بنسبة 1.5% يتراجع بمرور الوقت، وتعوّضه إيرادات رسوم المدقّقين المتزايدة مع ارتفاع نشاط الشبكة. وهو يراهن على أن الاستخدام سيتضاعف بوتيرة أسرع من انكماش الإصدار.
$ADA يواجه نسخة من هذا التحدي في حقبة فولتيير. فما زالت خزينة كاردانو ومكافآت التخزين تعتمدان بدرجة كبيرة على الإصدار. وتتطلب فرضية الاستدامة طويلة الأمد أن يتوسع حجم الرسوم قبل نفاد الاحتياطي؛ وهو مسار زمني يمتد لعقود، وينطوي على مخاطر تنفيذ حقيقية.
السؤال الذي ينبغي لكل مستثمر طرحه: هل لدى هذه السلسلة مسار موثوق لتمويل الأمان من الرسوم قبل انتهاء فترة التضخم المتاحة لها؟
ميزانيات الأمان هي القضية الخفية للدورة القادمة. وستكون السلاسل التي تحل هذه المشكلة بهدوء هي التي تصمد حتى نهايتها.
#ProofOfStake #CryptoSecurity #StakingEconomics #BlockchainInfrastructure #CryptoInvesting
في إثبات العمل، يبيع المعدّنون العملات لتغطية تكاليف الطاقة، ما يخلق ضغطًا للبيع، لكنه يضع أيضًا حدًا أدنى واضحًا للأمان: تكلفة الهجوم = تكلفة الطاقة. أما في إثبات الحصة، فيكسب المدقّقون مكافآت التخزين (إصدارًا جديدًا) بالإضافة إلى رسوم المعاملات. والسؤال على المدى الطويل هو: ماذا يحدث عندما ينخفض الإصدار ويصبح على الرسوم أن تتحمل العبء؟
$ETH يخضع هذا الأمر بالفعل لاختبار ضغط. فالإصدار بعد الدمج منخفض، لكن إيرادات رسوم البيانات الثنائية (blob) من شبكات الطبقة الثانية (L2s) أصبحت مكوّنًا مهمًا من دخل المدقّقين. ويتحول نموذج أمان ETH بهدوء من تمويل قائم على التضخم إلى تمويل قائم على الرسوم؛ وهو انتقال أكثر صحة، لكنه ينطوي على مخاطر أكبر.
$SOL يتبع نهجًا مختلفًا: تضخم سنوي ثابت بنسبة 1.5% يتراجع بمرور الوقت، وتعوّضه إيرادات رسوم المدقّقين المتزايدة مع ارتفاع نشاط الشبكة. وهو يراهن على أن الاستخدام سيتضاعف بوتيرة أسرع من انكماش الإصدار.
$ADA يواجه نسخة من هذا التحدي في حقبة فولتيير. فما زالت خزينة كاردانو ومكافآت التخزين تعتمدان بدرجة كبيرة على الإصدار. وتتطلب فرضية الاستدامة طويلة الأمد أن يتوسع حجم الرسوم قبل نفاد الاحتياطي؛ وهو مسار زمني يمتد لعقود، وينطوي على مخاطر تنفيذ حقيقية.
السؤال الذي ينبغي لكل مستثمر طرحه: هل لدى هذه السلسلة مسار موثوق لتمويل الأمان من الرسوم قبل انتهاء فترة التضخم المتاحة لها؟
ميزانيات الأمان هي القضية الخفية للدورة القادمة. وستكون السلاسل التي تحل هذه المشكلة بهدوء هي التي تصمد حتى نهايتها.
#ProofOfStake #CryptoSecurity #StakingEconomics #BlockchainInfrastructure #CryptoInvesting
89
·
--
الرقم الأهم في أي شبكة إثبات حصة ليس هو TPS — بل هو معامل ناكاموتو.
يخبرك معامل ناكاموتو بعدد المدققين الذين يلزمهم التواطؤ للاختراق. فالسلسلة التي تملك 10,000 مدقق لكن 60% من الحصة مركزة لدى 5 كيانات فقط يكون معامل ناكاموتو لديها 5. هذا ليس لا مركزية — بل هو اجتماع مجلس إدارة.
لماذا هذا مهم؟
أولاً، مخاطر الاستحواذ التنظيمي. مجموعة مدققين صغيرة تعني قائمة أهداف قانونية أصغر. قد تؤدي إجراءات منسقة واحدة من الجهات التنظيمية عبر عدد قليل من الولايات القضائية إلى فرض الرقابة على طبقة الإجماع — لا على طبقة التطبيق.
ثانياً، ضمانات الحيوية (liveness). يشترك المشغلون المؤسسيون في مراكز بيانات ومقدمي خدمات سحاب وجدولة التحديثات. فشل مترابط واحد يُسقط نسبة أكبر من الحصة مقارنةً بما توحي به الأعداد الخام للمدققين.
ثالثاً، سلامة الحوكمة. إن المعاملات المنخفضة لناكاموتو تعني أن عددًا أقل من الكيانات يقرر تحديثات البروتوكول. هذا ليس «قانون الكود» — بل أوليغارشية مع علاقات عامة جيدة.
الخبر الجيد: مجموعات مدققين قابلة لإثبات ZK، وعملاء عقد خفيفون، وبروتوكولات رهن موزعة تدفع هذه الأرقام بنشاط إلى الأعلى. تتزايد تنوعات العملاء. كما أن الرهن المفوض يُحدث لا مركزية تتجاوز أمناء الحفظ لدى منصات التداول.
قبل أن تُقيّم أي L1، ابحث عن معامل ناكاموتو الخاص بها. كل شيء آخر هو تسويق.
$ETH $SOL $BNB
#CryptoResearch #BlockchainSecurity #Decentralization #Layer1 #StakingEconomics
الرقم الأهم في أي شبكة إثبات حصة ليس هو TPS — بل هو معامل ناكاموتو.
يخبرك معامل ناكاموتو بعدد المدققين الذين يلزمهم التواطؤ للاختراق. فالسلسلة التي تملك 10,000 مدقق لكن 60% من الحصة مركزة لدى 5 كيانات فقط يكون معامل ناكاموتو لديها 5. هذا ليس لا مركزية — بل هو اجتماع مجلس إدارة.
لماذا هذا مهم؟
أولاً، مخاطر الاستحواذ التنظيمي. مجموعة مدققين صغيرة تعني قائمة أهداف قانونية أصغر. قد تؤدي إجراءات منسقة واحدة من الجهات التنظيمية عبر عدد قليل من الولايات القضائية إلى فرض الرقابة على طبقة الإجماع — لا على طبقة التطبيق.
ثانياً، ضمانات الحيوية (liveness). يشترك المشغلون المؤسسيون في مراكز بيانات ومقدمي خدمات سحاب وجدولة التحديثات. فشل مترابط واحد يُسقط نسبة أكبر من الحصة مقارنةً بما توحي به الأعداد الخام للمدققين.
ثالثاً، سلامة الحوكمة. إن المعاملات المنخفضة لناكاموتو تعني أن عددًا أقل من الكيانات يقرر تحديثات البروتوكول. هذا ليس «قانون الكود» — بل أوليغارشية مع علاقات عامة جيدة.
الخبر الجيد: مجموعات مدققين قابلة لإثبات ZK، وعملاء عقد خفيفون، وبروتوكولات رهن موزعة تدفع هذه الأرقام بنشاط إلى الأعلى. تتزايد تنوعات العملاء. كما أن الرهن المفوض يُحدث لا مركزية تتجاوز أمناء الحفظ لدى منصات التداول.
قبل أن تُقيّم أي L1، ابحث عن معامل ناكاموتو الخاص بها. كل شيء آخر هو تسويق.
$ETH $SOL $BNB
#CryptoResearch #BlockchainSecurity #Decentralization #Layer1 #StakingEconomics
يخبرك معامل ناكاموتو بعدد المدققين الذين يلزمهم التواطؤ للاختراق. فالسلسلة التي تملك 10,000 مدقق لكن 60% من الحصة مركزة لدى 5 كيانات فقط يكون معامل ناكاموتو لديها 5. هذا ليس لا مركزية — بل هو اجتماع مجلس إدارة.
لماذا هذا مهم؟
أولاً، مخاطر الاستحواذ التنظيمي. مجموعة مدققين صغيرة تعني قائمة أهداف قانونية أصغر. قد تؤدي إجراءات منسقة واحدة من الجهات التنظيمية عبر عدد قليل من الولايات القضائية إلى فرض الرقابة على طبقة الإجماع — لا على طبقة التطبيق.
ثانياً، ضمانات الحيوية (liveness). يشترك المشغلون المؤسسيون في مراكز بيانات ومقدمي خدمات سحاب وجدولة التحديثات. فشل مترابط واحد يُسقط نسبة أكبر من الحصة مقارنةً بما توحي به الأعداد الخام للمدققين.
ثالثاً، سلامة الحوكمة. إن المعاملات المنخفضة لناكاموتو تعني أن عددًا أقل من الكيانات يقرر تحديثات البروتوكول. هذا ليس «قانون الكود» — بل أوليغارشية مع علاقات عامة جيدة.
الخبر الجيد: مجموعات مدققين قابلة لإثبات ZK، وعملاء عقد خفيفون، وبروتوكولات رهن موزعة تدفع هذه الأرقام بنشاط إلى الأعلى. تتزايد تنوعات العملاء. كما أن الرهن المفوض يُحدث لا مركزية تتجاوز أمناء الحفظ لدى منصات التداول.
قبل أن تُقيّم أي L1، ابحث عن معامل ناكاموتو الخاص بها. كل شيء آخر هو تسويق.
$ETH $SOL $BNB
#CryptoResearch #BlockchainSecurity #Decentralization #Layer1 #StakingEconomics
57
·
--
يتضمن تصميم التخزين المُرهون في Polkadot آليةً تغفل عنها معظم المقارنات بين شبكات الطبقة الأولى: فمعدل التخزين المُرهون المثالي محدد بالبروتوكول، ويُعدَّل التضخم ديناميكيًا حوله.
إليك آلية عمله. يستهدف DOT أن تكون نسبة التخزين المُرهون نحو 50% من إجمالي المعروض. عندما تنخفض المشاركة الفعلية عن هذا الهدف، يرتفع التضخم، ما يكافئ المدققين والمُرشِّحين بسخاء أكبر لجذب مزيد من رأس المال إلى التخزين المُرهون. وعندما تتجاوز المشاركة الهدف، ينخفض التضخم، فتقل المكافأة لكل وحدة مُرهونة، ويُشجَّع رأس المال الزائد تلقائيًا على التوجه إلى استخدامات أخرى مثل السيولة والحوكمة وعمليات نشر Coretime.
ينشئ هذا ميزانية أمنية ذاتية التصحيح. تدفع الشبكة دائمًا سعر السوق لتأمين نفسها، فلا تدفع أكثر ولا أقل.
قارن ذلك بسلاسل الإصدار الثابت، حيث تظل مكافآت المدققين ثابتة سواء أكانت الشبكة تعاني من زيادة التخزين المُرهون أم نقصه. فإما أن تدفع أكثر من اللازم مقابل الأمن في الفترات الهادئة، أو أقل من اللازم في أوقات الضغط.
بالنسبة إلى المستثمرين، يحمل معدل المشاركة في تخزين DOT المُرهون دلالة حقيقية. فالمعدل الأقل بكثير من 50% يعني توافر عائد سنوي أعلى، لكنه يشير أيضًا إلى ضعف المشاركة. أما المعدل الأعلى بكثير من 50% فيعني أن رأس المال محجوز ويتنافس على عائد متقلص، وهو ما يدل غالبًا على أن استخدامات Coretime أو الحوكمة أو نشر السيولة أقل جاذبية في تلك اللحظة.
إن أداة ضبط التضخم بوصفه حافزًا هي سياسة نقدية مدمجة في البروتوكول نفسه، لا تُترك لتصويتات الحوكمة. وهذا نموذج مختلف جوهريًا لاقتصاديات الأمن.
$DOT $ETH $ADA
#Polkadot #StakingEconomics #DOT #CryptoInvesting #Layer1
يتضمن تصميم التخزين المُرهون في Polkadot آليةً تغفل عنها معظم المقارنات بين شبكات الطبقة الأولى: فمعدل التخزين المُرهون المثالي محدد بالبروتوكول، ويُعدَّل التضخم ديناميكيًا حوله.
إليك آلية عمله. يستهدف DOT أن تكون نسبة التخزين المُرهون نحو 50% من إجمالي المعروض. عندما تنخفض المشاركة الفعلية عن هذا الهدف، يرتفع التضخم، ما يكافئ المدققين والمُرشِّحين بسخاء أكبر لجذب مزيد من رأس المال إلى التخزين المُرهون. وعندما تتجاوز المشاركة الهدف، ينخفض التضخم، فتقل المكافأة لكل وحدة مُرهونة، ويُشجَّع رأس المال الزائد تلقائيًا على التوجه إلى استخدامات أخرى مثل السيولة والحوكمة وعمليات نشر Coretime.
ينشئ هذا ميزانية أمنية ذاتية التصحيح. تدفع الشبكة دائمًا سعر السوق لتأمين نفسها، فلا تدفع أكثر ولا أقل.
قارن ذلك بسلاسل الإصدار الثابت، حيث تظل مكافآت المدققين ثابتة سواء أكانت الشبكة تعاني من زيادة التخزين المُرهون أم نقصه. فإما أن تدفع أكثر من اللازم مقابل الأمن في الفترات الهادئة، أو أقل من اللازم في أوقات الضغط.
بالنسبة إلى المستثمرين، يحمل معدل المشاركة في تخزين DOT المُرهون دلالة حقيقية. فالمعدل الأقل بكثير من 50% يعني توافر عائد سنوي أعلى، لكنه يشير أيضًا إلى ضعف المشاركة. أما المعدل الأعلى بكثير من 50% فيعني أن رأس المال محجوز ويتنافس على عائد متقلص، وهو ما يدل غالبًا على أن استخدامات Coretime أو الحوكمة أو نشر السيولة أقل جاذبية في تلك اللحظة.
إن أداة ضبط التضخم بوصفه حافزًا هي سياسة نقدية مدمجة في البروتوكول نفسه، لا تُترك لتصويتات الحوكمة. وهذا نموذج مختلف جوهريًا لاقتصاديات الأمن.
$DOT $ETH $ADA
#Polkadot #StakingEconomics #DOT #CryptoInvesting #Layer1
إليك آلية عمله. يستهدف DOT أن تكون نسبة التخزين المُرهون نحو 50% من إجمالي المعروض. عندما تنخفض المشاركة الفعلية عن هذا الهدف، يرتفع التضخم، ما يكافئ المدققين والمُرشِّحين بسخاء أكبر لجذب مزيد من رأس المال إلى التخزين المُرهون. وعندما تتجاوز المشاركة الهدف، ينخفض التضخم، فتقل المكافأة لكل وحدة مُرهونة، ويُشجَّع رأس المال الزائد تلقائيًا على التوجه إلى استخدامات أخرى مثل السيولة والحوكمة وعمليات نشر Coretime.
ينشئ هذا ميزانية أمنية ذاتية التصحيح. تدفع الشبكة دائمًا سعر السوق لتأمين نفسها، فلا تدفع أكثر ولا أقل.
قارن ذلك بسلاسل الإصدار الثابت، حيث تظل مكافآت المدققين ثابتة سواء أكانت الشبكة تعاني من زيادة التخزين المُرهون أم نقصه. فإما أن تدفع أكثر من اللازم مقابل الأمن في الفترات الهادئة، أو أقل من اللازم في أوقات الضغط.
بالنسبة إلى المستثمرين، يحمل معدل المشاركة في تخزين DOT المُرهون دلالة حقيقية. فالمعدل الأقل بكثير من 50% يعني توافر عائد سنوي أعلى، لكنه يشير أيضًا إلى ضعف المشاركة. أما المعدل الأعلى بكثير من 50% فيعني أن رأس المال محجوز ويتنافس على عائد متقلص، وهو ما يدل غالبًا على أن استخدامات Coretime أو الحوكمة أو نشر السيولة أقل جاذبية في تلك اللحظة.
إن أداة ضبط التضخم بوصفه حافزًا هي سياسة نقدية مدمجة في البروتوكول نفسه، لا تُترك لتصويتات الحوكمة. وهذا نموذج مختلف جوهريًا لاقتصاديات الأمن.
$DOT $ETH $ADA
#Polkadot #StakingEconomics #DOT #CryptoInvesting #Layer1
93
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#CanBTCReboundAfterFallingBelow60K?
0 مشاهدات
139 يقومون بالنقاش
2
#GlobalStocksFaceLongestLosingStreakSince2023
0 مشاهدات
275 يقومون بالنقاش
3
#AnthropicPlungesTowardIPOPriceonDay2
0 مشاهدات
46 يقومون بالنقاش
4
#GaoTengBitcoinETFListsOnHKEX
0 مشاهدات
265 يقومون بالنقاش
5
#TradFiForBeginners
946,825 مشاهدات
5,542 يقومون بالنقاش
6
#NvidiaBoardReportedlySplitOverHuang’sReturn
258,674 مشاهدات
2,417 يقومون بالنقاش
7
#TetherBurns8BillionUSDTInPast20Days
0 مشاهدات
103 يقومون بالنقاش
8
#BitcoinWalletSignatureFlawExploitableWithinSeconds
0 مشاهدات
45 يقومون بالنقاش
9
#CanGTA6'sLaunchLiftTTWOShares?
207,868 مشاهدات
1,717 يقومون بالنقاش
10
#HongKongProposesSFCLicensingForFourVirtualAssetServices
404 مشاهدات
32 يقومون بالنقاش