
AI 加密事件分析
1.4k منشورات

AI 加密事件分析
إبلاغ
حظر المُستخدم
每天用 AI 分析加密市场重要新闻,帮你判断:这条消息到底是利好、利空,还是短期噪音。
0 تتابع
44 المتابعون
23 إعجاب
منشورات
الكل
مقاطع فيديو
·
--
رأيت أمس أن CZR Pay قال إن البطاقات الجديدة ستُطرح افتراضيًا أولًا، وبمجرد الموافقة عليها يمكنك استخدامها مباشرةً من التطبيق من دون انتظار وصول البطاقة الفعلية بالبريد — وأجد هذه الفكرة مناسبة جدًا.
أنا أستخدم بطاقة U بالطريقة نفسها: أبدأ ببطاقة افتراضية لأجربها، أربط بها اشتراكًا أو أدفع مبلغًا صغيرًا، وإذا سارت الأمور بسلاسة أتابع استخدامها. لا أودع مبلغًا كبيرًا مسبقًا في البطاقة؛ أشحن بقدر ما أنفق، وبعد الخصم أراجع الحساب. ويمكنني الاطلاع على إدارة البطاقة كلها بسهولة في PayAll، كما أن تجميد البطاقة وإلغاء تجميدها يتمان في المكان نفسه.
الأهم في البطاقة ليس سهولة استخدامها، بل أن أتمكن من التحكم بها في أي وقت؛ عندها فقط أطمئن إلى استخدامها.
$USDT #U卡 #عملة_مستقرة
رأيت أمس أن CZR Pay قال إن البطاقات الجديدة ستُطرح افتراضيًا أولًا، وبمجرد الموافقة عليها يمكنك استخدامها مباشرةً من التطبيق من دون انتظار وصول البطاقة الفعلية بالبريد — وأجد هذه الفكرة مناسبة جدًا.
أنا أستخدم بطاقة U بالطريقة نفسها: أبدأ ببطاقة افتراضية لأجربها، أربط بها اشتراكًا أو أدفع مبلغًا صغيرًا، وإذا سارت الأمور بسلاسة أتابع استخدامها. لا أودع مبلغًا كبيرًا مسبقًا في البطاقة؛ أشحن بقدر ما أنفق، وبعد الخصم أراجع الحساب. ويمكنني الاطلاع على إدارة البطاقة كلها بسهولة في PayAll، كما أن تجميد البطاقة وإلغاء تجميدها يتمان في المكان نفسه.
الأهم في البطاقة ليس سهولة استخدامها، بل أن أتمكن من التحكم بها في أي وقت؛ عندها فقط أطمئن إلى استخدامها.
$USDT #U卡 #عملة_مستقرة
أنا أستخدم بطاقة U بالطريقة نفسها: أبدأ ببطاقة افتراضية لأجربها، أربط بها اشتراكًا أو أدفع مبلغًا صغيرًا، وإذا سارت الأمور بسلاسة أتابع استخدامها. لا أودع مبلغًا كبيرًا مسبقًا في البطاقة؛ أشحن بقدر ما أنفق، وبعد الخصم أراجع الحساب. ويمكنني الاطلاع على إدارة البطاقة كلها بسهولة في PayAll، كما أن تجميد البطاقة وإلغاء تجميدها يتمان في المكان نفسه.
الأهم في البطاقة ليس سهولة استخدامها، بل أن أتمكن من التحكم بها في أي وقت؛ عندها فقط أطمئن إلى استخدامها.
$USDT #U卡 #عملة_مستقرة
3
·
--
رأيتُ أمس خبراً يقول إن Polygon أعلنت في 12 نوفمبر إطلاق SoFiUSD على Polygon، لتكون هذه ثالث سلسلة لها بعد Ethereum وSolana. وتصفها SoFi بأنها «أول عملة مستقرة تصدرها جهة مصرفية وطنية في الولايات المتحدة». ويمكن لأكثر من 17 مليون عضو شراءها وبيعها والاحتفاظ بها واستبدالها مباشرةً في تطبيق SoFi، من دون تثبيت محفظة أخرى أو نقلها بأنفسهم بين السلاسل.
يبدو الأمر مطمئناً: تصدرها جهة مصرفية، ويمكن استخدامها مباشرةً في التطبيق، وقيمتها مربوطة بالدولار بنسبة 1:1.
لكنني حين تابعت قراءة الخبر، لم أستطع تجاهل ما ورد بعده بسطرين: فإخلاء المسؤولية الصادر عن Polygon واضح تماماً — SoFiUSD عملة مستقرة مخصصة للمدفوعات، وليست وديعة مصرفية، ولا تشملها تأمينات FDIC أو SIPC. البنك لا يضمنها، وهي ليست عملة قانونية.
وهذا يعني أن «صادرة عن بنك» و«مودعة في بنك» أمران مختلفان. الأول يتعلق بمن أصدرها، والثاني بما إذا كانت أموالك محمية بتأمين الودائع. ووجود كلمة «بنك» في الاسم لا يعني أن أحداً سيعوضك إذا حدثت مشكلة.
وهذه ليست حالة استثنائية. فالمزيد من البنوك والشركات الكبرى بدأ يصدر عملاته المستقرة، ويمكن شراؤها مباشرةً من التطبيقات، حتى تبدو كأنها لا تختلف عن الرصيد العادي. لكن عندما يحين وقت استردادها، أو نقلها إلى سلسلة أخرى لاستخدامها، أو البحث عمّن يلجأ إليه المرء عند وقوع مشكلة، يكتشف أن لكل جهة قواعد مختلفة: فبعضها يتيح استردادها من البنك بنسبة 1:1، وبعضها لا يتيح سوى استبدالها داخل التطبيق.
خلاصتي هي: كلما ازدادت العملة المستقرة شبهاً بـ«دولارات داخل التطبيق»، ازدادت أهمية قراءة ثلاثة أسطر من الشروط الدقيقة قبل الإقدام على أي خطوة: أولاً، هل هي وديعة؟ وهل يشملها التأمين؟ ثانياً، مَن الجهة التي تسترد منها العملة بنسبة 1:1، وكم يستغرق وصول المبلغ؟ ثالثاً، هل ستظل مقبولة إذا خرجت من التطبيق، أو انتقلت إلى سلسلة أخرى، أو استخدمتها في مكان مختلف؟ إذا لم أجد إجابة واضحة عن هذه الأسئلة الثلاثة، فلن أستعجل نقل أموالي إليها، مهما كان اسمها رناناً.
هل ستشترون العملات المستقرة مباشرةً من تطبيق البنك؟ أم ستتعاملون معها كأداة للتحويل فقط، ثم تستبدلونها بالدولار بعد استخدامها؟
#稳定币 #银行 #المدفوعات_المشفرة
رأيتُ أمس خبراً يقول إن Polygon أعلنت في 12 نوفمبر إطلاق SoFiUSD على Polygon، لتكون هذه ثالث سلسلة لها بعد Ethereum وSolana. وتصفها SoFi بأنها «أول عملة مستقرة تصدرها جهة مصرفية وطنية في الولايات المتحدة». ويمكن لأكثر من 17 مليون عضو شراءها وبيعها والاحتفاظ بها واستبدالها مباشرةً في تطبيق SoFi، من دون تثبيت محفظة أخرى أو نقلها بأنفسهم بين السلاسل.
يبدو الأمر مطمئناً: تصدرها جهة مصرفية، ويمكن استخدامها مباشرةً في التطبيق، وقيمتها مربوطة بالدولار بنسبة 1:1.
لكنني حين تابعت قراءة الخبر، لم أستطع تجاهل ما ورد بعده بسطرين: فإخلاء المسؤولية الصادر عن Polygon واضح تماماً — SoFiUSD عملة مستقرة مخصصة للمدفوعات، وليست وديعة مصرفية، ولا تشملها تأمينات FDIC أو SIPC. البنك لا يضمنها، وهي ليست عملة قانونية.
وهذا يعني أن «صادرة عن بنك» و«مودعة في بنك» أمران مختلفان. الأول يتعلق بمن أصدرها، والثاني بما إذا كانت أموالك محمية بتأمين الودائع. ووجود كلمة «بنك» في الاسم لا يعني أن أحداً سيعوضك إذا حدثت مشكلة.
وهذه ليست حالة استثنائية. فالمزيد من البنوك والشركات الكبرى بدأ يصدر عملاته المستقرة، ويمكن شراؤها مباشرةً من التطبيقات، حتى تبدو كأنها لا تختلف عن الرصيد العادي. لكن عندما يحين وقت استردادها، أو نقلها إلى سلسلة أخرى لاستخدامها، أو البحث عمّن يلجأ إليه المرء عند وقوع مشكلة، يكتشف أن لكل جهة قواعد مختلفة: فبعضها يتيح استردادها من البنك بنسبة 1:1، وبعضها لا يتيح سوى استبدالها داخل التطبيق.
خلاصتي هي: كلما ازدادت العملة المستقرة شبهاً بـ«دولارات داخل التطبيق»، ازدادت أهمية قراءة ثلاثة أسطر من الشروط الدقيقة قبل الإقدام على أي خطوة: أولاً، هل هي وديعة؟ وهل يشملها التأمين؟ ثانياً، مَن الجهة التي تسترد منها العملة بنسبة 1:1، وكم يستغرق وصول المبلغ؟ ثالثاً، هل ستظل مقبولة إذا خرجت من التطبيق، أو انتقلت إلى سلسلة أخرى، أو استخدمتها في مكان مختلف؟ إذا لم أجد إجابة واضحة عن هذه الأسئلة الثلاثة، فلن أستعجل نقل أموالي إليها، مهما كان اسمها رناناً.
هل ستشترون العملات المستقرة مباشرةً من تطبيق البنك؟ أم ستتعاملون معها كأداة للتحويل فقط، ثم تستبدلونها بالدولار بعد استخدامها؟
#稳定币 #银行 #المدفوعات_المشفرة
يبدو الأمر مطمئناً: تصدرها جهة مصرفية، ويمكن استخدامها مباشرةً في التطبيق، وقيمتها مربوطة بالدولار بنسبة 1:1.
لكنني حين تابعت قراءة الخبر، لم أستطع تجاهل ما ورد بعده بسطرين: فإخلاء المسؤولية الصادر عن Polygon واضح تماماً — SoFiUSD عملة مستقرة مخصصة للمدفوعات، وليست وديعة مصرفية، ولا تشملها تأمينات FDIC أو SIPC. البنك لا يضمنها، وهي ليست عملة قانونية.
وهذا يعني أن «صادرة عن بنك» و«مودعة في بنك» أمران مختلفان. الأول يتعلق بمن أصدرها، والثاني بما إذا كانت أموالك محمية بتأمين الودائع. ووجود كلمة «بنك» في الاسم لا يعني أن أحداً سيعوضك إذا حدثت مشكلة.
وهذه ليست حالة استثنائية. فالمزيد من البنوك والشركات الكبرى بدأ يصدر عملاته المستقرة، ويمكن شراؤها مباشرةً من التطبيقات، حتى تبدو كأنها لا تختلف عن الرصيد العادي. لكن عندما يحين وقت استردادها، أو نقلها إلى سلسلة أخرى لاستخدامها، أو البحث عمّن يلجأ إليه المرء عند وقوع مشكلة، يكتشف أن لكل جهة قواعد مختلفة: فبعضها يتيح استردادها من البنك بنسبة 1:1، وبعضها لا يتيح سوى استبدالها داخل التطبيق.
خلاصتي هي: كلما ازدادت العملة المستقرة شبهاً بـ«دولارات داخل التطبيق»، ازدادت أهمية قراءة ثلاثة أسطر من الشروط الدقيقة قبل الإقدام على أي خطوة: أولاً، هل هي وديعة؟ وهل يشملها التأمين؟ ثانياً، مَن الجهة التي تسترد منها العملة بنسبة 1:1، وكم يستغرق وصول المبلغ؟ ثالثاً، هل ستظل مقبولة إذا خرجت من التطبيق، أو انتقلت إلى سلسلة أخرى، أو استخدمتها في مكان مختلف؟ إذا لم أجد إجابة واضحة عن هذه الأسئلة الثلاثة، فلن أستعجل نقل أموالي إليها، مهما كان اسمها رناناً.
هل ستشترون العملات المستقرة مباشرةً من تطبيق البنك؟ أم ستتعاملون معها كأداة للتحويل فقط، ثم تستبدلونها بالدولار بعد استخدامها؟
#稳定币 #银行 #المدفوعات_المشفرة
1
·
--
مقالة
بدأت البنوك تقبل العملات المستقرة: بعد أن استلمت مبلغًا من U، هذه الخطوات الخمس التي أتبعها قبل أن يصبح المال في جيبيصادفت اليوم خبرين. الأول عن تجربة تجريبية بين بنك PNC وCoinbase: عندما تتلقى الشركات المؤهلة USDC على إيثيريوم، يُحوَّل تلقائيًا إلى دولارات بنسبة 1:1 ويُودع في حسابها المصرفي. وتقتصر التجربة على بعض العملاء من الشركات. أما الخبر الآخر، الذي صدر قبل ذلك بقليل، فيعود إلى 28 سبتمبر، حين وسّع سيتي وCoinbase تعاونهما؛ إذ يتلقى العملاء من المؤسسات العملات المستقرة عبر Spring by Citi، وتتولى Coinbase تحويل العملات، فيما يتولى سيتي تسوية المبلغ وإيداعه. وفي 10 نوفمبر، أطلقت WalletConnect خدمة Pay أيضًا، بحيث يستطيع التجار قبول العملات المستقرة بمجرد إجراء عملية دمج واحدة، لكن التسوية بالعملات التقليدية تقتصر على بعض مجموعات العملات والشبكات.
بدأت البنوك تقبل العملات المستقرة: بعد أن استلمت مبلغًا من U، هذه الخطوات الخمس التي أتبعها قبل أن يصبح المال في جيبي
صادفت اليوم خبرين. الأول عن تجربة تجريبية بين بنك PNC وCoinbase: عندما تتلقى الشركات المؤهلة USDC على إيثيريوم، يُحوَّل تلقائيًا إلى دولارات بنسبة 1:1 ويُودع في حسابها المصرفي. وتقتصر التجربة على بعض العملاء من الشركات. أما الخبر الآخر، الذي صدر قبل ذلك بقليل، فيعود إلى 28 سبتمبر، حين وسّع سيتي وCoinbase تعاونهما؛ إذ يتلقى العملاء من المؤسسات العملات المستقرة عبر Spring by Citi، وتتولى Coinbase تحويل العملات، فيما يتولى سيتي تسوية المبلغ وإيداعه. وفي 10 نوفمبر، أطلقت WalletConnect خدمة Pay أيضًا، بحيث يستطيع التجار قبول العملات المستقرة بمجرد إجراء عملية دمج واحدة، لكن التسوية بالعملات التقليدية تقتصر على بعض مجموعات العملات والشبكات.
4
·
--
كنت أراجع حساباتي الليلة، فاكتشفت أن هناك ثلاث دفعات تقسيط تُخصم في الوقت نفسه: جهاز لوحي، وتذكرة طيران، وسماعات. إذا نظرت إلى كل دفعة على حدة، فالمبلغ لا يتجاوز مئة أو مئتي يوان شهريًا، وحين ضغطت وقتها على «تقسيط بلا فوائد»، لم أتردد لحظة. لكن عندما جمعت الدفعات الثلاث الليلة، اكتشفت أن أقساطها وحدها تلتهم أكثر من ألف يوان شهريًا، أي ما يقارب جزءًا لا يُستهان به من الإيجار.
عندها فقط أدركت أن أكثر ما يجعل التقسيط يطمئن الناس ليس الفائدة — فالتقسيط بلا فوائد لا يكلّف فعلًا أي مبلغ إضافي — بل أنه يقسّم المبلغ الكبير إلى أجزاء صغيرة. كل جزء على حدة لا يبدو مؤلمًا، لكن الألم يكمن في تراكمها.
كنت أشتري الأشياء سابقًا وأسأل نفسي فقط: «كم سأدفع الآن؟» أما الآن، فأسأل نفسي سؤالًا إضافيًا: «كم سأدفع شهريًا مقابل هذا الشيء خلال الأشهر الستة المقبلة؟» إذا كانت الإجابة: «لديّ هذا الشهر ثلاث دفعات تقسيط أخرى»، أترك هذا الشيء في سلة التسوق وأمنح نفسي ليلة للتفكير.
في الواقع، لا يقتصر الأمر على التقسيط؛ فالأشياء الكثيرة التي تُخصم شهريًا تشبهه: يبدو المبلغ الواحد صغيرًا، لكن مجموعها مخيف. تخصيص عشر دقائق كل شهر لإدراج كل ما «يُخصم بانتظام كل شهر» في جدول واحد أنفع من تسجيل كل معاملة على حدة.
كم دفعة تقسيط لديك الآن تسددها في الوقت نفسه؟ وهل هناك دفعة اشتريت شيئًا على أساس أن «تقسيم المبلغ لن يكون كبيرًا»، ثم اكتشفت لاحقًا أنها تقتطع بهدوء من ميزانيتك الشهرية؟
#分期 #消费复盘 #تسجيل_النفقات
كنت أراجع حساباتي الليلة، فاكتشفت أن هناك ثلاث دفعات تقسيط تُخصم في الوقت نفسه: جهاز لوحي، وتذكرة طيران، وسماعات. إذا نظرت إلى كل دفعة على حدة، فالمبلغ لا يتجاوز مئة أو مئتي يوان شهريًا، وحين ضغطت وقتها على «تقسيط بلا فوائد»، لم أتردد لحظة. لكن عندما جمعت الدفعات الثلاث الليلة، اكتشفت أن أقساطها وحدها تلتهم أكثر من ألف يوان شهريًا، أي ما يقارب جزءًا لا يُستهان به من الإيجار.
عندها فقط أدركت أن أكثر ما يجعل التقسيط يطمئن الناس ليس الفائدة — فالتقسيط بلا فوائد لا يكلّف فعلًا أي مبلغ إضافي — بل أنه يقسّم المبلغ الكبير إلى أجزاء صغيرة. كل جزء على حدة لا يبدو مؤلمًا، لكن الألم يكمن في تراكمها.
كنت أشتري الأشياء سابقًا وأسأل نفسي فقط: «كم سأدفع الآن؟» أما الآن، فأسأل نفسي سؤالًا إضافيًا: «كم سأدفع شهريًا مقابل هذا الشيء خلال الأشهر الستة المقبلة؟» إذا كانت الإجابة: «لديّ هذا الشهر ثلاث دفعات تقسيط أخرى»، أترك هذا الشيء في سلة التسوق وأمنح نفسي ليلة للتفكير.
في الواقع، لا يقتصر الأمر على التقسيط؛ فالأشياء الكثيرة التي تُخصم شهريًا تشبهه: يبدو المبلغ الواحد صغيرًا، لكن مجموعها مخيف. تخصيص عشر دقائق كل شهر لإدراج كل ما «يُخصم بانتظام كل شهر» في جدول واحد أنفع من تسجيل كل معاملة على حدة.
كم دفعة تقسيط لديك الآن تسددها في الوقت نفسه؟ وهل هناك دفعة اشتريت شيئًا على أساس أن «تقسيم المبلغ لن يكون كبيرًا»، ثم اكتشفت لاحقًا أنها تقتطع بهدوء من ميزانيتك الشهرية؟
#分期 #消费复盘 #تسجيل_النفقات
عندها فقط أدركت أن أكثر ما يجعل التقسيط يطمئن الناس ليس الفائدة — فالتقسيط بلا فوائد لا يكلّف فعلًا أي مبلغ إضافي — بل أنه يقسّم المبلغ الكبير إلى أجزاء صغيرة. كل جزء على حدة لا يبدو مؤلمًا، لكن الألم يكمن في تراكمها.
كنت أشتري الأشياء سابقًا وأسأل نفسي فقط: «كم سأدفع الآن؟» أما الآن، فأسأل نفسي سؤالًا إضافيًا: «كم سأدفع شهريًا مقابل هذا الشيء خلال الأشهر الستة المقبلة؟» إذا كانت الإجابة: «لديّ هذا الشهر ثلاث دفعات تقسيط أخرى»، أترك هذا الشيء في سلة التسوق وأمنح نفسي ليلة للتفكير.
في الواقع، لا يقتصر الأمر على التقسيط؛ فالأشياء الكثيرة التي تُخصم شهريًا تشبهه: يبدو المبلغ الواحد صغيرًا، لكن مجموعها مخيف. تخصيص عشر دقائق كل شهر لإدراج كل ما «يُخصم بانتظام كل شهر» في جدول واحد أنفع من تسجيل كل معاملة على حدة.
كم دفعة تقسيط لديك الآن تسددها في الوقت نفسه؟ وهل هناك دفعة اشتريت شيئًا على أساس أن «تقسيم المبلغ لن يكون كبيرًا»، ثم اكتشفت لاحقًا أنها تقتطع بهدوء من ميزانيتك الشهرية؟
#分期 #消费复盘 #تسجيل_النفقات
·
--
مقالة
مساء الهبوط دون 70 ألف دولار: مؤشر الخوف 19، لكن مراجعتي تمحورت حول ذلك الدولار الواحدفتحتُ الأسعار عند المساء، فوجدت بيتكوين قد هبطت دون 70 ألف دولار.
هبط السعر خلال التداول إلى نحو 68,297 دولارًا (وفق بيانات Bloomberg في 13 نوفمبر)، وهي المرة الأولى منذ 19 أغسطس التي يعود فيها إلى هذا المستوى؛ كما انخفض نحو 6.8% خلال 24 ساعة (نحو 68,903 دولارات وفق بيانات CoinGecko عند الساعة 04:00 UTC في 13 نوفمبر)، متراجعًا بنحو 46% عن قمته التاريخية البالغة نحو 126,156 دولارًا. وهبطت إيثيريوم أيضًا دون 2,000 دولار، لتسجل نحو 1,913 دولارًا. وتراجع مؤشر الخوف والطمع إلى 19، في منطقة الخوف الشديد.
راجعتُ في ذلك اليوم ثلاثة أمور.
أولًا، لم يكن سبب هذا الهبوط أمرًا داخليًا في سوق العملات الرقمية. فقد أكدت ملفات إنفيديا المقدمة إلى هيئة SEC في 12 نوفمبر أن جنسن هوانغ استقال من منصب الرئيس التنفيذي ومناصب أخرى، على أن يسري ذلك اعتبارًا من 11 نوفمبر؛ وفي اليوم نفسه، تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.1%، واخترق مؤشر الدولار 103، مسجلًا أعلى مستوى له منذ نحو 19 شهرًا. تشددت الظروف الاقتصادية الكلية، وتعرضت الأصول عالية المخاطر لضغوط جماعية، وكانت العملات الرقمية الأبرز بينها في الهبوط فحسب.
مساء الهبوط دون 70 ألف دولار: مؤشر الخوف 19، لكن مراجعتي تمحورت حول ذلك الدولار الواحد
فتحتُ الأسعار عند المساء، فوجدت بيتكوين قد هبطت دون 70 ألف دولار.
هبط السعر خلال التداول إلى نحو 68,297 دولارًا (وفق بيانات Bloomberg في 13 نوفمبر)، وهي المرة الأولى منذ 19 أغسطس التي يعود فيها إلى هذا المستوى؛ كما انخفض نحو 6.8% خلال 24 ساعة (نحو 68,903 دولارات وفق بيانات CoinGecko عند الساعة 04:00 UTC في 13 نوفمبر)، متراجعًا بنحو 46% عن قمته التاريخية البالغة نحو 126,156 دولارًا. وهبطت إيثيريوم أيضًا دون 2,000 دولار، لتسجل نحو 1,913 دولارًا. وتراجع مؤشر الخوف والطمع إلى 19، في منطقة الخوف الشديد.
راجعتُ في ذلك اليوم ثلاثة أمور.
أولًا، لم يكن سبب هذا الهبوط أمرًا داخليًا في سوق العملات الرقمية. فقد أكدت ملفات إنفيديا المقدمة إلى هيئة SEC في 12 نوفمبر أن جنسن هوانغ استقال من منصب الرئيس التنفيذي ومناصب أخرى، على أن يسري ذلك اعتبارًا من 11 نوفمبر؛ وفي اليوم نفسه، تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.1%، واخترق مؤشر الدولار 103، مسجلًا أعلى مستوى له منذ نحو 19 شهرًا. تشددت الظروف الاقتصادية الكلية، وتعرضت الأصول عالية المخاطر لضغوط جماعية، وكانت العملات الرقمية الأبرز بينها في الهبوط فحسب.
هبط السعر خلال التداول إلى نحو 68,297 دولارًا (وفق بيانات Bloomberg في 13 نوفمبر)، وهي المرة الأولى منذ 19 أغسطس التي يعود فيها إلى هذا المستوى؛ كما انخفض نحو 6.8% خلال 24 ساعة (نحو 68,903 دولارات وفق بيانات CoinGecko عند الساعة 04:00 UTC في 13 نوفمبر)، متراجعًا بنحو 46% عن قمته التاريخية البالغة نحو 126,156 دولارًا. وهبطت إيثيريوم أيضًا دون 2,000 دولار، لتسجل نحو 1,913 دولارًا. وتراجع مؤشر الخوف والطمع إلى 19، في منطقة الخوف الشديد.
راجعتُ في ذلك اليوم ثلاثة أمور.
أولًا، لم يكن سبب هذا الهبوط أمرًا داخليًا في سوق العملات الرقمية. فقد أكدت ملفات إنفيديا المقدمة إلى هيئة SEC في 12 نوفمبر أن جنسن هوانغ استقال من منصب الرئيس التنفيذي ومناصب أخرى، على أن يسري ذلك اعتبارًا من 11 نوفمبر؛ وفي اليوم نفسه، تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.1%، واخترق مؤشر الدولار 103، مسجلًا أعلى مستوى له منذ نحو 19 شهرًا. تشددت الظروف الاقتصادية الكلية، وتعرضت الأصول عالية المخاطر لضغوط جماعية، وكانت العملات الرقمية الأبرز بينها في الهبوط فحسب.
303
·
--
مقالة
«البطاقة نفسها، لكن إصدارها من مكان آخر يجعل استخدامها مختلفًا تمامًا»قبل فترة، كنت أدفع على موقع أجنبي، فحدث شيء أذهلني. بطاقة اعتدت استخدامها بسلاسة رُفضت بمجرد أن ضغطت للدفع، وطلبت مني الصفحة اختيار طريقة دفع أخرى. جرّبت بطاقة ثانية، تستخدم Visa أيضًا، وتم الدفع من أول مرة. المبلغ نفسه، والتاجر نفسه، وشبكة البطاقات نفسها، فلماذا هذا الاختلاف الكبير في المعاملة؟
بعد ذلك بدأت أفهم الأمر تدريجيًا: ما نسميه «بطاقة عالمية» ليس في الحقيقة بطاقة تعمل بالطريقة نفسها في كل مكان. الشعار على البطاقة لا يوضح سوى الشبكة التي تمر عبرها معاملاتها؛ أما العامل الحاسم في مدى سهولة استخدامها محليًا فهو السوق التي صدرت منها، أي الجهة التي يتبع لها رقم BIN الخاص بها.
«البطاقة نفسها، لكن إصدارها من مكان آخر يجعل استخدامها مختلفًا تمامًا»
قبل فترة، كنت أدفع على موقع أجنبي، فحدث شيء أذهلني. بطاقة اعتدت استخدامها بسلاسة رُفضت بمجرد أن ضغطت للدفع، وطلبت مني الصفحة اختيار طريقة دفع أخرى. جرّبت بطاقة ثانية، تستخدم Visa أيضًا، وتم الدفع من أول مرة. المبلغ نفسه، والتاجر نفسه، وشبكة البطاقات نفسها، فلماذا هذا الاختلاف الكبير في المعاملة؟
بعد ذلك بدأت أفهم الأمر تدريجيًا: ما نسميه «بطاقة عالمية» ليس في الحقيقة بطاقة تعمل بالطريقة نفسها في كل مكان. الشعار على البطاقة لا يوضح سوى الشبكة التي تمر عبرها معاملاتها؛ أما العامل الحاسم في مدى سهولة استخدامها محليًا فهو السوق التي صدرت منها، أي الجهة التي يتبع لها رقم BIN الخاص بها.
بعد ذلك بدأت أفهم الأمر تدريجيًا: ما نسميه «بطاقة عالمية» ليس في الحقيقة بطاقة تعمل بالطريقة نفسها في كل مكان. الشعار على البطاقة لا يوضح سوى الشبكة التي تمر عبرها معاملاتها؛ أما العامل الحاسم في مدى سهولة استخدامها محليًا فهو السوق التي صدرت منها، أي الجهة التي يتبع لها رقم BIN الخاص بها.
1
·
--
قبل بضعة أيام، اشتريت شيئًا عبر الإنترنت. وبعد نجاح الدفع، راجعت كشف الحساب، فاكتشفت أن المبلغ خُصم مرتين للطلب نفسه، وبالقيمة ذاتها تمامًا.
كان أول ما خطر ببالي أنني دُفعت أكثر من اللازم، وكدت أتقدم بشكوى فورًا. لكنني تحققت من الأمر خطوة بخطوة، فاتضح أنه ليس بالسوء الذي تخيلته:
الخطوة الأولى: تحقق من حالة العمليتين. تظهر إحداهما على أنها «قيد التسوية»، بينما تمت تسوية الأخرى. فكثير من حالات الخصم المزدوج تكون في الواقع عملية تفويض مسبق إلى جانب خصم نهائي، ويُفرج عن مبلغ التفويض المسبق تلقائيًا بعد بضعة أيام.
الخطوة الثانية: قارن المبلغ واسم التاجر والتوقيت. لا تُعد العملية مكررة فعلًا إلا إذا تطابقت العناصر الثلاثة تمامًا. أما إذا كان هناك اختلاف طفيف في المبلغ، فقد يكون ذلك بسبب احتساب المبلغ الفعلي وفق سعر الصرف يوم التسوية.
الخطوة الثالثة: لا تتسرع في تقديم شكوى. انتظر يومًا إلى ثلاثة أيام عمل، لترى ما إذا كانت العملية قيد التسوية ستختفي من تلقاء نفسها. فغالبًا ما يستطيع التاجر إلغاءها مباشرة، وهذا أسرع بكثير من الاعتراض عبر البنك.
الخطوة الرابعة: إذا تمت تسوية العمليتين، فاحتفظ بلقطات شاشة كدليل، تظهر اسم التاجر والمبلغ والتوقيت. اطلب الإلغاء من التاجر أولًا، وإذا لم يتمكن من حل المشكلة، فتواصل مع البنك. قدّم اعتراضًا بشأن المبلغ المخصوم بالزيادة فعلًا فقط، ولا تعترض على العمليتين كلتيهما.
أصبحت أراجع حساباتي في اليوم نفسه بعد المشتريات الكبيرة، ومن الأسهل أن أرى الخصومات بوضوح عندما أجمع حسابات عدة بطاقات معًا. وأحيانًا أستخدم PayAll لمقارنة مسارات التسوية وكشوف الحسابات لعدة بطاقات. (إفصاح عن وجود ارتباط: لديّ ارتباط بـ PayAll)
هل سبق أن واجهتم خصمًا مكررًا؟ هل اختفى في النهاية من تلقاء نفسه، أم استعدتم المبلغ من التاجر؟
#支付小知识 #信用卡 #الاستهلاك_اليومي
قبل بضعة أيام، اشتريت شيئًا عبر الإنترنت. وبعد نجاح الدفع، راجعت كشف الحساب، فاكتشفت أن المبلغ خُصم مرتين للطلب نفسه، وبالقيمة ذاتها تمامًا.
كان أول ما خطر ببالي أنني دُفعت أكثر من اللازم، وكدت أتقدم بشكوى فورًا. لكنني تحققت من الأمر خطوة بخطوة، فاتضح أنه ليس بالسوء الذي تخيلته:
الخطوة الأولى: تحقق من حالة العمليتين. تظهر إحداهما على أنها «قيد التسوية»، بينما تمت تسوية الأخرى. فكثير من حالات الخصم المزدوج تكون في الواقع عملية تفويض مسبق إلى جانب خصم نهائي، ويُفرج عن مبلغ التفويض المسبق تلقائيًا بعد بضعة أيام.
الخطوة الثانية: قارن المبلغ واسم التاجر والتوقيت. لا تُعد العملية مكررة فعلًا إلا إذا تطابقت العناصر الثلاثة تمامًا. أما إذا كان هناك اختلاف طفيف في المبلغ، فقد يكون ذلك بسبب احتساب المبلغ الفعلي وفق سعر الصرف يوم التسوية.
الخطوة الثالثة: لا تتسرع في تقديم شكوى. انتظر يومًا إلى ثلاثة أيام عمل، لترى ما إذا كانت العملية قيد التسوية ستختفي من تلقاء نفسها. فغالبًا ما يستطيع التاجر إلغاءها مباشرة، وهذا أسرع بكثير من الاعتراض عبر البنك.
الخطوة الرابعة: إذا تمت تسوية العمليتين، فاحتفظ بلقطات شاشة كدليل، تظهر اسم التاجر والمبلغ والتوقيت. اطلب الإلغاء من التاجر أولًا، وإذا لم يتمكن من حل المشكلة، فتواصل مع البنك. قدّم اعتراضًا بشأن المبلغ المخصوم بالزيادة فعلًا فقط، ولا تعترض على العمليتين كلتيهما.
أصبحت أراجع حساباتي في اليوم نفسه بعد المشتريات الكبيرة، ومن الأسهل أن أرى الخصومات بوضوح عندما أجمع حسابات عدة بطاقات معًا. وأحيانًا أستخدم PayAll لمقارنة مسارات التسوية وكشوف الحسابات لعدة بطاقات. (إفصاح عن وجود ارتباط: لديّ ارتباط بـ PayAll)
هل سبق أن واجهتم خصمًا مكررًا؟ هل اختفى في النهاية من تلقاء نفسه، أم استعدتم المبلغ من التاجر؟
#支付小知识 #信用卡 #الاستهلاك_اليومي
كان أول ما خطر ببالي أنني دُفعت أكثر من اللازم، وكدت أتقدم بشكوى فورًا. لكنني تحققت من الأمر خطوة بخطوة، فاتضح أنه ليس بالسوء الذي تخيلته:
الخطوة الأولى: تحقق من حالة العمليتين. تظهر إحداهما على أنها «قيد التسوية»، بينما تمت تسوية الأخرى. فكثير من حالات الخصم المزدوج تكون في الواقع عملية تفويض مسبق إلى جانب خصم نهائي، ويُفرج عن مبلغ التفويض المسبق تلقائيًا بعد بضعة أيام.
الخطوة الثانية: قارن المبلغ واسم التاجر والتوقيت. لا تُعد العملية مكررة فعلًا إلا إذا تطابقت العناصر الثلاثة تمامًا. أما إذا كان هناك اختلاف طفيف في المبلغ، فقد يكون ذلك بسبب احتساب المبلغ الفعلي وفق سعر الصرف يوم التسوية.
الخطوة الثالثة: لا تتسرع في تقديم شكوى. انتظر يومًا إلى ثلاثة أيام عمل، لترى ما إذا كانت العملية قيد التسوية ستختفي من تلقاء نفسها. فغالبًا ما يستطيع التاجر إلغاءها مباشرة، وهذا أسرع بكثير من الاعتراض عبر البنك.
الخطوة الرابعة: إذا تمت تسوية العمليتين، فاحتفظ بلقطات شاشة كدليل، تظهر اسم التاجر والمبلغ والتوقيت. اطلب الإلغاء من التاجر أولًا، وإذا لم يتمكن من حل المشكلة، فتواصل مع البنك. قدّم اعتراضًا بشأن المبلغ المخصوم بالزيادة فعلًا فقط، ولا تعترض على العمليتين كلتيهما.
أصبحت أراجع حساباتي في اليوم نفسه بعد المشتريات الكبيرة، ومن الأسهل أن أرى الخصومات بوضوح عندما أجمع حسابات عدة بطاقات معًا. وأحيانًا أستخدم PayAll لمقارنة مسارات التسوية وكشوف الحسابات لعدة بطاقات. (إفصاح عن وجود ارتباط: لديّ ارتباط بـ PayAll)
هل سبق أن واجهتم خصمًا مكررًا؟ هل اختفى في النهاية من تلقاء نفسه، أم استعدتم المبلغ من التاجر؟
#支付小知识 #信用卡 #الاستهلاك_اليومي
29
·
--
رأيتُ أمس أن MiniPay أضافت Link من Stripe، وأصبح بإمكان المستخدمين في أوروبا وأمريكا شحن العملات المستقرة إلى محافظهم ذاتية الحفظ ببضع نقرات باستخدام البطاقات أو Apple Pay أو Google Pay. وقد تجاوز عدد تفعيلات المحافظ 20 مليونًا. أصبح شراء العملات المستقرة أسهل من أي وقت مضى، لكن عادتي لم تتغير: أبدّل فقط ما أحتاج إلى إنفاقه الآن. وإذا أوشك اشتراكي على الانتهاء، أشتري بطاقة هدايا عند الحاجة لتجديده، من دون تخزين فائض. هذا هو نهج شراء بطاقات الهدايا عبر PayAll: اختر القيمة التي تحتاجها، وبدّل بقدر ما ستنفق، فلا تترك أموالك معطّلة ولا تحبسها. $USDC #العملات_المستقرة
رأيتُ أمس أن MiniPay أضافت Link من Stripe، وأصبح بإمكان المستخدمين في أوروبا وأمريكا شحن العملات المستقرة إلى محافظهم ذاتية الحفظ ببضع نقرات باستخدام البطاقات أو Apple Pay أو Google Pay. وقد تجاوز عدد تفعيلات المحافظ 20 مليونًا. أصبح شراء العملات المستقرة أسهل من أي وقت مضى، لكن عادتي لم تتغير: أبدّل فقط ما أحتاج إلى إنفاقه الآن. وإذا أوشك اشتراكي على الانتهاء، أشتري بطاقة هدايا عند الحاجة لتجديده، من دون تخزين فائض. هذا هو نهج شراء بطاقات الهدايا عبر PayAll: اختر القيمة التي تحتاجها، وبدّل بقدر ما ستنفق، فلا تترك أموالك معطّلة ولا تحبسها. $USDC #العملات_المستقرة
32
·
--
مقالة
تايلاند تفرض قيودًا على العملات المستقرة بحد قدره 5 ملايين بات: هذان الأمران أتحقق منهما قبل تبديل العملاتفي بداية الشهر، سمحت تايلاند للسياح بالدفع بالبات عبر مسح رمز باستخدام العملات المستقرة، وبدأت أفكر إن كنت سأحتاج إلى تبديل هذا القدر من النقد في رحلتي المقبلة إلى بانكوك. لكن في 12 نوفمبر، أعلنت هيئة الأوراق المالية والبورصات التايلاندية (SEC) عن مسودة جديدة تفرض قيودًا على التدفقات الكبيرة للعملات المستقرة.
وفقًا لتقرير نشرته KuCoin في 13 نوفمبر، تتضمن المسودة ثلاثة بنود أساسية: أولًا، يُحدَّد لكل عميل لدى كل مشغّل خاضع للرقابة حد يومي قدره 5 ملايين بات تايلاندي لإيداع العملات المستقرة وسحبها، أي نحو 148 ألف دولار أمريكي (بحسب تقديرات FinanceFeeds)، وتُحسب عمليات الإيداع والسحب بشكل منفصل؛ ثانيًا، يجب أن يتناسب مبلغ التحويل مع الدخل والوضع المالي اللذين صرّحت بهما؛ وثالثًا، لا يُسمح بالإرسال والاستلام إلا عبر محفظتك المسجلة باسمك الحقيقي — وسيُحظر تحويل الأموال إلى الآخرين عبر المشغّلين أو تلقي الأموال المحوّلة منهم. وتُستثنى من ذلك التحويلات بين مشغّلين مختلفين يملكون حسابات مسجلة باسم الشخص نفسه، وبعض الاستخدامات التجارية المتوافقة مع الأنظمة. لا تزال هذه مجرد مسودة، وتستمر المشاورات العامة حتى 26 نوفمبر، ولم يُحدد بعد موعد دخولها حيز التنفيذ.
تايلاند تفرض قيودًا على العملات المستقرة بحد قدره 5 ملايين بات: هذان الأمران أتحقق منهما قبل تبديل العملات
في بداية الشهر، سمحت تايلاند للسياح بالدفع بالبات عبر مسح رمز باستخدام العملات المستقرة، وبدأت أفكر إن كنت سأحتاج إلى تبديل هذا القدر من النقد في رحلتي المقبلة إلى بانكوك. لكن في 12 نوفمبر، أعلنت هيئة الأوراق المالية والبورصات التايلاندية (SEC) عن مسودة جديدة تفرض قيودًا على التدفقات الكبيرة للعملات المستقرة.
وفقًا لتقرير نشرته KuCoin في 13 نوفمبر، تتضمن المسودة ثلاثة بنود أساسية: أولًا، يُحدَّد لكل عميل لدى كل مشغّل خاضع للرقابة حد يومي قدره 5 ملايين بات تايلاندي لإيداع العملات المستقرة وسحبها، أي نحو 148 ألف دولار أمريكي (بحسب تقديرات FinanceFeeds)، وتُحسب عمليات الإيداع والسحب بشكل منفصل؛ ثانيًا، يجب أن يتناسب مبلغ التحويل مع الدخل والوضع المالي اللذين صرّحت بهما؛ وثالثًا، لا يُسمح بالإرسال والاستلام إلا عبر محفظتك المسجلة باسمك الحقيقي — وسيُحظر تحويل الأموال إلى الآخرين عبر المشغّلين أو تلقي الأموال المحوّلة منهم. وتُستثنى من ذلك التحويلات بين مشغّلين مختلفين يملكون حسابات مسجلة باسم الشخص نفسه، وبعض الاستخدامات التجارية المتوافقة مع الأنظمة. لا تزال هذه مجرد مسودة، وتستمر المشاورات العامة حتى 26 نوفمبر، ولم يُحدد بعد موعد دخولها حيز التنفيذ.
وفقًا لتقرير نشرته KuCoin في 13 نوفمبر، تتضمن المسودة ثلاثة بنود أساسية: أولًا، يُحدَّد لكل عميل لدى كل مشغّل خاضع للرقابة حد يومي قدره 5 ملايين بات تايلاندي لإيداع العملات المستقرة وسحبها، أي نحو 148 ألف دولار أمريكي (بحسب تقديرات FinanceFeeds)، وتُحسب عمليات الإيداع والسحب بشكل منفصل؛ ثانيًا، يجب أن يتناسب مبلغ التحويل مع الدخل والوضع المالي اللذين صرّحت بهما؛ وثالثًا، لا يُسمح بالإرسال والاستلام إلا عبر محفظتك المسجلة باسمك الحقيقي — وسيُحظر تحويل الأموال إلى الآخرين عبر المشغّلين أو تلقي الأموال المحوّلة منهم. وتُستثنى من ذلك التحويلات بين مشغّلين مختلفين يملكون حسابات مسجلة باسم الشخص نفسه، وبعض الاستخدامات التجارية المتوافقة مع الأنظمة. لا تزال هذه مجرد مسودة، وتستمر المشاورات العامة حتى 26 نوفمبر، ولم يُحدد بعد موعد دخولها حيز التنفيذ.
77
·
--
مقالة
《قبل أن أسمح للذكاء الاصطناعي بالدفع نيابةً عني، أمسك المفاتيح الثلاثة بيدي》(قبل أن أسمح للذكاء الاصطناعي بالدفع نيابةً عني، أمسك المفاتيح الثلاثة بيدي)
صادفت أمس خبرًا: في 12 نوفمبر، أطلقت Wirex خدمة Navoka، وهي وكيل ذكاء اصطناعي يدفع للمستخدمين باستخدام حسابه وبطاقته الخاصين. لكل وكيل Navoka حساب وبطاقة خصم ومحفظة مستقلة عن حسابات المستخدم ومحافظه. ويحدد المستخدم مسبقًا التجار المسموح بهم، والحد الأقصى للمعاملة الواحدة، والحد اليومي، والنطاق الجغرافي للدول. وتخضع كل معاملة للقواعد، ولا يستطيع الوكيل تعديلها بنفسه؛ أما المعاملات التي تقع خارج القواعد، فينتظر فيها موافقة المستخدم. ويمكن تجميد البطاقة بلمسة واحدة، كما يُسجّل كل دفع.
كان أول ما خطر ببالي هو الحذر: لطالما أردت أن أُسند إلى الذكاء الاصطناعي إدارة المدفوعات الثابتة التي أسددها كل شهر. اشتراكاتي موزعة على عدة بطاقات، ولكل منها موعد تجديد مختلف، ودائمًا ما تُخصم مني دفعة أو دفعتان كل شهر من دون أن أنتبه. لكنني لم أجرؤ قط على ترك الأمر له بالكامل؛ فما أخشاه ليس أن يدفع مبلغًا خاطئًا، بل أن ينفذ الإجراءات على نحو صحيح، لكن بما يخالف ما أقصده.
《قبل أن أسمح للذكاء الاصطناعي بالدفع نيابةً عني، أمسك المفاتيح الثلاثة بيدي》
(قبل أن أسمح للذكاء الاصطناعي بالدفع نيابةً عني، أمسك المفاتيح الثلاثة بيدي)
صادفت أمس خبرًا: في 12 نوفمبر، أطلقت Wirex خدمة Navoka، وهي وكيل ذكاء اصطناعي يدفع للمستخدمين باستخدام حسابه وبطاقته الخاصين. لكل وكيل Navoka حساب وبطاقة خصم ومحفظة مستقلة عن حسابات المستخدم ومحافظه. ويحدد المستخدم مسبقًا التجار المسموح بهم، والحد الأقصى للمعاملة الواحدة، والحد اليومي، والنطاق الجغرافي للدول. وتخضع كل معاملة للقواعد، ولا يستطيع الوكيل تعديلها بنفسه؛ أما المعاملات التي تقع خارج القواعد، فينتظر فيها موافقة المستخدم. ويمكن تجميد البطاقة بلمسة واحدة، كما يُسجّل كل دفع.
كان أول ما خطر ببالي هو الحذر: لطالما أردت أن أُسند إلى الذكاء الاصطناعي إدارة المدفوعات الثابتة التي أسددها كل شهر. اشتراكاتي موزعة على عدة بطاقات، ولكل منها موعد تجديد مختلف، ودائمًا ما تُخصم مني دفعة أو دفعتان كل شهر من دون أن أنتبه. لكنني لم أجرؤ قط على ترك الأمر له بالكامل؛ فما أخشاه ليس أن يدفع مبلغًا خاطئًا، بل أن ينفذ الإجراءات على نحو صحيح، لكن بما يخالف ما أقصده.
صادفت أمس خبرًا: في 12 نوفمبر، أطلقت Wirex خدمة Navoka، وهي وكيل ذكاء اصطناعي يدفع للمستخدمين باستخدام حسابه وبطاقته الخاصين. لكل وكيل Navoka حساب وبطاقة خصم ومحفظة مستقلة عن حسابات المستخدم ومحافظه. ويحدد المستخدم مسبقًا التجار المسموح بهم، والحد الأقصى للمعاملة الواحدة، والحد اليومي، والنطاق الجغرافي للدول. وتخضع كل معاملة للقواعد، ولا يستطيع الوكيل تعديلها بنفسه؛ أما المعاملات التي تقع خارج القواعد، فينتظر فيها موافقة المستخدم. ويمكن تجميد البطاقة بلمسة واحدة، كما يُسجّل كل دفع.
كان أول ما خطر ببالي هو الحذر: لطالما أردت أن أُسند إلى الذكاء الاصطناعي إدارة المدفوعات الثابتة التي أسددها كل شهر. اشتراكاتي موزعة على عدة بطاقات، ولكل منها موعد تجديد مختلف، ودائمًا ما تُخصم مني دفعة أو دفعتان كل شهر من دون أن أنتبه. لكنني لم أجرؤ قط على ترك الأمر له بالكامل؛ فما أخشاه ليس أن يدفع مبلغًا خاطئًا، بل أن ينفذ الإجراءات على نحو صحيح، لكن بما يخالف ما أقصده.
60
·
--
رأيت أمس خبرًا: أصبحت العملة المستقرة USDPT التابعة لشركة ويسترن يونيون أحد خيارات التسوية لدى Visa. أعلنت Anchorage ذلك في 12 نوفمبر، ويمكن لشركاء Visa المؤهلين استخدامها مباشرةً لتسوية حساباتهم عبر VisaNet. لكن Visa وويسترن يونيون لم تصدرا بيانًا منفصلًا حتى الآن، ومصدر الخبر هو Anchorage.
كان انطباعي عن ويسترن يونيون أنها باهظة وبطيئة وتتطلب الذهاب إلى الفروع، أما الآن فقد دخلت عملتها الخاصة، التابعة لعملاق التحويلات، مباشرةً إلى طبقة التسوية لدى Visa. حقًا، مسارات انتقال الأموال تتغير.
لكن ترتيبي الشخصي لم يتغير: عندما أتلقى USDT، أتحقق أولًا من استقراره، ثم أرى كيف أحوله إلى أموال يمكنني إنفاقها. حاليًا، أشحن البطاقة بالمبلغ الذي أنفقه فقط، وأضيف إليها ما أحتاجه قبل يوم من موعد خصم الاشتراك، ثم أراجع الحسابات بعد الخصم. ولا أترك في البطاقة مبلغًا كبيرًا مسبقًا.
كلما اتسعت الطرق، يبقى عليّ أن أرتب أولًا طريقتي في الإنفاق.
$USDT $USDC #العملات_المستقرة
رأيت أمس خبرًا: أصبحت العملة المستقرة USDPT التابعة لشركة ويسترن يونيون أحد خيارات التسوية لدى Visa. أعلنت Anchorage ذلك في 12 نوفمبر، ويمكن لشركاء Visa المؤهلين استخدامها مباشرةً لتسوية حساباتهم عبر VisaNet. لكن Visa وويسترن يونيون لم تصدرا بيانًا منفصلًا حتى الآن، ومصدر الخبر هو Anchorage.
كان انطباعي عن ويسترن يونيون أنها باهظة وبطيئة وتتطلب الذهاب إلى الفروع، أما الآن فقد دخلت عملتها الخاصة، التابعة لعملاق التحويلات، مباشرةً إلى طبقة التسوية لدى Visa. حقًا، مسارات انتقال الأموال تتغير.
لكن ترتيبي الشخصي لم يتغير: عندما أتلقى USDT، أتحقق أولًا من استقراره، ثم أرى كيف أحوله إلى أموال يمكنني إنفاقها. حاليًا، أشحن البطاقة بالمبلغ الذي أنفقه فقط، وأضيف إليها ما أحتاجه قبل يوم من موعد خصم الاشتراك، ثم أراجع الحسابات بعد الخصم. ولا أترك في البطاقة مبلغًا كبيرًا مسبقًا.
كلما اتسعت الطرق، يبقى عليّ أن أرتب أولًا طريقتي في الإنفاق.
$USDT $USDC #العملات_المستقرة
كان انطباعي عن ويسترن يونيون أنها باهظة وبطيئة وتتطلب الذهاب إلى الفروع، أما الآن فقد دخلت عملتها الخاصة، التابعة لعملاق التحويلات، مباشرةً إلى طبقة التسوية لدى Visa. حقًا، مسارات انتقال الأموال تتغير.
لكن ترتيبي الشخصي لم يتغير: عندما أتلقى USDT، أتحقق أولًا من استقراره، ثم أرى كيف أحوله إلى أموال يمكنني إنفاقها. حاليًا، أشحن البطاقة بالمبلغ الذي أنفقه فقط، وأضيف إليها ما أحتاجه قبل يوم من موعد خصم الاشتراك، ثم أراجع الحسابات بعد الخصم. ولا أترك في البطاقة مبلغًا كبيرًا مسبقًا.
كلما اتسعت الطرق، يبقى عليّ أن أرتب أولًا طريقتي في الإنفاق.
$USDT $USDC #العملات_المستقرة
79
·
--
قبل بضعة أيام، عثرت على خبر جعلني أشعر ببعض القلق: أعلنت منصة البطاقات المشفّرة Offramp رسميًا عن إغلاقها بالكامل. توقفت البطاقات الفعلية والافتراضية عن العمل منذ 31 يوليو، ومنذ 30 سبتمبر أُغلقت أيضًا خدمات الإيداع والسحب، وحددت المنصة 31 ديسمبر موعدًا لإغلاقها نهائيًا. وكان الإعلان واضحًا تمامًا: الأرصدة المتبقية بعد الإغلاق ستُلغى.
لم يكن الأمر بسبب سرقة البطاقة، ولا بسبب خطأ في أنظمة إدارة المخاطر، بل لأن المنصة توقفت عن العمل، فضاعت الأموال معها.
وفي الأسبوع نفسه، أعلنت Gnosis Pay، وهي منصة أخرى عريقة للبطاقات المشفّرة، عن إيقاف خدماتها الموجهة للمستهلكين: اعتبارًا من 20 ديسمبر، ستتوقف البطاقات وخدمات الموقع الإلكتروني. لكن النتيجة في الحالتين مختلفة تمامًا؛ فأموال مستخدمي Gnosis Pay محفوظة في عقودهم الذكية الخاصة على Safe، لذا حتى بعد إغلاق المنصة يمكن للمستخدمين سحبها بأنفسهم من البلوك تشين في أي وقت. كما ستواصل الجهة المُصدرة للبطاقة Monavate تقديم خدمات الدعم الأساسية حتى يونيو 2027.
عند وضع الحالتين جنبًا إلى جنب، تصبح الإجابة واضحة: عند اختيار البطاقة، مقدار الاسترداد النقدي وفئات الرسوم أمور تأتي لاحقًا؛ أما أول سؤال ينبغي طرحه فهو: من يملك أموالي فعليًا؟
إذا كانت الأموال في حساب المنصة، فكل مبلغ تنفقه تدفعه المنصة نيابةً عنك. وإذا أُغلقت المنصة أو هربت أو جُمّدت، فلن يكون رصيدك سوى سطر في دفاترها، واسترداده مرهون بقرارها. أما إذا كانت الأموال في محفظتك أو عقدك الخاص، فالمنصة ليست سوى قناة لإجراء المدفوعات بالبطاقة؛ وإذا تعطلت القناة، تبقى الأموال في مكانها.
ولهذا غيّرت طريقتي أيضًا: لا أترك في البطاقة إلا المبلغ الذي سأُنفقه بالتأكيد خلال أسبوع أو أسبوعين، وأُبقي دائمًا المبلغ الأكبر في محفظتي الخاصة. وعندما أحصل على بطاقة جديدة، أراجع أولًا بنود الإغلاق والخروج منها، وأتحقق مما إذا كان بإمكاني سحب الرصيد في أي وقت، وكم يومًا يستغرق ذلك. وإذا كانت لدي بطاقتان أو ثلاث بطاقات في الوقت نفسه، فلا أضع كل أموالي لدى جهة واحدة.
هل سبق أن حسبت مقدار الأموال التي ترقد حاليًا في حساباتك لدى منصات البطاقات؟
#加密卡 #稳定币 #أمان_الدفع
قبل بضعة أيام، عثرت على خبر جعلني أشعر ببعض القلق: أعلنت منصة البطاقات المشفّرة Offramp رسميًا عن إغلاقها بالكامل. توقفت البطاقات الفعلية والافتراضية عن العمل منذ 31 يوليو، ومنذ 30 سبتمبر أُغلقت أيضًا خدمات الإيداع والسحب، وحددت المنصة 31 ديسمبر موعدًا لإغلاقها نهائيًا. وكان الإعلان واضحًا تمامًا: الأرصدة المتبقية بعد الإغلاق ستُلغى.
لم يكن الأمر بسبب سرقة البطاقة، ولا بسبب خطأ في أنظمة إدارة المخاطر، بل لأن المنصة توقفت عن العمل، فضاعت الأموال معها.
وفي الأسبوع نفسه، أعلنت Gnosis Pay، وهي منصة أخرى عريقة للبطاقات المشفّرة، عن إيقاف خدماتها الموجهة للمستهلكين: اعتبارًا من 20 ديسمبر، ستتوقف البطاقات وخدمات الموقع الإلكتروني. لكن النتيجة في الحالتين مختلفة تمامًا؛ فأموال مستخدمي Gnosis Pay محفوظة في عقودهم الذكية الخاصة على Safe، لذا حتى بعد إغلاق المنصة يمكن للمستخدمين سحبها بأنفسهم من البلوك تشين في أي وقت. كما ستواصل الجهة المُصدرة للبطاقة Monavate تقديم خدمات الدعم الأساسية حتى يونيو 2027.
عند وضع الحالتين جنبًا إلى جنب، تصبح الإجابة واضحة: عند اختيار البطاقة، مقدار الاسترداد النقدي وفئات الرسوم أمور تأتي لاحقًا؛ أما أول سؤال ينبغي طرحه فهو: من يملك أموالي فعليًا؟
إذا كانت الأموال في حساب المنصة، فكل مبلغ تنفقه تدفعه المنصة نيابةً عنك. وإذا أُغلقت المنصة أو هربت أو جُمّدت، فلن يكون رصيدك سوى سطر في دفاترها، واسترداده مرهون بقرارها. أما إذا كانت الأموال في محفظتك أو عقدك الخاص، فالمنصة ليست سوى قناة لإجراء المدفوعات بالبطاقة؛ وإذا تعطلت القناة، تبقى الأموال في مكانها.
ولهذا غيّرت طريقتي أيضًا: لا أترك في البطاقة إلا المبلغ الذي سأُنفقه بالتأكيد خلال أسبوع أو أسبوعين، وأُبقي دائمًا المبلغ الأكبر في محفظتي الخاصة. وعندما أحصل على بطاقة جديدة، أراجع أولًا بنود الإغلاق والخروج منها، وأتحقق مما إذا كان بإمكاني سحب الرصيد في أي وقت، وكم يومًا يستغرق ذلك. وإذا كانت لدي بطاقتان أو ثلاث بطاقات في الوقت نفسه، فلا أضع كل أموالي لدى جهة واحدة.
هل سبق أن حسبت مقدار الأموال التي ترقد حاليًا في حساباتك لدى منصات البطاقات؟
#加密卡 #稳定币 #أمان_الدفع
لم يكن الأمر بسبب سرقة البطاقة، ولا بسبب خطأ في أنظمة إدارة المخاطر، بل لأن المنصة توقفت عن العمل، فضاعت الأموال معها.
وفي الأسبوع نفسه، أعلنت Gnosis Pay، وهي منصة أخرى عريقة للبطاقات المشفّرة، عن إيقاف خدماتها الموجهة للمستهلكين: اعتبارًا من 20 ديسمبر، ستتوقف البطاقات وخدمات الموقع الإلكتروني. لكن النتيجة في الحالتين مختلفة تمامًا؛ فأموال مستخدمي Gnosis Pay محفوظة في عقودهم الذكية الخاصة على Safe، لذا حتى بعد إغلاق المنصة يمكن للمستخدمين سحبها بأنفسهم من البلوك تشين في أي وقت. كما ستواصل الجهة المُصدرة للبطاقة Monavate تقديم خدمات الدعم الأساسية حتى يونيو 2027.
عند وضع الحالتين جنبًا إلى جنب، تصبح الإجابة واضحة: عند اختيار البطاقة، مقدار الاسترداد النقدي وفئات الرسوم أمور تأتي لاحقًا؛ أما أول سؤال ينبغي طرحه فهو: من يملك أموالي فعليًا؟
إذا كانت الأموال في حساب المنصة، فكل مبلغ تنفقه تدفعه المنصة نيابةً عنك. وإذا أُغلقت المنصة أو هربت أو جُمّدت، فلن يكون رصيدك سوى سطر في دفاترها، واسترداده مرهون بقرارها. أما إذا كانت الأموال في محفظتك أو عقدك الخاص، فالمنصة ليست سوى قناة لإجراء المدفوعات بالبطاقة؛ وإذا تعطلت القناة، تبقى الأموال في مكانها.
ولهذا غيّرت طريقتي أيضًا: لا أترك في البطاقة إلا المبلغ الذي سأُنفقه بالتأكيد خلال أسبوع أو أسبوعين، وأُبقي دائمًا المبلغ الأكبر في محفظتي الخاصة. وعندما أحصل على بطاقة جديدة، أراجع أولًا بنود الإغلاق والخروج منها، وأتحقق مما إذا كان بإمكاني سحب الرصيد في أي وقت، وكم يومًا يستغرق ذلك. وإذا كانت لدي بطاقتان أو ثلاث بطاقات في الوقت نفسه، فلا أضع كل أموالي لدى جهة واحدة.
هل سبق أن حسبت مقدار الأموال التي ترقد حاليًا في حساباتك لدى منصات البطاقات؟
#加密卡 #稳定币 #أمان_الدفع
·
--
مقالة
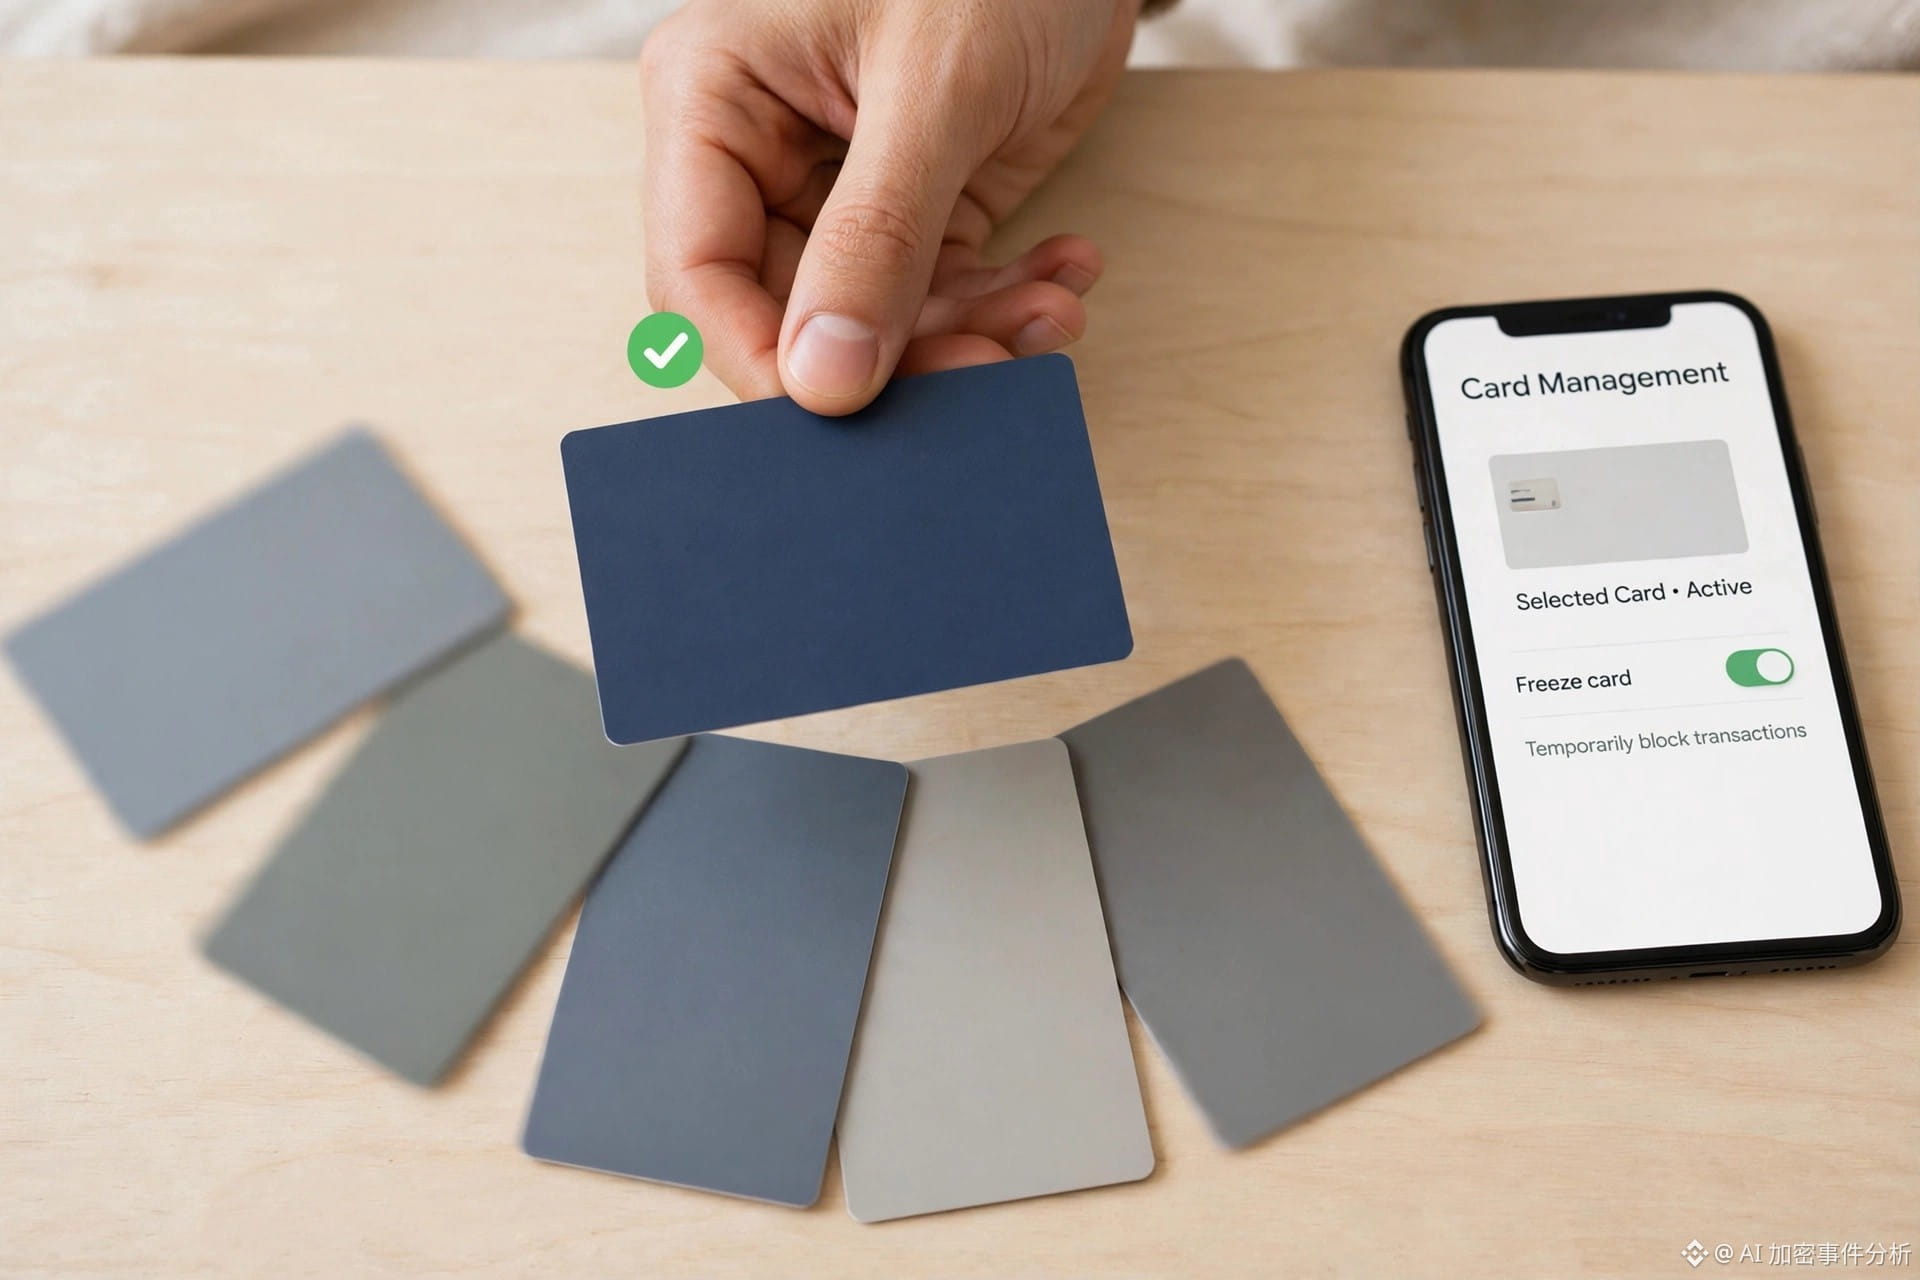
ظهرت ثلاث بطاقات للعملات المستقرة في يوم واحد؛ وهذه الأمور الخمسة التي أراجعها قبل اختيار بطاقةتصفحت الأخبار اليوم، وبطاقات العملات المستقرة تتوالى كأنها تُباع بالجملة: أعلنت WasabiCard عن توسيع برنامج إصدار البطاقات محليًا ليشمل أكثر من 100 سوق، مع تسويات على مستوى المشاريع باستخدام USDT وUSDC وOUSD؛ ووسّعت DCS DeCard شراكتها مع Visa، لتصل بطاقات العملات المستقرة إلى أكثر من 70 سوقًا، ويمكن استخدامها لدى أكثر من 150 مليون تاجر لدى Visa؛ وأمس أطلقت miPlata أيضًا بطاقة Visa مسبقة الدفع تتيح الإنفاق بعملة USDC. كلما زاد عدد هذه البطاقات، زادت رغبتي في التريث أولًا—فالبطاقة للإنفاق، لا للاقتناء. قبل التقديم، أراجع خمسة أمور.
أولًا، أين أضع أموالي: هل أستخدمها مباشرةً من محفظة ذاتية الحفظ، أم أشحنها في البطاقة أولًا؟
ظهرت ثلاث بطاقات للعملات المستقرة في يوم واحد؛ وهذه الأمور الخمسة التي أراجعها قبل اختيار بطاقة
تصفحت الأخبار اليوم، وبطاقات العملات المستقرة تتوالى كأنها تُباع بالجملة: أعلنت WasabiCard عن توسيع برنامج إصدار البطاقات محليًا ليشمل أكثر من 100 سوق، مع تسويات على مستوى المشاريع باستخدام USDT وUSDC وOUSD؛ ووسّعت DCS DeCard شراكتها مع Visa، لتصل بطاقات العملات المستقرة إلى أكثر من 70 سوقًا، ويمكن استخدامها لدى أكثر من 150 مليون تاجر لدى Visa؛ وأمس أطلقت miPlata أيضًا بطاقة Visa مسبقة الدفع تتيح الإنفاق بعملة USDC. كلما زاد عدد هذه البطاقات، زادت رغبتي في التريث أولًا—فالبطاقة للإنفاق، لا للاقتناء. قبل التقديم، أراجع خمسة أمور.
أولًا، أين أضع أموالي: هل أستخدمها مباشرةً من محفظة ذاتية الحفظ، أم أشحنها في البطاقة أولًا؟
أولًا، أين أضع أموالي: هل أستخدمها مباشرةً من محفظة ذاتية الحفظ، أم أشحنها في البطاقة أولًا؟
·
--
خرجت الليلة لشراء بعض الأغراض، وعند الدفع لم يتبقَّ في هاتفي سوى 2% من الشحن، وما إن فتحت صفحة مسح رمز الاستجابة السريعة حتى انطفأت الشاشة.
لحسن الحظ، كانت في جيبي بطاقة فعلية. أخرجتها ومررتها، وتم الأمر. وفي طريق العودة ظللت أفكر: في السنوات الأخيرة اعتدت أكثر فأكثر أن أخرج ومعي هاتفي فقط؛ فالدفع وركوب المواصلات ودخول المباني كلها عليه. إنه مريح حقًا، لكن إذا نفدت بطاريته أو حدثت مشكلة بسيطة في النظام، أشعر وكأنني انقطعت عن العالم، وأقف أمام صندوق الدفع عاجزًا عن فعل شيء.
لا أقصد أن الدفع بالهاتف سيئ، فهو بالفعل جعل أمورًا كثيرة أبسط. لكنني صرت أحمل معي عند الخروج بطاقة إضافية وأضعها خلف غطاء الهاتف، ليس لسبب آخر، بل تحسبًا لأي طارئ. فالبطاقة لا تحتاج إلى اتصال بالإنترنت، ولا أخشى نفاد بطاريتها، ويمكنها أن تنقذ الموقف في اللحظات الحاسمة.
هل تخرجون عادةً ومعكم الهاتف فقط، أم اعتدتم حمل بطاقة فعلية احتياطية؟ هل سبق أن أنقذتكم تلك البطاقة الاحتياطية؟
#日常支付 #الدفع_بالهاتف
خرجت الليلة لشراء بعض الأغراض، وعند الدفع لم يتبقَّ في هاتفي سوى 2% من الشحن، وما إن فتحت صفحة مسح رمز الاستجابة السريعة حتى انطفأت الشاشة.
لحسن الحظ، كانت في جيبي بطاقة فعلية. أخرجتها ومررتها، وتم الأمر. وفي طريق العودة ظللت أفكر: في السنوات الأخيرة اعتدت أكثر فأكثر أن أخرج ومعي هاتفي فقط؛ فالدفع وركوب المواصلات ودخول المباني كلها عليه. إنه مريح حقًا، لكن إذا نفدت بطاريته أو حدثت مشكلة بسيطة في النظام، أشعر وكأنني انقطعت عن العالم، وأقف أمام صندوق الدفع عاجزًا عن فعل شيء.
لا أقصد أن الدفع بالهاتف سيئ، فهو بالفعل جعل أمورًا كثيرة أبسط. لكنني صرت أحمل معي عند الخروج بطاقة إضافية وأضعها خلف غطاء الهاتف، ليس لسبب آخر، بل تحسبًا لأي طارئ. فالبطاقة لا تحتاج إلى اتصال بالإنترنت، ولا أخشى نفاد بطاريتها، ويمكنها أن تنقذ الموقف في اللحظات الحاسمة.
هل تخرجون عادةً ومعكم الهاتف فقط، أم اعتدتم حمل بطاقة فعلية احتياطية؟ هل سبق أن أنقذتكم تلك البطاقة الاحتياطية؟
#日常支付 #الدفع_بالهاتف
لحسن الحظ، كانت في جيبي بطاقة فعلية. أخرجتها ومررتها، وتم الأمر. وفي طريق العودة ظللت أفكر: في السنوات الأخيرة اعتدت أكثر فأكثر أن أخرج ومعي هاتفي فقط؛ فالدفع وركوب المواصلات ودخول المباني كلها عليه. إنه مريح حقًا، لكن إذا نفدت بطاريته أو حدثت مشكلة بسيطة في النظام، أشعر وكأنني انقطعت عن العالم، وأقف أمام صندوق الدفع عاجزًا عن فعل شيء.
لا أقصد أن الدفع بالهاتف سيئ، فهو بالفعل جعل أمورًا كثيرة أبسط. لكنني صرت أحمل معي عند الخروج بطاقة إضافية وأضعها خلف غطاء الهاتف، ليس لسبب آخر، بل تحسبًا لأي طارئ. فالبطاقة لا تحتاج إلى اتصال بالإنترنت، ولا أخشى نفاد بطاريتها، ويمكنها أن تنقذ الموقف في اللحظات الحاسمة.
هل تخرجون عادةً ومعكم الهاتف فقط، أم اعتدتم حمل بطاقة فعلية احتياطية؟ هل سبق أن أنقذتكم تلك البطاقة الاحتياطية؟
#日常支付 #الدفع_بالهاتف
1
·
--
مقالة
بيتكوين يتحرك عرضيًا منذ ثلاثة أيام: مراجعتي المسائية — السعر لم يتغير، لكن مسارات الأموال تغيّرتقرب السادسة مساءً، فتحت شاشة الأسعار مجددًا وألقيت نظرة. كان سعر بيتكوين لا يزال حول 73.6 ألف دولار.
هذا هو اليوم الثالث بالفعل. وخلال الأيام الثلاثة الماضية، ظل السعر محصورًا بين 73.4 ألفًا و74.8 ألف دولار ضمن نطاق ضيق. ارتفع مؤشر ناسداك بنسبة 1.6% خلال التداول الليلي، لكنه لم يواكبه؛ وهوت أسهم إنفيديا بشدة بعد إغلاق السوق، لكنه لم يتأثر بها أيضًا. يقف مؤشر الخوف والطمع عند 28، أي في منطقة الخوف. عندما لا يتحرك السعر، يسهل على الناس الوقوع في أحد خطأين: إما الاعتقاد بأن لا شيء يحدث، أو الاندفاع إلى الرهان على اتجاه معين.
لكن بعد أن راجعت ما حدث، أدركت أن ثبات السعر لا يعني أن كل شيء بقي كما هو. فعلى الأقل، حدثت اليوم ثلاثة أمور بهدوء تحت سطح الأسعار.
بيتكوين يتحرك عرضيًا منذ ثلاثة أيام: مراجعتي المسائية — السعر لم يتغير، لكن مسارات الأموال تغيّرت
قرب السادسة مساءً، فتحت شاشة الأسعار مجددًا وألقيت نظرة. كان سعر بيتكوين لا يزال حول 73.6 ألف دولار.
هذا هو اليوم الثالث بالفعل. وخلال الأيام الثلاثة الماضية، ظل السعر محصورًا بين 73.4 ألفًا و74.8 ألف دولار ضمن نطاق ضيق. ارتفع مؤشر ناسداك بنسبة 1.6% خلال التداول الليلي، لكنه لم يواكبه؛ وهوت أسهم إنفيديا بشدة بعد إغلاق السوق، لكنه لم يتأثر بها أيضًا. يقف مؤشر الخوف والطمع عند 28، أي في منطقة الخوف. عندما لا يتحرك السعر، يسهل على الناس الوقوع في أحد خطأين: إما الاعتقاد بأن لا شيء يحدث، أو الاندفاع إلى الرهان على اتجاه معين.
لكن بعد أن راجعت ما حدث، أدركت أن ثبات السعر لا يعني أن كل شيء بقي كما هو. فعلى الأقل، حدثت اليوم ثلاثة أمور بهدوء تحت سطح الأسعار.
هذا هو اليوم الثالث بالفعل. وخلال الأيام الثلاثة الماضية، ظل السعر محصورًا بين 73.4 ألفًا و74.8 ألف دولار ضمن نطاق ضيق. ارتفع مؤشر ناسداك بنسبة 1.6% خلال التداول الليلي، لكنه لم يواكبه؛ وهوت أسهم إنفيديا بشدة بعد إغلاق السوق، لكنه لم يتأثر بها أيضًا. يقف مؤشر الخوف والطمع عند 28، أي في منطقة الخوف. عندما لا يتحرك السعر، يسهل على الناس الوقوع في أحد خطأين: إما الاعتقاد بأن لا شيء يحدث، أو الاندفاع إلى الرهان على اتجاه معين.
لكن بعد أن راجعت ما حدث، أدركت أن ثبات السعر لا يعني أن كل شيء بقي كما هو. فعلى الأقل، حدثت اليوم ثلاثة أمور بهدوء تحت سطح الأسعار.
94
·
--
مقالة
بطاقة برسوم سنوية قدرها 600 دولار: حسبت أولًا إن كانت تستحق تكلفتهاصادفت قبل يومين خبرًا يقول إن Plasma One غيّرت اسم بطاقتها من الفئة المتوسطة من Core إلى Premium في 11 نوفمبر. بطاقة Visa Signature ذاتية الحفظ، برسوم سنوية قدرها 600 دولار، أو يمكنك تجميد 20 ألفًا من عملة XPL لمدة سنة، ثم استردادها عند انتهاء المدة. تبدو قائمة المزايا سخية للوهلة الأولى: استرداد نقدي بنسبة 2% على أول 1000 دولار من الإنفاق شهريًا، ثم 1% و0.25% بعد ذلك؛ ورسوم تحويل عملات أجنبية بنسبة 0% على أول 3000 دولار من الإنفاق الشهري؛ ورصيد سنوي بقيمة 200 دولار لاستهلاك خدمات الذكاء الاصطناعي، يشمل أدوات أدفع مقابلها شهريًا مثل ChatGPT وClaude وCursor.
لم تكن فكرتي الأولى أنني متحمس لها، بل أن أُخرج الآلة الحاسبة وأجري الحسابات. فأكثر ما يسهل الوقوع في فخه عند بطاقات الرسوم السنوية ليس ارتفاع الرسوم نفسها، بل أن لكل رقم في حزمة المزايا طريقة احتساب مختلفة؛ وعندما تجمعها تبدو كأنها تغطي تكلفتها، لكن حسابها كلًّا على حدة قد يكشف غير ذلك.
بطاقة برسوم سنوية قدرها 600 دولار: حسبت أولًا إن كانت تستحق تكلفتها
صادفت قبل يومين خبرًا يقول إن Plasma One غيّرت اسم بطاقتها من الفئة المتوسطة من Core إلى Premium في 11 نوفمبر. بطاقة Visa Signature ذاتية الحفظ، برسوم سنوية قدرها 600 دولار، أو يمكنك تجميد 20 ألفًا من عملة XPL لمدة سنة، ثم استردادها عند انتهاء المدة. تبدو قائمة المزايا سخية للوهلة الأولى: استرداد نقدي بنسبة 2% على أول 1000 دولار من الإنفاق شهريًا، ثم 1% و0.25% بعد ذلك؛ ورسوم تحويل عملات أجنبية بنسبة 0% على أول 3000 دولار من الإنفاق الشهري؛ ورصيد سنوي بقيمة 200 دولار لاستهلاك خدمات الذكاء الاصطناعي، يشمل أدوات أدفع مقابلها شهريًا مثل ChatGPT وClaude وCursor.
لم تكن فكرتي الأولى أنني متحمس لها، بل أن أُخرج الآلة الحاسبة وأجري الحسابات. فأكثر ما يسهل الوقوع في فخه عند بطاقات الرسوم السنوية ليس ارتفاع الرسوم نفسها، بل أن لكل رقم في حزمة المزايا طريقة احتساب مختلفة؛ وعندما تجمعها تبدو كأنها تغطي تكلفتها، لكن حسابها كلًّا على حدة قد يكشف غير ذلك.
لم تكن فكرتي الأولى أنني متحمس لها، بل أن أُخرج الآلة الحاسبة وأجري الحسابات. فأكثر ما يسهل الوقوع في فخه عند بطاقات الرسوم السنوية ليس ارتفاع الرسوم نفسها، بل أن لكل رقم في حزمة المزايا طريقة احتساب مختلفة؛ وعندما تجمعها تبدو كأنها تغطي تكلفتها، لكن حسابها كلًّا على حدة قد يكشف غير ذلك.
3
·
--
أجريتُ يوم السبت الماضي عملية شراء من موقع أجنبي، وعندما راجعتُ الحساب يوم الاثنين فوجئتُ: سعر المنتج لم يتغير، لكن قيمة الفاتورة كانت أعلى بقليل مما كانت عليه عندما استخدمتُ البطاقة في منتصف الأسبوع.
لم يرفع المتجر السعر، بل أُضيفت زيادة خفية في خطوة تحويل العملة. وعرفتُ لاحقًا أن بعض البطاقات وخدمات تحويل العملات تفرض رسومًا إضافية على التحويل في عطلة نهاية الأسبوع؛ فأسواق الصرف الأجنبي تكون مغلقة حينها، ويُحتسب سعر الصرف بناءً على سعر الإغلاق يوم الجمعة، ثم تُضاف إليه زيادة أخرى. وهذا يعني أن الدفع بالعملة الأجنبية في عطلة نهاية الأسبوع يكلف أكثر من الدفع في أيام العمل. قد لا تلاحظ الفرق في المبالغ الصغيرة، لكنه يظهر بوضوح عند شراء أشياء باهظة مثل تذاكر الطيران والفنادق.
اعتدتُ الآن أن أؤجل المشتريات الكبيرة بالعملات الأجنبية إلى أيام العمل قدر الإمكان. وإذا اضطررتُ إلى الشراء في عطلة نهاية الأسبوع، أراجع أولًا قواعد تحويل العملة الخاصة بالبطاقة: أبحث في كشف الحساب عن بند «رسوم تحويل العملات الأجنبية» أو «رسوم تحويل العملات»، وأقارن معدل الرسوم بعملية مماثلة في يوم عمل. وإذا كانت لديّ عدة بطاقات، أقارن بينها قبل الدفع لأعرف أيها يفرض زيادة أقل في عطلة نهاية الأسبوع. وبعد الدفع، ألتقط صورة للشاشة وأحتفظ بها، ثم أراجع المبلغ مرة أخرى بعد تسجيله في الحساب يوم الاثنين. وإذا لم يتطابق الفرق، أتواصل مع الجهة المُصدرة للبطاقة وأطلب تفاصيل تحويل العملة.
وبالمناسبة، أستخدم عادةً PayAll لمقارنة مسارات التسوية وتكاليف تحويل العملات لبطاقاتي المختلفة في مكان واحد، وألقي نظرة قبل الدفع ثم أختار البطاقة المناسبة.
(إفصاح عن صلة: كاتب هذا المقال على صلة بـ PayAll المذكورة فيه. المحتوى مشاركة لتجربة شخصية فحسب، ولا يُعد نصيحة استثمارية أو مالية.)
هل سبق أن فُرضت عليكم رسوم إضافية عند استخدام بطاقة بعملة أجنبية في عطلة نهاية الأسبوع؟ هل تتحققون من كشف الحساب أولًا أم تتقبلون الأمر؟
#跨境支付 #汇率 #بطاقة_ائتمان
أجريتُ يوم السبت الماضي عملية شراء من موقع أجنبي، وعندما راجعتُ الحساب يوم الاثنين فوجئتُ: سعر المنتج لم يتغير، لكن قيمة الفاتورة كانت أعلى بقليل مما كانت عليه عندما استخدمتُ البطاقة في منتصف الأسبوع.
لم يرفع المتجر السعر، بل أُضيفت زيادة خفية في خطوة تحويل العملة. وعرفتُ لاحقًا أن بعض البطاقات وخدمات تحويل العملات تفرض رسومًا إضافية على التحويل في عطلة نهاية الأسبوع؛ فأسواق الصرف الأجنبي تكون مغلقة حينها، ويُحتسب سعر الصرف بناءً على سعر الإغلاق يوم الجمعة، ثم تُضاف إليه زيادة أخرى. وهذا يعني أن الدفع بالعملة الأجنبية في عطلة نهاية الأسبوع يكلف أكثر من الدفع في أيام العمل. قد لا تلاحظ الفرق في المبالغ الصغيرة، لكنه يظهر بوضوح عند شراء أشياء باهظة مثل تذاكر الطيران والفنادق.
اعتدتُ الآن أن أؤجل المشتريات الكبيرة بالعملات الأجنبية إلى أيام العمل قدر الإمكان. وإذا اضطررتُ إلى الشراء في عطلة نهاية الأسبوع، أراجع أولًا قواعد تحويل العملة الخاصة بالبطاقة: أبحث في كشف الحساب عن بند «رسوم تحويل العملات الأجنبية» أو «رسوم تحويل العملات»، وأقارن معدل الرسوم بعملية مماثلة في يوم عمل. وإذا كانت لديّ عدة بطاقات، أقارن بينها قبل الدفع لأعرف أيها يفرض زيادة أقل في عطلة نهاية الأسبوع. وبعد الدفع، ألتقط صورة للشاشة وأحتفظ بها، ثم أراجع المبلغ مرة أخرى بعد تسجيله في الحساب يوم الاثنين. وإذا لم يتطابق الفرق، أتواصل مع الجهة المُصدرة للبطاقة وأطلب تفاصيل تحويل العملة.
وبالمناسبة، أستخدم عادةً PayAll لمقارنة مسارات التسوية وتكاليف تحويل العملات لبطاقاتي المختلفة في مكان واحد، وألقي نظرة قبل الدفع ثم أختار البطاقة المناسبة.
(إفصاح عن صلة: كاتب هذا المقال على صلة بـ PayAll المذكورة فيه. المحتوى مشاركة لتجربة شخصية فحسب، ولا يُعد نصيحة استثمارية أو مالية.)
هل سبق أن فُرضت عليكم رسوم إضافية عند استخدام بطاقة بعملة أجنبية في عطلة نهاية الأسبوع؟ هل تتحققون من كشف الحساب أولًا أم تتقبلون الأمر؟
#跨境支付 #汇率 #بطاقة_ائتمان
لم يرفع المتجر السعر، بل أُضيفت زيادة خفية في خطوة تحويل العملة. وعرفتُ لاحقًا أن بعض البطاقات وخدمات تحويل العملات تفرض رسومًا إضافية على التحويل في عطلة نهاية الأسبوع؛ فأسواق الصرف الأجنبي تكون مغلقة حينها، ويُحتسب سعر الصرف بناءً على سعر الإغلاق يوم الجمعة، ثم تُضاف إليه زيادة أخرى. وهذا يعني أن الدفع بالعملة الأجنبية في عطلة نهاية الأسبوع يكلف أكثر من الدفع في أيام العمل. قد لا تلاحظ الفرق في المبالغ الصغيرة، لكنه يظهر بوضوح عند شراء أشياء باهظة مثل تذاكر الطيران والفنادق.
اعتدتُ الآن أن أؤجل المشتريات الكبيرة بالعملات الأجنبية إلى أيام العمل قدر الإمكان. وإذا اضطررتُ إلى الشراء في عطلة نهاية الأسبوع، أراجع أولًا قواعد تحويل العملة الخاصة بالبطاقة: أبحث في كشف الحساب عن بند «رسوم تحويل العملات الأجنبية» أو «رسوم تحويل العملات»، وأقارن معدل الرسوم بعملية مماثلة في يوم عمل. وإذا كانت لديّ عدة بطاقات، أقارن بينها قبل الدفع لأعرف أيها يفرض زيادة أقل في عطلة نهاية الأسبوع. وبعد الدفع، ألتقط صورة للشاشة وأحتفظ بها، ثم أراجع المبلغ مرة أخرى بعد تسجيله في الحساب يوم الاثنين. وإذا لم يتطابق الفرق، أتواصل مع الجهة المُصدرة للبطاقة وأطلب تفاصيل تحويل العملة.
وبالمناسبة، أستخدم عادةً PayAll لمقارنة مسارات التسوية وتكاليف تحويل العملات لبطاقاتي المختلفة في مكان واحد، وألقي نظرة قبل الدفع ثم أختار البطاقة المناسبة.
(إفصاح عن صلة: كاتب هذا المقال على صلة بـ PayAll المذكورة فيه. المحتوى مشاركة لتجربة شخصية فحسب، ولا يُعد نصيحة استثمارية أو مالية.)
هل سبق أن فُرضت عليكم رسوم إضافية عند استخدام بطاقة بعملة أجنبية في عطلة نهاية الأسبوع؟ هل تتحققون من كشف الحساب أولًا أم تتقبلون الأمر؟
#跨境支付 #汇率 #بطاقة_ائتمان
36
·
--
رأيت أمس أن Mastercard وBVNK أطلقتا Global Money Platform: منصة تتيح إدارة العملات التقليدية والمستقرة في حساب واحد، وتحويل العملات لحظيًا وإجراء المدفوعات عالميًا، وقد بدأت Nuvei وMarqeta باستخدامها.
هذه الخدمات التي تتنافس المنصات الكبرى على تقديمها هي بالضبط ما أفعله عادةً: عندما تصلني عملة U، لا أستعجل استخدامها، بل أتحقق أولًا في PayAll من أفضل مسار للتحويل ضمن «كيفية الحصول»، ثم أحولها إلى العملة التي أحتاج إلى إنفاقها، وأسحب ما أحتاج إليه فقط. ويمكنني متابعة حالة وصول الأموال، وأنفق بقدر ما أحول، من دون تجميد مبلغ كبير مقدمًا.
الطريقة واحدة، وكل ما أريده هو أن تكون خطوتي هذه مباشرة بلا تعقيد. #稳定币 #المدفوعات_عبر_الحدود
رأيت أمس أن Mastercard وBVNK أطلقتا Global Money Platform: منصة تتيح إدارة العملات التقليدية والمستقرة في حساب واحد، وتحويل العملات لحظيًا وإجراء المدفوعات عالميًا، وقد بدأت Nuvei وMarqeta باستخدامها.
هذه الخدمات التي تتنافس المنصات الكبرى على تقديمها هي بالضبط ما أفعله عادةً: عندما تصلني عملة U، لا أستعجل استخدامها، بل أتحقق أولًا في PayAll من أفضل مسار للتحويل ضمن «كيفية الحصول»، ثم أحولها إلى العملة التي أحتاج إلى إنفاقها، وأسحب ما أحتاج إليه فقط. ويمكنني متابعة حالة وصول الأموال، وأنفق بقدر ما أحول، من دون تجميد مبلغ كبير مقدمًا.
الطريقة واحدة، وكل ما أريده هو أن تكون خطوتي هذه مباشرة بلا تعقيد. #稳定币 #المدفوعات_عبر_الحدود
هذه الخدمات التي تتنافس المنصات الكبرى على تقديمها هي بالضبط ما أفعله عادةً: عندما تصلني عملة U، لا أستعجل استخدامها، بل أتحقق أولًا في PayAll من أفضل مسار للتحويل ضمن «كيفية الحصول»، ثم أحولها إلى العملة التي أحتاج إلى إنفاقها، وأسحب ما أحتاج إليه فقط. ويمكنني متابعة حالة وصول الأموال، وأنفق بقدر ما أحول، من دون تجميد مبلغ كبير مقدمًا.
الطريقة واحدة، وكل ما أريده هو أن تكون خطوتي هذه مباشرة بلا تعقيد. #稳定币 #المدفوعات_عبر_الحدود
45
·
--
مقالة
72% من الفلبينيين يفضّلون المتاجر التي تقبل العملات المستقرة: 5 أمور أتحقق منها قبل الدفعمجموعة من بيانات استطلاع رأيتها أمس جعلتني أفكر خطوة أخرى في مسألة «الدفع بالعملات المستقرة في المتاجر».
يُظهر (مؤشر تفضيلات الأصول الرقمية) الذي نشرته شركة المدفوعات Lydian في 11 نوفمبر أن 72% من المشاركين الفلبينيين يفضّلون التسوق لدى المتاجر التي تقبل الدفع بالعملات المستقرة. وكانت الفلبين أيضًا السوق التي سجّلت أعلى نسبة من الأشخاص الذين استخدموا العملات المستقرة فعليًا خلال الأيام الثلاثين الماضية بين الأسواق الناشئة الخمس المشمولة في الاستطلاع، إذ بلغت النسبة 36%. أجرى الاستطلاع Sapio Research في سبتمبر، وشمل الأرجنتين وإندونيسيا وكينيا والإمارات العربية المتحدة والفلبين، بمشاركة 7500 شخص، أي 1500 شخص في كل سوق.
72% من الفلبينيين يفضّلون المتاجر التي تقبل العملات المستقرة: 5 أمور أتحقق منها قبل الدفع
مجموعة من بيانات استطلاع رأيتها أمس جعلتني أفكر خطوة أخرى في مسألة «الدفع بالعملات المستقرة في المتاجر».
يُظهر (مؤشر تفضيلات الأصول الرقمية) الذي نشرته شركة المدفوعات Lydian في 11 نوفمبر أن 72% من المشاركين الفلبينيين يفضّلون التسوق لدى المتاجر التي تقبل الدفع بالعملات المستقرة. وكانت الفلبين أيضًا السوق التي سجّلت أعلى نسبة من الأشخاص الذين استخدموا العملات المستقرة فعليًا خلال الأيام الثلاثين الماضية بين الأسواق الناشئة الخمس المشمولة في الاستطلاع، إذ بلغت النسبة 36%. أجرى الاستطلاع Sapio Research في سبتمبر، وشمل الأرجنتين وإندونيسيا وكينيا والإمارات العربية المتحدة والفلبين، بمشاركة 7500 شخص، أي 1500 شخص في كل سوق.
يُظهر (مؤشر تفضيلات الأصول الرقمية) الذي نشرته شركة المدفوعات Lydian في 11 نوفمبر أن 72% من المشاركين الفلبينيين يفضّلون التسوق لدى المتاجر التي تقبل الدفع بالعملات المستقرة. وكانت الفلبين أيضًا السوق التي سجّلت أعلى نسبة من الأشخاص الذين استخدموا العملات المستقرة فعليًا خلال الأيام الثلاثين الماضية بين الأسواق الناشئة الخمس المشمولة في الاستطلاع، إذ بلغت النسبة 36%. أجرى الاستطلاع Sapio Research في سبتمبر، وشمل الأرجنتين وإندونيسيا وكينيا والإمارات العربية المتحدة والفلبين، بمشاركة 7500 شخص، أي 1500 شخص في كل سوق.
80
·
--
مقالة
اكتملت المنتجات الثلاثة: المحفظة والبطاقة والتداول، لكن أموالها ما زالت منفصلةصادفت أمس منشورًا يقول إن شركة تُدعى Zen أطلقت ثلاثة منتجات دفعة واحدة في 11 نوفمبر: أُطلقت ZenWallet، وهي محفظة ذاتية الحفظ لا تحتاج إلى تدوين عبارة الاسترداد؛ وZenCard، بطاقة Visa بنسختين افتراضية ومادية، تصدرهما مؤسسات مرخّصة في بلدان مختلفة؛ كما بدأت ZenX.tel، وهي منصة تداول مصغّرة داخل Telegram، التداول، لكن على سلسلة BNB الذكية فقط، وما زالت في إصدارها المبكر.
ظهرت المنتجات الثلاثة معًا، وكأنها إجابة متكاملة. لكن في البيان الصحفي جملة قرأتها مرتين: «لم يُعلَن بعد عن أي مسار يربط المنتجات الثلاثة ببعضها». أما شحن البطاقة بالمال الموجود في المحفظة، أو استخدام المحفظة لتوقيع صفقة على منصة التداول، فعليهما الانتظار إلى أن يُختبَر ذلك المسار. وكان تصريح مسؤول الشركة واضحًا أيضًا: إطلاق المنتجات الثلاثة معًا يعني ثلاثة أمور منفصلة، لا أمرًا واحدًا.
اكتملت المنتجات الثلاثة: المحفظة والبطاقة والتداول، لكن أموالها ما زالت منفصلة
صادفت أمس منشورًا يقول إن شركة تُدعى Zen أطلقت ثلاثة منتجات دفعة واحدة في 11 نوفمبر: أُطلقت ZenWallet، وهي محفظة ذاتية الحفظ لا تحتاج إلى تدوين عبارة الاسترداد؛ وZenCard، بطاقة Visa بنسختين افتراضية ومادية، تصدرهما مؤسسات مرخّصة في بلدان مختلفة؛ كما بدأت ZenX.tel، وهي منصة تداول مصغّرة داخل Telegram، التداول، لكن على سلسلة BNB الذكية فقط، وما زالت في إصدارها المبكر.
ظهرت المنتجات الثلاثة معًا، وكأنها إجابة متكاملة. لكن في البيان الصحفي جملة قرأتها مرتين: «لم يُعلَن بعد عن أي مسار يربط المنتجات الثلاثة ببعضها». أما شحن البطاقة بالمال الموجود في المحفظة، أو استخدام المحفظة لتوقيع صفقة على منصة التداول، فعليهما الانتظار إلى أن يُختبَر ذلك المسار. وكان تصريح مسؤول الشركة واضحًا أيضًا: إطلاق المنتجات الثلاثة معًا يعني ثلاثة أمور منفصلة، لا أمرًا واحدًا.
ظهرت المنتجات الثلاثة معًا، وكأنها إجابة متكاملة. لكن في البيان الصحفي جملة قرأتها مرتين: «لم يُعلَن بعد عن أي مسار يربط المنتجات الثلاثة ببعضها». أما شحن البطاقة بالمال الموجود في المحفظة، أو استخدام المحفظة لتوقيع صفقة على منصة التداول، فعليهما الانتظار إلى أن يُختبَر ذلك المسار. وكان تصريح مسؤول الشركة واضحًا أيضًا: إطلاق المنتجات الثلاثة معًا يعني ثلاثة أمور منفصلة، لا أمرًا واحدًا.
76
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
USPPIMissMayEaseBTCPressure
79,029 مشاهدات
1,010 يقومون بالنقاش
أسعار المنتجين في الولايات المتحدة ترتفع 6.5% على أساس سنوي في أكتوبر، أقل قليلًا من التوقعات البالغة 6.6%
Binance News
·18 إعجاب
·19.9k مشاهدات
BitcoinCoreDisclosesTorTrafficVulnerability
34,751 مشاهدات
559 يقومون بالنقاش
WhatWillDriveCryptoandStocks’NextRebound?
206,037 مشاهدات
1,786 يقومون بالنقاش