
straggler
53 منشورات

straggler
إبلاغ
حظر المُستخدم
Tracking where AI capex hits physical constraints — and who captures the scarcity rent. Compute • Memory • Semiconductors • Power • Infrastructure

قائد رأي TradFi رئيسي

حائز على BNB
5 أيام
1 تتابع
29 المتابعون
23 إعجاب
1 الشارات
منشورات
·
--
قد يكون نمو الإنفاق الرأسمالي على الذكاء الاصطناعي بلغ ذروته. لكن حسابات الإنفاق بالدولار تروي قصة مختلفة.
تتوقع غولدمان ساكس أن يبلغ الإنفاق الرأسمالي لشركات الحوسبة السحابية فائقة النطاق نحو 800 مليار دولار في 2026، بزيادة قدرها 94%، ثم يرتفع إلى 1.2 تريليون دولار في 2027 و1.4 تريليون دولار في 2028.
يتباطأ معدل النمو بشدة. لكن انظر إلى الزيادة الفعلية في الإنفاق بالدولار.
استنادًا إلى هذه التوقعات التقريبية:
2026: نحو 388 مليار دولار من الإنفاق الإضافي.
2027: نحو 400 مليار دولار.
2028: نحو 200 مليار دولار.
لذا، قد يشهد عام 2027 إنفاقًا جديدًا يكاد يعادل ما شهده عام 2026، حتى مع انخفاض معدل النمو المعلن من 94% إلى نحو 50%.
وهذا تمييز مهم لمستثمري أشباه الموصلات.
فانخفاض نسبة النمو لا يعني تلقائيًا تباطؤ الطلب الإضافي على المعدات. كما أن الإنفاق الرأسمالي الإضافي ليس مؤشرًا مباشرًا على طلبات الرقائق؛ إذ إن توزيع الإنفاق بين الحوسبة والذاكرة والشبكات والمباني والطاقة أمر مهم.
لكن ما يقلقني أمر آخر.
على مدى الفصول القليلة الماضية، استفاد موردو البنية التحتية للذكاء الاصطناعي ليس من تنامي الطلب فحسب، بل أيضًا من المراجعات المتكررة بالزيادة لتوقعات الإنفاق.
إذا توقفت هذه المراجعات، فقد يصبح تجاوز توقعات الأرباح أصعب، قبل وقت طويل من تراجع الإنفاق الفعلي.
وفي الوقت نفسه، يواصل الاستهلاك المحاسبي ارتفاعه، وقد لا تستمر هوامش الربح الاستثنائية التي تحققها مكونات اليوم.
قد تكافئ المرحلة التالية من هذه الدورة الشركات القادرة على زيادة أرباحها من دون رفع توقعات الإنفاق الرأسمالي مرة أخرى.
راقب الزيادة الفعلية في الإنفاق، وتوزيعه، ومراجعته—لا معدل النمو المعلن فحسب.
#stocks
قد يكون نمو الإنفاق الرأسمالي على الذكاء الاصطناعي بلغ ذروته. لكن حسابات الإنفاق بالدولار تروي قصة مختلفة.
تتوقع غولدمان ساكس أن يبلغ الإنفاق الرأسمالي لشركات الحوسبة السحابية فائقة النطاق نحو 800 مليار دولار في 2026، بزيادة قدرها 94%، ثم يرتفع إلى 1.2 تريليون دولار في 2027 و1.4 تريليون دولار في 2028.
يتباطأ معدل النمو بشدة. لكن انظر إلى الزيادة الفعلية في الإنفاق بالدولار.
استنادًا إلى هذه التوقعات التقريبية:
2026: نحو 388 مليار دولار من الإنفاق الإضافي.
2027: نحو 400 مليار دولار.
2028: نحو 200 مليار دولار.
لذا، قد يشهد عام 2027 إنفاقًا جديدًا يكاد يعادل ما شهده عام 2026، حتى مع انخفاض معدل النمو المعلن من 94% إلى نحو 50%.
وهذا تمييز مهم لمستثمري أشباه الموصلات.
فانخفاض نسبة النمو لا يعني تلقائيًا تباطؤ الطلب الإضافي على المعدات. كما أن الإنفاق الرأسمالي الإضافي ليس مؤشرًا مباشرًا على طلبات الرقائق؛ إذ إن توزيع الإنفاق بين الحوسبة والذاكرة والشبكات والمباني والطاقة أمر مهم.
لكن ما يقلقني أمر آخر.
على مدى الفصول القليلة الماضية، استفاد موردو البنية التحتية للذكاء الاصطناعي ليس من تنامي الطلب فحسب، بل أيضًا من المراجعات المتكررة بالزيادة لتوقعات الإنفاق.
إذا توقفت هذه المراجعات، فقد يصبح تجاوز توقعات الأرباح أصعب، قبل وقت طويل من تراجع الإنفاق الفعلي.
وفي الوقت نفسه، يواصل الاستهلاك المحاسبي ارتفاعه، وقد لا تستمر هوامش الربح الاستثنائية التي تحققها مكونات اليوم.
قد تكافئ المرحلة التالية من هذه الدورة الشركات القادرة على زيادة أرباحها من دون رفع توقعات الإنفاق الرأسمالي مرة أخرى.
راقب الزيادة الفعلية في الإنفاق، وتوزيعه، ومراجعته—لا معدل النمو المعلن فحسب.
#stocks
تتوقع غولدمان ساكس أن يبلغ الإنفاق الرأسمالي لشركات الحوسبة السحابية فائقة النطاق نحو 800 مليار دولار في 2026، بزيادة قدرها 94%، ثم يرتفع إلى 1.2 تريليون دولار في 2027 و1.4 تريليون دولار في 2028.
يتباطأ معدل النمو بشدة. لكن انظر إلى الزيادة الفعلية في الإنفاق بالدولار.
استنادًا إلى هذه التوقعات التقريبية:
2026: نحو 388 مليار دولار من الإنفاق الإضافي.
2027: نحو 400 مليار دولار.
2028: نحو 200 مليار دولار.
لذا، قد يشهد عام 2027 إنفاقًا جديدًا يكاد يعادل ما شهده عام 2026، حتى مع انخفاض معدل النمو المعلن من 94% إلى نحو 50%.
وهذا تمييز مهم لمستثمري أشباه الموصلات.
فانخفاض نسبة النمو لا يعني تلقائيًا تباطؤ الطلب الإضافي على المعدات. كما أن الإنفاق الرأسمالي الإضافي ليس مؤشرًا مباشرًا على طلبات الرقائق؛ إذ إن توزيع الإنفاق بين الحوسبة والذاكرة والشبكات والمباني والطاقة أمر مهم.
لكن ما يقلقني أمر آخر.
على مدى الفصول القليلة الماضية، استفاد موردو البنية التحتية للذكاء الاصطناعي ليس من تنامي الطلب فحسب، بل أيضًا من المراجعات المتكررة بالزيادة لتوقعات الإنفاق.
إذا توقفت هذه المراجعات، فقد يصبح تجاوز توقعات الأرباح أصعب، قبل وقت طويل من تراجع الإنفاق الفعلي.
وفي الوقت نفسه، يواصل الاستهلاك المحاسبي ارتفاعه، وقد لا تستمر هوامش الربح الاستثنائية التي تحققها مكونات اليوم.
قد تكافئ المرحلة التالية من هذه الدورة الشركات القادرة على زيادة أرباحها من دون رفع توقعات الإنفاق الرأسمالي مرة أخرى.
راقب الزيادة الفعلية في الإنفاق، وتوزيعه، ومراجعته—لا معدل النمو المعلن فحسب.
#stocks
90
·
--
لم تكن مشكلة AAOI في الربع الثالث مشكلة طلب، بل مشكلة تحويل الطلب إلى إيرادات.
نمت إيرادات 800G بنحو 4 أضعاف على أساس فصلي، ويشير الإطار المقترح بقيمة 1–1.5 مليار دولار من الفئة الأولى إلى طلب كبير على 1.6T.
لكن هامش الربح الإجمالي جاء دون التوقعات (28.7% مقابل 29–30.5%)، وجاءت توقعات إيرادات الربع الرابع أقل من إجماع المحللين، كما انخفضت توقعات الطاقة الشهرية على المدى القريب من 650 ألفًا إلى أكثر من 500 ألف وحدة.
أما التغيير الأكبر، فهو أن AAOI أجّلت هدفها لمعدل الإيرادات الشهري البالغ 471 مليون دولار من منتصف 2027 إلى نهاية العام، مشيرةً إلى قيود الطاقة والبناء في الولايات المتحدة.
تتحسن رؤية الطلب بوتيرة أسرع من وضوح القدرة على التنفيذ.
بالنسبة إلى المستثمرين، لم يعد السؤال يقتصر على حجم الطلب على 800G/1.6T، بل أصبح: ما مقدار هذا الطلب الذي سيتحول إلى إيرادات في الموعد المحدد، وبأي هامش ربح، وما حجم الخصم على التقييم الذي تبرره التأخيرات المتكررة؟
#stocks
$AAOI.US
{stock_us}(AAOI.US)
لم تكن مشكلة AAOI في الربع الثالث مشكلة طلب، بل مشكلة تحويل الطلب إلى إيرادات.
نمت إيرادات 800G بنحو 4 أضعاف على أساس فصلي، ويشير الإطار المقترح بقيمة 1–1.5 مليار دولار من الفئة الأولى إلى طلب كبير على 1.6T.
لكن هامش الربح الإجمالي جاء دون التوقعات (28.7% مقابل 29–30.5%)، وجاءت توقعات إيرادات الربع الرابع أقل من إجماع المحللين، كما انخفضت توقعات الطاقة الشهرية على المدى القريب من 650 ألفًا إلى أكثر من 500 ألف وحدة.
أما التغيير الأكبر، فهو أن AAOI أجّلت هدفها لمعدل الإيرادات الشهري البالغ 471 مليون دولار من منتصف 2027 إلى نهاية العام، مشيرةً إلى قيود الطاقة والبناء في الولايات المتحدة.
تتحسن رؤية الطلب بوتيرة أسرع من وضوح القدرة على التنفيذ.
بالنسبة إلى المستثمرين، لم يعد السؤال يقتصر على حجم الطلب على 800G/1.6T، بل أصبح: ما مقدار هذا الطلب الذي سيتحول إلى إيرادات في الموعد المحدد، وبأي هامش ربح، وما حجم الخصم على التقييم الذي تبرره التأخيرات المتكررة؟
#stocks
$AAOI.US
نمت إيرادات 800G بنحو 4 أضعاف على أساس فصلي، ويشير الإطار المقترح بقيمة 1–1.5 مليار دولار من الفئة الأولى إلى طلب كبير على 1.6T.
لكن هامش الربح الإجمالي جاء دون التوقعات (28.7% مقابل 29–30.5%)، وجاءت توقعات إيرادات الربع الرابع أقل من إجماع المحللين، كما انخفضت توقعات الطاقة الشهرية على المدى القريب من 650 ألفًا إلى أكثر من 500 ألف وحدة.
أما التغيير الأكبر، فهو أن AAOI أجّلت هدفها لمعدل الإيرادات الشهري البالغ 471 مليون دولار من منتصف 2027 إلى نهاية العام، مشيرةً إلى قيود الطاقة والبناء في الولايات المتحدة.
تتحسن رؤية الطلب بوتيرة أسرع من وضوح القدرة على التنفيذ.
بالنسبة إلى المستثمرين، لم يعد السؤال يقتصر على حجم الطلب على 800G/1.6T، بل أصبح: ما مقدار هذا الطلب الذي سيتحول إلى إيرادات في الموعد المحدد، وبأي هامش ربح، وما حجم الخصم على التقييم الذي تبرره التأخيرات المتكررة؟
#stocks
$AAOI.US
AAOIUS+٦٫٤٥%
208
·
--
إعلانات مراكز بيانات الذكاء الاصطناعي تزداد ضخامةً باستمرار. وأصبح من الأصعب تجاهل الفجوة بين السعة المُعلَن عنها والسعة القابلة للتسليم.
تستهدف Drax وBrookfield وRadiant توفير أكثر من 1 GW في المملكة المتحدة، مستندةً إلى موقع يتمتع بإمكانية الوصول إلى الشبكة بقدرة 4 GW. ومع ذلك، لا تزال أول 100 MW، المستهدفة للربع الأول من 2028، بحاجة إلى موافقات التخطيط والشبكة، ومستأجر، وقرارات الاستثمار النهائية.
وتقدم IREN تحذيرًا مختلفًا. فقد تأجل هدفها البالغ أكثر من 4 مليارات دولار من الإيرادات السنوية المتكررة (ARR)، والمغطى بالكامل بعقود وممول بالكامل، من نهاية عام 2026 إلى يناير 2027، وربما فبراير، إثر تغيير طلبه أحد العملاء وتوقيتات الموردين.
لم يختفِ الطلب. لكن تأمين الطاقة، ورصد رأس المال، وتوقيع العقود لا يلغي مخاطر التنفيذ.
المقياس المهم الآن هو مقدار السعة التي تجتاز جميع مراحل الموافقة وتصل إلى الخدمة القابلة للفوترة في الموعد المحدد.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
إعلانات مراكز بيانات الذكاء الاصطناعي تزداد ضخامةً باستمرار. وأصبح من الأصعب تجاهل الفجوة بين السعة المُعلَن عنها والسعة القابلة للتسليم.
تستهدف Drax وBrookfield وRadiant توفير أكثر من 1 GW في المملكة المتحدة، مستندةً إلى موقع يتمتع بإمكانية الوصول إلى الشبكة بقدرة 4 GW. ومع ذلك، لا تزال أول 100 MW، المستهدفة للربع الأول من 2028، بحاجة إلى موافقات التخطيط والشبكة، ومستأجر، وقرارات الاستثمار النهائية.
وتقدم IREN تحذيرًا مختلفًا. فقد تأجل هدفها البالغ أكثر من 4 مليارات دولار من الإيرادات السنوية المتكررة (ARR)، والمغطى بالكامل بعقود وممول بالكامل، من نهاية عام 2026 إلى يناير 2027، وربما فبراير، إثر تغيير طلبه أحد العملاء وتوقيتات الموردين.
لم يختفِ الطلب. لكن تأمين الطاقة، ورصد رأس المال، وتوقيع العقود لا يلغي مخاطر التنفيذ.
المقياس المهم الآن هو مقدار السعة التي تجتاز جميع مراحل الموافقة وتصل إلى الخدمة القابلة للفوترة في الموعد المحدد.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
تستهدف Drax وBrookfield وRadiant توفير أكثر من 1 GW في المملكة المتحدة، مستندةً إلى موقع يتمتع بإمكانية الوصول إلى الشبكة بقدرة 4 GW. ومع ذلك، لا تزال أول 100 MW، المستهدفة للربع الأول من 2028، بحاجة إلى موافقات التخطيط والشبكة، ومستأجر، وقرارات الاستثمار النهائية.
وتقدم IREN تحذيرًا مختلفًا. فقد تأجل هدفها البالغ أكثر من 4 مليارات دولار من الإيرادات السنوية المتكررة (ARR)، والمغطى بالكامل بعقود وممول بالكامل، من نهاية عام 2026 إلى يناير 2027، وربما فبراير، إثر تغيير طلبه أحد العملاء وتوقيتات الموردين.
لم يختفِ الطلب. لكن تأمين الطاقة، ورصد رأس المال، وتوقيع العقود لا يلغي مخاطر التنفيذ.
المقياس المهم الآن هو مقدار السعة التي تجتاز جميع مراحل الموافقة وتصل إلى الخدمة القابلة للفوترة في الموعد المحدد.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
IRENUS+٢١٫٢٦%
103
·
--
تمّ التحقق
تكشف نتائج Alchip للربع الثالث قصة أكثر إثارة من نمو الإيرادات بنسبة 267٪.
بلغت الإيرادات 819 مليون دولار مع دخول مسرّع الذكاء الاصطناعي بتقنية 3nm مرحلة الإنتاج بكميات كبيرة. ومع ذلك، انخفض هامش الربح الإجمالي إلى أقل من 20٪.
هذا هو وجه التوتر في مجال الدوائر المتكاملة الخاصة بالتطبيقات (ASIC).
يمكن أن تحقق رسوم التصميم هوامش ربح جذابة. لكن عندما ينتقل أحد البرامج إلى الإنتاج الضخم، قد تتضاعف الإيرادات فيما يتجه المزيج نحو شحنات السيليكون الأقل هامشًا.
وتقول Alchip أيضًا إن نقص رقائق السيليكون والركائز ومواد التغليف حرمها من نحو 100 مليون دولار من الإيرادات الفصلية المحتملة.
كما يقترب مسرّعها التالي بتقنية 2nm من مرحلة اعتماد التصميم للتصنيع، ومن المتوقع أن يبدأ الإنتاج بكميات كبيرة في الإسهام بالإيرادات اعتبارًا من أواخر 2027.
بالنسبة إلى المستثمرين، لم يعد السؤال ما إذا كانت شركات الحوسبة فائقة النطاق تريد سيليكونًا مخصصًا. فزيادة إنتاج Alchip توضح ذلك.
السؤال هو: ما مقدار القيمة الاقتصادية التي يحتفظ بها شريك التصميم مع توسّع الإنتاج؟
لن يتحدد الفائزون القادمون في مجال ASIC بمجرد اعتماد التصاميم للتصنيع. راقبوا نمو الأرباح التشغيلية، وتخصيص الطاقة الإنتاجية للتغليف، والانتقال من جيل رقائق إلى الجيل التالي.
تعكس الإيرادات حجم الفرصة. أما الهوامش وتحويل الأرباح إلى نقد، فيكشفان من يحتفظ بالمكاسب الاقتصادية.
#stocks #StockMarketSuccess
تكشف نتائج Alchip للربع الثالث قصة أكثر إثارة من نمو الإيرادات بنسبة 267٪.
بلغت الإيرادات 819 مليون دولار مع دخول مسرّع الذكاء الاصطناعي بتقنية 3nm مرحلة الإنتاج بكميات كبيرة. ومع ذلك، انخفض هامش الربح الإجمالي إلى أقل من 20٪.
هذا هو وجه التوتر في مجال الدوائر المتكاملة الخاصة بالتطبيقات (ASIC).
يمكن أن تحقق رسوم التصميم هوامش ربح جذابة. لكن عندما ينتقل أحد البرامج إلى الإنتاج الضخم، قد تتضاعف الإيرادات فيما يتجه المزيج نحو شحنات السيليكون الأقل هامشًا.
وتقول Alchip أيضًا إن نقص رقائق السيليكون والركائز ومواد التغليف حرمها من نحو 100 مليون دولار من الإيرادات الفصلية المحتملة.
كما يقترب مسرّعها التالي بتقنية 2nm من مرحلة اعتماد التصميم للتصنيع، ومن المتوقع أن يبدأ الإنتاج بكميات كبيرة في الإسهام بالإيرادات اعتبارًا من أواخر 2027.
بالنسبة إلى المستثمرين، لم يعد السؤال ما إذا كانت شركات الحوسبة فائقة النطاق تريد سيليكونًا مخصصًا. فزيادة إنتاج Alchip توضح ذلك.
السؤال هو: ما مقدار القيمة الاقتصادية التي يحتفظ بها شريك التصميم مع توسّع الإنتاج؟
لن يتحدد الفائزون القادمون في مجال ASIC بمجرد اعتماد التصاميم للتصنيع. راقبوا نمو الأرباح التشغيلية، وتخصيص الطاقة الإنتاجية للتغليف، والانتقال من جيل رقائق إلى الجيل التالي.
تعكس الإيرادات حجم الفرصة. أما الهوامش وتحويل الأرباح إلى نقد، فيكشفان من يحتفظ بالمكاسب الاقتصادية.
#stocks #StockMarketSuccess
بلغت الإيرادات 819 مليون دولار مع دخول مسرّع الذكاء الاصطناعي بتقنية 3nm مرحلة الإنتاج بكميات كبيرة. ومع ذلك، انخفض هامش الربح الإجمالي إلى أقل من 20٪.
هذا هو وجه التوتر في مجال الدوائر المتكاملة الخاصة بالتطبيقات (ASIC).
يمكن أن تحقق رسوم التصميم هوامش ربح جذابة. لكن عندما ينتقل أحد البرامج إلى الإنتاج الضخم، قد تتضاعف الإيرادات فيما يتجه المزيج نحو شحنات السيليكون الأقل هامشًا.
وتقول Alchip أيضًا إن نقص رقائق السيليكون والركائز ومواد التغليف حرمها من نحو 100 مليون دولار من الإيرادات الفصلية المحتملة.
كما يقترب مسرّعها التالي بتقنية 2nm من مرحلة اعتماد التصميم للتصنيع، ومن المتوقع أن يبدأ الإنتاج بكميات كبيرة في الإسهام بالإيرادات اعتبارًا من أواخر 2027.
بالنسبة إلى المستثمرين، لم يعد السؤال ما إذا كانت شركات الحوسبة فائقة النطاق تريد سيليكونًا مخصصًا. فزيادة إنتاج Alchip توضح ذلك.
السؤال هو: ما مقدار القيمة الاقتصادية التي يحتفظ بها شريك التصميم مع توسّع الإنتاج؟
لن يتحدد الفائزون القادمون في مجال ASIC بمجرد اعتماد التصاميم للتصنيع. راقبوا نمو الأرباح التشغيلية، وتخصيص الطاقة الإنتاجية للتغليف، والانتقال من جيل رقائق إلى الجيل التالي.
تعكس الإيرادات حجم الفرصة. أما الهوامش وتحويل الأرباح إلى نقد، فيكشفان من يحتفظ بالمكاسب الاقتصادية.
#stocks #StockMarketSuccess
1
85
·
--
قد تبدأ الصدمة التالية في سوق الذكاء الاصطناعي من الائتمان، لا من الأرباح.
يقترب موعد انتهاء فترة حظر بيع أسهم BXDC التابعة لبلاكستون في نوفمبر، بعد طرحها العام الأولي. وفي سياق منفصل، واجه صندوق الائتمان الخاص BCRED التابع لها طلبات استرداد مرتفعة، فيما جرى تداول عقود مبادلة مخاطر الائتمان لخمس سنوات لشركة CoreWeave عند أكثر من 1,000 نقطة أساس.
هذه المخاطر ليست واحدة، ولا تثبت وقوع عملية بيع قسري.
لكنها تكشف عن نقطة ضعف في التوسع في الذكاء الاصطناعي.
يجري تمويل البنية التحتية للحوسبة على نحو متزايد بالديون، مقابل أصول تعتمد قيمتها الاقتصادية على الاستخدام المستقبلي وأسعار الإيجار ودورات التكنولوجيا.
عندما تتسع فروق الائتمان، قد لا يكون الطلب على الذكاء الاصطناعي أول ما يتضرر، بل قد تكون جولة التمويل التالية.
وهذا ينشئ حلقة من التداعيات: ارتفاع تكاليف التمويل يضعف جدوى المشاريع، ويؤخر نشرها، ويضغط على الشركات المشغلة ذات الرافعة المالية. وقد تتمكن الجهات المقترضة الأقوى عندئذ من الوصول إلى السعة والعملاء بشروط أفضل.
قد يسعّر السوق شركات الذكاء الاصطناعي على أنها شركات تكنولوجيا، بينما يتصرف بعض شركائها في البنية التحتية على نحو متزايد كأنهم أدوات لتمويل الأصول بالرافعة المالية.
راقبوا شروط إعادة التمويل ومتطلبات الضمانات ومبيعات الأصول الفعلية، لا أسعار الأسهم أو جداول انتهاء فترات حظر البيع فحسب.
لا يلزم أن تتحول أزمة ائتمانية إلى أزمة نظامية كي تعيد تشكيل الجهات التي تستحوذ على أرباح الذكاء الاصطناعي.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
{stock_us}(CRWV.US)
قد تبدأ الصدمة التالية في سوق الذكاء الاصطناعي من الائتمان، لا من الأرباح.
يقترب موعد انتهاء فترة حظر بيع أسهم BXDC التابعة لبلاكستون في نوفمبر، بعد طرحها العام الأولي. وفي سياق منفصل، واجه صندوق الائتمان الخاص BCRED التابع لها طلبات استرداد مرتفعة، فيما جرى تداول عقود مبادلة مخاطر الائتمان لخمس سنوات لشركة CoreWeave عند أكثر من 1,000 نقطة أساس.
هذه المخاطر ليست واحدة، ولا تثبت وقوع عملية بيع قسري.
لكنها تكشف عن نقطة ضعف في التوسع في الذكاء الاصطناعي.
يجري تمويل البنية التحتية للحوسبة على نحو متزايد بالديون، مقابل أصول تعتمد قيمتها الاقتصادية على الاستخدام المستقبلي وأسعار الإيجار ودورات التكنولوجيا.
عندما تتسع فروق الائتمان، قد لا يكون الطلب على الذكاء الاصطناعي أول ما يتضرر، بل قد تكون جولة التمويل التالية.
وهذا ينشئ حلقة من التداعيات: ارتفاع تكاليف التمويل يضعف جدوى المشاريع، ويؤخر نشرها، ويضغط على الشركات المشغلة ذات الرافعة المالية. وقد تتمكن الجهات المقترضة الأقوى عندئذ من الوصول إلى السعة والعملاء بشروط أفضل.
قد يسعّر السوق شركات الذكاء الاصطناعي على أنها شركات تكنولوجيا، بينما يتصرف بعض شركائها في البنية التحتية على نحو متزايد كأنهم أدوات لتمويل الأصول بالرافعة المالية.
راقبوا شروط إعادة التمويل ومتطلبات الضمانات ومبيعات الأصول الفعلية، لا أسعار الأسهم أو جداول انتهاء فترات حظر البيع فحسب.
لا يلزم أن تتحول أزمة ائتمانية إلى أزمة نظامية كي تعيد تشكيل الجهات التي تستحوذ على أرباح الذكاء الاصطناعي.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
يقترب موعد انتهاء فترة حظر بيع أسهم BXDC التابعة لبلاكستون في نوفمبر، بعد طرحها العام الأولي. وفي سياق منفصل، واجه صندوق الائتمان الخاص BCRED التابع لها طلبات استرداد مرتفعة، فيما جرى تداول عقود مبادلة مخاطر الائتمان لخمس سنوات لشركة CoreWeave عند أكثر من 1,000 نقطة أساس.
هذه المخاطر ليست واحدة، ولا تثبت وقوع عملية بيع قسري.
لكنها تكشف عن نقطة ضعف في التوسع في الذكاء الاصطناعي.
يجري تمويل البنية التحتية للحوسبة على نحو متزايد بالديون، مقابل أصول تعتمد قيمتها الاقتصادية على الاستخدام المستقبلي وأسعار الإيجار ودورات التكنولوجيا.
عندما تتسع فروق الائتمان، قد لا يكون الطلب على الذكاء الاصطناعي أول ما يتضرر، بل قد تكون جولة التمويل التالية.
وهذا ينشئ حلقة من التداعيات: ارتفاع تكاليف التمويل يضعف جدوى المشاريع، ويؤخر نشرها، ويضغط على الشركات المشغلة ذات الرافعة المالية. وقد تتمكن الجهات المقترضة الأقوى عندئذ من الوصول إلى السعة والعملاء بشروط أفضل.
قد يسعّر السوق شركات الذكاء الاصطناعي على أنها شركات تكنولوجيا، بينما يتصرف بعض شركائها في البنية التحتية على نحو متزايد كأنهم أدوات لتمويل الأصول بالرافعة المالية.
راقبوا شروط إعادة التمويل ومتطلبات الضمانات ومبيعات الأصول الفعلية، لا أسعار الأسهم أو جداول انتهاء فترات حظر البيع فحسب.
لا يلزم أن تتحول أزمة ائتمانية إلى أزمة نظامية كي تعيد تشكيل الجهات التي تستحوذ على أرباح الذكاء الاصطناعي.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
BX-٠٫٧٦%
CRWVUS+٦٫٩٥%
2
113
·
--
تكشف ميكرون وAMD عن طريقتين مختلفتين تمامًا لتحقيق الأرباح من طفرة بناء الذكاء الاصطناعي.
تشير أحدث توقعات ميكرون إلى أرباح تشغيلية ربع سنوية تبلغ نحو $51B وفقًا لمعايير غير GAAP، بافتراض تحقيق أهدافها المتعلقة بالإيرادات والهوامش والنفقات.
هذه قدرة استثنائية على تحقيق الأرباح بالنسبة إلى شركة مصنّعة للذاكرة.
لكن السؤال المتعلق بالتقييم لا يقتصر على مقدار ما تجنيه ميكرون اليوم مقارنةً بـAMD.
بل يتعلق بمقدار تلك الأرباح الذي سيصمد خلال دورة الإمداد التالية للذاكرة.
تتأثر أرباح الذاكرة بشدة بالتسعير، وزيادات الطاقة الإنتاجية، وظروف المخزون. أما اقتصاديات AMD فتعتمد بدرجة أكبر على تنفيذ المنتجات، واعتماد المسرّعات، والقدرة التنافسية للبرمجيات، وقدرتها على الحفاظ على الهوامش في مواجهة منافسين أكبر بكثير.
تستفيد إحدى الشركتين من شحّ حاد في الإمدادات. أما الأخرى فتستثمر للاستحواذ على حصة أكبر من سوق الحوسبة.
يمكن لكلتيهما الاستفادة من الإنفاق على الذكاء الاصطناعي، لكن ينبغي تقييم استدامة أرباحهما بافتراضات مختلفة.
بالنسبة إلى $MU، راقب أسعار DRAM، والتزامات توريد HBM، والتوسع في الطاقة الإنتاجية.
وبالنسبة إلى $AMD، راقب إيرادات المسرّعات، وهوامش الربح الإجمالية، واعتماد العملاء.
ينبغي ألا يقيّم السوق دولارًا من الأرباح عند ذروة الدورة بالطريقة نفسها التي يقيّم بها دولارًا يمكن أن تتراكم قيمته لسنوات.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
{stock_us}(AMD.US)
{stock_us}(MU.US)
تكشف ميكرون وAMD عن طريقتين مختلفتين تمامًا لتحقيق الأرباح من طفرة بناء الذكاء الاصطناعي.
تشير أحدث توقعات ميكرون إلى أرباح تشغيلية ربع سنوية تبلغ نحو $51B وفقًا لمعايير غير GAAP، بافتراض تحقيق أهدافها المتعلقة بالإيرادات والهوامش والنفقات.
هذه قدرة استثنائية على تحقيق الأرباح بالنسبة إلى شركة مصنّعة للذاكرة.
لكن السؤال المتعلق بالتقييم لا يقتصر على مقدار ما تجنيه ميكرون اليوم مقارنةً بـAMD.
بل يتعلق بمقدار تلك الأرباح الذي سيصمد خلال دورة الإمداد التالية للذاكرة.
تتأثر أرباح الذاكرة بشدة بالتسعير، وزيادات الطاقة الإنتاجية، وظروف المخزون. أما اقتصاديات AMD فتعتمد بدرجة أكبر على تنفيذ المنتجات، واعتماد المسرّعات، والقدرة التنافسية للبرمجيات، وقدرتها على الحفاظ على الهوامش في مواجهة منافسين أكبر بكثير.
تستفيد إحدى الشركتين من شحّ حاد في الإمدادات. أما الأخرى فتستثمر للاستحواذ على حصة أكبر من سوق الحوسبة.
يمكن لكلتيهما الاستفادة من الإنفاق على الذكاء الاصطناعي، لكن ينبغي تقييم استدامة أرباحهما بافتراضات مختلفة.
بالنسبة إلى $MU، راقب أسعار DRAM، والتزامات توريد HBM، والتوسع في الطاقة الإنتاجية.
وبالنسبة إلى $AMD، راقب إيرادات المسرّعات، وهوامش الربح الإجمالية، واعتماد العملاء.
ينبغي ألا يقيّم السوق دولارًا من الأرباح عند ذروة الدورة بالطريقة نفسها التي يقيّم بها دولارًا يمكن أن تتراكم قيمته لسنوات.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
تشير أحدث توقعات ميكرون إلى أرباح تشغيلية ربع سنوية تبلغ نحو $51B وفقًا لمعايير غير GAAP، بافتراض تحقيق أهدافها المتعلقة بالإيرادات والهوامش والنفقات.
هذه قدرة استثنائية على تحقيق الأرباح بالنسبة إلى شركة مصنّعة للذاكرة.
لكن السؤال المتعلق بالتقييم لا يقتصر على مقدار ما تجنيه ميكرون اليوم مقارنةً بـAMD.
بل يتعلق بمقدار تلك الأرباح الذي سيصمد خلال دورة الإمداد التالية للذاكرة.
تتأثر أرباح الذاكرة بشدة بالتسعير، وزيادات الطاقة الإنتاجية، وظروف المخزون. أما اقتصاديات AMD فتعتمد بدرجة أكبر على تنفيذ المنتجات، واعتماد المسرّعات، والقدرة التنافسية للبرمجيات، وقدرتها على الحفاظ على الهوامش في مواجهة منافسين أكبر بكثير.
تستفيد إحدى الشركتين من شحّ حاد في الإمدادات. أما الأخرى فتستثمر للاستحواذ على حصة أكبر من سوق الحوسبة.
يمكن لكلتيهما الاستفادة من الإنفاق على الذكاء الاصطناعي، لكن ينبغي تقييم استدامة أرباحهما بافتراضات مختلفة.
بالنسبة إلى $MU، راقب أسعار DRAM، والتزامات توريد HBM، والتوسع في الطاقة الإنتاجية.
وبالنسبة إلى $AMD، راقب إيرادات المسرّعات، وهوامش الربح الإجمالية، واعتماد العملاء.
ينبغي ألا يقيّم السوق دولارًا من الأرباح عند ذروة الدورة بالطريقة نفسها التي يقيّم بها دولارًا يمكن أن تتراكم قيمته لسنوات.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
AMDUS+١٠٫٦٤%
MUUS+٥٫٧٦%
364
·
--
تمّ التحقق
أعاد انتعاش أسهم الرقائق يوم الجمعة الأسعار إلى التعافي، لكنه لم يُصلح أطروحة الاستثمار.
ارتفع ناسداك بنسبة 1.09%. وصعد مؤشر أشباه الموصلات SOX بنحو 4%. لكن ناسداك ظل منخفضًا بنسبة 3.4% خلال الأسبوع، مسجلًا تراجعه الأسبوعي الرابع على التوالي. وفي يوم الخميس وحده، خسر ناسداك 5.5%، وتراجعت أسهم أشباه الموصلات بنحو 12%.
وهذا التمييز مهم.
يخبرنا الانتعاش بعد عمليات بيع قسرية أن المشترين يعودون عند أسعار أقل. لكنه لا يخبرنا ما إذا كان الإنفاق على البنية التحتية للذكاء الاصطناعي، أو تصاريح مراكز البيانات، أو افتراضات التمويل قد استقرت.
وتتطلب هذه المخاطر أدلة مستقلة.
في الأسبوع المقبل، سأراقب ما إذا كانت أسهم أشباه الموصلات الآسيوية تصمد، وما إذا كانت أوضاع الائتمان تزداد تشددًا، وما إذا كانت شركات المعدات والبنية التحتية تراجع توقعاتها للتسليم.
إذا تعافت أسعار الرقائق بينما واصلت ظروف التمويل التدهور، فسيكون من الحكمة التشكيك في هذا الارتفاع.
أما إذا استقر كلاهما، فستتعزز احتمالات تعافٍ أكثر استدامة.
جلسة واحدة خضراء لا تكفي لحسم هذه المسألة.
#stocks #StockMarketSuccess
أعاد انتعاش أسهم الرقائق يوم الجمعة الأسعار إلى التعافي، لكنه لم يُصلح أطروحة الاستثمار.
ارتفع ناسداك بنسبة 1.09%. وصعد مؤشر أشباه الموصلات SOX بنحو 4%. لكن ناسداك ظل منخفضًا بنسبة 3.4% خلال الأسبوع، مسجلًا تراجعه الأسبوعي الرابع على التوالي. وفي يوم الخميس وحده، خسر ناسداك 5.5%، وتراجعت أسهم أشباه الموصلات بنحو 12%.
وهذا التمييز مهم.
يخبرنا الانتعاش بعد عمليات بيع قسرية أن المشترين يعودون عند أسعار أقل. لكنه لا يخبرنا ما إذا كان الإنفاق على البنية التحتية للذكاء الاصطناعي، أو تصاريح مراكز البيانات، أو افتراضات التمويل قد استقرت.
وتتطلب هذه المخاطر أدلة مستقلة.
في الأسبوع المقبل، سأراقب ما إذا كانت أسهم أشباه الموصلات الآسيوية تصمد، وما إذا كانت أوضاع الائتمان تزداد تشددًا، وما إذا كانت شركات المعدات والبنية التحتية تراجع توقعاتها للتسليم.
إذا تعافت أسعار الرقائق بينما واصلت ظروف التمويل التدهور، فسيكون من الحكمة التشكيك في هذا الارتفاع.
أما إذا استقر كلاهما، فستتعزز احتمالات تعافٍ أكثر استدامة.
جلسة واحدة خضراء لا تكفي لحسم هذه المسألة.
#stocks #StockMarketSuccess
ارتفع ناسداك بنسبة 1.09%. وصعد مؤشر أشباه الموصلات SOX بنحو 4%. لكن ناسداك ظل منخفضًا بنسبة 3.4% خلال الأسبوع، مسجلًا تراجعه الأسبوعي الرابع على التوالي. وفي يوم الخميس وحده، خسر ناسداك 5.5%، وتراجعت أسهم أشباه الموصلات بنحو 12%.
وهذا التمييز مهم.
يخبرنا الانتعاش بعد عمليات بيع قسرية أن المشترين يعودون عند أسعار أقل. لكنه لا يخبرنا ما إذا كان الإنفاق على البنية التحتية للذكاء الاصطناعي، أو تصاريح مراكز البيانات، أو افتراضات التمويل قد استقرت.
وتتطلب هذه المخاطر أدلة مستقلة.
في الأسبوع المقبل، سأراقب ما إذا كانت أسهم أشباه الموصلات الآسيوية تصمد، وما إذا كانت أوضاع الائتمان تزداد تشددًا، وما إذا كانت شركات المعدات والبنية التحتية تراجع توقعاتها للتسليم.
إذا تعافت أسعار الرقائق بينما واصلت ظروف التمويل التدهور، فسيكون من الحكمة التشكيك في هذا الارتفاع.
أما إذا استقر كلاهما، فستتعزز احتمالات تعافٍ أكثر استدامة.
جلسة واحدة خضراء لا تكفي لحسم هذه المسألة.
#stocks #StockMarketSuccess
679
·
--
تمّ التحقق
تحوّل تكساس إلى اللون الأزرق زلزال سياسي. وبالنسبة إلى مستثمري الذكاء الاصطناعي، فإن السؤال الأكبر هو ما سيحدث للمشاريع التي يستغرق بناؤها وقتًا أطول من دورة انتخابية.
لا يمكن التخطيط لمصنع أشباه موصلات، أو ترقية كبرى لشبكة الكهرباء، أو مجمّع كبير للذكاء الاصطناعي استنادًا إلى تقلبات سياسية تمتد لعامين. فالاستثمارات تُلتزم بها قبل سنوات من تحقيق أول عوائد ملموسة.
أثارت انتخابات التجديد النصفي لعام 2026 تساؤلات جديدة بشأن تنظيم الذكاء الاصطناعي وتصاريح مراكز البيانات. وبعض التدقيق مبرر. فلدى المجتمعات مخاوف مشروعة بشأن أسعار الكهرباء، واستهلاك المياه، ومن يتحمل تكاليف البنية التحتية.
لكن عدم اليقين له كلفة.
إذا لم يتمكن المطورون من توقع متطلبات التصاريح، أو إمكانية الوصول إلى شبكة الكهرباء، أو القيود التشغيلية المستقبلية، فسيطلب المقرضون ضمانات أكبر. ويصبح تمويل المشاريع أصعب، وقد لا يصل بعضها إلى مرحلة البناء أبدًا.
هذا لا يقلل بالضرورة الطلب على الذكاء الاصطناعي، بل قد يقلل البنية التحتية المتاحة لتلبية هذا الطلب.
وبالنسبة إلى المستثمرين، لهذا الفرق أهمية: فقد تضر القواعد الأكثر صرامة بالمشاريع المضاربية، بينما تزيد من قيمة ندرة المنشآت التي ضمنت إمدادات الطاقة والتصاريح والعملاء.
لا يكمن التحدي في السياسات في الاختيار بين التقدم التكنولوجي والمساءلة.
بل في وضع قواعد تحمي الجمهور من دون أن تجعل الاستثمار طويل الأجل مستحيلًا.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
تحوّل تكساس إلى اللون الأزرق زلزال سياسي. وبالنسبة إلى مستثمري الذكاء الاصطناعي، فإن السؤال الأكبر هو ما سيحدث للمشاريع التي يستغرق بناؤها وقتًا أطول من دورة انتخابية.
لا يمكن التخطيط لمصنع أشباه موصلات، أو ترقية كبرى لشبكة الكهرباء، أو مجمّع كبير للذكاء الاصطناعي استنادًا إلى تقلبات سياسية تمتد لعامين. فالاستثمارات تُلتزم بها قبل سنوات من تحقيق أول عوائد ملموسة.
أثارت انتخابات التجديد النصفي لعام 2026 تساؤلات جديدة بشأن تنظيم الذكاء الاصطناعي وتصاريح مراكز البيانات. وبعض التدقيق مبرر. فلدى المجتمعات مخاوف مشروعة بشأن أسعار الكهرباء، واستهلاك المياه، ومن يتحمل تكاليف البنية التحتية.
لكن عدم اليقين له كلفة.
إذا لم يتمكن المطورون من توقع متطلبات التصاريح، أو إمكانية الوصول إلى شبكة الكهرباء، أو القيود التشغيلية المستقبلية، فسيطلب المقرضون ضمانات أكبر. ويصبح تمويل المشاريع أصعب، وقد لا يصل بعضها إلى مرحلة البناء أبدًا.
هذا لا يقلل بالضرورة الطلب على الذكاء الاصطناعي، بل قد يقلل البنية التحتية المتاحة لتلبية هذا الطلب.
وبالنسبة إلى المستثمرين، لهذا الفرق أهمية: فقد تضر القواعد الأكثر صرامة بالمشاريع المضاربية، بينما تزيد من قيمة ندرة المنشآت التي ضمنت إمدادات الطاقة والتصاريح والعملاء.
لا يكمن التحدي في السياسات في الاختيار بين التقدم التكنولوجي والمساءلة.
بل في وضع قواعد تحمي الجمهور من دون أن تجعل الاستثمار طويل الأجل مستحيلًا.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
لا يمكن التخطيط لمصنع أشباه موصلات، أو ترقية كبرى لشبكة الكهرباء، أو مجمّع كبير للذكاء الاصطناعي استنادًا إلى تقلبات سياسية تمتد لعامين. فالاستثمارات تُلتزم بها قبل سنوات من تحقيق أول عوائد ملموسة.
أثارت انتخابات التجديد النصفي لعام 2026 تساؤلات جديدة بشأن تنظيم الذكاء الاصطناعي وتصاريح مراكز البيانات. وبعض التدقيق مبرر. فلدى المجتمعات مخاوف مشروعة بشأن أسعار الكهرباء، واستهلاك المياه، ومن يتحمل تكاليف البنية التحتية.
لكن عدم اليقين له كلفة.
إذا لم يتمكن المطورون من توقع متطلبات التصاريح، أو إمكانية الوصول إلى شبكة الكهرباء، أو القيود التشغيلية المستقبلية، فسيطلب المقرضون ضمانات أكبر. ويصبح تمويل المشاريع أصعب، وقد لا يصل بعضها إلى مرحلة البناء أبدًا.
هذا لا يقلل بالضرورة الطلب على الذكاء الاصطناعي، بل قد يقلل البنية التحتية المتاحة لتلبية هذا الطلب.
وبالنسبة إلى المستثمرين، لهذا الفرق أهمية: فقد تضر القواعد الأكثر صرامة بالمشاريع المضاربية، بينما تزيد من قيمة ندرة المنشآت التي ضمنت إمدادات الطاقة والتصاريح والعملاء.
لا يكمن التحدي في السياسات في الاختيار بين التقدم التكنولوجي والمساءلة.
بل في وضع قواعد تحمي الجمهور من دون أن تجعل الاستثمار طويل الأجل مستحيلًا.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
806
·
--
تمّ التحقق
تتجاوز قصة معدات أشباه الموصلات في الصين الآن مجرد إحلال الواردات.
تقدّم نتائج الربع الثالث لشركة ACM Research لمحة مفيدة عمّا سيأتي لاحقًا.
ارتفعت الإيرادات بنسبة 36.6% لتصل إلى 367.7 مليون دولار. وكاد الدخل التشغيلي أن يتضاعف ليبلغ 55.5 مليون دولار. كما رفعت الشركة توقعاتها لإيرادات عام 2026 إلى 1.24–1.28 مليار دولار.
التقدم التكنولوجي حقيقي. توسّع ACM نطاق تطبيقات التنظيف لديها، وشحنت أداة للطلاء الكهربائي على الألواح بمقاس 310 × 310 مم إلى عميل خارج البر الرئيسي للصين.
لكن انظر إلى الميزانية العمومية.
بلغت المخزونات 851 مليون دولار، ارتفاعًا من 703 ملايين دولار في نهاية العام. وصعدت الذمم المدينة إلى 705 ملايين دولار، مقارنةً بـ504 ملايين دولار.
لا يثبت أيّ من الرقمين ضعف الطلب. يحتاج مصنعو المعدات إلى مخزون لدعم دورات الإنتاج الطويلة، وقد ترتفع الذمم المدينة مع زيادة الشحنات. لكن كليهما يقيّد رأس المال قبل تحصيل النقد.
وهنا يبرز تمييز مهم للمستثمرين.
فالحصول على اعتماد لعملية تصنيع لا يعني الفوز بطلبات إنتاج متكررة. وشحن المعدات لا يعني قبول العميل لها. كما أن الأرباح المُعلنة لا تعني توليد النقد.
ومع توسع مورّدي المعدات الصينيين في عمليات أكثر تعقيدًا، ستعتمد ميزتهم التنافسية بصورة متزايدة على مدى كفاءتهم في تحويل قدراتهم الهندسية إلى إنتاج مقبول ومتكرر ومولّد للنقد.
قد تُفضي المرحلة المقبلة من التوطين إلى ظهور شركات تكنولوجيا أقوى، من دون أن تعود بالنفع بالتساوي على جميع المساهمين.
بالنسبة إلى $ACMR ونظيراتها، سأراقب الطلبات المتكررة، ودورات القبول، ومعدل دوران المخزون، والتدفق النقدي التشغيلي، إلى جانب نمو الإيرادات.
فهنا قد تظهر الفروق التالية في التقييم.
#stocks
تتجاوز قصة معدات أشباه الموصلات في الصين الآن مجرد إحلال الواردات.
تقدّم نتائج الربع الثالث لشركة ACM Research لمحة مفيدة عمّا سيأتي لاحقًا.
ارتفعت الإيرادات بنسبة 36.6% لتصل إلى 367.7 مليون دولار. وكاد الدخل التشغيلي أن يتضاعف ليبلغ 55.5 مليون دولار. كما رفعت الشركة توقعاتها لإيرادات عام 2026 إلى 1.24–1.28 مليار دولار.
التقدم التكنولوجي حقيقي. توسّع ACM نطاق تطبيقات التنظيف لديها، وشحنت أداة للطلاء الكهربائي على الألواح بمقاس 310 × 310 مم إلى عميل خارج البر الرئيسي للصين.
لكن انظر إلى الميزانية العمومية.
بلغت المخزونات 851 مليون دولار، ارتفاعًا من 703 ملايين دولار في نهاية العام. وصعدت الذمم المدينة إلى 705 ملايين دولار، مقارنةً بـ504 ملايين دولار.
لا يثبت أيّ من الرقمين ضعف الطلب. يحتاج مصنعو المعدات إلى مخزون لدعم دورات الإنتاج الطويلة، وقد ترتفع الذمم المدينة مع زيادة الشحنات. لكن كليهما يقيّد رأس المال قبل تحصيل النقد.
وهنا يبرز تمييز مهم للمستثمرين.
فالحصول على اعتماد لعملية تصنيع لا يعني الفوز بطلبات إنتاج متكررة. وشحن المعدات لا يعني قبول العميل لها. كما أن الأرباح المُعلنة لا تعني توليد النقد.
ومع توسع مورّدي المعدات الصينيين في عمليات أكثر تعقيدًا، ستعتمد ميزتهم التنافسية بصورة متزايدة على مدى كفاءتهم في تحويل قدراتهم الهندسية إلى إنتاج مقبول ومتكرر ومولّد للنقد.
قد تُفضي المرحلة المقبلة من التوطين إلى ظهور شركات تكنولوجيا أقوى، من دون أن تعود بالنفع بالتساوي على جميع المساهمين.
بالنسبة إلى $ACMR ونظيراتها، سأراقب الطلبات المتكررة، ودورات القبول، ومعدل دوران المخزون، والتدفق النقدي التشغيلي، إلى جانب نمو الإيرادات.
فهنا قد تظهر الفروق التالية في التقييم.
#stocks
تقدّم نتائج الربع الثالث لشركة ACM Research لمحة مفيدة عمّا سيأتي لاحقًا.
ارتفعت الإيرادات بنسبة 36.6% لتصل إلى 367.7 مليون دولار. وكاد الدخل التشغيلي أن يتضاعف ليبلغ 55.5 مليون دولار. كما رفعت الشركة توقعاتها لإيرادات عام 2026 إلى 1.24–1.28 مليار دولار.
التقدم التكنولوجي حقيقي. توسّع ACM نطاق تطبيقات التنظيف لديها، وشحنت أداة للطلاء الكهربائي على الألواح بمقاس 310 × 310 مم إلى عميل خارج البر الرئيسي للصين.
لكن انظر إلى الميزانية العمومية.
بلغت المخزونات 851 مليون دولار، ارتفاعًا من 703 ملايين دولار في نهاية العام. وصعدت الذمم المدينة إلى 705 ملايين دولار، مقارنةً بـ504 ملايين دولار.
لا يثبت أيّ من الرقمين ضعف الطلب. يحتاج مصنعو المعدات إلى مخزون لدعم دورات الإنتاج الطويلة، وقد ترتفع الذمم المدينة مع زيادة الشحنات. لكن كليهما يقيّد رأس المال قبل تحصيل النقد.
وهنا يبرز تمييز مهم للمستثمرين.
فالحصول على اعتماد لعملية تصنيع لا يعني الفوز بطلبات إنتاج متكررة. وشحن المعدات لا يعني قبول العميل لها. كما أن الأرباح المُعلنة لا تعني توليد النقد.
ومع توسع مورّدي المعدات الصينيين في عمليات أكثر تعقيدًا، ستعتمد ميزتهم التنافسية بصورة متزايدة على مدى كفاءتهم في تحويل قدراتهم الهندسية إلى إنتاج مقبول ومتكرر ومولّد للنقد.
قد تُفضي المرحلة المقبلة من التوطين إلى ظهور شركات تكنولوجيا أقوى، من دون أن تعود بالنفع بالتساوي على جميع المساهمين.
بالنسبة إلى $ACMR ونظيراتها، سأراقب الطلبات المتكررة، ودورات القبول، ومعدل دوران المخزون، والتدفق النقدي التشغيلي، إلى جانب نمو الإيرادات.
فهنا قد تظهر الفروق التالية في التقييم.
#stocks
ACMRUS+١٢٫٩٧%
845
·
--
بدأت إعادة ضبط تقييمات الذكاء الاصطناعي تصل إلى الأسواق الخاصة.
أفادت بلومبرغ بأن مستثمرين محتملين في الطرح العام الأولي لشركة أنثروبيك يناقشون تقييمات تتراوح بين 1.2 و1.3 تريليون دولار، فيما يقدّرها بعضهم بما لا يتجاوز 1.1 تريليون دولار، مقارنةً بتوقعات سابقة تراوحت بين 1.4 و1.5 تريليون دولار.
وتواجه أوبن إيه آي ضغوطًا مماثلة. فقد جرى تمويلها الأولي البالغ 11 مليار دولار على أساس تقييم قدره 1.25 تريليون دولار، وهو أقل من هدفها السابق البالغ 1.4 تريليون دولار. كما أفادت تقارير بأن الجولة المخطط لها تقلّصت من 30 مليار دولار إلى نحو 20 مليار دولار.
هذه صفقات مختلفة، لكنها تشير إلى التحول نفسه: أصبح المستثمرون أكثر انتقائية بشأن ما هم مستعدون لدفعه مقابل نمو الذكاء الاصطناعي.
حصلت أوبن إيه آي بالفعل على رأس المال. أما أنثروبيك، فلا يزال عليها اختبار المبلغ الذي سيدفعه مستثمرو الأسواق العامة.
السؤال الحقيقي ليس التقييم المعلن. بل مقدار رأس المال الذي تستطيع هذه الشركات جمعه بهذا السعر.
قد يستمر الطلب على الذكاء الاصطناعي في النمو، بينما ينخفض السعر الذي يدفعه المستثمرون للاستفادة من هذا النمو.
#stocks #估值承压下Anthropic还能如期上市吗
بدأت إعادة ضبط تقييمات الذكاء الاصطناعي تصل إلى الأسواق الخاصة.
أفادت بلومبرغ بأن مستثمرين محتملين في الطرح العام الأولي لشركة أنثروبيك يناقشون تقييمات تتراوح بين 1.2 و1.3 تريليون دولار، فيما يقدّرها بعضهم بما لا يتجاوز 1.1 تريليون دولار، مقارنةً بتوقعات سابقة تراوحت بين 1.4 و1.5 تريليون دولار.
وتواجه أوبن إيه آي ضغوطًا مماثلة. فقد جرى تمويلها الأولي البالغ 11 مليار دولار على أساس تقييم قدره 1.25 تريليون دولار، وهو أقل من هدفها السابق البالغ 1.4 تريليون دولار. كما أفادت تقارير بأن الجولة المخطط لها تقلّصت من 30 مليار دولار إلى نحو 20 مليار دولار.
هذه صفقات مختلفة، لكنها تشير إلى التحول نفسه: أصبح المستثمرون أكثر انتقائية بشأن ما هم مستعدون لدفعه مقابل نمو الذكاء الاصطناعي.
حصلت أوبن إيه آي بالفعل على رأس المال. أما أنثروبيك، فلا يزال عليها اختبار المبلغ الذي سيدفعه مستثمرو الأسواق العامة.
السؤال الحقيقي ليس التقييم المعلن. بل مقدار رأس المال الذي تستطيع هذه الشركات جمعه بهذا السعر.
قد يستمر الطلب على الذكاء الاصطناعي في النمو، بينما ينخفض السعر الذي يدفعه المستثمرون للاستفادة من هذا النمو.
#stocks #估值承压下Anthropic还能如期上市吗
أفادت بلومبرغ بأن مستثمرين محتملين في الطرح العام الأولي لشركة أنثروبيك يناقشون تقييمات تتراوح بين 1.2 و1.3 تريليون دولار، فيما يقدّرها بعضهم بما لا يتجاوز 1.1 تريليون دولار، مقارنةً بتوقعات سابقة تراوحت بين 1.4 و1.5 تريليون دولار.
وتواجه أوبن إيه آي ضغوطًا مماثلة. فقد جرى تمويلها الأولي البالغ 11 مليار دولار على أساس تقييم قدره 1.25 تريليون دولار، وهو أقل من هدفها السابق البالغ 1.4 تريليون دولار. كما أفادت تقارير بأن الجولة المخطط لها تقلّصت من 30 مليار دولار إلى نحو 20 مليار دولار.
هذه صفقات مختلفة، لكنها تشير إلى التحول نفسه: أصبح المستثمرون أكثر انتقائية بشأن ما هم مستعدون لدفعه مقابل نمو الذكاء الاصطناعي.
حصلت أوبن إيه آي بالفعل على رأس المال. أما أنثروبيك، فلا يزال عليها اختبار المبلغ الذي سيدفعه مستثمرو الأسواق العامة.
السؤال الحقيقي ليس التقييم المعلن. بل مقدار رأس المال الذي تستطيع هذه الشركات جمعه بهذا السعر.
قد يستمر الطلب على الذكاء الاصطناعي في النمو، بينما ينخفض السعر الذي يدفعه المستثمرون للاستفادة من هذا النمو.
#stocks #估值承压下Anthropic还能如期上市吗
1
1.2k
·
--
تخطط SpaceX، بحسب التقارير، لإنشاء 6,000 رفّ لمراكز بيانات مدارية في عام 2027، ما يعني قدرة حوسبة تقارب 1 غيغاواط.
إذا تأكد ذلك، فالأمر يتجاوز مجرد خبر عن إطلاق.
كل واط تستهلكه الأجهزة يتحول في نهاية المطاف إلى حرارة. وفي المدار، يجب التخلص من هذه الحرارة أساسًا عبر الإشعاع.
المقياس الحاسم ليس فقط تكلفة الوصول إلى المدار لكل كيلوغرام. بل مقدار الحوسبة الموثوقة التي يمكن أن يدعمها كل كيلوغرام من البنية التحتية للطاقة والتبريد.
يساعد خفض تكلفة الإطلاق. لكن الهندسة الحرارية قد تحدد ما إذا كان الذكاء الاصطناعي المداري قادرًا على المنافسة اقتصاديًا مع مراكز البيانات الأرضية.
#stocks #StockMarketSuccess
$SPCX.US
{stock_us}(SPCX.US)
تخطط SpaceX، بحسب التقارير، لإنشاء 6,000 رفّ لمراكز بيانات مدارية في عام 2027، ما يعني قدرة حوسبة تقارب 1 غيغاواط.
إذا تأكد ذلك، فالأمر يتجاوز مجرد خبر عن إطلاق.
كل واط تستهلكه الأجهزة يتحول في نهاية المطاف إلى حرارة. وفي المدار، يجب التخلص من هذه الحرارة أساسًا عبر الإشعاع.
المقياس الحاسم ليس فقط تكلفة الوصول إلى المدار لكل كيلوغرام. بل مقدار الحوسبة الموثوقة التي يمكن أن يدعمها كل كيلوغرام من البنية التحتية للطاقة والتبريد.
يساعد خفض تكلفة الإطلاق. لكن الهندسة الحرارية قد تحدد ما إذا كان الذكاء الاصطناعي المداري قادرًا على المنافسة اقتصاديًا مع مراكز البيانات الأرضية.
#stocks #StockMarketSuccess
$SPCX.US
إذا تأكد ذلك، فالأمر يتجاوز مجرد خبر عن إطلاق.
كل واط تستهلكه الأجهزة يتحول في نهاية المطاف إلى حرارة. وفي المدار، يجب التخلص من هذه الحرارة أساسًا عبر الإشعاع.
المقياس الحاسم ليس فقط تكلفة الوصول إلى المدار لكل كيلوغرام. بل مقدار الحوسبة الموثوقة التي يمكن أن يدعمها كل كيلوغرام من البنية التحتية للطاقة والتبريد.
يساعد خفض تكلفة الإطلاق. لكن الهندسة الحرارية قد تحدد ما إذا كان الذكاء الاصطناعي المداري قادرًا على المنافسة اقتصاديًا مع مراكز البيانات الأرضية.
#stocks #StockMarketSuccess
$SPCX.US
SPCXUS+٩٫٨٩%
1.1k
·
--
تمّ التحقق
مقالة
اختبار إنفيديا البالغ 108 مليارات دولار أصبح سياسيًاسيختبر تقرير الأرباح الصادر في 17 نوفمبر قدرة الشركة على التنفيذ. وقد أضافت انتخابات التجديد النصفي لعام 2026 سؤالًا جديدًا: إلى أي مدى يمكن بناء البنية التحتية للذكاء الاصطناعي فعليًا؟
تدخل إنفيديا تقرير أرباحها الصادر في 17 نوفمبر مستهدفةً إيرادات بقيمة 108 مليارات دولار، وفي ظل مشهد سياسي أكثر تعقيدًا.
فاز الديمقراطيون بالسيطرة على مجلسَي الكونغرس، وحصلوا على مناصب حكام ولايات تشهد استثمارات كبيرة في مراكز البيانات. والنتيجة المباشرة ليست حظرًا اتحاديًا لتطوير الذكاء الاصطناعي، بل مزيد من الغموض بشأن المواقع التي يمكن إنشاء مراكز بيانات جديدة فيها، والسرعة التي يمكن بها ربطها بشبكة الكهرباء، والجهة التي ستدفع تكاليف البنية التحتية اللازمة لها.
اختبار إنفيديا البالغ 108 مليارات دولار أصبح سياسيًا
سيختبر تقرير الأرباح الصادر في 17 نوفمبر قدرة الشركة على التنفيذ. وقد أضافت انتخابات التجديد النصفي لعام 2026 سؤالًا جديدًا: إلى أي مدى يمكن بناء البنية التحتية للذكاء الاصطناعي فعليًا؟
تدخل إنفيديا تقرير أرباحها الصادر في 17 نوفمبر مستهدفةً إيرادات بقيمة 108 مليارات دولار، وفي ظل مشهد سياسي أكثر تعقيدًا.
فاز الديمقراطيون بالسيطرة على مجلسَي الكونغرس، وحصلوا على مناصب حكام ولايات تشهد استثمارات كبيرة في مراكز البيانات. والنتيجة المباشرة ليست حظرًا اتحاديًا لتطوير الذكاء الاصطناعي، بل مزيد من الغموض بشأن المواقع التي يمكن إنشاء مراكز بيانات جديدة فيها، والسرعة التي يمكن بها ربطها بشبكة الكهرباء، والجهة التي ستدفع تكاليف البنية التحتية اللازمة لها.
تدخل إنفيديا تقرير أرباحها الصادر في 17 نوفمبر مستهدفةً إيرادات بقيمة 108 مليارات دولار، وفي ظل مشهد سياسي أكثر تعقيدًا.
فاز الديمقراطيون بالسيطرة على مجلسَي الكونغرس، وحصلوا على مناصب حكام ولايات تشهد استثمارات كبيرة في مراكز البيانات. والنتيجة المباشرة ليست حظرًا اتحاديًا لتطوير الذكاء الاصطناعي، بل مزيد من الغموض بشأن المواقع التي يمكن إنشاء مراكز بيانات جديدة فيها، والسرعة التي يمكن بها ربطها بشبكة الكهرباء، والجهة التي ستدفع تكاليف البنية التحتية اللازمة لها.
NVDAUS+٣٫٩٢%
524
·
--
تمّ التحقق
أغلقت ميكرون يوم الخميس عند 656.39 دولارًا، منخفضةً بنسبة 17.5% في جلسة واحدة وبنسبة 47.7% عن أعلى مستوى لها خلال 52 أسبوعًا، والبالغ 1,255 دولارًا.
السؤال المهم ليس ما إذا كان الطلب على ذاكرة HBM قد اختفى بين ليلة وضحاها؛ فلا دليل على حدوث ذلك.
بل ما إذا كان المستثمرون قد بدأوا تسعير دورة الذاكرة التالية قبل بلوغ الدورة الحالية ذروتها.
قد تظل مخصصات HBM شحيحة، في حين تتراجع التوقعات بشأن الأسعار المستقبلية ونمو الطاقة الإنتاجية والهوامش.
وهذا التمييز مهم. فقد تعلن شركة لإنتاج الذاكرة عن أرباح قوية، ومع ذلك ينخفض تقييمها إذا لم يعد السوق يعتقد أن هذه الأرباح مستدامة.
سأراقب أسعار عقود HBM، والتزامات العملاء بتسلّم المنتجات، وإمدادات ذاكرة DRAM التقليدية قبل أن أصف هذا بأنه فرصة شراء أو بداية دورة هبوط جديدة.
لقد أعيد تسعير السهم بالفعل. لكن أساسيات القطاع لا تزال بحاجة إلى اختبار.
#stocks #StocksDown
$MU.US
{stock_us}(MU.US)
أغلقت ميكرون يوم الخميس عند 656.39 دولارًا، منخفضةً بنسبة 17.5% في جلسة واحدة وبنسبة 47.7% عن أعلى مستوى لها خلال 52 أسبوعًا، والبالغ 1,255 دولارًا.
السؤال المهم ليس ما إذا كان الطلب على ذاكرة HBM قد اختفى بين ليلة وضحاها؛ فلا دليل على حدوث ذلك.
بل ما إذا كان المستثمرون قد بدأوا تسعير دورة الذاكرة التالية قبل بلوغ الدورة الحالية ذروتها.
قد تظل مخصصات HBM شحيحة، في حين تتراجع التوقعات بشأن الأسعار المستقبلية ونمو الطاقة الإنتاجية والهوامش.
وهذا التمييز مهم. فقد تعلن شركة لإنتاج الذاكرة عن أرباح قوية، ومع ذلك ينخفض تقييمها إذا لم يعد السوق يعتقد أن هذه الأرباح مستدامة.
سأراقب أسعار عقود HBM، والتزامات العملاء بتسلّم المنتجات، وإمدادات ذاكرة DRAM التقليدية قبل أن أصف هذا بأنه فرصة شراء أو بداية دورة هبوط جديدة.
لقد أعيد تسعير السهم بالفعل. لكن أساسيات القطاع لا تزال بحاجة إلى اختبار.
#stocks #StocksDown
$MU.US
السؤال المهم ليس ما إذا كان الطلب على ذاكرة HBM قد اختفى بين ليلة وضحاها؛ فلا دليل على حدوث ذلك.
بل ما إذا كان المستثمرون قد بدأوا تسعير دورة الذاكرة التالية قبل بلوغ الدورة الحالية ذروتها.
قد تظل مخصصات HBM شحيحة، في حين تتراجع التوقعات بشأن الأسعار المستقبلية ونمو الطاقة الإنتاجية والهوامش.
وهذا التمييز مهم. فقد تعلن شركة لإنتاج الذاكرة عن أرباح قوية، ومع ذلك ينخفض تقييمها إذا لم يعد السوق يعتقد أن هذه الأرباح مستدامة.
سأراقب أسعار عقود HBM، والتزامات العملاء بتسلّم المنتجات، وإمدادات ذاكرة DRAM التقليدية قبل أن أصف هذا بأنه فرصة شراء أو بداية دورة هبوط جديدة.
لقد أعيد تسعير السهم بالفعل. لكن أساسيات القطاع لا تزال بحاجة إلى اختبار.
#stocks #StocksDown
$MU.US
MUUS+٥٫٧٦%
620
·
--
ينقسم الجدل الأمريكي حول الذكاء الاصطناعي الآن إلى جبهتين تنظيميتين منفصلتين: أين يمكن بناء قدرات الحوسبة، وإلى أي مدى يمكن تطوير النماذج المتقدمة.
يمكن قياس مخاطر البنية التحتية. وتقدّر SemiAnalysis القدرة المخطط لها في الولايات المتحدة لعام 2027 بنحو 33.8 جيجاواط، مع وجود نحو 75% منها قيد الإنشاء بالفعل. أما المشاريع المخطط لها لعام 2028، وهي أكبر بكثير، فهي أكثر عرضة لتأخيرات منح التصاريح.
وبشكل منفصل، قدّم ساندرز وكاسار مشروع قانون من شأنه تعليق بعض أعمال تطوير الذكاء الاصطناعي المتقدم إلى حين وضع قواعد اتحادية للسلامة، وحظر الذكاء الفائق الاصطناعي. إنه مقترح، وليس قانونًا.
السؤال الاستراتيجي هو: ماذا يحدث إذا أصبح كلا القيدين ملزمًا؟
قد تكسب الصين وقتًا إضافيًا نسبيًا للتطوير، لكن ذلك يتوقف على ما إذا كانت رقائقها المتاحة ووصلاتها البينية وكفاءة التدريب لديها ستدعم استمرار التقدم.
المقياس الذي ينبغي متابعته ليس عدد الجيجاواطات المُعلَن عنها وحده، بل قدرة الحوسبة القابلة للاستخدام التي تُوفَّر في موعدها — وقدرات النماذج الناتجة عنها.
حالة عدم اليقين التنظيمي مهمة، وكذلك القدرة على تحويل الحوسبة إلى ذكاء.
#stock #StocksDown
ينقسم الجدل الأمريكي حول الذكاء الاصطناعي الآن إلى جبهتين تنظيميتين منفصلتين: أين يمكن بناء قدرات الحوسبة، وإلى أي مدى يمكن تطوير النماذج المتقدمة.
يمكن قياس مخاطر البنية التحتية. وتقدّر SemiAnalysis القدرة المخطط لها في الولايات المتحدة لعام 2027 بنحو 33.8 جيجاواط، مع وجود نحو 75% منها قيد الإنشاء بالفعل. أما المشاريع المخطط لها لعام 2028، وهي أكبر بكثير، فهي أكثر عرضة لتأخيرات منح التصاريح.
وبشكل منفصل، قدّم ساندرز وكاسار مشروع قانون من شأنه تعليق بعض أعمال تطوير الذكاء الاصطناعي المتقدم إلى حين وضع قواعد اتحادية للسلامة، وحظر الذكاء الفائق الاصطناعي. إنه مقترح، وليس قانونًا.
السؤال الاستراتيجي هو: ماذا يحدث إذا أصبح كلا القيدين ملزمًا؟
قد تكسب الصين وقتًا إضافيًا نسبيًا للتطوير، لكن ذلك يتوقف على ما إذا كانت رقائقها المتاحة ووصلاتها البينية وكفاءة التدريب لديها ستدعم استمرار التقدم.
المقياس الذي ينبغي متابعته ليس عدد الجيجاواطات المُعلَن عنها وحده، بل قدرة الحوسبة القابلة للاستخدام التي تُوفَّر في موعدها — وقدرات النماذج الناتجة عنها.
حالة عدم اليقين التنظيمي مهمة، وكذلك القدرة على تحويل الحوسبة إلى ذكاء.
#stock #StocksDown
يمكن قياس مخاطر البنية التحتية. وتقدّر SemiAnalysis القدرة المخطط لها في الولايات المتحدة لعام 2027 بنحو 33.8 جيجاواط، مع وجود نحو 75% منها قيد الإنشاء بالفعل. أما المشاريع المخطط لها لعام 2028، وهي أكبر بكثير، فهي أكثر عرضة لتأخيرات منح التصاريح.
وبشكل منفصل، قدّم ساندرز وكاسار مشروع قانون من شأنه تعليق بعض أعمال تطوير الذكاء الاصطناعي المتقدم إلى حين وضع قواعد اتحادية للسلامة، وحظر الذكاء الفائق الاصطناعي. إنه مقترح، وليس قانونًا.
السؤال الاستراتيجي هو: ماذا يحدث إذا أصبح كلا القيدين ملزمًا؟
قد تكسب الصين وقتًا إضافيًا نسبيًا للتطوير، لكن ذلك يتوقف على ما إذا كانت رقائقها المتاحة ووصلاتها البينية وكفاءة التدريب لديها ستدعم استمرار التقدم.
المقياس الذي ينبغي متابعته ليس عدد الجيجاواطات المُعلَن عنها وحده، بل قدرة الحوسبة القابلة للاستخدام التي تُوفَّر في موعدها — وقدرات النماذج الناتجة عنها.
حالة عدم اليقين التنظيمي مهمة، وكذلك القدرة على تحويل الحوسبة إلى ذكاء.
#stock #StocksDown
337
·
--
إن تقييد مراكز بيانات الذكاء الاصطناعي في الولايات المتحدة لن يؤدي بالضرورة إلى خفض الطلب العالمي على القدرة الحاسوبية. لكنه قد يغيّر المواقع التي تُنشأ فيها هذه القدرة.
إذا أصبحت تأخيرات الحصول على التصاريح غير قابلة للتنبؤ، فسيكون أمام شركات الحوسبة فائقة النطاق خيار آخر: نقل أعباء العمل المناسبة والقدرات المستقبلية إلى مناطق تكون فيها إمدادات الطاقة والجداول الزمنية للبناء أكثر موثوقية.
تتمتع عناقيد التدريب بمرونة جغرافية أكبر من الاستدلال الحساس لزمن الاستجابة. ولا يمكن نقل كل أعباء العمل، كما تظل ضوابط التصدير سارية.
لكن أثر ذلك على الاستثمار مهم.
فقد يتحول تباطؤ البناء في الولايات المتحدة إلى إعادة توزيع جغرافي للإنفاق الرأسمالي على الذكاء الاصطناعي، بدلاً من أن يؤدي إلى انخفاض مماثل في الإنفاق.
ولن يكون الفائزون مجرد دول تتمتع بكهرباء رخيصة، بل الجهات المشغّلة القادرة على توفير قدرة حاصلة على التصاريح ومزوّدة بالطاقة في الموعد المحدد.
والسؤال هو ما إذا كانت الإعلانات عن المشاريع المستقبلية ستبدأ بالانتقال عبر الحدود قبل أن يتباطأ الطلب في الولايات المتحدة فعلياً.
#stock #StocksDown
إن تقييد مراكز بيانات الذكاء الاصطناعي في الولايات المتحدة لن يؤدي بالضرورة إلى خفض الطلب العالمي على القدرة الحاسوبية. لكنه قد يغيّر المواقع التي تُنشأ فيها هذه القدرة.
إذا أصبحت تأخيرات الحصول على التصاريح غير قابلة للتنبؤ، فسيكون أمام شركات الحوسبة فائقة النطاق خيار آخر: نقل أعباء العمل المناسبة والقدرات المستقبلية إلى مناطق تكون فيها إمدادات الطاقة والجداول الزمنية للبناء أكثر موثوقية.
تتمتع عناقيد التدريب بمرونة جغرافية أكبر من الاستدلال الحساس لزمن الاستجابة. ولا يمكن نقل كل أعباء العمل، كما تظل ضوابط التصدير سارية.
لكن أثر ذلك على الاستثمار مهم.
فقد يتحول تباطؤ البناء في الولايات المتحدة إلى إعادة توزيع جغرافي للإنفاق الرأسمالي على الذكاء الاصطناعي، بدلاً من أن يؤدي إلى انخفاض مماثل في الإنفاق.
ولن يكون الفائزون مجرد دول تتمتع بكهرباء رخيصة، بل الجهات المشغّلة القادرة على توفير قدرة حاصلة على التصاريح ومزوّدة بالطاقة في الموعد المحدد.
والسؤال هو ما إذا كانت الإعلانات عن المشاريع المستقبلية ستبدأ بالانتقال عبر الحدود قبل أن يتباطأ الطلب في الولايات المتحدة فعلياً.
#stock #StocksDown
إذا أصبحت تأخيرات الحصول على التصاريح غير قابلة للتنبؤ، فسيكون أمام شركات الحوسبة فائقة النطاق خيار آخر: نقل أعباء العمل المناسبة والقدرات المستقبلية إلى مناطق تكون فيها إمدادات الطاقة والجداول الزمنية للبناء أكثر موثوقية.
تتمتع عناقيد التدريب بمرونة جغرافية أكبر من الاستدلال الحساس لزمن الاستجابة. ولا يمكن نقل كل أعباء العمل، كما تظل ضوابط التصدير سارية.
لكن أثر ذلك على الاستثمار مهم.
فقد يتحول تباطؤ البناء في الولايات المتحدة إلى إعادة توزيع جغرافي للإنفاق الرأسمالي على الذكاء الاصطناعي، بدلاً من أن يؤدي إلى انخفاض مماثل في الإنفاق.
ولن يكون الفائزون مجرد دول تتمتع بكهرباء رخيصة، بل الجهات المشغّلة القادرة على توفير قدرة حاصلة على التصاريح ومزوّدة بالطاقة في الموعد المحدد.
والسؤال هو ما إذا كانت الإعلانات عن المشاريع المستقبلية ستبدأ بالانتقال عبر الحدود قبل أن يتباطأ الطلب في الولايات المتحدة فعلياً.
#stock #StocksDown
390
·
--
تمّ التحقق
خسر مؤشر ناسداك 100 نحو 2.5 تريليون دولار يوم الخميس، مع قلق المستثمرين من أن تشديد القواعد المنظمة لمراكز البيانات قد يبطئ التوسع في الذكاء الاصطناعي.
لكن تباطؤ نمو السعة لا يعني بالضرورة انخفاض الإنفاق الرأسمالي.
فقد تجعل متطلبات الشبكة الجديدة، وقيود المياه، وزوال الحوافز الضريبية، تكلفة كل ميغاواط يتم توفيره أعلى، حتى مع إنشاء عدد أقل من المشاريع.
ولا يعني ذلك تلقائيًا أنه خبر إيجابي لموردي البنية التحتية.
فقد تنفق شركة كبرى في مجال الحوسبة السحابية أكثر لتوفير سعة أقل، ما قد يرفع إنفاقها الرأسمالي، لكنه يضعف عوائدها. وفي الوقت نفسه، قد تكتسب الشركات المشغلة التي لديها مواقع مرخصة ومتصلة بالطاقة قدرة أكبر على التفاوض، إذ يصبح إدخال إمدادات جديدة إلى الخدمة أكثر صعوبة.
ليس إجمالي الإنفاق الرأسمالي على الذكاء الاصطناعي وحده هو الرقم الذي أراقبه.
بل تكلفة كل ميغاواط يدر إيرادات — ومقدار النقد الذي يحققه هذا الميغاواط في نهاية المطاف.
#stock #StocksDown
خسر مؤشر ناسداك 100 نحو 2.5 تريليون دولار يوم الخميس، مع قلق المستثمرين من أن تشديد القواعد المنظمة لمراكز البيانات قد يبطئ التوسع في الذكاء الاصطناعي.
لكن تباطؤ نمو السعة لا يعني بالضرورة انخفاض الإنفاق الرأسمالي.
فقد تجعل متطلبات الشبكة الجديدة، وقيود المياه، وزوال الحوافز الضريبية، تكلفة كل ميغاواط يتم توفيره أعلى، حتى مع إنشاء عدد أقل من المشاريع.
ولا يعني ذلك تلقائيًا أنه خبر إيجابي لموردي البنية التحتية.
فقد تنفق شركة كبرى في مجال الحوسبة السحابية أكثر لتوفير سعة أقل، ما قد يرفع إنفاقها الرأسمالي، لكنه يضعف عوائدها. وفي الوقت نفسه، قد تكتسب الشركات المشغلة التي لديها مواقع مرخصة ومتصلة بالطاقة قدرة أكبر على التفاوض، إذ يصبح إدخال إمدادات جديدة إلى الخدمة أكثر صعوبة.
ليس إجمالي الإنفاق الرأسمالي على الذكاء الاصطناعي وحده هو الرقم الذي أراقبه.
بل تكلفة كل ميغاواط يدر إيرادات — ومقدار النقد الذي يحققه هذا الميغاواط في نهاية المطاف.
#stock #StocksDown
لكن تباطؤ نمو السعة لا يعني بالضرورة انخفاض الإنفاق الرأسمالي.
فقد تجعل متطلبات الشبكة الجديدة، وقيود المياه، وزوال الحوافز الضريبية، تكلفة كل ميغاواط يتم توفيره أعلى، حتى مع إنشاء عدد أقل من المشاريع.
ولا يعني ذلك تلقائيًا أنه خبر إيجابي لموردي البنية التحتية.
فقد تنفق شركة كبرى في مجال الحوسبة السحابية أكثر لتوفير سعة أقل، ما قد يرفع إنفاقها الرأسمالي، لكنه يضعف عوائدها. وفي الوقت نفسه، قد تكتسب الشركات المشغلة التي لديها مواقع مرخصة ومتصلة بالطاقة قدرة أكبر على التفاوض، إذ يصبح إدخال إمدادات جديدة إلى الخدمة أكثر صعوبة.
ليس إجمالي الإنفاق الرأسمالي على الذكاء الاصطناعي وحده هو الرقم الذي أراقبه.
بل تكلفة كل ميغاواط يدر إيرادات — ومقدار النقد الذي يحققه هذا الميغاواط في نهاية المطاف.
#stock #StocksDown
1
913
·
--
تمّ التحقق
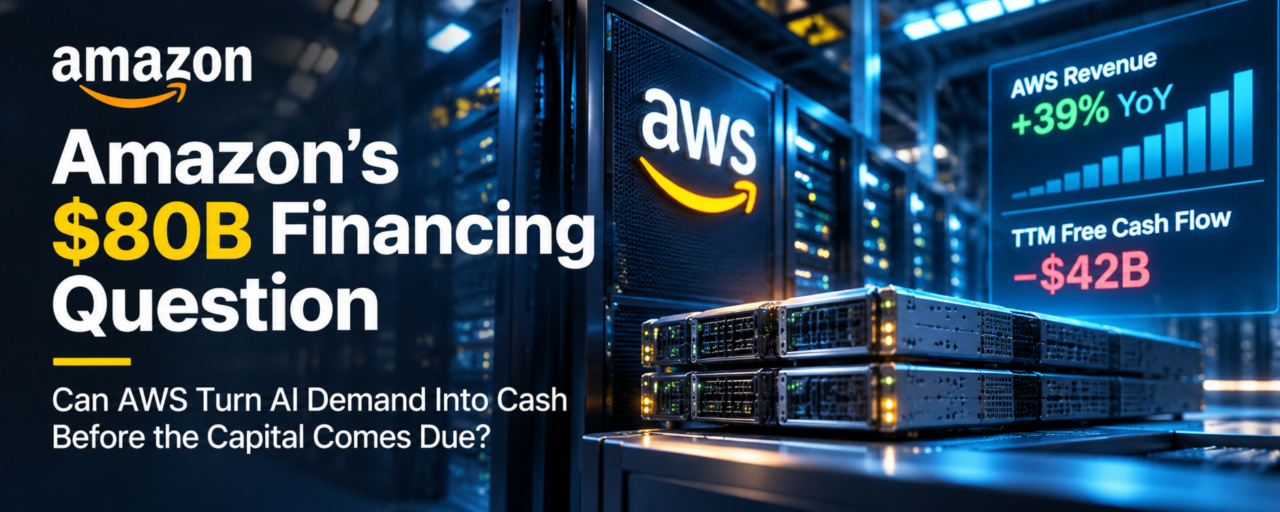
مقالة
سؤال أمازون حول تمويل بقيمة 80 مليار دولارلدى AWS طلب. والاختبار التالي هو مقدار النقد الذي سيولّده هذا الطلب بعد سداد تكاليف البنية التحتية.
تكشف أرقام أمازون للربع الثالث عن قصتين مختلفتين.
نمت إيرادات AWS بنسبة 39% لتقترب من 46 مليار دولار، وبلغ الربح التشغيلي 17.8 مليار دولار. وسجل هامش التشغيل الموحّد لأمازون مستوى قياسيًا بلغ 13.9%.
في الوقت نفسه، انخفض التدفق النقدي الحر خلال الاثني عشر شهرًا الماضية إلى سالب 42.4 مليار دولار، بعد أن كان موجبًا عند 14.8 مليار دولار قبل عام.
لم يكن التدفق النقدي من العمليات هو المشكلة؛ فقد ارتفع بنسبة 29% إلى 168.3 مليار دولار. لكن الإنفاق الرأسمالي نما بوتيرة أسرع، مستهلكًا نقدًا أكثر مما حققته الشركة.
سؤال أمازون حول تمويل بقيمة 80 مليار دولار
لدى AWS طلب. والاختبار التالي هو مقدار النقد الذي سيولّده هذا الطلب بعد سداد تكاليف البنية التحتية.
تكشف أرقام أمازون للربع الثالث عن قصتين مختلفتين.
نمت إيرادات AWS بنسبة 39% لتقترب من 46 مليار دولار، وبلغ الربح التشغيلي 17.8 مليار دولار. وسجل هامش التشغيل الموحّد لأمازون مستوى قياسيًا بلغ 13.9%.
في الوقت نفسه، انخفض التدفق النقدي الحر خلال الاثني عشر شهرًا الماضية إلى سالب 42.4 مليار دولار، بعد أن كان موجبًا عند 14.8 مليار دولار قبل عام.
لم يكن التدفق النقدي من العمليات هو المشكلة؛ فقد ارتفع بنسبة 29% إلى 168.3 مليار دولار. لكن الإنفاق الرأسمالي نما بوتيرة أسرع، مستهلكًا نقدًا أكثر مما حققته الشركة.
تكشف أرقام أمازون للربع الثالث عن قصتين مختلفتين.
نمت إيرادات AWS بنسبة 39% لتقترب من 46 مليار دولار، وبلغ الربح التشغيلي 17.8 مليار دولار. وسجل هامش التشغيل الموحّد لأمازون مستوى قياسيًا بلغ 13.9%.
في الوقت نفسه، انخفض التدفق النقدي الحر خلال الاثني عشر شهرًا الماضية إلى سالب 42.4 مليار دولار، بعد أن كان موجبًا عند 14.8 مليار دولار قبل عام.
لم يكن التدفق النقدي من العمليات هو المشكلة؛ فقد ارتفع بنسبة 29% إلى 168.3 مليار دولار. لكن الإنفاق الرأسمالي نما بوتيرة أسرع، مستهلكًا نقدًا أكثر مما حققته الشركة.
AMZNUS-٠٫٠٢%
1
938
·
--
تمّ التحقق
تراجع مؤشر KOSPI بأكثر من 8% بعد وقت قصير من افتتاح التداول يوم الجمعة، ما أدى إلى تفعيل قاطع التداول على مستوى السوق. وتكبدت سامسونغ وSK hynix خسائر فادحة مجددًا.
هذا يتجاوز مجرد اتباع سيول لتحركات ناسداك.
فقد أعادت موجة البيع في الولايات المتحدة يوم الخميس تقييم الإنفاق على البنية التحتية للذكاء الاصطناعي والمخاطر التنظيمية. وتعيد كوريا الآن تقييم مورّدي الذاكرة الذين يسبقون سلسلة توريد كل مسرّعات الذكاء الاصطناعي تقريبًا.
لكن انهيار أسعار أسهم مورّدي HBM لا يعني أن إمدادات HBM قد زادت فجأة.
الاختبار الحقيقي يكمن في سلوك العملاء: هل سيحافظ صانعو وحدات معالجة الرسوميات على حصصهم المخصصة من HBM والتزاماتهم التعاقدية، أم سيبدؤون بتأجيل التسليمات وإعادة التفاوض على الشروط؟
عندها تتحول صدمة الأسواق المالية إلى تغيير في اقتصاديات القطاع.
#stock
تراجع مؤشر KOSPI بأكثر من 8% بعد وقت قصير من افتتاح التداول يوم الجمعة، ما أدى إلى تفعيل قاطع التداول على مستوى السوق. وتكبدت سامسونغ وSK hynix خسائر فادحة مجددًا.
هذا يتجاوز مجرد اتباع سيول لتحركات ناسداك.
فقد أعادت موجة البيع في الولايات المتحدة يوم الخميس تقييم الإنفاق على البنية التحتية للذكاء الاصطناعي والمخاطر التنظيمية. وتعيد كوريا الآن تقييم مورّدي الذاكرة الذين يسبقون سلسلة توريد كل مسرّعات الذكاء الاصطناعي تقريبًا.
لكن انهيار أسعار أسهم مورّدي HBM لا يعني أن إمدادات HBM قد زادت فجأة.
الاختبار الحقيقي يكمن في سلوك العملاء: هل سيحافظ صانعو وحدات معالجة الرسوميات على حصصهم المخصصة من HBM والتزاماتهم التعاقدية، أم سيبدؤون بتأجيل التسليمات وإعادة التفاوض على الشروط؟
عندها تتحول صدمة الأسواق المالية إلى تغيير في اقتصاديات القطاع.
#stock
هذا يتجاوز مجرد اتباع سيول لتحركات ناسداك.
فقد أعادت موجة البيع في الولايات المتحدة يوم الخميس تقييم الإنفاق على البنية التحتية للذكاء الاصطناعي والمخاطر التنظيمية. وتعيد كوريا الآن تقييم مورّدي الذاكرة الذين يسبقون سلسلة توريد كل مسرّعات الذكاء الاصطناعي تقريبًا.
لكن انهيار أسعار أسهم مورّدي HBM لا يعني أن إمدادات HBM قد زادت فجأة.
الاختبار الحقيقي يكمن في سلوك العملاء: هل سيحافظ صانعو وحدات معالجة الرسوميات على حصصهم المخصصة من HBM والتزاماتهم التعاقدية، أم سيبدؤون بتأجيل التسليمات وإعادة التفاوض على الشروط؟
عندها تتحول صدمة الأسواق المالية إلى تغيير في اقتصاديات القطاع.
#stock
2.8k
·
--
تمّ التحقق
بلغت عقود مبادلة مخاطر الائتمان لأجل خمس سنوات لشركة SpaceX مستوى قياسيًا قدره 284.3 نقطة أساس يوم الخميس، وفقًا لبلومبرغ/ICE.
وهذا لافت لشركة لديها ما يقرب من 90 مليار دولار نقدًا وأوراقًا مالية قصيرة الأجل، و38 مليار دولار من الديون، وتصنيف BBB+ من فيتش.
لكن الضغوط لا تقتصر على الميزانية العمومية اليوم.
التزمت SpaceX بعقد إيجار تمويلي لوحدات معالجة الرسومات (GPU) بقيمة تقارب 40 مليار دولار. وينمو نشاطها في مجال الذكاء الفائق بسرعة، لكن عميلًا واحدًا ساهم بنسبة 34.5% من الإيرادات الموحّدة في الربع الثالث، كما تسمح بعض عقود الحوسبة السحابية بإنهائها بإشعار قبل 90 يومًا.
وهذا يخلق تفاوتًا في الآجال يستحق المتابعة: تمويل معدات متعدد السنوات في مقابل إيرادات عملاء أقل يقينًا.
والاختبار الحقيقي هو ما إذا كان الطلب على الحوسبة المتعاقد عليها سيتحول إلى تدفقات نقدية مستدامة قبل أن تصبح الالتزامات التمويلية عبئًا.
قد تكشف فروق الائتمان هذا الخطر قبل أن تفصح عنه الإيرادات المعلنة.
#stock
$SPCX.US
{stock_us}(SPCX.US)
بلغت عقود مبادلة مخاطر الائتمان لأجل خمس سنوات لشركة SpaceX مستوى قياسيًا قدره 284.3 نقطة أساس يوم الخميس، وفقًا لبلومبرغ/ICE.
وهذا لافت لشركة لديها ما يقرب من 90 مليار دولار نقدًا وأوراقًا مالية قصيرة الأجل، و38 مليار دولار من الديون، وتصنيف BBB+ من فيتش.
لكن الضغوط لا تقتصر على الميزانية العمومية اليوم.
التزمت SpaceX بعقد إيجار تمويلي لوحدات معالجة الرسومات (GPU) بقيمة تقارب 40 مليار دولار. وينمو نشاطها في مجال الذكاء الفائق بسرعة، لكن عميلًا واحدًا ساهم بنسبة 34.5% من الإيرادات الموحّدة في الربع الثالث، كما تسمح بعض عقود الحوسبة السحابية بإنهائها بإشعار قبل 90 يومًا.
وهذا يخلق تفاوتًا في الآجال يستحق المتابعة: تمويل معدات متعدد السنوات في مقابل إيرادات عملاء أقل يقينًا.
والاختبار الحقيقي هو ما إذا كان الطلب على الحوسبة المتعاقد عليها سيتحول إلى تدفقات نقدية مستدامة قبل أن تصبح الالتزامات التمويلية عبئًا.
قد تكشف فروق الائتمان هذا الخطر قبل أن تفصح عنه الإيرادات المعلنة.
#stock
$SPCX.US
وهذا لافت لشركة لديها ما يقرب من 90 مليار دولار نقدًا وأوراقًا مالية قصيرة الأجل، و38 مليار دولار من الديون، وتصنيف BBB+ من فيتش.
لكن الضغوط لا تقتصر على الميزانية العمومية اليوم.
التزمت SpaceX بعقد إيجار تمويلي لوحدات معالجة الرسومات (GPU) بقيمة تقارب 40 مليار دولار. وينمو نشاطها في مجال الذكاء الفائق بسرعة، لكن عميلًا واحدًا ساهم بنسبة 34.5% من الإيرادات الموحّدة في الربع الثالث، كما تسمح بعض عقود الحوسبة السحابية بإنهائها بإشعار قبل 90 يومًا.
وهذا يخلق تفاوتًا في الآجال يستحق المتابعة: تمويل معدات متعدد السنوات في مقابل إيرادات عملاء أقل يقينًا.
والاختبار الحقيقي هو ما إذا كان الطلب على الحوسبة المتعاقد عليها سيتحول إلى تدفقات نقدية مستدامة قبل أن تصبح الالتزامات التمويلية عبئًا.
قد تكشف فروق الائتمان هذا الخطر قبل أن تفصح عنه الإيرادات المعلنة.
#stock
$SPCX.US
SPCXUS+٩٫٨٩%
877
·
--
يكشف التراجع في أسهم الذكاء الاصطناعي عن خطر لا يظهر في توقعات الطلب على وحدات معالجة الرسومات: الحصول على إذن بالبناء.
تفرض تكساس بالفعل قيودًا على منح تصاريح مراكز البيانات وربطها بشبكة الكهرباء. وقد اقترح حاكمها المقبل فرض حظر أوسع إلى حين إقرار تدابير حماية جديدة.
وهذا يغيّر اقتصاديات البنية التحتية للذكاء الاصطناعي.
فوجود عقد موقّع مع عميل وتمويل متاح لا يضمنان تشغيل مركز البيانات في الموعد المحدد.
قد تزداد قيمة المشاريع التي حصلت على التصاريح وضمنت الوصول إلى الطاقة. أما المشاريع التي لا تزال تنتظر الموافقة، فتواجه معادلة تمويل مختلفة.
قد يظل الطلب على الذكاء الاصطناعي قويًا، فيما يتأخر إنشاء القدرة اللازمة لتلبيته.
والسؤال التالي للمستثمرين هو: ما حجم النفقات الرأسمالية المخطط لها الذي يمكن أن يتحول فعليًا إلى قدرة تشغيلية؟
يكشف التراجع في أسهم الذكاء الاصطناعي عن خطر لا يظهر في توقعات الطلب على وحدات معالجة الرسومات: الحصول على إذن بالبناء.
تفرض تكساس بالفعل قيودًا على منح تصاريح مراكز البيانات وربطها بشبكة الكهرباء. وقد اقترح حاكمها المقبل فرض حظر أوسع إلى حين إقرار تدابير حماية جديدة.
وهذا يغيّر اقتصاديات البنية التحتية للذكاء الاصطناعي.
فوجود عقد موقّع مع عميل وتمويل متاح لا يضمنان تشغيل مركز البيانات في الموعد المحدد.
قد تزداد قيمة المشاريع التي حصلت على التصاريح وضمنت الوصول إلى الطاقة. أما المشاريع التي لا تزال تنتظر الموافقة، فتواجه معادلة تمويل مختلفة.
قد يظل الطلب على الذكاء الاصطناعي قويًا، فيما يتأخر إنشاء القدرة اللازمة لتلبيته.
والسؤال التالي للمستثمرين هو: ما حجم النفقات الرأسمالية المخطط لها الذي يمكن أن يتحول فعليًا إلى قدرة تشغيلية؟
تفرض تكساس بالفعل قيودًا على منح تصاريح مراكز البيانات وربطها بشبكة الكهرباء. وقد اقترح حاكمها المقبل فرض حظر أوسع إلى حين إقرار تدابير حماية جديدة.
وهذا يغيّر اقتصاديات البنية التحتية للذكاء الاصطناعي.
فوجود عقد موقّع مع عميل وتمويل متاح لا يضمنان تشغيل مركز البيانات في الموعد المحدد.
قد تزداد قيمة المشاريع التي حصلت على التصاريح وضمنت الوصول إلى الطاقة. أما المشاريع التي لا تزال تنتظر الموافقة، فتواجه معادلة تمويل مختلفة.
قد يظل الطلب على الذكاء الاصطناعي قويًا، فيما يتأخر إنشاء القدرة اللازمة لتلبيته.
والسؤال التالي للمستثمرين هو: ما حجم النفقات الرأسمالية المخطط لها الذي يمكن أن يتحول فعليًا إلى قدرة تشغيلية؟
27
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
JobsReportRaisesHikeOdds
469,277 مشاهدات
3,168 يقومون بالنقاش
أخبار التمويل التقليدي | الولايات المتحدة تضيف 165,000 وظيفة في أكتوبر، أي أكثر من ضعف التوقعات البالغة 65,000، مع تراجع البطالة إلى 4.1%
Binance News
·42 إعجاب
·24k مشاهدات
CPITestsDecemberRateOutlook
125,415 مشاهدات
1,019 يقومون بالنقاش
BitcoinRebounds$75KAsChipsLead
41,470 مشاهدات
331 يقومون بالنقاش