

CryptoGlow
713 منشورات

CryptoGlow
إبلاغ
حظر المُستخدم
Open trade || Binance Kol || Web 3.0 || Charts and Setups
مُتداول مُتكرر
2 سنوات
126 تتابع
1.0K+ المتابعون
248 إعجاب
منشورات
الكل
اقتباسات
Live
·
--
#dusk $DUSK @Dusk_Foundation
$DUSK الخصوصية ليست مجرد إخفاء البيانات
كلما نظرت إلى Dusk أكثر، زادت قناعتي بأن الجزء المثير للاهتمام ليس فقط أن المعاملات يمكن أن تكون خاصة.
بل بما يحدث عندما تصبح الخصوصية شيئًا يتعين على المؤسسات أن تعمل معه بالفعل.
تجعل سلسلة الكتل العامة الشفافية هي الافتراضية. هذا مفيد، لكنه قد يكشف تفاصيل المعاملات التي قد لا ترغب الشركات في أن تكون ظاهرة للعيان.
تتبع Dusk نهجًا مختلفًا من خلال بنيتها المعنية بالخصوصية، حيث يمكن للمستخدمين أن يكون لديهم تحكم أكبر فيما يتم الكشف عنه من معلومات المعاملات.
لكن ذلك يطرح سؤالًا أكثر إثارة للاهتمام:
إلى أي مدى تكون الخصوصية مفيدة فعلًا بالنسبة لمؤسسة؟
إن كانت الخصوصية قليلة جدًا، يحدث تعرّض غير ضروري. وإن كانت كثيرة جدًا، فقد يصبح التدقيق والامتثال أكثر صعوبة.
وفي هذا التوازن تحديدًا تصبح Dusk مثيرة للاهتمام بالنسبة لي.
ربما لن يكون الاختبار الحقيقي هو ما إذا كانت التكنولوجيا تستطيع إخفاء بيانات المعاملات.
بل ما إذا كانت المؤسسات قادرة على استخدام الخصوصية دون أن تفقد القدرة على إثبات ما حدث بالفعل.
وهذه مشكلة أصعب بكثير من مجرد القول: «سلسلة كتل خاصة».
وإذا استطاعت Dusk تحقيق هذا التوازن، فقد لا تكون القصة الأكبر هي الخصوصية بحد ذاتها.
قد تكون هي جعل الخصوصية قابلة للاستخدام على نطاق مؤسسي.
هل تفضّل المؤسسات أقصى قدر من الخصوصية، أم شفافية قابلة للتحكم؟
#dusk $DUSK @Dusk
$DUSK الخصوصية ليست مجرد إخفاء البيانات
كلما نظرت إلى Dusk أكثر، زادت قناعتي بأن الجزء المثير للاهتمام ليس فقط أن المعاملات يمكن أن تكون خاصة.
بل بما يحدث عندما تصبح الخصوصية شيئًا يتعين على المؤسسات أن تعمل معه بالفعل.
تجعل سلسلة الكتل العامة الشفافية هي الافتراضية. هذا مفيد، لكنه قد يكشف تفاصيل المعاملات التي قد لا ترغب الشركات في أن تكون ظاهرة للعيان.
تتبع Dusk نهجًا مختلفًا من خلال بنيتها المعنية بالخصوصية، حيث يمكن للمستخدمين أن يكون لديهم تحكم أكبر فيما يتم الكشف عنه من معلومات المعاملات.
لكن ذلك يطرح سؤالًا أكثر إثارة للاهتمام:
إلى أي مدى تكون الخصوصية مفيدة فعلًا بالنسبة لمؤسسة؟
إن كانت الخصوصية قليلة جدًا، يحدث تعرّض غير ضروري. وإن كانت كثيرة جدًا، فقد يصبح التدقيق والامتثال أكثر صعوبة.
وفي هذا التوازن تحديدًا تصبح Dusk مثيرة للاهتمام بالنسبة لي.
ربما لن يكون الاختبار الحقيقي هو ما إذا كانت التكنولوجيا تستطيع إخفاء بيانات المعاملات.
بل ما إذا كانت المؤسسات قادرة على استخدام الخصوصية دون أن تفقد القدرة على إثبات ما حدث بالفعل.
وهذه مشكلة أصعب بكثير من مجرد القول: «سلسلة كتل خاصة».
وإذا استطاعت Dusk تحقيق هذا التوازن، فقد لا تكون القصة الأكبر هي الخصوصية بحد ذاتها.
قد تكون هي جعل الخصوصية قابلة للاستخدام على نطاق مؤسسي.
هل تفضّل المؤسسات أقصى قدر من الخصوصية، أم شفافية قابلة للتحكم؟
81
·
--
#dusk $DUSK @Dusk_Foundation
كنت أعتقد في السابق أن إحضار الأصول الواقعية إلى السلسلة (on-chain) يُعد في الغالب مشكلة تقنية. فإذا كان بإمكان تمثيل سند أو صندوق أو أصل مالي آخر كرمز (token) ونقله بكفاءة، فقد افترضت أن معظم الأعمال الصعبة كانت قد حُلَّت.
كلما تعمقت في Dusk، كلما بدأت تلك الفرضية تبدو أقل اكتمالًا.
لا يصبح الأصل المالي أسهل للاستخدام لمجرد أن له رمزًا. ما زال يلزم وجود طريقة لتحديد من يُسمح له بالوصول إليه، وكيف يمكن نقل الملكية، وما المعلومات التي يجب أن يتمكن مختلف المشاركين من رؤيتها، وكيفية ملاءمة الامتثال (compliance) ضمن العملية.
وهذا ما يجعل نهج Dusk مثيرًا للاهتمام بالنسبة لي.
يرتبط تركيزه على الأصول الرقمية المُنظَّمة بين الخصوصية والامتثال والتحكم في المعاملات بدل التعامل معها كمشكلات منفصلة. يمكن أن يتيح الإفصاح الانتقائي (Selective disclosure) التحقق من المعلومات ذات الصلة دون جعل كل التفاصيل الأساسية علنية، وهذا يبدو أقرب بكثير إلى كيفية عمل التمويل المُنظَّم فعليًا.
ما أراه مهمًا بشكل خاص هو أن هذا يطرح سؤالًا مختلفًا حول اعتماد الأصول الواقعية على السلسلة (RWA adoption).
قد لا تكون التحديات هي وضع الأصول على بلوكتشين. قد تكون الجزء الأصعب هو جعل دورة حياة تلك الأصول بأكملها تعمل بسلاسة، بينما يمتلك مختلف المشاركين حقوقًا ومسؤوليات ومتطلبات معلومات مختلفة.
وأعتقد أيضًا أن هذه هي المنطقة التي ما زال لدى Dusk ما يثبتها فيها. فالتصميم المعماري الجيد لا يعني تلقائيًا أن المؤسسات ستتبناه على نطاق واسع.
بالنسبة لي، فإن المقياس المثير للاهتمام هو ما إذا كان بإمكان Dusk تحويل مفاهيم الخصوصية والامتثال هذه إلى مسارات عمل مالية حقيقية يعتمد عليها الناس بالفعل.
وهذه هي الجزء الذي سأراقبه بينما يتطور الشبكة.
#dusk $DUSK @Dusk
كنت أعتقد في السابق أن إحضار الأصول الواقعية إلى السلسلة (on-chain) يُعد في الغالب مشكلة تقنية. فإذا كان بإمكان تمثيل سند أو صندوق أو أصل مالي آخر كرمز (token) ونقله بكفاءة، فقد افترضت أن معظم الأعمال الصعبة كانت قد حُلَّت.
كلما تعمقت في Dusk، كلما بدأت تلك الفرضية تبدو أقل اكتمالًا.
لا يصبح الأصل المالي أسهل للاستخدام لمجرد أن له رمزًا. ما زال يلزم وجود طريقة لتحديد من يُسمح له بالوصول إليه، وكيف يمكن نقل الملكية، وما المعلومات التي يجب أن يتمكن مختلف المشاركين من رؤيتها، وكيفية ملاءمة الامتثال (compliance) ضمن العملية.
وهذا ما يجعل نهج Dusk مثيرًا للاهتمام بالنسبة لي.
يرتبط تركيزه على الأصول الرقمية المُنظَّمة بين الخصوصية والامتثال والتحكم في المعاملات بدل التعامل معها كمشكلات منفصلة. يمكن أن يتيح الإفصاح الانتقائي (Selective disclosure) التحقق من المعلومات ذات الصلة دون جعل كل التفاصيل الأساسية علنية، وهذا يبدو أقرب بكثير إلى كيفية عمل التمويل المُنظَّم فعليًا.
ما أراه مهمًا بشكل خاص هو أن هذا يطرح سؤالًا مختلفًا حول اعتماد الأصول الواقعية على السلسلة (RWA adoption).
قد لا تكون التحديات هي وضع الأصول على بلوكتشين. قد تكون الجزء الأصعب هو جعل دورة حياة تلك الأصول بأكملها تعمل بسلاسة، بينما يمتلك مختلف المشاركين حقوقًا ومسؤوليات ومتطلبات معلومات مختلفة.
وأعتقد أيضًا أن هذه هي المنطقة التي ما زال لدى Dusk ما يثبتها فيها. فالتصميم المعماري الجيد لا يعني تلقائيًا أن المؤسسات ستتبناه على نطاق واسع.
بالنسبة لي، فإن المقياس المثير للاهتمام هو ما إذا كان بإمكان Dusk تحويل مفاهيم الخصوصية والامتثال هذه إلى مسارات عمل مالية حقيقية يعتمد عليها الناس بالفعل.
وهذه هي الجزء الذي سأراقبه بينما يتطور الشبكة.
69
·
--
@Dusk_Foundation #dusk $DUSK
دخلت إلى Dusk وأنا أتوقع أن تكون قصة الخصوصية هي الشيء الأهم الذي يستحق المشاهدة. بدلًا من ذلك، كنت أعود باستمرار إلى سؤال مختلف: ماذا يحدث عندما يتعين على الخصوصية أن تعمل فعليًا داخل الأسواق المالية الخاضعة للوائح؟
تتموضع Dusk باعتبارها طبقة-1 للتمويل السري، مع تقنيات المعرفة الصفرية والإفصاح الانتقائي وبنية تحتية تستهدف الأصول الرقمية الملتزمة بالأنظمة. نظريًا، يجتمع هذا معًا بشكل منطقي. فالمؤسسات تحتاج إلى التحقق من أشياء مثل الأهلية والملكية والامتثال دون الحاجة إلى كشف كل جزء من المعلومات وراء كل معاملة.
لكن الجزء المثير للاهتمام هو ما يحدث بين ذلك التصميم والاستخدام الفعلي.
كلما نظرت إلى البنية بشكل أعمق، قلت فكرة أن الخصوصية مجرد إخفاء بيانات المعاملات. المشكلة الأصعب هي تحديد ما الذي يجب أن يبقى سريًا تحديدًا، وما الذي يجب أن يصبح قابلًا للإثبات لطرف آخر.
هذا التمييز مهم.
لا تحتاج المؤسسة البنكية بالضرورة إلى رؤية كل شيء عن الطرف المقابل. قد تحتاج فقط إلى دليل موثوق بأن شروطًا معينة قد تم استيفاؤها. إذا كان بإمكان البلوكشين تقديم هذا الدليل مع الحفاظ على المعلومات غير المرتبطة بسريتها، يصبح سيناريو الاستخدام أكثر عملية بكثير من مجرد وضع الأصول المالية على دفتر أستاذ شفاف.
وهذا أيضًا ما جذب انتباهي إلى DuskEVM. إذا كان بإمكان النظام البيئي جعل هذا النوع من البنية التحتية أسهل للمطورين في بنائها، فلابد أن تتحول رواية الخصوصية في النهاية إلى شيء قابل للقياس عبر التطبيقات والمعاملات الفعلية.
لذلك لست مهتمًا بقدر أقل فيما إذا كانت Dusk تقدم حجة خصوصية قوية الآن.
اهتمامي الأكبر هو: ما هي مسارات العمل المالية الحقيقية التي سيثبت فيها في النهاية أن الخصوصية القابلة للبرمجة مفيدة.
هذا هو الجزء الذي سأتتبعه مع تطور عملية الاعتماد.
@Dusk #dusk $DUSK
دخلت إلى Dusk وأنا أتوقع أن تكون قصة الخصوصية هي الشيء الأهم الذي يستحق المشاهدة. بدلًا من ذلك، كنت أعود باستمرار إلى سؤال مختلف: ماذا يحدث عندما يتعين على الخصوصية أن تعمل فعليًا داخل الأسواق المالية الخاضعة للوائح؟
تتموضع Dusk باعتبارها طبقة-1 للتمويل السري، مع تقنيات المعرفة الصفرية والإفصاح الانتقائي وبنية تحتية تستهدف الأصول الرقمية الملتزمة بالأنظمة. نظريًا، يجتمع هذا معًا بشكل منطقي. فالمؤسسات تحتاج إلى التحقق من أشياء مثل الأهلية والملكية والامتثال دون الحاجة إلى كشف كل جزء من المعلومات وراء كل معاملة.
لكن الجزء المثير للاهتمام هو ما يحدث بين ذلك التصميم والاستخدام الفعلي.
كلما نظرت إلى البنية بشكل أعمق، قلت فكرة أن الخصوصية مجرد إخفاء بيانات المعاملات. المشكلة الأصعب هي تحديد ما الذي يجب أن يبقى سريًا تحديدًا، وما الذي يجب أن يصبح قابلًا للإثبات لطرف آخر.
هذا التمييز مهم.
لا تحتاج المؤسسة البنكية بالضرورة إلى رؤية كل شيء عن الطرف المقابل. قد تحتاج فقط إلى دليل موثوق بأن شروطًا معينة قد تم استيفاؤها. إذا كان بإمكان البلوكشين تقديم هذا الدليل مع الحفاظ على المعلومات غير المرتبطة بسريتها، يصبح سيناريو الاستخدام أكثر عملية بكثير من مجرد وضع الأصول المالية على دفتر أستاذ شفاف.
وهذا أيضًا ما جذب انتباهي إلى DuskEVM. إذا كان بإمكان النظام البيئي جعل هذا النوع من البنية التحتية أسهل للمطورين في بنائها، فلابد أن تتحول رواية الخصوصية في النهاية إلى شيء قابل للقياس عبر التطبيقات والمعاملات الفعلية.
لذلك لست مهتمًا بقدر أقل فيما إذا كانت Dusk تقدم حجة خصوصية قوية الآن.
اهتمامي الأكبر هو: ما هي مسارات العمل المالية الحقيقية التي سيثبت فيها في النهاية أن الخصوصية القابلة للبرمجة مفيدة.
هذا هو الجزء الذي سأتتبعه مع تطور عملية الاعتماد.
77
·
--
@Dusk_Foundation يتبنى نهجًا مثيرًا للاهتمام تجاه مستقبل التمويل القائم على تقنية البلوك تشين. ما يلفت انتباهي هو التركيز على إدخال الأصول المالية الحقيقية على السلسلة مع معالجة التحديات مثل الخصوصية والامتثال والهوية والتسوية المتوقعة.
الترميز ليس مجرد إنشاء نسخة رقمية من أصل ما. تتطلب الأسواق المالية الفعلية ملكية آمنة، وأهلية المستثمرين، وتحويلات خاضعة للرقابة، وتسوية شفافة، وخصوصية للمعلومات الحساسة. يقوم Dusk ببناء بنية تحتية مع أخذ هذه المتطلبات العملية في الاعتبار.
تُعد الخصوصية مهمة بشكل خاص. فليس من الضروري أن تكون كل التفاصيل المالية مرئية للجميع، بينما قد يحتاج المنظمون والمشاركون المعتمدون إلى الوصول إلى معلومات محددة. يمكن لتقنيات Dusk المحافظة على الخصوصية ونهج الإفصاح الانتقائي أن يساعدا في تحقيق توازن أفضل بين السرية والامتثال.
ومن المجالات الأخرى التي أجدها مثيرة للاهتمام التسوية الحتمية. تحتاج الأسواق المالية إلى نهائية متوقعة ومعالجة معاملات موثوقة، خصوصًا عندما تكون الأصول والمدفوعات مترابطة. وقد يجعل ذلك بنية البلوك تشين أكثر ملاءمة للأوراق المالية الرقمية الخاضعة للرقابة والأصول في العالم الحقيقي.
كما يوفر Dusk بيئة متوافقة مع EVM، ما يمنح المطورين أدوات مألوفة مع إتاحة فرصة استكشاف قدرات الشبكة. وفي الوقت نفسه، لِـ$DUSK دورٌ مفيد داخل النظام البيئي عبر رسوم الشبكة والستيكينغ.
بالنسبة لي، تتمثل الفرصة الأكبر ليس فقط في وضع المزيد من الأصول على السلسلة. بل في بناء بنية تحتية يمكنها بالفعل دعم تعقيد التمويل في العالم الحقيقي.
إذا كان تبني البلوك تشين سيتجاوز نطاق المضاربة ليصل إلى الأسواق المالية الرئيسية، فستصبح الخصوصية والامتثال والتسوية وقابلية الاستخدام أمورًا حاسمة.
لهذا السبب، فإن Dusk مشروع أتابعه عن كثب بينما يستمر قطاع الترميز في التطور. #dusk
@Dusk يتبنى نهجًا مثيرًا للاهتمام تجاه مستقبل التمويل القائم على تقنية البلوك تشين. ما يلفت انتباهي هو التركيز على إدخال الأصول المالية الحقيقية على السلسلة مع معالجة التحديات مثل الخصوصية والامتثال والهوية والتسوية المتوقعة.
الترميز ليس مجرد إنشاء نسخة رقمية من أصل ما. تتطلب الأسواق المالية الفعلية ملكية آمنة، وأهلية المستثمرين، وتحويلات خاضعة للرقابة، وتسوية شفافة، وخصوصية للمعلومات الحساسة. يقوم Dusk ببناء بنية تحتية مع أخذ هذه المتطلبات العملية في الاعتبار.
تُعد الخصوصية مهمة بشكل خاص. فليس من الضروري أن تكون كل التفاصيل المالية مرئية للجميع، بينما قد يحتاج المنظمون والمشاركون المعتمدون إلى الوصول إلى معلومات محددة. يمكن لتقنيات Dusk المحافظة على الخصوصية ونهج الإفصاح الانتقائي أن يساعدا في تحقيق توازن أفضل بين السرية والامتثال.
ومن المجالات الأخرى التي أجدها مثيرة للاهتمام التسوية الحتمية. تحتاج الأسواق المالية إلى نهائية متوقعة ومعالجة معاملات موثوقة، خصوصًا عندما تكون الأصول والمدفوعات مترابطة. وقد يجعل ذلك بنية البلوك تشين أكثر ملاءمة للأوراق المالية الرقمية الخاضعة للرقابة والأصول في العالم الحقيقي.
كما يوفر Dusk بيئة متوافقة مع EVM، ما يمنح المطورين أدوات مألوفة مع إتاحة فرصة استكشاف قدرات الشبكة. وفي الوقت نفسه، لِـ$DUSK دورٌ مفيد داخل النظام البيئي عبر رسوم الشبكة والستيكينغ.
بالنسبة لي، تتمثل الفرصة الأكبر ليس فقط في وضع المزيد من الأصول على السلسلة. بل في بناء بنية تحتية يمكنها بالفعل دعم تعقيد التمويل في العالم الحقيقي.
إذا كان تبني البلوك تشين سيتجاوز نطاق المضاربة ليصل إلى الأسواق المالية الرئيسية، فستصبح الخصوصية والامتثال والتسوية وقابلية الاستخدام أمورًا حاسمة.
لهذا السبب، فإن Dusk مشروع أتابعه عن كثب بينما يستمر قطاع الترميز في التطور. #dusk
2
1
66
·
--
@Dusk_Foundation يبني بنية تحتية لسلسلة الكتل مع تركيز قوي على الخصوصية والامتثال والتطبيقات المالية الواقعية. ما يجعل Dusk مثيرًا للاهتمام هو محاولته معالجة تحدٍ رئيسي لتبني سلسلة الكتل: كيف يمكن للمعلومات المالية الحساسة أن تظل خاصة بينما لا تزال الشركات والمؤسسات تستوفي المتطلبات التنظيمية؟
تم تصميم Dusk حول المعاملات السرّية والأصول الرقمية الخاضعة للرقابة، مما يخلق جسراً محتملاً بين التمويل التقليدي وتقنية سلسلة الكتل. قد تكون هذه المقاربة قيّمة بشكل خاص مع استكشاف المزيد من الأسواق المالية للتجزئة (tokenization) والتسوية على السلسلة.
يركز نظام $DUSK على جعل سلسلة الكتل أكثر عملية للشركات التي تحتاج إلى شفافية عند اللزوم وخصوصية عند الضرورة. وبدلًا من التركيز فقط على حماسة السوق قصيرة الأجل، يعمل Dusk على تطوير بنية تحتية يمكنها دعم حالات استخدام مالية حقيقية.
أعتقد أن الخصوصية ستصبح أكثر أهمية مع اتساع نطاق تبني سلسلة الكتل. لا تستطيع المؤسسات دائمًا وضع بيانات مالية حساسة في أنظمة شفافة بالكامل، وهذا يجعل تقنيات الحفاظ على الخصوصية جزءًا مهمًا من مستقبل هذه التقنية.
إن تركيز Dusk على التمويل الخاضع للرقابة والمعاملات السرّية وحالات الاستخدام المؤسسية يجعل المشروع جديرًا بالمراقبة. إذا كانت تقنية سلسلة الكتل ستصبح جزءًا أكبر من التمويل العالمي، فقد يكون للحلول التي تجمع بين الخصوصية والامتثال والكفاءة دور كبير.
بالنسبة لي، تُعد هذه إحدى أكثر جوانب نظام Dusk إثارة للاهتمام. الأمر لا يتعلق فقط ببناء سلسلة كتلة أخرى؛ بل يتعلق بإنشاء بنية تحتية لتطبيقات مالية تكون فيها الخصوصية واللوائح التنظيمية معًا ذات أهمية.
$DUSK #dusk
@Dusk يبني بنية تحتية لسلسلة الكتل مع تركيز قوي على الخصوصية والامتثال والتطبيقات المالية الواقعية. ما يجعل Dusk مثيرًا للاهتمام هو محاولته معالجة تحدٍ رئيسي لتبني سلسلة الكتل: كيف يمكن للمعلومات المالية الحساسة أن تظل خاصة بينما لا تزال الشركات والمؤسسات تستوفي المتطلبات التنظيمية؟
تم تصميم Dusk حول المعاملات السرّية والأصول الرقمية الخاضعة للرقابة، مما يخلق جسراً محتملاً بين التمويل التقليدي وتقنية سلسلة الكتل. قد تكون هذه المقاربة قيّمة بشكل خاص مع استكشاف المزيد من الأسواق المالية للتجزئة (tokenization) والتسوية على السلسلة.
يركز نظام $DUSK على جعل سلسلة الكتل أكثر عملية للشركات التي تحتاج إلى شفافية عند اللزوم وخصوصية عند الضرورة. وبدلًا من التركيز فقط على حماسة السوق قصيرة الأجل، يعمل Dusk على تطوير بنية تحتية يمكنها دعم حالات استخدام مالية حقيقية.
أعتقد أن الخصوصية ستصبح أكثر أهمية مع اتساع نطاق تبني سلسلة الكتل. لا تستطيع المؤسسات دائمًا وضع بيانات مالية حساسة في أنظمة شفافة بالكامل، وهذا يجعل تقنيات الحفاظ على الخصوصية جزءًا مهمًا من مستقبل هذه التقنية.
إن تركيز Dusk على التمويل الخاضع للرقابة والمعاملات السرّية وحالات الاستخدام المؤسسية يجعل المشروع جديرًا بالمراقبة. إذا كانت تقنية سلسلة الكتل ستصبح جزءًا أكبر من التمويل العالمي، فقد يكون للحلول التي تجمع بين الخصوصية والامتثال والكفاءة دور كبير.
بالنسبة لي، تُعد هذه إحدى أكثر جوانب نظام Dusk إثارة للاهتمام. الأمر لا يتعلق فقط ببناء سلسلة كتلة أخرى؛ بل يتعلق بإنشاء بنية تحتية لتطبيقات مالية تكون فيها الخصوصية واللوائح التنظيمية معًا ذات أهمية.
$DUSK #dusk
53
·
--
Dusk: بناء بنية تحتية تحافظ على الخصوصية للتمويل الخاضع للتنظيمقد لا تتمثل المرحلة التالية من تبنّي سلسلة الكتل في المضاربة وحدها. بل يمكن أن تكون حول جلب الأسواق المالية الحقيقية إلى سلسلة الكتل بطريقة يمكن للمؤسسات استخدامها فعليًا. وهنا تبرز @Dusk_Foundation و$DUSK .
تعمل شركة Dusk على بناء بنية تحتية لسلسلة الكتل للأصول الرقمية الخاضعة للتنظيم والتطبيقات المالية، مع تركيز قوي على ثلاثة مجالات مهمة: الخصوصية والامتثال والأصول الواقعية (RWAs).
لماذا تهم الخصوصية الأسواق المالية
تُعد سلاسل الكتل العامة قوية لأن المعاملات يمكن أن تكون شفافة ويمكن التحقق منها بشكل مستقل. لكن الشفافية الكاملة قد تتحول أيضًا إلى مشكلة بالنسبة للمؤسسات المالية.
Dusk: بناء بنية تحتية تحافظ على الخصوصية للتمويل الخاضع للتنظيم
قد لا تتمثل المرحلة التالية من تبنّي سلسلة الكتل في المضاربة وحدها. بل يمكن أن تكون حول جلب الأسواق المالية الحقيقية إلى سلسلة الكتل بطريقة يمكن للمؤسسات استخدامها فعليًا. وهنا تبرز @Dusk و$DUSK .
تعمل شركة Dusk على بناء بنية تحتية لسلسلة الكتل للأصول الرقمية الخاضعة للتنظيم والتطبيقات المالية، مع تركيز قوي على ثلاثة مجالات مهمة: الخصوصية والامتثال والأصول الواقعية (RWAs).
لماذا تهم الخصوصية الأسواق المالية
تُعد سلاسل الكتل العامة قوية لأن المعاملات يمكن أن تكون شفافة ويمكن التحقق منها بشكل مستقل. لكن الشفافية الكاملة قد تتحول أيضًا إلى مشكلة بالنسبة للمؤسسات المالية.
71
·
--
أثناء التحقق من نشاط Dusk، عاملتُ تحويلًا خاصًا كمعاملة مؤكَّدة: عندما بدا أنه قد استقرّ، افترضتُ أن المهمة انتهت. تغيّر ذلك عندما تتبّعتُ مسار التدفق.
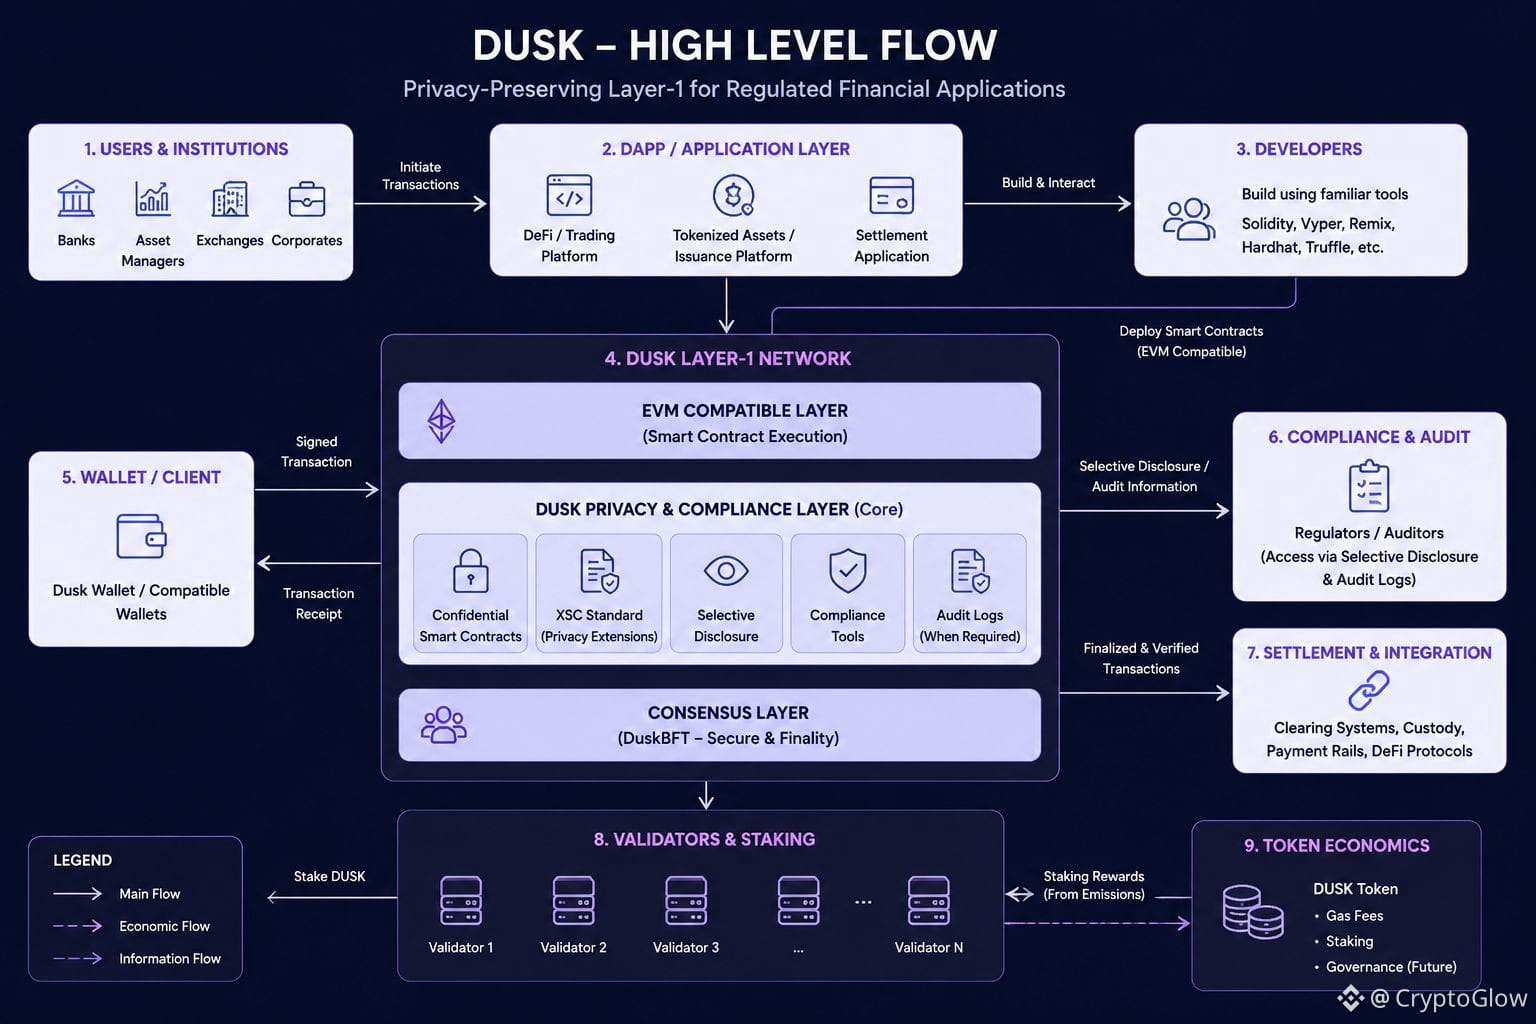
كنتُ أعود باستمرار إلى معيار XSC لدى Dusk وإلى العقود الخاصة. كانت النقطة الأساسية ليست مجرد إخفاء البيانات. ما زالت الشبكة بحاجة إلى أدلة للتحقق من الحالة دون تعريض كل التفاصيل.
لهذا أفصلتُ بين الخصوصية والاكتمال. يمكن للتحويل أن يمرّ عبر الإجماع بينما يؤدي الإرسال والقبول والاستقرار إلى خلق تنسيق.
يشغلني هذا التوازن. فالسرّية تقلّل التعرّض، لكن التفويض والإقرار يمكن أن يضيفا احتكاكًا. لستُ متأكدًا من أين يصبح ذلك غير مريح.
كنتُ سأراقب توقيت التسوية، وسلوك القبول، واستخدام العقد، والانتقالات الفاشلة، ونشاط المشغّل. كنتُ سأتابع النشاط السري المتكرر لمعرفة ما إذا كان يساعد.
خلاصتي ما زالت غير محسومة: Dusk تحاول إبقاء المعلومات المالية خاصة مع الحفاظ على إمكانية التحقق من التنفيذ. أتساءل ما إذا كان المستخدمون سيتلقّون ذلك كحماية، أم كتنسيق إضافي.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
أثناء التحقق من نشاط Dusk، عاملتُ تحويلًا خاصًا كمعاملة مؤكَّدة: عندما بدا أنه قد استقرّ، افترضتُ أن المهمة انتهت. تغيّر ذلك عندما تتبّعتُ مسار التدفق.
كنتُ أعود باستمرار إلى معيار XSC لدى Dusk وإلى العقود الخاصة. كانت النقطة الأساسية ليست مجرد إخفاء البيانات. ما زالت الشبكة بحاجة إلى أدلة للتحقق من الحالة دون تعريض كل التفاصيل.
لهذا أفصلتُ بين الخصوصية والاكتمال. يمكن للتحويل أن يمرّ عبر الإجماع بينما يؤدي الإرسال والقبول والاستقرار إلى خلق تنسيق.
يشغلني هذا التوازن. فالسرّية تقلّل التعرّض، لكن التفويض والإقرار يمكن أن يضيفا احتكاكًا. لستُ متأكدًا من أين يصبح ذلك غير مريح.
كنتُ سأراقب توقيت التسوية، وسلوك القبول، واستخدام العقد، والانتقالات الفاشلة، ونشاط المشغّل. كنتُ سأتابع النشاط السري المتكرر لمعرفة ما إذا كان يساعد.
خلاصتي ما زالت غير محسومة: Dusk تحاول إبقاء المعلومات المالية خاصة مع الحفاظ على إمكانية التحقق من التنفيذ. أتساءل ما إذا كان المستخدمون سيتلقّون ذلك كحماية، أم كتنسيق إضافي.
@Dusk #dusk $DUSK
1
75
·
--
لاحظت شيئًا أثناء التمرير عبر الجولات الأخيرة على مستكشف @Dusk_Foundation Dusk، كنت قد رفضته مبدئيًا على أنه عشوائي. كان يظهر نفس عنوان المزوّد/الميسّر كمنشئ كتلة (block proposer) في جولة، ثم لا يظهر إلا كمُحقِّق/مُدقِّق بعد جولتين، دون أن يفعل شيئًا سوى تأكيد عمل شخص آخر. افترضت أن هذا مجرد ضوضاء في كيفية عرض الواجهة لنشاط ما.
وبالتعمق أكثر، أدركت أنه لم يكن ضوضاء على الإطلاق. فالتحديد يدور فعلًا بين المسؤوليات — اقتراح والتحقق والمصادقة واجبات منفصلة تُسند لكل جولة على حدة، وليست أدوارًا ثابتة مرتبطة بهوية المزوّد. ما بدا كأنه تناقض كان في الحقيقة بروتوكولًا يمنع عمدًا أي مشارك واحد من إنشاء نفس الكتلة والموافقة عليها.
غيّر هذا التمييز الطريقة التي كنت أتعامل بها مع فكرة واحدة. "إنشاء كتلة" و"إنهاء/تثبيت كتلة" ليستا نفس الصلاحية، والخلط بينهما يُخفي تأثيرًا أدق: بينما يضيف Dusk طبقات توافق مع EVM، يمكن أن يرتفع بسرعة حجم حركة الاقتراحات القادمة من عقود عامة، بينما يحمل المدققون الذين يفحصون هذه الحركة نفس المسؤولية الثابتة بغض النظر عن مدى تعقيد منطق الأساس.
هذا يترك لي شيئًا غير واضح. من المحتمل أن تتطلب عقود XSC السرّية تدقيقًا أكثر حذرًا من استدعاءات EVM العادية، لكن إذا كانت هياكل المكافآت تعامل جولة التحقق بشكل موحّد، فهل يحدث تآكل تدريجي في توافق الحوافز بهدوء عندما تتوسع الأنشطة العامة بشكل أسرع من الأنشطة السرّية.
سأراقب نسبة XSC إلى معاملات EVM القياسية لكل كتلة، وما إذا كانت عناوين نفس المزوّد تعاود الظهور عبر العصور (epochs)، وكيف تتغير أوقات المصادقة مع زيادة حجم الاقتراحات. الاتساق هنا سيخبرني أكثر من أي عدد معاملات خام على الإطلاق.
تساورني حيرة بشأن ما إذا كان نمو نشاط المطورين يعزّز نموذج دوران المسؤوليات هذا، أم أنه يضيف فقط وزنًا إلى أحد طرفيه.#dusk $DUSK
لاحظت شيئًا أثناء التمرير عبر الجولات الأخيرة على مستكشف @Dusk Dusk، كنت قد رفضته مبدئيًا على أنه عشوائي. كان يظهر نفس عنوان المزوّد/الميسّر كمنشئ كتلة (block proposer) في جولة، ثم لا يظهر إلا كمُحقِّق/مُدقِّق بعد جولتين، دون أن يفعل شيئًا سوى تأكيد عمل شخص آخر. افترضت أن هذا مجرد ضوضاء في كيفية عرض الواجهة لنشاط ما.
وبالتعمق أكثر، أدركت أنه لم يكن ضوضاء على الإطلاق. فالتحديد يدور فعلًا بين المسؤوليات — اقتراح والتحقق والمصادقة واجبات منفصلة تُسند لكل جولة على حدة، وليست أدوارًا ثابتة مرتبطة بهوية المزوّد. ما بدا كأنه تناقض كان في الحقيقة بروتوكولًا يمنع عمدًا أي مشارك واحد من إنشاء نفس الكتلة والموافقة عليها.
غيّر هذا التمييز الطريقة التي كنت أتعامل بها مع فكرة واحدة. "إنشاء كتلة" و"إنهاء/تثبيت كتلة" ليستا نفس الصلاحية، والخلط بينهما يُخفي تأثيرًا أدق: بينما يضيف Dusk طبقات توافق مع EVM، يمكن أن يرتفع بسرعة حجم حركة الاقتراحات القادمة من عقود عامة، بينما يحمل المدققون الذين يفحصون هذه الحركة نفس المسؤولية الثابتة بغض النظر عن مدى تعقيد منطق الأساس.
هذا يترك لي شيئًا غير واضح. من المحتمل أن تتطلب عقود XSC السرّية تدقيقًا أكثر حذرًا من استدعاءات EVM العادية، لكن إذا كانت هياكل المكافآت تعامل جولة التحقق بشكل موحّد، فهل يحدث تآكل تدريجي في توافق الحوافز بهدوء عندما تتوسع الأنشطة العامة بشكل أسرع من الأنشطة السرّية.
سأراقب نسبة XSC إلى معاملات EVM القياسية لكل كتلة، وما إذا كانت عناوين نفس المزوّد تعاود الظهور عبر العصور (epochs)، وكيف تتغير أوقات المصادقة مع زيادة حجم الاقتراحات. الاتساق هنا سيخبرني أكثر من أي عدد معاملات خام على الإطلاق.
تساورني حيرة بشأن ما إذا كان نمو نشاط المطورين يعزّز نموذج دوران المسؤوليات هذا، أم أنه يضيف فقط وزنًا إلى أحد طرفيه.#dusk $DUSK
88
·
--
لقد رأيت أمراً غريباً أثناء تتبّع مجموعة من محاولات التحويلات على @Dusk_Foundation للتداول الأسبوع الماضي: بقيت عدة عمليات إرسال تفشل عند نقطة توقّف تبدو نفسها تماماً. كانت افتراضيتي الأولى هي ازدحام الشبكة، وهو أمر معتاد لا يستحق نظرة ثانية.
لكن عند البحث أكثر تبيّن لي أن حالات الفشل لم تكن عشوائية. بل كانت تتجمع حول التحقق من الأهلية، وهي الخطوة التي يتم فيها تأكيد صلاحية المحفظة لحيازة ورقة مالية محددة قبل تنفيذ أي تحويل. عندها فهمت فعلاً مدى مركزية طبقة التفويض هذه. فهي ليست مجرد إجراء شكلي بجانب المعاملة؛ بل هي بوابة يجب أن تمر عبرها المعاملة في كل مرة.
غيّر ذلك طريقة تفكيري في ما يحدث هنا. يتعامل معظم الناس مع "التحويل" و"التفويض" باعتبارهما الحدث نفسه، لكنهما ليسا كذلك. التحويل هو نية. التفويض هو إذن. عندما يفشل الإذن بصمت أو يتأخر، تُخفي أرقام الحجم الاحتكاك الذي لا يظهر أبداً في مستكشف الكتل.
$DUSK
ما لا أستطيع حسمه بعد هو مكان وجود منطق هذا التحقق فعلياً على أساس يومي. إذا كان يعتمد بشكل كبير على قرارات الامتثال خارج السلسلة التي تغذي نتائج داخل السلسلة، فقد تخبرنا المقاييس على مستوى الشبكة بنصف القصة فقط. ولا أعرف أيضاً مقدار ما يبقى لامركزياً فعلاً مقابل ما يصبح مركزياً تشغيلياً.
في المستقبل أريد تتبّع نسب التفويضات الفاشلة مقابل الناجحة مع مرور الوقت، وليس مجرد أعداد التحويلات الخام، إلى جانب مدى تكرار إعادة التحقق من نفس المحافظ للأدوات الجديدة.
وبقيت أتساءل إن كانت عمليات التحقق المتكررة من التفويض تتحول إلى شكل مستقل من الطلب، منفصل عن التحويلات التي تفرضها البوابة. #dusk
لقد رأيت أمراً غريباً أثناء تتبّع مجموعة من محاولات التحويلات على @Dusk للتداول الأسبوع الماضي: بقيت عدة عمليات إرسال تفشل عند نقطة توقّف تبدو نفسها تماماً. كانت افتراضيتي الأولى هي ازدحام الشبكة، وهو أمر معتاد لا يستحق نظرة ثانية.
لكن عند البحث أكثر تبيّن لي أن حالات الفشل لم تكن عشوائية. بل كانت تتجمع حول التحقق من الأهلية، وهي الخطوة التي يتم فيها تأكيد صلاحية المحفظة لحيازة ورقة مالية محددة قبل تنفيذ أي تحويل. عندها فهمت فعلاً مدى مركزية طبقة التفويض هذه. فهي ليست مجرد إجراء شكلي بجانب المعاملة؛ بل هي بوابة يجب أن تمر عبرها المعاملة في كل مرة.
غيّر ذلك طريقة تفكيري في ما يحدث هنا. يتعامل معظم الناس مع "التحويل" و"التفويض" باعتبارهما الحدث نفسه، لكنهما ليسا كذلك. التحويل هو نية. التفويض هو إذن. عندما يفشل الإذن بصمت أو يتأخر، تُخفي أرقام الحجم الاحتكاك الذي لا يظهر أبداً في مستكشف الكتل.
$DUSK
ما لا أستطيع حسمه بعد هو مكان وجود منطق هذا التحقق فعلياً على أساس يومي. إذا كان يعتمد بشكل كبير على قرارات الامتثال خارج السلسلة التي تغذي نتائج داخل السلسلة، فقد تخبرنا المقاييس على مستوى الشبكة بنصف القصة فقط. ولا أعرف أيضاً مقدار ما يبقى لامركزياً فعلاً مقابل ما يصبح مركزياً تشغيلياً.
في المستقبل أريد تتبّع نسب التفويضات الفاشلة مقابل الناجحة مع مرور الوقت، وليس مجرد أعداد التحويلات الخام، إلى جانب مدى تكرار إعادة التحقق من نفس المحافظ للأدوات الجديدة.
وبقيت أتساءل إن كانت عمليات التحقق المتكررة من التفويض تتحول إلى شكل مستقل من الطلب، منفصل عن التحويلات التي تفرضها البوابة. #dusk
1
87
·
--
#dusk $DUSK لاحظت شيئًا أثناء التمرير عبر مُنشئي الكتل (block producers) في المُستجدات على @Dusk_Foundation على المُستكشف. كانت مجموعة من عناوين المُقدّمين (provisioner) تظهر كثيرًا أكثر من غيرها خلال نافذة زمنية قصيرة، وافترضت أن الأمر مجرد تأخير (latency) أو اتصال نظير غير متساوٍ يحرّف العينة التي صادفتها.
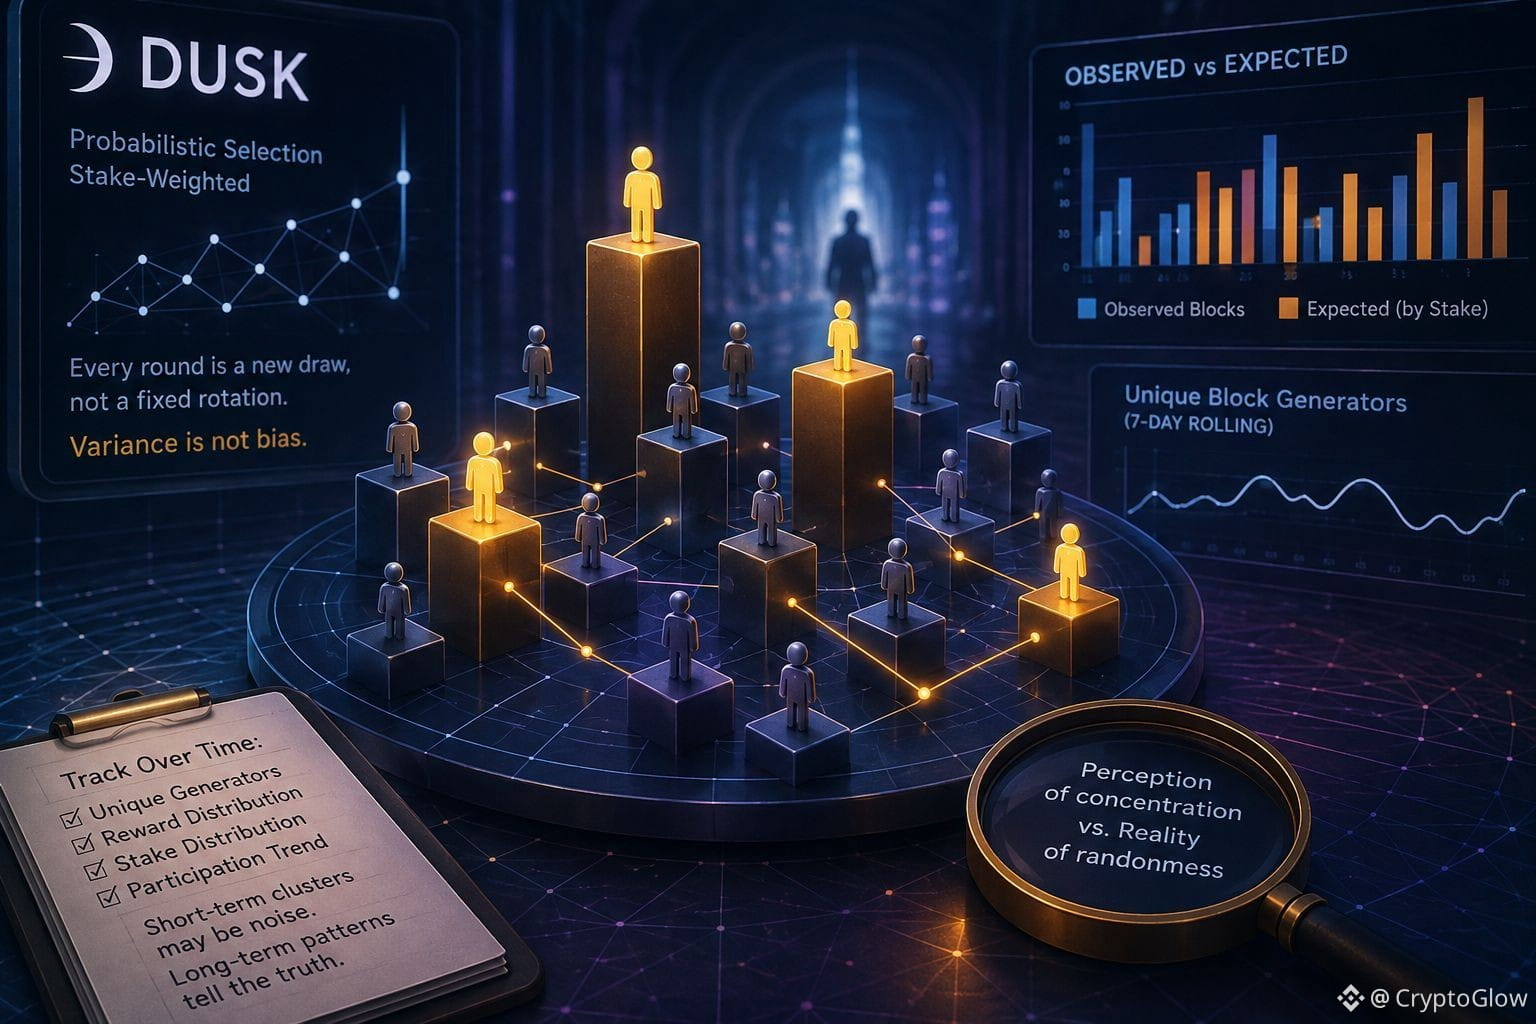
عندما وسّعت النافذة تغيّر هذا المشهد. يختار Dusk مُولّد الكتلة ولجنة التصويت في كل جولة عبر عملية احتمالية مرجّحة بالرهان، وليس عبر جدول دوران ثابت. تُختار الحصص الأكبر في المتوسط بشكل أكثر، لكن عبارة «في المتوسط» تقوم بعمل فعلي هنا. خلال أي فترة قصيرة، قد تتجمع الاختيارات بقوة حول عدد قليل من العناوين فقط من خلال رياضيات القرعة، وليس بسبب أي ميزة يتم استغلالها.
هذا الفرق أعاد تشكيل طريقة تفكيري فيه. كنت أتعامل مع وزن الرهان والظهور الفعلي كأنهما الشيء نفسه، مثلًا إن كان الرهان النسبي يضمن الظهور النسبي. الأمر ليس كذلك، خصوصًا في العينات الصغيرة. قد يحتفظ مُقدّم بحصة متواضعة ومع ذلك يختفي من إنتاج الكتل لفترات، بينما يبقى آخر بحصة متوسطة «حارًا» لفترة من الوقت. الفجوة بين الاستحقاق الإحصائي والمشاركة المُلاحظة هي المكان الذي تتشكل فيه قناعة التركّز بهدوء.
ما لم أحسمه بعد هو ما إذا كانت هذه التباينات بالفعل تُثبّط المُقدّمين الأصغر عن البقاء نشطين، أم أنهم يفهمون أنها ضوضاء ويظلون ثابتين. إذا دفعت المكافآت غير المتكافئة على المدى القصير الحصّادين الأصغر إلى التجمع أو الخروج، فإن تركيبة اللجنة ستتغير حتى لو بقيت معادلة الاختيار الأساسية محايدة.
سأتتبع عدد المُولدات الفريدة للكتل عبر نوافذ أسبوعية متحركة، لا مجرد لقطات مفردة، جنبًا إلى جنب مع كيفية مقارنة توزيع المكافآت بتوزيع الرهان خلال الفترات نفسها. هذا سيخبرني ما إذا كان التجمع يتلاشى أم يتزايد.
ومع ذلك، ما زال غير واضحًا لي إن كان ما أراه مجرد النسيج الطبيعي للاختيار الاحتمالي، أم إشارة مبكرة إلى شيء بنيوي يجذب المشاركة نحو أيدي أقل.
#dusk $DUSK لاحظت شيئًا أثناء التمرير عبر مُنشئي الكتل (block producers) في المُستجدات على @Dusk على المُستكشف. كانت مجموعة من عناوين المُقدّمين (provisioner) تظهر كثيرًا أكثر من غيرها خلال نافذة زمنية قصيرة، وافترضت أن الأمر مجرد تأخير (latency) أو اتصال نظير غير متساوٍ يحرّف العينة التي صادفتها.
عندما وسّعت النافذة تغيّر هذا المشهد. يختار Dusk مُولّد الكتلة ولجنة التصويت في كل جولة عبر عملية احتمالية مرجّحة بالرهان، وليس عبر جدول دوران ثابت. تُختار الحصص الأكبر في المتوسط بشكل أكثر، لكن عبارة «في المتوسط» تقوم بعمل فعلي هنا. خلال أي فترة قصيرة، قد تتجمع الاختيارات بقوة حول عدد قليل من العناوين فقط من خلال رياضيات القرعة، وليس بسبب أي ميزة يتم استغلالها.
هذا الفرق أعاد تشكيل طريقة تفكيري فيه. كنت أتعامل مع وزن الرهان والظهور الفعلي كأنهما الشيء نفسه، مثلًا إن كان الرهان النسبي يضمن الظهور النسبي. الأمر ليس كذلك، خصوصًا في العينات الصغيرة. قد يحتفظ مُقدّم بحصة متواضعة ومع ذلك يختفي من إنتاج الكتل لفترات، بينما يبقى آخر بحصة متوسطة «حارًا» لفترة من الوقت. الفجوة بين الاستحقاق الإحصائي والمشاركة المُلاحظة هي المكان الذي تتشكل فيه قناعة التركّز بهدوء.
ما لم أحسمه بعد هو ما إذا كانت هذه التباينات بالفعل تُثبّط المُقدّمين الأصغر عن البقاء نشطين، أم أنهم يفهمون أنها ضوضاء ويظلون ثابتين. إذا دفعت المكافآت غير المتكافئة على المدى القصير الحصّادين الأصغر إلى التجمع أو الخروج، فإن تركيبة اللجنة ستتغير حتى لو بقيت معادلة الاختيار الأساسية محايدة.
سأتتبع عدد المُولدات الفريدة للكتل عبر نوافذ أسبوعية متحركة، لا مجرد لقطات مفردة، جنبًا إلى جنب مع كيفية مقارنة توزيع المكافآت بتوزيع الرهان خلال الفترات نفسها. هذا سيخبرني ما إذا كان التجمع يتلاشى أم يتزايد.
ومع ذلك، ما زال غير واضحًا لي إن كان ما أراه مجرد النسيج الطبيعي للاختيار الاحتمالي، أم إشارة مبكرة إلى شيء بنيوي يجذب المشاركة نحو أيدي أقل.
1
58
·
--
لاحظت شيئًا أثناء التمرير عبر منتجي الكتل (block producers) في الفترة الأخيرة على مستكشف @Dusk. ظهرت مجموعة من عناوين الـ provisioner بشكل متكرر بكثير مقارنة بغيرها داخل نافذة زمنية قصيرة، وافترضت أن الأمر مجرد تأخر (latency) أو اتصال نظير غير متكافئ يسبب انحرافًا في العينة التي صادفتها.
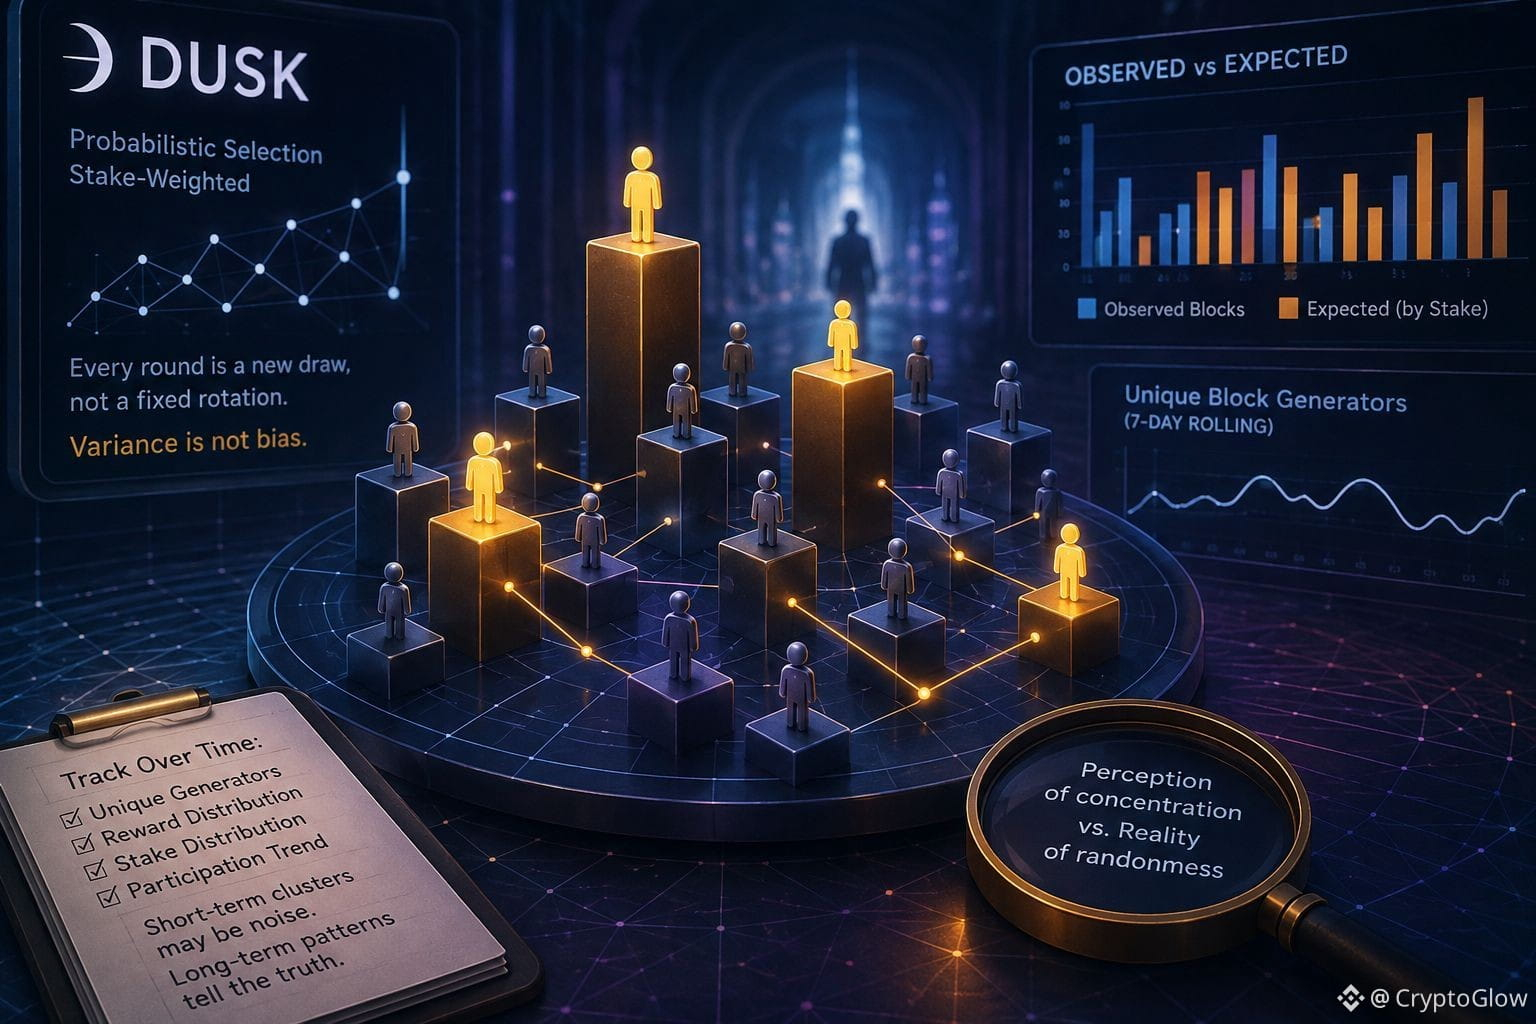
عند توسيع نافذة المراقبة تغيّر ذلك القراءة. $DUSK يختار مُولِّد الكتل ولجنة التصويت في كل دورة عبر عملية احتمالية موزونة بالرهان (stake)، وليس عبر جدول تدوير ثابت. تحصل الحصص الأكبر عادةً على اختيارٍ أكثر في المتوسط، لكن "المتوسط" هنا يقوم بعمل حقيقي. خلال أي فترة قصيرة، قد تتكتل عملية الاختيار بشدة حول بضعة عناوين فقط بفعل الرياضيات الخاصة بالسحب، وليس بسبب أي ميزة يجري استغلالها.
هذا الفرق أعاد تشكيل طريقتي في التفكير. كنت أتعامل مع وزن الرهان وإمكانية الظهور الفعلية على أنهما الشيء نفسه، كأن الرهان النسبي يضمن ظهورًا نسبيًا. لكن هذا ليس صحيحًا في العينات الصغيرة. يمكن لِـ provisioner أن يمتلك رهانًا متواضعًا ومع ذلك يختفي عن إنتاج الكتل لفترات، بينما قد يظل الـ mid-sized نشطًا لفترة من الوقت. الفجوة بين الاستحقاق الإحصائي والمشاركة المرصودة هي المكان الذي تتشكل فيه، بهدوء، قناعة التركّز.
ما لم أستقر عليه بعد هو ما إذا كانت هذه التباينات تُثبّط بالفعل الـ provisioner الأصغر عن البقاء نشطًا، أم أنهم يفهمون أنها مجرد ضوضاء ويحافظون على وتيرتهم. إذا دفعت المكافآت غير المتكافئة على المدى القصير الرماة الأصغر إلى التجمع (pooling) أو الخروج، فستتغير تركيبة اللجنة حتى لو ظلّت معادلة الاختيار الأساسية محايدة.
سأتابع عدد مولدات الكتل الفريدة عبر نوافذ أسبوعية متحركة، وليس مجرد لقطات منفردة، إلى جانب كيفية مقارنة توزيع المكافآت بتوزيع الرهان خلال الفترات نفسها. هذا سيخبرني ما إذا كان التكتل يتلاشى أو يتفاقم.#dusk
ما زال غير واضح لي ما إذا كانت ما أراه هو فقط الطابع الطبيعي لاختيار احتمالي، أم إشارة مبكرة لشيء بنيوي يجذب المشاركة نحو أيدٍ أقل.
1
77
·
--
أحاول تحسين مهاراتي في التداول. سأكون ممتنًا جدًا إذا تمكن المتداولون ذوو الخبرة من مشاركة درس واحد ساعدهم على تحقيق أرباح ثابتة باستمرار.
أحاول تحسين مهاراتي في التداول. سأكون ممتنًا جدًا إذا تمكن المتداولون ذوو الخبرة من مشاركة درس واحد ساعدهم على تحقيق أرباح ثابتة باستمرار.
73
·
--
بس أشيك على السوق وأصبر. 👀
أحيانًا أفضل صفقة هي عدم القيام بأي صفقة.
أتابع $BTC عن كثب اليوم.
#Bitcoin #Crypto #BinanceSquare
بس أشيك على السوق وأصبر. 👀
أحيانًا أفضل صفقة هي عدم القيام بأي صفقة.
أتابع $BTC عن كثب اليوم.
#Bitcoin #Crypto #BinanceSquare
أحيانًا أفضل صفقة هي عدم القيام بأي صفقة.
أتابع $BTC عن كثب اليوم.
#Bitcoin #Crypto #BinanceSquare
109
·
--
أنا مش مستعجل على أي شيء اليوم... بس منتظر تأكيد واضح قبل الدخول. في السابق كنت أتحرك بشكل مفرط، لكن الآن تعلمت أن الصبر هو كل شيء في هذه اللعبة.
$BTC لا يزال هو التركيز الرئيسي، لكن العملات البديلة كمان بتظهر بعض الحركات الصغيرة اللي تستحق المتابعة.
خلينا نشوف كيف السوق رح يتفاعل في الساعات الجاية 🚀
#BinanceSquare #Crypto #BTC #TradingView #WriteToEarn
$BTC لا يزال هو التركيز الرئيسي، لكن العملات البديلة كمان بتظهر بعض الحركات الصغيرة اللي تستحق المتابعة.
خلينا نشوف كيف السوق رح يتفاعل في الساعات الجاية 🚀
#BinanceSquare #Crypto #BTC #TradingView #WriteToEarn
58
·
--
لقد أضفت للتو مركزًا آخر اليوم بعد قضاء ساعات في تحليل المخططات. 📊
السوق يظهر إشارات مثيرة، لكن إدارة المخاطر تأتي دائمًا في المقام الأول. لا يوجد تداول مضمون، لذا ألتزم دائمًا بخطتي وأتجنب القرارات العاطفية.
في الوقت الحالي، أراقب عن كثب $BTC و $ETH وبعض العملات البديلة للحركات المحتملة. 👀
ما الذي في قائمة مراقبتك اليوم؟ 🚀
#Crypto #Trading #BinanceSquare #BTC #ETH
66
·
--
🔥 مراقبة السوق اليوم
$BTC هي المحرك الرئيسي للسوق. المتداولون يراقبون مستوى الاختراق التالي.
📊 تابع: • $BTC • $ETH • $BNB
ما هي توقعاتك لليوم؟ صعودي 🐂 أم هبوطي 🐻؟
#Bitcoin #CryptoTrading #BinanceSquare
🔥 مراقبة السوق اليوم
$BTC هي المحرك الرئيسي للسوق. المتداولون يراقبون مستوى الاختراق التالي.
📊 تابع: • $BTC • $ETH • $BNB
ما هي توقعاتك لليوم؟ صعودي 🐂 أم هبوطي 🐻؟
#Bitcoin #CryptoTrading #BinanceSquare
$BTC هي المحرك الرئيسي للسوق. المتداولون يراقبون مستوى الاختراق التالي.
📊 تابع: • $BTC • $ETH • $BNB
ما هي توقعاتك لليوم؟ صعودي 🐂 أم هبوطي 🐻؟
#Bitcoin #CryptoTrading #BinanceSquare
99
·
--
🚀 $BTC تحديث
البيتكوين تظهر زخم قوي اليوم! 📈
✅ الاتجاه الحالي: صاعد 🎯 المقاومة التالية: 110,000 دولار ⚠️ انتبه للتقلبات قبل الدخول.
هل أنت صاعد أم هابط على $BTC هذا الأسبوع؟ 👇
#BTC #Bitcoin #Crypto #BinanceSquare
🚀 $BTC تحديث
البيتكوين تظهر زخم قوي اليوم! 📈
✅ الاتجاه الحالي: صاعد 🎯 المقاومة التالية: 110,000 دولار ⚠️ انتبه للتقلبات قبل الدخول.
هل أنت صاعد أم هابط على $BTC هذا الأسبوع؟ 👇
#BTC #Bitcoin #Crypto #BinanceSquare
البيتكوين تظهر زخم قوي اليوم! 📈
✅ الاتجاه الحالي: صاعد 🎯 المقاومة التالية: 110,000 دولار ⚠️ انتبه للتقلبات قبل الدخول.
هل أنت صاعد أم هابط على $BTC هذا الأسبوع؟ 👇
#BTC #Bitcoin #Crypto #BinanceSquare
101
·
--
🚀 تحديث BTC!
البيتكوين يظهر حركة قوية مرة أخرى، لكن السوق لا يزال غير مؤكد.
بعض المتداولين يقولون "البول ران بدأ" 📈
بينما ينتظر آخرون التصحيح 📉
الآن السؤال الكبير هو:
👉 هل أنت تشتري BTC هنا أم تنتظر تصحيح؟
اكتب رأيك أدناه 💬
دعنا نرى ماذا يفكر الأغلبية 👇
#Bitcoin #BTC #Crypto #تداول #BinanceSquare #WriteToEarn
البيتكوين يظهر حركة قوية مرة أخرى، لكن السوق لا يزال غير مؤكد.
بعض المتداولين يقولون "البول ران بدأ" 📈
بينما ينتظر آخرون التصحيح 📉
الآن السؤال الكبير هو:
👉 هل أنت تشتري BTC هنا أم تنتظر تصحيح؟
اكتب رأيك أدناه 💬
دعنا نرى ماذا يفكر الأغلبية 👇
#Bitcoin #BTC #Crypto #تداول #BinanceSquare #WriteToEarn
72
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NFPWatch
10.8M مشاهدات
19,089 يقومون بالنقاش
أخبار العملات الرقمية | البيتكوين تقترب من 85 ألف دولار مع تراجع عوائد الخزانة الأميركية قبيل تقرير الوظائف الأميركي غير الزراعي
Binance News
·37 إعجاب
·48.2k مشاهدات
BitcoinFundingRateTriplesTo10%
134,739 مشاهدات
1,058 يقومون بالنقاش
BitcoinSurpasses$86KUp2.99%
43,196 مشاهدات
106 يقومون بالنقاش