

乌安达奥
239 منشورات
乌安达奥
إبلاغ
حظر المُستخدم
Just me the digital trial of virtual currency
فتح تداول
مُتداول عرضي
2.1 سنوات
19 تتابع
13 المتابعون
23 إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
·
--
ملخص التحليل:
أعلن يونيكاخا عن رحيل وشيك لرئيسها غير التنفيذي خوسيه إشبيلية، الذي لن يطلب تجديد ولايته. قد تثير هذه المرحلة اهتمام المستثمرين بشأن الحوكمة المستقبلية للبنك واستراتيجيته. وعلى المدى القصير، سيركز السوق بشكل خاص على رد فعل المساهمين والتوقعات المرتبطة بخلافته.
#Unicaja #Banques #MarchésFinanciers
أعلن يونيكاخا عن رحيل وشيك لرئيسها غير التنفيذي خوسيه إشبيلية، الذي لن يطلب تجديد ولايته. قد تثير هذه المرحلة اهتمام المستثمرين بشأن الحوكمة المستقبلية للبنك واستراتيجيته. وعلى المدى القصير، سيركز السوق بشكل خاص على رد فعل المساهمين والتوقعات المرتبطة بخلافته.
#Unicaja #Banques #MarchésFinanciers
43
·
--
📊 تحليل السيرة/الملف المهني:
قد يؤدي ارتفاع معدلات الرهن العقاري الأمريكية، مع كون الفائدة الثابتة لمدة 30 عامًا عند أعلى مستوى منذ قرابة ثلاث سنوات، إلى الضغط على الطلب العقاري. إذ يمكن أن تقلّل تكاليف الاقتراض المرتفعة من القدرة الشرائية للأسر وتُبطّئ مبيعات المنازل. كما يظل ذلك إشارة مهمة للأسواق، لأن ارتفاع الفوائد قد يحافظ على الظروف المالية المشددة.
#الولايات_المتحدة #العقارات #الأسواق_المالية
46
·
--
تسارع التضخم في بيرو في سبتمبر، ليصل إلى أعلى مستوى له منذ ثلاث سنوات. ويؤدي ارتفاع تكاليف الطاقة إلى ضغط إضافي على الأسعار، ما قد يجعل قرارات البنك المركزي بشأن سياسته النقدية أكثر تعقيدًا.
#بيرو #التضخم #الاقتصاد
تسارع التضخم في بيرو في سبتمبر، ليصل إلى أعلى مستوى له منذ ثلاث سنوات. ويؤدي ارتفاع تكاليف الطاقة إلى ضغط إضافي على الأسعار، ما قد يجعل قرارات البنك المركزي بشأن سياسته النقدية أكثر تعقيدًا.
#بيرو #التضخم #الاقتصاد
#بيرو #التضخم #الاقتصاد
61
·
--
تحليل موجز:
تتراجع بورصة CAC 40 بقوة بنسبة -1,7 % إلى 7 826 نقطة، مسجلة أدنى مستوى لها منذ نهاية مارس. ويرتبط هذا الانخفاض بشكل أساسي بالارتفاع القوي لعائد السندات الحكومية الفرنسية OAT لأجل 10 سنوات، والذي يصل إلى 4,96 %، وهو أعلى مستوى له منذ بداية العقدين الأولين من الألفينات. إن ارتفاع الفوائد يزيد من حدة القلق بشأن المالية العامة الفرنسية ويؤثر على أسواق الأسهم.
#CAC40 #Bourse #France
1
·
--
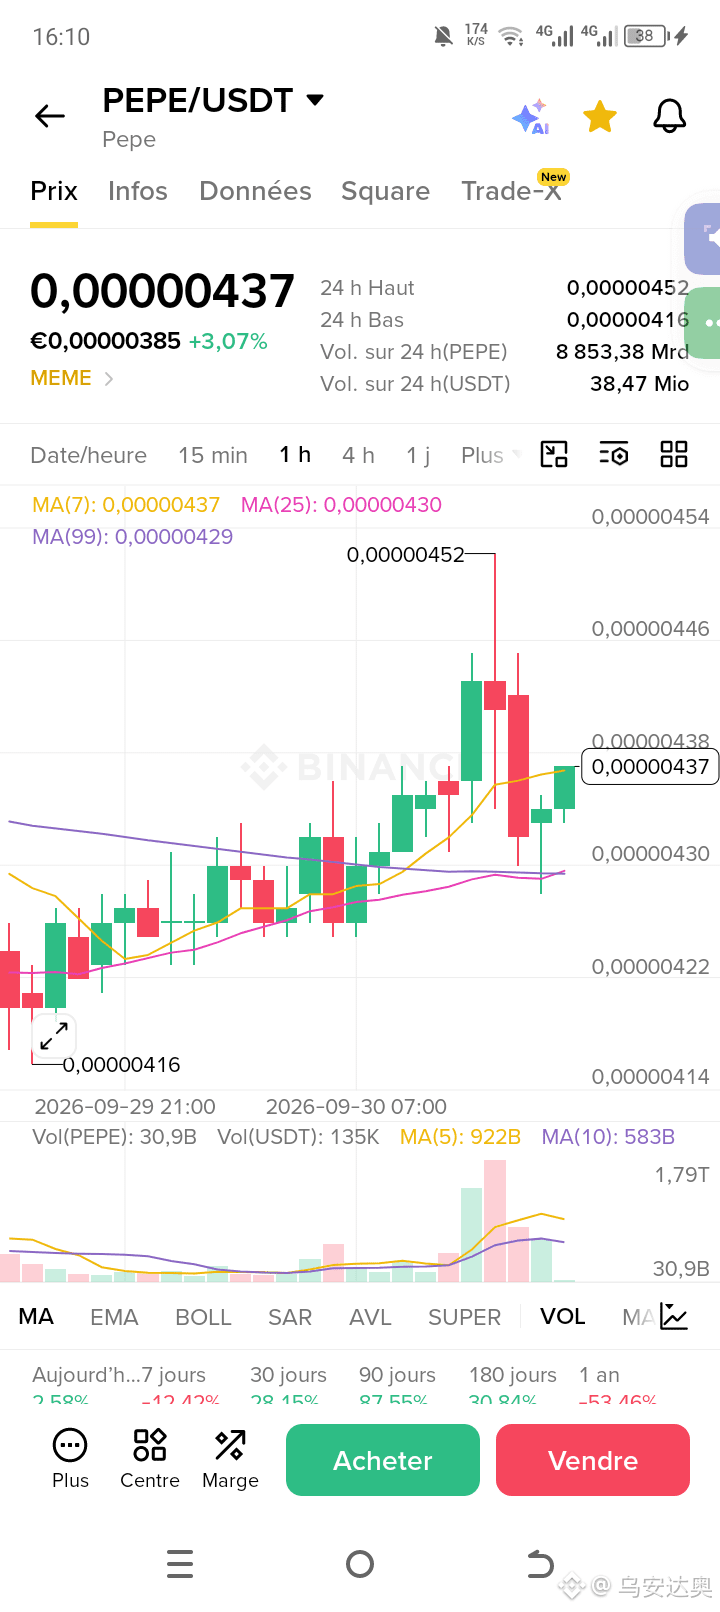
📊 PEPE/USDT — تحليل 1H
اتجاه صاعد بشكل طفيف: السعر فوق MA25 و MA99، لكن 0,00000438 ما زالت مقاومة فورية.
$PEPE
{alpha}()
🟢 أمر شراء LONG
الدخول: 0,00000438 – 0,00000440
TP1 : 0,00000446
TP2 : 0,00000452
SL : 0,00000430
🔴 أمر بيع SHORT (إذا تم تأكيد الرفض تحت 0,00000438)
الدخول: 0,00000435 – 0,00000437
TP1 : 0,00000430
TP2 : 0,00000422
SL : 0,00000446
⚠️ انتظر تأكيد شمعة 1H قبل الدخول.
#PEPE #PEPEUSDT #CryptoTrading
📊 PEPE/USDT — تحليل 1H
اتجاه صاعد بشكل طفيف: السعر فوق MA25 و MA99، لكن 0,00000438 ما زالت مقاومة فورية.
$PEPE
🟢 أمر شراء LONG
الدخول: 0,00000438 – 0,00000440
TP1 : 0,00000446
TP2 : 0,00000452
SL : 0,00000430
🔴 أمر بيع SHORT (إذا تم تأكيد الرفض تحت 0,00000438)
الدخول: 0,00000435 – 0,00000437
TP1 : 0,00000430
TP2 : 0,00000422
SL : 0,00000446
⚠️ انتظر تأكيد شمعة 1H قبل الدخول.
#PEPE #PEPEUSDT #CryptoTrading
262
·
--
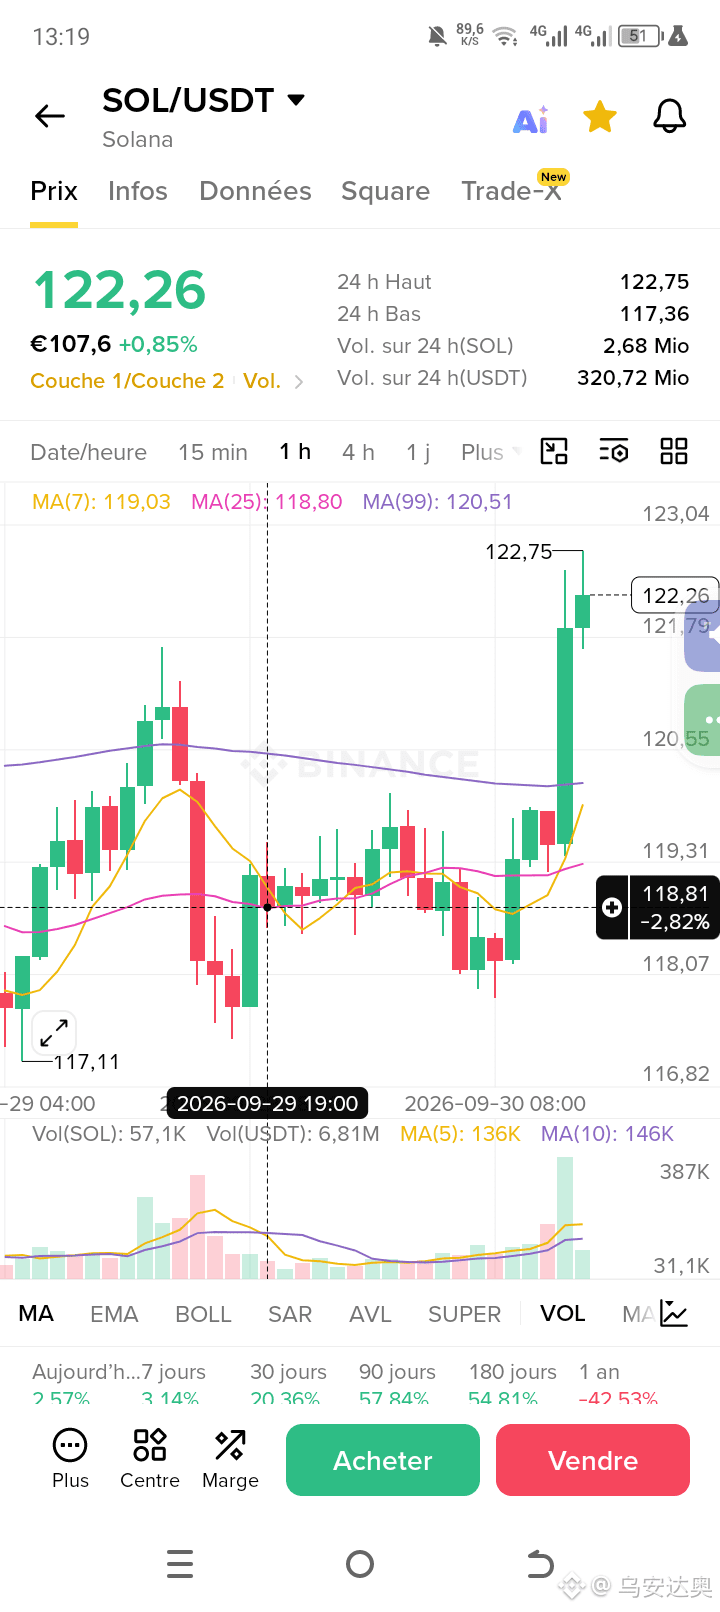
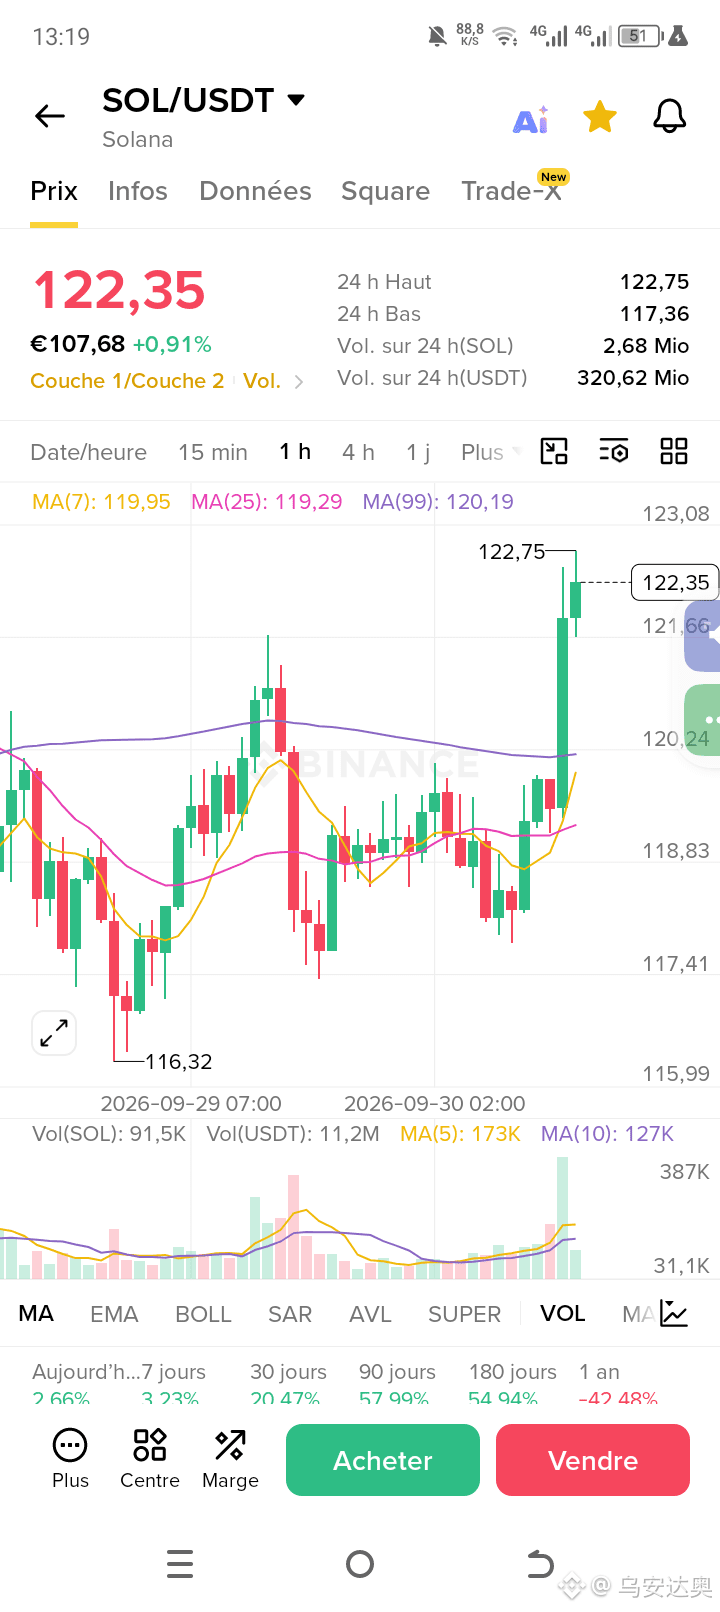
📊 سول/USDT — 1H$SOL
{future}(SOLUSDT)
اتجاه صاعد: السعر فوق المتوسطات المتحركة MA 7/25/99 مع اندفاع قوي بحجم تداول.
🟢 شراء (تصحيح) : 121,50 – 121,80
🛑 وقف الخسارة : 120,40
🎯 الهدف 1 : 123,50
🎯 الهدف 2 : 124,50
🎯 الهدف 3 : 126,00
🔥 شراء اختراق فقط إذا اخترق SOL 122,75 مع تأكيد.
#SOL #CryptoTrading #Binance
📊 سول/USDT — 1H$SOL
اتجاه صاعد: السعر فوق المتوسطات المتحركة MA 7/25/99 مع اندفاع قوي بحجم تداول.
🟢 شراء (تصحيح) : 121,50 – 121,80
🛑 وقف الخسارة : 120,40
🎯 الهدف 1 : 123,50
🎯 الهدف 2 : 124,50
🎯 الهدف 3 : 126,00
🔥 شراء اختراق فقط إذا اخترق SOL 122,75 مع تأكيد.
#SOL #CryptoTrading #Binance
اتجاه صاعد: السعر فوق المتوسطات المتحركة MA 7/25/99 مع اندفاع قوي بحجم تداول.
🟢 شراء (تصحيح) : 121,50 – 121,80
🛑 وقف الخسارة : 120,40
🎯 الهدف 1 : 123,50
🎯 الهدف 2 : 124,50
🎯 الهدف 3 : 126,00
🔥 شراء اختراق فقط إذا اخترق SOL 122,75 مع تأكيد.
#SOL #CryptoTrading #Binance
184
·
--
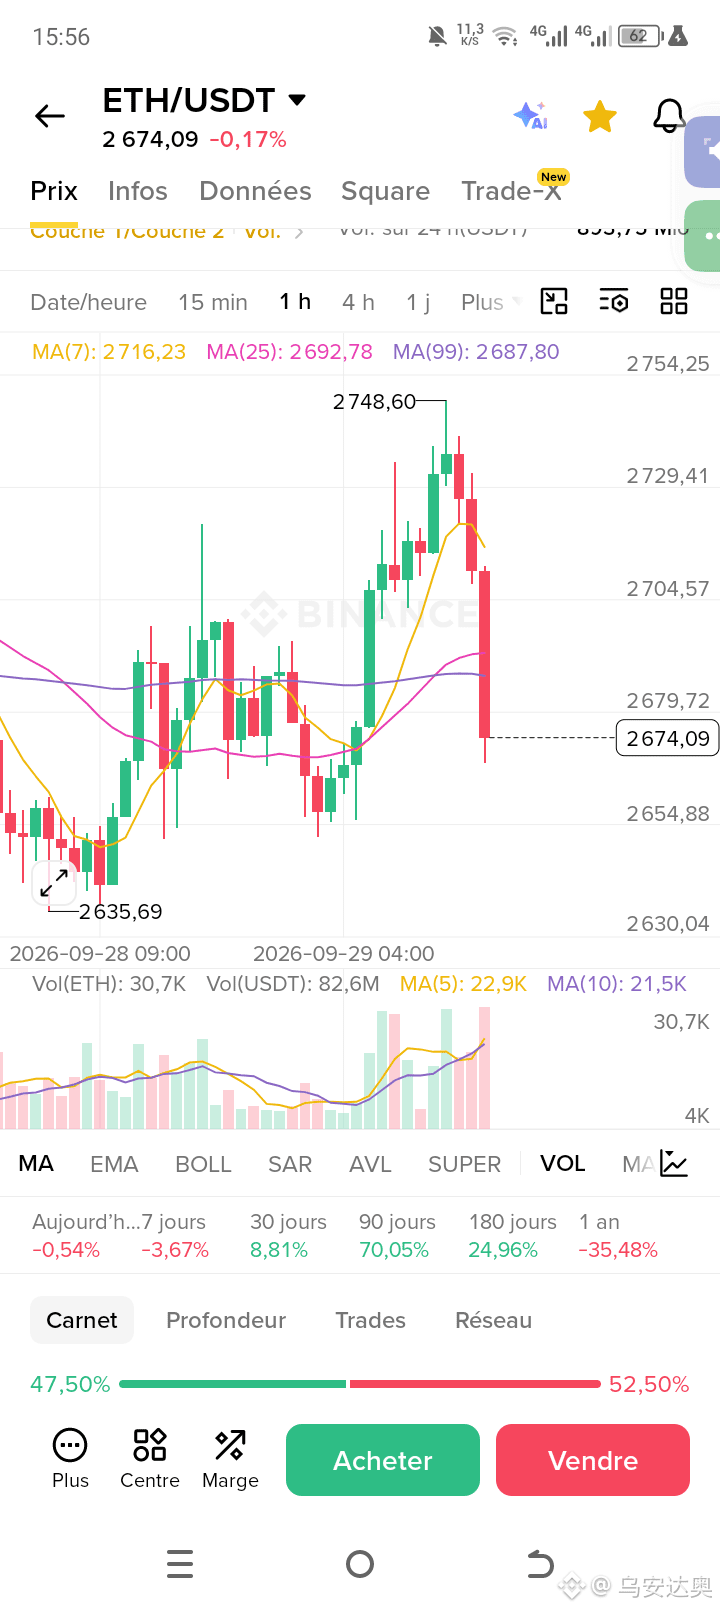
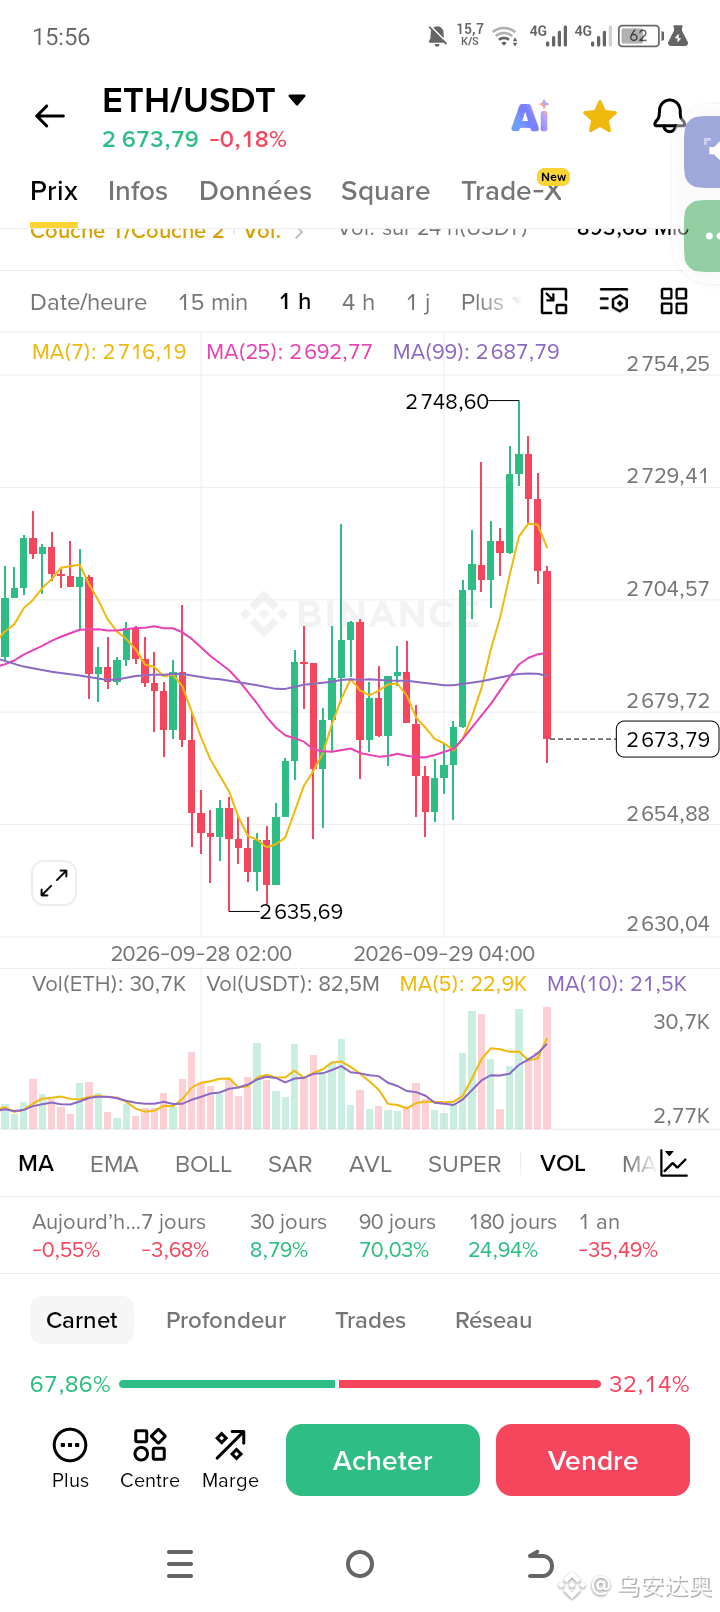
📊 ETH/USDT — 1H$ETH
{future}(ETHUSDT)
اتجاه هابط على المدى القصير: السعر تحت المتوسطات المتحركة MA(7) وMA(25) وMA(99)، مع شمعة حمراء قوية.
الصفقات/الأوامر الممكنة:
🔴 SELL : 2673–2685
🛑 SL : 2706
🎯 TP1 : 2655
🎯 TP2 : 2636
السيناريو البديل:
🟢 BUY فقط إذا عاد السعر فوق 2705
🛑 SL : 2685
🎯 TP : 2729 → 2748
⚠️ انتظر تأكيدًا قبل الدخول، خصوصًا بعد الشمعة الحمراء القوية.
#ETH #ETHUSDT #CryptoTrading
📊 ETH/USDT — 1H$ETH
اتجاه هابط على المدى القصير: السعر تحت المتوسطات المتحركة MA(7) وMA(25) وMA(99)، مع شمعة حمراء قوية.
الصفقات/الأوامر الممكنة:
🔴 SELL : 2673–2685
🛑 SL : 2706
🎯 TP1 : 2655
🎯 TP2 : 2636
السيناريو البديل:
🟢 BUY فقط إذا عاد السعر فوق 2705
🛑 SL : 2685
🎯 TP : 2729 → 2748
⚠️ انتظر تأكيدًا قبل الدخول، خصوصًا بعد الشمعة الحمراء القوية.
#ETH #ETHUSDT #CryptoTrading
152
·
--
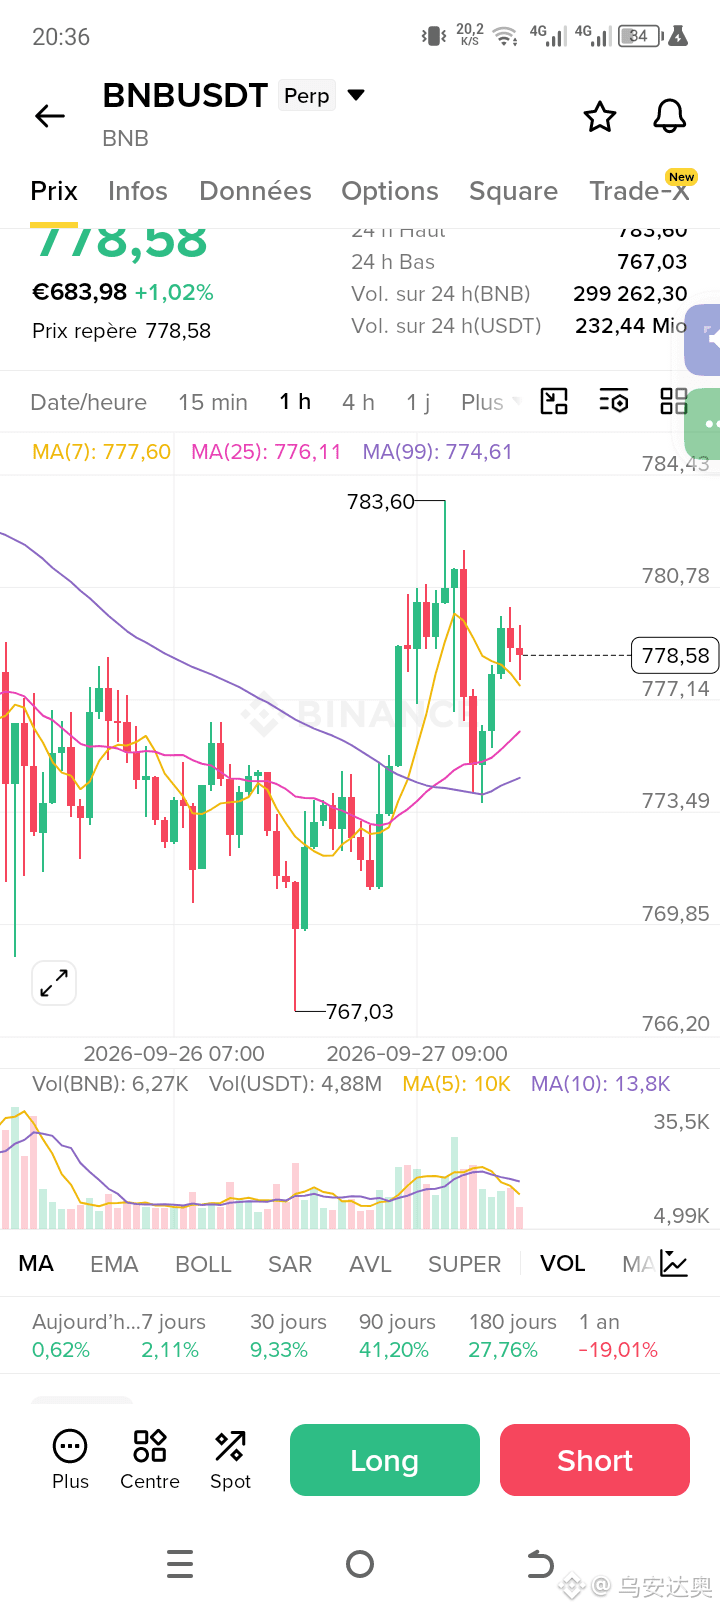
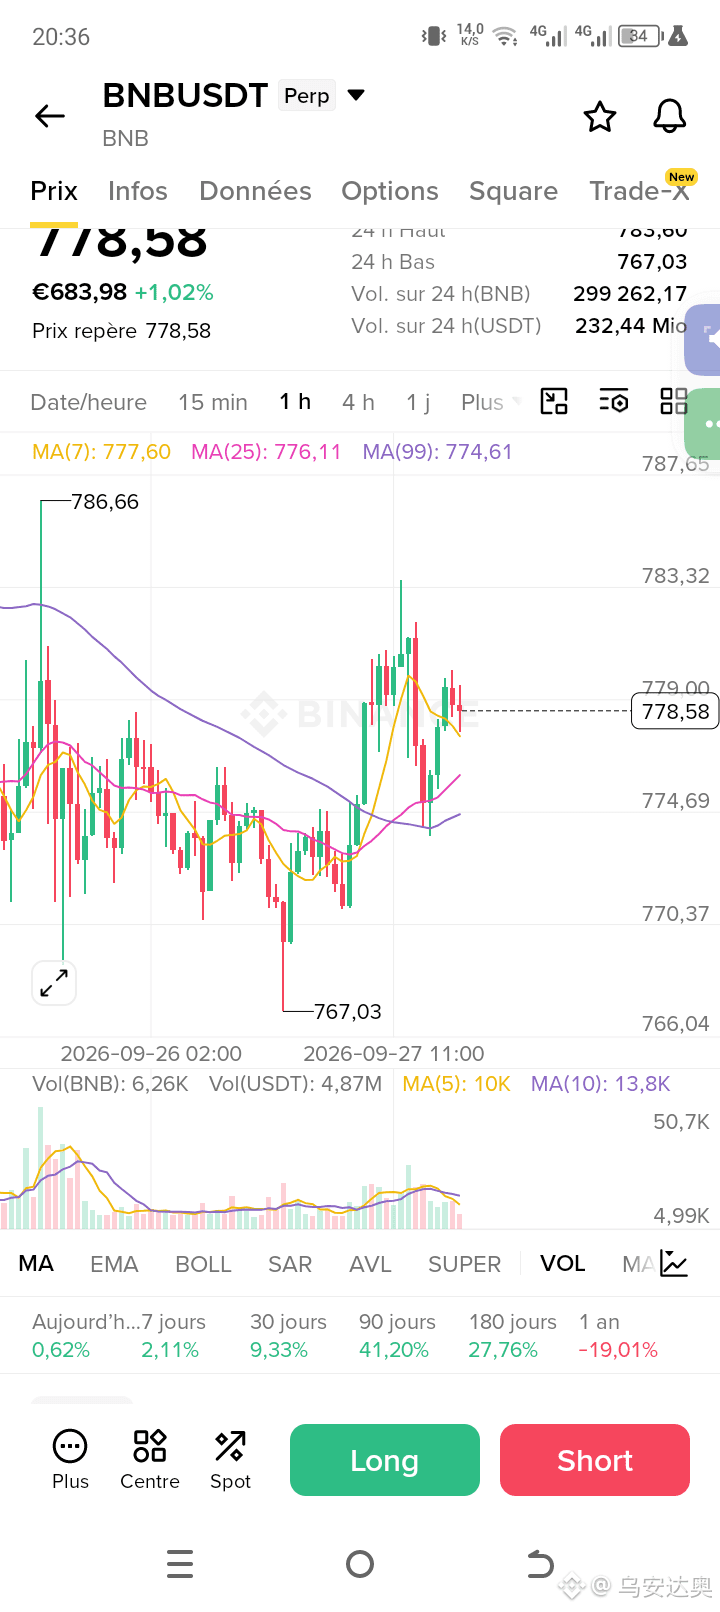
📊 BNB/USDT – 1H$BNB
{future}(BNBUSDT)
LONG 🟢
الدخول : 777,20 – 778,00
SL : 774,50
TP1 : 780,80
TP2 : 783,50
SHORT 🔴
الدخول : 780,80 – 781,50 في حال الرفض
SL : 784,20
TP1 : 777,20
TP2 : 773,50
⚠️ انتظر تأكيد الشمعة قبل الدخول.
#BNB #CryptoTrading #Futures
📊 BNB/USDT – 1H$BNB
LONG 🟢
الدخول : 777,20 – 778,00
SL : 774,50
TP1 : 780,80
TP2 : 783,50
SHORT 🔴
الدخول : 780,80 – 781,50 في حال الرفض
SL : 784,20
TP1 : 777,20
TP2 : 773,50
⚠️ انتظر تأكيد الشمعة قبل الدخول.
#BNB #CryptoTrading #Futures
LONG 🟢
الدخول : 777,20 – 778,00
SL : 774,50
TP1 : 780,80
TP2 : 783,50
SHORT 🔴
الدخول : 780,80 – 781,50 في حال الرفض
SL : 784,20
TP1 : 777,20
TP2 : 773,50
⚠️ انتظر تأكيد الشمعة قبل الدخول.
#BNB #CryptoTrading #Futures
148
·
--
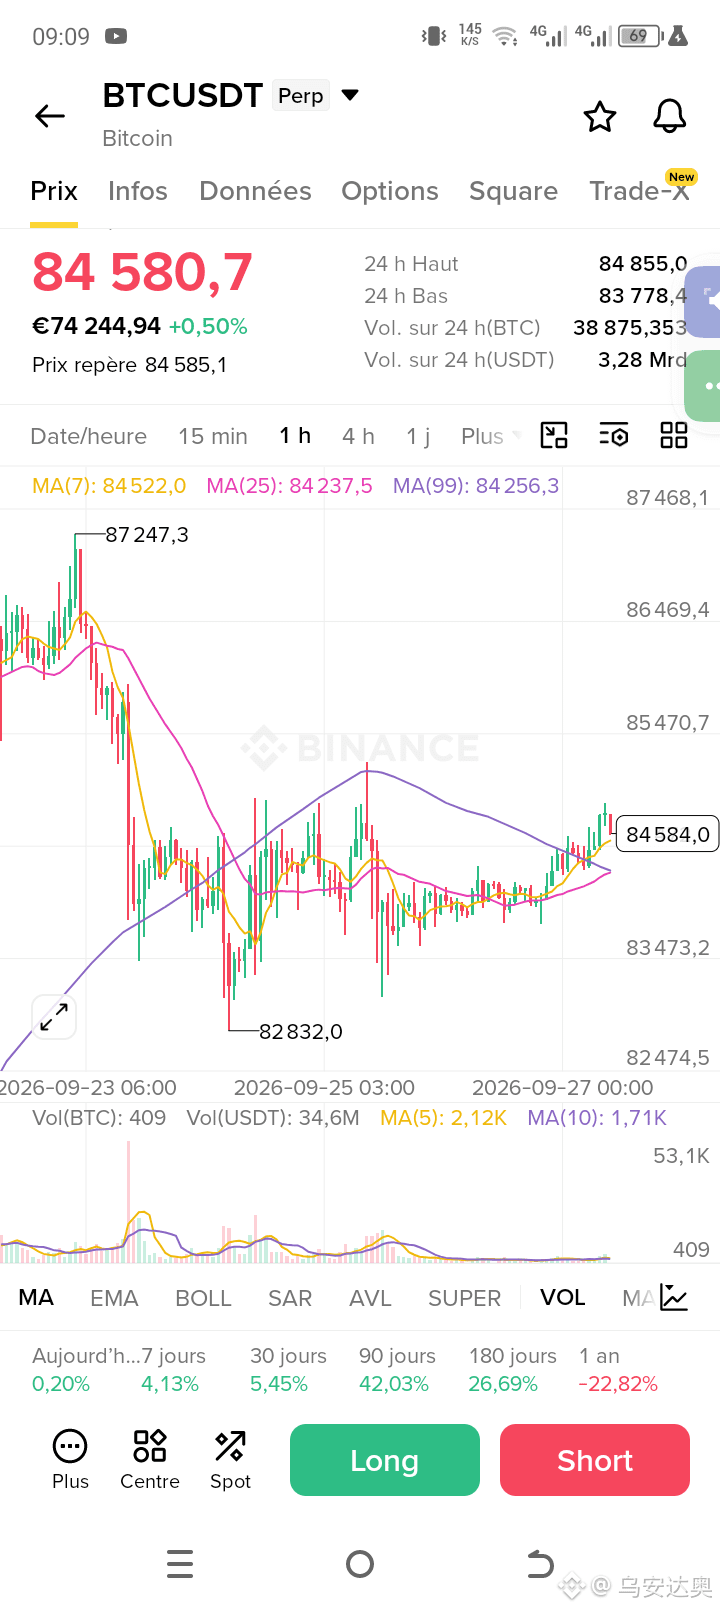
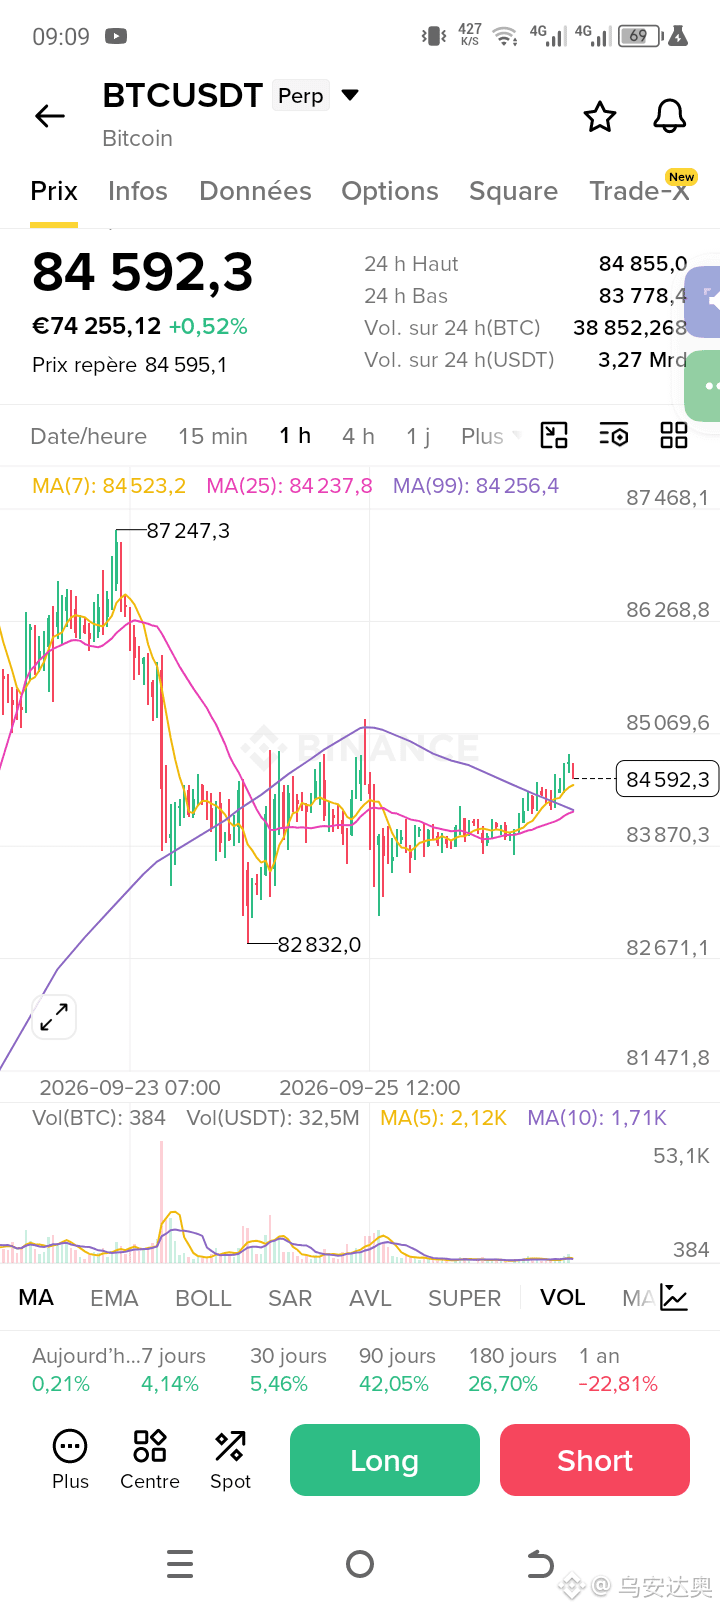
📊 BTC/USDT — 1H
الانحياز: صعودي قليلاً: السعر فوق المتوسطات المتحركة MA 7/25/99 ويحاول استعادة الزخم.
🟢 LONG
الدخول: 84 450 – 84 650
SL : 83 950
TP1 : 85 470
TP2 : 86 450
🔴 SHORT فقط إذا تم تأكيد الرفض تحت 84 450
الدخول : 84 350
SL : 84 850
TP1 : 83 500
TP2 : 82 850
⚠️ انتظر تأكيد شمعة 1H قبل الدخول وادِر المخاطر.
#BTC #Crypto #Trading
{future}(BTCUSDT)
$BTC
📊 BTC/USDT — 1H
الانحياز: صعودي قليلاً: السعر فوق المتوسطات المتحركة MA 7/25/99 ويحاول استعادة الزخم.
🟢 LONG
الدخول: 84 450 – 84 650
SL : 83 950
TP1 : 85 470
TP2 : 86 450
🔴 SHORT فقط إذا تم تأكيد الرفض تحت 84 450
الدخول : 84 350
SL : 84 850
TP1 : 83 500
TP2 : 82 850
⚠️ انتظر تأكيد شمعة 1H قبل الدخول وادِر المخاطر.
#BTC #Crypto #Trading
$BTC
131
·
--
تحليل: عقود الذرة/الصويا الآجلة على منصة شيكاغو التجارية (CBOT) ترتفع بدعم من الأمل في تحقيق تقدّم تجاري بين الولايات المتحدة والصين. ومع ذلك، يظل المتداولون حذرين، لأن تفاصيل أي اتفاقات محتملة ستكون حاسمة لتأكيد الاتجاه. لذلك، يظل السوق حساسًا لإعلانات الدبلوماسية وآفاق الطلب الصيني.
#الصويا #الزراعة #الأسواق_المالية
#الصويا #الزراعة #الأسواق_المالية
62
·
--
📉 تحليل مؤشر كاك 40
يواصل كاك 40 تراجعه هذا الخميس، مسجلاً انخفاضًا بنسبة -0,75 % إلى 8 062 نقطة، بعد أن كان قد فقد -0,39 % يوم الأربعاء. يُظهر التراجع حتى 8 049 نقطة استمرار ضغط البيع على السوق الباريسية.
يظل المستثمرون حذرين، وقد تصبح منطقة الـ8 000 نقاط مستوى مهمًا يجب مراقبته خلال المرحلة المقبلة.
#CAC40 #Bourse #Marchés
120
·
--
📉 تحليل السوق: الغاز الطبيعي
لا تزال عقود الغاز الطبيعي الآجلة في أوروبا والمملكة المتحدة عند أدنى مستوياتها منذ ثلاثة أسابيع، بعد هبوطها القوي في بداية الأسبوع. يظل السوق منقسمًا بين آمال خفض التصعيد في الشرق الأوسط، ما قد يقلل من حدة التوترات المتعلقة بالطاقة، ومستويات التخزين الشتوي غير الكافية بعد في أوروبا. وقد تؤدي هذه الظروف إلى استمرار تقلبات مرتفعة في أسعار الغاز.
#الغاز_الطبيعي #الطاقة #الأسواق
110
·
--
📊 تحليل
يُظهر البيتكوين عودة قوية للزخم، مع اختراقه مستوى أعلى من 87 000 $ وتحقيقه تقدّمًا بنسبة +13% خلال أسبوع واحد بعد أدنى مستوى عند حوالي 75 000 $. يعكس هذا الارتفاع عودة واضحة من المشترين. قد تصبح المنطقة بين 87 000–90 000 $ مهمة الآن لتأكيد استمرار الحركة أو لإحداث جني الأرباح.
#Bitcoin #Crypto #BTC
يُظهر البيتكوين عودة قوية للزخم، مع اختراقه مستوى أعلى من 87 000 $ وتحقيقه تقدّمًا بنسبة +13% خلال أسبوع واحد بعد أدنى مستوى عند حوالي 75 000 $. يعكس هذا الارتفاع عودة واضحة من المشترين. قد تصبح المنطقة بين 87 000–90 000 $ مهمة الآن لتأكيد استمرار الحركة أو لإحداث جني الأرباح.
#Bitcoin #Crypto #BTC
116
·
--
ارتفاع عمليات إلغاء الاشتراكات في خدمات البث المباشر، من 29% إلى 39% خلال ستة أشهر، يُظهر أن المستهلكين الأمريكيين أصبحوا أكثر حساسية للأسعار. مع زيادة الإنفاق على الضروريات، يقلص الأسر الإنفاق على ما يعتبرونه نفقات ثانوية. وقد يؤدي ذلك إلى زيادة الضغط على إيرادات منصات البث وتعزيز المنافسة.
#البث_المباشر #الاستهلاك #الاقتصاد
#البث_المباشر #الاستهلاك #الاقتصاد
103
·
--
تراجعت الأسواق السعودية وأسواق الخليج بعد إعلان وقوع هجمات بصواريخ وطائرات مسيّرة استهدفت الرياض. قد يؤدي هذا التصاعد في التوترات الجيوسياسية إلى تعزيز حذر المستثمرين وزيادة التقلبات في الأسواق الإقليمية.
#الأسواق_المالية #ArabieSaoudite 😂😂😂
تراجعت الأسواق السعودية وأسواق الخليج بعد إعلان وقوع هجمات بصواريخ وطائرات مسيّرة استهدفت الرياض. قد يؤدي هذا التصاعد في التوترات الجيوسياسية إلى تعزيز حذر المستثمرين وزيادة التقلبات في الأسواق الإقليمية.
#الأسواق_المالية #ArabieSaoudite 😂😂😂
#الأسواق_المالية #ArabieSaoudite 😂😂😂
123
·
--
وزّعت الشركات الفرنسية 70.4 مليار دولار أمريكي من الأرباح الموزعة في الربع الثاني من عام 2026، مما يضع فرنسا في صدارة أوروبا وفي المرتبة الثانية عالميًا خلف الولايات المتحدة. ويعكس ذلك متانة الأرباح الموزعة على المساهمين، حتى لو لم يكن ذلك بالضرورة يعني ارتفاعًا مستقبليًا في الأسواق.
#Dividendes #Bourse #France :::
#Dividendes #Bourse #France :::
4
·
--
أعلنت شركة بيرسون عن الاستحواذ على شركة آي تي إس (ITS)، وهي شركة متخصصة في تقنيات التقييم. تهدف هذه العملية إلى تعزيز حلول التقييم الرقمي لدى بيرسون وتطوير قدراتها في قطاع التعليم التقني.
#Pearson #EdTech #Investissement
أعلنت شركة بيرسون عن الاستحواذ على شركة آي تي إس (ITS)، وهي شركة متخصصة في تقنيات التقييم. تهدف هذه العملية إلى تعزيز حلول التقييم الرقمي لدى بيرسون وتطوير قدراتها في قطاع التعليم التقني.
#Pearson #EdTech #Investissement
#Pearson #EdTech #Investissement
119
·
--
التحليل:
بلغ التضخم في منطقة اليورو 3,2% في أغسطس على أساس سنوي، بما يؤكد استمرار الضغوط على الأسعار. وقد يؤدي هذا الوضع إلى إبقاء البنك المركزي الأوروبي متيقظًا قبل أي تعديل لسياساته النقدية. فقد تؤثر الفوائد المرتفعة لفترة أطول على الاستهلاك وعلى بعض الأصول ذات المخاطر.
#التضخم #منطقةاليورو #البنك_المركزي_الأوروبي
109
·
--
📊 تحليل القمح
تراجعت عقود القمح الآجلة في بورصة شيكاغو للتجارة الأربعاء، وذلك بشكل رئيسي تحت تأثير عمليات بيع فنية وضعف أسعار النفط الخام. يعكس هذا الانخفاض ضغطًا قصير الأجل على الأسعار، بينما يظل المتداولون يراقبون عن كثب تطورات قطاع الطاقة والأسس الزراعية.
اتجاه هبوطي على المدى القصير، لكن حركة أسعار النفط الخام وتوقعات الحصاد قد تؤثر على الاتجاه القادم.
#القمح #التداول #الأسواق_الزراعية
168
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EtherGains70.9%InQ3
174,682 مشاهدات
1,183 يقومون بالنقاش
🧭🧭🧭 تحليل 🧭🧭🧭
💡 مؤشر موسم العملات البديلة 💡
🚨🚨🚨 لقد أغلق الربع الثالث (T3). ارتفع سعر ETH بنسبة 71% وBTC بنسبة 43%. 🚨🚨🚨
هل كان هذا بداية موسم العملات البديلة؟
من بين أفضل 100:
🌐🌐🌐 57 تفوقت على BTC خلال 90 يومًا
يبدأ موسم العملات البديلة عند 75، لذا ما زال
كما أنه يتقدم بـ 10 نقاط فقط من قمته السنوية عند 67 🌐🌐
💥💥💥 لكن مهلاً، قبل شهر كان المؤشر عند 23 فقط!
هل يمكن أن يدفعه أكتوبر إلى 75؟ 👀💥💥💥
متابعة من فضلكم
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·3 إعجاب
·1.1k مشاهدات
TreasuryLetsStatesFileStablecoinCertificationsEarly
11,352 مشاهدات
93 يقومون بالنقاش
US10YearYieldNears5.3%
159,368 مشاهدات
1,159 يقومون بالنقاش