

OroCryptoTrends
8.9k منشورات

OroCryptoTrends
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
فتح تداول
مُتداول مُتكرر
3.2 سنوات
3.2K+ تتابع
51.1K المتابعون
49.2K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
$AMD.US
عَبَرَت AMD حاجز 1 تريليون دولار. أعتقد أن معلم التقييم بحد ذاته ليس الجزء الأكثر إثارة للاهتمام.
الأهم هو ما الذي أصبح المستثمرون مستعدين لدفعه مقابل AMD الآن.
السوق يعامل AMD بشكل متزايد باعتبارها أكثر من مجرد شركة تبيع وحدات المعالجة المركزية (CPUs) ووحدات الرسوميات (GPUs). تعرضها للذكاء الاصطناعي الآن يمتد إلى المعجلات، وأنظمة مراكز البيانات، وطلب الاستدلال، والعلاقات مع كبار العملاء، وبشكل متزايد أيضًا إلى طبقة البرامج والذكاء المحيطة بهذه الأنظمة.
وهنا تصبح الأطروحة أكثر إثارة للاهتمام.
تحاول AMD الاستحواذ على جزء أكبر من طبقة البنية التحتية للذكاء الاصطناعي، وليس فقط بيع المزيد من الشرائح. ويشير توسعها إلى مجالات مثل الذكاء المكاني والذكاء الاصطناعي الجسدي إلى استراتيجية أوسع حول المكان الذي قد تتطور فيه احتياجات الحوسبة في المستقبل.
لكن هناك مفارقة.
تقييم بقيمة 1 تريليون دولار يرفع سقف التوقعات. طلب قوي على الذكاء الاصطناعي وحده لا يكفي. ما زالت AMD بحاجة إلى نمو إيرادات مستمر، وتحسين هوامش الربح، واعتماد المعجلات، وعلاقات متينة مع مزودي الخدمات السحابية الكبار (hyperscalers) لتبرير التوقعات المضمنة في هذا التقييم.
لذا أنا أتابع الأساسيات وراء العنوان، وليس العنوان نفسه.
المرحلة التالية تدور في جوهرها حول ما إذا كانت AMD قادرة على تحويل طلب الذكاء الاصطناعي إلى قيمة اقتصادية متينة.
وهذا الجزء من القصة أعتقد أنه الأكثر أهمية.
AMD-٠٫٥٠%
AMDUS+٠٫١٥%
251
$ACN أضافت Binance للتو سبعة عقود دائمة (perpetuals) إضافية من الأسواق المالية التقليدية (TradFi). القصة الأكبر ليست الرموز — بل بنية السوق.
يشمل الطرح اليوم كلًّا من CRML وBWET وACN وMP وSECZ وUNH وNKE، جميعها كعقود دائمة مقوّمة بـ USDT مع تداول على مدار الساعة 24/7 وتَحميل رافعة تصل إلى 20x.
الأمر مهم لأن Binance باتت تتعامل بشكل متزايد مع الأسهم التقليدية والأصول الواقعية الأخرى باعتبارها أدوات يمكن إدخالها مباشرةً ضمن بنية مشتقات مهيّأة للتمويل عبر منصات مبنية على التشفير.
لكن يجب أن ننتبه إلى صياغة “الاست tokenization (التمثيل الرمزي)”.
على سبيل المثال، SECZ يتتبع السهم العادي لشركة Securitize Corp. إعلان Binance لا يقول إن هذه العقود تمثل ملكيةً ممثّلة برموز (tokenized) للأصول الأساسية. بل هي مشتقات دائمة تشير إلى تلك الأصول الأساسية.
هذا التمييز مهم. التطور الحقيقي هنا ليس بالضرورة إدخال ملكية الأسهم على السلسلة (on-chain). بل إدخال المزيد من التعرض لأسواق تقليدية إلى بيئة مشتقات تعمل 24/7 ومُسَوّاة بـ USDT.
وقد كانت Binance توسّع هذه الفئة بسرعة، بعد إضافة خمسة عقود دائمة من TradFi أخرى فقط أمس.
السؤال المثير للاهتمام الآن هو ما إذا كان ذلك سيصبح جسرًا حقيقيًا بين سيولة سوق العملات الرقمية والأسواق التقليدية — أم أنه سيُنشئ فقط طبقة مشتقات جديدة حول أصول مألوفة.
ستعتمد الآثار طويلة المدى على ما إذا كانت السيولة وجودة التسعير وطلب المستخدمين ستظلّ مدعومة مع توسّع مجموعة المنتجات.
433
#EarningsSeason
هل يمكن لشركة Micron تحقيق هامش إجمالي 86% — وهل سيكون ذلك كافياً حتى بالنسبة لـ MU؟
هذا هو الجزء الذي أراقبه عن كثب ونحن نتجه إلى تقرير Micron المالي للربع الرابع من السنة المالية 2026، في 30 سبتمبر.
إرشادات Micron نفسها ضخمة بالفعل: إيرادات بقيمة 50 مليار دولار ± 1 مليار، وهوامش إجمالي تقارب 86%، وربحية سهم غير متوافقة مع المعايير GAAP بقيمة 31 دولاراً ± 1.
وبصراحة، أعتقد أن 86% ممكنة.
لكن ربما ليست هذه هي الأسئلة الحقيقية.
فقد حقق الربع الثالث هامش إجمالي غير متوافق مع المعايير GAAP بنسبة 84.9%، لذا فإن الانتقال إلى 86% ليس قفزة خارقة. المشكلة الأكبر هي ما الذي يحدث بعد ذلك. تقول Micron إن توقعات هامشها للربع الرابع تفترض بالفعل تراجعاً ملحوظاً في وتيرة زيادات الأسعار.
وهذا يجعل توقعات السنة المالية 2027 مهمة جداً.
إذا حققت Micron نتائج أفضل من المتوقع في الربع الرابع لكنها بدت حذرة بشأن التسعير مستقبلاً، أو الهوامش، أو الطاقة/الطاقة الإنتاجية، فقد يركّز السوق على النصف الثاني من الجملة بدلاً من عنوان “التفوّق”.
وهناك أيضاً جزء آخر مثير للاهتمام: تقوم Micron بالفعل بشحن HBM4 بكميات كبيرة إلى عميلها الرئيسي، بينما من المتوقع أن يبدأ إنتاج حجم HBM4E بكميات في 2027. كما تتوقع الشركة أن تعمل نفقات رأس المال الفصلية في السنة المالية 2027 فوق مستويات الربع الرابع، حيث تقوم بتوسيع سعة غرف التنظيف (cleanroom) لتلبية طلب طويل الأجل.
لذلك فأنا متفائل بشأن الأساسيات، لكنني أقل ارتياحاً لافتراض أن السهم سيتبع ذلك تلقائياً.
الاختبار الحقيقي هو ما إذا كانت هذه الهوامش تتحول إلى هيكل أرباح مستدام — أم أنها مجرد نقطة استثنائية في دورة الذاكرة.
وهذا ما سأستمع إليه بعد صدور الأرقام.
ما زلت أحاول فهم ما الذي سيغيّره ذلك فعلياً.
323
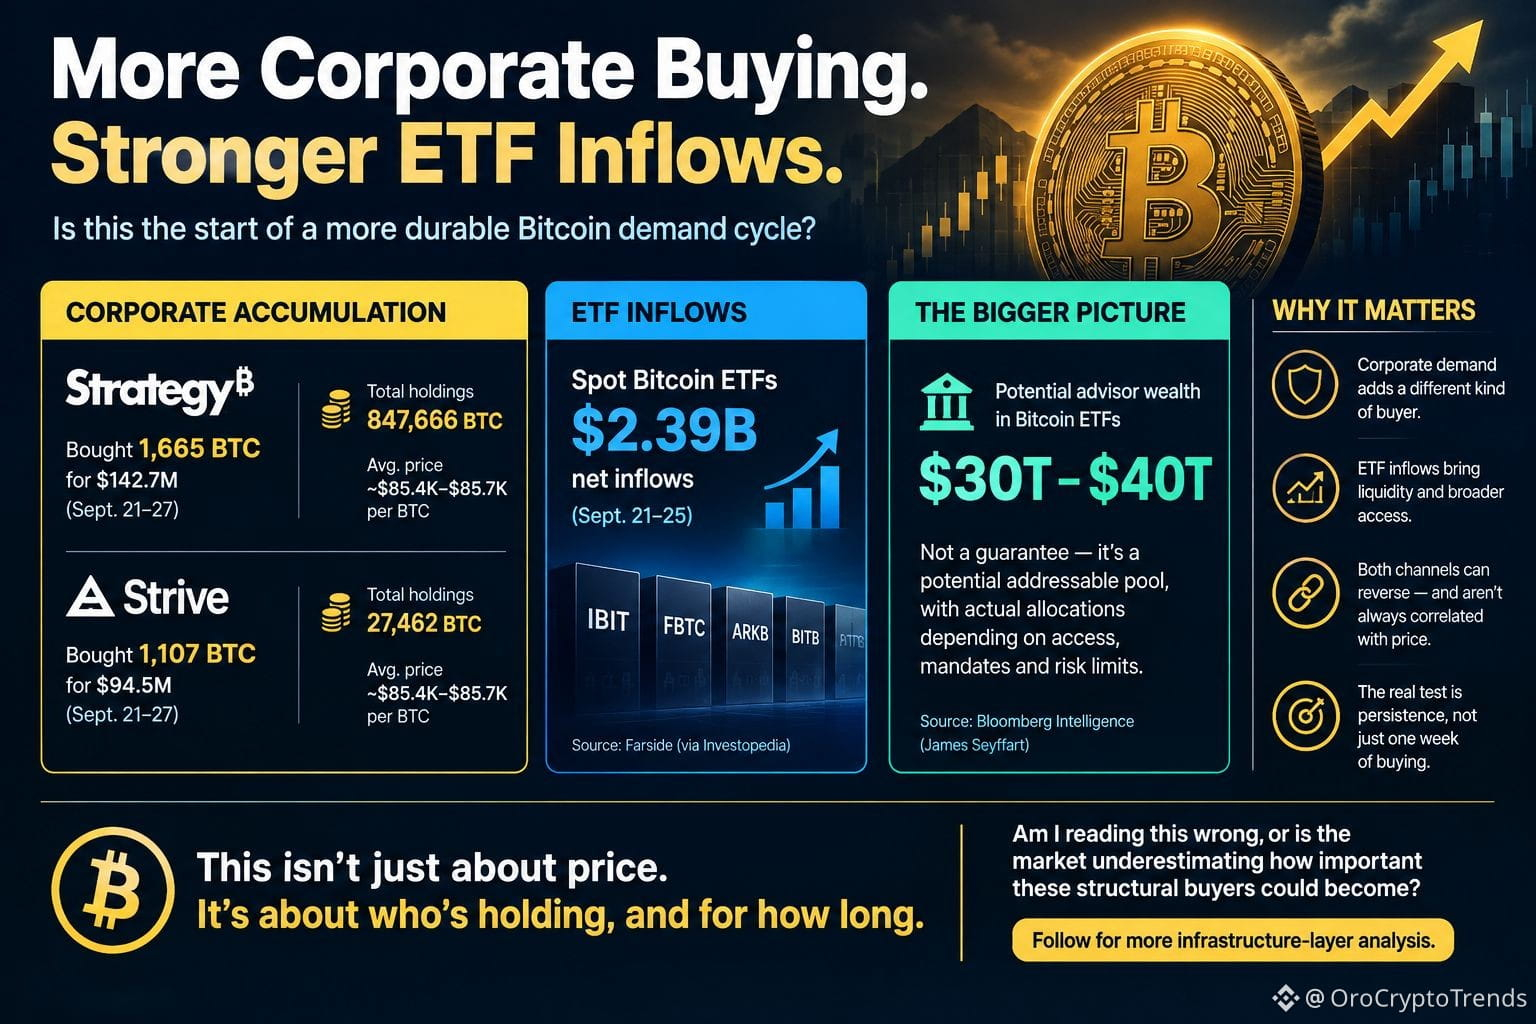
$BTC استراتيجية اشترت للتو 1,665 بيتكوين أخرى.
هذه هي الجزء من القصة الذي أركز عليه.
أنفقت Strategy مبلغ 142.7 مليون دولار بين 21 و27 سبتمبر، لتصل بحيازاتها من البيتكوين إلى 847,666 BTC. أضافت Strive 1,107 BTC أخرى مقابل 94.5 مليون دولار، لتصل إلى كومة قدرها 27,462 BTC. تم إجراء جميع هذه المشتريات بحوالي 85.4 ألف إلى 85.7 ألف دولار لكل بيتكوين.
لكنني أعتقد أن الإشارة الأكبر تكمن في الجمع بين التراكم المؤسسي وطلب صناديق الاستثمار المتداولة (ETFs).
سحبت Spot Bitcoin ETFs حوالي 2.4 مليار دولار من التدفقات الداخلة الصافية خلال الفترة من 21 إلى 25 سبتمبر، وفقًا لبيانات Farside التي نقلتها Investopedia.
في المقابل، أشار James Seyffart من Bloomberg Intelligence إلى وجود ثروة مُدارة لدى المستشارين تتراوح تقريبًا بين 30 تريليون و40 تريليون دولار، ما يزال معظمها خارج صناديق البيتكوين المتداولة. ليس هذا 40 تريليون دولار جاهزًا لشراء بيتكوين غدًا — بل هو سوق محتمل يمكن الوصول إليه، وتعتمد الحصص الفعلية على إمكانية الوصول والولايات/التكليفات وحدود المخاطر.
هذا الفارق مهم.
الأمر ليس فقط “المؤسسات تشتري، إذن BTC يرتفع”. يمكن تمويل طلب الخزائن المؤسسية عبر إصدار الأسهم، بينما يمكن أن تنعكس تدفقات صناديق الاستثمار المتداولة بسرعة كبيرة مثلما تصل. الجزء المثير للاهتمام هو ما إذا كانت هذه القنوات تستمر في امتصاص المعروض عبر ظروف سوق مختلفة.
هذه هي الإشارة التي أتابعها — الاستمرارية، وليس مجرد أسبوع واحد من الشراء.
هل أقرأ هذا بشكل خاطئ، أم أن السوق يقلّل من أهمية هؤلاء المشترين الهيكليين المحتملين؟
$BTC
4
2k
تمّ التحقق
$QNT QNT لم يعد يتحرك ضمن سردية كريبتو عادية بعد الآن. هذه هي النقطة التي أراقبها.
الأمر اللافت ليس فقط أن Quant يلفت الانتباه. بل أين يظهر البنية التحتية.
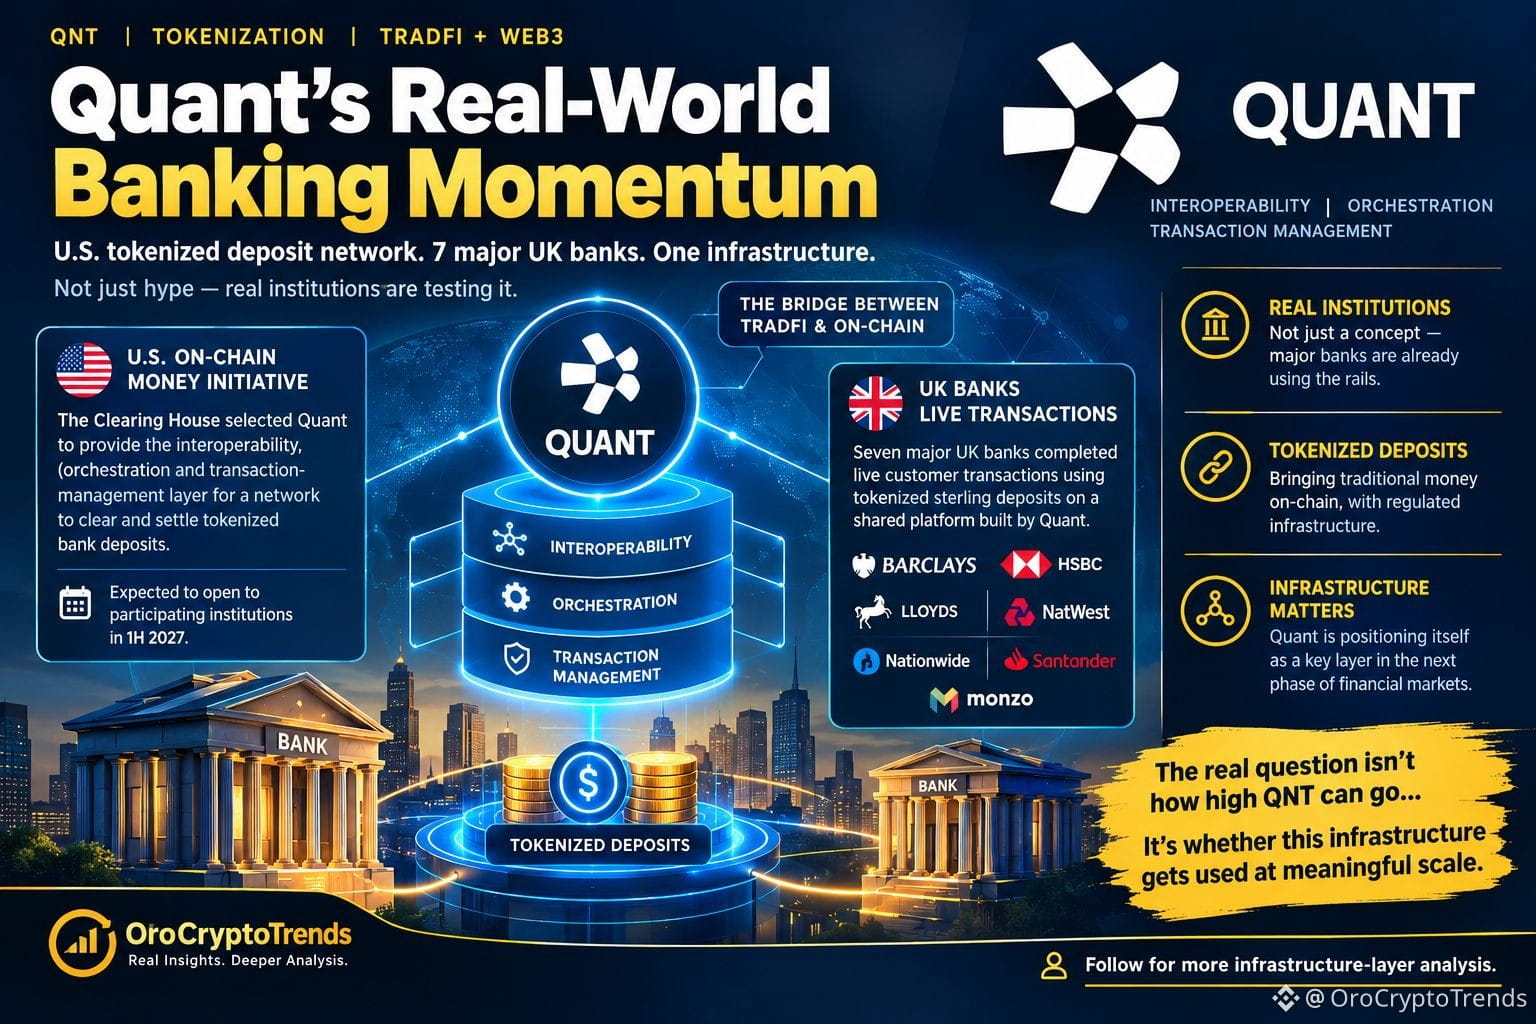
في 24 سبتمبر، اختارت The Clearing House Quant لتوفير طبقة التوافق والتنسيق وإدارة المعاملات لمبادرتها الخاصة بالمال على السلسلة في الولايات المتحدة — وهي شبكة مُصممة لتصفية وتسوية الودائع البنكية المُرمّزة.
المتوقع أن تفتح الشبكة أمام المؤسسات المشاركة في النصف الأول من عام 2027.
The Clearing House
ثم هناك المملكة المتحدة.
سبع بنوك كبرى — منها Barclays وHSBC وLloyds وNatWest وNationwide وSantander وMonzo — أكملت معاملات حية مع العملاء باستخدام ودائع استرلينية مُرمّزة على منصة مشتركة بناها Quant.
هذا يغيّر الطريقة التي أنظر بها إلى سردية QNT.
هذا ليس دليلًا على أن قيمة توكن QNT يجب أن تستمر في الارتفاع. ولا يعني بالتأكيد أن كل مشروع من مشاريع الترميز سيخلق طلبًا تلقائيًا على QNT.
لكن هذا يُظهر شيئًا أكثر ملموسية: Quant تصبح جزءًا من “السباكة” التي يتم اختبارها لنقل الأموال المنظمة عبر السلسلة.
انتظر — ربما هذه هي القصة الأفضل هنا.
السؤال ليس “إلى كم يمكن أن يصل QNT؟”.
بل ما إذا كانت هذه البنية التحتية ستُستخدم على نطاق ذي معنى.
ما زلت أحاول فهم ما الذي يغيّره هذا فعليًا.
5
2.1k
$BTC رفعَت الاحتياطي الفيدرالي. قفزت عوائد سندات الخزانة. بيتكوين تمتصّ الصدمة.
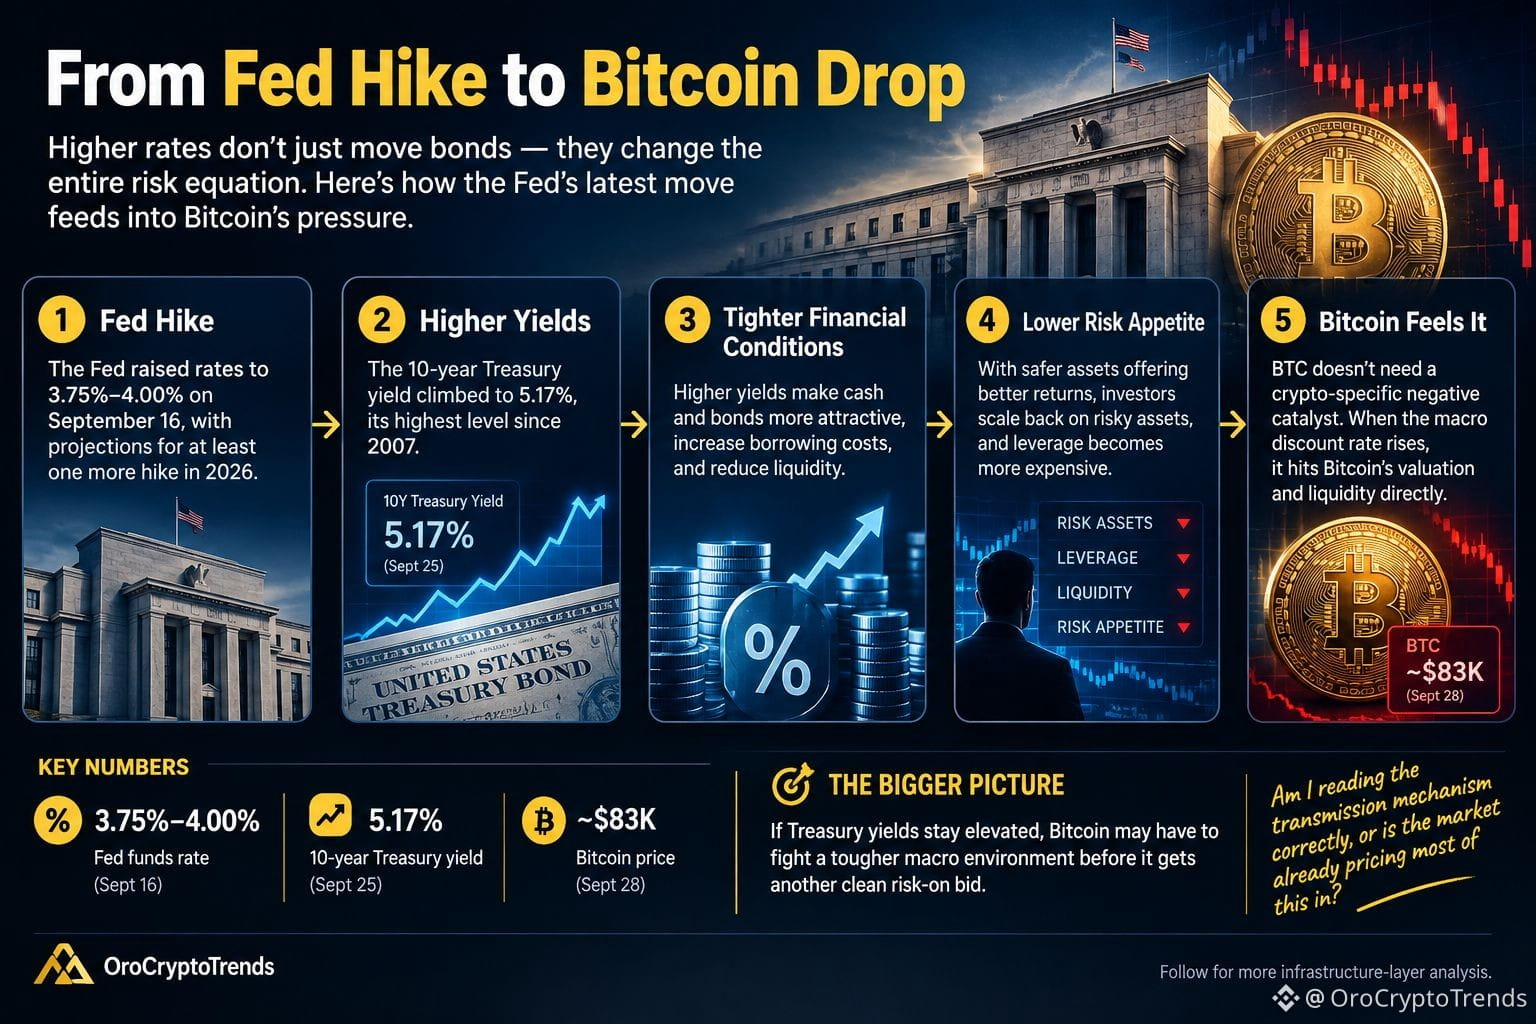
في 16 سبتمبر، رفع الاحتياطي الفيدرالي الفائدة إلى 3.75%–4.00%، بينما أظهرت توقعاته ما لا يقل عن رفعٍ آخر في 2026.
ثم ارتفعت عائدات سندات الخزانة لأجل 10 سنوات إلى 5.17%.
هنا تصبح صلة بيتكوين بالأمر أكثر إثارة للاهتمام.
فالتشديد من قِبل الاحتياطي الفيدرالي يزيد تكلفة المال. ثم إن ارتفاع عوائد الخزانة يمنح المستثمرين بديلاً أكثر جاذبية من الأصول عالية المخاطر والمتقلبة. تضيق الأوضاع المالية، ويصبح الرافعة المالية أكثر تكلفة، وتصبح السيولة أصعب في المطاردة.
تجلس بيتكوين مباشرةً في قناة المخاطر-السيولة تلك.
لذا عندما تُعاد تسعير العوائد إلى مستويات أعلى، لا تحتاج بيتكوين إلى محفز سلبي خاص بالقطاع المشفر كي تتعرض للضغط. معدل الخصم الكلي نفسه يمكن أن يصبح المحفز.
لهذا السبب أنا أقل اهتماماً بالتركيز على خبر رفع الفائدة من الاحتياطي الفيدرالي، وأكثر اهتماماً بما يحدث للعوائد والسيولة والتموضع بعد ذلك.
إذا بقيت عوائد سندات الخزانة مرتفعة، فقد تضطر بيتكوين إلى خوض صراع مع البيئة الكلية قبل أن تحصل على فرصةٍ جديدة واضحة للارتداد صعوداً نحو المخاطر.
هل أقرأ آلية انتقال الأثر بشكل صحيح، أم أن السوق يسعّر بالفعل معظم ذلك الآن؟
4
2
12
15.4k
تمّ التحقق
محفظة Binance جعلت جزءًا مزعجًا واحدًا من عالم العملات الرقمية أقل إزعاجًا بكثير.
الآن يمكنك استخدام USDT لدفع رسوم الغاز مباشرةً على BNB Smart Chain وEthereum وSolana وTRON. لذا بدلًا من أن تكتشف أنك تملك USDT لكن لديك بطريقة ما صفر BNB أو ETH أو SOL أو TRX للمعاملة… يمكنك استخدام USDT نفسه لدفع رسوم الغاز.
بصراحة، هذا يبدو كميزة صغيرة في المحفظة. لكنني لا أعتقد أنها كذلك.
احتكاك رموز الغاز هو أحد مشكلات تجربة المستخدم المملة التي توقف الناس عن استخدام التطبيقات على السلسلة بشكل صامت. يمكنك أن تمتلك الأصل الذي تريد نقله بالفعل، لكنك لا تزال تعلق لأنك تنقصك كمية صغيرة جدًا من الرمز الأصلي للشبكة.
وهذا يخلق خطوات غير ضرورية: شراء رمز الغاز، نقله، اختيار الشبكة الصحيحة، الانتظار، ثم محاولة المعاملة الأصلية مرة أخرى.
إزالة هذه الخطوة تجعل المحفظة تشعر وكأنها نظام واحد بدلًا من كونها مجموعة من قواعد سلاسل بلوكشين منفصلة.
الجزء المثير للاهتمام هو ما سيحدث إذا توسع هذا النهج عبر شبكات أكثر. الإعلان الحالي من Binance يؤكد الشبكات الأربع المدعومة، لكنه لا يذكر جدولًا زمنيًا لطرح شبكات إضافية.
وهذا هو الجزء الذي سأراقبه.
هل هي مجرد تجربة أفضل للمحافظ، أم تحول أكبر نحو إخفاء تعقيدات البلوكشين عن المستخدم العادي؟
2
602
$BTC $2.39 مليار تدفّق إلى صناديق بيتكوين الفورية الأميركية (ETFs) خلال الأسبوع الماضي. لكن الجزء المثير للاهتمام ليس العنوان.
بل ما حدث بعد وصول المال.
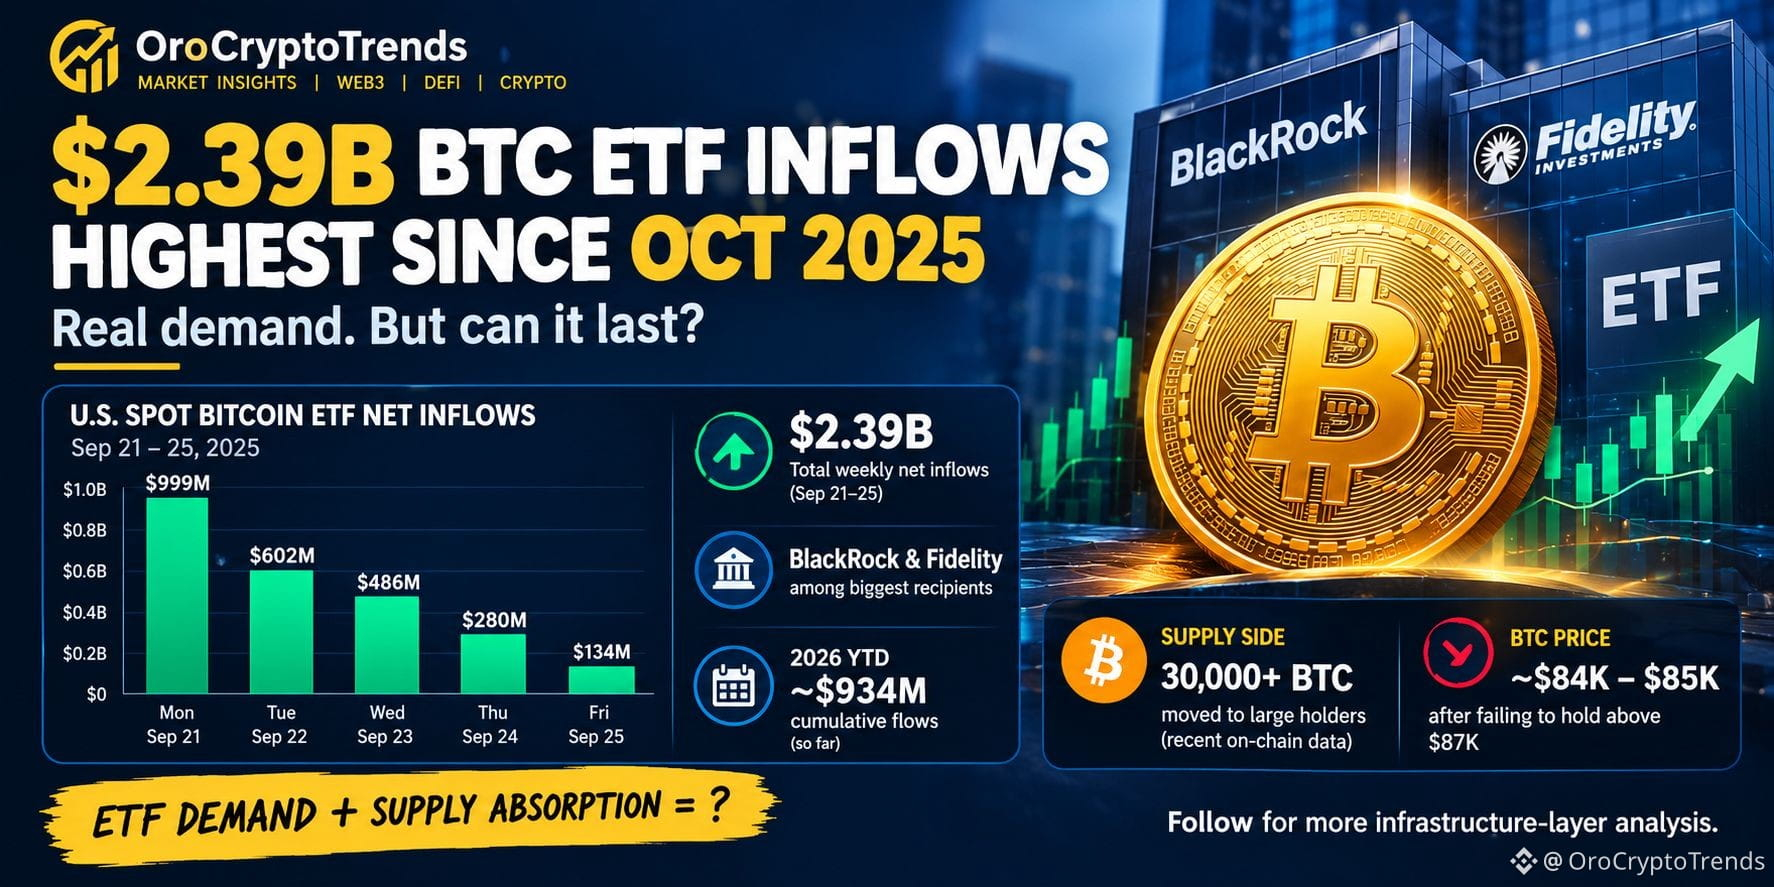
جلب أسبوع 21–25 سبتمبر نحو 2.39 مليار دولار من التدفقات الصافية الداخلة، وهو أقوى أداء أسبوعي منذ أكتوبر 2025. كان كل من IBIT التابعة لـ BlackRock وFBTC التابعة لـ Fidelity من بين أكبر المستفيدين. هذا طلب حقيقي عبر منتجات منظّمة، وليس مجرد حماس “كريبتو تويتر”.
لكنني لست مستعدًا بعد لوصف هذا باتجاه تراكم مؤسسي “نظيف”.
انظر إلى تسلسل التدفقات. في يوم الاثنين جاء ما يقرب من 999 مليون دولار. وبحلول الجمعة، انخفضت التدفقات اليومية إلى حوالي 134 مليون دولار. كان المال لا يزال يتدفّق، نعم، لكن حدة الاندفاع تراجعت بشكل كبير خلال الأسبوع.
وهنا تصبح قصة العرض أكثر إثارة.
تشير تقارير على السلسلة إلى انتقال أكثر من 30,000 BTC إلى أيدي كبار المالكين خلال ضعف الأسعار الأخير، بينما بقيت BTC قرابة منطقة 84 ألف دولار تقريبًا بعد فشلها في الحفاظ على الاختراق فوق 87 ألفًا.
لذلك فالسيناريو الذي أتابعه ليس ببساطة “تدفقات صناديق الاستثمار المتداولة الداخلة = صعود”.
بل السؤال هو ما إذا كان طلب صناديق الاستثمار المتداولة يستمر في امتصاص العرض بينما تتواجد BTC تحت منطقة مقاومة 86 ألف–87 ألف دولار.
إذا ظلت التدفقات قوية واستمر هذا العرض في الامتصاص، فسيتغير البناء.
أما إذا خفت التدفقات بينما يستمر البائعون في الدفاع عن القمم، فقد تَظهر هذه كأسبوع واحد كبير جدًا من التموضع، لا كبداية لشيء أكبر.
ما زلت أحاول معرفة ما الذي تغيّره هذه الأمور فعليًا.
2
2.9k
تمّ التحقق
$QNT QNT للتو شهدت محفزًا واقعيًا أكبر بكثير — لكن الجزء المثير للاهتمام ليس الارتفاع السعري.
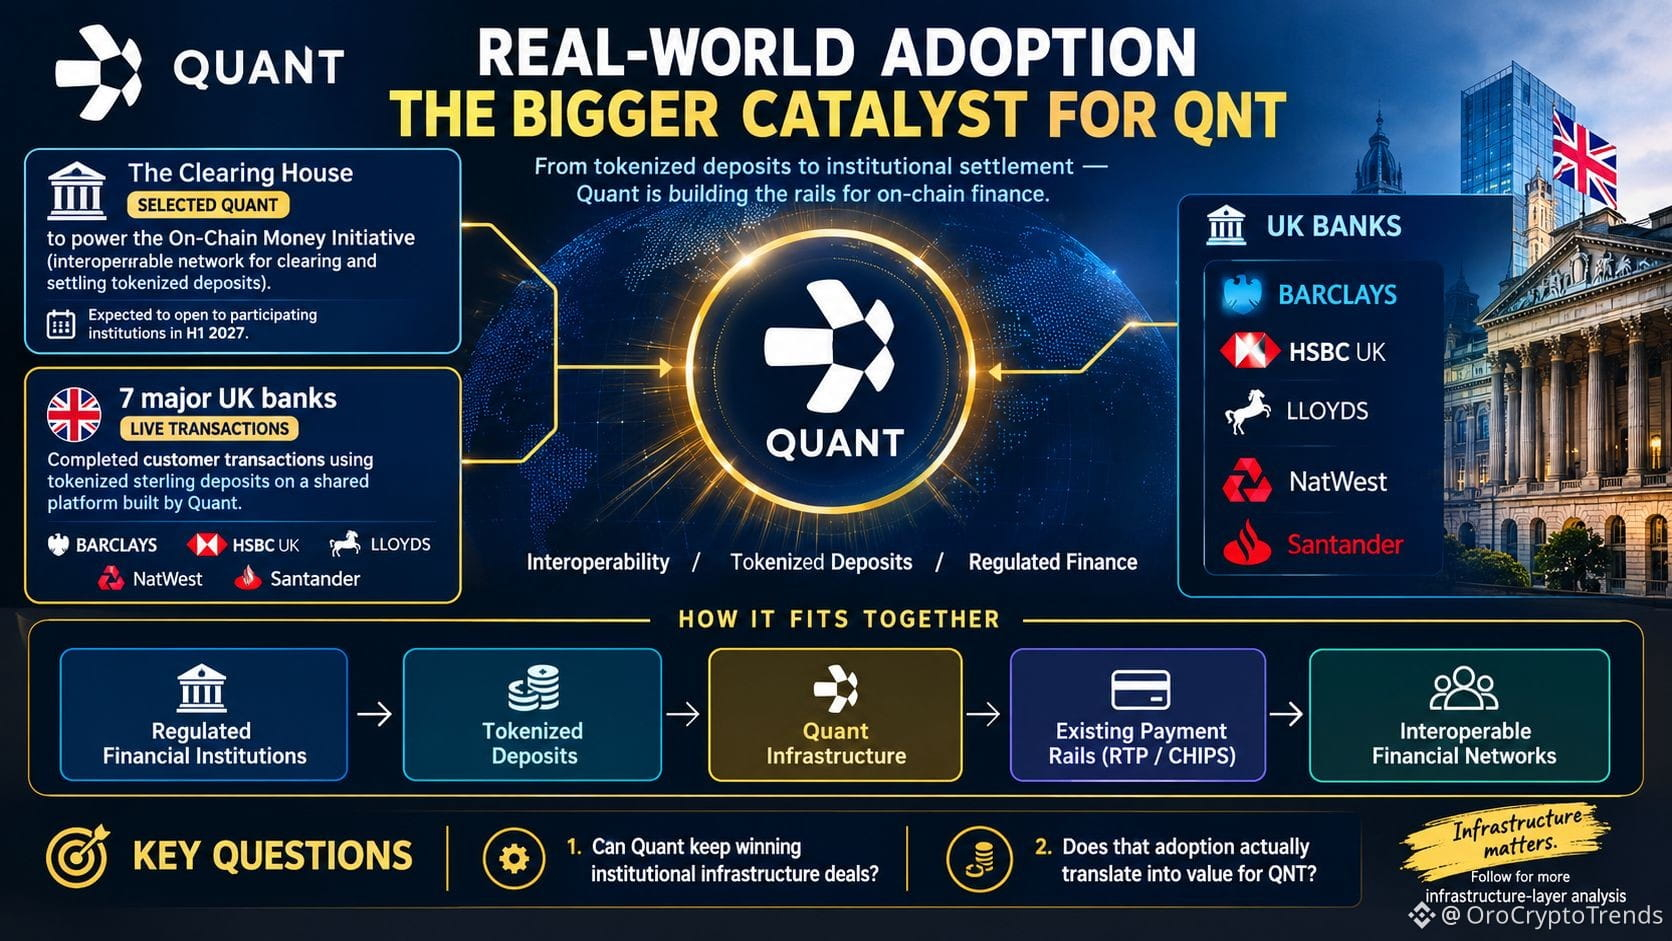
قامت The Clearing House باختيار Quant لتشغيل مبادرتها On-Chain Money Initiative، وهي شبكة قابلة للتشغيل البيني لتصفية وتسوية الودائع المُمَثَّلة برموز (tokenized). ومن المتوقع أن تفتح الشبكة أمام المؤسسات المالية المشاركة في النصف الأول من عام 2027.
وهذا لا يحدث بمعزل عن غيره.
لقد أكملت سبعة بنوك كبرى في المملكة المتحدة — بما في ذلك Barclays وHSBC UK وLloyds وNatWest وSantander — بالفعل معاملات مباشرة مع العملاء باستخدام ودائع استرلينية مُرمّزة على منصة مشتركة طوّرها Quant.
ما أجده أكثر إثارة للاهتمام هو طبقة البنية التحتية.
هذه ليست مجرد بنك آخر يضع شيئًا “على السلسلة (on-chain)”. Quant تعمل بين مؤسسات مالية منظَّمة، والودائع المُمَثَّلة برموز، وبنية الدفع القائمة مثل RTP وCHIPS. هذه قصة أكثر “مللًا” من مضخة مدفوعة بالميمات، لكنها قد تكون أكثر أهمية.
لكن — انتظر — هناك تمييز مهم.
اعتماد تقنية Quant لا يعني تلقائيًا أن كل دولار يمر عبر هذه الشبكات يخلق طلبًا مباشرًا على QNT. لا ينبغي التعامل مع أعمال البنية التحتية لدى الشركة واقتصاديات الرمز بوصفهما الشيء نفسه.
لذا فأنا أتابع سؤالين منفصلين: هل يستطيع Quant الاستمرار في الفوز بصفقات البنية التحتية المؤسسية؟ وهل يؤدي هذا الاعتماد فعليًا إلى خلق قيمة لـ QNT؟
هذا التمييز مهم.
ما زلت أحاول معرفة ما الذي تغيّره هذه الأمور فعليًا.
#Write2Earn
2
1.1k
تمّ التحقق
$NEAR NEAR دخل للتو سوق صناديق الاستثمار المتداولة الفورية في الولايات المتحدة.
القصة الأكبر ليست مجرد القفزة نحو 5 دولارات.
NEAR عبر للتو خطًا أكثر أهمية من طفرة السعر.
تمت الموافقة على إدراج صندوق Bitwise للـNEAR، ورمزه NRR، في بورصة NYSE Arca. ونعم، استجاب NEAR بشكل حاد للأخبار، ودفع لفترة وجيزة باتجاه منطقة 5 دولارات.
لكن بصراحة، حركة السعر ليست الجزء الأكثر إثارة للاهتمام بالنسبة لي.
التغيير الأكبر هو سهولة الوصول.
تم تصميم الصندوق للاحتفاظ بالـNEAR الفعلي، مع السعي أيضًا إلى تحقيق عوائد الرهان (staking) كهدف ثانوي. تقوم Coinbase Custody بإدارة الحفظ (custody) للـNEAR. وهذا يعني أن المنتج لا يقتصر على خلق تعرض ورقي آخر للرمز — بل يحاول إدخال NEAR إلى هيكل استثماري أكثر مألوفة.
وهذا يخلق توترًا غريبًا.
يرى الجميع “أول صندوق فوري للـNEAR في الولايات المتحدة” ويستنتجون فورًا الطلب. مفهوم. لكن إدراج صندوق ETF لا يعني تلقائيًا تدفقات رأس مال مستدامة. الاختبار الحقيقي يأتي بعد الإطلاق: الأصول تحت الإدارة، والسيولة، والفروقات (spreads)، وما إذا كان المستثمرون يستخدمون هذه الأداة فعليًا على نطاق واسع.
كما نشرت Bitwise سيناريوهات أكثر جرأة للمدى الطويل للـNEAR، بما في ذلك هدف أساسي عند 155 دولارًا وحالة صعودية عند 562 دولارًا. أتعامل مع هذه الأرقام باعتبارها افتراضات ينبغي فحصها، لا توقعات لإعادة ترديدها على أنها حقيقة.
والسؤال المثير للاهتمام الآن ليس ما إذا كان العنوان يبدو إيجابيًا.
بل ما إذا كان الوصول المنظم يخلق طلبًا متينًا على NEAR.
لا يزال لدي محاولة لفهم ما الذي يغيره ذلك فعليًا.
4
3.2k
تمّ التحقق
$ETH قد تكون إيثريوم تتجه نحو شيء أكثر غرابة من مجرد بلوك تشين أسرع.
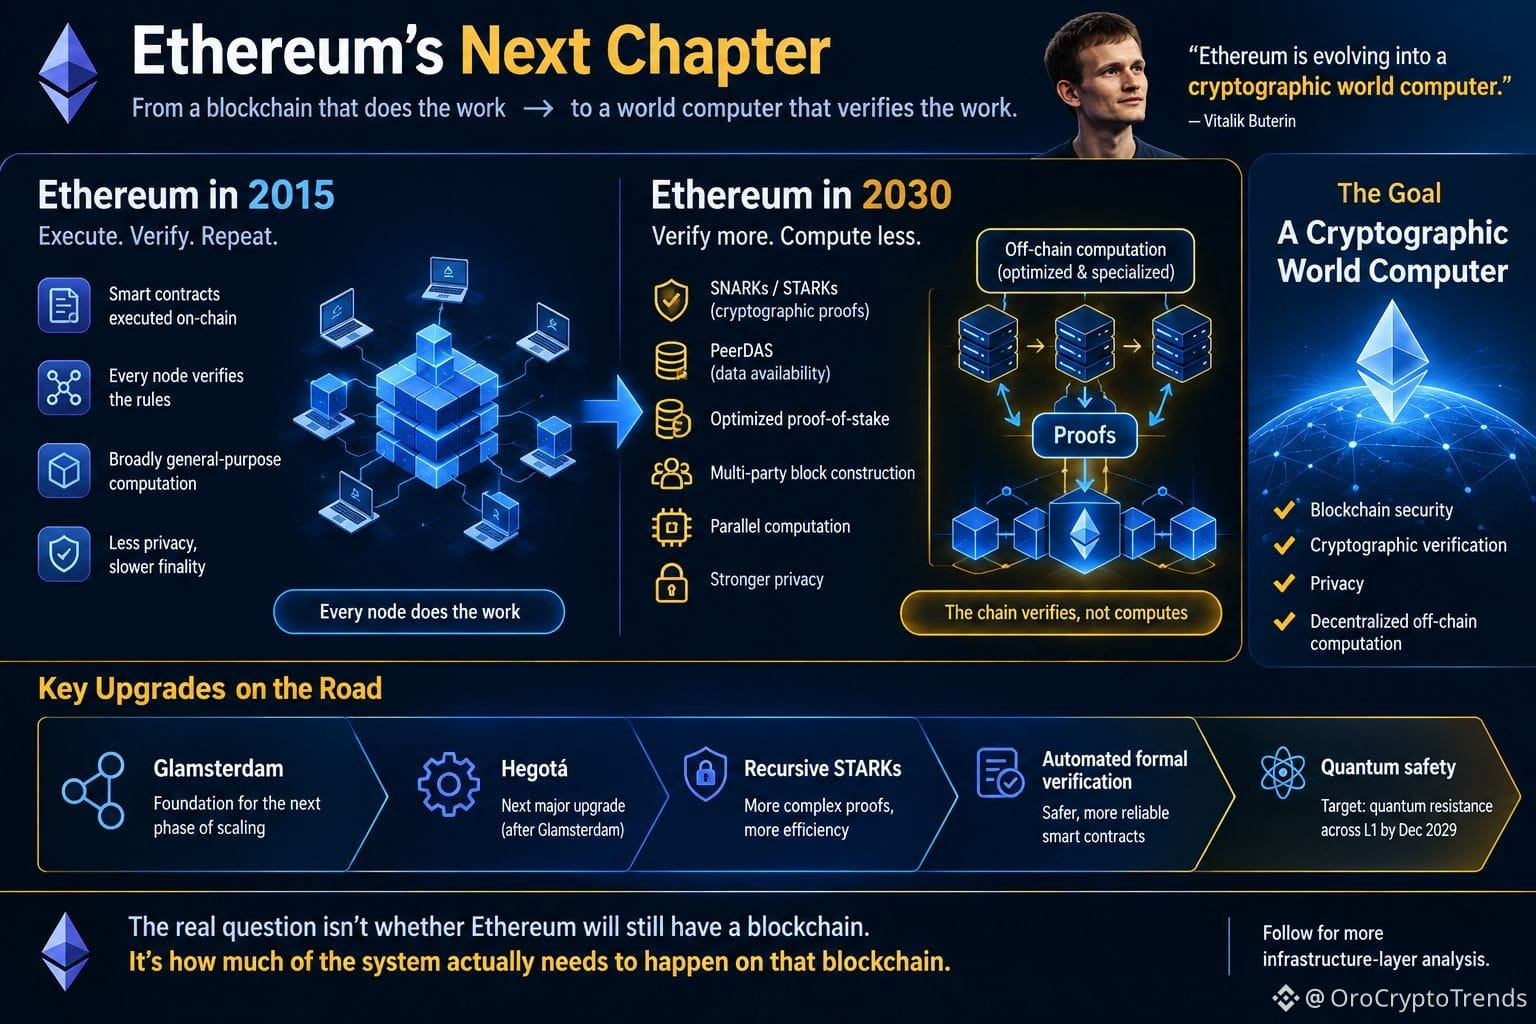
تأطير فيتاليك بوتيرين الأخير هو أن إيثريوم تتطور إلى “حاسوب عالمي تشفيري” — حيث يقوم السلسلة نفسها بأقل قدر من الحساب وأكثر من التحقق.
وهذا الفارق مهم.
كان نموذج إيثريوم لعام 2015 بسيطًا نسبيًا: تنفيذ العقود الذكية على السلسلة، وجعل كل عقدة تتحقق من القواعد، والحفاظ على النظام كمنصة عامة الاستخدام. أما اتجاه عام 2030 الموضح هنا فهو مختلف: SNARKs/STARKs، حوسبة مُوازية، خصوصية أقوى، بناء كتل بمشاركة أطراف متعددة، تحقق أخف، وقيام قدر أكبر من العمل خارج السلسلة قبل إحضار إثباتات تشفيرية لإجراء التحقق.
لذا تُعاد صياغة مشكلة قابلية توسّع إيثريوم بشكل متزايد.
ليس “كيف نجعل كل عقدة تُجري حسابًا أكثر؟”
بل “كيف نجعل الشبكة تتحقق من حسابات أكثر دون أن تتطلب ذلك من كل عقدة القيام بكل ما فيها؟”
وهذه نقلة معمارية أكبر بكثير.
لكن المقايضة مثيرة للاهتمام أيضًا. ما زالت الحوسبة عامة الاستخدام تحمل أعباءً كبيرة، بينما يمكن أن تصبح الحوسبة المتخصصة أرخص بكثير. كما أن خريطة طريق إيثريوم الخاصة بها تضع أيضًا تركيزًا كبيرًا على تسريع الإنهاء (finality)، والخصوصية، والأمان ما بعد الحوسبة الكمية، حيث تستهدف المؤسسة مقاومة الكم عبر L1 بحلول ديسمبر 2029.
وفي الوقت الحالي، تتم دراسة Hegotá باعتبارها الترقية الكبرى التالية بعد Glamsterdam، مع عدة مقترحات تهدف إلى تجهيز الانتقال التشفيري الأطول.
إن السؤال المثير للاهتمام ليس ما إذا كانت إيثريوم ستظل تمتلك بلوك تشين.
بل كم مقدار ما يحتاج فعليًا من النظام أن يحدث على تلك البلوك تشين.
1
516
$BTC عائد سندات الخزانة لأجل 10 سنوات عاد إلى نحو 5% — ولا ينبغي للـكريبتو تجاهل ذلك.
ما لفت انتباهي ليس مجرد الرقم. بل ما يقوله سوق السندات عن تكلفة رأس المال.
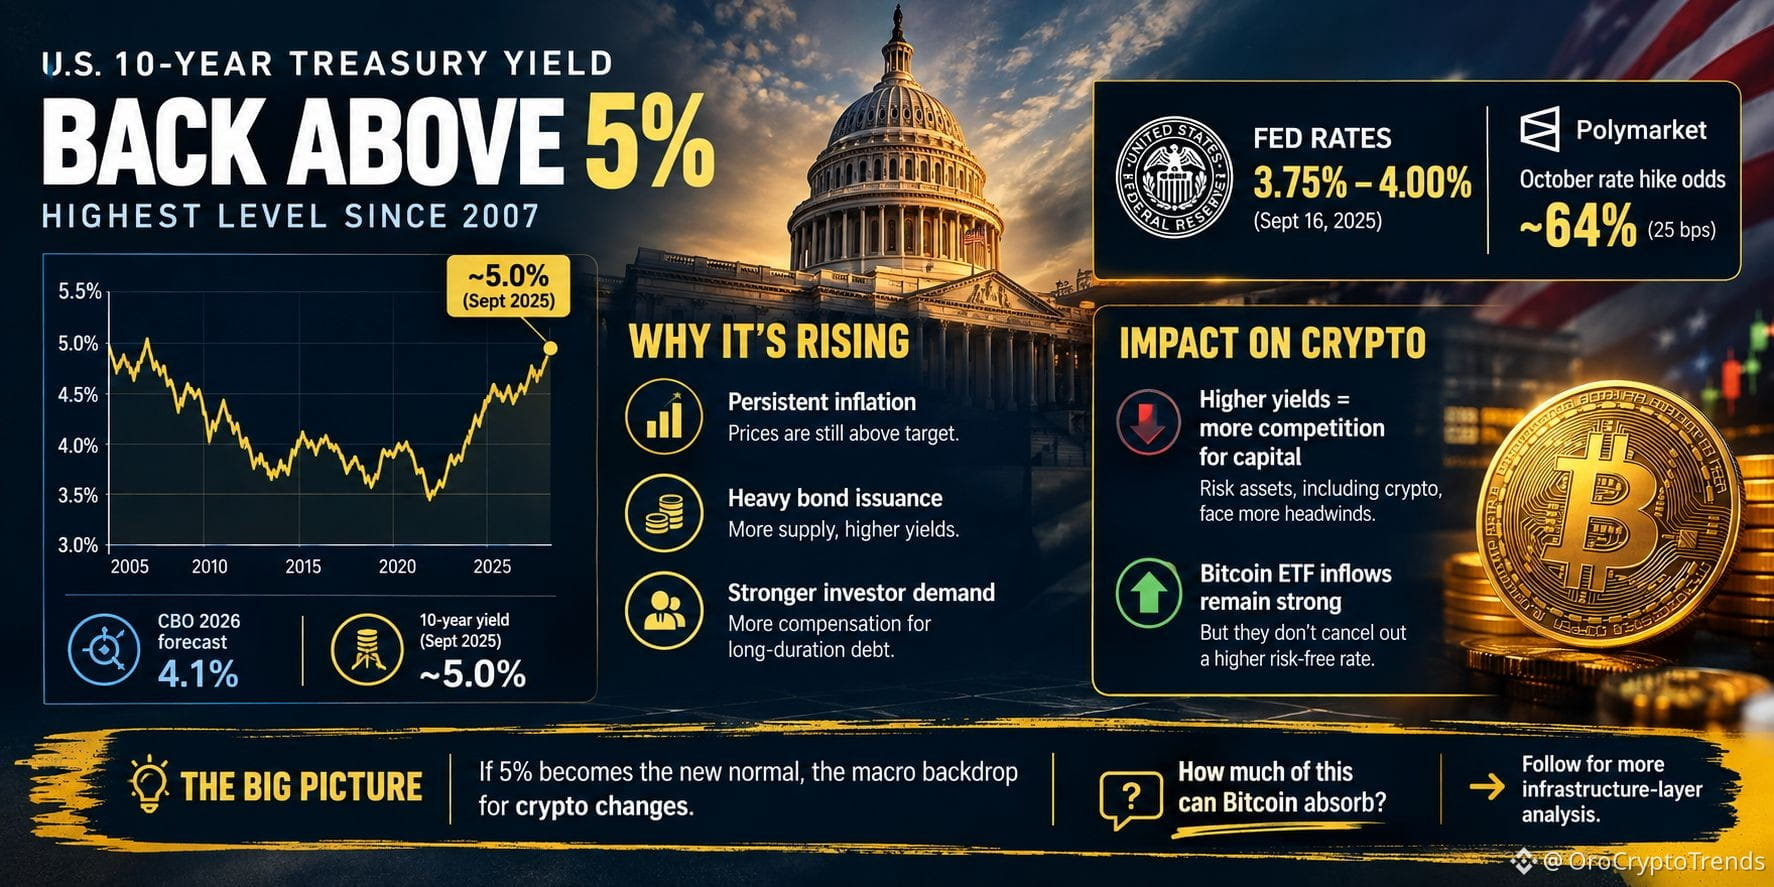
تحرك العائد على سندات العشر سنوات لفترة وجيزة فوق 5% في سبتمبر، عند مستويات لم نشهدها منذ منتصف العقد الأول من الألفينات. وفي الوقت نفسه، لم تتجاوز توقعات مكتب الميزانية في الكونغرس (CBO) لعام 2026 نسبة 4.1%. هذا الفارق مهم.
والضغط لا يأتي من عامل واحد فقط. فالتضخم ما زال مرتفعًا، وإصدار سندات الخزانة ثقيل، ويرغب المستثمرون في تعويض أكبر مقابل الاحتفاظ بديون طويلة الأجل. كما رفع الاحتياطي الفيدرالي نطاقه المستهدف إلى 3.75%–4.00% في 16 سبتمبر، بينما كانت أسواق الرهان (prediction markets) تسعّر احتمالًا ملموسًا لرفع آخر بمقدار 25 نقطة أساس في أكتوبر.
وهنا أعتقد أن سرد القصة الخاص بالـكريبتو يصبح مبسطًا أكثر من اللازم.
تدفقات قوية إلى صناديق بيتكوين المتداولة يمكن أن تحافظ على الطلب، لكنها لا تلغي معدلًا خاليًا من المخاطر أعلى. فإذا كان بإمكان رأس المال تحقيق عائد أعلى بكثير في سندات الخزانة، فسيتعين على الأصول المضارِبية أن تنافس بقوة أكبر للحصول على ذلك الرأس مال.
لذلك أنا أتابع العوائد عن كثب أكثر من القرار الإعلامي لمجلس الاحتياطي الفيدرالي في هذه اللحظة.
لأن إذا أصبحت 5% هي القاعدة الجديدة بدلًا من مجرد ارتفاع مؤقت، فإن الخلفية الاقتصادية الكلية للـكريبتو ستتغير.
ما زلت أحاول معرفة مقدار ما يستطيع هذا البيتكوين استيعابه.
#Write2Earn
1
5.3k
تمّ التحقق
ظهر 500 مليون دولار أمريكي من USDC على سولانا. الجزء المثير للاهتمام ليس رقم العنوان.
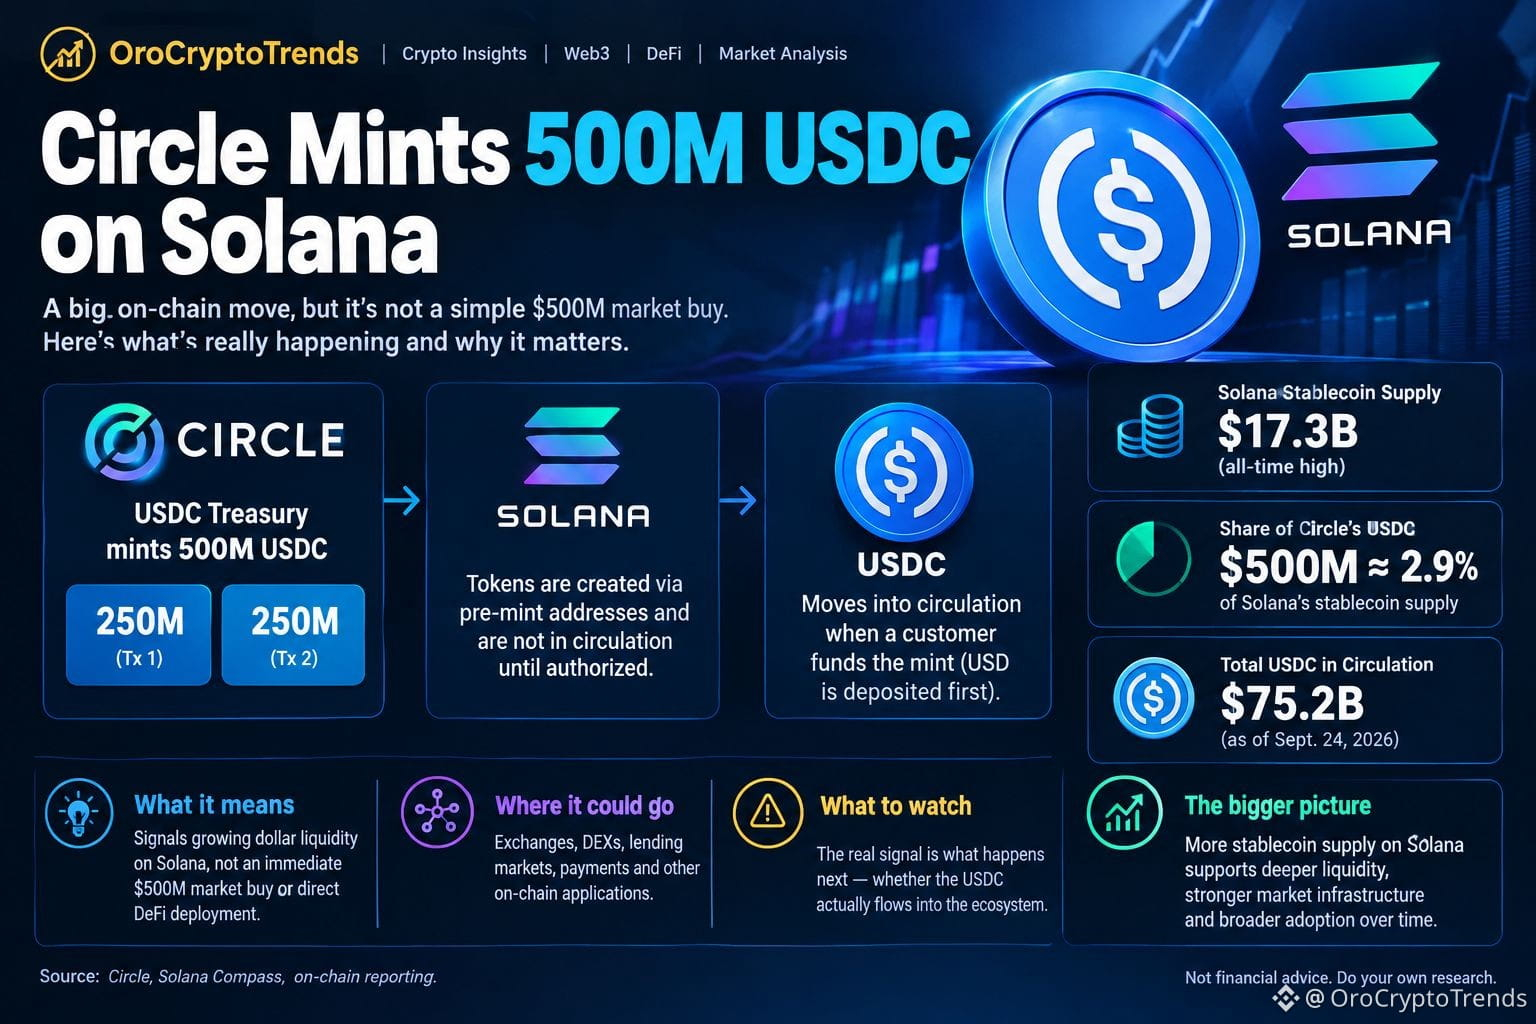
قامت خزانة USDC التابعة لـ Circle بإنشاء 500 مليون USDC عبر معاملتين بقيمة 250 مليونًا على سولانا. ونعم، هذا يبدو كحقنة سيولة ضخمة.
لكن انتظر—ربما أن عبارة "حقنة سيولة" هي الإطار غير الصحيح.
الإنشاء (mint) ليس الشيء نفسه عندما يقوم شخص ما بالشراء في السوق بقيمة 500 مليون دولار من SOL أو عندما يصب 500 مليون دولار مباشرةً في التمويل اللامركزي (DeFi). توضح وثائق Circle الخاصة أن التفاصيل أكثر إثارة. على سولانا، تستخدم Circle عناوين ما قبل الإنشاء (pre-mint)، ولا تُحسب هذه الرموز ضمن العرض المتداول إلا عندما يُصرّح Circle بإصدارها. وتُربط عملية الإنشاء المعتادة لديها بتقديم العملاء للأموال واستلامهم USDC.
لذلك فأنا أقل اهتمامًا بسردية "Circle طبع 500 مليون دولار" الرائجة، وأكثر اهتمامًا بما سيحدث بعد ذلك.
وصل إجمالي المعروض من العملات المستقرة على سولانا بالفعل إلى نحو 17.3 مليار دولار. هذا يخبرني أن القصة الأكبر تتمثل في تزايد كمية سيولة الدولار التي يتم وضعها على الشبكة.
لكن السيولة "الموضوعة" ليست بالضرورة سيولة "مُتموَّلة/مُنشَّرة" (deployed).
الإشارة الحقيقية تأتي بعد عملية الإنشاء: هل يتحرك USDC فعليًا إلى البورصات، أو منصات DEX، أو أسواق الإقراض، أو المدفوعات، أو التطبيقات الأخرى؟
هذه هي الجزئية التي سأراقبها.
إنشاء 500 مليون دولار أمرٌ لافت. أما وجهته فهي القصة الحقيقية.
ما زلت أحاول معرفة ما الذي يغيّره ذلك فعليًا.
CircleMints500MUSDCOnSolana
1
2
1k
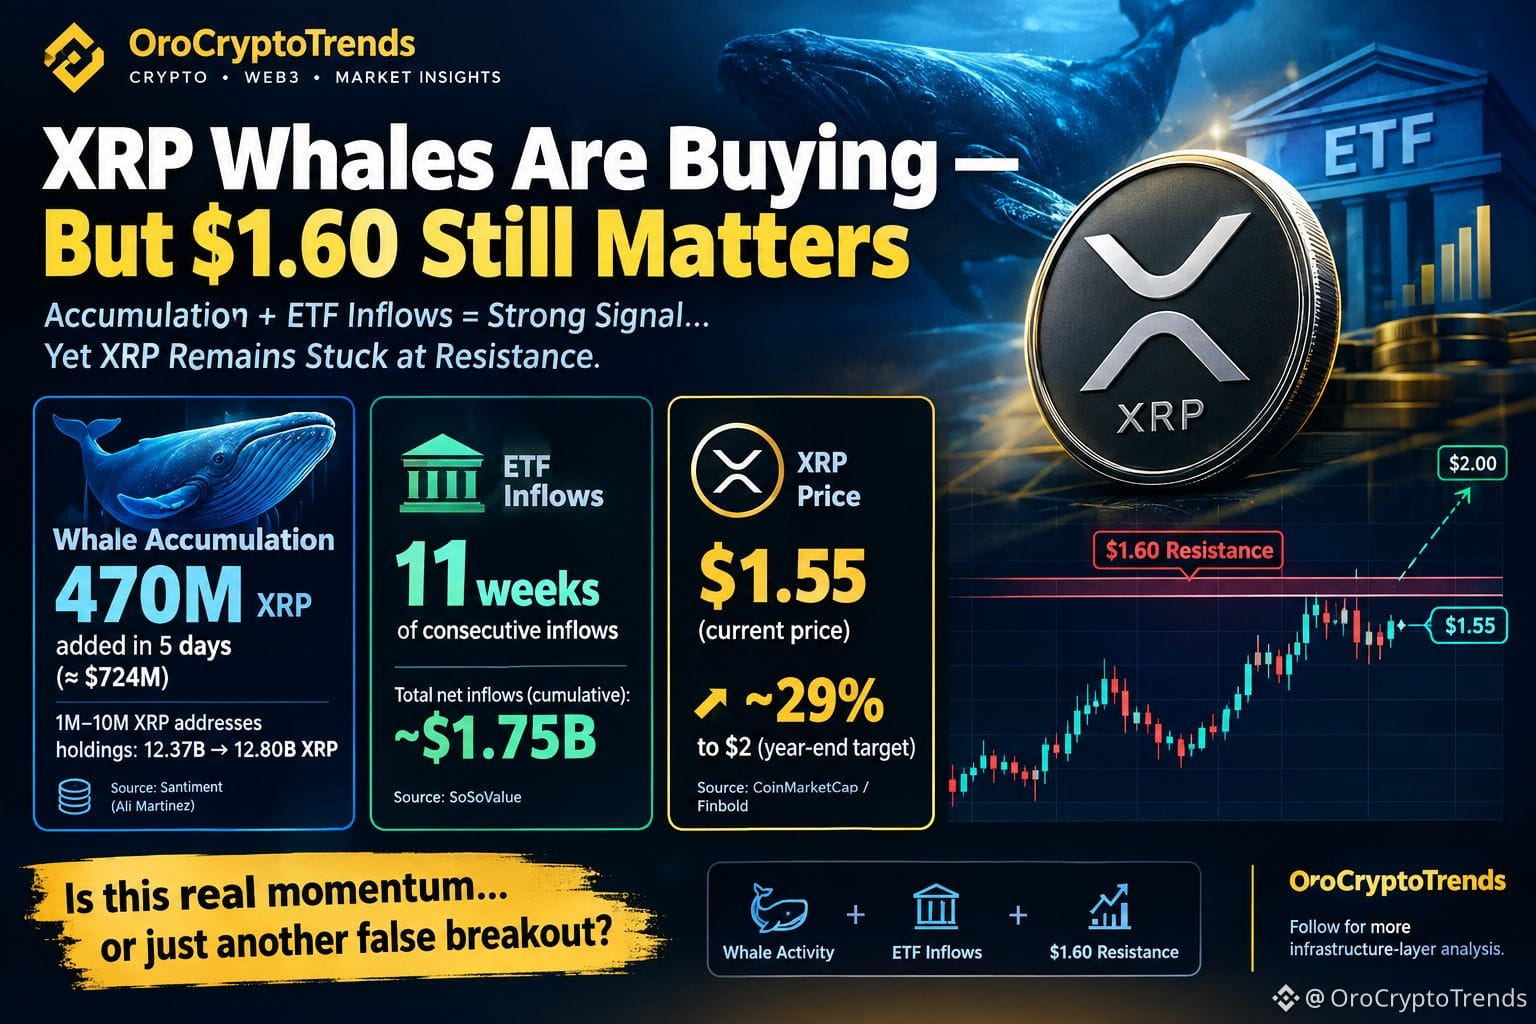
إضافة 470 مليون XRP خلال خمسة أيام أمر يصعب تجاهله. لكنني أكثر اهتمامًا بما لم يتغير بعد.
يُقال إن العناوين التي تمتلك بين 1 مليون و10 ملايين XRP أضافت تقريبًا 470 مليون توكن، بقيمة نحو 724 مليون دولار، ما رفع إجمالي حيازاتها مجتمعة من 12.37 مليار إلى 12.80 مليار XRP. وفي الوقت نفسه تقريبًا، وسّعت صناديق تداول XRP الفورية في الولايات المتحدة سلسلة التدفقات الأسبوعية إلى 11 أسبوعًا، مع الإبلاغ عن صافي تدفقات تراكمي بلغ حوالي 1.75 مليار دولار.
على السطح، يبدو ذلك واضحًا جدًا: الحيتان تتراكم بينما يستمر المال المؤسسي في الدخول.
لكن انتظر — ربما لا يكون هذا هو الإطار الصحيح.
إذا كان الطلب مستمرًا إلى هذا الحد، فلماذا ما زال XRP يعاني عند مستوى 1.60 دولار تقريبًا؟
هذا المستوى المقاوم مهم. فقد دفع XRP بالفعل إلى تلك المنطقة ثم تراجع، لذا ما يزال السوق بحاجة لإثبات أن ضغوط الشراء هذه يمكنها فعلًا استيعاب المعروض الواقع فوقها.
هدف 2 دولار الذي يجري الحديث عنه يأتي من إعداد فني، وليس وجهة مضمونة. إن اختراقًا مستمرًا فوق 1.60 دولار سيجعل هذا السيناريو أكثر إثارة. أما الفشل هناك فسأستنتج أنه ما يزال سردية التراكم لم تتحول بعد إلى قدر كافٍ من اكتشاف السعر.
بصراحة، هذه هي الجزئية التي أراقبها عن كثب أكثر من عنوان الحوت.
العملات الكبيرة تشتري أمر مثير للاهتمام.
عملات كبيرة تشتري بينما يبقى السعر عالقًا عند مستوى المقاومة؟ هذه هي الاختبار الحقيقي.
ما زلت أحاول معرفة ما الذي يغيّره ذلك بالفعل.$XRP
7
3k
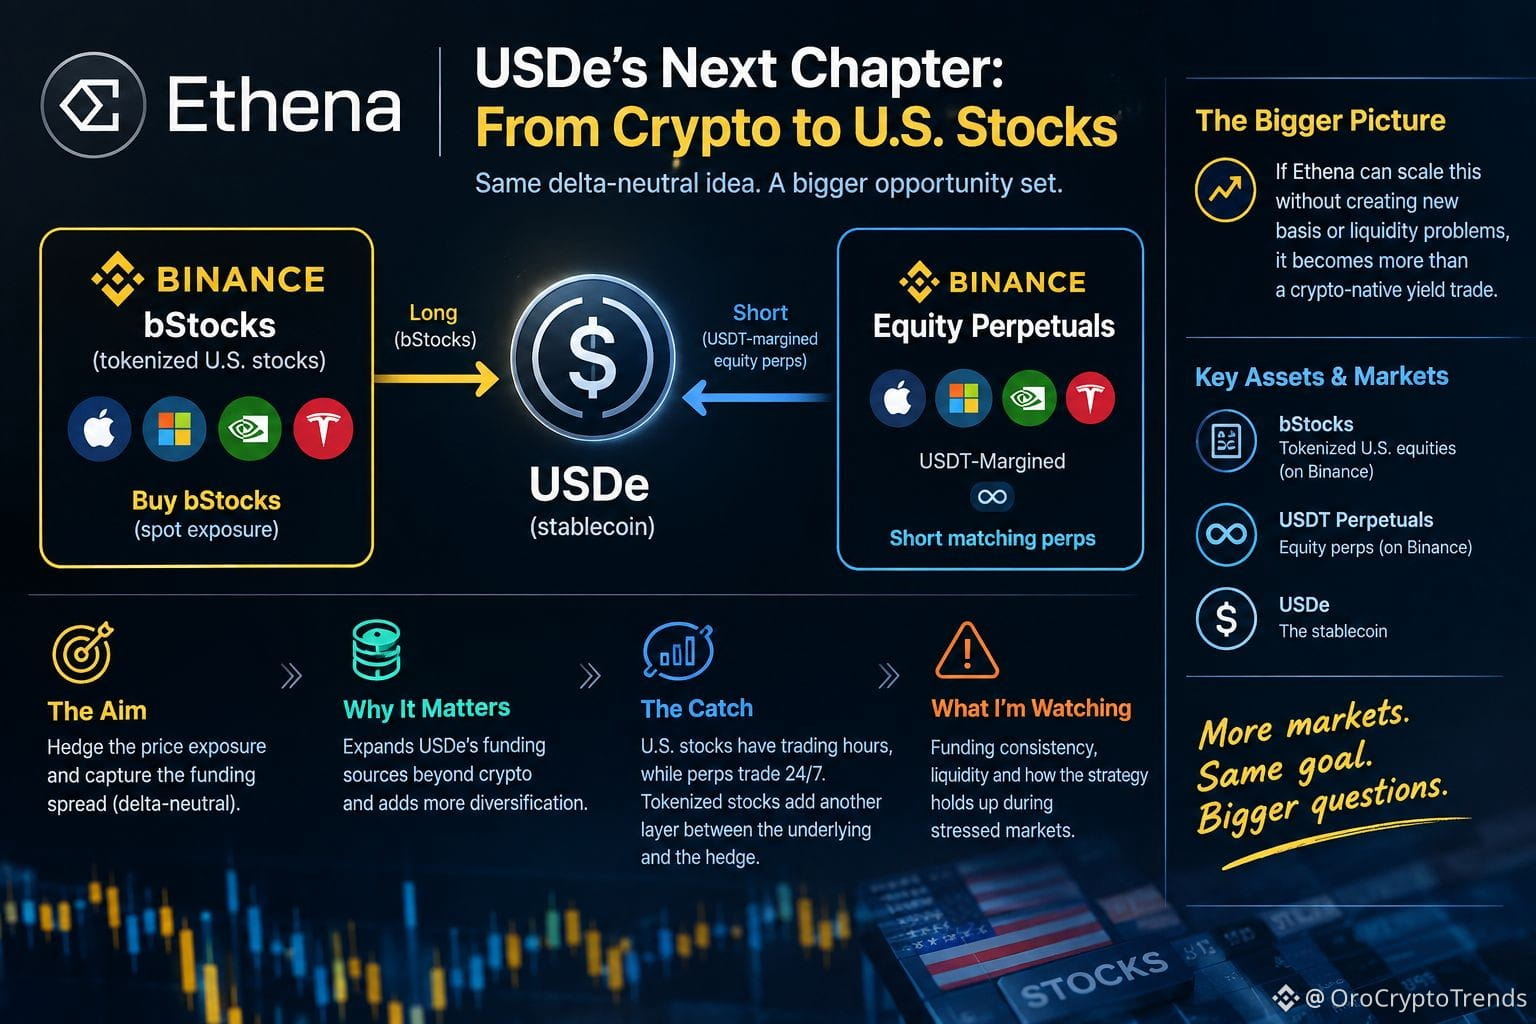
إيثينا ليست تلاحق تمويل العملات المشفرة فحسب بعد الآن. إنها تنقل استراتيجية USDe إلى أسهم الولايات المتحدة.
تتمثل الآلية في بساطة: يمكن لإيثينا شراء bStocks التابعة لبينانس كتعرّض مباشر (spot) بينما تقوم في الوقت نفسه بالاقتراض/البيع على المكشوف لتلك الأسهم عبر عقود “equity perpetuals” مُمَثَّلة بهامش USDT وبما يقابل ذلك. الهدف هو نفسه الهيكل المحايد تجاه دلتا (delta-neutral) الذي استخدمته في عالم العملات المشفرة — التحوّط من التعرّض والتقاط فارق التمويل.
وهذا مهم لأن “محرك العائد” الخاص بـ USDe كان تاريخيًا يعتمد بشكل كبير على مشتقات العملات المشفرة. تمنح عقود الأسهم الدائمة (equity perps) مصدر تمويل محتملًا آخر لإيثينا وتوسّع نطاق الفرص بما يتجاوز BTC و ETH.
لكن التنويع هنا يأتي مع نقطة حاسمة.
الأسهم الأمريكية لها ساعات تداول محددة، بينما يمكن لعقود المدى الدائم التداول بشكل مستمر. تضيف إيصالات الأسهم المُمَثَّلة (tokenized stock receipts) طبقة أخرى بين الورقة المالية الأساسية والتحوّط. وفي الأسواق الطبيعية قد يكون ذلك قابلًا للإدارة. لكن في أوقات الضغط قد يصبح عدم التطابق أكثر أهمية بكثير.
وهذا الجزء هو ما أراقبه.
ليس ما إذا كان ENA سيتفاعل إيجابًا مع الإعلان، بل ما إذا كان مصدر التمويل الجديد هذا قادرًا على البقاء عميقًا وسائلاً وجذابًا باستمرار عندما تتدهور ظروف السوق.
إذا استطاعت إيثينا توسيع ذلك دون خلق مشكلات جديدة في الأساس (basis) أو السيولة، فإن الاستراتيجية تصبح أكثر من مجرد صفقة عائد موجهة للعملات المشفرة.
ما زلت أحاول فهم ما الذي يغيّره هذا فعليًا.$USDE #Write2Earn
497
تمّ التحقق
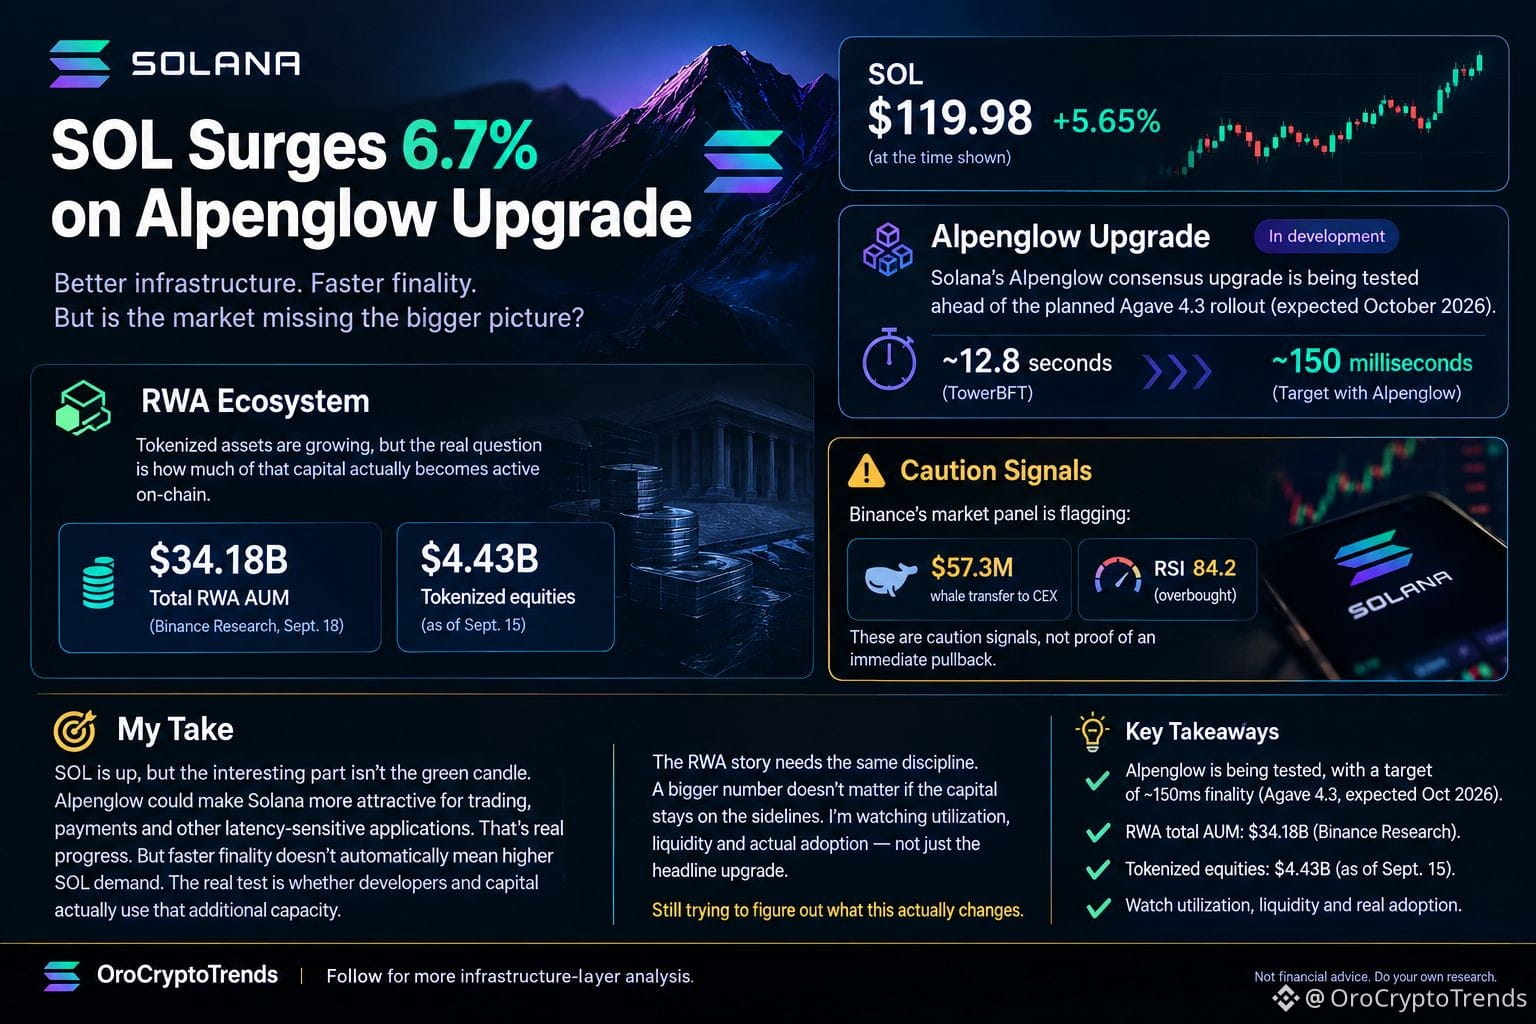
$SOL SOL ارتفع بأكثر من 5%، لكن الجزء المثير للاهتمام ليس الشمعة الخضراء.
تشير أحدث لوحة بيانات السوق من بينانس إلى Alpenglow، ترقية الإجماع القادمة على سولانا، إلى جانب بعض إشارات الحذر. يتم اختبار Alpenglow استعدادًا لإصدار Agave 4.3 المخطط له، حيث تستهدف سولانا زمن نهائي يقارب 150 مللي ثانية مقابل حوالي 12.8 ثانية ضمن TowerBFT. سولانا
هذا تغيير جوهري في البنية التحتية.
لكن انتظر—النهائية الأسرع لا تعني تلقائيًا ارتفاع الطلب على SOL.
هذه هي النقطة التي أعتقد أن الكثيرين يتجاوزونها عندما تتحول كل ترقية تقنية إلى سردية سعر. يمكن للبنية التحتية الأسرع للتسوية أن تجعل سولانا أكثر جاذبية للتداول والمدفوعات وغيرها من التطبيقات الحساسة للزمن. لكن الاختبار الحقيقي هو ما إذا كان المطورون ورأس المال يستخدمون فعليًا هذه السعة الإضافية.
كما تشير بينانس إلى تحويل كبير بقيمة 57.3 مليون دولار إلى بورصة مركزية (CEX)، وإلى قراءة مؤشر RSI عند 84.2. سأتعامل مع هاتين الإشارتين كعلامات حذر، وليس كدليل على أن تصحيحًا وشيكًا قادمًا.
وقصة الأصول الرقمية الممثلة على العالم الحقيقي (RWA) تحتاج إلى نفس الانضباط. تضع Binance Research إجمالي RWA AUM عند 34.18 مليار دولار، بينما وصلت الأسهم المُمثَّلة (tokenized equities) وحدها إلى 4.43 مليار دولار بحلول 15 سبتمبر. Binance
لذا أنا أراقب مستوى الاستخدام والسيولة والتبنّي الفعلي—وليس مجرد العنوان الخاص بالترقية.
#sol
لا يزال لدي محاولة لمعرفة ما الذي يغيّره هذا الأمر فعليًا.
1
1
4
9.1k
#EthereumBreaksAbove$2700
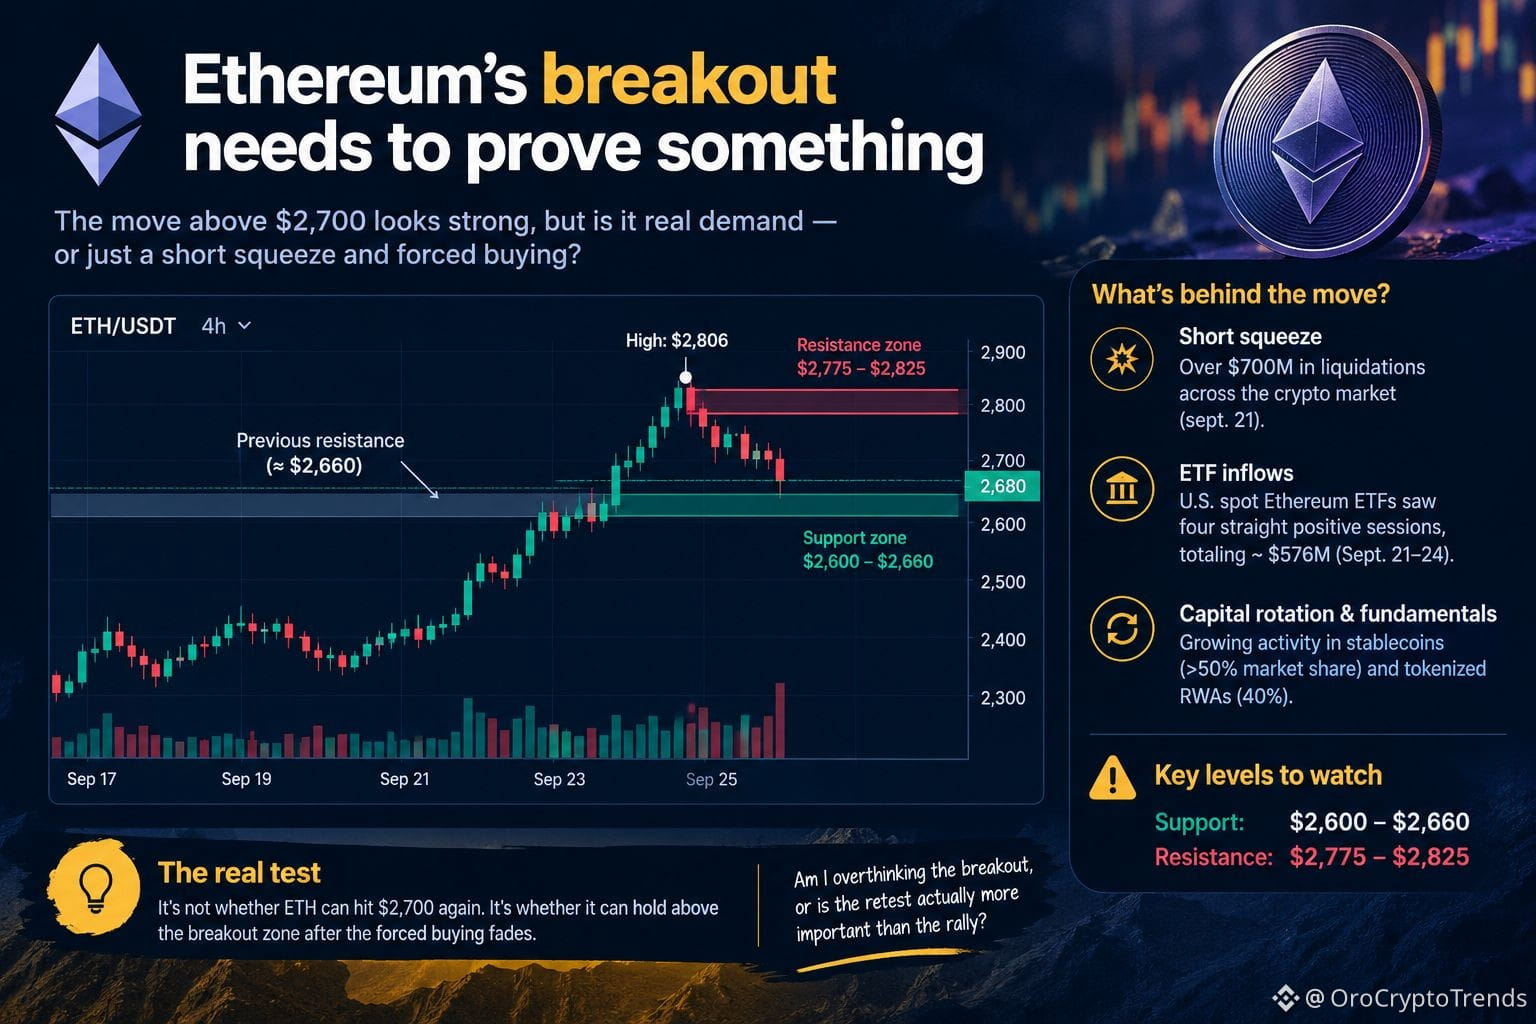
شهد الإيثريوم للتو الحركة التي كان الجميع ينتظرها — لكنني لست مقتنعًا بعد بأن الاختراق أثبت نفسه.
دفعت ETH فوق $2,700 وتداولت لفترة وجيزة قرب $2,800 في 21–23 سبتمبر، قبل أن تهدأ وتعود باتجاه منتصف نطاق $2,600. ساعد في ذلك موجة هائلة من تصفيات المراكز القصيرة في سوق العملات المشفرة، إذ تم محو أكثر من 700 مليون دولار عبر السوق خلال عملية الضغط في 21 سبتمبر. لذا نعم، كان هناك زخم حقيقي. لكن جزءًا من هذا الزخم كان ناتجًا عن الشراء القسري.
ما يجعل الأمر أكثر إثارة للاهتمام هو ما حدث تحت السطح.
سجّلت صناديق ETF الفورية للإيثريوم في الولايات المتحدة أربع جلسات إيجابية متتالية من 21 إلى 24 سبتمبر، بإجمالي تدفقات صافية تقارب 576 مليون دولار وفقًا لـ Farside. هذه نوع مختلف من الطلب عن الطلب الذي ينشأ عندما تُدفَع الصفقات القصيرة المرهونة إلى التصفية.
وهنا تحديدًا أراقب ETH بشكل مختلف.
السؤال ليس ما إذا كان يمكن لمس $2,700 مرة أخرى. السؤال هو ما إذا كان السوق يستطيع الاستمرار في قبول الأسعار فوق منطقة الاختراق القديمة بعد أن ينفد وقود التصفية القسرية.
إعادة الاختبار تعني لي أكثر من الحركة الأولية.
إذا استطاعت ETH الثبات فوق ذلك المستوى السابق من المقاومة مع استمرار الطلب الفوري، تصبح البنية أكثر مصداقية.
وإذا لم تستطع، فقد تتحول هذه إلى مجرد طفرة مدفوعة بالرافعة المالية بدت أقوى من الطلب الأساسي.
هل أنا أُفرِط في التفكير بشأن الاختراق، أم أن إعادة الاختبار أهم فعلًا من الصعود؟
2
635
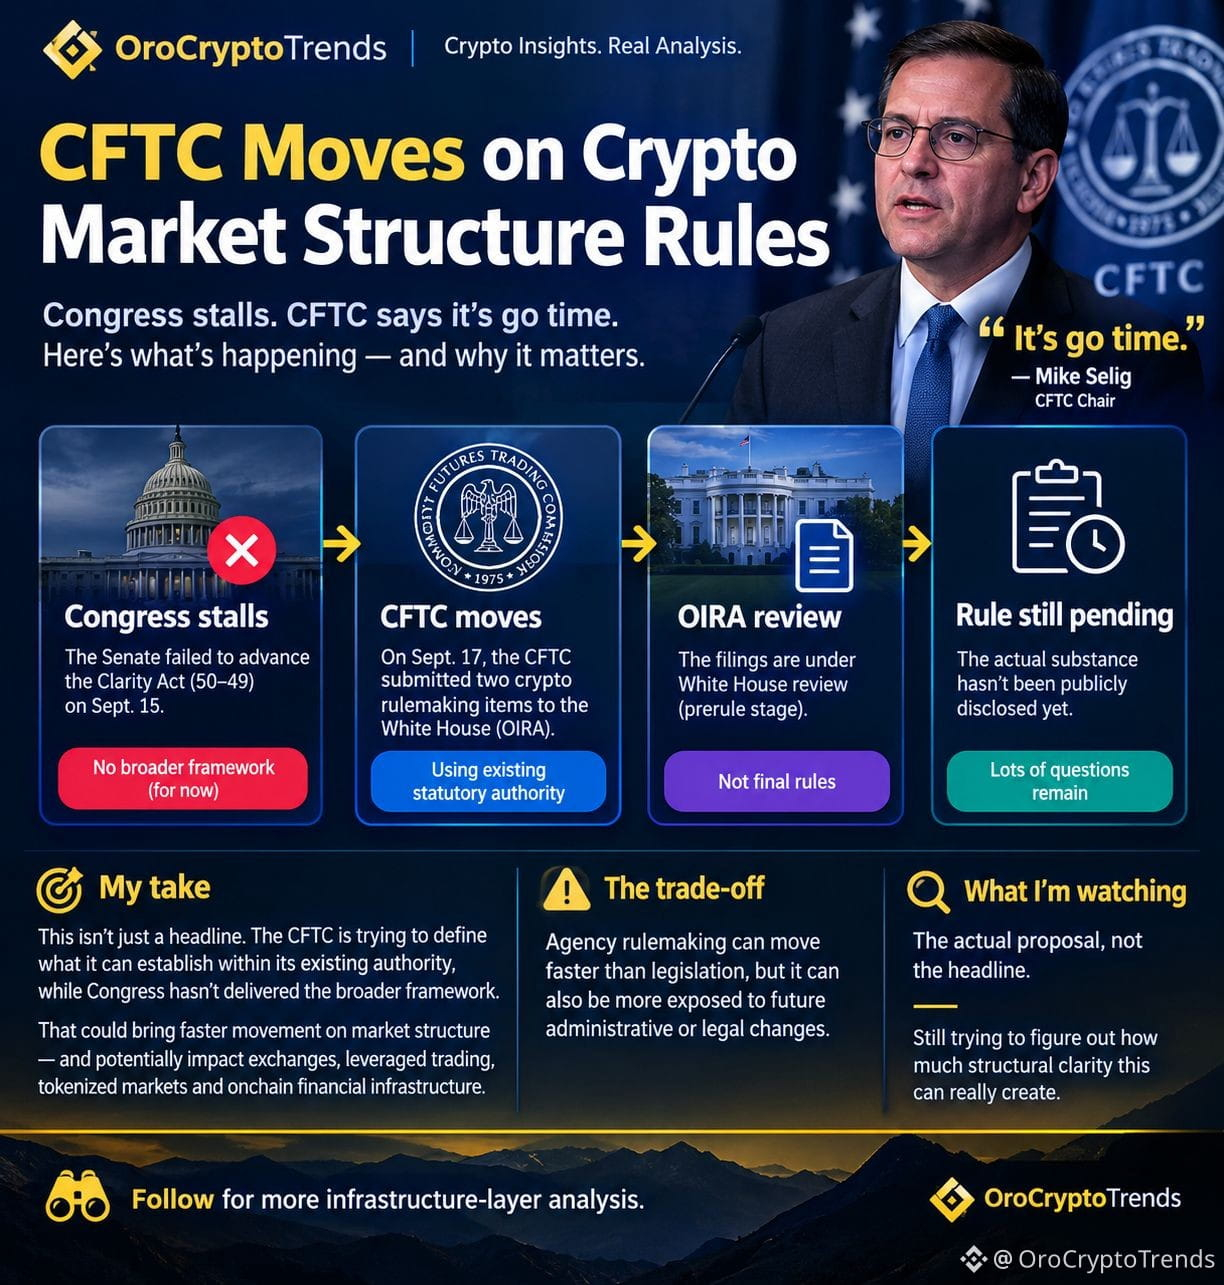
$CRCLon في الأساس، قالت لجنة تداول السلع الآجلة الأميركية (CFTC): نحن نمضي قدمًا سواءً بوجود قانون جديد للعملات المشفرة أم بدونه.
خلال يوم الأربعاء، وصف رئيسها مايكل سيلِغ الأمر بأنه “لحظة التنفيذ”، قائلًا إن الوكالة تعتقد أنها تستطيع استخدام سلطتها القانونية القائمة لدفع قواعد هياكل أسواق العملات المشفرة.
وبصراحة، هذا أكثر إثارة للاهتمام مما يوحي به العنوان.
لم تنجح الجهود في مجلس الشيوخ الأسبوع الماضي لإقرار قانون “الوضوح” (Clarity Act)، بتصويت 50–49. بعد يومين، أرسلت CFTC بندين من إجراءات وضع القواعد المتعلقة بالعملات المشفرة إلى مكتب المراجعة التنظيمية التابع للبيت الأبيض.
لكن انتظر — توجد هنا نقطة تمييز مهمة.
هذه ليست قواعد نهائية. فالملفات ما زالت في مرحلة “قبل وضع القواعد” (prerule)، ولم يتم الإعلان بعد عن المضمون الفعلي. لذا فإن أي شخص يتحدث بالفعل وكأن الولايات المتحدة لديها إطار نهائي ومُنجز لبنية سوق العملات المشفرة فهو يسبق الأدلة.
ما أراه مثيرًا للاهتمام هو التحول في المسار.
لم يقدم الكونغرس الإطار الأوسع، بينما تحاول CFTC تحديد ما يمكنها وضعه ضمن سلطتها القائمة. وقد يهم ذلك بالنسبة للبورصات، والتداول بالرافعة المالية، والأسواق المُمَثَّلة/المُرمَّزة (tokenized)، وربما أيضًا البنية التحتية المالية على السلسلة (onchain).
لكن توجد مفاضلة: يمكن أن تتحرك عملية وضع القواعد داخل الوكالة بسرعة أكبر من التشريعات، لكنها قد تكون أيضًا أكثر عرضة للتغييرات الإدارية أو القانونية في المستقبل.
لذا أنا أتابع الاقتراح الفعلي، وليس العنوان.
ما زلت أحاول معرفة إلى أي مدى يمكن لهذا أن يخلق وضوحًا هيكليًا حقيقيًا.
4
1.5k
تمّ التحقق
يبدو PAXGy وكأنه رمز ذهبي آخر من الوهلة الأولى. لكن الأمر ليس بهذه البساطة.
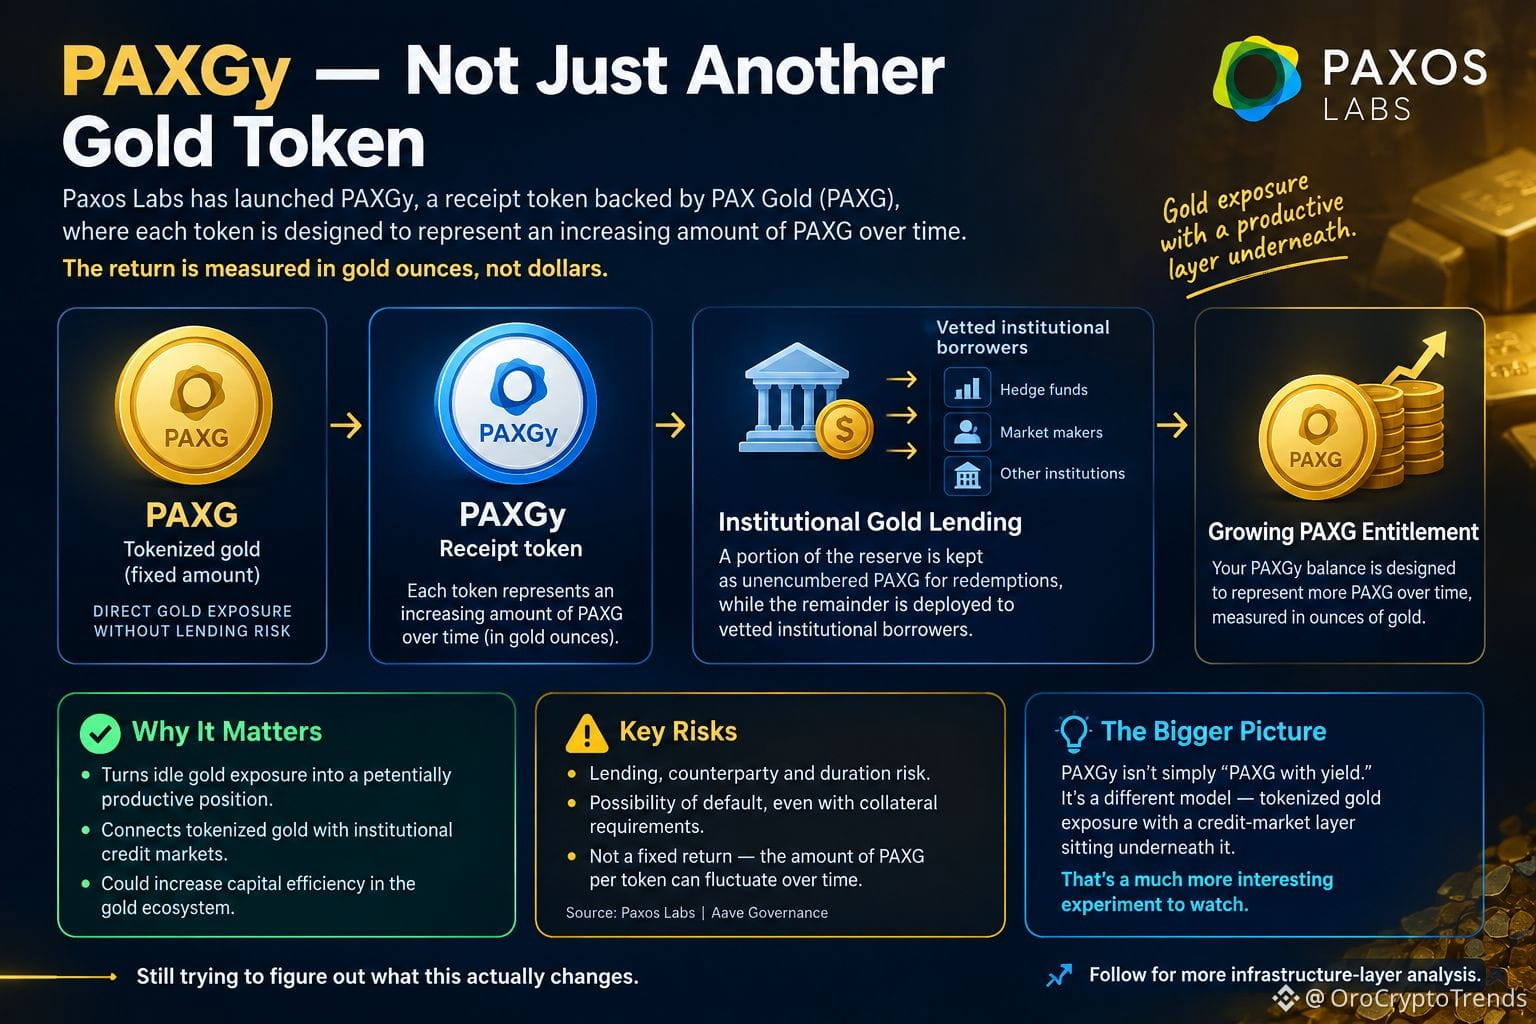
أطلقت Paxos Labs PAXGy، وهو رمز إيصال مدعوم بـ PAX Gold (PAXG). الجزء المثير هو ما يحدث تحت السطح: بدلًا من أن يرتفع رصيد الرموز لديك، تم تصميم كل وحدة من PAXGy لتُمثّل مقدارًا متزايدًا من PAXG مع مرور الوقت.
هذا يعني أن العائد يُقاس بالأونصات الذهبية، وليس بالدولارات.
بصراحة، أعتقد أن هذا الفرق أهم من عنوان “رمز مدعوم بالذهب”.
يوفر PAXG لك مقدارًا ثابتًا من الذهب المُرمّز بالرموز. وتُحاول PAXGy جعل هذا المركز في الذهب مُنتجًا عبر وضع جزء من الاحتياطي الأساسي في إقراض الذهب على مستوى المؤسسات. وتقول Paxos Labs إن جزءًا يُحتفَظ به على هيئة PAXG غير مُرهونة مقابل عمليات الاسترداد، بينما يتم توجيه الباقي إلى مقترضين مؤسسيين تم التحقق منهم.
وهنا تأتي المقايضة.
لم تعد تنظر فقط إلى التعرض للذهب. فأنت تتحمّل أيضًا مخاطر الإقراض ومخاطر الطرف المقابل ومخاطر المدة (duration). وتُدرج Paxos Labs نفسها هذه المخاطر، بما في ذلك احتمال التعثر رغم متطلبات الضمان.
لذلك، لا أنصح بتقديم PAXGy على أنه “PAXG مع عائد” فحسب.
الأقرب أنه تعرض للذهب مُرمّز بالرموز مع طبقة من سوق الائتمان تقبع تحته.
وهذا يجعل التجربة أكثر إثارة بكثير لمتابعتها.
ما زلت أحاول فهم ما الذي تغيّره هذه الأمور فعليًا.
#PAXG $PAXG
{spot}(PAXGUSDT)
يبدو PAXGy وكأنه رمز ذهبي آخر من الوهلة الأولى. لكن الأمر ليس بهذه البساطة.
أطلقت Paxos Labs PAXGy، وهو رمز إيصال مدعوم بـ PAX Gold (PAXG). الجزء المثير هو ما يحدث تحت السطح: بدلًا من أن يرتفع رصيد الرموز لديك، تم تصميم كل وحدة من PAXGy لتُمثّل مقدارًا متزايدًا من PAXG مع مرور الوقت.
هذا يعني أن العائد يُقاس بالأونصات الذهبية، وليس بالدولارات.
بصراحة، أعتقد أن هذا الفرق أهم من عنوان “رمز مدعوم بالذهب”.
يوفر PAXG لك مقدارًا ثابتًا من الذهب المُرمّز بالرموز. وتُحاول PAXGy جعل هذا المركز في الذهب مُنتجًا عبر وضع جزء من الاحتياطي الأساسي في إقراض الذهب على مستوى المؤسسات. وتقول Paxos Labs إن جزءًا يُحتفَظ به على هيئة PAXG غير مُرهونة مقابل عمليات الاسترداد، بينما يتم توجيه الباقي إلى مقترضين مؤسسيين تم التحقق منهم.
وهنا تأتي المقايضة.
لم تعد تنظر فقط إلى التعرض للذهب. فأنت تتحمّل أيضًا مخاطر الإقراض ومخاطر الطرف المقابل ومخاطر المدة (duration). وتُدرج Paxos Labs نفسها هذه المخاطر، بما في ذلك احتمال التعثر رغم متطلبات الضمان.
لذلك، لا أنصح بتقديم PAXGy على أنه “PAXG مع عائد” فحسب.
الأقرب أنه تعرض للذهب مُرمّز بالرموز مع طبقة من سوق الائتمان تقبع تحته.
وهذا يجعل التجربة أكثر إثارة بكثير لمتابعتها.
ما زلت أحاول فهم ما الذي تغيّره هذه الأمور فعليًا.
#PAXG $PAXG
1
3
842
تحاول سنغافورة أن “تتدرب” للتعامل مع اضطراب الذكاء الاصطناعي — والعدد أكبر مما كنت أظن في البداية.
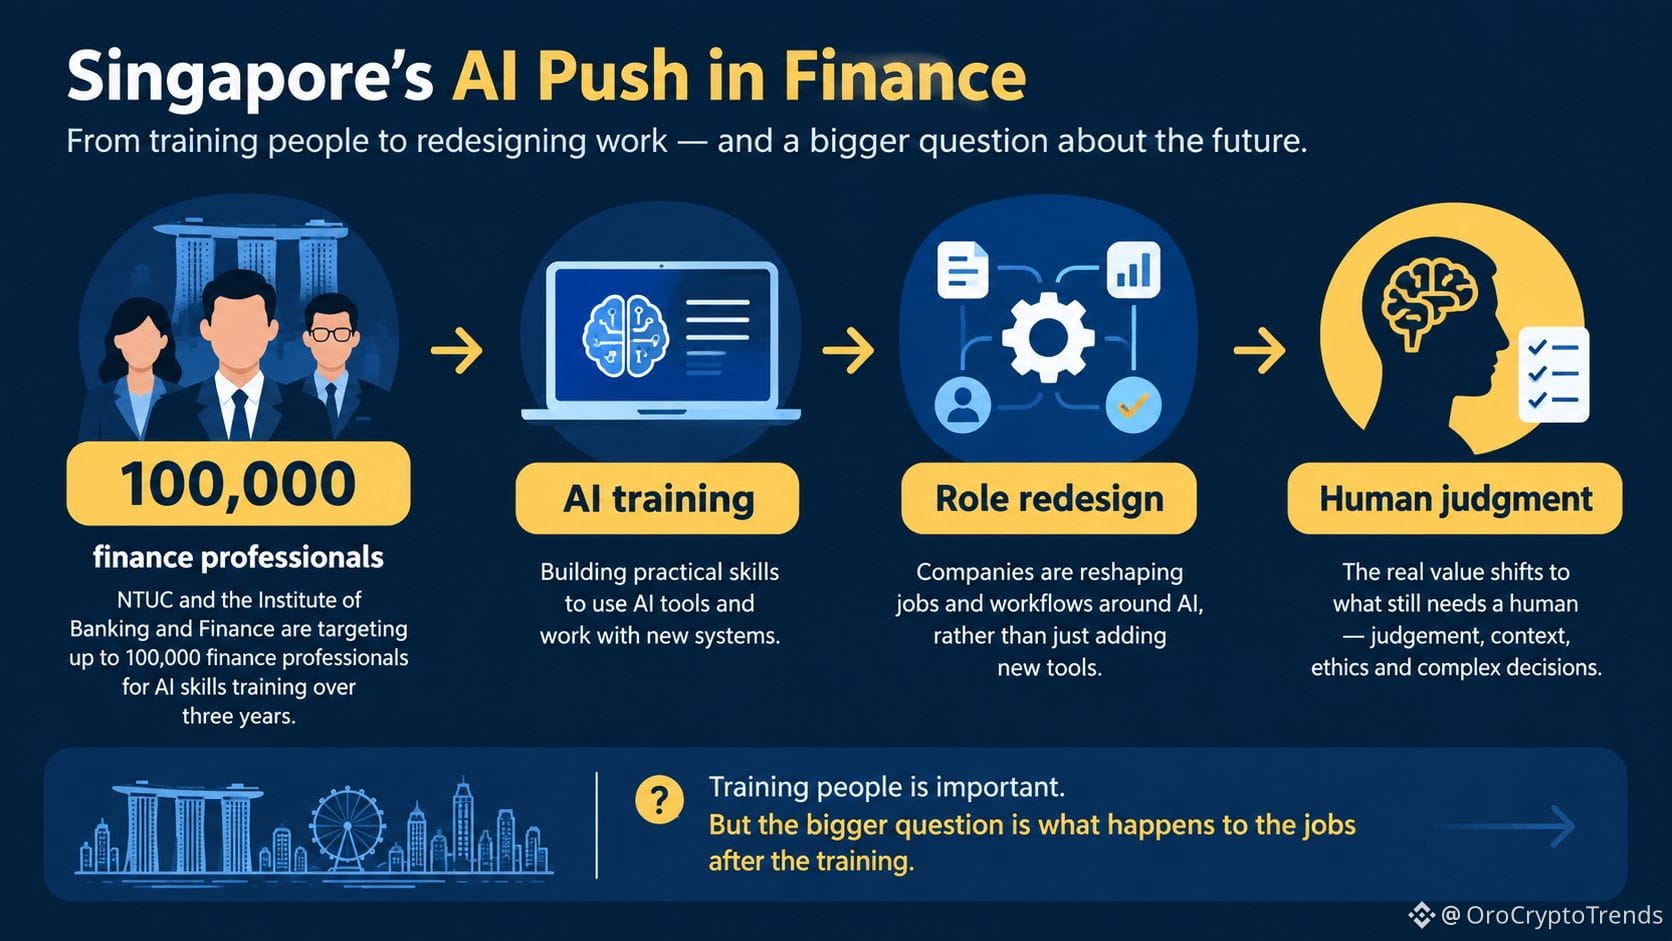
تستهدف نقابة العمال الوطنيين التعاونية (NTUC) ومعهد البنوك والتمويل تدريب ما يصل إلى 100,000 من المتخصصين في القطاع المالي على مهارات الذكاء الاصطناعي خلال السنوات الثلاث المقبلة.
في البداية، يبدو ذلك كقصة مباشرة لإعادة تأهيل القوى العاملة.
لكن برأيي، توجد مسألة أكثر إثارة للاهتمام تحت السطح.
التدريب على استخدام الذكاء الاصطناعي ليس الشيء نفسه مثل تجهيز الناس لما سيفعله الذكاء الاصطناعي بعملهم الفعلي.
يمكن للعامل أن يصبح أفضل بكثير في استخدام أداة ذكاء اصطناعي، بينما تعيد الشركة في الوقت نفسه تصميم الوظيفة حول تلك الأداة. وهذه الفروق مهمة.
وقد قالت وزارة العمل في سنغافورة إن الذكاء الاصطناعي يعزّز العمل في الوقت الراهن أكثر مما يحلّ محله، حيث أبلغت الشركات عن إعادة تصميم للأدوار ووظائف جديدة مرتبطة بالذكاء الاصطناعي، بدلًا من حدوث إزاحة واسعة النطاق. لكن هذا لا يعني أن بنية العمل المكتبي تظل كما هي.
وبصراحة، قد تكون المالية واحدة من أوضح الأماكن لمراقبة ذلك.
إذا كان بإمكان الذكاء الاصطناعي أتمتة أجزاء من البحث والتحليل والتوثيق وسير عمل العملاء، فقد تنتقل المهارة القيمة تدريجيًا من “إنجاز المهمة” إلى معرفة ما يجب تفويضه للذكاء الاصطناعي — وما الذي ما زال يتطلب حكمًا بشريًا.
وهذا تغيير أكبر بكثير من مجرد أخذ دورة في الذكاء الاصطناعي.
والاختبار الحقيقي هو ما الذي يحدث للوظائف بعد التدريب.
ما زلت أحاول فهم ما الذي يغيره ذلك فعليًا.
المصدر: معهد البنوك والتمويل في سنغافورة / وزارة القوى العاملة في سنغافورة / DBS.
#Write2Earn
1
483
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EarningsSeason
321,129 مشاهدات
2,525 يقومون بالنقاش
موسم الأرباح: أرباح ميكرون للربع الرابع — صعودية أم هبوطية؟
Binance Square Official
·390 إعجاب
·841.7k مشاهدات
BitwiseLaunchesFirstSpotNEARETF
28,583 مشاهدات
549 يقومون بالنقاش
USJobOpeningsFallToFiveMonthLow
34,336 مشاهدات
423 يقومون بالنقاش