

Mohanad Yaman
67 منشورات

Mohanad Yaman
إبلاغ
حظر المُستخدم
Growth investor. Concentrated portfolio in AI infrastructure, semiconductors, healthcare innovation and energy.
حائز على EPIC
مُتداول عرضي
4.8 سنوات
1 تتابع
149 المتابعون
63 إعجاب
منشورات
الكل
اقتباسات
·
--
صاعد
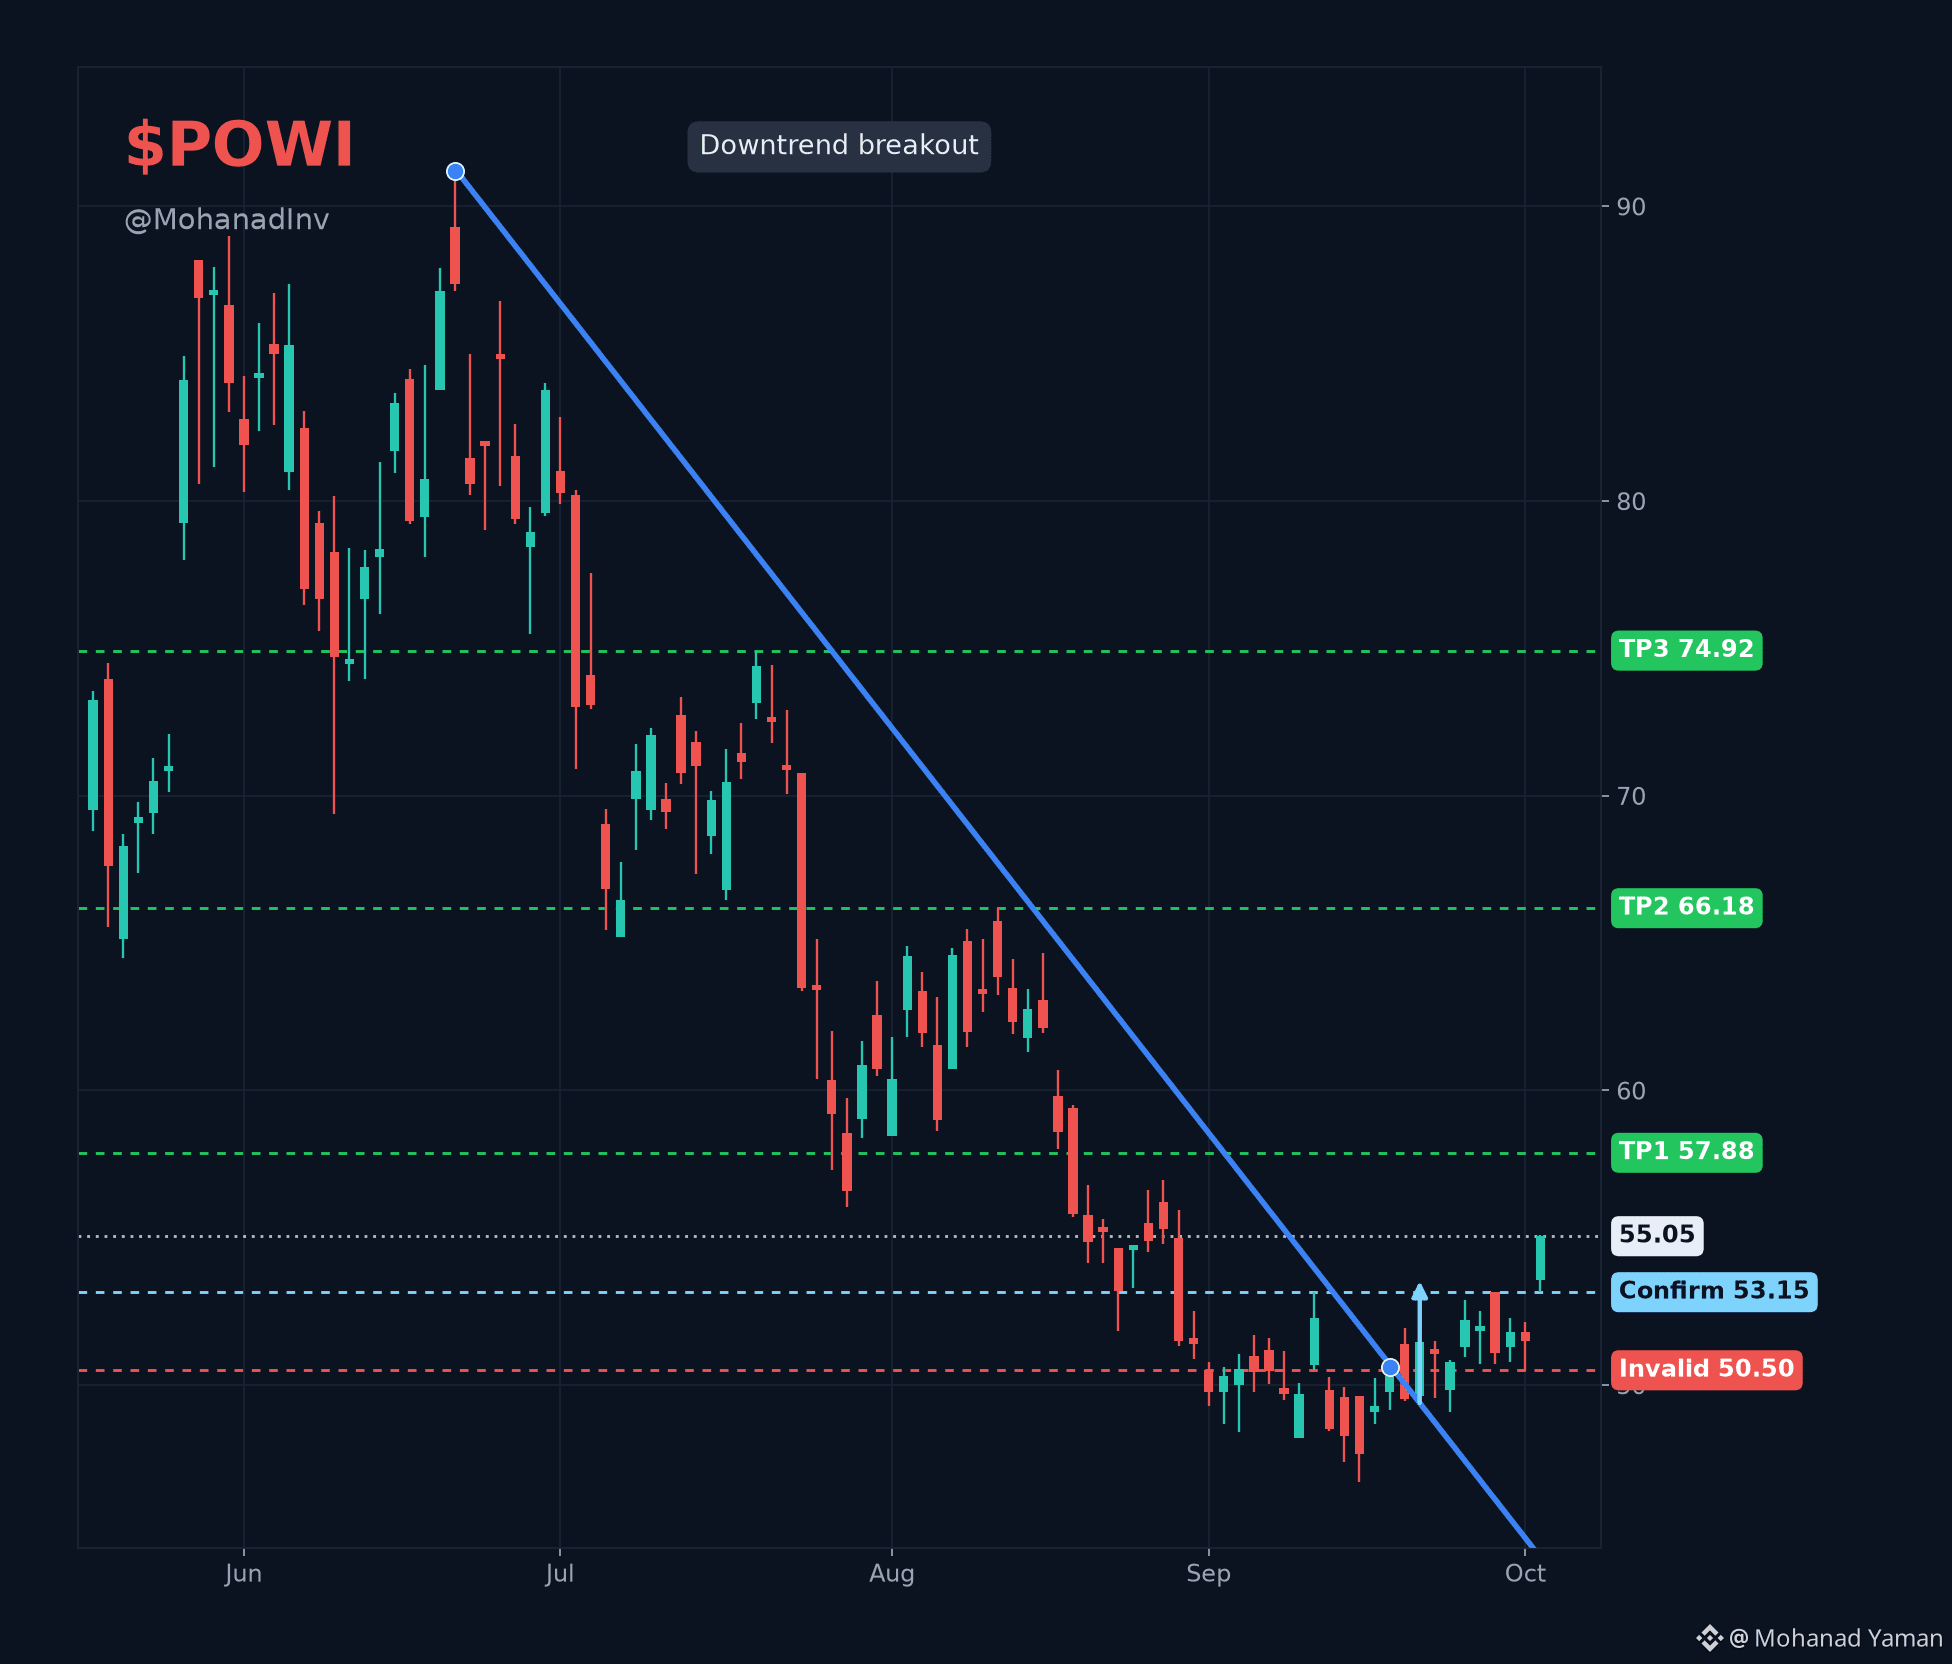
$POWI • اختراق هبوطي، مع الثبات فوق تأكيد 👀
قمم أدنى من قمة يونيو $91. كَسَر الخط في 22 سبتمبر، أُعيد اختباره، والآن يرتفع عبر $53.15.
📊 أشباه موصلات طاقة GaN عالية الجهد لمراكز البيانات والسيارات الكهربائية والكهرباء الصناعية. إيرادات الربع الثاني $118.9M، بزيادة 10% على أساس تسلسلي، ونمو عبر جميع الأسواق النهائية الأربعة. لكن السهم تَخَلَّف عن أداء الشركة رغم ذلك، إذ انخفض 18% منذ مفاجأة/تجاوز أرباح أغسطس، لذا فإن هذا الاختراق هو الرسم البياني “يلحق” بالواقع، وليس محفزًا جديدًا.
يستقر عند $55.05، مع التمسك فوق تأكيد.
✅ تم التأكيد عند $53.15
🟢 TP1 $57.88 (+5.1%) · TP2 $66.18 (+20.2%) · TP3 $74.92 (+36.1%)
⛔ إغلاق غير صالح تحت $50.50 (-8.3%)
#stocks
48
·
--
صاعد
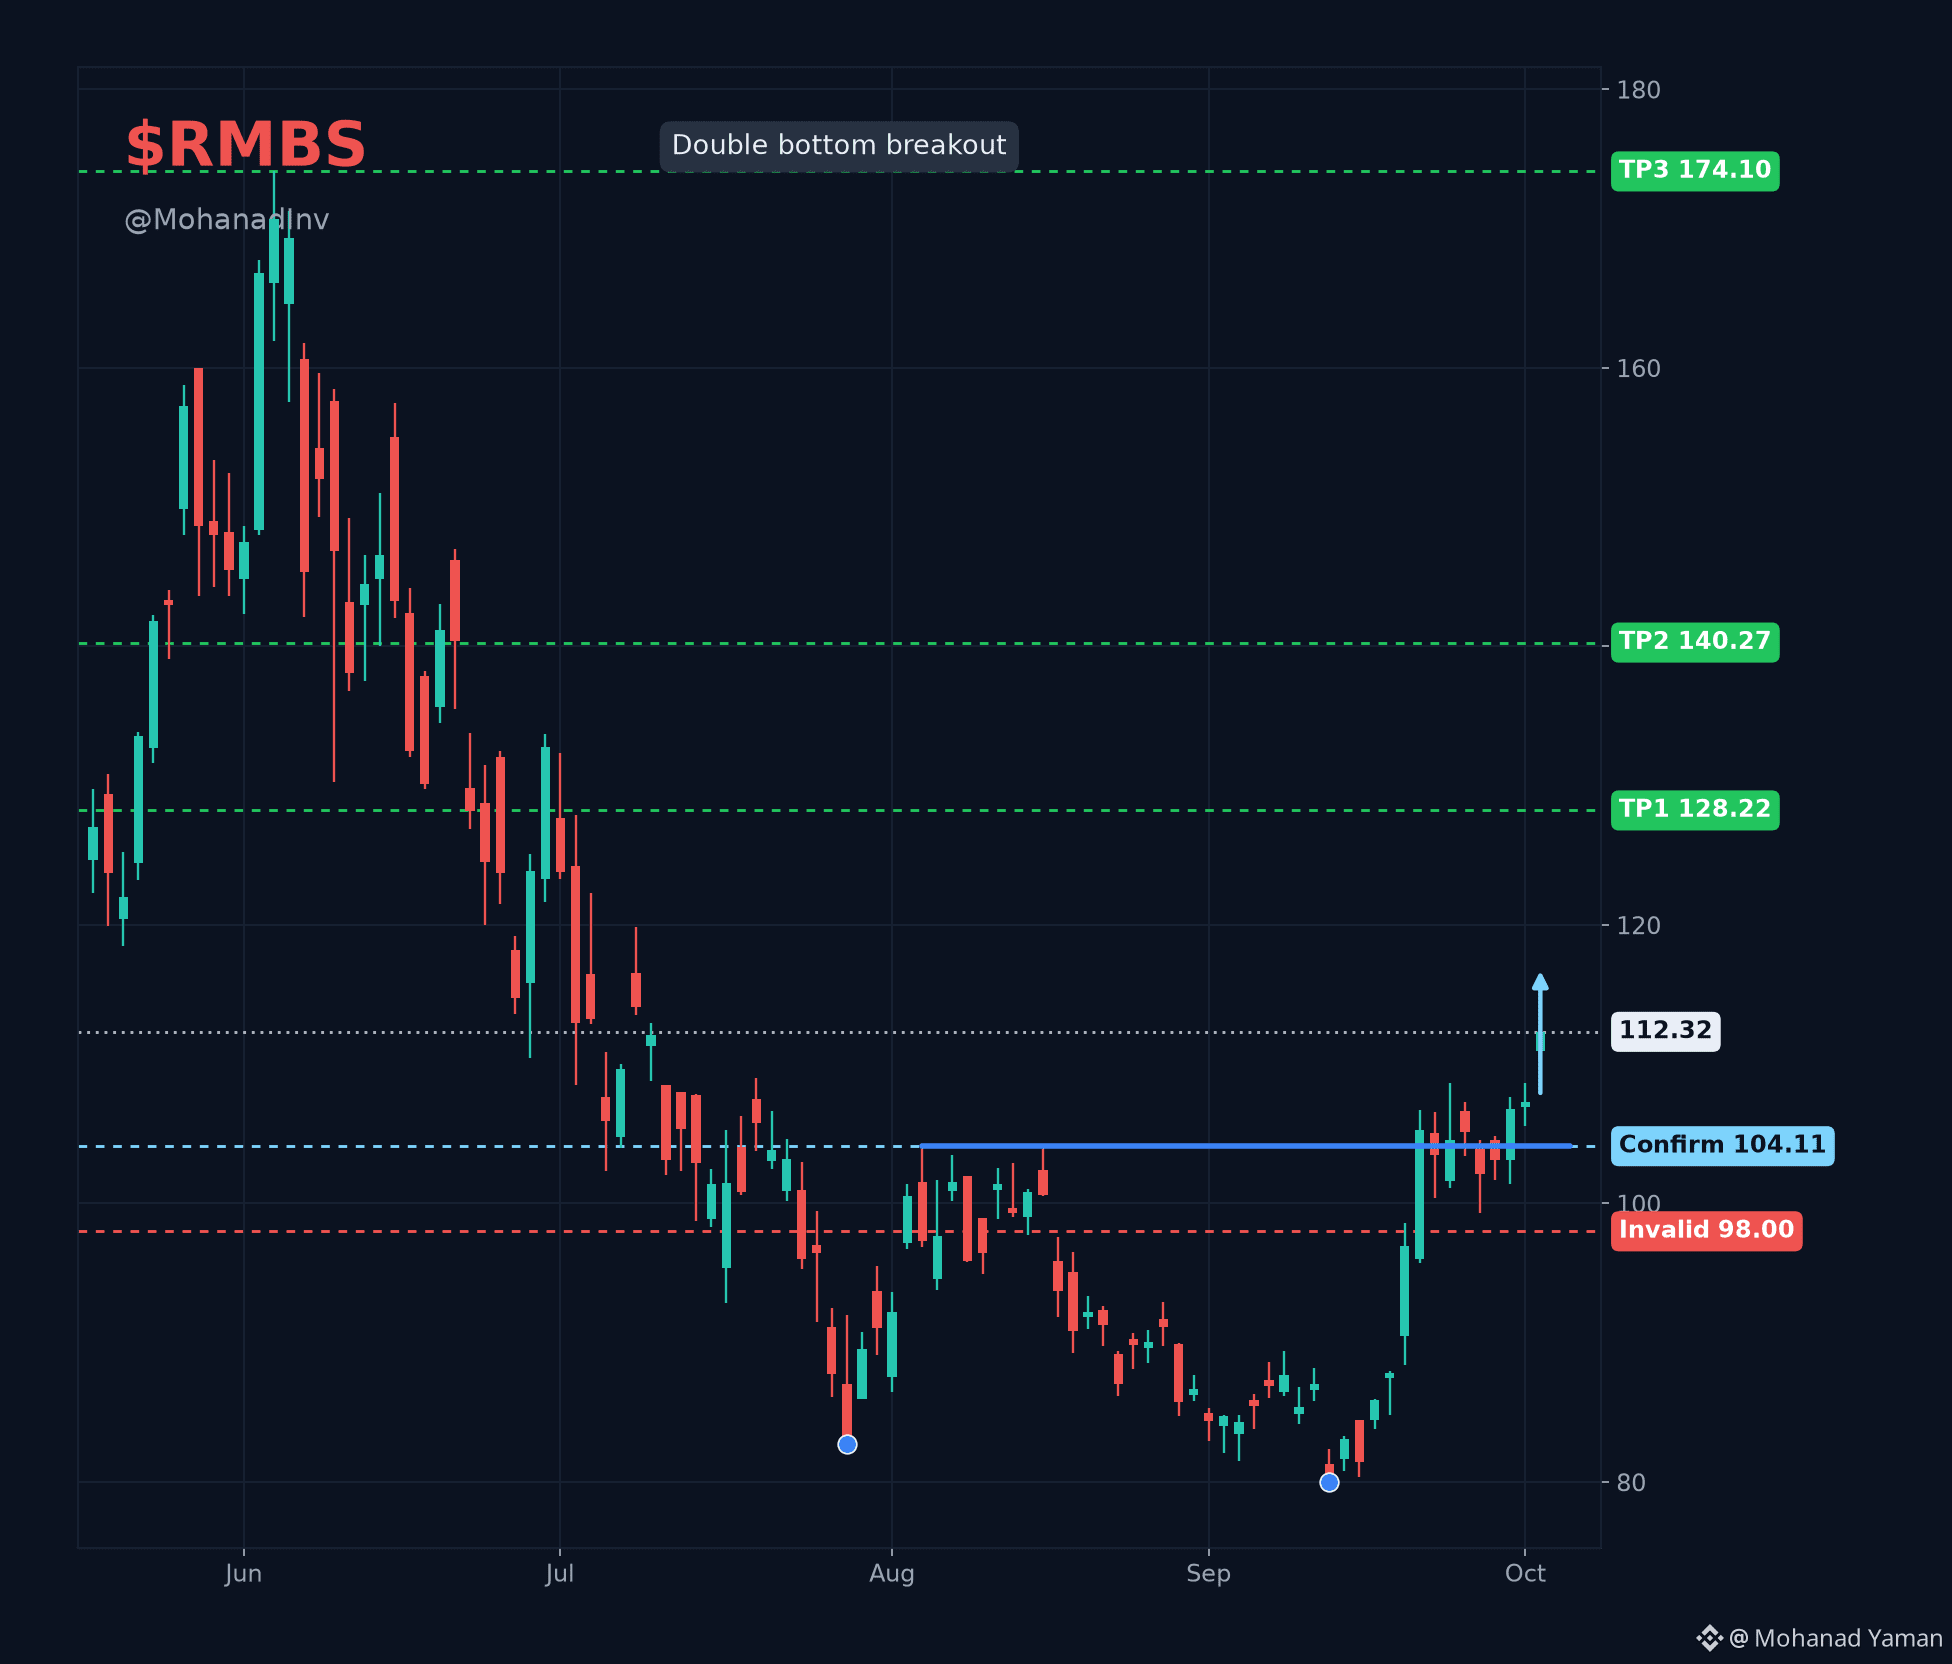
$RMBS • اختراق القاع المزدوج من الأسفل، وقد تمّدد قليلًا 👀
القيعان عند 82.72$ في يوليو و80$ في سبتمبر، وخط العنق عند 104.11$ من قمم أغسطس. أبقى السعر على خط العنق لمدة أسبوع وهو يرتفع عنه اليوم.
✅️ رقائق واجهة الذاكرة على انتقال DDR5 من الجيل 2 إلى الجيل 3. إيرادات المنتجات في الربع الأول نمت بنسبة 15% سنويًا، ووضع السيولة النقدية عند 786 مليون دولار، ورفعت Baird هدفها السعري إلى 120$ مشيرة إلى تسارع الطلب على وحدات الذاكرة المرتبط ببناء/توسعة الذكاء الاصطناعي.
يُعدّ الهبوط باتجاه 104-106$ دخولًا أكثر إنصافًا. راقبه قبل الإغلاق.
✅ تأكيد 104.11$
🟢 TP1 128.22$ (+14.1%) · TP2 140.27$ (+24.9%) · TP3 174.10$ (+55%)
⛔ إغلاق غير صالح تحت 98$ (-12.8%)
#stocks
555
·
--
صاعد
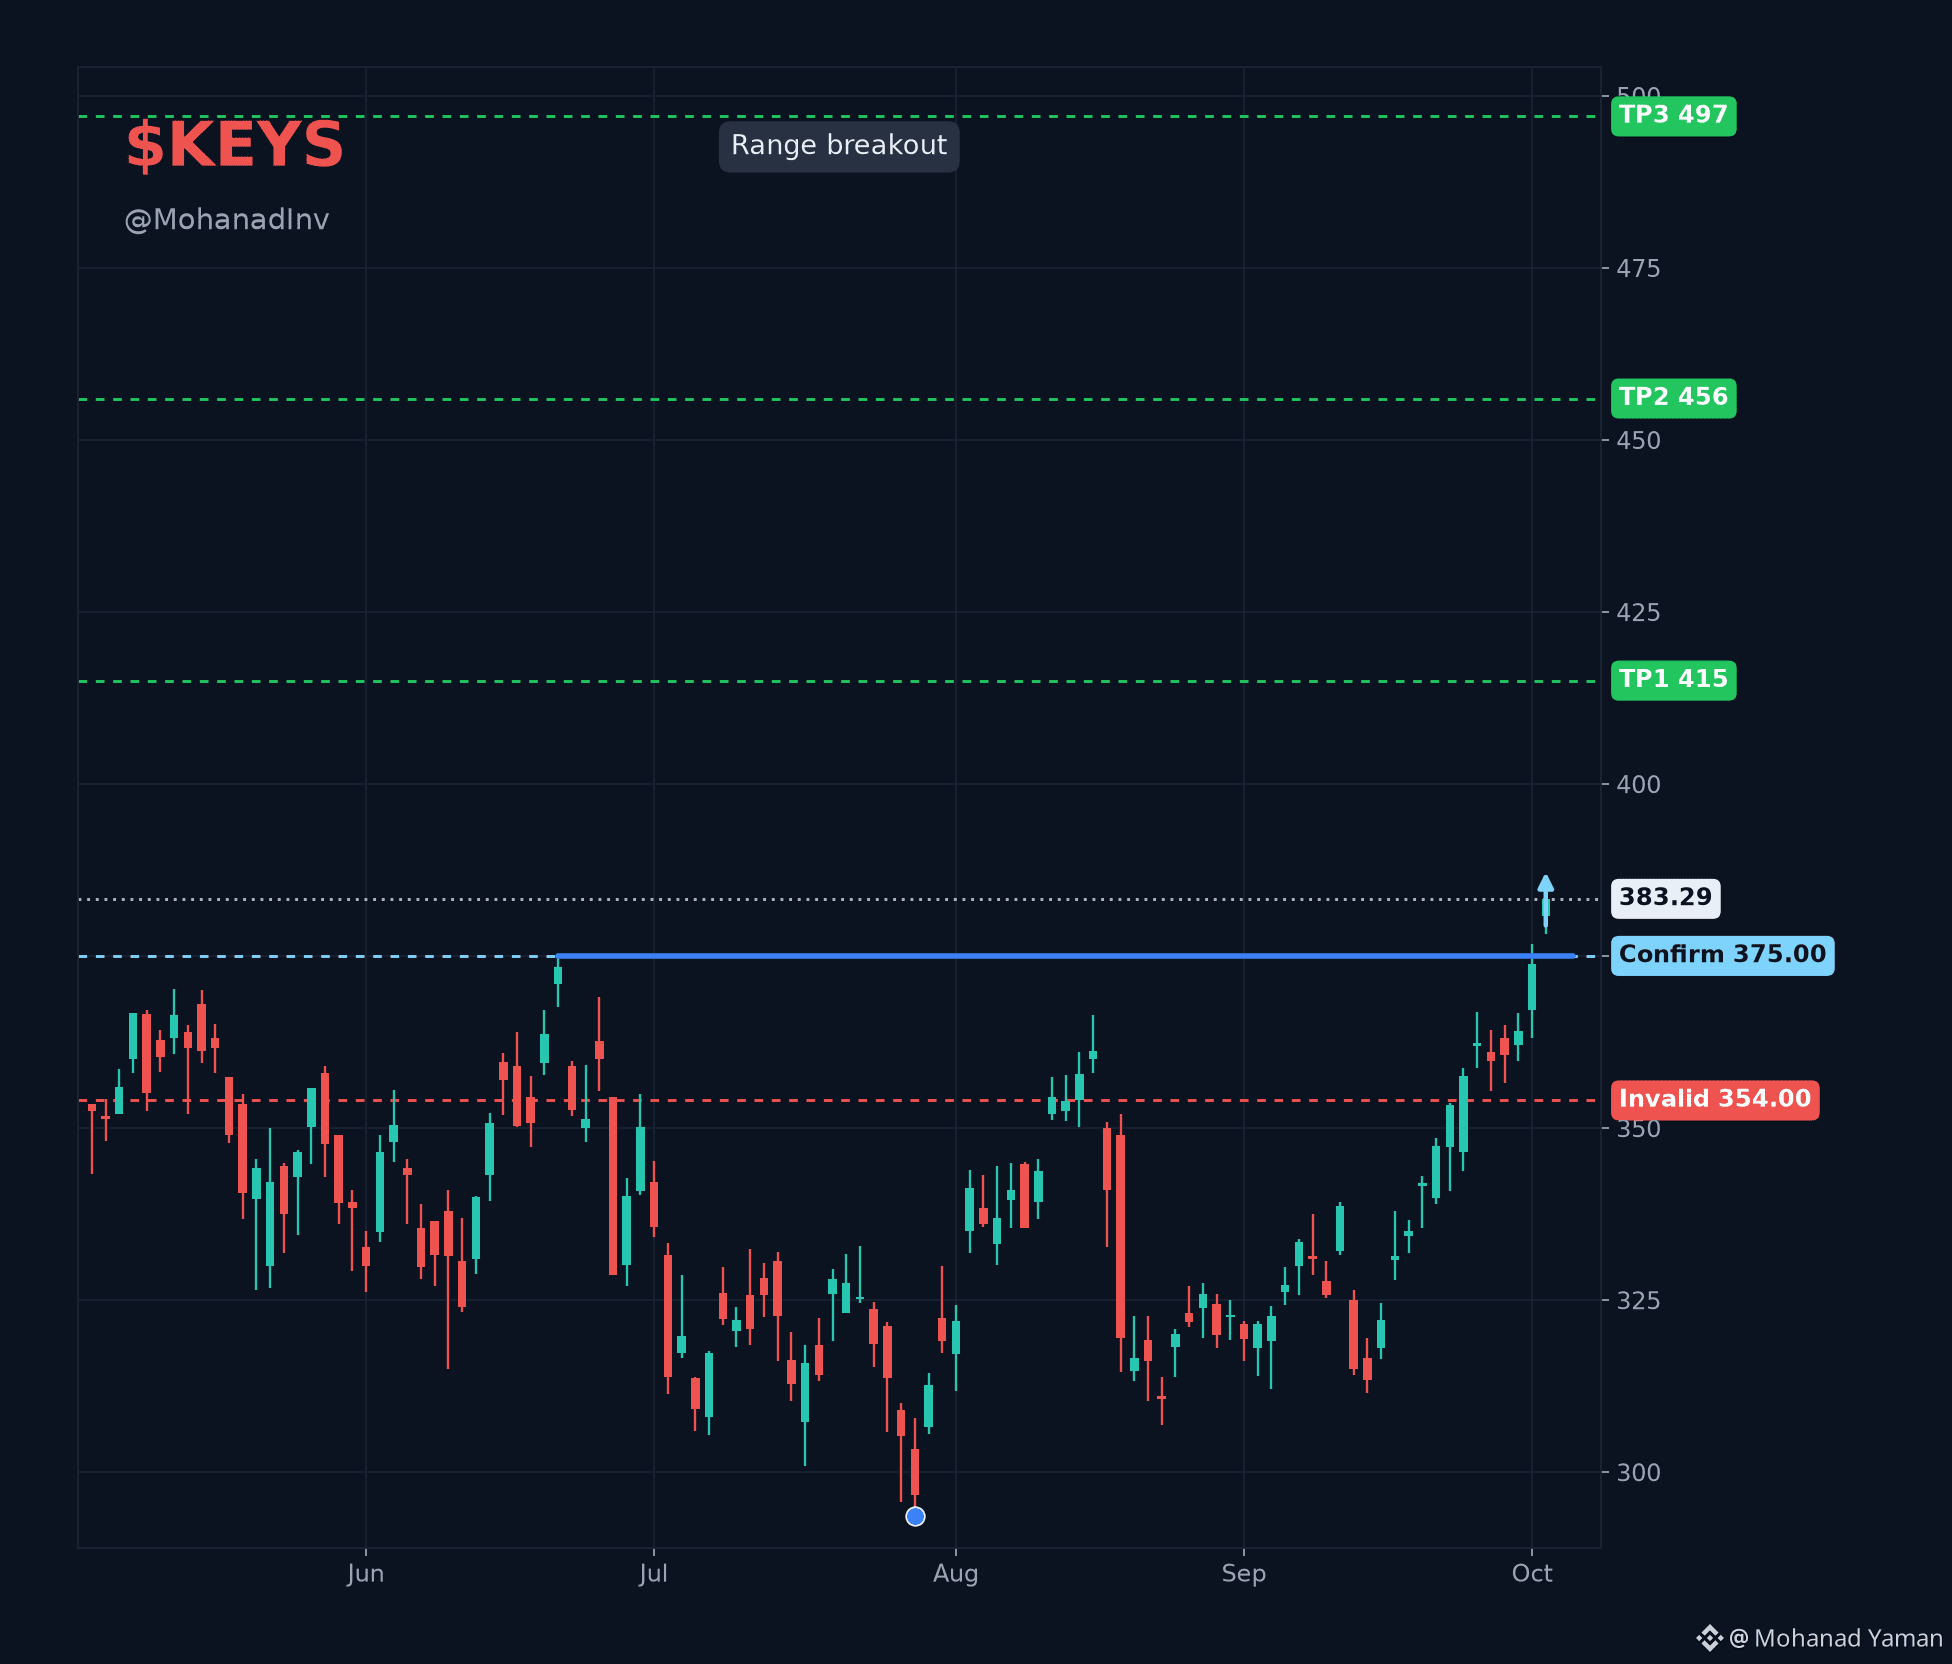
$KEYS • اختراق نطاق ATH، نراقب الإغلاق 👀
تمّ احتواء السهم عند $375 منذ قمة يونيو، وأدنى القاعدة عند $293.55 في أواخر يوليو. أمس وسمه واغلق تحته. اليوم اخترقه عند مستوى أعلى من 1 سنة.
📊 معدات الاختبار والقياس، الآن تميل إلى التحقق من البنية التحتية لـ 6G وAI. نمو الأرباح انتقل من تراجع سنوي بنسبة 3% على مدار 5 سنوات إلى +60.6% خلال العام الماضي. حققت Q1 تفوقًا، ربحية السهم $1.79 مقابل $1.73 المتوقعة، وكل ربع منذ ذلك الحين كان موجّهًا للأعلى.
توجد الآن عند $383.29، اختبار فوق التأكيدات.
✅ تأكيد $375، يحتاج إلى الإغلاق اليومي للحفاظ عليه
🟢 TP1 $415 (+8.3%) · TP2 $456 (+19%) · TP3 $497 (+29.7%)
⛔ إغلاق غير صالح تحت $354 (-7.6%)
#stocks
661
·
--
صاعد
تمّ التحقق
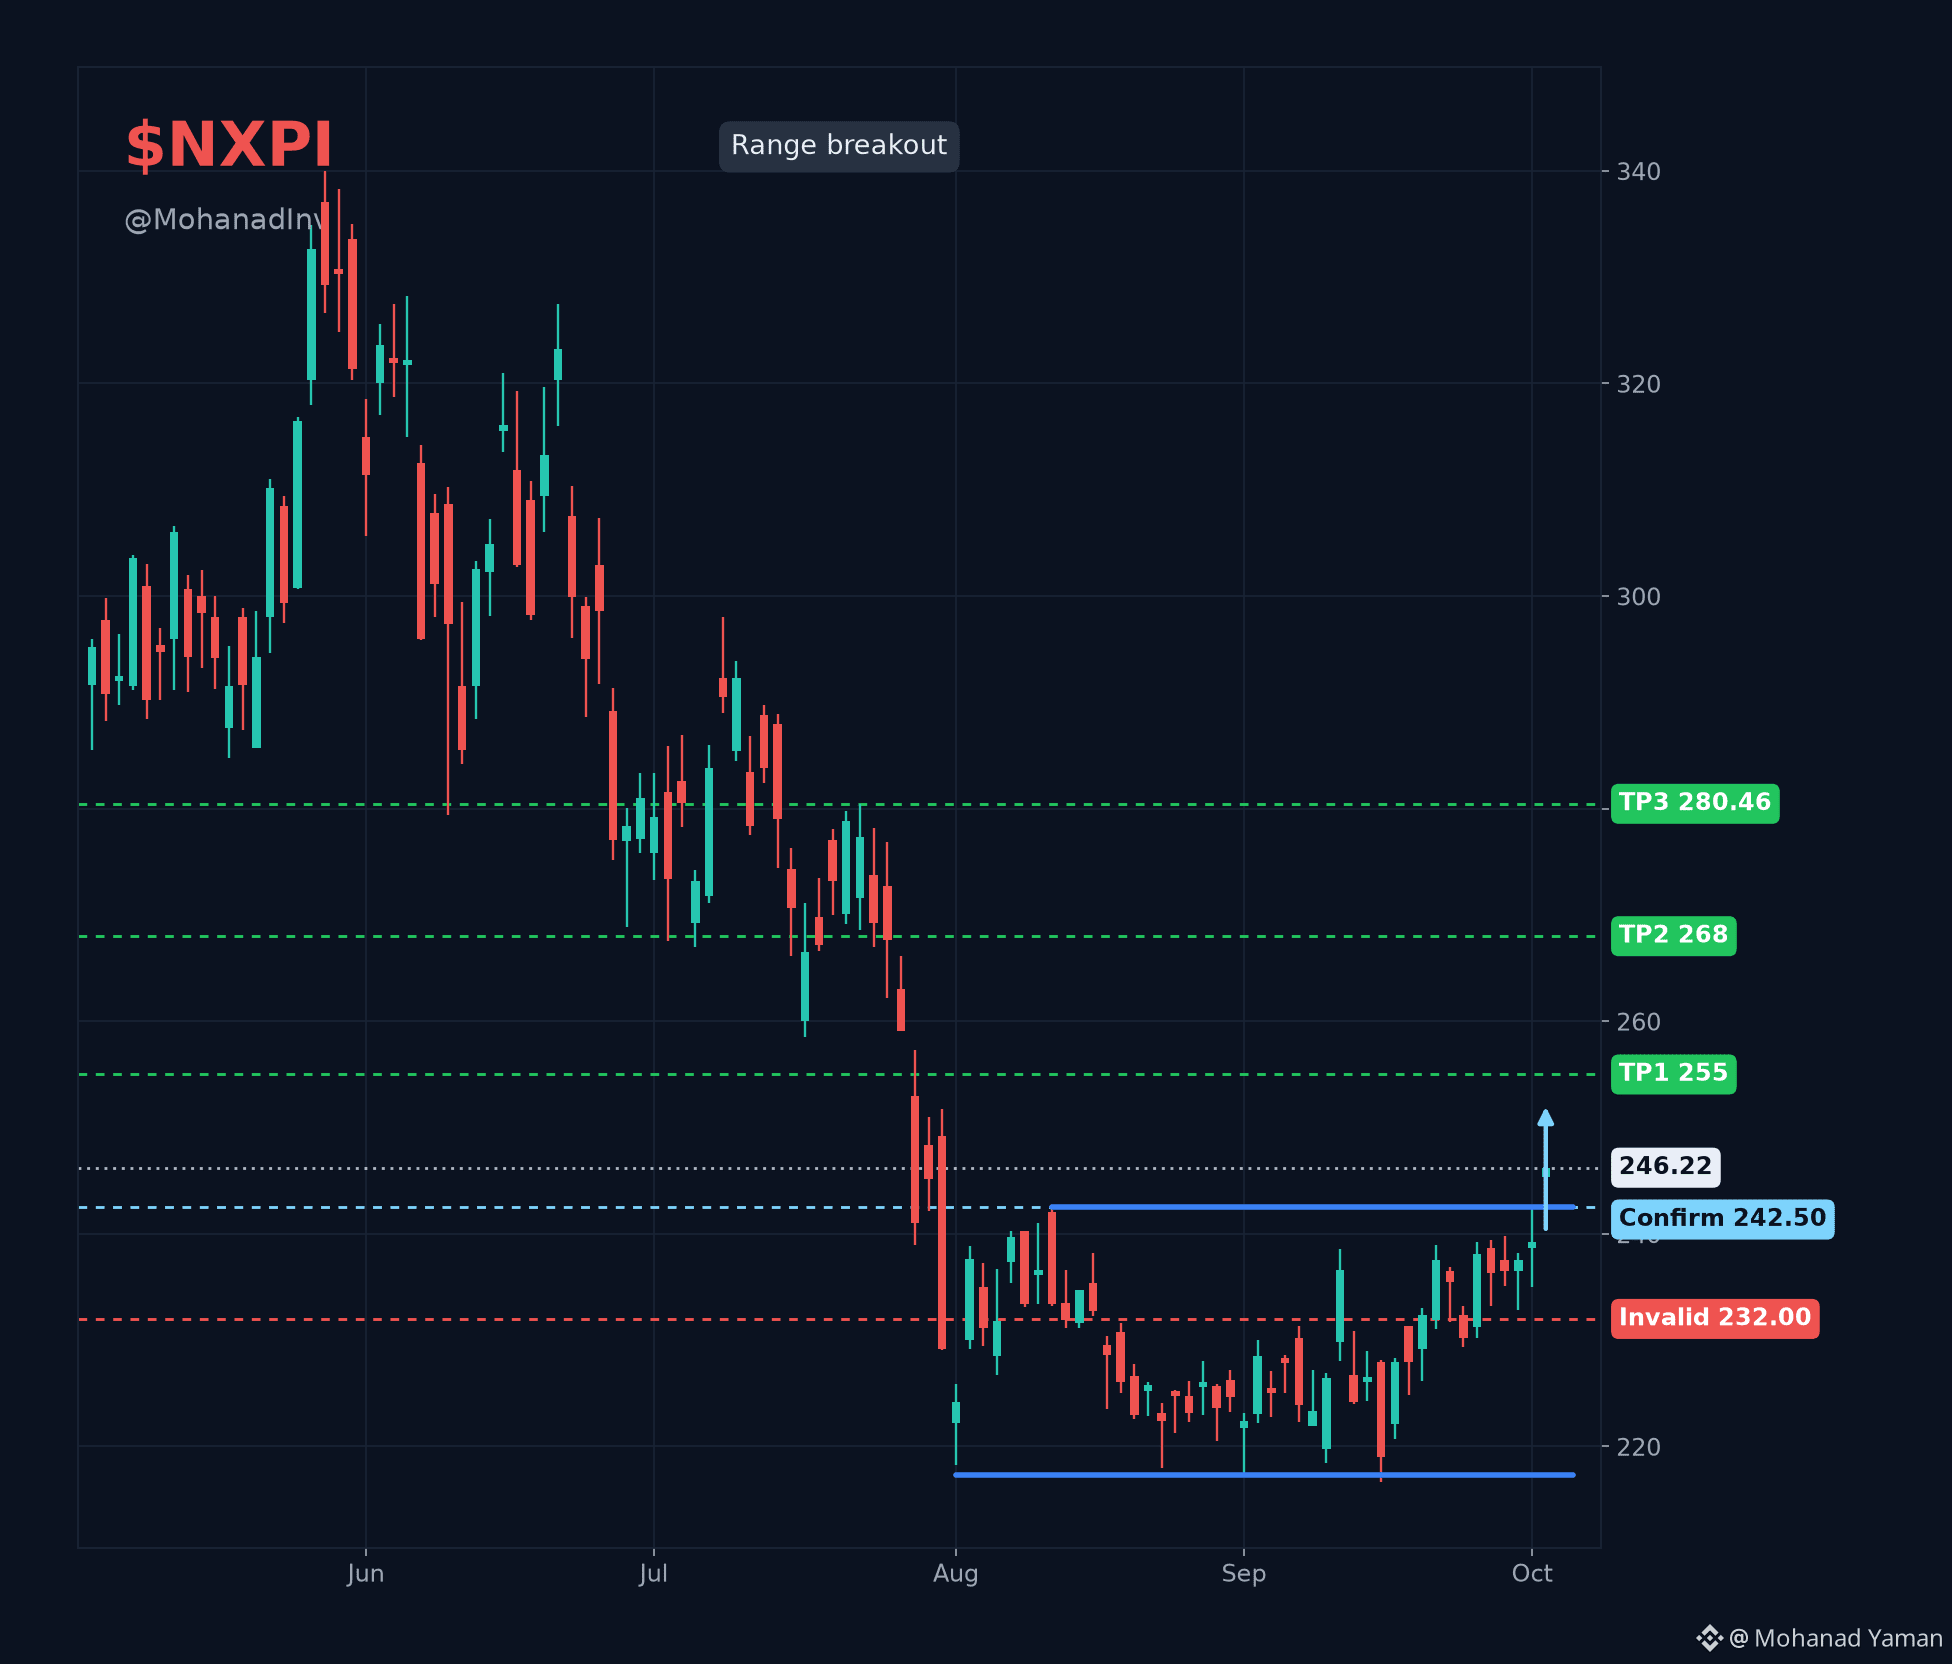
$NXPI • اختراق نطاق، نراقب الإغلاق 👀
شهران محصوران بين $217 و$242، مع قمم في أغسطس وسبتمبر. اختراق السقف اليوم.
✅️ رقائق للأنظمة التلقائية والصناعية وإنترنت الأشياء. تفوق في Q1 على كلا الخطين، والإيرادات $3.18B بزيادة 12% على أساس سنوي، وEPS $3.05، وارتفعت السهم 14% بعد الإعلان. توقعات Q2 جاءت أيضًا أعلى من الإجماع.
نحن عند $246.22، نختبر فوق مستوى التأكيد.
✅ تأكيد $242.50، ويحتاج الإغلاق اليومي للحفاظ عليه
🟢 TP1 $255 (+3.6%) · TP2 $268 (+8.9%) · TP3 $280.46 (+13.9%) • أهداف أعلى بعد تحقق الأهداف الثلاثة 🚀
⛔ غير صالح $232 (-5.8%)
#stocks
1
638
·
--
صاعد
صحيح جزئيًا
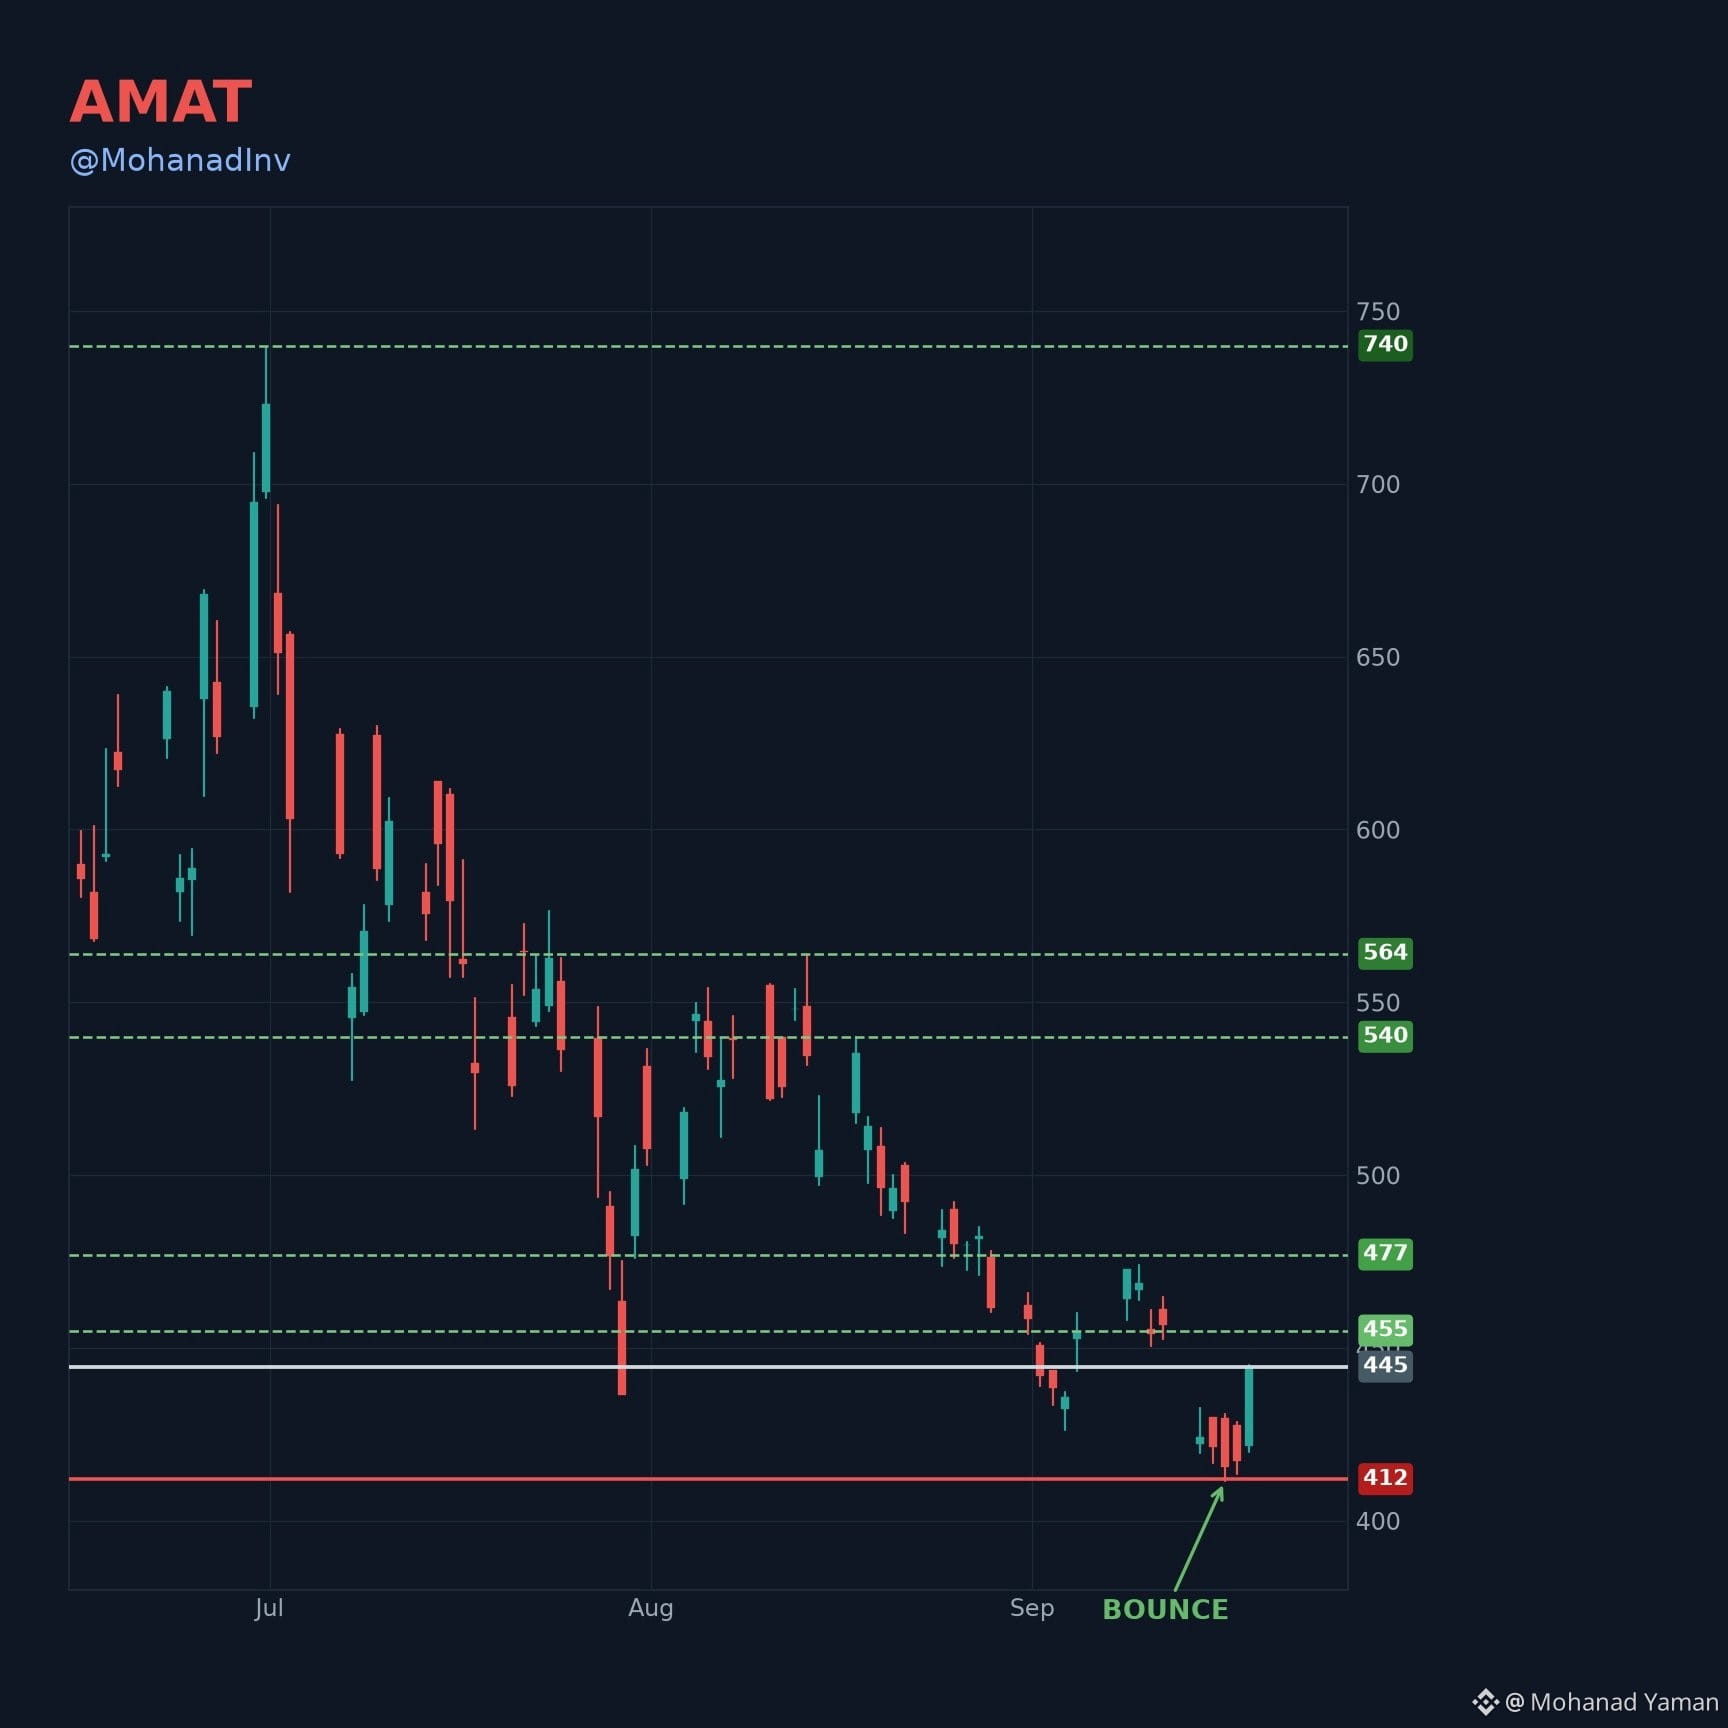
$AMATB • أصابة الهدف الثالث 🔥🔥
حددت إغلاقًا بقيمة 445 دولارًا قريبًا والارتداد من انهيار/اختراق 412 دولارًا في 18 سبتمبر.
$455 ✅ $477 ✅ $540 ✅
وسمّت $540.54 في ما قبل الافتتاح، +21% خلال أسبوعين.
القادم هو $564. سأكون سعيدًا بالخروج عند حوالي $600-620 🫡
#stocks
{spot}(AMATBUSDT)
$AMATB • أصابة الهدف الثالث 🔥🔥
حددت إغلاقًا بقيمة 445 دولارًا قريبًا والارتداد من انهيار/اختراق 412 دولارًا في 18 سبتمبر.
$455 ✅ $477 ✅ $540 ✅
وسمّت $540.54 في ما قبل الافتتاح، +21% خلال أسبوعين.
القادم هو $564. سأكون سعيدًا بالخروج عند حوالي $600-620 🫡
#stocks
حددت إغلاقًا بقيمة 445 دولارًا قريبًا والارتداد من انهيار/اختراق 412 دولارًا في 18 سبتمبر.
$455 ✅ $477 ✅ $540 ✅
وسمّت $540.54 في ما قبل الافتتاح، +21% خلال أسبوعين.
القادم هو $564. سأكون سعيدًا بالخروج عند حوالي $600-620 🫡
#stocks
1k
·
--
صاعد
تمّ التحقق
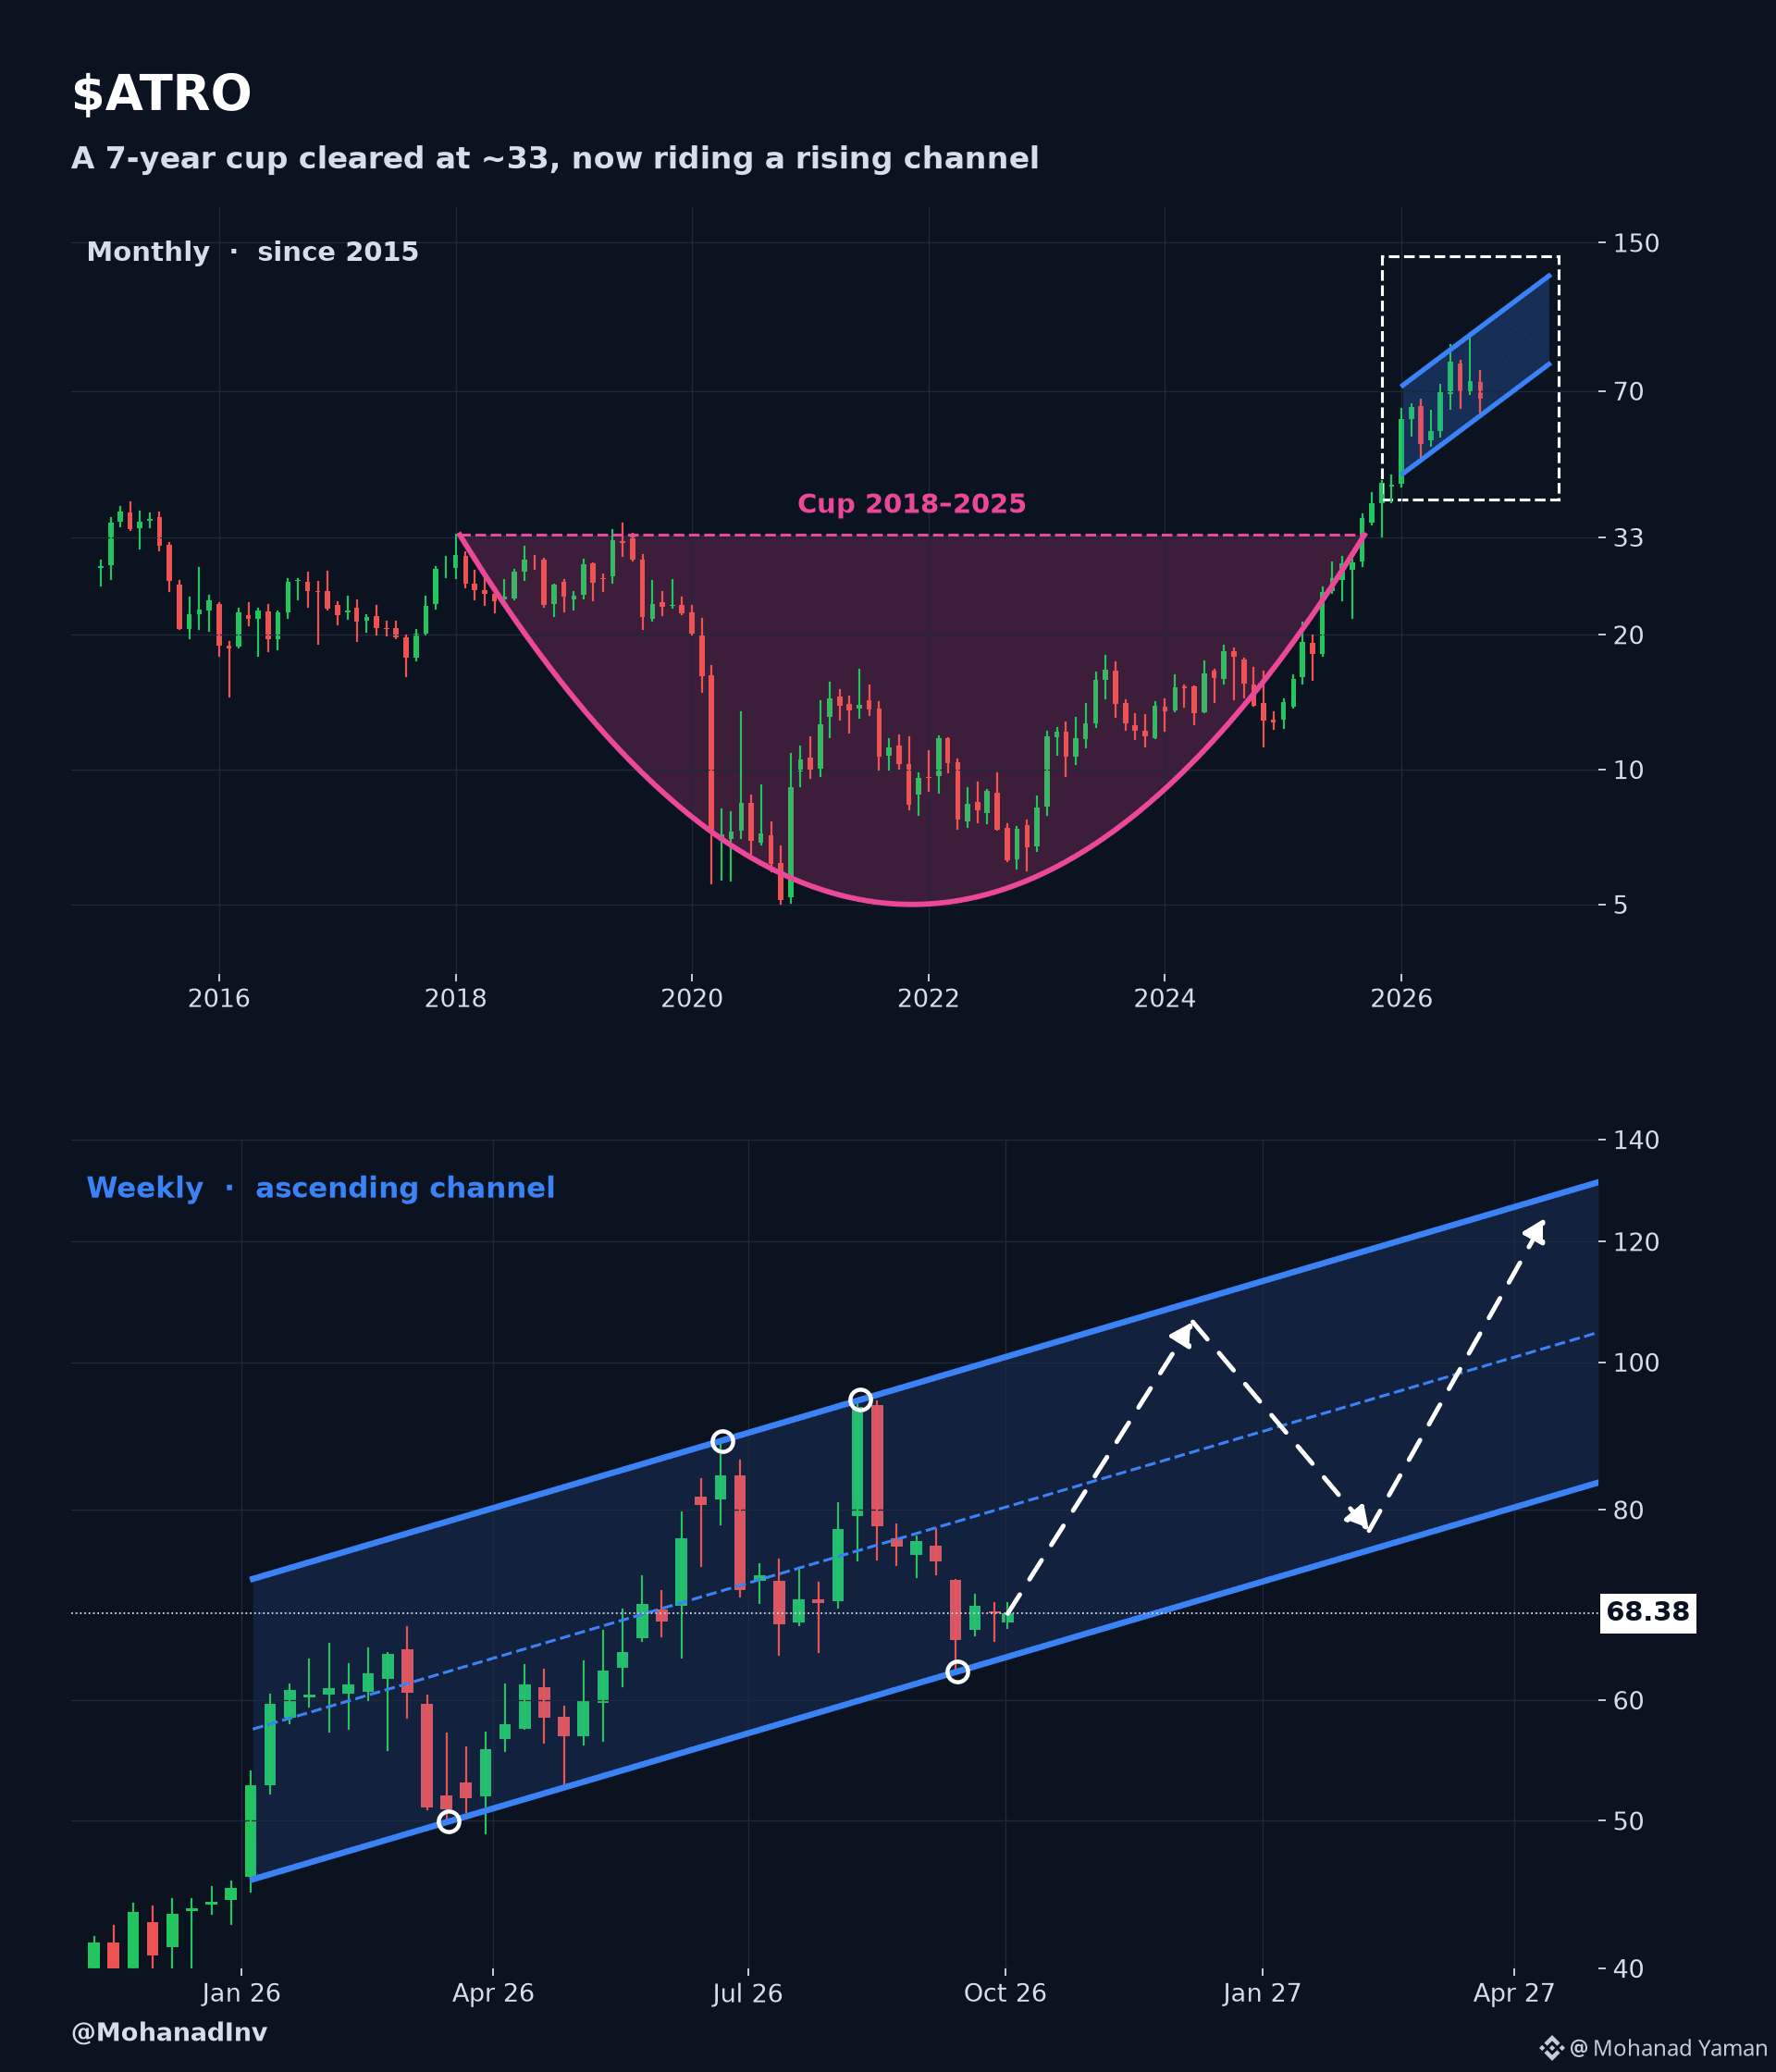
$ATRO nearly doubled in the past year and almost nobody's talking about it 🤔
صنعت Astronics إضاءة الطيران وأنظمة الطاقة والاتصال أثناء الطيران. تأسست عام 1968 في إيست أوراورا، نيويورك. ما زالت تعمل بعيدًا عن الأنظار.
✅️ تفوقت نتائج الربع الثاني على كلا الخطين؛ الإيرادات 260 مليون دولار مقابل 245 مليون دولار المتوقعة، وEPS 0.70 دولار مقابل 0.60 دولار المتوقعة. رفعت الإدارة توقعات إيرادات 2026 على أساس سجل طلبات قياسي ورؤية أقوى، وارتفع السهم 15% بسبب ذلك وحده.
يوضح الرسم نمط كوب مدته 7 سنوات وصولًا إلى 33 دولارًا، والآن يستقر ضمن قناة صاعدة أسبوعية.
هل ستشتري $ATRO من هنا، أم أن الحركة أصبحت متقدمة أكثر من اللازم؟ 👇
#stocks
1
998
·
--
صاعد
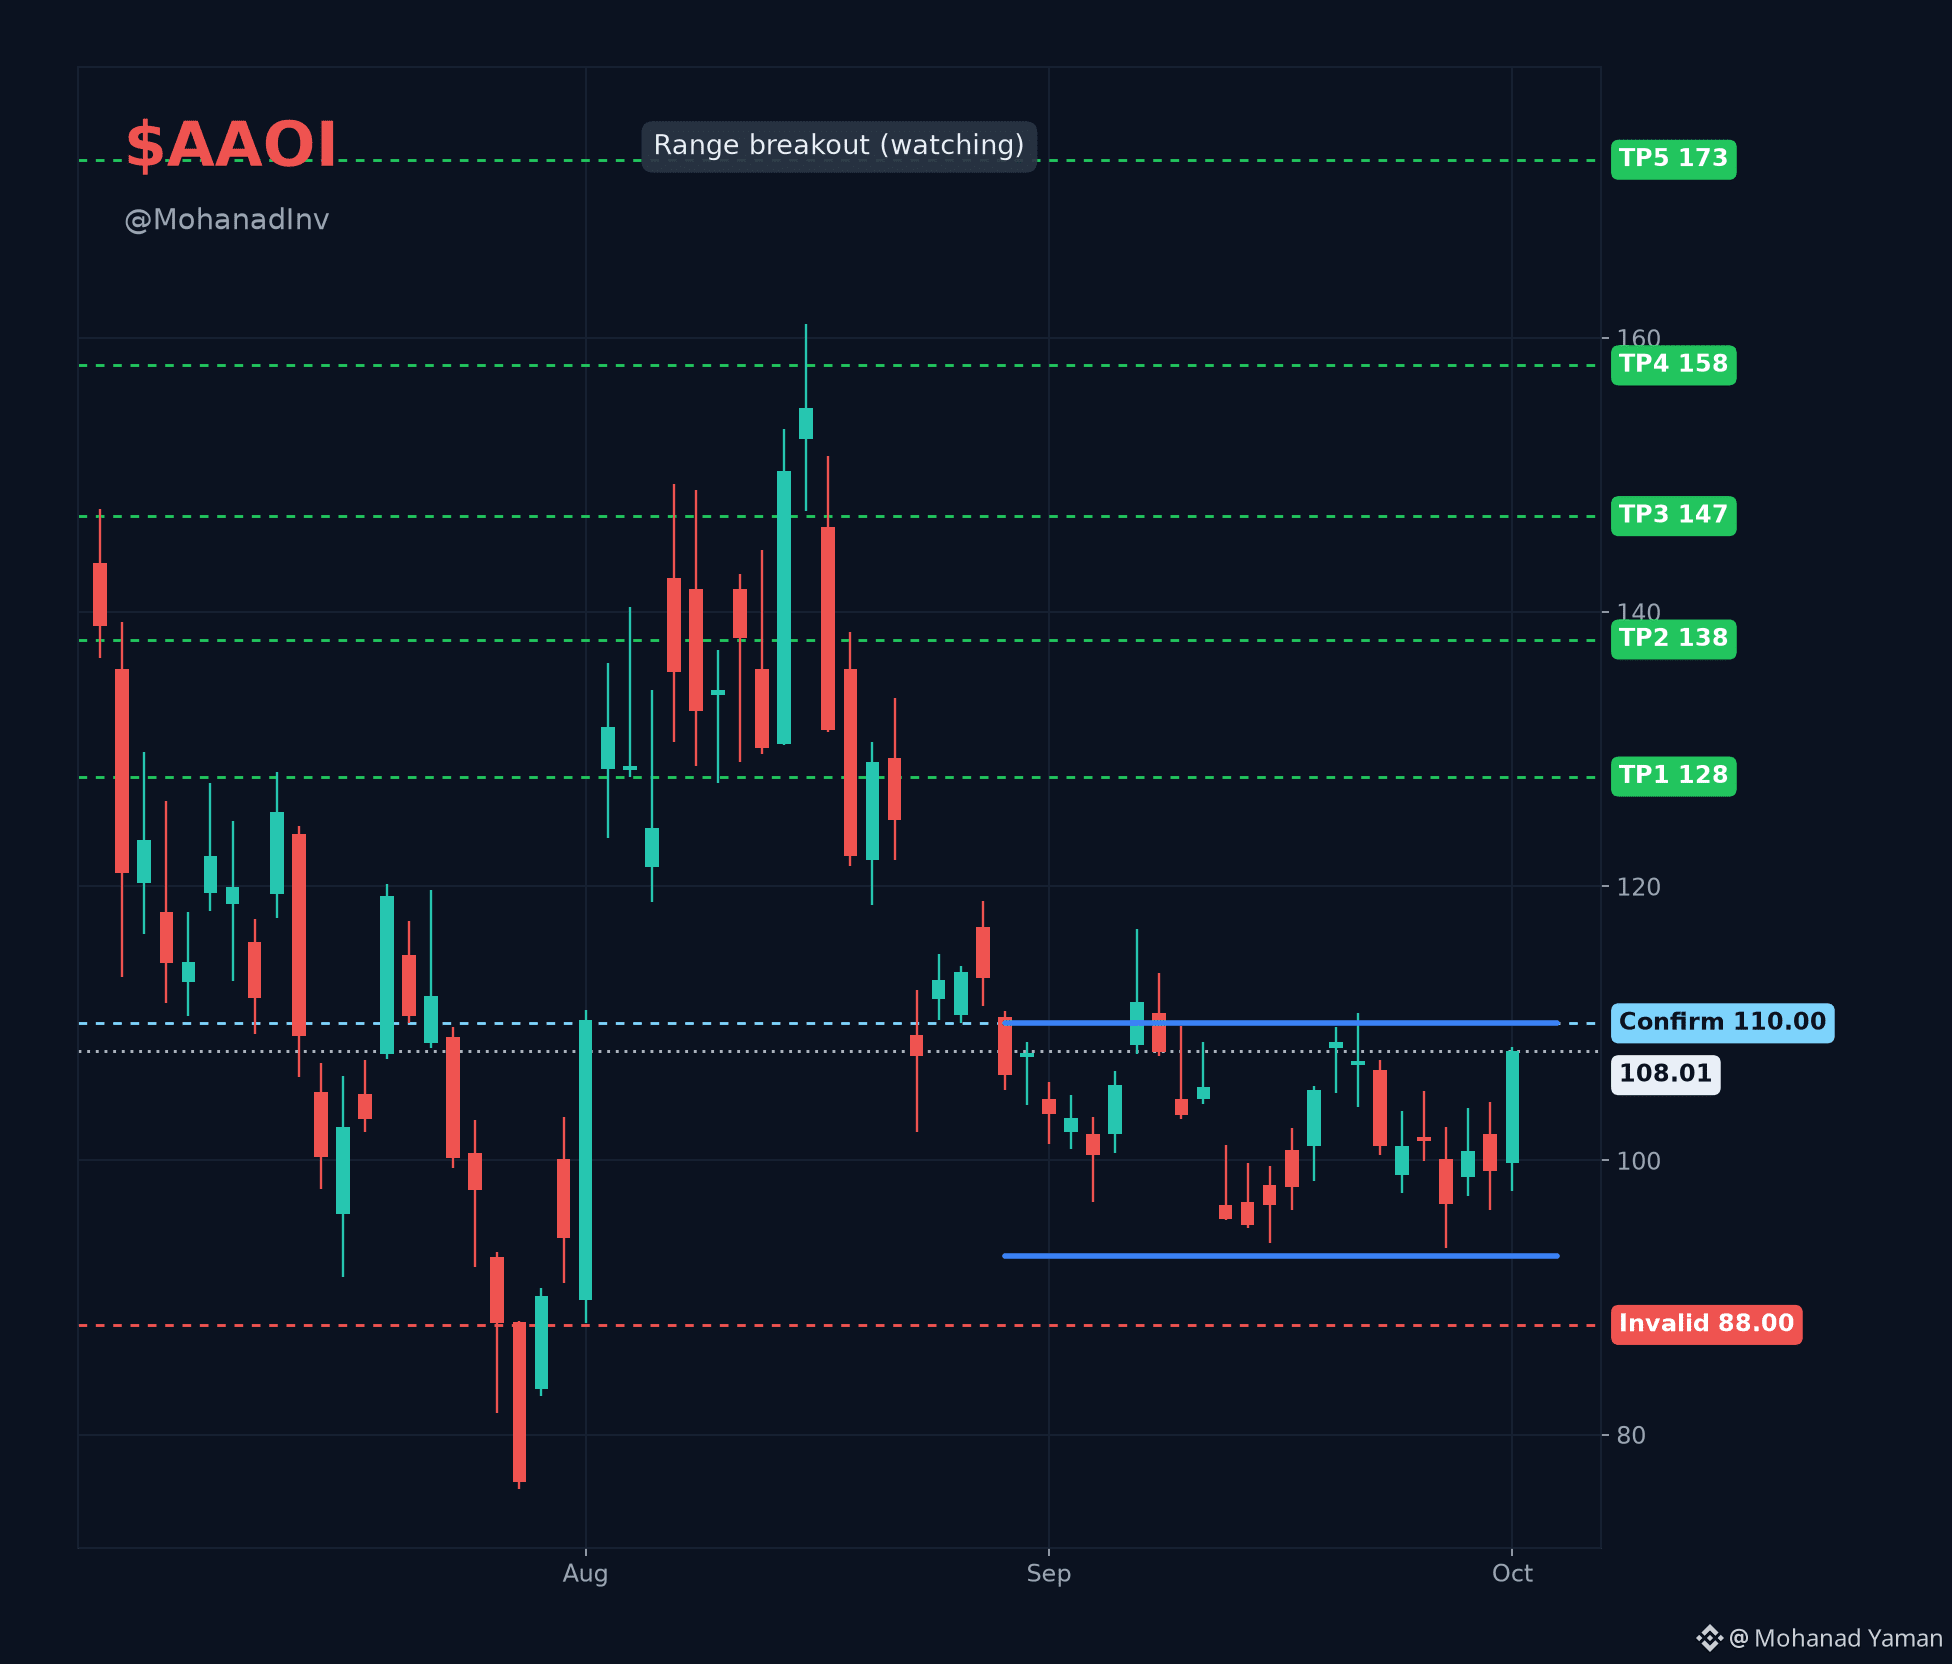
$AAOIB • في انتظار اختراق • موجة أطول 👀
التمركز بين 93 و110 منذ أواخر أغسطس بعد الصعود إلى 161. إغلاق فوق 110 يفتح الطريق للأعلى.
مرسلات/مستقبلات بصرية لمراكز بيانات الذكاء الاصطناعي وشبكات CATV. كان الربع الثاني هو الخامس على التوالي كسجل قياسي؛ ارتفع الإيراد بنسبة 86% على أساس سنوي بفضل طلب قوي على عتاد الإرسال والاستقبال 800G و1.6T. كان توجيه الربع الثالث 255-290 مليون دولار، بزيادة 130% على أساس سنوي عند منتصف النطاق، كما أن توجيه إيرادات السنة الكاملة 2026 يقترب من 1.1 مليار دولار. تم تثبيت اتفاقيات التوريد على المكونات الرئيسية حتى 2027.
بالقرب من 108.01 دولار، ما زال قيد التأكيد.
✅ تأكيد الإغلاق اليومي فوق 110
🟢 TP1 128 (+18.5%) · TP2 138 (+27.8%) · TP3 147 (+36.1%) · TP4 158 (+46.3%) · TP5 173 (+60.2%)
⛔ إغلاق غير صالح أدنى من 88 (-18.5%)
#stocks
{spot}(AAOIBUSDT)
$AAOIB • في انتظار اختراق • موجة أطول 👀
التمركز بين 93 و110 منذ أواخر أغسطس بعد الصعود إلى 161. إغلاق فوق 110 يفتح الطريق للأعلى.
مرسلات/مستقبلات بصرية لمراكز بيانات الذكاء الاصطناعي وشبكات CATV. كان الربع الثاني هو الخامس على التوالي كسجل قياسي؛ ارتفع الإيراد بنسبة 86% على أساس سنوي بفضل طلب قوي على عتاد الإرسال والاستقبال 800G و1.6T. كان توجيه الربع الثالث 255-290 مليون دولار، بزيادة 130% على أساس سنوي عند منتصف النطاق، كما أن توجيه إيرادات السنة الكاملة 2026 يقترب من 1.1 مليار دولار. تم تثبيت اتفاقيات التوريد على المكونات الرئيسية حتى 2027.
بالقرب من 108.01 دولار، ما زال قيد التأكيد.
✅ تأكيد الإغلاق اليومي فوق 110
🟢 TP1 128 (+18.5%) · TP2 138 (+27.8%) · TP3 147 (+36.1%) · TP4 158 (+46.3%) · TP5 173 (+60.2%)
⛔ إغلاق غير صالح أدنى من 88 (-18.5%)
#stocks
1
970
·
--
صاعد
تمّ التحقق
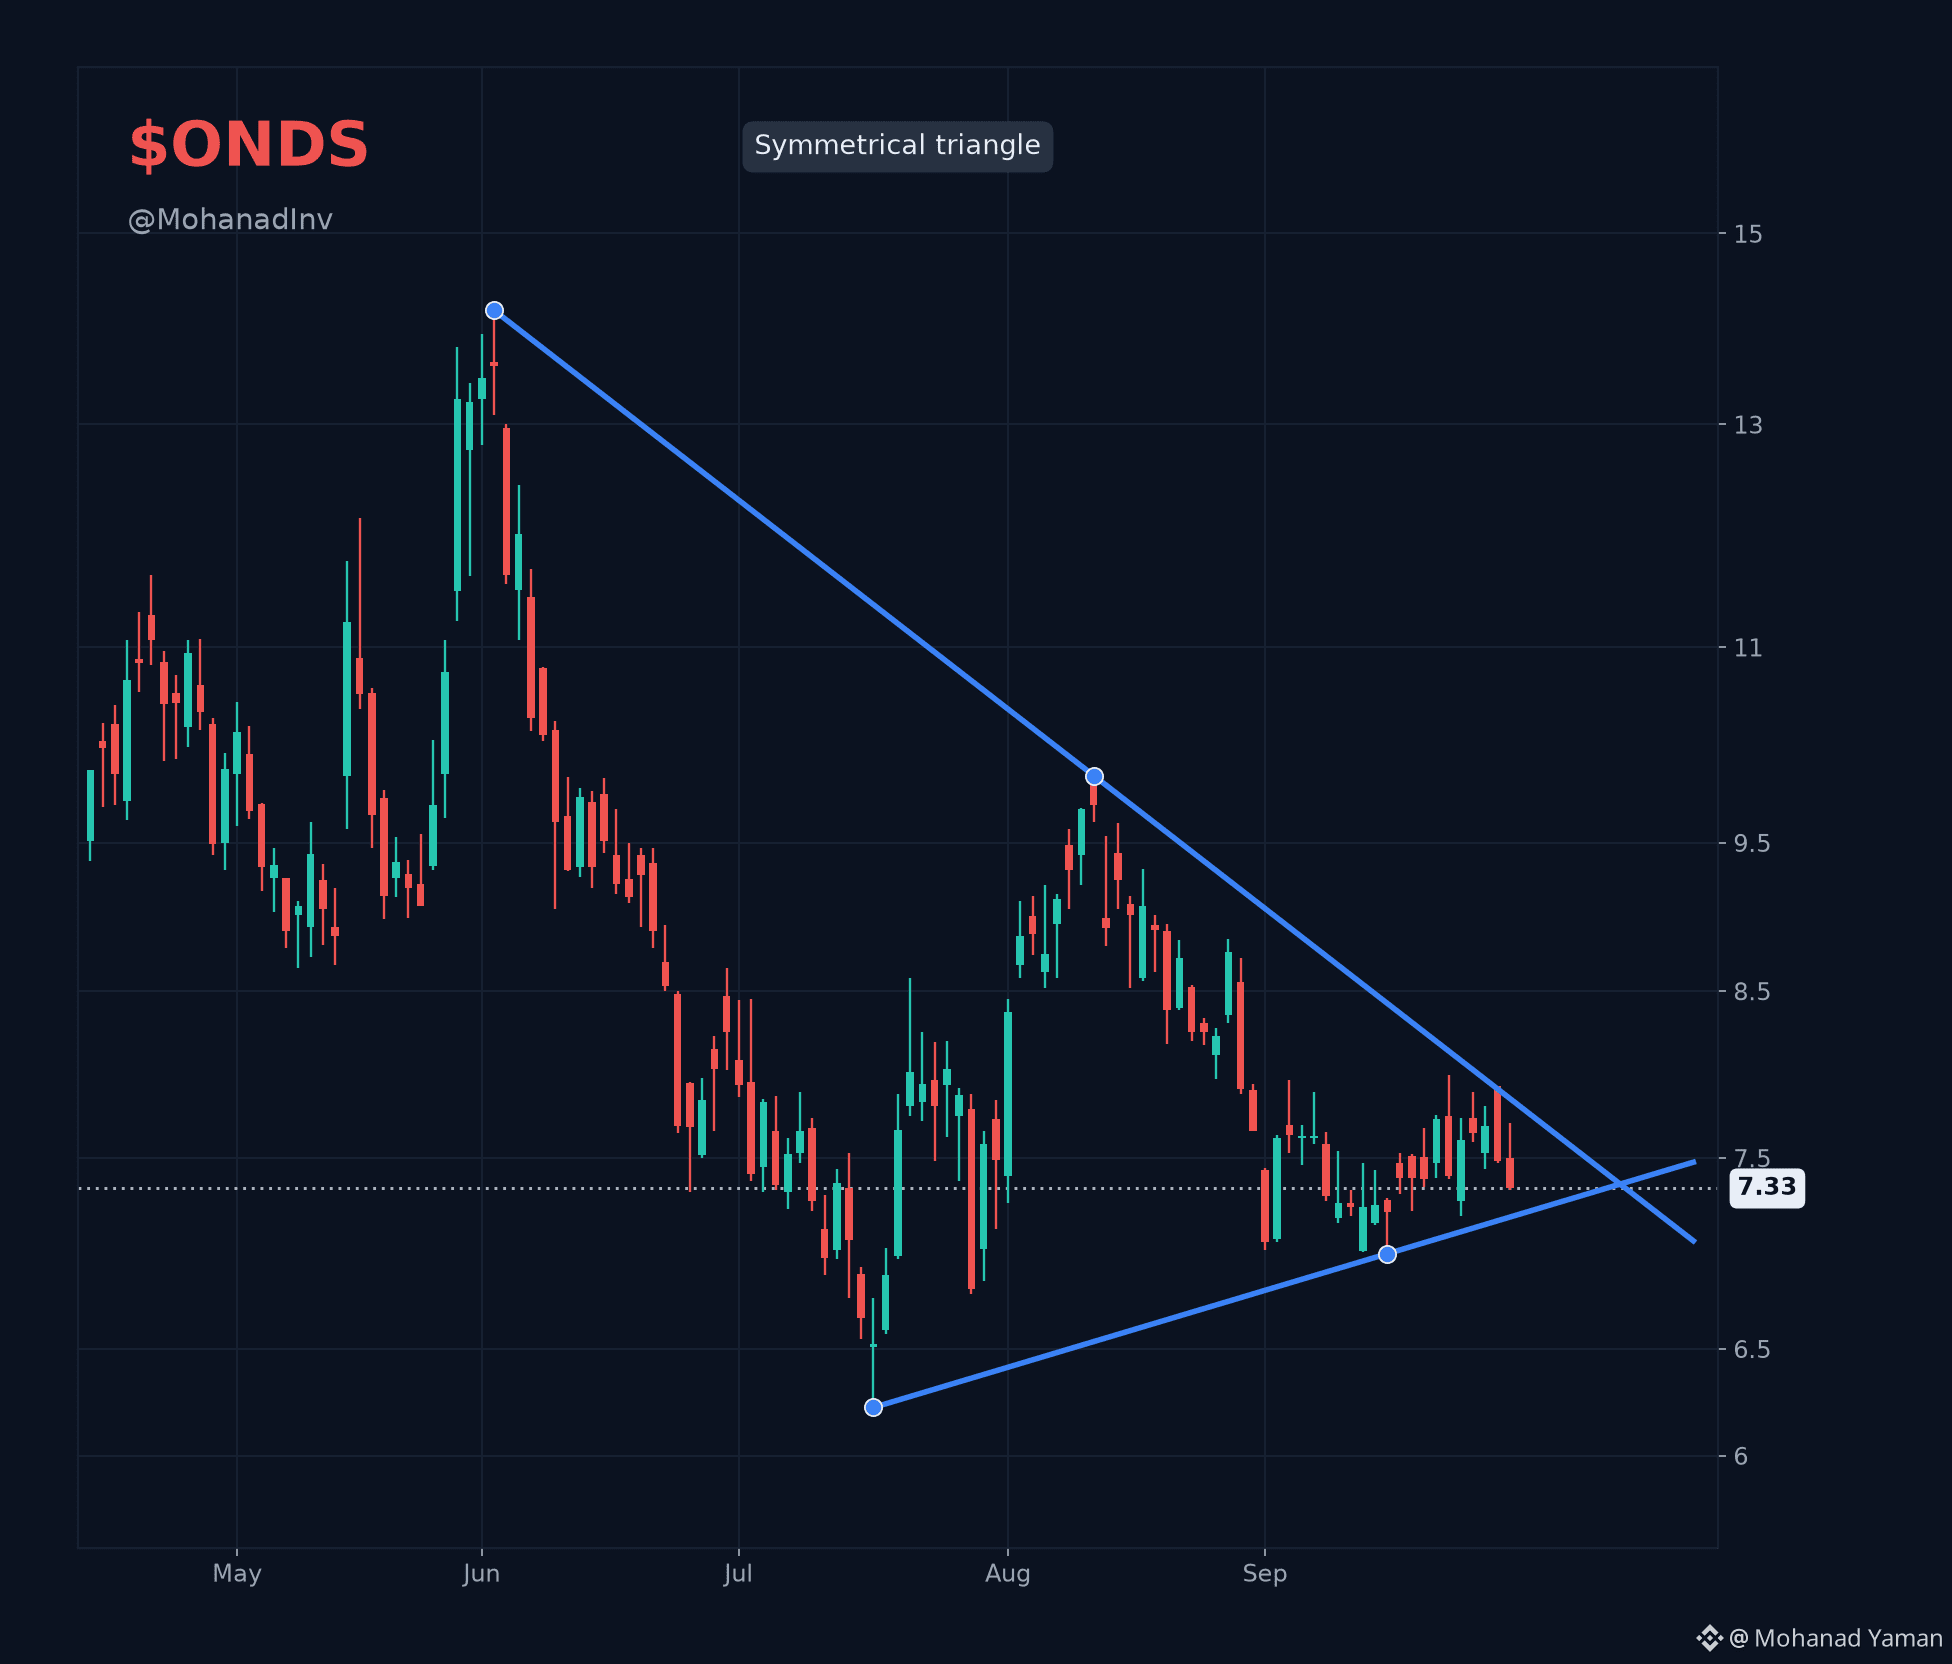
$ONDS just launched the Dronebuster REACH 🔥
إنه نظام مضاد للطائرات بدون طيار (Counter-Drone) بعيد المدى وغير حركي. لا توجد انفجارات، ولا قتل حركي، فقط إسقاط الطائرات بدون طيار المعادية من مسافة بعيدة. تم بالفعل التعاقد على أول وحدة لتسليمها إلى مكتب أبحاث البحرية (Office of Naval Research).
✅️ الأرقام خلفه: الإيرادات ارتفعت بنسبة 979% على أساس سنوي إلى 174 مليون دولار. تم رفع توقعات السنة بالكامل إلى 525-550 مليون دولار بعد سجل الربع الثاني.
السهم ما زال منخفضًا من 15 دولار إلى 7 دولارات، والفائدة على المكشوفة (short interest) تتجاوز 40%. لكن الأمور أصبحت ضيقة جدًا الآن 👀
عقود حقيقية، ونمو إيرادات حقيقي، والسوق لم يلحق بعد. هل سيلحق قريبًا؟
{future}(ONDSUSDT)
#stocks
$ONDS just launched the Dronebuster REACH 🔥
إنه نظام مضاد للطائرات بدون طيار (Counter-Drone) بعيد المدى وغير حركي. لا توجد انفجارات، ولا قتل حركي، فقط إسقاط الطائرات بدون طيار المعادية من مسافة بعيدة. تم بالفعل التعاقد على أول وحدة لتسليمها إلى مكتب أبحاث البحرية (Office of Naval Research).
✅️ الأرقام خلفه: الإيرادات ارتفعت بنسبة 979% على أساس سنوي إلى 174 مليون دولار. تم رفع توقعات السنة بالكامل إلى 525-550 مليون دولار بعد سجل الربع الثاني.
السهم ما زال منخفضًا من 15 دولار إلى 7 دولارات، والفائدة على المكشوفة (short interest) تتجاوز 40%. لكن الأمور أصبحت ضيقة جدًا الآن 👀
عقود حقيقية، ونمو إيرادات حقيقي، والسوق لم يلحق بعد. هل سيلحق قريبًا؟
#stocks
2
4
5.5k
·
--
صاعد
تمّ التحقق
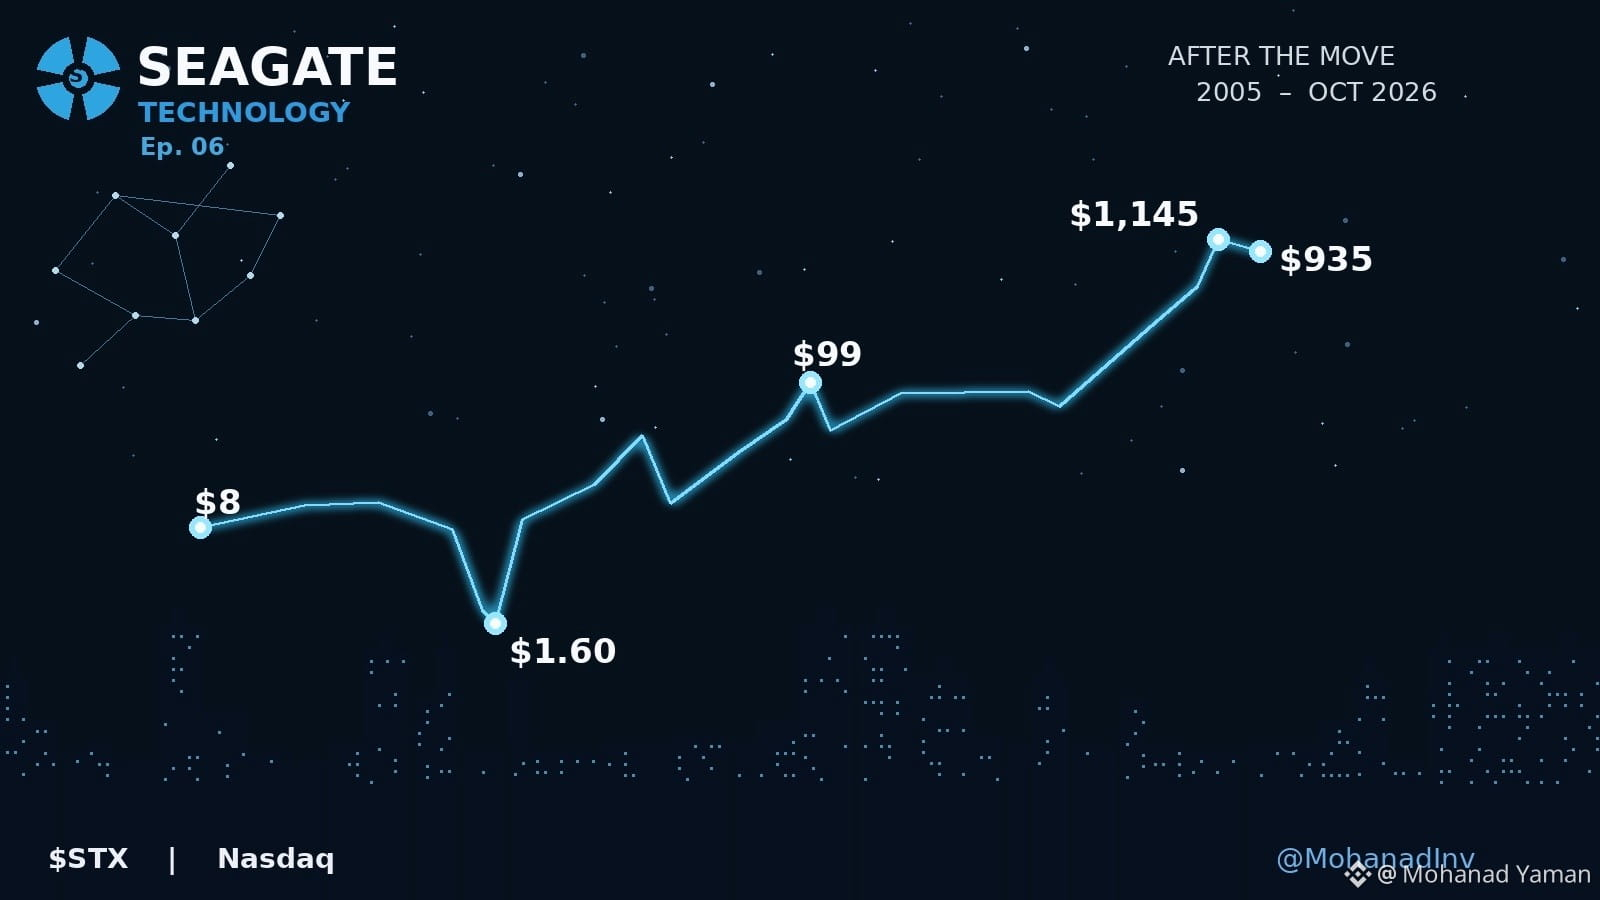
بعد الانتقال · $STXB
بدأت شركة آي شوجارت ذلك في عام 1979. كان أول منتج هو القرص الصلب مقاس 5.25 بوصة. وساعد هذا القرص على بدء الكمبيوتر الشخصي.
ثم أصبحت الفلاش رخيصة. انخفضت أجهزة اللابتوب عن القرص الدوّار. وتم شطب الشركة. انخفضت المبيعات من 11.7 مليار دولار إلى 6.6 مليار دولار. وأغلقت السهم عند 84 دولارًا في نهاية 2024، ثم تدهور إلى حوالي 66 دولارًا في أوائل 2025.
غيّرت الرفوف طبيعة الوظيفة. بيانات التدريب ونقاط التحقق والسجلات. لا شيء من ذلك يحتاج أن يكون سريعًا. يحتاج أن يكون رخيصًا، وأن يستمر. فمحرك الفلاش هو الأداة الخاطئة. والقرص الدوّار هو الخيار الرخيص.
💰 كانت المبيعات العام الماضي 12.2 مليار دولار، بزيادة 34%. حققوا 3.2 مليار دولار. بلغ التدفق النقدي الحر 3.1 مليار دولار، وهو رقم قياسي. كانت مراكز البيانات 81% من الربع الأخير. كان ذلك الربع 3.6 مليار دولار، بزيادة 48%. بلغ هامش الربح الإجمالي 52%.
المحرك هو التحوّل. فهم يسخّنون نقطة صغيرة جدًا على الطبق لكي يتسع مزيد من البيانات على نفس القرص. محرك بسعة 30 تيرابايت. مُعتمد لدى كبار مشترِيي السحابة في الولايات المتحدة. وقد وجّهوا توقعات الربع الذي انتهى للتو إلى 4.1 مليار دولار. الموعد المطبوع هو 27 أكتوبر.
📈 الرسم البياني. 84 دولارًا في نهاية 2024. قرب 66 دولارًا في أوائل 2025. 274 دولارًا بنهاية 2025. موسوم بـ 1,145. أُغلق عند 1,092 في 22 يونيو. يقف الآن عند 935 دولارًا. ما زال أقل بنحو 18% تحت القمة.
ما الحقيقي 👀
الطلبات، والهامش، والنقد. هذه ليست قصة سهم يطبع خسارة.
ما غير صحيح 🫣
محركات الأقراص دورة. لقد عاشت بالفعل فترة الذروة/الكساد الأخيرة. هذه طبعة انتعاش. المرة التالية في 27 أكتوبر.
شركة دفنها الجميع بالقرب من 66 دولارًا حصلت للتو على أجر مقابل التخزين الرخيص 💲
الانتقال حدث بالفعل. وهذه هي النقطة من هذه السلسلة.
{spot}(STXBUSDT)
#stocks
بعد الانتقال · $STXB
بدأت شركة آي شوجارت ذلك في عام 1979. كان أول منتج هو القرص الصلب مقاس 5.25 بوصة. وساعد هذا القرص على بدء الكمبيوتر الشخصي.
ثم أصبحت الفلاش رخيصة. انخفضت أجهزة اللابتوب عن القرص الدوّار. وتم شطب الشركة. انخفضت المبيعات من 11.7 مليار دولار إلى 6.6 مليار دولار. وأغلقت السهم عند 84 دولارًا في نهاية 2024، ثم تدهور إلى حوالي 66 دولارًا في أوائل 2025.
غيّرت الرفوف طبيعة الوظيفة. بيانات التدريب ونقاط التحقق والسجلات. لا شيء من ذلك يحتاج أن يكون سريعًا. يحتاج أن يكون رخيصًا، وأن يستمر. فمحرك الفلاش هو الأداة الخاطئة. والقرص الدوّار هو الخيار الرخيص.
💰 كانت المبيعات العام الماضي 12.2 مليار دولار، بزيادة 34%. حققوا 3.2 مليار دولار. بلغ التدفق النقدي الحر 3.1 مليار دولار، وهو رقم قياسي. كانت مراكز البيانات 81% من الربع الأخير. كان ذلك الربع 3.6 مليار دولار، بزيادة 48%. بلغ هامش الربح الإجمالي 52%.
المحرك هو التحوّل. فهم يسخّنون نقطة صغيرة جدًا على الطبق لكي يتسع مزيد من البيانات على نفس القرص. محرك بسعة 30 تيرابايت. مُعتمد لدى كبار مشترِيي السحابة في الولايات المتحدة. وقد وجّهوا توقعات الربع الذي انتهى للتو إلى 4.1 مليار دولار. الموعد المطبوع هو 27 أكتوبر.
📈 الرسم البياني. 84 دولارًا في نهاية 2024. قرب 66 دولارًا في أوائل 2025. 274 دولارًا بنهاية 2025. موسوم بـ 1,145. أُغلق عند 1,092 في 22 يونيو. يقف الآن عند 935 دولارًا. ما زال أقل بنحو 18% تحت القمة.
ما الحقيقي 👀
الطلبات، والهامش، والنقد. هذه ليست قصة سهم يطبع خسارة.
ما غير صحيح 🫣
محركات الأقراص دورة. لقد عاشت بالفعل فترة الذروة/الكساد الأخيرة. هذه طبعة انتعاش. المرة التالية في 27 أكتوبر.
شركة دفنها الجميع بالقرب من 66 دولارًا حصلت للتو على أجر مقابل التخزين الرخيص 💲
الانتقال حدث بالفعل. وهذه هي النقطة من هذه السلسلة.
#stocks
1
1.8k
·
--
صاعد
صحيح جزئيًا
✅️ الأسواق تُظهر فجوات صعودًا هذا الصباح. بيانات مؤشر PCE كانت أبرد من المتوقع، ثم أبلغت ADP للتو عن ارتفاع وظائف القطاع الخاص بمقدار 90,000 في سبتمبر، وهو أعلى بكثير من إجماع 68,000 وأكثر من ضعف أرقام أغسطس البالغة 36,000.
لكن الحدث الحقيقي بعد ساعات التداول. $MUB تنشر نتائج الربع الرابع بعد الجرس. هذا التقرير يحدد اتجاه السوق للأسبوعين القادمين. فبعد كل تلك الزيادات في الأهداف التي أجراها المحللون هذا الأسبوع—ها نحن نعرف اليوم ما إذا كان التهيؤ صحيحًا 🫡
ما توقعاتك؟ 🙄
#stocks
{spot}(MUBUSDT)
✅️ الأسواق تُظهر فجوات صعودًا هذا الصباح. بيانات مؤشر PCE كانت أبرد من المتوقع، ثم أبلغت ADP للتو عن ارتفاع وظائف القطاع الخاص بمقدار 90,000 في سبتمبر، وهو أعلى بكثير من إجماع 68,000 وأكثر من ضعف أرقام أغسطس البالغة 36,000.
لكن الحدث الحقيقي بعد ساعات التداول. $MUB تنشر نتائج الربع الرابع بعد الجرس. هذا التقرير يحدد اتجاه السوق للأسبوعين القادمين. فبعد كل تلك الزيادات في الأهداف التي أجراها المحللون هذا الأسبوع—ها نحن نعرف اليوم ما إذا كان التهيؤ صحيحًا 🫡
ما توقعاتك؟ 🙄
#stocks
لكن الحدث الحقيقي بعد ساعات التداول. $MUB تنشر نتائج الربع الرابع بعد الجرس. هذا التقرير يحدد اتجاه السوق للأسبوعين القادمين. فبعد كل تلك الزيادات في الأهداف التي أجراها المحللون هذا الأسبوع—ها نحن نعرف اليوم ما إذا كان التهيؤ صحيحًا 🫡
ما توقعاتك؟ 🙄
#stocks
3
2.5k
·
--
صاعد
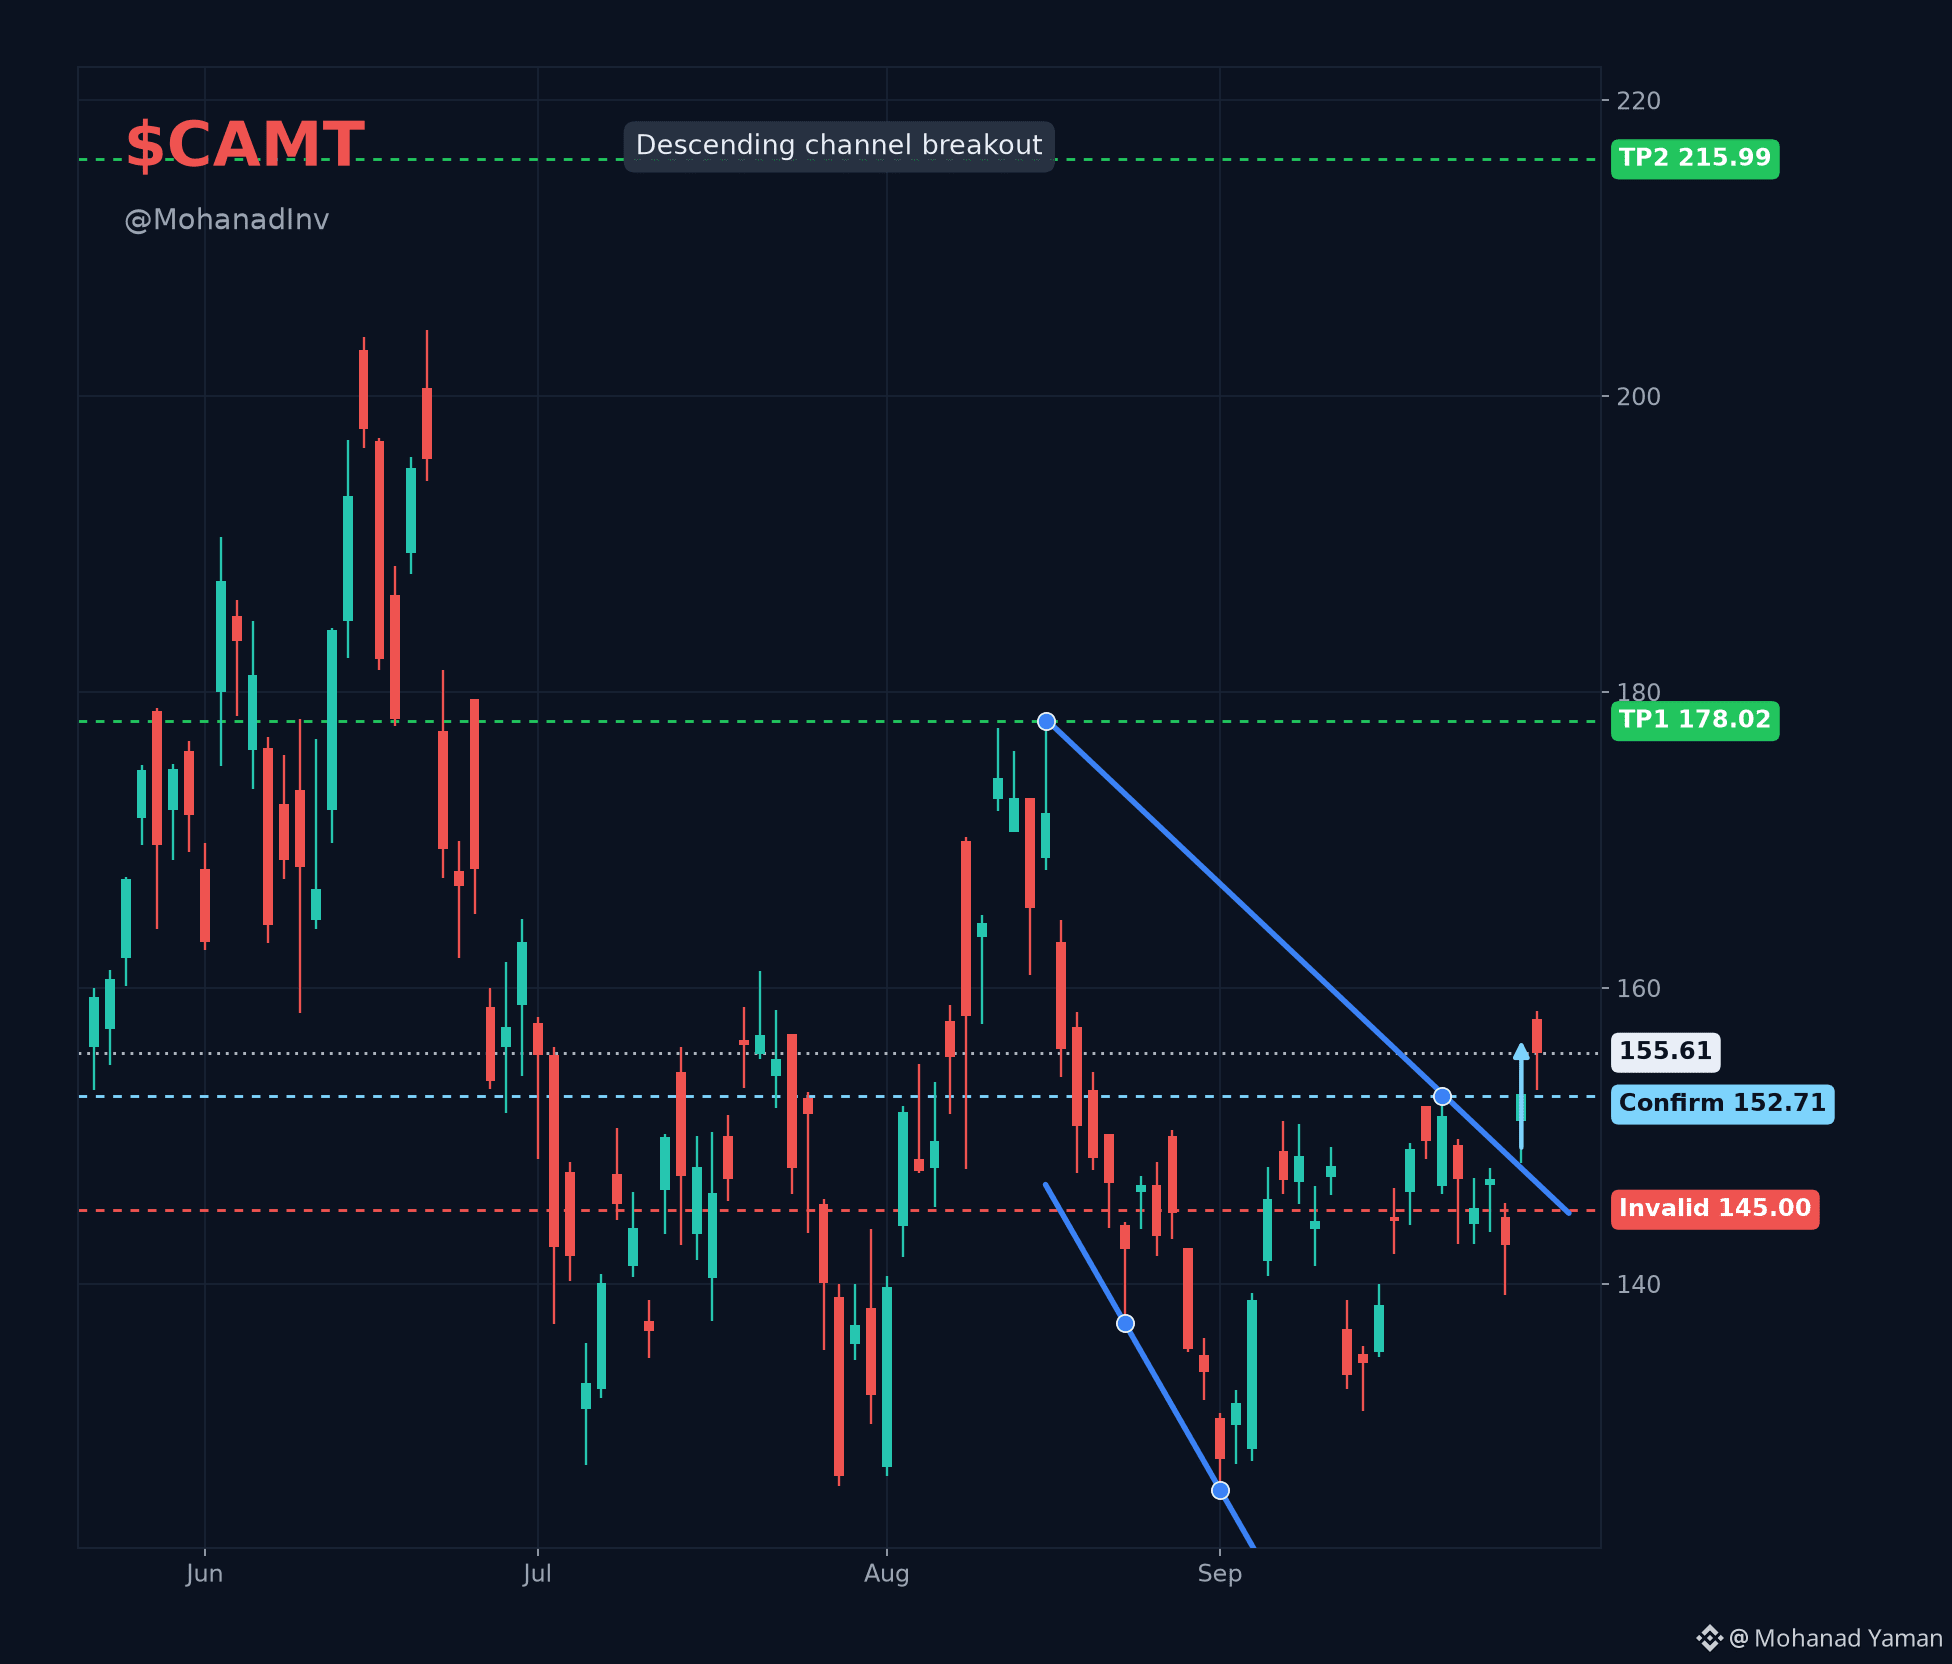
$CAMT اختراق قناة هبوطية 👀
📈 قمم أدنى من القمة في 17 أغسطس ($178.02) وإعادة اختبار 22 سبتمبر ($152.71)، أدنى مستوى أساسي $126.09 في 1 سبتمبر
فحص أشباه الموصلات والمعايرة/القياس، مع تركيز قوي على HBM والتغليف المتقدم لسلسلة توريد رقائق الذكاء الاصطناعي.
✅️ كانت نتائج الربع الثاني رقمًا قياسيًا: إيرادات 133.2 مليون دولار، بزيادة 10% على أساس ربع سنوي (QoQ)، ووجّهت الإدارة بتوقع نمو في النصف الثاني يتجاوز 30% مقارنة بالنصف الأول. ومع ذلك، عاقب السهم حتى التفوقات السابقة؛ إذ أدى تحقيق مفاجأة في ربحية السهم في الربع الأول إلى هبوط 15.8% في اليوم التالي في مايو.
أغلق 29 سبتمبر عبر السكة/الحد واستقر فوق مستوى التأكيد. يتداول الآن عند 155.61 دولار.
النتائج القادمة في 9 نوفمبر.
✅ تم التأكيد عند $152.71
🟢 TP1 $178.02 · TP2 $215.99
⛔ إغلاق غير صالح تحت $145
#stocks
3
633
·
--
صاعد
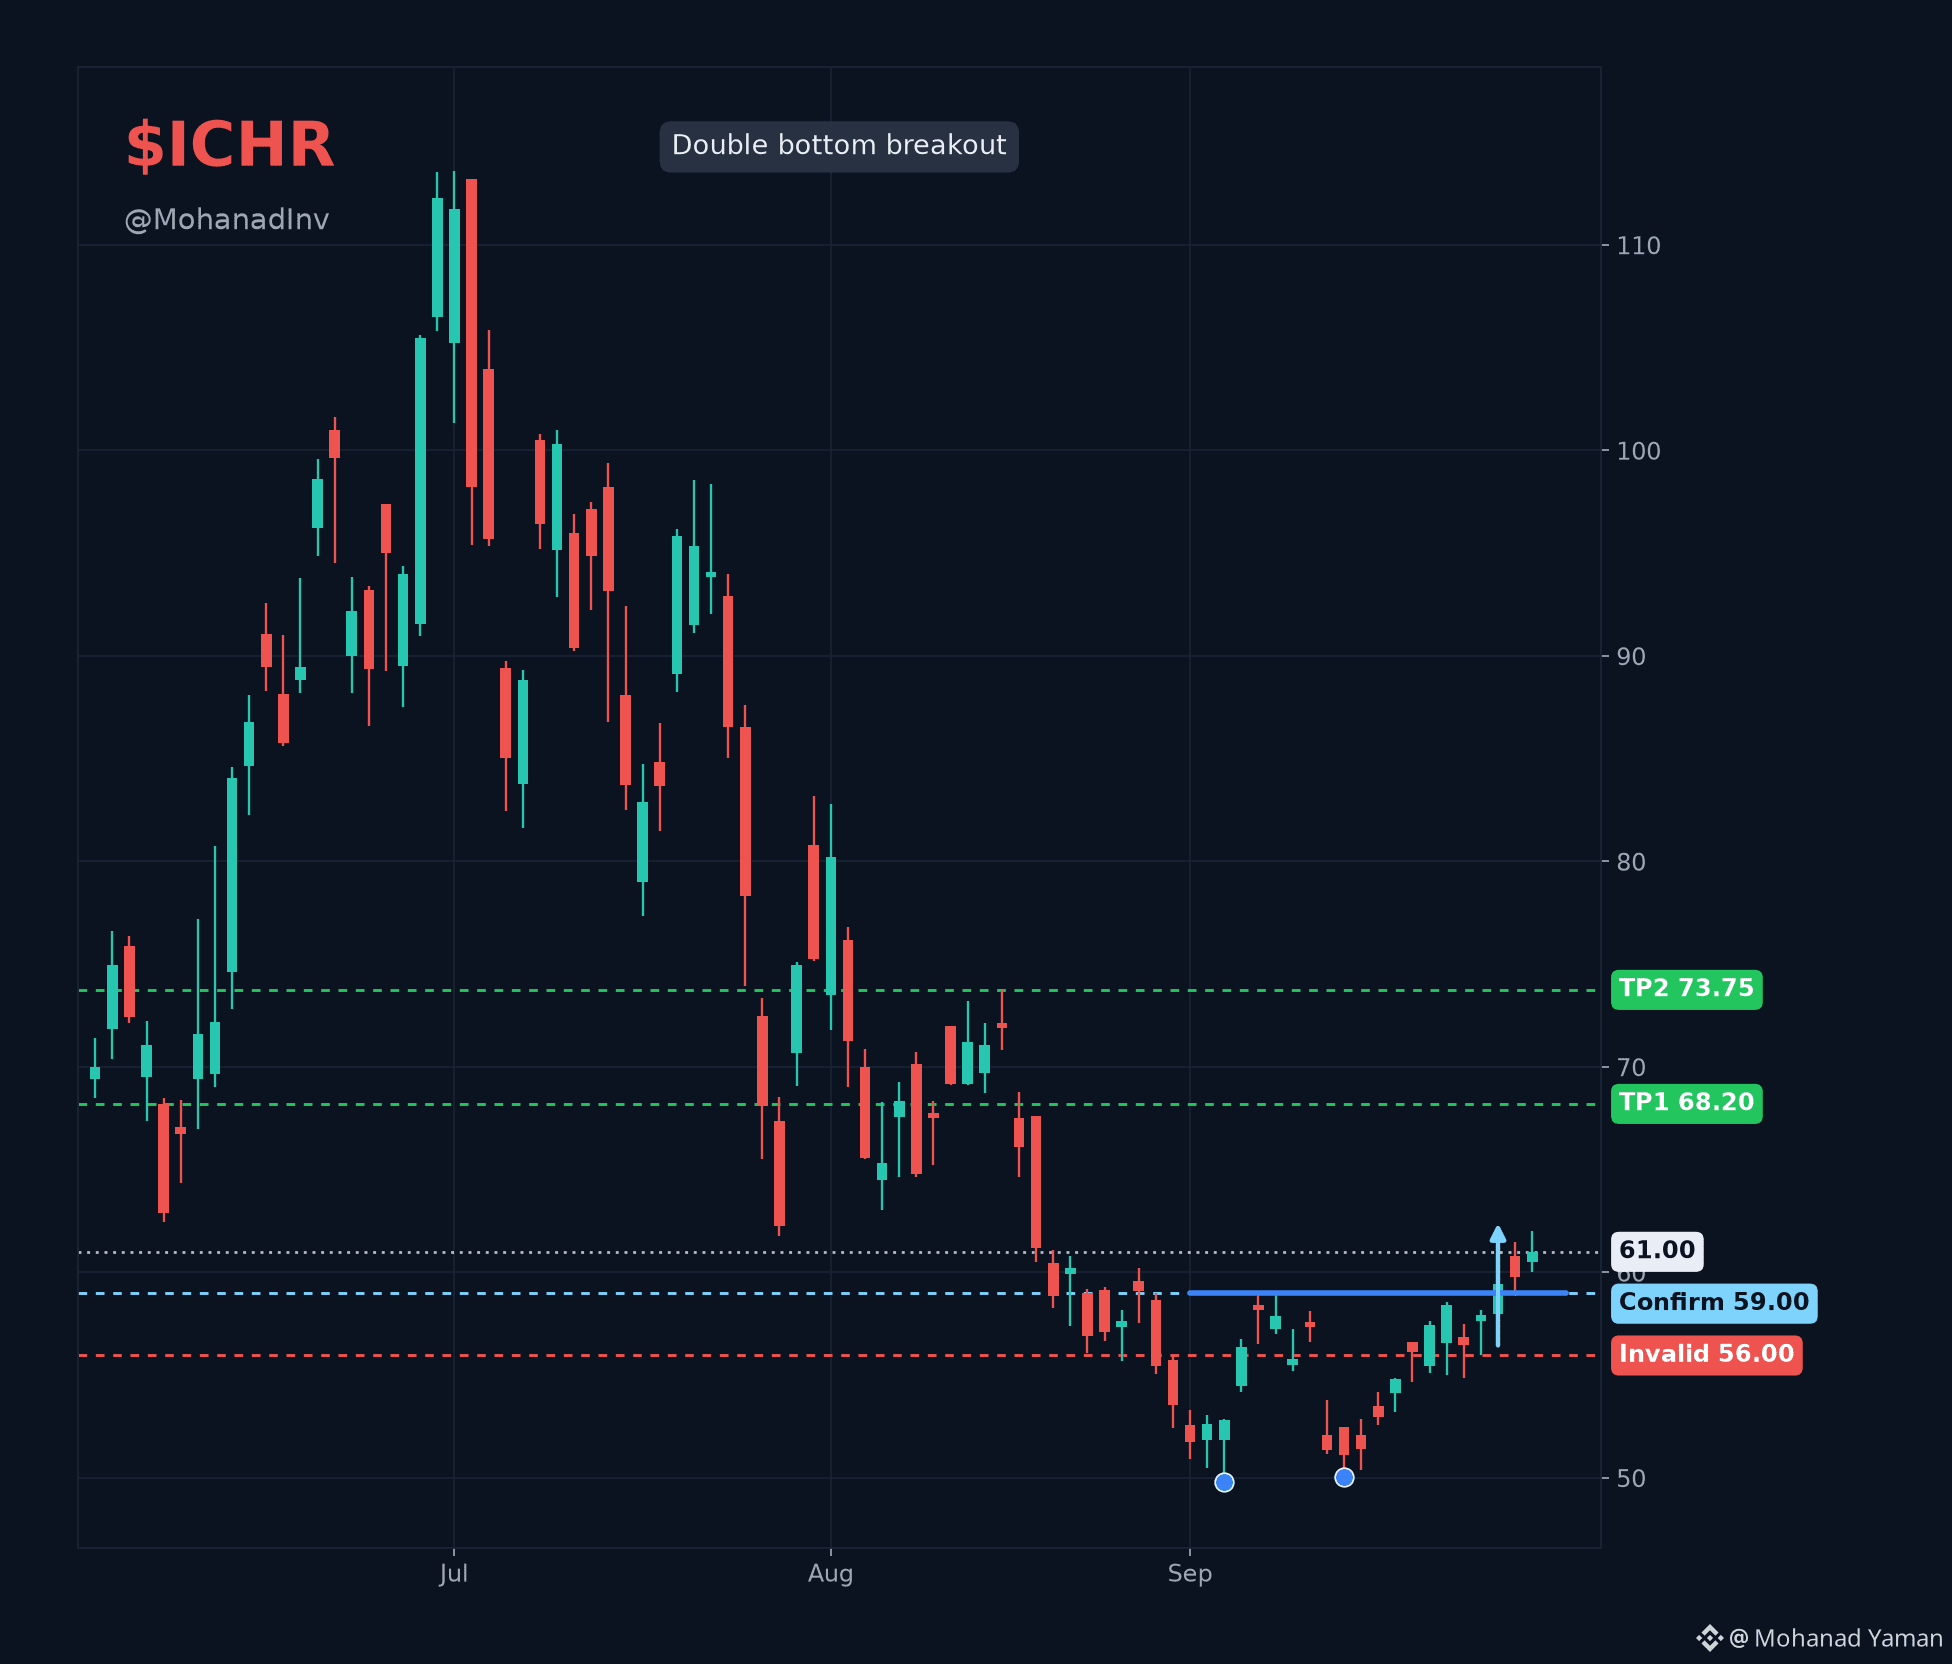
$ICHR اختراق القاع المزدوج 👀
قمّتان منخفضتان عند $49.80 و$50.02 في سبتمبر، وخط الرقبة عند أعلى نقطة في 8 سبتمبر بقيمة $59.00.
في الواقع، الربع الثاني تفوّق، $0.34 ربحية للسهم مقابل $0.31 المتوقعة، لكن السهم هبط بقوة بعد الإعلان واستمر بالنزيف لأسابيع.
معدات توصيل سوائل للرقائق الدقيقة لمصانع الذكاء الاصطناعي، لكن السوق لم يكن يشتريها في أغسطس.
أغلق 28 سبتمبر فوق خط الرقبة وهو ما يزال ثابتًا. عند $61.00 الآن.
الأرباح القادمة في 2 نوفمبر
✅ مؤكد عند $59.00
🟢 TP1 $68.20 · TP2 $73.75
⛔ إغلاق غير صالح تحت $56
#stocks
1
776
·
--
صاعد
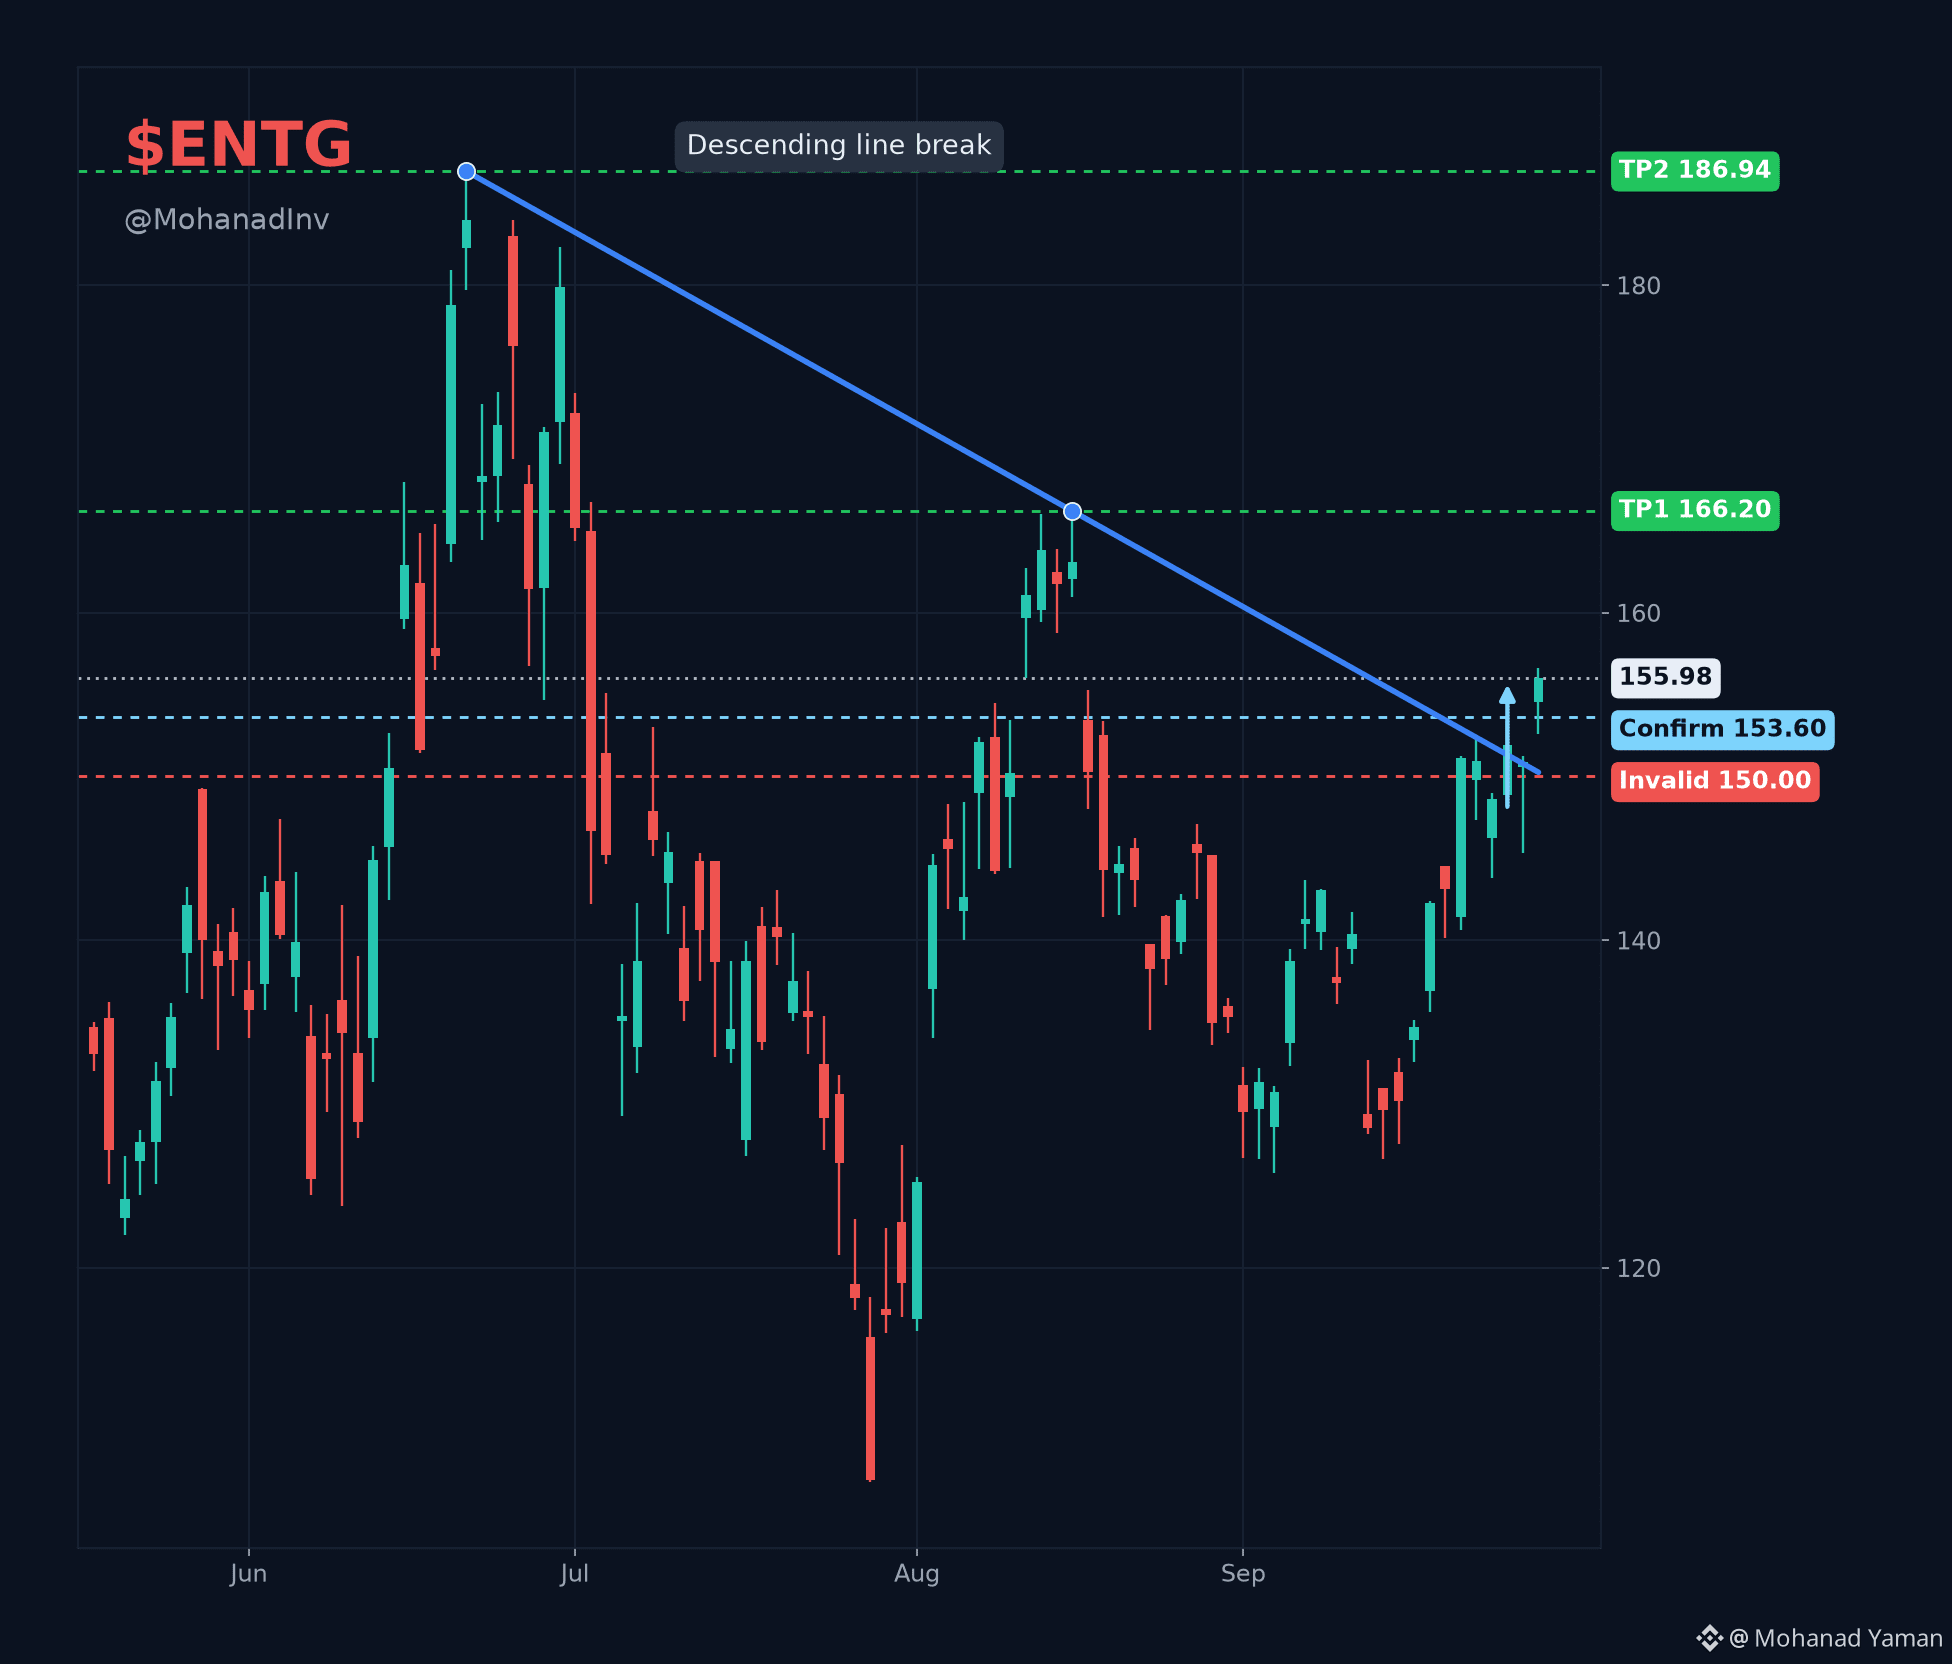
$ENTG • كسر خط الاتجاه الهابط؟ 👀
تصدّر قرب $186 في يونيو، ثم انخفض بقوة، وبعد ذلك قضى ثلاثة أشهر في تكوين قمم أدنى أثناء الهبوط.
لكن طلب مواد أشباه الموصلات لم يتوقف أبدًا.
✅ كل ربع من هذا العام تفوّق على التوقعات مدفوعًا بصعود منطق والذاكرة في مصانع الطليعة (leading-edge).
كسر خط الاتجاه الهابط ويحافظ فوق $153.60، ويستقر عند $155.98.
موعد الأرباح التالي 29 أكتوبر، وهو المحفّز الحقيقي التالي.
✅ تأكيد والحفاظ فوق $153.60
🟢 TP1 $166.20 · TP2 $186.94
⛔ إغلاق غير صالح ليوم واحد تحت $150
#stocks
521
·
--
صاعد
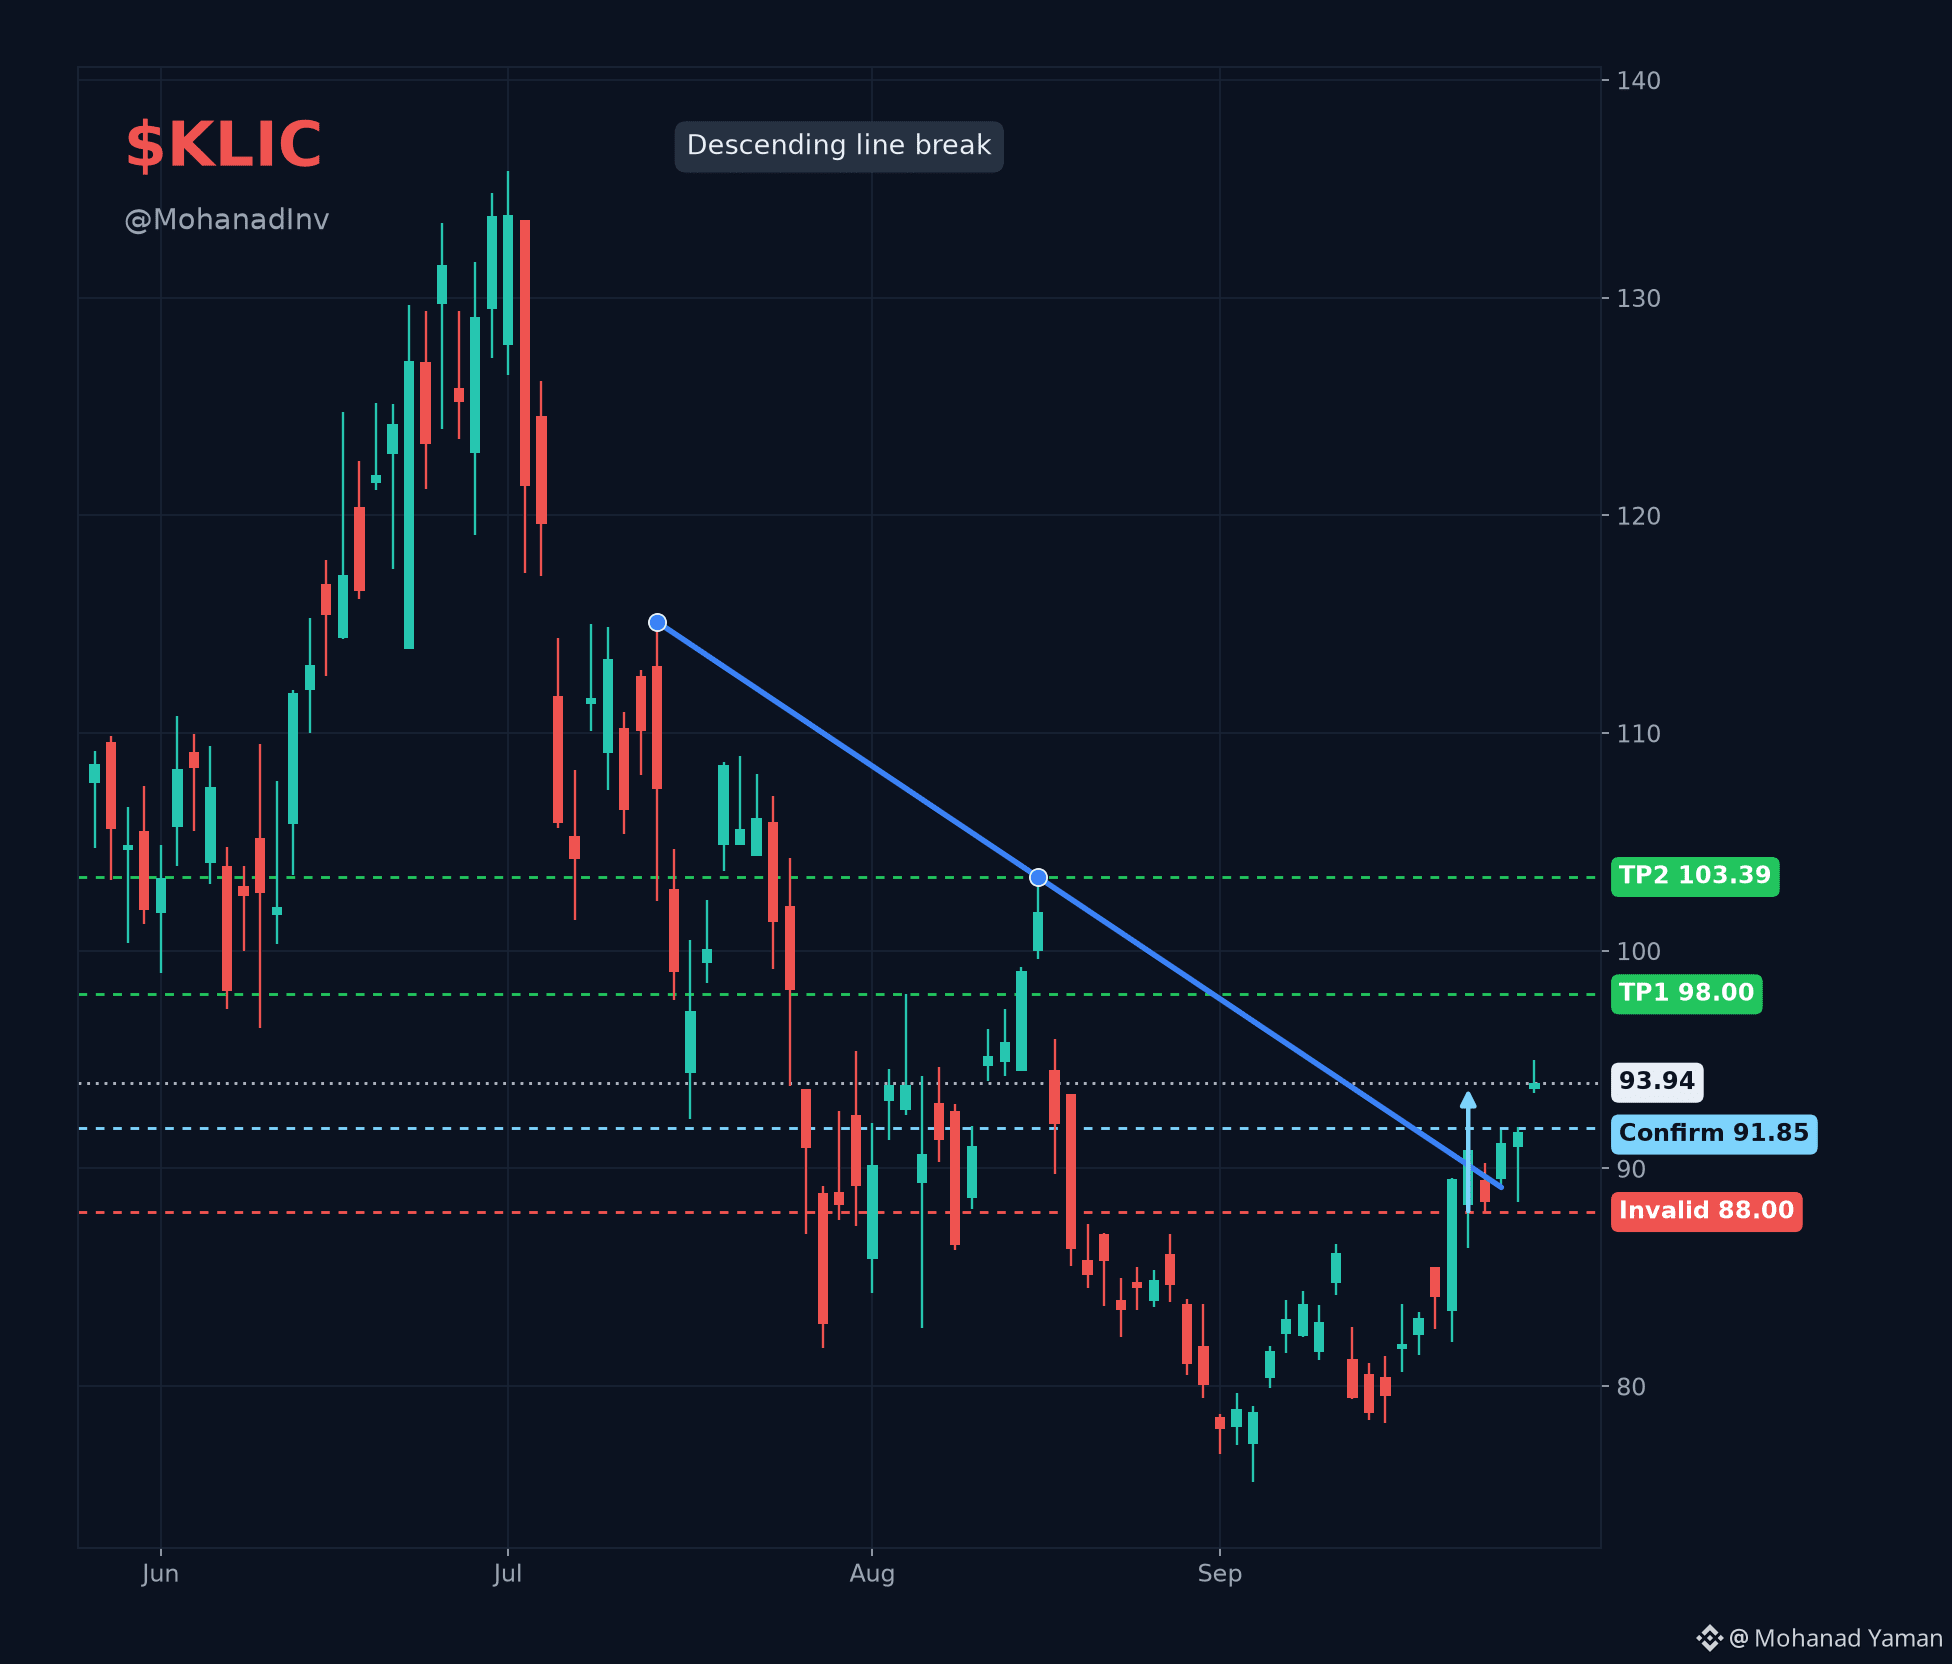
$KLIC • هل كُسرت خطّ النزول؟ 👀
بلغت ذروتها قرب $135 في يوليو، ثم تدفّقت إلى اتجاه هابط خلال الصيف. لكن العمل لم يتلاشى.
✅ قفزت إيرادات الربع الأخير 49.8% على أساس سنوي مع تحقيق ربحية أعلى من المتوقع (EPS)، وأشارت الإدارة إلى أن طلب رقائق الذكاء الاصطناعي وتوسّع مراكز البيانات عوّضا ضعفًا في أماكن أخرى.
كسر خط النزول واستمر بالثبات فوق $91.85، ليصل إلى $93.94.
✅ تأكيد والثبات فوق $91.85
🟢 الهدف 1 $98.00 · الهدف 2 $103.39
⛔ إبطال: إغلاق ليوم واحد تحت $88
#stocks
543
·
--
صاعد
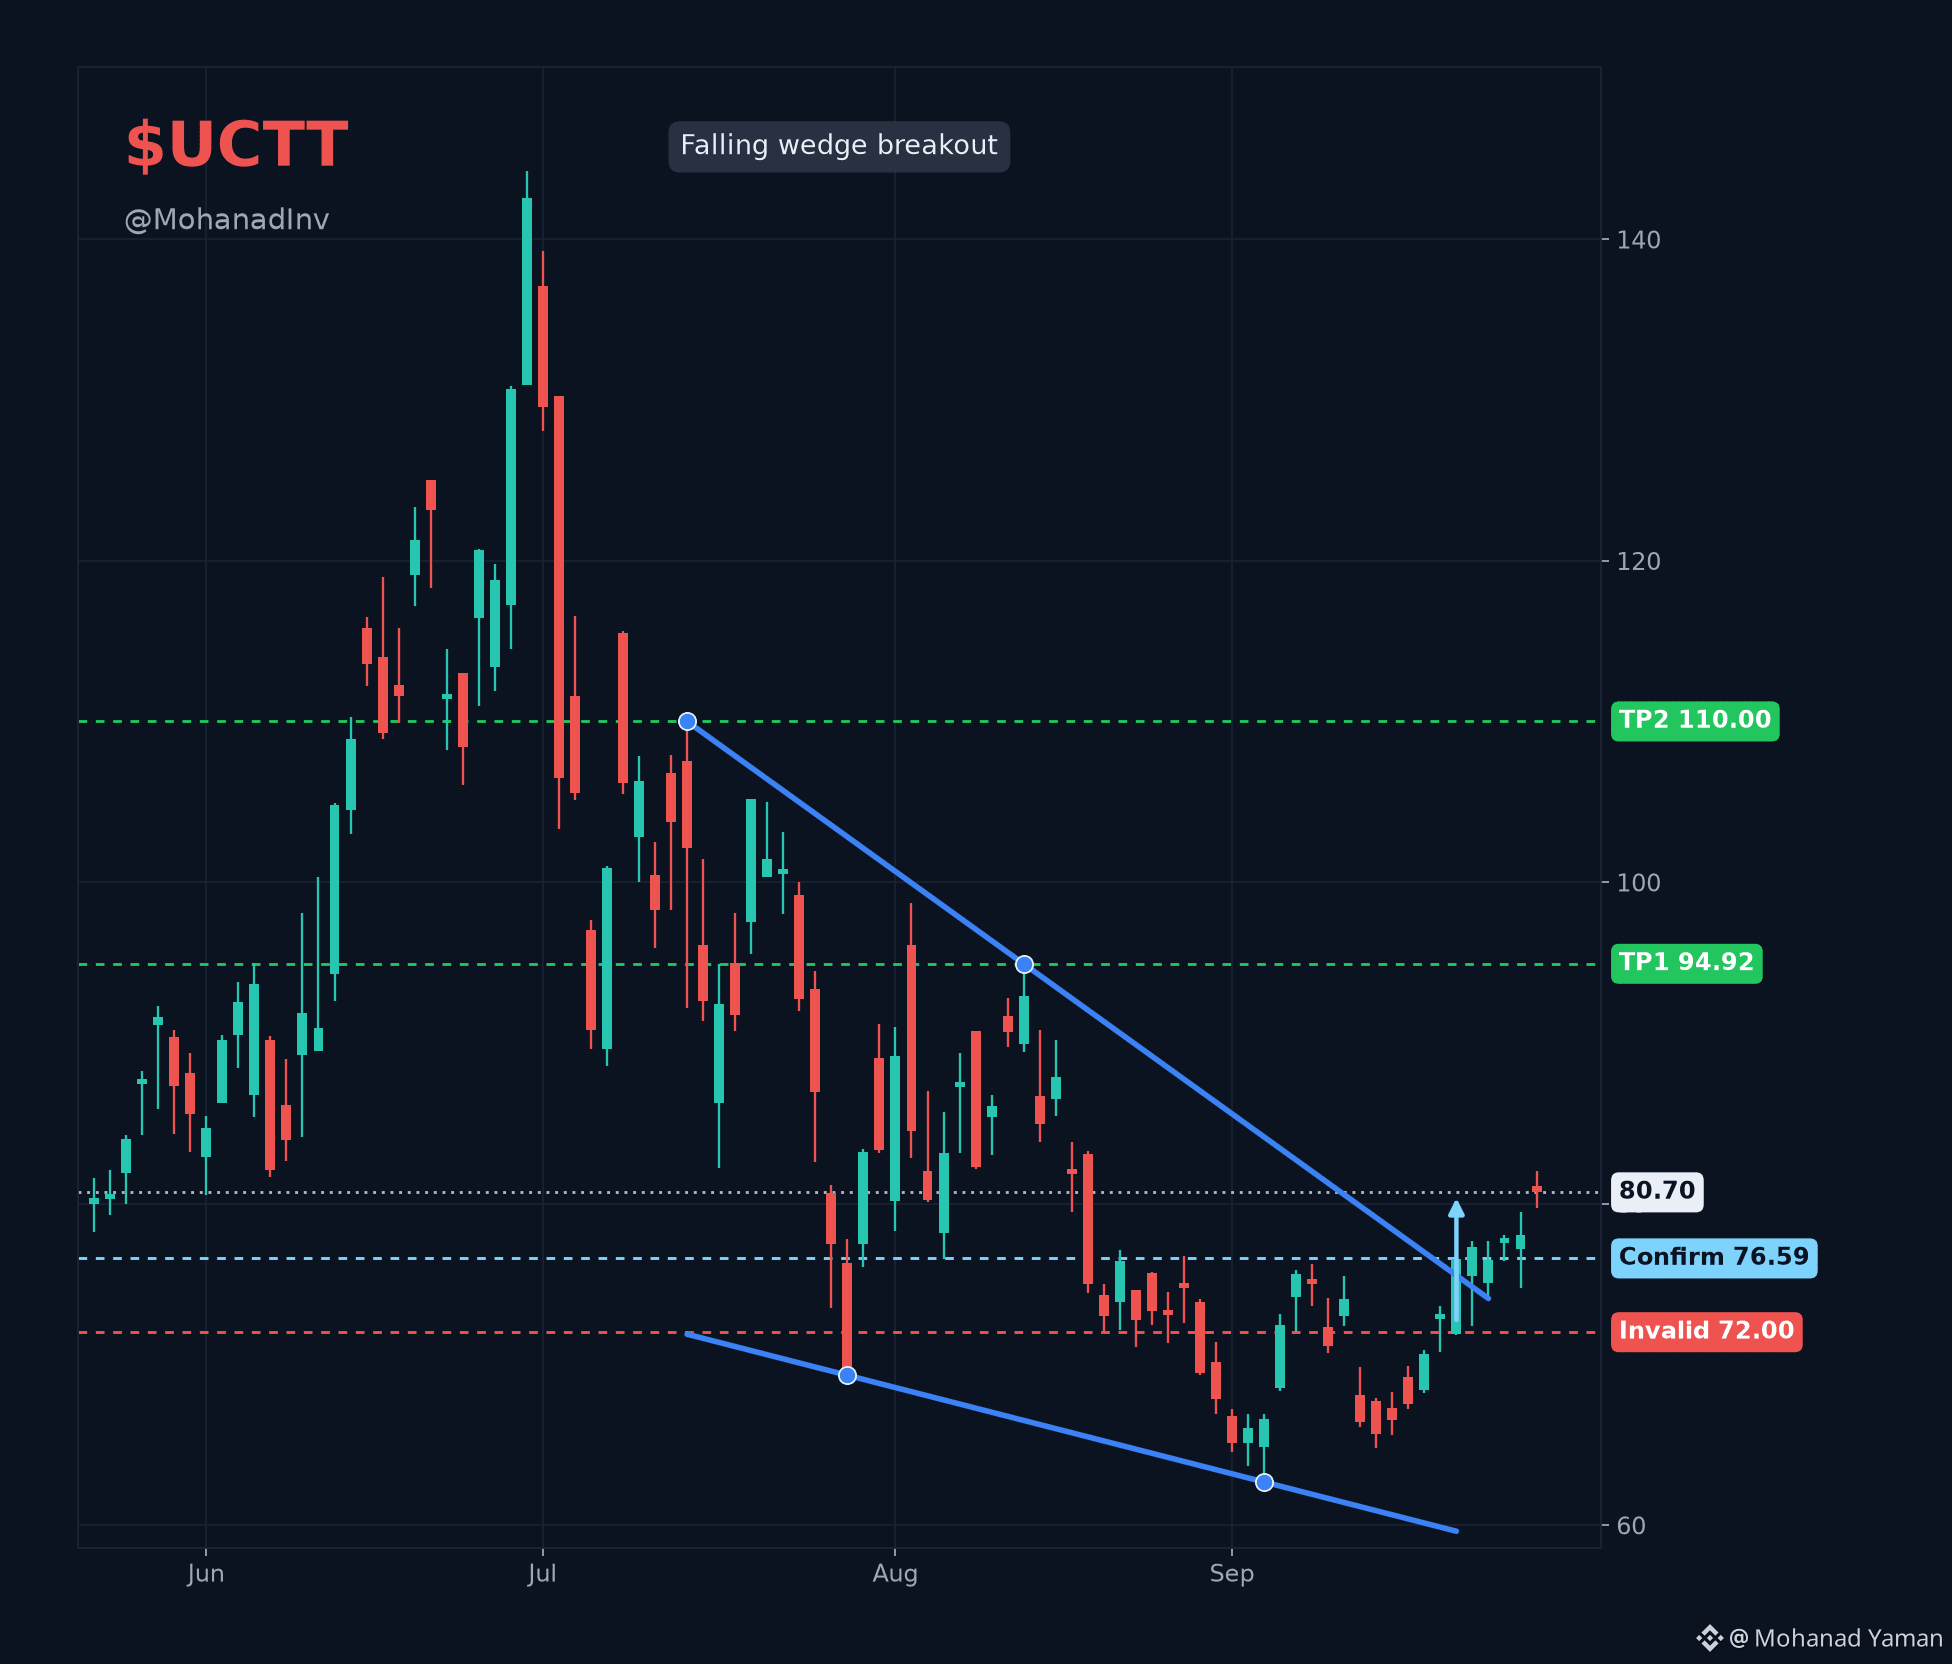
$UCTT • اختراق الوتد الهابط، مع استمرار التثبيت 👀
قمم أقل من أعلى 15 يوليو ($110) وأغسطس 13 ($94.92)، وقيعان صاعدة من ضربة 3 سبتمبر ($62.68). تم ضغط الوتد لمدة ثلاثة أشهر. العمل يتجه للأفضل معه.
✅️ عادت أرباح الربع الثاني إلى المنطقة الإيجابية، ووصلت الإيرادات إلى 644.9 مليون دولار، وتوقّعات الربع الثالث تشير إلى 700-750 مليون دولار مع ربحية/سهم قد تصل إلى 1.03 دولار.
الإدارة تتوقع إيرادات 2.4 مليار دولار في 2026 مع تعافي دورة WFE.
أغلقت 22 سبتمبر عبر السكة وهو ما زال ثابتًا. عند 80.70 دولار
✅ أكد $76.59
🟢 الهدف 1 $94.92 · الهدف 2 $110
⛔ إغلاق يومي غير صالح تحت 72
#stocks
514
·
--
صاعد
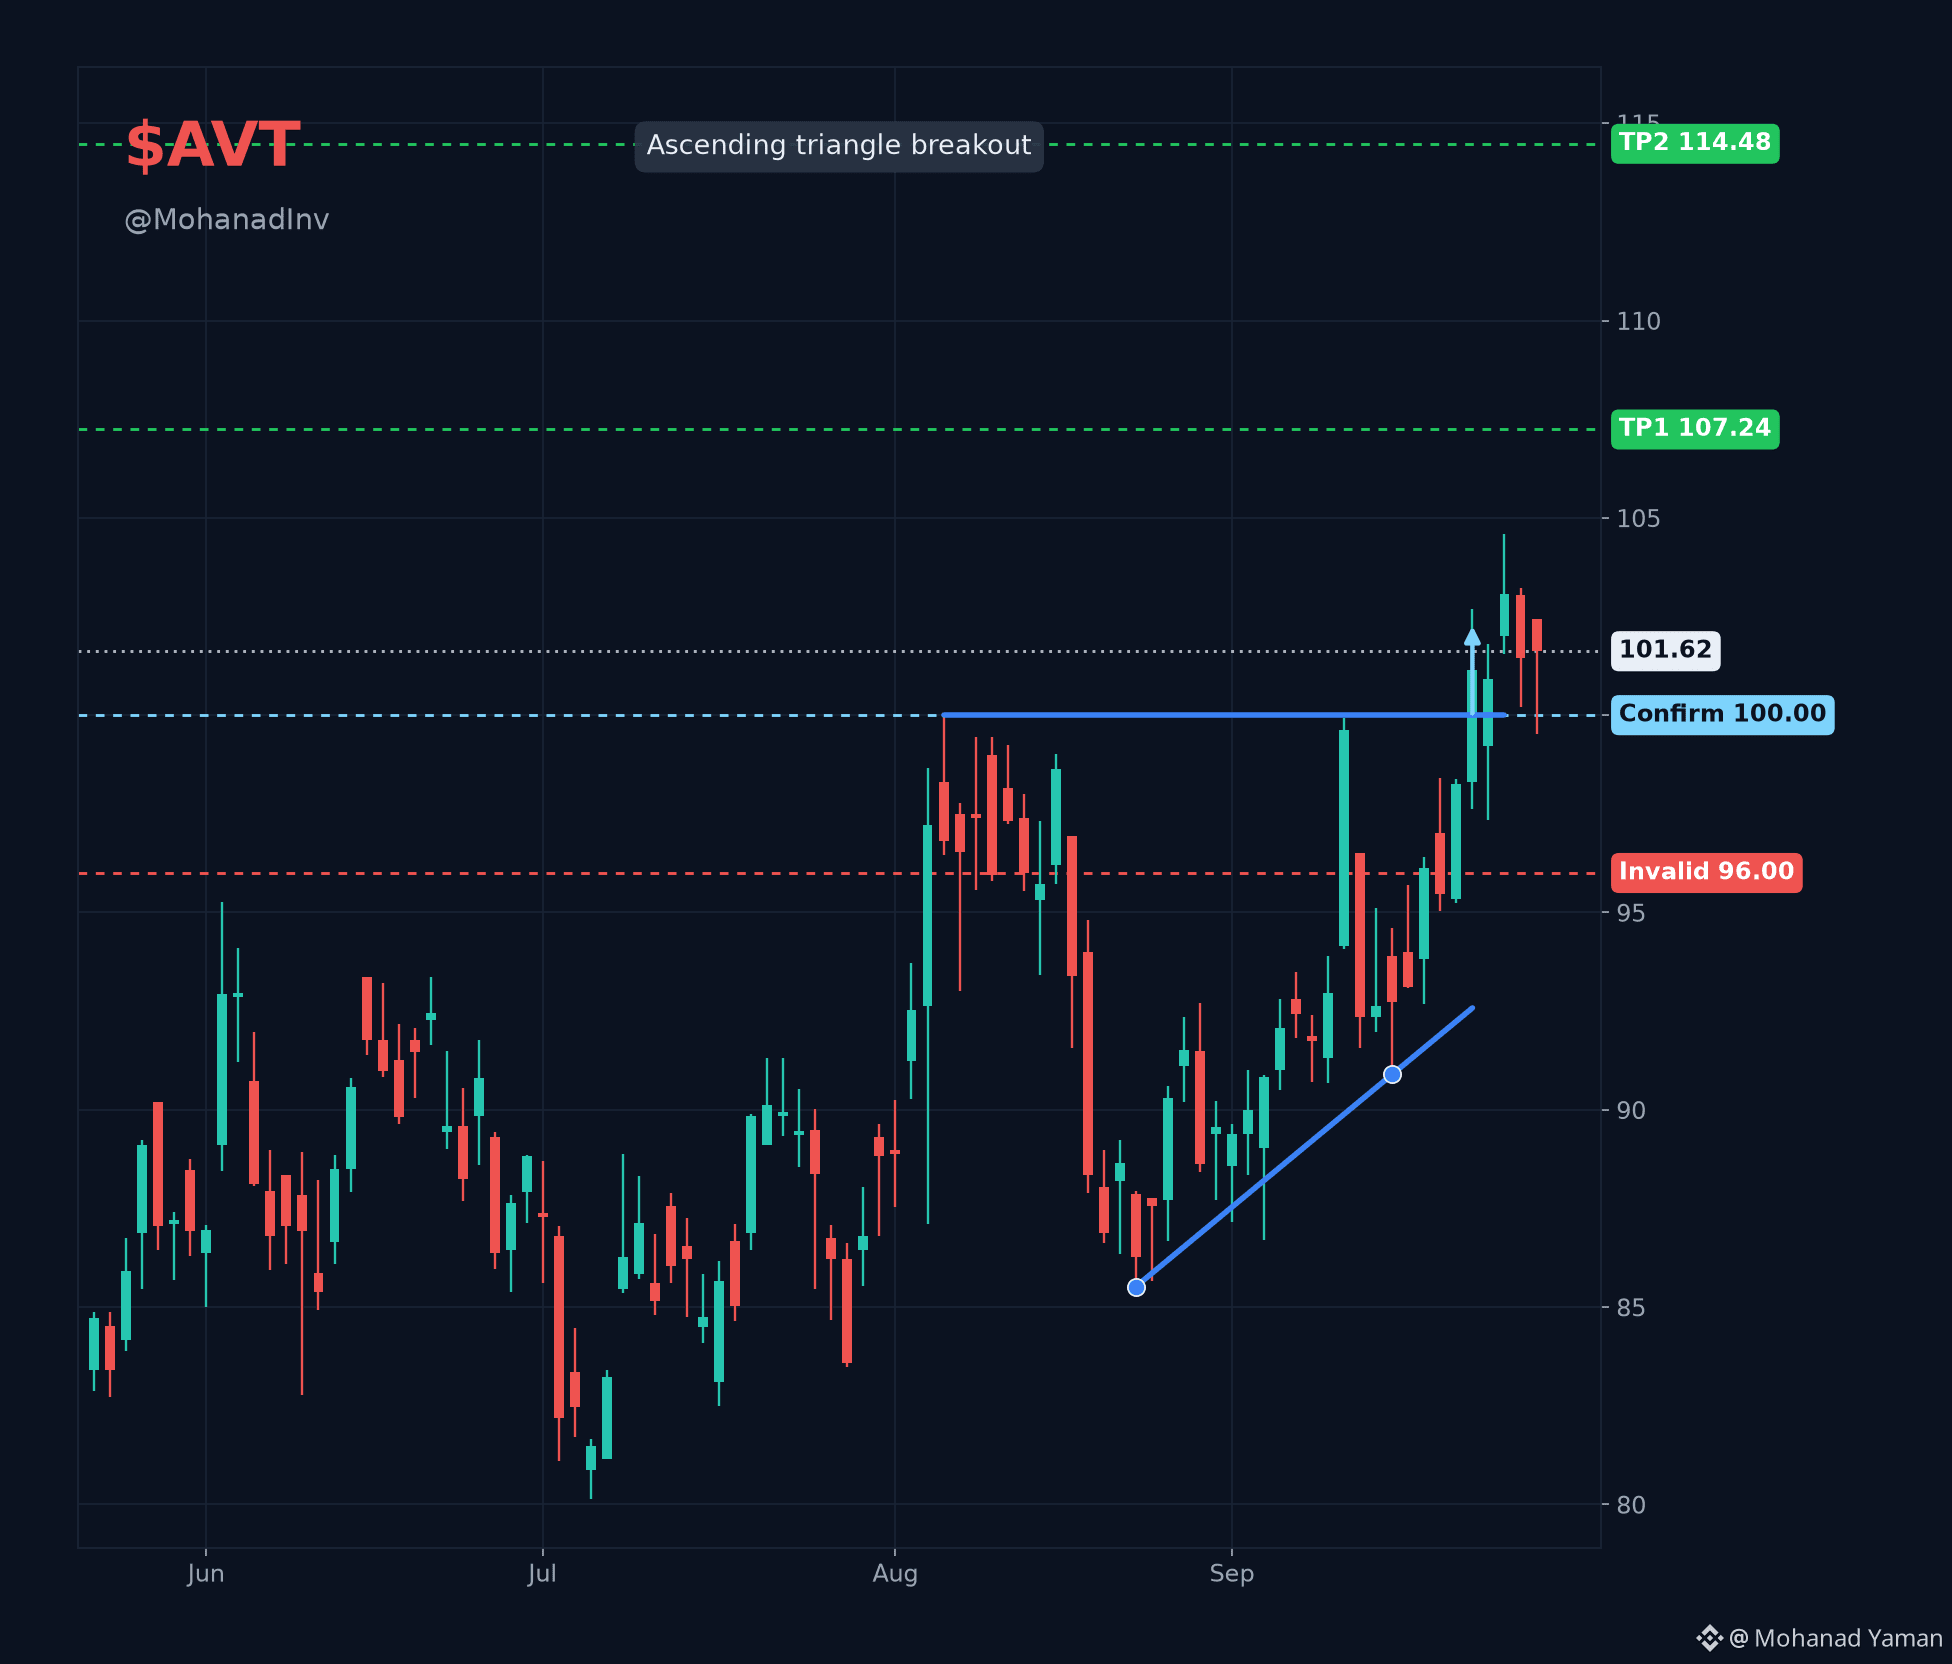
$AVT • اختراق مثلث صاعد، مع الاستمرار 👀
غطاء مسطح عند $100 منذ 6 أغسطس، قيعان أعلى من $85.52 إلى $90.90. ضغط/انكماش كلاسيكي.
✅️ تفوقت نتائج الربع الأول على EPS، بقيمة $1.48 مقابل $1.33 المتوقع، ويبدو أن الطلب يستقر بعد موجة من تقليص المخزون داخل القناة. ليس ربعًا استثنائيًا، لكن الاتجاه يتجه للأفضل.
أغلقت في 23 سبتمبر فوق الحد العلوي (lid)، ثم ارتفعت، وهي الآن تمسك بإعادة الاختبار.
✅ تأكيد الإغلاق اليومي أعلى من $100
🟢 الهدف 1 $107.24 · الهدف 2 $114.48
⛔ إبطال الإغلاق اليومي تحت $96
#stocks
1
2
1.2k
·
--
صاعد
صحيح جزئيًا
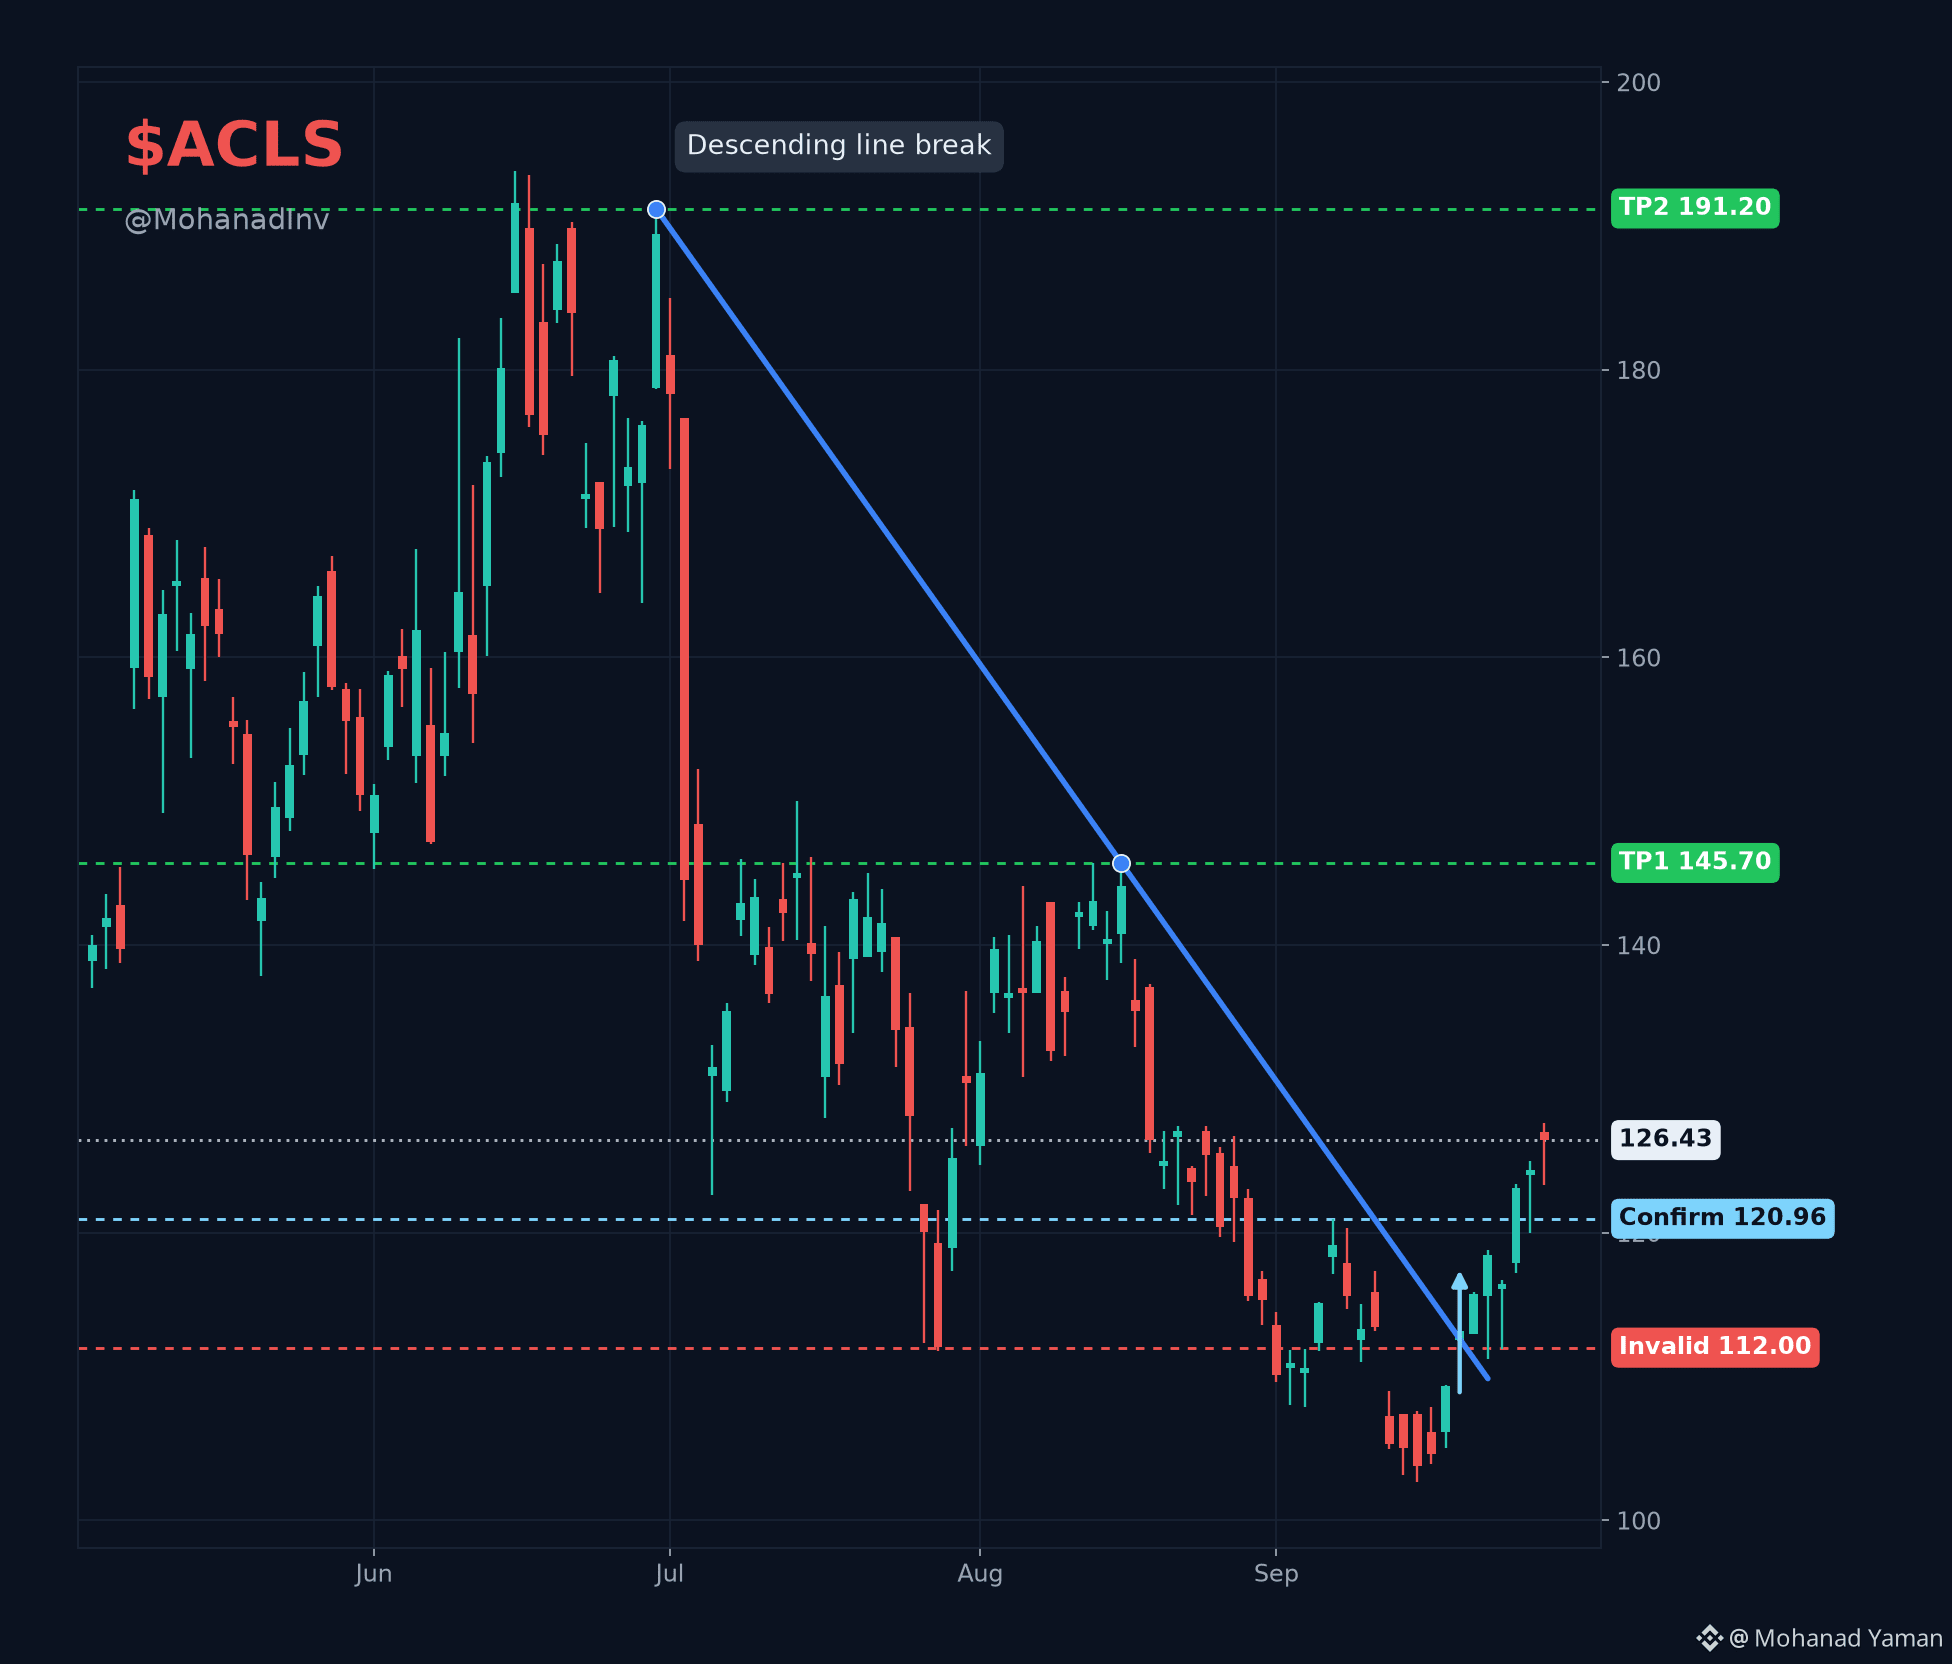
$ACLS • اختراق خط هابط، اندفاع 👀
قمم أدنى من قمة 30 يونيو ($191.20) وقمة 17 أغسطس ($145.70). تم كسر خط السكة في 21 سبتمبر.
✅️ القصة هنا هي طلب الذاكرة وكربيد السيليكون. تحسّن إيرادات الربع الأول، وتم رفع توجيهات الربع الثاني، وتوجّهت الإدارة للتركيز على زخم SiC عبر تقنية تزرع (implant) جديدة.
تم تجاوز 25 سبتمبر لقمة 8 سبتمبر عند $120.96 وهو متماسك. عند $126.43.
✅ تأكيد الإغلاق اليومي أعلى من $120.96
🟢 TP1 $145.70 · TP2 $191.20
⛔ إغلاق يومي غير صالح تحت $112
#stocks
3
1.6k
·
--
صاعد
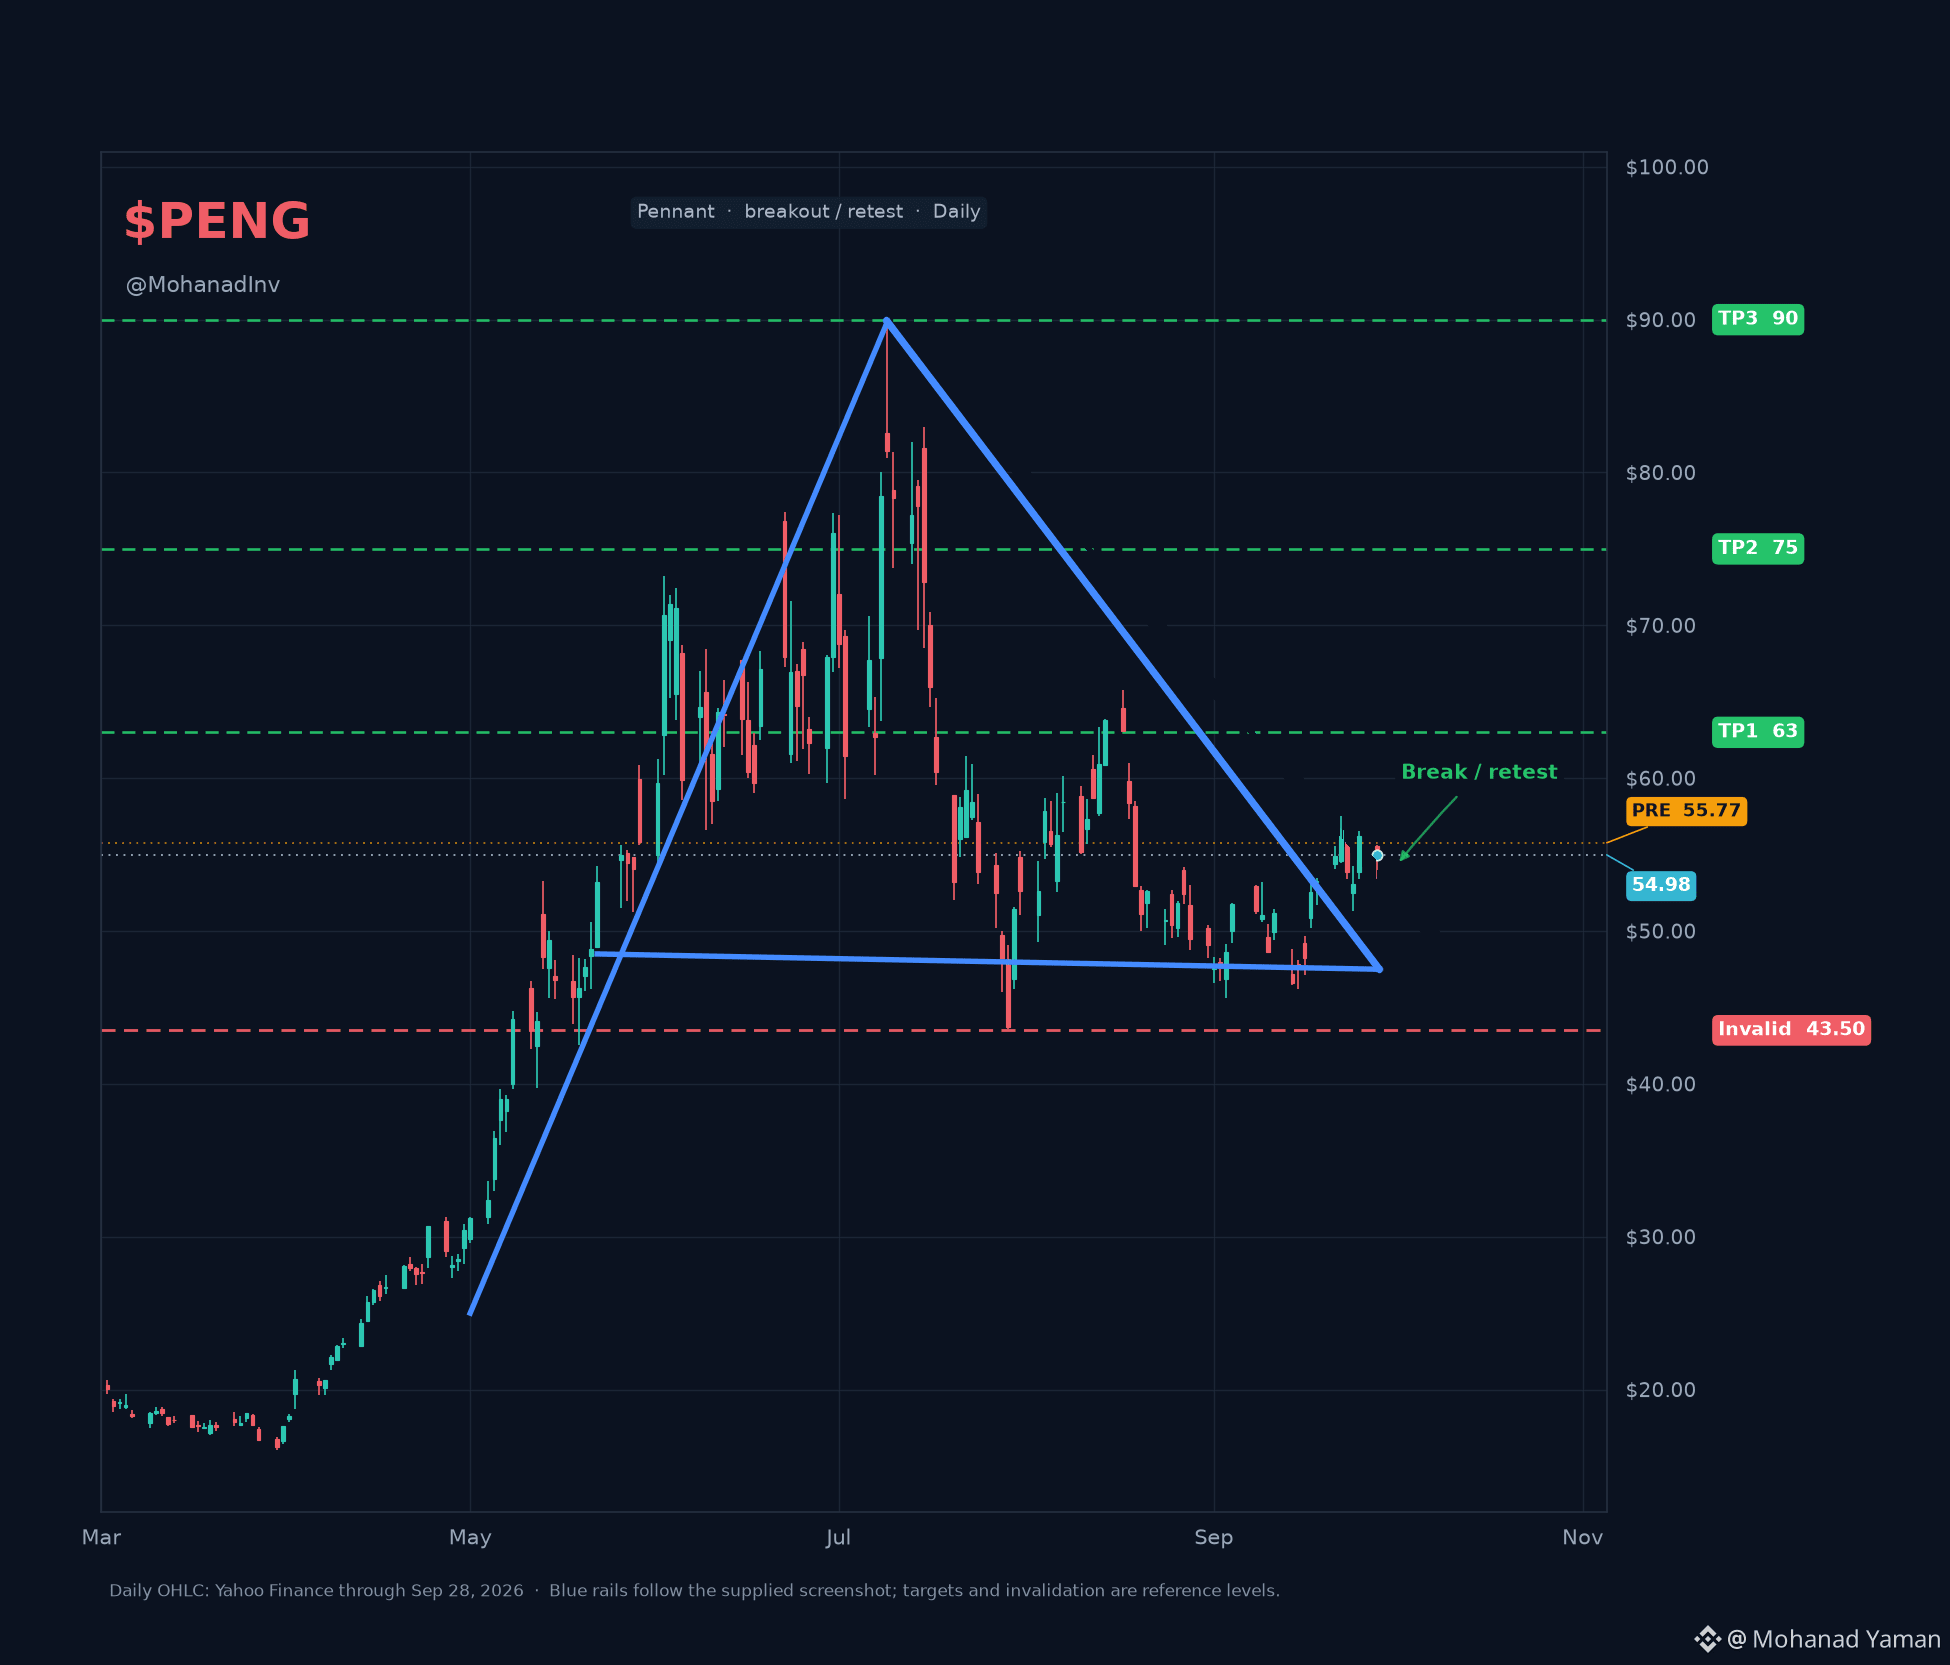
$PENG • خروج براية/نموذج علَم من الانخفاض، إعادة اختبار مع استمرار الثبات 👀
قمة عملاقة من مارس حتى أعلى يوليو قرب 90 دولار، ثم انضغاط علَم لمدة ثلاثة أشهر بين 45 و60 دولار.
الحركة ليست عشوائية. جاء أداء الربع الثالث (Q3) قويًا، ورفعت شركة Penguin التوجيهات السنوية الكاملة إلى نمو صافي المبيعات بنسبة 22% مع توجيه الأرباح للسهم (EPS) إلى 1.97 دولار. نمت Integrated Memory بنسبة 41% وهي تحمل قصة البنية التحتية للذكاء الاصطناعي.
كسرنا نموذج العلَم، والآن إعادة اختبار حول 55 دولار، والسعر الحالي 54.98 دولار. نتائج الربع الرابع (Q4) وسنة كاملة يوم 6 أكتوبر، وهي المحفز التالي الذي قد يحدد موجة الصعود التالية.
✅ تأكيد: كسر + إعادة اختبار مع الثبات قرب 55
🟢 TP1 63 · TP2 75 · TP3 90
⛔ غير صالح إذا أغلق تحت السكة/الحد (rail)، وقف خسارة حاد 43.50 دولار
#stocks
{future}(PENGUSDT)
$PENG • خروج براية/نموذج علَم من الانخفاض، إعادة اختبار مع استمرار الثبات 👀
قمة عملاقة من مارس حتى أعلى يوليو قرب 90 دولار، ثم انضغاط علَم لمدة ثلاثة أشهر بين 45 و60 دولار.
الحركة ليست عشوائية. جاء أداء الربع الثالث (Q3) قويًا، ورفعت شركة Penguin التوجيهات السنوية الكاملة إلى نمو صافي المبيعات بنسبة 22% مع توجيه الأرباح للسهم (EPS) إلى 1.97 دولار. نمت Integrated Memory بنسبة 41% وهي تحمل قصة البنية التحتية للذكاء الاصطناعي.
كسرنا نموذج العلَم، والآن إعادة اختبار حول 55 دولار، والسعر الحالي 54.98 دولار. نتائج الربع الرابع (Q4) وسنة كاملة يوم 6 أكتوبر، وهي المحفز التالي الذي قد يحدد موجة الصعود التالية.
✅ تأكيد: كسر + إعادة اختبار مع الثبات قرب 55
🟢 TP1 63 · TP2 75 · TP3 90
⛔ غير صالح إذا أغلق تحت السكة/الحد (rail)، وقف خسارة حاد 43.50 دولار
#stocks
2
1
2.6k
·
--
صاعد
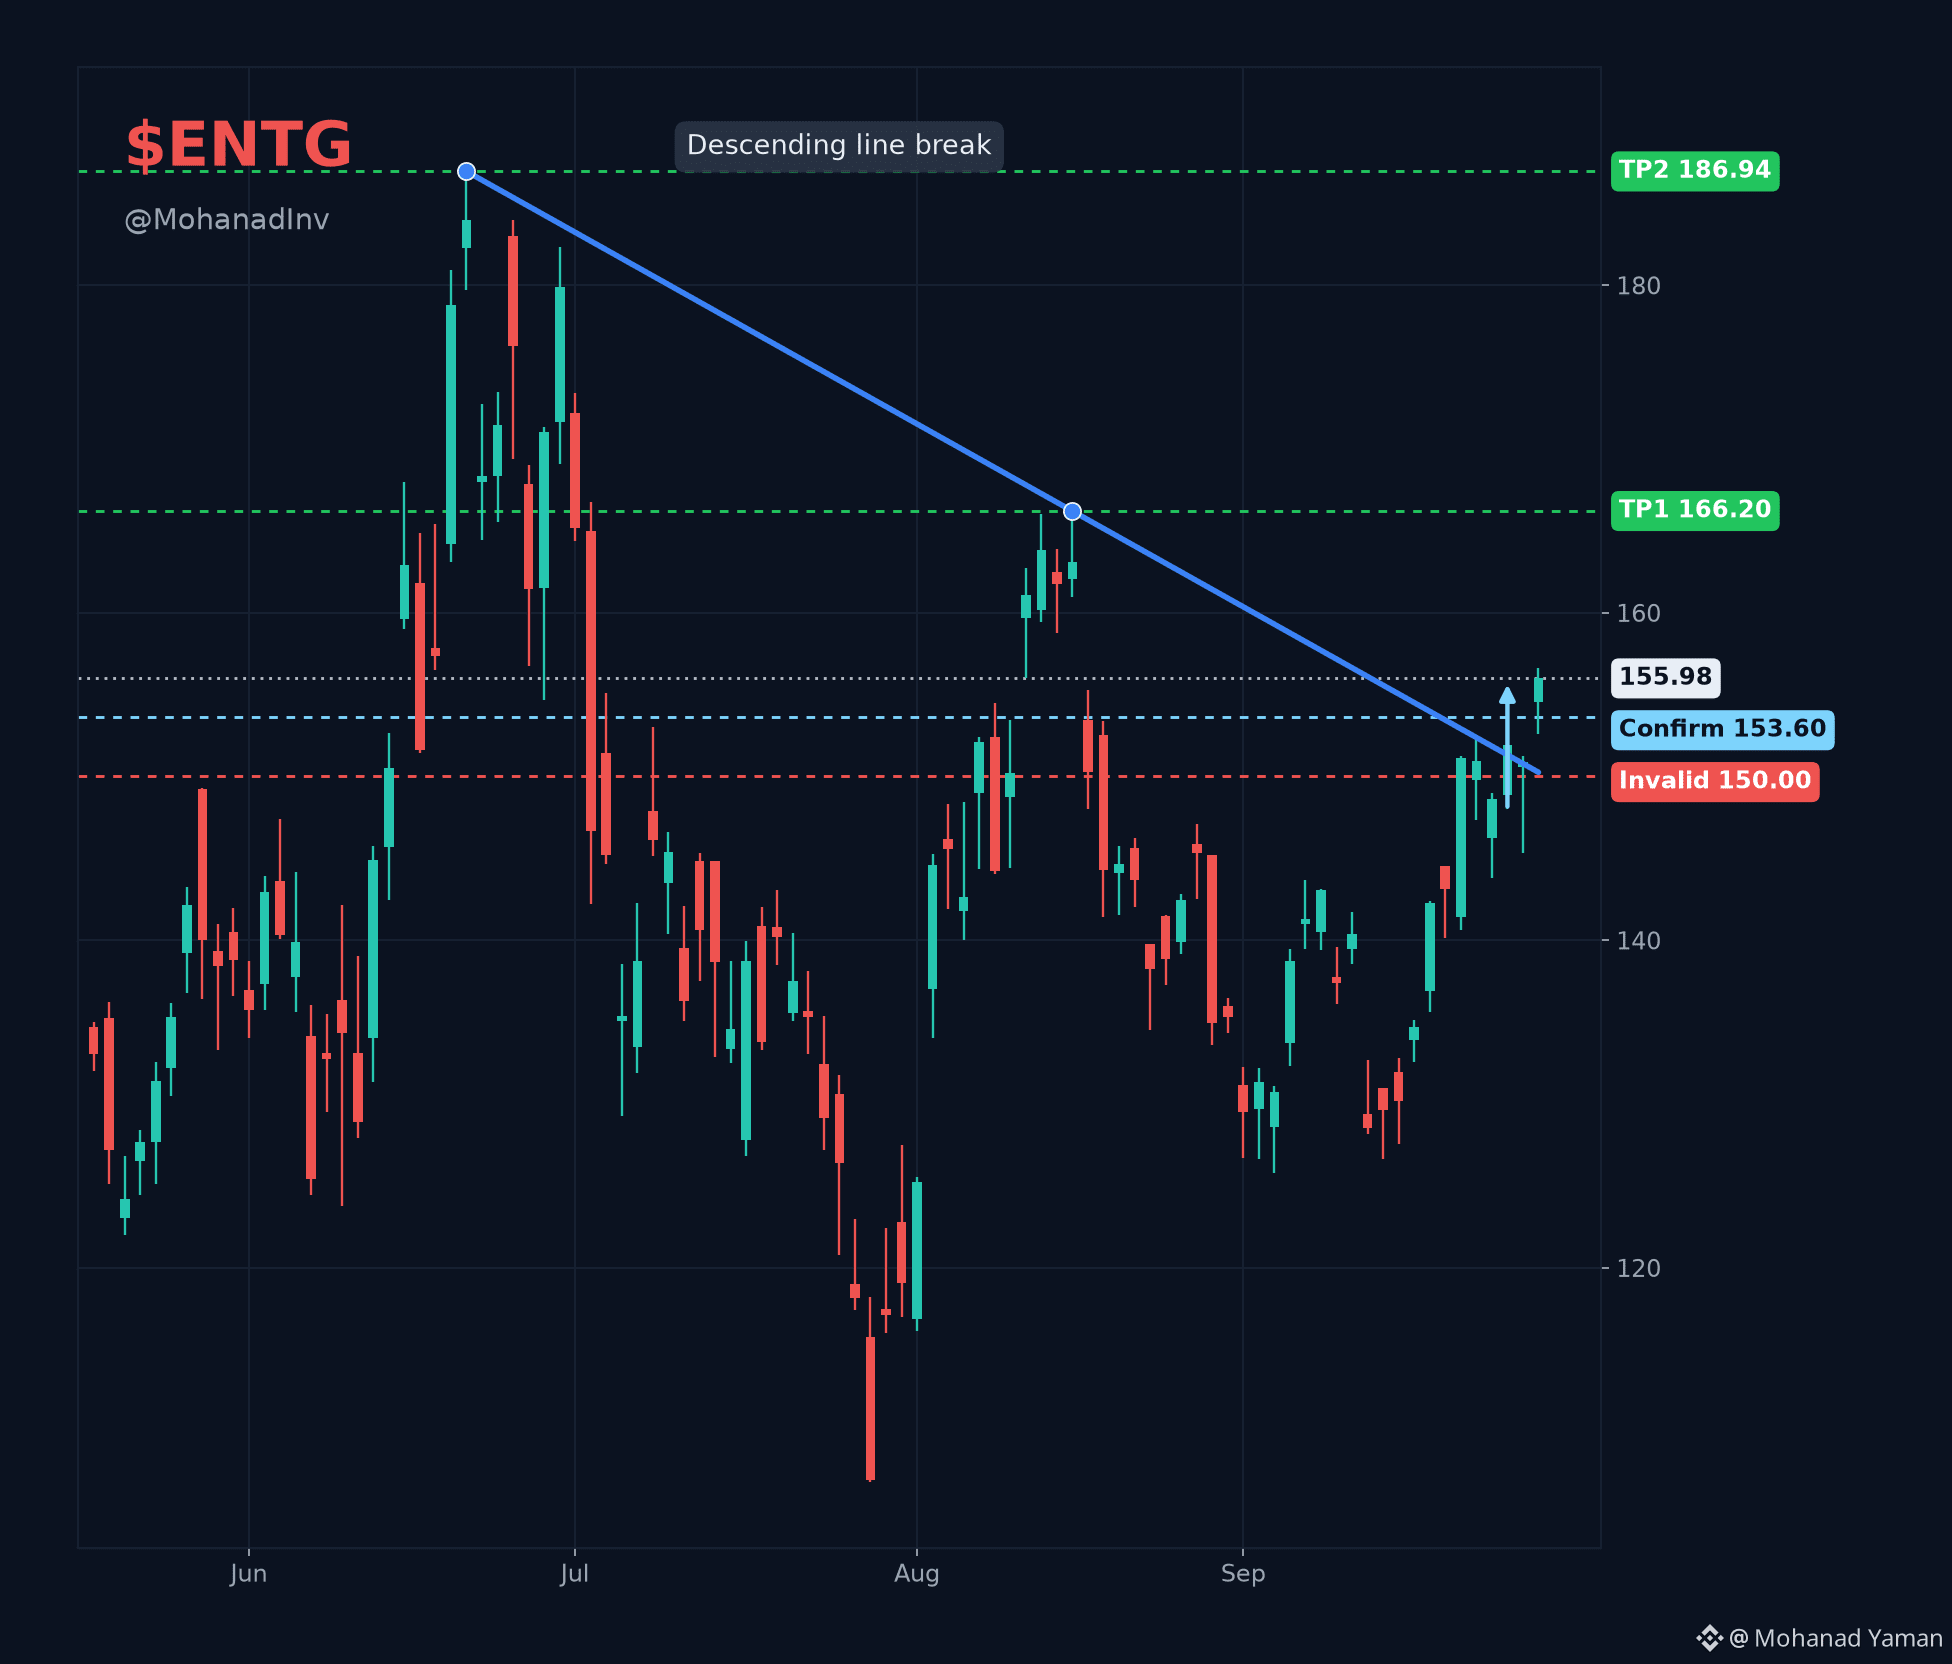
$ENTG • كسر خط الاتجاه الهابط؟ 👀
وصلنا قريبًا من $186 في يونيو، ثم هبوط حاد، وبعدها استغرق ثلاثة أشهر في تشكيل قمم أدنى أثناء النزول.
لكن الطلب على مواد أشباه الموصلات لم يتوقف أبدًا.
✅️ كل ربع سنة هذا العام حقق نتائج أعلى من التوقعات بدعم من صعود المنطق والذاكرة في مصانع الشرائح المتقدمة.
كسر خط الاتجاه الهابط ويواصل الثبات فوق $153.60، ليتمركز عند $155.98.
إعلان الأرباح القادم في 29 أكتوبر، وهو المحفز الحقيقي التالي.
✅ تأكيد والثبات فوق $153.60
🟢 TP1 $166.20 · TP2 $186.94
⛔ إغلاق غير صالح ليوم واحد تحت $150
#stocks
1
2
1.9k
·
--
صاعد
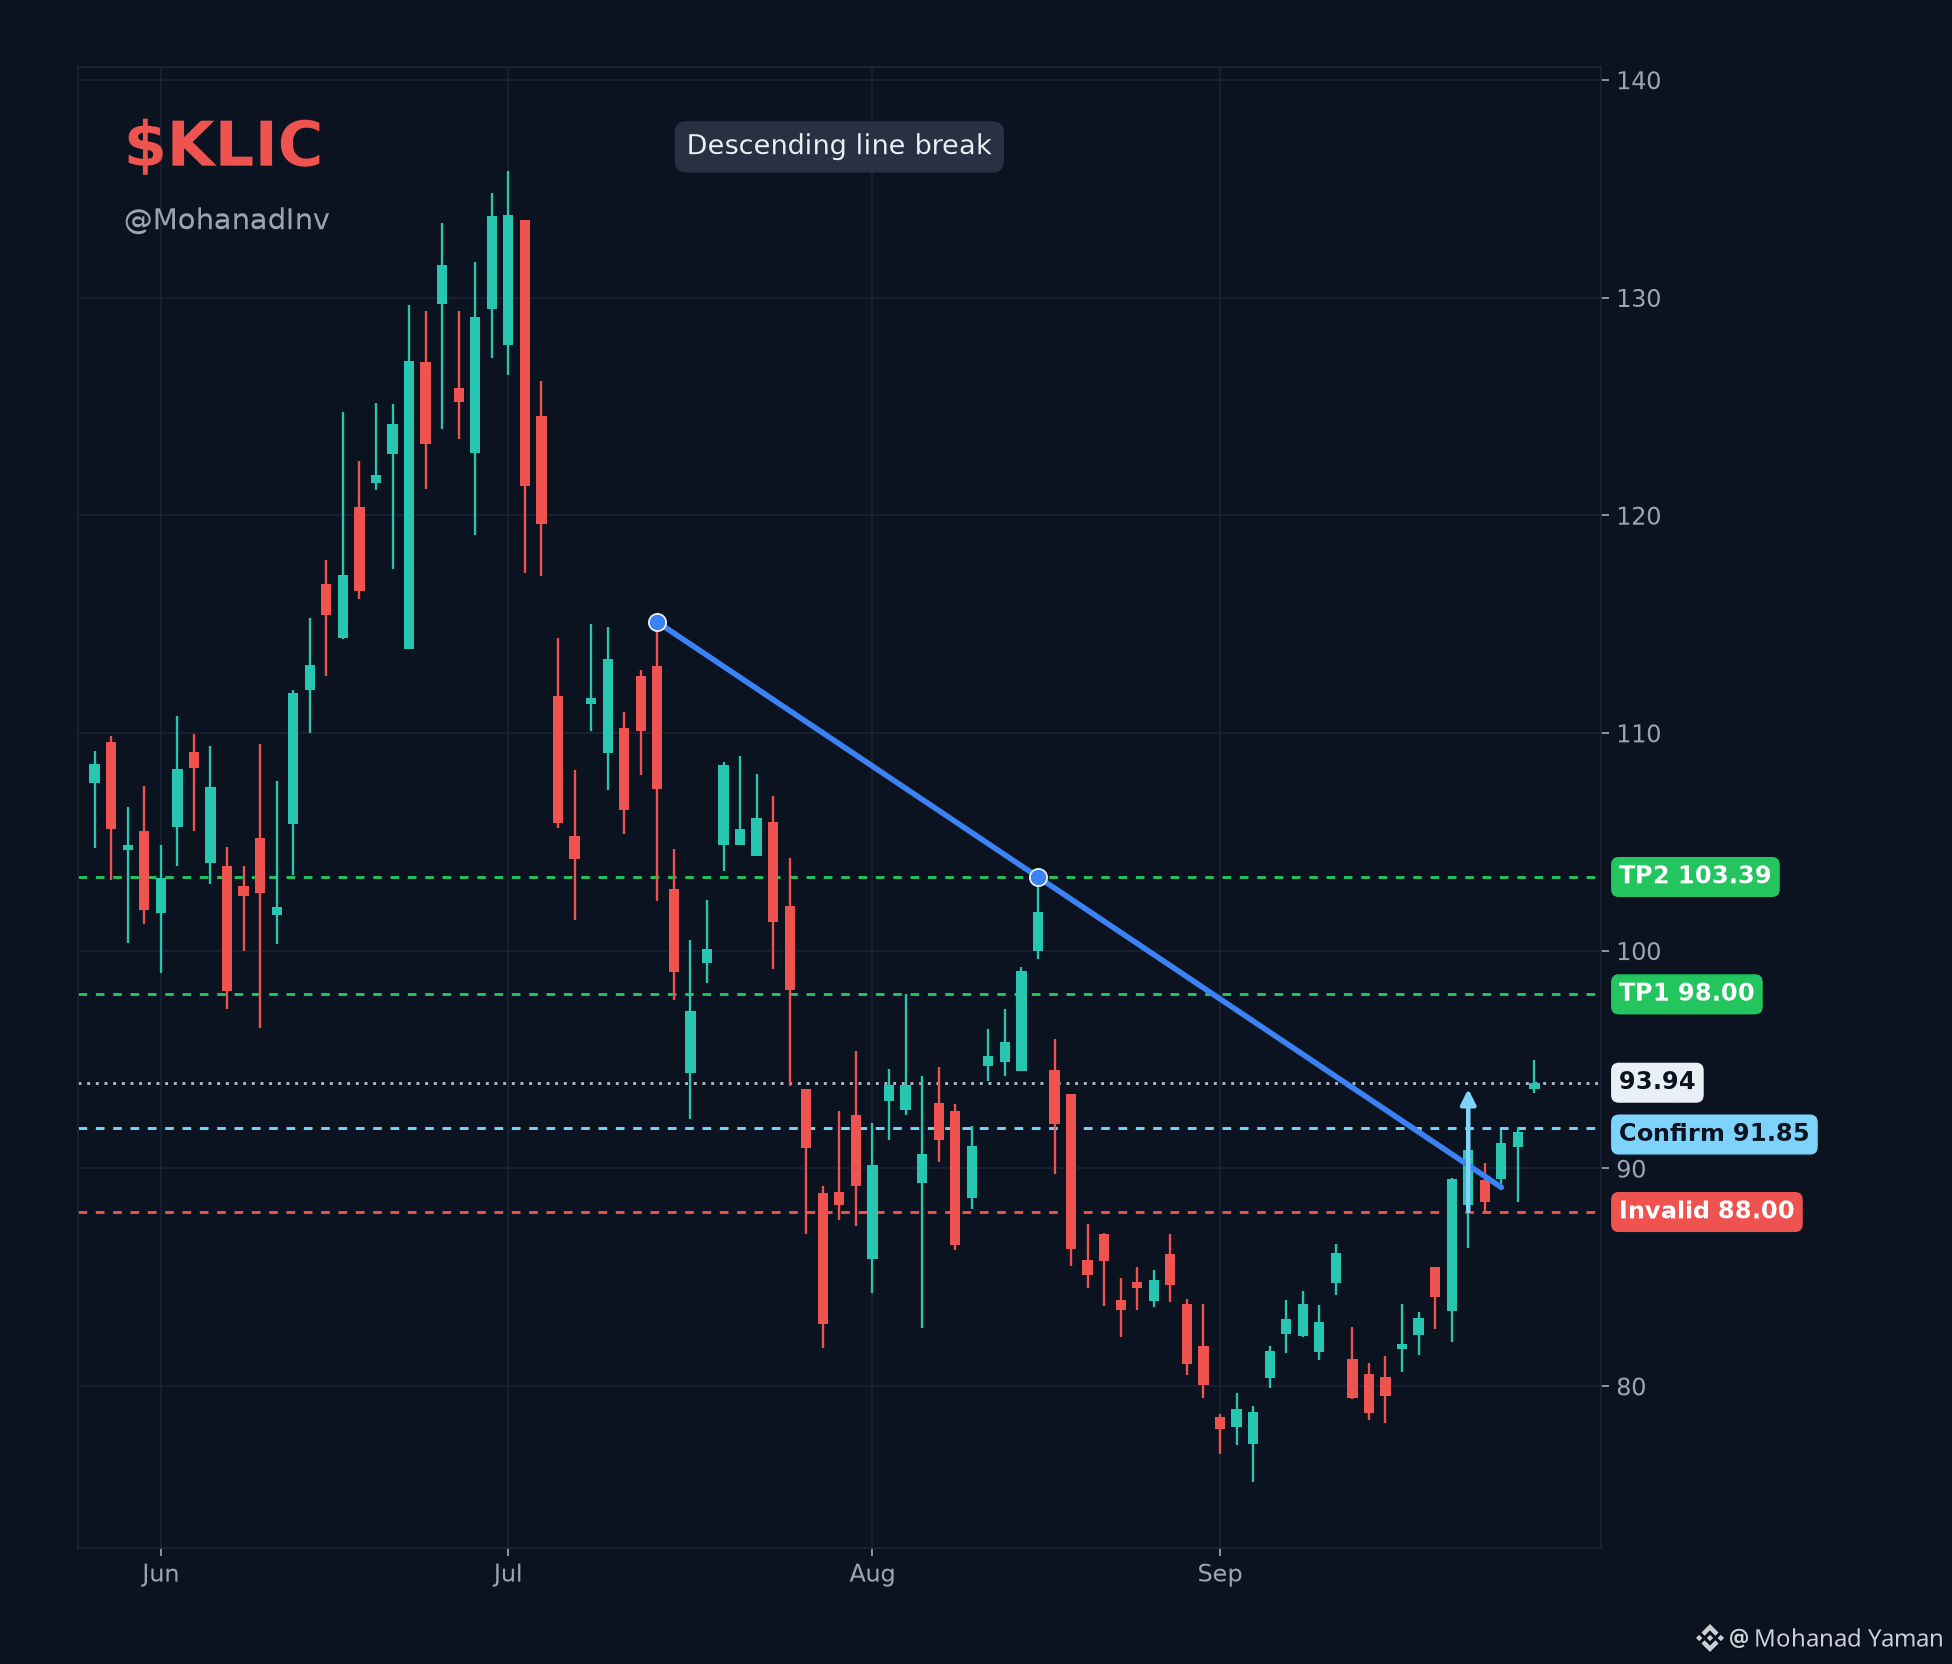
$KLIC • كسر خط الهبوط؟ 👀
وصل إلى قمة قرب $135 في يوليو، ثم تراجع إلى ترند هابط خلال الصيف. لكن العمل لم يتلاشى.
✅️ قفزت إيرادات الربع الأخير بنسبة 49.8% على أساس سنوي مع تحقيق EPS متفوق، وأشارَت الإدارة إلى أن طلب رقائق الذكاء الاصطناعي وبناء مراكز البيانات يعوّض الضعف في أماكن أخرى.
كسر خط الهبوط الهابط واستمر فوق $91.85، ليجري التداول عند $93.94.
✅ أكد واثبت فوق $91.85
🟢 الهدف 1 $98.00 · الهدف 2 $103.39
⛔ إلغاء في حال إغلاق يوم واحد تحت $88
#stocks
1
1.3k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NFPWatch
10.8M مشاهدات
19,079 يقومون بالنقاش
أخبار العملات الرقمية | البيتكوين تقترب من 85 ألف دولار مع تراجع عوائد الخزانة الأميركية قبيل تقرير الوظائف الأميركي غير الزراعي
Binance News
·37 إعجاب
·48.1k مشاهدات
BitcoinFundingRateTriplesTo10%
134,739 مشاهدات
1,053 يقومون بالنقاش
BitcoinSurpasses$86KUp2.99%
42,107 مشاهدات
105 يقومون بالنقاش