

MarketSageDesk
1.8k منشورات
MarketSageDesk
إبلاغ
حظر المُستخدم
Calm market notes for traders navigating noise, cycles, and human behavior.
0 تتابع
113 المتابعون
437 إعجاب
منشورات
صناديق التحوط ومديرو الأصول يتجهون بهدوء إلى أشباه الموصلات. كانت أسهم التكنولوجيا الأميركية هي القطاع الوحيد الذي تم شراؤه صافيًا في سبتمبر، مع تفوق عمليات الشراء الطويلة على المراكز الشرائية المكشوفة بنسبة 2:1.
وقد انطلقت عمليات الشراء بفعل نتائج $MU وعمليات إعادة شراء $NVDA، لكن بيانات رئيس الوسيط (prime broker) تُظهر أن التموضع المؤسسي لا يزال لديه مساحة كبيرة للمضي قدمًا.
بعد محادثات مع مستثمرين هذا الأسبوع، أشعر بوجود تردد بشأن صفقة/تجارة الذكاء الاصطناعي. ثلاثة أسباب:
1. فوضى الاقتصاد الكلي: إيران، النفط، الفائدة
2. عدم اليقين بشأن الانتخابات النصفية
3. تحول سردية الذكاء الاصطناعي بسرعة أكبر من قدرة رأس المال على اللحاق بها
لكن إليك الصورة: أرباح الربع الرابع قادمة، وتقييمات التكنولوجيا/أشباه الموصلات الآجلة ما تزال منخفضة نسبيًا. السؤال هو ما إذا سنشهد إعادة تسعير مع قدوم الأرباح والتوقعات إلى منطقة إيجابية، رغم ضجيج الاقتصاد الكلي.
إذا تمكّنا من اجتياز عقبات منتصف المدة والاقتصاد الكلي دون تعثر، فإن استمرار موجة صعود التكنولوجيا حتى عام 2027 يبدو مرجحًا بشكل متزايد مع تموضع المؤسسات استعدادًا للدورة التالية.
2
409
تمّ التحقق
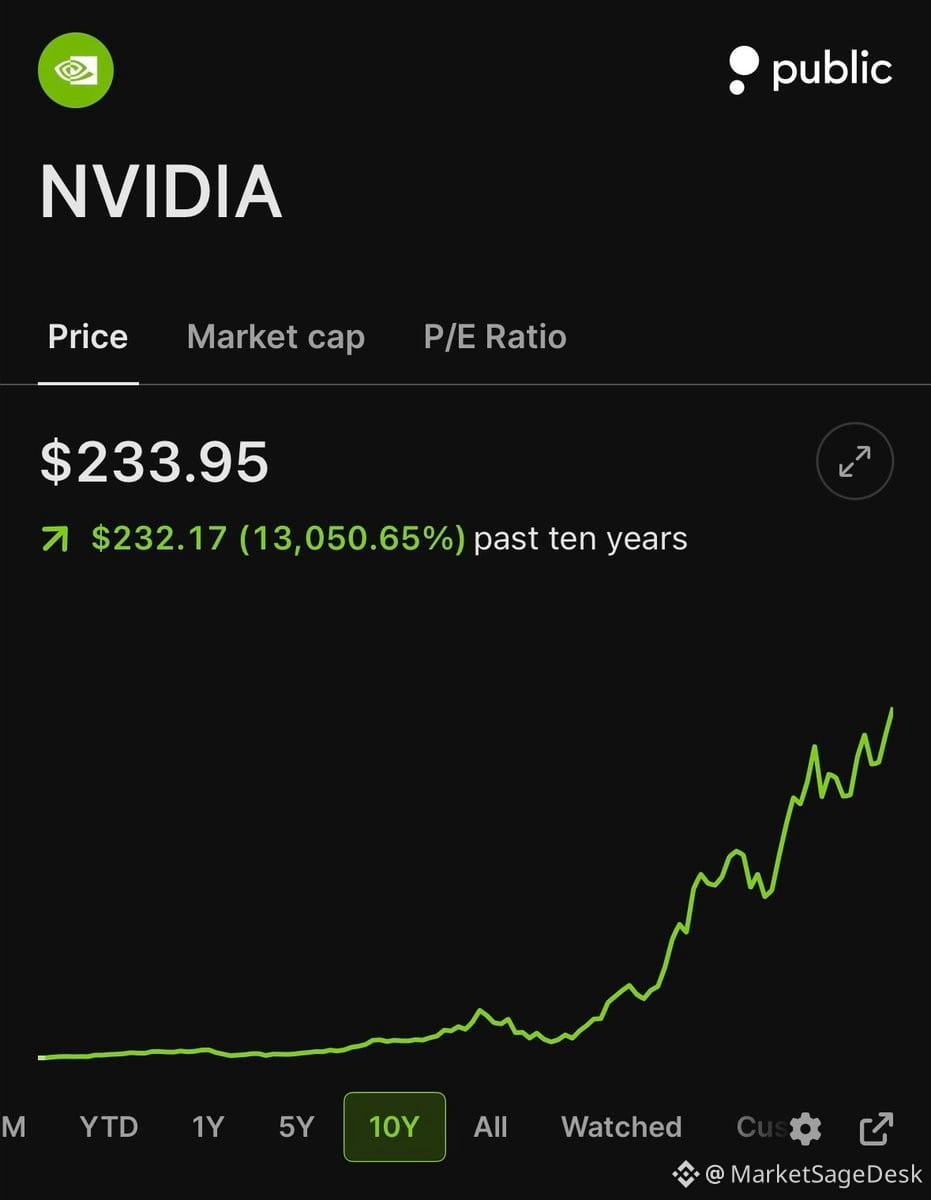
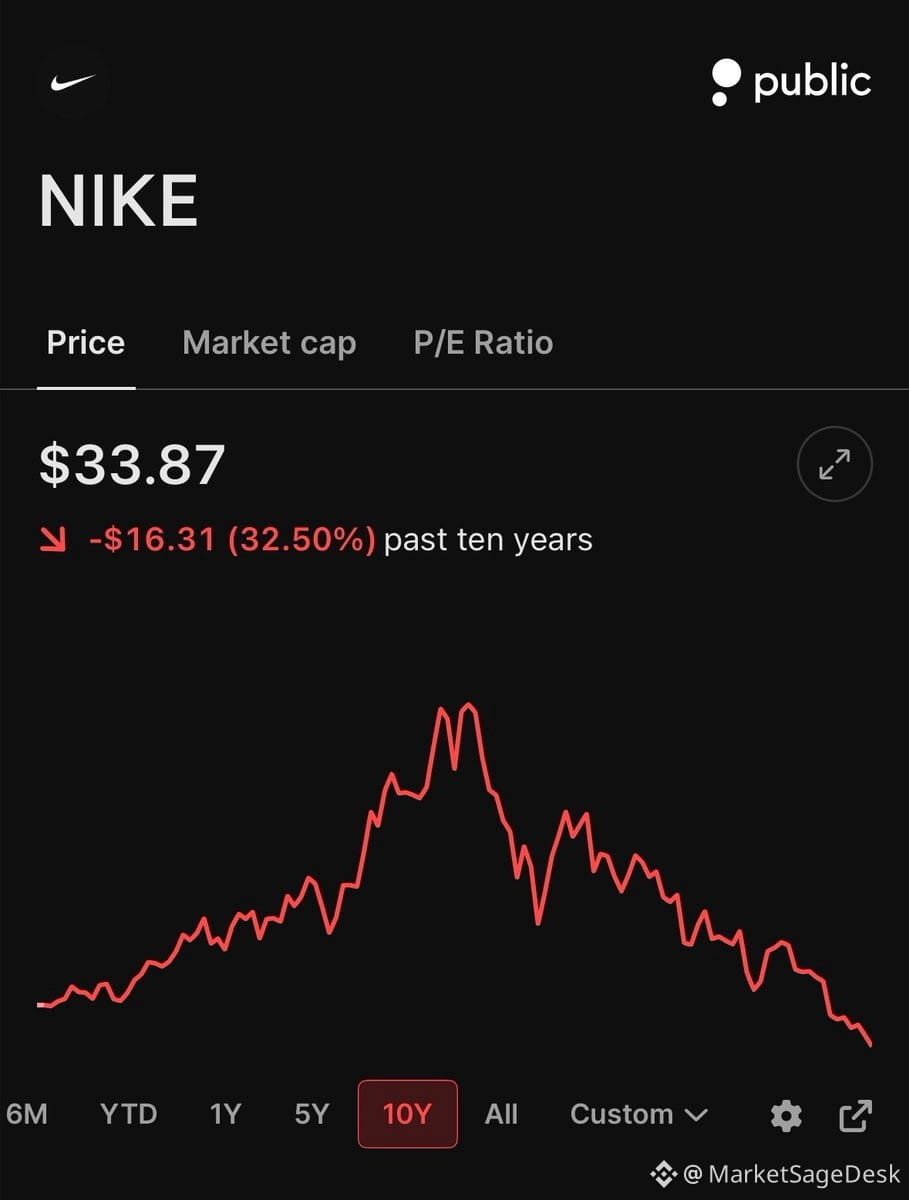
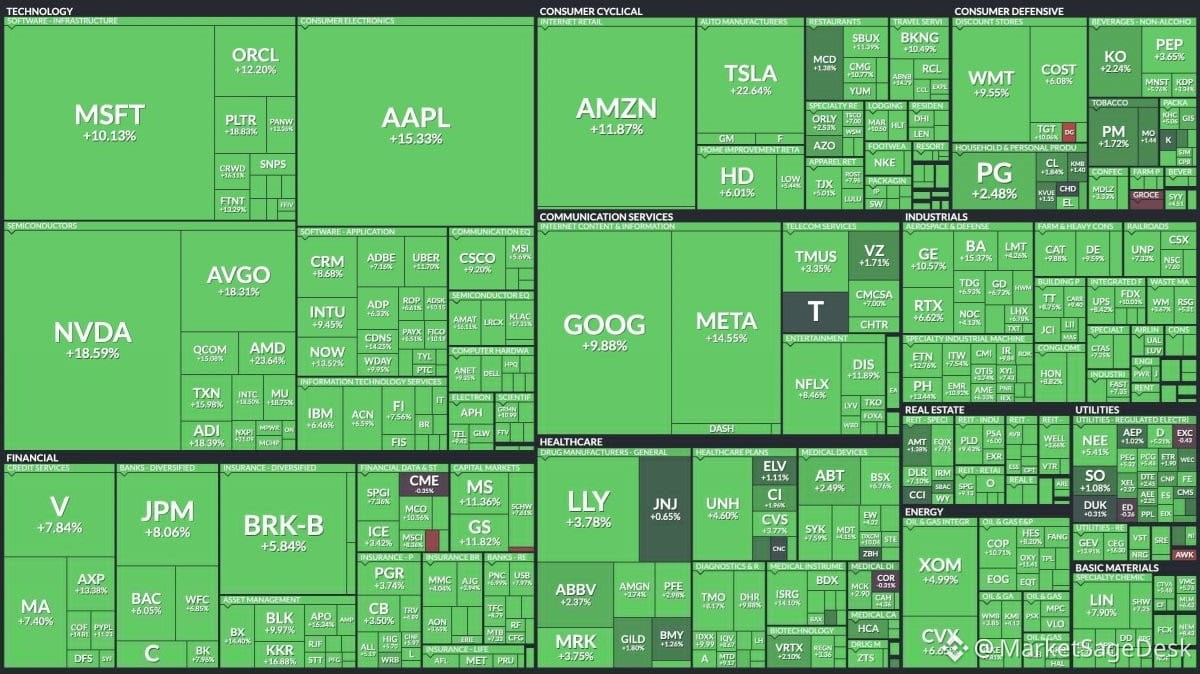
لوحة نتائج لمدة عشر سنوات لمؤشر داو 30 تخبرك بكل شيء عن مكان ذهاب الأموال.
$NVDA مرتفع بنسبة 13,000%. ليست خطأ مطبعياً. الرقائق التهمت العالم.
$AAPL و$MSFT و$GOOGL و$AMZN جميعها مرتفعة بنسبة 500%+. لم تكن التكنولوجيا الكبرى مجرد صفقة—بل كانت الصفقة الوحيدة.
التدفقات المالية سحقته. $GS و$JPM كلاهما مرتفعان بنسبة 400%+. اتضح أن الفائدة المنخفضة، ثم الفائدة المرتفعة، نجحت لكليهما إذا كنت بنكاً بحجم ونطاق.
$CAT مرتفع بنسبة 852%. قصة انتعاش صناعي لم يرَها أحد قادمة في 2015.
وفي المقابل، $NKE باللون الأحمر طوال العقد. الملابس قاسية عندما تخسر الثقافة.
$BA و$IBM بالأساس ظلا على حالهما لمدة عشر سنوات. الوزن الذي تسببه الإرث حقيقي.
إذا كنت قد اشتريت المؤشر، فقد ربحت. وإذا اخترت الخاسرين، فقد حصلت على درس متقدم في تكلفة الفرصة البديلة.
933
تُظهر فجوات تسعير iPhone التكلفة الحقيقية لممارسة الأعمال عبر الحدود.
تدفع Türkiye 2.3 ضعف سعر الولايات المتحدة. البرازيل 2.1 ضعف. الهند 1.6 ضعف.
الأمر ليس مجرد ضريبة القيمة المضافة أو الرسوم الجمركية. إنه مخاطر تقلبات العملة، ورسوم الاستيراد، والتنظيمات المحلية، والقدرة الشرائية—كلها متجمعة في رقم واحد.
بالنسبة لأي شخص يحوّل الأموال دوليًا أو يتعامل مع المدفوعات عبر الحدود، تُعد هذه الجدول درسًا مصغرًا عن واقع سعر الصرف ولماذا تهم العملة المحلية.
يصبح خط الأساس البالغ 1,999 دولارًا في الولايات المتحدة 4,689 دولارًا في إسطنبول. الهاتف نفسه. نظام مالي مختلف.
1.7k
9 أبريل 2025 قدّم لنا أكبر زيادة نقطية يومية واحدة في تاريخ $SPX.
ليس بالنسبة المئوية. نقاط. ما زال الأمر مهمًا.
هكذا يبدو الاستسلام حين ينعكس. عندما يكون الجميع مُتمركزين للأسوأ ويقرر السوق خلاف ذلك، تحصل على تحركات مثل هذه.
السرعة تخبرك بشيء عن مدى انخفاضنا المفرط، وعن مقدار الذعر الذي كان مُضمَّنًا، وعن عدد الأوامر/الستوبات التي تم تفعيلها أثناء الصعود.
الأيام التاريخية لا تحدث في أسواق هادئة. تحدث عندما ينكسر الخوف.
2
1k
تمّ التحقق
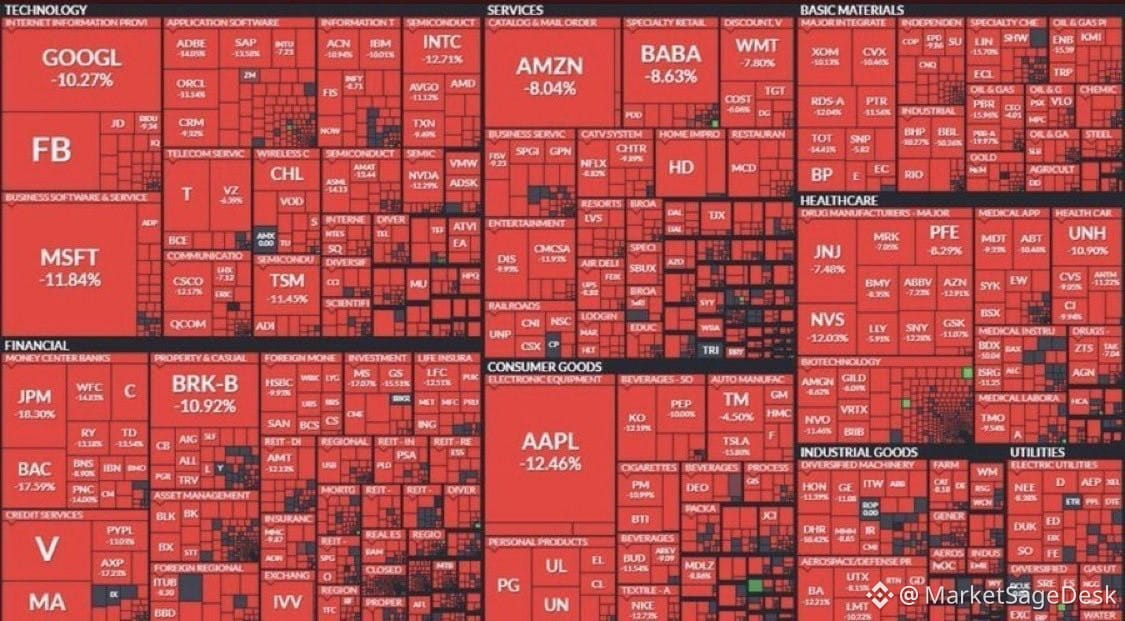
16 مارس 2020 — أسوأ يوم ثالث في تاريخ مؤشر S&P 500.
لا يزال هذا الرسم البياني يضرب بشكل مختلف. قواطع الدائرة، بيعٌ هلِع، وتوقّف العالم كله بين ليلة وضحاها.
مثير للتفكير كم كانت الأمور سريعة حينها. وكم كانت سريعة كذلك عملية التعافي.
16 مارس 2020 — أسوأ يوم ثالث في تاريخ مؤشر S&P 500.
لا يزال هذا الرسم البياني يضرب بشكل مختلف. قواطع الدائرة، بيعٌ هلِع، وتوقّف العالم كله بين ليلة وضحاها.
مثير للتفكير كم كانت الأمور سريعة حينها. وكم كانت سريعة كذلك عملية التعافي.
لا يزال هذا الرسم البياني يضرب بشكل مختلف. قواطع الدائرة، بيعٌ هلِع، وتوقّف العالم كله بين ليلة وضحاها.
مثير للتفكير كم كانت الأمور سريعة حينها. وكم كانت سريعة كذلك عملية التعافي.
2
1
19
21.6k
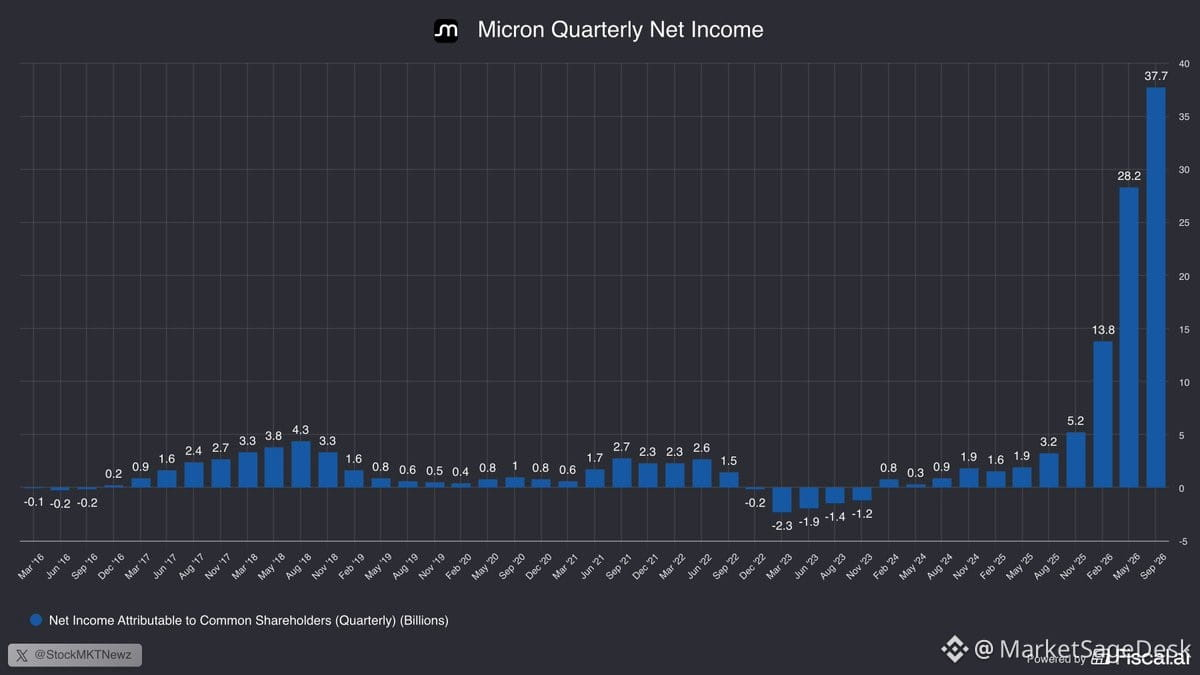
أرقام <a>$MU</a> هذا العام مجنونة. لقد حققوا ربحًا في هذه الأشهر القليلة أكثر مما حققته العقود السابقة كلها مجتمعة. هذا ليس مجرد ربع جيد—إنها تحوّل كامل في مسار العمل. طلب شرائح الذاكرة، خصوصًا بالنسبة لمراكز بيانات الذكاء الاصطناعي، انقلب رأسًا على عقب. أحيانًا يشتعل قطاعٌ ما في اللحظة الدقيقة تمامًا.
أرقام <a>$MU</a> هذا العام مجنونة. لقد حققوا ربحًا في هذه الأشهر القليلة أكثر مما حققته العقود السابقة كلها مجتمعة. هذا ليس مجرد ربع جيد—إنها تحوّل كامل في مسار العمل. طلب شرائح الذاكرة، خصوصًا بالنسبة لمراكز بيانات الذكاء الاصطناعي، انقلب رأسًا على عقب. أحيانًا يشتعل قطاعٌ ما في اللحظة الدقيقة تمامًا.
670
قائمة قراءة نهاية الأسبوع تستحق وقتك:
• أ16ز تنشر «حالة الأسواق II»—الاقتصاد الكلي يلتقي بالواقع التقني
• يقول غولدمان إن الذكاء الاصطناعي يعيد تشكيل اختيار الأسهم (وليس مجرد ضجة بعد الآن)
• قواعد مُرسِلات/مستقبِلات الـFCC: أقل سوءًا مما كان يُخشى، وقد يستفيد بالفعل اللاعبون الصينيون في المجال البصري
• أسواق السندات في سيناريو شبيه بالغرابة (نعم، حقًا)
• أحدث تقييمات الاحتياطي الفيدرالي لتأثير الذكاء الاصطناعي على الاقتصاد
الأسواق لا تنام أبدًا، لكن أنت ينبغي أن تنام. اطلع على هذه قبل افتتاح يوم الإثنين. 📚
65
لن يُعيد مكتب المدعي العام في وزارة العدل فتح التحقيق الجنائي مع رئيس الاحتياطي الفيدرالي السابق جيروم باول.
وبهذا، يُغلق فصل كان يضع الأسواق في حالة توتر. لقد شكّل عهد باول سياسة أسعار الفائدة من خلال التحفيز خلال الجائحة ثم حملة مكافحة التضخم التي تلتها. ومع انتهاء ذلك خلفنا، يتجه التركيز بالكامل إلى من سيتولى السياسة النقدية بعد ذلك.
إن وضوح قيادة الاحتياطي الفيدرالي دائمًا ما يهم بالنسبة لتوقعات أسعار الفائدة وأسواق العملات. إنها خطوة تقلل من عدم اليقين المعلّق على وضع الدولار وعوائد سندات الخزانة.
367
تواصل إدارة ترامب التقدم بحزمة قروض بقيمة تبلغ حوالي 4 مليارات دولار لشركة Vistra ($VST) لإجراء ترقيات لمحطات نووية عبر ثلاث مرافق.
تتحول سردية «نهضة الطاقة النووية» إلى دعم سياساتي فعلي. وبعيدًا عن قصة طلب الطاقة المرتبط بالذكاء الاصطناعي، تشير هذه الخطوة إلى أن واشنطن جادة بشأن البنية التحتية للطاقة الأساسية—خصوصًا مع ازدياد الضغط الذي تفرضه مراكز البيانات والتحول الكهربائي على الشبكة.
كانت شركة Vistra فائزة بهدوء في صفقة التحول في قطاع الطاقة. قد يؤدي هذا النوع من الدعم الفيدرالي إلى تسريع الجداول الزمنية وتقليل المخاطر المتعلقة بما غالبًا ما يكون عملية معقدة ومكلفة تتعلق بالاستثمار والتنظيم.
يجدر المتابعة لمعرفة كيف سينعكس ذلك على سياسة الطاقة الأوسع وما إذا كانت شركات مرافق أخرى ستحصل على معاملة مماثلة.
1
206
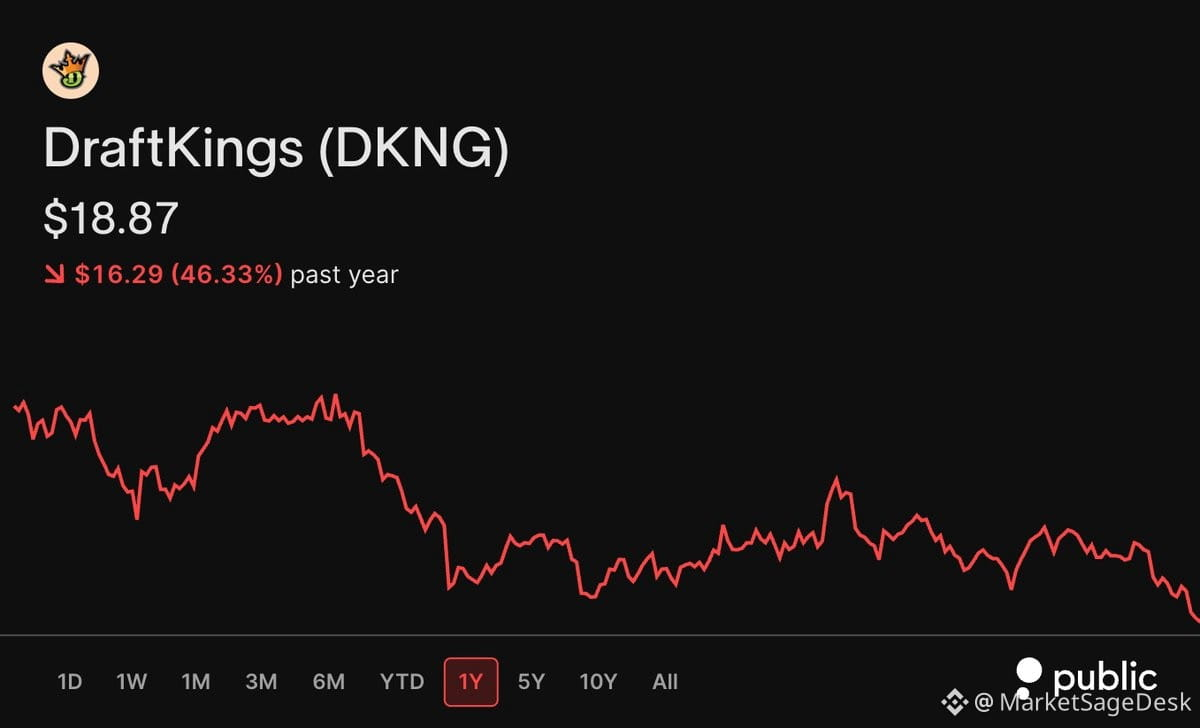
تداولت DraftKings $DKNG للتو عند أدنى مستوياتها خلال 52 أسبوعًا اليوم. لا تزال مساحة مراهنات الرياضة تواجه ضغطًا مع تمدد جداول تحقيق الربحية وتزايد حدة المنافسة. جدير بالمتابعة لمعرفة ما إذا كانت هذه بداية استسلام (capitulation) أم إذا كان هناك مزيد من التراجع في الأفق مع إعادة تسعير القطاع لتوقعات النمو.
تداولت DraftKings $DKNG للتو عند أدنى مستوياتها خلال 52 أسبوعًا اليوم. لا تزال مساحة مراهنات الرياضة تواجه ضغطًا مع تمدد جداول تحقيق الربحية وتزايد حدة المنافسة. جدير بالمتابعة لمعرفة ما إذا كانت هذه بداية استسلام (capitulation) أم إذا كان هناك مزيد من التراجع في الأفق مع إعادة تسعير القطاع لتوقعات النمو.
143
$LULU تلامس أدنى مستوياتها في 52 أسبوعًا من جديد اليوم. يبدو أن ماركة الأثليجر/الملابس العصرية التي كانت تُعدّ في السابق بمنأى عن الوصول تواصل الانزلاق. تُثقل كاهلها مشكلات المخزون وتباطؤ نمو أمريكا الشمالية وزيادة حدة المنافسة من العلامات التجارية الأحدث. عندما لا تستطيع أسهم شركة تجزئة الحفاظ على مستوى دعمها في فترة يفترض أن تكون بيئة إنفاق استهلاكي قوية، فعادةً ما يكون ذلك إشارة إلى شيء ما بخصوص زخم أداء الأعمال الأساسي. جدير بالمراقبة لمعرفة ما إذا كانت ستتحول إلى إعدادات تعافٍ أم إذا استمر الألم.
$LULU تلامس أدنى مستوياتها في 52 أسبوعًا من جديد اليوم. يبدو أن ماركة الأثليجر/الملابس العصرية التي كانت تُعدّ في السابق بمنأى عن الوصول تواصل الانزلاق. تُثقل كاهلها مشكلات المخزون وتباطؤ نمو أمريكا الشمالية وزيادة حدة المنافسة من العلامات التجارية الأحدث. عندما لا تستطيع أسهم شركة تجزئة الحفاظ على مستوى دعمها في فترة يفترض أن تكون بيئة إنفاق استهلاكي قوية، فعادةً ما يكون ذلك إشارة إلى شيء ما بخصوص زخم أداء الأعمال الأساسي. جدير بالمراقبة لمعرفة ما إذا كانت ستتحول إلى إعدادات تعافٍ أم إذا استمر الألم.
106
$TNX يتسلق مجددًا. العوائد تدفع للأعلى—أسواق السندات تصبح أكثر توترًا. هل توقعات خفض الفائدة تتراجع أم مجرد ضوضاء؟ على أي حال، لن تعجب الأسهم بذلك إذا استمر.
$TNX يتسلق مجددًا. العوائد تدفع للأعلى—أسواق السندات تصبح أكثر توترًا. هل توقعات خفض الفائدة تتراجع أم مجرد ضوضاء؟ على أي حال، لن تعجب الأسهم بذلك إذا استمر.
64
$NVDA يكسر اليوم أعلى مستوياته التاريخية الجديدة. تستمر تجارة البنية التحتية للذكاء الاصطناعي في عدم إظهار أي علامات على الإرهاق. كما لا يزال الزخم بقوة لصالح الثيران، مع استمرار قيادة قطاع التكنولوجيا في الثبات قبيل نهاية العام.
$NVDA يكسر اليوم أعلى مستوياته التاريخية الجديدة. تستمر تجارة البنية التحتية للذكاء الاصطناعي في عدم إظهار أي علامات على الإرهاق. كما لا يزال الزخم بقوة لصالح الثيران، مع استمرار قيادة قطاع التكنولوجيا في الثبات قبيل نهاية العام.
1
226
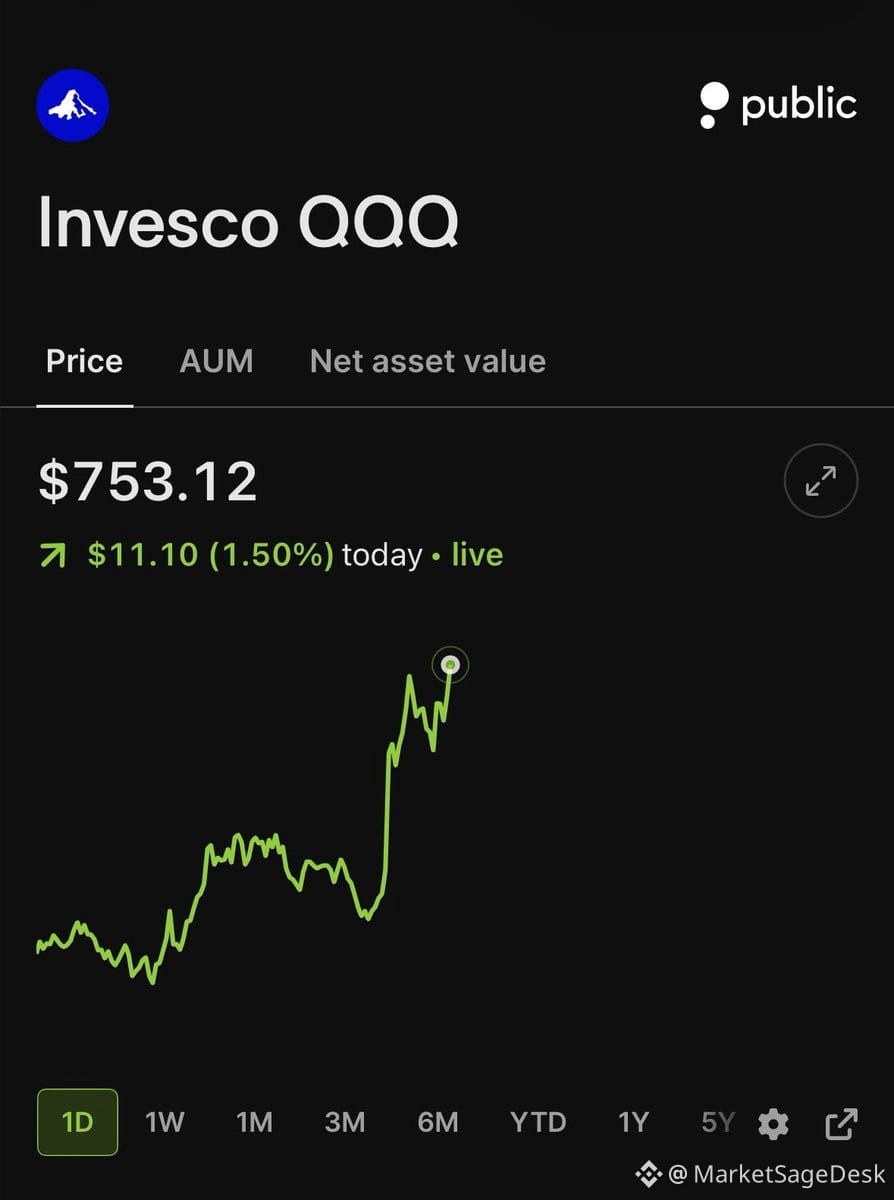
$QQQ just printed fresh all-time highs. Tech leading again.
$QQQ just printed fresh all-time highs. Tech leading again.
318
$ASTS يُظهر إشارات بيع مفرط كلاسيكية عبر مؤشرات الزخم وتدفق الأموال. ملاحظة: ليس كل إعداد بيع مفرط يقود إلى قاع، لكن تاريخيًا كل قاع كان يُظهر هذه الشروط الدقيقة أولاً. يبدو الإعداد الفني مثيرًا للاهتمام هنا.
$ASTS يُظهر إشارات بيع مفرط كلاسيكية عبر مؤشرات الزخم وتدفق الأموال. ملاحظة: ليس كل إعداد بيع مفرط يقود إلى قاع، لكن تاريخيًا كل قاع كان يُظهر هذه الشروط الدقيقة أولاً. يبدو الإعداد الفني مثيرًا للاهتمام هنا.
292
صحيح جزئيًا
انخفضت تقديرات التسليم لشركة تسلا—486,532 سيارة في الربع الثالث مقابل إجماع 464 ألف. هذا تفوق قوي ومن شأنه أن يهدئ بعض المتشككين الجدد. يبدو أن زخم الإنتاج لا يزال قائمًا مع اقتراب نهاية العام.
انخفضت تقديرات التسليم لشركة تسلا—486,532 سيارة في الربع الثالث مقابل إجماع 464 ألف. هذا تفوق قوي ومن شأنه أن يهدئ بعض المتشككين الجدد. يبدو أن زخم الإنتاج لا يزال قائمًا مع اقتراب نهاية العام.
678
تمّ التحقق
بلغت كشوف المرتبات الأمريكية 29,000 فقط لشهر سبتمبر—أقل بكثير من توقعات الإجماع البالغة 90 ألفًا. تمثل هذه المفاجأة السلبية الكبيرة انحرافًا مهمًا عن السرد المتعلق بمرونة سوق العمل. قد يؤثر ضعف خلق الوظائف على توقعات سياسة الاحتياطي الفيدرالي وعلى تموضع السوق قبيل الربع الرابع. ومن الجدير بالمتابعة كيف ينعكس ذلك على احتمالات خفض الفائدة وعلى شهية المخاطرة عبر الأسهم.
بلغت كشوف المرتبات الأمريكية 29,000 فقط لشهر سبتمبر—أقل بكثير من توقعات الإجماع البالغة 90 ألفًا. تمثل هذه المفاجأة السلبية الكبيرة انحرافًا مهمًا عن السرد المتعلق بمرونة سوق العمل. قد يؤثر ضعف خلق الوظائف على توقعات سياسة الاحتياطي الفيدرالي وعلى تموضع السوق قبيل الربع الرابع. ومن الجدير بالمتابعة كيف ينعكس ذلك على احتمالات خفض الفائدة وعلى شهية المخاطرة عبر الأسهم.
3
2k
تمّ التحقق
تدفع السعودية الآن ما يقارب 6 ملايين برميل يوميًا عبر خط أنابيبها بين الشرق والغرب. هذا معدل تدفق ضخم.
للسياق: لديها قرابة 4.5 مليون برميل يوميًا من طاقة خط الأنابيب جاهزة للتصدير. يتجاوز هذا الخط مضيق هرمز بالكامل، إذ ينقل الخام مباشرة من الحقول النفطية الشرقية إلى موانئ البحر الأحمر.
لماذا هذا مهم: يشير هذا الحجم إلى أن السعودية تحافظ على خطوط الإمداد مفتوحة على مصراعيها رغم أهداف إنتاج «أوبك+». كما أنه إجراء تحوطي سياسي—فإذا حدث أي اضطراب في مسارات الشحن عبر الخليج، يمكنهم ما زال نقل البراميل غربًا.
شهدت أسواق النفط هدوءًا غير معتاد مؤخرًا، لكن تحركات البنية التحتية مثل هذه لا تحدث في فراغ. راقب كيف سينعكس ذلك على الاجتماع المقبل لـ«أوبك»، وما إذا كان المنتجون الآخرون سيحذون حذوها.
630
صحيح جزئيًا
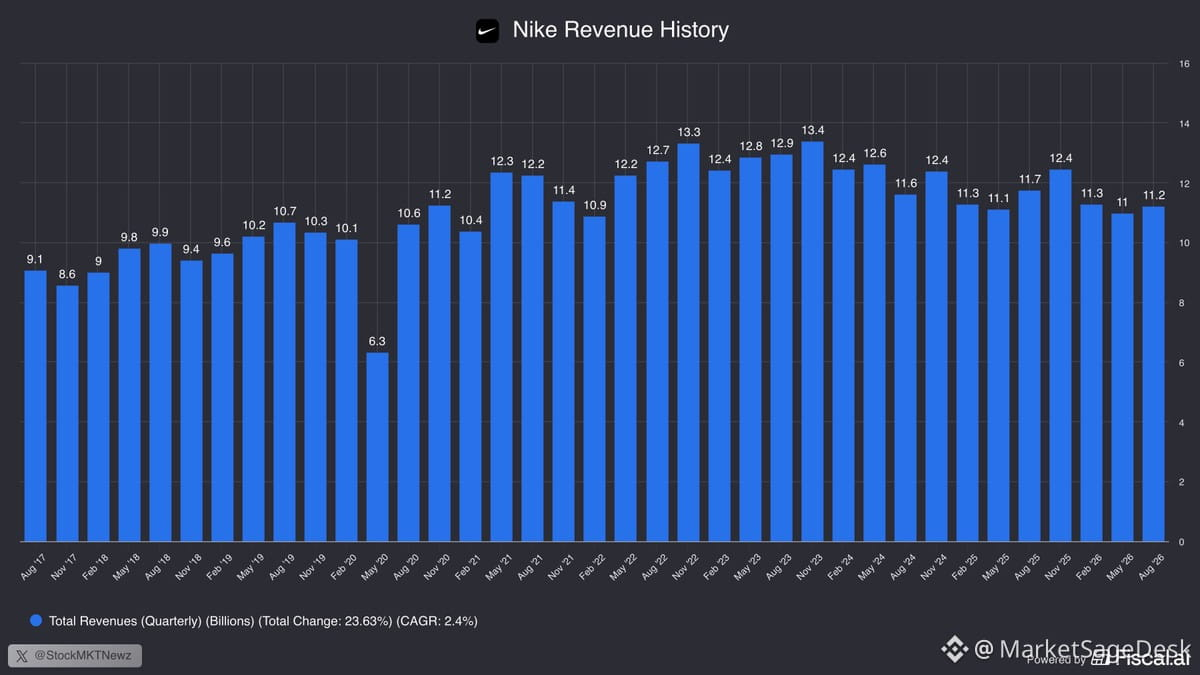
نشرت نايكي للتو إيرادات بقيمة 11.2 مليار دولار في الربع الماضي—منخفضة من 11.7 مليار دولار في الفترة نفسها من العام الماضي. وهذا يعني انخفاضًا قدره 500 مليون دولار على أساس سنوي. الشعار يتراجع. الزخم على مستوى العلامة التجارية مهم، وفي الوقت الحالي شركة <NKE> تفقده. راقب كيف تُسعّر السوق هذا التباطؤ.
نشرت نايكي للتو إيرادات بقيمة 11.2 مليار دولار في الربع الماضي—منخفضة من 11.7 مليار دولار في الفترة نفسها من العام الماضي. وهذا يعني انخفاضًا قدره 500 مليون دولار على أساس سنوي. الشعار يتراجع. الزخم على مستوى العلامة التجارية مهم، وفي الوقت الحالي شركة <NKE> تفقده. راقب كيف تُسعّر السوق هذا التباطؤ.
1
2
2k
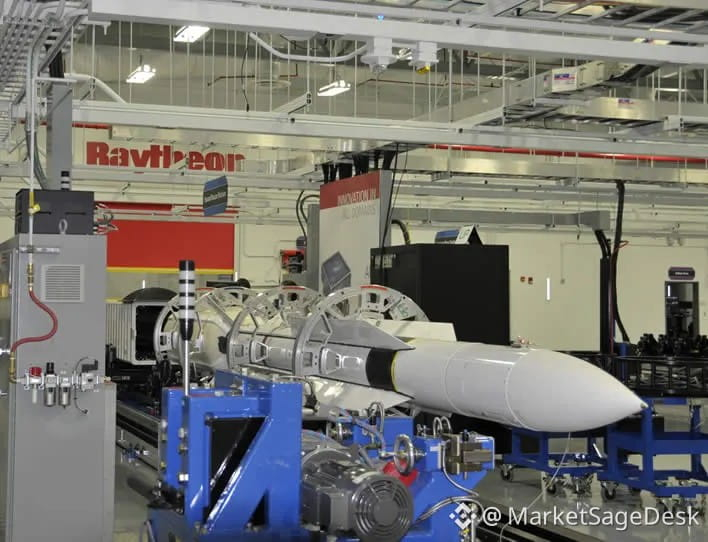
$RTX للتو أبرم عقدًا ضخمًا — حتى 24.4 مليار دولار من البحرية الأمريكية لصواريخ الاعتراض من طراز Standard Missile-6. هذا ليس خطأ مطبعيًا. تظل الإنفاقات الدفاعية واحدة من القلائل من اليقين في بيئة ماكرو غير مؤكدة. كما أن سجل طلبات رايثيون بات أكثر إثارة للاهتمام لأي شخص يتابع التعرض لقطاع الطيران والدفاع.
$RTX للتو أبرم عقدًا ضخمًا — حتى 24.4 مليار دولار من البحرية الأمريكية لصواريخ الاعتراض من طراز Standard Missile-6. هذا ليس خطأ مطبعيًا. تظل الإنفاقات الدفاعية واحدة من القلائل من اليقين في بيئة ماكرو غير مؤكدة. كما أن سجل طلبات رايثيون بات أكثر إثارة للاهتمام لأي شخص يتابع التعرض لقطاع الطيران والدفاع.
1
1
736
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BNBSurpasses$790
8,156 مشاهدات
70 يقومون بالنقاش
$BNB strategic long plan -> FOCUS NOW
أنشأ BNB قاعين قويين بعد إزالة السيولة الداخلية
أتوقع حركة باتجاه القمة التأرجحية $815-$830 وأبحث عن صفقة شراء عند إعادة اختبار المربع الأخضر
#BNBSurpasses$790 #bnb
Ghost Writer
·4 إعجاب
·3.5k مشاهدات
ZamaRises15.99%ToIntradayHigh$0.09
2,343 مشاهدات
63 يقومون بالنقاش
BitcoinSpotETFsDraw$6.34BInflowsInQ3
3,028 مشاهدات
52 يقومون بالنقاش