

汉卿 hanqing 互粉版
935 منشورات
汉卿 hanqing 互粉版
إبلاغ
حظر المُستخدم
财经 | A股 | 美股 | 科技 | 比特币 | 互动乃交友之道 | 互粉
Finance | US Stocks | AI | Bitcoin | Web3
Tài chính | Cổ phiếu Mỹ | Web3 | Tương tác là con đường kết bạn
فتح تداول
مُتداول مُتكرر
8.9 سنوات
151 تتابع
137 المتابعون
184 إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
تمّ التحقق
عرض الترجمة
SpaceX跌超3%,拒绝用股东利益救特斯拉,马斯克的“收购式”危局
近期SpaceX(SPCX.US)股价跌超3%,报143.7美元;特斯拉(TSLA.US)跌超2%,报399.1美元。纽约大学斯特恩商学院教授Scott Galloway警告,马斯克想以牺牲SpaceX股东为代价合并特斯拉,这是建立在虚假前提的“收购式”策略,类似把X塞进xAI再并入SpaceX,实际上暴露出特斯拉面临严重困境。他把这次交易比作让贫困儿童被另一家庭收养,又像用别克换湾流飞机,最终只有特斯拉股东获利。
SpaceX跌超3%,拒绝用股东利益救特斯拉,马斯克的“收购式”危局
近期SpaceX(SPCX.US)股价跌超3%,报143.7美元;特斯拉(TSLA.US)跌超2%,报399.1美元。纽约大学斯特恩商学院教授Scott Galloway警告,马斯克想以牺牲SpaceX股东为代价合并特斯拉,这是建立在虚假前提的“收购式”策略,类似把X塞进xAI再并入SpaceX,实际上暴露出特斯拉面临严重困境。他把这次交易比作让贫困儿童被另一家庭收养,又像用别克换湾流飞机,最终只有特斯拉股东获利。
近期SpaceX(SPCX.US)股价跌超3%,报143.7美元;特斯拉(TSLA.US)跌超2%,报399.1美元。纽约大学斯特恩商学院教授Scott Galloway警告,马斯克想以牺牲SpaceX股东为代价合并特斯拉,这是建立在虚假前提的“收购式”策略,类似把X塞进xAI再并入SpaceX,实际上暴露出特斯拉面临严重困境。他把这次交易比作让贫困儿童被另一家庭收养,又像用别克换湾流飞机,最终只有特斯拉股东获利。
207
عرض الترجمة
Stellantis(STLA.US)周一美股盘前大涨超12%,股价触及4.65美元,市场用脚投票回应这份「超预期」的三季报。
数据很硬核:第三季度净营收376亿欧元,同比微增1%;但净亏损暴跌90%至4.53亿欧元,经调整营业利润更是暴涨184%至2.56亿欧元。这家由菲亚特克莱斯勒与标致雪铁龙合并诞生的车企巨头,正用「产品矩阵优化」和「工厂效率提升」这把手术刀,精准切除库存积压与成本冗余的病灶。
管理层没给市场画大饼,维持2026年营收中个位数增长指引不变,并重申2027年实现工业自由现金流转正的硬性目标。对于一家背靠14个品牌、全球员工近30万的庞然大物而言,这份答卷的含金量在于:它证明了「瘦身健体」不是口号,现金流断奶期已见曙光。
资本市场向来不信眼泪,只信现金流。这波反弹,是对执行力的溢价。
数据很硬核:第三季度净营收376亿欧元,同比微增1%;但净亏损暴跌90%至4.53亿欧元,经调整营业利润更是暴涨184%至2.56亿欧元。这家由菲亚特克莱斯勒与标致雪铁龙合并诞生的车企巨头,正用「产品矩阵优化」和「工厂效率提升」这把手术刀,精准切除库存积压与成本冗余的病灶。
管理层没给市场画大饼,维持2026年营收中个位数增长指引不变,并重申2027年实现工业自由现金流转正的硬性目标。对于一家背靠14个品牌、全球员工近30万的庞然大物而言,这份答卷的含金量在于:它证明了「瘦身健体」不是口号,现金流断奶期已见曙光。
资本市场向来不信眼泪,只信现金流。这波反弹,是对执行力的溢价。
STLAUS+١٦٫٠٦%
10
عرض الترجمة
SK海力士三季绩爆棚,股价飙升10%领涨存储股
韩国SK海力士三季度业绩惊人,运营利润同比暴增7倍达83.33万亿韩元,轻松击破76.27万亿韩元的市场预期;营收则首度突破100万亿韩元大关,达到104.62万亿韩元,也高于97.34万亿韩元的预测。公司宣布斥资约100万亿韩元回馈股东,其中30多万亿韩元以现金分红形式返还,60多万亿韩元用于回购并注销股份。
业绩利好刺激股价,SK海力士单日上涨超10%,成为存储板块领头羊。美光科技和闪迪股价亦涨超5%,慧荣科技上涨超过3%。
展望未来,SK海力士对市场保持乐观态度。公司表示,存储芯片短缺状况将持续到2030年,当前季度盈利尚未到达顶峰,上涨势头至少在2027年前都不会逆转。此外,DRAM需求到2027年中期预计将同比增长20%,NAND闪存需求则将保持高两位数增长。
2
عرض الترجمة
路透社独家:中国存储“国家队”长鑫科技(CXMT)即将在HBM3E赛道跑出关键一步。
两位知情人士透露,长鑫已向多家国产AI芯片设计公司送出HBM3E样片,预计未来两个月内启动小批量试产。这标志着中国首条自主可控的高端HBM量产线即将破土动工。
HBM(高带宽内存)通过垂直堆叠实现极速数据吞吐,是英伟达H100、H200等顶级AI算力卡的“黄金搭档”,更是大模型训练的硬通货。长期以来,这块高地被SK海力士、三星、美光三巨头垄断。
长鑫此次冲刺HBM3E(第5代HBM),直指当前主流迭代节点。样片已交付下游验证,意味着“设计-制造-封测-应用”全链条贯通在望。对国产AI芯片厂商而言,这不仅是备胎转正,更是摆脱“卡脖子”恐惧、锁定算力底座的战略胜利。
从DDR4突围,到LPDDR5X量产,再到如今触摸HBM天花板,长鑫用十年完成了追赶。下一场硬仗:良率爬坡与大客户认证
170
في نهاية الربع الثالث من عام 2026، بلغ رصيد قروض المؤسسات المالية الصينية باليوان 283.44 تريليون يوان (نحو 425 مليار دولار أمريكي)، بزيادة 4.8% على أساس سنوي. وبلغت القروض الجديدة خلال الأرباع الثلاثة الأولى 11.52 تريليون يوان (نحو 17.3 تريليون دولار أمريكي).
في نهاية الربع الثالث من عام 2026، بلغ رصيد قروض المؤسسات المالية الصينية باليوان 283.44 تريليون يوان (نحو 425 مليار دولار أمريكي)، بزيادة 4.8% على أساس سنوي. وبلغت القروض الجديدة خلال الأرباع الثلاثة الأولى 11.52 تريليون يوان (نحو 17.3 تريليون دولار أمريكي).
6
تمّ التحقق
الغاز الطبيعي الأوروبي يقفز إلى أعلى مستوى في نحو أربع سنوات، والحرب تشعل موجة استنزاف للطاقة
مع تنامي الطلب على التدفئة في نصف الكرة الشمالي وتصاعد المخاوف من اتساع رقعة الصراع مع إيران، تجاوزت أسعار الغاز الطبيعي في أوروبا أعلى مستوياتها في نحو أربع سنوات. وبعد تراجع وجيز أول أمس، ارتفعت العقود الآجلة القياسية مجدداً، مسجلة مكاسب بلغت 2.6% في ذروتها، لتتجاوز للمرة الأولى منذ أواخر عام 2022 حاجز 98 يورو لكل ميغاواط/ساعة.
وأفاد مطلعون بأن الولايات المتحدة أبلغت عدة دول في الخليج العربي بضرورة الاستعداد لعملية عسكرية قصيرة وعالية الكثافة قد تُنفذ بعد انتخابات التجديد النصفي. كما ارتفعت أسعار النفط. وكان الرئيس ترامب قد ألمح في وقت سابق إلى احتمال استئناف الولايات المتحدة ضرباتها على إيران، وعززت واشنطن قواتها في المنطقة، ما يواصل دفع أسعار الطاقة العالمية إلى الارتفاع.
وفي وقت سابق من هذا الأسبوع، أعلنت قطر تمديد حالة القوة القاهرة على إمدادات الغاز الطبيعي المسال إلى شركة Edison SpA الإيطالية، أكبر مشترٍ قطري في أوروبا، وكذلك إلى باكستان وبنغلادش. وقد مثّلت منطقة الشرق الأوسط نحو خُمس صادرات الغاز الطبيعي المسال العالمية العام الماضي، لكن الإمدادات تتأثر حالياً بالحرب، ولا تلوح في الأفق أي مؤشرات على استئنافها.
ونتيجة لذلك، لا يزال سوق الغاز الطبيعي العالمي يعاني شحاً في المعروض. ومع الانخفاض التدريجي لدرجات الحرارة، ستحتدم المنافسة بين أوروبا وآسيا على شحنات الغاز الطبيعي المسال المتاحة في السوق الفورية.
518
الكبير قادم، والسفن الحربية الأمريكية تعاود التجمّع، وأسعار النفط ترتفع بشدة... هل لن ينعم البيتكوين حتى بيوم واحد جيد؟😡
💣 البجعة السوداء الجيوسياسية:
كشفت صحيفة «وول ستريت جورنال» اليوم (10/28) عن إصدار الولايات المتحدة أوامر استعداد عسكري قصيرة الأمد لكنها مكثفة إلى عدة دول في منطقة القوقاز! وتشير تلميحات من أطراف متعددة إلى احتمال اتخاذ خطوات كبيرة بعد انتخابات التجديد النصفي.
📉 تشديد السيولة يضر بالأصول عالية المخاطر:
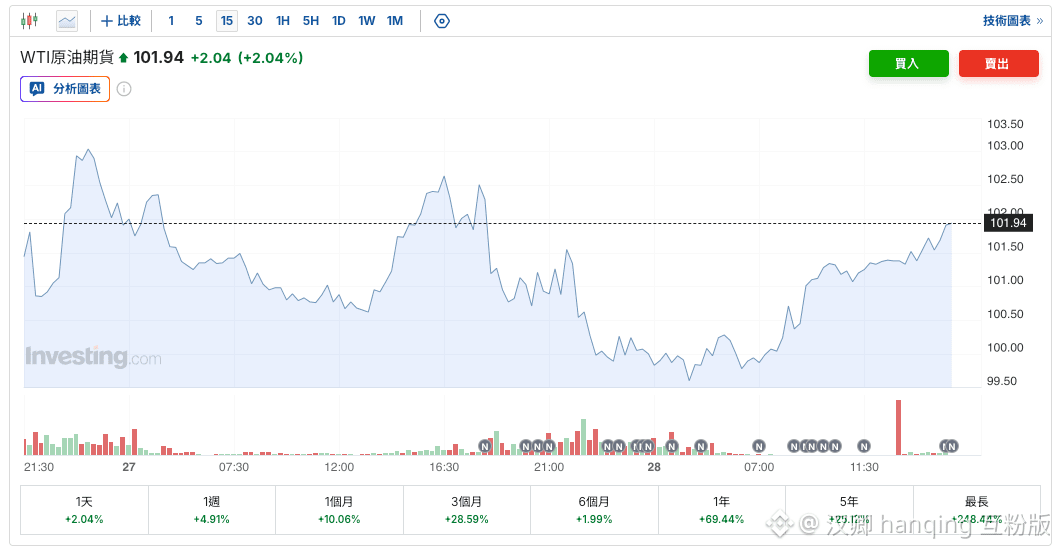
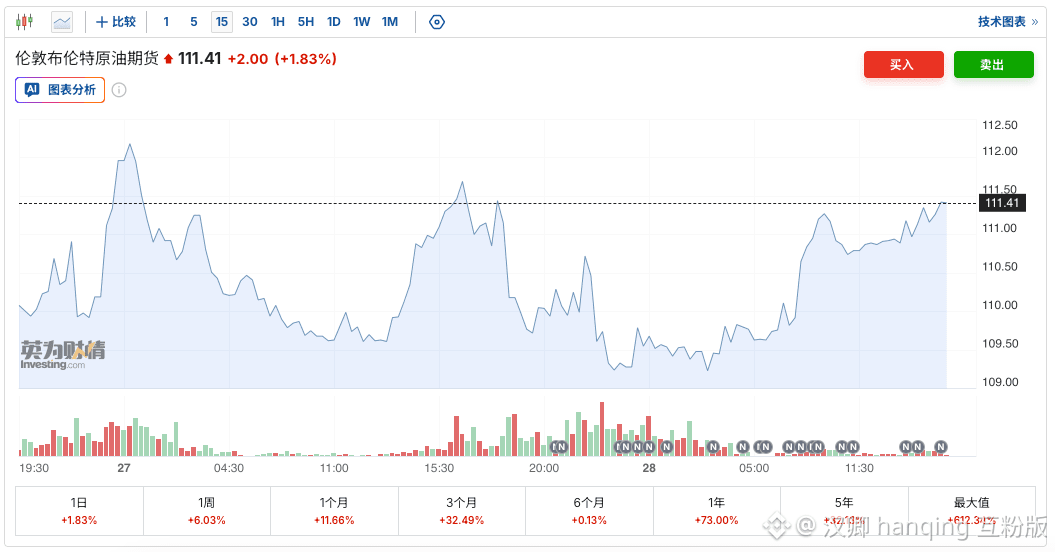
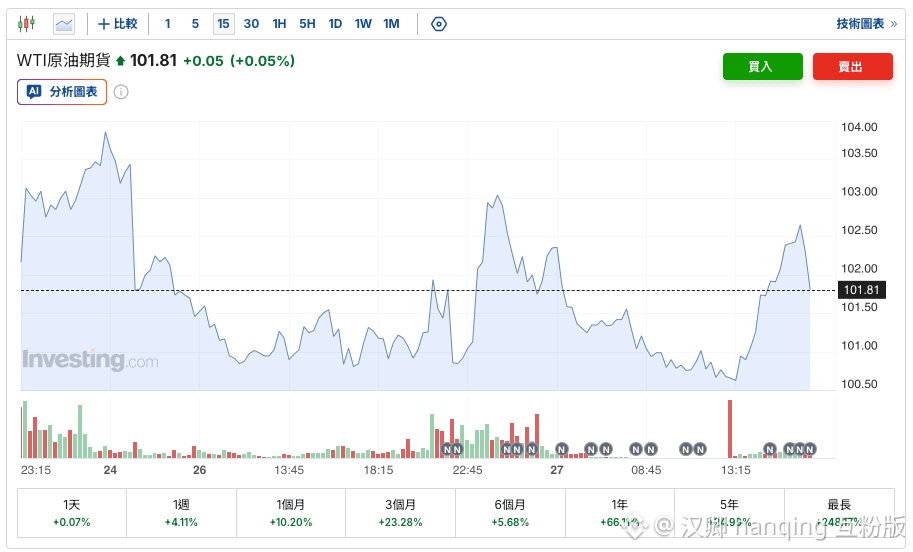
تحت تأثير غيوم الحرب، عادت أسعار النفط العالمية إلى الارتفاع الحاد! تجاوز خام غرب تكساس الوسيط $102 للبرميل دفعة واحدة، واخترق خام برنت حاجز $111 للبرميل.
📉 تشديد السيولة يضر بالأصول عالية المخاطر
تزداد السيولة الكلية تشددًا من جديد، فيما بلغت مشاعر تجنب المخاطر ذروتها. هل سيعود سوق العملات المشفرة، الذي بدأ يتعافى للتو، إلى كونه ماكينة لسحب الأموال؟
#BTC #原油 #الجغرافيا_السياسية
#كوّنوا_صديقًا
738
قطاع أشباه الموصلات في سوق الأسهم الصينية من الفئة A انفجر اليوم! وعادت قصة «نقص الذاكرة على المدى الطويل»
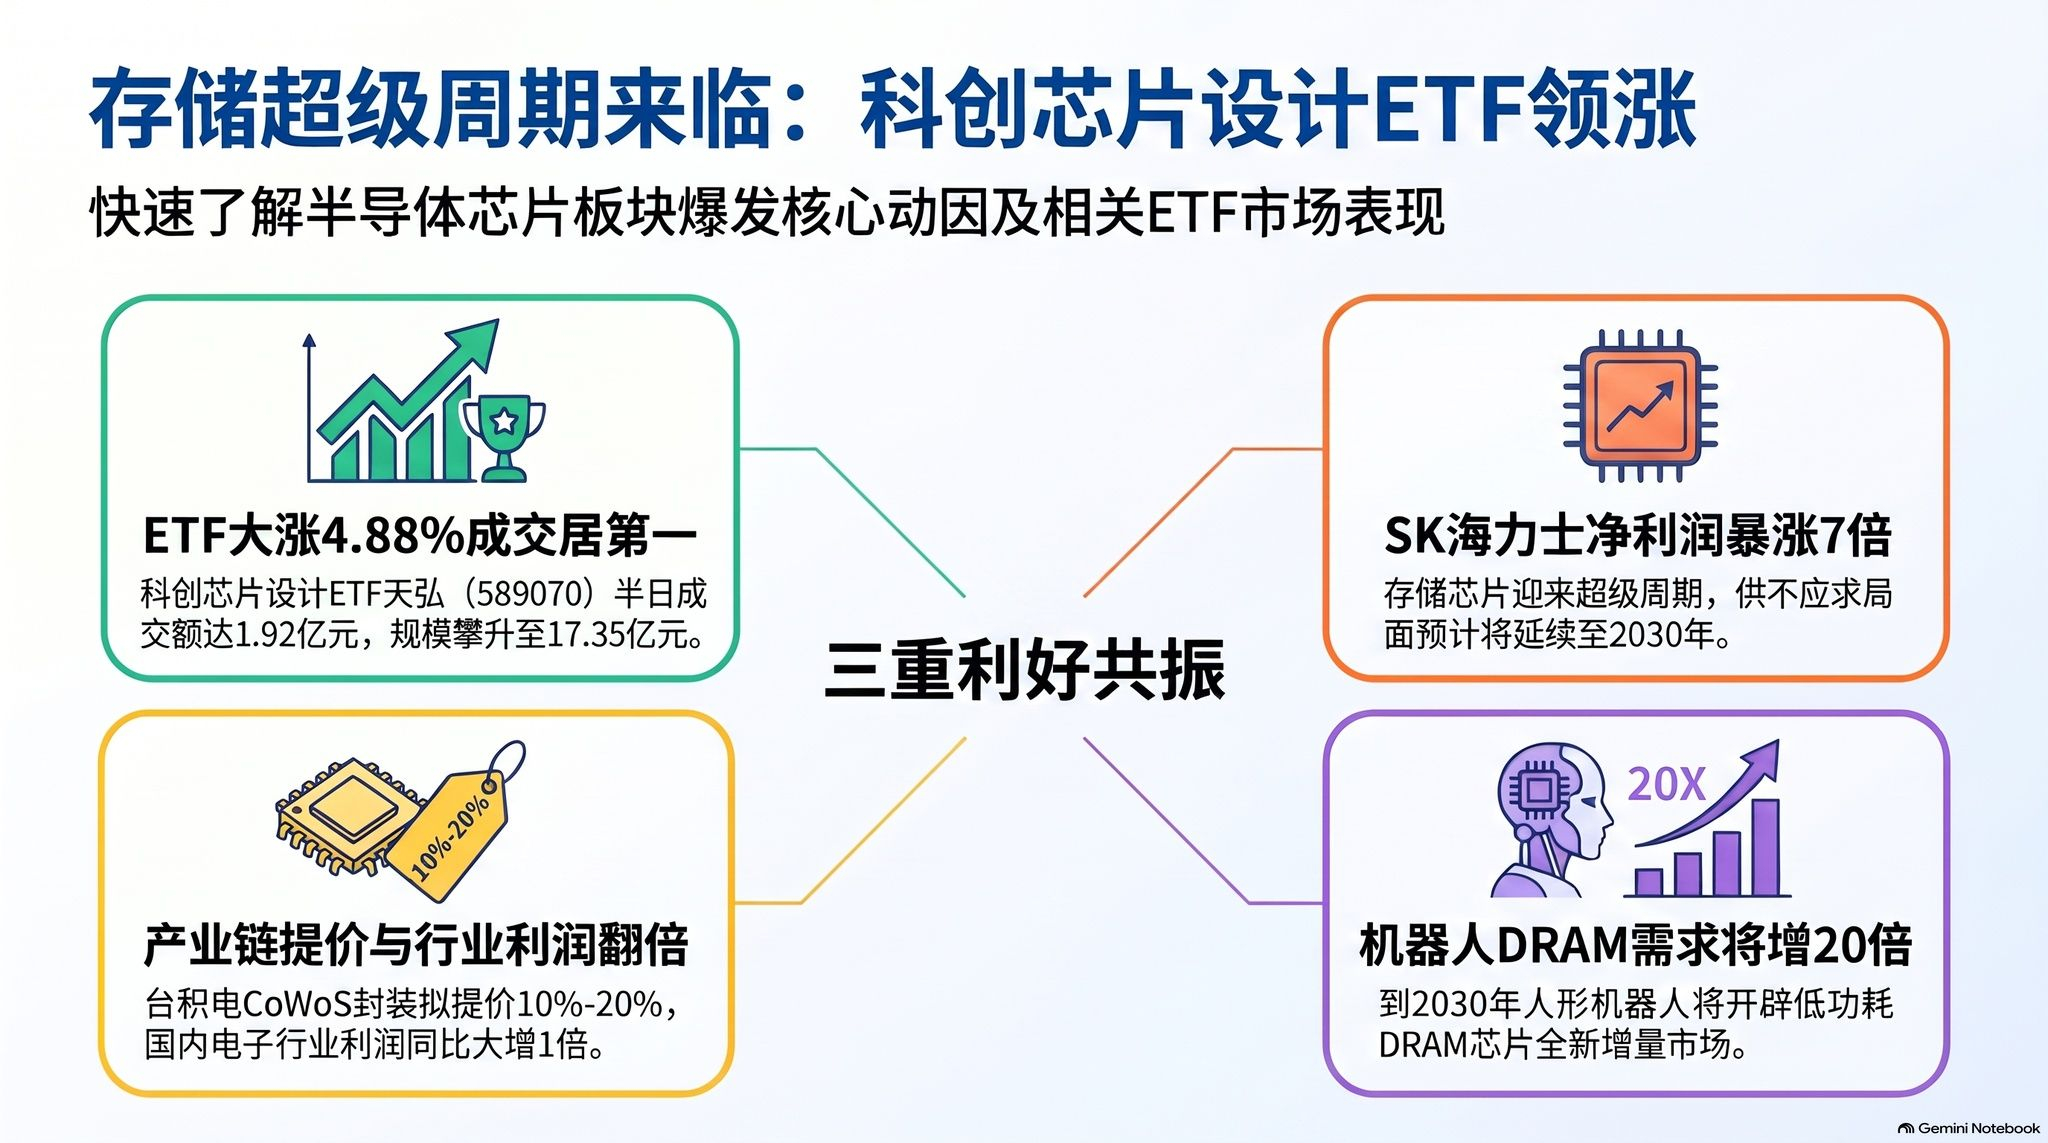
بدأ صندوق Tianhong ETF لتصميم رقائق العلوم والتكنولوجيا (589070) صعوده القوي فور افتتاح السوق، وارتفع مباشرةً بنسبة 4.88% حتى إغلاق التداول عند الظهر، متجاوزًا معدل دوران التداول 10%، فيما قفزت قيمة التداول إلى 192 مليون يوان، ليتربع على المركز الأول بفارق كبير بين الصناديق المماثلة.
والأقوى من ذلك أن هذا الصندوق سجل صافي تدفقات نقدية داخلة في 12 يومًا من أيام التداول العشرين الماضية، بإجمالي بلغ 188 مليون يوان. وبلغ حجم الصندوق 1.735 مليار يوان حتى 27 أكتوبر، ليحتل أيضًا المركز الأول بفارق كبير بين المنتجات المماثلة.
يتتبع هذا الصندوق مؤشر تصميم رقائق العلوم والتكنولوجيا، وتضم مكوناته شركات بارزة، مثل لانقي تكنولوجي، وهان وو جي، وهيغوانغ إنفورميشن، وباي وي ستوريج، وسينورايز إلكترونيكس. ويغطي مسارات أساسية تشمل رقائق الذاكرة، والمعالجات عالية الأداء، ورقائق الذكاء الاصطناعي، مع مرونة عالية بنسبة 20% تستهدف محورَي القدرة الحاسوبية للذكاء الاصطناعي وإحلال المنتجات المحلية محل المستوردة.
أما على صعيد الأخبار، فقد بدأت بالفعل الدورة الفائقة لرقائق الذاكرة، وتضاف إليها زيادة أسعار التغليف ومضاعفة أرباح قطاع الإلكترونيات، في تضافر ثلاثي أشعل السوق. وقد أعلنت SK Hynix للتو نتائج فصلية قياسية، إذ قفزت الإيرادات والأرباح بنسبة 328% ونحو 7 أضعاف على التوالي، وأكدت أن نقص المعروض من الذاكرة سيتواصل حتى عام 2030. ولم تضمن الشركة طلبات طويلة الأجل من عملائها الرئيسيين فحسب، بل كشفت أيضًا عن خطة ضخمة لإعادة العوائد إلى المساهمين. وفي الوقت نفسه، تدرس TSMC رفع أسعار عروض التغليف المتقدم CoWoS بنسبة تتراوح بين 10% و20%، بسبب الطلب المتزايد على الذكاء الاصطناعي. أما أرباح قطاع الإلكترونيات المحلي، فقد تضاعفت على أساس سنوي، ليصبح المحرك الأبرز لنمو الأرباح الصناعية.
وهناك ورقة رابحة محتملة أخرى: الروبوتات. فقد صرّح ماسك بأن الطلب على ذاكرة RAM للروبوتات سيتجاوز كل شيء، وأن الذكاء الاصطناعي الفيزيائي سيستخدم DRAM منخفضة استهلاك الطاقة بدلًا من HBM. ومن المتوقع أن يزيد الطلب على DRAM للروبوتات البشرية 20 ضعفًا بحلول عام 2030 مقارنة بعام 2026، ما يفتح سوقًا جديدة للنمو أمام Micron وSK Hynix.
#اسقِ_صديقًا
29
جاءت نتائج ستاندرد تشارترد للربع الثالث لافتة: إيرادات بلغت 5.8 مليار دولار، بزيادة 14%، وصافي دخل فوائد بلغ 3 مليارات دولار، بارتفاع 9%، بفضل تعافي أحجام التداول وترشيد الميزانية العمومية؛ فيما قفزت الأرباح قبل الضرائب 29% إلى 2.3 مليار دولار. ورفعت المجموعة توقعاتها للعام بأكمله، مع نمو للإيرادات يُتوقع أن يبلغ الطرف الأعلى من نطاق 5-7%، وعائد على حقوق الملكية الملموسة يتجه إلى 14%. وقد تسارع أداء هذا المصرف العريق بفضل تفوقه في أسواقه الرئيسية بآسيا وأفريقيا والشرق الأوسط، حتى في ظل دورة خفض أسعار الفائدة.
جاءت نتائج ستاندرد تشارترد للربع الثالث لافتة: إيرادات بلغت 5.8 مليار دولار، بزيادة 14%، وصافي دخل فوائد بلغ 3 مليارات دولار، بارتفاع 9%، بفضل تعافي أحجام التداول وترشيد الميزانية العمومية؛ فيما قفزت الأرباح قبل الضرائب 29% إلى 2.3 مليار دولار. ورفعت المجموعة توقعاتها للعام بأكمله، مع نمو للإيرادات يُتوقع أن يبلغ الطرف الأعلى من نطاق 5-7%، وعائد على حقوق الملكية الملموسة يتجه إلى 14%. وقد تسارع أداء هذا المصرف العريق بفضل تفوقه في أسواقه الرئيسية بآسيا وأفريقيا والشرق الأوسط، حتى في ظل دورة خفض أسعار الفائدة.
48
تتراجع وتيرة ارتفاع أسعار DRAM، ونقص الإمدادات يقفز إلى 50%، فيما يتحول فائض الطلب إلى أزمة
بحسب تقارير من 快科技 وDigitimes، لا تزال أسعار عقود DRAM ترتفع في الربع الرابع من عام 2026، لكن وتيرة الارتفاع تباطأت بوضوح وجاءت الزيادة دون التوقعات، فيما بلغ انكماش الإمدادات 50% في أقصاه، ولا تزال الشركات المصنّعة تحدّ من الشحنات. وتشير أحدث بيانات TrendForce إلى أن أسعار عقود DRAM التقليدية ارتفعت في الربع الرابع بنسبة تتراوح بين 10% و15% على أساس فصلي، فيما بلغت الزيادة الإجمالية نحو 15% إلى 20% عند احتساب HBM. وبالمقارنة، بلغت الزيادة نحو 80% في الربع الثاني ونحو 40% في الربع الثالث، ما يجعل نسبة 20% في الربع الرابع أدنى وتيرة نمو خلال هذه الدورة. ومع ذلك، لم يطرأ أي تحسن على جانب الإمدادات؛ إذ لم يتبقَّ لدى الشركات المصنّعة سوى مخزون يكفي لأسبوعين إلى أربعة أسابيع، في ظل شح شديد. كما تتواصل إعادة توجيه الطاقة الإنتاجية المتقدمة نحو HBM وDRAM المخصصة للخوادم، ما يؤدي إلى تقليص إمدادات DRAM المخصصة للاستهلاك بشكل منهجي.
بحسب تقارير من 快科技 وDigitimes، لا تزال أسعار عقود DRAM ترتفع في الربع الرابع من عام 2026، لكن وتيرة الارتفاع تباطأت بوضوح وجاءت الزيادة دون التوقعات، فيما بلغ انكماش الإمدادات 50% في أقصاه، ولا تزال الشركات المصنّعة تحدّ من الشحنات. وتشير أحدث بيانات TrendForce إلى أن أسعار عقود DRAM التقليدية ارتفعت في الربع الرابع بنسبة تتراوح بين 10% و15% على أساس فصلي، فيما بلغت الزيادة الإجمالية نحو 15% إلى 20% عند احتساب HBM. وبالمقارنة، بلغت الزيادة نحو 80% في الربع الثاني ونحو 40% في الربع الثالث، ما يجعل نسبة 20% في الربع الرابع أدنى وتيرة نمو خلال هذه الدورة. ومع ذلك، لم يطرأ أي تحسن على جانب الإمدادات؛ إذ لم يتبقَّ لدى الشركات المصنّعة سوى مخزون يكفي لأسبوعين إلى أربعة أسابيع، في ظل شح شديد. كما تتواصل إعادة توجيه الطاقة الإنتاجية المتقدمة نحو HBM وDRAM المخصصة للخوادم، ما يؤدي إلى تقليص إمدادات DRAM المخصصة للاستهلاك بشكل منهجي.
54
جدّدت غولدمان ساكس دعمها لشركة Meta، وأبقت على تصنيف «شراء» وحددت سعراً مستهدفاً عند 885 دولاراً خلال 12 شهراً، إذ ترى أن نمو الأعمال الأساسية المدفوع بالذكاء الاصطناعي سيزداد قوة.🏆
وأشارت غولدمان ساكس إلى أن أداء الأعمال الأساسية فاق التوقعات، وأن نموذج الذكاء الاصطناعي Muse بدأ يُظهر إمكاناته، كما بدأت تتضح مصادر جديدة لإيرادات الذكاء الاصطناعي الموجّهة إلى الشركات الصغيرة والمتوسطة وعملاء المؤسسات. وأعادت إدارة Meta التأكيد على أنها ستوسّع استثماراتها في البنية التحتية للذكاء الاصطناعي.📈
وتتوقع غولدمان ساكس أن تقفز النفقات الرأسمالية لشركة Meta خلال العامين المقبلين: إلى نحو 230 مليار دولار في السنة المالية 2027، ونحو 250 مليار دولار في السنة المالية 2028. وفي الوقت نفسه، ستنخفض التدفقات النقدية الحرة بشكل حاد من 46 مليار دولار في 2025 إلى نحو 637 مليون دولار في 2026، بل ستتحول إلى عجز قدره 3.3452 مليار دولار في 2027.💸
ورغم الضغوط قصيرة الأجل على التدفقات النقدية، ترى غولدمان ساكس إمكانات Meta على المدى الطويل بإيجابية. ومن المتوقع أن يتيح النمو المدفوع بالذكاء الاصطناعي والاستثمار الضخم المستمر للشركة مصادر جديدة لنمو الإيرادات. ويبدو أن المستثمرين يشاركونها هذا التفاؤل، إذ ارتفع سعر سهم Meta مؤخراً.📊
وخلاصة القول، تظل غولدمان ساكس متفائلة بشأن آفاق Meta طويلة الأجل، ويعكس السعر المستهدف البالغ 885 دولاراً ثقتها بالأعمال الأساسية واستراتيجية الذكاء الاصطناعي للشركة. وإذا واصلت Meta إحراز تقدم في جهودها بمجال الذكاء الاصطناعي، فقد تصبح من أبرز أسهم شركات التكنولوجيا.🚀
87
كتب نيك تيميراوس، الذي يُلقّب بـ«المتحدث باسم» الاحتياطي الفيدرالي، أن تولّي وارش المنصب يتزامن مع دورة تشديد نقدي في الاحتياطي الفيدرالي، وهي تحديدًا المرحلة التي تؤدي فيها «التوجيهات المستقبلية» دورًا محوريًا.
يظن الناس أن «التوجيهات المستقبلية» ظهرت في حقبة التيسير النقدي المفرط عام 2008، لكنها في الواقع تعود إلى عام 1999.
في ذلك الوقت، أراد مسؤولو الاحتياطي الفيدرالي التراجع عن خفض أسعار الفائدة في عام 1998، لكنهم خشوا تكرار ما حدث في عام 1994، حين باغتت الأسواق بسبب قصور التواصل. لذلك، أصدر الاحتياطي الفيدرالي في مايو 1999، للمرة الأولى، بيانًا بشأن السياسة النقدية عقب اجتماع أبقى فيه أسعار الفائدة دون تغيير؛ فقبل ذلك، لم يكن يصدر مثل هذه البيانات إلا عند رفع الفائدة أو خفضها. وبعد ستة أسابيع، رفع الاحتياطي الفيدرالي أسعار الفائدة بالفعل.
ويُظهر محضر اجتماع مايو 1999 أن المسؤولين كانوا يدركون أن احتمال رفع الفائدة كبير، وأرادوا الاستفادة من ذلك لتوجيه توقعات السوق والحيلولة دون إساءة فهم توجهات السياسة النقدية.
ما دلالة ذلك؟ «التوجيهات المستقبلية» ليست ابتكارًا من عام 2008، بل هي أداة «تسبق فيها الأقوال الأفعال» لطالما أتقنها الاحتياطي الفيدرالي. ووارش، إذ يرث هذا التقليد، قد يستعين مجددًا بالتوجيهات المستقبلية، في مواجهة دورة التشديد النقدي، لتهدئة توقعات الأسواق وتوجيه مسار أسعار الفائدة.
6
احتدام سباق التسلح في مجال الذكاء الاصطناعي: وول ستريت تبني إمبراطورية لتأجير «الرقائق» بقيمة 63 مليار دولار، وAnthropic تحرق 80 مليارًا سعياً إلى الإدراج
افتتحت العقود الآجلة للأسهم الأميركية التداول على ارتفاع جماعي؛ إذ صعد ناسداك 0.61% وستاندرد آند بورز 0.41%. أما الأسهم الأوروبية فتباينت: ارتفع المؤشر الألماني 0.33%، بينما تراجع البريطاني 0.87%. وأكد استراتيجي في مورغان ستانلي أن تصحيح أسهم الرقائق سينتهي بحلول منتصف نوفمبر، متمسكًا بهدفه لمؤشر ستاندرد آند بورز عند 8000 نقطة بنهاية العام.
لكن الحدث الأبرز يجري خلف كواليس الذكاء الاصطناعي: قدمت Anthropic نشرة اكتتابها العام الأولي، واختارت الرمز «ANT». وبلغت إيراداتها في النصف الأول من العام 1.63 مليار دولار، فيما وصلت خسائرها الصافية إلى 80.7 مليار دولار — وتيرة إنفاق تضاهي «إشعال النار بالأوراق النقدية لتدريب نموذج لغوي ضخم». وبالتزامن، أطلقت OpenAI نموذج GPT-6.1 Terra؛ إذ أصبح أسرع بثلاث مرات في تشغيل الحاسوب، وانخفضت أسعار واجهة API إلى النصف، لترتقي «القيمة مقابل السعر» إلى مستوى جديد.
والأكثر جرأة هو أسلوب التمويل: تحالفت Bank of America وBlackstone وCiti وMorgan Stanley لإنشاء شركة ذات غرض خاص (SPV)، وضخّت 63 مليار دولار لشراء مسرّعات الذكاء الاصطناعي ومعدات الشبكات من Broadcom، ثم **تأجيرها إلى Anthropic**. لم تعد المسألة مجرد بيع وشراء؛ فقد نزلت وول ستريت بنفسها إلى الميدان لبناء «إمبراطورية لتأجير الرقائق»، محوّلةً الأجهزة إلى تدفقات نقدية وحاصرةً المخاطر داخل الشركة ذات الغرض الخاص. أما Meta فلا تريد أن تتخلف، إذ تعتزم جمع 95 مليار دولار لتوسيع البنية التحتية للقدرة الحاسوبية.
ويتسارع انتقال الأثر عبر سلسلة صناعة الرقائق: من المقرر أن تعلن SK Hynix نتائجها بعد إغلاق السوق، مع توقع إيرادات تبلغ 99.68 تريليون وون كوري (نحو 72 مليار دولار)، وقد تعلن عن عوائد للمساهمين بقيمة 50–60 تريليون وون (نحو 38–46 مليار دولار). كما يُتوقع أن ترفع TSMC أسعار التغليف المتقدم بنسبة تصل إلى
7
تمّ التحقق
أفادت مصادر بأن الرئيس الروسي فلاديمير بوتين أدلى مؤخراً بتصريحات حول المشهد العالمي للغاز الطبيعي. ودعا الدول المصدّرة للغاز إلى تشكيل «نادٍ» أكثر تماسكاً، لتحسين مسارات النقل والتنسيق في مواجهة مخاطر السوق. وأكد بوتين بوضوح انفتاح روسيا على التعاون الدولي، بل أشار تحديداً إلى إمكانية بحث التعاون في مجال الغاز مع الولايات المتحدة في منطقة القطب الشمالي. ويُنظر إلى هذا التصريح على أنه إشارة مهمة في الدبلوماسية الروسية في مجال الطاقة، ويستحق المتابعة.
أفادت مصادر بأن الرئيس الروسي فلاديمير بوتين أدلى مؤخراً بتصريحات حول المشهد العالمي للغاز الطبيعي. ودعا الدول المصدّرة للغاز إلى تشكيل «نادٍ» أكثر تماسكاً، لتحسين مسارات النقل والتنسيق في مواجهة مخاطر السوق. وأكد بوتين بوضوح انفتاح روسيا على التعاون الدولي، بل أشار تحديداً إلى إمكانية بحث التعاون في مجال الغاز مع الولايات المتحدة في منطقة القطب الشمالي. ويُنظر إلى هذا التصريح على أنه إشارة مهمة في الدبلوماسية الروسية في مجال الطاقة، ويستحق المتابعة.
277
سجّلت شركة رونغجيه (002192.SZ) قفزة كبيرة في نتائج الربع الثالث. وبلغت الإيرادات الفصلية 915 مليون يوان (نحو 137 مليون دولار)، بزيادة سنوية قدرها 343.61%؛ فيما بلغ صافي الربح 472 مليون يوان (نحو 70.8 مليون دولار)، مرتفعًا بنسبة 706.71% على أساس سنوي. وبلغت الإيرادات التراكمية للأشهر التسعة الأولى 2.439 مليار يوان (نحو 366 مليون دولار)، وصافي الربح 1.473 مليار يوان (نحو 221 مليون دولار)، بزيادة قدرها 378.58% و925.78% على التوالي. ويُعزى نمو الأداء أساسًا إلى ارتفاع حجم مبيعات مركزات الليثيوم وأسعارها، فضلًا عن الزيادة الكبيرة في صافي أرباح شركة تشنغدو رونغجيه لليثيوم، وهي شركة زميلة. ومن الجدير بالذكر أن صافي الربح في الربع الثالث انخفض بنسبة 34% مقارنة بالربع السابق، الذي بلغ فيه 724 مليون يوان.
سجّلت شركة رونغجيه (002192.SZ) قفزة كبيرة في نتائج الربع الثالث. وبلغت الإيرادات الفصلية 915 مليون يوان (نحو 137 مليون دولار)، بزيادة سنوية قدرها 343.61%؛ فيما بلغ صافي الربح 472 مليون يوان (نحو 70.8 مليون دولار)، مرتفعًا بنسبة 706.71% على أساس سنوي. وبلغت الإيرادات التراكمية للأشهر التسعة الأولى 2.439 مليار يوان (نحو 366 مليون دولار)، وصافي الربح 1.473 مليار يوان (نحو 221 مليون دولار)، بزيادة قدرها 378.58% و925.78% على التوالي. ويُعزى نمو الأداء أساسًا إلى ارتفاع حجم مبيعات مركزات الليثيوم وأسعارها، فضلًا عن الزيادة الكبيرة في صافي أرباح شركة تشنغدو رونغجيه لليثيوم، وهي شركة زميلة. ومن الجدير بالذكر أن صافي الربح في الربع الثالث انخفض بنسبة 34% مقارنة بالربع السابق، الذي بلغ فيه 724 مليون يوان.
14
تراهن بكل ما تملك: مصنع الرقائق الوحيد في روسيا يغامر بمستقبله
تضع ميكرون، أكبر شركة روسية لتصنيع الإلكترونيات الدقيقة، كل ما تملك تقريبًا على المحك، وهي «الوحيدة من نوعها» محليًا القادرة على إنتاج رقائق بتقنية 90 نانومتر بكميات كبيرة. وقد كشفت الشركة، التي تضم منتجاتها أكثر من 900 طراز من الرقائق، مؤخرًا أنها رهنت 23 موقعًا تشمل مصانع ومكاتب وحقوق استئجار أراضٍ، مقابل قرض تجاوزت قيمته 11.6 مليار روبل من أحد البنوك.
وفي فبراير الماضي، كانت قد رهنت 146 قطعة من معدات الإنتاج الأساسية، من بينها أجهزة الطباعة الحجرية، لتحصل على قرض بقيمة 15 مليار روبل. وقد استُخدم معظم هذه الأموال في «سداد ديون قديمة بقروض جديدة» والحفاظ على سير العمليات. وسجّلت الشركة خسائر طوال عام 2025، كما قرر المساهمون في اجتماع عام 2026 عدم توزيع أرباح، ما اضطر الشركة الأم إلى ضخ أموال عاجلة فيها عبر تقديم قروض.
من جهة، تمثل الشركة شريان حياة صناعة الرقائق الروسية، ومن جهة أخرى، تواجه واقع الخسائر المتراكمة عامًا بعد عام. وتحاول هذه الشركة ذات الأهمية الاستراتيجية الوطنية شق طريق للنجاة من العقوبات والحصار التكنولوجي عبر مغامرة كبرى. فهل تنجح هذه المحاولة لإنقاذ نفسها، التي راهنت فيها بكل ما تملك، في منح الرقائق الروسية فرصة لالتقاط الأنفاس؟
543
تلوح نافذة دبلوماسية في ظل المخاطر الجيوسياسية.
ستوفد الصين مبعوثًا خاصًا إلى الشرق الأوسط للدعوة إلى التهدئة، واحتواء تصعيد الأوضاع، ودفع المفاوضات، والحيلولة دون تجدد الصراع بين الولايات المتحدة وإيران.
تتجه الأنظار إلى قمة أبيك في نوفمبر، حيث قد تتواصل الصين والولايات المتحدة وروسيا بشأن ملفي روسيا وأوكرانيا والشرق الأوسط.
لا تزال أسعار النفط مرتفعة، فيما تتوق أسواق الأصول عالية المخاطر منذ وقت طويل إلى مؤشرات على التهدئة.
#Geopolitics #Oil #الاقتصاد_الكلي
#اسقِ_صديقًا
1
844
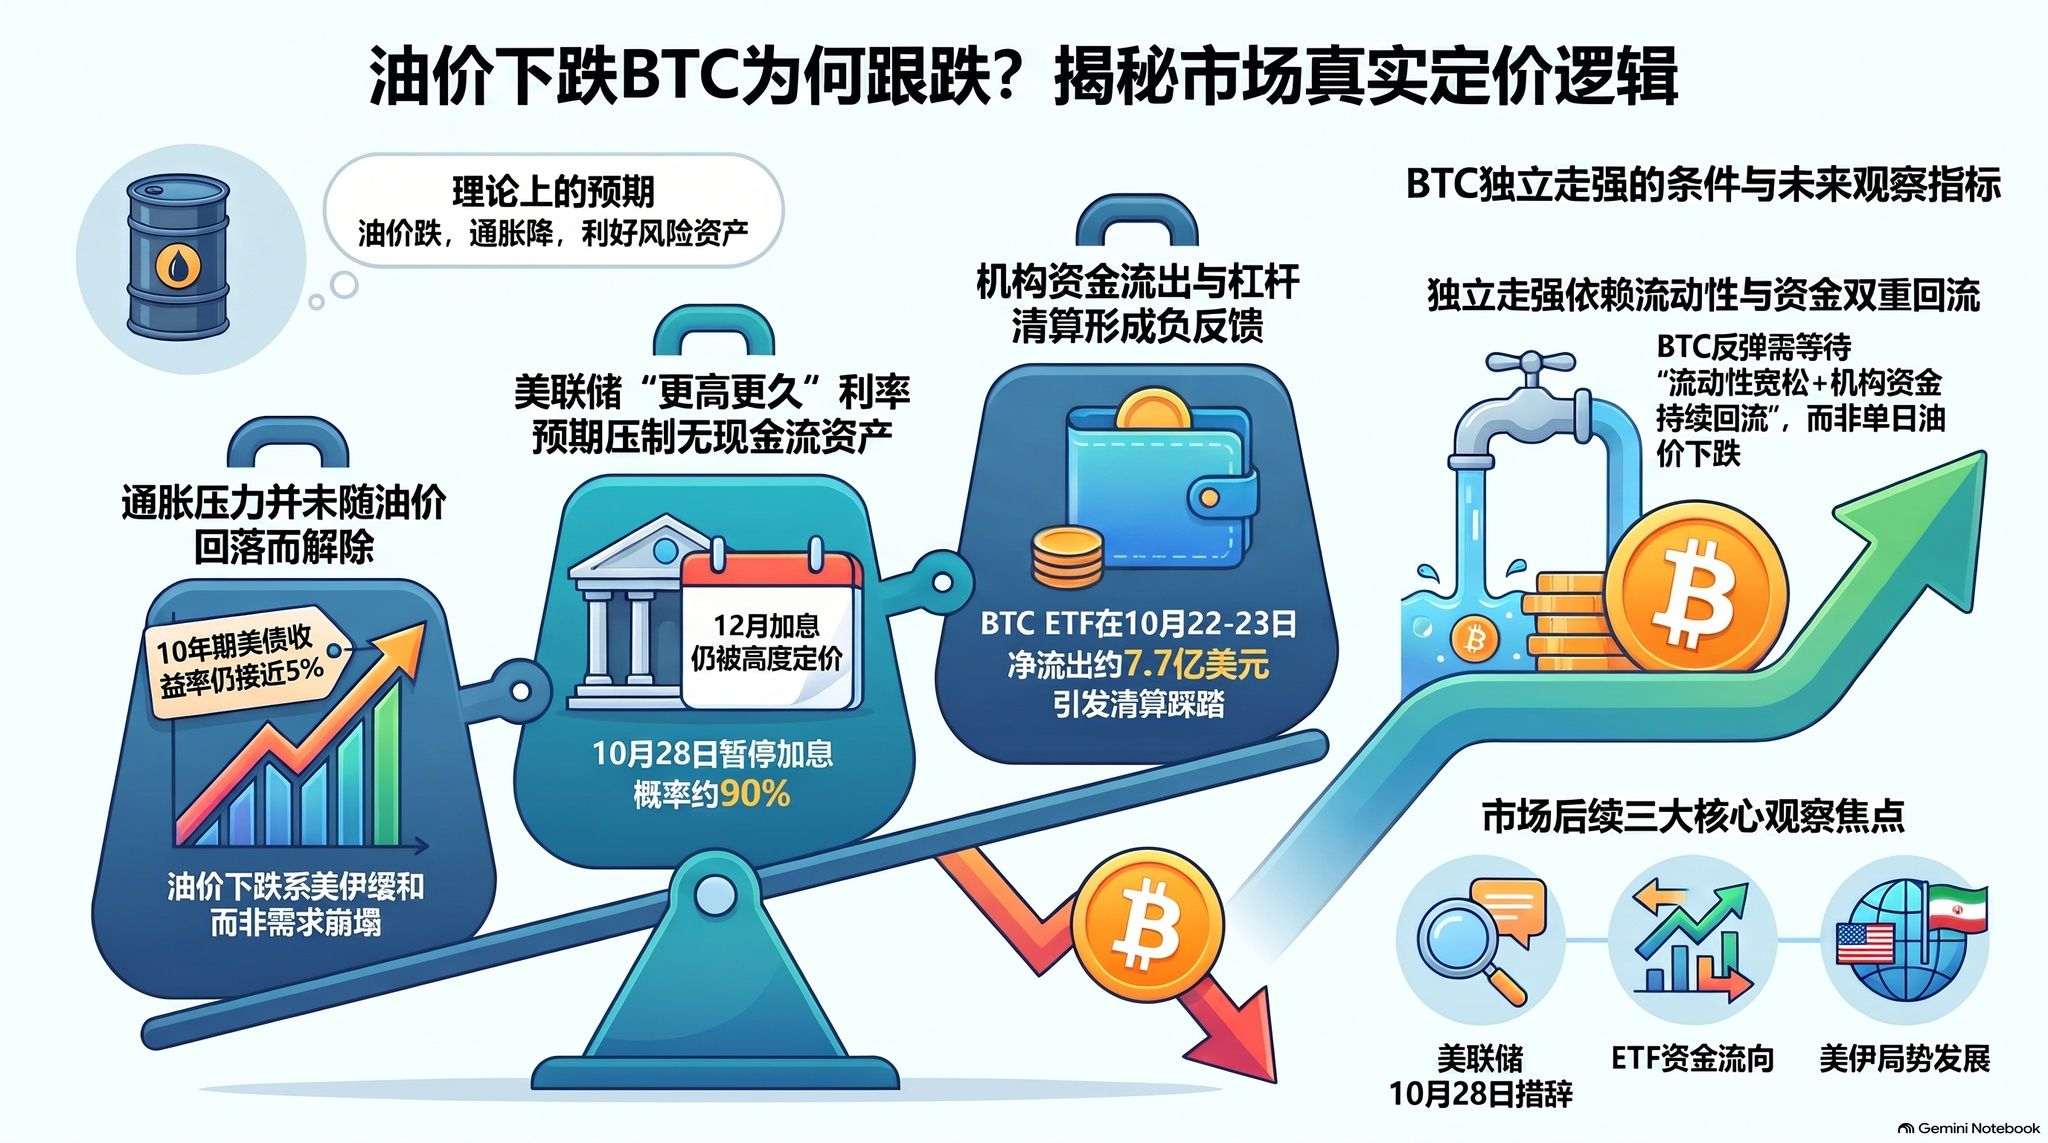
📉 أسعار النفط تراجعت، لكن BTC يواصل الهبوط 📉: ما الذي يسعّره السوق بالضبط؟
لنبدأ بالخلاصة: السوق يسعّر BTC حاليًا كأصل عالي المخاطر ومرتفع الحساسية. أسعار النفط ليست سوى حلقة في سلسلة انتقال التأثير؛ أما العاملان اللذان يضغطان عليه فعلًا فهما أسعار الفائدة «الأعلى لفترة أطول» وخروج الأموال المؤسسية.
نظريًا، تراجع أسعار النفط → انخفاض التضخم → دعم الأصول عالية المخاطر. لكن الواقع ليس بهذه البساطة:
1️⃣ تراجع النفط يعود إلى تهدئة التوتر بين الولايات المتحدة وإيران، لا إلى انهيار الطلب. تراجع خام برنت من 116.72 إلى 109–110، فيما يدور خام غرب تكساس الوسيط حول 100–101، ولا تزال الأسعار مرتفعة على نحو مطلق؛ وتبلغ توقعات التضخم لعام واحد 4.7%، فيما يقترب عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5% — أي إن الضغوط التضخمية لم تنحسر.
2️⃣ من المرجح جدًا أن يُبقي الاحتياطي الفيدرالي أسعار الفائدة دون تغيير في 28 أكتوبر (احتمال نحو 90%)، لكن الأسواق ما زالت تسعّر بقوة رفعًا للفائدة في ديسمبر. التوقف عن الرفع لا يعني التيسير؛ فما زال السوق يسعّر «أسعارًا أعلى لفترة أطول»، وهذا لا يصب في مصلحة BTC الذي لا يدرّ تدفقات نقدية.
3️⃣ ضغوط السيولة تضخّم الهبوط: سجّلت صناديق BTC المتداولة في البورصة صافي تدفقات خارجة بنحو 770 مليون دولار في 22 و23 أكتوبر، كما جرت تصفية مراكز الشراء ذات الرافعة المالية بعد كسر مستويات رئيسية، ما أطلق دوامة «هبوط → تصفية → مزيد من الهبوط».
الخلاصة: لكي يحقق BTC ارتفاعًا مستقلًا، عليه انتظار «تيسير السيولة + عودة مستمرة لتدفقات الأموال إلى صناديق ETF»، لا مجرد تراجع أسعار النفط ليوم واحد.
أهم ما يجب متابعته: تصريحات الاحتياطي الفيدرالي في 28 أكتوبر، وتدفقات أموال صناديق ETF، والتطورات بين الولايات المتحدة وإيران.
---------
رغم أن الضغوط تبدو هائلة، ما زلت أستثمر بمبالغ ثابتة وأزيد مراكزي. أراهن على ارتداد بعد اجتماع الاحتياطي الفيدرالي بشأن أسعار الفائدة، وأراهن أيضًا على تأثير دورة البيتكوين الممتدة لأربع سنوات.
لا يُعدّ هذا نصيحة استثمارية. #Bitcoin #BTC #الاقتصاد_الكلي
#اسقِ_صديقًا
1
1
1.3k
ارتفاع أسعار TSMC بنسبة 20%: تغليف رقائق الذكاء الاصطناعي يتحول إلى «سلعة نادرة»
أدى الانفجار في الطلب على الذكاء الاصطناعي إلى استنفاد الطاقة الإنتاجية، فأعلنت TSMC رفع أسعار خدمات التغليف المتقدم CoWoS بنسبة تتراوح بين 10% و20%. وقد امتدت هذه التقنية الأساسية من وحدات معالجة الرسومات (GPU) إلى وحدات المعالجة المركزية للخوادم (CPU) ودوائر ASIC المخصصة، فيما أسهم إطالة دورات الاختبار في زيادة خنق الإمدادات. وامتدت مواعيد تسليم المعدات من 3-6 أشهر إلى 6-8 أشهر، بينما عجز موردو المعدات عن توسيع الإنتاج بالسرعة المطلوبة. وفقد العملاء في المراحل اللاحقة من سلسلة التوريد قدرتهم على التفاوض على الأسعار بالكامل، وتغيرت عقلية القطاع جذريًا: «ما دمنا نستطيع ضمان موعد التسليم، فلن نساوم، بل سنقدم الطلب مباشرةً».
أدى الانفجار في الطلب على الذكاء الاصطناعي إلى استنفاد الطاقة الإنتاجية، فأعلنت TSMC رفع أسعار خدمات التغليف المتقدم CoWoS بنسبة تتراوح بين 10% و20%. وقد امتدت هذه التقنية الأساسية من وحدات معالجة الرسومات (GPU) إلى وحدات المعالجة المركزية للخوادم (CPU) ودوائر ASIC المخصصة، فيما أسهم إطالة دورات الاختبار في زيادة خنق الإمدادات. وامتدت مواعيد تسليم المعدات من 3-6 أشهر إلى 6-8 أشهر، بينما عجز موردو المعدات عن توسيع الإنتاج بالسرعة المطلوبة. وفقد العملاء في المراحل اللاحقة من سلسلة التوريد قدرتهم على التفاوض على الأسعار بالكامل، وتغيرت عقلية القطاع جذريًا: «ما دمنا نستطيع ضمان موعد التسليم، فلن نساوم، بل سنقدم الطلب مباشرةً».
39
أرباح الصناعة الصينية بين الازدهار والانهيار: أرباح قطاع الإلكترونيات تتضاعف، وأرباح قطاع السيارات تهوي
في الأرباع الثلاثة الأولى من عام 2026، بلغت إيرادات الشركات الصناعية الصينية الكبرى 106.21 تريليون يوان، بزيادة سنوية قدرها 6.6%، وبلغ هامش الربح الإجمالي 5.68%، مسجلًا تحسنًا طفيفًا. لكن التباين بين القطاعات كان حادًا للغاية، لتبدو الصورة وكأنها «بين الازدهار والانهيار».
أصبح قطاع الإلكترونيات، الذي يشكل الذكاء الاصطناعي محوره، أبرز القطاعات أداءً، إذ تضاعفت أرباحه، ودفع ذلك أرباح قطاعات المواد الخام في المراحل السابقة من سلسلة التوريد إلى الارتفاع بوتيرة سريعة أيضًا، ليصبح المحرك الرئيسي لتحسن الأرباح الإجمالية. في المقابل، يرزح قطاع السيارات تحت وطأة الصعوبات، ويواجه ضغوطًا مزدوجة تتمثل في ارتفاع التكاليف وضعف الطلب، ما أدى إلى أداء هزيل للأرباح.
وبالتفصيل، بلغ إنتاج السيارات في الفترة من يناير إلى سبتمبر 23.37 مليون سيارة، بانخفاض سنوي قدره 4%. وبلغت الإيرادات 8.0435 تريليون يوان، بزيادة طفيفة بلغت 2.6% فقط، في حين ارتفعت التكاليف بنسبة 3.8%، وتراجعت الأرباح بشدة بنسبة 23% إلى 267.5 مليار يوان، وهبط هامش الربح من المبيعات إلى 3.3%. ومع حلول سبتمبر، ازدادت الصورة قتامة: فقد بلغ إنتاج السيارات خلال الشهر 3.06 ملايين سيارة، وبلغت الإيرادات 1.0374 تريليون يوان، بزيادة سنوية قدرها 0.6%، لكن وتيرة ارتفاع التكاليف تسارعت إلى 2.5%، فيما انهارت الأرباح بنسبة 68% إلى 14.2 مليار يوان، ولم يتجاوز هامش الربح من المبيعات 1.4%، وهو أدنى مستوى له في نحو أربع سنوات.
فبينما يواصل قطاع التكنولوجيا تقدمه السريع، تواجه الصناعات التحويلية التقليدية ضغوطًا شديدة، ويتسارع التحول الهيكلي للصناعة الصينية.
43
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
CanMicrosoftDeliverOnAI
381,899 مشاهدات
2,978 يقومون بالنقاش
جلسة موسم الأرباح 3: هل ستتجاوز نتائج Google وMicrosoft توقعات الأرباح؟
Binance Square Official
·142 إعجاب
·72.7k مشاهدات
CanGoogleDefindItsCore
230,683 مشاهدات
2,118 يقومون بالنقاش
EarningsSeason
5.9M مشاهدات
29,062 يقومون بالنقاش