

Crypto Inertia
628 منشورات
Crypto Inertia
إبلاغ
حظر المُستخدم

حائز على BNB
مُتداول بمُعدّل مرتفع
3.5 سنوات
123 تتابع
126 المتابعون
247 إعجاب
منشورات
الكل
اقتباسات
PINNED
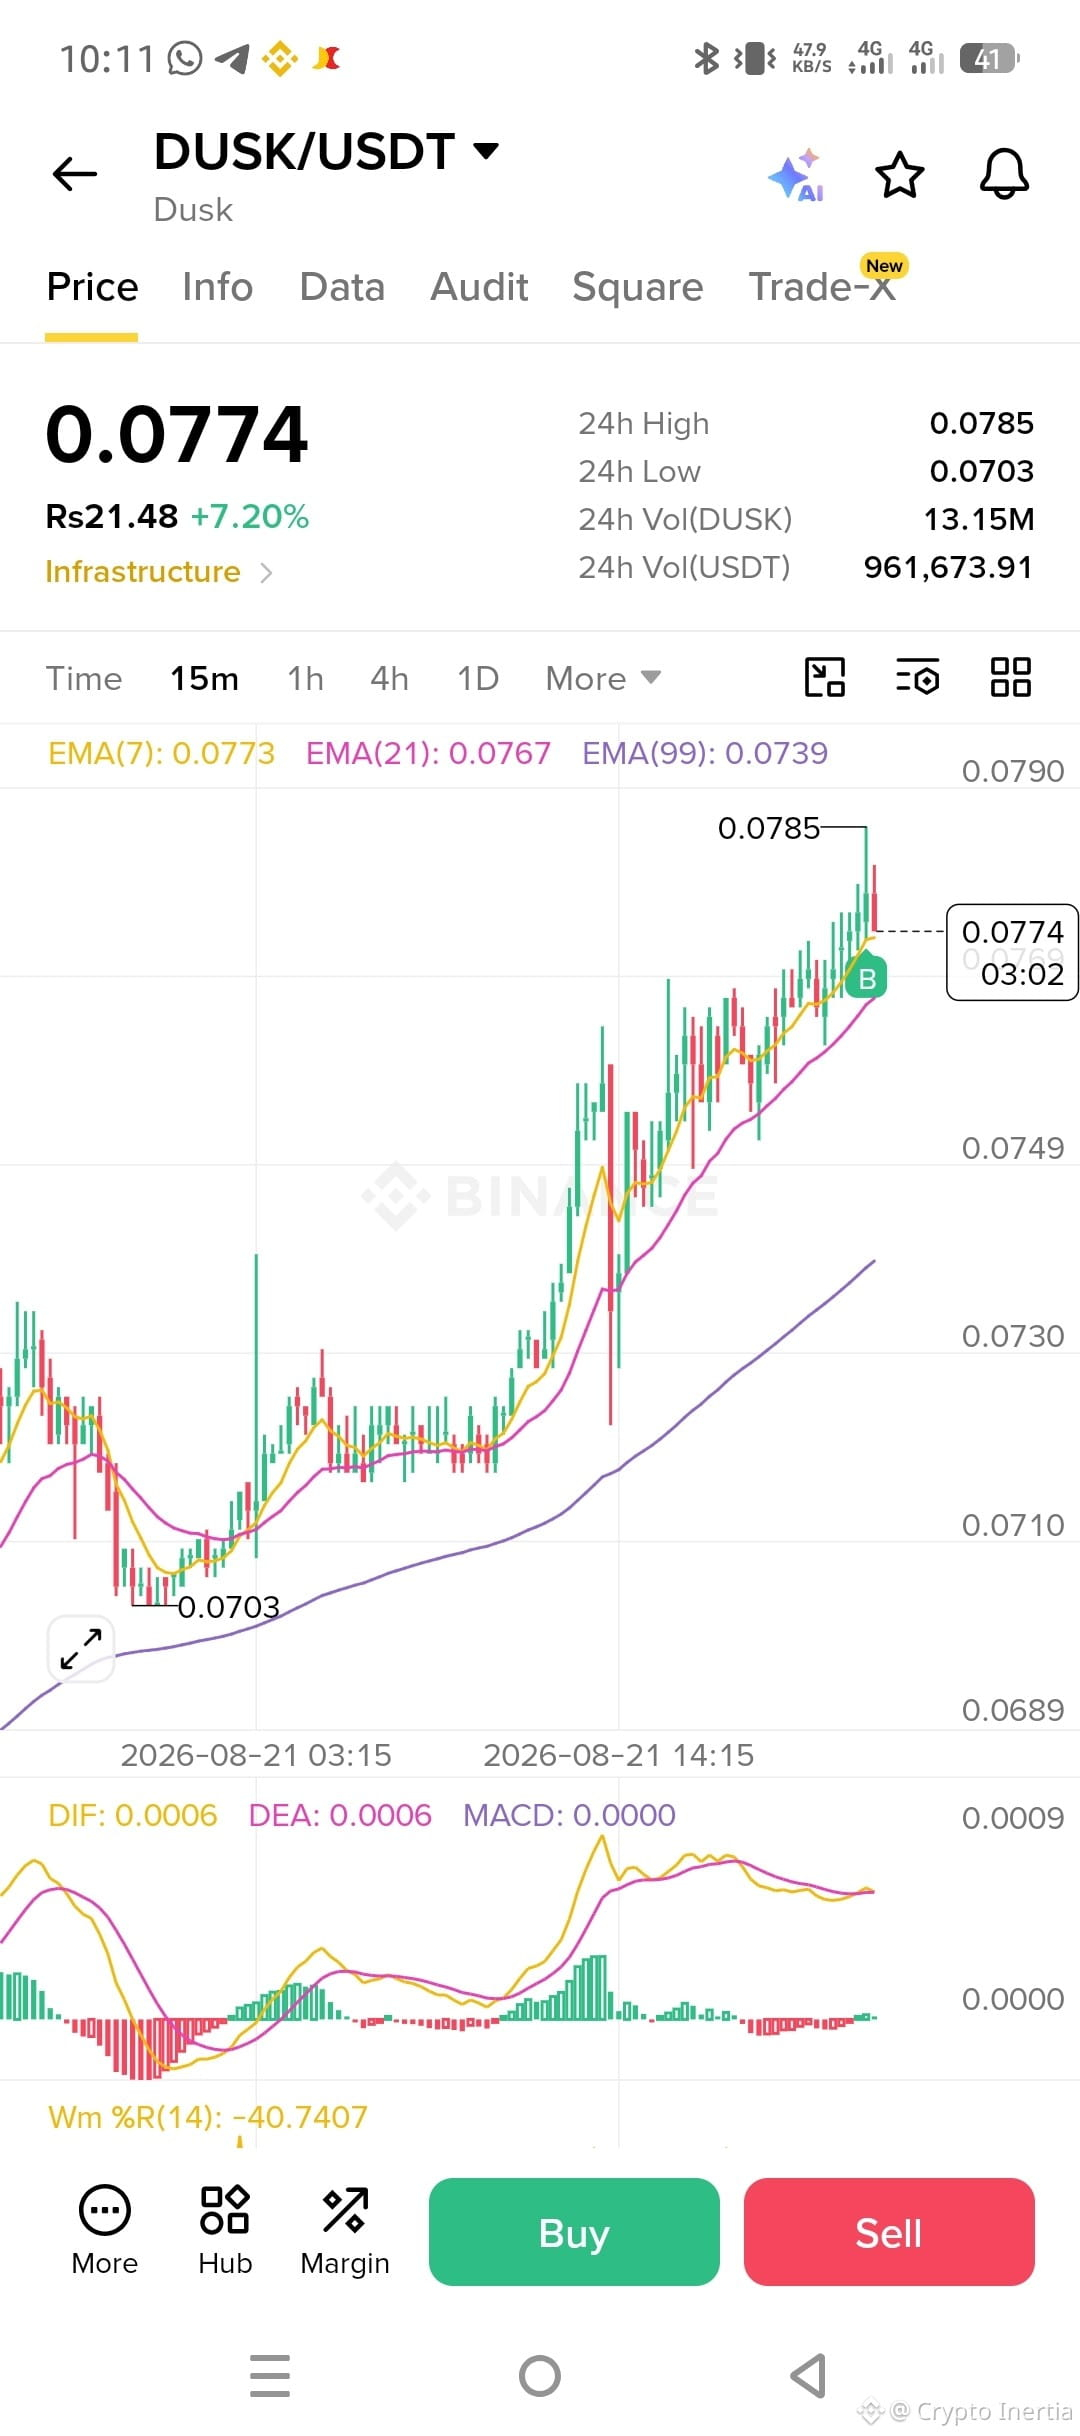
#dusk $DUSK @Dusk_Foundation لقد كنت جالسًا مع صفقة DUSK (DUSK) وأحد الأرقام يظل يزعجني.
تم الدخول عند 0.0630. السعر الحالي 0.0779. هذا يعني تقريبًا ارتفاعًا بنسبة 23%. جيد على الورق. لكن مؤشر Williams %R عند -3.97. تشبع شرائي عميق. مؤشر MACD لا يزال موجبًا، ومكدّس المتوسطات المتحركة الأُسّية (EMA) صاعد — 7 فوق 21 فوق 99. كل شيء يشير إلى اتجاه صاعد. باستثناء إشارة التشبع.
ماذا يقول لي ذلك؟ إما أن الزخم قوي بما يكفي لاختراق مقاومة 0.0785 والاستمرار، أو أن الحركة السهلة قد اكتملت وأن الرفض سيدفع السعر للعودة نحو المتوسطات (EMAs). وعلى الأرجح كلا الأمرين إذا كنت صادقًا — اختبار للمقاومة ثم تَوطُّد/تجميع.
بعدها نظرت إلى حجم التداول. تم تداول 13.14 مليون DUSK خلال 24 ساعة. هذا نشاط حقيقي. ليس مخططًا ميتًا. متوسط الشراء عند 0.0630، ومتوسط البيع عند 0.0623. السوق متوازن لكن يميل قليلًا للشراء. دخولي يقع تمامًا في المكان الذي دخل منه المشترون.
ما لا أعرفه حقًا هو ما إذا كان هذا الاندفاع مدفوعًا بحملة تسويقية أم بشيء أعمق داخل المنظومة. الشراكات حقيقية. NPEX. Chainlink. EURQ. لكن المخطط لا يهتم بالإعلانات. إنه يهتم بالسيولة والزخم.
السؤال الذي أعود إليه باستمرار — عندما أبحث سلسلة (chain) لحملة وأتداول فيها في الوقت نفسه، هل أنا أقرأ المشروع أم أنني فقط أقرأ المخطط؟ $DUSK #dusk
#dusk $DUSK @Dusk لقد كنت جالسًا مع صفقة DUSK (DUSK) وأحد الأرقام يظل يزعجني.
تم الدخول عند 0.0630. السعر الحالي 0.0779. هذا يعني تقريبًا ارتفاعًا بنسبة 23%. جيد على الورق. لكن مؤشر Williams %R عند -3.97. تشبع شرائي عميق. مؤشر MACD لا يزال موجبًا، ومكدّس المتوسطات المتحركة الأُسّية (EMA) صاعد — 7 فوق 21 فوق 99. كل شيء يشير إلى اتجاه صاعد. باستثناء إشارة التشبع.
ماذا يقول لي ذلك؟ إما أن الزخم قوي بما يكفي لاختراق مقاومة 0.0785 والاستمرار، أو أن الحركة السهلة قد اكتملت وأن الرفض سيدفع السعر للعودة نحو المتوسطات (EMAs). وعلى الأرجح كلا الأمرين إذا كنت صادقًا — اختبار للمقاومة ثم تَوطُّد/تجميع.
بعدها نظرت إلى حجم التداول. تم تداول 13.14 مليون DUSK خلال 24 ساعة. هذا نشاط حقيقي. ليس مخططًا ميتًا. متوسط الشراء عند 0.0630، ومتوسط البيع عند 0.0623. السوق متوازن لكن يميل قليلًا للشراء. دخولي يقع تمامًا في المكان الذي دخل منه المشترون.
ما لا أعرفه حقًا هو ما إذا كان هذا الاندفاع مدفوعًا بحملة تسويقية أم بشيء أعمق داخل المنظومة. الشراكات حقيقية. NPEX. Chainlink. EURQ. لكن المخطط لا يهتم بالإعلانات. إنه يهتم بالسيولة والزخم.
السؤال الذي أعود إليه باستمرار — عندما أبحث سلسلة (chain) لحملة وأتداول فيها في الوقت نفسه، هل أنا أقرأ المشروع أم أنني فقط أقرأ المخطط؟ $DUSK #dusk
72
شارك في هذا واحصل على مكافآت مدهشة، رابط العرض هو
#BinanceMidAutumn https://t.me/binancecanteen/254
#BinanceSquareTG
$XAI
{spot}(XAIUSDT)
$NOM
{spot}(NOMUSDT)
شارك في هذا واحصل على مكافآت مدهشة، رابط العرض هو
#BinanceMidAutumn https://t.me/binancecanteen/254
#BinanceSquareTG
$XAI
$NOM
#BinanceMidAutumn https://t.me/binancecanteen/254
#BinanceSquareTG
$XAI
$NOM
414
#dusk $DUSK @Dusk_Foundation ---
يقول الغسق إن التمويل المُنظَّم onchain. شراكة NPEX. 21X مع ترخيص DLT-TSS. Quantoz مع EURQ. كل شيء يبدو متماسكًا.
لكن بعد ذلك تحققت من النشر الفعلي. ما زال Dusk Trade قيد الإنشاء. شبكة DuskEVM التجريبية. شبكة Hedger التجريبية. ترخيص DLT-TSS قيد الإجراء. تم توقيع الشراكات لكن المنتجات ليست جاهزة.
وعلى السلسلة نفس القصة. 206 مُزوّدين. تركّز الملكية. الرصيد المُعلّق شبه صفري. عرض مؤسسي لكن الشكل الفعلي يبدو كنادي مُدققين في الوقت الحالي.
لا أعرف إن كان هذا أمرًا طبيعيًا أم أن الفجوة كبيرة جدًا. عندما تفتح المؤسسات المستكشف، ماذا سترى — بنية تحتية للتسوية أم خط تجميع؟
$DUSK #dusk
---
#dusk $DUSK @Dusk ---
يقول الغسق إن التمويل المُنظَّم onchain. شراكة NPEX. 21X مع ترخيص DLT-TSS. Quantoz مع EURQ. كل شيء يبدو متماسكًا.
لكن بعد ذلك تحققت من النشر الفعلي. ما زال Dusk Trade قيد الإنشاء. شبكة DuskEVM التجريبية. شبكة Hedger التجريبية. ترخيص DLT-TSS قيد الإجراء. تم توقيع الشراكات لكن المنتجات ليست جاهزة.
وعلى السلسلة نفس القصة. 206 مُزوّدين. تركّز الملكية. الرصيد المُعلّق شبه صفري. عرض مؤسسي لكن الشكل الفعلي يبدو كنادي مُدققين في الوقت الحالي.
لا أعرف إن كان هذا أمرًا طبيعيًا أم أن الفجوة كبيرة جدًا. عندما تفتح المؤسسات المستكشف، ماذا سترى — بنية تحتية للتسوية أم خط تجميع؟
$DUSK #dusk
---
174
#dusk $DUSK @Dusk_Foundation لقد جلست مع نظام DUSK البيئي لفترة، ونمط واحد يستمر في إزعاجي.
لقد جمع Dusk شركاء منظَّمين على نحو لم يفعله أي بلوك تشين آخر. NPEX مع تراخيص MTF وBroker وECSP. 21X مع أول DLT-TSS في أوروبا. Quantoz مع EURQ متوافق مع MiCA. Chainlink للبنية التحتية. Cordial للحفظ. كل شراكة تضيف شيئًا ملموسًا. صلبًا.
لكن عندما تتبعت أين يتصل هؤلاء الشركاء فعليًا بـ Dusk الآن، كانت الروابط أرفع مما توحي به الإعلانات. 21X "يخطط" لدمج DuskEVM. إصدار NPEX الأصلي ما زال يحتاج إلى ترخيص لا يزال قيد الإنجاز. Dusk Trade قيد البناء. الشراكات موقَّعة. نقاط التكامل في الغالب متقدمة.
إما أن التسلسل مقصود — أساس تنظيمي قبل الإطلاق التقني — أو أن طبقة المنتج تتأخر عن طبقة الشراكة. وعلى الأرجح كليهما، إذا كنت صادقًا.
ثم هناك الوجه الآخر. على السلسلة، تعمل الشبكة على 206 مُوفِّرين مع حصة مركزة. على الورق، إنها بنية تحتية مؤسسية. على السلسلة، إنها مرحلة تمهيدية. الواقعان لا يتطابقان بعد.
ما لا أعرفه حقًا هو ما إذا كانت المؤسسات تُقيِّم Dusk بناءً على قائمة الشراكات أم على حالة النشر. في الوقت الحالي، يرويان قصصًا مختلفة.
السؤال الذي أعود إليه دائمًا — إذا كانت الشراكات هي أقوى ما لدى Dusk وما زالت المنتجات تلحق الركب، فماذا يعني ذلك للأشهر الستة المقبلة؟ $DUSK #dusk
#dusk $DUSK @Dusk لقد جلست مع نظام DUSK البيئي لفترة، ونمط واحد يستمر في إزعاجي.
لقد جمع Dusk شركاء منظَّمين على نحو لم يفعله أي بلوك تشين آخر. NPEX مع تراخيص MTF وBroker وECSP. 21X مع أول DLT-TSS في أوروبا. Quantoz مع EURQ متوافق مع MiCA. Chainlink للبنية التحتية. Cordial للحفظ. كل شراكة تضيف شيئًا ملموسًا. صلبًا.
لكن عندما تتبعت أين يتصل هؤلاء الشركاء فعليًا بـ Dusk الآن، كانت الروابط أرفع مما توحي به الإعلانات. 21X "يخطط" لدمج DuskEVM. إصدار NPEX الأصلي ما زال يحتاج إلى ترخيص لا يزال قيد الإنجاز. Dusk Trade قيد البناء. الشراكات موقَّعة. نقاط التكامل في الغالب متقدمة.
إما أن التسلسل مقصود — أساس تنظيمي قبل الإطلاق التقني — أو أن طبقة المنتج تتأخر عن طبقة الشراكة. وعلى الأرجح كليهما، إذا كنت صادقًا.
ثم هناك الوجه الآخر. على السلسلة، تعمل الشبكة على 206 مُوفِّرين مع حصة مركزة. على الورق، إنها بنية تحتية مؤسسية. على السلسلة، إنها مرحلة تمهيدية. الواقعان لا يتطابقان بعد.
ما لا أعرفه حقًا هو ما إذا كانت المؤسسات تُقيِّم Dusk بناءً على قائمة الشراكات أم على حالة النشر. في الوقت الحالي، يرويان قصصًا مختلفة.
السؤال الذي أعود إليه دائمًا — إذا كانت الشراكات هي أقوى ما لدى Dusk وما زالت المنتجات تلحق الركب، فماذا يعني ذلك للأشهر الستة المقبلة؟ $DUSK #dusk
1
1
92
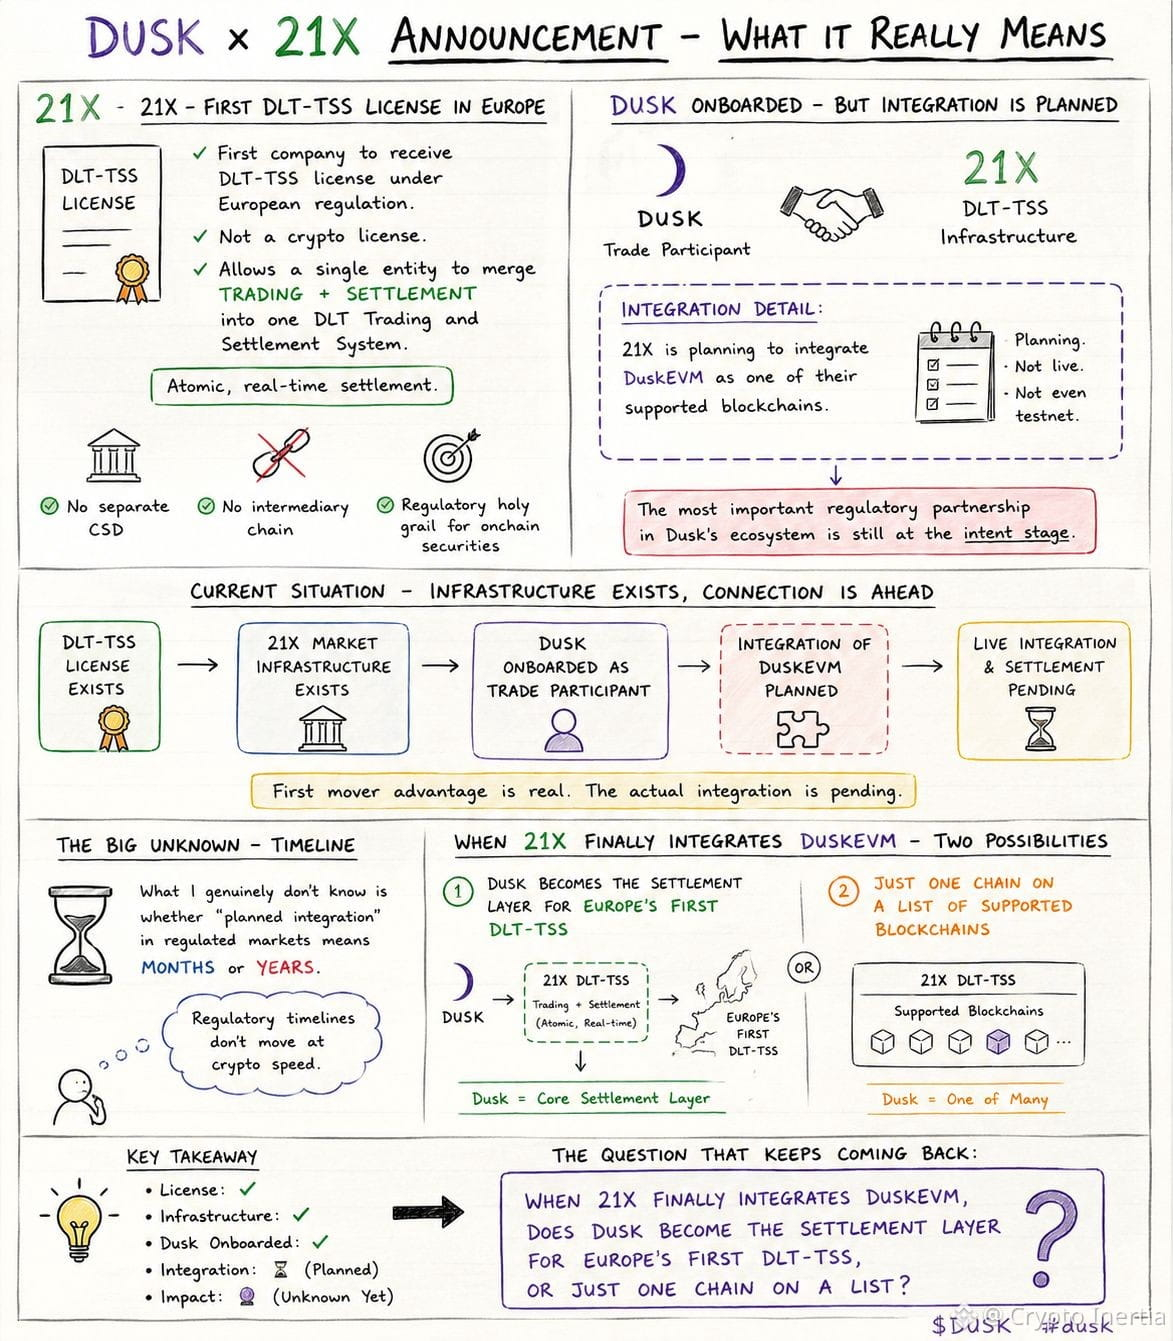
#dusk $DUSK @Dusk_Foundation لقد كنت أجلس مع إعلان DUSK و21X، وتفصيل واحد ما زال يراودني.
21X هي أول شركة تحصل على ترخيص DLT-TSS بموجب التنظيم الأوروبي$DUSK
{spot}(DUSKUSDT)
. هذا ليس ترخيصًا للعملات المشفرة. بل يسمح لكيان واحد بدمج التداول والتسوية — وهما وظيفتان كانتا تقليديًا منفصلتين — في نظام واحد هو DLT Trading and Settlement System. تسوية ذرّية، وفورية. لا توجد CSD منفصلة. لا توجد سلسلة وسطاء. هذا هو الكأس المقدسة التنظيمية لأوراق مالية على السلسلة (onchain securities).
تمّت مواءمة Dusk كشريك متداول. متين. لكن بعد ذلك قرأت تفاصيل التكامل. 21X "تخطط لدمج DuskEVM" باعتباره أحد سلاسل الكتل المدعومة لديها. تخطيط. ليس مباشرًا. وليس حتى testnet. أهم شراكة تنظيمية في نظام Dusk البيئي ما زالت في مرحلة النية. إما أن الاستيعاب التنظيمي يستغرق وقتًا أطول مما يوحي به الإعلان، أو أن التكامل التقني ينتظر نضوج DuskEVM أولًا. غالبًا كلاهما.
ثم هناك النمط الأوسع. NPEX أكدت تمويلًا بقيمة 200 مليون يورو أو أكثر، لكن DLT-TSS ما زال قيد التنفيذ. Dusk Trade يجري بناؤه. Hedger هو testnet. قائمة الشراكات حقيقية، لكن طبقة النشر التي تقف خلفها ما زالت تتشكل. السرد التنظيمي يقول "أول بورصة للأوراق المالية مدفوعة بالبلوك تشين في أوروبا". والوثائق تقول "يُبنى" و"testnet".
ما لا أعرفه حقًا هو ما إذا كان "التكامل المخطط" في الأسواق الخاضعة للتنظيم يعني أشهرًا أم سنوات. لا تتحرك الجداول الزمنية التنظيمية بالسرعة نفسها في عالم العملات المشفرة.
السؤال الذي أعود إليه دائمًا — عندما تُدمج 21X أخيرًا DuskEVM، هل تصبح Dusk طبقة التسوية لأول DLT-TSS في أوروبا، أم مجرد سلسلة واحدة ضمن قائمة؟
#dusk $DUSK @Dusk لقد كنت أجلس مع إعلان DUSK و21X، وتفصيل واحد ما زال يراودني.
21X هي أول شركة تحصل على ترخيص DLT-TSS بموجب التنظيم الأوروبي$DUSK
. هذا ليس ترخيصًا للعملات المشفرة. بل يسمح لكيان واحد بدمج التداول والتسوية — وهما وظيفتان كانتا تقليديًا منفصلتين — في نظام واحد هو DLT Trading and Settlement System. تسوية ذرّية، وفورية. لا توجد CSD منفصلة. لا توجد سلسلة وسطاء. هذا هو الكأس المقدسة التنظيمية لأوراق مالية على السلسلة (onchain securities).
تمّت مواءمة Dusk كشريك متداول. متين. لكن بعد ذلك قرأت تفاصيل التكامل. 21X "تخطط لدمج DuskEVM" باعتباره أحد سلاسل الكتل المدعومة لديها. تخطيط. ليس مباشرًا. وليس حتى testnet. أهم شراكة تنظيمية في نظام Dusk البيئي ما زالت في مرحلة النية. إما أن الاستيعاب التنظيمي يستغرق وقتًا أطول مما يوحي به الإعلان، أو أن التكامل التقني ينتظر نضوج DuskEVM أولًا. غالبًا كلاهما.
ثم هناك النمط الأوسع. NPEX أكدت تمويلًا بقيمة 200 مليون يورو أو أكثر، لكن DLT-TSS ما زال قيد التنفيذ. Dusk Trade يجري بناؤه. Hedger هو testnet. قائمة الشراكات حقيقية، لكن طبقة النشر التي تقف خلفها ما زالت تتشكل. السرد التنظيمي يقول "أول بورصة للأوراق المالية مدفوعة بالبلوك تشين في أوروبا". والوثائق تقول "يُبنى" و"testnet".
ما لا أعرفه حقًا هو ما إذا كان "التكامل المخطط" في الأسواق الخاضعة للتنظيم يعني أشهرًا أم سنوات. لا تتحرك الجداول الزمنية التنظيمية بالسرعة نفسها في عالم العملات المشفرة.
السؤال الذي أعود إليه دائمًا — عندما تُدمج 21X أخيرًا DuskEVM، هل تصبح Dusk طبقة التسوية لأول DLT-TSS في أوروبا، أم مجرد سلسلة واحدة ضمن قائمة؟
85
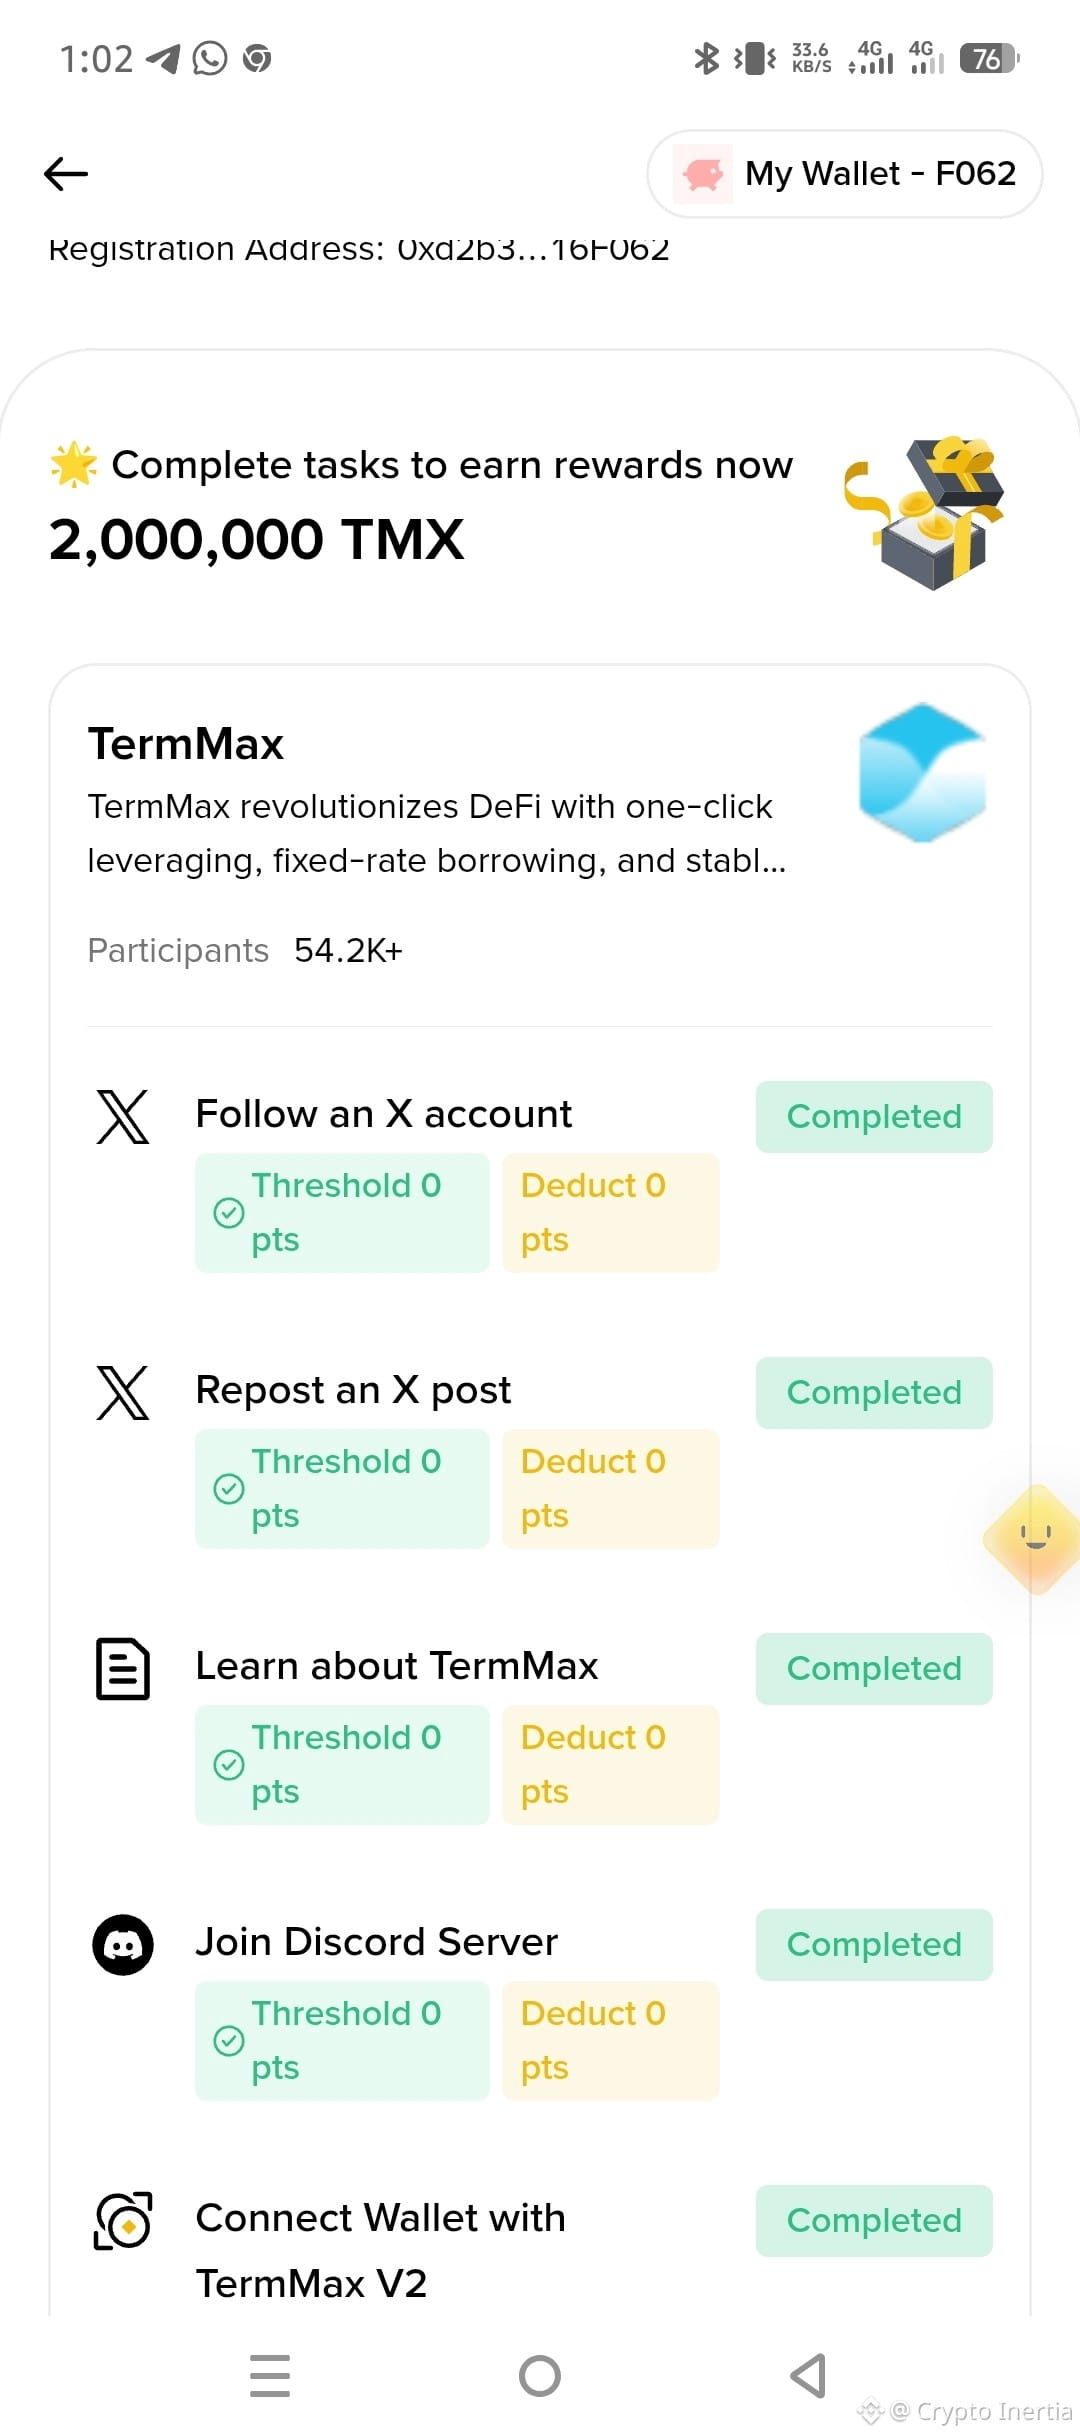
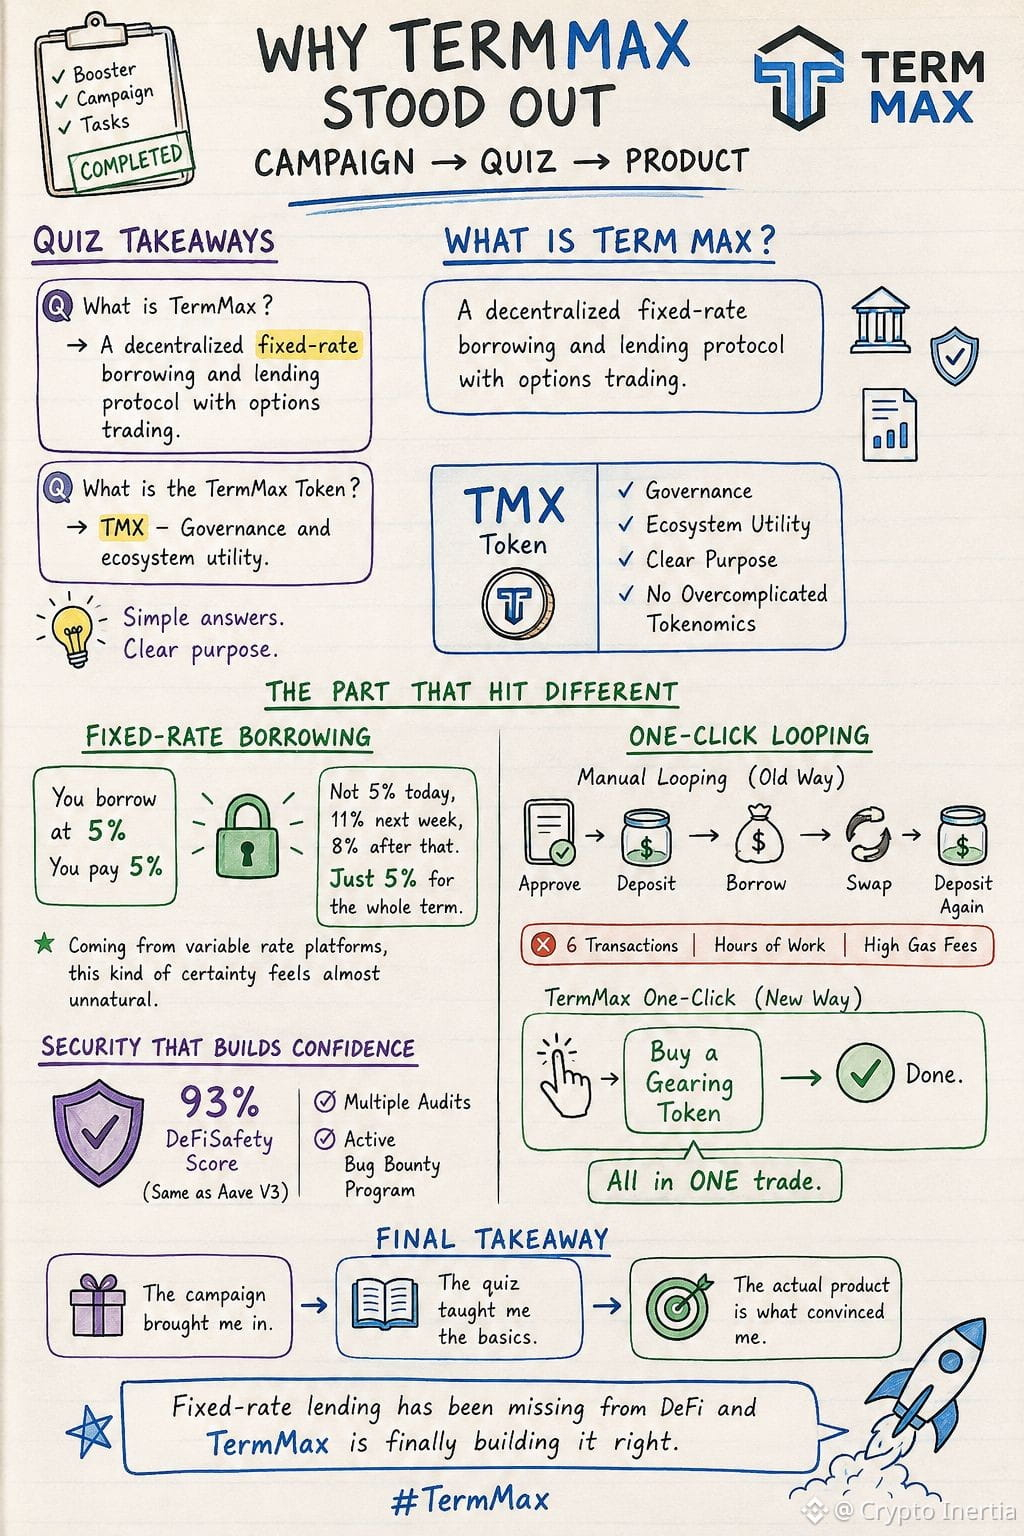
#termmax @termmax انهيت اليوم مهام حملة معزز TermMax، وشيء من الاختبار فعلًا بقي عالقًا في ذهني.
قسم التعلّم سأل ما هو TermMax. كانت الإجابة بسيطة. بروتوكول للاقتراض والإقراض بمعدلات ثابتة لامركزية مع خيارات تداول. معدلات ثابتة. آجال ثابتة. وليس فوضى المعدلات المتغيرة التي اعتدنا عليها جميعًا.
ثم سأل عن الرمز. TMX. الحوكمة والمنفعة ضمن النظام البيئي. اقتصاديات رمزية غير معقّدة أكثر من اللازم. فقط غرض واضح.
هذا ما دفعني للتعمّق أكثر في مستندات @TermMax.
الاقتراض بمعدل ثابت هو الجزء الذي ما زلت أفكر فيه. تقترض بنسبة 5%. تدفع 5%. ليس 5% اليوم، 11% الأسبوع القادم، 8% بعد ذلك. فقط 5% طوال مدة العقد. وبالنظر إلى منصات تتذبذب فيها المعدلات باستمرار، فإن هذا النوع من اليقين يبدو شبه غير طبيعي.
الحلقة بنقرة واحدة ذكية أيضًا. أتذكر أنني كنت أحتاج إلى ست معاملات كاملة بعد الظهر للقيام بالحلقة يدويًا: موافقة، إيداع، اقتراض، تحويل، ثم إيداع مرة أخرى. رسوم الغاز في كل خطوة. TermMax يلتف على كل ذلك ضمن صفقة واحدة. اشترِ Gearing Token وانتهى الأمر.
ومن ناحية الأمان هم متماسكين. درجة DeFiSafety بنسبة 93%. نفس مستوى Aave V3. تدقيقات متعددة وبرنامج مكافآت لاكتشاف الثغرات بشكل نشط.
الحملة جلبتني. الاختبار علّمني الأساسيات. المنتج الفعلي هو ما أقنعني. الإقراض بمعدل ثابت كان مفقودًا من عالم DeFi، وTermMax أخيرًا يطوره بالطريقة الصحيحة.
#termmax @TermMax انهيت اليوم مهام حملة معزز TermMax، وشيء من الاختبار فعلًا بقي عالقًا في ذهني.
قسم التعلّم سأل ما هو TermMax. كانت الإجابة بسيطة. بروتوكول للاقتراض والإقراض بمعدلات ثابتة لامركزية مع خيارات تداول. معدلات ثابتة. آجال ثابتة. وليس فوضى المعدلات المتغيرة التي اعتدنا عليها جميعًا.
ثم سأل عن الرمز. TMX. الحوكمة والمنفعة ضمن النظام البيئي. اقتصاديات رمزية غير معقّدة أكثر من اللازم. فقط غرض واضح.
هذا ما دفعني للتعمّق أكثر في مستندات @TermMax.
الاقتراض بمعدل ثابت هو الجزء الذي ما زلت أفكر فيه. تقترض بنسبة 5%. تدفع 5%. ليس 5% اليوم، 11% الأسبوع القادم، 8% بعد ذلك. فقط 5% طوال مدة العقد. وبالنظر إلى منصات تتذبذب فيها المعدلات باستمرار، فإن هذا النوع من اليقين يبدو شبه غير طبيعي.
الحلقة بنقرة واحدة ذكية أيضًا. أتذكر أنني كنت أحتاج إلى ست معاملات كاملة بعد الظهر للقيام بالحلقة يدويًا: موافقة، إيداع، اقتراض، تحويل، ثم إيداع مرة أخرى. رسوم الغاز في كل خطوة. TermMax يلتف على كل ذلك ضمن صفقة واحدة. اشترِ Gearing Token وانتهى الأمر.
ومن ناحية الأمان هم متماسكين. درجة DeFiSafety بنسبة 93%. نفس مستوى Aave V3. تدقيقات متعددة وبرنامج مكافآت لاكتشاف الثغرات بشكل نشط.
الحملة جلبتني. الاختبار علّمني الأساسيات. المنتج الفعلي هو ما أقنعني. الإقراض بمعدل ثابت كان مفقودًا من عالم DeFi، وTermMax أخيرًا يطوره بالطريقة الصحيحة.
2
86
#dusk $DUSK @Dusk_Foundation
لقد جلست مع إعلانات شراكة DUSK وشيء واحد ما زال يلح علي.
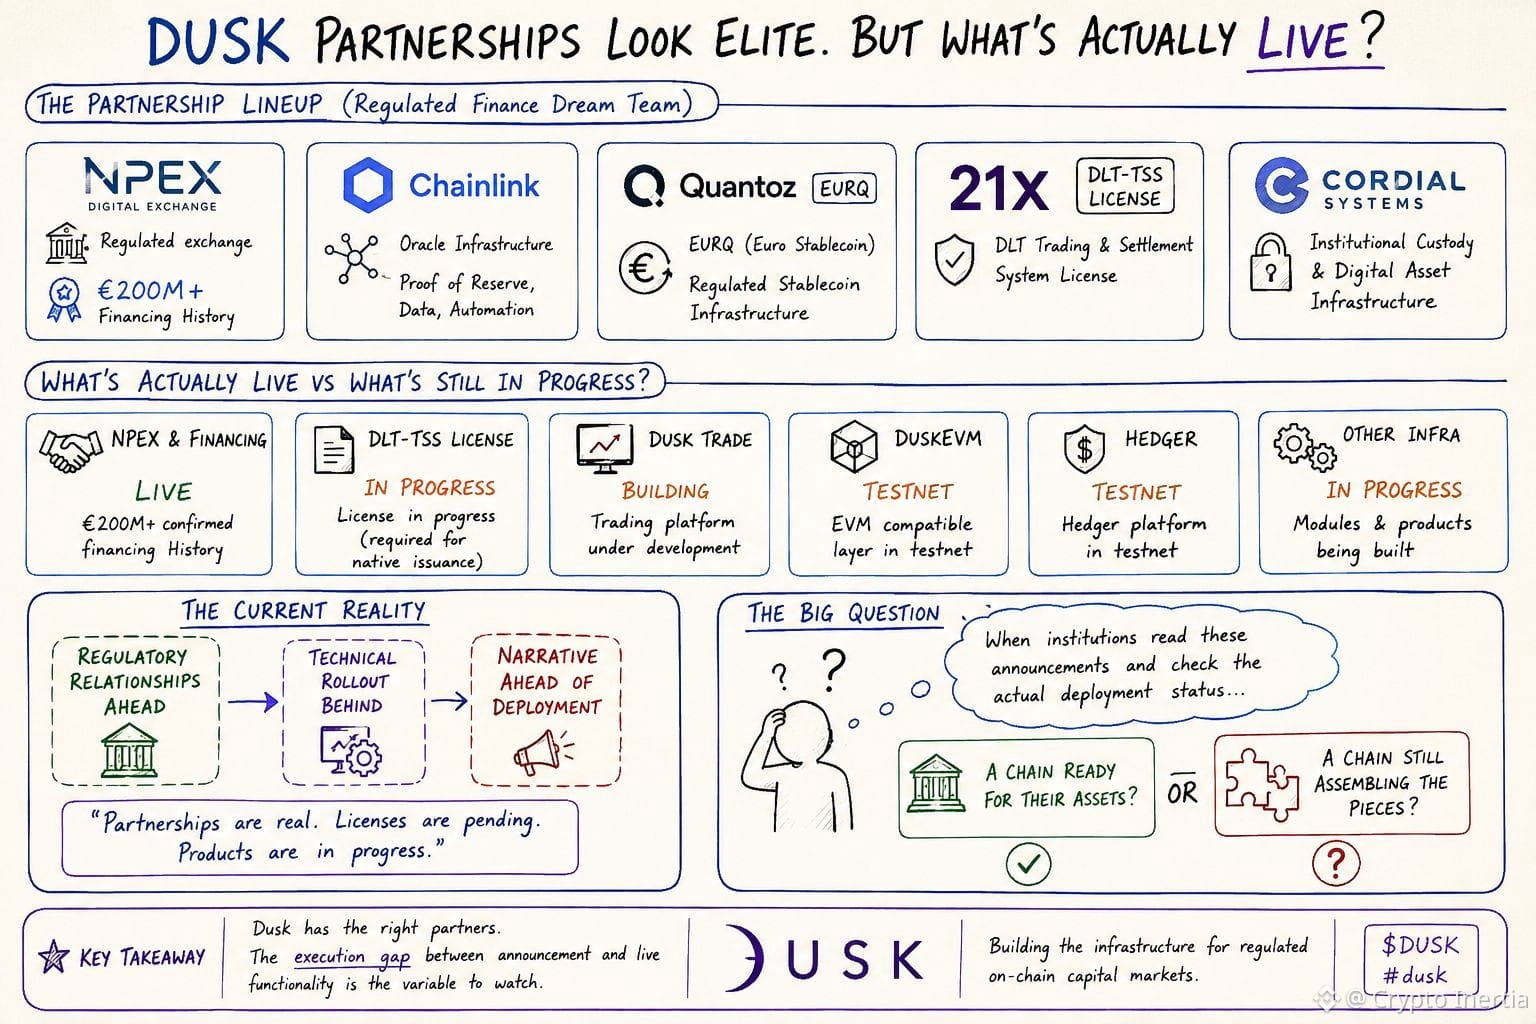
تمتلك Dusk NPEX. Chainlink. Quantoz مع EURQ. 21X مع ترخيص DLT-TSS. Cordial Systems لحفظ الأصول. قائمة الشراكات تبدو كأنها فريق أحلام لتمويل منظّم. كل طرف يضيف تراخيص أو بنية تحتية أو وصولًا مؤسسيًا. ممتاز.
لكن بعد ذلك تحققت مما هو فعليًا قائم مقابل ما تم الإعلان عنه. أكدت NPEX وجود تاريخ تمويل يتجاوز 200 مليون يورو، لكن ترخيص DLT-TSS اللازم للإصدار الأصلي (native issuance) لا يزال قيد التنفيذ. Dusk Trade ما زال قيد البناء. DuskEVM هو testnet. Hedger هو testnet. إعلانات الشراكات حقيقية. أما الوضع التشغيلي للمنتجات التي تعتمد عليها تلك الشراكات فهو قصة أخرى. إذن لدينا حالة تكون فيها العلاقات التنظيمية متقدمة على الطرح التقني. تُذكر المؤسسات. تراخيص ما تزال معلقة. المنتجات قيد التقدم. السرد يقول "أول بورصة أمنية مدعومة بسلسلة بلوك تشين في أوروبا". والوثائق تقول "قيد البناء" و"testnet".
ما لا أعرفه حقًا هو ما إذا كان هذا ترتيبًا طبيعيًا للبنية التحتية المنظمة — شراكات أولًا، منتجات ثانيًا — أم أن الفجوة بين الإعلان والوظائف المتاحة فعليًا أوسع مما توحي به العناوين.
السؤال الذي يعود إلي باستمرار — عندما يقرأ المسؤولون والمؤسسات هذه الإعلانات ثم يتحققون من حالة النشر الفعلية، هل يرون سلسلة جاهزة لأصولهم، أم سلسلة ما زالت تجمع القطع؟
#dusk $DUSK @Dusk
لقد جلست مع إعلانات شراكة DUSK وشيء واحد ما زال يلح علي.
تمتلك Dusk NPEX. Chainlink. Quantoz مع EURQ. 21X مع ترخيص DLT-TSS. Cordial Systems لحفظ الأصول. قائمة الشراكات تبدو كأنها فريق أحلام لتمويل منظّم. كل طرف يضيف تراخيص أو بنية تحتية أو وصولًا مؤسسيًا. ممتاز.
لكن بعد ذلك تحققت مما هو فعليًا قائم مقابل ما تم الإعلان عنه. أكدت NPEX وجود تاريخ تمويل يتجاوز 200 مليون يورو، لكن ترخيص DLT-TSS اللازم للإصدار الأصلي (native issuance) لا يزال قيد التنفيذ. Dusk Trade ما زال قيد البناء. DuskEVM هو testnet. Hedger هو testnet. إعلانات الشراكات حقيقية. أما الوضع التشغيلي للمنتجات التي تعتمد عليها تلك الشراكات فهو قصة أخرى. إذن لدينا حالة تكون فيها العلاقات التنظيمية متقدمة على الطرح التقني. تُذكر المؤسسات. تراخيص ما تزال معلقة. المنتجات قيد التقدم. السرد يقول "أول بورصة أمنية مدعومة بسلسلة بلوك تشين في أوروبا". والوثائق تقول "قيد البناء" و"testnet".
ما لا أعرفه حقًا هو ما إذا كان هذا ترتيبًا طبيعيًا للبنية التحتية المنظمة — شراكات أولًا، منتجات ثانيًا — أم أن الفجوة بين الإعلان والوظائف المتاحة فعليًا أوسع مما توحي به العناوين.
السؤال الذي يعود إلي باستمرار — عندما يقرأ المسؤولون والمؤسسات هذه الإعلانات ثم يتحققون من حالة النشر الفعلية، هل يرون سلسلة جاهزة لأصولهم، أم سلسلة ما زالت تجمع القطع؟
1
1
80
#termmax @termmax
لقد كنت أستخدم منصّات إقراض DeFi لمدة عامين، وTermMax هو أول منصة حقًا فاجأتني.
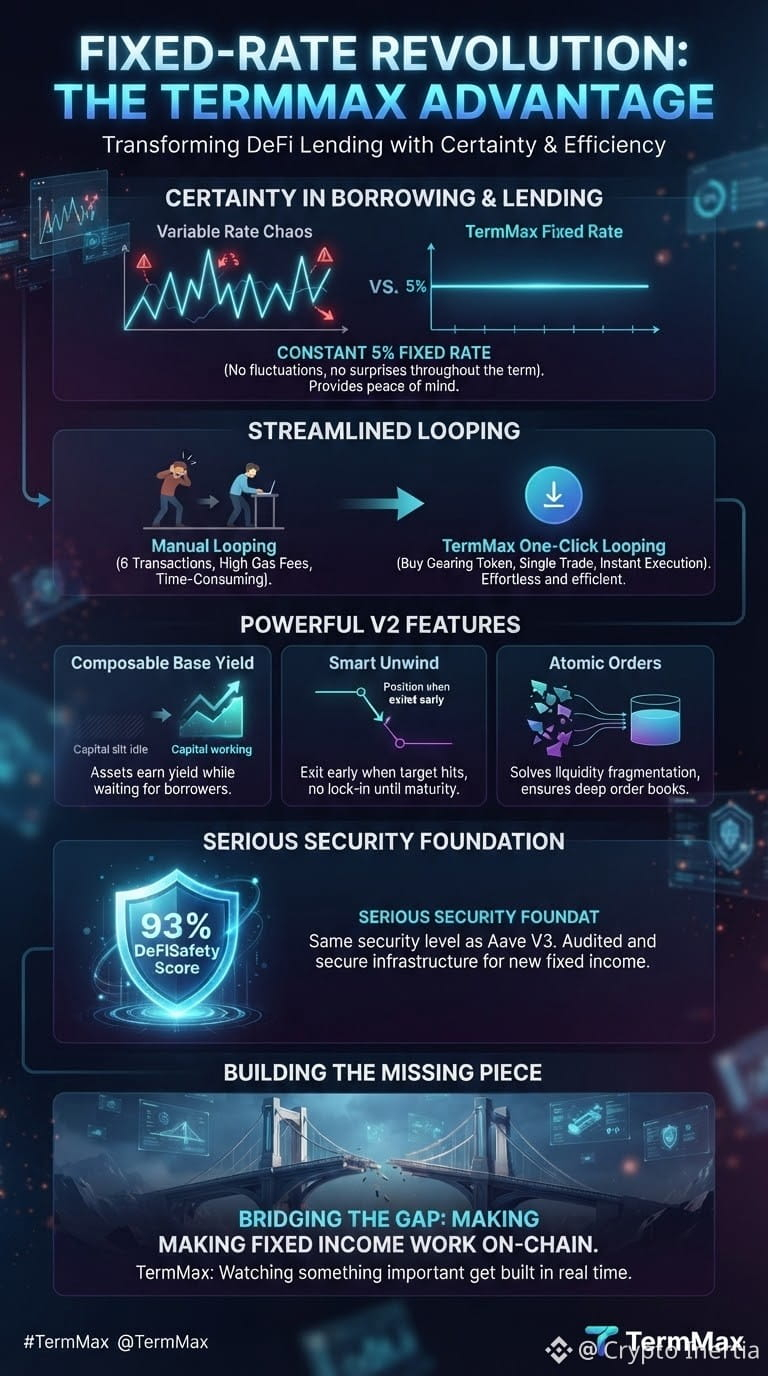
يبدو موضوع السعر الثابت بسيطًا حتى تختبره بنفسك. تقترض بنسبة 5%. تدفع 5%. ليس 5% اليوم، و8% غدًا، و12% الأسبوع القادم عندما يرتفع مستوى الاستخدام. فقط 5%. طوال مدة العقد بالكامل. هذا النوع من اليقين لا يوجد في أي مكان آخر ضمن DeFi حاليًا.
ثم هناك خاصية التدوير بنقرة واحدة. أتذكر أنني قضيت فترة بعد الظهر كاملة في إجراء التدوير يدويًا على منصة أخرى. ست معاملات. رسوم غاز تلتهم جزءًا من موقعي. والقيام باستمرار بالتحقق مما إذا فعلت ذلك بشكل صحيح. يقوم TermMax بكل ذلك ضمن صفقة واحدة. اشتَرِ Gearing Token وانتهيت. الأمر سهل لدرجة تكاد تكون أكثر من اللازم.
ميزات V2 هي التي جذبت انتباهي بالفعل. عائد أساسي قابل للتجميع يعني أن أصولك تحقق أرباحًا بينما تنتظر المقترضين. لا توجد أموال خاملة. يسمح Smart Unwind بالخروج مبكرًا عندما يتحقق هدفك بدلًا من أن تكون محبوسًا حتى تاريخ الاستحقاق. أما Atomic Orders فتُحل مشكلة تفتت السيولة التي قضت على منصّات السعر الثابت السابقة. هذه ليست تحسينات بسيطة. إنها تعالج المشكلات نفسها التي أدت إلى فشل DeFi للسعر الثابت قبل ذلك.
والأمان جدّي فعلًا. درجة 93% DeFiSafety. مثل Aave V3. وهذا نادر لبروتوكول بهذه السن.
كان إقراض السعر الثابت هو القطعة الناقصة في DeFi. الفوائد المتغيرة غير قابلة للتنبؤ. يعمل TermMax على بناء البنية التحتية التي تجعل الدخل الثابت يعمل فعليًا على السلسلة.
يبدو الأمر كأنك تشاهد شيئًا مهمًا يُبنى أمام عينيك في الوقت الحقيقي.
$BOME
{spot}(BOMEUSDT)
$BIO
{spot}(BIOUSDT)
$RE
{spot}(REUSDT)
#termmax @TermMax
لقد كنت أستخدم منصّات إقراض DeFi لمدة عامين، وTermMax هو أول منصة حقًا فاجأتني.
يبدو موضوع السعر الثابت بسيطًا حتى تختبره بنفسك. تقترض بنسبة 5%. تدفع 5%. ليس 5% اليوم، و8% غدًا، و12% الأسبوع القادم عندما يرتفع مستوى الاستخدام. فقط 5%. طوال مدة العقد بالكامل. هذا النوع من اليقين لا يوجد في أي مكان آخر ضمن DeFi حاليًا.
ثم هناك خاصية التدوير بنقرة واحدة. أتذكر أنني قضيت فترة بعد الظهر كاملة في إجراء التدوير يدويًا على منصة أخرى. ست معاملات. رسوم غاز تلتهم جزءًا من موقعي. والقيام باستمرار بالتحقق مما إذا فعلت ذلك بشكل صحيح. يقوم TermMax بكل ذلك ضمن صفقة واحدة. اشتَرِ Gearing Token وانتهيت. الأمر سهل لدرجة تكاد تكون أكثر من اللازم.
ميزات V2 هي التي جذبت انتباهي بالفعل. عائد أساسي قابل للتجميع يعني أن أصولك تحقق أرباحًا بينما تنتظر المقترضين. لا توجد أموال خاملة. يسمح Smart Unwind بالخروج مبكرًا عندما يتحقق هدفك بدلًا من أن تكون محبوسًا حتى تاريخ الاستحقاق. أما Atomic Orders فتُحل مشكلة تفتت السيولة التي قضت على منصّات السعر الثابت السابقة. هذه ليست تحسينات بسيطة. إنها تعالج المشكلات نفسها التي أدت إلى فشل DeFi للسعر الثابت قبل ذلك.
والأمان جدّي فعلًا. درجة 93% DeFiSafety. مثل Aave V3. وهذا نادر لبروتوكول بهذه السن.
كان إقراض السعر الثابت هو القطعة الناقصة في DeFi. الفوائد المتغيرة غير قابلة للتنبؤ. يعمل TermMax على بناء البنية التحتية التي تجعل الدخل الثابت يعمل فعليًا على السلسلة.
يبدو الأمر كأنك تشاهد شيئًا مهمًا يُبنى أمام عينيك في الوقت الحقيقي.
$BOME
$BIO
$RE
197
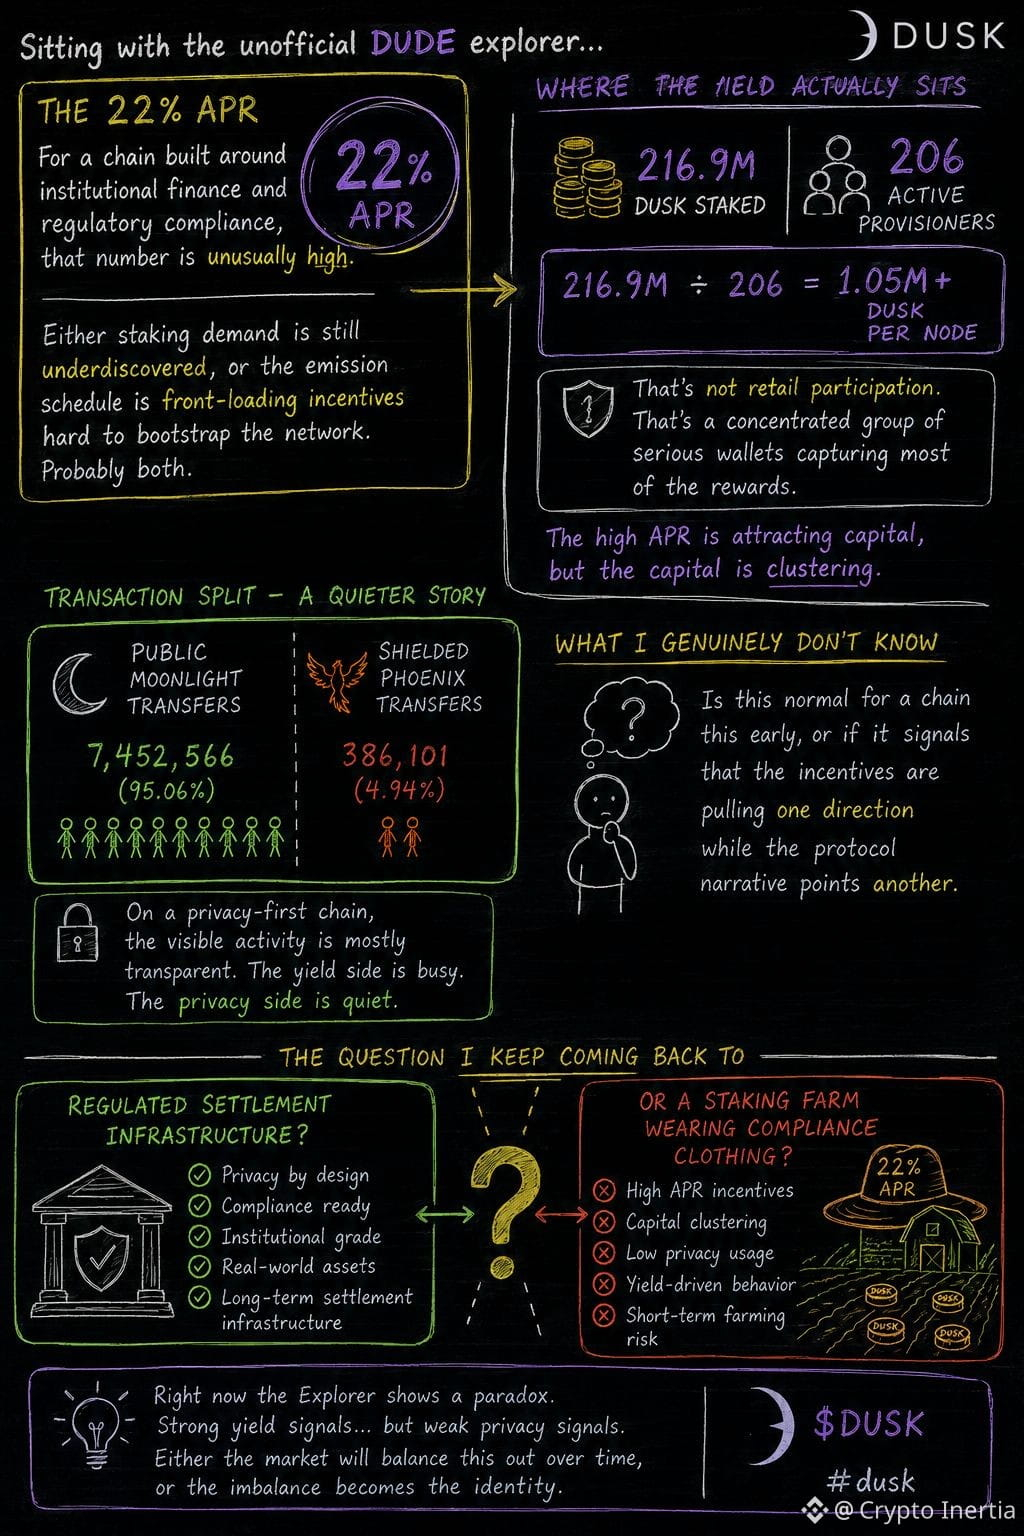
#dusk $DUSK @Dusk_Foundation لقد عدت إلى الجلوس مع مستكشف DUDE غير الرسمي مرة أخرى، وشيء واحد يظل يلازمني.
نسبة الـ 22% APR. وبالنسبة لسلسلة بُنيت حول التمويل المؤسسي والامتثال التنظيمي، فإن هذه النسبة مرتفعة بشكل غير معتاد. إما أن طلب الـ staking لا يزال غير مكتشف بما يكفي، أو أن جدول الانبعاثات يقدّم حوافز بشكلٍ حاد للمساعدة على بدء تشغيل الشبكة. على الأرجح كلاهما.
ثم نظرت إلى مكان استقرار هذا العائد فعليًا. 216.9M @Dusk staked. 206 مُوفّريّون نشطون. الحساب يعطي متوسطًا يزيد عن مليون DUSK لكل عقدة. هذا ليس مشاركة من أفراد. بل هو مجموعة مركّزة من محافظ جادة تلتقط معظم المكافآت. نسبة الـ APR المرتفعة تجذب رأس المال، لكن رأس المال يتكتل.
وفي المقابل، يخبرنا تقسيم المعاملات قصة أكثر هدوءًا. تحويلات Public Moonlight تسير بخطى أسرع بكثير من معاملات shielded Phoenix. وعلى سلسلة تضع الخصوصية أولًا، فإن النشاط المرئي يكون في الغالب واضحًا. جانب العائد مشغول. أما جانب الخصوصية فهادئ.
ما لا أعرفه حقًا هو إن كان هذا طبيعيًا لسلسلة في هذا المبكر، أم أنه يشير إلى أن الحوافز تسحب في اتجاه بينما تشير الرواية الخاصة بالبروتوكول إلى اتجاه آخر.
السؤال الذي أعود إليه دائمًا — عندما تنظر المؤسسات إلى هذا المستكشف، هل ترى بنية تحتية لتسوية منظّمة، أم أنها مزرعة staking ترتدي ملابس الامتثال؟ $DUSK #dusk
#dusk $DUSK @Dusk لقد عدت إلى الجلوس مع مستكشف DUDE غير الرسمي مرة أخرى، وشيء واحد يظل يلازمني.
نسبة الـ 22% APR. وبالنسبة لسلسلة بُنيت حول التمويل المؤسسي والامتثال التنظيمي، فإن هذه النسبة مرتفعة بشكل غير معتاد. إما أن طلب الـ staking لا يزال غير مكتشف بما يكفي، أو أن جدول الانبعاثات يقدّم حوافز بشكلٍ حاد للمساعدة على بدء تشغيل الشبكة. على الأرجح كلاهما.
ثم نظرت إلى مكان استقرار هذا العائد فعليًا. 216.9M @Dusk staked. 206 مُوفّريّون نشطون. الحساب يعطي متوسطًا يزيد عن مليون DUSK لكل عقدة. هذا ليس مشاركة من أفراد. بل هو مجموعة مركّزة من محافظ جادة تلتقط معظم المكافآت. نسبة الـ APR المرتفعة تجذب رأس المال، لكن رأس المال يتكتل.
وفي المقابل، يخبرنا تقسيم المعاملات قصة أكثر هدوءًا. تحويلات Public Moonlight تسير بخطى أسرع بكثير من معاملات shielded Phoenix. وعلى سلسلة تضع الخصوصية أولًا، فإن النشاط المرئي يكون في الغالب واضحًا. جانب العائد مشغول. أما جانب الخصوصية فهادئ.
ما لا أعرفه حقًا هو إن كان هذا طبيعيًا لسلسلة في هذا المبكر، أم أنه يشير إلى أن الحوافز تسحب في اتجاه بينما تشير الرواية الخاصة بالبروتوكول إلى اتجاه آخر.
السؤال الذي أعود إليه دائمًا — عندما تنظر المؤسسات إلى هذا المستكشف، هل ترى بنية تحتية لتسوية منظّمة، أم أنها مزرعة staking ترتدي ملابس الامتثال؟ $DUSK #dusk
2
75
#termmax @termmax
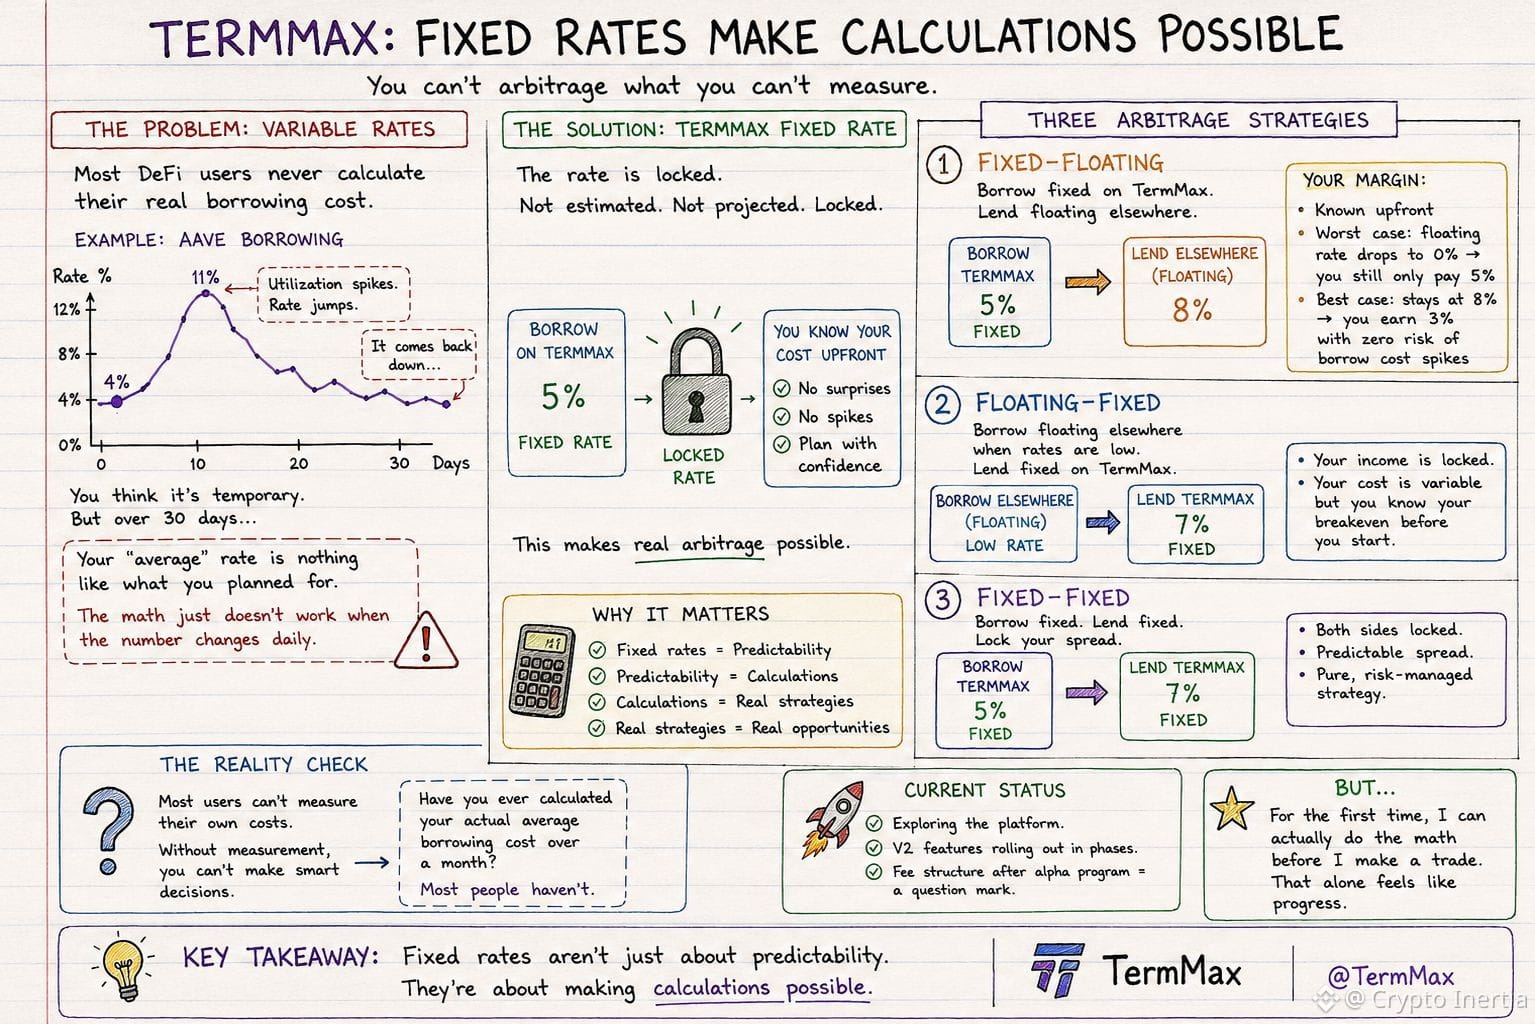
معظم مستخدمي التمويل اللامركزي (DeFi) لم يحسبوا فعليًا تكلفة الاقتراض الحقيقية لديهم. أعرف ذلك لأنني لم أفعل ذلك لعدة أشهر. تقترض على Aave بنسبة 4%. يبدو الأمر جيدًا. ثم ترتفع نسبة الاستخدام (utilization) فجأة وتصل إلى 11%. تقنع نفسك أنها مؤقتة. ثم تعود للنزول. لكن عندما تتابعها فعليًا على مدار 30 يومًا، تكون “المتوسط” الذي تحصل عليه مختلفًا تمامًا عمّا خططت له. الرياضيات لا تعمل ببساطة عندما تتغير الأرقام يوميًا.
يُصلح TermMax ذلك بطريقة تبدو مملة إلى أن تفكر فيها. يتم تثبيت السعر. ليس تقديرًا. ليس توقعًا. بل “مُثبت”.
هذا يعني أنك تستطيع أخيرًا إجراء تحكيم (arbitrage) حقيقي على الفائدة. اقترض بسعر ثابت على TermMax عند 5%. وأقرض بفائدة متغيرة في مكان آخر عند 8%. هامشك معروف مسبقًا. أسوأ الحالات أن ينخفض السعر المتغير إلى الصفر وما زلت تخسر 5% فقط. أفضل الحالات أن يبقى عند 8% وتجنِي 3% مع صفر مخاطرة في أن ترتفع تكلفة اقتراضك فجأة أو تتضخم.
أو بالعكس. اقترض بفائدة متغيرة في مكان آخر عندما تكون الأسعار منخفضة. أقرض بسعر ثابت على TermMax عند 7%. دخلك يكون ثابتًا. تكلفتك تتغير، لكنك تعرف نقطة التعادل قبل أن تبدأ حتى.
الوثائق توضّح ذلك فعلًا. ثلاث استراتيجيات: ثابت-متغير. متغير-ثابت. ثابت-ثابت. الأمر يبدو كأنه دليل عمل متداول سندات، وليس ورقة بيضاء في DeFi. وهذا بالضبط ما يجعله ممتعًا.
الأسعار الثابتة ليست فقط من أجل التوقعات. إنها من أجل جعل الحسابات ممكنة. لا يمكنك إجراء تحكيم بما لا تستطيع قياسه. وفي DeFi حاليًا، أغلب المستخدمين لا يستطيعون قياس تكلفتهم الخاصة.
ما زلت أستكشف المنصة. ليس كل شيء واضحًا بعد. ميزات V2 يتم طرحها على مراحل، وهيكل الرسوم بعد برنامج الـ alpha ما زال علامة استفهام. لكن ولأول مرة، يمكنني حساب الأمور فعليًا قبل أن أُجري صفقة. هذا وحده يشعر كأنه تقدم.
ماذا عنك؟ هل سبق وحسبت تكلفة اقتراضك المتوسطة الفعلية خلال شهر؟ أغلب الناس لم يفعلوا. وربما هذه هي المشكلة الحقيقية التي يحلها TermMax.
#termmax @TermMax
معظم مستخدمي التمويل اللامركزي (DeFi) لم يحسبوا فعليًا تكلفة الاقتراض الحقيقية لديهم. أعرف ذلك لأنني لم أفعل ذلك لعدة أشهر. تقترض على Aave بنسبة 4%. يبدو الأمر جيدًا. ثم ترتفع نسبة الاستخدام (utilization) فجأة وتصل إلى 11%. تقنع نفسك أنها مؤقتة. ثم تعود للنزول. لكن عندما تتابعها فعليًا على مدار 30 يومًا، تكون “المتوسط” الذي تحصل عليه مختلفًا تمامًا عمّا خططت له. الرياضيات لا تعمل ببساطة عندما تتغير الأرقام يوميًا.
يُصلح TermMax ذلك بطريقة تبدو مملة إلى أن تفكر فيها. يتم تثبيت السعر. ليس تقديرًا. ليس توقعًا. بل “مُثبت”.
هذا يعني أنك تستطيع أخيرًا إجراء تحكيم (arbitrage) حقيقي على الفائدة. اقترض بسعر ثابت على TermMax عند 5%. وأقرض بفائدة متغيرة في مكان آخر عند 8%. هامشك معروف مسبقًا. أسوأ الحالات أن ينخفض السعر المتغير إلى الصفر وما زلت تخسر 5% فقط. أفضل الحالات أن يبقى عند 8% وتجنِي 3% مع صفر مخاطرة في أن ترتفع تكلفة اقتراضك فجأة أو تتضخم.
أو بالعكس. اقترض بفائدة متغيرة في مكان آخر عندما تكون الأسعار منخفضة. أقرض بسعر ثابت على TermMax عند 7%. دخلك يكون ثابتًا. تكلفتك تتغير، لكنك تعرف نقطة التعادل قبل أن تبدأ حتى.
الوثائق توضّح ذلك فعلًا. ثلاث استراتيجيات: ثابت-متغير. متغير-ثابت. ثابت-ثابت. الأمر يبدو كأنه دليل عمل متداول سندات، وليس ورقة بيضاء في DeFi. وهذا بالضبط ما يجعله ممتعًا.
الأسعار الثابتة ليست فقط من أجل التوقعات. إنها من أجل جعل الحسابات ممكنة. لا يمكنك إجراء تحكيم بما لا تستطيع قياسه. وفي DeFi حاليًا، أغلب المستخدمين لا يستطيعون قياس تكلفتهم الخاصة.
ما زلت أستكشف المنصة. ليس كل شيء واضحًا بعد. ميزات V2 يتم طرحها على مراحل، وهيكل الرسوم بعد برنامج الـ alpha ما زال علامة استفهام. لكن ولأول مرة، يمكنني حساب الأمور فعليًا قبل أن أُجري صفقة. هذا وحده يشعر كأنه تقدم.
ماذا عنك؟ هل سبق وحسبت تكلفة اقتراضك المتوسطة الفعلية خلال شهر؟ أغلب الناس لم يفعلوا. وربما هذه هي المشكلة الحقيقية التي يحلها TermMax.
1
2
92
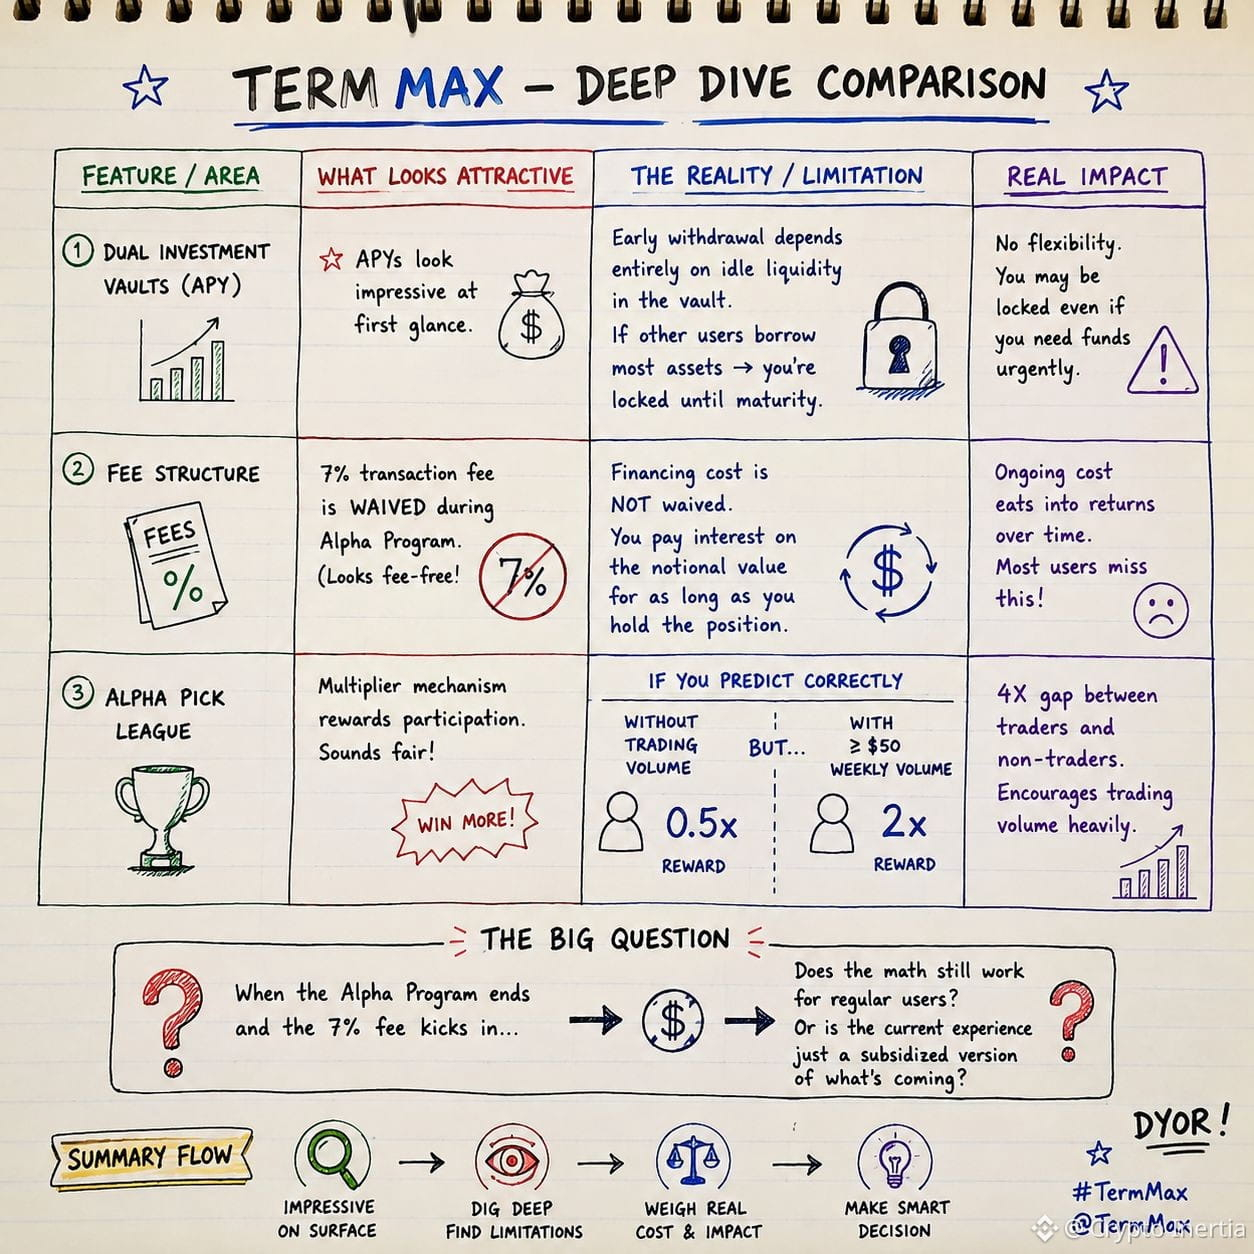
#termmax @termmax لقد كنت أستكشف TermMax وشيء واحد يظل يزعجني.حاويات الاستثمار المزدوجة تقدم APYs تبدو مثيرة للإعجاب عند النظرة الأولى. لكن عندما تتعمق في آليات السحب، يتضح أن المرونة غير موجودة. يعتمد السحب المبكر بالكامل على مقدار السيولة غير المستغلة المتواجدة داخل الحاوية. إذا كان مستخدمون آخرون قد اقترضوا معظم الأصول، فستظل مقيدًا حتى تاريخ الاستحقاق. لا توجد طريقة للتجاوز.
ثم نظرت إلى هيكل الرسوم. يتم حالياً إلغاء رسوم المعاملة البالغة 7% خلال برنامج الألفا. لكن تكلفة التمويل لا يتم إلغاؤها. تدفع فائدة على القيمة الاسمية طالما أنك تحتفظ بالمركز. المستندات واضحة بشأن ذلك. لكن معظم الناس يرون "برنامج ألفا بدون رسوم" ويتجاهلون تمامًا التكلفة المستمرة.لا شك أن Alpha Pick League ذكية. آلية المضاعِف تعاقبك فعليًا لأنك لا تتداول. إذا تنبأت بشكل صحيح دون أن تتداول وبقيت بدون حجم تداول، ستحصل على مكافأة 0.5x. عند بلوغ حجم تداول أسبوعي قدره 50 دولارًا، تصبح 2x. الفجوة الرباعية بين المتداولين وغير المتداولين ليست خفية.
ما أفكر فيه باستمرار — عندما ينتهي برنامج الألفا وتبدأ رسوم 7% بالفعالية، هل تبقى الحسابات منصفة للمستخدمين العاديين؟ أم أن التجربة الحالية مجرد نسخة مدعومة مما سيأتي لاحقًا؟
#termmax @TermMax لقد كنت أستكشف TermMax وشيء واحد يظل يزعجني.حاويات الاستثمار المزدوجة تقدم APYs تبدو مثيرة للإعجاب عند النظرة الأولى. لكن عندما تتعمق في آليات السحب، يتضح أن المرونة غير موجودة. يعتمد السحب المبكر بالكامل على مقدار السيولة غير المستغلة المتواجدة داخل الحاوية. إذا كان مستخدمون آخرون قد اقترضوا معظم الأصول، فستظل مقيدًا حتى تاريخ الاستحقاق. لا توجد طريقة للتجاوز.
ثم نظرت إلى هيكل الرسوم. يتم حالياً إلغاء رسوم المعاملة البالغة 7% خلال برنامج الألفا. لكن تكلفة التمويل لا يتم إلغاؤها. تدفع فائدة على القيمة الاسمية طالما أنك تحتفظ بالمركز. المستندات واضحة بشأن ذلك. لكن معظم الناس يرون "برنامج ألفا بدون رسوم" ويتجاهلون تمامًا التكلفة المستمرة.لا شك أن Alpha Pick League ذكية. آلية المضاعِف تعاقبك فعليًا لأنك لا تتداول. إذا تنبأت بشكل صحيح دون أن تتداول وبقيت بدون حجم تداول، ستحصل على مكافأة 0.5x. عند بلوغ حجم تداول أسبوعي قدره 50 دولارًا، تصبح 2x. الفجوة الرباعية بين المتداولين وغير المتداولين ليست خفية.
ما أفكر فيه باستمرار — عندما ينتهي برنامج الألفا وتبدأ رسوم 7% بالفعالية، هل تبقى الحسابات منصفة للمستخدمين العاديين؟ أم أن التجربة الحالية مجرد نسخة مدعومة مما سيأتي لاحقًا؟
4
1
84
·
--
هابط
#dusk @Dusk_Foundation
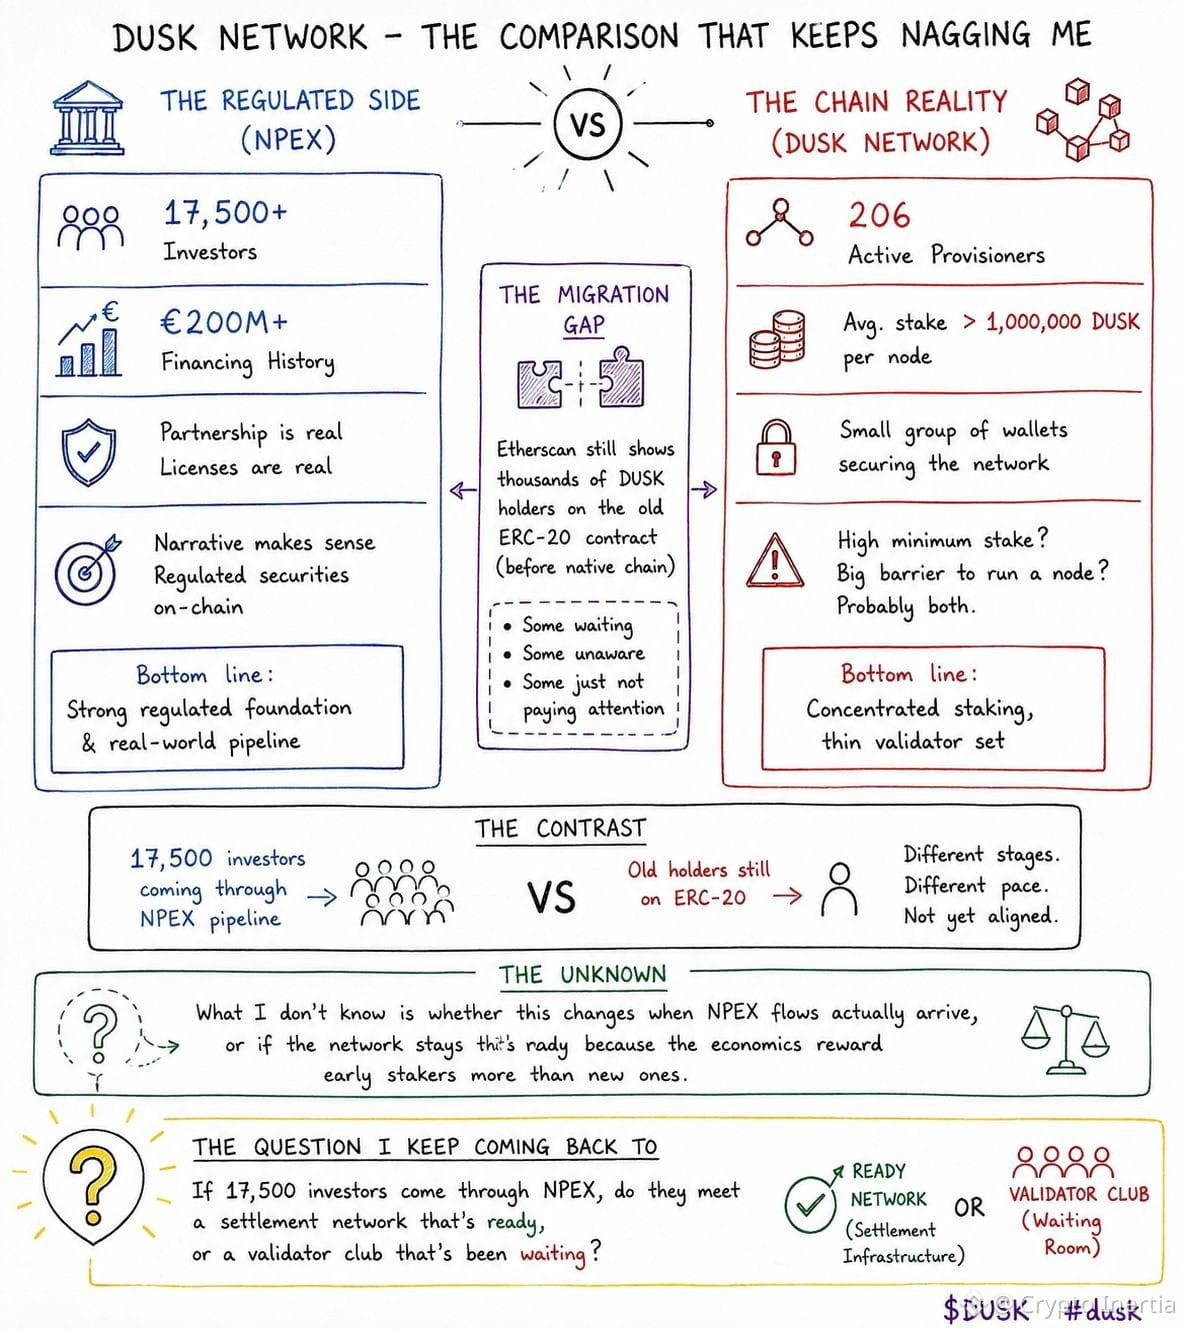
لقد جلستُ مع إعلانات DUSK الرسمية، وتبقى مقارنة واحدة تلاحقني.
يجلب NPEX 17,500+ مستثمر و200 مليون يورو+ في تاريخ التمويل. هذا هو الجانب المُنظَّم. أرقام صلبة. الشراكة حقيقية، والتراخيص حقيقية، والسرد منطقي. لكن بعد ذلك تنظر إلى السلسلة نفسها. 206 مزوّدون نشطون يضمنون الشبكة. متوسط الرهان يزيد عن مليون DUSK لكل عقدة. بالنسبة لسلسلة تريد تسوية أوراق مالية مُنظَّمة لآلاف المستثمرين، فإن البنية التحتية التي تقوم فعليًا بعمل الإجماع موجودة لدى مجموعة صغيرة من المحافظ. إما أن الحد الأدنى للرهان يفلتر بشدة، أو أن تشغيل عقدة يشكّل عائقًا أكبر مما تعترف به المستندات. وربما كلا الأمرين.
ثم توجد فجوة الهجرة. لا يزال Etherscan يُظهر آلاف حَمَلة DUSK على عقد ERC-20 القديم قبل السلسلة الأصلية. بعضهم ينتظر. بعضهم غير واعٍ. بعضهم ببساطة لا ينتبه. الجانب المُنظَّم لديه 17,500 مستثمر ضمن مسار الوصول. أما جانب السلسلة فما زال لديه حَمَلة قدامى لم ينتقلوا.
الفكرة هي التسوية المؤسسية. الشكل الحالي على السلسلة هو تركيز الرهان على نطاق ضيق وقائمة دخول رقيقة. ما لا أعرفه حقًا هو ما إذا كان هذا سيتغير عندما تتدفق أموال NPEX فعليًا، أم إذا بقيت الشبكة على هذا النحو لأن الاقتصاديات تكافئ المُراهنين الأوائل أكثر من الوافدين الجدد.
السؤال الذي أعود إليه دائمًا — إذا دخل 17,500 مستثمر عبر NPEX، هل سيلتقون بشبكة تسوية جاهزة، أم بنادٍ من الموثّقين كان ينتظر؟$DUSK
{spot}(DUSKUSDT)
#dusk @Dusk
لقد جلستُ مع إعلانات DUSK الرسمية، وتبقى مقارنة واحدة تلاحقني.
يجلب NPEX 17,500+ مستثمر و200 مليون يورو+ في تاريخ التمويل. هذا هو الجانب المُنظَّم. أرقام صلبة. الشراكة حقيقية، والتراخيص حقيقية، والسرد منطقي. لكن بعد ذلك تنظر إلى السلسلة نفسها. 206 مزوّدون نشطون يضمنون الشبكة. متوسط الرهان يزيد عن مليون DUSK لكل عقدة. بالنسبة لسلسلة تريد تسوية أوراق مالية مُنظَّمة لآلاف المستثمرين، فإن البنية التحتية التي تقوم فعليًا بعمل الإجماع موجودة لدى مجموعة صغيرة من المحافظ. إما أن الحد الأدنى للرهان يفلتر بشدة، أو أن تشغيل عقدة يشكّل عائقًا أكبر مما تعترف به المستندات. وربما كلا الأمرين.
ثم توجد فجوة الهجرة. لا يزال Etherscan يُظهر آلاف حَمَلة DUSK على عقد ERC-20 القديم قبل السلسلة الأصلية. بعضهم ينتظر. بعضهم غير واعٍ. بعضهم ببساطة لا ينتبه. الجانب المُنظَّم لديه 17,500 مستثمر ضمن مسار الوصول. أما جانب السلسلة فما زال لديه حَمَلة قدامى لم ينتقلوا.
الفكرة هي التسوية المؤسسية. الشكل الحالي على السلسلة هو تركيز الرهان على نطاق ضيق وقائمة دخول رقيقة. ما لا أعرفه حقًا هو ما إذا كان هذا سيتغير عندما تتدفق أموال NPEX فعليًا، أم إذا بقيت الشبكة على هذا النحو لأن الاقتصاديات تكافئ المُراهنين الأوائل أكثر من الوافدين الجدد.
السؤال الذي أعود إليه دائمًا — إذا دخل 17,500 مستثمر عبر NPEX، هل سيلتقون بشبكة تسوية جاهزة، أم بنادٍ من الموثّقين كان ينتظر؟$DUSK
5
2
102
#dusk $DUSK @Dusk_Foundation
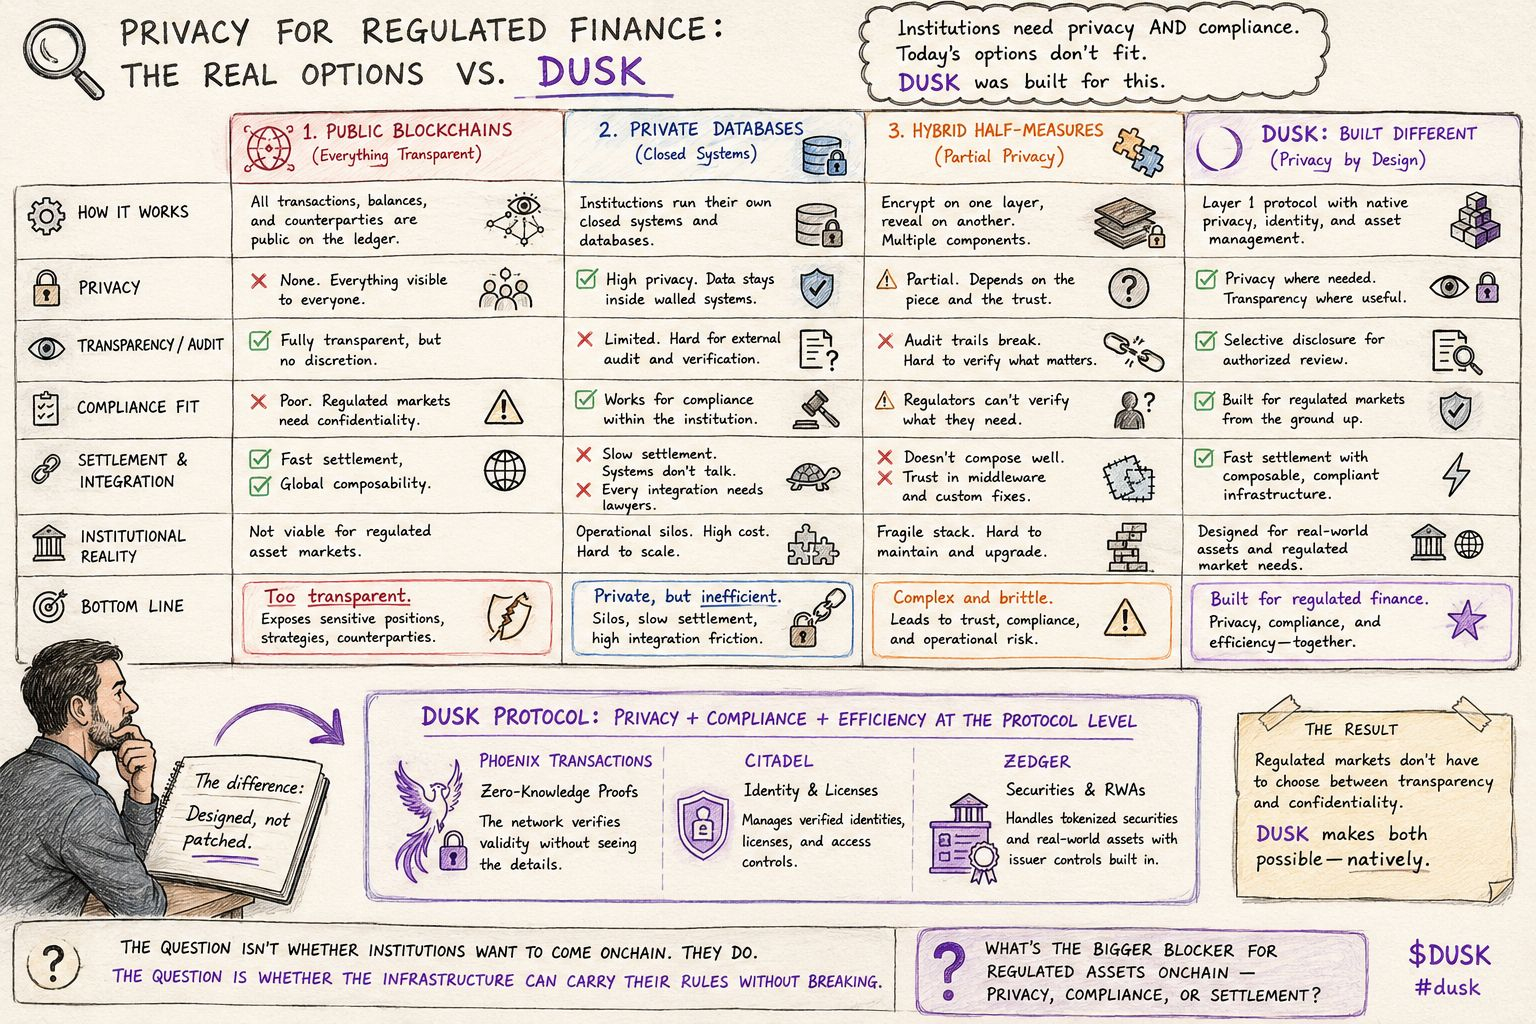
كنت أقارن @dusk بالطريقة التي تتعامل بها الأسواق المالية الخاضعة للتنظيم مع الحق في الخصوصية في الوقت الحالي. ليس من باب النظرية. بل الخيارات الفعلية التي تمتلكها المؤسسات.
وهنا المشكلة: سلاسل البلوكشين العامة تكشف كل شيء. كل مركز. كل طرف مقابل. كل رصيد. هذا يعمل مع DeFi. لكنه لا يعمل عند تسوية الأوراق المالية حيث يكون الإفصاح انتقائيًا والتدقيق محددًا قانونيًا. لا تستطيع المؤسسات العمل على سلسلة تكون فيها سجلّات رأس المال (cap table) الخاصة بها علنية وتكون صفقاتها مرئية للمنافسين.
فماذا يفعلون اليوم؟ يبقون على قواعد بيانات خاصة. أنظمة مغلقة. مسارات قديمة. تستغرق عملية التسوية أيامًا. ولا تتحدث الأنظمة مع بعضها. كل تكامل يتطلب محامين. يحصلون على الخصوصية لكن يخسرون الكفاءة. هذه مفاضلة لا يناقشها أحد بعد الآن لأنها ببساطة هكذا كانت الأمور دائمًا.
يُزيل Dusk هذه المفاضلة. معاملات Phoenix سرّية افتراضيًا. وتتحقق إثباتات المعرفة الصفرية (Zero-knowledge proofs) من صحة المعاملات دون كشف البيانات الأساسية. يتيح الإفصاح الانتقائي للجهة التنظيمية رؤية ما يحق لها الاطلاع عليه بالضبط، دون أكثر من ذلك. وكل شيء يتم تسويته في نحو 10 ثوانٍ. ليس T+2. وليس أيام عمل. ثوانٍ.
وهذه هي الفروقات. الخصوصية ليست مُضافة في الأعلى لسلسلة عامة. والامتثال ليس مجرد غلاف حول DeFi. الطبقة الأساسية بُنيت لهذا الغرض منذ البداية. NPEX، وهي بورصة هولندية خاضعة لتنظيم AFM، أكدت بالفعل إصدارًا بقيمة 200 مليون يورو أو أكثر مع Dusk. كما تشارك Chainlink على مستوى البنية التحتية. ليست هذه تجارب “تولد من عالم الكريبتو”. بل مؤسسات خاضعة للتنظيم تنقل سير عمل حقيقي.
أنا لا أقول إنها مثالية. لا يزال القبول القانوني لإثباتات ZK بحاجة إلى اللحاق. لكن الفجوة بين ما تقدمه السلاسل العامة وما تحتاجه الأسواق الخاضعة للتنظيم موجودة منذ سنوات. Dusk هو أول بنية تحتية رأيتها فعليًا تسد هذه الفجوة.
ما العائق الأكبر للأصول المُنظّمة على السلسلة — الخصوصية، أم الامتثال، أم مجرد سرعة التسوية؟
$GPS
{spot}(GPSUSDT)
$TUT
{spot}(TUTUSDT)
#dusk $DUSK @Dusk
كنت أقارن @dusk بالطريقة التي تتعامل بها الأسواق المالية الخاضعة للتنظيم مع الحق في الخصوصية في الوقت الحالي. ليس من باب النظرية. بل الخيارات الفعلية التي تمتلكها المؤسسات.
وهنا المشكلة: سلاسل البلوكشين العامة تكشف كل شيء. كل مركز. كل طرف مقابل. كل رصيد. هذا يعمل مع DeFi. لكنه لا يعمل عند تسوية الأوراق المالية حيث يكون الإفصاح انتقائيًا والتدقيق محددًا قانونيًا. لا تستطيع المؤسسات العمل على سلسلة تكون فيها سجلّات رأس المال (cap table) الخاصة بها علنية وتكون صفقاتها مرئية للمنافسين.
فماذا يفعلون اليوم؟ يبقون على قواعد بيانات خاصة. أنظمة مغلقة. مسارات قديمة. تستغرق عملية التسوية أيامًا. ولا تتحدث الأنظمة مع بعضها. كل تكامل يتطلب محامين. يحصلون على الخصوصية لكن يخسرون الكفاءة. هذه مفاضلة لا يناقشها أحد بعد الآن لأنها ببساطة هكذا كانت الأمور دائمًا.
يُزيل Dusk هذه المفاضلة. معاملات Phoenix سرّية افتراضيًا. وتتحقق إثباتات المعرفة الصفرية (Zero-knowledge proofs) من صحة المعاملات دون كشف البيانات الأساسية. يتيح الإفصاح الانتقائي للجهة التنظيمية رؤية ما يحق لها الاطلاع عليه بالضبط، دون أكثر من ذلك. وكل شيء يتم تسويته في نحو 10 ثوانٍ. ليس T+2. وليس أيام عمل. ثوانٍ.
وهذه هي الفروقات. الخصوصية ليست مُضافة في الأعلى لسلسلة عامة. والامتثال ليس مجرد غلاف حول DeFi. الطبقة الأساسية بُنيت لهذا الغرض منذ البداية. NPEX، وهي بورصة هولندية خاضعة لتنظيم AFM، أكدت بالفعل إصدارًا بقيمة 200 مليون يورو أو أكثر مع Dusk. كما تشارك Chainlink على مستوى البنية التحتية. ليست هذه تجارب “تولد من عالم الكريبتو”. بل مؤسسات خاضعة للتنظيم تنقل سير عمل حقيقي.
أنا لا أقول إنها مثالية. لا يزال القبول القانوني لإثباتات ZK بحاجة إلى اللحاق. لكن الفجوة بين ما تقدمه السلاسل العامة وما تحتاجه الأسواق الخاضعة للتنظيم موجودة منذ سنوات. Dusk هو أول بنية تحتية رأيتها فعليًا تسد هذه الفجوة.
ما العائق الأكبر للأصول المُنظّمة على السلسلة — الخصوصية، أم الامتثال، أم مجرد سرعة التسوية؟
$GPS
$TUT
208
#termmax @termmax
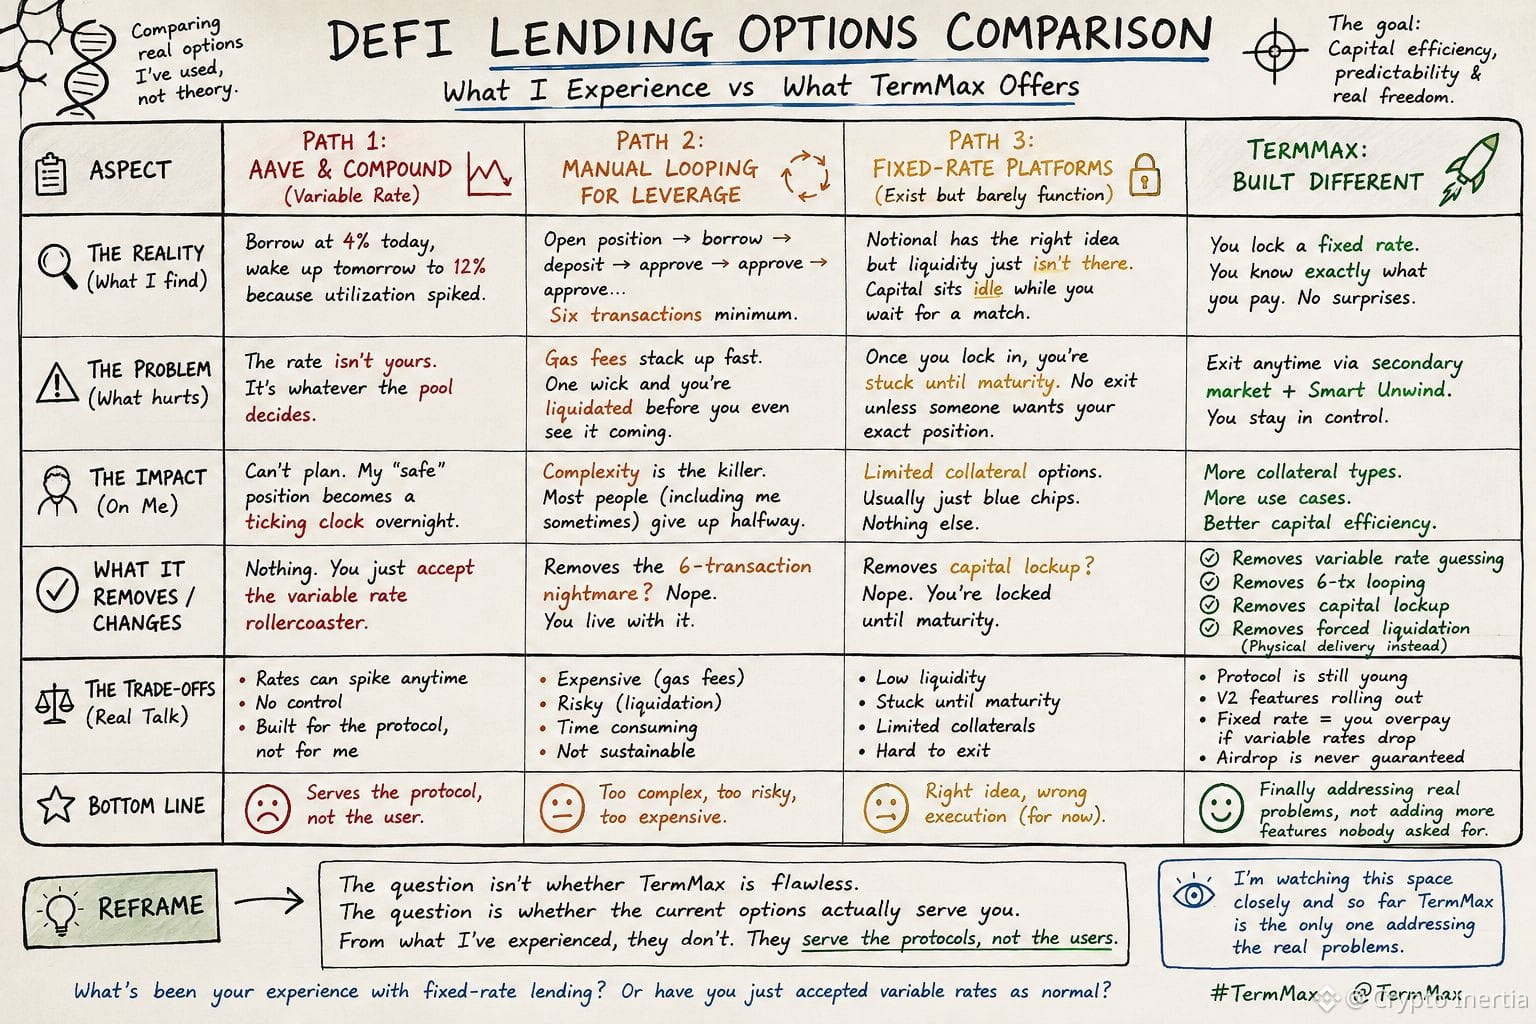
لقد كنت أقارن TermMax بما تفعله منصات الإقراض في التمويل اللامركزي (DeFi) الآن. ليس تنظيرًا. بل خيارات فعلية استخدمتها.
إليك ما وجدته. ثلاثة مسارات. كلها معطلة بطريقتها الخاصة.
المسار 1: Aave وCompound. مشكلة سعر الفائدة المتغير حقيقية. تقترض اليوم بنسبة 4%، ثم تستيقظ غدًا على 12% لأن الاستخدام ارتفع. لا يمكنك التخطيط لذلك. يصبح وضعك "الآمن" كأنه ساعة توقيت تتناقص بين ليلة وضحاها. الفائدة ليست بيدك. إنها ما يقرره التجمع (البَول) حرفيًا.
المسار 2: الاقتراض/الرفع يدويًا بحثًا عن الرافعة. هذا الأكثر ألمًا لأنه فعلته. تفتح مركزًا على بروتوكول واحد، تقترض على آخر، تودع في مكان ثالث، ثم توافق، توافق، توافق. ست معاملات على الأقل. رسوم الغاز تتراكم بسرعة. والأفضل أن تراقب باستمرار، لأن شمعة واحدة خاطئة قد تُصفّيك قبل أن تدرك حتى ما حدث. التعقيد هو القاتل.
المسار 3: منصات ذات معدل ثابت موجودة لكن تعمل بشكل ضعيف جدًا. لدى Notional الفكرة الصحيحة، لكن السيولة غير متوفرة بالشكل الكافي. المال يبقى خاملاً بينما تنتظر تطابقًا. بمجرد أن تقفل الصفقة تكون محبوسًا حتى تاريخ الاستحقاق. لا يوجد خروج إلا إذا كان شخص ما يريد بالضبط مركزك.
TermMax مبني بشكل مختلف. يزيل لعبة التخمين حول سعر الفائدة المتغير. يزيل كابوس حلقات ست معاملات. يزيل حبس رأس المال مع مخارج عبر السوق الثانوي وميزة Smart Unwind. يزيل نموذج التصفية القسرية مع التسليم الفعلي بدلًا منه.
أنا لا أقول إنه كامل. البروتوكول ما يزال صغيرًا. ميزات V2 يتم طرحها على مراحل. الأسعار الثابتة تعني أنك تدفع أكثر إذا انخفضت الأسعار المتغيرة. وكلام موضوع الـ airdrop ليس مضمونًا أبدًا.
لكن إليك إعادة صياغة السؤال. ليس السؤال إن كان TermMax به عيوب. السؤال هو هل الخيارات الحالية فعلًا تخدمك. من خلال تجربتي، لا. فهي تخدم البروتوكولات، لا المستخدمين.
أنا أتابع هذا المجال عن كثب، وحتى الآن فإن TermMax هو الوحيد الذي يعالج المشاكل الحقيقية بدلًا من إضافة المزيد من الميزات التي لا يطلبها أحد.
ما تجربتك مع الإقراض بمعدل ثابت؟ أم أنك فقط اعتبرت أسعار الفائدة المتغيرة أمرًا طبيعيًا؟
$GPS
{spot}(GPSUSDT)
$PORTAL
{spot}(PORTALUSDT)
#termmax @TermMax
لقد كنت أقارن TermMax بما تفعله منصات الإقراض في التمويل اللامركزي (DeFi) الآن. ليس تنظيرًا. بل خيارات فعلية استخدمتها.
إليك ما وجدته. ثلاثة مسارات. كلها معطلة بطريقتها الخاصة.
المسار 1: Aave وCompound. مشكلة سعر الفائدة المتغير حقيقية. تقترض اليوم بنسبة 4%، ثم تستيقظ غدًا على 12% لأن الاستخدام ارتفع. لا يمكنك التخطيط لذلك. يصبح وضعك "الآمن" كأنه ساعة توقيت تتناقص بين ليلة وضحاها. الفائدة ليست بيدك. إنها ما يقرره التجمع (البَول) حرفيًا.
المسار 2: الاقتراض/الرفع يدويًا بحثًا عن الرافعة. هذا الأكثر ألمًا لأنه فعلته. تفتح مركزًا على بروتوكول واحد، تقترض على آخر، تودع في مكان ثالث، ثم توافق، توافق، توافق. ست معاملات على الأقل. رسوم الغاز تتراكم بسرعة. والأفضل أن تراقب باستمرار، لأن شمعة واحدة خاطئة قد تُصفّيك قبل أن تدرك حتى ما حدث. التعقيد هو القاتل.
المسار 3: منصات ذات معدل ثابت موجودة لكن تعمل بشكل ضعيف جدًا. لدى Notional الفكرة الصحيحة، لكن السيولة غير متوفرة بالشكل الكافي. المال يبقى خاملاً بينما تنتظر تطابقًا. بمجرد أن تقفل الصفقة تكون محبوسًا حتى تاريخ الاستحقاق. لا يوجد خروج إلا إذا كان شخص ما يريد بالضبط مركزك.
TermMax مبني بشكل مختلف. يزيل لعبة التخمين حول سعر الفائدة المتغير. يزيل كابوس حلقات ست معاملات. يزيل حبس رأس المال مع مخارج عبر السوق الثانوي وميزة Smart Unwind. يزيل نموذج التصفية القسرية مع التسليم الفعلي بدلًا منه.
أنا لا أقول إنه كامل. البروتوكول ما يزال صغيرًا. ميزات V2 يتم طرحها على مراحل. الأسعار الثابتة تعني أنك تدفع أكثر إذا انخفضت الأسعار المتغيرة. وكلام موضوع الـ airdrop ليس مضمونًا أبدًا.
لكن إليك إعادة صياغة السؤال. ليس السؤال إن كان TermMax به عيوب. السؤال هو هل الخيارات الحالية فعلًا تخدمك. من خلال تجربتي، لا. فهي تخدم البروتوكولات، لا المستخدمين.
أنا أتابع هذا المجال عن كثب، وحتى الآن فإن TermMax هو الوحيد الذي يعالج المشاكل الحقيقية بدلًا من إضافة المزيد من الميزات التي لا يطلبها أحد.
ما تجربتك مع الإقراض بمعدل ثابت؟ أم أنك فقط اعتبرت أسعار الفائدة المتغيرة أمرًا طبيعيًا؟
$GPS
$PORTAL
1
240
تداول $DUSK 229.8 USDT خلال 30 يوم
#dusk $DUSK
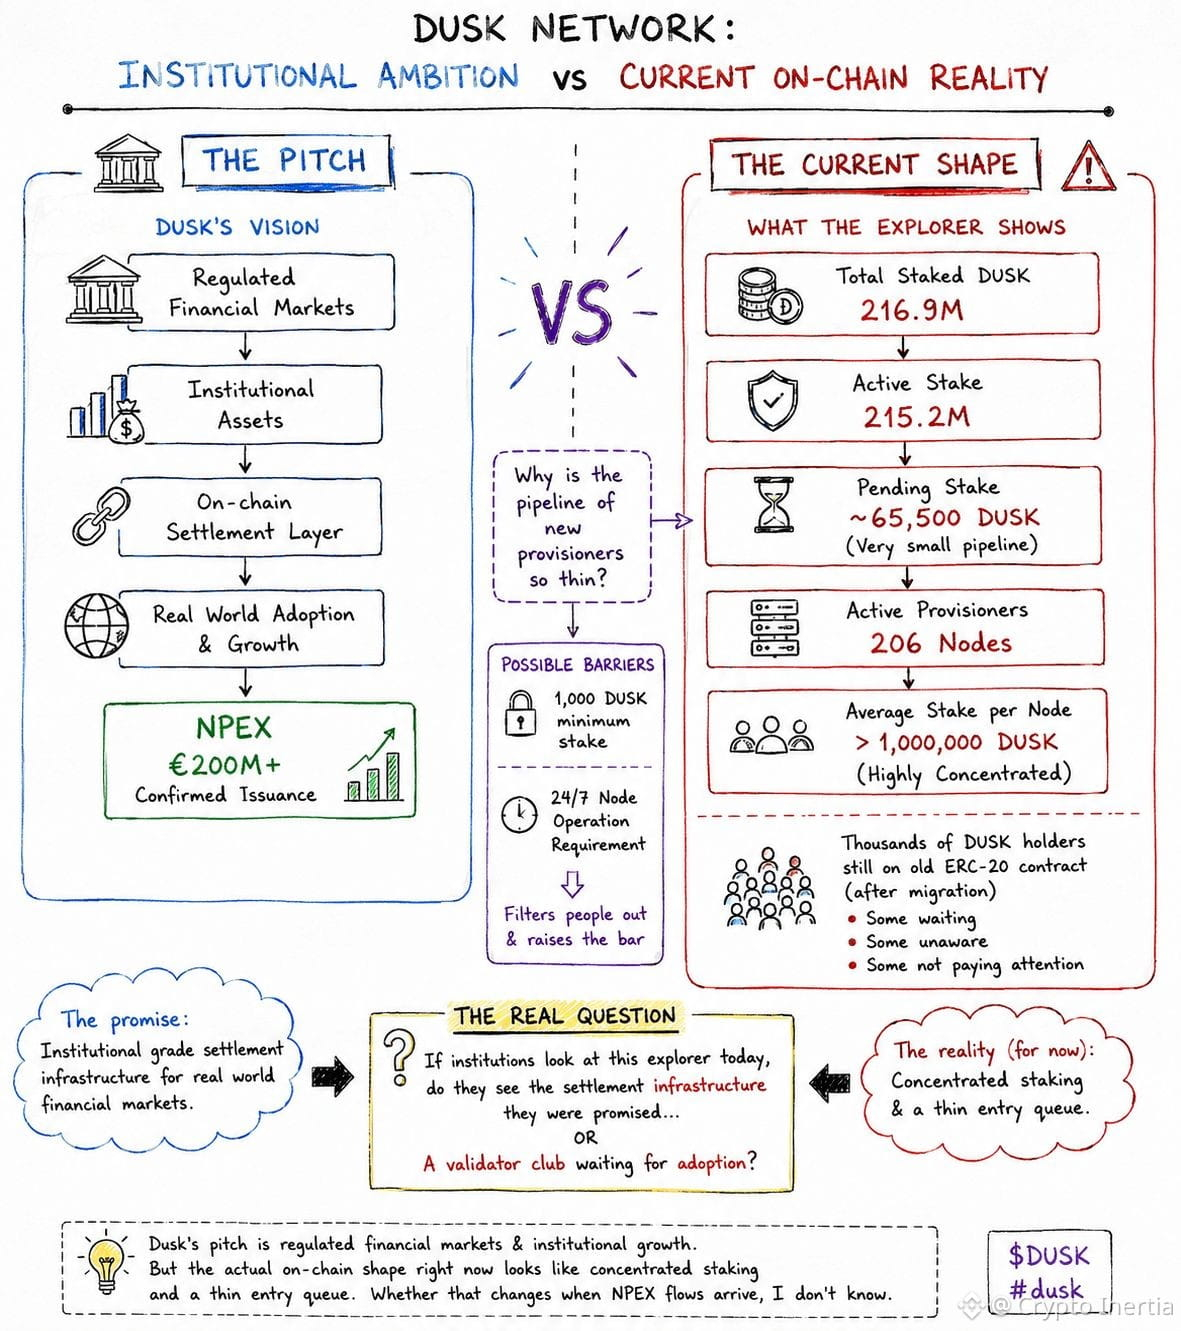
لقد كنت أجلس مع مستكشف DUDE غير الرسمي، وهناك رقم واحد يواصل مضايقتي.
في الوقت الحالي 216.9M @Dusk_Foundation
{spot}(DUSKUSDT)
يُعوَّض 215.2M فعّالة. ممتاز. لكن الرهان المعلّق فقط يقارب 65,500 DUSK. هذه النسبة شبه معدومة. بالنسبة لشبكة تتحدث عن نمو مؤسسي، يبدو أن خط أنابيب مقدمي الخدمة الجدد مسطّح. إما أن حد 1,000 DUSK الأدنى يؤدي وظيفته في فرز الناس، أو أن تشغيل عقدة 24/7 عائق أكبر مما تعترف به الوثائق. على الأرجح كلاهما.
ثم نظرت إلى عدد مقدمي الخدمة الفعّالين — 206 عقدة. متوسط الرهان أكثر من مليون DUSK لكل واحد. هذا ليس لا مركزية. هذا يعني أن الأمر مجرد عدد قليل من المحافظ الجادة يدير الشبكة. وفي الوقت نفسه، ما زال Etherscan يُظهر آلاف حاملي DUSK جالسين على عقد ERC-20 القديم من قبل عملية الانتقال. بعضهم ينتظر. بعضهم غير واعٍ. بعضهم فقط لا ينتبه.
تروّج Dusk لأسواق مالية مُنظّمة. لكن الشكل الفعلي على السلسلة الآن يبدو كتكديس رهان مُركّز وقائمة انتظار دخول رفيعة. سواء سيتغير ذلك عندما تصل تدفقات NPEX، بصراحة لا أعرف.
ما أعود إليه باستمرار — إذا نظرَت المؤسسات إلى هذا المستكشف، هل ترى البنية التحتية للتسوية التي وعدوها، أم ترى نادياً للمُصدّقين بانتظار التبنّي؟ $DUSK #dusk
#dusk $DUSK
لقد كنت أجلس مع مستكشف DUDE غير الرسمي، وهناك رقم واحد يواصل مضايقتي.
في الوقت الحالي 216.9M @Dusk
يُعوَّض 215.2M فعّالة. ممتاز. لكن الرهان المعلّق فقط يقارب 65,500 DUSK. هذه النسبة شبه معدومة. بالنسبة لشبكة تتحدث عن نمو مؤسسي، يبدو أن خط أنابيب مقدمي الخدمة الجدد مسطّح. إما أن حد 1,000 DUSK الأدنى يؤدي وظيفته في فرز الناس، أو أن تشغيل عقدة 24/7 عائق أكبر مما تعترف به الوثائق. على الأرجح كلاهما.
ثم نظرت إلى عدد مقدمي الخدمة الفعّالين — 206 عقدة. متوسط الرهان أكثر من مليون DUSK لكل واحد. هذا ليس لا مركزية. هذا يعني أن الأمر مجرد عدد قليل من المحافظ الجادة يدير الشبكة. وفي الوقت نفسه، ما زال Etherscan يُظهر آلاف حاملي DUSK جالسين على عقد ERC-20 القديم من قبل عملية الانتقال. بعضهم ينتظر. بعضهم غير واعٍ. بعضهم فقط لا ينتبه.
تروّج Dusk لأسواق مالية مُنظّمة. لكن الشكل الفعلي على السلسلة الآن يبدو كتكديس رهان مُركّز وقائمة انتظار دخول رفيعة. سواء سيتغير ذلك عندما تصل تدفقات NPEX، بصراحة لا أعرف.
ما أعود إليه باستمرار — إذا نظرَت المؤسسات إلى هذا المستكشف، هل ترى البنية التحتية للتسوية التي وعدوها، أم ترى نادياً للمُصدّقين بانتظار التبنّي؟ $DUSK #dusk
2
1
94
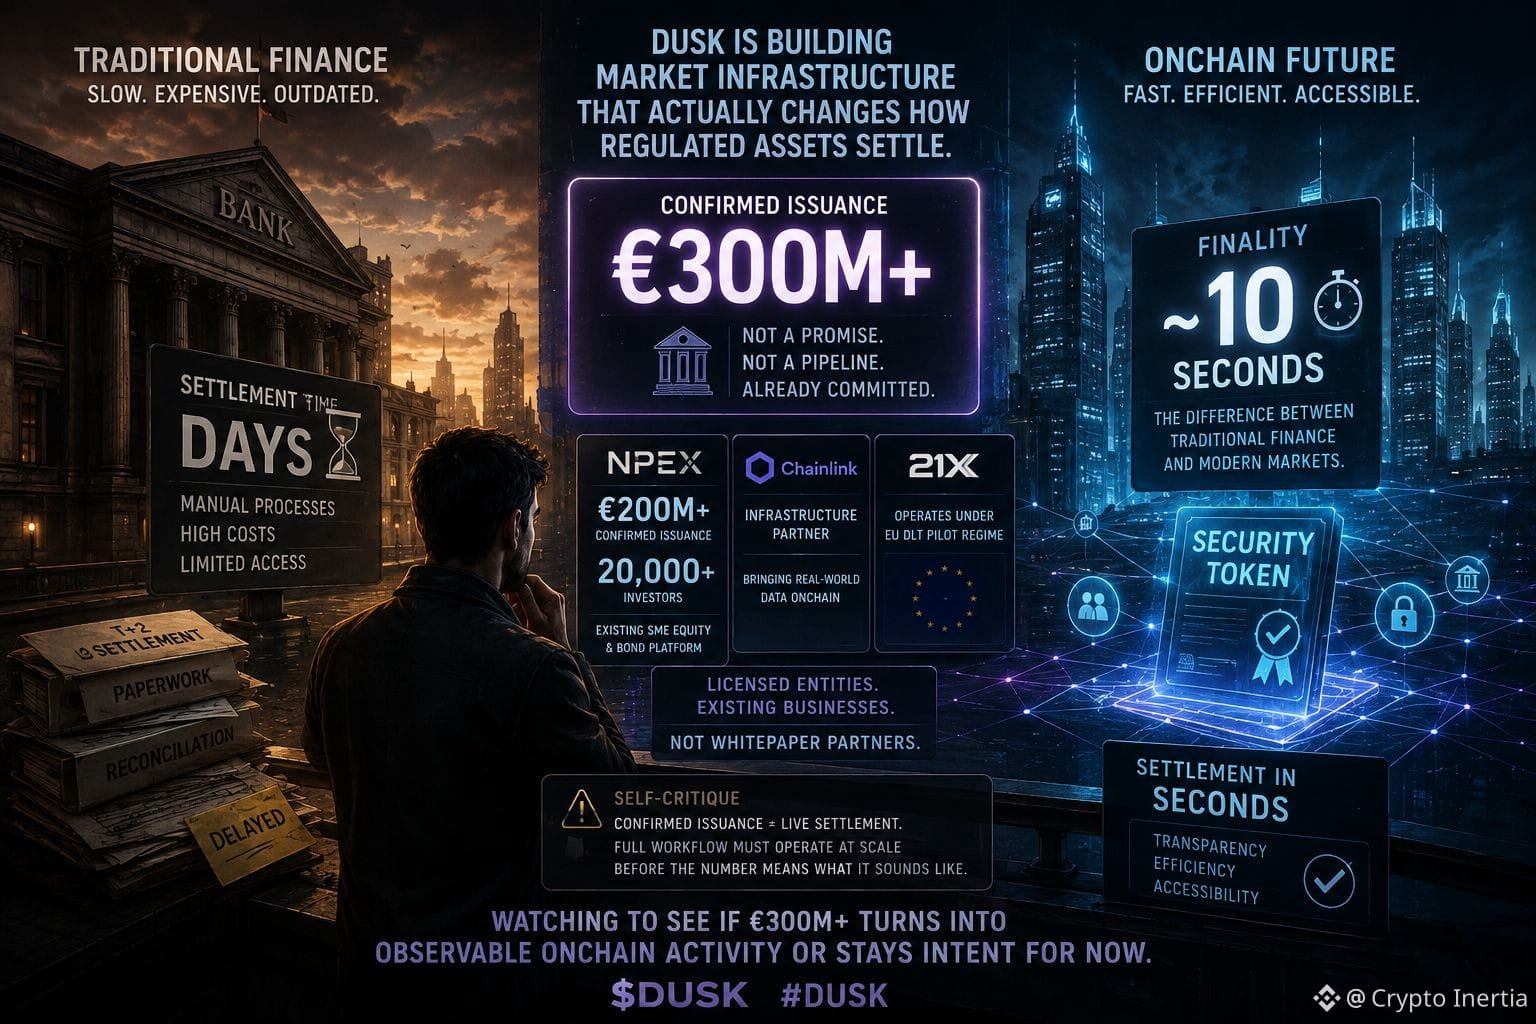
#dusk $DUSK أرى فرقًا لا ينتبه إليه معظم الناس عند النظر إلى أرقام Dusk: إصدار مؤكد بقيمة 300 مليون يورو+ يبدو كأنه وعد، لكنه يعكس شيئًا أكثر إلحاحًا.
تلك الرقم ليس هدفًا لجمع الأموال. إنه أصول التزمت بها بالفعل مؤسسات خاضعة للتنظيم لنقلها إلى السلسلة. NPEX وحدها تمثل 200 مليون يورو+ من الإصدار المؤكد، مدعومة بقاعدة مستثمرين تضم أكثر من 20,000. Chainlink مشارك على مستوى البنية التحتية. 21X يعمل ضمن نظام تجريب DLT التابع للاتحاد الأوروبي. هؤلاء ليسوا شركاء في ورقة بيضاء. إنهم جهات مرخصة لديها أعمال قائمة.
ما تفعله أغلب مشاريع RWA هو الإعلان عن خط أنابيب. مجموعة شعارات. شريحة خريطة طريق بأصول "قادمة قريبًا". ثم تنتظر ولا يستقر شيء. نهج Dusk مختلف لأن رقم الإصدار مرتبط بسير عمل منظّم قائم بالفعل، وليس آمالًا مستقبلية. NPEX يتعامل بالفعل مع أسهم الشركات الصغيرة والمتوسطة والسندات. الانتقال إلى السلسلة يمثل تحولًا هيكليًا، لا بداية باردة.
لكن الرقم الذي أوقفني فعلاً هو الحتمية. حوالي 10 ثوانٍ. بالنسبة للأوراق المالية الخاضعة للتنظيم، هذا ليس ميزة إضافية. إنه الفرق بين تسوية تبدو كسوق حديث، وتسوية ما زالت تشبه التمويل التقليدي. إذا كانت NPEX تجلب الأدوات القائمة إلى السلسلة وتسوي خلال ثوانٍ بدلًا من أيام، فهذه ليست قصة عن أن البلوك تشين أسرع. إنها قصة عن أن البنية التحتية للسوق تتغير فعلًا.
مراجعة ذاتية: الإصدار المؤكد ليس الشيء نفسه عن التسوية المباشرة. قد تكون الأصول ملتزمًا بها، لكن سير العمل الكامل ما زال يحتاج إلى العمل على نطاق واسع قبل أن يعني الرقم ما يبدو عليه.
أنا أنتظر لمعرفة ما إذا كان رقم 300 مليون يورو سيتحول إلى نشاط ملحوظ على السلسلة، أم سيظل في الوقت الحالي مجرد نية مؤكدة. @Dusk_Foundation
$COW
{spot}(COWUSDT)
$WAL
{spot}(WALUSDT)
#dusk $DUSK أرى فرقًا لا ينتبه إليه معظم الناس عند النظر إلى أرقام Dusk: إصدار مؤكد بقيمة 300 مليون يورو+ يبدو كأنه وعد، لكنه يعكس شيئًا أكثر إلحاحًا.
تلك الرقم ليس هدفًا لجمع الأموال. إنه أصول التزمت بها بالفعل مؤسسات خاضعة للتنظيم لنقلها إلى السلسلة. NPEX وحدها تمثل 200 مليون يورو+ من الإصدار المؤكد، مدعومة بقاعدة مستثمرين تضم أكثر من 20,000. Chainlink مشارك على مستوى البنية التحتية. 21X يعمل ضمن نظام تجريب DLT التابع للاتحاد الأوروبي. هؤلاء ليسوا شركاء في ورقة بيضاء. إنهم جهات مرخصة لديها أعمال قائمة.
ما تفعله أغلب مشاريع RWA هو الإعلان عن خط أنابيب. مجموعة شعارات. شريحة خريطة طريق بأصول "قادمة قريبًا". ثم تنتظر ولا يستقر شيء. نهج Dusk مختلف لأن رقم الإصدار مرتبط بسير عمل منظّم قائم بالفعل، وليس آمالًا مستقبلية. NPEX يتعامل بالفعل مع أسهم الشركات الصغيرة والمتوسطة والسندات. الانتقال إلى السلسلة يمثل تحولًا هيكليًا، لا بداية باردة.
لكن الرقم الذي أوقفني فعلاً هو الحتمية. حوالي 10 ثوانٍ. بالنسبة للأوراق المالية الخاضعة للتنظيم، هذا ليس ميزة إضافية. إنه الفرق بين تسوية تبدو كسوق حديث، وتسوية ما زالت تشبه التمويل التقليدي. إذا كانت NPEX تجلب الأدوات القائمة إلى السلسلة وتسوي خلال ثوانٍ بدلًا من أيام، فهذه ليست قصة عن أن البلوك تشين أسرع. إنها قصة عن أن البنية التحتية للسوق تتغير فعلًا.
مراجعة ذاتية: الإصدار المؤكد ليس الشيء نفسه عن التسوية المباشرة. قد تكون الأصول ملتزمًا بها، لكن سير العمل الكامل ما زال يحتاج إلى العمل على نطاق واسع قبل أن يعني الرقم ما يبدو عليه.
أنا أنتظر لمعرفة ما إذا كان رقم 300 مليون يورو سيتحول إلى نشاط ملحوظ على السلسلة، أم سيظل في الوقت الحالي مجرد نية مؤكدة. @Dusk
$COW
$WAL
1
1
249
.ألاحظ فرقًا يفتقده معظم الناس عند مناقشة الأصول المُنظَّمة على السلسلة: تعتبر سلاسل البلوكشين العامة الخصوصية ميزة، بينما يعتبرها @Dusk_Foundation شرطًا.
على إيثريوم أو سولانا، تكون الخصوصية شيئًا تضيفه لاحقًا. ميكسر هنا، وأداة تحويل سرّي هناك. السلسلة نفسها شفافة افتراضيًا. كل مركز، كل طرف مقابل، كل رصيد مرئي لأي شخص يطلع. هذا يعمل بالنسبة لـ DeFi غير المرخّص. لكنه لا يعمل عندما تكون بصدد تسوية أوراق مالية مُنظَّمة حيث يكون الإفصاح انتقائيًا والتدقيق مُعرَّف قانونيًا.
يقلب Dusk ذلك. معاملات Phoenix تكون سرّية افتراضيًا. تُثبت إثباتات المعرفة الصفرية صحة المعاملات دون كشف البيانات الأساسية. تعني الإتاحة الانتقائية أن المدقق أو المُنظِّم يمكنه رؤية ما يحق له رؤيته بالضبط ولا شيء أكثر. ليست أداة خصوصية مُضافة من الخارج. الطبقة الأساسية نفسها بُنيت حول ذلك.
ما لفت انتباهي هو كيف يرتبط هذا بـ NPEX. بورصة مُنظَّمة وفق AFM في هولندا تتعامل مع أسهم الشركات الصغيرة والمتوسطة والسندات. مثل هذا المكان لا يمكنه العمل على سلسلة شفافة. المتداولون لا يريدون أن تكون مراكزهم علنية. المُصدِرون لا يريدون أن تكون جداولهم الرأسمالية متاحة للمنافسين. المُنظِّمون يريدون قابلية التدقيق دون تعريض علني. تتماشى معمارية Dusk مع ما تحتاجه فعليًا الجهات المُنظَّمة، وليس مع ما تفترضه العملات المشفرة أنه ينبغي عليهم قبوله.
تقييم ذاتي: تكنولوجيا الخصوصية لا تهم إلا إذا قبلها المُنظِّمون. إثباتات المعرفة الصفرية لا تنفع إذا طلب المُنظِّم بيانات خام بصيغة يَعرفها. القبول القانوني يتأخر عن الإمكانية التقنية.
أنا بانتظار معرفة ما إذا كانت نمذجة خصوصية Dusk ستُعَامَل كبنية تحتية ملتزمة من قبل المُنظِّمين الأوروبيين، أم كفكرة تشفير ذكية فقط تبقى المؤسسات متحفظة تجاهها. $DUSK #dusk
.ألاحظ فرقًا يفتقده معظم الناس عند مناقشة الأصول المُنظَّمة على السلسلة: تعتبر سلاسل البلوكشين العامة الخصوصية ميزة، بينما يعتبرها @Dusk شرطًا.
على إيثريوم أو سولانا، تكون الخصوصية شيئًا تضيفه لاحقًا. ميكسر هنا، وأداة تحويل سرّي هناك. السلسلة نفسها شفافة افتراضيًا. كل مركز، كل طرف مقابل، كل رصيد مرئي لأي شخص يطلع. هذا يعمل بالنسبة لـ DeFi غير المرخّص. لكنه لا يعمل عندما تكون بصدد تسوية أوراق مالية مُنظَّمة حيث يكون الإفصاح انتقائيًا والتدقيق مُعرَّف قانونيًا.
يقلب Dusk ذلك. معاملات Phoenix تكون سرّية افتراضيًا. تُثبت إثباتات المعرفة الصفرية صحة المعاملات دون كشف البيانات الأساسية. تعني الإتاحة الانتقائية أن المدقق أو المُنظِّم يمكنه رؤية ما يحق له رؤيته بالضبط ولا شيء أكثر. ليست أداة خصوصية مُضافة من الخارج. الطبقة الأساسية نفسها بُنيت حول ذلك.
ما لفت انتباهي هو كيف يرتبط هذا بـ NPEX. بورصة مُنظَّمة وفق AFM في هولندا تتعامل مع أسهم الشركات الصغيرة والمتوسطة والسندات. مثل هذا المكان لا يمكنه العمل على سلسلة شفافة. المتداولون لا يريدون أن تكون مراكزهم علنية. المُصدِرون لا يريدون أن تكون جداولهم الرأسمالية متاحة للمنافسين. المُنظِّمون يريدون قابلية التدقيق دون تعريض علني. تتماشى معمارية Dusk مع ما تحتاجه فعليًا الجهات المُنظَّمة، وليس مع ما تفترضه العملات المشفرة أنه ينبغي عليهم قبوله.
تقييم ذاتي: تكنولوجيا الخصوصية لا تهم إلا إذا قبلها المُنظِّمون. إثباتات المعرفة الصفرية لا تنفع إذا طلب المُنظِّم بيانات خام بصيغة يَعرفها. القبول القانوني يتأخر عن الإمكانية التقنية.
أنا بانتظار معرفة ما إذا كانت نمذجة خصوصية Dusk ستُعَامَل كبنية تحتية ملتزمة من قبل المُنظِّمين الأوروبيين، أم كفكرة تشفير ذكية فقط تبقى المؤسسات متحفظة تجاهها. $DUSK #dusk
2
1
341
#TradebStocks #BinanceAfricaChallenge
شارك في حملة التداول التالية على عملتك المفضلة واحصل على فرصة للفوز بجائزة
#TradebStocks #BinanceAfricaChallenge
شارك في حملة التداول التالية على عملتك المفضلة واحصل على فرصة للفوز بجائزة
شارك في حملة التداول التالية على عملتك المفضلة واحصل على فرصة للفوز بجائزة
67
شارك وافز بجوائز #Binance #BinanceSquareTalks
شارك وافز بجوائز #Binance #BinanceSquareTalks


Binance Africa
·
--
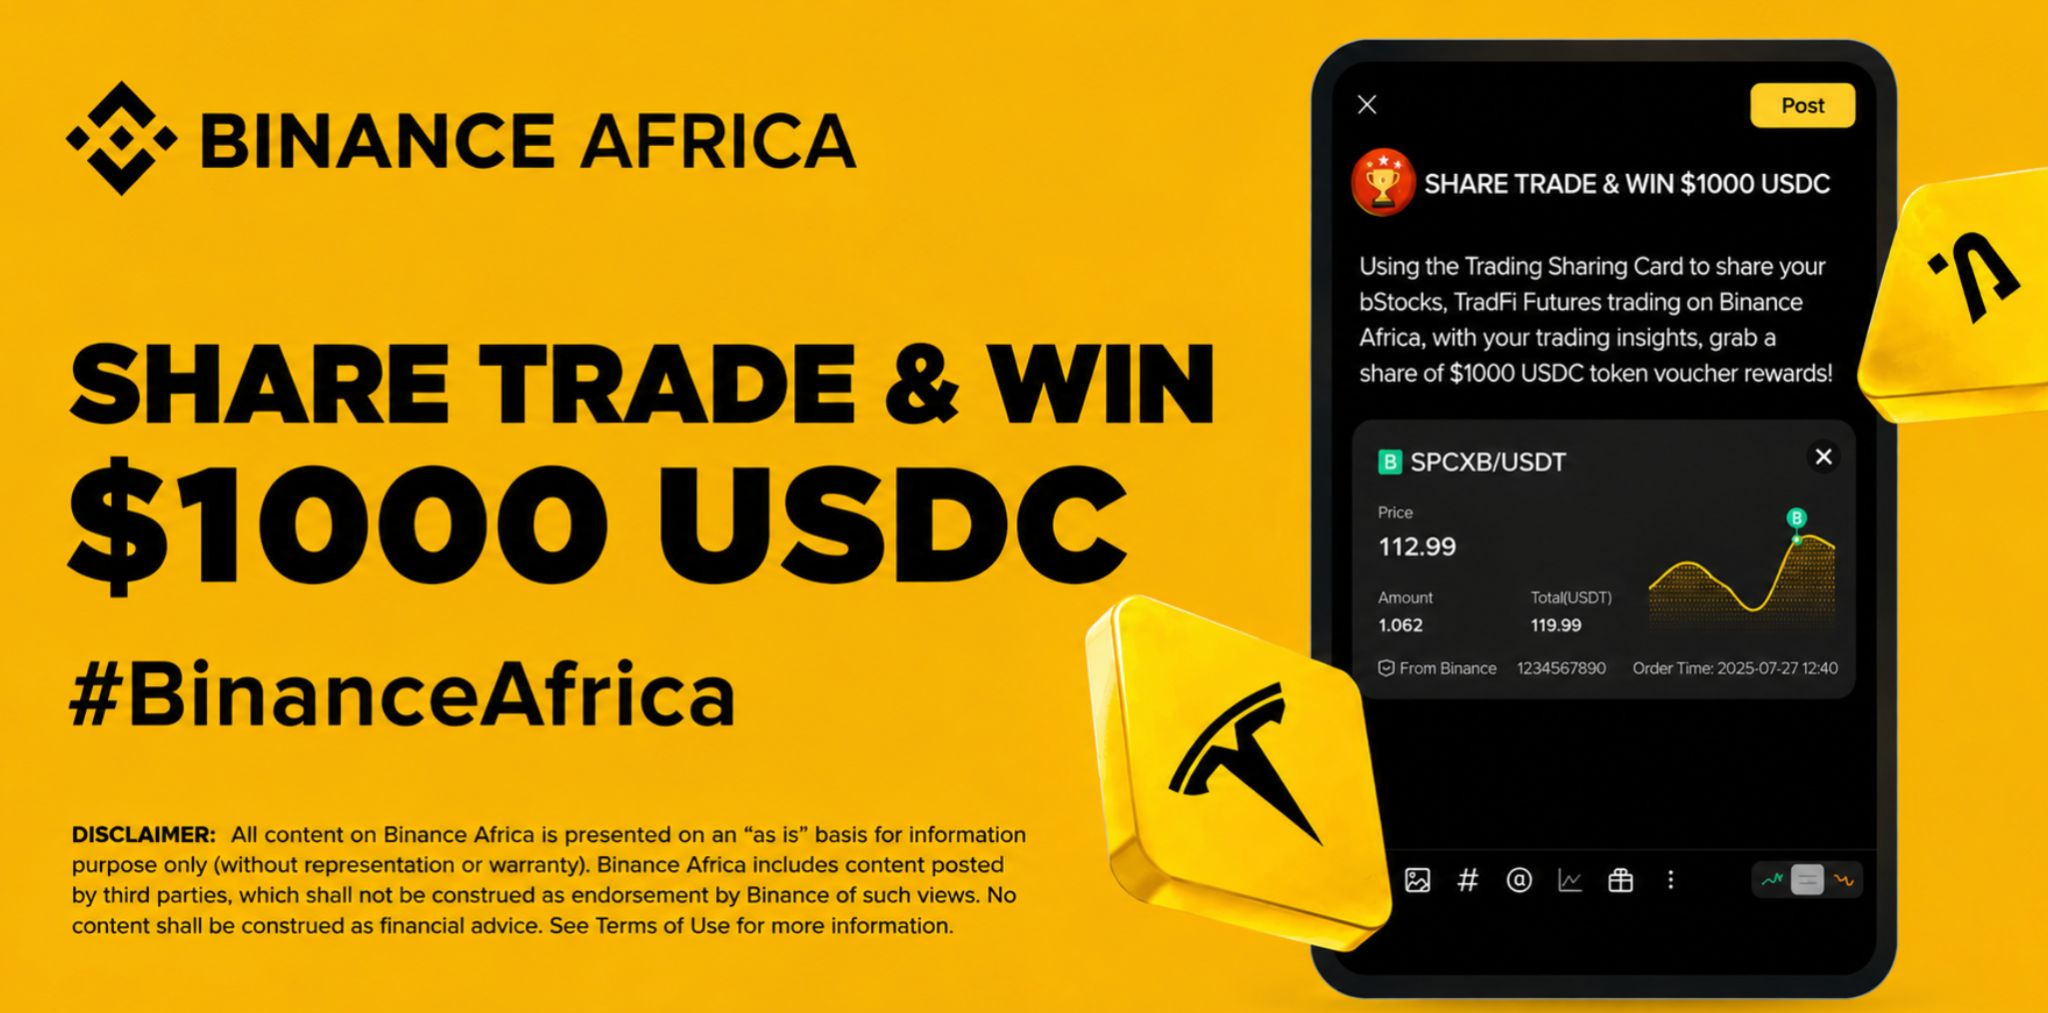
🚀 مغامرة فلاش: الأسهم تتحرك بسرعة على Binance! الأسواق في حالة حركة. 📈
تداول أسهمك المفضلة على Binance، ثم شارك تداولك على Binance Square لتحصل على فرصة للفوز بمكافآت من خلال مجموعة جوائزنا بقيمة 1,000 USDC
كيفية المشاركة:
🔸 اتبع @Binance Africa
🔸 اعلِك هذا المنشور وأعد نشره
🔸 شارك صفقات bStocks الخاصة بك على Square باستخدام بطاقة التداول مع الوسم #TradebStocks #BinanceAfrica
🔸 املأ هذه الاستبيان 👉🏾 Click on the Link to Participate الجوائز: سيتم منح إجمالي 200 فائز 5 USDC لكلٍ منهم.
🔸 📆 الفترة: من 13 أغسطس 2026 10:00 بالتوقيت العالمي UTC – إلى 23 أغسطس 2026 23:59 بالتوقيت العالمي UTC
$TSLAB
139
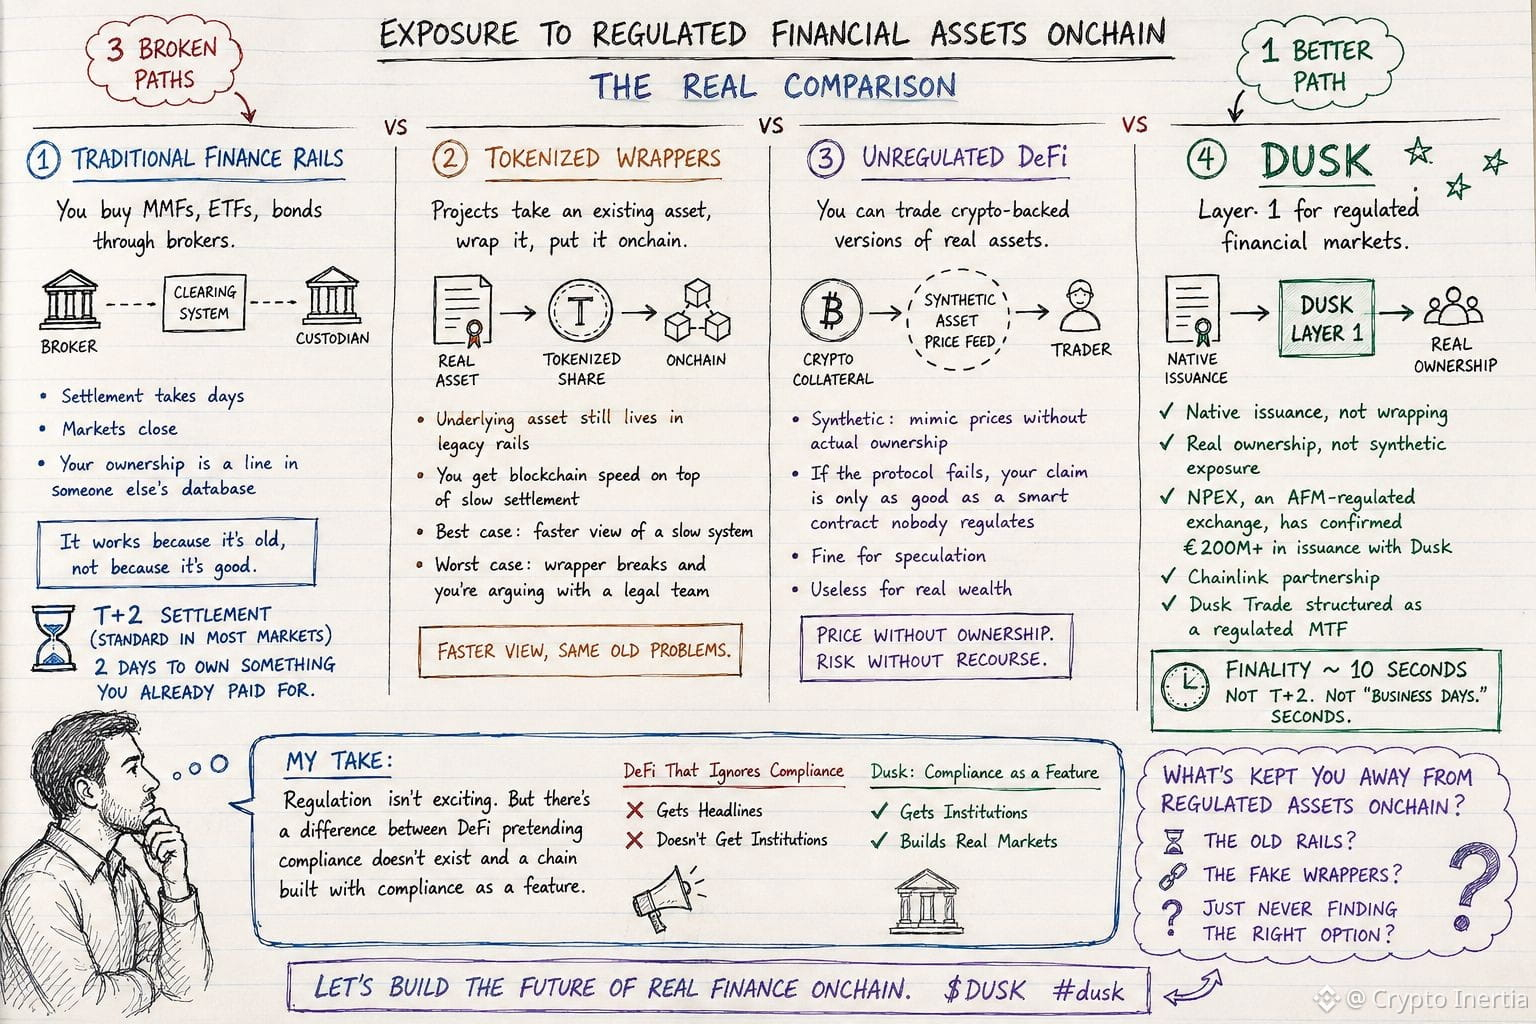
#dusk $DUSK لقد كنت أقارن @Dusk_Foundation k بما يحدث فعليًا عند تسوية الأصول المالية المُنظَّمة اليوم. ليس عروض الشرائح التسويقية. بل التجربة الحقيقية.
إليك ما وجدته. إذا كنت تريد التعرض لأصول مالية مُنظَّمة على السلسلة، فأمامك ثلاثة مسارات. جميعها معطّل في مكان ما.
مسارات التمويل التقليدية. تشتري صناديق أسواق نقدية (MMFs) وETFs والسندات عبر الوسطاء. تستغرق التسوية أيامًا. الأسواق تُغلق. ملكيتك مجرد سطر في قاعدة بيانات شخص آخر. يعمل لأنه قديم، لا لأنه جيد. التسوية T+2 ما زالت معيارًا في معظم الأسواق. يومان لتملك شيئًا كنت قد دفعت ثمنه بالفعل.
أغلفة مُرمّزة (Tokenized wrappers). تأخذ المشاريع أصلًا قائمًا، وتغلفه، وتضعه على السلسلة. تحصل على توكن يمثل حصة. لكن الأصل الأساسي ما زال يعيش داخل المسارات القديمة. لذلك تحصل على سرعة البلوكشين فوق تسوية بطيئة. في أفضل الأحوال، رؤية أسرع لنظام بطيء. في أسوأ الأحوال، تنكسر عملية التغليف وتجد نفسك تجادل فريقًا قانونيًا.
DeFi غير مُنظَّم. يمكنك التداول بنسخ من الأصول الواقعية مدعومة بالعملات المشفرة الآن. لكنها مُصنَّعة. تُحاكي الأسعار دون ملكية حقيقية. إذا فشل البروتوكول، فإن مطالبتك تكون جيدة بقدر عقد ذكي لا ينظمه أحد. جيد للمضاربة. غير مفيد للثروة الحقيقية.
Dusk مبنية بطريقة مختلفة. طبقة 1 للأسواق المالية المُنظَّمة. إصدار أصيل، وليس مجرد تغليف. ملكية حقيقية، لا تعرض مُصنَّع. تم تأكيد أن بورصة NPEX، وهي منصة مُنظَّمة من AFM، لديها إصدارًا بقيمة 200 مليون يورو+ باستخدام Dusk. شراكة مع Chainlink. تم تصميم Dusk Trade كـ MTF مُنظَّمة. والنتيجة النهائية خلال نحو 10 ثوانٍ. ليست T+2. وليست "أيام عمل". ثوانٍ.
لستُ أقول إن التنظيم أمر مثير. لكن هناك فرق بين DeFi التي تتظاهر بأن الامتثال غير موجود، وسلسلة بُنيت مع الامتثال كميزة. الأولى تَجذب العناوين. الثانية تجذب المؤسسات.
ما الذي أبعدك عن الأصول المُنظَّمة على السلسلة — المسارات القديمة، أم الأغلفة المزيفة، أم أنك لم تجد الخيار المناسب فقط؟
$AVNT $SNXXB
#dusk $DUSK لقد كنت أقارن @Dusk k بما يحدث فعليًا عند تسوية الأصول المالية المُنظَّمة اليوم. ليس عروض الشرائح التسويقية. بل التجربة الحقيقية.
إليك ما وجدته. إذا كنت تريد التعرض لأصول مالية مُنظَّمة على السلسلة، فأمامك ثلاثة مسارات. جميعها معطّل في مكان ما.
مسارات التمويل التقليدية. تشتري صناديق أسواق نقدية (MMFs) وETFs والسندات عبر الوسطاء. تستغرق التسوية أيامًا. الأسواق تُغلق. ملكيتك مجرد سطر في قاعدة بيانات شخص آخر. يعمل لأنه قديم، لا لأنه جيد. التسوية T+2 ما زالت معيارًا في معظم الأسواق. يومان لتملك شيئًا كنت قد دفعت ثمنه بالفعل.
أغلفة مُرمّزة (Tokenized wrappers). تأخذ المشاريع أصلًا قائمًا، وتغلفه، وتضعه على السلسلة. تحصل على توكن يمثل حصة. لكن الأصل الأساسي ما زال يعيش داخل المسارات القديمة. لذلك تحصل على سرعة البلوكشين فوق تسوية بطيئة. في أفضل الأحوال، رؤية أسرع لنظام بطيء. في أسوأ الأحوال، تنكسر عملية التغليف وتجد نفسك تجادل فريقًا قانونيًا.
DeFi غير مُنظَّم. يمكنك التداول بنسخ من الأصول الواقعية مدعومة بالعملات المشفرة الآن. لكنها مُصنَّعة. تُحاكي الأسعار دون ملكية حقيقية. إذا فشل البروتوكول، فإن مطالبتك تكون جيدة بقدر عقد ذكي لا ينظمه أحد. جيد للمضاربة. غير مفيد للثروة الحقيقية.
Dusk مبنية بطريقة مختلفة. طبقة 1 للأسواق المالية المُنظَّمة. إصدار أصيل، وليس مجرد تغليف. ملكية حقيقية، لا تعرض مُصنَّع. تم تأكيد أن بورصة NPEX، وهي منصة مُنظَّمة من AFM، لديها إصدارًا بقيمة 200 مليون يورو+ باستخدام Dusk. شراكة مع Chainlink. تم تصميم Dusk Trade كـ MTF مُنظَّمة. والنتيجة النهائية خلال نحو 10 ثوانٍ. ليست T+2. وليست "أيام عمل". ثوانٍ.
لستُ أقول إن التنظيم أمر مثير. لكن هناك فرق بين DeFi التي تتظاهر بأن الامتثال غير موجود، وسلسلة بُنيت مع الامتثال كميزة. الأولى تَجذب العناوين. الثانية تجذب المؤسسات.
ما الذي أبعدك عن الأصول المُنظَّمة على السلسلة — المسارات القديمة، أم الأغلفة المزيفة، أم أنك لم تجد الخيار المناسب فقط؟
$AVNT $SNXXB
3
2
86
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EarningsSeason
89,041 مشاهدات
842 يقومون بالنقاش
موسم الأرباح: أرباح ميكرون للربع الرابع — صعودية أم هبوطية؟
Binance Square Official
·164 إعجاب
·285.5k مشاهدات
ECBToTestAIAgentsInDigitalEuroPayments
504 مشاهدات
82 يقومون بالنقاش
JapanFSABacksFourthStablecoinTradeSettlementPilot
2,803 مشاهدات
189 يقومون بالنقاش