

大嗯BNB
3.9k منشورات
大嗯BNB
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
坚持长期价值投资 与志同道合的区块链爱好者,一起探讨交流 | #BNB坚持持有者 主流价值币定投 | 关注#ALPHA板块 撸毛 | 推x: @daenbnb
永远在学习的路上

حائز على BTC
مُتداول بمُعدّل مرتفع
1.2 سنوات
1.9K+ تتابع
44.8K+ المتابعون
32.3K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
تمّ التحقق
في 31 أكتوبر، تحلّ الذكرى الثامنة عشرة لنشر الورقة البيضاء للبيتكوين.
أما الأسعار، فالأجواء لا تبعث على الحماسة إطلاقًا. في 30 أكتوبر، هبط BTC إلى أدنى مستوى عند 76141، وهو الأدنى منذ 17 سبتمبر، وأغلق عند 77180. وسجّلت صناديق ETF الفورية صافي تدفقات خارجة بقيمة 643.2 مليون دولار في ذلك اليوم، لتبدد بذلك كامل التدفقات الداخلة خلال الأيام الأربعة السابقة. وشهد ناسداك أسوأ يوم له منذ يونيو، فيما خسر إنتل أكثر من ربع قيمته في يوم واحد. وعلى امتداد أكتوبر، تراجع BTC بنحو 7%.
والحقيقة التي يعرفها المستثمرون المخضرمون: مثل هذه الأيام هي الأسهل للتسرع والبيع بدافع الذعر. لكنني راجعت مجموعة من البيانات، وهناك تفصيل يستحق الذكر: النطاق بين 76000 و76600 نجح للمرة الرابعة في صدّ هبوط السعر. ففي 30 أكتوبر، هبط السعر خلال التداول إلى 76141، لكنه تمكن في النهاية من الإغلاق داخل هذا النطاق.
وفوق ذلك، انتهت في 30 أكتوبر عقود الخيارات الشهرية التي بلغت قيمتها عشرات المليارات من الدولارات، وانقضى هذا المستوى الجاذب للسعر، فلا حاجة إلى حمل عبئه خلال نوفمبر.
فيما يلي، سأراقب ثلاثة أمور فقط:
هل يستطيع BTC استعادة مستوى 79500، واسترداد ما خسره في 29 أكتوبر؟
كيف ستأتي بيانات نوفمبر لمؤشري CPI وPCE قبل اجتماع FOMC في 9 ديسمبر؟
هل ستتحول تدفقات ETF من صافي الخروج إلى صافي الدخول؟
لا أهوّل ولا أتشائم. لقد أُعلن موت هذا الأصل أكثر من مرة خلال سنواته الثماني عشرة، لكن المؤسسات تخفّض حيازاتها فعلًا أيضًا؛ إذ تُظهر بيانات 13F الخاصة بـGalaxy أن 9 صناديق تحوط وبنوك خفّضت انكشافها على صناديق ETF للبيتكوين بنحو 68 ألف BTC. لا أعرف إن كان السعر سيصمد فوق 76000، لكن متابعة تدفقات الأموال أفضل بكثير من الشراء عشوائيًا.
هل غيّر أحد منكم مراكزه قرب 76000؟ أم ستواصلون الاحتفاظ؟ أخبرونا في التعليقات.
في 31 أكتوبر، تحلّ الذكرى الثامنة عشرة لنشر الورقة البيضاء للبيتكوين.
أما الأسعار، فالأجواء لا تبعث على الحماسة إطلاقًا. في 30 أكتوبر، هبط BTC إلى أدنى مستوى عند 76141، وهو الأدنى منذ 17 سبتمبر، وأغلق عند 77180. وسجّلت صناديق ETF الفورية صافي تدفقات خارجة بقيمة 643.2 مليون دولار في ذلك اليوم، لتبدد بذلك كامل التدفقات الداخلة خلال الأيام الأربعة السابقة. وشهد ناسداك أسوأ يوم له منذ يونيو، فيما خسر إنتل أكثر من ربع قيمته في يوم واحد. وعلى امتداد أكتوبر، تراجع BTC بنحو 7%.
والحقيقة التي يعرفها المستثمرون المخضرمون: مثل هذه الأيام هي الأسهل للتسرع والبيع بدافع الذعر. لكنني راجعت مجموعة من البيانات، وهناك تفصيل يستحق الذكر: النطاق بين 76000 و76600 نجح للمرة الرابعة في صدّ هبوط السعر. ففي 30 أكتوبر، هبط السعر خلال التداول إلى 76141، لكنه تمكن في النهاية من الإغلاق داخل هذا النطاق.
وفوق ذلك، انتهت في 30 أكتوبر عقود الخيارات الشهرية التي بلغت قيمتها عشرات المليارات من الدولارات، وانقضى هذا المستوى الجاذب للسعر، فلا حاجة إلى حمل عبئه خلال نوفمبر.
فيما يلي، سأراقب ثلاثة أمور فقط:
هل يستطيع BTC استعادة مستوى 79500، واسترداد ما خسره في 29 أكتوبر؟
كيف ستأتي بيانات نوفمبر لمؤشري CPI وPCE قبل اجتماع FOMC في 9 ديسمبر؟
هل ستتحول تدفقات ETF من صافي الخروج إلى صافي الدخول؟
لا أهوّل ولا أتشائم. لقد أُعلن موت هذا الأصل أكثر من مرة خلال سنواته الثماني عشرة، لكن المؤسسات تخفّض حيازاتها فعلًا أيضًا؛ إذ تُظهر بيانات 13F الخاصة بـGalaxy أن 9 صناديق تحوط وبنوك خفّضت انكشافها على صناديق ETF للبيتكوين بنحو 68 ألف BTC. لا أعرف إن كان السعر سيصمد فوق 76000، لكن متابعة تدفقات الأموال أفضل بكثير من الشراء عشوائيًا.
هل غيّر أحد منكم مراكزه قرب 76000؟ أم ستواصلون الاحتفاظ؟ أخبرونا في التعليقات.
أما الأسعار، فالأجواء لا تبعث على الحماسة إطلاقًا. في 30 أكتوبر، هبط BTC إلى أدنى مستوى عند 76141، وهو الأدنى منذ 17 سبتمبر، وأغلق عند 77180. وسجّلت صناديق ETF الفورية صافي تدفقات خارجة بقيمة 643.2 مليون دولار في ذلك اليوم، لتبدد بذلك كامل التدفقات الداخلة خلال الأيام الأربعة السابقة. وشهد ناسداك أسوأ يوم له منذ يونيو، فيما خسر إنتل أكثر من ربع قيمته في يوم واحد. وعلى امتداد أكتوبر، تراجع BTC بنحو 7%.
والحقيقة التي يعرفها المستثمرون المخضرمون: مثل هذه الأيام هي الأسهل للتسرع والبيع بدافع الذعر. لكنني راجعت مجموعة من البيانات، وهناك تفصيل يستحق الذكر: النطاق بين 76000 و76600 نجح للمرة الرابعة في صدّ هبوط السعر. ففي 30 أكتوبر، هبط السعر خلال التداول إلى 76141، لكنه تمكن في النهاية من الإغلاق داخل هذا النطاق.
وفوق ذلك، انتهت في 30 أكتوبر عقود الخيارات الشهرية التي بلغت قيمتها عشرات المليارات من الدولارات، وانقضى هذا المستوى الجاذب للسعر، فلا حاجة إلى حمل عبئه خلال نوفمبر.
فيما يلي، سأراقب ثلاثة أمور فقط:
هل يستطيع BTC استعادة مستوى 79500، واسترداد ما خسره في 29 أكتوبر؟
كيف ستأتي بيانات نوفمبر لمؤشري CPI وPCE قبل اجتماع FOMC في 9 ديسمبر؟
هل ستتحول تدفقات ETF من صافي الخروج إلى صافي الدخول؟
لا أهوّل ولا أتشائم. لقد أُعلن موت هذا الأصل أكثر من مرة خلال سنواته الثماني عشرة، لكن المؤسسات تخفّض حيازاتها فعلًا أيضًا؛ إذ تُظهر بيانات 13F الخاصة بـGalaxy أن 9 صناديق تحوط وبنوك خفّضت انكشافها على صناديق ETF للبيتكوين بنحو 68 ألف BTC. لا أعرف إن كان السعر سيصمد فوق 76000، لكن متابعة تدفقات الأموال أفضل بكثير من الشراء عشوائيًا.
هل غيّر أحد منكم مراكزه قرب 76000؟ أم ستواصلون الاحتفاظ؟ أخبرونا في التعليقات.
1.6k
2
59
1.6k
·
--
صاعد
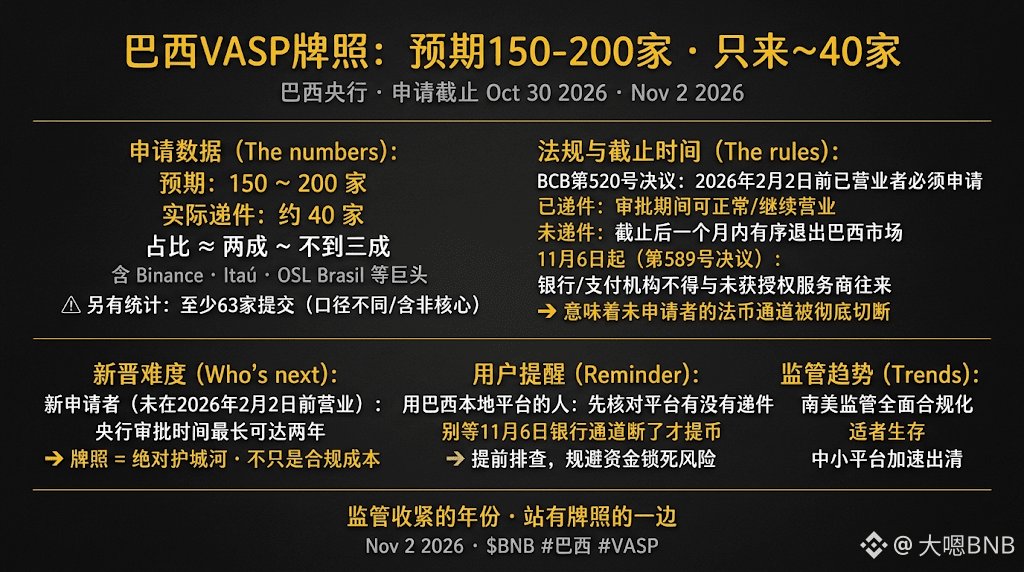
"المتوقع بين 150 و200 شركة، لكن العدد الفعلي الذي قدّم الطلبات كان نحو 40 شركة." عندما أرى هذا السطر، أشعر برغبة في الضحك لكنني لا أستطيع: في مثل هذه الأمور المتعلقة بالترخيص، وعند حلول الموعد النهائي، يختار معظم الناس عدم خوض الاختبار.
في 2 نوفمبر، وبحسب ما نقلته Livecoins عن تقارير محلية، أُغلق في 30 أكتوبر نافذة التقديم التي حددها البنك المركزي البرازيلي لمقدمي خدمات الأصول الافتراضية (VASP، ويُسمّون محليًا PSAV). نحو 40 شركة قدّمت طلبات، من بينها Binance وItaú. وبالمقارنة مع التوقعات التي تراوحت بين 150 و200 شركة، فإن عدد الطلبات المقدمة لا يتجاوز خُمس العدد المتوقع إلى أقل من الثلث.
القواعد هي كالتالي: بموجب القرار رقم 520 الصادر عن BCB، يتعين على الشركات التي كانت تمارس أعمال الأصول الافتراضية قبل 2 فبراير 2026 أن تتقدم بطلب للحصول على التفويض. ومن قدّم الطلب يمكنه مواصلة النشاط أثناء فترة المراجعة؛ أما من لم يقدمه، فعليه الانسحاب بشكل منظم خلال شهر واحد بعد انتهاء المهلة. والأشد صرامة هو القرار رقم 589 الصادر في 23 سبتمبر: اعتبارًا من 6 نوفمبر، لن يُسمح للبنوك ومؤسسات الدفع بالتعامل مع أي مزود خدمة غير مُفوّض، أي إنه جرى قطع قناة العملة الورقية مباشرة. وحتى المتقدمون الجدد لا ينبغي أن يظنوا أن بإمكانهم تعويض ما فاتهم؛ إذ يمكن أن تمتد فترة الموافقة لدى البنك المركزي إلى سنتين كحد أقصى.
هناك رقم يجب الانتباه إليه. إذ تُظهر إحصاءات أخرى (BlockNews وCainvest) أنه حتى مساء 30 أكتوبر، كانت هناك 63 جهة على الأقل قد قدّمت الطلبات، وهو ما لا يتوافق مع رقم "نحو 40 شركة". اختلاف الأرقام يرجع على الأرجح إلى اختلاف وقت الإحصاء ونطاقه، لذا تذكّروا ذكر المصدر عند الاقتباس.
وجهة نظري هي: سواء كانت 40 شركة أو 63 شركة، فالخلاصة واحدة: هذا السوق في البرازيل يجري تنقيته. ووفقًا للتقارير، فإن VASP أُدرجت ضمن إطار تنظيمي مماثل لشركات الوساطة، ومن سيبقى هم أولئك المستعدون للخضوع لهذا المعيار التنظيمي. في مثل هذه الأسواق، الترخيص ليس مجرد تكلفة امتثال، بل هو أيضًا خندق حماية: من لم يتقدم سيخرج، ومن يدخل الآن سيقف في طابور قد يمتد لعامين، بينما المنصات الباقية ستنال سوقًا جرى تمشيطه مسبقًا.
ولمن يستخدم منصات محلية في البرازيل، تذكير إضافي: تحقّق أولًا مما إذا كانت المنصة التي تستخدمها قد قدّمت الطلب؛ لا تنتظر حتى يُقطع مسار البنوك في 6 نوفمبر ثم تتذكر سحب أموالك.
لا أعرف إن كان هذا سينجح أم لا، لكن في سنوات تشديد الرقابة، الوقوف إلى جانب من يملك ترخيصًا أفضل بكثير من المراهنة على الحظ.
هل ستبقى، من أجل الامتثال، فقط على المنصات المرخّصة؟
$BNB
{future}(BNBUSDT)
#巴西虚拟资产牌照约40家机构申请
"المتوقع بين 150 و200 شركة، لكن العدد الفعلي الذي قدّم الطلبات كان نحو 40 شركة." عندما أرى هذا السطر، أشعر برغبة في الضحك لكنني لا أستطيع: في مثل هذه الأمور المتعلقة بالترخيص، وعند حلول الموعد النهائي، يختار معظم الناس عدم خوض الاختبار.
في 2 نوفمبر، وبحسب ما نقلته Livecoins عن تقارير محلية، أُغلق في 30 أكتوبر نافذة التقديم التي حددها البنك المركزي البرازيلي لمقدمي خدمات الأصول الافتراضية (VASP، ويُسمّون محليًا PSAV). نحو 40 شركة قدّمت طلبات، من بينها Binance وItaú. وبالمقارنة مع التوقعات التي تراوحت بين 150 و200 شركة، فإن عدد الطلبات المقدمة لا يتجاوز خُمس العدد المتوقع إلى أقل من الثلث.
القواعد هي كالتالي: بموجب القرار رقم 520 الصادر عن BCB، يتعين على الشركات التي كانت تمارس أعمال الأصول الافتراضية قبل 2 فبراير 2026 أن تتقدم بطلب للحصول على التفويض. ومن قدّم الطلب يمكنه مواصلة النشاط أثناء فترة المراجعة؛ أما من لم يقدمه، فعليه الانسحاب بشكل منظم خلال شهر واحد بعد انتهاء المهلة. والأشد صرامة هو القرار رقم 589 الصادر في 23 سبتمبر: اعتبارًا من 6 نوفمبر، لن يُسمح للبنوك ومؤسسات الدفع بالتعامل مع أي مزود خدمة غير مُفوّض، أي إنه جرى قطع قناة العملة الورقية مباشرة. وحتى المتقدمون الجدد لا ينبغي أن يظنوا أن بإمكانهم تعويض ما فاتهم؛ إذ يمكن أن تمتد فترة الموافقة لدى البنك المركزي إلى سنتين كحد أقصى.
هناك رقم يجب الانتباه إليه. إذ تُظهر إحصاءات أخرى (BlockNews وCainvest) أنه حتى مساء 30 أكتوبر، كانت هناك 63 جهة على الأقل قد قدّمت الطلبات، وهو ما لا يتوافق مع رقم "نحو 40 شركة". اختلاف الأرقام يرجع على الأرجح إلى اختلاف وقت الإحصاء ونطاقه، لذا تذكّروا ذكر المصدر عند الاقتباس.
وجهة نظري هي: سواء كانت 40 شركة أو 63 شركة، فالخلاصة واحدة: هذا السوق في البرازيل يجري تنقيته. ووفقًا للتقارير، فإن VASP أُدرجت ضمن إطار تنظيمي مماثل لشركات الوساطة، ومن سيبقى هم أولئك المستعدون للخضوع لهذا المعيار التنظيمي. في مثل هذه الأسواق، الترخيص ليس مجرد تكلفة امتثال، بل هو أيضًا خندق حماية: من لم يتقدم سيخرج، ومن يدخل الآن سيقف في طابور قد يمتد لعامين، بينما المنصات الباقية ستنال سوقًا جرى تمشيطه مسبقًا.
ولمن يستخدم منصات محلية في البرازيل، تذكير إضافي: تحقّق أولًا مما إذا كانت المنصة التي تستخدمها قد قدّمت الطلب؛ لا تنتظر حتى يُقطع مسار البنوك في 6 نوفمبر ثم تتذكر سحب أموالك.
لا أعرف إن كان هذا سينجح أم لا، لكن في سنوات تشديد الرقابة، الوقوف إلى جانب من يملك ترخيصًا أفضل بكثير من المراهنة على الحظ.
هل ستبقى، من أجل الامتثال، فقط على المنصات المرخّصة؟
$BNB
#巴西虚拟资产牌照约40家机构申请
في 2 نوفمبر، وبحسب ما نقلته Livecoins عن تقارير محلية، أُغلق في 30 أكتوبر نافذة التقديم التي حددها البنك المركزي البرازيلي لمقدمي خدمات الأصول الافتراضية (VASP، ويُسمّون محليًا PSAV). نحو 40 شركة قدّمت طلبات، من بينها Binance وItaú. وبالمقارنة مع التوقعات التي تراوحت بين 150 و200 شركة، فإن عدد الطلبات المقدمة لا يتجاوز خُمس العدد المتوقع إلى أقل من الثلث.
القواعد هي كالتالي: بموجب القرار رقم 520 الصادر عن BCB، يتعين على الشركات التي كانت تمارس أعمال الأصول الافتراضية قبل 2 فبراير 2026 أن تتقدم بطلب للحصول على التفويض. ومن قدّم الطلب يمكنه مواصلة النشاط أثناء فترة المراجعة؛ أما من لم يقدمه، فعليه الانسحاب بشكل منظم خلال شهر واحد بعد انتهاء المهلة. والأشد صرامة هو القرار رقم 589 الصادر في 23 سبتمبر: اعتبارًا من 6 نوفمبر، لن يُسمح للبنوك ومؤسسات الدفع بالتعامل مع أي مزود خدمة غير مُفوّض، أي إنه جرى قطع قناة العملة الورقية مباشرة. وحتى المتقدمون الجدد لا ينبغي أن يظنوا أن بإمكانهم تعويض ما فاتهم؛ إذ يمكن أن تمتد فترة الموافقة لدى البنك المركزي إلى سنتين كحد أقصى.
هناك رقم يجب الانتباه إليه. إذ تُظهر إحصاءات أخرى (BlockNews وCainvest) أنه حتى مساء 30 أكتوبر، كانت هناك 63 جهة على الأقل قد قدّمت الطلبات، وهو ما لا يتوافق مع رقم "نحو 40 شركة". اختلاف الأرقام يرجع على الأرجح إلى اختلاف وقت الإحصاء ونطاقه، لذا تذكّروا ذكر المصدر عند الاقتباس.
وجهة نظري هي: سواء كانت 40 شركة أو 63 شركة، فالخلاصة واحدة: هذا السوق في البرازيل يجري تنقيته. ووفقًا للتقارير، فإن VASP أُدرجت ضمن إطار تنظيمي مماثل لشركات الوساطة، ومن سيبقى هم أولئك المستعدون للخضوع لهذا المعيار التنظيمي. في مثل هذه الأسواق، الترخيص ليس مجرد تكلفة امتثال، بل هو أيضًا خندق حماية: من لم يتقدم سيخرج، ومن يدخل الآن سيقف في طابور قد يمتد لعامين، بينما المنصات الباقية ستنال سوقًا جرى تمشيطه مسبقًا.
ولمن يستخدم منصات محلية في البرازيل، تذكير إضافي: تحقّق أولًا مما إذا كانت المنصة التي تستخدمها قد قدّمت الطلب؛ لا تنتظر حتى يُقطع مسار البنوك في 6 نوفمبر ثم تتذكر سحب أموالك.
لا أعرف إن كان هذا سينجح أم لا، لكن في سنوات تشديد الرقابة، الوقوف إلى جانب من يملك ترخيصًا أفضل بكثير من المراهنة على الحظ.
هل ستبقى، من أجل الامتثال، فقط على المنصات المرخّصة؟
$BNB
#巴西虚拟资产牌照约40家机构申请
2
1
952
·
--
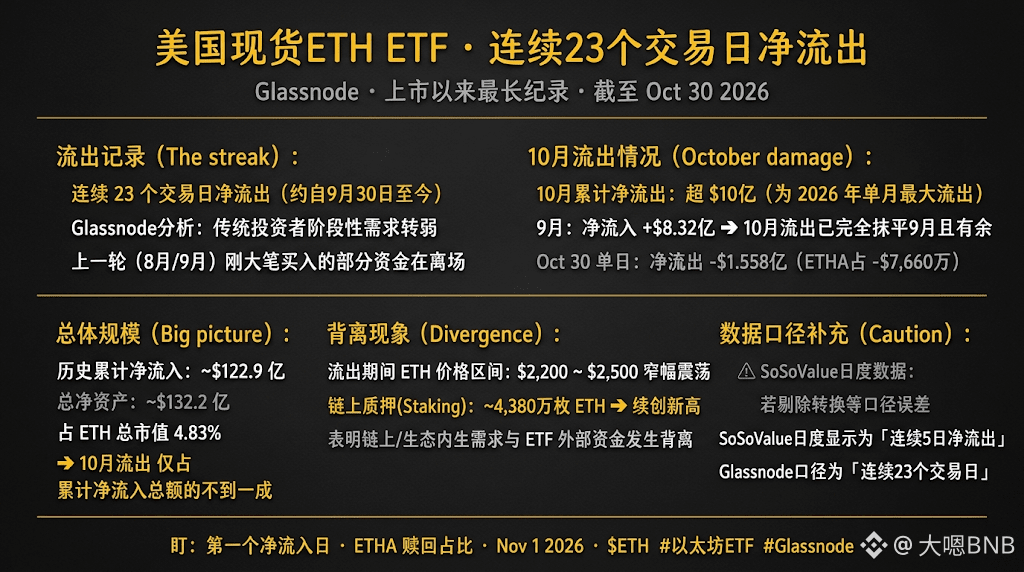
عندما رأيت عبارة «صافي تدفقات خارجة لـ23 يوم تداول متتاليًا»، ذهبت أولًا لأراجع التقويم. وبالعدّ إلى الوراء 23 يوم تداول، نجد أنها تمتد تقريبًا من 30 سبتمبر إلى 30 أكتوبر، ووفقًا لمنهجية Glassnode، لم يشهد أي يوم صافي شراء.
في 1 نوفمبر، نشرت Glassnode على X: سجّلت صناديق الإيثيريوم الفورية المتداولة في الولايات المتحدة صافي تدفقات خارجة لـ23 يوم تداول متتاليًا، محققةً أطول سلسلة منذ إدراجها في يوليو 2024. وترى Glassnode أن طلب المستثمرين التقليديين على ETH يتراجع، رغم أن هؤلاء المستثمرين أنفسهم أجروا عمليات شراء كبيرة في أغسطس وسبتمبر.
لننظر إلى الأرقام. تجاوز صافي التدفقات الخارجة في أكتوبر مليار دولار، وهو أكبر سحب شهري من هذه الصناديق في 2026. وفي سبتمبر، سجّلت الصناديق نفسها صافي تدفقات داخلة بقيمة 832 مليون دولار؛ أي إن تدفقات أكتوبر لم تمحُ مكاسب سبتمبر فحسب، بل تجاوزتها أيضًا. وفي 30 أكتوبر وحده، بلغ صافي التدفقات الخارجة 155.8 مليون دولار، منها 76.6 مليونًا من صندوق ETHA التابع لـBlackRock، أي نحو النصف.
والآن لننظر إلى الصورة الأكبر. وفقًا لـSoSoValue، بلغ صافي التدفقات التراكمية نحو 12.29 مليار دولار حتى 30 أكتوبر، وبلغ إجمالي صافي الأصول نحو 13.22 مليار دولار، أي ما يعادل قرابة 4.83% من إجمالي القيمة السوقية لـETH. ومقارنةً بإجمالي التدفقات الداخلة التراكمية، فإن المليارات القليلة التي خرجت في أكتوبر لا تمثل حتى عُشرها. فلا تفسروا ذلك على أنه «هروب جماعي للمؤسسات»؛ بل يبدو أقرب إلى تراجع الأموال التي دخلت السوق خلال الفترة الماضية.
لكن هناك اختلافًا في منهجية الاحتساب ينبغي توضيحه منذ البداية. رقم 23 يومًا هو إحصاء Glassnode، بينما تُظهر البيانات اليومية لدى SoSoValue صافي تدفقات خارجة لخمسة أيام متتالية. تختلف طريقة الحساب بين الجهتين، لذا احرصوا على ذكر المصدر عند الاقتباس.
وهناك أمر آخر لافت: ظل سعر ETH يتأرجح بين 2200 و2500 دولار خلال فترة التدفقات الخارجة، ولم ينهَر؛ وفي الوقت نفسه، واصلت كمية ETH المرهونة على السلسلة تسجيل مستويات قياسية جديدة، وبلغت نحو 43.8 مليونًا بحسب بيانات Glassnode. هذا استنتاجي: لم تتسبب العملات التي أُعيدت مقابل استرداد وحدات ETF في هبوط حاد، إذ يستوعبها حاملو العملات على السلسلة على المدى الطويل. لكن الأموال المتداولة عبر القنوات التقليدية والأموال على السلسلة تسلك مسارين مختلفين. ومع ذلك، فإن ضيق نطاق الأسعار لا يعني عدم وجود مجال لمزيد من الهبوط.
هناك أمران ينبغي مراقبتهما لاحقًا: هل سيظهر أول يوم بصافي تدفقات داخلة، ليقطع هذه السلسلة؟ وهل ستظل نسبة عمليات الاسترداد في ETHA مرتفعة؟
لا أعرف إن كان ذلك سينجح، لكن جدول تدفقات أموال ETF هذا أجدر بالاعتماد عليه من تخمين المشاعر عبر مراقبة الشموع. هل ستواصل الاحتفاظ بـETH، أم ستنتظر أول شمعة بصافي تدفقات داخلة قبل العودة؟
$ETH #ETH
#美国现货ethetf连续23日净流出
عندما رأيت عبارة «صافي تدفقات خارجة لـ23 يوم تداول متتاليًا»، ذهبت أولًا لأراجع التقويم. وبالعدّ إلى الوراء 23 يوم تداول، نجد أنها تمتد تقريبًا من 30 سبتمبر إلى 30 أكتوبر، ووفقًا لمنهجية Glassnode، لم يشهد أي يوم صافي شراء.
في 1 نوفمبر، نشرت Glassnode على X: سجّلت صناديق الإيثيريوم الفورية المتداولة في الولايات المتحدة صافي تدفقات خارجة لـ23 يوم تداول متتاليًا، محققةً أطول سلسلة منذ إدراجها في يوليو 2024. وترى Glassnode أن طلب المستثمرين التقليديين على ETH يتراجع، رغم أن هؤلاء المستثمرين أنفسهم أجروا عمليات شراء كبيرة في أغسطس وسبتمبر.
لننظر إلى الأرقام. تجاوز صافي التدفقات الخارجة في أكتوبر مليار دولار، وهو أكبر سحب شهري من هذه الصناديق في 2026. وفي سبتمبر، سجّلت الصناديق نفسها صافي تدفقات داخلة بقيمة 832 مليون دولار؛ أي إن تدفقات أكتوبر لم تمحُ مكاسب سبتمبر فحسب، بل تجاوزتها أيضًا. وفي 30 أكتوبر وحده، بلغ صافي التدفقات الخارجة 155.8 مليون دولار، منها 76.6 مليونًا من صندوق ETHA التابع لـBlackRock، أي نحو النصف.
والآن لننظر إلى الصورة الأكبر. وفقًا لـSoSoValue، بلغ صافي التدفقات التراكمية نحو 12.29 مليار دولار حتى 30 أكتوبر، وبلغ إجمالي صافي الأصول نحو 13.22 مليار دولار، أي ما يعادل قرابة 4.83% من إجمالي القيمة السوقية لـETH. ومقارنةً بإجمالي التدفقات الداخلة التراكمية، فإن المليارات القليلة التي خرجت في أكتوبر لا تمثل حتى عُشرها. فلا تفسروا ذلك على أنه «هروب جماعي للمؤسسات»؛ بل يبدو أقرب إلى تراجع الأموال التي دخلت السوق خلال الفترة الماضية.
لكن هناك اختلافًا في منهجية الاحتساب ينبغي توضيحه منذ البداية. رقم 23 يومًا هو إحصاء Glassnode، بينما تُظهر البيانات اليومية لدى SoSoValue صافي تدفقات خارجة لخمسة أيام متتالية. تختلف طريقة الحساب بين الجهتين، لذا احرصوا على ذكر المصدر عند الاقتباس.
وهناك أمر آخر لافت: ظل سعر ETH يتأرجح بين 2200 و2500 دولار خلال فترة التدفقات الخارجة، ولم ينهَر؛ وفي الوقت نفسه، واصلت كمية ETH المرهونة على السلسلة تسجيل مستويات قياسية جديدة، وبلغت نحو 43.8 مليونًا بحسب بيانات Glassnode. هذا استنتاجي: لم تتسبب العملات التي أُعيدت مقابل استرداد وحدات ETF في هبوط حاد، إذ يستوعبها حاملو العملات على السلسلة على المدى الطويل. لكن الأموال المتداولة عبر القنوات التقليدية والأموال على السلسلة تسلك مسارين مختلفين. ومع ذلك، فإن ضيق نطاق الأسعار لا يعني عدم وجود مجال لمزيد من الهبوط.
هناك أمران ينبغي مراقبتهما لاحقًا: هل سيظهر أول يوم بصافي تدفقات داخلة، ليقطع هذه السلسلة؟ وهل ستظل نسبة عمليات الاسترداد في ETHA مرتفعة؟
لا أعرف إن كان ذلك سينجح، لكن جدول تدفقات أموال ETF هذا أجدر بالاعتماد عليه من تخمين المشاعر عبر مراقبة الشموع. هل ستواصل الاحتفاظ بـETH، أم ستنتظر أول شمعة بصافي تدفقات داخلة قبل العودة؟
$ETH #ETH
#美国现货ethetf连续23日净流出
في 1 نوفمبر، نشرت Glassnode على X: سجّلت صناديق الإيثيريوم الفورية المتداولة في الولايات المتحدة صافي تدفقات خارجة لـ23 يوم تداول متتاليًا، محققةً أطول سلسلة منذ إدراجها في يوليو 2024. وترى Glassnode أن طلب المستثمرين التقليديين على ETH يتراجع، رغم أن هؤلاء المستثمرين أنفسهم أجروا عمليات شراء كبيرة في أغسطس وسبتمبر.
لننظر إلى الأرقام. تجاوز صافي التدفقات الخارجة في أكتوبر مليار دولار، وهو أكبر سحب شهري من هذه الصناديق في 2026. وفي سبتمبر، سجّلت الصناديق نفسها صافي تدفقات داخلة بقيمة 832 مليون دولار؛ أي إن تدفقات أكتوبر لم تمحُ مكاسب سبتمبر فحسب، بل تجاوزتها أيضًا. وفي 30 أكتوبر وحده، بلغ صافي التدفقات الخارجة 155.8 مليون دولار، منها 76.6 مليونًا من صندوق ETHA التابع لـBlackRock، أي نحو النصف.
والآن لننظر إلى الصورة الأكبر. وفقًا لـSoSoValue، بلغ صافي التدفقات التراكمية نحو 12.29 مليار دولار حتى 30 أكتوبر، وبلغ إجمالي صافي الأصول نحو 13.22 مليار دولار، أي ما يعادل قرابة 4.83% من إجمالي القيمة السوقية لـETH. ومقارنةً بإجمالي التدفقات الداخلة التراكمية، فإن المليارات القليلة التي خرجت في أكتوبر لا تمثل حتى عُشرها. فلا تفسروا ذلك على أنه «هروب جماعي للمؤسسات»؛ بل يبدو أقرب إلى تراجع الأموال التي دخلت السوق خلال الفترة الماضية.
لكن هناك اختلافًا في منهجية الاحتساب ينبغي توضيحه منذ البداية. رقم 23 يومًا هو إحصاء Glassnode، بينما تُظهر البيانات اليومية لدى SoSoValue صافي تدفقات خارجة لخمسة أيام متتالية. تختلف طريقة الحساب بين الجهتين، لذا احرصوا على ذكر المصدر عند الاقتباس.
وهناك أمر آخر لافت: ظل سعر ETH يتأرجح بين 2200 و2500 دولار خلال فترة التدفقات الخارجة، ولم ينهَر؛ وفي الوقت نفسه، واصلت كمية ETH المرهونة على السلسلة تسجيل مستويات قياسية جديدة، وبلغت نحو 43.8 مليونًا بحسب بيانات Glassnode. هذا استنتاجي: لم تتسبب العملات التي أُعيدت مقابل استرداد وحدات ETF في هبوط حاد، إذ يستوعبها حاملو العملات على السلسلة على المدى الطويل. لكن الأموال المتداولة عبر القنوات التقليدية والأموال على السلسلة تسلك مسارين مختلفين. ومع ذلك، فإن ضيق نطاق الأسعار لا يعني عدم وجود مجال لمزيد من الهبوط.
هناك أمران ينبغي مراقبتهما لاحقًا: هل سيظهر أول يوم بصافي تدفقات داخلة، ليقطع هذه السلسلة؟ وهل ستظل نسبة عمليات الاسترداد في ETHA مرتفعة؟
لا أعرف إن كان ذلك سينجح، لكن جدول تدفقات أموال ETF هذا أجدر بالاعتماد عليه من تخمين المشاعر عبر مراقبة الشموع. هل ستواصل الاحتفاظ بـETH، أم ستنتظر أول شمعة بصافي تدفقات داخلة قبل العودة؟
$ETH #ETH
#美国现货ethetf连续23日净流出
1
269
·
--
تمّ التحقق
في 29 أكتوبر، صدرت بياناتان في الوقت نفسه، وكانتا كلتاهما في اتجاه «غير مواتٍ للأصول عالية المخاطر».
بلغ نمو الناتج المحلي الإجمالي السنوي في الربع الثالث 3.4%، مقابل توقعات عند 3.1% وقراءة سابقة عند 2.2% — تسارع اقتصادي كبير يعني أن الاحتياطي الفيدرالي ليس مضطرًا إطلاقًا إلى التسرع في خفض أسعار الفائدة، بل إن الأساس البياني لرفعها في ديسمبر أصبح أكثر رسوخًا.
بلغ مؤشر نفقات الاستهلاك الشخصي الأساسي 0.32% على أساس شهري و3.1% على أساس سنوي (مقابل 3.0% سابقًا) — أعلى قليلًا من المتوقع، وما زال فوق هدف الاحتياطي الفيدرالي البالغ 2%. وقد شككت هذه البيانات قليلًا في قول وورش ليلة أمس إن «دواء السياسة النقدية بدأ يُؤتي مفعوله».
في الوقت نفسه، انهارت أسهم ألفابت (الشركة الأم لغوغل) بعد إغلاق السوق عقب إعلان نتائجها المالية، متأثرة بالإنفاق على الذكاء الاصطناعي والتدفقات النقدية السلبية، وتراجعت بنحو 10%، مع تبخر نحو 400 مليار دولار من قيمتها السوقية في يوم واحد. وهبطت عقود ناسداك الآجلة على الفور بأكثر من 1%.
في ظل تزامن هذه العوامل السلبية الثلاثة، أين كان سعر BTC؟
في نطاق 79800 إلى 80300 تقريبًا، يتحرك عرضيًا إلى حد كبير حول مستوى 80000.
هذا الأمر أحق بالتسجيل من مجرد القول إن «السعر ارتفع اليوم» — فهو يوضح أن BTC صمد عند مستوى الدعم 80000، الذي اختُبر مرارًا ثلاث مرات، تحت وطأة الضغوط المتراكمة الناجمة عن تجاوز الناتج المحلي الإجمالي التوقعات (ما يزيد نظريًا مخاطر رفع الفائدة)، وارتفاع التضخم عن المتوقع (والأثر النظري نفسه)، والهبوط الحاد لأكبر سهم تكنولوجي في العالم (ما يُفترض نظريًا أن يؤدي إلى تراجع الأصول عالية المخاطر عمومًا).
ليس هذا من قبيل الصدفة. فقد أدت تكلفة حيازة 842 ألف BTC في نطاق 79821 إلى 80400 دورَ مرساة، وولّدت عمليات شراء حقيقية في كل اختبار خلال الأسبوعين الماضيين. واليوم شهدنا اختبارًا آخر.
وبالنظر إلى ما ينتظرنا: يوفر نمو الناتج المحلي الإجمالي البالغ 3.4% ومؤشر نفقات الاستهلاك الشخصي الأساسي البالغ 0.32% أساسًا بيانيًا لرفع الفائدة في ديسمبر. وقبل اجتماع اللجنة الفيدرالية للسوق المفتوحة في 9 ديسمبر، ستصدر بياناتان ستكونان نافذتين أساسيتين للمتابعة (مؤشر أسعار المستهلكين لشهر أكتوبر في 12 نوفمبر، ومؤشر نفقات الاستهلاك الشخصي لشهر أكتوبر في 25 نوفمبر). إذا جاءت البياناتان كلتاهما ضعيفتين، فسيزداد مجددًا احتمال التوقف في ديسمبر، وقد تتاح لـ BTC فرصة لتحدي نطاق 84000-87000 من جديد.
هل سيتمكن السعر من الصمود فوق 80000 خلال هذه الفترة المكتظة بالبيانات؟ هذا أوضح سؤال هيكلي خلال الأربعين يومًا المقبلة.
هل أضاف أحدكم إلى مراكزه اليوم قرب مستوى 80000؟ شاركونا منطقكم.
$BTC
{future}(BTCUSDT)
في 29 أكتوبر، صدرت بياناتان في الوقت نفسه، وكانتا كلتاهما في اتجاه «غير مواتٍ للأصول عالية المخاطر».
بلغ نمو الناتج المحلي الإجمالي السنوي في الربع الثالث 3.4%، مقابل توقعات عند 3.1% وقراءة سابقة عند 2.2% — تسارع اقتصادي كبير يعني أن الاحتياطي الفيدرالي ليس مضطرًا إطلاقًا إلى التسرع في خفض أسعار الفائدة، بل إن الأساس البياني لرفعها في ديسمبر أصبح أكثر رسوخًا.
بلغ مؤشر نفقات الاستهلاك الشخصي الأساسي 0.32% على أساس شهري و3.1% على أساس سنوي (مقابل 3.0% سابقًا) — أعلى قليلًا من المتوقع، وما زال فوق هدف الاحتياطي الفيدرالي البالغ 2%. وقد شككت هذه البيانات قليلًا في قول وورش ليلة أمس إن «دواء السياسة النقدية بدأ يُؤتي مفعوله».
في الوقت نفسه، انهارت أسهم ألفابت (الشركة الأم لغوغل) بعد إغلاق السوق عقب إعلان نتائجها المالية، متأثرة بالإنفاق على الذكاء الاصطناعي والتدفقات النقدية السلبية، وتراجعت بنحو 10%، مع تبخر نحو 400 مليار دولار من قيمتها السوقية في يوم واحد. وهبطت عقود ناسداك الآجلة على الفور بأكثر من 1%.
في ظل تزامن هذه العوامل السلبية الثلاثة، أين كان سعر BTC؟
في نطاق 79800 إلى 80300 تقريبًا، يتحرك عرضيًا إلى حد كبير حول مستوى 80000.
هذا الأمر أحق بالتسجيل من مجرد القول إن «السعر ارتفع اليوم» — فهو يوضح أن BTC صمد عند مستوى الدعم 80000، الذي اختُبر مرارًا ثلاث مرات، تحت وطأة الضغوط المتراكمة الناجمة عن تجاوز الناتج المحلي الإجمالي التوقعات (ما يزيد نظريًا مخاطر رفع الفائدة)، وارتفاع التضخم عن المتوقع (والأثر النظري نفسه)، والهبوط الحاد لأكبر سهم تكنولوجي في العالم (ما يُفترض نظريًا أن يؤدي إلى تراجع الأصول عالية المخاطر عمومًا).
ليس هذا من قبيل الصدفة. فقد أدت تكلفة حيازة 842 ألف BTC في نطاق 79821 إلى 80400 دورَ مرساة، وولّدت عمليات شراء حقيقية في كل اختبار خلال الأسبوعين الماضيين. واليوم شهدنا اختبارًا آخر.
وبالنظر إلى ما ينتظرنا: يوفر نمو الناتج المحلي الإجمالي البالغ 3.4% ومؤشر نفقات الاستهلاك الشخصي الأساسي البالغ 0.32% أساسًا بيانيًا لرفع الفائدة في ديسمبر. وقبل اجتماع اللجنة الفيدرالية للسوق المفتوحة في 9 ديسمبر، ستصدر بياناتان ستكونان نافذتين أساسيتين للمتابعة (مؤشر أسعار المستهلكين لشهر أكتوبر في 12 نوفمبر، ومؤشر نفقات الاستهلاك الشخصي لشهر أكتوبر في 25 نوفمبر). إذا جاءت البياناتان كلتاهما ضعيفتين، فسيزداد مجددًا احتمال التوقف في ديسمبر، وقد تتاح لـ BTC فرصة لتحدي نطاق 84000-87000 من جديد.
هل سيتمكن السعر من الصمود فوق 80000 خلال هذه الفترة المكتظة بالبيانات؟ هذا أوضح سؤال هيكلي خلال الأربعين يومًا المقبلة.
هل أضاف أحدكم إلى مراكزه اليوم قرب مستوى 80000؟ شاركونا منطقكم.
$BTC
بلغ نمو الناتج المحلي الإجمالي السنوي في الربع الثالث 3.4%، مقابل توقعات عند 3.1% وقراءة سابقة عند 2.2% — تسارع اقتصادي كبير يعني أن الاحتياطي الفيدرالي ليس مضطرًا إطلاقًا إلى التسرع في خفض أسعار الفائدة، بل إن الأساس البياني لرفعها في ديسمبر أصبح أكثر رسوخًا.
بلغ مؤشر نفقات الاستهلاك الشخصي الأساسي 0.32% على أساس شهري و3.1% على أساس سنوي (مقابل 3.0% سابقًا) — أعلى قليلًا من المتوقع، وما زال فوق هدف الاحتياطي الفيدرالي البالغ 2%. وقد شككت هذه البيانات قليلًا في قول وورش ليلة أمس إن «دواء السياسة النقدية بدأ يُؤتي مفعوله».
في الوقت نفسه، انهارت أسهم ألفابت (الشركة الأم لغوغل) بعد إغلاق السوق عقب إعلان نتائجها المالية، متأثرة بالإنفاق على الذكاء الاصطناعي والتدفقات النقدية السلبية، وتراجعت بنحو 10%، مع تبخر نحو 400 مليار دولار من قيمتها السوقية في يوم واحد. وهبطت عقود ناسداك الآجلة على الفور بأكثر من 1%.
في ظل تزامن هذه العوامل السلبية الثلاثة، أين كان سعر BTC؟
في نطاق 79800 إلى 80300 تقريبًا، يتحرك عرضيًا إلى حد كبير حول مستوى 80000.
هذا الأمر أحق بالتسجيل من مجرد القول إن «السعر ارتفع اليوم» — فهو يوضح أن BTC صمد عند مستوى الدعم 80000، الذي اختُبر مرارًا ثلاث مرات، تحت وطأة الضغوط المتراكمة الناجمة عن تجاوز الناتج المحلي الإجمالي التوقعات (ما يزيد نظريًا مخاطر رفع الفائدة)، وارتفاع التضخم عن المتوقع (والأثر النظري نفسه)، والهبوط الحاد لأكبر سهم تكنولوجي في العالم (ما يُفترض نظريًا أن يؤدي إلى تراجع الأصول عالية المخاطر عمومًا).
ليس هذا من قبيل الصدفة. فقد أدت تكلفة حيازة 842 ألف BTC في نطاق 79821 إلى 80400 دورَ مرساة، وولّدت عمليات شراء حقيقية في كل اختبار خلال الأسبوعين الماضيين. واليوم شهدنا اختبارًا آخر.
وبالنظر إلى ما ينتظرنا: يوفر نمو الناتج المحلي الإجمالي البالغ 3.4% ومؤشر نفقات الاستهلاك الشخصي الأساسي البالغ 0.32% أساسًا بيانيًا لرفع الفائدة في ديسمبر. وقبل اجتماع اللجنة الفيدرالية للسوق المفتوحة في 9 ديسمبر، ستصدر بياناتان ستكونان نافذتين أساسيتين للمتابعة (مؤشر أسعار المستهلكين لشهر أكتوبر في 12 نوفمبر، ومؤشر نفقات الاستهلاك الشخصي لشهر أكتوبر في 25 نوفمبر). إذا جاءت البياناتان كلتاهما ضعيفتين، فسيزداد مجددًا احتمال التوقف في ديسمبر، وقد تتاح لـ BTC فرصة لتحدي نطاق 84000-87000 من جديد.
هل سيتمكن السعر من الصمود فوق 80000 خلال هذه الفترة المكتظة بالبيانات؟ هذا أوضح سؤال هيكلي خلال الأربعين يومًا المقبلة.
هل أضاف أحدكم إلى مراكزه اليوم قرب مستوى 80000؟ شاركونا منطقكم.
$BTC
BTC+٠٫٢٣%
GOOGUS+١٫٠٠%
133
1
6
691
·
--
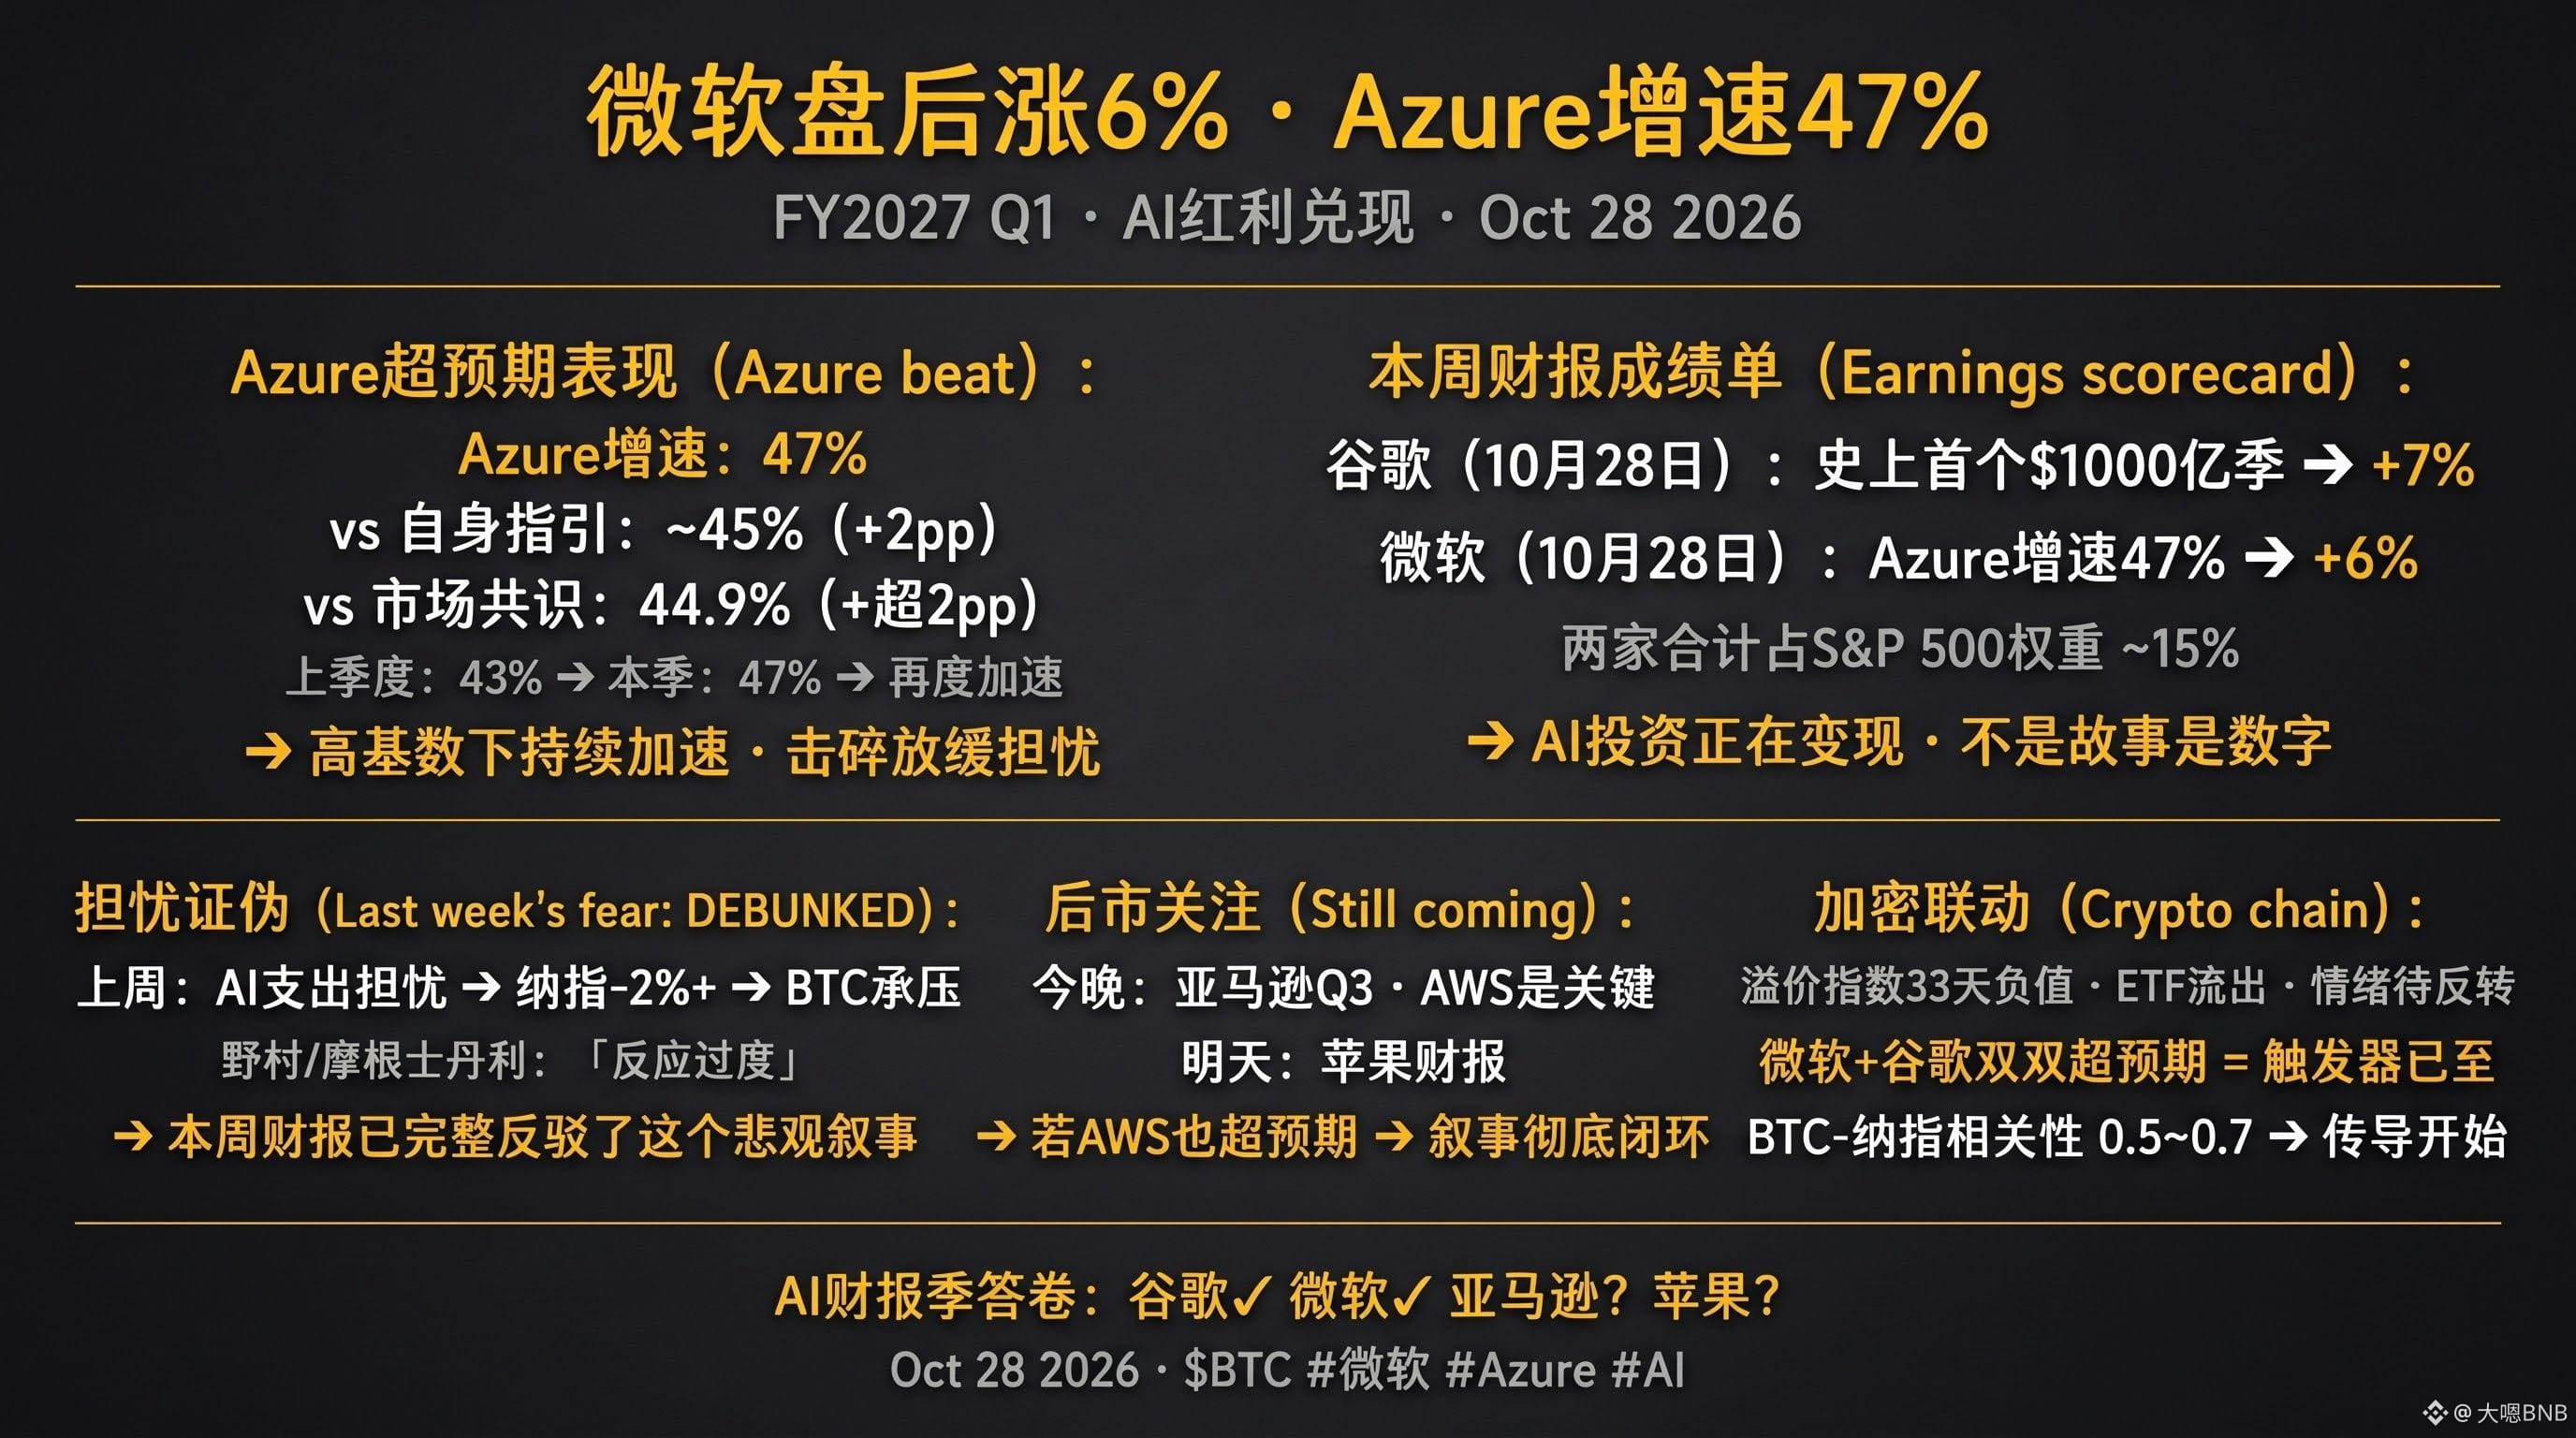
أعلنت مايكروسوفت (MSFT) نتائج الربع الأول من السنة المالية 2027 (يوليو–سبتمبر)، وارتفع سهمها في التداولات بعد الإغلاق بنسبة وصلت إلى 6%.
الأرقام تتحدث عن نفسها: نمو Azure بلغ 47%، متجاوزًا توجيهاتها البالغة «نحو 45%» بنقطتين مئويتين، ومتجاوزًا توقعات السوق البالغة 44.9% بأكثر من نقطتين مئويتين. وهذا تسارع جديد بعد نمو بلغ 43% في الربع السابق. لقد أجابت الأرقام بالإيجاب عن السؤال الذي أثار أكبر مخاوف السوق: هل يستطيع نمو Azure الاستمرار رغم ارتفاع قاعدة المقارنة؟
إليكم الصورة الكاملة لموسم النتائج هذا الأسبوع:
غوغل (أمس): أول ربع في تاريخها تتجاوز فيه الإيرادات 100 مليار دولار، وربحية السهم 2.87 دولار متفوقةً بفارق كبير على التوقعات، ونمو Cloud بنسبة 34%، وارتفاع السهم 7% في التداولات بعد الإغلاق.
مايكروسوفت (اليوم): نمو Azure بنسبة 47% (متجاوزًا التوجيهات بنقطتين مئويتين)، وارتفاع السهم 6% في التداولات بعد الإغلاق.
تمثل الشركتان معًا نحو 15% من وزن مؤشر S&P 500، وهما من أبرز رموز سردية الذكاء الاصطناعي. وقدمتا هذا الأسبوع الإشارة نفسها: استثمارات الذكاء الاصطناعي بدأت تدرّ عوائد؛ فالأمر ليس مجرد قصة، بل أرقام في التقارير المالية.
وهذا يدحض تمامًا سردية السوق في الأسبوع الماضي. فبعد نتائج Alphabet الأسبوع الماضي، تراجع مؤشر ناسداك بأكثر من 2% خلال أسبوع واحد بسبب المخاوف من الإنفاق الرأسمالي، وتبعه BTC متراجعًا إلى نطاق 80,000 دولار. وأصدرت نومورا ومورغان ستانلي تباعًا تصريحات قالتا فيها إن «رد فعل السوق كان مبالغًا فيه» — والآن تؤكد أرقام النتائج صحة هذا التقييم.
ولا تزال نتائج أمازون للربع الثالث تصدر الليلة (وAWS هي محور الاهتمام)، تليها آبل غدًا. وإذا تجاوزت AWS التوقعات أيضًا، فسيكتمل بذلك تعافي سردية الذكاء الاصطناعي.
والأثر على سوق العملات المشفرة مباشر: من المرجح أن تتحسن المعنويات تجاه ناسداك الليلة، وأن ينتقل أثر ذلك عبر الارتباط بين BTC وناسداك، الذي يبلغ 0.5–0.7. وقد ظل مؤشر علاوة Coinbase سلبيًا 33 يومًا متتاليًا، مع استمرار صافي التدفقات الخارجة من صناديق ETF — وهذه عوامل ضغط تنتظر محفزًا لانعكاس واسع النطاق في المعنويات من هذا النوع.
تجاوزت نتائج مايكروسوفت وغوغل التوقعات، ووصل المحفز.
$BTC #مايكروسوفت #Azure #موسم_نتائج_الذكاء_الاصطناعي #纳指
$MSFTB
{spot}(MSFTBUSDT)
$GOOGLB
{spot}(GOOGLBUSDT)
أعلنت مايكروسوفت (MSFT) نتائج الربع الأول من السنة المالية 2027 (يوليو–سبتمبر)، وارتفع سهمها في التداولات بعد الإغلاق بنسبة وصلت إلى 6%.
الأرقام تتحدث عن نفسها: نمو Azure بلغ 47%، متجاوزًا توجيهاتها البالغة «نحو 45%» بنقطتين مئويتين، ومتجاوزًا توقعات السوق البالغة 44.9% بأكثر من نقطتين مئويتين. وهذا تسارع جديد بعد نمو بلغ 43% في الربع السابق. لقد أجابت الأرقام بالإيجاب عن السؤال الذي أثار أكبر مخاوف السوق: هل يستطيع نمو Azure الاستمرار رغم ارتفاع قاعدة المقارنة؟
إليكم الصورة الكاملة لموسم النتائج هذا الأسبوع:
غوغل (أمس): أول ربع في تاريخها تتجاوز فيه الإيرادات 100 مليار دولار، وربحية السهم 2.87 دولار متفوقةً بفارق كبير على التوقعات، ونمو Cloud بنسبة 34%، وارتفاع السهم 7% في التداولات بعد الإغلاق.
مايكروسوفت (اليوم): نمو Azure بنسبة 47% (متجاوزًا التوجيهات بنقطتين مئويتين)، وارتفاع السهم 6% في التداولات بعد الإغلاق.
تمثل الشركتان معًا نحو 15% من وزن مؤشر S&P 500، وهما من أبرز رموز سردية الذكاء الاصطناعي. وقدمتا هذا الأسبوع الإشارة نفسها: استثمارات الذكاء الاصطناعي بدأت تدرّ عوائد؛ فالأمر ليس مجرد قصة، بل أرقام في التقارير المالية.
وهذا يدحض تمامًا سردية السوق في الأسبوع الماضي. فبعد نتائج Alphabet الأسبوع الماضي، تراجع مؤشر ناسداك بأكثر من 2% خلال أسبوع واحد بسبب المخاوف من الإنفاق الرأسمالي، وتبعه BTC متراجعًا إلى نطاق 80,000 دولار. وأصدرت نومورا ومورغان ستانلي تباعًا تصريحات قالتا فيها إن «رد فعل السوق كان مبالغًا فيه» — والآن تؤكد أرقام النتائج صحة هذا التقييم.
ولا تزال نتائج أمازون للربع الثالث تصدر الليلة (وAWS هي محور الاهتمام)، تليها آبل غدًا. وإذا تجاوزت AWS التوقعات أيضًا، فسيكتمل بذلك تعافي سردية الذكاء الاصطناعي.
والأثر على سوق العملات المشفرة مباشر: من المرجح أن تتحسن المعنويات تجاه ناسداك الليلة، وأن ينتقل أثر ذلك عبر الارتباط بين BTC وناسداك، الذي يبلغ 0.5–0.7. وقد ظل مؤشر علاوة Coinbase سلبيًا 33 يومًا متتاليًا، مع استمرار صافي التدفقات الخارجة من صناديق ETF — وهذه عوامل ضغط تنتظر محفزًا لانعكاس واسع النطاق في المعنويات من هذا النوع.
تجاوزت نتائج مايكروسوفت وغوغل التوقعات، ووصل المحفز.
$BTC #مايكروسوفت #Azure #موسم_نتائج_الذكاء_الاصطناعي #纳指
$MSFTB
$GOOGLB
الأرقام تتحدث عن نفسها: نمو Azure بلغ 47%، متجاوزًا توجيهاتها البالغة «نحو 45%» بنقطتين مئويتين، ومتجاوزًا توقعات السوق البالغة 44.9% بأكثر من نقطتين مئويتين. وهذا تسارع جديد بعد نمو بلغ 43% في الربع السابق. لقد أجابت الأرقام بالإيجاب عن السؤال الذي أثار أكبر مخاوف السوق: هل يستطيع نمو Azure الاستمرار رغم ارتفاع قاعدة المقارنة؟
إليكم الصورة الكاملة لموسم النتائج هذا الأسبوع:
غوغل (أمس): أول ربع في تاريخها تتجاوز فيه الإيرادات 100 مليار دولار، وربحية السهم 2.87 دولار متفوقةً بفارق كبير على التوقعات، ونمو Cloud بنسبة 34%، وارتفاع السهم 7% في التداولات بعد الإغلاق.
مايكروسوفت (اليوم): نمو Azure بنسبة 47% (متجاوزًا التوجيهات بنقطتين مئويتين)، وارتفاع السهم 6% في التداولات بعد الإغلاق.
تمثل الشركتان معًا نحو 15% من وزن مؤشر S&P 500، وهما من أبرز رموز سردية الذكاء الاصطناعي. وقدمتا هذا الأسبوع الإشارة نفسها: استثمارات الذكاء الاصطناعي بدأت تدرّ عوائد؛ فالأمر ليس مجرد قصة، بل أرقام في التقارير المالية.
وهذا يدحض تمامًا سردية السوق في الأسبوع الماضي. فبعد نتائج Alphabet الأسبوع الماضي، تراجع مؤشر ناسداك بأكثر من 2% خلال أسبوع واحد بسبب المخاوف من الإنفاق الرأسمالي، وتبعه BTC متراجعًا إلى نطاق 80,000 دولار. وأصدرت نومورا ومورغان ستانلي تباعًا تصريحات قالتا فيها إن «رد فعل السوق كان مبالغًا فيه» — والآن تؤكد أرقام النتائج صحة هذا التقييم.
ولا تزال نتائج أمازون للربع الثالث تصدر الليلة (وAWS هي محور الاهتمام)، تليها آبل غدًا. وإذا تجاوزت AWS التوقعات أيضًا، فسيكتمل بذلك تعافي سردية الذكاء الاصطناعي.
والأثر على سوق العملات المشفرة مباشر: من المرجح أن تتحسن المعنويات تجاه ناسداك الليلة، وأن ينتقل أثر ذلك عبر الارتباط بين BTC وناسداك، الذي يبلغ 0.5–0.7. وقد ظل مؤشر علاوة Coinbase سلبيًا 33 يومًا متتاليًا، مع استمرار صافي التدفقات الخارجة من صناديق ETF — وهذه عوامل ضغط تنتظر محفزًا لانعكاس واسع النطاق في المعنويات من هذا النوع.
تجاوزت نتائج مايكروسوفت وغوغل التوقعات، ووصل المحفز.
$BTC #مايكروسوفت #Azure #موسم_نتائج_الذكاء_الاصطناعي #纳指
$MSFTB
$GOOGLB
大嗯BNB
·
--
صاعدتُعدّ نتائج مايكروسوفت الليلة أهم لحظة اختبار هذا الأسبوع.
حققت غوغل الليلة الماضية أول إيرادات فصلية تتجاوز 100 مليار دولار في تاريخها، وقفز سهمها 7% في التداولات بعد الإغلاق، ما أعاد بناء سردية الذكاء الاصطناعي. والليلة (28 أكتوبر)، تعلن مايكروسوفت نتائج الربع الأول من السنة المالية 2027 (يوليو-سبتمبر)، لتسلّم الشعلة إليها.
لنبدأ بما تنتظره السوق.
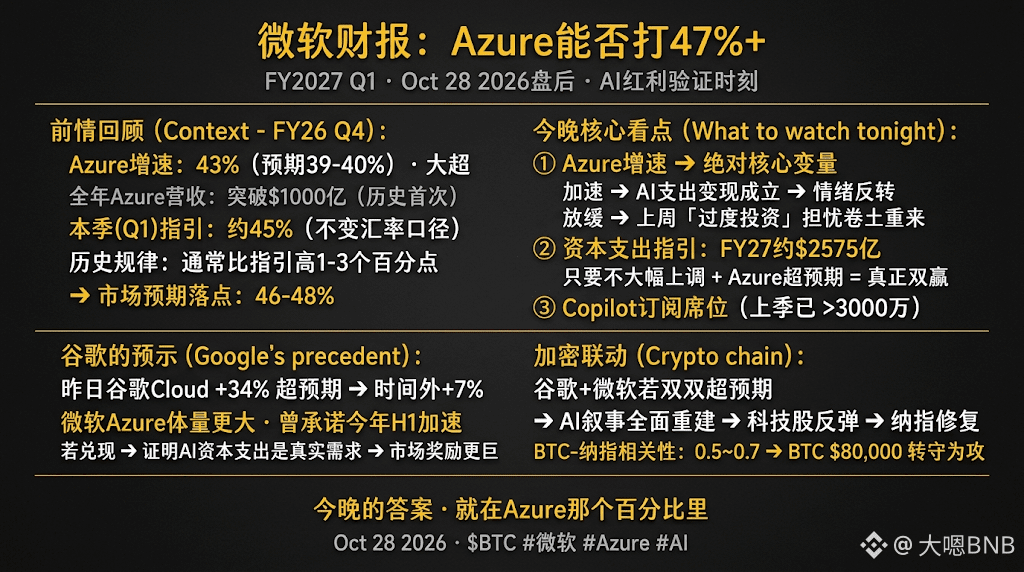
معدل نمو Azure هو المتغير الأساسي الوحيد. في الربع الماضي (الربع الرابع من السنة المالية 2026)، نما Azure بنسبة 43%، وتجاوزت إيراداته السنوية عتبة 100 مليار دولار، مسجلاً أعلى مستوى في تاريخه. أما توجيهات مايكروسوفت للربع الأول، فهي «نحو 45% على أساس العملة الثابتة». وبالنظر إلى النمط التاريخي خلال العامين الماضيين، حيث تتجاوز النتائج عادةً توجيهات الشركة بنقطة إلى ثلاث نقاط مئوية، فمن المتوقع أن يتراوح الرقم بين **46-48%**.
لماذا يحظى هذا الرقم الخاص بـAzure بهذه الأهمية؟
لأن Azure هو المؤشر المالي المباشر الأوضح على ما إذا كان الطلب على القدرة الحاسوبية للذكاء الاصطناعي يتحول إلى إيرادات فعلية. وقد تجاوز عدد المقاعد المدفوعة لخدمة Microsoft 365 Copilot 30 مليونًا. ومن اتفاقية وحدات TPU مع Anthropic إلى عقود القدرة الحاسوبية السحابية مع OpenAI، تمرّ الحوسبة لدى جميع شركات الذكاء الاصطناعي الرائدة تقريبًا عبر Azure. إذا واصل نمو Azure تسارعه، فهذا يعني أن الإنفاق الرأسمالي على الذكاء الاصطناعي يتحول إلى إيرادات فعلية؛ أما إذا تباطأ، فستعود «مخاوف الإنفاق الرأسمالي» التي ظهرت الأسبوع الماضي.
وهناك رقم آخر ينبغي مراقبته: توجيهات الإنفاق الرأسمالي.
في الربع الماضي، حددت مايكروسوفت توجيهات الإنفاق الرأسمالي للسنة المالية 2027 عند نحو 257.5 مليار دولار (ما يعادل 77.6% من إيرادات الأشهر الاثني عشر الماضية). وفي المرة السابقة، ضغط هذا الرقم الضخم على أداء السهم. وإذا لم يُرفع هذا الرقم كثيرًا الليلة، مع تجاوز Azure التوقعات، فسيكون ذلك مزيجًا رابحًا بالفعل.
تأثير نتائج غوغل الليلة الماضية:
ارتفعت إيرادات Google Cloud بنسبة 34% على أساس سنوي متجاوزة التوقعات؛ وحافظت Search على متانتها؛ وقفز صافي الربح إلى 34.97 مليار دولار — فارتفع السهم 7% في التداولات بعد الإغلاق. وضع مايكروسوفت مختلف أكثر: فحجم Azure أكبر من Google Cloud، كما أن الشركة تعهدت بوضوح قبل نصف عام بتسارع النمو في النصف الأول من السنة المالية 2027. وإذا تحقق هذا التسارع، فقد تكون مكافأة السوق أكبر.
بالنسبة إلى سوق العملات المشفرة: نتائج غوغل ومايكروسوفت تتجاوز التوقعات → إعادة بناء شاملة لسردية الذكاء الاصطناعي → تعافي ناسداك → يتبعها بيتكوين مع ارتباط بناسداك يبلغ 0.5-0.7 → التوجه مجددًا نحو 80,000 دولار.
ستتضح الإجابة الليلة. هل يستطيع Azure تحقيق نمو يتجاوز 47%؟ هذا هو الرقم الأجدر بالمتابعة الليلة.
$MSFTB $BTC
#微软财报能否兑现ai红利
حققت غوغل الليلة الماضية أول إيرادات فصلية تتجاوز 100 مليار دولار في تاريخها، وقفز سهمها 7% في التداولات بعد الإغلاق، ما أعاد بناء سردية الذكاء الاصطناعي. والليلة (28 أكتوبر)، تعلن مايكروسوفت نتائج الربع الأول من السنة المالية 2027 (يوليو-سبتمبر)، لتسلّم الشعلة إليها.
لنبدأ بما تنتظره السوق.
معدل نمو Azure هو المتغير الأساسي الوحيد. في الربع الماضي (الربع الرابع من السنة المالية 2026)، نما Azure بنسبة 43%، وتجاوزت إيراداته السنوية عتبة 100 مليار دولار، مسجلاً أعلى مستوى في تاريخه. أما توجيهات مايكروسوفت للربع الأول، فهي «نحو 45% على أساس العملة الثابتة». وبالنظر إلى النمط التاريخي خلال العامين الماضيين، حيث تتجاوز النتائج عادةً توجيهات الشركة بنقطة إلى ثلاث نقاط مئوية، فمن المتوقع أن يتراوح الرقم بين **46-48%**.
لماذا يحظى هذا الرقم الخاص بـAzure بهذه الأهمية؟
لأن Azure هو المؤشر المالي المباشر الأوضح على ما إذا كان الطلب على القدرة الحاسوبية للذكاء الاصطناعي يتحول إلى إيرادات فعلية. وقد تجاوز عدد المقاعد المدفوعة لخدمة Microsoft 365 Copilot 30 مليونًا. ومن اتفاقية وحدات TPU مع Anthropic إلى عقود القدرة الحاسوبية السحابية مع OpenAI، تمرّ الحوسبة لدى جميع شركات الذكاء الاصطناعي الرائدة تقريبًا عبر Azure. إذا واصل نمو Azure تسارعه، فهذا يعني أن الإنفاق الرأسمالي على الذكاء الاصطناعي يتحول إلى إيرادات فعلية؛ أما إذا تباطأ، فستعود «مخاوف الإنفاق الرأسمالي» التي ظهرت الأسبوع الماضي.
وهناك رقم آخر ينبغي مراقبته: توجيهات الإنفاق الرأسمالي.
في الربع الماضي، حددت مايكروسوفت توجيهات الإنفاق الرأسمالي للسنة المالية 2027 عند نحو 257.5 مليار دولار (ما يعادل 77.6% من إيرادات الأشهر الاثني عشر الماضية). وفي المرة السابقة، ضغط هذا الرقم الضخم على أداء السهم. وإذا لم يُرفع هذا الرقم كثيرًا الليلة، مع تجاوز Azure التوقعات، فسيكون ذلك مزيجًا رابحًا بالفعل.
تأثير نتائج غوغل الليلة الماضية:
ارتفعت إيرادات Google Cloud بنسبة 34% على أساس سنوي متجاوزة التوقعات؛ وحافظت Search على متانتها؛ وقفز صافي الربح إلى 34.97 مليار دولار — فارتفع السهم 7% في التداولات بعد الإغلاق. وضع مايكروسوفت مختلف أكثر: فحجم Azure أكبر من Google Cloud، كما أن الشركة تعهدت بوضوح قبل نصف عام بتسارع النمو في النصف الأول من السنة المالية 2027. وإذا تحقق هذا التسارع، فقد تكون مكافأة السوق أكبر.
بالنسبة إلى سوق العملات المشفرة: نتائج غوغل ومايكروسوفت تتجاوز التوقعات → إعادة بناء شاملة لسردية الذكاء الاصطناعي → تعافي ناسداك → يتبعها بيتكوين مع ارتباط بناسداك يبلغ 0.5-0.7 → التوجه مجددًا نحو 80,000 دولار.
ستتضح الإجابة الليلة. هل يستطيع Azure تحقيق نمو يتجاوز 47%؟ هذا هو الرقم الأجدر بالمتابعة الليلة.
$MSFTB $BTC
#微软财报能否兑现ai红利
2
1
639
·
--
#BinancePick
الليلة أتمسّك بسهمين، وقد جاءت نتائج الربع الثالث لكليهما أعلى من التوقعات
#BinancePick
الليلة أتمسّك بسهمين، وقد جاءت نتائج الربع الثالث لكليهما أعلى من التوقعات
الليلة أتمسّك بسهمين، وقد جاءت نتائج الربع الثالث لكليهما أعلى من التوقعات
185
·
--
تمّ التحقق
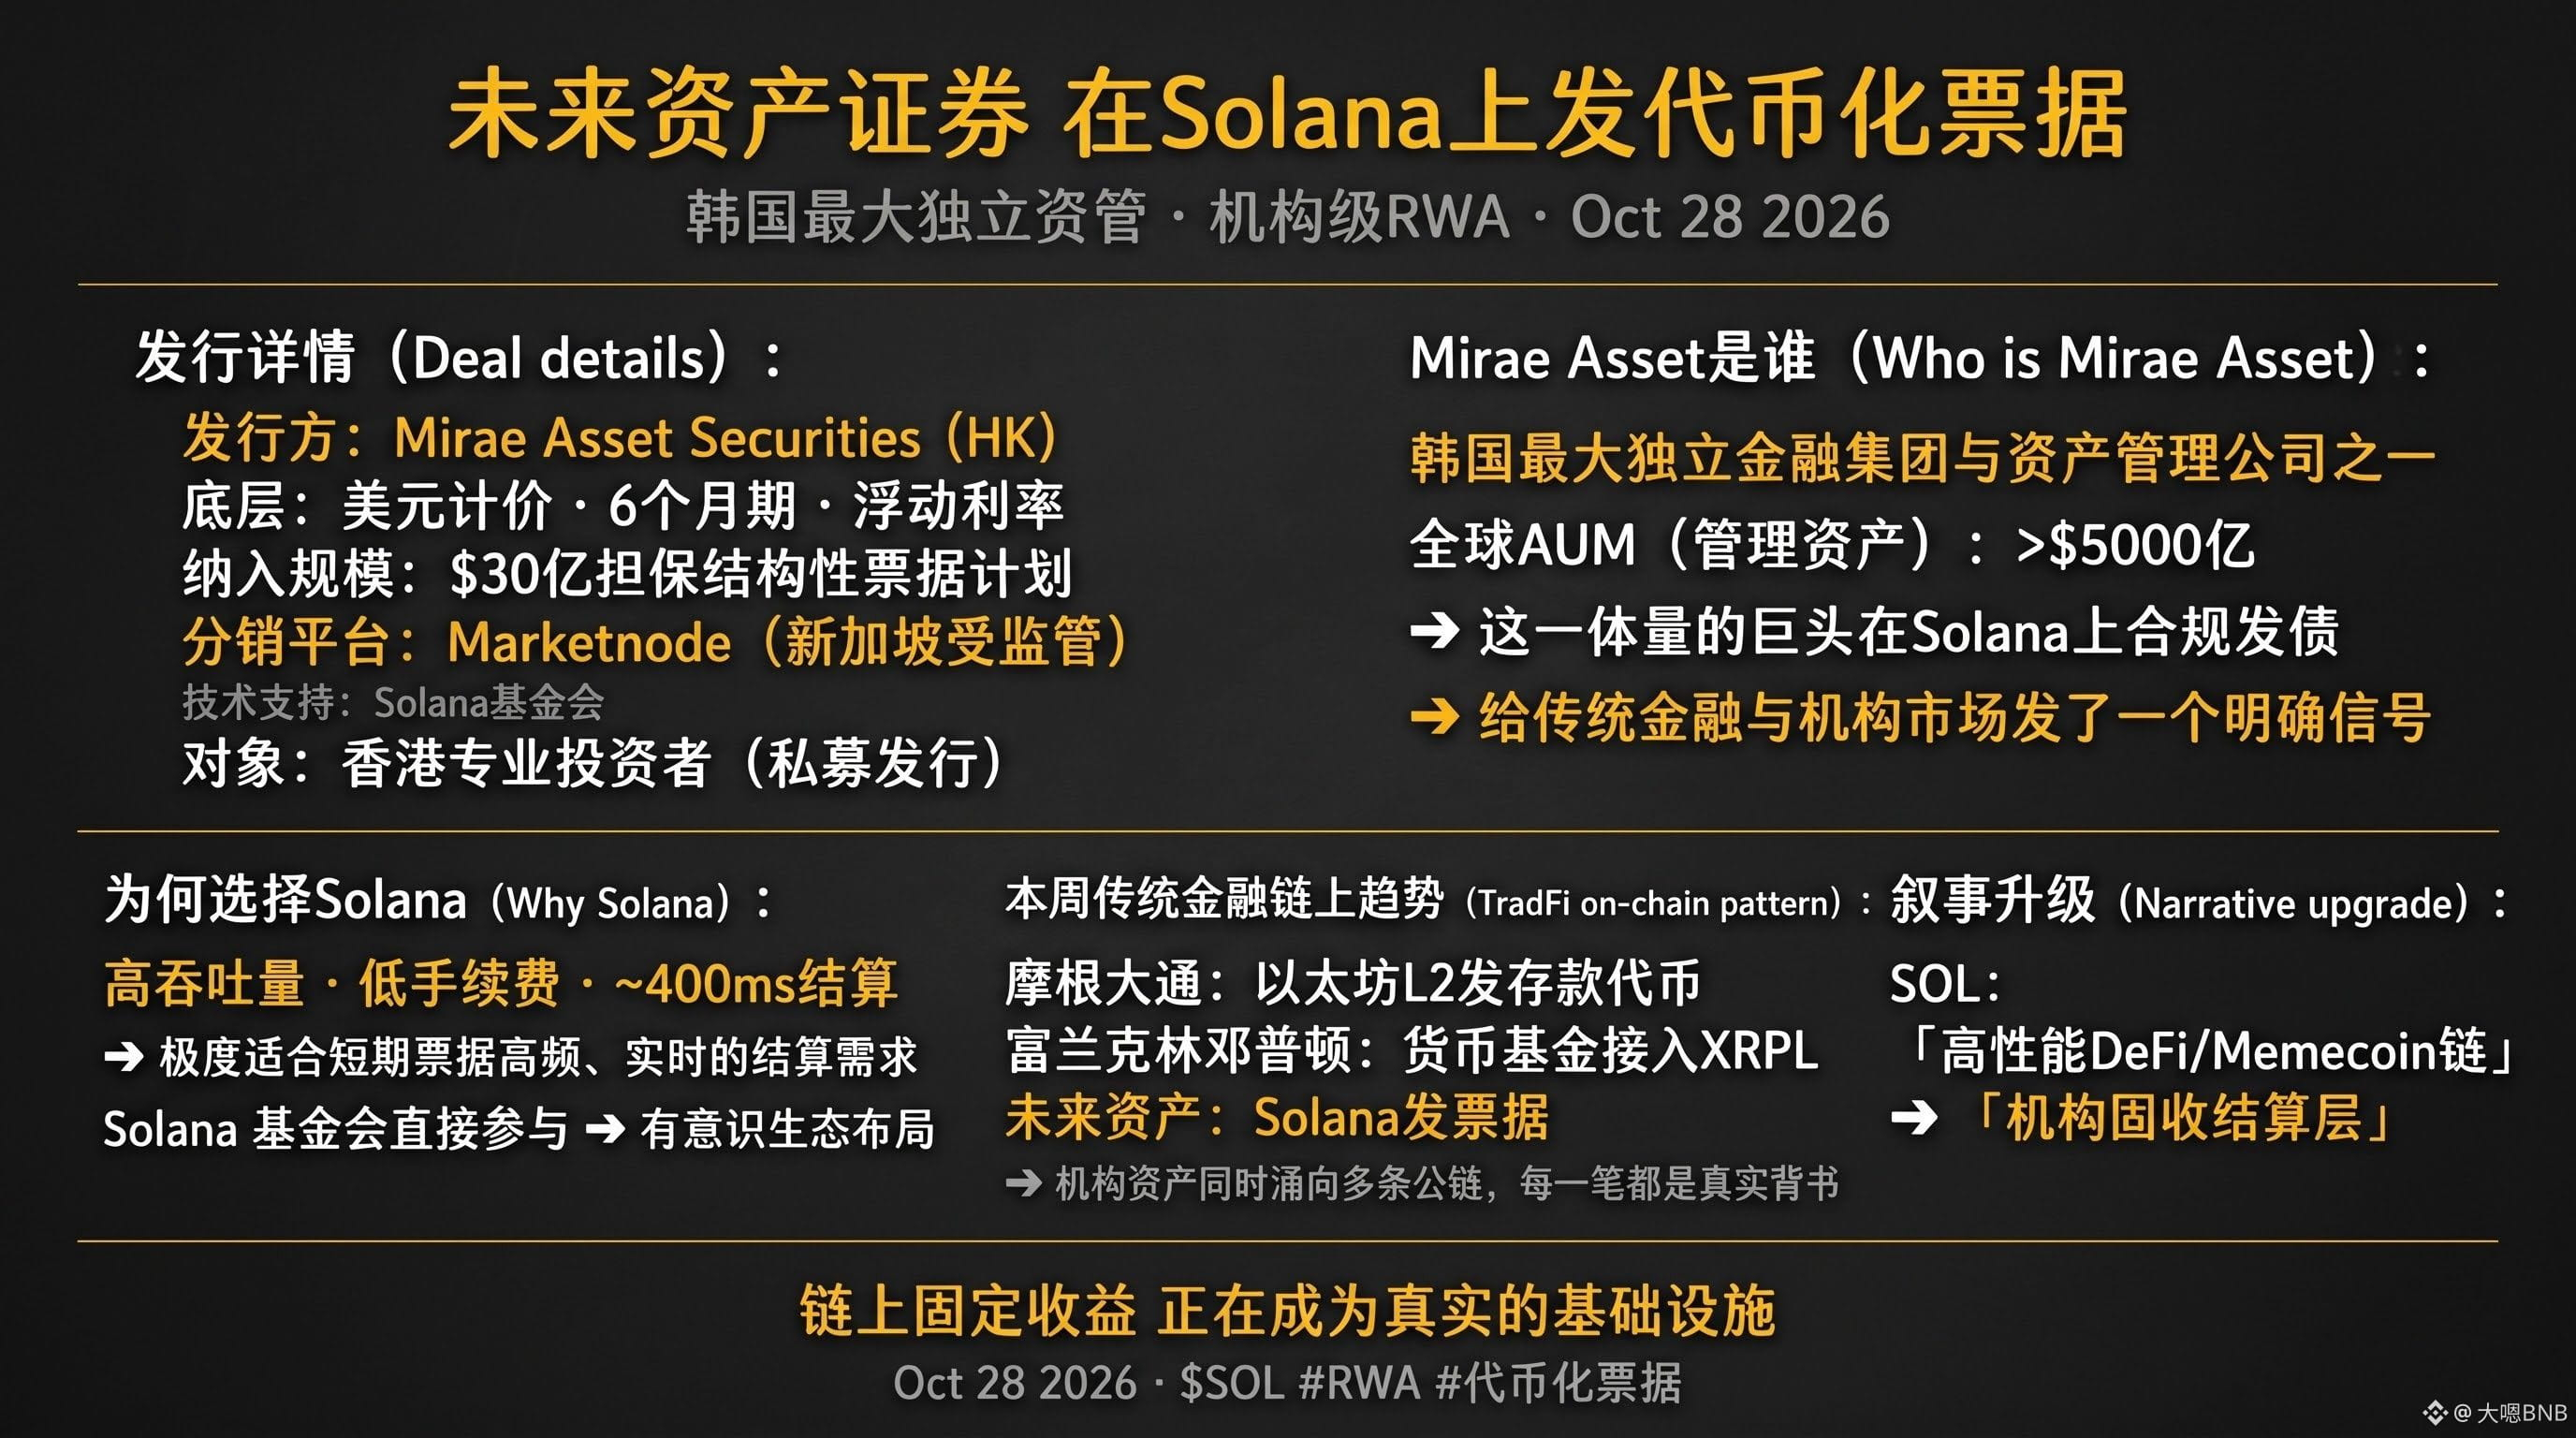
أعلنت Mirae Asset Securities (HK)، الشركة التابعة في هونغ كونغ لمجموعة Mirae Asset Securities الكورية الجنوبية، عن إتمام إصدار سند تمويل مُرمّز على بلوكتشين Solana، موجّه إلى المستثمرين المؤسسيين المؤهلين.
وفي التفاصيل: السند مقوّم بالدولار، ومدته ستة أشهر، وسعر فائدته متغير؛ وهو مُدرج ضمن برنامج الشركة للسندات المهيكلة المضمونة البالغة قيمته 3 مليارات دولار؛ وتتولى Marketnode، مشغّلة البنية التحتية للأسواق الرقمية الخاضعة للتنظيم في سنغافورة، دور الموزّع المعتمد؛ فيما تقدم مؤسسة Solana الدعم التقني، وتتولى Mirae Asset إصدار الرموز والمدفوعات والإدارة طوال دورة حياة السند. ويُطرح السند حصريًا عبر اكتتاب خاص على المستثمرين المحترفين، وفق تعريفهم في قانون الأوراق المالية والعقود الآجلة في هونغ كونغ.
تكمن أهمية هذا الخبر لا في قيمة السند، بل في اختيار Solana.
جرى إصدار أدوات الدين التقليدية على السلسلة غالبًا عبر Ethereum (مثل Kinexys التابعة لـ JPMorgan وBUIDL التابعة لـ BlackRock) أو عبر سلاسل خاصة مرخّصة (مثل Quorum وCanton Network). واختيار Mirae Asset هذه المرة Solana بدلًا من ETH يستند إلى اعتبارات تقنية واضحة: فالإنتاجية العالية لـ Solana، ورسومها المنخفضة، وسرعة التسوية فيها (~400ms) تجعلها أنسب لأدوات الدخل الثابت مثل السندات قصيرة الأجل، التي تتطلب تسوية متكررة. والأهم أن مؤسسة Solana تشارك مباشرة في تقديم الدعم، ما يشير إلى أن الاختيار لم يكن عارضًا، بل جزءًا من توجه مدروس لبناء منظومة متكاملة.
تُعد Mirae Asset واحدة من أكبر شركات إدارة الأصول المستقلة في كوريا الجنوبية، وتتجاوز أصولها المُدارة عالميًا 500 مليار دولار. وإتمام مؤسسة بهذا الحجم إصدارًا متوافقًا مع المتطلبات التنظيمية على Solana يبعث برسالة إلى المؤسسات المالية التقليدية: Solana ليست حكرًا على عملات الميم والتمويل اللامركزي، بل يمكنها استضافة بنية تحتية مؤسسية للدخل الثابت.
وفي سياق أوسع: أطلقت JPMorgan هذا الأسبوع رمزًا للودائع على شبكة Ethereum من الطبقة الثانية (Base)، وربطت Franklin Templeton صندوق سوق نقدية مُرمّزًا بشبكة XRPL، والآن تصدر Mirae Asset سندًا على Solana. تتدفق الأصول المُرمّزة للتمويل التقليدي إلى عدة شبكات بلوكتشين عامة في آن واحد، وكل إصدار منها يضيف تأييدًا مؤسسيًا حقيقيًا إلى الشبكة المعنية.
يتطور السرد المرتبط بقطاع SOL من «شبكة DeFi عالية الأداء» إلى «طبقة تسوية مؤسسية للدخل الثابت».
$SOL #solana
{future}(SOLUSDT)
أعلنت Mirae Asset Securities (HK)، الشركة التابعة في هونغ كونغ لمجموعة Mirae Asset Securities الكورية الجنوبية، عن إتمام إصدار سند تمويل مُرمّز على بلوكتشين Solana، موجّه إلى المستثمرين المؤسسيين المؤهلين.
وفي التفاصيل: السند مقوّم بالدولار، ومدته ستة أشهر، وسعر فائدته متغير؛ وهو مُدرج ضمن برنامج الشركة للسندات المهيكلة المضمونة البالغة قيمته 3 مليارات دولار؛ وتتولى Marketnode، مشغّلة البنية التحتية للأسواق الرقمية الخاضعة للتنظيم في سنغافورة، دور الموزّع المعتمد؛ فيما تقدم مؤسسة Solana الدعم التقني، وتتولى Mirae Asset إصدار الرموز والمدفوعات والإدارة طوال دورة حياة السند. ويُطرح السند حصريًا عبر اكتتاب خاص على المستثمرين المحترفين، وفق تعريفهم في قانون الأوراق المالية والعقود الآجلة في هونغ كونغ.
تكمن أهمية هذا الخبر لا في قيمة السند، بل في اختيار Solana.
جرى إصدار أدوات الدين التقليدية على السلسلة غالبًا عبر Ethereum (مثل Kinexys التابعة لـ JPMorgan وBUIDL التابعة لـ BlackRock) أو عبر سلاسل خاصة مرخّصة (مثل Quorum وCanton Network). واختيار Mirae Asset هذه المرة Solana بدلًا من ETH يستند إلى اعتبارات تقنية واضحة: فالإنتاجية العالية لـ Solana، ورسومها المنخفضة، وسرعة التسوية فيها (~400ms) تجعلها أنسب لأدوات الدخل الثابت مثل السندات قصيرة الأجل، التي تتطلب تسوية متكررة. والأهم أن مؤسسة Solana تشارك مباشرة في تقديم الدعم، ما يشير إلى أن الاختيار لم يكن عارضًا، بل جزءًا من توجه مدروس لبناء منظومة متكاملة.
تُعد Mirae Asset واحدة من أكبر شركات إدارة الأصول المستقلة في كوريا الجنوبية، وتتجاوز أصولها المُدارة عالميًا 500 مليار دولار. وإتمام مؤسسة بهذا الحجم إصدارًا متوافقًا مع المتطلبات التنظيمية على Solana يبعث برسالة إلى المؤسسات المالية التقليدية: Solana ليست حكرًا على عملات الميم والتمويل اللامركزي، بل يمكنها استضافة بنية تحتية مؤسسية للدخل الثابت.
وفي سياق أوسع: أطلقت JPMorgan هذا الأسبوع رمزًا للودائع على شبكة Ethereum من الطبقة الثانية (Base)، وربطت Franklin Templeton صندوق سوق نقدية مُرمّزًا بشبكة XRPL، والآن تصدر Mirae Asset سندًا على Solana. تتدفق الأصول المُرمّزة للتمويل التقليدي إلى عدة شبكات بلوكتشين عامة في آن واحد، وكل إصدار منها يضيف تأييدًا مؤسسيًا حقيقيًا إلى الشبكة المعنية.
يتطور السرد المرتبط بقطاع SOL من «شبكة DeFi عالية الأداء» إلى «طبقة تسوية مؤسسية للدخل الثابت».
$SOL #solana
وفي التفاصيل: السند مقوّم بالدولار، ومدته ستة أشهر، وسعر فائدته متغير؛ وهو مُدرج ضمن برنامج الشركة للسندات المهيكلة المضمونة البالغة قيمته 3 مليارات دولار؛ وتتولى Marketnode، مشغّلة البنية التحتية للأسواق الرقمية الخاضعة للتنظيم في سنغافورة، دور الموزّع المعتمد؛ فيما تقدم مؤسسة Solana الدعم التقني، وتتولى Mirae Asset إصدار الرموز والمدفوعات والإدارة طوال دورة حياة السند. ويُطرح السند حصريًا عبر اكتتاب خاص على المستثمرين المحترفين، وفق تعريفهم في قانون الأوراق المالية والعقود الآجلة في هونغ كونغ.
تكمن أهمية هذا الخبر لا في قيمة السند، بل في اختيار Solana.
جرى إصدار أدوات الدين التقليدية على السلسلة غالبًا عبر Ethereum (مثل Kinexys التابعة لـ JPMorgan وBUIDL التابعة لـ BlackRock) أو عبر سلاسل خاصة مرخّصة (مثل Quorum وCanton Network). واختيار Mirae Asset هذه المرة Solana بدلًا من ETH يستند إلى اعتبارات تقنية واضحة: فالإنتاجية العالية لـ Solana، ورسومها المنخفضة، وسرعة التسوية فيها (~400ms) تجعلها أنسب لأدوات الدخل الثابت مثل السندات قصيرة الأجل، التي تتطلب تسوية متكررة. والأهم أن مؤسسة Solana تشارك مباشرة في تقديم الدعم، ما يشير إلى أن الاختيار لم يكن عارضًا، بل جزءًا من توجه مدروس لبناء منظومة متكاملة.
تُعد Mirae Asset واحدة من أكبر شركات إدارة الأصول المستقلة في كوريا الجنوبية، وتتجاوز أصولها المُدارة عالميًا 500 مليار دولار. وإتمام مؤسسة بهذا الحجم إصدارًا متوافقًا مع المتطلبات التنظيمية على Solana يبعث برسالة إلى المؤسسات المالية التقليدية: Solana ليست حكرًا على عملات الميم والتمويل اللامركزي، بل يمكنها استضافة بنية تحتية مؤسسية للدخل الثابت.
وفي سياق أوسع: أطلقت JPMorgan هذا الأسبوع رمزًا للودائع على شبكة Ethereum من الطبقة الثانية (Base)، وربطت Franklin Templeton صندوق سوق نقدية مُرمّزًا بشبكة XRPL، والآن تصدر Mirae Asset سندًا على Solana. تتدفق الأصول المُرمّزة للتمويل التقليدي إلى عدة شبكات بلوكتشين عامة في آن واحد، وكل إصدار منها يضيف تأييدًا مؤسسيًا حقيقيًا إلى الشبكة المعنية.
يتطور السرد المرتبط بقطاع SOL من «شبكة DeFi عالية الأداء» إلى «طبقة تسوية مؤسسية للدخل الثابت».
$SOL #solana
667
·
--
صاعد
تُعدّ نتائج مايكروسوفت الليلة أهم لحظة اختبار هذا الأسبوع.
حققت غوغل الليلة الماضية أول إيرادات فصلية تتجاوز 100 مليار دولار في تاريخها، وقفز سهمها 7% في التداولات بعد الإغلاق، ما أعاد بناء سردية الذكاء الاصطناعي. والليلة (28 أكتوبر)، تعلن مايكروسوفت نتائج الربع الأول من السنة المالية 2027 (يوليو-سبتمبر)، لتسلّم الشعلة إليها.
لنبدأ بما تنتظره السوق.
معدل نمو Azure هو المتغير الأساسي الوحيد. في الربع الماضي (الربع الرابع من السنة المالية 2026)، نما Azure بنسبة 43%، وتجاوزت إيراداته السنوية عتبة 100 مليار دولار، مسجلاً أعلى مستوى في تاريخه. أما توجيهات مايكروسوفت للربع الأول، فهي «نحو 45% على أساس العملة الثابتة». وبالنظر إلى النمط التاريخي خلال العامين الماضيين، حيث تتجاوز النتائج عادةً توجيهات الشركة بنقطة إلى ثلاث نقاط مئوية، فمن المتوقع أن يتراوح الرقم بين **46-48%**.
لماذا يحظى هذا الرقم الخاص بـAzure بهذه الأهمية؟
لأن Azure هو المؤشر المالي المباشر الأوضح على ما إذا كان الطلب على القدرة الحاسوبية للذكاء الاصطناعي يتحول إلى إيرادات فعلية. وقد تجاوز عدد المقاعد المدفوعة لخدمة Microsoft 365 Copilot 30 مليونًا. ومن اتفاقية وحدات TPU مع Anthropic إلى عقود القدرة الحاسوبية السحابية مع OpenAI، تمرّ الحوسبة لدى جميع شركات الذكاء الاصطناعي الرائدة تقريبًا عبر Azure. إذا واصل نمو Azure تسارعه، فهذا يعني أن الإنفاق الرأسمالي على الذكاء الاصطناعي يتحول إلى إيرادات فعلية؛ أما إذا تباطأ، فستعود «مخاوف الإنفاق الرأسمالي» التي ظهرت الأسبوع الماضي.
وهناك رقم آخر ينبغي مراقبته: توجيهات الإنفاق الرأسمالي.
في الربع الماضي، حددت مايكروسوفت توجيهات الإنفاق الرأسمالي للسنة المالية 2027 عند نحو 257.5 مليار دولار (ما يعادل 77.6% من إيرادات الأشهر الاثني عشر الماضية). وفي المرة السابقة، ضغط هذا الرقم الضخم على أداء السهم. وإذا لم يُرفع هذا الرقم كثيرًا الليلة، مع تجاوز Azure التوقعات، فسيكون ذلك مزيجًا رابحًا بالفعل.
تأثير نتائج غوغل الليلة الماضية:
ارتفعت إيرادات Google Cloud بنسبة 34% على أساس سنوي متجاوزة التوقعات؛ وحافظت Search على متانتها؛ وقفز صافي الربح إلى 34.97 مليار دولار — فارتفع السهم 7% في التداولات بعد الإغلاق. وضع مايكروسوفت مختلف أكثر: فحجم Azure أكبر من Google Cloud، كما أن الشركة تعهدت بوضوح قبل نصف عام بتسارع النمو في النصف الأول من السنة المالية 2027. وإذا تحقق هذا التسارع، فقد تكون مكافأة السوق أكبر.
بالنسبة إلى سوق العملات المشفرة: نتائج غوغل ومايكروسوفت تتجاوز التوقعات → إعادة بناء شاملة لسردية الذكاء الاصطناعي → تعافي ناسداك → يتبعها بيتكوين مع ارتباط بناسداك يبلغ 0.5-0.7 → التوجه مجددًا نحو 80,000 دولار.
ستتضح الإجابة الليلة. هل يستطيع Azure تحقيق نمو يتجاوز 47%؟ هذا هو الرقم الأجدر بالمتابعة الليلة.
$MSFTB $BTC
{future}(BTCUSDT)
{spot}(MSFTBUSDT)
#微软财报能否兑现ai红利
تُعدّ نتائج مايكروسوفت الليلة أهم لحظة اختبار هذا الأسبوع.
حققت غوغل الليلة الماضية أول إيرادات فصلية تتجاوز 100 مليار دولار في تاريخها، وقفز سهمها 7% في التداولات بعد الإغلاق، ما أعاد بناء سردية الذكاء الاصطناعي. والليلة (28 أكتوبر)، تعلن مايكروسوفت نتائج الربع الأول من السنة المالية 2027 (يوليو-سبتمبر)، لتسلّم الشعلة إليها.
لنبدأ بما تنتظره السوق.
معدل نمو Azure هو المتغير الأساسي الوحيد. في الربع الماضي (الربع الرابع من السنة المالية 2026)، نما Azure بنسبة 43%، وتجاوزت إيراداته السنوية عتبة 100 مليار دولار، مسجلاً أعلى مستوى في تاريخه. أما توجيهات مايكروسوفت للربع الأول، فهي «نحو 45% على أساس العملة الثابتة». وبالنظر إلى النمط التاريخي خلال العامين الماضيين، حيث تتجاوز النتائج عادةً توجيهات الشركة بنقطة إلى ثلاث نقاط مئوية، فمن المتوقع أن يتراوح الرقم بين **46-48%**.
لماذا يحظى هذا الرقم الخاص بـAzure بهذه الأهمية؟
لأن Azure هو المؤشر المالي المباشر الأوضح على ما إذا كان الطلب على القدرة الحاسوبية للذكاء الاصطناعي يتحول إلى إيرادات فعلية. وقد تجاوز عدد المقاعد المدفوعة لخدمة Microsoft 365 Copilot 30 مليونًا. ومن اتفاقية وحدات TPU مع Anthropic إلى عقود القدرة الحاسوبية السحابية مع OpenAI، تمرّ الحوسبة لدى جميع شركات الذكاء الاصطناعي الرائدة تقريبًا عبر Azure. إذا واصل نمو Azure تسارعه، فهذا يعني أن الإنفاق الرأسمالي على الذكاء الاصطناعي يتحول إلى إيرادات فعلية؛ أما إذا تباطأ، فستعود «مخاوف الإنفاق الرأسمالي» التي ظهرت الأسبوع الماضي.
وهناك رقم آخر ينبغي مراقبته: توجيهات الإنفاق الرأسمالي.
في الربع الماضي، حددت مايكروسوفت توجيهات الإنفاق الرأسمالي للسنة المالية 2027 عند نحو 257.5 مليار دولار (ما يعادل 77.6% من إيرادات الأشهر الاثني عشر الماضية). وفي المرة السابقة، ضغط هذا الرقم الضخم على أداء السهم. وإذا لم يُرفع هذا الرقم كثيرًا الليلة، مع تجاوز Azure التوقعات، فسيكون ذلك مزيجًا رابحًا بالفعل.
تأثير نتائج غوغل الليلة الماضية:
ارتفعت إيرادات Google Cloud بنسبة 34% على أساس سنوي متجاوزة التوقعات؛ وحافظت Search على متانتها؛ وقفز صافي الربح إلى 34.97 مليار دولار — فارتفع السهم 7% في التداولات بعد الإغلاق. وضع مايكروسوفت مختلف أكثر: فحجم Azure أكبر من Google Cloud، كما أن الشركة تعهدت بوضوح قبل نصف عام بتسارع النمو في النصف الأول من السنة المالية 2027. وإذا تحقق هذا التسارع، فقد تكون مكافأة السوق أكبر.
بالنسبة إلى سوق العملات المشفرة: نتائج غوغل ومايكروسوفت تتجاوز التوقعات → إعادة بناء شاملة لسردية الذكاء الاصطناعي → تعافي ناسداك → يتبعها بيتكوين مع ارتباط بناسداك يبلغ 0.5-0.7 → التوجه مجددًا نحو 80,000 دولار.
ستتضح الإجابة الليلة. هل يستطيع Azure تحقيق نمو يتجاوز 47%؟ هذا هو الرقم الأجدر بالمتابعة الليلة.
$MSFTB $BTC
#微软财报能否兑现ai红利
حققت غوغل الليلة الماضية أول إيرادات فصلية تتجاوز 100 مليار دولار في تاريخها، وقفز سهمها 7% في التداولات بعد الإغلاق، ما أعاد بناء سردية الذكاء الاصطناعي. والليلة (28 أكتوبر)، تعلن مايكروسوفت نتائج الربع الأول من السنة المالية 2027 (يوليو-سبتمبر)، لتسلّم الشعلة إليها.
لنبدأ بما تنتظره السوق.
معدل نمو Azure هو المتغير الأساسي الوحيد. في الربع الماضي (الربع الرابع من السنة المالية 2026)، نما Azure بنسبة 43%، وتجاوزت إيراداته السنوية عتبة 100 مليار دولار، مسجلاً أعلى مستوى في تاريخه. أما توجيهات مايكروسوفت للربع الأول، فهي «نحو 45% على أساس العملة الثابتة». وبالنظر إلى النمط التاريخي خلال العامين الماضيين، حيث تتجاوز النتائج عادةً توجيهات الشركة بنقطة إلى ثلاث نقاط مئوية، فمن المتوقع أن يتراوح الرقم بين **46-48%**.
لماذا يحظى هذا الرقم الخاص بـAzure بهذه الأهمية؟
لأن Azure هو المؤشر المالي المباشر الأوضح على ما إذا كان الطلب على القدرة الحاسوبية للذكاء الاصطناعي يتحول إلى إيرادات فعلية. وقد تجاوز عدد المقاعد المدفوعة لخدمة Microsoft 365 Copilot 30 مليونًا. ومن اتفاقية وحدات TPU مع Anthropic إلى عقود القدرة الحاسوبية السحابية مع OpenAI، تمرّ الحوسبة لدى جميع شركات الذكاء الاصطناعي الرائدة تقريبًا عبر Azure. إذا واصل نمو Azure تسارعه، فهذا يعني أن الإنفاق الرأسمالي على الذكاء الاصطناعي يتحول إلى إيرادات فعلية؛ أما إذا تباطأ، فستعود «مخاوف الإنفاق الرأسمالي» التي ظهرت الأسبوع الماضي.
وهناك رقم آخر ينبغي مراقبته: توجيهات الإنفاق الرأسمالي.
في الربع الماضي، حددت مايكروسوفت توجيهات الإنفاق الرأسمالي للسنة المالية 2027 عند نحو 257.5 مليار دولار (ما يعادل 77.6% من إيرادات الأشهر الاثني عشر الماضية). وفي المرة السابقة، ضغط هذا الرقم الضخم على أداء السهم. وإذا لم يُرفع هذا الرقم كثيرًا الليلة، مع تجاوز Azure التوقعات، فسيكون ذلك مزيجًا رابحًا بالفعل.
تأثير نتائج غوغل الليلة الماضية:
ارتفعت إيرادات Google Cloud بنسبة 34% على أساس سنوي متجاوزة التوقعات؛ وحافظت Search على متانتها؛ وقفز صافي الربح إلى 34.97 مليار دولار — فارتفع السهم 7% في التداولات بعد الإغلاق. وضع مايكروسوفت مختلف أكثر: فحجم Azure أكبر من Google Cloud، كما أن الشركة تعهدت بوضوح قبل نصف عام بتسارع النمو في النصف الأول من السنة المالية 2027. وإذا تحقق هذا التسارع، فقد تكون مكافأة السوق أكبر.
بالنسبة إلى سوق العملات المشفرة: نتائج غوغل ومايكروسوفت تتجاوز التوقعات → إعادة بناء شاملة لسردية الذكاء الاصطناعي → تعافي ناسداك → يتبعها بيتكوين مع ارتباط بناسداك يبلغ 0.5-0.7 → التوجه مجددًا نحو 80,000 دولار.
ستتضح الإجابة الليلة. هل يستطيع Azure تحقيق نمو يتجاوز 47%؟ هذا هو الرقم الأجدر بالمتابعة الليلة.
$MSFTB $BTC
#微软财报能否兑现ai红利
1
1
321
·
--
ارتفع سعر سهم شركة يونيتري روبوتكس (688836) بأكثر من 10%، متجاوزًا حجم التداول 3 مليارات يوان.
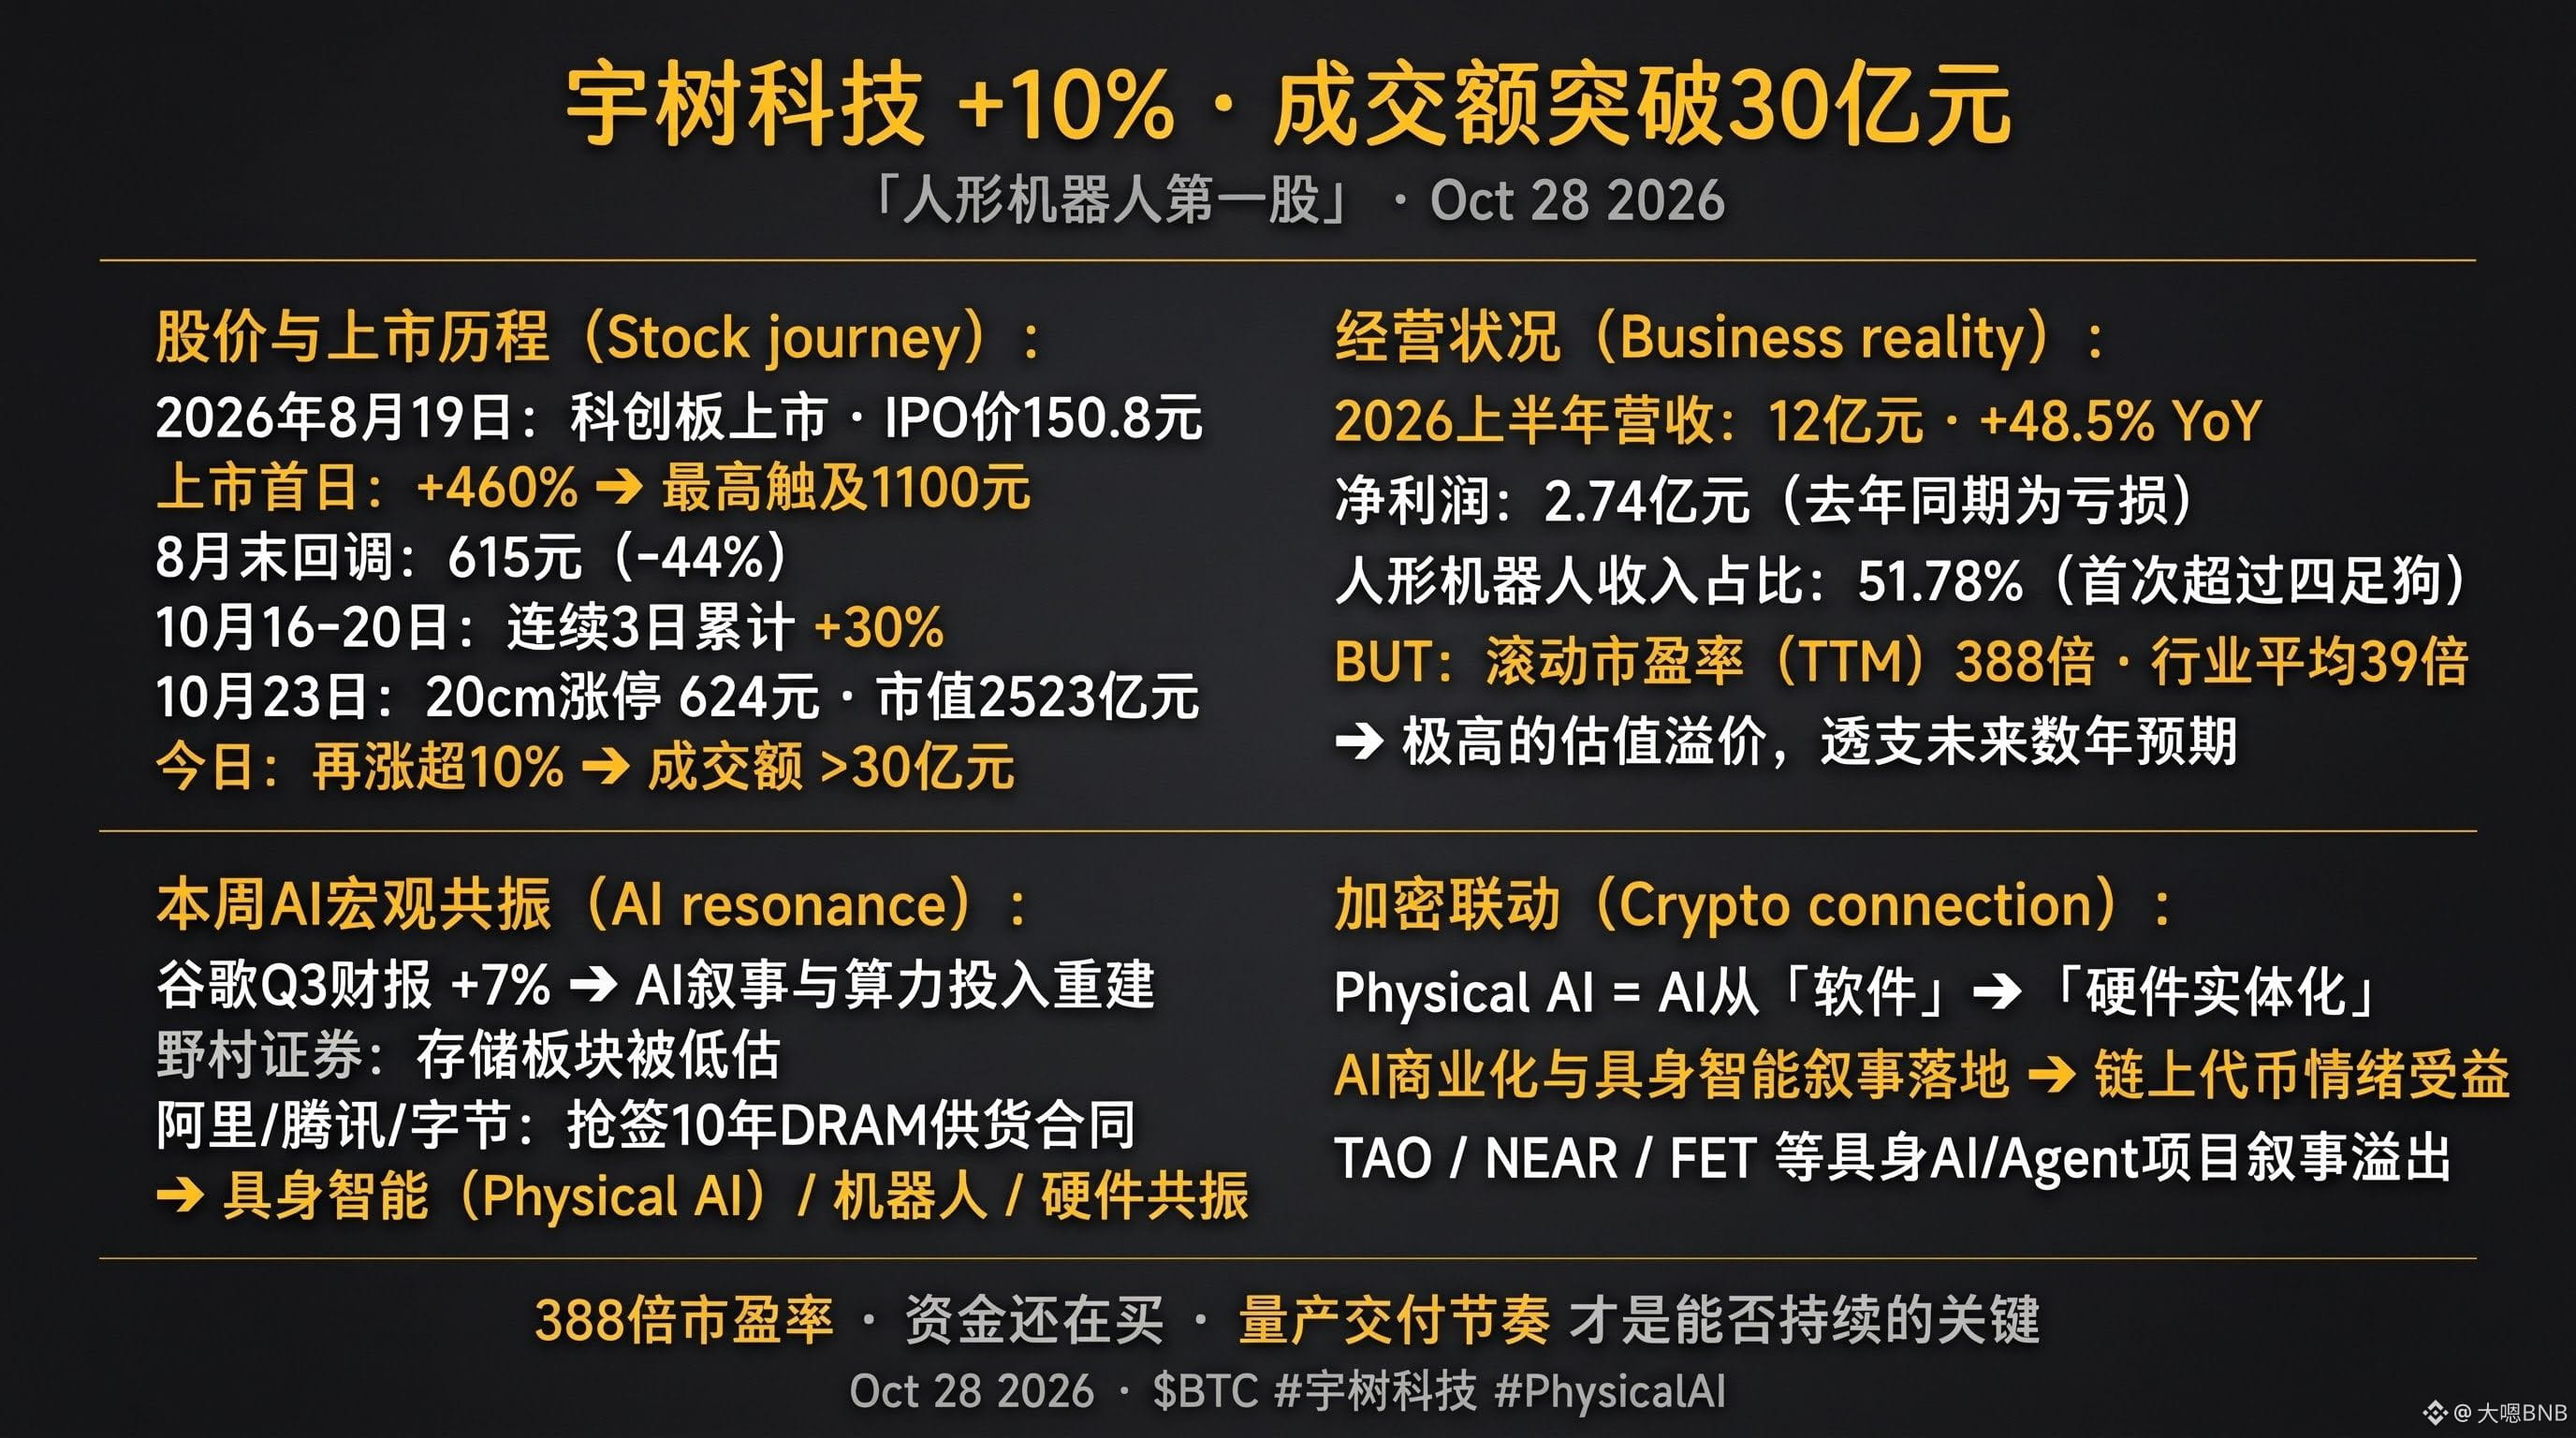
ما هي يونيتري؟ إنها «أول شركة متخصصة في الروبوتات الشبيهة بالبشر تُدرج في البورصة»، وقد أُدرجت للتو في 19 أغسطس في سوق شنغهاي STAR. حُدد سعر الاكتتاب العام عند 150.8 يوان، وقفز السهم بنسبة 460% في أول يوم تداول، ليلامس 1100 يوان في وقت من الأوقات. ثم هدأت السوق قليلًا، فتراجع السهم إلى 615 يوان في نهاية أغسطس، بانخفاض يقارب 44%. لكنه عاد إلى الصعود منذ أكتوبر: من 16 إلى 20 أكتوبر، ارتفع بأكثر من 30% على مدى ثلاثة أيام تداول متتالية، وفي 23 أكتوبر سجّل الحد الأقصى للارتفاع اليومي بنسبة 20% (624 يوانًا، وقيمة سوقية 252.3 مليار يوان). واليوم واصل الصعود بأكثر من 10%، متجاوزًا حجم التداول 3 مليارات يوان.
لنبدأ بتوضيح البيانات الأساسية. بلغت إيرادات يونيتري في النصف الأول من عام 2026 نحو 1.2 مليار يوان، بزيادة سنوية قدرها 48.5%. والأهم أنها عادت إلى تحقيق الأرباح: فبعد تسجيل خسائر في الفترة نفسها من العام الماضي، حققت صافي أرباح بقيمة 274 مليون يوان هذا العام. وأصبحت الروبوتات الشبيهة بالبشر تمثل 51.78% من إجمالي إيراداتها، متجاوزة الروبوتات رباعية الأرجل لتصبح أكبر مصدر للإيرادات.
لكن التقييم مرتفع أيضًا؛ إذ ذكرت الشركة بنفسها في إعلانها الصادر في 20 أكتوبر أن مضاعف السعر إلى الأرباح استنادًا إلى الأرباح المتحركة يبلغ 388 مرة، مقابل متوسط 39 مرة للقطاع. أما إذا كان السعر مرتفعًا أم لا، فذاك موضوع آخر؛ فالأموال تتدفق إلى السهم.
لنضع ارتفاع اليوم في سياق حركة السوق خلال الأسبوع بأكمله: تجاوز تقرير أرباح غوغل للربع الثالث التوقعات بفارق كبير ليلة أمس (+7%)، وانتعشت المعنويات في ناسداك مع تجدد زخم الذكاء الاصطناعي. كما صدر للتو تقرير نومورا الذي يقول إن «نقص رقائق الذاكرة سيستمر حتى عام 2028، وإن تقييمات القطاع أقل من قيمتها الحقيقية». وتتسابق علي بابا وتينسنت وبايت دانس لتوقيع عقود DRAM مدتها 10 سنوات. واليوم، تضافرت الموضوعات المرتبطة بيونيتري في اليابان — الذكاء الاصطناعي المادي والروبوتات والقدرة الحاسوبية — لتشكّل موجة صعود متزامنة.
أما الصلة بسوق العملات المشفرة، فالمنطق الأساسي وراء يونيتري هو انتقال الذكاء الاصطناعي من البرمجيات إلى التجسيد في الأجهزة (الذكاء الاصطناعي المادي). ولا تتعلق الصلة بسعر البيتكوين والعملات المشفرة بتزامن مباشر في الأسعار، بل بتأكيد السردية: فالطلب على الذكاء الاصطناعي حقيقي، ويتحول إلى نشاط تجاري، وينتقل تدريجيًا من القدرة الحاسوبية إلى الروبوتات. وعندما تواصل تدفقات الأموال تأكيد هذه السردية، ستستفيد قطاعات الذكاء الاصطناعي بأكملها من هذا الزخم المعنوي، بما فيها رموز الذكاء الاصطناعي في سوق العملات المشفرة مثل TAO وNEAR وFET.
أما استمرار هذا الزخم فيعتمد على وتيرة الإنتاج واسع النطاق والتسليم. ففي مؤتمر الذكاء الاصطناعي المادي العالمي يوم 22 أكتوبر، تحدث وانغ شينغشينغ من يونيتري عن ثلاثة اتجاهات: الإنتاج بكميات كبيرة، وتطوير نماذج صغيرة للذكاء الاصطناعي المادي ذاتيًا، وإنشاء عناقيد حوسبة فائقة الضخامة. تتطلب هذه الأمور الثلاثة إنفاقًا، لكنها جميعًا تشكل أيضًا دعائم لتقييم الشركة مستقبلًا.
مضاعف السعر إلى الأرباح 388 مرة؛ هل ستشتري السهم؟
$NVDAB $MSFTB
ارتفع سعر سهم شركة يونيتري روبوتكس (688836) بأكثر من 10%، متجاوزًا حجم التداول 3 مليارات يوان.
ما هي يونيتري؟ إنها «أول شركة متخصصة في الروبوتات الشبيهة بالبشر تُدرج في البورصة»، وقد أُدرجت للتو في 19 أغسطس في سوق شنغهاي STAR. حُدد سعر الاكتتاب العام عند 150.8 يوان، وقفز السهم بنسبة 460% في أول يوم تداول، ليلامس 1100 يوان في وقت من الأوقات. ثم هدأت السوق قليلًا، فتراجع السهم إلى 615 يوان في نهاية أغسطس، بانخفاض يقارب 44%. لكنه عاد إلى الصعود منذ أكتوبر: من 16 إلى 20 أكتوبر، ارتفع بأكثر من 30% على مدى ثلاثة أيام تداول متتالية، وفي 23 أكتوبر سجّل الحد الأقصى للارتفاع اليومي بنسبة 20% (624 يوانًا، وقيمة سوقية 252.3 مليار يوان). واليوم واصل الصعود بأكثر من 10%، متجاوزًا حجم التداول 3 مليارات يوان.
لنبدأ بتوضيح البيانات الأساسية. بلغت إيرادات يونيتري في النصف الأول من عام 2026 نحو 1.2 مليار يوان، بزيادة سنوية قدرها 48.5%. والأهم أنها عادت إلى تحقيق الأرباح: فبعد تسجيل خسائر في الفترة نفسها من العام الماضي، حققت صافي أرباح بقيمة 274 مليون يوان هذا العام. وأصبحت الروبوتات الشبيهة بالبشر تمثل 51.78% من إجمالي إيراداتها، متجاوزة الروبوتات رباعية الأرجل لتصبح أكبر مصدر للإيرادات.
لكن التقييم مرتفع أيضًا؛ إذ ذكرت الشركة بنفسها في إعلانها الصادر في 20 أكتوبر أن مضاعف السعر إلى الأرباح استنادًا إلى الأرباح المتحركة يبلغ 388 مرة، مقابل متوسط 39 مرة للقطاع. أما إذا كان السعر مرتفعًا أم لا، فذاك موضوع آخر؛ فالأموال تتدفق إلى السهم.
لنضع ارتفاع اليوم في سياق حركة السوق خلال الأسبوع بأكمله: تجاوز تقرير أرباح غوغل للربع الثالث التوقعات بفارق كبير ليلة أمس (+7%)، وانتعشت المعنويات في ناسداك مع تجدد زخم الذكاء الاصطناعي. كما صدر للتو تقرير نومورا الذي يقول إن «نقص رقائق الذاكرة سيستمر حتى عام 2028، وإن تقييمات القطاع أقل من قيمتها الحقيقية». وتتسابق علي بابا وتينسنت وبايت دانس لتوقيع عقود DRAM مدتها 10 سنوات. واليوم، تضافرت الموضوعات المرتبطة بيونيتري في اليابان — الذكاء الاصطناعي المادي والروبوتات والقدرة الحاسوبية — لتشكّل موجة صعود متزامنة.
أما الصلة بسوق العملات المشفرة، فالمنطق الأساسي وراء يونيتري هو انتقال الذكاء الاصطناعي من البرمجيات إلى التجسيد في الأجهزة (الذكاء الاصطناعي المادي). ولا تتعلق الصلة بسعر البيتكوين والعملات المشفرة بتزامن مباشر في الأسعار، بل بتأكيد السردية: فالطلب على الذكاء الاصطناعي حقيقي، ويتحول إلى نشاط تجاري، وينتقل تدريجيًا من القدرة الحاسوبية إلى الروبوتات. وعندما تواصل تدفقات الأموال تأكيد هذه السردية، ستستفيد قطاعات الذكاء الاصطناعي بأكملها من هذا الزخم المعنوي، بما فيها رموز الذكاء الاصطناعي في سوق العملات المشفرة مثل TAO وNEAR وFET.
أما استمرار هذا الزخم فيعتمد على وتيرة الإنتاج واسع النطاق والتسليم. ففي مؤتمر الذكاء الاصطناعي المادي العالمي يوم 22 أكتوبر، تحدث وانغ شينغشينغ من يونيتري عن ثلاثة اتجاهات: الإنتاج بكميات كبيرة، وتطوير نماذج صغيرة للذكاء الاصطناعي المادي ذاتيًا، وإنشاء عناقيد حوسبة فائقة الضخامة. تتطلب هذه الأمور الثلاثة إنفاقًا، لكنها جميعًا تشكل أيضًا دعائم لتقييم الشركة مستقبلًا.
مضاعف السعر إلى الأرباح 388 مرة؛ هل ستشتري السهم؟
$NVDAB $MSFTB
ما هي يونيتري؟ إنها «أول شركة متخصصة في الروبوتات الشبيهة بالبشر تُدرج في البورصة»، وقد أُدرجت للتو في 19 أغسطس في سوق شنغهاي STAR. حُدد سعر الاكتتاب العام عند 150.8 يوان، وقفز السهم بنسبة 460% في أول يوم تداول، ليلامس 1100 يوان في وقت من الأوقات. ثم هدأت السوق قليلًا، فتراجع السهم إلى 615 يوان في نهاية أغسطس، بانخفاض يقارب 44%. لكنه عاد إلى الصعود منذ أكتوبر: من 16 إلى 20 أكتوبر، ارتفع بأكثر من 30% على مدى ثلاثة أيام تداول متتالية، وفي 23 أكتوبر سجّل الحد الأقصى للارتفاع اليومي بنسبة 20% (624 يوانًا، وقيمة سوقية 252.3 مليار يوان). واليوم واصل الصعود بأكثر من 10%، متجاوزًا حجم التداول 3 مليارات يوان.
لنبدأ بتوضيح البيانات الأساسية. بلغت إيرادات يونيتري في النصف الأول من عام 2026 نحو 1.2 مليار يوان، بزيادة سنوية قدرها 48.5%. والأهم أنها عادت إلى تحقيق الأرباح: فبعد تسجيل خسائر في الفترة نفسها من العام الماضي، حققت صافي أرباح بقيمة 274 مليون يوان هذا العام. وأصبحت الروبوتات الشبيهة بالبشر تمثل 51.78% من إجمالي إيراداتها، متجاوزة الروبوتات رباعية الأرجل لتصبح أكبر مصدر للإيرادات.
لكن التقييم مرتفع أيضًا؛ إذ ذكرت الشركة بنفسها في إعلانها الصادر في 20 أكتوبر أن مضاعف السعر إلى الأرباح استنادًا إلى الأرباح المتحركة يبلغ 388 مرة، مقابل متوسط 39 مرة للقطاع. أما إذا كان السعر مرتفعًا أم لا، فذاك موضوع آخر؛ فالأموال تتدفق إلى السهم.
لنضع ارتفاع اليوم في سياق حركة السوق خلال الأسبوع بأكمله: تجاوز تقرير أرباح غوغل للربع الثالث التوقعات بفارق كبير ليلة أمس (+7%)، وانتعشت المعنويات في ناسداك مع تجدد زخم الذكاء الاصطناعي. كما صدر للتو تقرير نومورا الذي يقول إن «نقص رقائق الذاكرة سيستمر حتى عام 2028، وإن تقييمات القطاع أقل من قيمتها الحقيقية». وتتسابق علي بابا وتينسنت وبايت دانس لتوقيع عقود DRAM مدتها 10 سنوات. واليوم، تضافرت الموضوعات المرتبطة بيونيتري في اليابان — الذكاء الاصطناعي المادي والروبوتات والقدرة الحاسوبية — لتشكّل موجة صعود متزامنة.
أما الصلة بسوق العملات المشفرة، فالمنطق الأساسي وراء يونيتري هو انتقال الذكاء الاصطناعي من البرمجيات إلى التجسيد في الأجهزة (الذكاء الاصطناعي المادي). ولا تتعلق الصلة بسعر البيتكوين والعملات المشفرة بتزامن مباشر في الأسعار، بل بتأكيد السردية: فالطلب على الذكاء الاصطناعي حقيقي، ويتحول إلى نشاط تجاري، وينتقل تدريجيًا من القدرة الحاسوبية إلى الروبوتات. وعندما تواصل تدفقات الأموال تأكيد هذه السردية، ستستفيد قطاعات الذكاء الاصطناعي بأكملها من هذا الزخم المعنوي، بما فيها رموز الذكاء الاصطناعي في سوق العملات المشفرة مثل TAO وNEAR وFET.
أما استمرار هذا الزخم فيعتمد على وتيرة الإنتاج واسع النطاق والتسليم. ففي مؤتمر الذكاء الاصطناعي المادي العالمي يوم 22 أكتوبر، تحدث وانغ شينغشينغ من يونيتري عن ثلاثة اتجاهات: الإنتاج بكميات كبيرة، وتطوير نماذج صغيرة للذكاء الاصطناعي المادي ذاتيًا، وإنشاء عناقيد حوسبة فائقة الضخامة. تتطلب هذه الأمور الثلاثة إنفاقًا، لكنها جميعًا تشكل أيضًا دعائم لتقييم الشركة مستقبلًا.
مضاعف السعر إلى الأرباح 388 مرة؛ هل ستشتري السهم؟
$NVDAB $MSFTB
2
373
·
--
قدّمت غوغل الليلة أهم إجابة عن نتائج هذا الأسبوع.
بعد إغلاق السوق في 28 أكتوبر، أعلنت ألفابت (الشركة الأم لغوغل) نتائج الربع الثالث:
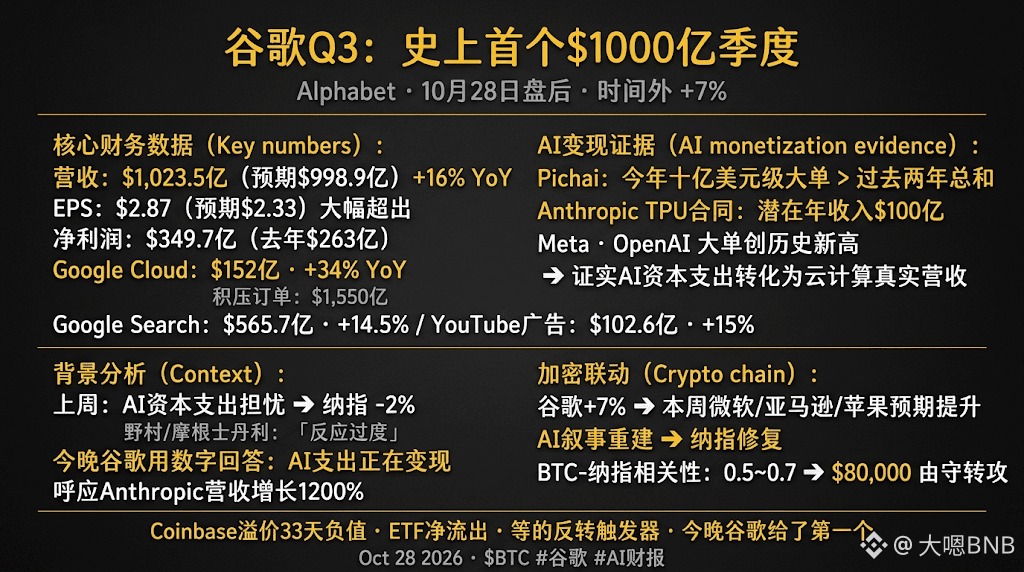
إيرادات بقيمة 102.35 مليار دولار — وهي المرة الأولى في تاريخها التي تتجاوز فيها الإيرادات الفصلية 100 مليار دولار — متخطيةً التوقعات البالغة 99.89 مليار دولار، وبزيادة سنوية قدرها 16%.
ربحية السهم 2.87 دولار، متجاوزةً التوقعات البالغة 2.33 دولار بفارق كبير.
صافي الأرباح 34.97 مليار دولار، مقارنةً بـ26.3 مليار دولار في الفترة نفسها من العام الماضي.
حققت Google Cloud إيرادات بقيمة 15.2 مليار دولار، بزيادة سنوية قدرها 34%، متخطيةً التوقعات البالغة 14.7 مليار دولار، فيما بلغت الطلبات المتراكمة لأعمال الحوسبة السحابية 155 مليار دولار.
بلغت إيرادات إعلانات YouTube 10.26 مليار دولار، بزيادة سنوية قدرها 15%.
ارتفع سعر السهم بأكثر من 7% في التداولات بعد الإغلاق.
وتتضح أهمية هذه الأرقام عند وضعها في سياق هذا الأسبوع.
الأسبوع الماضي، أعقب تقرير أرباح ألفابت بيعٌ بدافع الذعر في السوق بسبب ضخامة الإنفاق الرأسمالي؛ فتراجع مؤشر ناسداك 2%، وهبطت تقييمات أسهم الذكاء الاصطناعي جماعيًا، وتراجع BTC إلى نطاق 80,000 دولار. وقالت نومورا ومورغان ستانلي تباعًا إن «رد فعل السوق كان مبالغًا فيه».
قدّمت ألفابت الليلة أرقامًا ردًا على شكوك السوق: الإنفاق الرأسمالي على الذكاء الاصطناعي بدأ يدرّ عوائد. وتبلغ الطلبات المتراكمة لدى Google Cloud نحو 155 مليار دولار، من بينها عقود وحدات TPU مع Anthropic قد تصل إيراداتها السنوية المحتملة إلى 10 مليارات دولار، كما سجّلت الصفقات الكبرى مع Meta وOpenAI أرقامًا قياسية هذا الربع. وقال الرئيس التنفيذي بيتشاي: «عدد الصفقات التي وقّعتها Google Cloud هذا العام، والتي تبلغ قيمة كل منها مليار دولار، يفوق مجموع ما وقّعته خلال العامين الماضيين».
وهذا يؤكد مباشرةً نمو الإيرادات بنسبة 1200% الذي كشفت عنه Anthropic قبل يومين — فالعوائد بدأت تتحقق من خدمات الذكاء الاصطناعي التي أُنفق عليها.
سلسلة انتقال الأثر إلى سوق العملات المشفرة:
غوغل +7% ← تحسّن التوقعات لنتائج مايكروسوفت/أمازون/آبل هذا الأسبوع ← إعادة بناء سردية الذكاء الاصطناعي بالكامل ← تعافي معنويات ناسداك ← تحرك BTC تبعًا لارتباطه بناسداك، البالغ 0.5-0.7 ← تحول مستوى 80,000 دولار من الدفاع إلى الهجوم.
ظل مؤشر علاوة Coinbase سلبيًا 33 يومًا متتاليًا، مع استمرار صافي التدفقات الخارجة من صناديق ETF — وهذه الإشارات تنتظر محفزًا يقلب الاتجاه. وقدّمت غوغل الليلة أول محفز.
$BTC $GOOGLB
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘
قدّمت غوغل الليلة أهم إجابة عن نتائج هذا الأسبوع.
بعد إغلاق السوق في 28 أكتوبر، أعلنت ألفابت (الشركة الأم لغوغل) نتائج الربع الثالث:
إيرادات بقيمة 102.35 مليار دولار — وهي المرة الأولى في تاريخها التي تتجاوز فيها الإيرادات الفصلية 100 مليار دولار — متخطيةً التوقعات البالغة 99.89 مليار دولار، وبزيادة سنوية قدرها 16%.
ربحية السهم 2.87 دولار، متجاوزةً التوقعات البالغة 2.33 دولار بفارق كبير.
صافي الأرباح 34.97 مليار دولار، مقارنةً بـ26.3 مليار دولار في الفترة نفسها من العام الماضي.
حققت Google Cloud إيرادات بقيمة 15.2 مليار دولار، بزيادة سنوية قدرها 34%، متخطيةً التوقعات البالغة 14.7 مليار دولار، فيما بلغت الطلبات المتراكمة لأعمال الحوسبة السحابية 155 مليار دولار.
بلغت إيرادات إعلانات YouTube 10.26 مليار دولار، بزيادة سنوية قدرها 15%.
ارتفع سعر السهم بأكثر من 7% في التداولات بعد الإغلاق.
وتتضح أهمية هذه الأرقام عند وضعها في سياق هذا الأسبوع.
الأسبوع الماضي، أعقب تقرير أرباح ألفابت بيعٌ بدافع الذعر في السوق بسبب ضخامة الإنفاق الرأسمالي؛ فتراجع مؤشر ناسداك 2%، وهبطت تقييمات أسهم الذكاء الاصطناعي جماعيًا، وتراجع BTC إلى نطاق 80,000 دولار. وقالت نومورا ومورغان ستانلي تباعًا إن «رد فعل السوق كان مبالغًا فيه».
قدّمت ألفابت الليلة أرقامًا ردًا على شكوك السوق: الإنفاق الرأسمالي على الذكاء الاصطناعي بدأ يدرّ عوائد. وتبلغ الطلبات المتراكمة لدى Google Cloud نحو 155 مليار دولار، من بينها عقود وحدات TPU مع Anthropic قد تصل إيراداتها السنوية المحتملة إلى 10 مليارات دولار، كما سجّلت الصفقات الكبرى مع Meta وOpenAI أرقامًا قياسية هذا الربع. وقال الرئيس التنفيذي بيتشاي: «عدد الصفقات التي وقّعتها Google Cloud هذا العام، والتي تبلغ قيمة كل منها مليار دولار، يفوق مجموع ما وقّعته خلال العامين الماضيين».
وهذا يؤكد مباشرةً نمو الإيرادات بنسبة 1200% الذي كشفت عنه Anthropic قبل يومين — فالعوائد بدأت تتحقق من خدمات الذكاء الاصطناعي التي أُنفق عليها.
سلسلة انتقال الأثر إلى سوق العملات المشفرة:
غوغل +7% ← تحسّن التوقعات لنتائج مايكروسوفت/أمازون/آبل هذا الأسبوع ← إعادة بناء سردية الذكاء الاصطناعي بالكامل ← تعافي معنويات ناسداك ← تحرك BTC تبعًا لارتباطه بناسداك، البالغ 0.5-0.7 ← تحول مستوى 80,000 دولار من الدفاع إلى الهجوم.
ظل مؤشر علاوة Coinbase سلبيًا 33 يومًا متتاليًا، مع استمرار صافي التدفقات الخارجة من صناديق ETF — وهذه الإشارات تنتظر محفزًا يقلب الاتجاه. وقدّمت غوغل الليلة أول محفز.
$BTC $GOOGLB
#谷歌财报能否守住基本盘
بعد إغلاق السوق في 28 أكتوبر، أعلنت ألفابت (الشركة الأم لغوغل) نتائج الربع الثالث:
إيرادات بقيمة 102.35 مليار دولار — وهي المرة الأولى في تاريخها التي تتجاوز فيها الإيرادات الفصلية 100 مليار دولار — متخطيةً التوقعات البالغة 99.89 مليار دولار، وبزيادة سنوية قدرها 16%.
ربحية السهم 2.87 دولار، متجاوزةً التوقعات البالغة 2.33 دولار بفارق كبير.
صافي الأرباح 34.97 مليار دولار، مقارنةً بـ26.3 مليار دولار في الفترة نفسها من العام الماضي.
حققت Google Cloud إيرادات بقيمة 15.2 مليار دولار، بزيادة سنوية قدرها 34%، متخطيةً التوقعات البالغة 14.7 مليار دولار، فيما بلغت الطلبات المتراكمة لأعمال الحوسبة السحابية 155 مليار دولار.
بلغت إيرادات إعلانات YouTube 10.26 مليار دولار، بزيادة سنوية قدرها 15%.
ارتفع سعر السهم بأكثر من 7% في التداولات بعد الإغلاق.
وتتضح أهمية هذه الأرقام عند وضعها في سياق هذا الأسبوع.
الأسبوع الماضي، أعقب تقرير أرباح ألفابت بيعٌ بدافع الذعر في السوق بسبب ضخامة الإنفاق الرأسمالي؛ فتراجع مؤشر ناسداك 2%، وهبطت تقييمات أسهم الذكاء الاصطناعي جماعيًا، وتراجع BTC إلى نطاق 80,000 دولار. وقالت نومورا ومورغان ستانلي تباعًا إن «رد فعل السوق كان مبالغًا فيه».
قدّمت ألفابت الليلة أرقامًا ردًا على شكوك السوق: الإنفاق الرأسمالي على الذكاء الاصطناعي بدأ يدرّ عوائد. وتبلغ الطلبات المتراكمة لدى Google Cloud نحو 155 مليار دولار، من بينها عقود وحدات TPU مع Anthropic قد تصل إيراداتها السنوية المحتملة إلى 10 مليارات دولار، كما سجّلت الصفقات الكبرى مع Meta وOpenAI أرقامًا قياسية هذا الربع. وقال الرئيس التنفيذي بيتشاي: «عدد الصفقات التي وقّعتها Google Cloud هذا العام، والتي تبلغ قيمة كل منها مليار دولار، يفوق مجموع ما وقّعته خلال العامين الماضيين».
وهذا يؤكد مباشرةً نمو الإيرادات بنسبة 1200% الذي كشفت عنه Anthropic قبل يومين — فالعوائد بدأت تتحقق من خدمات الذكاء الاصطناعي التي أُنفق عليها.
سلسلة انتقال الأثر إلى سوق العملات المشفرة:
غوغل +7% ← تحسّن التوقعات لنتائج مايكروسوفت/أمازون/آبل هذا الأسبوع ← إعادة بناء سردية الذكاء الاصطناعي بالكامل ← تعافي معنويات ناسداك ← تحرك BTC تبعًا لارتباطه بناسداك، البالغ 0.5-0.7 ← تحول مستوى 80,000 دولار من الدفاع إلى الهجوم.
ظل مؤشر علاوة Coinbase سلبيًا 33 يومًا متتاليًا، مع استمرار صافي التدفقات الخارجة من صناديق ETF — وهذه الإشارات تنتظر محفزًا يقلب الاتجاه. وقدّمت غوغل الليلة أول محفز.
$BTC $GOOGLB
#谷歌财报能否守住基本盘
1
18
20.5k
·
--
صاعد
تمّ التحقق
هذا الأسبوع، لم تشترِ Strategy أي بيتكوين، لكنها أنفقت 205 ملايين دولار لإعادة شراء STRC.
ليست هذه المرة الأولى، لكن المبالغ تواصل الارتفاع، وهو اتجاه يستحق التوقف عنده.
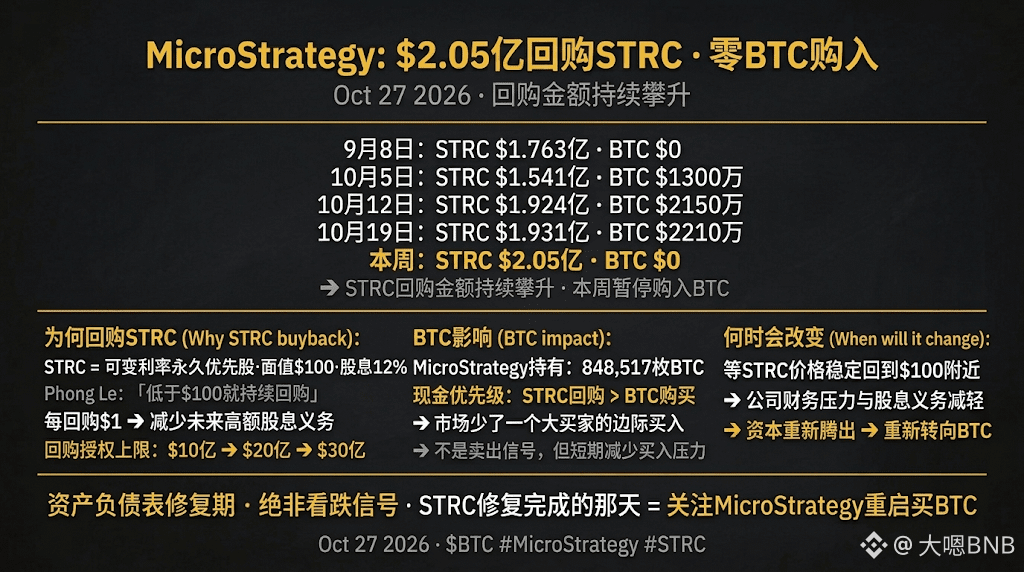
إليك نظرة على بيانات الأسابيع القليلة الماضية:
8 سبتمبر: إعادة شراء STRC بقيمة 176.3 مليون دولار، دون شراء أي BTC
5 أكتوبر: إعادة شراء STRC بقيمة 154.1 مليون دولار، ولم تتجاوز مشتريات BTC مبلغ 13 مليون دولار
12 أكتوبر: إعادة شراء STRC بقيمة 192.4 مليون دولار، وشراء BTC بقيمة 21.5 مليون دولار
19 أكتوبر: إعادة شراء STRC بقيمة 193.1 مليون دولار، وشراء BTC بقيمة 22.1 مليون دولار
هذا الأسبوع: إعادة شراء STRC بقيمة 205 ملايين دولار، دون شراء أي BTC
تتجاوز قيمة إعادة شراء STRC في كل أسبوع 150 إلى 200 مليون دولار، في حين تكون مشتريات BTC ضئيلة جدًا أو معدومة. وهذا يختلف تمامًا عن وتيرة عمليات Strategy في 2025، حين كانت «تشتري BTC بكميات كبيرة كل أسبوع».
لماذا تعيد Strategy شراء STRC على نطاق واسع؟
STRC سهم ممتاز ذو معدل فائدة متغير تصدره Strategy، وقيمته الاسمية 100 دولار، ويوفر توزيعات أرباح سنوية بنسبة 12%. وقد صرّح الرئيس التنفيذي Phong Le بوضوح أنه ما دام سعر تداول STRC دون 100 دولار، فستواصل الشركة إعادة شراء الأسهم «بانتظام وانضباط». ومنطق Strategy هو أن إعادة شراء أسهمها الممتازة بسعر مخفّض تقلل، مع كل دولار يُنفق، التزاماتها المستقبلية بدفع توزيعات الأرباح.
هذه إدارة بحتة للميزانية العمومية، وليست إشارة إلى التشاؤم بشأن BTC.
رفعت Strategy تفويض إعادة الشراء من مليار دولار إلى ملياري دولار، ثم إلى **3 مليارات دولار** الآن. وهذا يعني أنها راهنت بقوة على هذا المسار: إعادة شراء STRC لها الأولوية، أما شراء BTC فأقل أولوية.
المعنى المباشر لسعر BTC: تُعد Strategy واحدة من أكبر الشركات المشترية لـBTC في السوق، وتملك 848,517 وحدة من BTC (أكثر من 4% من إجمالي المعروض). وعندما تُخصّص أموالها النقدية أولًا لإعادة شراء STRC بدلًا من شراء BTC، يخسر السوق أحد كبار المشترين. هذه ليست إشارة بيع، لكنها تقلل بالفعل ضغط الشراء الهامشي.
عندما يستقر STRC مجددًا قرب 100 دولار، ستتحرر هذه الأموال لتُوجَّه مرة أخرى إلى BTC.
أما نجاح ذلك، فيتوقف على موعد تعافي STRC.
$BTC
{future}(BTCUSDT)
#strategy未购比特币斥资2.05亿美元回购strc
هذا الأسبوع، لم تشترِ Strategy أي بيتكوين، لكنها أنفقت 205 ملايين دولار لإعادة شراء STRC.
ليست هذه المرة الأولى، لكن المبالغ تواصل الارتفاع، وهو اتجاه يستحق التوقف عنده.
إليك نظرة على بيانات الأسابيع القليلة الماضية:
8 سبتمبر: إعادة شراء STRC بقيمة 176.3 مليون دولار، دون شراء أي BTC
5 أكتوبر: إعادة شراء STRC بقيمة 154.1 مليون دولار، ولم تتجاوز مشتريات BTC مبلغ 13 مليون دولار
12 أكتوبر: إعادة شراء STRC بقيمة 192.4 مليون دولار، وشراء BTC بقيمة 21.5 مليون دولار
19 أكتوبر: إعادة شراء STRC بقيمة 193.1 مليون دولار، وشراء BTC بقيمة 22.1 مليون دولار
هذا الأسبوع: إعادة شراء STRC بقيمة 205 ملايين دولار، دون شراء أي BTC
تتجاوز قيمة إعادة شراء STRC في كل أسبوع 150 إلى 200 مليون دولار، في حين تكون مشتريات BTC ضئيلة جدًا أو معدومة. وهذا يختلف تمامًا عن وتيرة عمليات Strategy في 2025، حين كانت «تشتري BTC بكميات كبيرة كل أسبوع».
لماذا تعيد Strategy شراء STRC على نطاق واسع؟
STRC سهم ممتاز ذو معدل فائدة متغير تصدره Strategy، وقيمته الاسمية 100 دولار، ويوفر توزيعات أرباح سنوية بنسبة 12%. وقد صرّح الرئيس التنفيذي Phong Le بوضوح أنه ما دام سعر تداول STRC دون 100 دولار، فستواصل الشركة إعادة شراء الأسهم «بانتظام وانضباط». ومنطق Strategy هو أن إعادة شراء أسهمها الممتازة بسعر مخفّض تقلل، مع كل دولار يُنفق، التزاماتها المستقبلية بدفع توزيعات الأرباح.
هذه إدارة بحتة للميزانية العمومية، وليست إشارة إلى التشاؤم بشأن BTC.
رفعت Strategy تفويض إعادة الشراء من مليار دولار إلى ملياري دولار، ثم إلى **3 مليارات دولار** الآن. وهذا يعني أنها راهنت بقوة على هذا المسار: إعادة شراء STRC لها الأولوية، أما شراء BTC فأقل أولوية.
المعنى المباشر لسعر BTC: تُعد Strategy واحدة من أكبر الشركات المشترية لـBTC في السوق، وتملك 848,517 وحدة من BTC (أكثر من 4% من إجمالي المعروض). وعندما تُخصّص أموالها النقدية أولًا لإعادة شراء STRC بدلًا من شراء BTC، يخسر السوق أحد كبار المشترين. هذه ليست إشارة بيع، لكنها تقلل بالفعل ضغط الشراء الهامشي.
عندما يستقر STRC مجددًا قرب 100 دولار، ستتحرر هذه الأموال لتُوجَّه مرة أخرى إلى BTC.
أما نجاح ذلك، فيتوقف على موعد تعافي STRC.
$BTC
#strategy未购比特币斥资2.05亿美元回购strc
ليست هذه المرة الأولى، لكن المبالغ تواصل الارتفاع، وهو اتجاه يستحق التوقف عنده.
إليك نظرة على بيانات الأسابيع القليلة الماضية:
8 سبتمبر: إعادة شراء STRC بقيمة 176.3 مليون دولار، دون شراء أي BTC
5 أكتوبر: إعادة شراء STRC بقيمة 154.1 مليون دولار، ولم تتجاوز مشتريات BTC مبلغ 13 مليون دولار
12 أكتوبر: إعادة شراء STRC بقيمة 192.4 مليون دولار، وشراء BTC بقيمة 21.5 مليون دولار
19 أكتوبر: إعادة شراء STRC بقيمة 193.1 مليون دولار، وشراء BTC بقيمة 22.1 مليون دولار
هذا الأسبوع: إعادة شراء STRC بقيمة 205 ملايين دولار، دون شراء أي BTC
تتجاوز قيمة إعادة شراء STRC في كل أسبوع 150 إلى 200 مليون دولار، في حين تكون مشتريات BTC ضئيلة جدًا أو معدومة. وهذا يختلف تمامًا عن وتيرة عمليات Strategy في 2025، حين كانت «تشتري BTC بكميات كبيرة كل أسبوع».
لماذا تعيد Strategy شراء STRC على نطاق واسع؟
STRC سهم ممتاز ذو معدل فائدة متغير تصدره Strategy، وقيمته الاسمية 100 دولار، ويوفر توزيعات أرباح سنوية بنسبة 12%. وقد صرّح الرئيس التنفيذي Phong Le بوضوح أنه ما دام سعر تداول STRC دون 100 دولار، فستواصل الشركة إعادة شراء الأسهم «بانتظام وانضباط». ومنطق Strategy هو أن إعادة شراء أسهمها الممتازة بسعر مخفّض تقلل، مع كل دولار يُنفق، التزاماتها المستقبلية بدفع توزيعات الأرباح.
هذه إدارة بحتة للميزانية العمومية، وليست إشارة إلى التشاؤم بشأن BTC.
رفعت Strategy تفويض إعادة الشراء من مليار دولار إلى ملياري دولار، ثم إلى **3 مليارات دولار** الآن. وهذا يعني أنها راهنت بقوة على هذا المسار: إعادة شراء STRC لها الأولوية، أما شراء BTC فأقل أولوية.
المعنى المباشر لسعر BTC: تُعد Strategy واحدة من أكبر الشركات المشترية لـBTC في السوق، وتملك 848,517 وحدة من BTC (أكثر من 4% من إجمالي المعروض). وعندما تُخصّص أموالها النقدية أولًا لإعادة شراء STRC بدلًا من شراء BTC، يخسر السوق أحد كبار المشترين. هذه ليست إشارة بيع، لكنها تقلل بالفعل ضغط الشراء الهامشي.
عندما يستقر STRC مجددًا قرب 100 دولار، ستتحرر هذه الأموال لتُوجَّه مرة أخرى إلى BTC.
أما نجاح ذلك، فيتوقف على موعد تعافي STRC.
$BTC
#strategy未购比特币斥资2.05亿美元回购strc
5
1
13
16.1k
·
--
صاعد
كشفت Anthropic (الشركة الأم لـ Claude) للمستثمرين في 14 أكتوبر عن إيرادات الربع الثالث: 16.8 مليار دولار، بزيادة 45% عن 11.6 مليار دولار في الربع الثاني، وبما يقارب أربعة أضعاف 4.7 مليار دولار في الربع الأول. وبلغ إجمالي الإيرادات في الأرباع الثلاثة الأولى نحو 33.4 مليار دولار، أي ما يعادل بالفعل 7 أضعاف إيرادات عام 2025 بأكمله.
إذا احتسبنا معدل النمو على أساس الاثني عشر شهرًا المتحركة، فسيكون الرقم في حدود 600%-1200% تقريبًا، بحسب نقطة البداية المختارة.
هذا ليس ما يُسمى عادةً «نموًا سريعًا» لدى شركات التكنولوجيا؛ بل هو أمر من مستوى آخر.
يتضح الأمر أكثر عند النظر إلى التسلسل الزمني:
أكتوبر 2025: إيرادات سنوية بمعدل يقارب 7 مليارات دولار
ديسمبر 2025: 9 مليارات دولار
مارس 2026: 19 مليار دولار (سنويًا)
مايو 2026: 47 مليار دولار (سنويًا)
يوليو 2026: 65 مليار دولار (سنويًا)
الربع الثالث من 2026: 16.8 مليار دولار (في ربع واحد)
ما المحرك وراء ذلك؟ عملاء الشركات. يأتي 80% من الإيرادات من الشركات وقطاع الأعمال، وارتفع عدد عملاء الشركات الذين يتجاوز إنفاقهم السنوي مليون دولار من 500 في فبراير إلى 1000 في أبريل. وكان الانتشار الكبير لـ Claude Code بين المطورين محفزًا مهمًا، كما تواصل قنوات التوزيع عبر AWS وGoogle Cloud التوسع.
ومن الجدير بالانتباه أن Anthropic ذكرت في اجتماع المستثمرين بتاريخ 14 أكتوبر أن إيرادات أكتوبر «تعود إلى التسارع»، وأنها حققت تدفقًا نقديًا حرًا (FCF) إيجابيًا في الربع الثالث.
توقعات الإيرادات الداخلية لعام 2028: 190-200 مليار دولار.
بالنسبة إلى سوق العملات المشفرة، لا تعني هذه الأخبار أن «Claude مذهل»، بل تعني أن الطلب على الذكاء الاصطناعي ليس مجرد قصة، وإنما تدفقات نقدية تتحقق بالفعل.
على مدى الأسابيع الماضية، شك السوق في إمكانية تحويل الإنفاق الرأسمالي على الذكاء الاصطناعي إلى إيرادات. لكن مسار إيرادات Anthropic يقدم جوابًا واضحًا للغاية: الشركات تدفع بالفعل أموالًا حقيقية مقابل خدمات الذكاء الاصطناعي، وتدفع مبالغ متزايدة، فيما يتسارع هذا النمو أكثر فأكثر.
بدأت ركائز سردية الذكاء الاصطناعي تنتقل من «التصورات» إلى «البيانات المالية».
هذا التحول إيجابي على المدى الطويل بالنسبة إلى BTC: نجاح تسويق الذكاء الاصطناعي تجاريًا ← إعادة تقييم أسهم التكنولوجيا ← تعافي ناسداك ← تحسن معنويات المخاطرة ← تراجع ضغوط المقاومة على BTC عند 80,000 دولار.
هل ستؤكد نتائج مايكروسوفت وأمازون وآبل المالية هذا الأسبوع الاتجاه نفسه؟
$BTC
{future}(BTCUSDT)
#Anthropi
#anthropic滚动12个月营收增长约1200%
كشفت Anthropic (الشركة الأم لـ Claude) للمستثمرين في 14 أكتوبر عن إيرادات الربع الثالث: 16.8 مليار دولار، بزيادة 45% عن 11.6 مليار دولار في الربع الثاني، وبما يقارب أربعة أضعاف 4.7 مليار دولار في الربع الأول. وبلغ إجمالي الإيرادات في الأرباع الثلاثة الأولى نحو 33.4 مليار دولار، أي ما يعادل بالفعل 7 أضعاف إيرادات عام 2025 بأكمله.
إذا احتسبنا معدل النمو على أساس الاثني عشر شهرًا المتحركة، فسيكون الرقم في حدود 600%-1200% تقريبًا، بحسب نقطة البداية المختارة.
هذا ليس ما يُسمى عادةً «نموًا سريعًا» لدى شركات التكنولوجيا؛ بل هو أمر من مستوى آخر.
يتضح الأمر أكثر عند النظر إلى التسلسل الزمني:
أكتوبر 2025: إيرادات سنوية بمعدل يقارب 7 مليارات دولار
ديسمبر 2025: 9 مليارات دولار
مارس 2026: 19 مليار دولار (سنويًا)
مايو 2026: 47 مليار دولار (سنويًا)
يوليو 2026: 65 مليار دولار (سنويًا)
الربع الثالث من 2026: 16.8 مليار دولار (في ربع واحد)
ما المحرك وراء ذلك؟ عملاء الشركات. يأتي 80% من الإيرادات من الشركات وقطاع الأعمال، وارتفع عدد عملاء الشركات الذين يتجاوز إنفاقهم السنوي مليون دولار من 500 في فبراير إلى 1000 في أبريل. وكان الانتشار الكبير لـ Claude Code بين المطورين محفزًا مهمًا، كما تواصل قنوات التوزيع عبر AWS وGoogle Cloud التوسع.
ومن الجدير بالانتباه أن Anthropic ذكرت في اجتماع المستثمرين بتاريخ 14 أكتوبر أن إيرادات أكتوبر «تعود إلى التسارع»، وأنها حققت تدفقًا نقديًا حرًا (FCF) إيجابيًا في الربع الثالث.
توقعات الإيرادات الداخلية لعام 2028: 190-200 مليار دولار.
بالنسبة إلى سوق العملات المشفرة، لا تعني هذه الأخبار أن «Claude مذهل»، بل تعني أن الطلب على الذكاء الاصطناعي ليس مجرد قصة، وإنما تدفقات نقدية تتحقق بالفعل.
على مدى الأسابيع الماضية، شك السوق في إمكانية تحويل الإنفاق الرأسمالي على الذكاء الاصطناعي إلى إيرادات. لكن مسار إيرادات Anthropic يقدم جوابًا واضحًا للغاية: الشركات تدفع بالفعل أموالًا حقيقية مقابل خدمات الذكاء الاصطناعي، وتدفع مبالغ متزايدة، فيما يتسارع هذا النمو أكثر فأكثر.
بدأت ركائز سردية الذكاء الاصطناعي تنتقل من «التصورات» إلى «البيانات المالية».
هذا التحول إيجابي على المدى الطويل بالنسبة إلى BTC: نجاح تسويق الذكاء الاصطناعي تجاريًا ← إعادة تقييم أسهم التكنولوجيا ← تعافي ناسداك ← تحسن معنويات المخاطرة ← تراجع ضغوط المقاومة على BTC عند 80,000 دولار.
هل ستؤكد نتائج مايكروسوفت وأمازون وآبل المالية هذا الأسبوع الاتجاه نفسه؟
$BTC
#Anthropi
#anthropic滚动12个月营收增长约1200%
إذا احتسبنا معدل النمو على أساس الاثني عشر شهرًا المتحركة، فسيكون الرقم في حدود 600%-1200% تقريبًا، بحسب نقطة البداية المختارة.
هذا ليس ما يُسمى عادةً «نموًا سريعًا» لدى شركات التكنولوجيا؛ بل هو أمر من مستوى آخر.
يتضح الأمر أكثر عند النظر إلى التسلسل الزمني:
أكتوبر 2025: إيرادات سنوية بمعدل يقارب 7 مليارات دولار
ديسمبر 2025: 9 مليارات دولار
مارس 2026: 19 مليار دولار (سنويًا)
مايو 2026: 47 مليار دولار (سنويًا)
يوليو 2026: 65 مليار دولار (سنويًا)
الربع الثالث من 2026: 16.8 مليار دولار (في ربع واحد)
ما المحرك وراء ذلك؟ عملاء الشركات. يأتي 80% من الإيرادات من الشركات وقطاع الأعمال، وارتفع عدد عملاء الشركات الذين يتجاوز إنفاقهم السنوي مليون دولار من 500 في فبراير إلى 1000 في أبريل. وكان الانتشار الكبير لـ Claude Code بين المطورين محفزًا مهمًا، كما تواصل قنوات التوزيع عبر AWS وGoogle Cloud التوسع.
ومن الجدير بالانتباه أن Anthropic ذكرت في اجتماع المستثمرين بتاريخ 14 أكتوبر أن إيرادات أكتوبر «تعود إلى التسارع»، وأنها حققت تدفقًا نقديًا حرًا (FCF) إيجابيًا في الربع الثالث.
توقعات الإيرادات الداخلية لعام 2028: 190-200 مليار دولار.
بالنسبة إلى سوق العملات المشفرة، لا تعني هذه الأخبار أن «Claude مذهل»، بل تعني أن الطلب على الذكاء الاصطناعي ليس مجرد قصة، وإنما تدفقات نقدية تتحقق بالفعل.
على مدى الأسابيع الماضية، شك السوق في إمكانية تحويل الإنفاق الرأسمالي على الذكاء الاصطناعي إلى إيرادات. لكن مسار إيرادات Anthropic يقدم جوابًا واضحًا للغاية: الشركات تدفع بالفعل أموالًا حقيقية مقابل خدمات الذكاء الاصطناعي، وتدفع مبالغ متزايدة، فيما يتسارع هذا النمو أكثر فأكثر.
بدأت ركائز سردية الذكاء الاصطناعي تنتقل من «التصورات» إلى «البيانات المالية».
هذا التحول إيجابي على المدى الطويل بالنسبة إلى BTC: نجاح تسويق الذكاء الاصطناعي تجاريًا ← إعادة تقييم أسهم التكنولوجيا ← تعافي ناسداك ← تحسن معنويات المخاطرة ← تراجع ضغوط المقاومة على BTC عند 80,000 دولار.
هل ستؤكد نتائج مايكروسوفت وأمازون وآبل المالية هذا الأسبوع الاتجاه نفسه؟
$BTC
#Anthropi
#anthropic滚动12个月营收增长约1200%
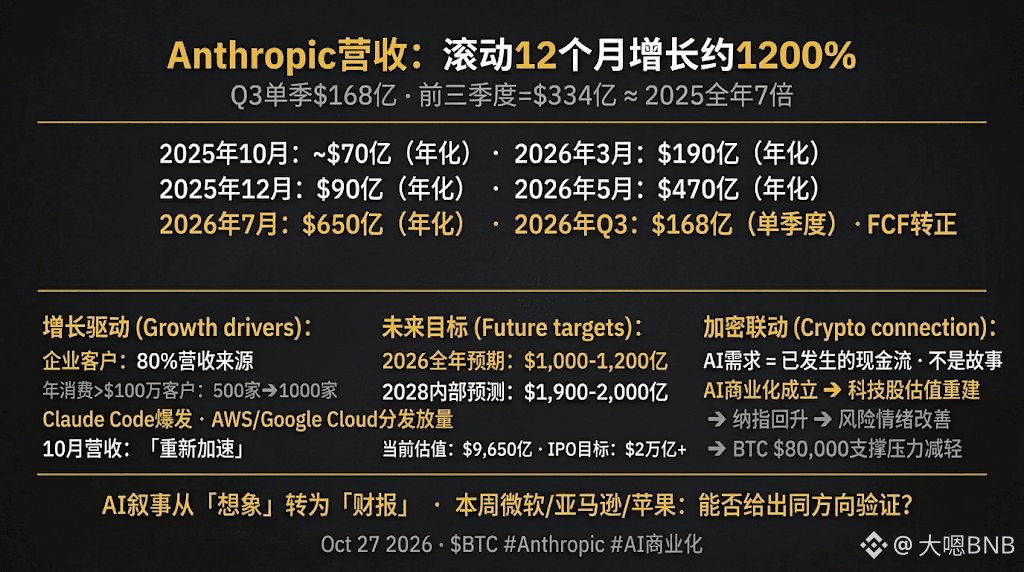
3
10
10.6k
·
--
هذا التقلب ليس عشوائيًا.
في 27 أكتوبر، قفزت احتمالات فوز خيار «نعم» في السوق الفرعي «CJ McCollum: Rebounds O/U 2.5» ضمن حدث مباراة «Hawks vs. Rockets» على Polymarket من 25.5% إلى 44.5% خلال ساعة واحدة، أي بارتفاع قدره 19 نقطة مئوية.
Polymarket سوق تنبؤات على البلوك تشين، وجميع الرهانات فيه أموال حقيقية من عملة USDC. وعادةً ما يعني التحرك الحاد في الاحتمالات خلال وقت قصير أن أحدهم يمتلك «معلومات أقرب إلى الواقع» ويعبّر عن هذا التقدير بأمواله — قد يكون ذلك تقريرًا عن إصابة، أو تعديلًا للتوقعات بشأن وقت اللعب، أو معلومات داخلية أخرى.
يؤدي السوق هنا دور مجمّع للمعلومات، لا مجرد منصة للمقامرة. فالتحرك المفاجئ بنسبة 19% هو بحد ذاته إشارة: هناك من يعرف شيئًا لا تعرفه.
وعلاقة هذا الأمر بسوق العملات المشفرة أعمق مما تبدو عليه.
أصبح حجم التداول على Polymarket خلال العام الماضي يجعلها بنية تحتية للتنبؤ بمستوى مؤسسي، تغطي كل شيء من الانتخابات الأمريكية وقرارات اللجنة الفيدرالية للسوق المفتوحة إلى مباريات الـNBA. وخلال دورة الانتخابات الأمريكية العام الماضي، سبقت احتمالات Polymarket استطلاعات الرأي السائدة بأسابيع في توقع النتيجة.
أما PREDICT (المشروع نفسه الذي أطلقت عليه بينانس أمس تداول العقود الدائمة قبل إدراجه) فيسلك المسار ذاته — سوق تنبؤات على البلوك تشين على BNB Chain، يستهدف بدوره الأحداث الرياضية والبيانات الاقتصادية الكلية والأحداث الجيوسياسية.
القيمة الأساسية التي تقدمها أسواق التنبؤ هذه هي أن السعر هو المعلومة. فتحركات الاحتمالات تسبق عناوين الأخبار، وهي أكثر صدقًا منها.
لماذا أعاد السوق فجأة تسعير توقع عدد المرتدات التي سيحققها CJ McCollum في مباراة Hawks vs. Rockets؟ قد لا نعرف الإجابة إلا بعد انتهاء مباراة الليلة. لكن المراهنين وضعوا رهاناتهم بالفعل.
$PREDICT #predict
{future}(PREDICTUSDT)
هذا التقلب ليس عشوائيًا.
في 27 أكتوبر، قفزت احتمالات فوز خيار «نعم» في السوق الفرعي «CJ McCollum: Rebounds O/U 2.5» ضمن حدث مباراة «Hawks vs. Rockets» على Polymarket من 25.5% إلى 44.5% خلال ساعة واحدة، أي بارتفاع قدره 19 نقطة مئوية.
Polymarket سوق تنبؤات على البلوك تشين، وجميع الرهانات فيه أموال حقيقية من عملة USDC. وعادةً ما يعني التحرك الحاد في الاحتمالات خلال وقت قصير أن أحدهم يمتلك «معلومات أقرب إلى الواقع» ويعبّر عن هذا التقدير بأمواله — قد يكون ذلك تقريرًا عن إصابة، أو تعديلًا للتوقعات بشأن وقت اللعب، أو معلومات داخلية أخرى.
يؤدي السوق هنا دور مجمّع للمعلومات، لا مجرد منصة للمقامرة. فالتحرك المفاجئ بنسبة 19% هو بحد ذاته إشارة: هناك من يعرف شيئًا لا تعرفه.
وعلاقة هذا الأمر بسوق العملات المشفرة أعمق مما تبدو عليه.
أصبح حجم التداول على Polymarket خلال العام الماضي يجعلها بنية تحتية للتنبؤ بمستوى مؤسسي، تغطي كل شيء من الانتخابات الأمريكية وقرارات اللجنة الفيدرالية للسوق المفتوحة إلى مباريات الـNBA. وخلال دورة الانتخابات الأمريكية العام الماضي، سبقت احتمالات Polymarket استطلاعات الرأي السائدة بأسابيع في توقع النتيجة.
أما PREDICT (المشروع نفسه الذي أطلقت عليه بينانس أمس تداول العقود الدائمة قبل إدراجه) فيسلك المسار ذاته — سوق تنبؤات على البلوك تشين على BNB Chain، يستهدف بدوره الأحداث الرياضية والبيانات الاقتصادية الكلية والأحداث الجيوسياسية.
القيمة الأساسية التي تقدمها أسواق التنبؤ هذه هي أن السعر هو المعلومة. فتحركات الاحتمالات تسبق عناوين الأخبار، وهي أكثر صدقًا منها.
لماذا أعاد السوق فجأة تسعير توقع عدد المرتدات التي سيحققها CJ McCollum في مباراة Hawks vs. Rockets؟ قد لا نعرف الإجابة إلا بعد انتهاء مباراة الليلة. لكن المراهنين وضعوا رهاناتهم بالفعل.
$PREDICT #predict
في 27 أكتوبر، قفزت احتمالات فوز خيار «نعم» في السوق الفرعي «CJ McCollum: Rebounds O/U 2.5» ضمن حدث مباراة «Hawks vs. Rockets» على Polymarket من 25.5% إلى 44.5% خلال ساعة واحدة، أي بارتفاع قدره 19 نقطة مئوية.
Polymarket سوق تنبؤات على البلوك تشين، وجميع الرهانات فيه أموال حقيقية من عملة USDC. وعادةً ما يعني التحرك الحاد في الاحتمالات خلال وقت قصير أن أحدهم يمتلك «معلومات أقرب إلى الواقع» ويعبّر عن هذا التقدير بأمواله — قد يكون ذلك تقريرًا عن إصابة، أو تعديلًا للتوقعات بشأن وقت اللعب، أو معلومات داخلية أخرى.
يؤدي السوق هنا دور مجمّع للمعلومات، لا مجرد منصة للمقامرة. فالتحرك المفاجئ بنسبة 19% هو بحد ذاته إشارة: هناك من يعرف شيئًا لا تعرفه.
وعلاقة هذا الأمر بسوق العملات المشفرة أعمق مما تبدو عليه.
أصبح حجم التداول على Polymarket خلال العام الماضي يجعلها بنية تحتية للتنبؤ بمستوى مؤسسي، تغطي كل شيء من الانتخابات الأمريكية وقرارات اللجنة الفيدرالية للسوق المفتوحة إلى مباريات الـNBA. وخلال دورة الانتخابات الأمريكية العام الماضي، سبقت احتمالات Polymarket استطلاعات الرأي السائدة بأسابيع في توقع النتيجة.
أما PREDICT (المشروع نفسه الذي أطلقت عليه بينانس أمس تداول العقود الدائمة قبل إدراجه) فيسلك المسار ذاته — سوق تنبؤات على البلوك تشين على BNB Chain، يستهدف بدوره الأحداث الرياضية والبيانات الاقتصادية الكلية والأحداث الجيوسياسية.
القيمة الأساسية التي تقدمها أسواق التنبؤ هذه هي أن السعر هو المعلومة. فتحركات الاحتمالات تسبق عناوين الأخبار، وهي أكثر صدقًا منها.
لماذا أعاد السوق فجأة تسعير توقع عدد المرتدات التي سيحققها CJ McCollum في مباراة Hawks vs. Rockets؟ قد لا نعرف الإجابة إلا بعد انتهاء مباراة الليلة. لكن المراهنين وضعوا رهاناتهم بالفعل.
$PREDICT #predict
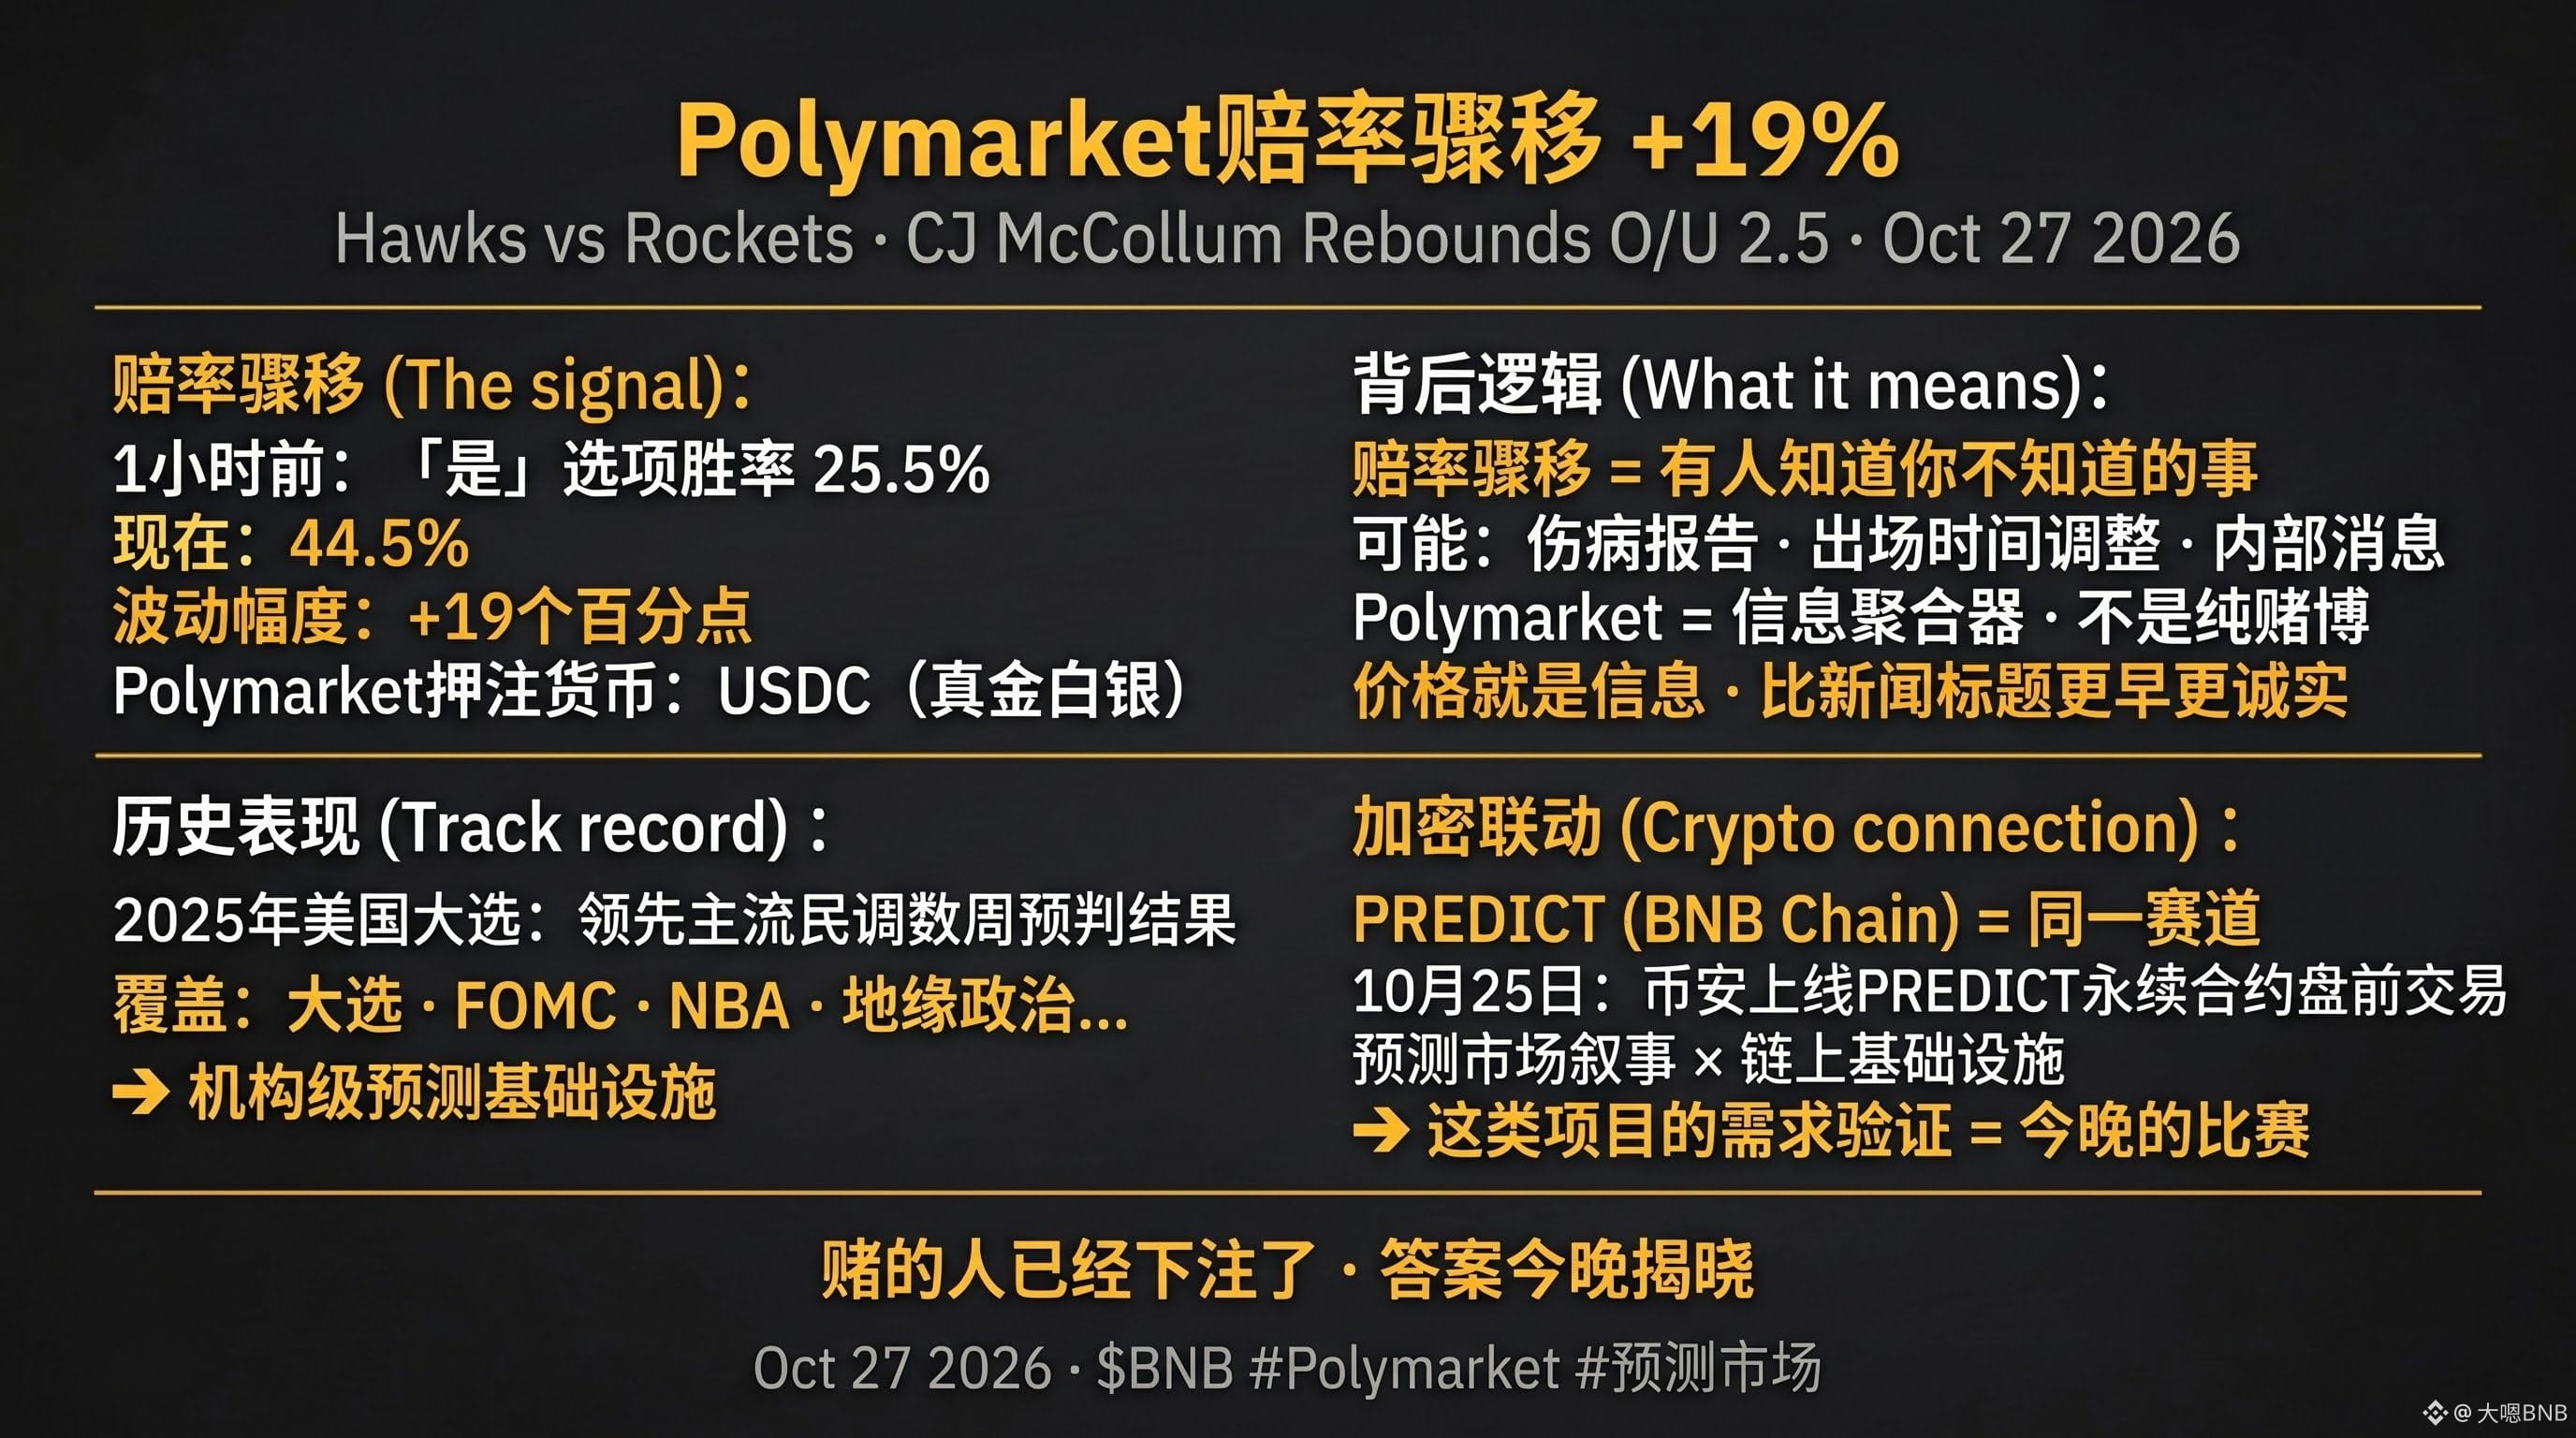
1
372
·
--
صحيح جزئيًا
سيصدر بيان اللجنة الفيدرالية للسوق المفتوحة (FOMC) اليوم الساعة 2 ظهرًا بتوقيت شرق الولايات المتحدة (ET)، أي الساعة 2 فجرًا يوم 29 أكتوبر بتوقيت بكين.
النتيجة شبه محسومة بالفعل: احتمال تثبيت الفائدة حاليًا وفق CME FedWatch يبلغ 90.6%، واحتمال رفعها 9.4%.
لكن ما أراه جديرًا بالحديث ليس نتيجة اليوم، بل ما حدث لهذا الاحتمال خلال الشهر الماضي.
قبل شهر، في 25 سبتمبر، كان احتمال رفع الفائدة في أكتوبر 64.2%.
أما أمس، فبلغ 9.4%.
من 64.2% إلى 9.4% خلال شهر واحد؛ انقلبت توقعات السوق بشأن رفع الفائدة في أكتوبر بالكامل من «مرجح الحدوث» إلى «شبه مستحيل». وجاء هذا التحول بعد أن أضاف تقرير الوظائف غير الزراعية لشهر سبتمبر 29000 وظيفة فقط (مقابل توقعات عند 90000)، وانخفض مؤشر نفقات الاستهلاك الشخصي الأساسي (PCE) الشهري إلى 0.2%، دون التوقعات، ورفض وارش بوضوح تقديم توجيهات مستقبلية في بانكوك. ثلاث مجموعات من البيانات وخطاب واحد دفعتا الجدول الزمني الكامل لتوقعات رفع الفائدة إلى ديسمبر.
ماذا فعلت BTC خلال هذه الفترة؟ تراجعت من أعلى مستوى لها عند 87000 إلى أدنى مستوى عند 79100، بانخفاض يقارب 9%.
بعبارة أخرى، في الوقت الذي انهارت فيه توقعات رفع الفائدة من 64% إلى 9%، لم تنخفض BTC سوى 9%. وبالمقارنة مع ما شهده التاريخ، تُعد هذه النسبة صغيرة؛ فعادةً ما يؤدي تحول بهذا الحجم من التوقعات المتشددة إلى التيسيرية إلى تقلبات سعرية أكبر. ما أظهرته BTC خلال هذا الشهر هو صمود أمام الصدمات الاقتصادية الكلية، لا هشاشة.
بعد حديث وارش اليوم، سيراقب السوق أمرًا واحدًا: كيف سيصف ديسمبر.
إذا أبقى الباب مفتوحًا أمام ديسمبر (بعبارات مثل «القرار يعتمد على البيانات، ولا نستبعد أي احتمال»)، فستكون هذه نتيجة محايدة سبق أن أخذتها الأسواق في الحسبان، وقد تواصل BTC التحرك عرضيًا على المدى القصير؛ وإذا اتخذ موقفًا يميل بوضوح إلى التيسير بشأن ديسمبر (وأشار إلى إحراز تقدم ملموس في خفض التضخم)، فستكون هذه إشارة إيجابية إضافية، وقد تتاح لـBTC فرصة لاختبار مستوى 82000 إلى 84000 مجددًا؛ وإذا اتخذ موقفًا متشددًا بشأن ديسمبر (بعبارات مثل «ديسمبر مطروح بالفعل ضمن الخيارات»)، فستكون هذه إشارة إلى ضغوط على المدى القصير.
وفي السياق نفسه، تنتهي صلاحية خيارات بقيمة 1.22 مليار دولار في 30 أكتوبر، ويقع سعر الألم الأقصى عند 78000. وهذا يعني أن بائعي الخيارات يفضلون بقاء السعر قرب 78000 في محيط 30 أكتوبر، ما يشكل عاملًا هيكليًا يضغط على السعر على المدى القصير.
موقع BTC الحالي ليس موقع ذعر من قرب رفع الفائدة، بل هو انتظار أخير قبل تأكيد التحول الاقتصادي الكلي الذي شهده الشهر الماضي.
بعد صدور النتيجة الليلة، أخبرونا هنا فورًا بما تلاحظونه من ردود فعل.
$BTC
{future}(BTCUSDT)
سيصدر بيان اللجنة الفيدرالية للسوق المفتوحة (FOMC) اليوم الساعة 2 ظهرًا بتوقيت شرق الولايات المتحدة (ET)، أي الساعة 2 فجرًا يوم 29 أكتوبر بتوقيت بكين.
النتيجة شبه محسومة بالفعل: احتمال تثبيت الفائدة حاليًا وفق CME FedWatch يبلغ 90.6%، واحتمال رفعها 9.4%.
لكن ما أراه جديرًا بالحديث ليس نتيجة اليوم، بل ما حدث لهذا الاحتمال خلال الشهر الماضي.
قبل شهر، في 25 سبتمبر، كان احتمال رفع الفائدة في أكتوبر 64.2%.
أما أمس، فبلغ 9.4%.
من 64.2% إلى 9.4% خلال شهر واحد؛ انقلبت توقعات السوق بشأن رفع الفائدة في أكتوبر بالكامل من «مرجح الحدوث» إلى «شبه مستحيل». وجاء هذا التحول بعد أن أضاف تقرير الوظائف غير الزراعية لشهر سبتمبر 29000 وظيفة فقط (مقابل توقعات عند 90000)، وانخفض مؤشر نفقات الاستهلاك الشخصي الأساسي (PCE) الشهري إلى 0.2%، دون التوقعات، ورفض وارش بوضوح تقديم توجيهات مستقبلية في بانكوك. ثلاث مجموعات من البيانات وخطاب واحد دفعتا الجدول الزمني الكامل لتوقعات رفع الفائدة إلى ديسمبر.
ماذا فعلت BTC خلال هذه الفترة؟ تراجعت من أعلى مستوى لها عند 87000 إلى أدنى مستوى عند 79100، بانخفاض يقارب 9%.
بعبارة أخرى، في الوقت الذي انهارت فيه توقعات رفع الفائدة من 64% إلى 9%، لم تنخفض BTC سوى 9%. وبالمقارنة مع ما شهده التاريخ، تُعد هذه النسبة صغيرة؛ فعادةً ما يؤدي تحول بهذا الحجم من التوقعات المتشددة إلى التيسيرية إلى تقلبات سعرية أكبر. ما أظهرته BTC خلال هذا الشهر هو صمود أمام الصدمات الاقتصادية الكلية، لا هشاشة.
بعد حديث وارش اليوم، سيراقب السوق أمرًا واحدًا: كيف سيصف ديسمبر.
إذا أبقى الباب مفتوحًا أمام ديسمبر (بعبارات مثل «القرار يعتمد على البيانات، ولا نستبعد أي احتمال»)، فستكون هذه نتيجة محايدة سبق أن أخذتها الأسواق في الحسبان، وقد تواصل BTC التحرك عرضيًا على المدى القصير؛ وإذا اتخذ موقفًا يميل بوضوح إلى التيسير بشأن ديسمبر (وأشار إلى إحراز تقدم ملموس في خفض التضخم)، فستكون هذه إشارة إيجابية إضافية، وقد تتاح لـBTC فرصة لاختبار مستوى 82000 إلى 84000 مجددًا؛ وإذا اتخذ موقفًا متشددًا بشأن ديسمبر (بعبارات مثل «ديسمبر مطروح بالفعل ضمن الخيارات»)، فستكون هذه إشارة إلى ضغوط على المدى القصير.
وفي السياق نفسه، تنتهي صلاحية خيارات بقيمة 1.22 مليار دولار في 30 أكتوبر، ويقع سعر الألم الأقصى عند 78000. وهذا يعني أن بائعي الخيارات يفضلون بقاء السعر قرب 78000 في محيط 30 أكتوبر، ما يشكل عاملًا هيكليًا يضغط على السعر على المدى القصير.
موقع BTC الحالي ليس موقع ذعر من قرب رفع الفائدة، بل هو انتظار أخير قبل تأكيد التحول الاقتصادي الكلي الذي شهده الشهر الماضي.
بعد صدور النتيجة الليلة، أخبرونا هنا فورًا بما تلاحظونه من ردود فعل.
$BTC
النتيجة شبه محسومة بالفعل: احتمال تثبيت الفائدة حاليًا وفق CME FedWatch يبلغ 90.6%، واحتمال رفعها 9.4%.
لكن ما أراه جديرًا بالحديث ليس نتيجة اليوم، بل ما حدث لهذا الاحتمال خلال الشهر الماضي.
قبل شهر، في 25 سبتمبر، كان احتمال رفع الفائدة في أكتوبر 64.2%.
أما أمس، فبلغ 9.4%.
من 64.2% إلى 9.4% خلال شهر واحد؛ انقلبت توقعات السوق بشأن رفع الفائدة في أكتوبر بالكامل من «مرجح الحدوث» إلى «شبه مستحيل». وجاء هذا التحول بعد أن أضاف تقرير الوظائف غير الزراعية لشهر سبتمبر 29000 وظيفة فقط (مقابل توقعات عند 90000)، وانخفض مؤشر نفقات الاستهلاك الشخصي الأساسي (PCE) الشهري إلى 0.2%، دون التوقعات، ورفض وارش بوضوح تقديم توجيهات مستقبلية في بانكوك. ثلاث مجموعات من البيانات وخطاب واحد دفعتا الجدول الزمني الكامل لتوقعات رفع الفائدة إلى ديسمبر.
ماذا فعلت BTC خلال هذه الفترة؟ تراجعت من أعلى مستوى لها عند 87000 إلى أدنى مستوى عند 79100، بانخفاض يقارب 9%.
بعبارة أخرى، في الوقت الذي انهارت فيه توقعات رفع الفائدة من 64% إلى 9%، لم تنخفض BTC سوى 9%. وبالمقارنة مع ما شهده التاريخ، تُعد هذه النسبة صغيرة؛ فعادةً ما يؤدي تحول بهذا الحجم من التوقعات المتشددة إلى التيسيرية إلى تقلبات سعرية أكبر. ما أظهرته BTC خلال هذا الشهر هو صمود أمام الصدمات الاقتصادية الكلية، لا هشاشة.
بعد حديث وارش اليوم، سيراقب السوق أمرًا واحدًا: كيف سيصف ديسمبر.
إذا أبقى الباب مفتوحًا أمام ديسمبر (بعبارات مثل «القرار يعتمد على البيانات، ولا نستبعد أي احتمال»)، فستكون هذه نتيجة محايدة سبق أن أخذتها الأسواق في الحسبان، وقد تواصل BTC التحرك عرضيًا على المدى القصير؛ وإذا اتخذ موقفًا يميل بوضوح إلى التيسير بشأن ديسمبر (وأشار إلى إحراز تقدم ملموس في خفض التضخم)، فستكون هذه إشارة إيجابية إضافية، وقد تتاح لـBTC فرصة لاختبار مستوى 82000 إلى 84000 مجددًا؛ وإذا اتخذ موقفًا متشددًا بشأن ديسمبر (بعبارات مثل «ديسمبر مطروح بالفعل ضمن الخيارات»)، فستكون هذه إشارة إلى ضغوط على المدى القصير.
وفي السياق نفسه، تنتهي صلاحية خيارات بقيمة 1.22 مليار دولار في 30 أكتوبر، ويقع سعر الألم الأقصى عند 78000. وهذا يعني أن بائعي الخيارات يفضلون بقاء السعر قرب 78000 في محيط 30 أكتوبر، ما يشكل عاملًا هيكليًا يضغط على السعر على المدى القصير.
موقع BTC الحالي ليس موقع ذعر من قرب رفع الفائدة، بل هو انتظار أخير قبل تأكيد التحول الاقتصادي الكلي الذي شهده الشهر الماضي.
بعد صدور النتيجة الليلة، أخبرونا هنا فورًا بما تلاحظونه من ردود فعل.
$BTC
278
2
21
722
·
--
سيتم شطب صندوقين متداولين برافعة مالية مرتبطين بـSK هاينكس، والأمر ينطوي على دلالات أعمق مما يبدو للوهلة الأولى.
سيُصفّى ويُشطب في حدود 12 نوفمبر، بعد أشهر قليلة فقط من إدراجهما، منتجان برافعة مالية أصدرتهما Tradr ETFs ويرتبطان بإيصالات الإيداع الأمريكية لشركة SK هاينكس: أحدهما يراهن على ارتفاع السهم بمقدار ضعفين، والآخر على انخفاضه بمقدار ضعفين. ووصفت Bloomberg ذلك بقولها: «يتراجع تدريجيًا حماس المستثمرين لتداولات الذكاء الاصطناعي».
لنبدأ بتوضيح ماهية هذين المنتجين. صناديق الأسهم الفردية المتداولة ذات الرافعة المالية هي أدوات مخصصة للمتداولين ذوي التواتر العالي والمضاربين على المدى القصير، إذ تضاعف بمقدار مرتين حركة السهم الواحد خلال يوم التداول. وإصدار مثل هذه المنتجات يعني أن الجهة المصدرة ترى أن السهم الأساسي يحظى بطلب كافٍ للتداول قصير الأجل. أما شطبها فيعني أن هذا الطلب قد اختفى.
لم يحدث الشطب بسبب مشكلة في SK هاينكس، بل لأن الحماسة للمضاربة على سهمها خمدت.
وتتضح الإشارة أكثر حين نضع الأمر في سياقه الاقتصادي الكلي هذا الأسبوع.
كان تسلسل رواية الذكاء الاصطناعي خلال الأسابيع القليلة الماضية كالتالي: نفقات رأسمالية ضخمة في نتائج Alphabet المالية ← تراجع تقييمات أسهم الذكاء الاصطناعي ← هبوط مؤشر ناسداك ← تراجع البيتكوين معه. وفي الوقت نفسه، انخفض سعر سهم SK هاينكس نفسه بنسبة 24% خلال 7 أيام. وفي مثل هذه الأجواء، لم يكن حجم التداول في صندوقي الرافعة المالية كافيًا لدعمهما، لذا كان الشطب نتيجة طبيعية.
لكن اللافت هو التوقيت: ستتم التصفية في 12 نوفمبر، بينما تعلن SK هاينكس نتائج الربع الثالث في 28 أكتوبر، وقد تعلن حينها عن توزيعات أرباح خاصة بنحو 30 تريليون وون كوري. فإذا جاءت أرقام النتائج جيدة، وأُقرت توزيعات الأرباح الخاصة، فستُظهر أحجام التداول في مؤشر KOSPI وإيصالات الإيداع الأمريكية مدى سرعة عودة الحماسة للمضاربة.
إن شطب هذين الصندوقين المتداولين ذوي الرافعة المالية أشبه بقراءة منخفضة على مقياس حرارة تداولات الذكاء الاصطناعي. لكن انخفاض الحرارة لا يعني أنها ستظل منخفضة إلى الأبد؛ فالطلب الهيكلي على رقائق الذاكرة لم يختفِ، إنما لم يعد السوق يصدّق ذلك في الوقت الحالي.
ما سيحدد موعد عودة الثقة ليس عناوين الأخبار، بل أرقام النتائج المالية.
28 أكتوبر هو موعد الإجابة.
$BTC $SKHYB
{spot}(SKHYBUSDT)
{future}(BTCUSDT)
#SK هاينكس
سيتم شطب صندوقين متداولين برافعة مالية مرتبطين بـSK هاينكس، والأمر ينطوي على دلالات أعمق مما يبدو للوهلة الأولى.
سيُصفّى ويُشطب في حدود 12 نوفمبر، بعد أشهر قليلة فقط من إدراجهما، منتجان برافعة مالية أصدرتهما Tradr ETFs ويرتبطان بإيصالات الإيداع الأمريكية لشركة SK هاينكس: أحدهما يراهن على ارتفاع السهم بمقدار ضعفين، والآخر على انخفاضه بمقدار ضعفين. ووصفت Bloomberg ذلك بقولها: «يتراجع تدريجيًا حماس المستثمرين لتداولات الذكاء الاصطناعي».
لنبدأ بتوضيح ماهية هذين المنتجين. صناديق الأسهم الفردية المتداولة ذات الرافعة المالية هي أدوات مخصصة للمتداولين ذوي التواتر العالي والمضاربين على المدى القصير، إذ تضاعف بمقدار مرتين حركة السهم الواحد خلال يوم التداول. وإصدار مثل هذه المنتجات يعني أن الجهة المصدرة ترى أن السهم الأساسي يحظى بطلب كافٍ للتداول قصير الأجل. أما شطبها فيعني أن هذا الطلب قد اختفى.
لم يحدث الشطب بسبب مشكلة في SK هاينكس، بل لأن الحماسة للمضاربة على سهمها خمدت.
وتتضح الإشارة أكثر حين نضع الأمر في سياقه الاقتصادي الكلي هذا الأسبوع.
كان تسلسل رواية الذكاء الاصطناعي خلال الأسابيع القليلة الماضية كالتالي: نفقات رأسمالية ضخمة في نتائج Alphabet المالية ← تراجع تقييمات أسهم الذكاء الاصطناعي ← هبوط مؤشر ناسداك ← تراجع البيتكوين معه. وفي الوقت نفسه، انخفض سعر سهم SK هاينكس نفسه بنسبة 24% خلال 7 أيام. وفي مثل هذه الأجواء، لم يكن حجم التداول في صندوقي الرافعة المالية كافيًا لدعمهما، لذا كان الشطب نتيجة طبيعية.
لكن اللافت هو التوقيت: ستتم التصفية في 12 نوفمبر، بينما تعلن SK هاينكس نتائج الربع الثالث في 28 أكتوبر، وقد تعلن حينها عن توزيعات أرباح خاصة بنحو 30 تريليون وون كوري. فإذا جاءت أرقام النتائج جيدة، وأُقرت توزيعات الأرباح الخاصة، فستُظهر أحجام التداول في مؤشر KOSPI وإيصالات الإيداع الأمريكية مدى سرعة عودة الحماسة للمضاربة.
إن شطب هذين الصندوقين المتداولين ذوي الرافعة المالية أشبه بقراءة منخفضة على مقياس حرارة تداولات الذكاء الاصطناعي. لكن انخفاض الحرارة لا يعني أنها ستظل منخفضة إلى الأبد؛ فالطلب الهيكلي على رقائق الذاكرة لم يختفِ، إنما لم يعد السوق يصدّق ذلك في الوقت الحالي.
ما سيحدد موعد عودة الثقة ليس عناوين الأخبار، بل أرقام النتائج المالية.
28 أكتوبر هو موعد الإجابة.
$BTC $SKHYB
#SK هاينكس
سيُصفّى ويُشطب في حدود 12 نوفمبر، بعد أشهر قليلة فقط من إدراجهما، منتجان برافعة مالية أصدرتهما Tradr ETFs ويرتبطان بإيصالات الإيداع الأمريكية لشركة SK هاينكس: أحدهما يراهن على ارتفاع السهم بمقدار ضعفين، والآخر على انخفاضه بمقدار ضعفين. ووصفت Bloomberg ذلك بقولها: «يتراجع تدريجيًا حماس المستثمرين لتداولات الذكاء الاصطناعي».
لنبدأ بتوضيح ماهية هذين المنتجين. صناديق الأسهم الفردية المتداولة ذات الرافعة المالية هي أدوات مخصصة للمتداولين ذوي التواتر العالي والمضاربين على المدى القصير، إذ تضاعف بمقدار مرتين حركة السهم الواحد خلال يوم التداول. وإصدار مثل هذه المنتجات يعني أن الجهة المصدرة ترى أن السهم الأساسي يحظى بطلب كافٍ للتداول قصير الأجل. أما شطبها فيعني أن هذا الطلب قد اختفى.
لم يحدث الشطب بسبب مشكلة في SK هاينكس، بل لأن الحماسة للمضاربة على سهمها خمدت.
وتتضح الإشارة أكثر حين نضع الأمر في سياقه الاقتصادي الكلي هذا الأسبوع.
كان تسلسل رواية الذكاء الاصطناعي خلال الأسابيع القليلة الماضية كالتالي: نفقات رأسمالية ضخمة في نتائج Alphabet المالية ← تراجع تقييمات أسهم الذكاء الاصطناعي ← هبوط مؤشر ناسداك ← تراجع البيتكوين معه. وفي الوقت نفسه، انخفض سعر سهم SK هاينكس نفسه بنسبة 24% خلال 7 أيام. وفي مثل هذه الأجواء، لم يكن حجم التداول في صندوقي الرافعة المالية كافيًا لدعمهما، لذا كان الشطب نتيجة طبيعية.
لكن اللافت هو التوقيت: ستتم التصفية في 12 نوفمبر، بينما تعلن SK هاينكس نتائج الربع الثالث في 28 أكتوبر، وقد تعلن حينها عن توزيعات أرباح خاصة بنحو 30 تريليون وون كوري. فإذا جاءت أرقام النتائج جيدة، وأُقرت توزيعات الأرباح الخاصة، فستُظهر أحجام التداول في مؤشر KOSPI وإيصالات الإيداع الأمريكية مدى سرعة عودة الحماسة للمضاربة.
إن شطب هذين الصندوقين المتداولين ذوي الرافعة المالية أشبه بقراءة منخفضة على مقياس حرارة تداولات الذكاء الاصطناعي. لكن انخفاض الحرارة لا يعني أنها ستظل منخفضة إلى الأبد؛ فالطلب الهيكلي على رقائق الذاكرة لم يختفِ، إنما لم يعد السوق يصدّق ذلك في الوقت الحالي.
ما سيحدد موعد عودة الثقة ليس عناوين الأخبار، بل أرقام النتائج المالية.
28 أكتوبر هو موعد الإجابة.
$BTC $SKHYB
#SK هاينكس
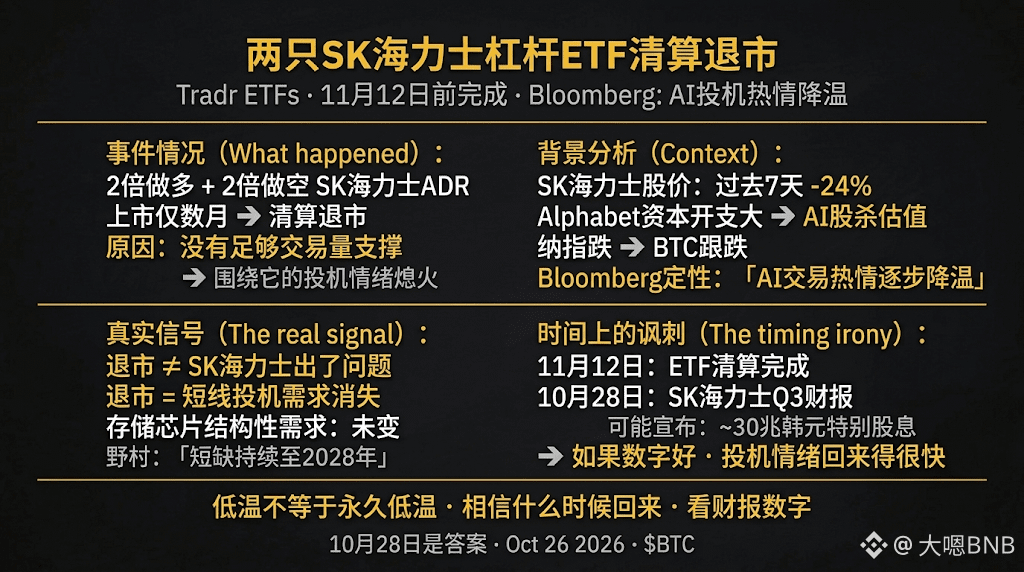
2
514
·
--
يوم إعلان نتائج SK Hynix، محطة زمنية يقلّل السوق من أهميتها بشدة.
تراجع سهم SK Hynix بنسبة 24% خلال الأيام السبعة الماضية. والسبب هو انتشار المخاوف بشأن الإنفاق الرأسمالي على الذكاء الاصطناعي، إلى جانب إعادة تقييم قطاع رقائق الذاكرة بأكمله. لكن وسط هذا الهبوط، جرى تجاهل إشارة مهمة: قد تعلن الشركة عن توزيعات أرباح استثنائية بنحو 30 تريليون وون كوري (ما يعادل نحو 22 مليار دولار) في يوم إعلان النتائج في 28 أكتوبر.
هذا ليس مجرد توقع في السوق؛ فقد أشارت إليه شركة Eugene Securities صراحةً في تقريرها الصادر في 24 أغسطس. أعلنت SK Hynix في أغسطس عن إعادة شراء أسهم بقيمة 40 تريليون وون كوري وإلغائها بالكامل، ورفعت التزامها بعوائد المساهمين للفترة 2025-2027 إلى أكثر من 50% من التدفق النقدي الحر (FCF)، كما أشارت بوضوح إلى أن خطة توزيعات الأرباح النقدية الاستثنائية ستُحسم في اجتماع مجلس الإدارة في أكتوبر.
لننظر إلى البيانات في سياقها. أصدرت كل من Bank of America وGoldman Sachs تقديرهما: استنادًا إلى توقعات الأرباح لعامي 2027-2028، لا يتجاوز مضاعف الربحية (PE) الحالي لسهم SK Hynix ضعفين إلى ثلاثة أضعاف. ويتراوح التقييم المعتاد خلال الدورة الصاعدة لرقائق الذاكرة بين 4 و7 أضعاف. وحتى من دون احتساب الطلب على الذكاء الاصطناعي، فإن تقييم السهم وفق الدورة وحدها يضعه ضمن نطاق انخفاض تاريخي في القيمة.
وقالت Nomura Securities للتو إن «نقص رقائق الذاكرة سيستمر حتى عام 2028»، بينما قال Jassy من AWS إن «السعة المتاحة لعام 2027 بيعت بالكامل تقريبًا». لقد دفعت مخاوف السوق بشأن الاستثمار في الذكاء الاصطناعي أسهم الرقائق إلى الهبوط، لكن أرقام الطلب لم تتغير.
مسار انتقال الأثر إلى سوق العملات المشفرة:
رقائق الذاكرة من المستلزمات الأساسية للبنية التحتية لحوسبة الذكاء الاصطناعي. وSK Hynix هي أكبر مورد عالمي لذاكرة النطاق الترددي العالي (HBM)، وتعتمد جميع وحدات معالجة الرسومات من سلسلتي Nvidia H وB على منتجاتها. انتعاش قطاع الذاكرة ← تجدد سردية الطلب على حوسبة الذكاء الاصطناعي ← ارتداد الأسهم ذات الثقل الكبير في مؤشر Nasdaq المرتبطة بالذكاء الاصطناعي ← تبع ذلك حركة BTC مع ارتباطه بمؤشر Nasdaq البالغ 0.5-0.7.
والأثر الأكثر مباشرة: تدفق توزيعات استثنائية بقيمة 22 مليار دولار إلى السوق؛ وقد تبحث بعض هذه الأموال عن مصدر العائد التالي، وكانت الأصول المشفرة تاريخيًا إحدى وجهات هذا النوع من الأموال.
وبالطبع، لم تُؤكَّد التوزيعات الاستثنائية رسميًا بعد. وتظل أرقام النتائج والتوجيهات المستقبلية المتغير الأول الذي يجب متابعته في 28 أكتوبر.
في 28 أكتوبر، يصدر إعلان نتائج SK Hynix وقرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) في اليوم نفسه. وستكون كثافة المعلومات في ذلك اليوم أعلى من مجموع ما شهدناه خلال الشهر الماضي.
أما حدوث انعكاس من عدمه، فسيُحسم خلال هذه الساعات الـ48.
$BTC #SK海力士
يوم إعلان نتائج SK Hynix، محطة زمنية يقلّل السوق من أهميتها بشدة.
تراجع سهم SK Hynix بنسبة 24% خلال الأيام السبعة الماضية. والسبب هو انتشار المخاوف بشأن الإنفاق الرأسمالي على الذكاء الاصطناعي، إلى جانب إعادة تقييم قطاع رقائق الذاكرة بأكمله. لكن وسط هذا الهبوط، جرى تجاهل إشارة مهمة: قد تعلن الشركة عن توزيعات أرباح استثنائية بنحو 30 تريليون وون كوري (ما يعادل نحو 22 مليار دولار) في يوم إعلان النتائج في 28 أكتوبر.
هذا ليس مجرد توقع في السوق؛ فقد أشارت إليه شركة Eugene Securities صراحةً في تقريرها الصادر في 24 أغسطس. أعلنت SK Hynix في أغسطس عن إعادة شراء أسهم بقيمة 40 تريليون وون كوري وإلغائها بالكامل، ورفعت التزامها بعوائد المساهمين للفترة 2025-2027 إلى أكثر من 50% من التدفق النقدي الحر (FCF)، كما أشارت بوضوح إلى أن خطة توزيعات الأرباح النقدية الاستثنائية ستُحسم في اجتماع مجلس الإدارة في أكتوبر.
لننظر إلى البيانات في سياقها. أصدرت كل من Bank of America وGoldman Sachs تقديرهما: استنادًا إلى توقعات الأرباح لعامي 2027-2028، لا يتجاوز مضاعف الربحية (PE) الحالي لسهم SK Hynix ضعفين إلى ثلاثة أضعاف. ويتراوح التقييم المعتاد خلال الدورة الصاعدة لرقائق الذاكرة بين 4 و7 أضعاف. وحتى من دون احتساب الطلب على الذكاء الاصطناعي، فإن تقييم السهم وفق الدورة وحدها يضعه ضمن نطاق انخفاض تاريخي في القيمة.
وقالت Nomura Securities للتو إن «نقص رقائق الذاكرة سيستمر حتى عام 2028»، بينما قال Jassy من AWS إن «السعة المتاحة لعام 2027 بيعت بالكامل تقريبًا». لقد دفعت مخاوف السوق بشأن الاستثمار في الذكاء الاصطناعي أسهم الرقائق إلى الهبوط، لكن أرقام الطلب لم تتغير.
مسار انتقال الأثر إلى سوق العملات المشفرة:
رقائق الذاكرة من المستلزمات الأساسية للبنية التحتية لحوسبة الذكاء الاصطناعي. وSK Hynix هي أكبر مورد عالمي لذاكرة النطاق الترددي العالي (HBM)، وتعتمد جميع وحدات معالجة الرسومات من سلسلتي Nvidia H وB على منتجاتها. انتعاش قطاع الذاكرة ← تجدد سردية الطلب على حوسبة الذكاء الاصطناعي ← ارتداد الأسهم ذات الثقل الكبير في مؤشر Nasdaq المرتبطة بالذكاء الاصطناعي ← تبع ذلك حركة BTC مع ارتباطه بمؤشر Nasdaq البالغ 0.5-0.7.
والأثر الأكثر مباشرة: تدفق توزيعات استثنائية بقيمة 22 مليار دولار إلى السوق؛ وقد تبحث بعض هذه الأموال عن مصدر العائد التالي، وكانت الأصول المشفرة تاريخيًا إحدى وجهات هذا النوع من الأموال.
وبالطبع، لم تُؤكَّد التوزيعات الاستثنائية رسميًا بعد. وتظل أرقام النتائج والتوجيهات المستقبلية المتغير الأول الذي يجب متابعته في 28 أكتوبر.
في 28 أكتوبر، يصدر إعلان نتائج SK Hynix وقرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) في اليوم نفسه. وستكون كثافة المعلومات في ذلك اليوم أعلى من مجموع ما شهدناه خلال الشهر الماضي.
أما حدوث انعكاس من عدمه، فسيُحسم خلال هذه الساعات الـ48.
$BTC #SK海力士
تراجع سهم SK Hynix بنسبة 24% خلال الأيام السبعة الماضية. والسبب هو انتشار المخاوف بشأن الإنفاق الرأسمالي على الذكاء الاصطناعي، إلى جانب إعادة تقييم قطاع رقائق الذاكرة بأكمله. لكن وسط هذا الهبوط، جرى تجاهل إشارة مهمة: قد تعلن الشركة عن توزيعات أرباح استثنائية بنحو 30 تريليون وون كوري (ما يعادل نحو 22 مليار دولار) في يوم إعلان النتائج في 28 أكتوبر.
هذا ليس مجرد توقع في السوق؛ فقد أشارت إليه شركة Eugene Securities صراحةً في تقريرها الصادر في 24 أغسطس. أعلنت SK Hynix في أغسطس عن إعادة شراء أسهم بقيمة 40 تريليون وون كوري وإلغائها بالكامل، ورفعت التزامها بعوائد المساهمين للفترة 2025-2027 إلى أكثر من 50% من التدفق النقدي الحر (FCF)، كما أشارت بوضوح إلى أن خطة توزيعات الأرباح النقدية الاستثنائية ستُحسم في اجتماع مجلس الإدارة في أكتوبر.
لننظر إلى البيانات في سياقها. أصدرت كل من Bank of America وGoldman Sachs تقديرهما: استنادًا إلى توقعات الأرباح لعامي 2027-2028، لا يتجاوز مضاعف الربحية (PE) الحالي لسهم SK Hynix ضعفين إلى ثلاثة أضعاف. ويتراوح التقييم المعتاد خلال الدورة الصاعدة لرقائق الذاكرة بين 4 و7 أضعاف. وحتى من دون احتساب الطلب على الذكاء الاصطناعي، فإن تقييم السهم وفق الدورة وحدها يضعه ضمن نطاق انخفاض تاريخي في القيمة.
وقالت Nomura Securities للتو إن «نقص رقائق الذاكرة سيستمر حتى عام 2028»، بينما قال Jassy من AWS إن «السعة المتاحة لعام 2027 بيعت بالكامل تقريبًا». لقد دفعت مخاوف السوق بشأن الاستثمار في الذكاء الاصطناعي أسهم الرقائق إلى الهبوط، لكن أرقام الطلب لم تتغير.
مسار انتقال الأثر إلى سوق العملات المشفرة:
رقائق الذاكرة من المستلزمات الأساسية للبنية التحتية لحوسبة الذكاء الاصطناعي. وSK Hynix هي أكبر مورد عالمي لذاكرة النطاق الترددي العالي (HBM)، وتعتمد جميع وحدات معالجة الرسومات من سلسلتي Nvidia H وB على منتجاتها. انتعاش قطاع الذاكرة ← تجدد سردية الطلب على حوسبة الذكاء الاصطناعي ← ارتداد الأسهم ذات الثقل الكبير في مؤشر Nasdaq المرتبطة بالذكاء الاصطناعي ← تبع ذلك حركة BTC مع ارتباطه بمؤشر Nasdaq البالغ 0.5-0.7.
والأثر الأكثر مباشرة: تدفق توزيعات استثنائية بقيمة 22 مليار دولار إلى السوق؛ وقد تبحث بعض هذه الأموال عن مصدر العائد التالي، وكانت الأصول المشفرة تاريخيًا إحدى وجهات هذا النوع من الأموال.
وبالطبع، لم تُؤكَّد التوزيعات الاستثنائية رسميًا بعد. وتظل أرقام النتائج والتوجيهات المستقبلية المتغير الأول الذي يجب متابعته في 28 أكتوبر.
في 28 أكتوبر، يصدر إعلان نتائج SK Hynix وقرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) في اليوم نفسه. وستكون كثافة المعلومات في ذلك اليوم أعلى من مجموع ما شهدناه خلال الشهر الماضي.
أما حدوث انعكاس من عدمه، فسيُحسم خلال هذه الساعات الـ48.
$BTC #SK海力士
1
397
·
--
بدأت قضية ليبرا تطوي صفحتها، ولكن بطريقة بالغة الدقة.
في 2 أكتوبر، رفضت المحكمة الفيدرالية الأمريكية للمنطقة الجنوبية من نيويورك رسمياً الدعوى الجماعية المرفوعة ضد شركة Kelsier Ventures القائمة على مشروع ليبرا ومنصة التمويل اللامركزي Meteora. ورأت القاضية Jennifer Rochon أن الأنشطة ذات الصلة التي استمرت نحو ستة أشهر لا تكفي لإثبات «نشاط إجرامي مستمر» بالمعنى الذي يشترطه قانون RICO (مكافحة الجريمة المنظمة والفساد)، وأن Meteora برنامج برمجي وليست شراكة، ولذلك لا يمكن مقاضاتها بصفتها مدعى عليها.
وفي الأرجنتين أيضاً، كانت القاضية Martínez de Giorgi قد استبعدت في يوليو جميع المدعين من ضحايا القضية، ولم يعد يدفع التحقيق قدماً سوى المدعي العام Taiano — الذي يُعرف داخل المحكمة بلقب «tardano» (أي الشخص الذي يتأخر دائماً). ولم يعد بإمكان الضحايا الاطلاع على ملف القضية أو طلب اتخاذ إجراءات لجمع الأدلة.
إن أهمية هذه القضية لسوق العملات المشفرة بأكمله تتجاوز بكثير المصير السياسي لشخص واحد هو ميلي.
ويُعد أسلوب عمل ليبرا المثال الأبرز هذا العام على ما يمكن تسميته بالدليل المدرسي لعملات الميم: تأييد رئيس دولة ← ارتفاع القيمة السوقية إلى 4.5 مليار دولار ← هبوط بنسبة 90% ← تسييل محافظ داخلية لأصولها ← خسائر للمستثمرين بقيمة 251 مليون دولار ← أكثر من 44,000 ضحية. وتشير بيانات Nansen إلى أن 86% من المشاركين خسروا كامل رأس مالهم.
فما الإشارة التي يبعث بها الرفض المتتالي للدعاوى من المحاكم؟
أولاً، من الصعب للغاية تحميل المتورطين في التلاعب بعملات الميم المسؤولية بموجب الأطر القانونية الحالية. إذ يتطلب قانون RICO إثبات «نشاط إجرامي منظم ومستمر»، فيما تُعد مدة المشروع، البالغة ستة أشهر، قصيرة جداً من الناحية القانونية؛ كما صُنّفت العقود الذكية على Solana على أنها «برمجيات»، ما يجعل مساءلة المسؤولين عنها متعذرة. وهذا مثال نموذجي على الثغرات التنظيمية في القطاع بأكمله.
ثانياً، تشكل هذه القضية إشارة خطر حقيقية على نموذج «تأييد شخصية سياسية + عملة ميم» في المستقبل: فالكلفة القضائية ضئيلة للغاية، ومحاسبة المسؤولين تكاد تكون مستحيلة، ما يجعل الطريق أمام المشروع التالي على غرار ليبرا أسهل بدلاً من أن يكون أصعب.
ثالثاً، إن تشديد الرقابة على العملات المستقرة مثل USDT وUSDC (من خلال قانون الصرف الأجنبي في كوريا الجنوبية وقانون GENIUS) يستند جزئياً إلى الدروس المستفادة من أحداث مثل ليبرا؛ فبعدما رأت الجهات التنظيمية أن المحاكم عاجزة عن ضبطها، لم يبقَ أمامها سوى تشديد القيود على الإصدار والتداول.
رُفضت الدعوى، لكن المشكلة لم تُحل. ولن يتوقف الأمر على قرار المحكمة، بل على ما إذا كان الإطار التنظيمي سيتمكن من سد هذه الثغرة في الدورة المقبلة.
برأيك، إذا لم يُحاسَب رئيس دولة على الترويج لمشروع، فهل يُعد ذلك أمراً إيجابياً لسوق العملات المشفرة أم يشكل خطراً؟
$BTC
{future}(BTCUSDT)
#阿根廷法院驳回米莱libra案
بدأت قضية ليبرا تطوي صفحتها، ولكن بطريقة بالغة الدقة.
في 2 أكتوبر، رفضت المحكمة الفيدرالية الأمريكية للمنطقة الجنوبية من نيويورك رسمياً الدعوى الجماعية المرفوعة ضد شركة Kelsier Ventures القائمة على مشروع ليبرا ومنصة التمويل اللامركزي Meteora. ورأت القاضية Jennifer Rochon أن الأنشطة ذات الصلة التي استمرت نحو ستة أشهر لا تكفي لإثبات «نشاط إجرامي مستمر» بالمعنى الذي يشترطه قانون RICO (مكافحة الجريمة المنظمة والفساد)، وأن Meteora برنامج برمجي وليست شراكة، ولذلك لا يمكن مقاضاتها بصفتها مدعى عليها.
وفي الأرجنتين أيضاً، كانت القاضية Martínez de Giorgi قد استبعدت في يوليو جميع المدعين من ضحايا القضية، ولم يعد يدفع التحقيق قدماً سوى المدعي العام Taiano — الذي يُعرف داخل المحكمة بلقب «tardano» (أي الشخص الذي يتأخر دائماً). ولم يعد بإمكان الضحايا الاطلاع على ملف القضية أو طلب اتخاذ إجراءات لجمع الأدلة.
إن أهمية هذه القضية لسوق العملات المشفرة بأكمله تتجاوز بكثير المصير السياسي لشخص واحد هو ميلي.
ويُعد أسلوب عمل ليبرا المثال الأبرز هذا العام على ما يمكن تسميته بالدليل المدرسي لعملات الميم: تأييد رئيس دولة ← ارتفاع القيمة السوقية إلى 4.5 مليار دولار ← هبوط بنسبة 90% ← تسييل محافظ داخلية لأصولها ← خسائر للمستثمرين بقيمة 251 مليون دولار ← أكثر من 44,000 ضحية. وتشير بيانات Nansen إلى أن 86% من المشاركين خسروا كامل رأس مالهم.
فما الإشارة التي يبعث بها الرفض المتتالي للدعاوى من المحاكم؟
أولاً، من الصعب للغاية تحميل المتورطين في التلاعب بعملات الميم المسؤولية بموجب الأطر القانونية الحالية. إذ يتطلب قانون RICO إثبات «نشاط إجرامي منظم ومستمر»، فيما تُعد مدة المشروع، البالغة ستة أشهر، قصيرة جداً من الناحية القانونية؛ كما صُنّفت العقود الذكية على Solana على أنها «برمجيات»، ما يجعل مساءلة المسؤولين عنها متعذرة. وهذا مثال نموذجي على الثغرات التنظيمية في القطاع بأكمله.
ثانياً، تشكل هذه القضية إشارة خطر حقيقية على نموذج «تأييد شخصية سياسية + عملة ميم» في المستقبل: فالكلفة القضائية ضئيلة للغاية، ومحاسبة المسؤولين تكاد تكون مستحيلة، ما يجعل الطريق أمام المشروع التالي على غرار ليبرا أسهل بدلاً من أن يكون أصعب.
ثالثاً، إن تشديد الرقابة على العملات المستقرة مثل USDT وUSDC (من خلال قانون الصرف الأجنبي في كوريا الجنوبية وقانون GENIUS) يستند جزئياً إلى الدروس المستفادة من أحداث مثل ليبرا؛ فبعدما رأت الجهات التنظيمية أن المحاكم عاجزة عن ضبطها، لم يبقَ أمامها سوى تشديد القيود على الإصدار والتداول.
رُفضت الدعوى، لكن المشكلة لم تُحل. ولن يتوقف الأمر على قرار المحكمة، بل على ما إذا كان الإطار التنظيمي سيتمكن من سد هذه الثغرة في الدورة المقبلة.
برأيك، إذا لم يُحاسَب رئيس دولة على الترويج لمشروع، فهل يُعد ذلك أمراً إيجابياً لسوق العملات المشفرة أم يشكل خطراً؟
$BTC
#阿根廷法院驳回米莱libra案
في 2 أكتوبر، رفضت المحكمة الفيدرالية الأمريكية للمنطقة الجنوبية من نيويورك رسمياً الدعوى الجماعية المرفوعة ضد شركة Kelsier Ventures القائمة على مشروع ليبرا ومنصة التمويل اللامركزي Meteora. ورأت القاضية Jennifer Rochon أن الأنشطة ذات الصلة التي استمرت نحو ستة أشهر لا تكفي لإثبات «نشاط إجرامي مستمر» بالمعنى الذي يشترطه قانون RICO (مكافحة الجريمة المنظمة والفساد)، وأن Meteora برنامج برمجي وليست شراكة، ولذلك لا يمكن مقاضاتها بصفتها مدعى عليها.
وفي الأرجنتين أيضاً، كانت القاضية Martínez de Giorgi قد استبعدت في يوليو جميع المدعين من ضحايا القضية، ولم يعد يدفع التحقيق قدماً سوى المدعي العام Taiano — الذي يُعرف داخل المحكمة بلقب «tardano» (أي الشخص الذي يتأخر دائماً). ولم يعد بإمكان الضحايا الاطلاع على ملف القضية أو طلب اتخاذ إجراءات لجمع الأدلة.
إن أهمية هذه القضية لسوق العملات المشفرة بأكمله تتجاوز بكثير المصير السياسي لشخص واحد هو ميلي.
ويُعد أسلوب عمل ليبرا المثال الأبرز هذا العام على ما يمكن تسميته بالدليل المدرسي لعملات الميم: تأييد رئيس دولة ← ارتفاع القيمة السوقية إلى 4.5 مليار دولار ← هبوط بنسبة 90% ← تسييل محافظ داخلية لأصولها ← خسائر للمستثمرين بقيمة 251 مليون دولار ← أكثر من 44,000 ضحية. وتشير بيانات Nansen إلى أن 86% من المشاركين خسروا كامل رأس مالهم.
فما الإشارة التي يبعث بها الرفض المتتالي للدعاوى من المحاكم؟
أولاً، من الصعب للغاية تحميل المتورطين في التلاعب بعملات الميم المسؤولية بموجب الأطر القانونية الحالية. إذ يتطلب قانون RICO إثبات «نشاط إجرامي منظم ومستمر»، فيما تُعد مدة المشروع، البالغة ستة أشهر، قصيرة جداً من الناحية القانونية؛ كما صُنّفت العقود الذكية على Solana على أنها «برمجيات»، ما يجعل مساءلة المسؤولين عنها متعذرة. وهذا مثال نموذجي على الثغرات التنظيمية في القطاع بأكمله.
ثانياً، تشكل هذه القضية إشارة خطر حقيقية على نموذج «تأييد شخصية سياسية + عملة ميم» في المستقبل: فالكلفة القضائية ضئيلة للغاية، ومحاسبة المسؤولين تكاد تكون مستحيلة، ما يجعل الطريق أمام المشروع التالي على غرار ليبرا أسهل بدلاً من أن يكون أصعب.
ثالثاً، إن تشديد الرقابة على العملات المستقرة مثل USDT وUSDC (من خلال قانون الصرف الأجنبي في كوريا الجنوبية وقانون GENIUS) يستند جزئياً إلى الدروس المستفادة من أحداث مثل ليبرا؛ فبعدما رأت الجهات التنظيمية أن المحاكم عاجزة عن ضبطها، لم يبقَ أمامها سوى تشديد القيود على الإصدار والتداول.
رُفضت الدعوى، لكن المشكلة لم تُحل. ولن يتوقف الأمر على قرار المحكمة، بل على ما إذا كان الإطار التنظيمي سيتمكن من سد هذه الثغرة في الدورة المقبلة.
برأيك، إذا لم يُحاسَب رئيس دولة على الترويج لمشروع، فهل يُعد ذلك أمراً إيجابياً لسوق العملات المشفرة أم يشكل خطراً؟
$BTC
#阿根廷法院驳回米莱libra案
2
5
4.7k
·
--
33 يومًا متتاليًا؛ هذا رقم يستحق التوقف عنده.
وفقًا لبيانات Coinglass، سجّل مؤشر علاوة بيتكوين على Coinbase قيمة سلبية لمدة 33 يومًا متتاليًا، وبلغت أحدث قراءة له في 26 أكتوبر **-0.1259%**.
لنبدأ بشرح هذا المؤشر. يقيس مؤشر علاوة Coinbase الفرق بين سعر BTC على Coinbase ومتوسط السعر في السوق العالمية. تشير القيمة الإيجابية إلى أن طلب الشراء في السوق الأمريكية أقوى، وأن المشترين مستعدون لدفع علاوة؛ أما القيمة السلبية فتعني أن ضغط البيع في السوق الأمريكية أكبر نسبيًا، وأن BTC أرخص قليلًا على Coinbase مقارنة بالمنصات الأخرى.
القيمة -0.1259% ليست كبيرة بحد ذاتها، لكن الأهم هو استمرارها 33 يومًا.
هذا ليس تقلبًا عاطفيًا ليوم واحد، بل إشارة هيكلية استمرت لأكثر من شهر. والمعنى واضح: رغبة مستثمري التجزئة والمؤسسات في الولايات المتحدة بالشراء على Coinbase ظلت أضعف من متوسط السوق العالمية لأكثر من شهر. وبالنظر إلى أن صافي التدفقات الخارجة اليومية من صناديق BTC المتداولة في البورصة هذا الشهر بلغ 635 مليون دولار في أعلى مستوياته (مع تدفقات خارجة من IBIT/FBTC/ARKB في اليوم نفسه)، إضافة إلى تدفقات خارجة بقيمة 110 ملايين دولار من صناديق ETH المتداولة، فإن اتجاه تدفقات الأموال في السوق الأمريكية خلال أكتوبر كان إلى الخارج عمومًا.
لماذا ينبغي النظر إلى ذلك في سياق التطورات الاقتصادية الكلية لهذا الأسبوع؟
هذا الأسبوع هو أسبوع إعلان نتائج مايكروسوفت وأمازون وآبل، إلى جانب قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC). إذا حملت هذه الأحداث إشارات إيجابية، وانتعشت معنويات المخاطرة في السوق الأمريكية، فقد يتحول مؤشر علاوة Coinbase من السالب إلى الموجب بسرعة؛ إذ إن انعكاس هذا المؤشر غالبًا ما يسبق تحرك الأسعار تاريخيًا، لأنه يعكس «الجهة التي يقف فيها المستثمرون الأذكياء في الولايات المتحدة».
علاوة سلبية على مدى 33 يومًا أشبه بنابض تراكم فيه الضغط طويلًا، لا باتجاه هبوطي دائم.
إلى أن تظهر إشارة الانعكاس، فإن الانتظار بمراكز صغيرة أكثر منطقية من مطاردة الارتفاع.
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
33 يومًا متتاليًا؛ هذا رقم يستحق التوقف عنده.
وفقًا لبيانات Coinglass، سجّل مؤشر علاوة بيتكوين على Coinbase قيمة سلبية لمدة 33 يومًا متتاليًا، وبلغت أحدث قراءة له في 26 أكتوبر **-0.1259%**.
لنبدأ بشرح هذا المؤشر. يقيس مؤشر علاوة Coinbase الفرق بين سعر BTC على Coinbase ومتوسط السعر في السوق العالمية. تشير القيمة الإيجابية إلى أن طلب الشراء في السوق الأمريكية أقوى، وأن المشترين مستعدون لدفع علاوة؛ أما القيمة السلبية فتعني أن ضغط البيع في السوق الأمريكية أكبر نسبيًا، وأن BTC أرخص قليلًا على Coinbase مقارنة بالمنصات الأخرى.
القيمة -0.1259% ليست كبيرة بحد ذاتها، لكن الأهم هو استمرارها 33 يومًا.
هذا ليس تقلبًا عاطفيًا ليوم واحد، بل إشارة هيكلية استمرت لأكثر من شهر. والمعنى واضح: رغبة مستثمري التجزئة والمؤسسات في الولايات المتحدة بالشراء على Coinbase ظلت أضعف من متوسط السوق العالمية لأكثر من شهر. وبالنظر إلى أن صافي التدفقات الخارجة اليومية من صناديق BTC المتداولة في البورصة هذا الشهر بلغ 635 مليون دولار في أعلى مستوياته (مع تدفقات خارجة من IBIT/FBTC/ARKB في اليوم نفسه)، إضافة إلى تدفقات خارجة بقيمة 110 ملايين دولار من صناديق ETH المتداولة، فإن اتجاه تدفقات الأموال في السوق الأمريكية خلال أكتوبر كان إلى الخارج عمومًا.
لماذا ينبغي النظر إلى ذلك في سياق التطورات الاقتصادية الكلية لهذا الأسبوع؟
هذا الأسبوع هو أسبوع إعلان نتائج مايكروسوفت وأمازون وآبل، إلى جانب قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC). إذا حملت هذه الأحداث إشارات إيجابية، وانتعشت معنويات المخاطرة في السوق الأمريكية، فقد يتحول مؤشر علاوة Coinbase من السالب إلى الموجب بسرعة؛ إذ إن انعكاس هذا المؤشر غالبًا ما يسبق تحرك الأسعار تاريخيًا، لأنه يعكس «الجهة التي يقف فيها المستثمرون الأذكياء في الولايات المتحدة».
علاوة سلبية على مدى 33 يومًا أشبه بنابض تراكم فيه الضغط طويلًا، لا باتجاه هبوطي دائم.
إلى أن تظهر إشارة الانعكاس، فإن الانتظار بمراكز صغيرة أكثر منطقية من مطاردة الارتفاع.
$BTC $ETH $BNB
وفقًا لبيانات Coinglass، سجّل مؤشر علاوة بيتكوين على Coinbase قيمة سلبية لمدة 33 يومًا متتاليًا، وبلغت أحدث قراءة له في 26 أكتوبر **-0.1259%**.
لنبدأ بشرح هذا المؤشر. يقيس مؤشر علاوة Coinbase الفرق بين سعر BTC على Coinbase ومتوسط السعر في السوق العالمية. تشير القيمة الإيجابية إلى أن طلب الشراء في السوق الأمريكية أقوى، وأن المشترين مستعدون لدفع علاوة؛ أما القيمة السلبية فتعني أن ضغط البيع في السوق الأمريكية أكبر نسبيًا، وأن BTC أرخص قليلًا على Coinbase مقارنة بالمنصات الأخرى.
القيمة -0.1259% ليست كبيرة بحد ذاتها، لكن الأهم هو استمرارها 33 يومًا.
هذا ليس تقلبًا عاطفيًا ليوم واحد، بل إشارة هيكلية استمرت لأكثر من شهر. والمعنى واضح: رغبة مستثمري التجزئة والمؤسسات في الولايات المتحدة بالشراء على Coinbase ظلت أضعف من متوسط السوق العالمية لأكثر من شهر. وبالنظر إلى أن صافي التدفقات الخارجة اليومية من صناديق BTC المتداولة في البورصة هذا الشهر بلغ 635 مليون دولار في أعلى مستوياته (مع تدفقات خارجة من IBIT/FBTC/ARKB في اليوم نفسه)، إضافة إلى تدفقات خارجة بقيمة 110 ملايين دولار من صناديق ETH المتداولة، فإن اتجاه تدفقات الأموال في السوق الأمريكية خلال أكتوبر كان إلى الخارج عمومًا.
لماذا ينبغي النظر إلى ذلك في سياق التطورات الاقتصادية الكلية لهذا الأسبوع؟
هذا الأسبوع هو أسبوع إعلان نتائج مايكروسوفت وأمازون وآبل، إلى جانب قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC). إذا حملت هذه الأحداث إشارات إيجابية، وانتعشت معنويات المخاطرة في السوق الأمريكية، فقد يتحول مؤشر علاوة Coinbase من السالب إلى الموجب بسرعة؛ إذ إن انعكاس هذا المؤشر غالبًا ما يسبق تحرك الأسعار تاريخيًا، لأنه يعكس «الجهة التي يقف فيها المستثمرون الأذكياء في الولايات المتحدة».
علاوة سلبية على مدى 33 يومًا أشبه بنابض تراكم فيه الضغط طويلًا، لا باتجاه هبوطي دائم.
إلى أن تظهر إشارة الانعكاس، فإن الانتظار بمراكز صغيرة أكثر منطقية من مطاردة الارتفاع.
$BTC $ETH $BNB
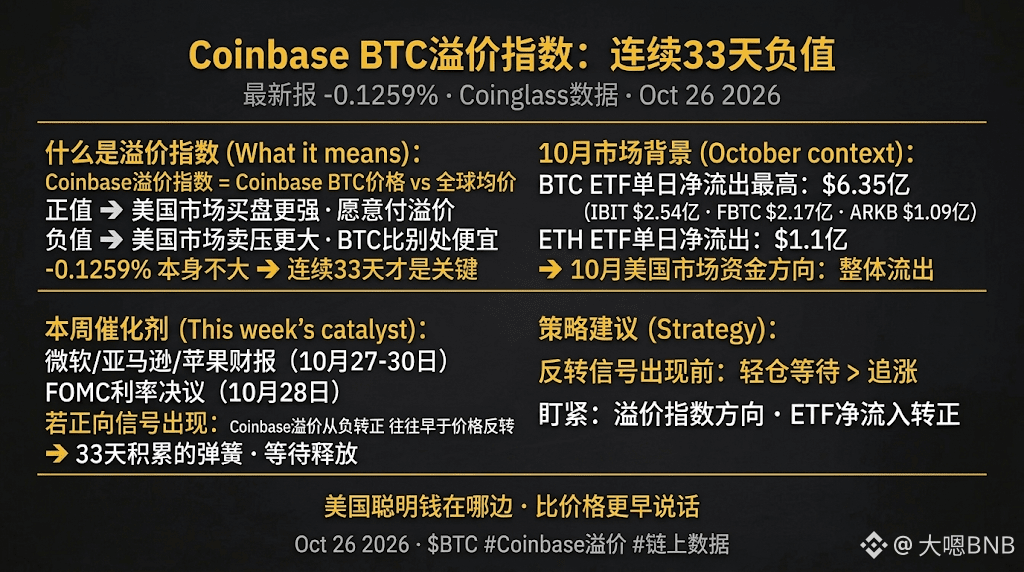
2
341
·
--
صاعد
تمّ التحقق
مع افتتاح التداول يوم الاثنين، بدأ النفط الأسبوع متراجعًا.
في 26 أكتوبر، افتتح الخام الأمريكي وخام برنت تداولات الاثنين على انخفاض بنسبة 1.2%. والسبب مباشر: توجه وسطاء قطريون إلى طهران لتنسيق الجهود الرامية إلى تهدئة التوترات في الشرق الأوسط.
في الأسبوع الماضي، هبط الذهب دون 4000 دولار بسبب تهدئة التوتر في المحادثات التجارية بين الولايات المتحدة والصين، وانحسار الإقبال على الملاذات الآمنة. والمنطق نفسه يتكرر الآن: تراجع هامشي في المخاطر الجيوسياسية، والنفط الخام، بوصفه الأصل الأكثر حساسية لعلاوة المخاطر الجيوسياسية، كان أول من هبط.
وإذا تتبعنا هذا المسار، فستكون سلسلة التأثير كالتالي:
تهدئة الأوضاع في الشرق الأوسط ← تلاشي علاوة الملاذ الآمن في النفط الخام ← انخفاض أسعار النفط ← تراجع توقعات التضخم ← اتساع المجال أمام الاحتياطي الفيدرالي لخفض أسعار الفائدة ← ضعف الدولار ← استفادة الأصول عالية المخاطر.
تُعد المحصلة النهائية لهذه السلسلة إشارة إيجابية إلى حد ما لبيتكوين. لكن تجدر مراعاة الفارق الزمني: أسعار النفط تنخفض اليوم، لكن بيانات التضخم لن تعكس ذلك إلا الشهر المقبل، وأسرع موعد لتحرك الاحتياطي الفيدرالي هو ديسمبر. هذا ليس محفزًا لحركة السوق اليوم، بل إشارة إلى الاتجاه الاقتصادي الكلي خلال الشهر أو الشهرين المقبلين.
لكن هناك عوامل أكثر مباشرة تضغط على السوق هذا الأسبوع: نتائج مايكروسوفت وأمازون وآبل، إلى جانب قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC). يوفر انخفاض أسعار النفط رياحًا مواتية على مستوى الاقتصاد الكلي، لكن ما إذا كان ذلك سيتحول إلى تحرك في السوق يعتمد على ما إذا كانت هذه الأحداث ستؤكد هذا التوجه.
تهدئة التوترات الجيوسياسية + انخفاض أسعار النفط + اختبار نتائج شركات الذكاء الاصطناعي: هذا الأسبوع من أكثر أسابيع العام ازدحامًا بالمعلومات في الأسواق.
برأيك، هل سيتجاوز BTC مستوى 83,000 دولار بعد انتهاء إعلانات الأرباح واجتماع FOMC هذا الأسبوع؟
$BTC
{future}(BTCUSDT)
$CL
{future}(CLUSDT)
#النفط_الخام #الأوضاع_في_الشرق_الأوسط #التضخم #الاحتياطي_الفيدرالي
مع افتتاح التداول يوم الاثنين، بدأ النفط الأسبوع متراجعًا.
في 26 أكتوبر، افتتح الخام الأمريكي وخام برنت تداولات الاثنين على انخفاض بنسبة 1.2%. والسبب مباشر: توجه وسطاء قطريون إلى طهران لتنسيق الجهود الرامية إلى تهدئة التوترات في الشرق الأوسط.
في الأسبوع الماضي، هبط الذهب دون 4000 دولار بسبب تهدئة التوتر في المحادثات التجارية بين الولايات المتحدة والصين، وانحسار الإقبال على الملاذات الآمنة. والمنطق نفسه يتكرر الآن: تراجع هامشي في المخاطر الجيوسياسية، والنفط الخام، بوصفه الأصل الأكثر حساسية لعلاوة المخاطر الجيوسياسية، كان أول من هبط.
وإذا تتبعنا هذا المسار، فستكون سلسلة التأثير كالتالي:
تهدئة الأوضاع في الشرق الأوسط ← تلاشي علاوة الملاذ الآمن في النفط الخام ← انخفاض أسعار النفط ← تراجع توقعات التضخم ← اتساع المجال أمام الاحتياطي الفيدرالي لخفض أسعار الفائدة ← ضعف الدولار ← استفادة الأصول عالية المخاطر.
تُعد المحصلة النهائية لهذه السلسلة إشارة إيجابية إلى حد ما لبيتكوين. لكن تجدر مراعاة الفارق الزمني: أسعار النفط تنخفض اليوم، لكن بيانات التضخم لن تعكس ذلك إلا الشهر المقبل، وأسرع موعد لتحرك الاحتياطي الفيدرالي هو ديسمبر. هذا ليس محفزًا لحركة السوق اليوم، بل إشارة إلى الاتجاه الاقتصادي الكلي خلال الشهر أو الشهرين المقبلين.
لكن هناك عوامل أكثر مباشرة تضغط على السوق هذا الأسبوع: نتائج مايكروسوفت وأمازون وآبل، إلى جانب قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC). يوفر انخفاض أسعار النفط رياحًا مواتية على مستوى الاقتصاد الكلي، لكن ما إذا كان ذلك سيتحول إلى تحرك في السوق يعتمد على ما إذا كانت هذه الأحداث ستؤكد هذا التوجه.
تهدئة التوترات الجيوسياسية + انخفاض أسعار النفط + اختبار نتائج شركات الذكاء الاصطناعي: هذا الأسبوع من أكثر أسابيع العام ازدحامًا بالمعلومات في الأسواق.
برأيك، هل سيتجاوز BTC مستوى 83,000 دولار بعد انتهاء إعلانات الأرباح واجتماع FOMC هذا الأسبوع؟
$BTC
$CL
#النفط_الخام #الأوضاع_في_الشرق_الأوسط #التضخم #الاحتياطي_الفيدرالي
في 26 أكتوبر، افتتح الخام الأمريكي وخام برنت تداولات الاثنين على انخفاض بنسبة 1.2%. والسبب مباشر: توجه وسطاء قطريون إلى طهران لتنسيق الجهود الرامية إلى تهدئة التوترات في الشرق الأوسط.
في الأسبوع الماضي، هبط الذهب دون 4000 دولار بسبب تهدئة التوتر في المحادثات التجارية بين الولايات المتحدة والصين، وانحسار الإقبال على الملاذات الآمنة. والمنطق نفسه يتكرر الآن: تراجع هامشي في المخاطر الجيوسياسية، والنفط الخام، بوصفه الأصل الأكثر حساسية لعلاوة المخاطر الجيوسياسية، كان أول من هبط.
وإذا تتبعنا هذا المسار، فستكون سلسلة التأثير كالتالي:
تهدئة الأوضاع في الشرق الأوسط ← تلاشي علاوة الملاذ الآمن في النفط الخام ← انخفاض أسعار النفط ← تراجع توقعات التضخم ← اتساع المجال أمام الاحتياطي الفيدرالي لخفض أسعار الفائدة ← ضعف الدولار ← استفادة الأصول عالية المخاطر.
تُعد المحصلة النهائية لهذه السلسلة إشارة إيجابية إلى حد ما لبيتكوين. لكن تجدر مراعاة الفارق الزمني: أسعار النفط تنخفض اليوم، لكن بيانات التضخم لن تعكس ذلك إلا الشهر المقبل، وأسرع موعد لتحرك الاحتياطي الفيدرالي هو ديسمبر. هذا ليس محفزًا لحركة السوق اليوم، بل إشارة إلى الاتجاه الاقتصادي الكلي خلال الشهر أو الشهرين المقبلين.
لكن هناك عوامل أكثر مباشرة تضغط على السوق هذا الأسبوع: نتائج مايكروسوفت وأمازون وآبل، إلى جانب قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC). يوفر انخفاض أسعار النفط رياحًا مواتية على مستوى الاقتصاد الكلي، لكن ما إذا كان ذلك سيتحول إلى تحرك في السوق يعتمد على ما إذا كانت هذه الأحداث ستؤكد هذا التوجه.
تهدئة التوترات الجيوسياسية + انخفاض أسعار النفط + اختبار نتائج شركات الذكاء الاصطناعي: هذا الأسبوع من أكثر أسابيع العام ازدحامًا بالمعلومات في الأسواق.
برأيك، هل سيتجاوز BTC مستوى 83,000 دولار بعد انتهاء إعلانات الأرباح واجتماع FOMC هذا الأسبوع؟
$BTC
$CL
#النفط_الخام #الأوضاع_في_الشرق_الأوسط #التضخم #الاحتياطي_الفيدرالي
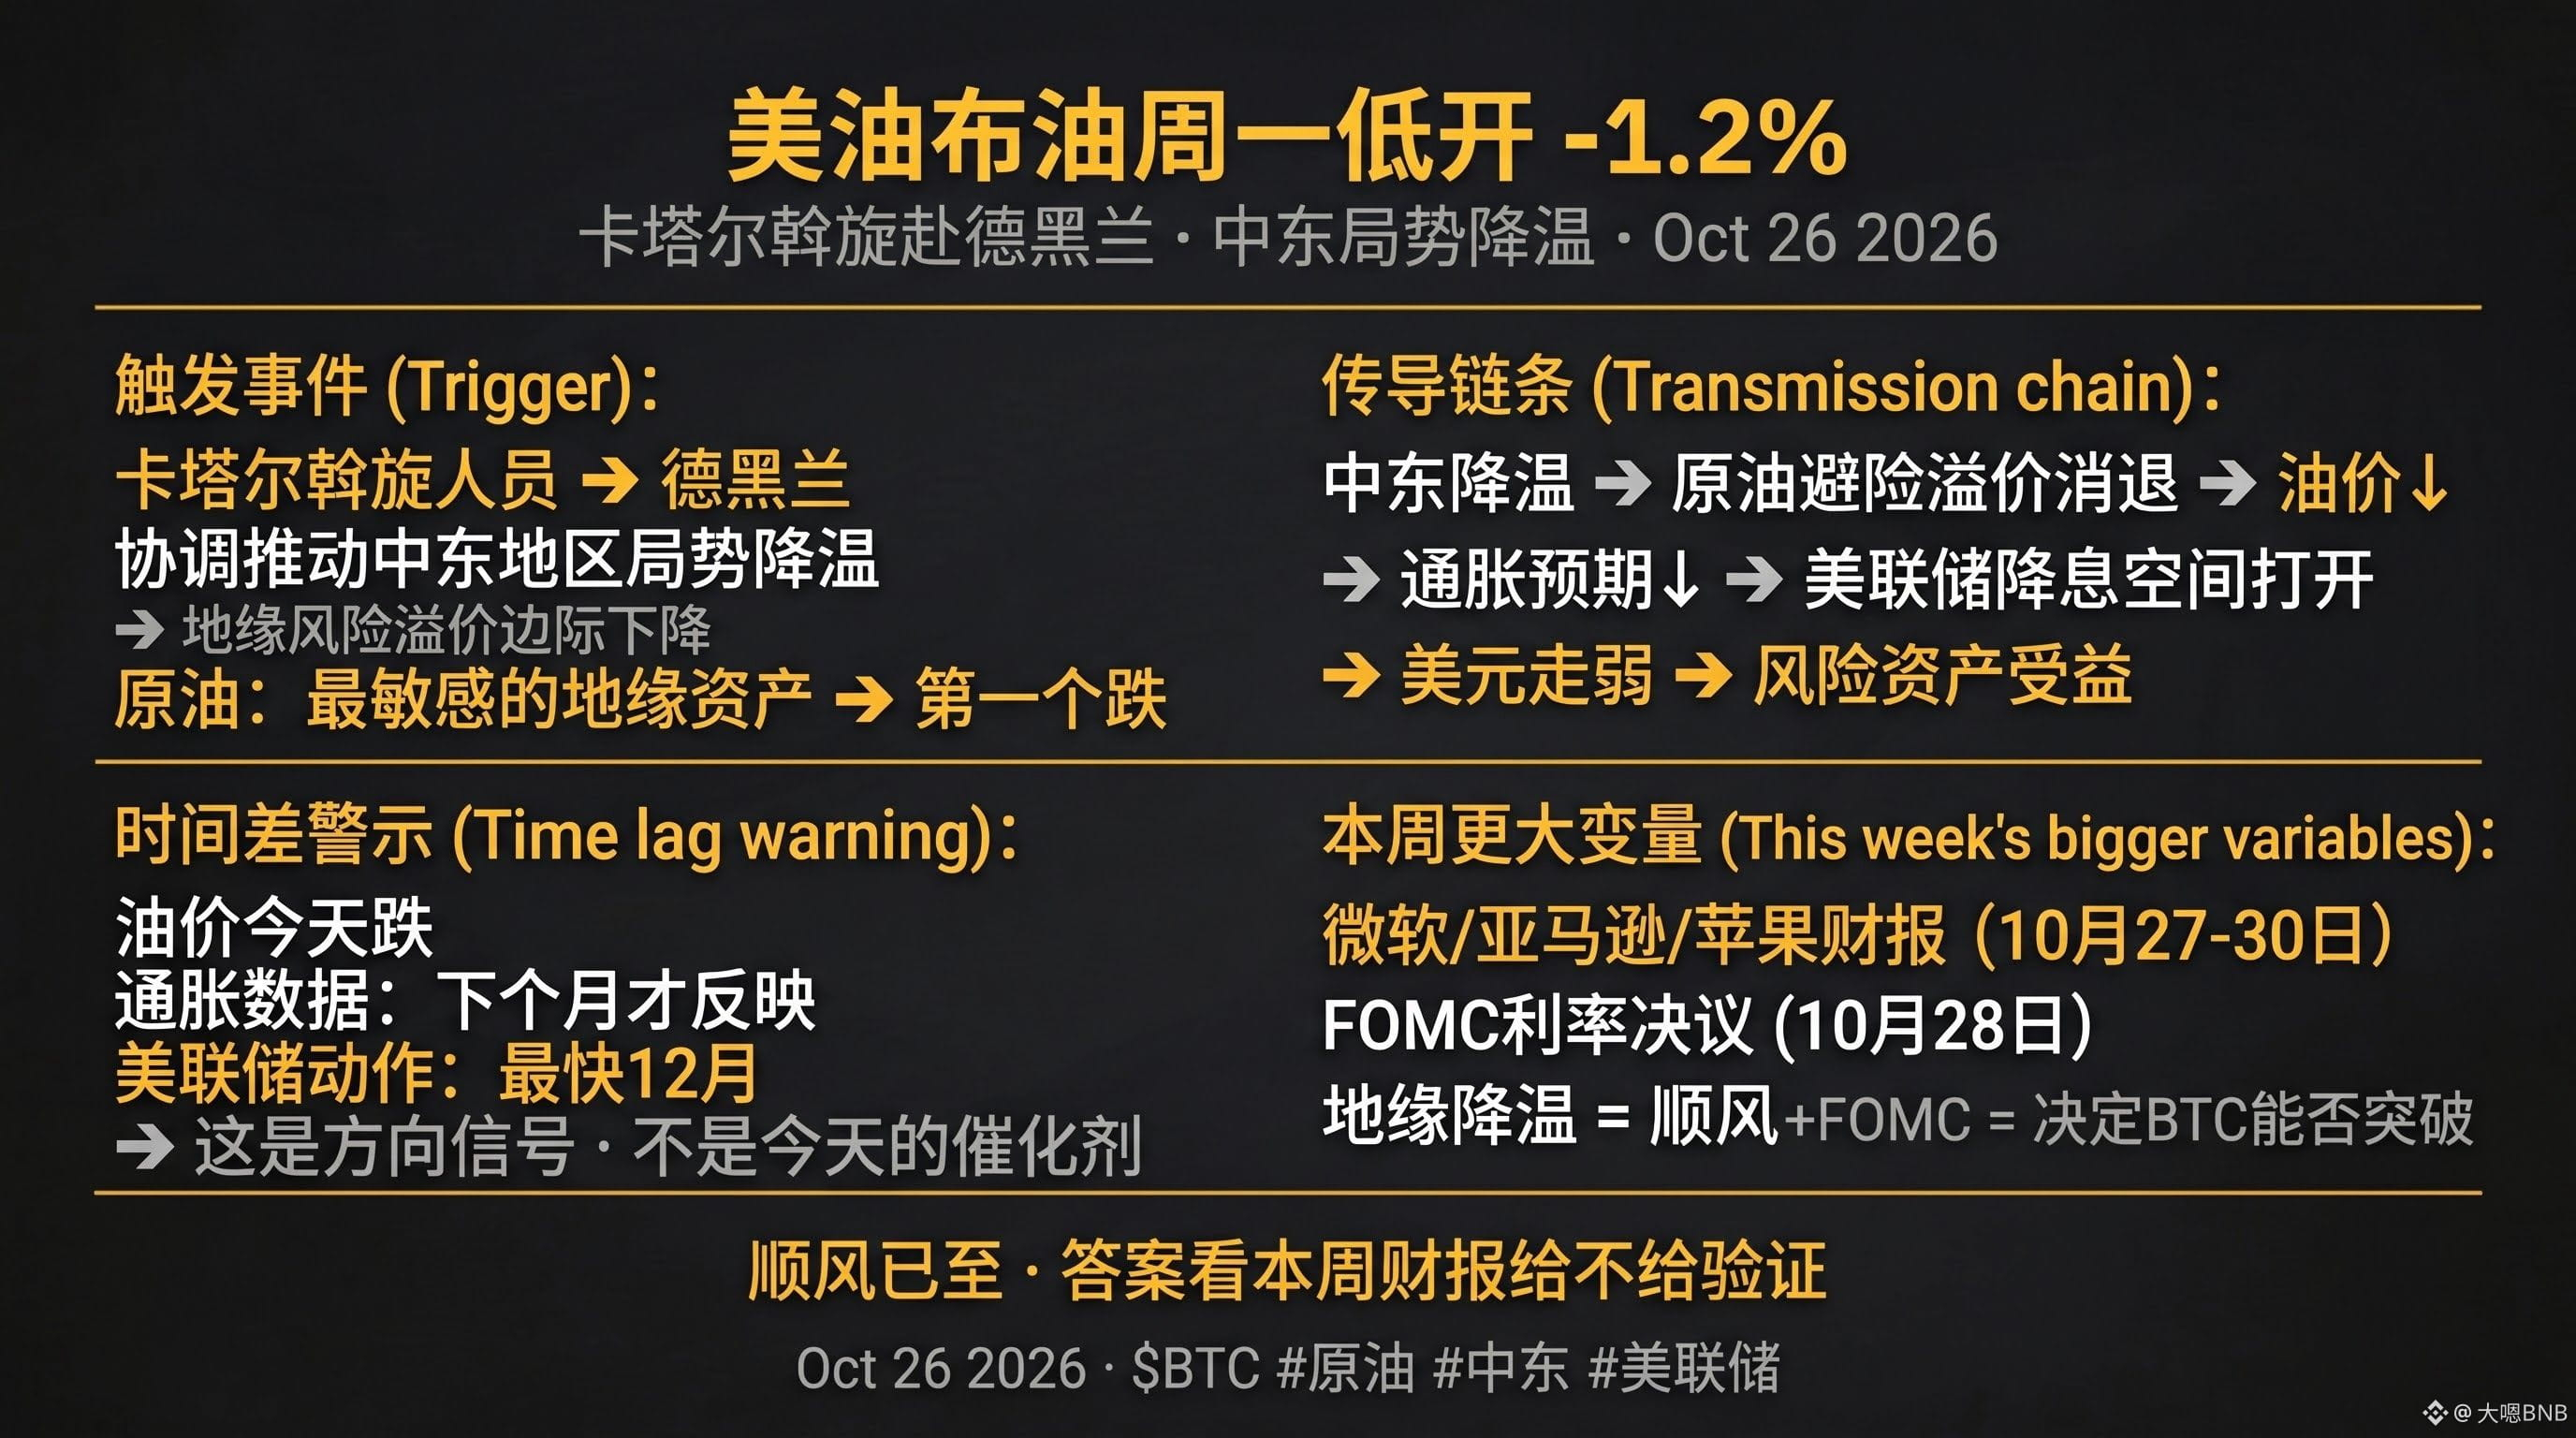
1
1.7k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceProcesses$4.65BWithdrawals
52,751 مشاهدات
222 يقومون بالنقاش
Binance تعالج عمليات سحب بقيمة 4.65 مليار دولار بعد إعادة فتحها، بصافي تدفق خارج قدره 3.64 مليار دولار يعادل 2.1% من أصولها البالغة 171 مليار دولار
Binance News
·56 إعجاب
·18.9k مشاهدات
WithdrawalsBack: 15 networks live
11,649 مشاهدات
172 يقومون بالنقاش
EthereumSurpasses$2300
786 مشاهدات
40 يقومون بالنقاش