
海盗鸭
2.4k منشورات

海盗鸭
إبلاغ
حظر المُستخدم
52 تتابع
128 المتابعون
293 إعجاب
منشورات
الكل
اقتباسات
·
--
عرض الترجمة
$ETH 又摸到2600美元了,这是本月第二次。但这次站上去的底气,可能比价格本身更值得看。链上数据摆在这:非空以太坊钱包数创下历史新高,突破2.07亿个;质押中的 ETH 超过4000万枚;以太坊仍以约500亿美元的总锁仓量稳居 DeFi 第一。更关键的是平均交易费跌破0.1美元,比4月0.72美元的高点降了八成多——手续费便宜到这个程度,小额交互才真正成立。分析师 Ted Pillows 给的门槛是周线收在2550美元上方,那就有机会去2900到3000美元。我倾向于认为,钱包数与质押量的同步新高,比某一次突破更值得当成信号。你更看重价格突破还是链上这些慢变量?#以太坊重回2600美元
$ETH 又摸到2600美元了,这是本月第二次。但这次站上去的底气,可能比价格本身更值得看。链上数据摆在这:非空以太坊钱包数创下历史新高,突破2.07亿个;质押中的 ETH 超过4000万枚;以太坊仍以约500亿美元的总锁仓量稳居 DeFi 第一。更关键的是平均交易费跌破0.1美元,比4月0.72美元的高点降了八成多——手续费便宜到这个程度,小额交互才真正成立。分析师 Ted Pillows 给的门槛是周线收在2550美元上方,那就有机会去2900到3000美元。我倾向于认为,钱包数与质押量的同步新高,比某一次突破更值得当成信号。你更看重价格突破还是链上这些慢变量?#以太坊重回2600美元
274
·
--
عرض الترجمة
美国现货 XRP ETF 连续流入的纪录在 9 月 17 日被打断:当日净流出约 515 万美元,赎回集中在两只产品上,其余几只基本走平。放回月度看,这个数字并不吓人——9 月至今累计净流入约 1.92 亿美元,16 个流入日对 2 个流出日,最近一周滚动仍是小幅净流入,累计净流入从 17.15 亿美元微降到 17.10 亿美元。我更倾向把这一天当成趋势里的噪音,而不是资金撤退的起点:单日几百万美元的赎回,在近两亿美元的月度流入面前不构成方向性证据。真正的信号只有一个——滚动一周的总量由正转负、并且连续两周为负,才说明配置盘在离场,而不只是做市商在调仓。$XRP 的 ETF 资金流是这轮它最硬的支撑项,你盯的是哪条线?单日转负就减仓,还是等周度数据确认?
美国现货 XRP ETF 连续流入的纪录在 9 月 17 日被打断:当日净流出约 515 万美元,赎回集中在两只产品上,其余几只基本走平。放回月度看,这个数字并不吓人——9 月至今累计净流入约 1.92 亿美元,16 个流入日对 2 个流出日,最近一周滚动仍是小幅净流入,累计净流入从 17.15 亿美元微降到 17.10 亿美元。我更倾向把这一天当成趋势里的噪音,而不是资金撤退的起点:单日几百万美元的赎回,在近两亿美元的月度流入面前不构成方向性证据。真正的信号只有一个——滚动一周的总量由正转负、并且连续两周为负,才说明配置盘在离场,而不只是做市商在调仓。$XRP 的 ETF 资金流是这轮它最硬的支撑项,你盯的是哪条线?单日转负就减仓,还是等周度数据确认?
43
·
--
عرض الترجمة
$BTC重回8万美元上方,9月18日一路摸到81702美元,单日涨幅接近6%,是近两年最猛的一次拉升。但拆开看,这波涨的燃料不是现货买盘:24小时内全网爆仓约6.06亿美元,其中空单占了5.39亿、接近九成;比特币自身的空头爆仓2.53亿,多头只有730万,差了30多倍。换句话说,是空头的被迫平仓把价格推上去的。接下来几天现货ETF的净流入能不能延续才是关键——9月17日净流入约1.59亿美元,由贝莱德的IBIT和富达的FBTC带队。我的立场很明确:仓位驱动的行情不带基本面,挤空的燃料是有限的,81700附近正好撞上365日均线,真要站上82000并且守住,必须看到现货资金持续接力,否则回落到79000-80000区间就会轮到多头被清算。你觉得这波是趋势反转,还是又一次挤空后的回吐?#比特币突破8万美元大关
$BTC 重回8万美元上方,9月18日一路摸到81702美元,单日涨幅接近6%,是近两年最猛的一次拉升。但拆开看,这波涨的燃料不是现货买盘:24小时内全网爆仓约6.06亿美元,其中空单占了5.39亿、接近九成;比特币自身的空头爆仓2.53亿,多头只有730万,差了30多倍。换句话说,是空头的被迫平仓把价格推上去的。接下来几天现货ETF的净流入能不能延续才是关键——9月17日净流入约1.59亿美元,由贝莱德的IBIT和富达的FBTC带队。我的立场很明确:仓位驱动的行情不带基本面,挤空的燃料是有限的,81700附近正好撞上365日均线,真要站上82000并且守住,必须看到现货资金持续接力,否则回落到79000-80000区间就会轮到多头被清算。你觉得这波是趋势反转,还是又一次挤空后的回吐?#比特币突破8万美元大关
104
·
--
عرض الترجمة
榜上这条话题本身就有分歧:今年1月的多篇报道称Strategy(MSTR)市值超越福特、成为美国第200至202大上市公司;而到9月中旬的估值数据里,Strategy市值约526亿美元、福特约554亿美元,差距是在缩小而不是确定性的超越。同一件事在不同时间点得出相反结论,说明这两家公司的规模已经贴得很近。
分歧的本质,是两套估值框架被放到了同一个刻度上。Strategy是比特币储备公司,市值大致等于持有的$BTC价值加上一个溢价(mNAV);福特是现金流资产,定价锚是销量、利润率和电动化的资本开支。
多头的理由:可转债融资飞轮能持续增厚每股对应的比特币数量,被动指数资金还在流入。空头的理由:溢价是反身性的——股价下跌导致融资能力下降、增持放缓,溢价随之收敛;而福特的估值压缩是周期问题,不是结构问题。
我的判断是:市场愿意给"资产负债表里装什么"的权重,大于给当期利润的权重,这本身就是2026年最值得注意的变化。但$MSTRB这类标的的溢价属于反身性资产,多空分歧的真正焦点不该是比特币涨不涨,而是融资飞轮和币价谁先转向——币价跌30%而溢价还在,飞轮就还能转;溢价先崩,那才是真正的风险。
所以想问你:你愿意为每一股Strategy对应的比特币支付多少溢价?还是说你认为这个溢价本来就该归零?
#Strategy市值超越福特
榜上这条话题本身就有分歧:今年1月的多篇报道称Strategy(MSTR)市值超越福特、成为美国第200至202大上市公司;而到9月中旬的估值数据里,Strategy市值约526亿美元、福特约554亿美元,差距是在缩小而不是确定性的超越。同一件事在不同时间点得出相反结论,说明这两家公司的规模已经贴得很近。
分歧的本质,是两套估值框架被放到了同一个刻度上。Strategy是比特币储备公司,市值大致等于持有的$BTC 价值加上一个溢价(mNAV);福特是现金流资产,定价锚是销量、利润率和电动化的资本开支。
多头的理由:可转债融资飞轮能持续增厚每股对应的比特币数量,被动指数资金还在流入。空头的理由:溢价是反身性的——股价下跌导致融资能力下降、增持放缓,溢价随之收敛;而福特的估值压缩是周期问题,不是结构问题。
我的判断是:市场愿意给"资产负债表里装什么"的权重,大于给当期利润的权重,这本身就是2026年最值得注意的变化。但$MSTRB 这类标的的溢价属于反身性资产,多空分歧的真正焦点不该是比特币涨不涨,而是融资飞轮和币价谁先转向——币价跌30%而溢价还在,飞轮就还能转;溢价先崩,那才是真正的风险。
所以想问你:你愿意为每一股Strategy对应的比特币支付多少溢价?还是说你认为这个溢价本来就该归零?
#Strategy市值超越福特
分歧的本质,是两套估值框架被放到了同一个刻度上。Strategy是比特币储备公司,市值大致等于持有的$BTC 价值加上一个溢价(mNAV);福特是现金流资产,定价锚是销量、利润率和电动化的资本开支。
多头的理由:可转债融资飞轮能持续增厚每股对应的比特币数量,被动指数资金还在流入。空头的理由:溢价是反身性的——股价下跌导致融资能力下降、增持放缓,溢价随之收敛;而福特的估值压缩是周期问题,不是结构问题。
我的判断是:市场愿意给"资产负债表里装什么"的权重,大于给当期利润的权重,这本身就是2026年最值得注意的变化。但$MSTRB 这类标的的溢价属于反身性资产,多空分歧的真正焦点不该是比特币涨不涨,而是融资飞轮和币价谁先转向——币价跌30%而溢价还在,飞轮就还能转;溢价先崩,那才是真正的风险。
所以想问你:你愿意为每一股Strategy对应的比特币支付多少溢价?还是说你认为这个溢价本来就该归零?
#Strategy市值超越福特
4
·
--
أكد الرئيس التنفيذي لمؤسسة Polygon Sandeep Nailwal أن الفريق يستعد لنشر عقد تدمير بدون ترخيص، وسيتم في الجولة الأولى تدمير 100 مليون POL بشكلٍ دائم مرة واحدة، ثم التحول إلى التدمير على أساس ربع سنوي—والتغيير الرئيسي هو أن أي عنوان يمكنه تشغيل عملية التدمير، دون الحاجة إلى أن تقوم المؤسسة بذلك بنفسها.
حاليًا، تم نشر العقد على شبكة الاختبار، ولن ينتقل إلى الشبكة الرئيسية إلا بعد أن ينتهي فريق اللجنة الأمنية من التوقيع النهائي؛ ولم يتم الإعلان عن موعد الشبكة الرئيسية، ولا يوجد حتى الآن أي POL قد تم تدميره فعليًا.
هناك عدة أرقام تستحق إبرازها: هذه الـ100 مليون تبلغ نحو 83% من أصل 121 مليون رمزًا (يمتلكها جامع الرسوم/collector)؛ وبعد التدمير، لن يتبقى في جامع الرسوم سوى حوالي 21 مليون رمز. وبالمقارنة مع إجمالي المعروض الأولي البالغ 10 مليارات، فإن ذلك يعادل حوالي 1%، وبناءً على إجمالي المعروض البالغ 10.716 مليار رمز تقريبًا، يساوي نحو 0.93%.
الخلاف يكمن هنا بالضبط. لا يوجد حد علوي صارم لـ POL؛ إذ بعد يونيو 2025 تبلغ الزيادة السنوية (الطباعة/الإصدار) حوالي 2%، وأن كمية التدمير البالغة 100 مليون واحدة تقل عن نصف كمية الزيادة السنوية الجديدة خلال أقل من ستة أشهر. يقول Nailwal إن POL دخلت حالة انكماشية منذ يناير 2026، لكن صحة هذه العبارة تعتمد على استمرار التدمير الناجم عن الرسوم في التفوق على حجم الزيادة—وذلك يعتمد على الاستخدام الحقيقي للشبكة، وليس على عملية تدمير على طريقة مؤتمر إطلاق.
موقفي: لا تجعل «عدم وجود ترخيص» بحد ذاته خبرًا إيجابيًا. إن أهميته تكمن في تحويل التدمير من فعل قامت به المؤسسة إلى مؤشر KPI يمكن للمجتمع قراءته—سيتم لاحقًا اعتبار كمية التدمير في كل ربع سنة كقراءة لنشاط السلسلة على نحو علني؛ وكلما زاد عدد الأشخاص الذين يطلقون العملية، فهذا يعني أن الرسوم أكثر واقعية. هذه المعلومة أغنى من مجرد رقم «100 مليون».
$POL
#Polygon تنوي نشر عقد لتدمير 100 مليون POL في الجولة الأولى
السؤال لك: بعد صدور بيانات التدمير ربع السنوية، هل ستعتبرها سببًا لزيادة حيازات POL، أم أنك ستنحاز فقط إلى إيرادات الرسوم نفسها؟
أكد الرئيس التنفيذي لمؤسسة Polygon Sandeep Nailwal أن الفريق يستعد لنشر عقد تدمير بدون ترخيص، وسيتم في الجولة الأولى تدمير 100 مليون POL بشكلٍ دائم مرة واحدة، ثم التحول إلى التدمير على أساس ربع سنوي—والتغيير الرئيسي هو أن أي عنوان يمكنه تشغيل عملية التدمير، دون الحاجة إلى أن تقوم المؤسسة بذلك بنفسها.
حاليًا، تم نشر العقد على شبكة الاختبار، ولن ينتقل إلى الشبكة الرئيسية إلا بعد أن ينتهي فريق اللجنة الأمنية من التوقيع النهائي؛ ولم يتم الإعلان عن موعد الشبكة الرئيسية، ولا يوجد حتى الآن أي POL قد تم تدميره فعليًا.
هناك عدة أرقام تستحق إبرازها: هذه الـ100 مليون تبلغ نحو 83% من أصل 121 مليون رمزًا (يمتلكها جامع الرسوم/collector)؛ وبعد التدمير، لن يتبقى في جامع الرسوم سوى حوالي 21 مليون رمز. وبالمقارنة مع إجمالي المعروض الأولي البالغ 10 مليارات، فإن ذلك يعادل حوالي 1%، وبناءً على إجمالي المعروض البالغ 10.716 مليار رمز تقريبًا، يساوي نحو 0.93%.
الخلاف يكمن هنا بالضبط. لا يوجد حد علوي صارم لـ POL؛ إذ بعد يونيو 2025 تبلغ الزيادة السنوية (الطباعة/الإصدار) حوالي 2%، وأن كمية التدمير البالغة 100 مليون واحدة تقل عن نصف كمية الزيادة السنوية الجديدة خلال أقل من ستة أشهر. يقول Nailwal إن POL دخلت حالة انكماشية منذ يناير 2026، لكن صحة هذه العبارة تعتمد على استمرار التدمير الناجم عن الرسوم في التفوق على حجم الزيادة—وذلك يعتمد على الاستخدام الحقيقي للشبكة، وليس على عملية تدمير على طريقة مؤتمر إطلاق.
موقفي: لا تجعل «عدم وجود ترخيص» بحد ذاته خبرًا إيجابيًا. إن أهميته تكمن في تحويل التدمير من فعل قامت به المؤسسة إلى مؤشر KPI يمكن للمجتمع قراءته—سيتم لاحقًا اعتبار كمية التدمير في كل ربع سنة كقراءة لنشاط السلسلة على نحو علني؛ وكلما زاد عدد الأشخاص الذين يطلقون العملية، فهذا يعني أن الرسوم أكثر واقعية. هذه المعلومة أغنى من مجرد رقم «100 مليون».
$POL
#Polygon تنوي نشر عقد لتدمير 100 مليون POL في الجولة الأولى
السؤال لك: بعد صدور بيانات التدمير ربع السنوية، هل ستعتبرها سببًا لزيادة حيازات POL، أم أنك ستنحاز فقط إلى إيرادات الرسوم نفسها؟
حاليًا، تم نشر العقد على شبكة الاختبار، ولن ينتقل إلى الشبكة الرئيسية إلا بعد أن ينتهي فريق اللجنة الأمنية من التوقيع النهائي؛ ولم يتم الإعلان عن موعد الشبكة الرئيسية، ولا يوجد حتى الآن أي POL قد تم تدميره فعليًا.
هناك عدة أرقام تستحق إبرازها: هذه الـ100 مليون تبلغ نحو 83% من أصل 121 مليون رمزًا (يمتلكها جامع الرسوم/collector)؛ وبعد التدمير، لن يتبقى في جامع الرسوم سوى حوالي 21 مليون رمز. وبالمقارنة مع إجمالي المعروض الأولي البالغ 10 مليارات، فإن ذلك يعادل حوالي 1%، وبناءً على إجمالي المعروض البالغ 10.716 مليار رمز تقريبًا، يساوي نحو 0.93%.
الخلاف يكمن هنا بالضبط. لا يوجد حد علوي صارم لـ POL؛ إذ بعد يونيو 2025 تبلغ الزيادة السنوية (الطباعة/الإصدار) حوالي 2%، وأن كمية التدمير البالغة 100 مليون واحدة تقل عن نصف كمية الزيادة السنوية الجديدة خلال أقل من ستة أشهر. يقول Nailwal إن POL دخلت حالة انكماشية منذ يناير 2026، لكن صحة هذه العبارة تعتمد على استمرار التدمير الناجم عن الرسوم في التفوق على حجم الزيادة—وذلك يعتمد على الاستخدام الحقيقي للشبكة، وليس على عملية تدمير على طريقة مؤتمر إطلاق.
موقفي: لا تجعل «عدم وجود ترخيص» بحد ذاته خبرًا إيجابيًا. إن أهميته تكمن في تحويل التدمير من فعل قامت به المؤسسة إلى مؤشر KPI يمكن للمجتمع قراءته—سيتم لاحقًا اعتبار كمية التدمير في كل ربع سنة كقراءة لنشاط السلسلة على نحو علني؛ وكلما زاد عدد الأشخاص الذين يطلقون العملية، فهذا يعني أن الرسوم أكثر واقعية. هذه المعلومة أغنى من مجرد رقم «100 مليون».
$POL
#Polygon تنوي نشر عقد لتدمير 100 مليون POL في الجولة الأولى
السؤال لك: بعد صدور بيانات التدمير ربع السنوية، هل ستعتبرها سببًا لزيادة حيازات POL، أم أنك ستنحاز فقط إلى إيرادات الرسوم نفسها؟
48
·
--
في 15 سبتمبر، تجاوزت القيمة السوقية لشركة Strategy (المعروفة سابقًا باسم MicroStrategy) مرةً ما قيمة شركة فورد للسيارات، لتصبح سادس أكبر شركة مدرجة من حيث القيمة السوقية في الولايات المتحدة——لكن ذلك لم يستمر سوى فترة قصيرة؛ ففي اليوم التالي، تراجعت السهم بعد ذلك وهبطت مرةً أخرى إلى ما دون قيمة فورد بنحو 53 مليار دولار.
لا تكمن الأهمية في «التجاوز» بحد ذاته، بل في ما الذي مكّنه من تحقيقه. تمتلك Strategy 845,050 عملة بيتكوين، أي نحو 4% من إجمالي المعروض من البيتكوين. يبلغ متوسط سعر الشراء حوالي 75,412 دولارًا، وتكلفة الاستحواذ الإجمالية حوالي 63.7 مليار دولار؛ وهي أكثر من مجموع حيازات الشركات المدرجة العشرين التالية مجتمعة. لذلك فإن القيمة السوقية لها لا تُترجم جوهريًا إلى «تقييم شركة برمجيات»، بل إلى «تعرض مُعبّأ $BTC للبيتكوين، مع طبقة إضافية من علاوة الإصدار».
المشكلة بالضبط في تلك الطبقة من العلاوة. كانت عجلة الشركة سابقًا تدور هكذا: عندما يكون سعر السهم أعلى من قيمة الحيازات (أي mNAV أكبر من 1)، تقوم الشركة بإصدار أسهم لشراء المزيد من العملات؛ ارتفاع سعر البيتكوين يدفع السهم للأعلى، ثم يعيد التمويل عبر إصدار أسهم لشراء المزيد. الآن توقفت هذه العجلة——فقد انكمشت mNAV من نطاق مرتفع بين 1.5 إلى 4 مرات خلال 2024 إلى 2025 إلى أقل من 1. وتراجع السهم قرابة 60% مقارنةً بسعره عند أعلى مستوى خلال 52 أسبوعًا والبالغ 365.21 دولارًا. عندما تختفي العلاوة، يصبح إصدار أسهم لشراء بيتكوين بمثابة تخفيف لحصة المساهمين.
ومن ثم قامت الشركة بأمرين باتجاهين متعاكسين: لم تقم بشراء بيتكوين لمدة أسبوعين متتاليين؛ وفي الوقت نفسه باعت نحو 2.184 مليار دولار من بيتكوين وفقًا لخطة «تحويل البيتكوين إلى سيولة» لدفع أرباح الأسهم الممتازة (حوالي 400.7 مليون دولار ربع سنويًا)، مع الاحتفاظ باحتياطي يقارب 6.4 مليارات دولار يكفي لتغطية الأرباح لأكثر من ثلاث سنوات.
في 18 سبتمبر، ارتفع $BTC مؤقتًا متجاوزًا 80,000 دولار، وقفز $MSTRB في يوم واحد بنسبة 11.87% إلى 147.95 دولارًا، لتعود القيمة السوقية إلى 58.8 مليار——وهذا يوضح أن مرونته الحالية مرتبطة بالكامل بسعر العملة، وأن قابلية المقارنة مع شركات السيارات مجرد رمزية.
أنا أميل إلى الاعتقاد بأن من يشتري Strategy باعتبارها «وكيلًا للبيتكوين» فإنه في الواقع يشتري تلك العلاوة نفسها. عندما تكون العلاوة أقل من 1، فأنت تدفع مقابل تكاليف الإدارة ومخاطر الرافعة المالية، وليس مقابل البيتكوين.
لذا سؤال لك: إذا بقيت mNAV على المدى الطويل عند أقل من 1، هل ستشتري $MSTRB، أم ستشتري مباشرةً $BTC؟ ولماذا؟
#تجاوزت القيمة السوقية لـStrategy فورد
في 15 سبتمبر، تجاوزت القيمة السوقية لشركة Strategy (المعروفة سابقًا باسم MicroStrategy) مرةً ما قيمة شركة فورد للسيارات، لتصبح سادس أكبر شركة مدرجة من حيث القيمة السوقية في الولايات المتحدة——لكن ذلك لم يستمر سوى فترة قصيرة؛ ففي اليوم التالي، تراجعت السهم بعد ذلك وهبطت مرةً أخرى إلى ما دون قيمة فورد بنحو 53 مليار دولار.
لا تكمن الأهمية في «التجاوز» بحد ذاته، بل في ما الذي مكّنه من تحقيقه. تمتلك Strategy 845,050 عملة بيتكوين، أي نحو 4% من إجمالي المعروض من البيتكوين. يبلغ متوسط سعر الشراء حوالي 75,412 دولارًا، وتكلفة الاستحواذ الإجمالية حوالي 63.7 مليار دولار؛ وهي أكثر من مجموع حيازات الشركات المدرجة العشرين التالية مجتمعة. لذلك فإن القيمة السوقية لها لا تُترجم جوهريًا إلى «تقييم شركة برمجيات»، بل إلى «تعرض مُعبّأ $BTC للبيتكوين، مع طبقة إضافية من علاوة الإصدار».
المشكلة بالضبط في تلك الطبقة من العلاوة. كانت عجلة الشركة سابقًا تدور هكذا: عندما يكون سعر السهم أعلى من قيمة الحيازات (أي mNAV أكبر من 1)، تقوم الشركة بإصدار أسهم لشراء المزيد من العملات؛ ارتفاع سعر البيتكوين يدفع السهم للأعلى، ثم يعيد التمويل عبر إصدار أسهم لشراء المزيد. الآن توقفت هذه العجلة——فقد انكمشت mNAV من نطاق مرتفع بين 1.5 إلى 4 مرات خلال 2024 إلى 2025 إلى أقل من 1. وتراجع السهم قرابة 60% مقارنةً بسعره عند أعلى مستوى خلال 52 أسبوعًا والبالغ 365.21 دولارًا. عندما تختفي العلاوة، يصبح إصدار أسهم لشراء بيتكوين بمثابة تخفيف لحصة المساهمين.
ومن ثم قامت الشركة بأمرين باتجاهين متعاكسين: لم تقم بشراء بيتكوين لمدة أسبوعين متتاليين؛ وفي الوقت نفسه باعت نحو 2.184 مليار دولار من بيتكوين وفقًا لخطة «تحويل البيتكوين إلى سيولة» لدفع أرباح الأسهم الممتازة (حوالي 400.7 مليون دولار ربع سنويًا)، مع الاحتفاظ باحتياطي يقارب 6.4 مليارات دولار يكفي لتغطية الأرباح لأكثر من ثلاث سنوات.
في 18 سبتمبر، ارتفع $BTC مؤقتًا متجاوزًا 80,000 دولار، وقفز $MSTRB في يوم واحد بنسبة 11.87% إلى 147.95 دولارًا، لتعود القيمة السوقية إلى 58.8 مليار——وهذا يوضح أن مرونته الحالية مرتبطة بالكامل بسعر العملة، وأن قابلية المقارنة مع شركات السيارات مجرد رمزية.
أنا أميل إلى الاعتقاد بأن من يشتري Strategy باعتبارها «وكيلًا للبيتكوين» فإنه في الواقع يشتري تلك العلاوة نفسها. عندما تكون العلاوة أقل من 1، فأنت تدفع مقابل تكاليف الإدارة ومخاطر الرافعة المالية، وليس مقابل البيتكوين.
لذا سؤال لك: إذا بقيت mNAV على المدى الطويل عند أقل من 1، هل ستشتري $MSTRB ، أم ستشتري مباشرةً $BTC ؟ ولماذا؟
#تجاوزت القيمة السوقية لـStrategy فورد
لا تكمن الأهمية في «التجاوز» بحد ذاته، بل في ما الذي مكّنه من تحقيقه. تمتلك Strategy 845,050 عملة بيتكوين، أي نحو 4% من إجمالي المعروض من البيتكوين. يبلغ متوسط سعر الشراء حوالي 75,412 دولارًا، وتكلفة الاستحواذ الإجمالية حوالي 63.7 مليار دولار؛ وهي أكثر من مجموع حيازات الشركات المدرجة العشرين التالية مجتمعة. لذلك فإن القيمة السوقية لها لا تُترجم جوهريًا إلى «تقييم شركة برمجيات»، بل إلى «تعرض مُعبّأ $BTC للبيتكوين، مع طبقة إضافية من علاوة الإصدار».
المشكلة بالضبط في تلك الطبقة من العلاوة. كانت عجلة الشركة سابقًا تدور هكذا: عندما يكون سعر السهم أعلى من قيمة الحيازات (أي mNAV أكبر من 1)، تقوم الشركة بإصدار أسهم لشراء المزيد من العملات؛ ارتفاع سعر البيتكوين يدفع السهم للأعلى، ثم يعيد التمويل عبر إصدار أسهم لشراء المزيد. الآن توقفت هذه العجلة——فقد انكمشت mNAV من نطاق مرتفع بين 1.5 إلى 4 مرات خلال 2024 إلى 2025 إلى أقل من 1. وتراجع السهم قرابة 60% مقارنةً بسعره عند أعلى مستوى خلال 52 أسبوعًا والبالغ 365.21 دولارًا. عندما تختفي العلاوة، يصبح إصدار أسهم لشراء بيتكوين بمثابة تخفيف لحصة المساهمين.
ومن ثم قامت الشركة بأمرين باتجاهين متعاكسين: لم تقم بشراء بيتكوين لمدة أسبوعين متتاليين؛ وفي الوقت نفسه باعت نحو 2.184 مليار دولار من بيتكوين وفقًا لخطة «تحويل البيتكوين إلى سيولة» لدفع أرباح الأسهم الممتازة (حوالي 400.7 مليون دولار ربع سنويًا)، مع الاحتفاظ باحتياطي يقارب 6.4 مليارات دولار يكفي لتغطية الأرباح لأكثر من ثلاث سنوات.
في 18 سبتمبر، ارتفع $BTC مؤقتًا متجاوزًا 80,000 دولار، وقفز $MSTRB في يوم واحد بنسبة 11.87% إلى 147.95 دولارًا، لتعود القيمة السوقية إلى 58.8 مليار——وهذا يوضح أن مرونته الحالية مرتبطة بالكامل بسعر العملة، وأن قابلية المقارنة مع شركات السيارات مجرد رمزية.
أنا أميل إلى الاعتقاد بأن من يشتري Strategy باعتبارها «وكيلًا للبيتكوين» فإنه في الواقع يشتري تلك العلاوة نفسها. عندما تكون العلاوة أقل من 1، فأنت تدفع مقابل تكاليف الإدارة ومخاطر الرافعة المالية، وليس مقابل البيتكوين.
لذا سؤال لك: إذا بقيت mNAV على المدى الطويل عند أقل من 1، هل ستشتري $MSTRB ، أم ستشتري مباشرةً $BTC ؟ ولماذا؟
#تجاوزت القيمة السوقية لـStrategy فورد
115
·
--
شركة لا تقوم بتصنيع سيارة واحدة ولا إنتاج بطارية واحدة، ورأسمالها السوقي يتجاوز شركة فورد。
تبيع فورد سنويًا عدة ملايين من السيارات، ولديها عشرات الآلاف من الموظفين عالميًا، وخطوط إنتاج وقنوات مبيعات تمتد لأكثر من قرن. أغلى شيء في حسابات Strategy، هو كومة من البيتكوينات. التسعير الذي يضعه السوق لهذين الأمرين: سعر الأول أقل من سعر الثاني。
فما معنى ذلك؟ الآن، الأموال التي تكون على استعداد لدفع علاوة مقابل «هيكل الأصول» أكثر بكثير من تلك التي تكون على استعداد لدفع علاوة مقابل «القدرة الإنتاجية». أموال صناعة السيارات يجب أن تدخل مبكرًا إلى المصانع والمخزون وحوافز الموزعين؛ وكل سنت يتحول أولًا إلى تكلفة. أما حبس العملات، فيكمن مباشرة في الميزانية العمومية كأصل، ويمكن في أي وقت إعادة تمويله كضمان. الأول يربح أرباحًا تشغيلية، أما الثاني فيربح خيال السوق بشأن قدرتها على التمويل。
لا أعتقد أن هذا مجرد احتفاء ذاتي من عالم العملات المشفرة. خلال السنتين الماضيتين، كل الشركات القديمة ذات الأصول الثقيلة والأرباح الرقيقة تقريبًا، أعيد تقييمها جميعًا بنفس «المسطرة». Strategy فحسب وصلت بهذه الفكرة إلى أقصى حد — إذ إنها حولت الشركة نفسها ببساطة إلى «حاوية أصول»。
لكن المشكلة هنا أيضًا: عندما يسبق الخيال التدفقات النقدية، تصبح سلطة التسعير ليست في يد الشركة. هل تعتقد أن فورد مُقيمة بأقل من قيمتها، أم أن Strategy مُبالغ في تقديرها؟ هاتان الإجابتان تقابلان مراكز استثمارية مختلفة تمامًا.
شركة لا تقوم بتصنيع سيارة واحدة ولا إنتاج بطارية واحدة، ورأسمالها السوقي يتجاوز شركة فورد。
تبيع فورد سنويًا عدة ملايين من السيارات، ولديها عشرات الآلاف من الموظفين عالميًا، وخطوط إنتاج وقنوات مبيعات تمتد لأكثر من قرن. أغلى شيء في حسابات Strategy، هو كومة من البيتكوينات. التسعير الذي يضعه السوق لهذين الأمرين: سعر الأول أقل من سعر الثاني。
فما معنى ذلك؟ الآن، الأموال التي تكون على استعداد لدفع علاوة مقابل «هيكل الأصول» أكثر بكثير من تلك التي تكون على استعداد لدفع علاوة مقابل «القدرة الإنتاجية». أموال صناعة السيارات يجب أن تدخل مبكرًا إلى المصانع والمخزون وحوافز الموزعين؛ وكل سنت يتحول أولًا إلى تكلفة. أما حبس العملات، فيكمن مباشرة في الميزانية العمومية كأصل، ويمكن في أي وقت إعادة تمويله كضمان. الأول يربح أرباحًا تشغيلية، أما الثاني فيربح خيال السوق بشأن قدرتها على التمويل。
لا أعتقد أن هذا مجرد احتفاء ذاتي من عالم العملات المشفرة. خلال السنتين الماضيتين، كل الشركات القديمة ذات الأصول الثقيلة والأرباح الرقيقة تقريبًا، أعيد تقييمها جميعًا بنفس «المسطرة». Strategy فحسب وصلت بهذه الفكرة إلى أقصى حد — إذ إنها حولت الشركة نفسها ببساطة إلى «حاوية أصول»。
لكن المشكلة هنا أيضًا: عندما يسبق الخيال التدفقات النقدية، تصبح سلطة التسعير ليست في يد الشركة. هل تعتقد أن فورد مُقيمة بأقل من قيمتها، أم أن Strategy مُبالغ في تقديرها؟ هاتان الإجابتان تقابلان مراكز استثمارية مختلفة تمامًا.
تبيع فورد سنويًا عدة ملايين من السيارات، ولديها عشرات الآلاف من الموظفين عالميًا، وخطوط إنتاج وقنوات مبيعات تمتد لأكثر من قرن. أغلى شيء في حسابات Strategy، هو كومة من البيتكوينات. التسعير الذي يضعه السوق لهذين الأمرين: سعر الأول أقل من سعر الثاني。
فما معنى ذلك؟ الآن، الأموال التي تكون على استعداد لدفع علاوة مقابل «هيكل الأصول» أكثر بكثير من تلك التي تكون على استعداد لدفع علاوة مقابل «القدرة الإنتاجية». أموال صناعة السيارات يجب أن تدخل مبكرًا إلى المصانع والمخزون وحوافز الموزعين؛ وكل سنت يتحول أولًا إلى تكلفة. أما حبس العملات، فيكمن مباشرة في الميزانية العمومية كأصل، ويمكن في أي وقت إعادة تمويله كضمان. الأول يربح أرباحًا تشغيلية، أما الثاني فيربح خيال السوق بشأن قدرتها على التمويل。
لا أعتقد أن هذا مجرد احتفاء ذاتي من عالم العملات المشفرة. خلال السنتين الماضيتين، كل الشركات القديمة ذات الأصول الثقيلة والأرباح الرقيقة تقريبًا، أعيد تقييمها جميعًا بنفس «المسطرة». Strategy فحسب وصلت بهذه الفكرة إلى أقصى حد — إذ إنها حولت الشركة نفسها ببساطة إلى «حاوية أصول»。
لكن المشكلة هنا أيضًا: عندما يسبق الخيال التدفقات النقدية، تصبح سلطة التسعير ليست في يد الشركة. هل تعتقد أن فورد مُقيمة بأقل من قيمتها، أم أن Strategy مُبالغ في تقديرها؟ هاتان الإجابتان تقابلان مراكز استثمارية مختلفة تمامًا.
1
1
425
·
--
XRP الآن عالق في منطقة تقنية ظهرت فقط 7 مرات خلال 13 عامًا.
تم كسر الحد السفلي لقناة Gaussian على الإطار الأسبوعي؛ تاريخيًا حدثت هذه الحالة في 2014 و2017 و2020 و2022 و2024، وبعد كل مرة كان هناك إعادة تسعير كبيرة. وفي الوقت نفسه، فإن ATR على الإطار اليومي لا يتجاوز حوالي 0.07 دولار، كما تم ضغط %B في بولنجر إلى نحو 0.1، وقضبان MACD قريبة من الصفر—تم كبح التقلب إلى أقصى حد.
بالنسبة للأسعار: $1.33 هي تلك الخطّة—إذا لم يستطع أن يصمد فوقها، فسيظل السوق في حالة هبوطية من حيث البنية. وإذا انكسر 1.26، فالمستوى التالي هو 1.22، وما دون ذلك عند 1.09-1.11 يوجد دعم ماكرو.
رأيي: عادةً ما تكون نتيجة الضغط الشديد هي تحرّر مفاجئ، لكن لا يمكن تخمين الاتجاه. حاليًا، الرهان على الاتجاه ليس منطقيًا. إن $XRP من هذه المناطق أكثر ملاءمة للانتظار حتى يحصل الاختراق ثم المتابعة بدلًا من الحفر مسبقًا—والخسارة في أغسطس من هذا العام (تصفية بحجم 1.14 مليار دولار على مستوى الإطار اليومي) كانت تكلفة الحفر المسبق.
الفاصل: أنت تراهن أن XRP سيكسر 1.40 أولًا، أم أنه سيفقد 1.26 أولًا؟
XRP الآن عالق في منطقة تقنية ظهرت فقط 7 مرات خلال 13 عامًا.
تم كسر الحد السفلي لقناة Gaussian على الإطار الأسبوعي؛ تاريخيًا حدثت هذه الحالة في 2014 و2017 و2020 و2022 و2024، وبعد كل مرة كان هناك إعادة تسعير كبيرة. وفي الوقت نفسه، فإن ATR على الإطار اليومي لا يتجاوز حوالي 0.07 دولار، كما تم ضغط %B في بولنجر إلى نحو 0.1، وقضبان MACD قريبة من الصفر—تم كبح التقلب إلى أقصى حد.
بالنسبة للأسعار: $1.33 هي تلك الخطّة—إذا لم يستطع أن يصمد فوقها، فسيظل السوق في حالة هبوطية من حيث البنية. وإذا انكسر 1.26، فالمستوى التالي هو 1.22، وما دون ذلك عند 1.09-1.11 يوجد دعم ماكرو.
رأيي: عادةً ما تكون نتيجة الضغط الشديد هي تحرّر مفاجئ، لكن لا يمكن تخمين الاتجاه. حاليًا، الرهان على الاتجاه ليس منطقيًا. إن $XRP من هذه المناطق أكثر ملاءمة للانتظار حتى يحصل الاختراق ثم المتابعة بدلًا من الحفر مسبقًا—والخسارة في أغسطس من هذا العام (تصفية بحجم 1.14 مليار دولار على مستوى الإطار اليومي) كانت تكلفة الحفر المسبق.
الفاصل: أنت تراهن أن XRP سيكسر 1.40 أولًا، أم أنه سيفقد 1.26 أولًا؟
تم كسر الحد السفلي لقناة Gaussian على الإطار الأسبوعي؛ تاريخيًا حدثت هذه الحالة في 2014 و2017 و2020 و2022 و2024، وبعد كل مرة كان هناك إعادة تسعير كبيرة. وفي الوقت نفسه، فإن ATR على الإطار اليومي لا يتجاوز حوالي 0.07 دولار، كما تم ضغط %B في بولنجر إلى نحو 0.1، وقضبان MACD قريبة من الصفر—تم كبح التقلب إلى أقصى حد.
بالنسبة للأسعار: $1.33 هي تلك الخطّة—إذا لم يستطع أن يصمد فوقها، فسيظل السوق في حالة هبوطية من حيث البنية. وإذا انكسر 1.26، فالمستوى التالي هو 1.22، وما دون ذلك عند 1.09-1.11 يوجد دعم ماكرو.
رأيي: عادةً ما تكون نتيجة الضغط الشديد هي تحرّر مفاجئ، لكن لا يمكن تخمين الاتجاه. حاليًا، الرهان على الاتجاه ليس منطقيًا. إن $XRP من هذه المناطق أكثر ملاءمة للانتظار حتى يحصل الاختراق ثم المتابعة بدلًا من الحفر مسبقًا—والخسارة في أغسطس من هذا العام (تصفية بحجم 1.14 مليار دولار على مستوى الإطار اليومي) كانت تكلفة الحفر المسبق.
الفاصل: أنت تراهن أن XRP سيكسر 1.40 أولًا، أم أنه سيفقد 1.26 أولًا؟
125
·
--
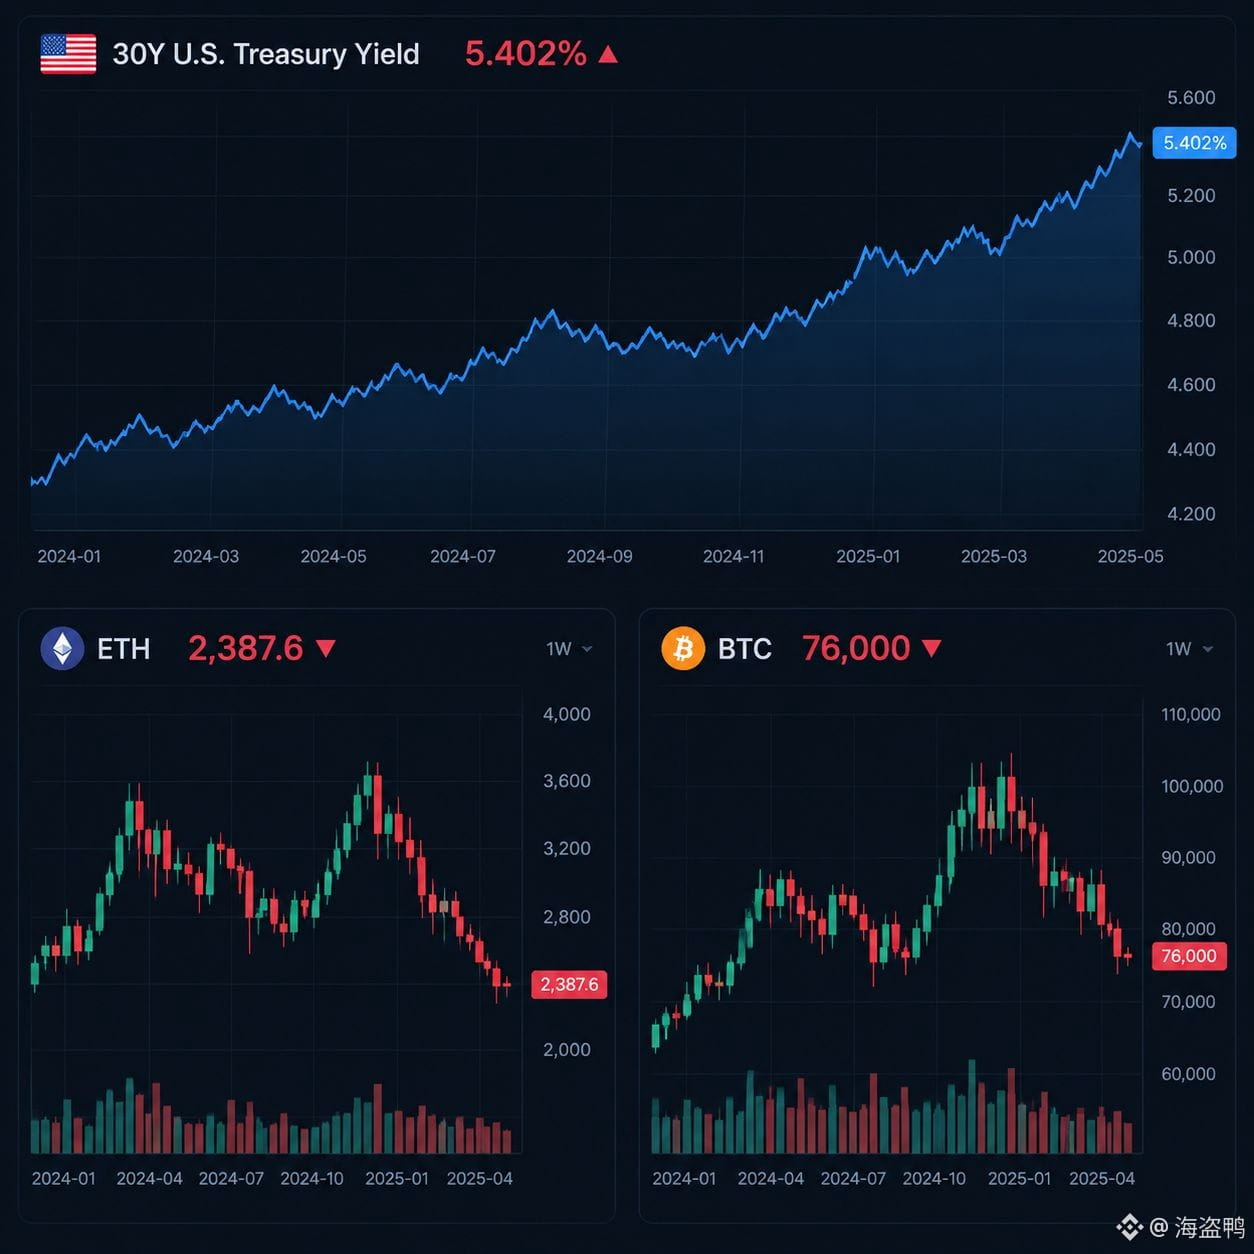
عائد سندات الخزانة الأمريكية لأجل 30 عامًا يتجاوز 5.40%. وفي الأسبوع نفسه، انهار الإيثريوم دون 2400 دولار، وهبطت قيمة البيتكوين إلى 76 ألفًا.
كثيرون يعتبرون هاتين المعلومتين خبرين مستقلين. في الحقيقة، هما خبر واحد؛ والأهم أن هذا الخبر يأتي من جهة المقام لا البسط.
فمعدلات الفائدة طويلة الأجل هي خط الجاذبية الحقيقي في تسعير الأصول عالميًا. عندما ترتفع، ترتفع معها معدلات الخصم التي تسرد عليها الأصول التي تعتمد على التدفقات النقدية المستقبلية البعيدة قصتها؛ الأسهم التقنية، أسهم النمو، وحتى العملات المشفرة—تقف كلها على المقام نفسه، ولا أحد يستطيع أن يستثنى من ذلك. إن العملة التي بيدك هبطت، فهذا ليس لأن لديها مشكلة أساسيات خاصة بها؛ بل لأن سندات الخزانة الخالية من المخاطر باتت تعطي فائدة أعلى الآن. إذا كنت تطلب من الآخرين استلام أصل أكثر تذبذبًا بمقدار الضعف، فكم علاوة المخاطرة التي يجب أن تقدمها حتى يقبلوا؟
أعلم أن هذا التفسير قد يجعلك غير متقبل. خلال العامين الماضيين، كانت منطقيات سوق العملات المشفرة تعتمد سردية السيولة: عندما تأتي توقعات خفض الفائدة، ترتفع الأسعار أولًا ثم نرى ماذا يحدث، ولا أحد يهتم بعائدات سندات الخزانة. لكن الآن تم سحب ذلك المرساة. تحولت الخلافات في السوق إلى سؤال: هل ستكون الفائدة أعلى لفترة أطول؟ وهل سيستمر ذلك أكثر أم أقل؟ ولا أحد يستطيع الإجابة عنه نيابةً عن مجلس الاحتياطي الفيدرالي. إذا تأخر خفض الفائدة شهرًا عن المتوقع، فغالبًا أول من ينهار هم أصحاب المراكز الأعلى رافعةً، وليس بالضرورة أسوأ المشاريع من حيث الأساسيات.
لذلك، ما يجب أن تراقبه يوميًا ليس الرسم البياني للشموع، بل اتجاه خط عائدات السندات طويلة الأجل. عندما ينعطف هذا الخط، عندها فقط يمكن للأصول ذات المخاطر أن تتحدث عن انتعاش. وقبل ذلك، أي ارتداد يجب أن تبدأ بسؤال: هل الفائدة أصبحت أكثر رخاءً، أم أن الأمر مجرد أن شخصًا ما يشتري القاع؟
هل تعتقد أنها مجرد تقلب قصير الأجل، أم أن مقياس التسعير تبدّل حقًا إلى مسطرة أخرى؟
عائد سندات الخزانة الأمريكية لأجل 30 عامًا يتجاوز 5.40%. وفي الأسبوع نفسه، انهار الإيثريوم دون 2400 دولار، وهبطت قيمة البيتكوين إلى 76 ألفًا.
كثيرون يعتبرون هاتين المعلومتين خبرين مستقلين. في الحقيقة، هما خبر واحد؛ والأهم أن هذا الخبر يأتي من جهة المقام لا البسط.
فمعدلات الفائدة طويلة الأجل هي خط الجاذبية الحقيقي في تسعير الأصول عالميًا. عندما ترتفع، ترتفع معها معدلات الخصم التي تسرد عليها الأصول التي تعتمد على التدفقات النقدية المستقبلية البعيدة قصتها؛ الأسهم التقنية، أسهم النمو، وحتى العملات المشفرة—تقف كلها على المقام نفسه، ولا أحد يستطيع أن يستثنى من ذلك. إن العملة التي بيدك هبطت، فهذا ليس لأن لديها مشكلة أساسيات خاصة بها؛ بل لأن سندات الخزانة الخالية من المخاطر باتت تعطي فائدة أعلى الآن. إذا كنت تطلب من الآخرين استلام أصل أكثر تذبذبًا بمقدار الضعف، فكم علاوة المخاطرة التي يجب أن تقدمها حتى يقبلوا؟
أعلم أن هذا التفسير قد يجعلك غير متقبل. خلال العامين الماضيين، كانت منطقيات سوق العملات المشفرة تعتمد سردية السيولة: عندما تأتي توقعات خفض الفائدة، ترتفع الأسعار أولًا ثم نرى ماذا يحدث، ولا أحد يهتم بعائدات سندات الخزانة. لكن الآن تم سحب ذلك المرساة. تحولت الخلافات في السوق إلى سؤال: هل ستكون الفائدة أعلى لفترة أطول؟ وهل سيستمر ذلك أكثر أم أقل؟ ولا أحد يستطيع الإجابة عنه نيابةً عن مجلس الاحتياطي الفيدرالي. إذا تأخر خفض الفائدة شهرًا عن المتوقع، فغالبًا أول من ينهار هم أصحاب المراكز الأعلى رافعةً، وليس بالضرورة أسوأ المشاريع من حيث الأساسيات.
لذلك، ما يجب أن تراقبه يوميًا ليس الرسم البياني للشموع، بل اتجاه خط عائدات السندات طويلة الأجل. عندما ينعطف هذا الخط، عندها فقط يمكن للأصول ذات المخاطر أن تتحدث عن انتعاش. وقبل ذلك، أي ارتداد يجب أن تبدأ بسؤال: هل الفائدة أصبحت أكثر رخاءً، أم أن الأمر مجرد أن شخصًا ما يشتري القاع؟
هل تعتقد أنها مجرد تقلب قصير الأجل، أم أن مقياس التسعير تبدّل حقًا إلى مسطرة أخرى؟
كثيرون يعتبرون هاتين المعلومتين خبرين مستقلين. في الحقيقة، هما خبر واحد؛ والأهم أن هذا الخبر يأتي من جهة المقام لا البسط.
فمعدلات الفائدة طويلة الأجل هي خط الجاذبية الحقيقي في تسعير الأصول عالميًا. عندما ترتفع، ترتفع معها معدلات الخصم التي تسرد عليها الأصول التي تعتمد على التدفقات النقدية المستقبلية البعيدة قصتها؛ الأسهم التقنية، أسهم النمو، وحتى العملات المشفرة—تقف كلها على المقام نفسه، ولا أحد يستطيع أن يستثنى من ذلك. إن العملة التي بيدك هبطت، فهذا ليس لأن لديها مشكلة أساسيات خاصة بها؛ بل لأن سندات الخزانة الخالية من المخاطر باتت تعطي فائدة أعلى الآن. إذا كنت تطلب من الآخرين استلام أصل أكثر تذبذبًا بمقدار الضعف، فكم علاوة المخاطرة التي يجب أن تقدمها حتى يقبلوا؟
أعلم أن هذا التفسير قد يجعلك غير متقبل. خلال العامين الماضيين، كانت منطقيات سوق العملات المشفرة تعتمد سردية السيولة: عندما تأتي توقعات خفض الفائدة، ترتفع الأسعار أولًا ثم نرى ماذا يحدث، ولا أحد يهتم بعائدات سندات الخزانة. لكن الآن تم سحب ذلك المرساة. تحولت الخلافات في السوق إلى سؤال: هل ستكون الفائدة أعلى لفترة أطول؟ وهل سيستمر ذلك أكثر أم أقل؟ ولا أحد يستطيع الإجابة عنه نيابةً عن مجلس الاحتياطي الفيدرالي. إذا تأخر خفض الفائدة شهرًا عن المتوقع، فغالبًا أول من ينهار هم أصحاب المراكز الأعلى رافعةً، وليس بالضرورة أسوأ المشاريع من حيث الأساسيات.
لذلك، ما يجب أن تراقبه يوميًا ليس الرسم البياني للشموع، بل اتجاه خط عائدات السندات طويلة الأجل. عندما ينعطف هذا الخط، عندها فقط يمكن للأصول ذات المخاطر أن تتحدث عن انتعاش. وقبل ذلك، أي ارتداد يجب أن تبدأ بسؤال: هل الفائدة أصبحت أكثر رخاءً، أم أن الأمر مجرد أن شخصًا ما يشتري القاع؟
هل تعتقد أنها مجرد تقلب قصير الأجل، أم أن مقياس التسعير تبدّل حقًا إلى مسطرة أخرى؟
1
266
·
--
بصراحة، تم الحديث عن أن «شِيبي» ربما لن يتمكن من الاستمرار؛ وأنا لا أعتقد أن ذلك لأن «الأطعمة الجاهزة» هي التي قضت عليه.
الأطعمة الجاهزة ليست سوى الشرارة التي أشعلت الأزمة. المشكلة الحقيقية هي ذلك النموذج بالكامل: مطاعم تتمركز داخل مراكز التسوق، بمساحة كبيرة ومحلات مرتفعة الإيجار، وتعتمد على معدل دوران الطاولات لتحقيق الربح. بالنسبة لعشاء صيني متوسط سعره للفرد ستين إلى سبعين يوانًا، يجب أن يكون قادرًا على دفع تكاليف موقعٍ في مركز تسوق من الدرجة الأولى في الوقت نفسه، وأجور عشرات من الموظفين، إضافة إلى المواد الخام والطاقة التي ترتفع أسعارها عامًا بعد عام. وبعد أن تلتهم هذه الثلاثة الجزء الأكبر من التكاليف، يصبح الربح المتبقي رقيقًا مثل الورق.
لماذا تعرضت الأطعمة الجاهزة لهجوم شديد؟ لأنها كشفت عن أكثر جانبٍ إحراجًا في هذا النوع من الأعمال: يشعر الزبون أنه يدفع ثمن وجبة صينية «أصلية»، بينما ما يحدث في المطبخ الخلفي هو مجرد تسخين. بمجرد أن ينهار عنصر الثقة، لا يمكن الحفاظ على متوسط سعر الطلب (سعر الفاتورة). وعندما ينخفض سعر الفاتورة، يختل فورًا هيكل التكاليف من الأعلى؛ حتى لو ارتفع معدل دوران الطاولات، فلن يمكن تعويض ذلك.
لذلك ليست المشكلة في موردٍ بعينه، بل في «شكل مطاعم الوجبات الصينية داخل مراكز التسوق». ربما لم يكن هذا النموذج صالحًا من البداية. إنه يحتاج إلى تدفقٍ ضخم من الزبائن لتقليل التكاليف، لكن تدفق الزبائن في مراكز التسوق نفسه يتراجع خلال هذه السنوات.
متى كانت آخر مرة تناولت فيها الطعام في «شِيبي»؟ وهل ستذهب إليه خصيصًا مرة أخرى الآن؟
بصراحة، تم الحديث عن أن «شِيبي» ربما لن يتمكن من الاستمرار؛ وأنا لا أعتقد أن ذلك لأن «الأطعمة الجاهزة» هي التي قضت عليه.
الأطعمة الجاهزة ليست سوى الشرارة التي أشعلت الأزمة. المشكلة الحقيقية هي ذلك النموذج بالكامل: مطاعم تتمركز داخل مراكز التسوق، بمساحة كبيرة ومحلات مرتفعة الإيجار، وتعتمد على معدل دوران الطاولات لتحقيق الربح. بالنسبة لعشاء صيني متوسط سعره للفرد ستين إلى سبعين يوانًا، يجب أن يكون قادرًا على دفع تكاليف موقعٍ في مركز تسوق من الدرجة الأولى في الوقت نفسه، وأجور عشرات من الموظفين، إضافة إلى المواد الخام والطاقة التي ترتفع أسعارها عامًا بعد عام. وبعد أن تلتهم هذه الثلاثة الجزء الأكبر من التكاليف، يصبح الربح المتبقي رقيقًا مثل الورق.
لماذا تعرضت الأطعمة الجاهزة لهجوم شديد؟ لأنها كشفت عن أكثر جانبٍ إحراجًا في هذا النوع من الأعمال: يشعر الزبون أنه يدفع ثمن وجبة صينية «أصلية»، بينما ما يحدث في المطبخ الخلفي هو مجرد تسخين. بمجرد أن ينهار عنصر الثقة، لا يمكن الحفاظ على متوسط سعر الطلب (سعر الفاتورة). وعندما ينخفض سعر الفاتورة، يختل فورًا هيكل التكاليف من الأعلى؛ حتى لو ارتفع معدل دوران الطاولات، فلن يمكن تعويض ذلك.
لذلك ليست المشكلة في موردٍ بعينه، بل في «شكل مطاعم الوجبات الصينية داخل مراكز التسوق». ربما لم يكن هذا النموذج صالحًا من البداية. إنه يحتاج إلى تدفقٍ ضخم من الزبائن لتقليل التكاليف، لكن تدفق الزبائن في مراكز التسوق نفسه يتراجع خلال هذه السنوات.
متى كانت آخر مرة تناولت فيها الطعام في «شِيبي»؟ وهل ستذهب إليه خصيصًا مرة أخرى الآن؟
الأطعمة الجاهزة ليست سوى الشرارة التي أشعلت الأزمة. المشكلة الحقيقية هي ذلك النموذج بالكامل: مطاعم تتمركز داخل مراكز التسوق، بمساحة كبيرة ومحلات مرتفعة الإيجار، وتعتمد على معدل دوران الطاولات لتحقيق الربح. بالنسبة لعشاء صيني متوسط سعره للفرد ستين إلى سبعين يوانًا، يجب أن يكون قادرًا على دفع تكاليف موقعٍ في مركز تسوق من الدرجة الأولى في الوقت نفسه، وأجور عشرات من الموظفين، إضافة إلى المواد الخام والطاقة التي ترتفع أسعارها عامًا بعد عام. وبعد أن تلتهم هذه الثلاثة الجزء الأكبر من التكاليف، يصبح الربح المتبقي رقيقًا مثل الورق.
لماذا تعرضت الأطعمة الجاهزة لهجوم شديد؟ لأنها كشفت عن أكثر جانبٍ إحراجًا في هذا النوع من الأعمال: يشعر الزبون أنه يدفع ثمن وجبة صينية «أصلية»، بينما ما يحدث في المطبخ الخلفي هو مجرد تسخين. بمجرد أن ينهار عنصر الثقة، لا يمكن الحفاظ على متوسط سعر الطلب (سعر الفاتورة). وعندما ينخفض سعر الفاتورة، يختل فورًا هيكل التكاليف من الأعلى؛ حتى لو ارتفع معدل دوران الطاولات، فلن يمكن تعويض ذلك.
لذلك ليست المشكلة في موردٍ بعينه، بل في «شكل مطاعم الوجبات الصينية داخل مراكز التسوق». ربما لم يكن هذا النموذج صالحًا من البداية. إنه يحتاج إلى تدفقٍ ضخم من الزبائن لتقليل التكاليف، لكن تدفق الزبائن في مراكز التسوق نفسه يتراجع خلال هذه السنوات.
متى كانت آخر مرة تناولت فيها الطعام في «شِيبي»؟ وهل ستذهب إليه خصيصًا مرة أخرى الآن؟
1
43
·
--
بيتكوين تعود وتستقر فوق 80 ألف دولار في 18 سبتمبر، لأول مرة منذ 7 سبتمبر. خلال 24 ساعة، ارتفع السعر بنحو 5%، وبلغ أعلى مستوى له خلال اليوم عند أكثر من 81,400 دولار. كما عادت القيمة السوقية الإجمالية في كامل المنصة إلى 2.66 تريليون دولار. لكن عند تفكيك هذه الحركة، يتضح أن ما دفعها ليس أموالًا جديدة.
خلال آخر 24 ساعة، تم تصفية قسرية إجمالية بنحو 238 مليون دولار عبر كامل الشبكة، وكانت أوامر البيع على المكشوف تشكل الغالبية العظمى؛ إذ لم تتجاوز مراكز الشراء الصاعدة (الـLong) نحو 6 ملايين دولار. وفي غضون ساعة واحدة فقط، تم تصفية 192 مليون دولار من المراكز الممولة بالرافعة المالية، منها 183 مليون دولار لصالح الجانب القصير (Short). أكثر من 100 ألف شخص تم “إزاحتهم” خلال هذه الجولة. يقول Kuptsikevich من FxPro بوضوح: هذه إعادة ضبط للمراكز وليست أساسيات.
أما من ناحية الأساسيات، فالأسبوع الماضي لم يكن ودودًا فعلًا: في 16 سبتمبر، رفع بنك الاحتياطي الفيدرالي سعر الفائدة 25 نقطة أساس إلى نطاق 3.75%–4.00%، وهو أول رفع منذ يوليو 2023. وفي 15 سبتمبر، لم تُمرر في مجلس الشيوخ “قانون CLARITY” بنتيجة 49:50. وبعد تحقق هاتين النقطتين، لم يستمر سعر BTC في الهبوط بل ارتد—وهذا هو الجزء الذي يستحق التدقيق فعلًا.
تقييمي: هذه إعادة تموضع للمراكز من نوع “تسعير سلبي تم احتواؤه + تغطية المراكز القصيرة”، وليس انعكاسًا في الاتجاه. ما ينبغي التركيز عليه حقًا هو ما إذا كانت التدفقات الصافية إلى صناديق ETF الفورية يمكن أن تستمر: في 17 سبتمبر بلغت التدفقات الصافية الداخلة نحو 159 مليون دولار بقيادة IBIT، لكن في السابق كانت هناك يومان متتاليان من التدفقات الخارجة الكبيرة—وجود تدفق داخلي ليوم واحد لا يكفي لإثبات المشكلة.
تقنيًا، المتوسط المتحرك لـ365 يومًا يقع تقريبًا عند 81,700 دولار، والسعر “ملتصق” به. وبين ذلك وبين القمة التاريخية في أكتوبر 2025، ما زال هناك قرابة 20%.
لذلك فإن توصيف موقع 80 ألف دولار بسيط: يلزم أن “يثبت” لمدة ثلاثة أيام، ومع استمرار التدفقات الصافية الداخلة للـETF بشكل متواصل، عندها فقط يمكن اعتبار أن السعر أعاد التسعير. أما إن لم يثبت، فستكون مجرد موجة أثر جانبي ناتجة عن ضغط المراكز القصيرة.
$BTC
#اختراق_بيتكوين_80_ألف_دولار
بدّلها أنت: عندما يكون السعر فوق 80 ألف، هل تزيد أم تقلل؟
بيتكوين تعود وتستقر فوق 80 ألف دولار في 18 سبتمبر، لأول مرة منذ 7 سبتمبر. خلال 24 ساعة، ارتفع السعر بنحو 5%، وبلغ أعلى مستوى له خلال اليوم عند أكثر من 81,400 دولار. كما عادت القيمة السوقية الإجمالية في كامل المنصة إلى 2.66 تريليون دولار. لكن عند تفكيك هذه الحركة، يتضح أن ما دفعها ليس أموالًا جديدة.
خلال آخر 24 ساعة، تم تصفية قسرية إجمالية بنحو 238 مليون دولار عبر كامل الشبكة، وكانت أوامر البيع على المكشوف تشكل الغالبية العظمى؛ إذ لم تتجاوز مراكز الشراء الصاعدة (الـLong) نحو 6 ملايين دولار. وفي غضون ساعة واحدة فقط، تم تصفية 192 مليون دولار من المراكز الممولة بالرافعة المالية، منها 183 مليون دولار لصالح الجانب القصير (Short). أكثر من 100 ألف شخص تم “إزاحتهم” خلال هذه الجولة. يقول Kuptsikevich من FxPro بوضوح: هذه إعادة ضبط للمراكز وليست أساسيات.
أما من ناحية الأساسيات، فالأسبوع الماضي لم يكن ودودًا فعلًا: في 16 سبتمبر، رفع بنك الاحتياطي الفيدرالي سعر الفائدة 25 نقطة أساس إلى نطاق 3.75%–4.00%، وهو أول رفع منذ يوليو 2023. وفي 15 سبتمبر، لم تُمرر في مجلس الشيوخ “قانون CLARITY” بنتيجة 49:50. وبعد تحقق هاتين النقطتين، لم يستمر سعر BTC في الهبوط بل ارتد—وهذا هو الجزء الذي يستحق التدقيق فعلًا.
تقييمي: هذه إعادة تموضع للمراكز من نوع “تسعير سلبي تم احتواؤه + تغطية المراكز القصيرة”، وليس انعكاسًا في الاتجاه. ما ينبغي التركيز عليه حقًا هو ما إذا كانت التدفقات الصافية إلى صناديق ETF الفورية يمكن أن تستمر: في 17 سبتمبر بلغت التدفقات الصافية الداخلة نحو 159 مليون دولار بقيادة IBIT، لكن في السابق كانت هناك يومان متتاليان من التدفقات الخارجة الكبيرة—وجود تدفق داخلي ليوم واحد لا يكفي لإثبات المشكلة.
تقنيًا، المتوسط المتحرك لـ365 يومًا يقع تقريبًا عند 81,700 دولار، والسعر “ملتصق” به. وبين ذلك وبين القمة التاريخية في أكتوبر 2025، ما زال هناك قرابة 20%.
لذلك فإن توصيف موقع 80 ألف دولار بسيط: يلزم أن “يثبت” لمدة ثلاثة أيام، ومع استمرار التدفقات الصافية الداخلة للـETF بشكل متواصل، عندها فقط يمكن اعتبار أن السعر أعاد التسعير. أما إن لم يثبت، فستكون مجرد موجة أثر جانبي ناتجة عن ضغط المراكز القصيرة.
$BTC
#اختراق_بيتكوين_80_ألف_دولار
بدّلها أنت: عندما يكون السعر فوق 80 ألف، هل تزيد أم تقلل؟
خلال آخر 24 ساعة، تم تصفية قسرية إجمالية بنحو 238 مليون دولار عبر كامل الشبكة، وكانت أوامر البيع على المكشوف تشكل الغالبية العظمى؛ إذ لم تتجاوز مراكز الشراء الصاعدة (الـLong) نحو 6 ملايين دولار. وفي غضون ساعة واحدة فقط، تم تصفية 192 مليون دولار من المراكز الممولة بالرافعة المالية، منها 183 مليون دولار لصالح الجانب القصير (Short). أكثر من 100 ألف شخص تم “إزاحتهم” خلال هذه الجولة. يقول Kuptsikevich من FxPro بوضوح: هذه إعادة ضبط للمراكز وليست أساسيات.
أما من ناحية الأساسيات، فالأسبوع الماضي لم يكن ودودًا فعلًا: في 16 سبتمبر، رفع بنك الاحتياطي الفيدرالي سعر الفائدة 25 نقطة أساس إلى نطاق 3.75%–4.00%، وهو أول رفع منذ يوليو 2023. وفي 15 سبتمبر، لم تُمرر في مجلس الشيوخ “قانون CLARITY” بنتيجة 49:50. وبعد تحقق هاتين النقطتين، لم يستمر سعر BTC في الهبوط بل ارتد—وهذا هو الجزء الذي يستحق التدقيق فعلًا.
تقييمي: هذه إعادة تموضع للمراكز من نوع “تسعير سلبي تم احتواؤه + تغطية المراكز القصيرة”، وليس انعكاسًا في الاتجاه. ما ينبغي التركيز عليه حقًا هو ما إذا كانت التدفقات الصافية إلى صناديق ETF الفورية يمكن أن تستمر: في 17 سبتمبر بلغت التدفقات الصافية الداخلة نحو 159 مليون دولار بقيادة IBIT، لكن في السابق كانت هناك يومان متتاليان من التدفقات الخارجة الكبيرة—وجود تدفق داخلي ليوم واحد لا يكفي لإثبات المشكلة.
تقنيًا، المتوسط المتحرك لـ365 يومًا يقع تقريبًا عند 81,700 دولار، والسعر “ملتصق” به. وبين ذلك وبين القمة التاريخية في أكتوبر 2025، ما زال هناك قرابة 20%.
لذلك فإن توصيف موقع 80 ألف دولار بسيط: يلزم أن “يثبت” لمدة ثلاثة أيام، ومع استمرار التدفقات الصافية الداخلة للـETF بشكل متواصل، عندها فقط يمكن اعتبار أن السعر أعاد التسعير. أما إن لم يثبت، فستكون مجرد موجة أثر جانبي ناتجة عن ضغط المراكز القصيرة.
$BTC
#اختراق_بيتكوين_80_ألف_دولار
بدّلها أنت: عندما يكون السعر فوق 80 ألف، هل تزيد أم تقلل؟
124
·
--
عينة من سوق ذكاء اصطناعي تستحق المراجعة: تحوّلت أسهم ديل من بداية عام 2024 حتى الآن تقريبًا إلى أربعة أضعاف. شركة كانت تُعامل على أنها «مصنع قديم لأجهزة الكمبيوتر» أعادت السوق تسعيرها على أنها مورد لبنية تحتية للذكاء الاصطناعي. نقطة التحول لم تكن في إجمالي الإيرادات الوارد في تقرير مالي بعينه، بل كانت عندما قدّمَت الإدارة لأول مرة حجمًا محددًا لطلبات خوادم الذكاء الاصطناعي—إذ تراكمت الطلبات المتأخرة حتى تجاوزت 9 مليارات دولار في وقت ما، ويشير هدف إيرادات خوادم الذكاء الاصطناعي للعام إلى مستوى 15 مليار دولار تقريبًا. عندها تغيّرت منطق التقييم: من «تجميع العتاد، وهوامش ربح منخفضة» إلى «مدخل التكامل لحوسبة الذكاء الاصطناعي». لكن لهذه القصة دائمًا جانبًا مثيرًا للجدل: هامش ربح خوادم الذكاء الاصطناعي أقل من متوسط الشركة، ومرونة الأرباح أقل بكثير من مرونة الإيرادات؛ كما أن كبار العملاء يتركزون بشكل كبير، فحتى تغيّر إيقاع صفقة أو صفقتين من شأنه أن يزعزع الأداء، لذلك كانت تقلبات سعر السهم قبل وبعد نشر التقارير المالية عنيفة بشكل غير اعتيادي. يقدم مثال ديل تنبيهًا لسلسلة عتاد الذكاء الاصطناعي كلها: يمكن للطلبات أن تتضاعف بين ليلة وضحاها، لكن التقييم في النهاية لا بد أن يعود إلى سؤال: «كم يمكن أن تُدرّ هذه الإيرادات من أرباح فعلًا؟». هل تفضّل قصة الإيرادات أم قصة الأرباح؟$DELLB
عينة من سوق ذكاء اصطناعي تستحق المراجعة: تحوّلت أسهم ديل من بداية عام 2024 حتى الآن تقريبًا إلى أربعة أضعاف. شركة كانت تُعامل على أنها «مصنع قديم لأجهزة الكمبيوتر» أعادت السوق تسعيرها على أنها مورد لبنية تحتية للذكاء الاصطناعي. نقطة التحول لم تكن في إجمالي الإيرادات الوارد في تقرير مالي بعينه، بل كانت عندما قدّمَت الإدارة لأول مرة حجمًا محددًا لطلبات خوادم الذكاء الاصطناعي—إذ تراكمت الطلبات المتأخرة حتى تجاوزت 9 مليارات دولار في وقت ما، ويشير هدف إيرادات خوادم الذكاء الاصطناعي للعام إلى مستوى 15 مليار دولار تقريبًا. عندها تغيّرت منطق التقييم: من «تجميع العتاد، وهوامش ربح منخفضة» إلى «مدخل التكامل لحوسبة الذكاء الاصطناعي». لكن لهذه القصة دائمًا جانبًا مثيرًا للجدل: هامش ربح خوادم الذكاء الاصطناعي أقل من متوسط الشركة، ومرونة الأرباح أقل بكثير من مرونة الإيرادات؛ كما أن كبار العملاء يتركزون بشكل كبير، فحتى تغيّر إيقاع صفقة أو صفقتين من شأنه أن يزعزع الأداء، لذلك كانت تقلبات سعر السهم قبل وبعد نشر التقارير المالية عنيفة بشكل غير اعتيادي. يقدم مثال ديل تنبيهًا لسلسلة عتاد الذكاء الاصطناعي كلها: يمكن للطلبات أن تتضاعف بين ليلة وضحاها، لكن التقييم في النهاية لا بد أن يعود إلى سؤال: «كم يمكن أن تُدرّ هذه الإيرادات من أرباح فعلًا؟». هل تفضّل قصة الإيرادات أم قصة الأرباح؟$DELLB
4
·
--
شركة سحابية للذكاء الاصطناعي في المملكة المتحدة تستثمر فيها إنفيديا (Nscale) قدمت رقمًا محوريًا للمستثمرين المحتملين قبل طرحها للاكتتاب العام (IPO): إجمالي قيمة العقود يناهز 1030 مليار دولار. قبل شهر كان الرقم 510 مليارات، والزيادة الضعف تعود أساسًا إلى عقد بحجم يقارب 450 مليار دولار مع Anthropic لمدة ست سنوات. ووفقًا لما نقلته رويترز عن The Information، قد يتم إدراجها في أسرع وقت هذا الشهر.
قارن ذلك بالإيرادات المؤكدة: حوالي 33 مليون دولار لعام 2025 بالكامل، وحوالي 37 مليونًا في الربع الأول من 2026، وتجاوزت في الربع الثاني لتصل إلى ما يزيد على 100 مليون بقليل. رقم 1030 مليار هو «التزامات» لعدة سنوات قادمة، وليس حجم الأعمال الحالي؛ بينهما فجوة تعادل ثلاثة مراتب تقريبًا.
في هذا النوع الجديد من سحابة الحوسبة، لا تكمن المخاطر في الطلب، بل في التنفيذ: يجب بناء مراكز البيانات، وتوصيل الكهرباء، واستلام الرقائق فعليًا. كلما كان دفتر الطلبات أكبر، زادت ضغوط التسليم. $NVDAB
شركة سحابية للذكاء الاصطناعي في المملكة المتحدة تستثمر فيها إنفيديا (Nscale) قدمت رقمًا محوريًا للمستثمرين المحتملين قبل طرحها للاكتتاب العام (IPO): إجمالي قيمة العقود يناهز 1030 مليار دولار. قبل شهر كان الرقم 510 مليارات، والزيادة الضعف تعود أساسًا إلى عقد بحجم يقارب 450 مليار دولار مع Anthropic لمدة ست سنوات. ووفقًا لما نقلته رويترز عن The Information، قد يتم إدراجها في أسرع وقت هذا الشهر.
قارن ذلك بالإيرادات المؤكدة: حوالي 33 مليون دولار لعام 2025 بالكامل، وحوالي 37 مليونًا في الربع الأول من 2026، وتجاوزت في الربع الثاني لتصل إلى ما يزيد على 100 مليون بقليل. رقم 1030 مليار هو «التزامات» لعدة سنوات قادمة، وليس حجم الأعمال الحالي؛ بينهما فجوة تعادل ثلاثة مراتب تقريبًا.
في هذا النوع الجديد من سحابة الحوسبة، لا تكمن المخاطر في الطلب، بل في التنفيذ: يجب بناء مراكز البيانات، وتوصيل الكهرباء، واستلام الرقائق فعليًا. كلما كان دفتر الطلبات أكبر، زادت ضغوط التسليم. $NVDAB
قارن ذلك بالإيرادات المؤكدة: حوالي 33 مليون دولار لعام 2025 بالكامل، وحوالي 37 مليونًا في الربع الأول من 2026، وتجاوزت في الربع الثاني لتصل إلى ما يزيد على 100 مليون بقليل. رقم 1030 مليار هو «التزامات» لعدة سنوات قادمة، وليس حجم الأعمال الحالي؛ بينهما فجوة تعادل ثلاثة مراتب تقريبًا.
في هذا النوع الجديد من سحابة الحوسبة، لا تكمن المخاطر في الطلب، بل في التنفيذ: يجب بناء مراكز البيانات، وتوصيل الكهرباء، واستلام الرقائق فعليًا. كلما كان دفتر الطلبات أكبر، زادت ضغوط التسليم. $NVDAB
2
·
--
في تصويت 15 سبتمبر، كانت لدى كثيرين أول ردة فعل: «تم رفض مشروع القانون». بدقة الأمر ليس كذلك——صوّت مجلس الشيوخ على اقتراح إنهاء النقاش (cloture)، بنتيجة 49 مؤيدًا و50 معارضًا، فلم يحصل حتى على الأغلبية البسيطة، ناهيك عن عتبة الـ60 صوتًا اللازمة للمضي قدمًا. لم يُرفض مشروع القانون (H.R. 3633)، لكنه تعذّر دخوله إلى مناقشة موضوعية داخل المجلس كاملًا، وما يزال مدرجًا في جدول أعمال مجلس الشيوخ.
لكن الفارق التقني لا يبعث على الاطمئنان. الإشارة تكمن في نمط التصويت: جاءت أصوات الـ49 المؤيدة كلها من الحزب الجمهوري، بينما عارضه الديمقراطيون بالكامل، وانضم إليهم ثلاثة جمهوريين بالتخلي عن موقفهم هم Collins وHawley وMoran؛ وفي اللحظة الأخيرة بدّل Tillis تصويته إلى «معارض» بهدف الإبقاء على إمكانية إعادة التصويت لاحقًا. مشروع قانون مرّ في مجلس النواب العام الماضي في يوليو بنسبة 294:134، واجتاز لجنة البنوك هذا العام في مايو بنسبة 15:9، لكنه قبل عتبة التصويت على مستوى المجلس بأكمله انهار مباشرة.
أرى أن نقطة الخلاف لم تكن يومًا «هل نُخضع لتنظيم أم لا»، بل «من سيتنازل أولًا». وتعثر في ثلاث نقاط: أولًا البنود الأخلاقية، المتعلقة بالحدود المفروضة على الاستفادة من أعمال التشفير من خلال شغل المناصب العامة وأفراد العائلة؛ ويعتقد الديمقراطيون أن الضمانات غير كافية. ثانيًا بنود عوائد العملات المستقرة، إذ يحظر النسخة النهائية أن يُدرّ الرصيد دخلًا سلبيًا، ويضع «قاطع طريق/آلية إيقاف»؛ وتعرب صناعة البنوك عن قلقها من هروب الودائع، ومن جهتها لا تزال الجهة المرتبطة بالتشفير غير راضية. وأخيرًا المسألة هي الوقت: لم يتبقَّ سوى نحو سبعة أسابيع حتى انتخابات منتصف الولاية في نوفمبر، وهذه الورقة بالنسبة لكلا الحزبين هي موقفٌ رمزي؛ وقد قلب الديمقراطيون الذين كانوا قد دعموا قانون العملات المستقرة العام الماضي ظهرهم هذه المرة بشكل جماعي.
بالنسبة إلى $BTC و$ETH ، كان الأثر المباشر هو سحب دعامة «التوقعات التنظيمية» من تحت أقدامهم، فتراجعت أسعار العملات بالتوازي. لكن هذا لا يعني «انعدام التنظيم»: فـ SEC وCFTC تمضيان بالفعل في دفع تصنيف الأصول وإعفاءات جمع التمويل عبر صياغة قواعد تنظيمية، ولم تتغير الاتجاهات، بل تغيرت المسارات.
وما يقلق أكثر هو الاستمرارية. القواعد المؤسسية يمكن تعديلها أو إلغاؤها مع تغيّر الحكومة، أما التشريعات التي يقرّها الكونغرس فلن تفعل ذلك بسهولة. لذلك يصبح السؤال: كم القدر من المخاطرة التي ترغب الشركات في وضعه في إطار قد تنقلب فيه الأمور كل أربع سنوات تقريبًا؟
ما رأيك——هل ينبغي انتظار هذا التشريع هذه المرة، أم قبول الواقع الذي تحركه القواعد أولًا؟ #رفض_مجلس_الشيوخ_لقانون_CLARITY
في تصويت 15 سبتمبر، كانت لدى كثيرين أول ردة فعل: «تم رفض مشروع القانون». بدقة الأمر ليس كذلك——صوّت مجلس الشيوخ على اقتراح إنهاء النقاش (cloture)، بنتيجة 49 مؤيدًا و50 معارضًا، فلم يحصل حتى على الأغلبية البسيطة، ناهيك عن عتبة الـ60 صوتًا اللازمة للمضي قدمًا. لم يُرفض مشروع القانون (H.R. 3633)، لكنه تعذّر دخوله إلى مناقشة موضوعية داخل المجلس كاملًا، وما يزال مدرجًا في جدول أعمال مجلس الشيوخ.
لكن الفارق التقني لا يبعث على الاطمئنان. الإشارة تكمن في نمط التصويت: جاءت أصوات الـ49 المؤيدة كلها من الحزب الجمهوري، بينما عارضه الديمقراطيون بالكامل، وانضم إليهم ثلاثة جمهوريين بالتخلي عن موقفهم هم Collins وHawley وMoran؛ وفي اللحظة الأخيرة بدّل Tillis تصويته إلى «معارض» بهدف الإبقاء على إمكانية إعادة التصويت لاحقًا. مشروع قانون مرّ في مجلس النواب العام الماضي في يوليو بنسبة 294:134، واجتاز لجنة البنوك هذا العام في مايو بنسبة 15:9، لكنه قبل عتبة التصويت على مستوى المجلس بأكمله انهار مباشرة.
أرى أن نقطة الخلاف لم تكن يومًا «هل نُخضع لتنظيم أم لا»، بل «من سيتنازل أولًا». وتعثر في ثلاث نقاط: أولًا البنود الأخلاقية، المتعلقة بالحدود المفروضة على الاستفادة من أعمال التشفير من خلال شغل المناصب العامة وأفراد العائلة؛ ويعتقد الديمقراطيون أن الضمانات غير كافية. ثانيًا بنود عوائد العملات المستقرة، إذ يحظر النسخة النهائية أن يُدرّ الرصيد دخلًا سلبيًا، ويضع «قاطع طريق/آلية إيقاف»؛ وتعرب صناعة البنوك عن قلقها من هروب الودائع، ومن جهتها لا تزال الجهة المرتبطة بالتشفير غير راضية. وأخيرًا المسألة هي الوقت: لم يتبقَّ سوى نحو سبعة أسابيع حتى انتخابات منتصف الولاية في نوفمبر، وهذه الورقة بالنسبة لكلا الحزبين هي موقفٌ رمزي؛ وقد قلب الديمقراطيون الذين كانوا قد دعموا قانون العملات المستقرة العام الماضي ظهرهم هذه المرة بشكل جماعي.
بالنسبة إلى $BTC و$ETH ، كان الأثر المباشر هو سحب دعامة «التوقعات التنظيمية» من تحت أقدامهم، فتراجعت أسعار العملات بالتوازي. لكن هذا لا يعني «انعدام التنظيم»: فـ SEC وCFTC تمضيان بالفعل في دفع تصنيف الأصول وإعفاءات جمع التمويل عبر صياغة قواعد تنظيمية، ولم تتغير الاتجاهات، بل تغيرت المسارات.
وما يقلق أكثر هو الاستمرارية. القواعد المؤسسية يمكن تعديلها أو إلغاؤها مع تغيّر الحكومة، أما التشريعات التي يقرّها الكونغرس فلن تفعل ذلك بسهولة. لذلك يصبح السؤال: كم القدر من المخاطرة التي ترغب الشركات في وضعه في إطار قد تنقلب فيه الأمور كل أربع سنوات تقريبًا؟
ما رأيك——هل ينبغي انتظار هذا التشريع هذه المرة، أم قبول الواقع الذي تحركه القواعد أولًا؟ #رفض_مجلس_الشيوخ_لقانون_CLARITY
لكن الفارق التقني لا يبعث على الاطمئنان. الإشارة تكمن في نمط التصويت: جاءت أصوات الـ49 المؤيدة كلها من الحزب الجمهوري، بينما عارضه الديمقراطيون بالكامل، وانضم إليهم ثلاثة جمهوريين بالتخلي عن موقفهم هم Collins وHawley وMoran؛ وفي اللحظة الأخيرة بدّل Tillis تصويته إلى «معارض» بهدف الإبقاء على إمكانية إعادة التصويت لاحقًا. مشروع قانون مرّ في مجلس النواب العام الماضي في يوليو بنسبة 294:134، واجتاز لجنة البنوك هذا العام في مايو بنسبة 15:9، لكنه قبل عتبة التصويت على مستوى المجلس بأكمله انهار مباشرة.
أرى أن نقطة الخلاف لم تكن يومًا «هل نُخضع لتنظيم أم لا»، بل «من سيتنازل أولًا». وتعثر في ثلاث نقاط: أولًا البنود الأخلاقية، المتعلقة بالحدود المفروضة على الاستفادة من أعمال التشفير من خلال شغل المناصب العامة وأفراد العائلة؛ ويعتقد الديمقراطيون أن الضمانات غير كافية. ثانيًا بنود عوائد العملات المستقرة، إذ يحظر النسخة النهائية أن يُدرّ الرصيد دخلًا سلبيًا، ويضع «قاطع طريق/آلية إيقاف»؛ وتعرب صناعة البنوك عن قلقها من هروب الودائع، ومن جهتها لا تزال الجهة المرتبطة بالتشفير غير راضية. وأخيرًا المسألة هي الوقت: لم يتبقَّ سوى نحو سبعة أسابيع حتى انتخابات منتصف الولاية في نوفمبر، وهذه الورقة بالنسبة لكلا الحزبين هي موقفٌ رمزي؛ وقد قلب الديمقراطيون الذين كانوا قد دعموا قانون العملات المستقرة العام الماضي ظهرهم هذه المرة بشكل جماعي.
بالنسبة إلى $BTC و$ETH ، كان الأثر المباشر هو سحب دعامة «التوقعات التنظيمية» من تحت أقدامهم، فتراجعت أسعار العملات بالتوازي. لكن هذا لا يعني «انعدام التنظيم»: فـ SEC وCFTC تمضيان بالفعل في دفع تصنيف الأصول وإعفاءات جمع التمويل عبر صياغة قواعد تنظيمية، ولم تتغير الاتجاهات، بل تغيرت المسارات.
وما يقلق أكثر هو الاستمرارية. القواعد المؤسسية يمكن تعديلها أو إلغاؤها مع تغيّر الحكومة، أما التشريعات التي يقرّها الكونغرس فلن تفعل ذلك بسهولة. لذلك يصبح السؤال: كم القدر من المخاطرة التي ترغب الشركات في وضعه في إطار قد تنقلب فيه الأمور كل أربع سنوات تقريبًا؟
ما رأيك——هل ينبغي انتظار هذا التشريع هذه المرة، أم قبول الواقع الذي تحركه القواعد أولًا؟ #رفض_مجلس_الشيوخ_لقانون_CLARITY
133
·
--
تجاوزت المعاملات على السلسلة 100 تريليون دولار—وقد تم تداول هذا الرقم مرارًا هذه الأيام. لكن الجزء الأكثر إثارة للاهتمام هو عندما يتم وضعه إلى جانب رقم آخر.
لنبدأ بالحقائق. وفقًا للإفصاح من Circle عن نتائج الربع الثاني لعام 2026، وبحلول أغسطس، تجاوز إجمالي حجم التداول على السلسلة 100 تريليون دولار. وفقًا لبيانات Circle عن نتائج الربع الثاني لعام 2026، وبحلول أغسطس $USDC ، تجاوز إجمالي حجم التداول على السلسلة 100 تريليون دولار. بلغ حجم التداول خلال الربع الثاني وحده 14.8 تريليون دولار، بزيادة 151% على أساس سنوي، لكنه كان أقل من الربع الأول (21.5 تريليون دولار). (توضح الشركة أن الربع الأول تضمن أنشطة كبيرة لِصُناع السوق). وبلغ متوسط الحجم اليومي نحو 1.63 مليار دولار. وبحلول أغسطس، بلغ إجمالي التحويلات المعدّلة المُسَوَّاة حوالي 32 تريليون دولار، أي ما يعادل نحو 77% من نشاط سوق العملات المستقرة. وبحسب تعريف Visa، بلغت حصة USDC من حجم تداول العملات المستقرة في يونيو قرابة 70%، بينما كانت 36% في الفترة نفسها من العام الماضي.
وفي الجهة الأخرى: بلغ المعروض المتداول من USDC في نهاية الربع 73.3 مليار دولار، بزيادة سنوية تقارب 19%—20%، لكنه كان أقل من 77 مليار دولار في الربع الأول. وفي الوقت نفسه، بلغ حجم الإصدارات والاستردادات 170 مليار دولار، مسجلًا رقمًا قياسيًا، بمتوسط يومي قدره 1.9 مليار دولار، وبزيادة سنوية قدرها 105%. ماليًا، حققت Circle في الربع الثاني إيرادات بلغت 701.32 مليون دولار، وهي أقل قليلًا من التوقعات، بينما جاء ربح السهم 0.18 دولارًا أفضل من المتوقع.
عند تكديس المجموعتين من الأرقام، تصبح الآلية واضحة: ليس معنى الـ100 تريليون أن 10 تريليونات جديدة من التمويل قد دخلت السوق، بل إنها دوران—يمكن لنفس الدولار أن يمر بعدة مرات في يوم واحد. أما تركيبة "انكماش المعروض المتداول مع قفزة هائلة في حجم التداول" فتشير إلى تحول في نموذج الأعمال: فالعملات المستقرة انتقلت من كونها "أصولًا متوقفة" إلى كونها "أصولًا تُستخدم كمسار" (روتَر).
الأولى تحقق أرباحًا من فوائد الاحتياطي، وتتأثر بشدة بدورات أسعار الفائدة؛ أما الثانية فتعتمد على التسوية وحجم التدفق، وهي مرتبطة بعدد مرات الاستدعاء. وكون هذه المعاملات—بشكل أساسي—مدفوعة بآليات مثل تجمعات السيولة والاقتراضات السريعة (Flash Loans) والمدفوعات الآلية، فإن تكلفة الهامش لهذه الصفقات منخفضة جدًا، ما يؤدي إلى انفصال بين حجم التداول والسعر.
تقييمي: القيمة الحقيقية لهذا الإنجاز لا تكمن في "100 تريليون"، بل في أن 73.3 مليار أقل من 77 مليار. عندما ينكمش المعروض ويزداد الدوران، فهذا يعني أن الدولار القابل للبرمجة يتحول من عمل يشبه نشاط الميزانية العمومية إلى عمل يشبه محطة رسوم. وبالنسبة لمن لديهم تعرض لمساهمة/أسهم مرتبطة بهذه الجهة، فهذا تصنيف جديد لمنطق التقييم، وليس خبرًا إيجابيًا لمرة واحدة.
سؤال للتأمل: إذا أصبحت العملات المستقرة أقرب إلى "الأنابيب" بدلًا من كونها "ودائع"، هل تفضّل أن تكون جهة تفرض رسوم استخدام هذه الأنابيب، أم تواصل البقاء على السلسلة لكسب العائد؟ وكيف ستُسعّر هذين النوعين المختلفين تمامًا من التدفقات النقدية؟
#USDC تجاوز حجم التداول على السلسلة 100 تريليون دولار
تجاوزت المعاملات على السلسلة 100 تريليون دولار—وقد تم تداول هذا الرقم مرارًا هذه الأيام. لكن الجزء الأكثر إثارة للاهتمام هو عندما يتم وضعه إلى جانب رقم آخر.
لنبدأ بالحقائق. وفقًا للإفصاح من Circle عن نتائج الربع الثاني لعام 2026، وبحلول أغسطس، تجاوز إجمالي حجم التداول على السلسلة 100 تريليون دولار. وفقًا لبيانات Circle عن نتائج الربع الثاني لعام 2026، وبحلول أغسطس $USDC ، تجاوز إجمالي حجم التداول على السلسلة 100 تريليون دولار. بلغ حجم التداول خلال الربع الثاني وحده 14.8 تريليون دولار، بزيادة 151% على أساس سنوي، لكنه كان أقل من الربع الأول (21.5 تريليون دولار). (توضح الشركة أن الربع الأول تضمن أنشطة كبيرة لِصُناع السوق). وبلغ متوسط الحجم اليومي نحو 1.63 مليار دولار. وبحلول أغسطس، بلغ إجمالي التحويلات المعدّلة المُسَوَّاة حوالي 32 تريليون دولار، أي ما يعادل نحو 77% من نشاط سوق العملات المستقرة. وبحسب تعريف Visa، بلغت حصة USDC من حجم تداول العملات المستقرة في يونيو قرابة 70%، بينما كانت 36% في الفترة نفسها من العام الماضي.
وفي الجهة الأخرى: بلغ المعروض المتداول من USDC في نهاية الربع 73.3 مليار دولار، بزيادة سنوية تقارب 19%—20%، لكنه كان أقل من 77 مليار دولار في الربع الأول. وفي الوقت نفسه، بلغ حجم الإصدارات والاستردادات 170 مليار دولار، مسجلًا رقمًا قياسيًا، بمتوسط يومي قدره 1.9 مليار دولار، وبزيادة سنوية قدرها 105%. ماليًا، حققت Circle في الربع الثاني إيرادات بلغت 701.32 مليون دولار، وهي أقل قليلًا من التوقعات، بينما جاء ربح السهم 0.18 دولارًا أفضل من المتوقع.
عند تكديس المجموعتين من الأرقام، تصبح الآلية واضحة: ليس معنى الـ100 تريليون أن 10 تريليونات جديدة من التمويل قد دخلت السوق، بل إنها دوران—يمكن لنفس الدولار أن يمر بعدة مرات في يوم واحد. أما تركيبة "انكماش المعروض المتداول مع قفزة هائلة في حجم التداول" فتشير إلى تحول في نموذج الأعمال: فالعملات المستقرة انتقلت من كونها "أصولًا متوقفة" إلى كونها "أصولًا تُستخدم كمسار" (روتَر).
الأولى تحقق أرباحًا من فوائد الاحتياطي، وتتأثر بشدة بدورات أسعار الفائدة؛ أما الثانية فتعتمد على التسوية وحجم التدفق، وهي مرتبطة بعدد مرات الاستدعاء. وكون هذه المعاملات—بشكل أساسي—مدفوعة بآليات مثل تجمعات السيولة والاقتراضات السريعة (Flash Loans) والمدفوعات الآلية، فإن تكلفة الهامش لهذه الصفقات منخفضة جدًا، ما يؤدي إلى انفصال بين حجم التداول والسعر.
تقييمي: القيمة الحقيقية لهذا الإنجاز لا تكمن في "100 تريليون"، بل في أن 73.3 مليار أقل من 77 مليار. عندما ينكمش المعروض ويزداد الدوران، فهذا يعني أن الدولار القابل للبرمجة يتحول من عمل يشبه نشاط الميزانية العمومية إلى عمل يشبه محطة رسوم. وبالنسبة لمن لديهم تعرض لمساهمة/أسهم مرتبطة بهذه الجهة، فهذا تصنيف جديد لمنطق التقييم، وليس خبرًا إيجابيًا لمرة واحدة.
سؤال للتأمل: إذا أصبحت العملات المستقرة أقرب إلى "الأنابيب" بدلًا من كونها "ودائع"، هل تفضّل أن تكون جهة تفرض رسوم استخدام هذه الأنابيب، أم تواصل البقاء على السلسلة لكسب العائد؟ وكيف ستُسعّر هذين النوعين المختلفين تمامًا من التدفقات النقدية؟
#USDC تجاوز حجم التداول على السلسلة 100 تريليون دولار
لنبدأ بالحقائق. وفقًا للإفصاح من Circle عن نتائج الربع الثاني لعام 2026، وبحلول أغسطس، تجاوز إجمالي حجم التداول على السلسلة 100 تريليون دولار. وفقًا لبيانات Circle عن نتائج الربع الثاني لعام 2026، وبحلول أغسطس $USDC ، تجاوز إجمالي حجم التداول على السلسلة 100 تريليون دولار. بلغ حجم التداول خلال الربع الثاني وحده 14.8 تريليون دولار، بزيادة 151% على أساس سنوي، لكنه كان أقل من الربع الأول (21.5 تريليون دولار). (توضح الشركة أن الربع الأول تضمن أنشطة كبيرة لِصُناع السوق). وبلغ متوسط الحجم اليومي نحو 1.63 مليار دولار. وبحلول أغسطس، بلغ إجمالي التحويلات المعدّلة المُسَوَّاة حوالي 32 تريليون دولار، أي ما يعادل نحو 77% من نشاط سوق العملات المستقرة. وبحسب تعريف Visa، بلغت حصة USDC من حجم تداول العملات المستقرة في يونيو قرابة 70%، بينما كانت 36% في الفترة نفسها من العام الماضي.
وفي الجهة الأخرى: بلغ المعروض المتداول من USDC في نهاية الربع 73.3 مليار دولار، بزيادة سنوية تقارب 19%—20%، لكنه كان أقل من 77 مليار دولار في الربع الأول. وفي الوقت نفسه، بلغ حجم الإصدارات والاستردادات 170 مليار دولار، مسجلًا رقمًا قياسيًا، بمتوسط يومي قدره 1.9 مليار دولار، وبزيادة سنوية قدرها 105%. ماليًا، حققت Circle في الربع الثاني إيرادات بلغت 701.32 مليون دولار، وهي أقل قليلًا من التوقعات، بينما جاء ربح السهم 0.18 دولارًا أفضل من المتوقع.
عند تكديس المجموعتين من الأرقام، تصبح الآلية واضحة: ليس معنى الـ100 تريليون أن 10 تريليونات جديدة من التمويل قد دخلت السوق، بل إنها دوران—يمكن لنفس الدولار أن يمر بعدة مرات في يوم واحد. أما تركيبة "انكماش المعروض المتداول مع قفزة هائلة في حجم التداول" فتشير إلى تحول في نموذج الأعمال: فالعملات المستقرة انتقلت من كونها "أصولًا متوقفة" إلى كونها "أصولًا تُستخدم كمسار" (روتَر).
الأولى تحقق أرباحًا من فوائد الاحتياطي، وتتأثر بشدة بدورات أسعار الفائدة؛ أما الثانية فتعتمد على التسوية وحجم التدفق، وهي مرتبطة بعدد مرات الاستدعاء. وكون هذه المعاملات—بشكل أساسي—مدفوعة بآليات مثل تجمعات السيولة والاقتراضات السريعة (Flash Loans) والمدفوعات الآلية، فإن تكلفة الهامش لهذه الصفقات منخفضة جدًا، ما يؤدي إلى انفصال بين حجم التداول والسعر.
تقييمي: القيمة الحقيقية لهذا الإنجاز لا تكمن في "100 تريليون"، بل في أن 73.3 مليار أقل من 77 مليار. عندما ينكمش المعروض ويزداد الدوران، فهذا يعني أن الدولار القابل للبرمجة يتحول من عمل يشبه نشاط الميزانية العمومية إلى عمل يشبه محطة رسوم. وبالنسبة لمن لديهم تعرض لمساهمة/أسهم مرتبطة بهذه الجهة، فهذا تصنيف جديد لمنطق التقييم، وليس خبرًا إيجابيًا لمرة واحدة.
سؤال للتأمل: إذا أصبحت العملات المستقرة أقرب إلى "الأنابيب" بدلًا من كونها "ودائع"، هل تفضّل أن تكون جهة تفرض رسوم استخدام هذه الأنابيب، أم تواصل البقاء على السلسلة لكسب العائد؟ وكيف ستُسعّر هذين النوعين المختلفين تمامًا من التدفقات النقدية؟
#USDC تجاوز حجم التداول على السلسلة 100 تريليون دولار
27
·
--
منافسة التسلّح في مجال الذكاء الاصطناعي: قد تكون الاختناقات القادمة عبارة عن الزجاج. في 8 سبتمبر، وقّعت شركة كورنينغ (Corning) مع Verizon اتفاقًا طويل الأجل بشأن الألياف الضوئية: تسليم أكثر من 80 مليون ميل من الألياف الضوئية عالية الكثافة خلال الفترة من 2027 إلى 2032، استمرارًا لتعاونهما الذي يمتد 30 عامًا. تخدم هذه الدفعة سيناريوهين معًا: توسع النطاق العريض لدى Verizon، والاتصال البعيد عالي السرعة بين مراكز بيانات الذكاء الاصطناعي. نقاط تقنية مثيرة: تجعل كابلات Contour Flow من كورنينغ قطر الألياف الخارجية أصغر بنحو 40%، كما تضاعف سعة الأنبوب نفسه، ما يوفّر كلفة كبيرة للحفر—بالنسبة للمشغّلين، غالبًا ما تكون المساحة داخل المواسير والأعمال المدنية أكثر تكلفة من الألياف الضوئية نفسها. استجابت السوق بسرعة؛ فقد ارتفعت أسهم كورنينغ $GLWB بعد خبر الصفقة. تكشف هذه الصفقة عن اتجاه: بعد أن صار الحديث عن GPU والطاقة أمرًا شائعًا ومكررًا، بدأ رأس المال يبحث على طول سلسلة التوريد عمّن “يبيع الأدوات”، والألياف الضوئية هي طبقة مادية لا يمكن الالتفاف عليها عند نقل البيانات بين مراكز البيانات. لكن 80 مليون ميل هي تسليم بعقد طويل الأجل، وتُوزَّع الإيرادات على ست سنوات، لذا لن يكون تأثيرها على الأرباح في المدى القصير بنفس سرعة استجابة سعر السهم.
منافسة التسلّح في مجال الذكاء الاصطناعي: قد تكون الاختناقات القادمة عبارة عن الزجاج. في 8 سبتمبر، وقّعت شركة كورنينغ (Corning) مع Verizon اتفاقًا طويل الأجل بشأن الألياف الضوئية: تسليم أكثر من 80 مليون ميل من الألياف الضوئية عالية الكثافة خلال الفترة من 2027 إلى 2032، استمرارًا لتعاونهما الذي يمتد 30 عامًا. تخدم هذه الدفعة سيناريوهين معًا: توسع النطاق العريض لدى Verizon، والاتصال البعيد عالي السرعة بين مراكز بيانات الذكاء الاصطناعي. نقاط تقنية مثيرة: تجعل كابلات Contour Flow من كورنينغ قطر الألياف الخارجية أصغر بنحو 40%، كما تضاعف سعة الأنبوب نفسه، ما يوفّر كلفة كبيرة للحفر—بالنسبة للمشغّلين، غالبًا ما تكون المساحة داخل المواسير والأعمال المدنية أكثر تكلفة من الألياف الضوئية نفسها. استجابت السوق بسرعة؛ فقد ارتفعت أسهم كورنينغ $GLWB بعد خبر الصفقة. تكشف هذه الصفقة عن اتجاه: بعد أن صار الحديث عن GPU والطاقة أمرًا شائعًا ومكررًا، بدأ رأس المال يبحث على طول سلسلة التوريد عمّن “يبيع الأدوات”، والألياف الضوئية هي طبقة مادية لا يمكن الالتفاف عليها عند نقل البيانات بين مراكز البيانات. لكن 80 مليون ميل هي تسليم بعقد طويل الأجل، وتُوزَّع الإيرادات على ست سنوات، لذا لن يكون تأثيرها على الأرباح في المدى القصير بنفس سرعة استجابة سعر السهم.
9
·
--
17 سبتمبر، فرضت وزارة الخزانة الأمريكية عقوبات على منصة تداول العملات المشفرة الإيرانية BitBank التابعة لجهة OFAC، كما تم إدراج مطوريها والعديد من الأشخاص المرتبطين بها في القائمة، بما في ذلك ثلاثة من أقارب رجل الأعمال الإيراني باباك زنجاني. وتقول وزارة الخزانة إنها خلال الفترة من يونيو إلى يوليو نقلت عبر BitBank ما يعادل مئات الملايين من الدولارات من <a>$BTC </a> إلى الحرس الثوري الإسلامي。
وليست هذه خطوة معزولة؛ فهي جزء من «عملية الطرد الاقتصادي (Operation Economic Outcast)» التي انطلقت في 24 أغسطس، إذ توجد بالفعل عدة منصات إيرانية تمّت معاقبتها منذ يونيو. وقد قال وزير الخزانة Bessent بشكل مباشر: إن تمويل النظام الإيراني بالعملات المشفرة لا يقع خارج نطاق OFAC. كما يواجه من تمّت معاقبتهم عقوبات ثانوية。
أعتقد أن المغزى ليس في إيران نفسها، بل في أنها تنفي—عمليًا—فكرة أن «السلسلة (البلوك تشين) ليست خارج نطاق القانون»: فالدفتر العمومي علني، وهو نقطة بيع للبيتكوين، كما أنه الأكثر قابلية للتتبّع。
أين تقع الحدود: حين تُستخدم «قابلية التتبّع على السلسلة» لتوسيع نطاق العقوبات بشكل متواصل، ما مدى قرب ذلك من المستخدم العادي؟
17 سبتمبر، فرضت وزارة الخزانة الأمريكية عقوبات على منصة تداول العملات المشفرة الإيرانية BitBank التابعة لجهة OFAC، كما تم إدراج مطوريها والعديد من الأشخاص المرتبطين بها في القائمة، بما في ذلك ثلاثة من أقارب رجل الأعمال الإيراني باباك زنجاني. وتقول وزارة الخزانة إنها خلال الفترة من يونيو إلى يوليو نقلت عبر BitBank ما يعادل مئات الملايين من الدولارات من <a>$BTC </a> إلى الحرس الثوري الإسلامي。
وليست هذه خطوة معزولة؛ فهي جزء من «عملية الطرد الاقتصادي (Operation Economic Outcast)» التي انطلقت في 24 أغسطس، إذ توجد بالفعل عدة منصات إيرانية تمّت معاقبتها منذ يونيو. وقد قال وزير الخزانة Bessent بشكل مباشر: إن تمويل النظام الإيراني بالعملات المشفرة لا يقع خارج نطاق OFAC. كما يواجه من تمّت معاقبتهم عقوبات ثانوية。
أعتقد أن المغزى ليس في إيران نفسها، بل في أنها تنفي—عمليًا—فكرة أن «السلسلة (البلوك تشين) ليست خارج نطاق القانون»: فالدفتر العمومي علني، وهو نقطة بيع للبيتكوين، كما أنه الأكثر قابلية للتتبّع。
أين تقع الحدود: حين تُستخدم «قابلية التتبّع على السلسلة» لتوسيع نطاق العقوبات بشكل متواصل، ما مدى قرب ذلك من المستخدم العادي؟
وليست هذه خطوة معزولة؛ فهي جزء من «عملية الطرد الاقتصادي (Operation Economic Outcast)» التي انطلقت في 24 أغسطس، إذ توجد بالفعل عدة منصات إيرانية تمّت معاقبتها منذ يونيو. وقد قال وزير الخزانة Bessent بشكل مباشر: إن تمويل النظام الإيراني بالعملات المشفرة لا يقع خارج نطاق OFAC. كما يواجه من تمّت معاقبتهم عقوبات ثانوية。
أعتقد أن المغزى ليس في إيران نفسها، بل في أنها تنفي—عمليًا—فكرة أن «السلسلة (البلوك تشين) ليست خارج نطاق القانون»: فالدفتر العمومي علني، وهو نقطة بيع للبيتكوين، كما أنه الأكثر قابلية للتتبّع。
أين تقع الحدود: حين تُستخدم «قابلية التتبّع على السلسلة» لتوسيع نطاق العقوبات بشكل متواصل، ما مدى قرب ذلك من المستخدم العادي؟
1
·
--
16 سبتمبر的FOMC将联邦基金利率上调25个基点至3.75%—4.00%,12票赞成、0票反对。这是2023年7月以来的首次加息,也是沃什接任主席后的首次。
所以「加息是否已成定局」要分两层看。第一层已经落定:会前市场定价概率超过90%,靴子确实落地了。第二层完全没定:这是否是一轮连续加息周期的起点。
指引里有明显的鹰派成分。在18位官员中,12位预计年内还有一次加息、4位预计还有两次;没有人预测今年降息;年底利率预测中值从3.8%上调到4.1%;长期中性利率预期从3.1%上调到3.2%。经济预测也同步上修——2026年核心PCE上调至3.4%,使通胀回到2%目标的时间推迟到2029年。声明还删除了“高通胀源于供给冲击”的表述,改为“国内支出保持韧性”,等于承认需求端也有责任。
卖方的分歧更值得关注。一派认为12月是下一次实质博弈期,基准情形就是再加一次;另一派认为不存在连续大幅加息的基本面基础,除非油价失控,并提示10月在中期选举压力下大概率按兵不动,累计空间也就50—75个基点。市场定价基本贴近点阵图。
我的倾向:“通胀回到2%的时间推迟到2029年”这句话,比那25个基点更重要。它意味着“高利率维持更久”从一种交易假设变成了官方叙事。对于 $BTC 这类久期极长的资产,分母端的压力不会因为一次加息落地就消失。
你们怎么看——这一次是“撤回一部分宽松”的技术性动作,还是新一轮紧缩的开场? #美联储加息是否已成定局
16 سبتمبر的FOMC将联邦基金利率上调25个基点至3.75%—4.00%,12票赞成、0票反对。这是2023年7月以来的首次加息,也是沃什接任主席后的首次。
所以「加息是否已成定局」要分两层看。第一层已经落定:会前市场定价概率超过90%,靴子确实落地了。第二层完全没定:这是否是一轮连续加息周期的起点。
指引里有明显的鹰派成分。在18位官员中,12位预计年内还有一次加息、4位预计还有两次;没有人预测今年降息;年底利率预测中值从3.8%上调到4.1%;长期中性利率预期从3.1%上调到3.2%。经济预测也同步上修——2026年核心PCE上调至3.4%,使通胀回到2%目标的时间推迟到2029年。声明还删除了“高通胀源于供给冲击”的表述,改为“国内支出保持韧性”,等于承认需求端也有责任。
卖方的分歧更值得关注。一派认为12月是下一次实质博弈期,基准情形就是再加一次;另一派认为不存在连续大幅加息的基本面基础,除非油价失控,并提示10月在中期选举压力下大概率按兵不动,累计空间也就50—75个基点。市场定价基本贴近点阵图。
我的倾向:“通胀回到2%的时间推迟到2029年”这句话,比那25个基点更重要。它意味着“高利率维持更久”从一种交易假设变成了官方叙事。对于 $BTC 这类久期极长的资产,分母端的压力不会因为一次加息落地就消失。
你们怎么看——这一次是“撤回一部分宽松”的技术性动作,还是新一轮紧缩的开场? #美联储加息是否已成定局
所以「加息是否已成定局」要分两层看。第一层已经落定:会前市场定价概率超过90%,靴子确实落地了。第二层完全没定:这是否是一轮连续加息周期的起点。
指引里有明显的鹰派成分。在18位官员中,12位预计年内还有一次加息、4位预计还有两次;没有人预测今年降息;年底利率预测中值从3.8%上调到4.1%;长期中性利率预期从3.1%上调到3.2%。经济预测也同步上修——2026年核心PCE上调至3.4%,使通胀回到2%目标的时间推迟到2029年。声明还删除了“高通胀源于供给冲击”的表述,改为“国内支出保持韧性”,等于承认需求端也有责任。
卖方的分歧更值得关注。一派认为12月是下一次实质博弈期,基准情形就是再加一次;另一派认为不存在连续大幅加息的基本面基础,除非油价失控,并提示10月在中期选举压力下大概率按兵不动,累计空间也就50—75个基点。市场定价基本贴近点阵图。
我的倾向:“通胀回到2%的时间推迟到2029年”这句话,比那25个基点更重要。它意味着“高利率维持更久”从一种交易假设变成了官方叙事。对于 $BTC 这类久期极长的资产,分母端的压力不会因为一次加息落地就消失。
你们怎么看——这一次是“撤回一部分宽松”的技术性动作,还是新一轮紧缩的开场? #美联储加息是否已成定局
9
·
--
ارتفع سعر الفائدة وتم تمرير التشريعات دون جدوى، ما جعل هناك ضربةين سلبيتين في نفس الأسبوع؛ لكن <0-9>[$BTC ] حافظت على 76.200 ألف—76.663 ألف دولار، ولم تظهر موجة ثانية من الهبوط. إن عبارة "عدم الانخفاض" تحمل معلومات أكثر من الهبوط ذاته.
لننظر أولاً إلى السيولة: في بداية سبتمبر، كانت صناديق <ETF> الفورية تحقق تدفقات صافية إلى الداخل بحوالي 987 مليون دولار. في 15 سبتمبر حدث خروج صافي قدره 450.4 مليون دولار، وفي 16 سبتمبر استمر الخروج بمقدار 295.9 مليون دولار؛ خلال يومين بلغ الإجمالي تقريباً 746 مليون دولار.
ومن ناحية البيانات على السلسلة، بعد أن ارتفعت القيمة السوقية المحققة لمدة 27 يومًا متتالية، تحولت لأول مرة إلى سلبية في 15 سبتمبر، كما أن السعر كان أقل قليلاً من "متوسط السوق الحقيقي" وفق نطاق Glassnode البالغ 76,700 دولار.
هيكليًا، ما زال السعر فوق المتوسطات المتحركة لـ 50 يومًا (حوالي 73,695) و100 يومًا (حوالي 71,495) و200 يومًا (حوالي 73,237)، ما يعني أن الاتجاه لم يتدهور لكن الزخم يبرد. عادت مؤشرات القوة النسبية RSI إلى منطقة الحياد قرب 50، في حين عبرت MACD إلى الأسفل تحت خط الإشارة. تتركز تكتلات السيولة بكثافة بين 76,800—77,000، وفوق ذلك يصبح النطاق 77,500—78,000 أكثر سماكة. أما من الأسفل فـ75,233 تمثل مستوى ارتداد 50%، و75,000 هو عتبة نفسية. والطبقة التالية التي تليها هي نقطة أساس تكلفة حاملي المدى القصير عند حوالي 71,300.
تقديري: هذا ليس تكسيرًا ذعريًا للأسعار، بل هو عملية "تبديل المشترين على الهامش". خروج أموال <ETF> وتحول القيمة السوقية المحققة إلى السالب يشيران إلى أن صفقات التخصيص السلبي في وضع انتظار. لكن بما أن السعر لم يكسر خط 50 يومًا، فهذا يعني أن ضغط البيع يأتي أساسًا من جني الأرباح وليس من عمليات تصفية قسرية—وهذا يحدد أنها خسارة تدريجية في القيمة، وليست سقوطًا من منحدر.
ما يستحق المتابعة فعلاً ليس شموع <Kline>؛ بل أمران: أولاً، هل يمكن لأموال <ETF> أن تعود إلى التدفق الصافي مرة أخرى فوق 75,000؟ وثانيًا، هل سيتم اختراق أساس تكلفة حاملي المدى القصير. الأول يحدد ميل الارتداد، والثاني يحدد ما إذا كانت هذه الموجة من التعديل ستتحول من "تبديل المراكز" إلى "استسلام".
السؤال الذي أطرحه عليك: عند موضع 75 ألف، هل ستشتري على دفعات، أم تنتظر تأكيد الاختراق قبل الدخول؟ وما هو السبب—هل تعتمد على تدفقات <ETF> أم على خط تكلفة حاملي المدى القصير؟
#بيتكوين هبطت إلى 76 ألف دولار
ارتفع سعر الفائدة وتم تمرير التشريعات دون جدوى، ما جعل هناك ضربةين سلبيتين في نفس الأسبوع؛ لكن <0-9>[$BTC ] حافظت على 76.200 ألف—76.663 ألف دولار، ولم تظهر موجة ثانية من الهبوط. إن عبارة "عدم الانخفاض" تحمل معلومات أكثر من الهبوط ذاته.
لننظر أولاً إلى السيولة: في بداية سبتمبر، كانت صناديق <ETF> الفورية تحقق تدفقات صافية إلى الداخل بحوالي 987 مليون دولار. في 15 سبتمبر حدث خروج صافي قدره 450.4 مليون دولار، وفي 16 سبتمبر استمر الخروج بمقدار 295.9 مليون دولار؛ خلال يومين بلغ الإجمالي تقريباً 746 مليون دولار.
ومن ناحية البيانات على السلسلة، بعد أن ارتفعت القيمة السوقية المحققة لمدة 27 يومًا متتالية، تحولت لأول مرة إلى سلبية في 15 سبتمبر، كما أن السعر كان أقل قليلاً من "متوسط السوق الحقيقي" وفق نطاق Glassnode البالغ 76,700 دولار.
هيكليًا، ما زال السعر فوق المتوسطات المتحركة لـ 50 يومًا (حوالي 73,695) و100 يومًا (حوالي 71,495) و200 يومًا (حوالي 73,237)، ما يعني أن الاتجاه لم يتدهور لكن الزخم يبرد. عادت مؤشرات القوة النسبية RSI إلى منطقة الحياد قرب 50، في حين عبرت MACD إلى الأسفل تحت خط الإشارة. تتركز تكتلات السيولة بكثافة بين 76,800—77,000، وفوق ذلك يصبح النطاق 77,500—78,000 أكثر سماكة. أما من الأسفل فـ75,233 تمثل مستوى ارتداد 50%، و75,000 هو عتبة نفسية. والطبقة التالية التي تليها هي نقطة أساس تكلفة حاملي المدى القصير عند حوالي 71,300.
تقديري: هذا ليس تكسيرًا ذعريًا للأسعار، بل هو عملية "تبديل المشترين على الهامش". خروج أموال <ETF> وتحول القيمة السوقية المحققة إلى السالب يشيران إلى أن صفقات التخصيص السلبي في وضع انتظار. لكن بما أن السعر لم يكسر خط 50 يومًا، فهذا يعني أن ضغط البيع يأتي أساسًا من جني الأرباح وليس من عمليات تصفية قسرية—وهذا يحدد أنها خسارة تدريجية في القيمة، وليست سقوطًا من منحدر.
ما يستحق المتابعة فعلاً ليس شموع <Kline>؛ بل أمران: أولاً، هل يمكن لأموال <ETF> أن تعود إلى التدفق الصافي مرة أخرى فوق 75,000؟ وثانيًا، هل سيتم اختراق أساس تكلفة حاملي المدى القصير. الأول يحدد ميل الارتداد، والثاني يحدد ما إذا كانت هذه الموجة من التعديل ستتحول من "تبديل المراكز" إلى "استسلام".
السؤال الذي أطرحه عليك: عند موضع 75 ألف، هل ستشتري على دفعات، أم تنتظر تأكيد الاختراق قبل الدخول؟ وما هو السبب—هل تعتمد على تدفقات <ETF> أم على خط تكلفة حاملي المدى القصير؟
#بيتكوين هبطت إلى 76 ألف دولار
لننظر أولاً إلى السيولة: في بداية سبتمبر، كانت صناديق <ETF> الفورية تحقق تدفقات صافية إلى الداخل بحوالي 987 مليون دولار. في 15 سبتمبر حدث خروج صافي قدره 450.4 مليون دولار، وفي 16 سبتمبر استمر الخروج بمقدار 295.9 مليون دولار؛ خلال يومين بلغ الإجمالي تقريباً 746 مليون دولار.
ومن ناحية البيانات على السلسلة، بعد أن ارتفعت القيمة السوقية المحققة لمدة 27 يومًا متتالية، تحولت لأول مرة إلى سلبية في 15 سبتمبر، كما أن السعر كان أقل قليلاً من "متوسط السوق الحقيقي" وفق نطاق Glassnode البالغ 76,700 دولار.
هيكليًا، ما زال السعر فوق المتوسطات المتحركة لـ 50 يومًا (حوالي 73,695) و100 يومًا (حوالي 71,495) و200 يومًا (حوالي 73,237)، ما يعني أن الاتجاه لم يتدهور لكن الزخم يبرد. عادت مؤشرات القوة النسبية RSI إلى منطقة الحياد قرب 50، في حين عبرت MACD إلى الأسفل تحت خط الإشارة. تتركز تكتلات السيولة بكثافة بين 76,800—77,000، وفوق ذلك يصبح النطاق 77,500—78,000 أكثر سماكة. أما من الأسفل فـ75,233 تمثل مستوى ارتداد 50%، و75,000 هو عتبة نفسية. والطبقة التالية التي تليها هي نقطة أساس تكلفة حاملي المدى القصير عند حوالي 71,300.
تقديري: هذا ليس تكسيرًا ذعريًا للأسعار، بل هو عملية "تبديل المشترين على الهامش". خروج أموال <ETF> وتحول القيمة السوقية المحققة إلى السالب يشيران إلى أن صفقات التخصيص السلبي في وضع انتظار. لكن بما أن السعر لم يكسر خط 50 يومًا، فهذا يعني أن ضغط البيع يأتي أساسًا من جني الأرباح وليس من عمليات تصفية قسرية—وهذا يحدد أنها خسارة تدريجية في القيمة، وليست سقوطًا من منحدر.
ما يستحق المتابعة فعلاً ليس شموع <Kline>؛ بل أمران: أولاً، هل يمكن لأموال <ETF> أن تعود إلى التدفق الصافي مرة أخرى فوق 75,000؟ وثانيًا، هل سيتم اختراق أساس تكلفة حاملي المدى القصير. الأول يحدد ميل الارتداد، والثاني يحدد ما إذا كانت هذه الموجة من التعديل ستتحول من "تبديل المراكز" إلى "استسلام".
السؤال الذي أطرحه عليك: عند موضع 75 ألف، هل ستشتري على دفعات، أم تنتظر تأكيد الاختراق قبل الدخول؟ وما هو السبب—هل تعتمد على تدفقات <ETF> أم على خط تكلفة حاملي المدى القصير؟
#بيتكوين هبطت إلى 76 ألف دولار
88
·
--
لنرتّب الأرقام أولًا: في 15 سبتمبر ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بمقدار 5.1 نقطة أساس إلى 5.399%، مسجّلًا أعلى مستوى منذ عام 2007؛ وفي اليوم نفسه ارتفع عائد السندات لأجل 10 سنوات إلى 5.041%، أيضًا أعلى مستوى منذ عام 2007. قامت «جيه بي مورجان» برفع توقعها لنهاية العام لعائد 30 عامًا من 5.20% إلى 5.40%. لذلك، لا يمكن القول إن هذا المستوى قد تم تجاوزه، بل إن السوق ما زال يقف ملاصقًا لعتبة إطار باب نسبة 5.40%.
الأهم فعلًا ليس تحديد النقطة، بل ما الذي دفع الطرف الطويل إلى الأعلى. توجد تقديرات تفكك مكاسب الفترة من بداية العام حتى أوائل سبتمبر: من بين 65 نقطة أساس ارتفعها العائد الاسمي لأجل 10 سنوات، ساهمت 53 نقطة أساس في العائد الحقيقي، ولم تسهم سوى 12 نقطة أساس في تعويض التضخم؛ وفي أجل 30 عامًا، ومن بين 44 نقطة أساس، ساهمت 36 نقطة أساس في العائد الحقيقي و8 نقاط أساس في تعويض التضخم. في كلتا الفترتين، تتجاوز مساهمة الفائدة الحقيقية ثمانين بالمئة.
وهذا يغيّر السردية. ليس «أن التضخم خرج عن السيطرة ورفع الطرف الطويل»، بل أن السوق يعيد تسعير أمر ما: المعروض من السندات الحكومية طويلة الأجل. تجاوز الدين الفيدرالي لأول مرة عتبة 40 تريليون دولار في أغسطس؛ وتتعزز حلقة «الفائدة—العجز—إصدار سندات جديدة» ذاتيًا، بينما تضعف رغبة المشترين الأجانب على المدى الطويل. عندما يقل عدد المشترين وتزداد أحجام الإصدار، يطلب السوق بطبيعة الحال علاوة أجل (term premium) أعلى. منذ تحوّل علاوة الأجل من سلبية إلى إيجابية في 2023، كانت هذه الخطوط تتجه صعودًا باستمرار.
تقييمي: إن صعودًا من هذا النوع لإلحاق الأذى بالأصول ذات المخاطر لا يسلك طريق «رفع الفائدة»، بل طريق «التقييم». فارتفاع معدل الخصم يضرب أولًا الأصول طويلة الأجل—وخاصة أسهم نمو ذات تقييمات مرتفعة—وكذلك فئات لا تنتج تدفقات نقدية بذاتها، مثل $BTC.
والأمر كذلك أنه ليس مصدره بالكامل السياسة النقدية. حتى لو ضغط الاحتياطي الفيدرالي لاحقًا زر الإيقاف، ما دامت ساقا العرض وعلاوة الأجل لا تزالان موجودتين، فمن غير المؤكد أن الطرف الطويل سينخفض تلقائيًا. وهذه هي بالضبط الأسباب التي تجعله قادرًا على أن يصبح مصدر خطر مستقلًا.
فيما بعد سأراقب إشارتين: هل تظهر علامات على انفلات علاوة الأجل؟ وهل ستؤدي بنية إصدار وزارة الخزانة إلى مزيد من «التقصير» على المدى القصير؟ برأيك، هل جوهر هذه الموجة من صعود الطرف الطويل مشكلة تضخم أم مشكلة مالية/عجز؟ #عائد_السندات_الأمريكية_لـ30_سنة_يتجاوز_5.40%
لنرتّب الأرقام أولًا: في 15 سبتمبر ارتفع عائد سندات الخزانة الأمريكية لأجل 30 عامًا بمقدار 5.1 نقطة أساس إلى 5.399%، مسجّلًا أعلى مستوى منذ عام 2007؛ وفي اليوم نفسه ارتفع عائد السندات لأجل 10 سنوات إلى 5.041%، أيضًا أعلى مستوى منذ عام 2007. قامت «جيه بي مورجان» برفع توقعها لنهاية العام لعائد 30 عامًا من 5.20% إلى 5.40%. لذلك، لا يمكن القول إن هذا المستوى قد تم تجاوزه، بل إن السوق ما زال يقف ملاصقًا لعتبة إطار باب نسبة 5.40%.
الأهم فعلًا ليس تحديد النقطة، بل ما الذي دفع الطرف الطويل إلى الأعلى. توجد تقديرات تفكك مكاسب الفترة من بداية العام حتى أوائل سبتمبر: من بين 65 نقطة أساس ارتفعها العائد الاسمي لأجل 10 سنوات، ساهمت 53 نقطة أساس في العائد الحقيقي، ولم تسهم سوى 12 نقطة أساس في تعويض التضخم؛ وفي أجل 30 عامًا، ومن بين 44 نقطة أساس، ساهمت 36 نقطة أساس في العائد الحقيقي و8 نقاط أساس في تعويض التضخم. في كلتا الفترتين، تتجاوز مساهمة الفائدة الحقيقية ثمانين بالمئة.
وهذا يغيّر السردية. ليس «أن التضخم خرج عن السيطرة ورفع الطرف الطويل»، بل أن السوق يعيد تسعير أمر ما: المعروض من السندات الحكومية طويلة الأجل. تجاوز الدين الفيدرالي لأول مرة عتبة 40 تريليون دولار في أغسطس؛ وتتعزز حلقة «الفائدة—العجز—إصدار سندات جديدة» ذاتيًا، بينما تضعف رغبة المشترين الأجانب على المدى الطويل. عندما يقل عدد المشترين وتزداد أحجام الإصدار، يطلب السوق بطبيعة الحال علاوة أجل (term premium) أعلى. منذ تحوّل علاوة الأجل من سلبية إلى إيجابية في 2023، كانت هذه الخطوط تتجه صعودًا باستمرار.
تقييمي: إن صعودًا من هذا النوع لإلحاق الأذى بالأصول ذات المخاطر لا يسلك طريق «رفع الفائدة»، بل طريق «التقييم». فارتفاع معدل الخصم يضرب أولًا الأصول طويلة الأجل—وخاصة أسهم نمو ذات تقييمات مرتفعة—وكذلك فئات لا تنتج تدفقات نقدية بذاتها، مثل $BTC .
والأمر كذلك أنه ليس مصدره بالكامل السياسة النقدية. حتى لو ضغط الاحتياطي الفيدرالي لاحقًا زر الإيقاف، ما دامت ساقا العرض وعلاوة الأجل لا تزالان موجودتين، فمن غير المؤكد أن الطرف الطويل سينخفض تلقائيًا. وهذه هي بالضبط الأسباب التي تجعله قادرًا على أن يصبح مصدر خطر مستقلًا.
فيما بعد سأراقب إشارتين: هل تظهر علامات على انفلات علاوة الأجل؟ وهل ستؤدي بنية إصدار وزارة الخزانة إلى مزيد من «التقصير» على المدى القصير؟ برأيك، هل جوهر هذه الموجة من صعود الطرف الطويل مشكلة تضخم أم مشكلة مالية/عجز؟ #عائد_السندات_الأمريكية_لـ30_سنة_يتجاوز_5.40%
الأهم فعلًا ليس تحديد النقطة، بل ما الذي دفع الطرف الطويل إلى الأعلى. توجد تقديرات تفكك مكاسب الفترة من بداية العام حتى أوائل سبتمبر: من بين 65 نقطة أساس ارتفعها العائد الاسمي لأجل 10 سنوات، ساهمت 53 نقطة أساس في العائد الحقيقي، ولم تسهم سوى 12 نقطة أساس في تعويض التضخم؛ وفي أجل 30 عامًا، ومن بين 44 نقطة أساس، ساهمت 36 نقطة أساس في العائد الحقيقي و8 نقاط أساس في تعويض التضخم. في كلتا الفترتين، تتجاوز مساهمة الفائدة الحقيقية ثمانين بالمئة.
وهذا يغيّر السردية. ليس «أن التضخم خرج عن السيطرة ورفع الطرف الطويل»، بل أن السوق يعيد تسعير أمر ما: المعروض من السندات الحكومية طويلة الأجل. تجاوز الدين الفيدرالي لأول مرة عتبة 40 تريليون دولار في أغسطس؛ وتتعزز حلقة «الفائدة—العجز—إصدار سندات جديدة» ذاتيًا، بينما تضعف رغبة المشترين الأجانب على المدى الطويل. عندما يقل عدد المشترين وتزداد أحجام الإصدار، يطلب السوق بطبيعة الحال علاوة أجل (term premium) أعلى. منذ تحوّل علاوة الأجل من سلبية إلى إيجابية في 2023، كانت هذه الخطوط تتجه صعودًا باستمرار.
تقييمي: إن صعودًا من هذا النوع لإلحاق الأذى بالأصول ذات المخاطر لا يسلك طريق «رفع الفائدة»، بل طريق «التقييم». فارتفاع معدل الخصم يضرب أولًا الأصول طويلة الأجل—وخاصة أسهم نمو ذات تقييمات مرتفعة—وكذلك فئات لا تنتج تدفقات نقدية بذاتها، مثل $BTC .
والأمر كذلك أنه ليس مصدره بالكامل السياسة النقدية. حتى لو ضغط الاحتياطي الفيدرالي لاحقًا زر الإيقاف، ما دامت ساقا العرض وعلاوة الأجل لا تزالان موجودتين، فمن غير المؤكد أن الطرف الطويل سينخفض تلقائيًا. وهذه هي بالضبط الأسباب التي تجعله قادرًا على أن يصبح مصدر خطر مستقلًا.
فيما بعد سأراقب إشارتين: هل تظهر علامات على انفلات علاوة الأجل؟ وهل ستؤدي بنية إصدار وزارة الخزانة إلى مزيد من «التقصير» على المدى القصير؟ برأيك، هل جوهر هذه الموجة من صعود الطرف الطويل مشكلة تضخم أم مشكلة مالية/عجز؟ #عائد_السندات_الأمريكية_لـ30_سنة_يتجاوز_5.40%
3
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BOJRaisesRatesTo31YearHigh
92,568 مشاهدات
1,442 يقومون بالنقاش
#bojraisesratesto31yearhigh ¿هل بنك اليابان في أعلى مستوياته منذ 31 عامًا والبتكوين يرتفع؟ النضج المؤسسي لـ $BTC في رسم بياني واحد 🇯🇵📈⚡
رفعت بنك اليابان سعر الفائدة إلى 1.25% (أعلى مستوى تاريخي في أكثر من ثلاثة عقود)، وما كان يتوقعه كثيرون على أنه انهيار لحركة الكاري تراد انتهى بإظهار أقوى صورة في سوق العملات الرقمية.
🧠 3 قراءات رئيسية من الطاولة الفنية:
1️⃣ انفصال ماكرو: لم يتقوَّ الين كما توقّع المحللون التقليديون، وBTC ردّ بقفزة قوية، ما يثبت أن الطلب في السوق الفوري ما يزال قائمًا.
2️⃣ التفوق على عمالقة التكنولوجيا: مع قيمة سوقية تتجاوز 1.63 تريليون دولار، يعود البيتكوين ليضع نفسه في المقدمة أمام تسلا (1.438B دولار)، مؤكدًا مجددًا دوره كأصل احتياطي وملاذ سيولة عالمي.
3️⃣ البنية على 4H و1D: الامتصاص عند مستويات الدعم يؤكد أن تصحيحات الماكرو هي نوافذ لتجميع المؤسسات، وليست مرحلة استسلام.
$بينما يدخل الأفراد في حالة هلع بسبب عناوين أسعار الفائدة، تستمر الإدارة الاحترافية في تتبع السيولة الحقيقية. 💎🛡️
💬 نقاش للمجتمع: هل تعتقدون أن هذا الانفصال يؤكد بداية الجزء الأخير من الدورة الصاعدة نحو قمم تاريخية جديدة، أم أن السيولة العالمية ستختبر مستويات الدعم مرة أخرى؟ اتركوا تحليلكم في الأسفل! 👇🔥
متابعة من فضلكم
#bojraisesratesto31yearhigh #MacroEconomy #Trading #BinanceSquare
Shamika Metting
·5 إعجاب
·3.6k مشاهدات
BuffettStepsDownAsBerkshireChairman
42,370 مشاهدات
674 يقومون بالنقاش
XRPExchangeReservesHitSevenYearLow
47,620 مشاهدات
643 يقومون بالنقاش