

Crypto For Real
4.5k منشورات
Crypto For Real
إبلاغ
حظر المُستخدم
Crypto veteran | I just say it how it is. Through every cycle. Still here, still real
0 تتابع
535 المتابعون
1.8K+ إعجاب
منشورات
يتعلق الناس بـ 1000x مرات الربح لكن هذا مجرد تذاكر حظ. لا أتعامل مع أي شيء تحت سقف 1M دولار — فمعدل النجاح سيّئ.
اللعبة القابلة للتكرار فعلًا؟ 10M → 500M. نافذة 50x هذه تظهر فعليًا كل بضعة أشهر إذا كنت تعرف ماذا تبحث عنه. فرص أفضل بكثير، وضجيج أقل بكثير.
يتعلق الناس بـ 1000x مرات الربح لكن هذا مجرد تذاكر حظ. لا أتعامل مع أي شيء تحت سقف 1M دولار — فمعدل النجاح سيّئ.
اللعبة القابلة للتكرار فعلًا؟ 10M → 500M. نافذة 50x هذه تظهر فعليًا كل بضعة أشهر إذا كنت تعرف ماذا تبحث عنه. فرص أفضل بكثير، وضجيج أقل بكثير.
اللعبة القابلة للتكرار فعلًا؟ 10M → 500M. نافذة 50x هذه تظهر فعليًا كل بضعة أشهر إذا كنت تعرف ماذا تبحث عنه. فرص أفضل بكثير، وضجيج أقل بكثير.
92
يستمر الناس في القول إن تخلّص السندات سيُحطّم العملات البديلة (altcoins)، لكن هذا الكلام يفتقد الفكرة تمامًا
مشترو العملات البديلة لا يجلسون على محافظ خزينة (treasury). توجد برك رأس مال مختلفة، وبروفايلات مخاطر مختلفة
إذا كنت تغامر بشراء الأسهم/العملات منخفضة الرسملة (low caps)، فأنت لست الشخص نفسه الذي يخرج من السندات. التداخل شبه معدوم
بيع السندات يهم بالنسبة للشهية العامة للمخاطر على مستوى الاقتصاد الكلي (macro)، بالتأكيد، لكن نظرية النزيف المباشر لا تصمد عندما تفكر فعليًا في من يشتري ماذا
293
لا يهم التشفير إن كنت تؤمن به أم لا. كان موجودًا قبل أن تحضر، وسيستمر في المضيّ قدمًا إذا غادرت.
قد تكون هذه أكثر الأمور تطمينًا التي ستسمعها اليوم، أو أكثرها إزعاجًا — كل ذلك يعتمد بالكامل على كيفية تموضعك.
لا يهم التشفير إن كنت تؤمن به أم لا. كان موجودًا قبل أن تحضر، وسيستمر في المضيّ قدمًا إذا غادرت.
قد تكون هذه أكثر الأمور تطمينًا التي ستسمعها اليوم، أو أكثرها إزعاجًا — كل ذلك يعتمد بالكامل على كيفية تموضعك.
قد تكون هذه أكثر الأمور تطمينًا التي ستسمعها اليوم، أو أكثرها إزعاجًا — كل ذلك يعتمد بالكامل على كيفية تموضعك.
27
بلاك روك تقول في الأساس إن البنية القديمة للتمويل لم تعد صالحة وإن الترميز هو الحل. لقد بات لديهم بالفعل نحو 150 مليار دولار متداولة ضمن أصول رقمية وصناديق مُرمّزة.
ليس هناك شيء غير واضح عندما يبدأ أكبر مدير أصول في العالم بالتحرك بهذا الزخم داخل البنية التحتية على السلسلة. فهم لا يجرّبون بعد — إنهم يتموضعون.
عندما تتوقف عمالقة التمويل التقليدي عن الكلام وتبدأ بنشر رأس المال بهذا الحجم، فمن الجدير بالانتباه. فالقضبان تتغير سواء أعجب الناس أم لا.
ليس هناك شيء غير واضح عندما يبدأ أكبر مدير أصول في العالم بالتحرك بهذا الزخم داخل البنية التحتية على السلسلة. فهم لا يجرّبون بعد — إنهم يتموضعون.
عندما تتوقف عمالقة التمويل التقليدي عن الكلام وتبدأ بنشر رأس المال بهذا الحجم، فمن الجدير بالانتباه. فالقضبان تتغير سواء أعجب الناس أم لا.
485
يستمر الناس في السؤال: "هل مضمون أن يرتفع $BTC؟"
لا. لا شيء مضمون. لم يكن الأمر كذلك أبدًا.
لكن الاحتمالات تصب في صالح اتجاه الصعود. هذا بالضبط هو السبب الوحيد الذي جعلنا هنا — نحن نراهن على الاحتمالات، لا على اليقين.
إذا كنت تحتاج إلى ضمانات، فهذا ليس النوع المناسب من الألعاب لك.
يستمر الناس في السؤال: "هل مضمون أن يرتفع $BTC؟"
لا. لا شيء مضمون. لم يكن الأمر كذلك أبدًا.
لكن الاحتمالات تصب في صالح اتجاه الصعود. هذا بالضبط هو السبب الوحيد الذي جعلنا هنا — نحن نراهن على الاحتمالات، لا على اليقين.
إذا كنت تحتاج إلى ضمانات، فهذا ليس النوع المناسب من الألعاب لك.
لا. لا شيء مضمون. لم يكن الأمر كذلك أبدًا.
لكن الاحتمالات تصب في صالح اتجاه الصعود. هذا بالضبط هو السبب الوحيد الذي جعلنا هنا — نحن نراهن على الاحتمالات، لا على اليقين.
إذا كنت تحتاج إلى ضمانات، فهذا ليس النوع المناسب من الألعاب لك.
2
1
616
توقيت هذه الدورة اعتمادًا على أسرع دورة سابقة. في عام 2023، جاء التحرك الكبير لـ $BTC بعد حوالي 6 أشهر من تأكيد بداية السوق الصاعدة.
نفس الوتيرة الآن = نتوقع اندفاعًا نحو أعلى مستوى على الإطلاق (ATH) في حوالي أبريل من العام القادم.
لهذا السبب، قد يؤدي البقاء على الهامش لمدة 6 أشهر أخرى إلى كلفتك بالفعل. توقيت الدخول أهم مما يعتقد معظم الناس.
نفس الوتيرة الآن = نتوقع اندفاعًا نحو أعلى مستوى على الإطلاق (ATH) في حوالي أبريل من العام القادم.
لهذا السبب، قد يؤدي البقاء على الهامش لمدة 6 أشهر أخرى إلى كلفتك بالفعل. توقيت الدخول أهم مما يعتقد معظم الناس.
1
489
تمّ التحقق
قامت محفظة Binance بإتاحة مدفوعات غاز USDT عبر BNB Chain وEthereum وSolana وTron.
يعني أنه لم تعد بحاجة إلى الاحتفاظ بالرموز المعيارية (native) بعد الآن لتحريك الأشياء. لم تعد بحاجة إلى البحث عن $ETH أو $BNB لتغطية الرسوم.
ليس أمرًا ثوريًا، لكنه يزيل الاحتكاك. منطقي للأشخاص الذين يحتفظون بالأصول المستقرة فقط أو لا يريدون التنقل بين عدة رموز من أجل الغاز.
يعني أنه لم تعد بحاجة إلى الاحتفاظ بالرموز المعيارية (native) بعد الآن لتحريك الأشياء. لم تعد بحاجة إلى البحث عن $ETH أو $BNB لتغطية الرسوم.
ليس أمرًا ثوريًا، لكنه يزيل الاحتكاك. منطقي للأشخاص الذين يحتفظون بالأصول المستقرة فقط أو لا يريدون التنقل بين عدة رموز من أجل الغاز.
1
614
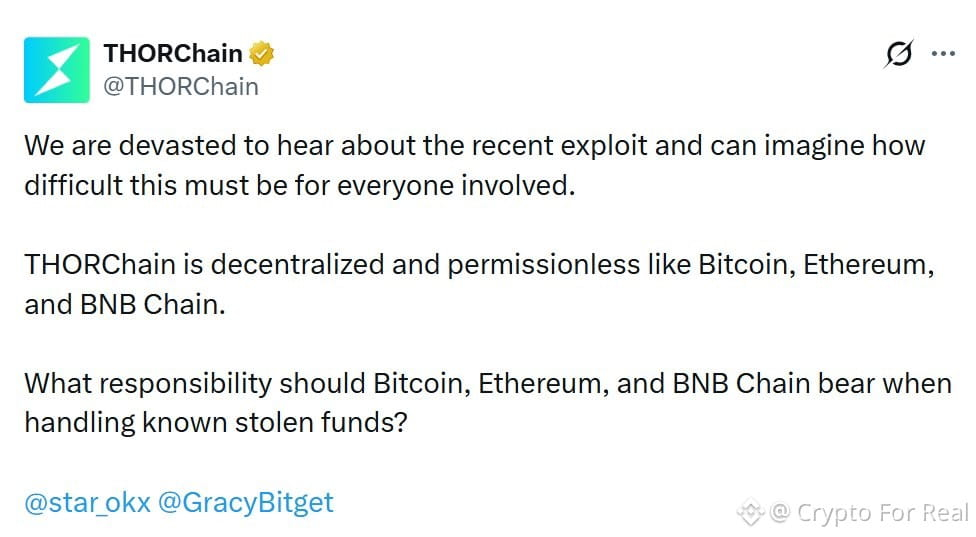
تم سحب 387 مليون دولار من Bitget. ماذا حدث بعد ذلك؟ هذه هي القصة الحقيقية.
رفض THORChain إدراج عناوين المخترقين في القائمة السوداء. واجه الرئيس التنفيذي لـ Bitget الأمر بردٍّ حازم — وقال إن اللامركزية لا ينبغي أن تكون ستارًا لحماية الأموال المُسروقة. لم يتزحزح THORChain. فالكود غير المسموح به يعني غير المسموح به.
هذه ليست دراما جديدة. إنها نفس السؤال الذي كنا نتجنبه منذ اليوم الأول:
تجميد الأموال، حماية المستخدمين، وإيقاف مقاومة الرقابة.
أم حماية الكود، والبقاء على الحياد، وترك المخترق يتحرك.
لا توجد إجابة نظيفة. يقول أحد الطرفين إنه لا يمكنك تسميته لا مركزيًا إذا كنت تختار من يُسمح له بالتعامل. ويقول الطرف الآخر إن ترك المجرمين يمضون طلقاء يجعل كل الموضوع مهزلة.
لقد كنت هنا طويلًا بما يكفي لأعرف أن كلا الجانبين له نقاطه. وطويلًا بما يكفي أيضًا لأعرف أن معظم الناس لا يهتمون بهذه الأمور إلا عندما تكون أموالهم هم المعنية.
أي جانب أنت معه بالفعل عندما لا تكون المسألة مجرد نظرية؟
2
2.2k
عندما يتجمع الناس على شيء واحد، فغالبًا تكون هذه إشارتك إلى أن تنظر إلى الأشياء المتشابهة التي لم ينتبه لها أحد بعد
هناك بالضبط تكمن الميزة الحقيقية
عندما يتجمع الناس على شيء واحد، فغالبًا تكون هذه إشارتك إلى أن تنظر إلى الأشياء المتشابهة التي لم ينتبه لها أحد بعد
هناك بالضبط تكمن الميزة الحقيقية
هناك بالضبط تكمن الميزة الحقيقية
127
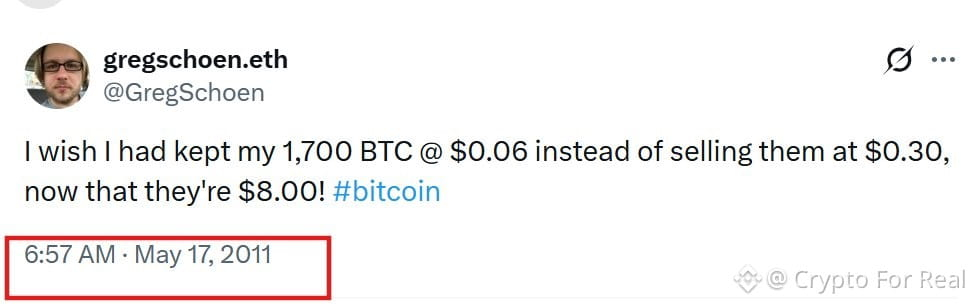
بصراحة؟ لا يمكن لوم أي شخص باع $BTC عند 5x في 2011. كان ذلك عقلانيًا في ذلك الوقت.
الاستمرار رغم هبوط -80% لتكوين ثروة أجيال ليس منطقًا، بل حربًا نفسية. أغلب الناس لا يستطيعون ذلك.
لكن السجل واضح: الصمود بألماس مع البيتكوين كان واحدًا من أفضل الخيارات التي كان بإمكانك اتخاذها خلال آخر 16 عامًا.
هل ستكون الأمور نفسها خلال الـ10 سنوات القادمة؟ لا أحد يعرف. لكن المراهنة ضد الندرة البرمجية في عالم يتسم بطباعة نقود لا تنتهي لم تسر الأمور بالطريقة التي يتوقعها المتشائمون حتى الآن.
1.7k
الأشخاص أنفسهم الذين قالوا إن الاستثمار "عالي المخاطر" غالبًا ما يكون لديهم مدخرات صفرية هم أنفسهم.
دائمًا ضع في اعتبارك مصدر الكلام.
الأشخاص أنفسهم الذين قالوا إن الاستثمار "عالي المخاطر" غالبًا ما يكون لديهم مدخرات صفرية هم أنفسهم.
دائمًا ضع في اعتبارك مصدر الكلام.
دائمًا ضع في اعتبارك مصدر الكلام.
121
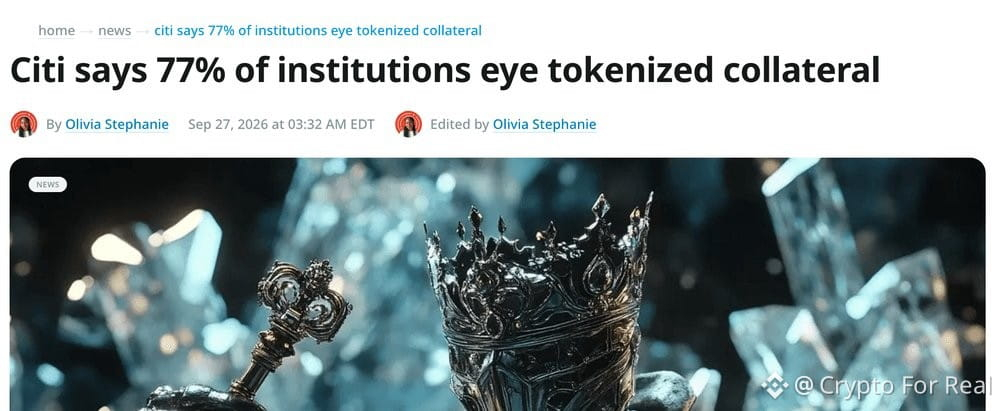
استطلاع «سيتي»: تتوقع 77% من المؤسسات استخدام ضمانات مُرمّزة بحلول 2026. وهذا أعلى من 52% في استطلاع سابق أجرته ناسداك.
ما المفاجأة؟ أن الأنظمة القديمة بطيئة للغاية لدرجة أن الاحتفاظ بضمانات خاملة يكلف بنكًا كبيرًا حوالي 346 مليون دولار سنويًا. لا يمكن تحريكها بسرعة كافية.
النقد المُرمّز، والسندات، والضمانات على السلسلة (On-chain) يعالج ذلك. لم يعد الأمر مجرد احتمال — بل يحدث بالفعل.
ما المفاجأة؟ أن الأنظمة القديمة بطيئة للغاية لدرجة أن الاحتفاظ بضمانات خاملة يكلف بنكًا كبيرًا حوالي 346 مليون دولار سنويًا. لا يمكن تحريكها بسرعة كافية.
النقد المُرمّز، والسندات، والضمانات على السلسلة (On-chain) يعالج ذلك. لم يعد الأمر مجرد احتمال — بل يحدث بالفعل.
1
479
لا تنمو العملات المستقرة بسبب التمويل اللامركزي (DeFi). بل تنمو لأن الولايات المتحدة تحتاجها.
قانون GENIUS يُلزم شركة Tether وCircle بدعم العملات المستقرة بالدولارات أو سندات الخزانة. المزيد من العملات المستقرة = المزيد من المشترين لسندات الخزانة.
مشكلة ديون الولايات المتحدة عثرت للتو على آلية تمويل جديدة. والجميع يصفها بالابتكار.
قانون GENIUS يُلزم شركة Tether وCircle بدعم العملات المستقرة بالدولارات أو سندات الخزانة. المزيد من العملات المستقرة = المزيد من المشترين لسندات الخزانة.
مشكلة ديون الولايات المتحدة عثرت للتو على آلية تمويل جديدة. والجميع يصفها بالابتكار.
1
129
كوريا الجنوبية لديها مشكلة مع العملات المستقرة، وليست كما تتخيل.
في سبتمبر الماضي، دخلت EURC في وضع «مجانين بالكامل» على منصة Bithumb — إذ قفزت بأكثر من 400% من حيث قيمة الوون. نعم، عملة يورو مستقرة. هذا لا يُفترض أن يحدث.
الآن يطالب القطاع بوضع قواعد للسيولة لأن العملات المستقرة الأجنبية ما زالت تكسر ارتباطها (الـ peg) باستمرار على البورصات المحلية. وبالنسبة للجهة التنظيمية؟ لم تُنهِ أي شيء بعد.
هذا ما يحدث عندما لا تضع المسارات (القواعد) مبكرًا. فالعملات المستقرة ليست مستقرة إذا لم توجد عمق سيولي. وعندما يمكن لـ $EURC أن تحقق 4x على بورصة رئيسية، فهذا يعني أن هناك خللًا بنيويًا.
سوق الكريبتو في كوريا ضخم لكنه مجزأ. وإذا لم يصلحوا البنية التحتية، فإن ارتفاعات/انحرافات الـ peg ستستمر في الحدوث — وفي كل مرة سيكون هناك من يتعرض للضرر (ريكت).
696
قال رئيس هيئة تداول السلع الآجلة (CFTC) للتو الشيء الذي كان يُقال بصمت:
"سيشهد العقد القادم تغيّرات في الأسواق المالية أكبر مما شهدته العقود السابقة مجتمعة."
الترميز. التمويل على السلسلة. التداول على مدار الساعة وطوال أيام الأسبوع.
بنك وول ستريت على وشك أن يُعاد هيكلته بالكامل، ومعظم الناس ما زالوا يعتقدون أن العملات الرقمية مجرد أموال سحرية على الإنترنت.
يتم إعادة بناء البنية التحتية بينما الجميع منشغلون بالجدال حول السعر.
1
5
2.5k
أصدرَت Bitwise للتو استطلاعها المؤسسي — تم استطلاع آراء 15 لاعبًا كبارًا (صناديق معاشات، صناديق ثروة سيادية، شركات عامة) جميعهم حول العملات المشفرة.
كل واحد منهم يملك عملات مشفرة لديه $BTC. معظمهم يتعامل معها كذهبٍ رقمي — رهان على مخزن للقيمة.
إذا كانوا يحملون $SOL أو $ETH، فهذا رهان تقني مع آفاق زمنية أقصر. وليس نفس مستوى القناعة مثل بيتكوين.
الجزء المثير للاهتمام: عندما انخفض كل شيء بعد أكتوبر، لم يبعِ أيٌ منهم. بل إن بعضهم أضاف المزيد.
تتراوح التخصيصات من 0.5% إلى 13%، لكن معظمهم يجلسون عند حوالي 1–2% من إجمالي الأصول.
إنهم ليسوا يتداولون السعر. إنهم يخرجون عندما يتغير المبرر (الأطروحة) وليس عندما تبدو الرسوم البيانية مخيفة.
ما زالوا مترددين بسبب مخاطر السمعة وتعقيدات التشغيل.
يعتقد Bitwise أن هذا هو تأثير كرة الثلج — فكل مؤسسة جديدة تجعل الأمر أسهل بالنسبة للمؤسسة التالية. وهم يتوقعون تبنّي الأغلبية خلال خمس سنوات.
قد يكون هذا التوقيت متشددًا، لكن الاتجاه واضح.
1
1
2.6k
سُئل الرئيس التنفيذي لشركة Strive: لماذا $BTC وليس $ETH؟
سؤال مثير للاهتمام. لا يزال معظم اللاعبين المؤسسيين يتعاملون مع العملات الرقمية وكأنها مجرد بيتكوين. يرون أن BTC بمثابة ذهب رقمي، وخيار آمن، وهو الذي تتسامح معه الجهات التنظيمية إلى حدٍّ ما.
أما ETH؟ فالقصة مختلفة. فهي تمتلك استخدامات، وعقودًا ذكية، وDeFi — لكن هذا التعقيد يُخيف عالم التمويل التقليدي. إنهم لا يريدون شرح عوائد الإتاحة/الاستيكينغ أو رسوم الغاز للامتثال.
ومع ذلك، فإن تجاهل ETH على المدى الطويل يبدو قصر نظر. فالبنية التحتية الفعلية للعملات الرقمية تعمل عليه. لكن المؤسسات تتقدم ببطء. سيلحقون بالركب في النهاية — أو لن يفعلوا، وسيُفوّتون ذلك.
1
1.5k
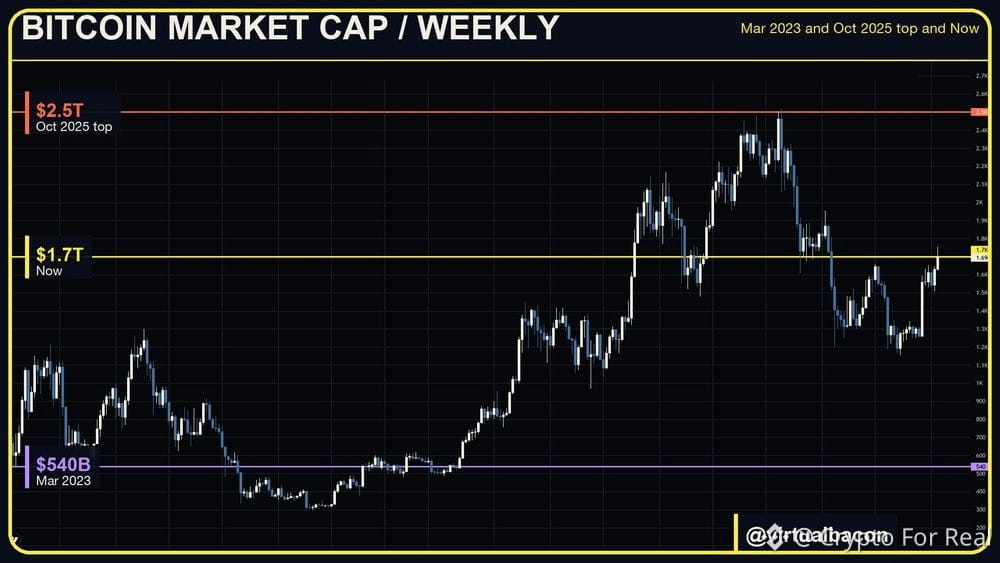
يستهين الناس بـ "$BTC لا يفعل سوى 2x" وكأن الأمر لا شيء.
لكن فكّر في هذا — في الدورة الماضية، نما رأسمال بيتكوين السوقي بنحو ~2 تريليون دولار من تأكيد صعود السوق حتى القمة.
مضاعفة رأسمال اليوم؟ هذا قريب جدًا من نفس قيمة الدولارات المضافة.
إن تحقيق 2x إلى ~170 ألف ليس أمرًا مملًا. إنه ضخم جدًا من حيث القيمة المطلقة.
لكن فكّر في هذا — في الدورة الماضية، نما رأسمال بيتكوين السوقي بنحو ~2 تريليون دولار من تأكيد صعود السوق حتى القمة.
مضاعفة رأسمال اليوم؟ هذا قريب جدًا من نفس قيمة الدولارات المضافة.
إن تحقيق 2x إلى ~170 ألف ليس أمرًا مملًا. إنه ضخم جدًا من حيث القيمة المطلقة.
4
6
4.7k
يُكرّر الجميع القول إن $WLD هو رهان الاكتتاب العام الخاص بـ OpenAI لأن سام مرتبط به.
لكن هذه هي المشكلة — فهو واضح جدًا. في كل مرة تتصاعد فيها الضجة حول OpenAI، يرتفع $WLD ثم يهبط. نمط كلاسيكي: بيع الخبر.
إذا كنت تسمع عن هذه الصفقة الآن فقط، فهذا يعني أنك متأخر. كانت الميزة (alpha) قبل أشهر.
يُكرّر الجميع القول إن $WLD هو رهان الاكتتاب العام الخاص بـ OpenAI لأن سام مرتبط به.
لكن هذه هي المشكلة — فهو واضح جدًا. في كل مرة تتصاعد فيها الضجة حول OpenAI، يرتفع $WLD ثم يهبط. نمط كلاسيكي: بيع الخبر.
إذا كنت تسمع عن هذه الصفقة الآن فقط، فهذا يعني أنك متأخر. كانت الميزة (alpha) قبل أشهر.
لكن هذه هي المشكلة — فهو واضح جدًا. في كل مرة تتصاعد فيها الضجة حول OpenAI، يرتفع $WLD ثم يهبط. نمط كلاسيكي: بيع الخبر.
إذا كنت تسمع عن هذه الصفقة الآن فقط، فهذا يعني أنك متأخر. كانت الميزة (alpha) قبل أشهر.
8
3
36
44.7k
تم كسر مؤشر سيطرة $BTC كمعيار. أصبح المقام يشمل العملات المستقرة (stablecoins) الآن، وقد تضخمت لدرجة أنها تُشوه الصورة بأكملها.
إشارة أفضل: TOTAL2ES / $BTC. هذا كل البدائل (altcoins) باستثناء العملات المستقرة، ويتم قياسه مباشرةً مقابل البيتكوين. يخبرك فعلاً ما إذا كانت البدائل تتفوق أم لا.
تم كسر مؤشر سيطرة $BTC كمعيار. أصبح المقام يشمل العملات المستقرة (stablecoins) الآن، وقد تضخمت لدرجة أنها تُشوه الصورة بأكملها.
إشارة أفضل: TOTAL2ES / $BTC. هذا كل البدائل (altcoins) باستثناء العملات المستقرة، ويتم قياسه مباشرةً مقابل البيتكوين. يخبرك فعلاً ما إذا كانت البدائل تتفوق أم لا.
إشارة أفضل: TOTAL2ES / $BTC. هذا كل البدائل (altcoins) باستثناء العملات المستقرة، ويتم قياسه مباشرةً مقابل البيتكوين. يخبرك فعلاً ما إذا كانت البدائل تتفوق أم لا.
123
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
UKFCAWinsCourtOrderToRecover851400Pounds
9,749 مشاهدات
520 يقومون بالنقاش
#UKFCAWinsCourtOrderToRecover851400Pounds
#UKFCAWinsCourtOrderToRecover851400Pounds
هيئة الرقابة المالية البريطانية FCA تفوز بأمر قضائي لاسترداد 851400 باوند
في انتصار كبير للعدالة المالية في بريطانيا
التفاصيل الكاملة
المحتال جون بيرفورد 86 سنة عالم سابق في ناسا
نصب على اكثر من 100 مستثمر بمبلغ مليون باوند
عرض صناديق استثمار وهمية بدون ترخيص من FCA
اخفى الخسائر واستخدم اموال الناس لشراء منزل لنفسه
حكم عليه بالسجن سنتين في سبتمبر 2025
قرار المحكمة الجديد
محكمة Southwark في لندن امرت بدفع 655951.40 باوند
هذا المبلغ هو كل الاصول القابلة للاسترداد
الاموال ستعود مباشرة للضحايا
مع المدفوعات السابقة سيسترد الضحايا 99% من اموالهم
اذا لم يدفع خلال 3 اشهر سيضاف 5 سنوات سجن اضافية
رسالة FCA
قال ستيف سمارت مدير التنفيذ في FCA
السيد بيرفورد احتال على المستثمرين لتمويل اسلوب حياته الفاخر
استرداد الاموال المسروقة واعادتها للضحايا يرسل رسالة واضحة ان الجريمة لا تفيد
هذا يثبت قوة القانون البريطاني في حماية المستثمرين
#UKFCAWinsCourtOrderToRecover851400Pounds #UKFCA #بريطانيا #FCA #BinanceSquare
Mohammed _crypto sniper
·1 إعجاب
·58 مشاهدات
ChainlinkLaunchesCCIP2WithEnterpriseVerification
23,563 مشاهدات
739 يقومون بالنقاش
GoldFallsTo$4144
9,422 مشاهدات
122 يقومون بالنقاش