

YohannaOlva 1
124 منشورات
YohannaOlva 1
إبلاغ
حظر المُستخدم
Verified BS creator || KOL || TG~ @YohannaOlva56 24/7 Dm me
0 تتابع
8 المتابعون
32 إعجاب
منشورات
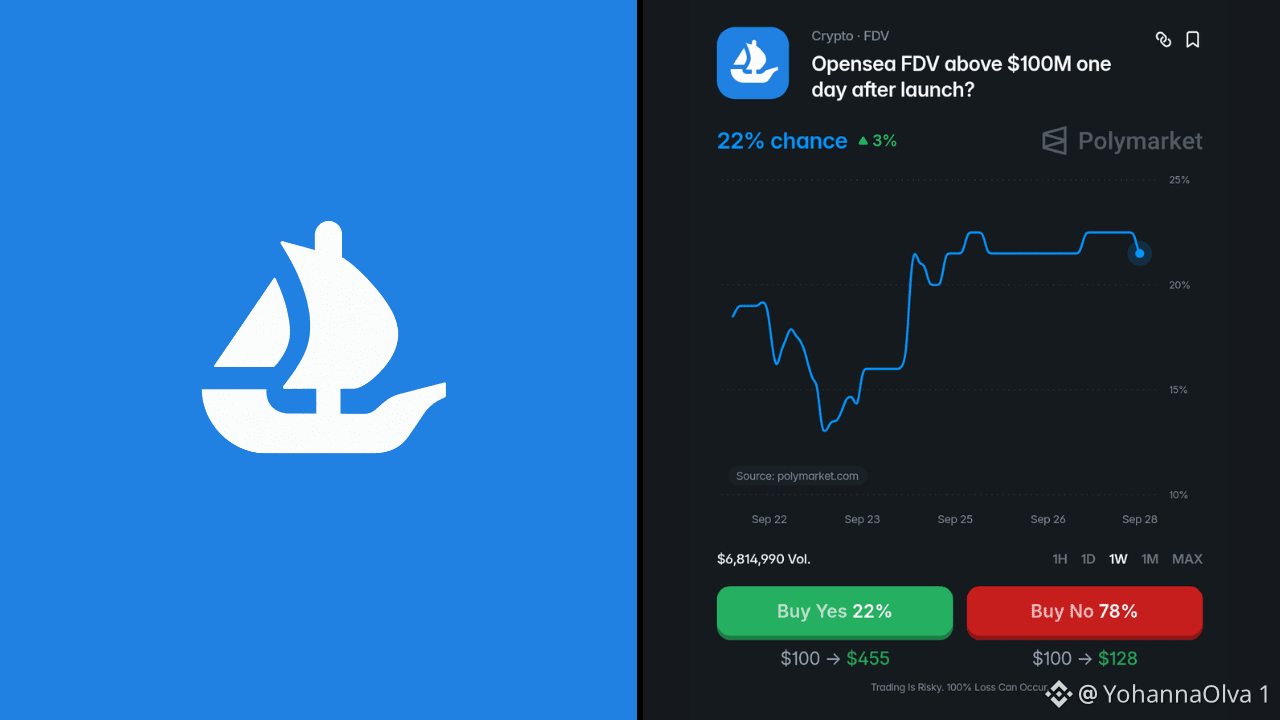
$6.8M في حجم تداول على تنبؤ واحد 👀
هذا النوع من النشاط هو ما يجعلني أبقي Polymarket مفتوحًا.
السؤال هو ما إذا كانت القيمة المخففة بالكامل (FDV) لدى OpenSea ستكون أعلى من 100 مليون دولار يومًا واحدًا بعد الإطلاق، والمتداولون حاليًا يمنحونها فرصة YES بنسبة 22% فقط.
الاحتمال المنخفض يعني مخاطرة أكبر، لكنه أيضًا يخلق عائدًا محتملًا أعلى بكثير.
💰 100 دولار على YES → حوالي 455 دولارًا إذا كان ذلك صحيحًا.
هذا أكثر من 4.5x.
ما يعجبني في Polymarket هو أنني لا أحتاج إلى شراء أي شيء يُطلق بعد ذلك ثم أنتظر السوق ليقرر إن كان استثماري جيدًا.
يمكنني تداول الحدث مباشرة.
وما زلت أتحكم في خروجي.
إذا تسارعت الحماسة حول OpenSea وبدأت تلك الاحتمالية البالغة 22% تتحرك نحو 30% أو 40% أو أكثر، فقد أتمكن من بيع المركز قبل أن يحسم السوق النتيجة.
هذا أسلوب مختلف تمامًا للبحث عن فرص في عالم العملات المشفرة.
بدل الاعتماد على مركز واحد بقيمة $HYPE ينمو في القيمة، يمنحني Polymarket آلاف الأحداث واحتمالات تتغير كي أستكشفها من أجل الإعداد التالي.
#Altcoin Season#
124
يقلّل Web3 من تقدير قوة الأحداث 🔥
تُظهر المجتمعات حول $SOL و $INJ مدى سهولة انتقال ثقافة العملات الرقمية عبر الحدود، لكن إدخال الناس إلى المدينة نفسها هو مجرد الخطوة الأولى.
عندما يلتقي الناس وجهاً لوجه، فإن التفاصيل من حولهم تحدد مقدار الوقت الذي يمكنهم فعلاً تخصيصه للتواصل مع بعضهم البعض.
تُخفّض الضيافة الجيدة من التخطيط حول التجربة، ما يسمح للناس وللحوارات بأن تبقى في قلبها.
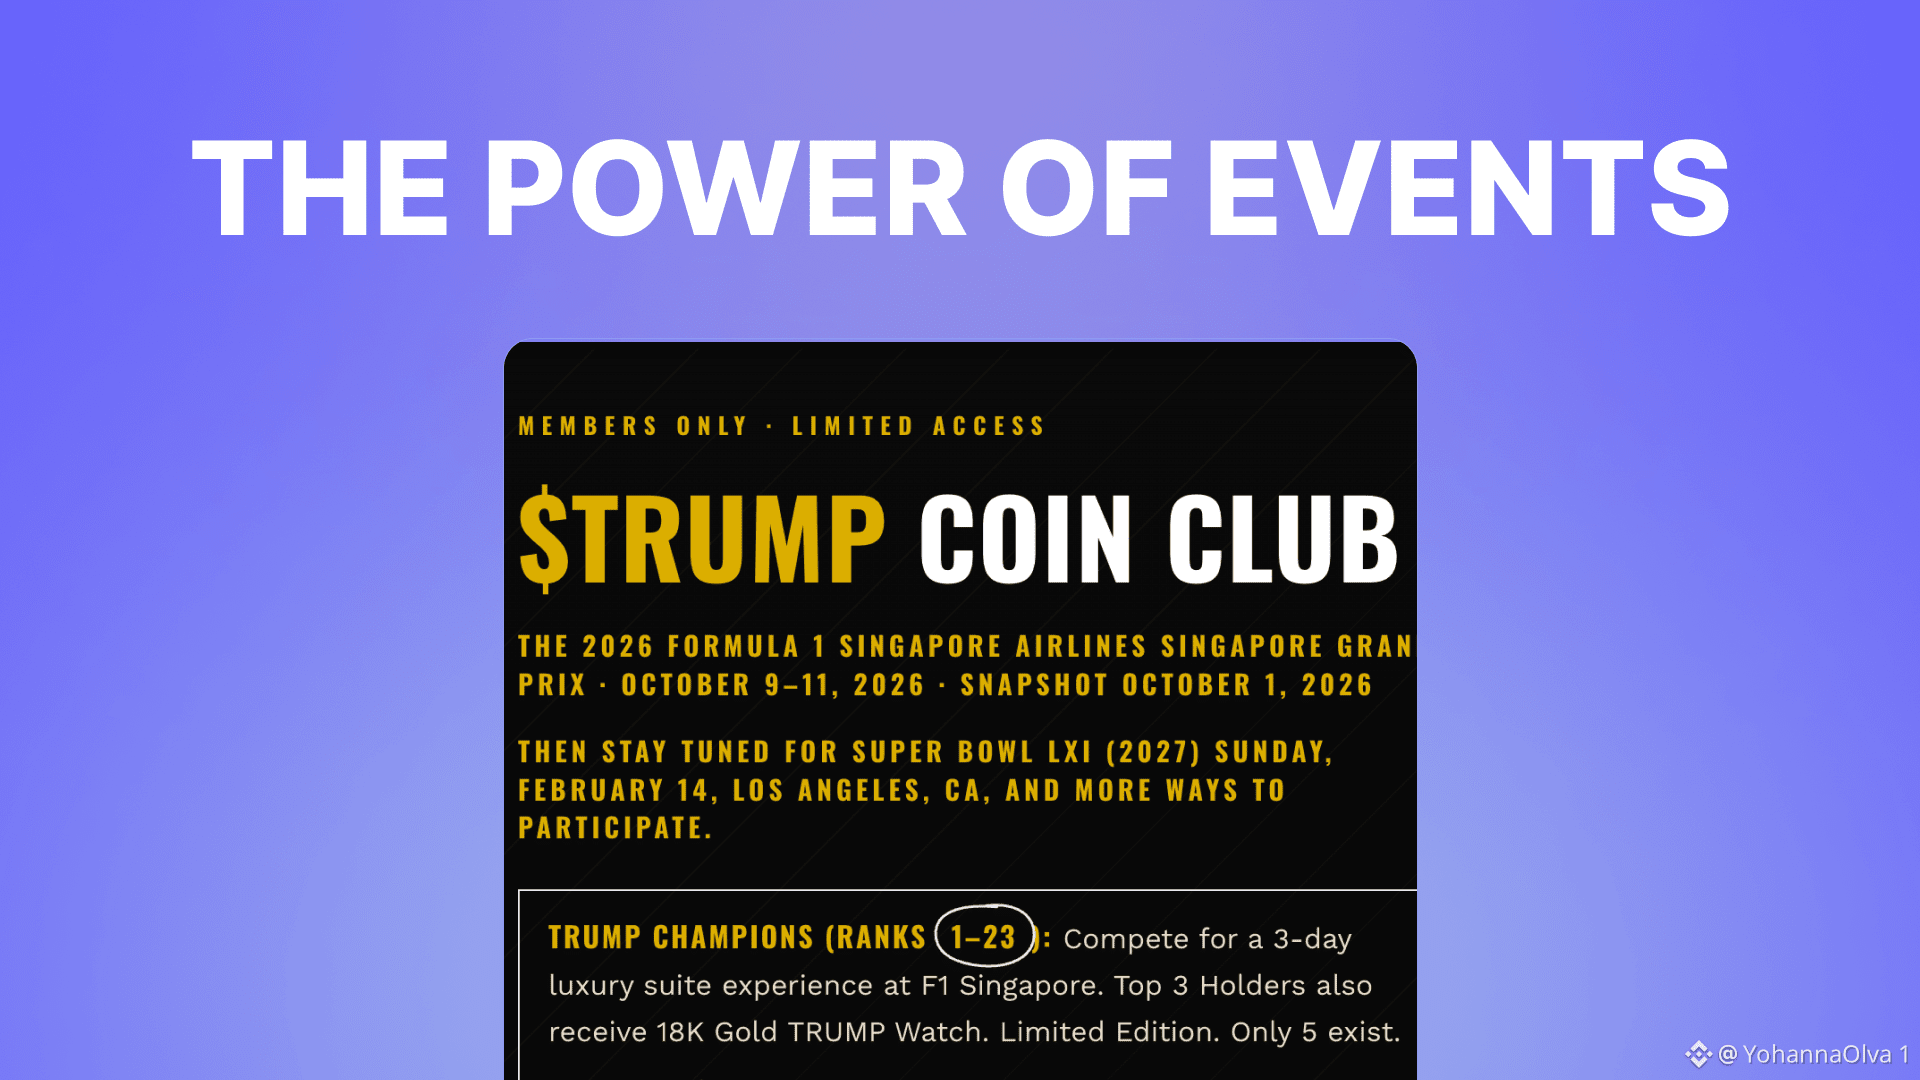
هذا ما يجعل تجربة $Trump Coin Club Singapore المُخططة مثيرة للاهتمام بالنسبة لي.
من المتوقع أن يتضمن تنسيقها لمدة ثلاثة أيام الإقامة في الفندق، والنقل البري الخاص، والوجبات، وكل ذلك وفقًا للتوفر.
قد تبدو تلك التفاصيل تشغيلية، لكنّها تحدد ما إذا كان بإمكان الحضور التركيز على التجربة بدلًا من تنظيم كل جزء منها بأنفسهم.
في رأيي، أقوى أنواع الضيافة هو النوع الذي لا يحتاج فيه الناس تقريبًا للتفكير، لأن كل ما يحيط بالتواصل يعمل بالفعل 🌏
#Altcoin Season#
2
223
**$SYN تبني نمطًا محتملًا لتكوين علم ثور 🚩**
$LINK يوضح كيف يمكن لأصول البنية التحتية أن تتماسك بشكل حاد بعد توسع كبير قبل أن تختار اتجاهها التالي.
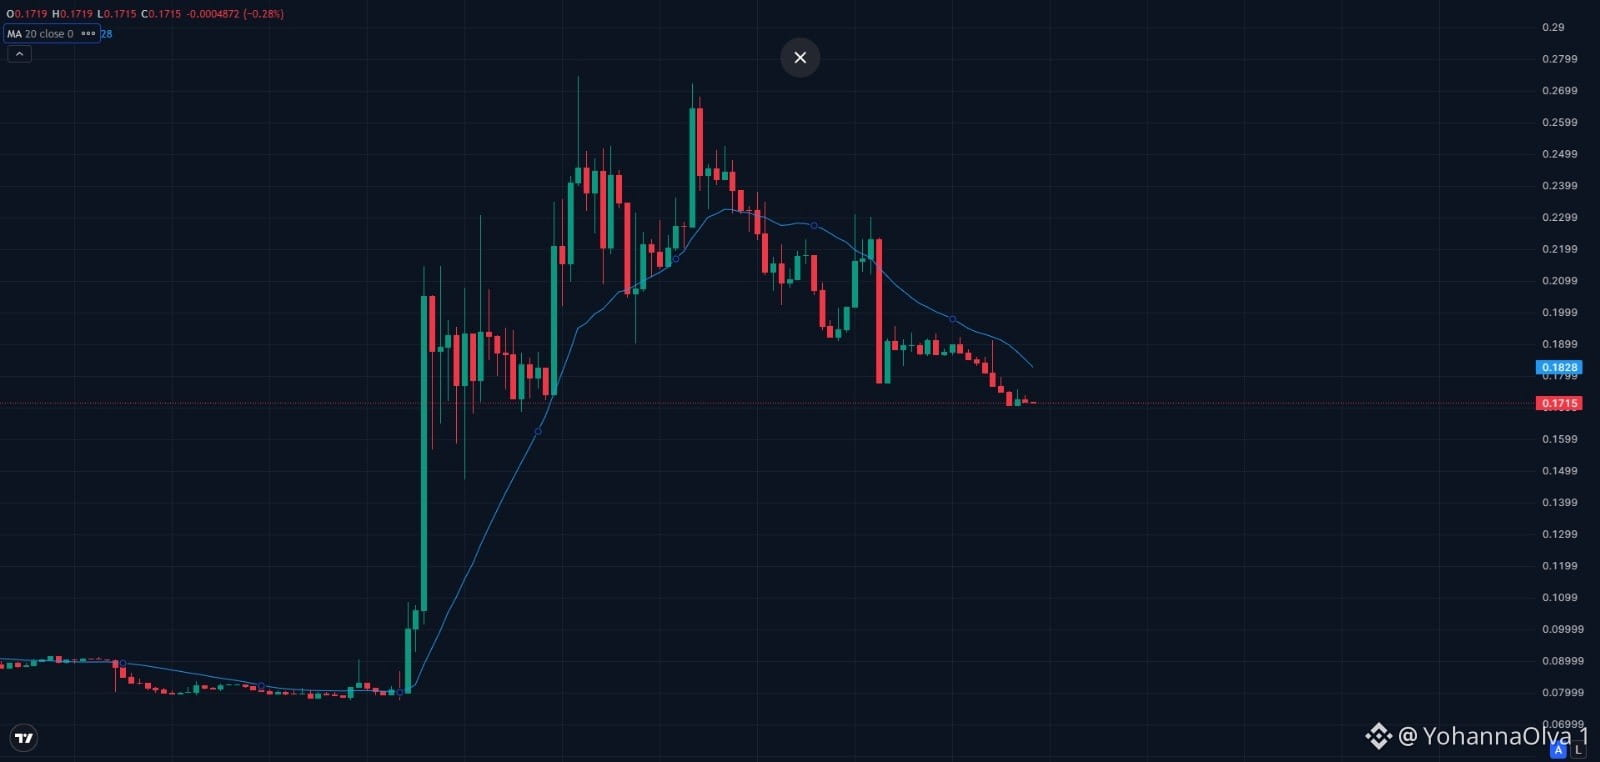
قد يكون $SYN الآن يشكل نوعًا من بنية الاستمرارية هذه. ارتفع السعر من حوالي $0.08 إلى أكثر من $0.24 قبل الدخول في مرحلة تَجميع.
هذا الترتيب يشبه علم ثور محتملًا: حركة صعودية قوية أولًا، ثم تراجع منظم، مع مشاركة أقل مع اقتراب السعر من مستوى الدعم.
تقع منطقة الدعم الفورية حول $0.165–$0.170.
سيكون اختراق التعافي فوق $0.190 بمثابة التأكيد الصعودي الأول، بينما سيؤدي استعادة متوسط الحركة لمدة 20 يومًا قرب $0.208 إلى تعزيز الإعداد بشكل كبير.
مستويات الصعود التي يجب مراقبتها هي:
🎯 $0.208
🎯 $0.220
🎯 $0.240
\#التحليل_التقني #AltcoinSeason#
1
165
العائد الأفضل لا يبقى ثابتًا 🌐
هذا شيء يضيّعه كثيرون عندما يقارنون صناديق DeFi حسب APY.
الفرصة يمكن أن تتحرك.
سوق إقراض واحد يزدحم فتتقلص فروق الانتشار.
وتصبح شبكة أخرى فجأة أرخص في الاقتراض.
سوق Pendle يعيد التسعير.
وتفتح اختلالات في الاسترداد في مكان آخر.
تم بناء AlphaVault لدى Theoriq حول هذه الحقيقة، بدلًا من التعامل مع بروتوكول واحد على أنه المنزل الدائم لرأس المال.
شمل «كون استراتيجياته» نشر Aave و Morpho و Euler عبر بيئات متعددة، مع تحرك رأس المال نحو فرص القيمة النسبية، وفروق الائتمان، وعوائد المدد عندما تبرر الاقتصادات المعدلة حسب المخاطر ذلك.
هذا يجعلني أفكر بشكل مختلف أيضًا تجاه النظم البيئية مثل $SUI و $NEAR .
وجود سلاسل أكثر لا يعني فقط سيولة مجزأة.
بل يعني تسعيرًا مجزأ.
ويمكن أن تتحول الأسعار المجزأة إلى فرصة إذا كان بإمكان البنية التحتية مقارنة المنصات، والتحرك بكفاءة، وفهم المخاطر الإضافية الناتجة عن الانتقال بينها.
ليست الفكرة إيجاد البروتوكول صاحب أكبر رقم اليوم.
بل إدراك متى تتوقف أفضل فرصة اليوم عن كونها أفضل فرصة غدًا.
#Altcoin Season#
92
الإنترنت يحتاج إلى دليل على الإنسانية 🧍
$VFY و $WLD يقتربان من أحد الاختناقات الكبرى القادمة في الإنترنت.
يمكن لوكلاء الذكاء الاصطناعي إرسال النماذج وإنشاء الحسابات وإغراق الخدمات العامة بمقياس لا يمكن أن يبلغه المهاجمون من البشر. وهذا أمر حتمي، وسيؤدي أيضًا إلى مشكلات كبيرة.
قد تبني المنصات الكبيرة دفاعات مخصصة، لكن الشركات الصغيرة ومواقع الويب الحكومية نادرًا ما تتوفر لديها الموارد نفسها.
اختبارات CAPTCHA تُسبب بالفعل إحباطًا للبشر، لكنها أصبحت في الوقت ذاته قابلة للإدارة بشكل متزايد بالنسبة للآلات.
قد تحتاج مواقع الويب المستقبلية إلى أدلة تشفيرية تؤكد أن الطلب صادر من شخص حقيقي ومؤهل.
يمكن لنظام هوية يحافظ على الخصوصية أن يُنشئ برهانًا ZK يؤكد الإنسانية دون الكشف عن اسم المستخدم أو وثيقة هويته. وستأتي المصداقية والخصوصية من نظام الهوية هذا.
يمكن لـ zkVerify التحقق بشكل مستقل مما إذا كان البرهان الناتج صحيحًا تشفيريًا.
سيتلقى موقع الويب نتيجة قابلة للاستخدام، ويمكنه تقييد الإجراءات الحساسة على المستخدمين المُتحققين.
يمكن لشخص مُتحقق واحد أن يحصل على طلب أو مطالبة أو حساب واحد دون أن تقوم المؤسسة بجمع قاعدة بيانات أخرى لوثائق شخصية.
وهذا يجعل دور VFY أسهل بكثير في الفهم.
إذا أصبحت القدرة على الوصول بناءً على إثبات شائعة، فستحتاج مواقع الويب إلى مكان موثوق لإرسال تلك البراهين للتحقق.
أعتقد أن التحقق من الإنسانية قد يصبح واحدًا من أكبر مصادر الطلب الواقعية على بنية تحتية مخصصة للبراهين المعرفة بالعدم من الصفر (Zero Knowledge).
#AI #Privacy
1
1
290
ثلاث منصات. مقترض واحد. ما التالي؟ 🔐
هنا يصبح ائتمان التشفير المؤسسي معقدًا.
قد يحتفظ المقترض بضمان في بورصة مركزية، ومركز آخر في التمويل اللامركزي (DeFi)، وشيء إضافي لدى جهة حفظ (Custodian).
كل منصة يمكنها عرض رصيدها الخاص.
لكن على المُقرض أن يرى الصورة كاملة.
تم تصميم نهج «الخزنة الافتراضية» لدى Space and Time ليجمع تلك المصادر المنفصلة في عرض واحد للضمان يمكن التحقق منه، بدلًا من إجبار المُقرض على مواءمة الإصدارات المختلفة يدويًا.
أعتقد أن هذه النقطة التي يتم تجاهلها.
لا تكمن المشكلة دائمًا في نقص البيانات.
أحيانًا تكون لديك بيانات كثيرة، لكن لا شيء منها يتطابق بشكل واضح.
ومع انتشار السيولة عبر النظم البيئية مثل $AVAX ، فإن هذا التفتت لا يختفي.
يحتاج دعم البنية التحتية للائتمان إلى الالتفاف حول ذلك.
لا ينبغي للمقترض الواحد أن يخلق خمس نسخ مختلفة من الواقع.
#Altcoin Season#
63
مقابلة الميمات مع الأسهم تغيّر كل شيء 🧬
ساعد $ONDO في جعل الأصول المرمّزة قابلة للفهم لجمهور كريبتو أوسع بكثير.
الآن $ZORA تستكشف ما يحدث عندما تصبح تلك الأصول أساسًا لأسواق جديدة تمامًا.
تتيح معظم منصات الإطلاق للمستخدمين إنشاء توكن آخر مقابل نفس العملة الافتراضية.
لكن الأزواج المخصصة تكسر هذا النمط.
يمكن لصاحب المحتوى إطلاق توكن مقابل ميم أو عملة كريبتو رائدة أو سهم مُرمّز، ما يخلق سوقًا حول العلاقة بين سردين مختلفين.
يعتقد الرئيس التنفيذي لشركة Zora، Dee Goens، أن هذا قد يتحول إلى ظاهرة بارزة للكريبتو، وأنا أفهم السبب.
يتيح تطبيق الهاتف الآن للمستخدمين
- إنشاء أزواج مخصصة بنقرات قليلة
- اختيار ما يتداول به توكنهم
- الوصول إلى التداول عبر السلاسل (Cross-chain) عبر Solana وBNB Chain وRobinhood Chain وBase
أعتقد أن هذا النوع من سلوك السوق هو الذي لا يمكن أن يظهر إلا في عالم الكريبتو.
تحوّل الأزواج المخصصة المضاربة إلى وسيلة إبداعية. كلما كانت الشراكة أغرب وأكثر صلة ثقافيًا، أصبح السوق أكثر إثارة للاهتمام.
تتابع Dee هذا التنسيق بجدية، وقد وضعت Zora بالفعل هذا الخيار في قلب توسّعها عبر الهاتف المحمول.
قد يصبح هذا أكبر بكثير من مجرد ميزة إضافية لإطلاق توكن.
#RWA #Altcoin Season#
61
الخيارات هي السوق الرئيسية التالية لـ Crypto 🌊
أثبت $AAVE أن فئة مالية رئيسية مثل الإقراض يمكن أن تصبح جزءًا أساسيًا من DeFi. يستهدف $SYN فئة راسخة أخرى عبر Hypercall: الخيارات.
تمثل الخيارات المدرجة تقريبًا 50 تريليون دولار من حجم التداول الاسمي السنوي عالميًا، ومع ذلك تفتقر خيارات البلوكشين إلى قائد فئة واضح حتى الآن.
لقد أثبتت العقود الدائمة (Perpetuals) بالفعل أن المتداولين يريدون المشتقات على السلسلة. توسّع الخيارات ما يمكن لهؤلاء المتداولين التعبير عنه عبر الأسعار (strikes) وتواريخ الانتهاء (expiries) والدفع/المدفوعات المُهيكلة.
يقترب Hypercall من هذه الفرصة بأسواق مرتبطة بالأسهم، وتجزئة بالحجم الكسري، والتداول خارج ساعات العمل التقليدية.
تم بناؤه على Hyperliquid، ما يمنح المنتج وصولًا إلى منظومة مشتقات نشطة بدلًا من البدء من سوق فارغ.
لهذا أرى Hypercall أكثر من مجرد واجهة تداول أخرى. إنه يستهدف فئة مالية لم تستحوذ عليها العملات المشفرة إلا بشكل ضئيل.
بالنسبة لـ SYN، حتى حصة صغيرة من هذا الانتقال قد تجعل اعتماد المنتج ذا صلة متزايدة مع الأطروحة الأوسع.
#Altcoin Season#
65
قد يكون $B3 مبكرًا على رواية “الحوسبة ×10” 👀
قامت BlackRock للتو بدفع بنية تحتية للذكاء الاصطناعي إلى محادثة أكبر بكثير.
يشير أحدث بحثها إلى أن الادعاءات حول سعة الحوسبة يمكن أن تصبح في النهاية قابلة للتجزئة (tokenized)، وتُتداول، وتُستخدم للتسوية البرمجية، بينما $VVV يمنح السوق بالفعل طريقة “مهيأة للتشفير” (crypto-native) للوصول إلى استدلال الذكاء الاصطناعي عبر Venice.
أعتقد أن $B3 يقع في النقطة التي تبدأ فيها هذه الأفكار بالتداخل.
ليس مجرد تداول الوصول إلى الحوسبة، بل تحويل وحدة الـGPU المادية نفسها إلى بنية تحتية منتجة.
تتيح B3IQ للمشترين امتلاك أنظمة NVIDIA، بينما يتولى B3 بناء المنصة والاستضافة والطلب التجاري.
على أجهزة مختارة:
• يمكن للمشترين البدء بدفع نحو 30% مقدمًا.
• يمكن للجهاز أن يدرّ عائدًا بينما يتم سداد الرصيد المتبقي.
• يحتفظ الملاك بـ 85% من إجمالي الإيراد المحقق بعد حصة شبكة B3.
يبدو هذا النموذج أكثر إثارة للاهتمام إذا بدأت الحوسبة نفسها تصبح أصلًا ماليًا.
يمنح VVV تعرضًا لاستخدام حوسبة الذكاء الاصطناعي.
يقوم B3 ببناء نموذج حول امتلاك الأجهزة التي تنتجها.
إذا كانت BlackRock على حق بأن الحوسبة ستتحول إلى بنية تحتية قابلة للتجزئة، فإن B3IQ تبني بالفعل حول الأصل المادي الكامن تحت هذا السوق.
بالنسبة لي، هذه هي النقطة التي يبدأ عندها أطروحة B3 في أن تكبر كثيرًا 🔥
#Altcoin Season# #DePIN
57
يمكنك الآن منح رموز المزايا إلى حامليها 💎
علّمت $JUP وإيثينا هذا السوق أن تصميم التوزيع يحدد من يبقى. يجري $BNKR اختبار نسخة حيث أن الاحتفاظ هو الشيء الذي يُكافأ عليه.
جديد على Arbitrum و Arc: يمكن لعملية إطلاق أن تمنح رموزًا مباشرة إلى الحاملين بدلًا من منحها للفريق، مع خيار ثانٍ لتوجيه الرسوم إلى الحاملين في رمز الإحالة (quote token) أو الرمز الأساسي (base token) أو كليهما. كلا الخيارين مكتوبان في العقد بدلًا من إدارتهما عبر المنصة.
ما يثير اهتمامي هو ما الذي تكافئه.
معظم توزيعات الرموز تدفع مقابل الوصول. المكافآت الجانبية (Airdrops) تكافئ كونك مبكرًا، والنقاط تكافئ النشاط، ولا يدفع أيٌّ منهما لأي شخص عن كونه ما زال هناك بعد سنة. منحٌ يتراكم لصالح الحاملين يقلب ذلك رأسًا على عقب تمامًا.
لكن ينبغي قول الرأي المقابل، لأنه الأوضح.
دفع الناس للاحتفاظ لا يمنحهم سببًا للاحتفاظ. الانبعاثات الموجهة إلى الولاء لا تزال تُخفِّف نصيب شخصٍ ما، والرمز الذي تكمن جاذبيته الرئيسية في تلقي المزيد من نفسه يواجه مشكلة دائرية سبق لهذه الصناعة أن عاشت معها مرتين.
النسخة التي تصمد أمام الواقع هي التي تأتي فيها المدفوعات من دخل الرسوم بدلًا من المعروض، ولهذا فإن خيار الرسوم الموجّهة إلى الحاملين هو الأكثر إثارة للاهتمام من الاثنين.
الوضع مهم هنا. هذه تجارب، تعمل على سلسلتين، مع ذكر Base و Robinhood Chain فقط على أنهما محتملتان.
قبل الحكم عليها أريد أن أرى عملية إطلاق واحدة تستخدمها مع حجم حقيقي خلفها، ثم ما إذا كان الحاملون الذين تم دفعهم فعليًا قد بقوا.
#Arbitrum #Altcoin Season#
90
قد يندهش الجميع من إمكانية Injective بتحقيق 8x 👀
السوق يكافئ بالفعل اثنين من أوضح السرديات عبر التمويل على السلسلة، حيث أصبح $HYPE رهانا رئيسيا على البنية التحتية للتداول، بينما جعل $ONDO الترميز المؤسسي واحدة من أقوى ثيمات الأصول المرتبطة بالعالم الحقيقي (RWA).
أعتقد أن Injective تقع حيث تتقاطع تلك السرديات، حيث يتم تداول الأسهم وRWA على السلسلة إلى جانب البنية التحتية المصممة للأسواق المالية الأمريكية.
إن 8x يبدو أمرا طموحا، أعلم، لكن النسخة من Injective التي يتم تداولها اليوم مختلفة فعليا عن تلك التي حققت ATH السابقة.
مكانتها في الولايات المتحدة تطورت عبر عدة جبهات:
• Injective هي أول L1 لديها وكيل تحويل مُسجل لدى هيئة SEC.
• عقود INJ المستقبلية متاحة على بورصة أمريكية منظمة من قبل CFTC لدى Bitnomial.
• قدمت Canary Capital طلبا لإطلاق صندوق ETF للـ INJ بنظام التخزين (staking).
لا تضمن هذه التطورات تبني المؤسسات أو ارتفاع السعر، لكنها تمنح Injective مسارا فعليا عبر الترميز والأسواق على السلسلة والوصول المنظم.
بالنسبة لي، فإن الجانب الأمريكي بات يشكل جزءا كبيرا من أطروحة Injective 🔥
#Macro Insights#
49
$516M القيمة السوقية لهذه القصة؟ 🟢
$ONDO يمتلك جزءًا كبيرًا من محادثة الأصول المرمّزة على CMC. $RENDER يجلب جمهور الحوسبة والبنية التحتية للذكاء الاصطناعي، الذي يهتم بما يمكن للآلات استخدامه فعليًا. يربط Pyth بينهما عبر الجزء الذي لا يمكن تجاوزه: بيانات السوق.
توضيح ذلك جاء من تحديث Nasdaq Basic.
تمت الموافقة على Pyth كموزّع خارجي لتقديم Nasdaq Basic، منتج Nasdaq لاقتباسات التداول والأسعار في الوقت الفعلي للأسهم الأمريكية، عبر Data Marketplace.
هذا يمنح Pyth تموضعًا أقوى داخل محادثة بيانات السوق على مستوى المؤسسات.
مخطط التوكن بدأ بالفعل بالتفاعل، حيث ارتفع PYTH بأكثر من 8% خلال 24 ساعة، وزادت أحجام التداول بأكثر من 23%.
لكن الإعداد الأكبر ما زال هو فجوة المنتج مقابل القيمة السوقية.
أكثر من 3,500 تدفق بيانات.
138+ ناشرًا من جهات أولى.
1,901 تدفق بيانات للأسهم.
45 مؤشرًا مباشرًا لـ Pyth Indices.
10.4M دولار ARR في أغسطس.
2.9M دولار ARR جديدة إجمالًا.
723.77B دولار في حجم تداول RWA للـ perps في أغسطس، مع تسعير Pyth.
والآن تدخل Nasdaq Basic إلى سردية السوق.
عند قيمة سوقية تقارب 516 مليون دولار، ما زال PYTH يبدو وكأن السوق يسعّر تذكرة oracle بينما المنتج يتحرك نحو عمل بيانات سوق.
هذه بالضبط الفجوة التي أريد مراقبتها 📈
#Altcoin Season# #Trading
48
يمكن لـ Basecamp إعادة تسعير أطروحة تمويل Sui 🔥
لقد قضى $SUI سنوات عديدة في بناء الأسس. وحتى مؤسسه المشارك يقول إن الكشف القادم سيُطلق كامل قوة قابلية Sui المالية للتأليف (composability).
هذه ادعاء كبير.
الطموح هو جعل Sui أفضل مكان في العالم لوضع رأس المال في العمل.
الأسس تظهر بالفعل عبر السيولة الأصلية لـ DeepBook، وتحويلات عملات مستقرة بدون رسوم غاز (gasless stablecoin transfers)، وتحوّل Hashi إلى طبقة الضمانات الخاصة بالبيتكوين.
Basecamp هو المكان الذي يمكن لتلك القطع المنفصلة أخيرًا أن تصبح نظامًا ماليًا مترابطًا واحدًا.
إذا كان بإمكان رأس المال التداول والاقتراض والتسوية والتحرك عبر Sui دون بنية تحتية مجزأة، فستصبح الشبكة أصعب بكثير للتقييم باعتبارها مجرد Layer 1 أخرى.
أنا أتابع هذا عن كثب للغاية، لأن قابلية التأليف هي المكان الذي تتحول فيه التكنولوجيا الجيدة إلى اقتصاد مالي فعلي.
لقد رفعت Sui التوقعات إلى مستوى مرتفع جدًا.
الآن يحتاج Basecamp إلى إظهار للسوق لماذا.
#Altcoin Season# #DeFi
74
تدرّب على إدارة حجم المراكز بشكل أذكى باستخدام الذكاء الاصطناعي 📊
إن معرفة مقدار أموالك التي تستحق بالفعل أن تُوجَّه إلى صفقات معيّنة هي مهارة غير مُقدَّرة حقًّا.
معظم الناس يُسيئون التعامل مع هذه الجزئية، لكن لحسن الحظ توجد «قبو» جديد من Pear Protocol يقوم بذلك تلقائيًا.
يتم تقييم كل فرصة من 1–10 باستخدام عوامل مثل قوة الإشارة الإحصائية، والسيولة، والفائدة المفتوحة، وتقلبات الزوج. ثم يتبع حجم المركز جودة تلك الإشارة.
لذا فإن صفقة محتملة لزوج $ZEC ببيانات أقوى لا يلزم أن تُعامَل بالطريقة نفسها مثل إعداد أضعف لِـ $SUI.
يمكن تخصيص رأس مالك بناءً على درجة القناعة بدلًا من إعطاء كل فرصة الوزن نفسه.
أعتقد أن هذا من أكثر الأجزاء غير المُقدَّرة في التداول الآلي. ليست القضية دائمًا فقط «ماذا يستحق التداول؟»، بل أيضًا «كم يستحق هذا التداول أن نُعرّض له من مخاطر؟»
يقوم Agent Pear Vault باتخاذ القرارين ضمن الاستراتيجية.
تداول مع Agent Pear عبر pear.garden
#Altcoin Season#
58
كل خزنة توكن هي قرار تخصيص 💼
أي شخص يحمل $TAO أو $ONDO اختار نوع التعرض الذي أراده. نادرًا ما أتيحت للمشاريع هذه الحرية، وغالبًا ما ينتهي بها الأمر إلى الاحتفاظ بما تركته لها الإطلاقات.
غيّر Bankr مدخلًا واحدًا هذا الأسبوع. أصبح TAO الآن قابلًا للاختيار كأصل الاقتران لإطلاق التوكنات على Base.
أصل الاقتران هو ما تتراكم فيه رسوم المقايضة الخاصة بالمسبح، لذا فإن هذا الاختيار يحدد بهدوء العملة التي تُقوَّم بها احتياطيات المشروع قبل أن تحدث صفقة واحدة.
وهذا يجعله قرار تخصيص يتم اتخاذه عند الإطلاق، دون أي إيرادات بعد يمكن الحكم عليها.
تكمن الحجة لاختيار TAO في المواءمة. ينتهي مشروع قائم على ذكاء اصطناعي أو وكيل إلى امتلاك مركز داخل الشبكة التي تعتمد عليه أطروحته، مُشكّلًا عبر تداوله هو نفسه، لا عبر شراء أو تصويت من الخزينة.
لكن الرأي المقابل يستحق وقتًا متساويًا في الواجهة، وهو شيء أتمنى أن يكون فريق قادرًا على الإجابة عنه.
هذا التعرض مرتبط. إذا شهد قطاع الذكاء الاصطناعي ربعًا سيئًا، يتحرك التوكن والاحتياطيات الكامنة وراءه إلى الأسفل معًا، تمامًا عندما تكون الاحتياطيات أكثر ما تكون حاجة. أما المقوم الأقل ارتباطًا فيفعل العكس، فيبقى أكثر ثباتًا خلال الفترات التي يكون فيها سوقك أنت ساكنًا.
لا توجد إجابة خاطئة. إنهما يحلان مشكلتين مختلفتين، ويجب أن يستطيع الفريق توضيح أيهما كان يحاول حله.
تنطبق الشروط المعتادة تحت كل ذلك. الرسوم تتراكم فقط حيث توجد أحجام تداول، لذا فإن سوقًا لا يتداول فيه أحد يخصص شيئًا لا شيء. وتقلبات TAO تتحرك في الاتجاهين.
ما أستخلصه من هذا ليس متعلقًا بـ TAO تحديدًا. بل إن عملة/مقوّم احتياطيات المشروع أصبحت خيارًا متعمدًا، يتم اتخاذه علنًا، عند الإطلاق.
وهذه واحدة إضافية يستطيع المستثمرون قراءتها فعلًا في الفريق.
#AI #Base
69
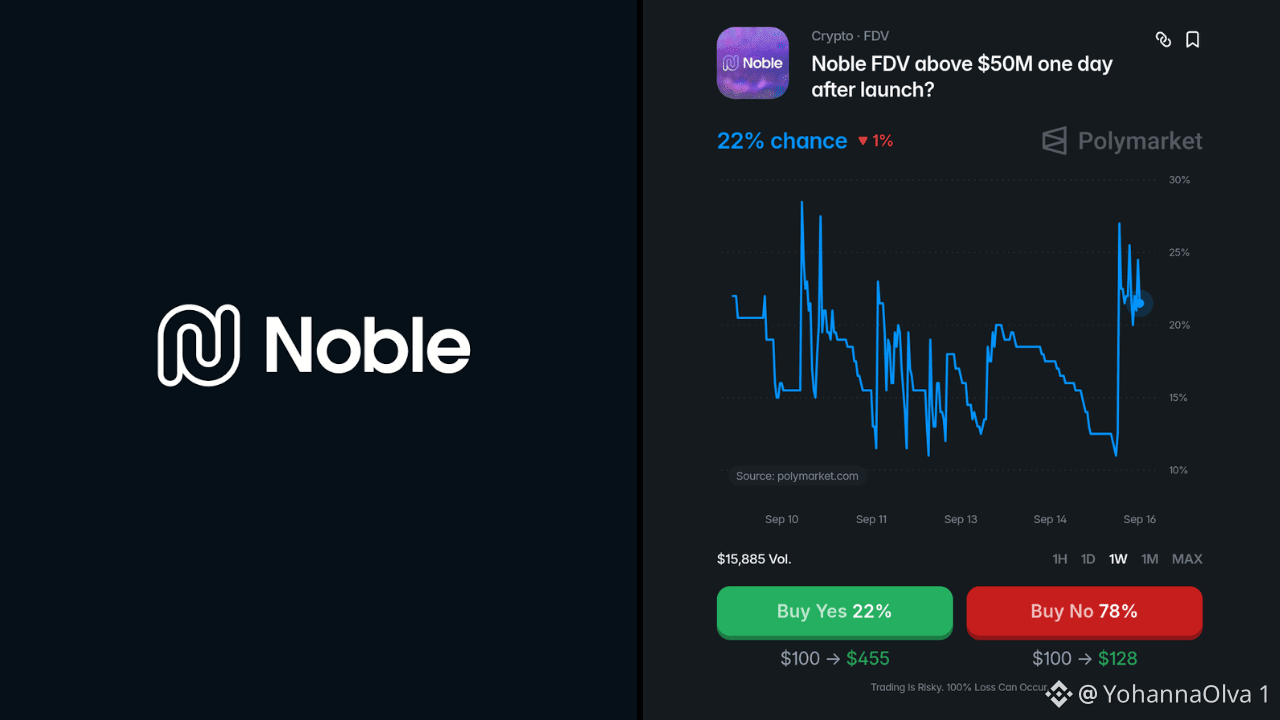
يمكن للنوبل أن يمسح هذه الخط 🚀
22% على نعم مع تداول حوالي 16 ألف دولار فقط.
يبدو الأمر مبكرًا.
بوليماركت يسأل عما إذا كان بإمكان نوبل أن يكون فوق تقييم FDV بقيمة 50 مليون دولار بعد يوم واحد من الإطلاق، وأعتقد أن السوق متحفظ أكثر من اللازم.
سأأخذ نعم.
ما يهمني هو حجم العتبة. نحن لا نتحدث عن أن نوبل يصبح فورًا توكنًا متعدد المليارات. 50 مليون دولار خلال الموجة الأولى من المضاربات على الإطلاق والسيولة واكتشاف السعر هدف قابل للتحقيق بكثير.
لا يزال نوبل نفسه شبكة يتم تطويرها بنشاط، مع استمرار ترقيات برامج الشبكة الرئيسية حتى عام 2026.
كما أن العائد عند 22% ما زال مغريًا أيضًا.
مركز بقيمة 10 دولارات تم شراؤه عند حوالي 22% سيمثل تقريبًا 45 دولارًا عند التسوية إذا فازت نعم، قبل الرسوم واختلافات التنفيذ. لذلك أحب النظر إلى الاحتمالات قبل أن أقرر ببساطة ما إذا كان شيء ما "مرجحًا" أم "غير مرجح".
السعر مهم.
أفضل اتخاذ توقع محسوب هنا بدلًا من ترك نفس رأس المال جالسًا في صفقة أخرى متأرجحة من $HYPE وأأمل أن يمنحني السوق اتجاهًا.
وإذا تحسنت توقعات نوبل قبل الإطلاق، يمكنني بيع مركز بوليماركت مبكرًا.
لا أحتاج للانتظار حتى الإجابة النهائية.
هذا هو المكان الذي تصبح فيه أسواق التوقعات أسواق تداول.
#موسم_البديل#
58
البار يرتفع أعلى 📜
هل تعلم أن "الفضاء والزمان" يفكران في الامتثال على مستوى البنية التحتية؟
هذا أهم بكثير بالنسبة لي من إضافة الامتثال بعد أن يصل المنتج إلى نطاق واسع.
يطرح إطار CLARITY سؤالًا بسيطًا لمشاريع العملات المشفرة:
من يتحكم في ماذا، وهل يمكن للنظام أن يثبت كيف يعمل؟
يعتمد جواب "الفضاء والزمان" على التحقق التشفيري.
يمكن إثبات عمليات معالجة البيانات.
توزّع بنية المُتحققين المسؤولية.
ولا يتعين على التطبيقات التعامل مع كل نتيجة خارج السلسلة كحقيقة موثوقة.
دفعت $NEAR فكرة أن البنية التحتية لسلسلة الكتل يجب أن تصبح أسهل للمستخدمين والتطبيقات في استهلاكها.
أعتقد أن المتطلب التالي مهم بنفس القدر.
يجب أيضًا أن تصبح هذه البنية التحتية أسهل للتحقق.
المشاريع التي تستعد لهذا المعيار قبل أن تُجبر عليه هي التي أراقبها.
#Altcoin Season#
60
ميمكوين يدفع للمحتفظين بـ Nvidia 📈
الإيرادات من الرسوم التي تصل فعليًا إلى المحتفظين هي السبب الذي يجعل الناس يتابعون $HYPE و $SKY عن كثب. حتى الآن، كان الأمر يتطلب بروتوكولًا كبيرًا وحوكمة كثيرة لترتيبه.
Pools.fun، الذي أنشأه فريق Bankr مع SushiSwap على Robinhood Chain، حوّله للتو إلى خيار تشغيل عند الإطلاق.
يمكن للمنشئ إرسال جميع رسوم توكن ما إلى المحتفظين، واختيار العملة التي سيتم دفعها لهم.
• الإطلاق ضد NVDA والدفع من جهة السعر (quote)، ويتلقى المحتفظون NVDA
• الإطلاق ضد WETH والدفع بالتوكن، ويتم تحويل الرسوم إلى التوكن وتُبَث للمحتفظين
• الإطلاق ضد USDG والدفع على الجهتين، ويتلقى المحتفظون كل أصل كما تصل الرسوم بالضبط، دون أي تحويل بينهما
خيار أصل الدفع هو الجزء الذي لا أتوقف عن التفكير فيه.
يستطيع توكن مجتمعي أن يوزّع شيئًا لا يُصدِره المشروع بنفسه. يصبح الاحتفاظ به بمثابة مطالبة على نشاط التداول، ويتم تسويته في أصل له سوقه الخاصة خارج عالم العملات الرقمية تمامًا.
التوزيع أيضًا مفتوح. على التوكنات التي تُحوِّل جهة واحدة، يمكن لأي شخص تشغيل عملية الدفع والاحتفاظ بـ 0.5% من المبلغ الذي تم تحويله، لذا لا تعتمد الآلية على الفريق أو وصول بوت حافظ (keeper).
الآن الأمور التي يجب النظر إليها بوضوح.
المدفوعات تأتي من رسوم التداول، لذا فإن توكنًا لا يتداوله أحد لن يدفع شيئًا. الدفع عبر سهم مُرمّز يحمل معه الانخفاضات الخاصة بذلك السهم. تحويل الرسوم إلى التوكن هو آلية، وليس وعدًا بأي شيء آخر. وتوافر الأصول المُرمّزة يعتمد على نطاق قضيتك (jurisdiction).
كل دورة تعد المحتفظين بحصة من الإيرادات وتُنجز في الغالب انبعاثات (emissions). هذه نسخة أصغر وأكثر صدقًا من الفكرة نفسها، وأخيرًا أصبح أصل الدفع قرارًا حقيقيًا. $sky
#DeFi #Robinhood
45
أيقونة ثقافية على سولانا 🚀
$SOL أصبحت الآن موطنًا لواحدة من أكثر العلامات التجارية للسيارات أيقونية في التاريخ.
$DMC أصبحت الآن تعمل على سولانا، مدعومة من مؤسسة سولانا ومُعزَّزة عبر Wormhole. ما يعنيه ذلك بالنسبة للنظام البيئي يستحق اهتمامًا جادًا.
فكّر في ماهية سولانا فعلًا. إنها سلسلة ذات أعلى كثافة تداول بالتجزئة في عالم العملات المشفرة، وأسرع طبقة تسوية، والمكان الذي تحدث فيه مشاركة يومية حقيقية على نطاق واسع.
ماستركارد وجوجل تبنيان هنا بالفعل. ديلورين، السيارة الأسطورية من فيلم «العودة إلى المستقبل»، انضمت للتو إلى هذه القائمة.
مع 45 عامًا من IP مطلوبة وإيرادات إيجابية مستدامة، فإن ديلورين علامة يحبها الناس خارج عالم العملات المشفرة منذ قبل أن يتواجد الإنترنت. والآن أصبح كل ذلك متاحًا لمستخدمي سولانا لأول مرة.
يمكن لمستخدمي سولانا الآن شراء DMC والاحتفاظ به والمراهنة عليه واستخدامه عبر أبرز المنصات، والوصول إلى عمليات طرح مبكرة لمركبات ممثلة كرمزيًا، والمشاركة في الحوكمة لعلامة تجارية معترف بها عالميًا.
أبواب جناح النورس مفتوحة. لست في انتظار معرفة من سيمر من خلالها 🏎️💨
#Altcoin Season#
53
أنت تمسك مفاتيحك، وليس أسئلتك 🔑
ليست مفاتيحك، ليست عملاتك—كانت هذه أول فكرة علّمنا إياها بيتكوين لمعظمنا، ومع ذلك ما زلت أكتب أكثر أسئلتي الشخصية داخل تطبيقات تحتفظ بكل كلمة على خادم شخص آخر.
أضاف $RENDER 60,000 وحدة GPU في أبريل، وطرح Dispersed للاستدلال بالذكاء الاصطناعي، والرمز الكامن وراء كل ذلك يعيش على $SOL حيث أن الحوسبة الخاصة بالذكاء الاصطناعي تعمل بالفعل على مسارات العملات المشفرة.
نموذج الملكية فوق ذلك لم يلحق بالركب بعد.
في فبراير، ترك تطبيق دردشة بالذكاء الاصطناعي يضم أكثر من 50 مليون مستخدم قاعدة بيانات مفتوحة ومكشوفة، تعرّضت خلالها نحو 300 مليون رسالة من قرابة 25 مليون شخص—مع تضمين سجلات الدردشة الكاملة.
لم يكن هناك حاجة لكسر نموذج للحصول على ذلك؛ شخص ما فقط وجد الكومة.
هذا ما يفعله الإعداد الحالي افتراضيًا، لأن كل سؤال يجب أن يكون قابلاً للقراءة في مكان ما قبل أن يمكن الإجابة عنه، فتتجمع الأسئلة في مكان واحد حتى يجدها شخص ما.
يعمل Arcium بالعكس: يقسم كل إدخال إلى أجزاء (Fragments) عبر مجموعة من العقد بحيث لا تحتفظ أي عقدة واحدة بنسخة قابلة للقراءة، ومع ذلك تعيد المجموعة الإجابة الصحيحة.
تترك عملية الحوسبة دون أرشيف قابل للقراءة خلفها، لذلك لا يوجد شيء يمكن لأي شخص أن يتعثر فيه.
تستقر النتائج على Solana كمعاملات عامة عادية، وقد كانت هذه الطبقة تعمل على Mainnet Alpha منذ 2 فبراير مع إجراء أكثر من 2.5 مليون عملية حسابية حتى الآن.
Blackthorn هو البروتوكول الذي يجلب الإعداد نفسه إلى نماذج الذكاء الاصطناعي، ولم يتم إصداره بعد، لذا أنا أتابع هذا الإصدار.
كان الاحتفاظ بمفاتيحك الخطوة الأولى، وأعتقد أن الخطوة الثانية هي استخدام الذكاء الاصطناعي بطريقة لا تترك شيئًا خلفها يمكن لأي شخص أن يجده.
#AI #Solana
64
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EarningsSeason
183,377 مشاهدات
1,719 يقومون بالنقاش
موسم الأرباح: أرباح ميكرون للربع الرابع — صعودية أم هبوطية؟
Binance Square Official
·314 إعجاب
·577.7k مشاهدات
BitwiseLaunchesFirstSpotNEARETF
5,437 مشاهدات
207 يقومون بالنقاش
USJobOpeningsFallToFiveMonthLow
7,779 مشاهدات
152 يقومون بالنقاش