

BitFrog
29 منشورات
BitFrog
إبلاغ
حظر المُستخدم
BitFrog是专业级加密货币交易服务平台,提供多种交易返佣服务、多交易所跟单、实盘追踪及行情数据等服务,连接全球交易者与优质交易资源。
1 تتابع
6 المتابعون
4 إعجاب
1 الشارات
منشورات
·
--
مقالة
عرض الترجمة
山寨币成交近四倍,比特币顶部信号?Altcoin Volume Nears 4x Bitcoin. A Top Signal?
摘要:Glassnode:山寨币成交量近BTC四倍,常对应阶段顶部。
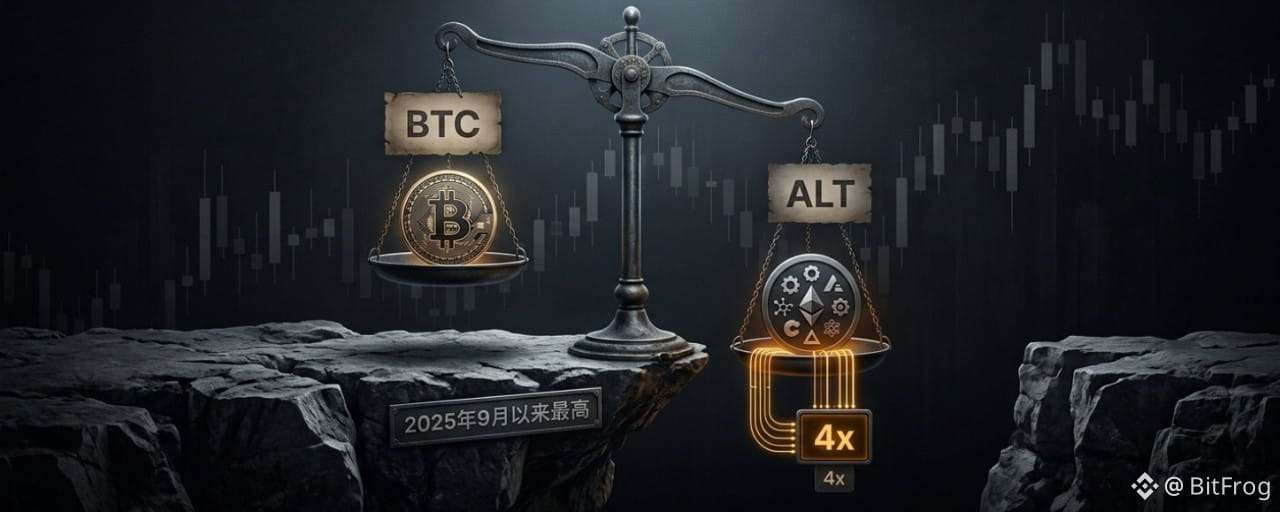
9月29日,Glassnode数据显示,山寨币现货总成交量已接近比特币的4倍,为2025年9月以来最高水平。
这个比例本身就是一个坐标。它描述的不是价格,而是资金正在往哪里走。
成交量不决定方向,但它暴露资金的偏好。当山寨币成交量接近比特币四倍时,风险偏好的刻度已经移动。
四倍成交量意味着什么
山寨币现货总成交量接近比特币的四倍,意味着交易者在用更多的资金参与非比特币资产。Glassnode在报告中给出了一个判断:此类对更高风险资产的需求,往往与比特币的阶段性顶部相对应。
这个判断有历史样本支撑。在过去的周期中,山寨币成交量的相对放大通常出现在两种情形下:一种是比特币上涨后进入横盘,资金开始寻找更高弹性的标的;另一种是比特币接近阶段性高点,市场风险偏好达到峰值,资金从主流资产向边缘资产扩散。
当前比特币的处境,与第一种和第二种都有部分重叠。9月21日,比特币触及87,000美元上方的八个月高点后未能站稳。9月28日,价格跌破82,700美元,最低触及82,773美元。期货需求从16.4万枚BTC降至仅3000枚,现货需求维持在-17.4万枚BTC的负值水平。比特币自身的需求端没有改善,而山寨币的成交量在放大。
轮动还是退潮前的热闹
Glassnode的措辞是“往往与比特币的阶段性顶部相对应”。这里的“往往”是一个概率描述,不是因果断言。
需要区分两种可能。
第一种:健康轮动。比特币在82,700美元附近守住,资金从比特币向山寨币扩散,带动更广泛的市场参与。这种轮动会推高山寨币总市值,同时比特币的市值占比下降,但两者都保持在上升通道中。
第二种:顶部信号。比特币在关键阻力位下方停滞,山寨币成交量的放大是资金在主流资产之外寻找最后的高弹性机会。一旦比特币跌破关键支撑,山寨币的成交量会迅速萎缩,价格回落的速度会比上涨时更快。
区分两者的关键,不在山寨币的成交量本身,而在比特币能否守住82,700美元和80,516美元两个位置。前者是短期支撑,后者是多单清算密集区。若BTC跌破80,516美元,主流CEX累计多单清算强度将达到10.47亿美元。清算一旦触发,山寨币的流动性会首先消失。
链上数据在说什么
此前CryptoQuant的数据显示,币安平台上ETH的月均提币交易量已突破9万笔,创2023年以来新高。这反映的是中长期持有行为,而非短线交易。但Glassnode最新的数据描述的是现货交易者的行为——他们正在把成交量从比特币转向山寨币。
两种行为并不矛盾。长期持有者在把ETH从交易所提走,短期交易者在把成交量推向山寨币。前者减少卖压,后者增加波动。
这种组合通常出现在市场情绪从谨慎转向积极的阶段。但它的持续性取决于比特币的价格结构。如果比特币在82,700美元附近企稳,山寨币的成交量放大可以视为轮动。如果比特币继续下行,山寨币的成交量放大更像是退潮前最后一次热闹。
接下来看什么
比特币能否守住82,700美元。 这是短期支撑,也是这轮反弹的起点。如果回踩不破,山寨币的轮动叙事可以延续。
山寨币成交量是否连续放大。 单日数据不构成趋势。如果接下来三个交易日山寨币成交量维持在当前水平,说明资金在持续参与。如果快速回落,这轮轮动更接近一次性事件。
ETH/BTC汇率。 这是判断资金是否在两类资产之间做切换的直接指标。如果ETH/BTC继续走强,山寨币轮动具备数据基础。
更大的棋盘
成交量是脚步,不是方向。它告诉你资金在离开哪里,不一定告诉你资金要去哪里。
4倍成交量是一个读数。它可能标记的是轮动的起点,也可能标记的是退潮前最后一次热闹。答案不在Glassnode的报告里,在比特币能否守住82,700美元的价格线里。
#山寨币 #Glassnode #比特币 #成交量 #轮动
山寨币成交近四倍,比特币顶部信号?
Altcoin Volume Nears 4x Bitcoin. A Top Signal?
摘要:Glassnode:山寨币成交量近BTC四倍,常对应阶段顶部。
9月29日,Glassnode数据显示,山寨币现货总成交量已接近比特币的4倍,为2025年9月以来最高水平。
这个比例本身就是一个坐标。它描述的不是价格,而是资金正在往哪里走。
成交量不决定方向,但它暴露资金的偏好。当山寨币成交量接近比特币四倍时,风险偏好的刻度已经移动。
四倍成交量意味着什么
山寨币现货总成交量接近比特币的四倍,意味着交易者在用更多的资金参与非比特币资产。Glassnode在报告中给出了一个判断:此类对更高风险资产的需求,往往与比特币的阶段性顶部相对应。
这个判断有历史样本支撑。在过去的周期中,山寨币成交量的相对放大通常出现在两种情形下:一种是比特币上涨后进入横盘,资金开始寻找更高弹性的标的;另一种是比特币接近阶段性高点,市场风险偏好达到峰值,资金从主流资产向边缘资产扩散。
当前比特币的处境,与第一种和第二种都有部分重叠。9月21日,比特币触及87,000美元上方的八个月高点后未能站稳。9月28日,价格跌破82,700美元,最低触及82,773美元。期货需求从16.4万枚BTC降至仅3000枚,现货需求维持在-17.4万枚BTC的负值水平。比特币自身的需求端没有改善,而山寨币的成交量在放大。
轮动还是退潮前的热闹
Glassnode的措辞是“往往与比特币的阶段性顶部相对应”。这里的“往往”是一个概率描述,不是因果断言。
需要区分两种可能。
第一种:健康轮动。比特币在82,700美元附近守住,资金从比特币向山寨币扩散,带动更广泛的市场参与。这种轮动会推高山寨币总市值,同时比特币的市值占比下降,但两者都保持在上升通道中。
第二种:顶部信号。比特币在关键阻力位下方停滞,山寨币成交量的放大是资金在主流资产之外寻找最后的高弹性机会。一旦比特币跌破关键支撑,山寨币的成交量会迅速萎缩,价格回落的速度会比上涨时更快。
区分两者的关键,不在山寨币的成交量本身,而在比特币能否守住82,700美元和80,516美元两个位置。前者是短期支撑,后者是多单清算密集区。若BTC跌破80,516美元,主流CEX累计多单清算强度将达到10.47亿美元。清算一旦触发,山寨币的流动性会首先消失。
链上数据在说什么
此前CryptoQuant的数据显示,币安平台上ETH的月均提币交易量已突破9万笔,创2023年以来新高。这反映的是中长期持有行为,而非短线交易。但Glassnode最新的数据描述的是现货交易者的行为——他们正在把成交量从比特币转向山寨币。
两种行为并不矛盾。长期持有者在把ETH从交易所提走,短期交易者在把成交量推向山寨币。前者减少卖压,后者增加波动。
这种组合通常出现在市场情绪从谨慎转向积极的阶段。但它的持续性取决于比特币的价格结构。如果比特币在82,700美元附近企稳,山寨币的成交量放大可以视为轮动。如果比特币继续下行,山寨币的成交量放大更像是退潮前最后一次热闹。
接下来看什么
比特币能否守住82,700美元。 这是短期支撑,也是这轮反弹的起点。如果回踩不破,山寨币的轮动叙事可以延续。
山寨币成交量是否连续放大。 单日数据不构成趋势。如果接下来三个交易日山寨币成交量维持在当前水平,说明资金在持续参与。如果快速回落,这轮轮动更接近一次性事件。
ETH/BTC汇率。 这是判断资金是否在两类资产之间做切换的直接指标。如果ETH/BTC继续走强,山寨币轮动具备数据基础。
更大的棋盘
成交量是脚步,不是方向。它告诉你资金在离开哪里,不一定告诉你资金要去哪里。
4倍成交量是一个读数。它可能标记的是轮动的起点,也可能标记的是退潮前最后一次热闹。答案不在Glassnode的报告里,在比特币能否守住82,700美元的价格线里。
#山寨币 #Glassnode #比特币 #成交量 #轮动
163
·
--
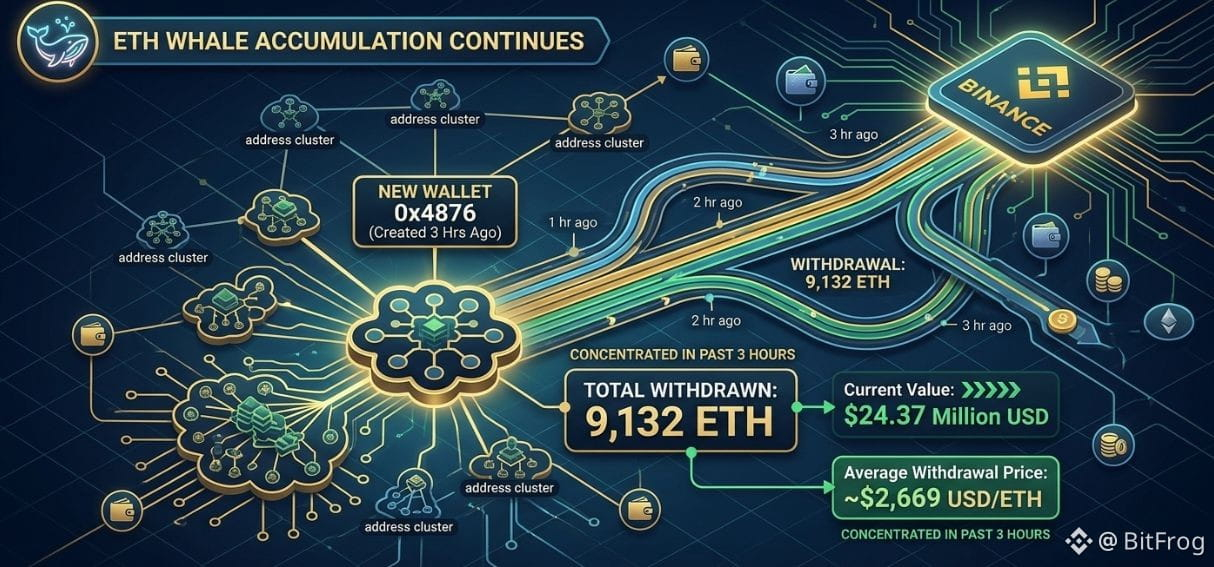
ما زالت علامات امتصاص “الحيتان” لأسهم ETH مستمرة. رصدت المراقبة على السلسلة أن محفظة جديدة الإنشاء 0x4876 قامت خلال الـ3 ساعات الماضية بسحب 9,132 وحدة #ETH من Binance، بقيمة إجمالية تقارب 24.37 مليون دولار أمريكي. وبناءً على ذلك، فإن متوسط سعر السحب محسوب بحوالي 2,669 دولارًا أمريكيًا.
ما زالت علامات امتصاص “الحيتان” لأسهم ETH مستمرة. رصدت المراقبة على السلسلة أن محفظة جديدة الإنشاء 0x4876 قامت خلال الـ3 ساعات الماضية بسحب 9,132 وحدة #ETH من Binance، بقيمة إجمالية تقارب 24.37 مليون دولار أمريكي. وبناءً على ذلك، فإن متوسط سعر السحب محسوب بحوالي 2,669 دولارًا أمريكيًا.
118
·
--
عرض الترجمة
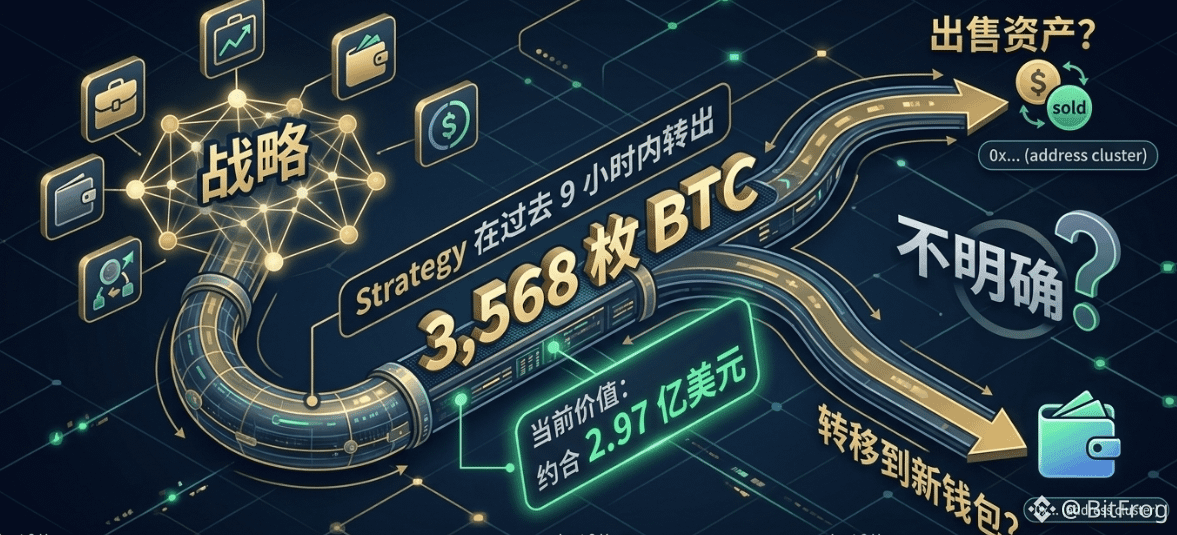
链上数据显示,Strategy 在过去 9 小时内转出了 3,568 枚 BTC,按当前价格约合 2.97 亿美元。目前这笔操作的性质还不明确,既可能是出售,也可能只是把资产转移到新的钱包地址。
链上数据显示,Strategy 在过去 9 小时内转出了 3,568 枚 BTC,按当前价格约合 2.97 亿美元。目前这笔操作的性质还不明确,既可能是出售,也可能只是把资产转移到新的钱包地址。
88
·
--
صحيح جزئيًا
مقالة
عرض الترجمة
流动性猎杀,比特币跌破82700Liquidity Hunt Ends the Run at $87,000
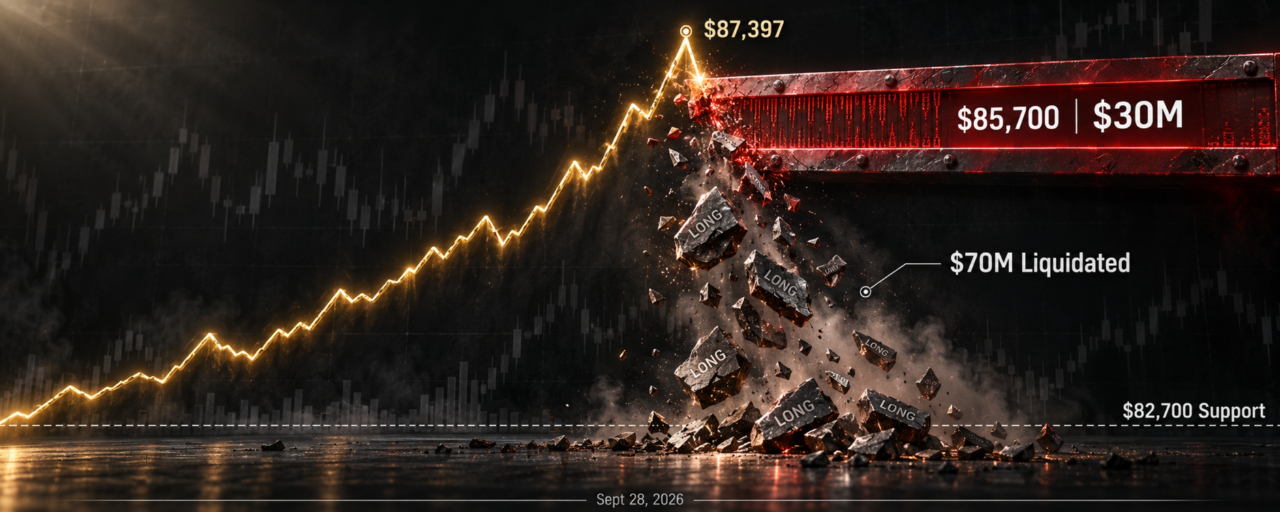
摘要:BTC首次跌破82700美元,85700处3000万卖单截断涨势,多单清算7000万。
9月28日,比特币自9月21日以来首次跌破82,700美元,24小时最低触及82,773美元,日内跌幅约1.8%。此前,BTC在84,450美元录得1月底以来最高周收盘价,但未能再次测试上周87,000美元上方的八个月高点。
上涨结束的方式,比结束本身更值得拆解。
一笔3000万美元的卖单,卡在了85700
上周比特币的走势是有节奏的。从9月17日约76,000美元启动,连续七个交易日ETF净流入累计约29.8亿美元,推动价格在9月22日触及87,397美元的阶段高点。
但价格在触及87,000美元上方后,两次尝试都未能站稳。
据TradingView数据,一大片卖单流动性集中在85,700美元附近,金额超过3000万美元。这类突然出现在特定价位的显眼流动性,通常表明大型交易者可能有意影响价格方向。该水平直接阻止了BTC再次冲击2026年年度开盘价88,700美元。
价格在阻力位下方停下,不是因为没有买盘,而是因为卖盘的挂单刚好压在价格上方。这笔卖单不需要全部成交,它只需要存在。
7000万多单清算,跌势被放大
卖单墙挡住了上行,随后的下跌触发了集中的多头清算。
CoinGlass数据显示,此次下跌在24小时内清算了约7000万美元的多头仓位。清算的分布可以进一步拆解:过去24小时全网爆仓1.92亿美元,其中多单爆仓9,638万美元,空单爆仓9,565万美元,多空基本均衡。但比特币单独的多单爆仓为1,239万美元,以太坊多单爆仓1,762万美元。
清算是卖单墙的放大器。当价格从85,700美元附近回落,部分多头头寸触及强平线,系统自动卖出。这些被动卖单叠加在原有卖压之上,把跌幅从几百美元推到了数千美元。
链上数据也显示,期货需求已从16.4万枚BTC降至仅3000枚,现货需求维持在-17.4万枚BTC的负值水平。也就是说,在价格反弹过程中,新增的主动买盘并没有跟上,价格的推动力更多来自空头回补和ETF的被动申购,而不是广泛的需求改善。
卖单墙击穿的是一个没有需求支撑的价格结构。当主动买盘缺席,任何一笔足够大的卖单都能改变方向。
特朗普的一句话,压在了原油和比特币上
比特币下跌的同一天,美国股指期货同步走低。纳斯达克期货日内下跌0.9%。WTI原油自9月24日以来首次突破每桶95美元。
触发因素来自一条简短的表态。美国总统特朗普在周日被问及是否可能对伊朗发动进一步军事打击时表示:“我不想这么说。我不想这么说。我的意思是,这是可能的,但我不想这么说。”
这种模糊表态制造的是不确定性溢价。市场无法判断军事行动的概率,于是选择同时降低风险资产敞口。原油因供应中断预期上涨,美元指数从100.95升至101.15,美债收益率保持高位,市场对10月美联储加息的定价升至68%。
比特币在这条传导链中的位置很清晰:它被归类为风险资产,而不是避险资产。当原油和美元同步走强,加密市场承受的是双重压制。
80,000美元才是真正的关口
跌破82,700美元之后,市场的目光开始从85,000美元转向更低的位置。
Coinglass数据显示,若BTC跌破80,516美元,主流CEX累计多单清算强度将达到10.47亿美元。反之,若突破88,520美元,累计空单清算强度为9.85亿美元。
这个数据揭示的是当前仓位的分布:多头的强平线集中在80,500美元附近,空头的强平线集中在88,500美元附近。两个位置之间,是多空博弈的缓冲地带。
富达全球宏观主管Jurrien Timmer在9月27日的分析中指出,比特币正在挑战80,000美元的关键阻力位,如果突破该阻力位,将确认双底形态,目标价位为10万美元。今年的两次深度探底分别发生在2月的60,033美元和6月下旬的57,742美元,两处低点构成双底结构,颈线位于82,266美元附近。
当前价格恰好运行在该颈线附近。8.2万至8.6万美元区间被视为主要阻力带,集中了前期套牢盘和短期获利盘的抛压。
接下来看什么
80,516美元的清算密集区能否守住。 这是多头防线的最后一道技术支撑。如果价格继续下行触及这一区域,10.47亿美元的清算强度可能引发比当前更剧烈的被动抛售。
ETF资金流是否转弱。 上周ETF净流入约23.86亿美元,创近一年新高,贝莱德IBIT周度净流入11.58亿美元。如果本周资金流转负,说明机构在价格回落时选择了观望,而非加仓。
美伊局势的下一步信号。 特朗普的表态是模糊的,但市场将其解读为风险升级的前兆。如果后续出现更明确的军事部署信号,原油和美元会进一步走强,比特币的下行压力将同步加大。
更大的棋盘
从7.4万美元到8.7万美元,比特币用了不到两周。从8.7万美元回到8.2万美元,只用了三天。
速度的不对称说明了这轮上涨的性质:它由ETF资金和空头回补驱动,而不是由现货需求的广泛改善驱动。当卖单墙出现在85,700美元,当原油突破95美元,当特朗普拒绝排除军事行动的可能性,推动上涨的那些力量——被动买盘、杠杆回补——都没有能力接住随后的抛压。
80,000美元现在成了一个被反复讨论的位置。Timmer说它是双底确认线。Coinglass说它是10亿美元多单的强平线。两种说法指向同一件事:这个位置如果被跌破,接下来的价格发现会发生在没有技术支撑的区域里。
#比特币 #流动性猎杀 #清算 #地缘风险 #80000
流动性猎杀,比特币跌破82700
Liquidity Hunt Ends the Run at $87,000
摘要:BTC首次跌破82700美元,85700处3000万卖单截断涨势,多单清算7000万。
9月28日,比特币自9月21日以来首次跌破82,700美元,24小时最低触及82,773美元,日内跌幅约1.8%。此前,BTC在84,450美元录得1月底以来最高周收盘价,但未能再次测试上周87,000美元上方的八个月高点。
上涨结束的方式,比结束本身更值得拆解。
一笔3000万美元的卖单,卡在了85700
上周比特币的走势是有节奏的。从9月17日约76,000美元启动,连续七个交易日ETF净流入累计约29.8亿美元,推动价格在9月22日触及87,397美元的阶段高点。
但价格在触及87,000美元上方后,两次尝试都未能站稳。
据TradingView数据,一大片卖单流动性集中在85,700美元附近,金额超过3000万美元。这类突然出现在特定价位的显眼流动性,通常表明大型交易者可能有意影响价格方向。该水平直接阻止了BTC再次冲击2026年年度开盘价88,700美元。
价格在阻力位下方停下,不是因为没有买盘,而是因为卖盘的挂单刚好压在价格上方。这笔卖单不需要全部成交,它只需要存在。
7000万多单清算,跌势被放大
卖单墙挡住了上行,随后的下跌触发了集中的多头清算。
CoinGlass数据显示,此次下跌在24小时内清算了约7000万美元的多头仓位。清算的分布可以进一步拆解:过去24小时全网爆仓1.92亿美元,其中多单爆仓9,638万美元,空单爆仓9,565万美元,多空基本均衡。但比特币单独的多单爆仓为1,239万美元,以太坊多单爆仓1,762万美元。
清算是卖单墙的放大器。当价格从85,700美元附近回落,部分多头头寸触及强平线,系统自动卖出。这些被动卖单叠加在原有卖压之上,把跌幅从几百美元推到了数千美元。
链上数据也显示,期货需求已从16.4万枚BTC降至仅3000枚,现货需求维持在-17.4万枚BTC的负值水平。也就是说,在价格反弹过程中,新增的主动买盘并没有跟上,价格的推动力更多来自空头回补和ETF的被动申购,而不是广泛的需求改善。
卖单墙击穿的是一个没有需求支撑的价格结构。当主动买盘缺席,任何一笔足够大的卖单都能改变方向。
特朗普的一句话,压在了原油和比特币上
比特币下跌的同一天,美国股指期货同步走低。纳斯达克期货日内下跌0.9%。WTI原油自9月24日以来首次突破每桶95美元。
触发因素来自一条简短的表态。美国总统特朗普在周日被问及是否可能对伊朗发动进一步军事打击时表示:“我不想这么说。我不想这么说。我的意思是,这是可能的,但我不想这么说。”
这种模糊表态制造的是不确定性溢价。市场无法判断军事行动的概率,于是选择同时降低风险资产敞口。原油因供应中断预期上涨,美元指数从100.95升至101.15,美债收益率保持高位,市场对10月美联储加息的定价升至68%。
比特币在这条传导链中的位置很清晰:它被归类为风险资产,而不是避险资产。当原油和美元同步走强,加密市场承受的是双重压制。
80,000美元才是真正的关口
跌破82,700美元之后,市场的目光开始从85,000美元转向更低的位置。
Coinglass数据显示,若BTC跌破80,516美元,主流CEX累计多单清算强度将达到10.47亿美元。反之,若突破88,520美元,累计空单清算强度为9.85亿美元。
这个数据揭示的是当前仓位的分布:多头的强平线集中在80,500美元附近,空头的强平线集中在88,500美元附近。两个位置之间,是多空博弈的缓冲地带。
富达全球宏观主管Jurrien Timmer在9月27日的分析中指出,比特币正在挑战80,000美元的关键阻力位,如果突破该阻力位,将确认双底形态,目标价位为10万美元。今年的两次深度探底分别发生在2月的60,033美元和6月下旬的57,742美元,两处低点构成双底结构,颈线位于82,266美元附近。
当前价格恰好运行在该颈线附近。8.2万至8.6万美元区间被视为主要阻力带,集中了前期套牢盘和短期获利盘的抛压。
接下来看什么
80,516美元的清算密集区能否守住。 这是多头防线的最后一道技术支撑。如果价格继续下行触及这一区域,10.47亿美元的清算强度可能引发比当前更剧烈的被动抛售。
ETF资金流是否转弱。 上周ETF净流入约23.86亿美元,创近一年新高,贝莱德IBIT周度净流入11.58亿美元。如果本周资金流转负,说明机构在价格回落时选择了观望,而非加仓。
美伊局势的下一步信号。 特朗普的表态是模糊的,但市场将其解读为风险升级的前兆。如果后续出现更明确的军事部署信号,原油和美元会进一步走强,比特币的下行压力将同步加大。
更大的棋盘
从7.4万美元到8.7万美元,比特币用了不到两周。从8.7万美元回到8.2万美元,只用了三天。
速度的不对称说明了这轮上涨的性质:它由ETF资金和空头回补驱动,而不是由现货需求的广泛改善驱动。当卖单墙出现在85,700美元,当原油突破95美元,当特朗普拒绝排除军事行动的可能性,推动上涨的那些力量——被动买盘、杠杆回补——都没有能力接住随后的抛压。
80,000美元现在成了一个被反复讨论的位置。Timmer说它是双底确认线。Coinglass说它是10亿美元多单的强平线。两种说法指向同一件事:这个位置如果被跌破,接下来的价格发现会发生在没有技术支撑的区域里。
#比特币 #流动性猎杀 #清算 #地缘风险 #80000
1
581
·
--
مقالة
عرض الترجمة
需求负17万,比特币涨了一万Demand Is Negative. Price Is Up.
摘要:30日累计需求-17.1万枚BTC,价格反从7.4万涨至8.4万。
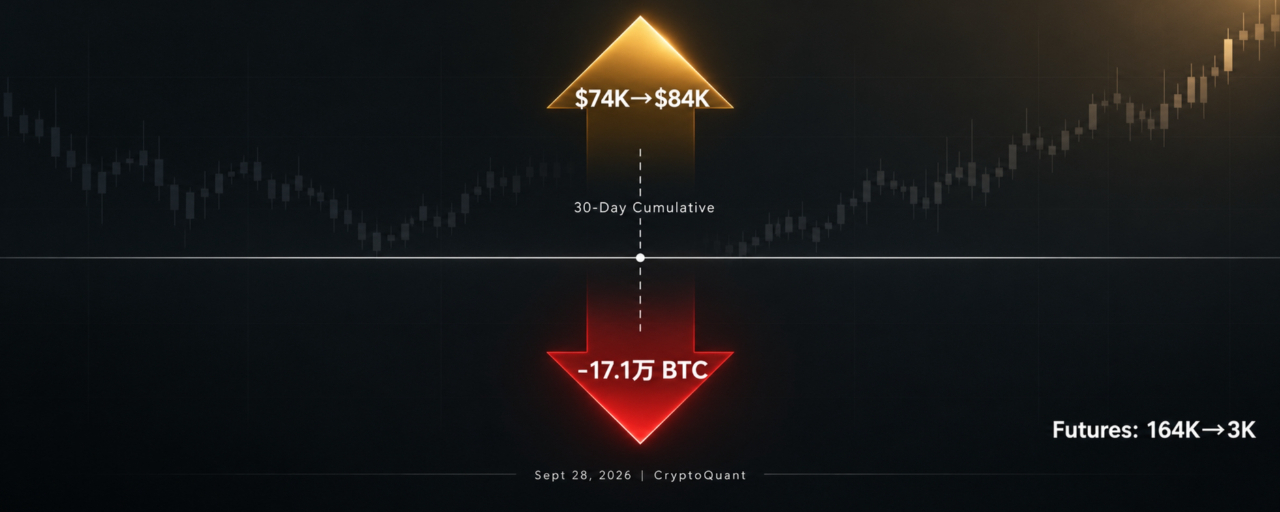
9月28日,CryptoQuant分析师Darkfost发布的数据显示,比特币30日累计总需求估算为-17.1万枚BTC。
这个数字的构成值得拆开看。期货需求从16.4万枚BTC降至仅3000枚。现货需求维持在-17.4万枚BTC的负值水平。ETF流入强劲,但未能把现货需求拉回正值。
与此同时,过去15天,比特币价格从7.4万美元上涨至8.4万美元。
需求在退,价格在涨。这两件事同时发生,需要解释。
期货需求从16.4万到3000
期货需求从16.4万枚降至3000枚,降幅超过98%。这不是一个缓慢的回落,是几乎完全消失。
期货需求通常对应杠杆头寸的建立。当这个数字从高位骤降,意味着此前存在的杠杆多头已经离场,或者被清算。9月中旬,比特币从7.4万美元附近反弹,过程中出现了空头清算。2,600万美元的空头仓位被强平,集中在两个地址。空头回补会产生买盘,但它不产生新的期货需求。相反,它减少空头头寸,让期货需求读数下降。
所以期货需求从16.4万降到3000,反映的是杠杆结构的收缩,而非新增看多力量的消失。
现货需求-17.4万,ETF流入没能对冲
现货需求维持在-17.4万枚BTC。负值意味着卖出量大于买入量。
ETF流入强劲,但现货需求仍是负的。这两件事并不矛盾。ETF的申购机制中,一部分买入通过现货市场完成,另一部分通过衍生品或场外交易对冲。ETF流入的规模,不足以抵消更广泛的现货卖出。
卖出来自哪里?链上数据此前显示,长期持有者在9月中旬价格反弹至8.1万美元附近时,出现了向交易所转移资产的迹象。一些四年期地址开始止盈。8,250枚ETH的鲸鱼在持有四年半后清仓,是其中一个样本。比特币方面,长期持有者的供应量在增加,但短期持有者的供应量在下降,投机性筹码在退出。
需求为负不等于价格必跌。它意味着价格上涨的驱动力不在需求端,而在供给端和杠杆结构的调整中。
价格为什么能涨
从7.4万到8.4万,1万美元的涨幅,发生在一个需求指标为负的窗口里。
可能的驱动来自三个方向。
第一,空头回补。9月21日,BTC突破8.5万美元后,两个地址的空头头寸被清算。空头回补需要在市场上买入,产生被动买盘。这种买盘不体现在需求指标中,因为它不是主动建仓。
第二,ETF的实物申购。ETF流入9.99亿美元的单日数据,对应的是授权参与者在现货市场或场外市场买入比特币。这部分买入可能被计入了现货需求,但ETF的净流入规模仍不足以把-17.4万枚的现货需求拉回正值。说明ETF之外,还有更大规模的卖出。
第三,供给紧缩。交易所的比特币余额持续处于低位。长期持有者的供应量在增加,意味着可流通的筹码在减少。当卖压来自短期持有者的退出,而长期持有者不卖,价格的边际卖盘会变薄。
需求指标失效了吗
需求指标为负,价格却上涨,这并不意味着指标失效。它意味着当前的定价逻辑不在需求端。
当需求端的主导力量是空头回补和被动买入时,需求指标会显示为负,但价格仍可上涨。这种上涨的质量,取决于回补结束后,是否有新的主动买盘接手。
如果没有,价格会回落。如果有,需求指标会转正。
目前看到的是,ETF流入在9月21日达到9.99亿美元的峰值后,需要观察是否连续。如果ETF流入持续,现货需求可能在未来几周内转正。如果ETF流入回落,而现货需求仍为负,价格的支撑会变薄。
接下来看什么
现货需求何时转正。 -17.4万枚BTC的负值需要被消化。如果接下来两周现货需求回升至零轴以上,当前的价格上涨会获得需求端的确认。如果继续维持在负值区间,价格的上涨更接近一次杠杆驱动的脉冲。
期货需求是否重建。 从3000枚的低位,如果期货需求开始回升,说明杠杆资金在重新入场。如果继续停留在低位,市场的杠杆结构会保持收缩。
ETF资金流的连续性。 9月21日的9.99亿美元是11个月高点。单日高点之后,通常会有回落。如果本周ETF流入连续为正,需求端的改善会先体现在ETF数据上。
更大的棋盘
需求为负,价格在涨。这种组合在加密市场里并不罕见。它通常出现在两种情形中:一种是空头挤压,另一种是供给紧缩。
两者的区别在于持续性。空头挤压结束后,价格需要新的买盘。供给紧缩如果持续,价格可以在需求疲软的情况下维持高位。
当前的数据指向哪种情形,取决于接下来现货需求能否从-17.4万枚的负值中走出来。走出来,是第二种。走不出来,是第一种。
#比特币 #需求指标 #CryptoQuant #空头回补 #现货需求
需求负17万,比特币涨了一万
Demand Is Negative. Price Is Up.
摘要:30日累计需求-17.1万枚BTC,价格反从7.4万涨至8.4万。
9月28日,CryptoQuant分析师Darkfost发布的数据显示,比特币30日累计总需求估算为-17.1万枚BTC。
这个数字的构成值得拆开看。期货需求从16.4万枚BTC降至仅3000枚。现货需求维持在-17.4万枚BTC的负值水平。ETF流入强劲,但未能把现货需求拉回正值。
与此同时,过去15天,比特币价格从7.4万美元上涨至8.4万美元。
需求在退,价格在涨。这两件事同时发生,需要解释。
期货需求从16.4万到3000
期货需求从16.4万枚降至3000枚,降幅超过98%。这不是一个缓慢的回落,是几乎完全消失。
期货需求通常对应杠杆头寸的建立。当这个数字从高位骤降,意味着此前存在的杠杆多头已经离场,或者被清算。9月中旬,比特币从7.4万美元附近反弹,过程中出现了空头清算。2,600万美元的空头仓位被强平,集中在两个地址。空头回补会产生买盘,但它不产生新的期货需求。相反,它减少空头头寸,让期货需求读数下降。
所以期货需求从16.4万降到3000,反映的是杠杆结构的收缩,而非新增看多力量的消失。
现货需求-17.4万,ETF流入没能对冲
现货需求维持在-17.4万枚BTC。负值意味着卖出量大于买入量。
ETF流入强劲,但现货需求仍是负的。这两件事并不矛盾。ETF的申购机制中,一部分买入通过现货市场完成,另一部分通过衍生品或场外交易对冲。ETF流入的规模,不足以抵消更广泛的现货卖出。
卖出来自哪里?链上数据此前显示,长期持有者在9月中旬价格反弹至8.1万美元附近时,出现了向交易所转移资产的迹象。一些四年期地址开始止盈。8,250枚ETH的鲸鱼在持有四年半后清仓,是其中一个样本。比特币方面,长期持有者的供应量在增加,但短期持有者的供应量在下降,投机性筹码在退出。
需求为负不等于价格必跌。它意味着价格上涨的驱动力不在需求端,而在供给端和杠杆结构的调整中。
价格为什么能涨
从7.4万到8.4万,1万美元的涨幅,发生在一个需求指标为负的窗口里。
可能的驱动来自三个方向。
第一,空头回补。9月21日,BTC突破8.5万美元后,两个地址的空头头寸被清算。空头回补需要在市场上买入,产生被动买盘。这种买盘不体现在需求指标中,因为它不是主动建仓。
第二,ETF的实物申购。ETF流入9.99亿美元的单日数据,对应的是授权参与者在现货市场或场外市场买入比特币。这部分买入可能被计入了现货需求,但ETF的净流入规模仍不足以把-17.4万枚的现货需求拉回正值。说明ETF之外,还有更大规模的卖出。
第三,供给紧缩。交易所的比特币余额持续处于低位。长期持有者的供应量在增加,意味着可流通的筹码在减少。当卖压来自短期持有者的退出,而长期持有者不卖,价格的边际卖盘会变薄。
需求指标失效了吗
需求指标为负,价格却上涨,这并不意味着指标失效。它意味着当前的定价逻辑不在需求端。
当需求端的主导力量是空头回补和被动买入时,需求指标会显示为负,但价格仍可上涨。这种上涨的质量,取决于回补结束后,是否有新的主动买盘接手。
如果没有,价格会回落。如果有,需求指标会转正。
目前看到的是,ETF流入在9月21日达到9.99亿美元的峰值后,需要观察是否连续。如果ETF流入持续,现货需求可能在未来几周内转正。如果ETF流入回落,而现货需求仍为负,价格的支撑会变薄。
接下来看什么
现货需求何时转正。 -17.4万枚BTC的负值需要被消化。如果接下来两周现货需求回升至零轴以上,当前的价格上涨会获得需求端的确认。如果继续维持在负值区间,价格的上涨更接近一次杠杆驱动的脉冲。
期货需求是否重建。 从3000枚的低位,如果期货需求开始回升,说明杠杆资金在重新入场。如果继续停留在低位,市场的杠杆结构会保持收缩。
ETF资金流的连续性。 9月21日的9.99亿美元是11个月高点。单日高点之后,通常会有回落。如果本周ETF流入连续为正,需求端的改善会先体现在ETF数据上。
更大的棋盘
需求为负,价格在涨。这种组合在加密市场里并不罕见。它通常出现在两种情形中:一种是空头挤压,另一种是供给紧缩。
两者的区别在于持续性。空头挤压结束后,价格需要新的买盘。供给紧缩如果持续,价格可以在需求疲软的情况下维持高位。
当前的数据指向哪种情形,取决于接下来现货需求能否从-17.4万枚的负值中走出来。走出来,是第二种。走不出来,是第一种。
#比特币 #需求指标 #CryptoQuant #空头回补 #现货需求
53
·
--
عرض الترجمة
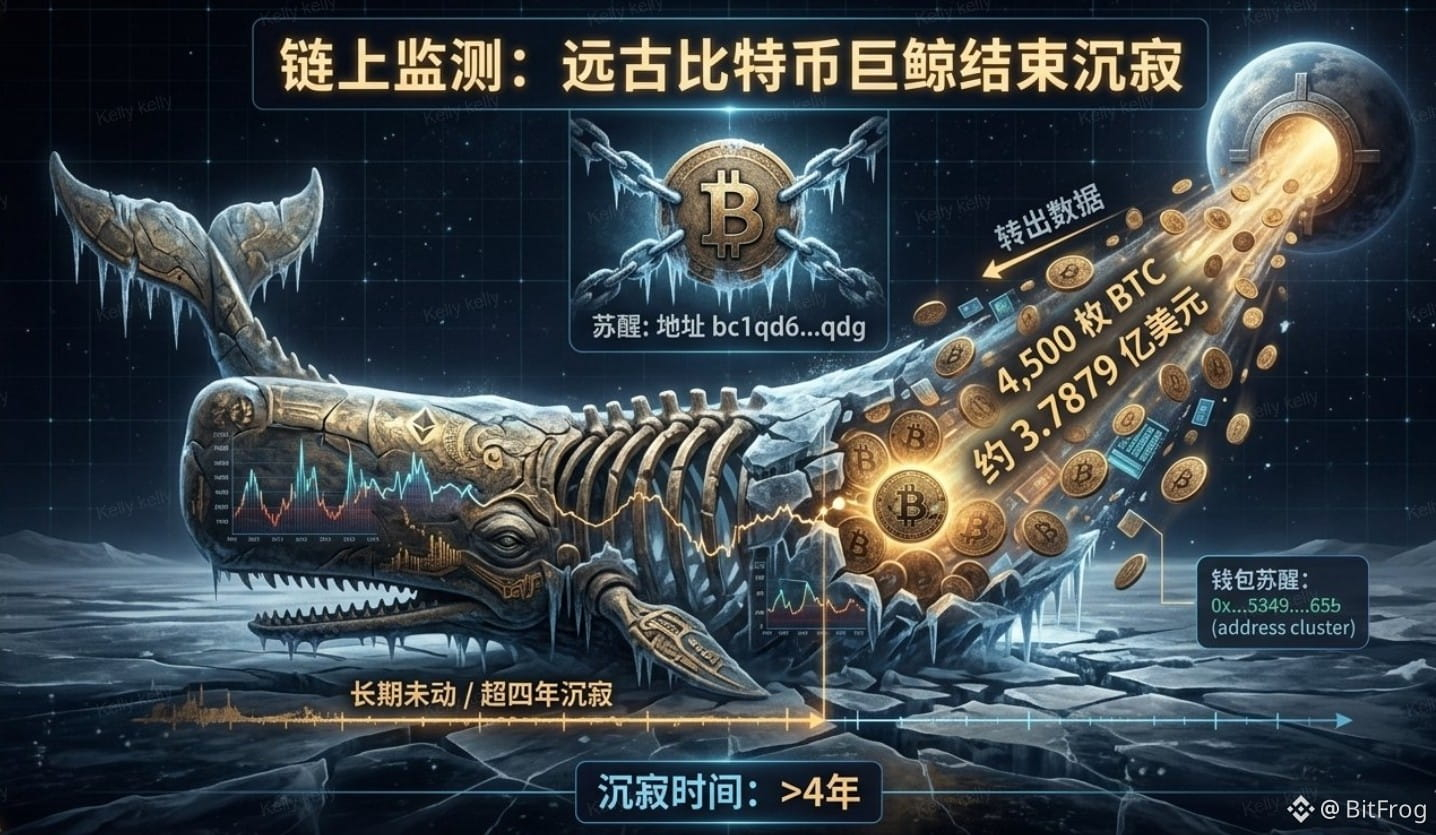
链上监测到,又一头比特币巨鲸结束了超过四年的沉寂:地址 bc1qd6...qdg 约半个小时前转出 4,500 枚 #BTC ,按当前价值约 3.7879 亿美元。也就是说,这个长期不动的钱包突然苏醒,一次性挪走了近 3.8 亿美元规模的比特币。
链上监测到,又一头比特币巨鲸结束了超过四年的沉寂:地址 bc1qd6...qdg 约半个小时前转出 4,500 枚 #BTC ,按当前价值约 3.7879 亿美元。也就是说,这个长期不动的钱包突然苏醒,一次性挪走了近 3.8 亿美元规模的比特币。
322
·
--
عرض الترجمة
链上捕捉到一笔新钱包的大额提币动作:地址0xC3... 刚创建不久,就在 1 小时前从 Binance 转出了 $UNI 、$BNB 、#LTC 三种资产。
具体来看:
- UNI 约 814,020 枚,价值约 724 万美元;
- BNB 2,382 枚,价值约 185 万美元;
- LTC 12,397 枚,价值约 84.1 万美元。
三笔加总约 993 万美元,相当于这个新钱包一次性从币安提走了近千万美元规模的代币。
链上捕捉到一笔新钱包的大额提币动作:地址0xC3... 刚创建不久,就在 1 小时前从 Binance 转出了 $UNI 、$BNB 、#LTC 三种资产。
具体来看:
- UNI 约 814,020 枚,价值约 724 万美元;
- BNB 2,382 枚,价值约 185 万美元;
- LTC 12,397 枚,价值约 84.1 万美元。
三笔加总约 993 万美元,相当于这个新钱包一次性从币安提走了近千万美元规模的代币。
具体来看:
- UNI 约 814,020 枚,价值约 724 万美元;
- BNB 2,382 枚,价值约 185 万美元;
- LTC 12,397 枚,价值约 84.1 万美元。
三笔加总约 993 万美元,相当于这个新钱包一次性从币安提走了近千万美元规模的代币。
103
·
--
مقالة
عرض الترجمة
花旗赌暂停,市场定价53%加息Citi Bets on a Pause. The Market Is Still Pricing a Hike.
摘要:花旗预计10月及12月按兵不动,2027年6月恢复降息,与市场定价分歧明显。
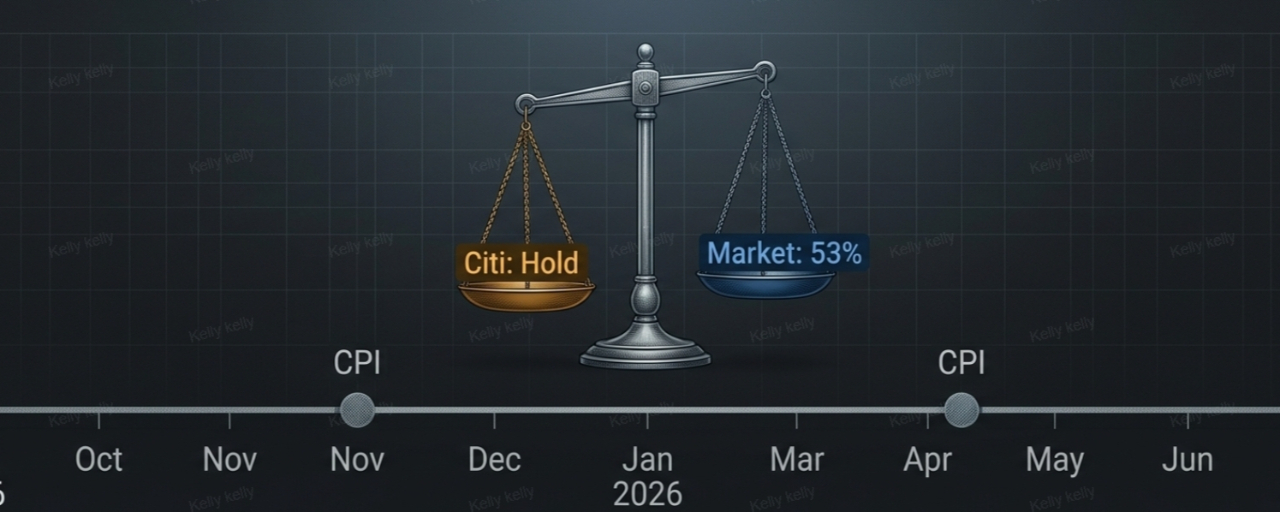
9月24日,财联社援引花旗报告称,花旗预计美联储将于10月维持利率不变,以评估9月加息25个基点的影响,12月再次按兵不动。随着通胀数据持续降温,花旗预计美联储将于2027年6月恢复降息。
这与市场当前的定价存在明显分歧。9月16日美联储加息后,CME FedWatch工具显示10月再加息25个基点的概率升至53.1%。花旗的预测指向“暂停”,市场定价指向“接近五五开”。
9月加息之后,数据窗口太短
花旗的核心论据是时间。9月16日的加息刚过去一周,劳动力市场、通胀和消费数据尚未完整覆盖这次政策调整的传导效果。
美联储在9月议息声明中保留了“额外政策紧缩”的措辞,但沃什在新闻发布会上的表述偏克制。他称通胀“在更长时间内仍然过高”,同时强调政策处于“限制性区间”。这种措辞组合,通常对应的是“观察期”而非“连续加息期”。
花旗的预测本质上是在说:美联储需要时间看数据,而10月会议距离9月加息只有三周,数据窗口不够。
12月按兵不动,需要通胀配合
花旗对12月的判断,建立在“一连串较温和的通胀数据”这一前提上。
如果10月和11月的CPI数据延续回落趋势,美联储在12月维持利率不变的理由会更充分。反之,如果通胀数据反复,12月的不确定性会显著上升。
这个前提目前尚未被验证。9月CPI数据要到10月中旬才会公布,10月CPI要到11月中旬。花旗的预测在时间上领先于数据。
2027年6月降息,意味着什么
花旗将首次降息的时间点定在2027年6月。从当前到那时,接近21个月。
这个时间跨度的含义是:花旗认为美联储不会在2026年内降息,也不会在2027年上半年降息。通胀回到目标区间的过程,被拉长到了近两年。
对加密市场而言,降息预期的推迟意味着“贬值交易”的燃料供应会慢于此前预期。比特币在9月21日突破85,000美元、ETF单日流入9.99亿美元,部分建立在市场对流动性转向的预期上。如果降息推迟到2027年年中,这个预期的兑现时间会被拉长。
降息不是方向问题,是时间问题。花旗把时间推后了九个月,定价需要跟着调整。
接下来看什么
10月CPI数据。 这是检验花旗“温和通胀”判断的第一个硬指标。如果数据高于预期,10月加息概率会从53%向上修正,花旗的暂停预测会面临压力。
美联储官员在10月会议前的公开表态。 如果多位官员释放“需要更多数据”的信号,花旗的预测会获得更多支撑。如果官员们继续强调“通胀过高”,市场定价会向加息倾斜。
比特币ETF资金流是否持续。 9月21日的9.99亿美元是11个月高点。如果降息预期推迟导致资金流转弱,比特币在85,000美元上方的支撑会面临考验。
更大的棋盘
花旗与市场的分歧,本质上是对“限制性利率需要维持多久”的不同判断。花旗认为数据会证明暂停是合理的,市场认为还需要一次加息来确认限制性足够。
两种判断之间,隔着10月和11月两份CPI报告。花旗把降息推到了2027年6月,市场把加息押在了10月。谁对,数据说了算。
#美联储 #花旗 #降息预期 #CPI #利率路径
花旗赌暂停,市场定价53%加息
Citi Bets on a Pause. The Market Is Still Pricing a Hike.
摘要:花旗预计10月及12月按兵不动,2027年6月恢复降息,与市场定价分歧明显。
9月24日,财联社援引花旗报告称,花旗预计美联储将于10月维持利率不变,以评估9月加息25个基点的影响,12月再次按兵不动。随着通胀数据持续降温,花旗预计美联储将于2027年6月恢复降息。
这与市场当前的定价存在明显分歧。9月16日美联储加息后,CME FedWatch工具显示10月再加息25个基点的概率升至53.1%。花旗的预测指向“暂停”,市场定价指向“接近五五开”。
9月加息之后,数据窗口太短
花旗的核心论据是时间。9月16日的加息刚过去一周,劳动力市场、通胀和消费数据尚未完整覆盖这次政策调整的传导效果。
美联储在9月议息声明中保留了“额外政策紧缩”的措辞,但沃什在新闻发布会上的表述偏克制。他称通胀“在更长时间内仍然过高”,同时强调政策处于“限制性区间”。这种措辞组合,通常对应的是“观察期”而非“连续加息期”。
花旗的预测本质上是在说:美联储需要时间看数据,而10月会议距离9月加息只有三周,数据窗口不够。
12月按兵不动,需要通胀配合
花旗对12月的判断,建立在“一连串较温和的通胀数据”这一前提上。
如果10月和11月的CPI数据延续回落趋势,美联储在12月维持利率不变的理由会更充分。反之,如果通胀数据反复,12月的不确定性会显著上升。
这个前提目前尚未被验证。9月CPI数据要到10月中旬才会公布,10月CPI要到11月中旬。花旗的预测在时间上领先于数据。
2027年6月降息,意味着什么
花旗将首次降息的时间点定在2027年6月。从当前到那时,接近21个月。
这个时间跨度的含义是:花旗认为美联储不会在2026年内降息,也不会在2027年上半年降息。通胀回到目标区间的过程,被拉长到了近两年。
对加密市场而言,降息预期的推迟意味着“贬值交易”的燃料供应会慢于此前预期。比特币在9月21日突破85,000美元、ETF单日流入9.99亿美元,部分建立在市场对流动性转向的预期上。如果降息推迟到2027年年中,这个预期的兑现时间会被拉长。
降息不是方向问题,是时间问题。花旗把时间推后了九个月,定价需要跟着调整。
接下来看什么
10月CPI数据。 这是检验花旗“温和通胀”判断的第一个硬指标。如果数据高于预期,10月加息概率会从53%向上修正,花旗的暂停预测会面临压力。
美联储官员在10月会议前的公开表态。 如果多位官员释放“需要更多数据”的信号,花旗的预测会获得更多支撑。如果官员们继续强调“通胀过高”,市场定价会向加息倾斜。
比特币ETF资金流是否持续。 9月21日的9.99亿美元是11个月高点。如果降息预期推迟导致资金流转弱,比特币在85,000美元上方的支撑会面临考验。
更大的棋盘
花旗与市场的分歧,本质上是对“限制性利率需要维持多久”的不同判断。花旗认为数据会证明暂停是合理的,市场认为还需要一次加息来确认限制性足够。
两种判断之间,隔着10月和11月两份CPI报告。花旗把降息推到了2027年6月,市场把加息押在了10月。谁对,数据说了算。
#美联储 #花旗 #降息预期 #CPI #利率路径
155
·
--
عرض الترجمة
链上监测到,地址 0x8c58...04b1 这个 OTC 巨鲸/机构,昨天才刚刚加仓 1.5 万枚 ETH,结果今天凌晨行情一跌,就选择止盈,减掉了大部分仓位:
7 小时前,它把 4.2 万枚 #ETH (约 1.12 亿美元)转进 Galaxy Digital,锁定约 2,112 万美元利润;
过去两个月,它按约 2,161 美元的均价,累计囤了 5.2 万枚 ETH;
今天凌晨,它以 2,664 美元的价格减持了其中 4.2 万枚 ETH。
简单说,这个地址两个月建仓、昨天还加仓,凌晨下跌后迅速止盈,把大部分 ETH 换成了利润。
链上监测到,地址 0x8c58...04b1 这个 OTC 巨鲸/机构,昨天才刚刚加仓 1.5 万枚 ETH,结果今天凌晨行情一跌,就选择止盈,减掉了大部分仓位:
7 小时前,它把 4.2 万枚 #ETH (约 1.12 亿美元)转进 Galaxy Digital,锁定约 2,112 万美元利润;
过去两个月,它按约 2,161 美元的均价,累计囤了 5.2 万枚 ETH;
今天凌晨,它以 2,664 美元的价格减持了其中 4.2 万枚 ETH。
简单说,这个地址两个月建仓、昨天还加仓,凌晨下跌后迅速止盈,把大部分 ETH 换成了利润。
7 小时前,它把 4.2 万枚 #ETH (约 1.12 亿美元)转进 Galaxy Digital,锁定约 2,112 万美元利润;
过去两个月,它按约 2,161 美元的均价,累计囤了 5.2 万枚 ETH;
今天凌晨,它以 2,664 美元的价格减持了其中 4.2 万枚 ETH。
简单说,这个地址两个月建仓、昨天还加仓,凌晨下跌后迅速止盈,把大部分 ETH 换成了利润。
192
·
--
مقالة
عرض الترجمة
特朗普的MSTR买单,买在了没人想要的时候Trump Bought MSTR When Nobody Wanted It
摘要:OGE文件显示特朗普账户7月两笔买入MSTR,此后涨83%,白宫称全权委托。
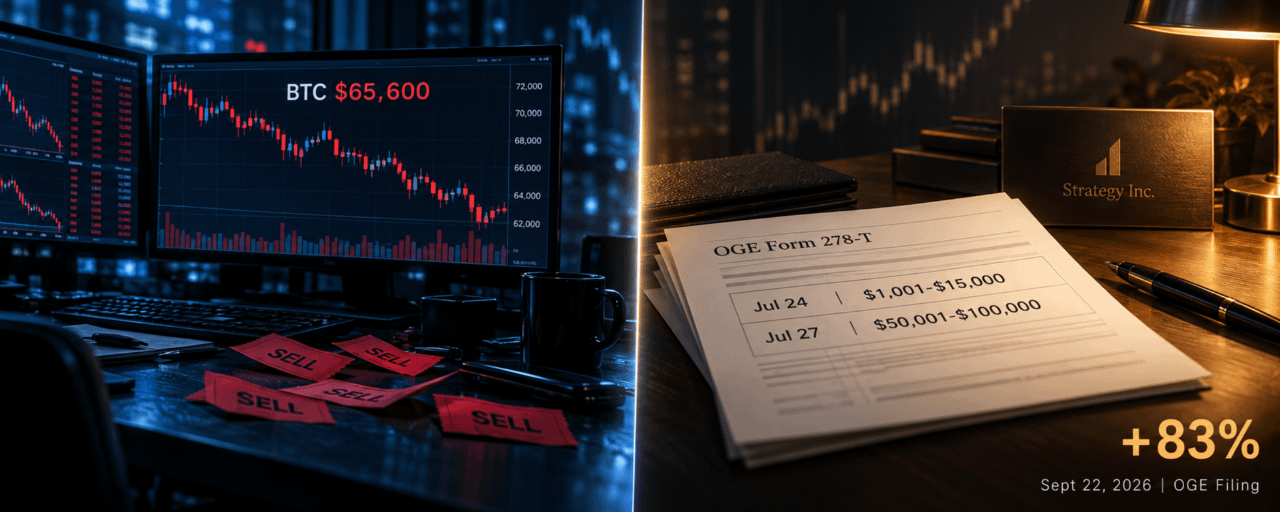
9月22日,美国政府道德办公室(OGE)公布了一份37页的定期交易报告(OGE Form 278-T)。文件显示,特朗普名下账户在7月进行了三笔Strategy(MSTR)A类股交易:7月8日卖出1,001至15,000美元,7月24日买入1,001至15,000美元,7月27日买入50,001至100,000美元。
7月24日,MSTR收盘价91.67美元。到文件公布时,该股已累计上涨约83%。
一笔发生在最安静时刻的买单
7月24日的MSTR,不是一只被追捧的股票。
当时比特币报约65,600美元,较2025年10月126,300美元的历史高点回落约48%。7月23日和24日,比特币现货ETF合计流出超过4.65亿美元,终结了连续七个交易日的净流入趋势。市场对美联储可能重返加息的担忧,盖过了围绕CLARITY Act的乐观情绪。Strategy作为最大的比特币财库公司,股价从约543美元的历史高点暴跌85%。
特朗普账户的买入发生在7月24日和27日,正好是ETF资金流出、市场情绪最脆弱的窗口。
自那以后,MSTR上涨约83%。7月的两笔买单,一笔在1,001至15,000美元区间,另一笔在50,001至100,000美元区间。按披露上限计算,单笔最高约10万美元。
这笔交易最值得注意的地方,不是金额,而是时点。在加密市场最安静的七月末,有人买入了比特币财库公司。
这不是第一次
MSTR在特朗普账户里的出现,已经持续了至少三个季度。
今年1月至3月的申报文件中,Strategy的A类股出现了八笔独立的买卖交易,最大买入发生在2月12日,金额区间50,001至100,000美元;最大卖出发生在1月12日,金额区间15,001至50,000美元。同一份文件还记录了Coinbase的至少九笔交易,其中2月10日的一笔买入金额在100,001至250,000美元区间。此外还有MARA Holdings的两笔买入,以及Block、Robinhood和SoFi的持仓。
6月,账户两次卖出MSTR,合计金额16,002至65,000美元,当月没有买入记录。然后是7月的两笔买入。
把这些记录串起来看,MSTR在特朗普账户中的操作并非单向。1月到3月有买有卖,6月卖出,7月买入。这不是一个简单的“看多并持有”的策略。
全权委托账户的边界
白宫对这一系列交易的解释是:相关股票和债券资产由第三方机构管理的全权委托账户进行交易,并非由特朗普本人直接操作。部分交易追踪指数模型组合。
全权委托账户的制度设计,意味着投资决策权在管理人手中。但从披露文件的角度,账户的受益人是特朗普,所有交易仍以他的名义申报。
这个制度安排制造了一个模糊地带。如果一笔交易发生在全权委托账户中,它是管理人的模型决策,还是受益人的偏好投射?制度上没有答案。
7月27日那笔50,001至100,000美元的买单,是“追踪指数模型组合”的结果,还是对MSTR处于低位的判断?OGE文件不区分这两者。
全权委托账户的每一次交易,都以受益人的名字出现。但决策的手,从来不在申报文件里。
7月24日的市场在定价什么
理解这笔买入的意义,需要回到7月24日那个时点的市场状态。
比特币在58,000至65,000美元之间反复震荡。6月30日的低点为58,558美元,7月初跌破58,000美元后重回60,000美元上方。美伊冲突升级、霍尔木兹海峡局势紧张,地缘政治的不确定性叠加在加密市场自身的问题之上。
Strategy的现金流约束、ETF赎回、实际利率上行、科技资产去杠杆——这些因素在7月下旬同时存在。市场上没有清晰的“坏消息出尽”信号,价格的疲软没有一个可以归因的单一事件。
在这样的环境里买入MSTR,需要的是对反转的判断。从结果看,这个判断是对的。83%的涨幅在两个月内完成。
但需要区分“判断正确”和“决策正确”。如果这笔买入来自指数模型组合,它反映的不是对MSTR的独立判断,而是模型对某个指数权重的再平衡。如果它来自主动决策,那么决策者的时点选择确实精准。
OGE文件不提供这个答案。
接下来看什么
下一次OGE披露中MSTR是否出现新的买卖记录。 7月的两笔买入是“新增交易记录”。如果8月或9月的披露中出现卖出,说明这是一次短周期的止盈操作。如果没有新的记录,说明仓位仍在持有。
全权委托管理人是否会被要求进一步披露决策逻辑。 白宫的“指数模型组合”解释,目前是一个笼统的定性。如果国会或媒体追问具体追踪的是哪个指数、该指数何时将MSTR纳入或调仓,这笔交易的决策路径会更清晰。
MSTR后续的价格走势与特朗普账户的关联性。 83%的涨幅已经发生。如果MSTR在后续回调中跌破7月的买入价位,这笔交易的“精准”叙事会面临重新审视。
更大的棋盘
加密行业一直在等待华盛顿给出明确的监管信号。CLARITY法案搁置,SEC和CFTC各自出手,立法层面的不确定性依然存在。
但有一件事比立法更早发生了:政治体系中最顶层的人物,其名下的账户在加密资产最不受欢迎的时候,买入了一只比特币财库公司的股票。
这不等于政策承诺。它甚至不一定是主动选择。但它是一个事实,记录在OGE的公开文件里。
当监管框架还在国会山上被讨论的时候,钱已经先动了。
#MSTR #OGE披露 #Strategy #加密监管
特朗普的MSTR买单,买在了没人想要的时候
Trump Bought MSTR When Nobody Wanted It
摘要:OGE文件显示特朗普账户7月两笔买入MSTR,此后涨83%,白宫称全权委托。
9月22日,美国政府道德办公室(OGE)公布了一份37页的定期交易报告(OGE Form 278-T)。文件显示,特朗普名下账户在7月进行了三笔Strategy(MSTR)A类股交易:7月8日卖出1,001至15,000美元,7月24日买入1,001至15,000美元,7月27日买入50,001至100,000美元。
7月24日,MSTR收盘价91.67美元。到文件公布时,该股已累计上涨约83%。
一笔发生在最安静时刻的买单
7月24日的MSTR,不是一只被追捧的股票。
当时比特币报约65,600美元,较2025年10月126,300美元的历史高点回落约48%。7月23日和24日,比特币现货ETF合计流出超过4.65亿美元,终结了连续七个交易日的净流入趋势。市场对美联储可能重返加息的担忧,盖过了围绕CLARITY Act的乐观情绪。Strategy作为最大的比特币财库公司,股价从约543美元的历史高点暴跌85%。
特朗普账户的买入发生在7月24日和27日,正好是ETF资金流出、市场情绪最脆弱的窗口。
自那以后,MSTR上涨约83%。7月的两笔买单,一笔在1,001至15,000美元区间,另一笔在50,001至100,000美元区间。按披露上限计算,单笔最高约10万美元。
这笔交易最值得注意的地方,不是金额,而是时点。在加密市场最安静的七月末,有人买入了比特币财库公司。
这不是第一次
MSTR在特朗普账户里的出现,已经持续了至少三个季度。
今年1月至3月的申报文件中,Strategy的A类股出现了八笔独立的买卖交易,最大买入发生在2月12日,金额区间50,001至100,000美元;最大卖出发生在1月12日,金额区间15,001至50,000美元。同一份文件还记录了Coinbase的至少九笔交易,其中2月10日的一笔买入金额在100,001至250,000美元区间。此外还有MARA Holdings的两笔买入,以及Block、Robinhood和SoFi的持仓。
6月,账户两次卖出MSTR,合计金额16,002至65,000美元,当月没有买入记录。然后是7月的两笔买入。
把这些记录串起来看,MSTR在特朗普账户中的操作并非单向。1月到3月有买有卖,6月卖出,7月买入。这不是一个简单的“看多并持有”的策略。
全权委托账户的边界
白宫对这一系列交易的解释是:相关股票和债券资产由第三方机构管理的全权委托账户进行交易,并非由特朗普本人直接操作。部分交易追踪指数模型组合。
全权委托账户的制度设计,意味着投资决策权在管理人手中。但从披露文件的角度,账户的受益人是特朗普,所有交易仍以他的名义申报。
这个制度安排制造了一个模糊地带。如果一笔交易发生在全权委托账户中,它是管理人的模型决策,还是受益人的偏好投射?制度上没有答案。
7月27日那笔50,001至100,000美元的买单,是“追踪指数模型组合”的结果,还是对MSTR处于低位的判断?OGE文件不区分这两者。
全权委托账户的每一次交易,都以受益人的名字出现。但决策的手,从来不在申报文件里。
7月24日的市场在定价什么
理解这笔买入的意义,需要回到7月24日那个时点的市场状态。
比特币在58,000至65,000美元之间反复震荡。6月30日的低点为58,558美元,7月初跌破58,000美元后重回60,000美元上方。美伊冲突升级、霍尔木兹海峡局势紧张,地缘政治的不确定性叠加在加密市场自身的问题之上。
Strategy的现金流约束、ETF赎回、实际利率上行、科技资产去杠杆——这些因素在7月下旬同时存在。市场上没有清晰的“坏消息出尽”信号,价格的疲软没有一个可以归因的单一事件。
在这样的环境里买入MSTR,需要的是对反转的判断。从结果看,这个判断是对的。83%的涨幅在两个月内完成。
但需要区分“判断正确”和“决策正确”。如果这笔买入来自指数模型组合,它反映的不是对MSTR的独立判断,而是模型对某个指数权重的再平衡。如果它来自主动决策,那么决策者的时点选择确实精准。
OGE文件不提供这个答案。
接下来看什么
下一次OGE披露中MSTR是否出现新的买卖记录。 7月的两笔买入是“新增交易记录”。如果8月或9月的披露中出现卖出,说明这是一次短周期的止盈操作。如果没有新的记录,说明仓位仍在持有。
全权委托管理人是否会被要求进一步披露决策逻辑。 白宫的“指数模型组合”解释,目前是一个笼统的定性。如果国会或媒体追问具体追踪的是哪个指数、该指数何时将MSTR纳入或调仓,这笔交易的决策路径会更清晰。
MSTR后续的价格走势与特朗普账户的关联性。 83%的涨幅已经发生。如果MSTR在后续回调中跌破7月的买入价位,这笔交易的“精准”叙事会面临重新审视。
更大的棋盘
加密行业一直在等待华盛顿给出明确的监管信号。CLARITY法案搁置,SEC和CFTC各自出手,立法层面的不确定性依然存在。
但有一件事比立法更早发生了:政治体系中最顶层的人物,其名下的账户在加密资产最不受欢迎的时候,买入了一只比特币财库公司的股票。
这不等于政策承诺。它甚至不一定是主动选择。但它是一个事实,记录在OGE的公开文件里。
当监管框架还在国会山上被讨论的时候,钱已经先动了。
#MSTR #OGE披露 #Strategy #加密监管
191
·
--
مقالة
عرض الترجمة
11,509枚比特币,特斯拉四年没动Four Years. $510M Short of $1B.
摘要:特斯拉11509枚BTC值9.95亿,四年未动,距10亿差510万。
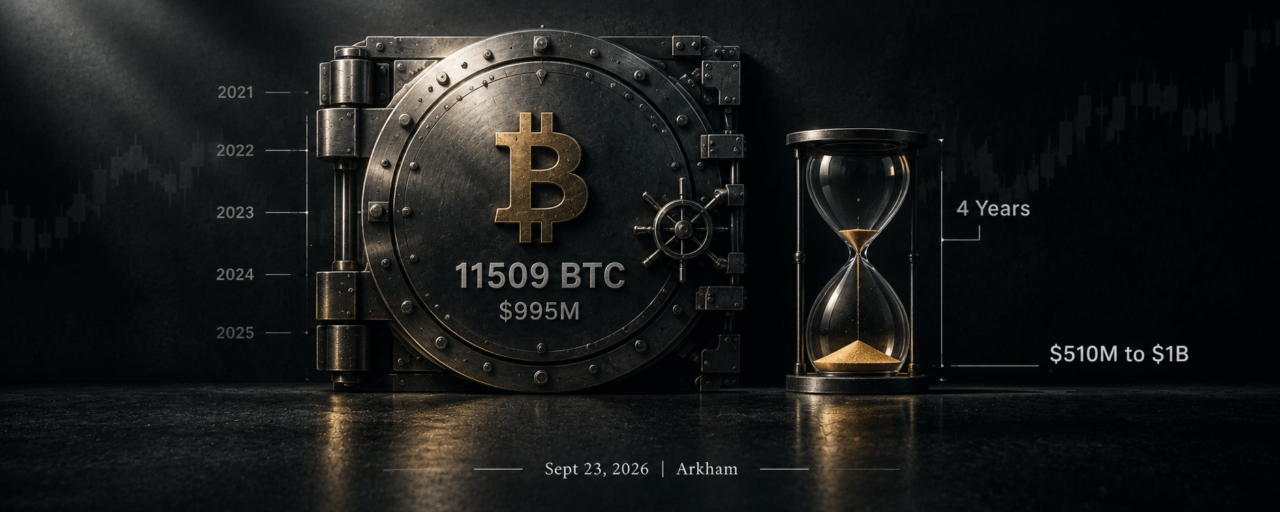
特斯拉持有11509枚比特币,按当前价格计算价值约9.95亿美元。这是Arkham在X平台发布的数据。本周比特币上涨14%,特斯拉的持仓价值增加约1.23亿美元,距离10亿美元只差约510万美元。
持仓数量连续4年未变。
9.95亿与10亿之间
510万美元,不到持仓总价值的0.6%。比特币再涨几个百分点,这个数字就会被跨过。
但10亿美元本身没有特殊含义。它只是一个整数关口,方便传播,不改变特斯拉的资产负债表结构。真正值得注意的,是这笔持仓在过去四年里没有发生任何数量上的变化。
四年不动,是一种表态。在比特币的资产负债表上,沉默比交易更少见。
四年未动意味着什么
2021年,特斯拉买入比特币,随后减持了部分仓位。自那以后,持有数量停留在11509枚,没有增持,也没有继续卖出。
这四年里,比特币经历了2021年的高点、2022年的深熊、2024年的现货ETF获批、以及2025年的历史新高与大幅清算。价格从接近7万美元跌至1.6万美元以下,再回到12.6万美元,又回落至当前水平。
特斯拉没有在任何一个节点调整仓位。
这种行为的含义,不在于“看多”或“看空”。它更接近于:这笔资产被放在了那里,不再作为交易性头寸管理。对于一家上市公司而言,持有比特币但不交易,意味着它既没有被纳入短期财务规划,也没有被当作需要主动管理的风险敞口。
仓位的风向标
特斯拉是否会在未来财报中披露任何比特币相关操作。数量不变是当前的事实,变化本身才是信号。其他企业资产负债表是否出现类似“持有但不交易”的模式。如果更多公司选择沉默持有,企业级比特币持仓的流动性会进一步下降。现货比特币ETF的资金流是否与企业持仓形成替代关系。ETF流入增加时,企业直接持仓的边际需求可能减弱。
历史的刻度
2021年的企业比特币叙事,主角是特斯拉和Strategy。前者买入后逐步减持,后者持续增持。四年后,Strategy仍在增持,特斯拉的数量停在11509枚。
两条路径没有对错。但它们对市场的影响不同。持续增持的企业,会不断制造买盘。沉默持有的企业,不会制造买盘,但也不会制造卖盘。特斯拉属于后者。
距离10亿只差510万。下一次比特币的波动,会决定这个数字什么时候被跨过。但跨过之后,11509这个数字大概率还是11509。
#特斯拉 #比特币持仓 #arkham
11,509枚比特币,特斯拉四年没动
Four Years. $510M Short of $1B.
摘要:特斯拉11509枚BTC值9.95亿,四年未动,距10亿差510万。
特斯拉持有11509枚比特币,按当前价格计算价值约9.95亿美元。这是Arkham在X平台发布的数据。本周比特币上涨14%,特斯拉的持仓价值增加约1.23亿美元,距离10亿美元只差约510万美元。
持仓数量连续4年未变。
9.95亿与10亿之间
510万美元,不到持仓总价值的0.6%。比特币再涨几个百分点,这个数字就会被跨过。
但10亿美元本身没有特殊含义。它只是一个整数关口,方便传播,不改变特斯拉的资产负债表结构。真正值得注意的,是这笔持仓在过去四年里没有发生任何数量上的变化。
四年不动,是一种表态。在比特币的资产负债表上,沉默比交易更少见。
四年未动意味着什么
2021年,特斯拉买入比特币,随后减持了部分仓位。自那以后,持有数量停留在11509枚,没有增持,也没有继续卖出。
这四年里,比特币经历了2021年的高点、2022年的深熊、2024年的现货ETF获批、以及2025年的历史新高与大幅清算。价格从接近7万美元跌至1.6万美元以下,再回到12.6万美元,又回落至当前水平。
特斯拉没有在任何一个节点调整仓位。
这种行为的含义,不在于“看多”或“看空”。它更接近于:这笔资产被放在了那里,不再作为交易性头寸管理。对于一家上市公司而言,持有比特币但不交易,意味着它既没有被纳入短期财务规划,也没有被当作需要主动管理的风险敞口。
仓位的风向标
特斯拉是否会在未来财报中披露任何比特币相关操作。数量不变是当前的事实,变化本身才是信号。其他企业资产负债表是否出现类似“持有但不交易”的模式。如果更多公司选择沉默持有,企业级比特币持仓的流动性会进一步下降。现货比特币ETF的资金流是否与企业持仓形成替代关系。ETF流入增加时,企业直接持仓的边际需求可能减弱。
历史的刻度
2021年的企业比特币叙事,主角是特斯拉和Strategy。前者买入后逐步减持,后者持续增持。四年后,Strategy仍在增持,特斯拉的数量停在11509枚。
两条路径没有对错。但它们对市场的影响不同。持续增持的企业,会不断制造买盘。沉默持有的企业,不会制造买盘,但也不会制造卖盘。特斯拉属于后者。
距离10亿只差510万。下一次比特币的波动,会决定这个数字什么时候被跨过。但跨过之后,11509这个数字大概率还是11509。
#特斯拉 #比特币持仓 #arkham
54
·
--
مقالة
عرض الترجمة
代币化的两条跑道,国会不在其中Two Regulators. Two Runways. No Congress.
摘要:CFTC主席呼吁为大规模代币化做准备,与SEC分头推进,CLARITY法案搁置。
9月22日,CFTC主席Selig在一次公开讲话中提出,美国需要为“大规模代币化”做好市场准备,适配区块链、AI等新技术,并预判未来十年金融市场的变革将超过此前数十年总和。
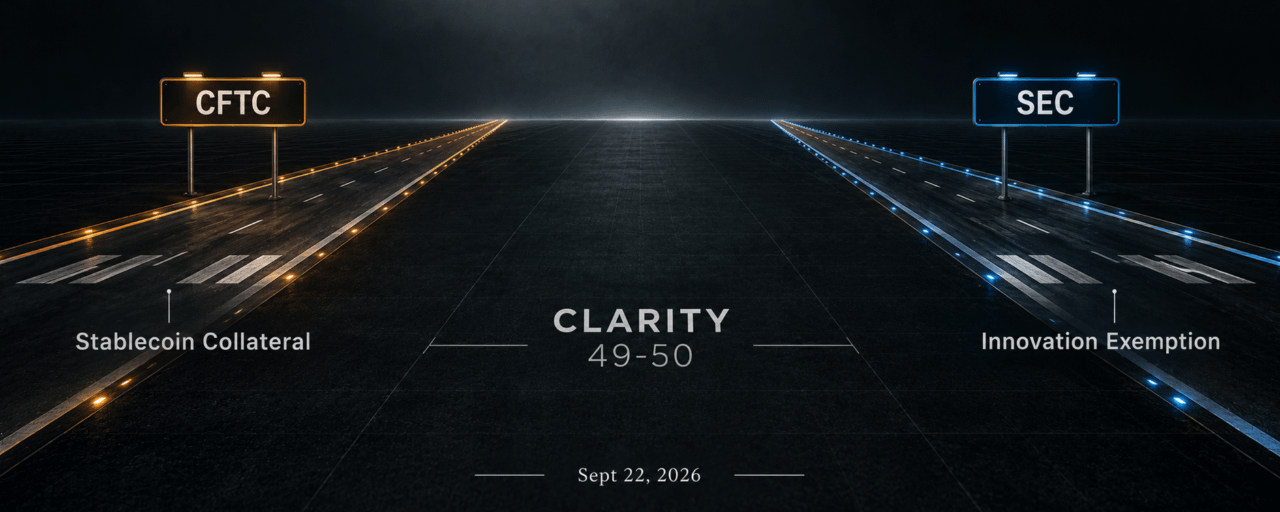
这个表态的时间点值得注意。距离参议院以49票对50票否决CLARITY Act程序性投票,过去了一周。距离SEC发布“创新豁免”框架,过去了五天。
两个监管机构,一前一后,各自出手。国会没有动。
CFTC已经做过的事
Selig的表态不是空头承诺。今年2月,CFTC已将国家信托银行发行的稳定币纳入合格抵押品范围。这意味着,在CFTC监管的衍生品市场中,这类稳定币可以被用作保证金。这是一个具体的技术性安排,但它改变的是稳定币在机构交易中的实际用途。
更早之前,CFTC就能源衍生品的24小时交易征求过公众意见。Selig提到的“适配监管”,落在这件事上就是一个具体的样本:交易时间不再受传统交易日限制,因为底层资产和交易技术已经变了。
当监管机构开始用“公众意见征求”来测试新规则时,它不是在等待立法,而是在为立法积累素材。
两条跑道,分头推进
SEC上周发布“创新豁免”,允许代币化NMS股票在合规链上场所交易,五年试点。CFTC这边,稳定币抵押品已经落地,能源衍生品24小时交易在征求意见,Selig公开呼吁“大规模代币化”的市场准备。
两条路径的差异是清晰的:SEC在管证券类资产的代币化,CFTC在管衍生品和抵押品的代币化。两者之间没有正式的协调机制,但它们的方向一致。
CLARITY法案原本要做的事情,就是为这两个机构划定统一的监管边界。法案搁置后,它们各自在自己的权限范围内向前走了一步。
接下来看什么
CFTC后续的规则提案。 Selig的讲话是方向性的,需要具体的规则草案来落地。如果CFTC在稳定币抵押品的基础上,进一步开放更多代币化资产的衍生品交易,这条跑道的宽度会显著增加。
SEC创新豁免下的首批TSV申请。 运营通知的发布时间决定了这条跑道的启动速度。下个季度的数据是第一个观察窗口。
两条跑道是否会交汇。 代币化股票和代币化衍生品如果涉及同一底层资产,监管边界的模糊地带就会出现。届时CFTC和SEC需要协调,或者国会需要介入。
更大的棋盘
Selig说未来十年的变革将超过此前数十年总和。这句话的重点不在“十年”,而在“总和”——它意味着变革不是线性的。
CLARITY法案搁置后,市场一度认为加密监管会进入停滞期。但SEC和CFTC的动作表明,行政层面的推进没有停。它们用豁免、征求意见和抵押品规则,在现有法律框架内逐项搭建基础设施。
国会的立法是框架性的,行政机构的规则是操作性的。框架没有到位时,操作性的规则可以先跑起来——前提是它们不越界。
两条跑道现在都在向前铺。国会不在其中,但国会的缺席本身就是这轮监管推进的背景条件。
#CFTC #SEC #代币化 #稳定币 #CLARITY法案
代币化的两条跑道,国会不在其中
Two Regulators. Two Runways. No Congress.
摘要:CFTC主席呼吁为大规模代币化做准备,与SEC分头推进,CLARITY法案搁置。
9月22日,CFTC主席Selig在一次公开讲话中提出,美国需要为“大规模代币化”做好市场准备,适配区块链、AI等新技术,并预判未来十年金融市场的变革将超过此前数十年总和。
这个表态的时间点值得注意。距离参议院以49票对50票否决CLARITY Act程序性投票,过去了一周。距离SEC发布“创新豁免”框架,过去了五天。
两个监管机构,一前一后,各自出手。国会没有动。
CFTC已经做过的事
Selig的表态不是空头承诺。今年2月,CFTC已将国家信托银行发行的稳定币纳入合格抵押品范围。这意味着,在CFTC监管的衍生品市场中,这类稳定币可以被用作保证金。这是一个具体的技术性安排,但它改变的是稳定币在机构交易中的实际用途。
更早之前,CFTC就能源衍生品的24小时交易征求过公众意见。Selig提到的“适配监管”,落在这件事上就是一个具体的样本:交易时间不再受传统交易日限制,因为底层资产和交易技术已经变了。
当监管机构开始用“公众意见征求”来测试新规则时,它不是在等待立法,而是在为立法积累素材。
两条跑道,分头推进
SEC上周发布“创新豁免”,允许代币化NMS股票在合规链上场所交易,五年试点。CFTC这边,稳定币抵押品已经落地,能源衍生品24小时交易在征求意见,Selig公开呼吁“大规模代币化”的市场准备。
两条路径的差异是清晰的:SEC在管证券类资产的代币化,CFTC在管衍生品和抵押品的代币化。两者之间没有正式的协调机制,但它们的方向一致。
CLARITY法案原本要做的事情,就是为这两个机构划定统一的监管边界。法案搁置后,它们各自在自己的权限范围内向前走了一步。
接下来看什么
CFTC后续的规则提案。 Selig的讲话是方向性的,需要具体的规则草案来落地。如果CFTC在稳定币抵押品的基础上,进一步开放更多代币化资产的衍生品交易,这条跑道的宽度会显著增加。
SEC创新豁免下的首批TSV申请。 运营通知的发布时间决定了这条跑道的启动速度。下个季度的数据是第一个观察窗口。
两条跑道是否会交汇。 代币化股票和代币化衍生品如果涉及同一底层资产,监管边界的模糊地带就会出现。届时CFTC和SEC需要协调,或者国会需要介入。
更大的棋盘
Selig说未来十年的变革将超过此前数十年总和。这句话的重点不在“十年”,而在“总和”——它意味着变革不是线性的。
CLARITY法案搁置后,市场一度认为加密监管会进入停滞期。但SEC和CFTC的动作表明,行政层面的推进没有停。它们用豁免、征求意见和抵押品规则,在现有法律框架内逐项搭建基础设施。
国会的立法是框架性的,行政机构的规则是操作性的。框架没有到位时,操作性的规则可以先跑起来——前提是它们不越界。
两条跑道现在都在向前铺。国会不在其中,但国会的缺席本身就是这轮监管推进的背景条件。
#CFTC #SEC #代币化 #稳定币 #CLARITY法案
284
·
--
مقالة
عرض الترجمة
比特币ETF单日流入近10亿$999M in One Day. The Highest in 11 Months.
摘要:比特币现货ETF单日净流入9.99亿美元,11个月最高。
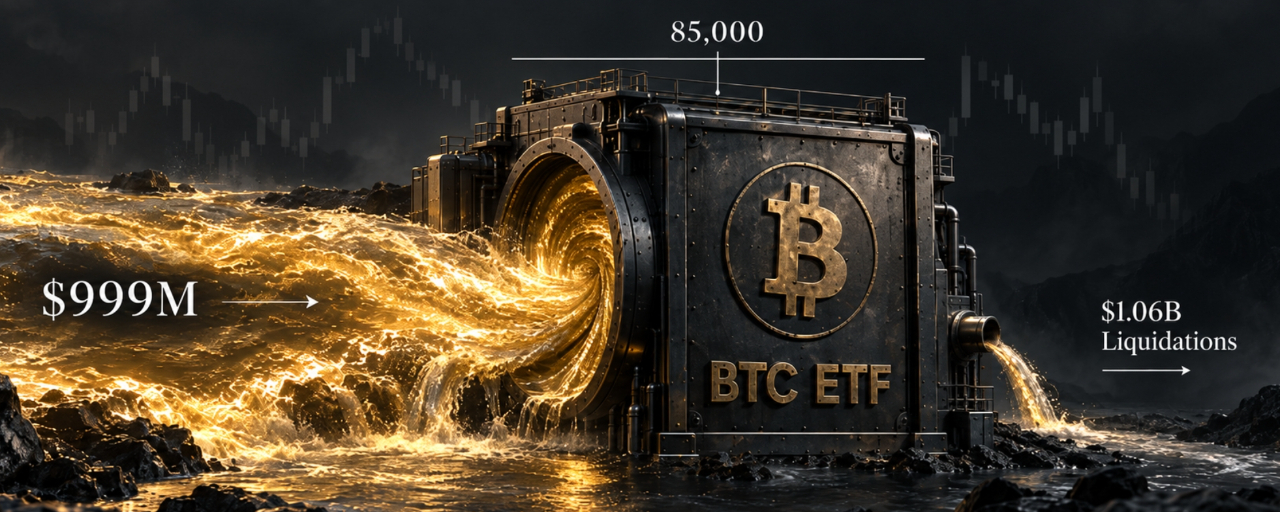
9月21日,周一,美国比特币现货ETF录得9.99亿美元净流入,为11个月来最高。比特币盘中短暂突破87,000美元。以太坊现货ETF同步录得大额流入。
BlackRock的IBIT以3.81亿美元流入居首。
3.81亿的集中度
IBIT单日3.81亿美元,占当日总流入的约38%。在11个月来最高的单日流入中,超过三分之一流向了同一只基金。
IBIT目前是规模最大的比特币现货ETF。资金向头部集中,意味着配置型资金在入场。这类资金通常不会分散到多只产品,而是选择流动性最好、规模最大的标的。
当资金向头部集中时,它不是在交易,而是在配置。交易会分散,配置会集中。
以太坊现货ETF同步录得大额流入,但规模小于比特币ETF。这个差距与两类资产的市值比例基本一致。
10.6亿清算发生在同一时段
当日加密货币24小时清算额达10.6亿美元。
这个数字与ETF流入发生在同一时段。ETF的买盘和清算的买盘是两种不同性质的资金:前者是主动配置,后者是被动平仓。但它们在同一天出现,共同推高了价格。
比特币盘中短暂突破87,000美元。“短暂”这个描述很重要。突破没有持续。价格在触及87,000美元后回落,说明这个位置存在卖压。
85,000和2,700
市场当前的关注点很集中:BTC能否站稳85,000美元,ETH能否站稳2,700美元。
85,000美元是比特币年度移动平均线附近的位置。此前比特币多次测试这条均线未果,9月21日的突破使价格短暂站上该位置。如果回踩时不跌破,这条均线从阻力转为支撑的判断成立。
2,700美元是ETH此前突破的整数关口。ETH在9月21日突破2,750美元后,2,700美元成为下方最近的支撑位。
这两个位置是这轮反弹是否具备持续性的第一道检验。
接下来看什么
ETF资金流是否连续。 9.99亿美元是单日数据。如果本周后续交易日延续净流入,机构需求的回暖可以得到确认。如果单日流入后迅速回落,这更接近一次事件驱动的脉冲。
87,000美元能否被再次测试。 盘中短暂突破意味着这个位置尚未被有效确认。如果价格在回踩85,000美元后再次上行,87,000美元的突破会获得更多验证。
ETH/BTC汇率。 以太坊ETF的流入规模是否向比特币ETF靠拢,是判断资金是否在两类资产之间轮动的直接指标。
更大的棋盘
11个月来最高的单日ETF流入,出现在比特币突破年度均线的同一周。价格突破关键技术位后,配置型资金往往会加速入场,因为技术面的确认降低了它们的入场顾虑。
但配置型资金的节奏比交易型资金慢。一天的流入不构成趋势。接下来一周的数据,会比9.99亿这个数字更有信息量。
#比特币ETF #IBIT #清算 #85000 #以太坊ETF
比特币ETF单日流入近10亿
$999M in One Day. The Highest in 11 Months.
摘要:比特币现货ETF单日净流入9.99亿美元,11个月最高。
9月21日,周一,美国比特币现货ETF录得9.99亿美元净流入,为11个月来最高。比特币盘中短暂突破87,000美元。以太坊现货ETF同步录得大额流入。
BlackRock的IBIT以3.81亿美元流入居首。
3.81亿的集中度
IBIT单日3.81亿美元,占当日总流入的约38%。在11个月来最高的单日流入中,超过三分之一流向了同一只基金。
IBIT目前是规模最大的比特币现货ETF。资金向头部集中,意味着配置型资金在入场。这类资金通常不会分散到多只产品,而是选择流动性最好、规模最大的标的。
当资金向头部集中时,它不是在交易,而是在配置。交易会分散,配置会集中。
以太坊现货ETF同步录得大额流入,但规模小于比特币ETF。这个差距与两类资产的市值比例基本一致。
10.6亿清算发生在同一时段
当日加密货币24小时清算额达10.6亿美元。
这个数字与ETF流入发生在同一时段。ETF的买盘和清算的买盘是两种不同性质的资金:前者是主动配置,后者是被动平仓。但它们在同一天出现,共同推高了价格。
比特币盘中短暂突破87,000美元。“短暂”这个描述很重要。突破没有持续。价格在触及87,000美元后回落,说明这个位置存在卖压。
85,000和2,700
市场当前的关注点很集中:BTC能否站稳85,000美元,ETH能否站稳2,700美元。
85,000美元是比特币年度移动平均线附近的位置。此前比特币多次测试这条均线未果,9月21日的突破使价格短暂站上该位置。如果回踩时不跌破,这条均线从阻力转为支撑的判断成立。
2,700美元是ETH此前突破的整数关口。ETH在9月21日突破2,750美元后,2,700美元成为下方最近的支撑位。
这两个位置是这轮反弹是否具备持续性的第一道检验。
接下来看什么
ETF资金流是否连续。 9.99亿美元是单日数据。如果本周后续交易日延续净流入,机构需求的回暖可以得到确认。如果单日流入后迅速回落,这更接近一次事件驱动的脉冲。
87,000美元能否被再次测试。 盘中短暂突破意味着这个位置尚未被有效确认。如果价格在回踩85,000美元后再次上行,87,000美元的突破会获得更多验证。
ETH/BTC汇率。 以太坊ETF的流入规模是否向比特币ETF靠拢,是判断资金是否在两类资产之间轮动的直接指标。
更大的棋盘
11个月来最高的单日ETF流入,出现在比特币突破年度均线的同一周。价格突破关键技术位后,配置型资金往往会加速入场,因为技术面的确认降低了它们的入场顾虑。
但配置型资金的节奏比交易型资金慢。一天的流入不构成趋势。接下来一周的数据,会比9.99亿这个数字更有信息量。
#比特币ETF #IBIT #清算 #85000 #以太坊ETF
37
·
--
مقالة
عرض الترجمة
链上股票的第一批入场者,下季度见The First TSVs Are Coming. The Notice Is the Signal.
摘要:SEC创新豁免已生效,首批合规代币化股票场所最快下季度落地。
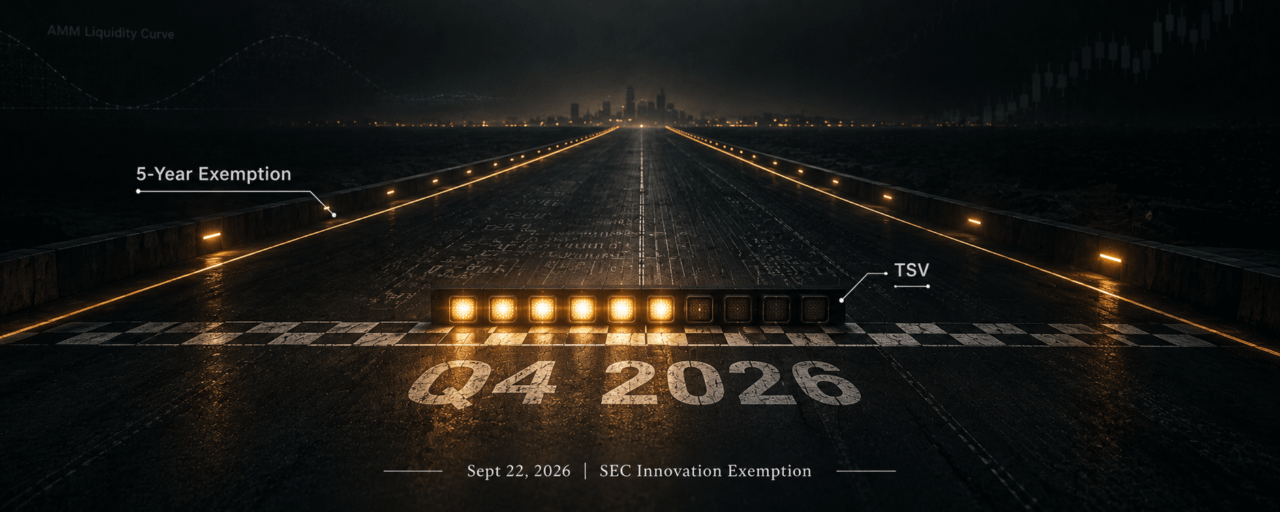
9月22日,SEC加密特别工作组首席法律顾问Taylor Lindman在接受采访时给出了一条明确的时间线:在五年期“创新豁免”框架下,首批合规代币化股票交易场所(TSVs)最快将于下个季度逐步落地。
豁免已经正式生效。计划入局的机构需要对外发布运营通知,并在发布后一个工作日内向SEC报备。Lindman预计,企业提交相关通知会存在一定时间滞后,大概率落在下个季度内。
这批公开通知将成为市场判断哪些企业入局该赛道的第一手信号。
报备流程本身就是一个筛选机制
运营通知加上一个工作日内报备,这个程序看起来简单,但它构成了实质性的准入筛选。
一家机构要发布运营通知,前提是它已经完成了架构设计、合规安排和公链部署的技术准备。这不是一份意向书,而是一份运营声明。能走到这一步的机构,数量不会太多。
首批TSV名单的形成过程,不是审批过程,而是自我声明过程。谁先准备好,谁先入场。速度本身就是竞争力。
“链上金融”与“真正DeFi”的距离
SEC专员Hester Peirce与Lindman同时强调了一个关键定性:该模式“更偏向链上金融,而非真正DeFi”。
这个措辞的区别是具体的。每一个交易平台都有明确运营主体承担合规责任,并非完全无中介的去中心化对等金融。AMM和流动性池是技术组件,但它们被包裹在一个有运营主体、有许可门槛、有报备义务的合规框架内。
这意味着,投资者在使用TSV时,面对的不是一个匿名的智能合约,而是一个可以追究责任的美国实体。
接下来看什么
首批运营通知的发布时间和发布主体。 这是判断哪些机构真正入局的最直接信号。如果下季度出现密集的通知发布,说明竞争格局正在形成。
通知内容的细节。 运营通知中披露的代币化资产范围、交易对设计和合规安排,将决定TSV的实际业务边界。
SEC对通知的回应速度。 一个工作日内的报备要求是程序性的,但SEC是否会对某些通知提出问询或异议,会影响TSV的上线节奏。
更大的棋盘
五年豁免期从9月17日起算,到2031年9月。五年后这个框架是延续、扩展还是收紧,取决于试点期间产生的数据。
首批TSV的落地时间线,决定了这个试点什么时候开始产生第一组可被检验的数据。下个季度,是起点。
#SEC #TSV #代币化股票 #创新豁免 #链上金融
链上股票的第一批入场者,下季度见
The First TSVs Are Coming. The Notice Is the Signal.
摘要:SEC创新豁免已生效,首批合规代币化股票场所最快下季度落地。
9月22日,SEC加密特别工作组首席法律顾问Taylor Lindman在接受采访时给出了一条明确的时间线:在五年期“创新豁免”框架下,首批合规代币化股票交易场所(TSVs)最快将于下个季度逐步落地。
豁免已经正式生效。计划入局的机构需要对外发布运营通知,并在发布后一个工作日内向SEC报备。Lindman预计,企业提交相关通知会存在一定时间滞后,大概率落在下个季度内。
这批公开通知将成为市场判断哪些企业入局该赛道的第一手信号。
报备流程本身就是一个筛选机制
运营通知加上一个工作日内报备,这个程序看起来简单,但它构成了实质性的准入筛选。
一家机构要发布运营通知,前提是它已经完成了架构设计、合规安排和公链部署的技术准备。这不是一份意向书,而是一份运营声明。能走到这一步的机构,数量不会太多。
首批TSV名单的形成过程,不是审批过程,而是自我声明过程。谁先准备好,谁先入场。速度本身就是竞争力。
“链上金融”与“真正DeFi”的距离
SEC专员Hester Peirce与Lindman同时强调了一个关键定性:该模式“更偏向链上金融,而非真正DeFi”。
这个措辞的区别是具体的。每一个交易平台都有明确运营主体承担合规责任,并非完全无中介的去中心化对等金融。AMM和流动性池是技术组件,但它们被包裹在一个有运营主体、有许可门槛、有报备义务的合规框架内。
这意味着,投资者在使用TSV时,面对的不是一个匿名的智能合约,而是一个可以追究责任的美国实体。
接下来看什么
首批运营通知的发布时间和发布主体。 这是判断哪些机构真正入局的最直接信号。如果下季度出现密集的通知发布,说明竞争格局正在形成。
通知内容的细节。 运营通知中披露的代币化资产范围、交易对设计和合规安排,将决定TSV的实际业务边界。
SEC对通知的回应速度。 一个工作日内的报备要求是程序性的,但SEC是否会对某些通知提出问询或异议,会影响TSV的上线节奏。
更大的棋盘
五年豁免期从9月17日起算,到2031年9月。五年后这个框架是延续、扩展还是收紧,取决于试点期间产生的数据。
首批TSV的落地时间线,决定了这个试点什么时候开始产生第一组可被检验的数据。下个季度,是起点。
#SEC #TSV #代币化股票 #创新豁免 #链上金融
93
·
--
مقالة
عرض الترجمة
ETF持有者刚回本,成本线是81700ETF Holders Back Above Water. The Cost Basis Is $81,700.
摘要:BTC突破8.6万使ETF平均成本8.17万的持有者回本,为1月以来首次。
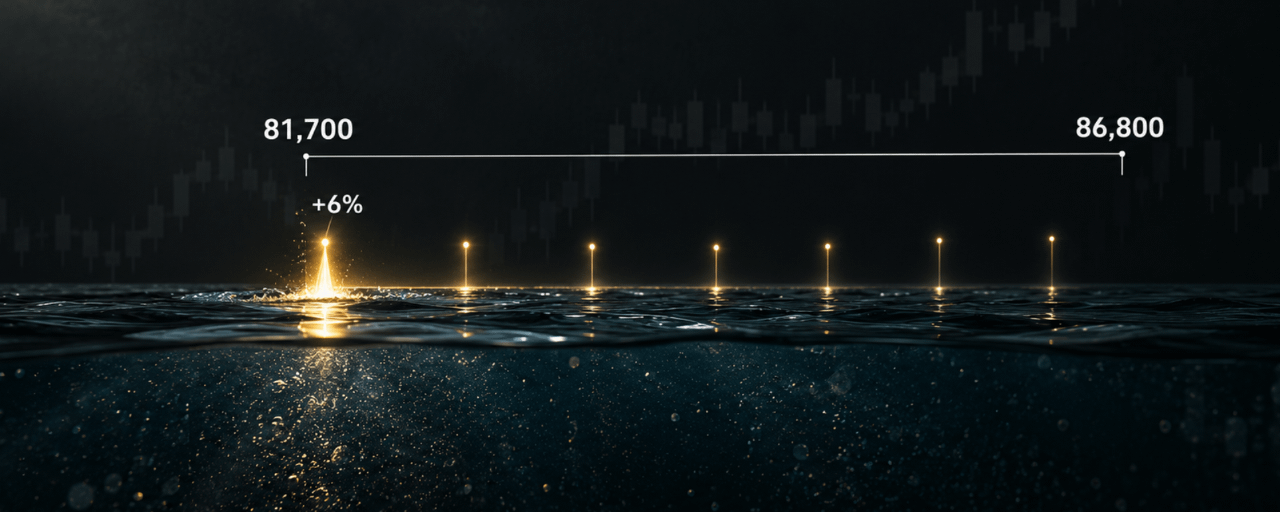
9月22日,彭博ETF分析师James Seyffart在X上发布了一条简短更新:纽约市场周一早间的上涨,使美国现货比特币ETF的平均投资者持仓成本(约81,700美元)重新回到盈利区间。这是今年1月以来首次。
比特币日内最高触及86,800美元,最新报约86,800美元。较去年126,000美元的历史高点,仍低逾30%。
81700这个数字是怎么来的
ETF的平均持仓成本,是所有净流入资金按当日价格加权计算的结果。它不是某个人的买入价,而是一个复合平均数。
这个数字回到盈利区间,意味着两件事。
第一,从年初到现在持续净流入的ETF资金,整体上刚刚从水下浮出。这中间经历了10月的历史高点、月末190亿美元规模的清算、以及随后的回落。ETF持有者在这段时间里,账面一直是亏的。
第二,平均成本在81,700美元,而当前价格在86,800美元。这意味着浮盈的幅度只有约6%。如果价格回落到82,000美元附近,ETF持有者会再次回到盈亏平衡线附近。
平均回本不等于每个人都回本。81,700美元是一个加权平均数,它意味着有相当一部分ETF投资者的买入价高于这个数字。他们还没有回本。
资金流的两天与一周
上周,美国现货比特币ETF录得超过600万美元的净流入。这个数字看起来很小,但拆开看结构完全不同:周四和周五两个交易日,投资者投入了近5.93亿美元。
一周600万,两天5.93亿。这意味着周一到周三合计是净流出的,金额大约在5.87亿美元左右。
这个节奏与价格走势吻合。9月15日CLARITY Act投票失败,9月16日美联储加息,前两天ETF资金大规模流出。9月17日SEC发布创新豁免后资金流反转,周四和周五的流入是情绪修复的结果,不是持续性的趋势。
目前这些ETF的管理资产总额约为988亿美元。
背景里的两条线索
第一条线索来自美国财政部。比特币自8月起开始上涨,触发因素之一是财政部宣布将长期债券回购规模至少翻倍。回购长期债券意味着向市场注入流动性,压低长端收益率。这是“货币贬值交易”的燃料之一。
第二条线索来自10月末。比特币在10月创下126,000美元的历史高点后,月末遭遇加密史上最大规模清算,超过190亿美元仓位被平仓。价格从高点大幅回落,ETF持有者的平均成本线被套牢。
尽管美联储此后转鹰,投资者仍持续涌入所谓的“货币贬值交易”,推动币价反弹。ETF平均成本回到盈利区间,是这一轮反弹的结果,而非原因。
接下来看什么
82,000美元能否成为新的成本支撑。 平均成本81,700美元意味着这个区域附近存在心理上的“不愿卖出”区间。如果价格回踩时不跌破这个位置,ETF持有者的持仓稳定性会更强。
资金流是否连续。 上周的5.93亿美元集中在两天,一周合计仅600万。如果本周前三个交易日再次出现净流出,说明回本后的持有者中存在兑现压力。
86,800美元与年度均线的距离。 BTC在85,000美元附近突破年度移动平均线后,进一步上行至86,800美元。这个位置与2024年3月的高点区域接近,是下一个技术参照。
更大的棋盘
ETF持有者回本这件事,本身不构成方向信号。它说明的是:在经历了10月的高点、月末的清算和随后数月的回落之后,ETF渠道的资金没有大规模撤退。
平均成本81,700美元,当前价格86,800美元。6%的浮盈很薄,但它把一批持有者从“套牢”变成了“观望”。观望的人不会因为回本而卖出,但他们会因为再次跌破成本线而重新紧张。
81,700美元这条线,现在成了一条心理防线。
#比特币ETF #JamesSeyffart #持仓成本 #货币贬值交易
ETF持有者刚回本,成本线是81700
ETF Holders Back Above Water. The Cost Basis Is $81,700.
摘要:BTC突破8.6万使ETF平均成本8.17万的持有者回本,为1月以来首次。
9月22日,彭博ETF分析师James Seyffart在X上发布了一条简短更新:纽约市场周一早间的上涨,使美国现货比特币ETF的平均投资者持仓成本(约81,700美元)重新回到盈利区间。这是今年1月以来首次。
比特币日内最高触及86,800美元,最新报约86,800美元。较去年126,000美元的历史高点,仍低逾30%。
81700这个数字是怎么来的
ETF的平均持仓成本,是所有净流入资金按当日价格加权计算的结果。它不是某个人的买入价,而是一个复合平均数。
这个数字回到盈利区间,意味着两件事。
第一,从年初到现在持续净流入的ETF资金,整体上刚刚从水下浮出。这中间经历了10月的历史高点、月末190亿美元规模的清算、以及随后的回落。ETF持有者在这段时间里,账面一直是亏的。
第二,平均成本在81,700美元,而当前价格在86,800美元。这意味着浮盈的幅度只有约6%。如果价格回落到82,000美元附近,ETF持有者会再次回到盈亏平衡线附近。
平均回本不等于每个人都回本。81,700美元是一个加权平均数,它意味着有相当一部分ETF投资者的买入价高于这个数字。他们还没有回本。
资金流的两天与一周
上周,美国现货比特币ETF录得超过600万美元的净流入。这个数字看起来很小,但拆开看结构完全不同:周四和周五两个交易日,投资者投入了近5.93亿美元。
一周600万,两天5.93亿。这意味着周一到周三合计是净流出的,金额大约在5.87亿美元左右。
这个节奏与价格走势吻合。9月15日CLARITY Act投票失败,9月16日美联储加息,前两天ETF资金大规模流出。9月17日SEC发布创新豁免后资金流反转,周四和周五的流入是情绪修复的结果,不是持续性的趋势。
目前这些ETF的管理资产总额约为988亿美元。
背景里的两条线索
第一条线索来自美国财政部。比特币自8月起开始上涨,触发因素之一是财政部宣布将长期债券回购规模至少翻倍。回购长期债券意味着向市场注入流动性,压低长端收益率。这是“货币贬值交易”的燃料之一。
第二条线索来自10月末。比特币在10月创下126,000美元的历史高点后,月末遭遇加密史上最大规模清算,超过190亿美元仓位被平仓。价格从高点大幅回落,ETF持有者的平均成本线被套牢。
尽管美联储此后转鹰,投资者仍持续涌入所谓的“货币贬值交易”,推动币价反弹。ETF平均成本回到盈利区间,是这一轮反弹的结果,而非原因。
接下来看什么
82,000美元能否成为新的成本支撑。 平均成本81,700美元意味着这个区域附近存在心理上的“不愿卖出”区间。如果价格回踩时不跌破这个位置,ETF持有者的持仓稳定性会更强。
资金流是否连续。 上周的5.93亿美元集中在两天,一周合计仅600万。如果本周前三个交易日再次出现净流出,说明回本后的持有者中存在兑现压力。
86,800美元与年度均线的距离。 BTC在85,000美元附近突破年度移动平均线后,进一步上行至86,800美元。这个位置与2024年3月的高点区域接近,是下一个技术参照。
更大的棋盘
ETF持有者回本这件事,本身不构成方向信号。它说明的是:在经历了10月的高点、月末的清算和随后数月的回落之后,ETF渠道的资金没有大规模撤退。
平均成本81,700美元,当前价格86,800美元。6%的浮盈很薄,但它把一批持有者从“套牢”变成了“观望”。观望的人不会因为回本而卖出,但他们会因为再次跌破成本线而重新紧张。
81,700美元这条线,现在成了一条心理防线。
#比特币ETF #JamesSeyffart #持仓成本 #货币贬值交易
144
·
--
مقالة
عرض الترجمة
2600万美元空头,倒在85000上方$26M in Shorts Liquidated. Two Wallets. One Direction.
摘要:BTC破8.5万、ETH破2750后,两地址空头被强平,合计超2600万美元。
9月21日,Lookonchain监测数据显示,BTC突破85,000美元、ETH突破2,750美元关口后,两个地址的大额空头头寸被强制平仓。
地址“0x06bc”持有的5,867枚ETH空单被全额清算,名义金额约1,613万美元。地址“0xec0b”持有的122.88枚BTC空单同样被全额强平,名义金额约1,016万美元。两笔合计,超过2,600万美元的空头仓位在这轮行情中被市场清算。
这不是一次全面挤压
2,600万美元在加密市场的清算总量中不算大。它没有触发连锁反应,也没有引发资金费率的剧烈翻转。两笔独立的、集中在一个方向的仓位,在同一时间点被同一波价格运动击穿。
值得注意的不是清算规模,而是清算的集中度。两个地址,一个押注ETH,一个押注BTC,方向一致。ETH空单的清算发生在2,750美元上方,BTC空单的清算发生在85,000美元上方。这两个位置,恰好都是此前反复测试的阻力区域。
BTC在85,000美元附近,正是年度移动平均线所在的位置。过去20天里,比特币多次向这条均线发起冲击都未能站稳。9月21日的突破,意味着这条均线从阻力变成了已被跨越的门槛——至少在这个交易日是这样。
ETH的2,750美元则对应的是此前从2,650美元突破后的下一个整数关口。两个资产的空头在同一时间被清算,说明押注“阻力位会再次生效”的交易者,在这轮行情中站错了边。
空头被清算的原因不是他们看错了长期方向,而是他们把仓位建在了阻力位附近。价格穿过阻力位的那一刻,仓位就消失了。
85,000为什么是空头聚集的位置
回顾过去三周的走势:比特币在9月15日因CLARITY Act投票失败跌至74,887美元,9月16日美联储加息后进一步承压。随后从9月17日开始反弹,9月18日ETF资金流反转,净流入4.33亿美元。9月19日,比特币上涨5%至81,914美元。9月20日,压缩指标升至93.9%的极端区间,价格在81,000美元附近窄幅震荡。
到了9月21日,价格突破85,000美元。
这条路径上,每一个位置都有空头进场的理由。跌至74,800美元时,空头认为趋势向下。反弹至81,000美元时,空头认为这是回调,会再次测试支撑。价格在年线附近受阻时,空头认为阻力有效。
空头的逻辑并没有错——如果价格在85,000美元再次回落,这些仓位会盈利。但价格没有回落。它穿过了这条线,把仓位带走了。
清算之后,燃料还在不在
清算本身会制造买盘。当空头被强制平仓时,系统需要买入对应资产来归还借入的头寸。5,867枚ETH和122.88枚BTC的买入,是这轮突破行情中的一部分推动力。
但清算的规模决定它是一次性的还是持续性的。2,600万美元的清算,在BTC单日成交数百亿美元的背景下,不构成持续推动。它更像是一次局部的清场,把集中在两个位置的仓位移出了市场。
真正的问题不是“还有多少空头会被清算”,而是“空头被清算之后,谁来接下一棒”。
空头清算提供的是燃料,不是引擎。当燃料烧完,价格需要新的买盘来维持方向。
接下来看什么
85,000美元能否从突破位转为支撑位。 这是判断此次突破性质的关键。如果价格在回踩时守住85,000美元,年线的阻力转支撑成立。如果快速跌回该位置下方,这次突破更接近一次针对空头的定向爆破,而非趋势的起点。
资金费率的走向。 如果资金费率在清算后持续为正且走高,说明多头在加杠杆追涨。如果费率保持中性或偏低,说明突破由现货买盘驱动,结构性更强。
ETH能否在2,750美元上方形成连续收盘。 ETH的突破发生在BTC之后,属于跟随性上涨。如果ETH能在BTC回踩时保持相对强势,山寨币的轮动叙事才具备数据基础。
更大的棋盘
三周前,市场在讨论比特币会不会跌破70,000。现在,85,000美元的空头已经被清算。价格的变化很快,但仓位结构的变化很慢。
两个地址的仓位消失了。它们代表的判断——阻力位有效、趋势向下——暂时被市场否决。但市场否决的只是这两个地址在这两个位置上的判断,不是“阻力位会生效”这个原则本身。
原则会在下一个位置再次被测试。
#比特币 #ETH #空头清算 #Lookonchain #85000
2600万美元空头,倒在85000上方
$26M in Shorts Liquidated. Two Wallets. One Direction.
摘要:BTC破8.5万、ETH破2750后,两地址空头被强平,合计超2600万美元。
9月21日,Lookonchain监测数据显示,BTC突破85,000美元、ETH突破2,750美元关口后,两个地址的大额空头头寸被强制平仓。
地址“0x06bc”持有的5,867枚ETH空单被全额清算,名义金额约1,613万美元。地址“0xec0b”持有的122.88枚BTC空单同样被全额强平,名义金额约1,016万美元。两笔合计,超过2,600万美元的空头仓位在这轮行情中被市场清算。
这不是一次全面挤压
2,600万美元在加密市场的清算总量中不算大。它没有触发连锁反应,也没有引发资金费率的剧烈翻转。两笔独立的、集中在一个方向的仓位,在同一时间点被同一波价格运动击穿。
值得注意的不是清算规模,而是清算的集中度。两个地址,一个押注ETH,一个押注BTC,方向一致。ETH空单的清算发生在2,750美元上方,BTC空单的清算发生在85,000美元上方。这两个位置,恰好都是此前反复测试的阻力区域。
BTC在85,000美元附近,正是年度移动平均线所在的位置。过去20天里,比特币多次向这条均线发起冲击都未能站稳。9月21日的突破,意味着这条均线从阻力变成了已被跨越的门槛——至少在这个交易日是这样。
ETH的2,750美元则对应的是此前从2,650美元突破后的下一个整数关口。两个资产的空头在同一时间被清算,说明押注“阻力位会再次生效”的交易者,在这轮行情中站错了边。
空头被清算的原因不是他们看错了长期方向,而是他们把仓位建在了阻力位附近。价格穿过阻力位的那一刻,仓位就消失了。
85,000为什么是空头聚集的位置
回顾过去三周的走势:比特币在9月15日因CLARITY Act投票失败跌至74,887美元,9月16日美联储加息后进一步承压。随后从9月17日开始反弹,9月18日ETF资金流反转,净流入4.33亿美元。9月19日,比特币上涨5%至81,914美元。9月20日,压缩指标升至93.9%的极端区间,价格在81,000美元附近窄幅震荡。
到了9月21日,价格突破85,000美元。
这条路径上,每一个位置都有空头进场的理由。跌至74,800美元时,空头认为趋势向下。反弹至81,000美元时,空头认为这是回调,会再次测试支撑。价格在年线附近受阻时,空头认为阻力有效。
空头的逻辑并没有错——如果价格在85,000美元再次回落,这些仓位会盈利。但价格没有回落。它穿过了这条线,把仓位带走了。
清算之后,燃料还在不在
清算本身会制造买盘。当空头被强制平仓时,系统需要买入对应资产来归还借入的头寸。5,867枚ETH和122.88枚BTC的买入,是这轮突破行情中的一部分推动力。
但清算的规模决定它是一次性的还是持续性的。2,600万美元的清算,在BTC单日成交数百亿美元的背景下,不构成持续推动。它更像是一次局部的清场,把集中在两个位置的仓位移出了市场。
真正的问题不是“还有多少空头会被清算”,而是“空头被清算之后,谁来接下一棒”。
空头清算提供的是燃料,不是引擎。当燃料烧完,价格需要新的买盘来维持方向。
接下来看什么
85,000美元能否从突破位转为支撑位。 这是判断此次突破性质的关键。如果价格在回踩时守住85,000美元,年线的阻力转支撑成立。如果快速跌回该位置下方,这次突破更接近一次针对空头的定向爆破,而非趋势的起点。
资金费率的走向。 如果资金费率在清算后持续为正且走高,说明多头在加杠杆追涨。如果费率保持中性或偏低,说明突破由现货买盘驱动,结构性更强。
ETH能否在2,750美元上方形成连续收盘。 ETH的突破发生在BTC之后,属于跟随性上涨。如果ETH能在BTC回踩时保持相对强势,山寨币的轮动叙事才具备数据基础。
更大的棋盘
三周前,市场在讨论比特币会不会跌破70,000。现在,85,000美元的空头已经被清算。价格的变化很快,但仓位结构的变化很慢。
两个地址的仓位消失了。它们代表的判断——阻力位有效、趋势向下——暂时被市场否决。但市场否决的只是这两个地址在这两个位置上的判断,不是“阻力位会生效”这个原则本身。
原则会在下一个位置再次被测试。
#比特币 #ETH #空头清算 #Lookonchain #85000
42
·
--
مقالة
عرض الترجمة
ETH跑赢比特币,答案不在价格里ETH Outperformed. The Answer Is in Withdrawal Data.
摘要:币安ETH月均提币破9万笔创2023年新高,涨幅背后是囤积。
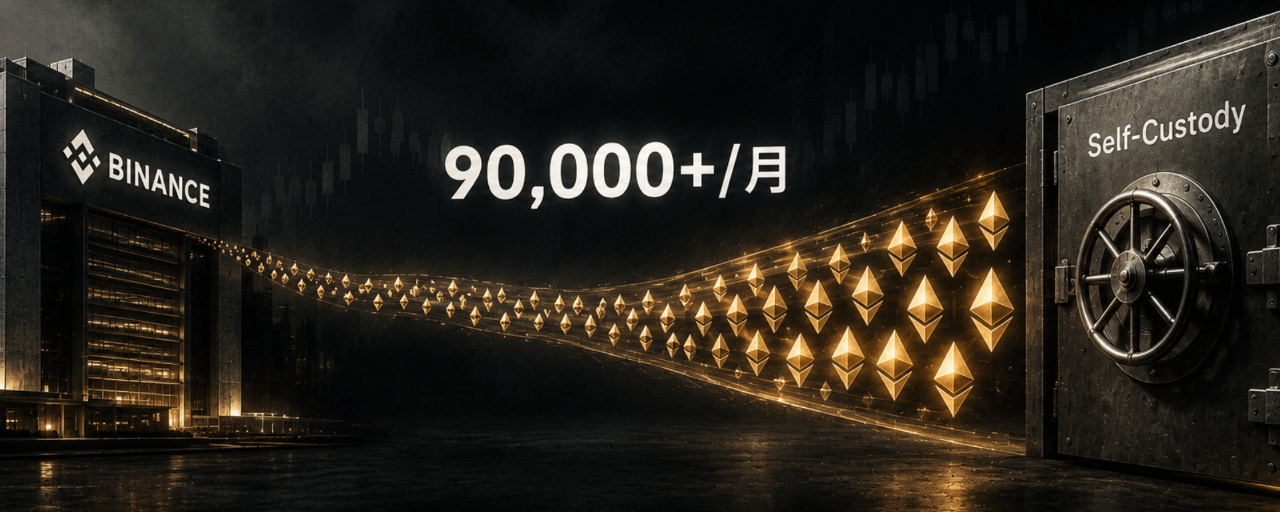
9月21日,CryptoQuant分析师Darkfost发布的数据显示,币安平台上ETH的月均提币交易量已突破9万笔,创下2023年以来新高。这个数字是年初水平的两倍。
过去三个月,ETH从约1,510美元涨至2,650美元,涨幅超过75%,并突破了4月高点。同期比特币尚未稳固站上5月高点。价格上的强弱对比是表面的,提币数据提供了另一个观察角度。
提币量在说什么
当ETH从币安等交易平台流出时,通常对应的是买入后的提取行为。投资者把资产转入私人托管,而不是留在交易所继续交易。这种行为模式对应的是中长期持有的积累策略,而非短线博弈。
月均提币交易量突破9万笔,意味着这种行为的参与者在扩大。年初是4.5万笔左右的水平,三个月翻了一倍。这个变化发生在ETH从1,510美元启动上涨的同一时段。
价格上涨可以是情绪驱动,但提币量翻倍不是。前者可以在一周内逆转,后者反映的是资金在时间维度上的选择。
接下来看什么
ETH能否守住2,650美元上方。突破4月高点是第一步,站稳是第二步。币安ETH提币量能否维持在当前水平。若回落至年初水平,积累叙事会失去数据支撑。ETH/BTC汇率能否继续走强。这是判断资金是否在两类资产之间做切换的直接指标。
更大的棋盘
三个月前,ETH在1,510美元附近时,市场讨论的是它会不会跌破1,400。现在讨论的是2,650能否守住。价格变了,但真正值得关注的不是价格本身,而是提币数据所描述的那种行为:在波动中持续买入,然后把它从交易所拿走。
这种行为不会出现在K线里。它出现在提币量里。
#ETH #CryptoQuant #币安 #提币数据 #囤积
ETH跑赢比特币,答案不在价格里
ETH Outperformed. The Answer Is in Withdrawal Data.
摘要:币安ETH月均提币破9万笔创2023年新高,涨幅背后是囤积。
9月21日,CryptoQuant分析师Darkfost发布的数据显示,币安平台上ETH的月均提币交易量已突破9万笔,创下2023年以来新高。这个数字是年初水平的两倍。
过去三个月,ETH从约1,510美元涨至2,650美元,涨幅超过75%,并突破了4月高点。同期比特币尚未稳固站上5月高点。价格上的强弱对比是表面的,提币数据提供了另一个观察角度。
提币量在说什么
当ETH从币安等交易平台流出时,通常对应的是买入后的提取行为。投资者把资产转入私人托管,而不是留在交易所继续交易。这种行为模式对应的是中长期持有的积累策略,而非短线博弈。
月均提币交易量突破9万笔,意味着这种行为的参与者在扩大。年初是4.5万笔左右的水平,三个月翻了一倍。这个变化发生在ETH从1,510美元启动上涨的同一时段。
价格上涨可以是情绪驱动,但提币量翻倍不是。前者可以在一周内逆转,后者反映的是资金在时间维度上的选择。
接下来看什么
ETH能否守住2,650美元上方。突破4月高点是第一步,站稳是第二步。币安ETH提币量能否维持在当前水平。若回落至年初水平,积累叙事会失去数据支撑。ETH/BTC汇率能否继续走强。这是判断资金是否在两类资产之间做切换的直接指标。
更大的棋盘
三个月前,ETH在1,510美元附近时,市场讨论的是它会不会跌破1,400。现在讨论的是2,650能否守住。价格变了,但真正值得关注的不是价格本身,而是提币数据所描述的那种行为:在波动中持续买入,然后把它从交易所拿走。
这种行为不会出现在K线里。它出现在提币量里。
#ETH #CryptoQuant #币安 #提币数据 #囤积
151
·
--
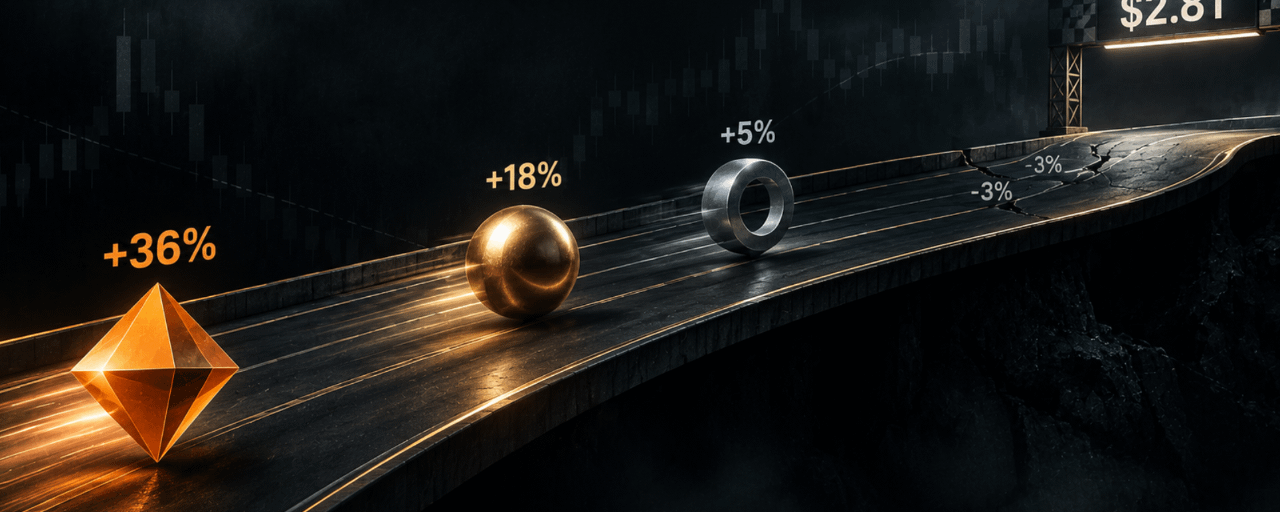
مقالة
عرض الترجمة
加密市值重返2.8万亿,山寨币涨在了前面Altcoins Led the Rebound. The Breadth Is the Signal.
摘要:加密总市值9月19日重返2.8万亿美元,山寨币周涨幅超BTC。
9月19日,加密货币总市值重返2.8万亿美元,盘中一度逼近2.9万亿。比特币当日上涨5%至81,914美元,为9月4日以来最高水平。而三天前的9月16日,比特币还曾短暂跌破75,000美元。
从75,000到81,914,三天,9.2%。但这轮反弹最值得注意的地方不是比特币的修复速度,而是谁涨得更多。
山寨币的涨幅跑在了比特币前面
比特币涨5%的那一天,NEAR从9月13日的2.33美元升至4.06美元,AVAX周内上涨近50%。ETH和XRP同期仅上涨3%至6%,属于跟随性反弹。
Hyperliquid的代币HYPE升至94.48美元的历史新高,周涨幅达18%,市值突破200亿美元。Zcash的代币ZEC上涨36%至1,590美元,触及多年高点,市值接近250亿美元。
山寨币总市值从周初的1.17万亿美元升至1.23万亿美元,随后回落至略低于1.2万亿美元。
这个涨幅排序值得拆解。比特币从超跌中修复,属于“均值回归”。HYPE和ZEC的上涨,属于“叙事驱动”。两者在同一个市场里发生,但定价逻辑不同。
比特币负责修复情绪,山寨币负责提供弹性。反弹的质量取决于谁在领涨。
HYPE的新高和SEC的豁免令
HYPE创下历史新高的时间点,距离SEC发布“创新豁免”框架不到48小时。
9月17日,SEC批准代币化证券交易场所(TSVs)在五年内通过许可制AMM和流动性池开展代币化NMS股票的链上交易。Hyperliquid此前已通过HIP-3市场提供代币化股票服务,Kraken母公司Payward也确认将把HIP-3市场引入自家用户体系。
豁免令让Hyperliquid此前在灰色地带运作的业务获得了清晰的合规路径。HYPE的涨幅中,包含的是对“确定性溢价”的定价。
ZEC的上涨逻辑完全不同。Zcash是隐私币赛道中最老牌的资产之一,长期被主流叙事边缘化。当市场整体反弹时,ZEC的涨幅超过比特币,说明资金在寻找“下跌期间被过度抛售”的标的。ZEC从低点反弹36%,修复的是过去几年积累的估值折价。
裂缝在哪里
山寨币总市值从1.23万亿美元回落至略低于1.2万亿美元,这个细节容易被忽略,但它说明反弹不是单边向上的。
回落的幅度不大,约3%。但它发生在总市值逼近2.9万亿美元的同一时段。这意味着在接近2.9万亿的位置上,出现了卖压。比特币在81,000至82,000美元之间的年度移动平均线附近反复受阻,与山寨币总市值的回落,在时间上重合。
这不是巧合。年度均线是比特币的技术阻力,而比特币的走势决定了整体市场的风险偏好。当比特币在关键位置停下,山寨币的追涨资金也会变得谨慎。
接下来看什么
比特币能否在年度均线上方形成连续收盘。 81,900美元是9月4日以来的最高水平,但距离年度均线仍有距离。如果比特币在82,000美元附近再次受阻,山寨币的弹性会迅速衰减。
HYPE能否守住历史新高。 创新豁免的利好已经反映在价格中,接下来的走势取决于Hyperliquid的实际运营数据。如果TSV申请进度不及预期,HYPE的溢价可能回吐。
山寨币总市值能否重新站上1.2万亿美元。 当前水平略低于这个数字。如果后续交易日能连续收在1.2万亿上方,说明反弹的广度在维持。如果继续回落,这轮反弹的性质更接近超跌修复,而非趋势反转。
更大的棋盘
三天前,市场还在讨论比特币会不会跌破70,000。三天后,总市值已经重返2.8万亿。这种速度本身就说明,当前定价中包含了大量情绪成分。
情绪可以推动反弹,但无法决定方向。方向需要新的变量来确认——可能是美联储10月会议的措辞,可能是SEC豁免框架下的第一批TSV申请,也可能是某个还没有被市场定价的数据。
山寨币涨在前面,说明资金在寻找方向。方向还没有找到。
#加密总市值 #比特币 #HYPE #ZEC #山寨币
加密市值重返2.8万亿,山寨币涨在了前面
Altcoins Led the Rebound. The Breadth Is the Signal.
摘要:加密总市值9月19日重返2.8万亿美元,山寨币周涨幅超BTC。
9月19日,加密货币总市值重返2.8万亿美元,盘中一度逼近2.9万亿。比特币当日上涨5%至81,914美元,为9月4日以来最高水平。而三天前的9月16日,比特币还曾短暂跌破75,000美元。
从75,000到81,914,三天,9.2%。但这轮反弹最值得注意的地方不是比特币的修复速度,而是谁涨得更多。
山寨币的涨幅跑在了比特币前面
比特币涨5%的那一天,NEAR从9月13日的2.33美元升至4.06美元,AVAX周内上涨近50%。ETH和XRP同期仅上涨3%至6%,属于跟随性反弹。
Hyperliquid的代币HYPE升至94.48美元的历史新高,周涨幅达18%,市值突破200亿美元。Zcash的代币ZEC上涨36%至1,590美元,触及多年高点,市值接近250亿美元。
山寨币总市值从周初的1.17万亿美元升至1.23万亿美元,随后回落至略低于1.2万亿美元。
这个涨幅排序值得拆解。比特币从超跌中修复,属于“均值回归”。HYPE和ZEC的上涨,属于“叙事驱动”。两者在同一个市场里发生,但定价逻辑不同。
比特币负责修复情绪,山寨币负责提供弹性。反弹的质量取决于谁在领涨。
HYPE的新高和SEC的豁免令
HYPE创下历史新高的时间点,距离SEC发布“创新豁免”框架不到48小时。
9月17日,SEC批准代币化证券交易场所(TSVs)在五年内通过许可制AMM和流动性池开展代币化NMS股票的链上交易。Hyperliquid此前已通过HIP-3市场提供代币化股票服务,Kraken母公司Payward也确认将把HIP-3市场引入自家用户体系。
豁免令让Hyperliquid此前在灰色地带运作的业务获得了清晰的合规路径。HYPE的涨幅中,包含的是对“确定性溢价”的定价。
ZEC的上涨逻辑完全不同。Zcash是隐私币赛道中最老牌的资产之一,长期被主流叙事边缘化。当市场整体反弹时,ZEC的涨幅超过比特币,说明资金在寻找“下跌期间被过度抛售”的标的。ZEC从低点反弹36%,修复的是过去几年积累的估值折价。
裂缝在哪里
山寨币总市值从1.23万亿美元回落至略低于1.2万亿美元,这个细节容易被忽略,但它说明反弹不是单边向上的。
回落的幅度不大,约3%。但它发生在总市值逼近2.9万亿美元的同一时段。这意味着在接近2.9万亿的位置上,出现了卖压。比特币在81,000至82,000美元之间的年度移动平均线附近反复受阻,与山寨币总市值的回落,在时间上重合。
这不是巧合。年度均线是比特币的技术阻力,而比特币的走势决定了整体市场的风险偏好。当比特币在关键位置停下,山寨币的追涨资金也会变得谨慎。
接下来看什么
比特币能否在年度均线上方形成连续收盘。 81,900美元是9月4日以来的最高水平,但距离年度均线仍有距离。如果比特币在82,000美元附近再次受阻,山寨币的弹性会迅速衰减。
HYPE能否守住历史新高。 创新豁免的利好已经反映在价格中,接下来的走势取决于Hyperliquid的实际运营数据。如果TSV申请进度不及预期,HYPE的溢价可能回吐。
山寨币总市值能否重新站上1.2万亿美元。 当前水平略低于这个数字。如果后续交易日能连续收在1.2万亿上方,说明反弹的广度在维持。如果继续回落,这轮反弹的性质更接近超跌修复,而非趋势反转。
更大的棋盘
三天前,市场还在讨论比特币会不会跌破70,000。三天后,总市值已经重返2.8万亿。这种速度本身就说明,当前定价中包含了大量情绪成分。
情绪可以推动反弹,但无法决定方向。方向需要新的变量来确认——可能是美联储10月会议的措辞,可能是SEC豁免框架下的第一批TSV申请,也可能是某个还没有被市场定价的数据。
山寨币涨在前面,说明资金在寻找方向。方向还没有找到。
#加密总市值 #比特币 #HYPE #ZEC #山寨币
441
·
--
مقالة
عرض الترجمة
93.9%的压缩指标,悬在年线之下的第四次93.9% Compression. Fourth Time This Cycle.
摘要:比特币30日压缩指标升至93.9%,价格持续测试年线未果,方向选择逼近。
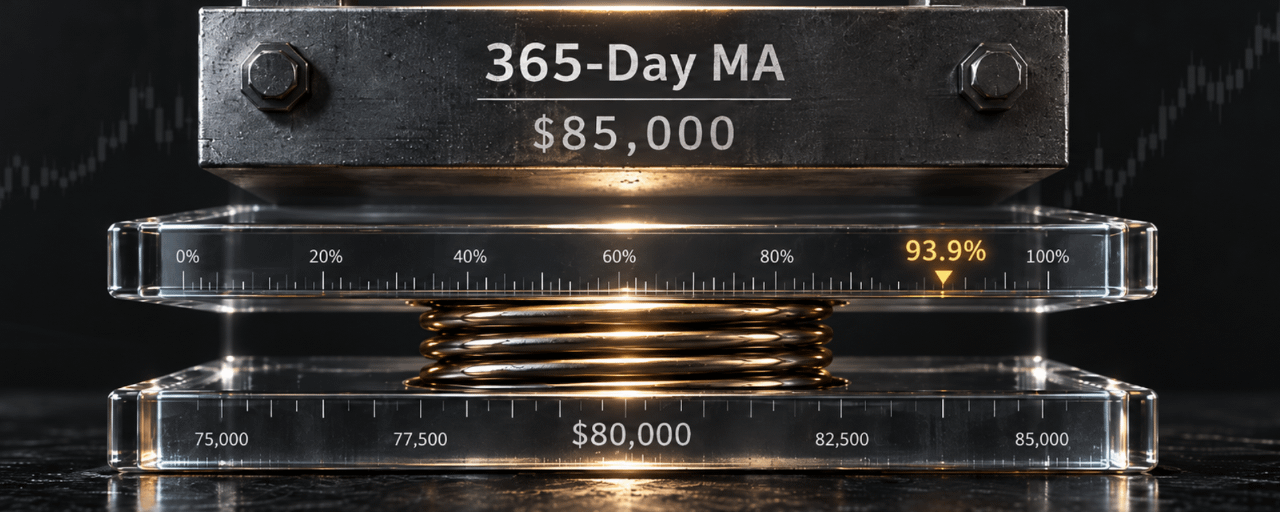
9月20日,比特币在81,000美元附近窄幅震荡,24小时振幅仅0.08%。就在同一天,CryptoQuant分析师Axel Adler Jr.在链上数据平台发布了一条简短判断:比特币30日压缩指标已回升至93.9%的极端区间,为本轮熊市阶段以来第四次出现类似情况。
这个数字本身不说明方向。它说明的是:市场已经把自己压得很紧,而价格在过去20天里反复测试年度移动平均线,始终没能有效站稳。
一边是波动率被压缩到极端水平,一边是价格被按在关键阻力位下方。两件事同时发生,通常不会持续太久。
年度均线为什么是这道分界线
比特币的年度移动平均线,在8月下旬时仍位于85,000美元附近,此前多次被分析师用作牛市与熊市的分界。当前价格在80,000至81,000美元之间运行,距离这条均线大约还有4,000到5,000美元的空间。
过去20天里,比特币不止一次向这条均线发起冲击。最接近的一次发生在9月7日前后,价格一度触及81,400美元,但随即回落。9月15日,CLARITY Act程序性投票失败,比特币一度跌破74,887美元,创下阶段性低点。随后在9月17日至18日,价格重新反弹至81,000美元上方,但在年度均线附近再次止步。
反复测试同一个位置而未突破,在技术面上意味着这个位置存在持续的卖压。每一次接近,都有人在卖出。每一次回落,都有人以为会跌破。但价格始终没有跌破74,800美元附近的支撑,也始终没有站稳年线之上。
波动率就在这个夹缝里被越压越薄。
压缩指标升到93.9%本身不意味着突破方向已经确定。它意味着突破的可能性在上升,而且一旦发生,幅度可能超出市场当前的定价。
压缩的土壤已经积累了六周
波动率的收缩不是从9月才开始的。
早在6月1日,Adler就已经在报告中指出,比特币一周已实现波动率(30日均线)从3月初的约39降至约17,季度跌幅超过56%,接近历史低位。到8月中旬,30天已实现波动率进一步降至年化42%,而标普500指数同期为18%,两者之间的差距是有记录以来最小的。
贝莱德的一位高管在9月19日给出了一个更直观的表述:比特币的波动率已经从过去约80的水平压缩到35至40,并且这种压缩是结构性的——ETF和期权市场给了更多人参与方式,同时也吸收了更多波动。
结构性压缩的含义是,波动率很难像过去那样突然回到80的水平。但这不意味着它不会在某个时点释放。当压缩指标达到93.9%的极端区间时,积累的能量需要出口。
谁在买,谁在卖
压缩的另一个侧面,是买卖双方都在减少动作。
链上数据显示,自2月以来,短期持有者的比特币供应量从约600万枚下降至300万枚,同期长期持有者的供应量从约1,300万枚上升至1,600万枚。短期持有者在减少,意味着投机性筹码在退出。长期持有者在增加,意味着有筹码被锁定。
ETF资金流则呈现出一个有意思的节奏。9月15日CLARITY投票失败当天,比特币现货ETF净流出4.5亿美元。9月16日美联储加息当天,再流出2.96亿美元。两天合计流出7.46亿美元。但9月17日,ETF资金流反转,净流入1.59亿美元。9月18日,净流入进一步扩大至4.33亿美元,其中富达的FBTC单日吸收3.107亿美元。
全周合计,比特币ETF的净流入仅为621万美元,是自2024年1月上市以来141周中最接近零的一周。
这个数字本身就是一个信号:在经历了CLARITY失败和美联储加息的双重冲击后,ETF层面的资金既没有大规模出逃,也没有大规模涌入。市场在等待下一个明确的信号。
衍生品市场的数据也指向类似的状态。比特币期权未平仓合约名义价值约17.3亿美元,看跌/看涨比从0.61升至0.78,持仓分布趋于均衡,但仍以看涨期权为主。最大痛点在7.75万美元。这意味着期权市场的多数头寸押注价格不会大幅偏离当前区间。
多头和空头都在押注“不会有大行情”。这正是压缩指标升到极端的市场心理基础。
接下来看什么
年线能否被有效突破。 当前年度均线约在85,000美元附近。如果比特币在接下来两周内收盘站上这个位置,压缩指标的高读数将转化为向上的方向确认。如果继续在80,000至81,000美元区间震荡,压缩的张力会进一步累积。
美联储10月加息的定价变化。 美联储9月16日加息后,市场定价到2027年4月前还将有三次25个基点加息,联邦基金利率将升至4.50%至4.75%。如果10月加息概率从当前的53%进一步上升,无息资产的压力会增加,年线突破的难度也会加大。
ETF资金流是否连续转正。 9月18日4.33亿美元的净流入是一个积极信号,但单日数据不足以确认趋势。如果本周ETF资金流连续三个交易日以上保持净流入,机构需求回暖的判断可以获得更扎实的支撑。
更大的棋盘
Adler在报告中用了一个具体的措辞:过去20天“价格持续测试年度移动平均线,但未能有效站稳”。这句话的重点不在“未能站稳”,而在“持续测试”。
一个价格反复测试同一个位置,通常说明市场对这个位置的定价存在分歧。分歧越大,压缩越紧。压缩越紧,突破越剧烈。
93.9%的压缩指标是第四次出现。前三次的结果各不相同——有的向上突破,有的向下破位。第四次的结果尚未写出,但土壤已经准备好了。
#比特币 #波动率压缩 #年度均线 #方向选择
93.9%的压缩指标,悬在年线之下的第四次
93.9% Compression. Fourth Time This Cycle.
摘要:比特币30日压缩指标升至93.9%,价格持续测试年线未果,方向选择逼近。
9月20日,比特币在81,000美元附近窄幅震荡,24小时振幅仅0.08%。就在同一天,CryptoQuant分析师Axel Adler Jr.在链上数据平台发布了一条简短判断:比特币30日压缩指标已回升至93.9%的极端区间,为本轮熊市阶段以来第四次出现类似情况。
这个数字本身不说明方向。它说明的是:市场已经把自己压得很紧,而价格在过去20天里反复测试年度移动平均线,始终没能有效站稳。
一边是波动率被压缩到极端水平,一边是价格被按在关键阻力位下方。两件事同时发生,通常不会持续太久。
年度均线为什么是这道分界线
比特币的年度移动平均线,在8月下旬时仍位于85,000美元附近,此前多次被分析师用作牛市与熊市的分界。当前价格在80,000至81,000美元之间运行,距离这条均线大约还有4,000到5,000美元的空间。
过去20天里,比特币不止一次向这条均线发起冲击。最接近的一次发生在9月7日前后,价格一度触及81,400美元,但随即回落。9月15日,CLARITY Act程序性投票失败,比特币一度跌破74,887美元,创下阶段性低点。随后在9月17日至18日,价格重新反弹至81,000美元上方,但在年度均线附近再次止步。
反复测试同一个位置而未突破,在技术面上意味着这个位置存在持续的卖压。每一次接近,都有人在卖出。每一次回落,都有人以为会跌破。但价格始终没有跌破74,800美元附近的支撑,也始终没有站稳年线之上。
波动率就在这个夹缝里被越压越薄。
压缩指标升到93.9%本身不意味着突破方向已经确定。它意味着突破的可能性在上升,而且一旦发生,幅度可能超出市场当前的定价。
压缩的土壤已经积累了六周
波动率的收缩不是从9月才开始的。
早在6月1日,Adler就已经在报告中指出,比特币一周已实现波动率(30日均线)从3月初的约39降至约17,季度跌幅超过56%,接近历史低位。到8月中旬,30天已实现波动率进一步降至年化42%,而标普500指数同期为18%,两者之间的差距是有记录以来最小的。
贝莱德的一位高管在9月19日给出了一个更直观的表述:比特币的波动率已经从过去约80的水平压缩到35至40,并且这种压缩是结构性的——ETF和期权市场给了更多人参与方式,同时也吸收了更多波动。
结构性压缩的含义是,波动率很难像过去那样突然回到80的水平。但这不意味着它不会在某个时点释放。当压缩指标达到93.9%的极端区间时,积累的能量需要出口。
谁在买,谁在卖
压缩的另一个侧面,是买卖双方都在减少动作。
链上数据显示,自2月以来,短期持有者的比特币供应量从约600万枚下降至300万枚,同期长期持有者的供应量从约1,300万枚上升至1,600万枚。短期持有者在减少,意味着投机性筹码在退出。长期持有者在增加,意味着有筹码被锁定。
ETF资金流则呈现出一个有意思的节奏。9月15日CLARITY投票失败当天,比特币现货ETF净流出4.5亿美元。9月16日美联储加息当天,再流出2.96亿美元。两天合计流出7.46亿美元。但9月17日,ETF资金流反转,净流入1.59亿美元。9月18日,净流入进一步扩大至4.33亿美元,其中富达的FBTC单日吸收3.107亿美元。
全周合计,比特币ETF的净流入仅为621万美元,是自2024年1月上市以来141周中最接近零的一周。
这个数字本身就是一个信号:在经历了CLARITY失败和美联储加息的双重冲击后,ETF层面的资金既没有大规模出逃,也没有大规模涌入。市场在等待下一个明确的信号。
衍生品市场的数据也指向类似的状态。比特币期权未平仓合约名义价值约17.3亿美元,看跌/看涨比从0.61升至0.78,持仓分布趋于均衡,但仍以看涨期权为主。最大痛点在7.75万美元。这意味着期权市场的多数头寸押注价格不会大幅偏离当前区间。
多头和空头都在押注“不会有大行情”。这正是压缩指标升到极端的市场心理基础。
接下来看什么
年线能否被有效突破。 当前年度均线约在85,000美元附近。如果比特币在接下来两周内收盘站上这个位置,压缩指标的高读数将转化为向上的方向确认。如果继续在80,000至81,000美元区间震荡,压缩的张力会进一步累积。
美联储10月加息的定价变化。 美联储9月16日加息后,市场定价到2027年4月前还将有三次25个基点加息,联邦基金利率将升至4.50%至4.75%。如果10月加息概率从当前的53%进一步上升,无息资产的压力会增加,年线突破的难度也会加大。
ETF资金流是否连续转正。 9月18日4.33亿美元的净流入是一个积极信号,但单日数据不足以确认趋势。如果本周ETF资金流连续三个交易日以上保持净流入,机构需求回暖的判断可以获得更扎实的支撑。
更大的棋盘
Adler在报告中用了一个具体的措辞:过去20天“价格持续测试年度移动平均线,但未能有效站稳”。这句话的重点不在“未能站稳”,而在“持续测试”。
一个价格反复测试同一个位置,通常说明市场对这个位置的定价存在分歧。分歧越大,压缩越紧。压缩越紧,突破越剧烈。
93.9%的压缩指标是第四次出现。前三次的结果各不相同——有的向上突破,有的向下破位。第四次的结果尚未写出,但土壤已经准备好了。
#比特币 #波动率压缩 #年度均线 #方向选择
1
58
·
--
مقالة
عرض الترجمة
塞勒的反对者,与一枚被高估的通行证Schiff Says Tokenized Stocks Kill Bitcoin. The Math Says Not Yet.
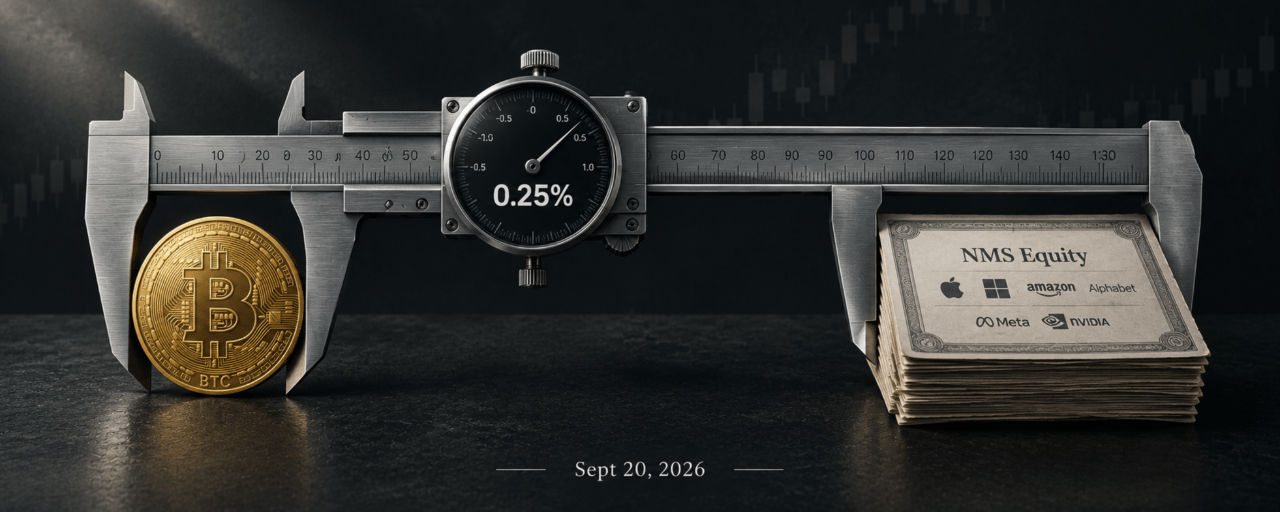
摘要:Schiff称代币化股票对比特币构成利空,但SEC设置0.25%交易量上限,两者不在同一量级。
9月20日,比特币长期批评者彼得·希夫在X上发帖,将SEC的“创新豁免”定性为比特币的利空。他的逻辑很直接:比特币在消息公布后上涨“毫无意义”,因为该政策实际上创造了一个比比特币更优越的竞争者——由盈利公司资产支撑的代币化股票,同样具备数字化交易的全部便利性,还附带股息和投票权,且不存在去中心化系统崩溃的风险。
这条推文在加密社区引发了广泛争议。但争议的焦点大多集中在“Schiff是否又在唱空”上,而不是他提出的那个实质性问题:代币化股票,到底是不是比特币的竞争对手?
一个被忽略的尺度问题
Schiff的论证有一个隐含前提:代币化股票一旦合规化,就会在规模和流动性上迅速逼近甚至超越比特币。
先看这个前提的数据基础。
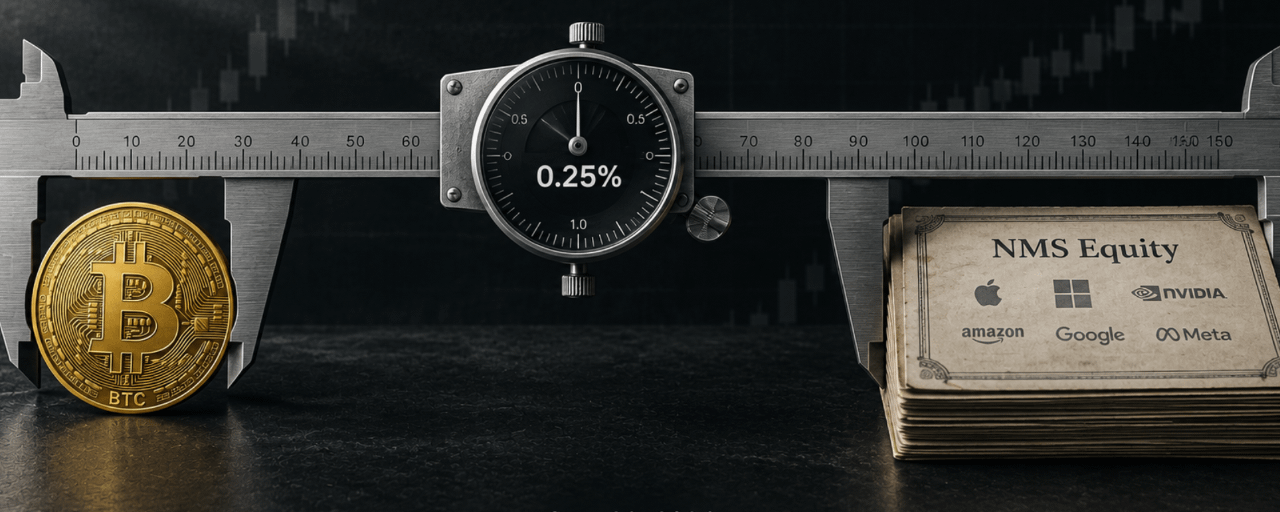
SEC在9月17日发布的创新豁免中,对代币化股票的交易量设置了严格的量化上限。Tier 1场所最多可交易75只股票,每只代币化股票的单日交易量不得超过标的股票上月平均日成交量的0.25%。Tier 2场所可扩展到250只股票,上限提高到2.5%。
以特斯拉为例。特斯拉日均成交量约4000万股,按0.25%计算,单个TSV能处理的代币化特斯拉股票约为10万股,按每股366美元计算,价值约3660万美元。整个Tier 1层面的代币化股票市场规模,在五年试点期内被制度性地锁定在了一个远小于现货市场的量级。
这是理解整个问题的关键尺度。SEC设计这个豁免框架的出发点,是通过一个可控的试验来观察链上证券交易的风险和可行性,而非将代币化股票打造为比特币的直接替代品。
Schiff说的“代币化股票会分流比特币需求”,在逻辑上成立,但在量级上不成立。0.25%的成交量上限决定了这个新市场在五年内不可能对任何一个万亿美元级别的资产构成实质性替代。
便利性之外的三层差异
Schiff的核心论点可以简化为:代币化股票 = 比特币的便利性 + 股票的股息和投票权 − 去中心化风险。
这个等式在纯功能层面有一定道理,但它忽略了三层差异。
第一层:持有目的不同。 代币化股票对应的是一家公司的股权,其价值锚定在营收、利润和分红上。比特币的定价不依赖任何现金流折现,它的估值框架是“供应量上限 + 网络效应 + 全球流动性”。两者在投资组合中的角色不同——一个是生产性资产,一个是货币性资产。把两者放在同一个“价值储存”的框架下比较,本身就混淆了资产类别。
第二层:托管风险的性质不同。 Schiff说代币化股票“没有去中心化系统崩溃的风险”,但代币化股票引入了另一种风险:托管和发行方的信用风险。代币必须由标的股票发行人或无关联第三方代币化,持有人享有分红权和投票权。这意味着,持有者信任的是一个持牌托管机构,而不是一个去中心化网络的密码学保证。风险没有消失,它只是从一种形式转移到了另一种形式。
第三层:代币化股票本身就是加密基础设施的产物。 代币化股票部署在公共无许可区块链上,智能合约必须公开可审计,交易通过许可制AMM撮合,结算依赖链上账本。Schiff所说的“替代品”,恰恰建立在比特币所依赖的同一套底层技术之上。代币化股票的兴起,验证的是链上结算的效率优势。
比特币现在的价格在定价什么
回到市场层面。Schiff发帖的时间点,比特币正从9月15日CLARITY法案投票失败后的下跌中恢复。9月15日,现货比特币ETF净流出4.504亿美元,9月16日再流出2.959亿美元,两日合计净流出7.463亿美元。比特币一度回落至7.6万美元附近。到9月19日,ETF资金流反转,单日净流入达4.33亿美元,比特币回升至81,310美元附近。
驱动这一轮波动的核心变量,不是代币化股票,而是两件事:美联储的利率路径和加密立法进程。9月15日CLARITY投票失败直接触发了抛售,而SEC随后发布的创新豁免提供了部分情绪修复。代币化股票在这一系列事件中扮演的角色,是一个被动的触发因素,而非独立的需求分流者。
另一个值得关注的信号是,比特币与美股的相关性已降至2022年11月FTX崩盘以来的最低水平。30天滚动相关性在2025年12月一度探底至-0.299,随后在2026年1月回升至0.18附近。三个月滚动相关性在2026年年中同样接近零。贝莱德的数据显示,比特币与标普500的10年相关性仅为0.18,低于0.25至0.32的历史长期均值。
这意味着,比特币和美股正在进入一个独立性更强的阶段。代币化股票虽然扩大了链上可交易资产的种类,但它与比特币之间的需求重叠——至少在短期内——远小于Schiff所暗示的程度。
接下来看什么
第一份TSV运营数据的披露时间。 创新豁免已经生效,但实际申请和运营需要时间。如果2027年初出现首批TSV的月度交易数据,那是检验“代币化股票是否真的分流了比特币需求”的第一个硬指标。
比特币与代币化股票的链上资金流关联性。 如果代币化股票的交易量增长伴随着比特币链上活动的同步下降,那说明存在替代效应。如果两者同向增长,那说明链上经济还在扩张阶段。
机构投资者在两类资产上的配置比例变化。 摩根大通此前的报告指出,IBIT的空头头寸接近年内高点,说明机构对比特币ETF的对冲需求高于黄金ETF。如果未来机构开始将代币化股票纳入同一组合中进行资产配置,对比特币的对冲需求是否会同步下降,是判断替代效应是否真实存在的关键信号。
#PeterSchiff #代币化股票 #SEC创新豁免 #比特币 #价值储存
塞勒的反对者,与一枚被高估的通行证
Schiff Says Tokenized Stocks Kill Bitcoin. The Math Says Not Yet.
摘要:Schiff称代币化股票对比特币构成利空,但SEC设置0.25%交易量上限,两者不在同一量级。
9月20日,比特币长期批评者彼得·希夫在X上发帖,将SEC的“创新豁免”定性为比特币的利空。他的逻辑很直接:比特币在消息公布后上涨“毫无意义”,因为该政策实际上创造了一个比比特币更优越的竞争者——由盈利公司资产支撑的代币化股票,同样具备数字化交易的全部便利性,还附带股息和投票权,且不存在去中心化系统崩溃的风险。
这条推文在加密社区引发了广泛争议。但争议的焦点大多集中在“Schiff是否又在唱空”上,而不是他提出的那个实质性问题:代币化股票,到底是不是比特币的竞争对手?
一个被忽略的尺度问题
Schiff的论证有一个隐含前提:代币化股票一旦合规化,就会在规模和流动性上迅速逼近甚至超越比特币。
先看这个前提的数据基础。
SEC在9月17日发布的创新豁免中,对代币化股票的交易量设置了严格的量化上限。Tier 1场所最多可交易75只股票,每只代币化股票的单日交易量不得超过标的股票上月平均日成交量的0.25%。Tier 2场所可扩展到250只股票,上限提高到2.5%。
以特斯拉为例。特斯拉日均成交量约4000万股,按0.25%计算,单个TSV能处理的代币化特斯拉股票约为10万股,按每股366美元计算,价值约3660万美元。整个Tier 1层面的代币化股票市场规模,在五年试点期内被制度性地锁定在了一个远小于现货市场的量级。
这是理解整个问题的关键尺度。SEC设计这个豁免框架的出发点,是通过一个可控的试验来观察链上证券交易的风险和可行性,而非将代币化股票打造为比特币的直接替代品。
Schiff说的“代币化股票会分流比特币需求”,在逻辑上成立,但在量级上不成立。0.25%的成交量上限决定了这个新市场在五年内不可能对任何一个万亿美元级别的资产构成实质性替代。
便利性之外的三层差异
Schiff的核心论点可以简化为:代币化股票 = 比特币的便利性 + 股票的股息和投票权 − 去中心化风险。
这个等式在纯功能层面有一定道理,但它忽略了三层差异。
第一层:持有目的不同。 代币化股票对应的是一家公司的股权,其价值锚定在营收、利润和分红上。比特币的定价不依赖任何现金流折现,它的估值框架是“供应量上限 + 网络效应 + 全球流动性”。两者在投资组合中的角色不同——一个是生产性资产,一个是货币性资产。把两者放在同一个“价值储存”的框架下比较,本身就混淆了资产类别。
第二层:托管风险的性质不同。 Schiff说代币化股票“没有去中心化系统崩溃的风险”,但代币化股票引入了另一种风险:托管和发行方的信用风险。代币必须由标的股票发行人或无关联第三方代币化,持有人享有分红权和投票权。这意味着,持有者信任的是一个持牌托管机构,而不是一个去中心化网络的密码学保证。风险没有消失,它只是从一种形式转移到了另一种形式。
第三层:代币化股票本身就是加密基础设施的产物。 代币化股票部署在公共无许可区块链上,智能合约必须公开可审计,交易通过许可制AMM撮合,结算依赖链上账本。Schiff所说的“替代品”,恰恰建立在比特币所依赖的同一套底层技术之上。代币化股票的兴起,验证的是链上结算的效率优势。
比特币现在的价格在定价什么
回到市场层面。Schiff发帖的时间点,比特币正从9月15日CLARITY法案投票失败后的下跌中恢复。9月15日,现货比特币ETF净流出4.504亿美元,9月16日再流出2.959亿美元,两日合计净流出7.463亿美元。比特币一度回落至7.6万美元附近。到9月19日,ETF资金流反转,单日净流入达4.33亿美元,比特币回升至81,310美元附近。
驱动这一轮波动的核心变量,不是代币化股票,而是两件事:美联储的利率路径和加密立法进程。9月15日CLARITY投票失败直接触发了抛售,而SEC随后发布的创新豁免提供了部分情绪修复。代币化股票在这一系列事件中扮演的角色,是一个被动的触发因素,而非独立的需求分流者。
另一个值得关注的信号是,比特币与美股的相关性已降至2022年11月FTX崩盘以来的最低水平。30天滚动相关性在2025年12月一度探底至-0.299,随后在2026年1月回升至0.18附近。三个月滚动相关性在2026年年中同样接近零。贝莱德的数据显示,比特币与标普500的10年相关性仅为0.18,低于0.25至0.32的历史长期均值。
这意味着,比特币和美股正在进入一个独立性更强的阶段。代币化股票虽然扩大了链上可交易资产的种类,但它与比特币之间的需求重叠——至少在短期内——远小于Schiff所暗示的程度。
接下来看什么
第一份TSV运营数据的披露时间。 创新豁免已经生效,但实际申请和运营需要时间。如果2027年初出现首批TSV的月度交易数据,那是检验“代币化股票是否真的分流了比特币需求”的第一个硬指标。
比特币与代币化股票的链上资金流关联性。 如果代币化股票的交易量增长伴随着比特币链上活动的同步下降,那说明存在替代效应。如果两者同向增长,那说明链上经济还在扩张阶段。
机构投资者在两类资产上的配置比例变化。 摩根大通此前的报告指出,IBIT的空头头寸接近年内高点,说明机构对比特币ETF的对冲需求高于黄金ETF。如果未来机构开始将代币化股票纳入同一组合中进行资产配置,对比特币的对冲需求是否会同步下降,是判断替代效应是否真实存在的关键信号。
#PeterSchiff #代币化股票 #SEC创新豁免 #比特币 #价值储存
102
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EarningsSeason
329,498 مشاهدات
2,556 يقومون بالنقاش
موسم الأرباح: أرباح ميكرون للربع الرابع — صعودية أم هبوطية؟
Binance Square Official
·393 إعجاب
·857.5k مشاهدات
BitwiseLaunchesFirstSpotNEARETF
30,637 مشاهدات
564 يقومون بالنقاش
USJobOpeningsFallToFiveMonthLow
36,971 مشاهدات
436 يقومون بالنقاش