

Mhozeez 1
90 منشورات
Mhozeez 1
إبلاغ
حظر المُستخدم
DeFi Contents | Trades insights | Alphas | TG - @Mhozeez | DYOR | @ston_fi STONbassador
0 تتابع
8 المتابعون
4 إعجاب
منشورات
·
--
🚨الفرق بين الجسور عبر السلاسل وعمليات المبادلة عبر السلاسل ••••••••••••••••••••••••••••••••••• [1] كل من الجسور عبر السلاسل والمبادلات عبر السلاسل تنقل رموزك من سلسلة إلى أخرى. لكنهما لا يوصلانك بالطريقة نفسها، ويظهر الفرق تمامًا عندما يحدث خطأ ما. عادةً ما يعمل الجسر التقليدي عبر قفل أصولك على سلسلة المصدر ثم سكّ نسخة مُلتفّة منها على سلسلة الوجهة. تمثل هذه الأصول المُلتفّة أصلَك الأصلي، مدعومةً بما تم قفله، لكنها ليست الأصل الأصلي بحد ذاته؛ ولهذا السبب قد تصل إلى سلسلة الوجهة حاملاً شيئًا تحتاج بعده إلى مُبادلة ثانية لتحويله إلى ما كنت تريده في الأساس. [2] أما بالنسبة للمبادلات عبر السلاسل، فالأمر مختلف. هنا يتعين عليك تحديد أصل الوجهة مباشرةً، وتقوم طبقة التنفيذ بالتنسيق لتسوية المعاملة عبر السلسلتين وصولاً إلى النتيجة المحددة بالضبط، دون وجود خطوة وسيطة من نوع الرموز المُلتفّة تحتاج إلى إدارتها لاحقًا. يختلف أيضًا نموذج الحيازة. غالبًا ما يعتمد الجسر على أموال تُودع في عقد جسر أو تُدار بواسطة أمين حيازة، بينما تتداول الأصول المُلتفّة مع استمرار افتراض الثقة إلى أن توجد تلك الرموز المُلتفّة. أما المبادلة عبر السلاسل المُنسّقة، مثل تلك التي تنفّذها STONfi عبر Omniston، فهي مصممة حول التسوية “شاملة أو لا شيء”. أي أنه إما أن يكتمل الطرفان تحت الشروط المُدرجة، أو تفشل المبادلة وتقوم بإرجاع الأموال إلى محفظة المستخدم. $STON $GRAM
🚨الفرق بين الجسور عبر السلاسل وعمليات المبادلة عبر السلاسل ••••••••••••••••••••••••••••••••••• [1] كل من الجسور عبر السلاسل والمبادلات عبر السلاسل تنقل رموزك من سلسلة إلى أخرى. لكنهما لا يوصلانك بالطريقة نفسها، ويظهر الفرق تمامًا عندما يحدث خطأ ما. عادةً ما يعمل الجسر التقليدي عبر قفل أصولك على سلسلة المصدر ثم سكّ نسخة مُلتفّة منها على سلسلة الوجهة. تمثل هذه الأصول المُلتفّة أصلَك الأصلي، مدعومةً بما تم قفله، لكنها ليست الأصل الأصلي بحد ذاته؛ ولهذا السبب قد تصل إلى سلسلة الوجهة حاملاً شيئًا تحتاج بعده إلى مُبادلة ثانية لتحويله إلى ما كنت تريده في الأساس. [2] أما بالنسبة للمبادلات عبر السلاسل، فالأمر مختلف. هنا يتعين عليك تحديد أصل الوجهة مباشرةً، وتقوم طبقة التنفيذ بالتنسيق لتسوية المعاملة عبر السلسلتين وصولاً إلى النتيجة المحددة بالضبط، دون وجود خطوة وسيطة من نوع الرموز المُلتفّة تحتاج إلى إدارتها لاحقًا. يختلف أيضًا نموذج الحيازة. غالبًا ما يعتمد الجسر على أموال تُودع في عقد جسر أو تُدار بواسطة أمين حيازة، بينما تتداول الأصول المُلتفّة مع استمرار افتراض الثقة إلى أن توجد تلك الرموز المُلتفّة. أما المبادلة عبر السلاسل المُنسّقة، مثل تلك التي تنفّذها STONfi عبر Omniston، فهي مصممة حول التسوية “شاملة أو لا شيء”. أي أنه إما أن يكتمل الطرفان تحت الشروط المُدرجة، أو تفشل المبادلة وتقوم بإرجاع الأموال إلى محفظة المستخدم. $STON $GRAM
59
·
--
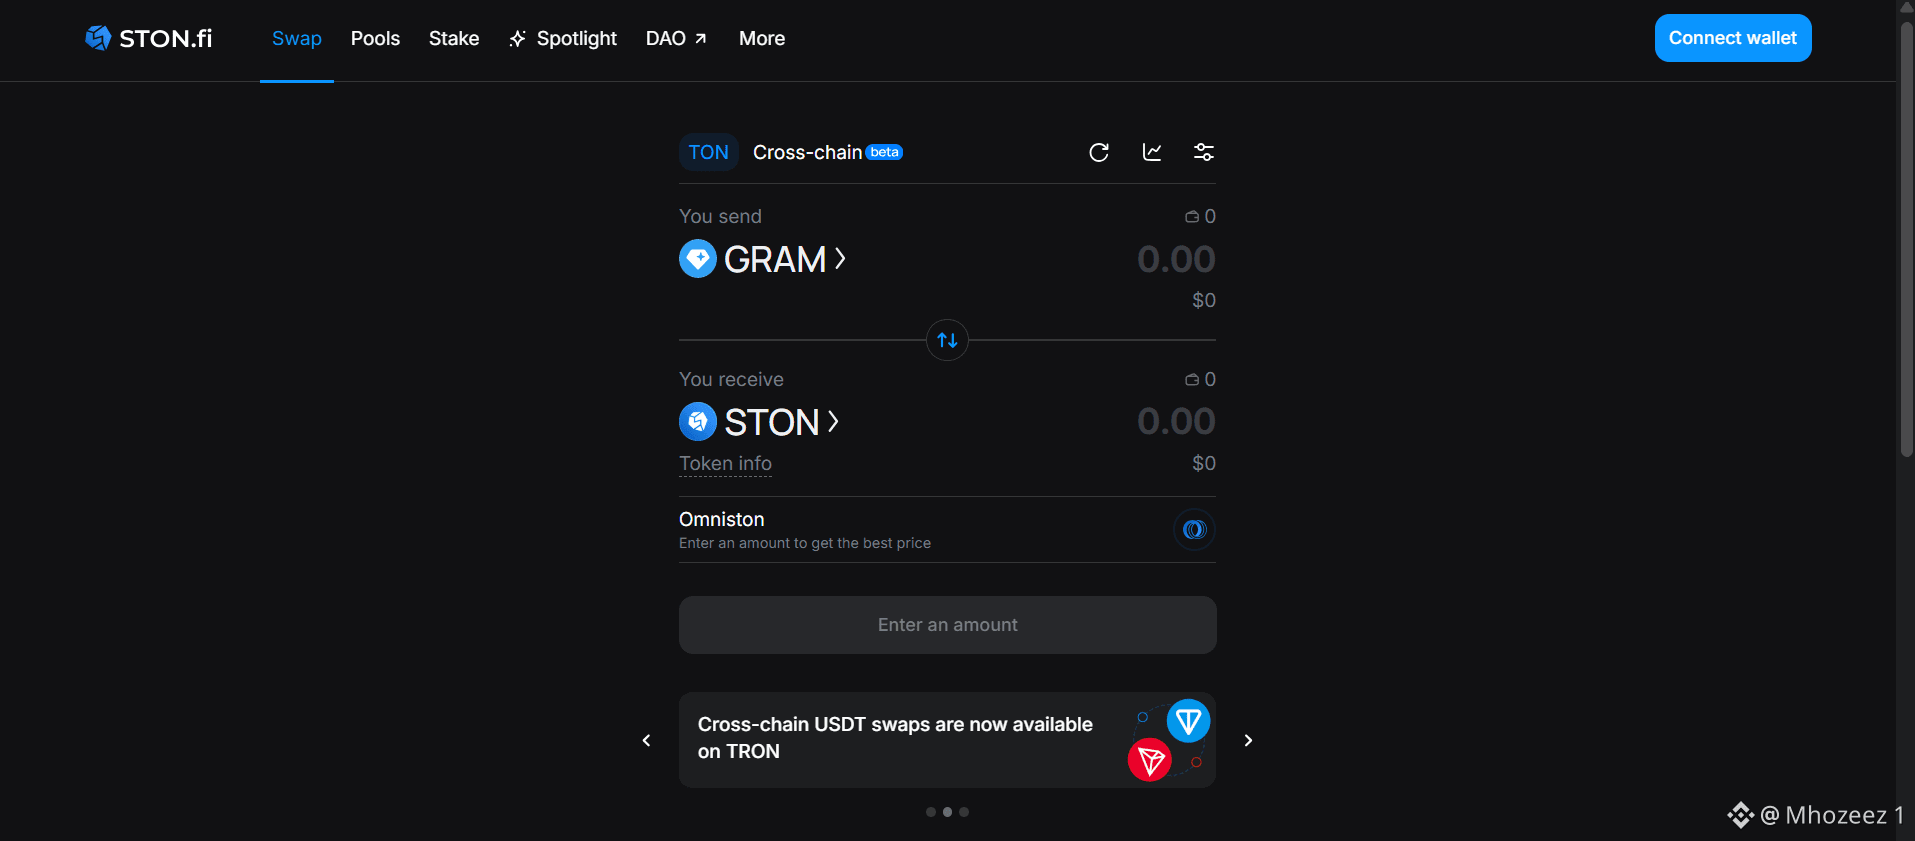
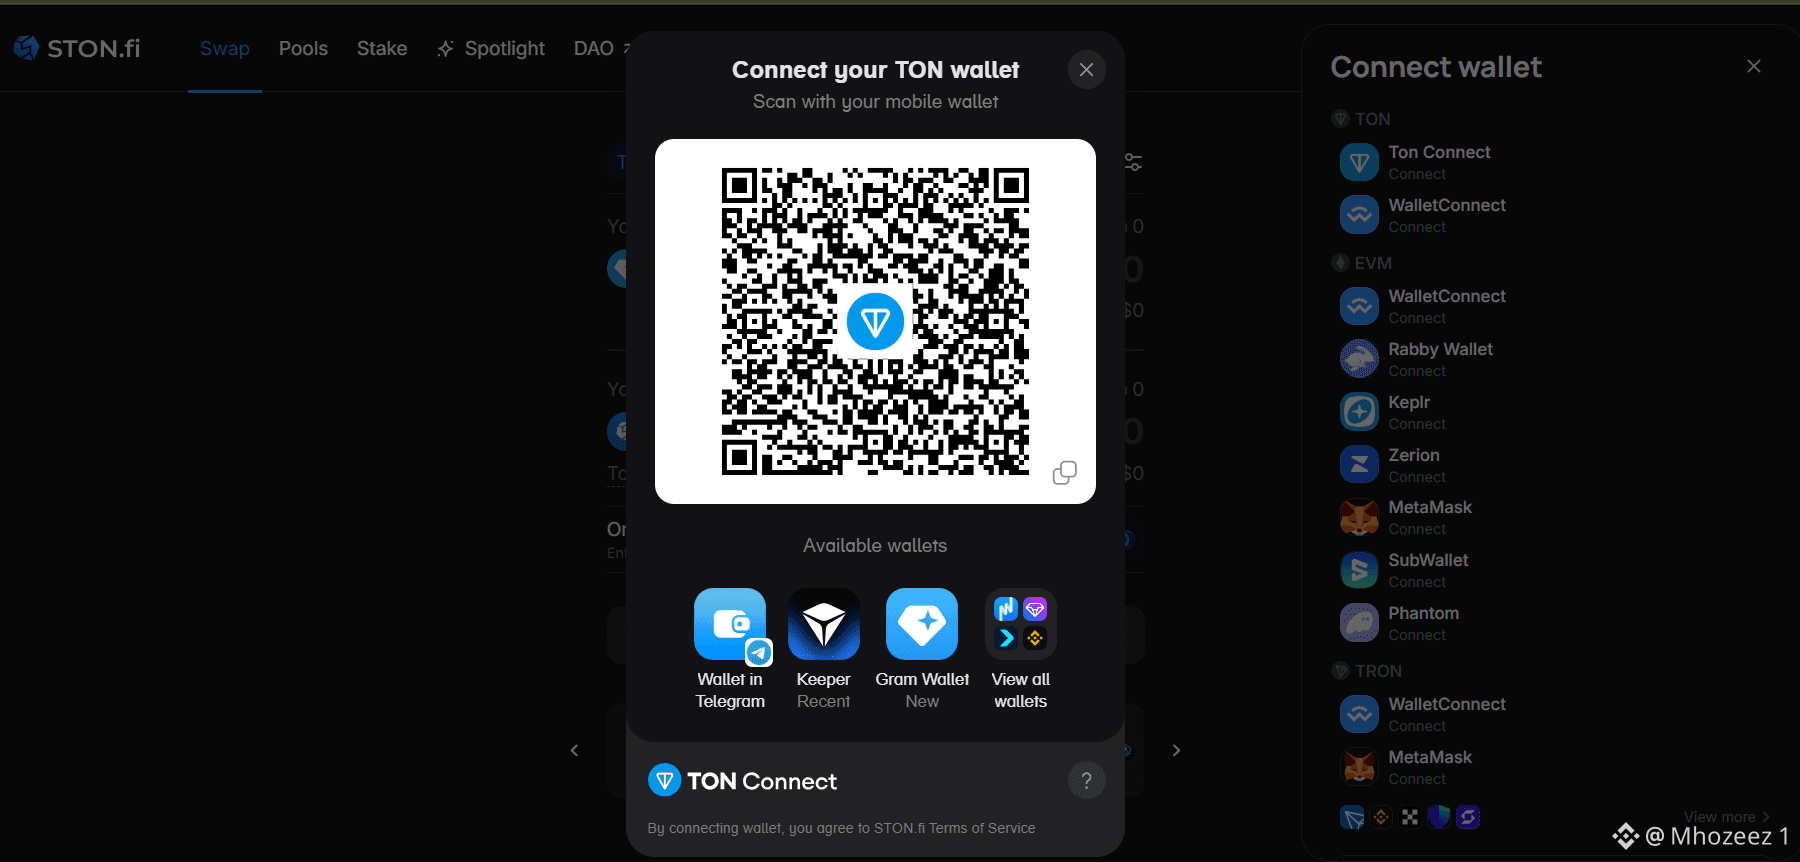
💡ماذا يحدث عند الموافقة على اتصال باستخدام محفظتك ••••••••••••••••••••••••••••••••• إليك ما يفعله وما لا يفعله👇 ربط محفظة بـ DEX ليس مثل تسليم السيطرة عليها. عندما تقوم بالاتصال، فإنك تتيح للموقع رؤية عنوان محفظتك العامّة، وغالبًا رصيدك. وهذه المعلومات نفسها يمكن لأي شخص رؤيتها أيضًا عبر البحث عن هذا العنوان على مستكشف بلوكتشين. لا يتم تفويض أي شيء بعد. لا يمكن للأموال أن تتحرك من مجرد اتصال، ولا يمكن لأي موقع أن يتصرف نيابةً عنك فقط لأنه يمكنه رؤية عنوانك. اللحظة التي تهم فعلًا تأتي بعد أن توافق على توقيع المحفظة. في كل مرة يريد dApp نقل أموالك أو الموافقة على توكن أو تنفيذ عملية تبادل (swap)، يرسل طلبًا للمعاملة إلى محفظتك، وتقوم محفظتك بطلب مراجعتها وتوقيعها منك. هذا التوقيع هو الإذن الحقيقي. الاتصال يفتح باب التواصل. التوقيع يمنح الوصول. هذا الفرق هو بالضبط سبب نجاح مواقع التصيد الاحتيالي. يمكن لـ dApp مزيف أن يبدو مطابقًا للبرنامج الحقيقي، ويشعر الاتصال به بأنه غير مؤذٍ لأنّه ميكانيكيًا غالبًا كذلك. تظهر الخطورة عندما يُطلب منك توقيع شيء ما أو الموافقة على معاملة. موافقة بنطاق أوسع بكثير مما تتطلبه العملية، أو معاملة لا تتطابق مع ما كنت تعتقد أنك تقوم به. على TON، يمر هذا المسار عبر TON Connect الذي يستخدمه معيار STONfi وdApps أخرى لربط المحفظة دون كشف عبارة البذرة (seed phrase). تظل المحفظة تحت سيطرتك. الموقع يطلب فقط إجراءً واحدًا أو توقيعًا واحدًا في كل مرة. لذا، تأكد من البحث حول المكان الذي تقوم بالاتصال عبره بمحفظتك قبل توقيع أي موافقة. $GRAM
💡ماذا يحدث عند الموافقة على اتصال باستخدام محفظتك ••••••••••••••••••••••••••••••••• إليك ما يفعله وما لا يفعله👇 ربط محفظة بـ DEX ليس مثل تسليم السيطرة عليها. عندما تقوم بالاتصال، فإنك تتيح للموقع رؤية عنوان محفظتك العامّة، وغالبًا رصيدك. وهذه المعلومات نفسها يمكن لأي شخص رؤيتها أيضًا عبر البحث عن هذا العنوان على مستكشف بلوكتشين. لا يتم تفويض أي شيء بعد. لا يمكن للأموال أن تتحرك من مجرد اتصال، ولا يمكن لأي موقع أن يتصرف نيابةً عنك فقط لأنه يمكنه رؤية عنوانك. اللحظة التي تهم فعلًا تأتي بعد أن توافق على توقيع المحفظة. في كل مرة يريد dApp نقل أموالك أو الموافقة على توكن أو تنفيذ عملية تبادل (swap)، يرسل طلبًا للمعاملة إلى محفظتك، وتقوم محفظتك بطلب مراجعتها وتوقيعها منك. هذا التوقيع هو الإذن الحقيقي. الاتصال يفتح باب التواصل. التوقيع يمنح الوصول. هذا الفرق هو بالضبط سبب نجاح مواقع التصيد الاحتيالي. يمكن لـ dApp مزيف أن يبدو مطابقًا للبرنامج الحقيقي، ويشعر الاتصال به بأنه غير مؤذٍ لأنّه ميكانيكيًا غالبًا كذلك. تظهر الخطورة عندما يُطلب منك توقيع شيء ما أو الموافقة على معاملة. موافقة بنطاق أوسع بكثير مما تتطلبه العملية، أو معاملة لا تتطابق مع ما كنت تعتقد أنك تقوم به. على TON، يمر هذا المسار عبر TON Connect الذي يستخدمه معيار STONfi وdApps أخرى لربط المحفظة دون كشف عبارة البذرة (seed phrase). تظل المحفظة تحت سيطرتك. الموقع يطلب فقط إجراءً واحدًا أو توقيعًا واحدًا في كل مرة. لذا، تأكد من البحث حول المكان الذي تقوم بالاتصال عبره بمحفظتك قبل توقيع أي موافقة. $GRAM
75
·
--
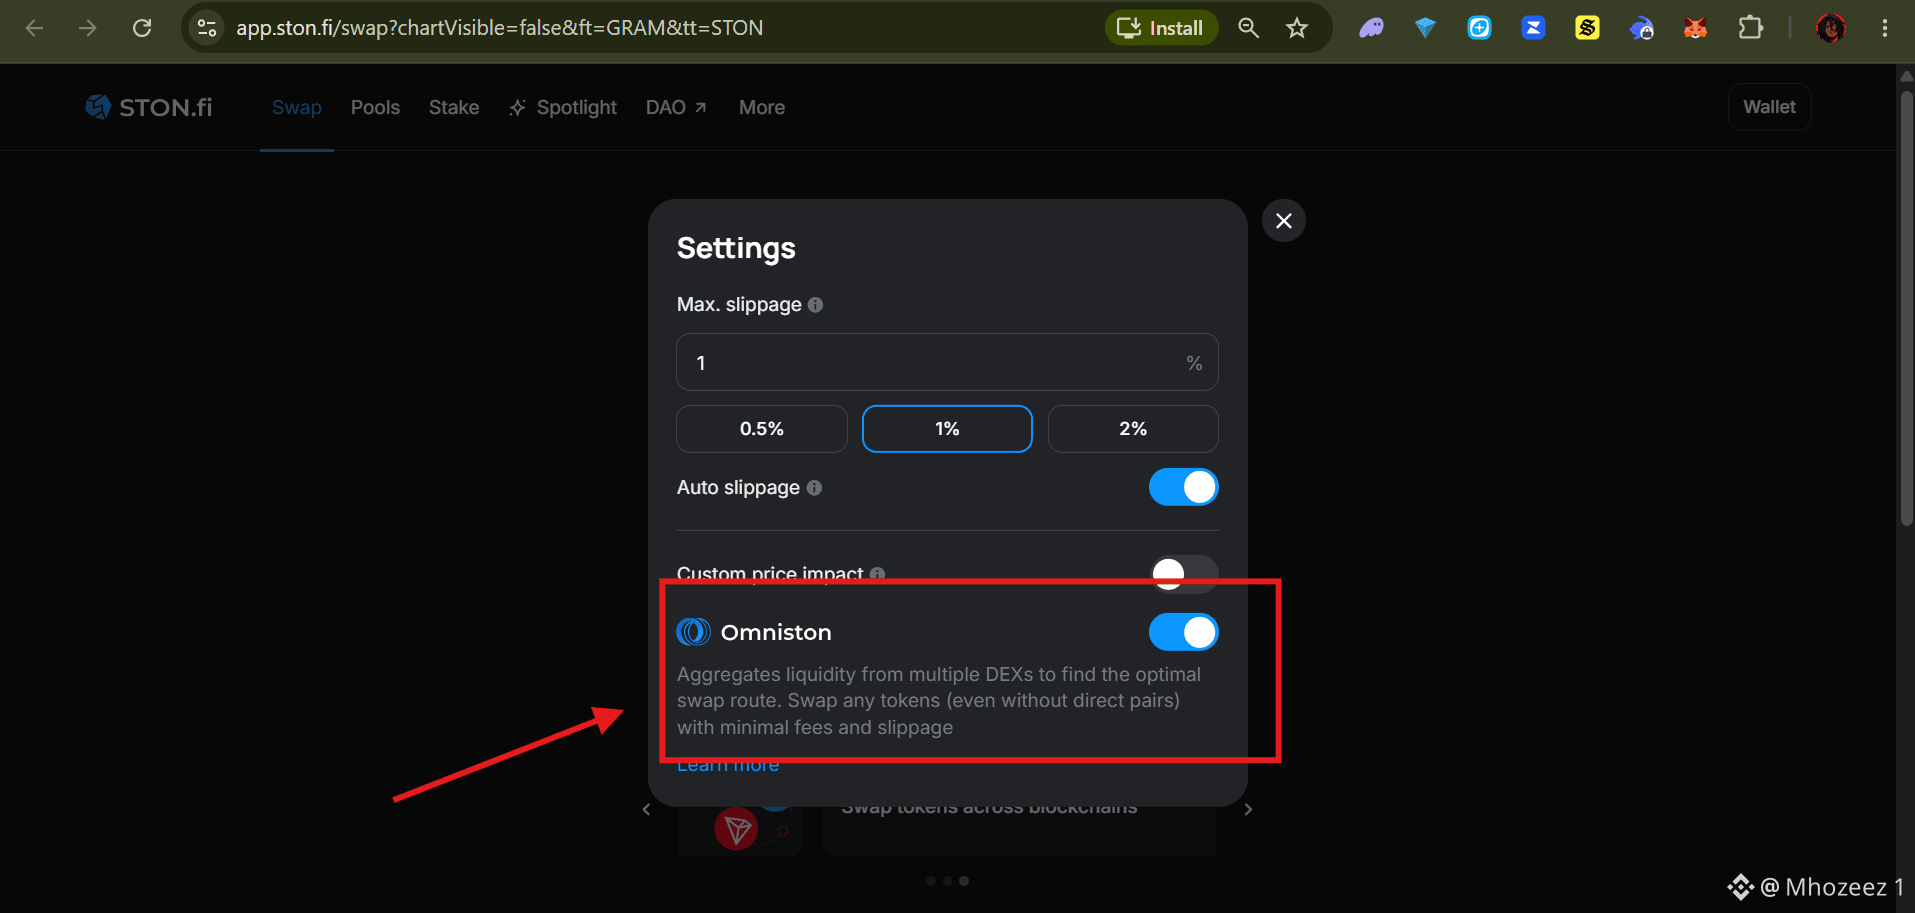
🚨لماذا يمكن أن يكون للتوكن الواحد تسعيرات مختلفة عبر عدة DEXs •••••••••••••••••••••• إذا فتحت جهازي DEX مختلفين مثل STONfi وDEDUST للتحقق من نفس زوج التوكنات، فغالبًا سترى سعرين مختلفين قليلًا. الحقيقة هي أن لا واحد منهما “خطأ”. الأسعار التي تراها ببساطة تعكس ما يحدث في كلٍ من حمّامات السيولة (pools) التابعة لـ DEXs المختلفة. وذلك لأن سيولة TON ليست موجودة في DEX واحد فقط، بل موزعة عبر عدة DEXs؛ وكل واحد منها يشغّل pools مستقلة باحتياطيات منفصلة. قد يكون لزوج توكنات سيولة جيدة على منصة، وتكاد تكون معدومة على منصة أخرى، وكل pool يقوم بتسعير الصفقات بناءً فقط على ما بداخلها، وليس على ما تقدمه أي pool أخرى بسعرها في وقت معيّن. مقارنة الأسعار واختيار الأفضل هنا يستخدم معظم المتداولين أسلوب “التصحيح اليدوي” لاختيار أفضل سعر، دون إدراك أنه غير كفء لأنه بطيء، ومع الوقت الذي تكون فيه قد تحققت من المنصة الثانية، قد يكون سعر العرض على المنصة الأولى قد تحرك بالفعل. هذا هو المكان الذي يدخل فيه مُجمِّع STONfi. يوجد مُجمِّع DEX لإزالة تلك الطريقة اليدوية التي يستخدمها الناس للبحث عن أفضل سعر عبر فحص عدة مصادر سيولة مترابطة مرة واحدة؛ بما في ذلك المسارات التي تتفرع أو تقفز عبر عدة pools، ثم يعرض أفضل نتيجة متاحة مما هو متصل به. على STONfi، تُسمى هذه الميزة OMNIston. فهي تقارن السيولة عبر مصادر TON المتصلة، بما في ذلك مصادر STONfi وغيرها من DEXs المدمجة، وتقوم بتوجيه عملية المبادلة عبر أي تركيبة تحقق أفضل ناتج مُسعّر، بما في ذلك مسارات multi-hop التي من المرجح أن يفوتها البحث اليدوي. $NEO $GRAM
🚨لماذا يمكن أن يكون للتوكن الواحد تسعيرات مختلفة عبر عدة DEXs •••••••••••••••••••••• إذا فتحت جهازي DEX مختلفين مثل STONfi وDEDUST للتحقق من نفس زوج التوكنات، فغالبًا سترى سعرين مختلفين قليلًا. الحقيقة هي أن لا واحد منهما “خطأ”. الأسعار التي تراها ببساطة تعكس ما يحدث في كلٍ من حمّامات السيولة (pools) التابعة لـ DEXs المختلفة. وذلك لأن سيولة TON ليست موجودة في DEX واحد فقط، بل موزعة عبر عدة DEXs؛ وكل واحد منها يشغّل pools مستقلة باحتياطيات منفصلة. قد يكون لزوج توكنات سيولة جيدة على منصة، وتكاد تكون معدومة على منصة أخرى، وكل pool يقوم بتسعير الصفقات بناءً فقط على ما بداخلها، وليس على ما تقدمه أي pool أخرى بسعرها في وقت معيّن. مقارنة الأسعار واختيار الأفضل هنا يستخدم معظم المتداولين أسلوب “التصحيح اليدوي” لاختيار أفضل سعر، دون إدراك أنه غير كفء لأنه بطيء، ومع الوقت الذي تكون فيه قد تحققت من المنصة الثانية، قد يكون سعر العرض على المنصة الأولى قد تحرك بالفعل. هذا هو المكان الذي يدخل فيه مُجمِّع STONfi. يوجد مُجمِّع DEX لإزالة تلك الطريقة اليدوية التي يستخدمها الناس للبحث عن أفضل سعر عبر فحص عدة مصادر سيولة مترابطة مرة واحدة؛ بما في ذلك المسارات التي تتفرع أو تقفز عبر عدة pools، ثم يعرض أفضل نتيجة متاحة مما هو متصل به. على STONfi، تُسمى هذه الميزة OMNIston. فهي تقارن السيولة عبر مصادر TON المتصلة، بما في ذلك مصادر STONfi وغيرها من DEXs المدمجة، وتقوم بتوجيه عملية المبادلة عبر أي تركيبة تحقق أفضل ناتج مُسعّر، بما في ذلك مسارات multi-hop التي من المرجح أن يفوتها البحث اليدوي. $NEO $GRAM
33
·
--
خسارة ديفاي التي لا تظهر إلا عندما تتحقق •••••••••••••••••••••••••• عندما تُقدّم سيولة إلى حوض (Pool)، تتحرك الأسعار وبعد أسابيع تسحب سيولتك، لكن في أغلب الأحيان لا تكون الأرباح مضمونة دائمًا بسبب شيء يُسمّى الخسارة غير الدائمة (impermanent loss)، والتي تجعلك تنتهي بقيمة أقل مما لو كنت قد احتفظت بالرمزين بشكل منفصل. الحقيقة هي أنه لم يتم سرقة أي شيء من محفظتك. الأمر ببساطة هو سيناريو يُسمّى الخسارة غير الدائمة، وهي “تكلفة” هادئة لا يراها معظم مقدّمي السيولة الجدد وهم يخططون. إليك كيف يعمل ضدّك تخيّل سيناريو يمتلك فيه الحوض زوجين من الرموز بنسبة محددة. عندما تتحرك أسعار أحد الرمزين مقارنةً بالآخر، يقوم متداولو المراجحة بإعادة توازن الحوض نحو سعر السوق من خلال شراء الجهة الأرخص وبيع الجهة الأغلى. هذا التعديل يغيّر ما الموجود فعليًا داخل الحوض. في النهاية، تنتهي بحيازة نسبة أكبر نسبيًا من الرمز الذي انخفض سعره ونسبة أقل من الرمز الذي ارتفع. قارن هذا التكوين بما لو كنت ببساطة تحتفظ بالرمزين الأصليين، وستكون الفجوة بينهما هي خسارتك غير الدائمة. تُسمّى “غير دائمة” لأن الفجوة تُغلق إذا عادت الأسعار إلى حيث بدأت. لكن الأسعار لا تعود دائمًا، وعندما تُغلق مركزًا بينما كانت الأسعار متباعدة، يتم تثبيت الخسارة بشكل دائم. توجد رسوم تداول جزئيًا لتعويض ذلك. كل عملية تبادل عبر الحوض تدفع لمقدّمي السيولة حصة، مثل STONfi حيث يحصل الـ LPs على حصة من الرسوم الناتجة عن كل حوض يلتحقون به، وفي حوض نشط قد تتغلب أرباح الرسوم مع مرور الوقت على خسارة التباعد. لا يحدث ذلك تلقائيًا؛ بل يعتمد على مقدار حجم التداول الذي يشهده الحوض ومدى تحرك الأسعار فعليًا. الأقل تعرّضًا لهذه المشكلة هي الأزواج التي تميل إلى التحرك معًا، مثل عملتين مستقرّتين (stablecoins). أما الأكثر تعرّضًا فهي الأزواج التي يمكن أن يتأرجح فيها أحد الأصول بقوة بينما لا يتأرجح الآخر. لذا، قبل الانضمام إلى أي أحواض جديدة، تأكد من إجراء بحثك الخاص حول ظروف السوق الحالية وحول الحوض الذي ستنضم إليه. $TAO
خسارة ديفاي التي لا تظهر إلا عندما تتحقق •••••••••••••••••••••••••• عندما تُقدّم سيولة إلى حوض (Pool)، تتحرك الأسعار وبعد أسابيع تسحب سيولتك، لكن في أغلب الأحيان لا تكون الأرباح مضمونة دائمًا بسبب شيء يُسمّى الخسارة غير الدائمة (impermanent loss)، والتي تجعلك تنتهي بقيمة أقل مما لو كنت قد احتفظت بالرمزين بشكل منفصل. الحقيقة هي أنه لم يتم سرقة أي شيء من محفظتك. الأمر ببساطة هو سيناريو يُسمّى الخسارة غير الدائمة، وهي “تكلفة” هادئة لا يراها معظم مقدّمي السيولة الجدد وهم يخططون. إليك كيف يعمل ضدّك تخيّل سيناريو يمتلك فيه الحوض زوجين من الرموز بنسبة محددة. عندما تتحرك أسعار أحد الرمزين مقارنةً بالآخر، يقوم متداولو المراجحة بإعادة توازن الحوض نحو سعر السوق من خلال شراء الجهة الأرخص وبيع الجهة الأغلى. هذا التعديل يغيّر ما الموجود فعليًا داخل الحوض. في النهاية، تنتهي بحيازة نسبة أكبر نسبيًا من الرمز الذي انخفض سعره ونسبة أقل من الرمز الذي ارتفع. قارن هذا التكوين بما لو كنت ببساطة تحتفظ بالرمزين الأصليين، وستكون الفجوة بينهما هي خسارتك غير الدائمة. تُسمّى “غير دائمة” لأن الفجوة تُغلق إذا عادت الأسعار إلى حيث بدأت. لكن الأسعار لا تعود دائمًا، وعندما تُغلق مركزًا بينما كانت الأسعار متباعدة، يتم تثبيت الخسارة بشكل دائم. توجد رسوم تداول جزئيًا لتعويض ذلك. كل عملية تبادل عبر الحوض تدفع لمقدّمي السيولة حصة، مثل STONfi حيث يحصل الـ LPs على حصة من الرسوم الناتجة عن كل حوض يلتحقون به، وفي حوض نشط قد تتغلب أرباح الرسوم مع مرور الوقت على خسارة التباعد. لا يحدث ذلك تلقائيًا؛ بل يعتمد على مقدار حجم التداول الذي يشهده الحوض ومدى تحرك الأسعار فعليًا. الأقل تعرّضًا لهذه المشكلة هي الأزواج التي تميل إلى التحرك معًا، مثل عملتين مستقرّتين (stablecoins). أما الأكثر تعرّضًا فهي الأزواج التي يمكن أن يتأرجح فيها أحد الأصول بقوة بينما لا يتأرجح الآخر. لذا، قبل الانضمام إلى أي أحواض جديدة، تأكد من إجراء بحثك الخاص حول ظروف السوق الحالية وحول الحوض الذي ستنضم إليه. $TAO
42
·
--
🚨السبب وراء أن تبديل الرموز غالبًا ما يعيد عائدًا أقل من سعر التبديل •••••••••••••••• هل سبق لك أن حاولت تبديل أي توكن على DEX أو بورصة مركزية، ثم لاحظت أن الكمية التي غالبًا ما تحصل عليها تكون أقل مما قمت بالتبديل به في الأصل أو مما توقعت؟🤔 الحقيقة أن الـ DEX لم يأخذ “اقتطاعًا” مخفيًا. السعر الذي كنت تراه لم يكن سعرًا ثابتًا أبدًا. كان مجرد نقطة مرجعية، أما سعر التنفيذ الفعلي فكان يُحدد بواسطة شيء آخر تمامًا. دَعْنِي أشرح👇 السعر الذي تراه في المتتبع (tracker) أو المجمع (aggregator) أو المخطط (chart) يعكس مكان حدوث آخر الصفقات، أي أنه تاريخي. يخبرك بما وصلت إليه السوق من حيث أعلى أو أدنى النقاط، وليس ما ستحصل عليه أنت شخصيًا بعد تنفيذ صفقة أو تبديل. ما ستحصل عليه فعليًا يعتمد على ثلاثة (3) أشياء: - الـ Pool المحدد الذي يتم توجيه تبديلك عبره - عمق الـ Pool - وأخيرًا، حجم صفقتك مقارنةً بحجم ذلك الـ Pool المحدد لا يظهر أيٌ من هذه الثلاثة في سعر التوكن في المؤشر (ticker)، ولهذا السبب تحديدًا تختلف الأرقام في رأسك عن الأرقام في محفظتك. لِنَفْهَم ما الذي يحدد سعر تنفيذ تبديلك/صفقتك أغلب الـ DEXs، بما في ذلك STONfi، تعمل بنموذج Automated Market Maker (صانع سوق آلي). بدلًا من مطابقة المشترين مع البائعين عبر دفتر أوامر، أنت تتداول ضد Pool مشترك يحتوي على توكنين. النسبة بين هذين الرصيدين هي التي تحدد السعر. على سبيل المثال، لنفترض أن الـ Pool يحتوي على 100,000 USDT و50,000 TON. النسبة بين هذين الرقمين هي التي تحدد السعر. عند تبديل USDT مقابل TON، أنت تضيف USDT إلى الـ Pool وتزيل TON. أضف 5,000 USDT وسيزداد رصيد الـ Pool إلى 105,000 USDT مقابل تقليل رصيد TON. هذا التحول في النسبة هو ما يدفع السعر ضد تبديلاتك أثناء تنفيذ صفقتك أنت—أي مقدار ما أضفته وما أزلته من الـ Pool. هذا يُسمّى Price Impact (أثر السعر)، ولا علاقة له بتقلبات السوق.
🚨السبب وراء أن تبديل الرموز غالبًا ما يعيد عائدًا أقل من سعر التبديل •••••••••••••••• هل سبق لك أن حاولت تبديل أي توكن على DEX أو بورصة مركزية، ثم لاحظت أن الكمية التي غالبًا ما تحصل عليها تكون أقل مما قمت بالتبديل به في الأصل أو مما توقعت؟🤔 الحقيقة أن الـ DEX لم يأخذ “اقتطاعًا” مخفيًا. السعر الذي كنت تراه لم يكن سعرًا ثابتًا أبدًا. كان مجرد نقطة مرجعية، أما سعر التنفيذ الفعلي فكان يُحدد بواسطة شيء آخر تمامًا. دَعْنِي أشرح👇 السعر الذي تراه في المتتبع (tracker) أو المجمع (aggregator) أو المخطط (chart) يعكس مكان حدوث آخر الصفقات، أي أنه تاريخي. يخبرك بما وصلت إليه السوق من حيث أعلى أو أدنى النقاط، وليس ما ستحصل عليه أنت شخصيًا بعد تنفيذ صفقة أو تبديل. ما ستحصل عليه فعليًا يعتمد على ثلاثة (3) أشياء: - الـ Pool المحدد الذي يتم توجيه تبديلك عبره - عمق الـ Pool - وأخيرًا، حجم صفقتك مقارنةً بحجم ذلك الـ Pool المحدد لا يظهر أيٌ من هذه الثلاثة في سعر التوكن في المؤشر (ticker)، ولهذا السبب تحديدًا تختلف الأرقام في رأسك عن الأرقام في محفظتك. لِنَفْهَم ما الذي يحدد سعر تنفيذ تبديلك/صفقتك أغلب الـ DEXs، بما في ذلك STONfi، تعمل بنموذج Automated Market Maker (صانع سوق آلي). بدلًا من مطابقة المشترين مع البائعين عبر دفتر أوامر، أنت تتداول ضد Pool مشترك يحتوي على توكنين. النسبة بين هذين الرصيدين هي التي تحدد السعر. على سبيل المثال، لنفترض أن الـ Pool يحتوي على 100,000 USDT و50,000 TON. النسبة بين هذين الرقمين هي التي تحدد السعر. عند تبديل USDT مقابل TON، أنت تضيف USDT إلى الـ Pool وتزيل TON. أضف 5,000 USDT وسيزداد رصيد الـ Pool إلى 105,000 USDT مقابل تقليل رصيد TON. هذا التحول في النسبة هو ما يدفع السعر ضد تبديلاتك أثناء تنفيذ صفقتك أنت—أي مقدار ما أضفته وما أزلته من الـ Pool. هذا يُسمّى Price Impact (أثر السعر)، ولا علاقة له بتقلبات السوق.
51
·
--
داو سلسلة STONfi على السلسلة •••••••••••••••••••••••• لقد قمت بربط محفظتي على صفحات حوكمة داو أكثر مما يمكنني عده، وفي أغلب الأحيان شعرت أن الأمر كان نشاطًا مُعدًا مسبقًا. يتم نشر اقتراح، يصوت عدد كبير من الحيتان، ثم يتم تحديد النتيجة قبل أن يزعج أصحاب الحصص الأصغر أنفسهم للحضور. لكن في STON الأمر مختلف. أطلق STONfi ما يطلق عليه أول داو “TON” بالكامل على السلسلة. الآلية بسيطة لأن كل ما عليك فعله هو رهن STON، وستحصل على ARKENSTON، وهو وزنك الفعلي في التصويت داخل حوكمة البروتوكول. الجزء الذي جعلني أُركز لم يكن اسم التوكن، بل عبارة “على السلسلة بالكامل”. كثير من حوكمة DeFi اليوم تحدث خارج السلسلة عبر أدوات الإشارة، حيث إن التصويت في الحقيقة مجرد فحص مؤقت يمكن للفريق أن يختار احترامه أو تجاهله بهدوء. الحوكمة على السلسلة تعني أن التصويت نفسه ينفّذ النتيجة مباشرة عبر البروتوكول، وليس عبر تقدير الفريق لاحقًا. هنا أريد أن أكون صريحًا بدلًا من أن أكتفي بالحماس عنه، لأن قصص الحوكمة دائمًا تتجاهل الجزء غير المريح. توجد طريقة تصويت تُعرف باسم التصويت الموزون بالرموز. التصويت الموزون بالرموز يعني أن أصحاب الرهون الأكبر يحصلون على قولٍ أكبر. ومن المهم تذكر سبب أهمية ذلك الآن. في الأيام القليلة الماضية، فقد بروتوكول إقراض يُدعى Term Finance مبلغًا قدره 8.5 مليون دولار لأن المهاجم استطاع تجميع وزن كافٍ في الحوكمة لإرشاد خزائن البروتوكول الخاصة بها لإطلاق الأموال. عمل النظام تمامًا كما صُمم، وهذه هي المشكلة. هذه حالة متطرفة وبروتوكول من نوع مختلف، لكنّها توضيح حقيقي لما تعنيه “قوة التصويت” عندما ترتبط بتنفيذ فعلي بدل أن تكون مجرد صندوق اقتراحات. الأمر ليس مجرد تأثير، بل سيطرة، والسلطة تستحق أن تُؤخذ على محمل الجد في الاتجاهين. كل ذلك لا يعني أن ARKENSTON من STONfi محفوف بالمخاطر بالطريقة نفسها. لكنه يُعد نهجًا أفضل وأكثر أمانًا لإدارة نظام الحوكمة. $CMC20
داو سلسلة STONfi على السلسلة •••••••••••••••••••••••• لقد قمت بربط محفظتي على صفحات حوكمة داو أكثر مما يمكنني عده، وفي أغلب الأحيان شعرت أن الأمر كان نشاطًا مُعدًا مسبقًا. يتم نشر اقتراح، يصوت عدد كبير من الحيتان، ثم يتم تحديد النتيجة قبل أن يزعج أصحاب الحصص الأصغر أنفسهم للحضور. لكن في STON الأمر مختلف. أطلق STONfi ما يطلق عليه أول داو “TON” بالكامل على السلسلة. الآلية بسيطة لأن كل ما عليك فعله هو رهن STON، وستحصل على ARKENSTON، وهو وزنك الفعلي في التصويت داخل حوكمة البروتوكول. الجزء الذي جعلني أُركز لم يكن اسم التوكن، بل عبارة “على السلسلة بالكامل”. كثير من حوكمة DeFi اليوم تحدث خارج السلسلة عبر أدوات الإشارة، حيث إن التصويت في الحقيقة مجرد فحص مؤقت يمكن للفريق أن يختار احترامه أو تجاهله بهدوء. الحوكمة على السلسلة تعني أن التصويت نفسه ينفّذ النتيجة مباشرة عبر البروتوكول، وليس عبر تقدير الفريق لاحقًا. هنا أريد أن أكون صريحًا بدلًا من أن أكتفي بالحماس عنه، لأن قصص الحوكمة دائمًا تتجاهل الجزء غير المريح. توجد طريقة تصويت تُعرف باسم التصويت الموزون بالرموز. التصويت الموزون بالرموز يعني أن أصحاب الرهون الأكبر يحصلون على قولٍ أكبر. ومن المهم تذكر سبب أهمية ذلك الآن. في الأيام القليلة الماضية، فقد بروتوكول إقراض يُدعى Term Finance مبلغًا قدره 8.5 مليون دولار لأن المهاجم استطاع تجميع وزن كافٍ في الحوكمة لإرشاد خزائن البروتوكول الخاصة بها لإطلاق الأموال. عمل النظام تمامًا كما صُمم، وهذه هي المشكلة. هذه حالة متطرفة وبروتوكول من نوع مختلف، لكنّها توضيح حقيقي لما تعنيه “قوة التصويت” عندما ترتبط بتنفيذ فعلي بدل أن تكون مجرد صندوق اقتراحات. الأمر ليس مجرد تأثير، بل سيطرة، والسلطة تستحق أن تُؤخذ على محمل الجد في الاتجاهين. كل ذلك لا يعني أن ARKENSTON من STONfi محفوف بالمخاطر بالطريقة نفسها. لكنه يُعد نهجًا أفضل وأكثر أمانًا لإدارة نظام الحوكمة. $CMC20
69
·
--
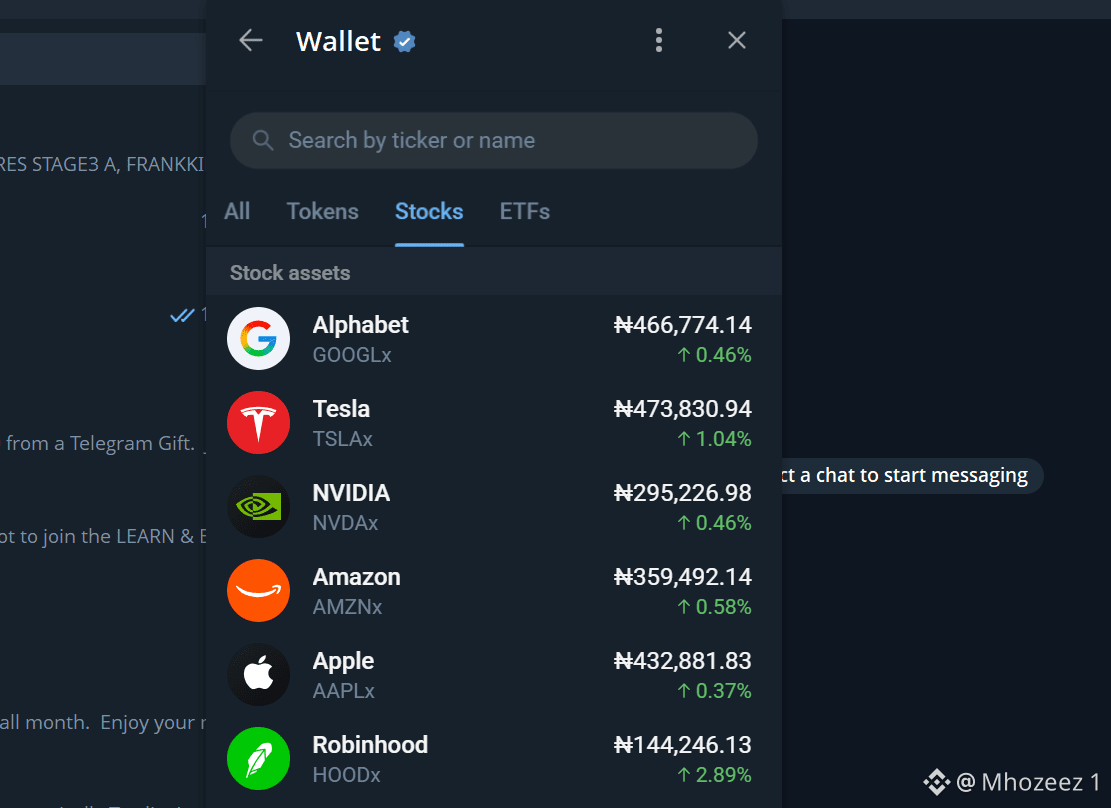
🚨يمكنك الآن شراء أسهم Apple وTesla عبر تيليجرام •••••••••••••••••••••••••••• أرسل لي صديق قبل أسبوع لقطة شاشة لمحفظته STONfi وهو يحمل شيئًا اسمه TSLAx وسألني إن كان ذلك عملية احتيال. لم يكن. كانت أسهم Tesla، على شكل توكنات، موجودة داخل محفظته TON بجانب USDT الخاص به. وصلت xStocks إلى STONfi على شكل نسخ توكنية من أسهم حقيقية مثل Apple وTesla وNVIDIA وS&P 500 وقائمة متزايدة من غيرها، مُصدَرة من Backed Finance ومُتحقق من صحتها بدعم من Kraken. كل توكن مدعوم بالكامل بنسبة 1:1 من خلال أسهم فعلية محفوظة لدى جهة حفظ منظمة. أنت لا تشتري مشتقًا صناعيًا يتتبع السعر عن بُعد. أنت تمتلك توكنًا يمثل ملكية قانونية لسهم حقيقي، ويمكنك الحصول عليه بالطريقة نفسها التي تقوم بها بتبديل أي أصل آخر على STONfi—باستخدام GRAM أو USDT—من دون الحاجة إلى حساب وساطة، وبدون KYC، وبدون انتظار ثلاثة أيام عمل لوقت التسوية. سأكون صريحًا بشأن ما فاجأني في البداية. لا يبدو الأمر كأنه استثمار؛ يبدو الأمر كأنك تقوم بتبديل توكن واحد بآخر، لأن الواجهة تتعامل معه حرفيًا على هذا الأساس. أنت لا تملأ نموذج طلب حساب ولا تثبت بيانات دخلك. أنت فقط تُوصّل محفظة لديك بالفعل وتُجري التداول. تأتي هذه السهولة مع تنازلات حقيقية يجب أن نكون واضحين بشأنها. xStocks غير متاحة للمقيمين في الولايات المتحدة أو الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية أو المملكة المتحدة أو كندا أو أستراليا أو بلجيكا. ما يخص الشروط التنظيمية للأوراق المالية المُرمّزة يختلف بشكل كبير حسب الولاية القضائية، ويتم التحقق من الأهلية وفقًا لذلك. أيضًا لا تُدفَع الأرباح لك مباشرةً؛ المُصدِر يعيد استثمارها تلقائيًا في المزيد من التوكن، مع ضبط ذلك عبر عامل تسوية (scaling factor)، لذلك تعمل العوائد بشكل مختلف عن إيداع أرباح وساطة تقليدي. هذا ليس نصيحة استثمارية لشراء أسهم Tesla المُرمّزة. ما أقوله هو أن حقيقة أننا يمكننا الآن—تقنيًا—الشراء من داخل تطبيق مراسلة، بدون وسيط، تمثل تحولًا أكبر في تداول الأسهم بالنسبة للمتداولين. $CMC20 @ston_fi
🚨يمكنك الآن شراء أسهم Apple وTesla عبر تيليجرام •••••••••••••••••••••••••••• أرسل لي صديق قبل أسبوع لقطة شاشة لمحفظته STONfi وهو يحمل شيئًا اسمه TSLAx وسألني إن كان ذلك عملية احتيال. لم يكن. كانت أسهم Tesla، على شكل توكنات، موجودة داخل محفظته TON بجانب USDT الخاص به. وصلت xStocks إلى STONfi على شكل نسخ توكنية من أسهم حقيقية مثل Apple وTesla وNVIDIA وS&P 500 وقائمة متزايدة من غيرها، مُصدَرة من Backed Finance ومُتحقق من صحتها بدعم من Kraken. كل توكن مدعوم بالكامل بنسبة 1:1 من خلال أسهم فعلية محفوظة لدى جهة حفظ منظمة. أنت لا تشتري مشتقًا صناعيًا يتتبع السعر عن بُعد. أنت تمتلك توكنًا يمثل ملكية قانونية لسهم حقيقي، ويمكنك الحصول عليه بالطريقة نفسها التي تقوم بها بتبديل أي أصل آخر على STONfi—باستخدام GRAM أو USDT—من دون الحاجة إلى حساب وساطة، وبدون KYC، وبدون انتظار ثلاثة أيام عمل لوقت التسوية. سأكون صريحًا بشأن ما فاجأني في البداية. لا يبدو الأمر كأنه استثمار؛ يبدو الأمر كأنك تقوم بتبديل توكن واحد بآخر، لأن الواجهة تتعامل معه حرفيًا على هذا الأساس. أنت لا تملأ نموذج طلب حساب ولا تثبت بيانات دخلك. أنت فقط تُوصّل محفظة لديك بالفعل وتُجري التداول. تأتي هذه السهولة مع تنازلات حقيقية يجب أن نكون واضحين بشأنها. xStocks غير متاحة للمقيمين في الولايات المتحدة أو الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية أو المملكة المتحدة أو كندا أو أستراليا أو بلجيكا. ما يخص الشروط التنظيمية للأوراق المالية المُرمّزة يختلف بشكل كبير حسب الولاية القضائية، ويتم التحقق من الأهلية وفقًا لذلك. أيضًا لا تُدفَع الأرباح لك مباشرةً؛ المُصدِر يعيد استثمارها تلقائيًا في المزيد من التوكن، مع ضبط ذلك عبر عامل تسوية (scaling factor)، لذلك تعمل العوائد بشكل مختلف عن إيداع أرباح وساطة تقليدي. هذا ليس نصيحة استثمارية لشراء أسهم Tesla المُرمّزة. ما أقوله هو أن حقيقة أننا يمكننا الآن—تقنيًا—الشراء من داخل تطبيق مراسلة، بدون وسيط، تمثل تحولًا أكبر في تداول الأسهم بالنسبة للمتداولين. $CMC20 @ston_fi
2
·
--
💡STONfi لديها شبكة أمان لمورّدي السيولة (LPs) معظم الناس لا يبحثون عنها •••••••••••••••••••••••••••••••••• أول درس حقيقي تعلمته عن الخسارة غير الدائمة جاء من تجمع (pool) كنت متحمسًا له بالفعل. تحرك السعر كثيرًا في أحد الجانبين، وسحبت سيولتي بعد أسابيع، وكانت القيمة الإجمالية أقل بشكل ملحوظ مما كنت سأحصل عليه لو كنت احتفظت بالرمزين كلٌ على حدة. لم يخدعني أحد. هذا هو ما يحدث عندما تتغير النسبة بين أصلين داخل تجمع سيولة بينما يكون رأس مالك داخل الـ pool. هذا ما لم أكن أعرفه في ذلك الوقت لم أكن أعرف أن STONfi قامت فعلًا ببناء برنامج مصمم لتعويض مزوّدي السيولة عن هذا النوع بالذات من الخسارة. وهو جزء من تاريخ تطوير المنصة نفسها إلى جانب رسوم المبادلات المعتادة ومكافآت الزراعة (farming). قامت STONfi بإطلاق آلية حماية تهدف إلى تعويض الخسارة غير الدائمة لمورّدي السيولة (LPs)، بالإضافة إلى ميزات سيولة متقدمة مثل حماية السنايبير (sniper protection) وخزنة رسوم الإحالة (referral fee vault). هذا شيء غير شائع فعلًا بالنسبة لـ DEX أن تبنيه. حماية الخسارة غير الدائمة ليست مجانية؛ فهذا يعني أن البروتوكول يخصص سيولة حقيقية لتكون دعماً لمورّدي السيولة ضد خطر، وعلى أغلب الـ DEXs، يُتعامل معه كأنه مشكلة يجب على مزوّد السيولة وحده إدارتها. إن بناء برنامج بهذا النوع يرسل إشارة حول كيفية تفكير البروتوكول في الأشخاص الذين يمدّون السيولة فعليًا، وليس فقط المتداولين الذين يمرّون عبره. ما رأيك في مثل هذا البرنامج كمزوّد سيولة (LP) @ston_fi $GRAM
💡STONfi لديها شبكة أمان لمورّدي السيولة (LPs) معظم الناس لا يبحثون عنها •••••••••••••••••••••••••••••••••• أول درس حقيقي تعلمته عن الخسارة غير الدائمة جاء من تجمع (pool) كنت متحمسًا له بالفعل. تحرك السعر كثيرًا في أحد الجانبين، وسحبت سيولتي بعد أسابيع، وكانت القيمة الإجمالية أقل بشكل ملحوظ مما كنت سأحصل عليه لو كنت احتفظت بالرمزين كلٌ على حدة. لم يخدعني أحد. هذا هو ما يحدث عندما تتغير النسبة بين أصلين داخل تجمع سيولة بينما يكون رأس مالك داخل الـ pool. هذا ما لم أكن أعرفه في ذلك الوقت لم أكن أعرف أن STONfi قامت فعلًا ببناء برنامج مصمم لتعويض مزوّدي السيولة عن هذا النوع بالذات من الخسارة. وهو جزء من تاريخ تطوير المنصة نفسها إلى جانب رسوم المبادلات المعتادة ومكافآت الزراعة (farming). قامت STONfi بإطلاق آلية حماية تهدف إلى تعويض الخسارة غير الدائمة لمورّدي السيولة (LPs)، بالإضافة إلى ميزات سيولة متقدمة مثل حماية السنايبير (sniper protection) وخزنة رسوم الإحالة (referral fee vault). هذا شيء غير شائع فعلًا بالنسبة لـ DEX أن تبنيه. حماية الخسارة غير الدائمة ليست مجانية؛ فهذا يعني أن البروتوكول يخصص سيولة حقيقية لتكون دعماً لمورّدي السيولة ضد خطر، وعلى أغلب الـ DEXs، يُتعامل معه كأنه مشكلة يجب على مزوّد السيولة وحده إدارتها. إن بناء برنامج بهذا النوع يرسل إشارة حول كيفية تفكير البروتوكول في الأشخاص الذين يمدّون السيولة فعليًا، وليس فقط المتداولين الذين يمرّون عبره. ما رأيك في مثل هذا البرنامج كمزوّد سيولة (LP) @ston_fi $GRAM
84
·
--
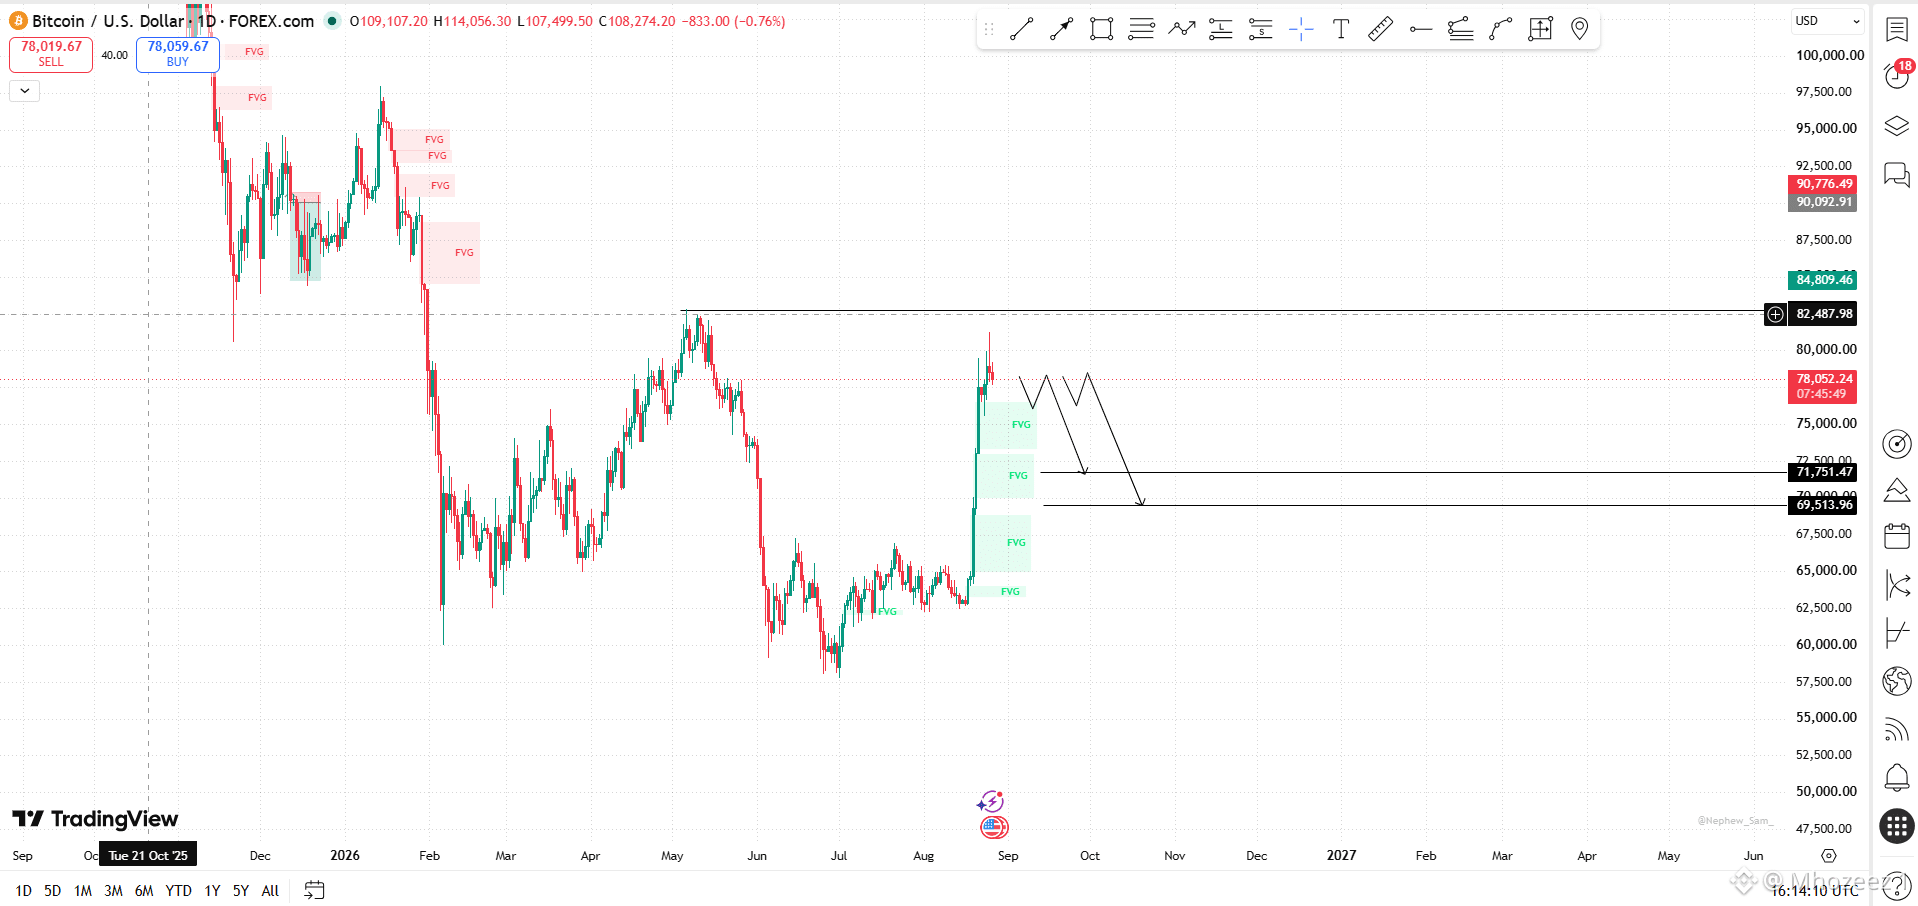
🚨 تم رفض البيتكوين عند 81 ألف تم رفض البيتكوين عند 81 ألف دولار بعد موجة صعود قوية من أدنى مستويات 61 ألف خلال الأسبوع الماضي. إلى أين ستكون المحطة التالية لـ BTC؟ يتراجع الثيران حاليًا مع تزايد عدد الدببة عند قمم 79 ألف. إذا استمر هذا الرفض السعري بثبات، فقد نرى BTC يهبط لاختبار الثيران عند مستويات 72 ألف أو 69.5 ألف، استعدادًا لجولة جديدة من الطلب. ما رأيك؟ دعنا نعرف في التعليقات👇 $BTC #توقع_سعر_البيتكوين: ما هي الخطوة التالية للبيتكوين؟#
🚨 تم رفض البيتكوين عند 81 ألف تم رفض البيتكوين عند 81 ألف دولار بعد موجة صعود قوية من أدنى مستويات 61 ألف خلال الأسبوع الماضي. إلى أين ستكون المحطة التالية لـ BTC؟ يتراجع الثيران حاليًا مع تزايد عدد الدببة عند قمم 79 ألف. إذا استمر هذا الرفض السعري بثبات، فقد نرى BTC يهبط لاختبار الثيران عند مستويات 72 ألف أو 69.5 ألف، استعدادًا لجولة جديدة من الطلب. ما رأيك؟ دعنا نعرف في التعليقات👇 $BTC #توقع_سعر_البيتكوين: ما هي الخطوة التالية للبيتكوين؟#
40
·
--
📑 رسوم DEX: إلى أين تذهب فعليًا نسبة 0.3%؟ •••••••••••••••••••••••••••• أنت تدفع رسومًا مقابل كل عملية تبادل. لا يسأل تقريبًا أحد أين تذهب. في كل مرة أجري فيها تبادلًا على DEX، توجد رسوم صغيرة أدفعها كي تنجح العملية. عادةً حوالي 0.3%، مع اختلاف بسيط حسب السيولة في المجمع. كنت أقبل ذلك ببساطة على أنه "تكلفة ممارسة العمل" ولم أفكر أبدًا إلى أين تصل فعليًا. من المفيد أن تعرف ذلك، لأنه يوضح الكثير عن كيفية تصميم DEXs فعليًا. معظم تلك الرسوم لا تذهب إلى فريق البروتوكول. بل تذهب مباشرةً إلى مزوّدي السيولة، الأشخاص الذين تكون رموزهم متواجدة في المجمع لتجعل تداولك ممكنًا أصلًا. هذه هي الصفقة الأساسية في DEX قائم على AMM. أنت تدفع جزءًا صغيرًا من عملية التبادل، وهذا الجزء هو ما يجعل الأمر مجديًا لشخص آخر كي يترك رأس المال متوقفًا في ذلك المجمع بدلًا من مجرد الاحتفاظ به في محفظة. المجموعات المختلفة تفرض نسب رسوم مختلفة، وليس ذلك عشوائيًا. مجمعات العملات المستقرة إلى عملات مستقرة مثل USDT إلى USDC عادةً تكون برسوم أقل بكثير، لأن السعر لا يتحرك تقريبًا بين الأصلين، وبالتالي تكون المخاطر أقل على مزوّد السيولة في مقابلته بالتعويض. أما الأزواج الأكثر تقلبًا أو الغريبة، فعادةً تكون عند المعدل القياسي أو أعلى، لأن مزوّدي السيولة يتحملون مخاطر أكبر على السعر عندما يكونون داخل ذلك المجمع. بعض البروتوكولات أيضًا توجه جزءًا صغيرًا من تلك الرسوم إلى خزانة (treasury) أو إلى إعادة شراء للرمز بدلًا من إرسال 100% منها إلى مزوّدي السيولة. من الأفضل أن تتحقق قبل أن تفترض أن كل نقطة أساس تذهب مباشرةً إلى LPs. إذًا باختصار، الرسوم ليست البروتوكول الذي يقتطع نسبة من صفقاتك. إنها تكلفة اقتراض سيولة شخص آخر لثوانٍ قليلة. عندما ترى الأمر بهذه الطريقة، لن يكون مقارنة DEXs مجرد سؤال: من لديه أقل رسوم؟ بل سيكون عن من يستخدم هيكل الرسوم هذا فعلًا لجذب سيولة كافية كي تحصل أنت في النهاية على سعر جيد. $STON
📑 رسوم DEX: إلى أين تذهب فعليًا نسبة 0.3%؟ •••••••••••••••••••••••••••• أنت تدفع رسومًا مقابل كل عملية تبادل. لا يسأل تقريبًا أحد أين تذهب. في كل مرة أجري فيها تبادلًا على DEX، توجد رسوم صغيرة أدفعها كي تنجح العملية. عادةً حوالي 0.3%، مع اختلاف بسيط حسب السيولة في المجمع. كنت أقبل ذلك ببساطة على أنه "تكلفة ممارسة العمل" ولم أفكر أبدًا إلى أين تصل فعليًا. من المفيد أن تعرف ذلك، لأنه يوضح الكثير عن كيفية تصميم DEXs فعليًا. معظم تلك الرسوم لا تذهب إلى فريق البروتوكول. بل تذهب مباشرةً إلى مزوّدي السيولة، الأشخاص الذين تكون رموزهم متواجدة في المجمع لتجعل تداولك ممكنًا أصلًا. هذه هي الصفقة الأساسية في DEX قائم على AMM. أنت تدفع جزءًا صغيرًا من عملية التبادل، وهذا الجزء هو ما يجعل الأمر مجديًا لشخص آخر كي يترك رأس المال متوقفًا في ذلك المجمع بدلًا من مجرد الاحتفاظ به في محفظة. المجموعات المختلفة تفرض نسب رسوم مختلفة، وليس ذلك عشوائيًا. مجمعات العملات المستقرة إلى عملات مستقرة مثل USDT إلى USDC عادةً تكون برسوم أقل بكثير، لأن السعر لا يتحرك تقريبًا بين الأصلين، وبالتالي تكون المخاطر أقل على مزوّد السيولة في مقابلته بالتعويض. أما الأزواج الأكثر تقلبًا أو الغريبة، فعادةً تكون عند المعدل القياسي أو أعلى، لأن مزوّدي السيولة يتحملون مخاطر أكبر على السعر عندما يكونون داخل ذلك المجمع. بعض البروتوكولات أيضًا توجه جزءًا صغيرًا من تلك الرسوم إلى خزانة (treasury) أو إلى إعادة شراء للرمز بدلًا من إرسال 100% منها إلى مزوّدي السيولة. من الأفضل أن تتحقق قبل أن تفترض أن كل نقطة أساس تذهب مباشرةً إلى LPs. إذًا باختصار، الرسوم ليست البروتوكول الذي يقتطع نسبة من صفقاتك. إنها تكلفة اقتراض سيولة شخص آخر لثوانٍ قليلة. عندما ترى الأمر بهذه الطريقة، لن يكون مقارنة DEXs مجرد سؤال: من لديه أقل رسوم؟ بل سيكون عن من يستخدم هيكل الرسوم هذا فعلًا لجذب سيولة كافية كي تحصل أنت في النهاية على سعر جيد. $STON
54
·
--
📑كيف يتم توفير السيولة بعد أن تضغط ''SWAP'' على DEX ••••••••••••••••••••••••••••••••••••••••• في المرة الأولى التي قايضت فيها توكن على DEX، افترضت أن هناك مشتريًا غير مرئي على الجانب الآخر، مثل أي بورصة عادية. الحقيقة أنه لا يوجد. كل ما هناك هو تجمع سيولة (Pool). تخيّله مثل دلوٍ كبير مشترك يحتوي توكنين، أودع مستخدمون آخرون فيه هذين التوكنين وأنت تتاجر مقابل هذا الدلو، وليس مقابل شخص. إليك آلية العمل الأساسية باختصار تخيّل أن تجمع السيولة يحتوي TON و USDT. عند مبادلة TON مقابل USDT، فأنت تضيف TON إلى التجمع وتقوم بسحب USDT منه. هذا يغيّر النسبة بين التوكنين، والنسبة هي التي تحدد السعر. إذا اشتريت كمية كافية من جهة واحدة، ستلاحظ أن السعر يبدأ بالتحرك ضدك—وليس لأن التطبيق غير عادل، بل لأن التجمع يُعاد توازنه في الوقت الحقيقي أثناء أن تقوم باستنزاف أحد الجانبين. الأشخاص الذين أودعوا التوكنات أولاً ''موفرو السيولة'' لا يفعلون ذلك مجانًا. كل عملية تداول تمر عبر التجمع تدفع رسومًا صغيرة، وهذه الرسوم تُقسَّم بين جميع من لديهم رأس مال موجود في هذا التجمع. كلما زادت أحجام التداول عبر التجمع، زادت الرسوم بالنسبة لموفري السيولة. والآن، الجزء الذي يفاجئني توفير السيولة ليس بالضرورة مربحًا تلقائيًا. إذا تحرك سعر أحد التوكنين اللذين بحوزتك كثيرًا بينما كانت أموالك متوقفة داخل التجمع، قد ينتهي بك الأمر إلى قيمة أقل مما لو كنت ببساطة احتفظت بالتوكنات بشكل منفصل. يُسمى ذلك الخسارة غير الدائمة (Impermanent Loss)، وهو العامل الرئيسي الذي يفرق بين الأشخاص الذين يفهمون مفهوم التجمعات (Pools) وبين الأشخاص الذين يحترقون داخل تجمع. لختام الموضوع، التجمع ليس صندوقًا أسود. إنه فقط رصيدان لتوكنين ومعادلة تحدد سعر التبادل بينهما. عندما ترى الأمر بهذه الطريقة، يصبح كل شيء آخر في عالم DeFi—الزراعة (Farming)، الرسوم، وحتى الخسارة غير الدائمة—لا يبدو كأنه سحر، بل كأنه رياضيات. آمل أن تكون قد تعلمت شيئًا من هذا! $GRAM @ston_fi
📑كيف يتم توفير السيولة بعد أن تضغط ''SWAP'' على DEX ••••••••••••••••••••••••••••••••••••••••• في المرة الأولى التي قايضت فيها توكن على DEX، افترضت أن هناك مشتريًا غير مرئي على الجانب الآخر، مثل أي بورصة عادية. الحقيقة أنه لا يوجد. كل ما هناك هو تجمع سيولة (Pool). تخيّله مثل دلوٍ كبير مشترك يحتوي توكنين، أودع مستخدمون آخرون فيه هذين التوكنين وأنت تتاجر مقابل هذا الدلو، وليس مقابل شخص. إليك آلية العمل الأساسية باختصار تخيّل أن تجمع السيولة يحتوي TON و USDT. عند مبادلة TON مقابل USDT، فأنت تضيف TON إلى التجمع وتقوم بسحب USDT منه. هذا يغيّر النسبة بين التوكنين، والنسبة هي التي تحدد السعر. إذا اشتريت كمية كافية من جهة واحدة، ستلاحظ أن السعر يبدأ بالتحرك ضدك—وليس لأن التطبيق غير عادل، بل لأن التجمع يُعاد توازنه في الوقت الحقيقي أثناء أن تقوم باستنزاف أحد الجانبين. الأشخاص الذين أودعوا التوكنات أولاً ''موفرو السيولة'' لا يفعلون ذلك مجانًا. كل عملية تداول تمر عبر التجمع تدفع رسومًا صغيرة، وهذه الرسوم تُقسَّم بين جميع من لديهم رأس مال موجود في هذا التجمع. كلما زادت أحجام التداول عبر التجمع، زادت الرسوم بالنسبة لموفري السيولة. والآن، الجزء الذي يفاجئني توفير السيولة ليس بالضرورة مربحًا تلقائيًا. إذا تحرك سعر أحد التوكنين اللذين بحوزتك كثيرًا بينما كانت أموالك متوقفة داخل التجمع، قد ينتهي بك الأمر إلى قيمة أقل مما لو كنت ببساطة احتفظت بالتوكنات بشكل منفصل. يُسمى ذلك الخسارة غير الدائمة (Impermanent Loss)، وهو العامل الرئيسي الذي يفرق بين الأشخاص الذين يفهمون مفهوم التجمعات (Pools) وبين الأشخاص الذين يحترقون داخل تجمع. لختام الموضوع، التجمع ليس صندوقًا أسود. إنه فقط رصيدان لتوكنين ومعادلة تحدد سعر التبادل بينهما. عندما ترى الأمر بهذه الطريقة، يصبح كل شيء آخر في عالم DeFi—الزراعة (Farming)، الرسوم، وحتى الخسارة غير الدائمة—لا يبدو كأنه سحر، بل كأنه رياضيات. آمل أن تكون قد تعلمت شيئًا من هذا! $GRAM @ston_fi
54
·
--
🚨لا أحد يخبرك بهذا عندما تُقدّم سيولة •••••••••••••••••••••••••••••••
في المرة الأولى التي أضفت فيها سيولة إلى DEX، ظننت أنني وجدت مالًا مجانيًا. أضع زوج توكنين، أجلس في مكاني، وأجمع الرسوم. بعد بضعة أسابيع سحبتها، أجريت الحسابات، وفهمت أنني كنت سأكسب أكثر بمجرد الاحتفاظ بالتوكنين في محفظة وعدم فعل أي شيء.
لم يحذرني أحد من سبب أنني لا ينبغي أن أفعل ذلك. اتضح أن الأمر ليس سوء حظ، بل الطريقة التي يعمل بها AMM العادي فقط. فماذا يحدث بالضبط؟
عندما تُقدّم سيولة بالطريقة التقليدية، يتم توزيع رأس مالك عبر منحنى السعر بالكامل. لكن فكّر في معنى ذلك. 90% من أموالك تكون متوقفة عند أسعار لن يَتداول عندها الأصل غالبًا مرة أخرى، وهي ساكنة ولا تفعل شيئًا، بينما الجزء الرفيع فقط قرب السعر الحالي هو الذي يربح الرسوم فعليًا. أنت تُدفَع على ربما عُشر رأس مالك وتُسمي ذلك عائدًا.
هذه هي المشكلة نفسها التي بُنيت من أجل إصلاحها السيولة المُركّزة (concentrated liquidity)، وبهذا يأتي STONfi إلى TON هذا الربع.
بدلًا من نشر سيولتك عشوائيًا في كل مكان، تحدد نطاق السعر الذي تتوقع أن يتداول ضمنه الأصل فعلًا. نفس رأس المال، نطاق أضيق، وبكثير من رأس المال يعمل في نفس الوقت. إذا كنت محقًا بشأن النطاق، ترتفع أرباحك من الرسوم لكل دولار بشكل كبير لأنك لا تُعوِّض مستويات سعر لن يتم الوصول إليها أبدًا.
لماذا يهم هذا تحديدًا بالنسبة لـ TON؟ السيولة عبر السلسلة بالفعل خفيفة، وكل دولار متروك خامدًا داخل تجمع هو دولار لا يساعد في زيادة العمق (depth)، ولا يضيّق فروق الأسعار (spreads)، ولا يجذب المتداولين. السيولة المُركّزة لا تتطلب رأس مالًا جديدًا لإصلاح ذلك. إنها فقط تجعل رأس المال الموجود أصلًا يعمل بجهد أكبر.
أتمنى أن يكون هناك شخص شرح لي هذا قبل أن أتخذ أول مركز LP. الآن STONfi يبني هذا الإصلاح مباشرة داخل البروتوكول.
ليس نصيحة مالية. افعل بحثك الخاص (DYOR)
#DeFi #ConcentratedLiquidity $GRAM
67
·
--
📑كيف يتم الحصول فعليًا على عوائد البرك (POOLS) وعوائد المزارع ••••••••••••••••••••••••••••••••••••••• كدت أدخل إلى بركة بعائد سنوي تراكمي (APY) بنسبة 25%. ثم تحققت لمعرفة أين يأتي هذا الـ25% فعليًا، وهذا ما أدى إلى رأيي هذا. مؤخرًا، قمت بالتمرير عبر قائمة البرك في STONfi ولاحظت زوج GRAM/JETTON بعائد سنوي تراكمي 25.0%، ويبدو رائعًا حتى تفككه. إليك كيف تكون التفاصيل: 1.08 نقطة مئوية فقط من هذه النسبة تأتي من رسوم التداول، بينما الـ23.07 نقطة المتبقية هي من الانبعاثات/الانشاءات كحوافز. نفس القصة على STON/USDT: إجمالي APY يبلغ 14.25%، لكن 0.81% فقط مدفوع برسوم، و13.44% يتم دعمه عبر مكافآت. إذا قمت بتوسيع الرؤية إلى مستوى البروتوكول، يصبح مشهد الرسوم العضوية أوضح. حجم تداول STONfi يساوي تقريبًا 0.446% من حجم إجمالي الرسوم، ويحتفظ البروتوكول نفسه بحوالي 24.3% منها كإيراد، والباقي يذهب إلى مزودي السيولة (LPs). هذا هو “حدّ” العائد المستدام الحقيقي. أي شيء أعلى من ذلك في الـAPY المعلن للبركة هو دعم مكافآت ينتهي عندما ينتهي جدول الانبعاثات. لا يعني ذلك أن هذه البرك سيئة. فالعائد المعزَّز بالمكافآت هو استراتيجية شرعية لـLP إذا كنت واضحًا بشأن توقيت الحوافز. هذا فقط يعني أن الرقم الموجود في بطاقة البركة ليس هو الرقم الذي يستمر بعد انتهاء الحوافز. ADYOR @ston_fi
📑كيف يتم الحصول فعليًا على عوائد البرك (POOLS) وعوائد المزارع ••••••••••••••••••••••••••••••••••••••• كدت أدخل إلى بركة بعائد سنوي تراكمي (APY) بنسبة 25%. ثم تحققت لمعرفة أين يأتي هذا الـ25% فعليًا، وهذا ما أدى إلى رأيي هذا. مؤخرًا، قمت بالتمرير عبر قائمة البرك في STONfi ولاحظت زوج GRAM/JETTON بعائد سنوي تراكمي 25.0%، ويبدو رائعًا حتى تفككه. إليك كيف تكون التفاصيل: 1.08 نقطة مئوية فقط من هذه النسبة تأتي من رسوم التداول، بينما الـ23.07 نقطة المتبقية هي من الانبعاثات/الانشاءات كحوافز. نفس القصة على STON/USDT: إجمالي APY يبلغ 14.25%، لكن 0.81% فقط مدفوع برسوم، و13.44% يتم دعمه عبر مكافآت. إذا قمت بتوسيع الرؤية إلى مستوى البروتوكول، يصبح مشهد الرسوم العضوية أوضح. حجم تداول STONfi يساوي تقريبًا 0.446% من حجم إجمالي الرسوم، ويحتفظ البروتوكول نفسه بحوالي 24.3% منها كإيراد، والباقي يذهب إلى مزودي السيولة (LPs). هذا هو “حدّ” العائد المستدام الحقيقي. أي شيء أعلى من ذلك في الـAPY المعلن للبركة هو دعم مكافآت ينتهي عندما ينتهي جدول الانبعاثات. لا يعني ذلك أن هذه البرك سيئة. فالعائد المعزَّز بالمكافآت هو استراتيجية شرعية لـLP إذا كنت واضحًا بشأن توقيت الحوافز. هذا فقط يعني أن الرقم الموجود في بطاقة البركة ليس هو الرقم الذي يستمر بعد انتهاء الحوافز. ADYOR @ston_fi
4
·
--
🚨انخفض حجم مبادلات STONfi بنسبة 26% خلال شهر واحد ••••••••••••••••••••••••••••••••••••
عند النظر إلى أرقام STONfi للأيام الـ30 الماضية، سترى أن حجم DEX منخفض بنسبة 25.7%، لكن TVL انخفض فقط بنسبة 5.1%، والرسوم تراجعت بنسبة 2.2% فقط في نفس الفترة الجزء الأكبر من ذلك هو أنه إذا كانت الأموال تغادر البروتوكول فعلاً، فكنت تتوقع أن ينخفض TVL والرسوم بما يتماشى تقريباً مع انخفاض الحجم، لكن لم يحدث ذلك.
عادةً ما تعني هذه التركيبة عملياً أن مزوّدي السيولة (LPs) ما زالوا في أماكنهم، بينما لا يزال الحجم اليومي المتوسط قائماً عند 2.58 مليون دولار والبركة (pool) ما زالت تدور تقريباً 3 مرات من قيمة TVL الخاصة بها كل 30 يوماً، وهذا أمر مجنون بصراحة.
الاختلاف الوحيد بين إحصائيات التداول قبل شهرين والإحصائيات الآن هو أن تكرار وحجم الصفقات قد هدأا أكثر من القاعدة الأساسية للسيولة. هذه إشارة من جانب الطلب (مبادلات أقل/أصغر)، وليست إشارة هروب سيولة.
بالنسبة لمزوّد السيولة (LP)، هذا التمييز يغيّر القراءة بالكامل، وهذا هو الشكل👇 انخفاض الحجم مع استقرار TVL على أساس شهري يشير إلى "سوق أكثر هدوءاً"، وهو ما يعني أن مخاطر السيولة ما زالت نفسها، لكنه لا يعني أن البروتوكول يتراجع. هناك حالياً مزرعة (Farm) مدعومة بعائد سنوي (APR) معقول على STONfi، حيث يمكنك مضاعفة مكافآتك ببساطة عبر الستاكينغ STON والزراعة (farming) في حوض STON/USDT v2، ما يتيح لك الحصول على مضاعف عائدات مزرعتك مع مكافآت إضافية مدفوعة في STON استثمر 500+ STON → ستحصل على ما يصل إلى 1.5× APR للمزرعة استثمر 1,000+ STON → ستحصل على ما يصل إلى 2× APR للمزرعة 🔗https://app.ston.fi/staking SOURCE ---> DeFilama
NFA, DYOR @ston_fi $STON
28
·
--
📑فهم الأعطال في الاعتماديات خارج السلسلة (Off-Chain) للعقود الذكية ••••••••••••••••••••••••••••••••• يُفترض أن تكون العقود الذكية غير قابلة للاختراق، لكن لديها ثغرة كبيرة سأشرحها في هذا المحتوى. فلنبدأ 👇 تخيّل عقدًا ذكيًا مثل آلة بيع ذكية عالية التقنية. يعمل الكود بداخلها بشكل مثالي في كل مرة، لكنه لا يعرف فعليًا سعر أي شيء خارج ذاته. للتحقق من الأسعار—مثل معرفة كم يساوي الإيثريوم الآن—يجب أن يسأل مصدرًا خارجيًا، ويُسمّى هذا ORACLE (الأوراكل). الآن، هنا تبدأ المشكلة إذا قام مُخترِق بتزوير أو خداع تغذية السعر الخارجية، سيُصدّق العقد الذكي الرقم الخاطئ ببساطة ويُسلم الأموال أو السيولة. لكن عند النظر إلى هذا الاستغلال بصورة أوسع، ستدرك أن الكود نفسه لم ينكسر؛ بل تصرّف واستجاب بناءً على كذبة قُدِّمت له. باختصار، برنامجك الآمن لا يكون أكثر أمانًا من المعلومات الخارجية التي تغذّيه بها. إليك طريقة بحثت عنها وكشفت كيف يخدع المُخترِبون العقود الذكية👇 الطريقة الأولى غالبًا تأتي عبر التلاعب بالأسواق، ثم عبر هجمات القروض السريعة (Flash Loan)، وتستغل ثغرات التأخير (Latency) الأنظمة بانتظام دون أن تنتهك أبدًا كود العقد الذكي الأساسي. إن الاعتماد على متوسطات سعر بسيطة أو عقد تحقق (Validator) منعزلة يترك مليارات عرضة لهجمات دقيقة على المستوى الاقتصادي. فما هو حل محتمل لإيقاف هذه الاستغلالات؟ بعد التداول مع بعض DEXs عبر Solana وTon وAptos وInjective، أدركت أن معظم هذه الـ DEXs حسّنت أنظمة أمانها لمعالجة نقاط الضعف خارج السلسلة؛ وذلك عبر تجاوز مجرد نقل البيانات البسيط نحو إثباتات تشفيرية، والتحقق من مصادر متعددة، وأنظمة تحقق منخفضة التأخير يمكنها الصمود أمام التلاعب المستهدف بالأسواق. مثال نموذجي هو STONfi المبني على GRAM (سابقًا TON). لذلك، إذا حدث لأي سبب أن قمت بالتداول على TON، فاطمئن: أصولك وحلّهم آمنان، وتمت مراجعتهما (مدققة) ويعمل بسلاسة. @ston_fi
📑فهم الأعطال في الاعتماديات خارج السلسلة (Off-Chain) للعقود الذكية ••••••••••••••••••••••••••••••••• يُفترض أن تكون العقود الذكية غير قابلة للاختراق، لكن لديها ثغرة كبيرة سأشرحها في هذا المحتوى. فلنبدأ 👇 تخيّل عقدًا ذكيًا مثل آلة بيع ذكية عالية التقنية. يعمل الكود بداخلها بشكل مثالي في كل مرة، لكنه لا يعرف فعليًا سعر أي شيء خارج ذاته. للتحقق من الأسعار—مثل معرفة كم يساوي الإيثريوم الآن—يجب أن يسأل مصدرًا خارجيًا، ويُسمّى هذا ORACLE (الأوراكل). الآن، هنا تبدأ المشكلة إذا قام مُخترِق بتزوير أو خداع تغذية السعر الخارجية، سيُصدّق العقد الذكي الرقم الخاطئ ببساطة ويُسلم الأموال أو السيولة. لكن عند النظر إلى هذا الاستغلال بصورة أوسع، ستدرك أن الكود نفسه لم ينكسر؛ بل تصرّف واستجاب بناءً على كذبة قُدِّمت له. باختصار، برنامجك الآمن لا يكون أكثر أمانًا من المعلومات الخارجية التي تغذّيه بها. إليك طريقة بحثت عنها وكشفت كيف يخدع المُخترِبون العقود الذكية👇 الطريقة الأولى غالبًا تأتي عبر التلاعب بالأسواق، ثم عبر هجمات القروض السريعة (Flash Loan)، وتستغل ثغرات التأخير (Latency) الأنظمة بانتظام دون أن تنتهك أبدًا كود العقد الذكي الأساسي. إن الاعتماد على متوسطات سعر بسيطة أو عقد تحقق (Validator) منعزلة يترك مليارات عرضة لهجمات دقيقة على المستوى الاقتصادي. فما هو حل محتمل لإيقاف هذه الاستغلالات؟ بعد التداول مع بعض DEXs عبر Solana وTon وAptos وInjective، أدركت أن معظم هذه الـ DEXs حسّنت أنظمة أمانها لمعالجة نقاط الضعف خارج السلسلة؛ وذلك عبر تجاوز مجرد نقل البيانات البسيط نحو إثباتات تشفيرية، والتحقق من مصادر متعددة، وأنظمة تحقق منخفضة التأخير يمكنها الصمود أمام التلاعب المستهدف بالأسواق. مثال نموذجي هو STONfi المبني على GRAM (سابقًا TON). لذلك، إذا حدث لأي سبب أن قمت بالتداول على TON، فاطمئن: أصولك وحلّهم آمنان، وتمت مراجعتهما (مدققة) ويعمل بسلاسة. @ston_fi
31
·
--
📑فهم الأعطال في الاعتماديات خارج السلسلة (Off-Chain) في العقود الذكية ••••••••••••••••••••••••••••••••••• يُفترض أن تكون العقود الذكية غير قابلة للاختراق، لكن لديها نقطة ضعف كبيرة سأشرحها في هذا المحتوى. لنبدأ👇 تخيّل عقدًا ذكيًا مثل آلة بيع آلية عالية التقنية. يعمل الكود الموجود بداخلها بشكل مثالي في كل مرة، لكنه لا يعرف فعليًا سعر أي شيء خارج نفسه. ولكي يتحقق من الأسعار—مثل كم تساوي الإيثيريوم الآن—يجب أن يسأل مصدرًا خارجيًا يُسمّى «ORACLE» (الأوراكل/المصدَر الموثوق). وهنا تبدأ المشكلة الآن إذا قام مهاجم بالتلاعب أو خداع تغذية سعر الأوراكل من الخارج، فإن العقد الذكي يصدّق الرقم الخاطئ بشكل أعمى ويُسلّم النقد أو السيولة. لكن عند النظر إلى هذا الاستغلال من صورة أكبر، ستدرك أن الكود نفسه لم ينكسر؛ بل تصرّف واستجاب فقط بسبب كذبة قُدّمت له. باختصار: برنامجك الآمن لا يكون آمنًا إلا بقدر صحة المعلومات الخارجية التي تُغذّيه بها. إليك طريقة بحثية وجدتها تكشف كيف يخدع المهاجمون العقود الذكية👇 غالبًا ما تأتي الطريقة الأولى عبر تلاعبات السوق، ثم هجمات القروض السريعة (Flash Loans)، وغالبًا ما تخترق استغلالات التأخير (Latency) الأنظمة دون أن تنتهك كود العقد الذكي الأساسي مطلقًا. إن الاعتماد على متوسطات أسعار بسيطة أو عقد مُدقّق (Validator) معزولة يترك مليارات العناوين/المستخدمين مكشوفين لهجمات دقيقة على مستوى الاقتصاد. ما الحل الممكن لإيقاف هذه الاستغلالات؟ بعد التداول مع بعض DEXs عبر Solana وTon وAptos وInjective، أدركت أن أغلب هذه الـDEXs طوّرت أنظمة أمنها لمعالجة الثغرات خارج السلسلة، وهو ما يتطلب الانتقال من مجرد نقل البيانات البسيط إلى إثباتات تشفيرية (Cryptographic proofs)، والتحقق متعدد المصادر، وأنظمة تحقق منخفضة التأخير (Low-latency) تستطيع الصمود أمام التلاعبات المستهدفة في السوق. مثال نموذجي هو STONfi المبني على GRAM (TON سابقًا). لذا إذا حدث وتداولت على TON لأي سبب، فكن مطمئنًا أن أصولك وحلّها آمن، وتمت مراجعته (تدقيقه) وهو سلس. @ston_fi
📑فهم الأعطال في الاعتماديات خارج السلسلة (Off-Chain) في العقود الذكية ••••••••••••••••••••••••••••••••••• يُفترض أن تكون العقود الذكية غير قابلة للاختراق، لكن لديها نقطة ضعف كبيرة سأشرحها في هذا المحتوى. لنبدأ👇 تخيّل عقدًا ذكيًا مثل آلة بيع آلية عالية التقنية. يعمل الكود الموجود بداخلها بشكل مثالي في كل مرة، لكنه لا يعرف فعليًا سعر أي شيء خارج نفسه. ولكي يتحقق من الأسعار—مثل كم تساوي الإيثيريوم الآن—يجب أن يسأل مصدرًا خارجيًا يُسمّى «ORACLE» (الأوراكل/المصدَر الموثوق). وهنا تبدأ المشكلة الآن إذا قام مهاجم بالتلاعب أو خداع تغذية سعر الأوراكل من الخارج، فإن العقد الذكي يصدّق الرقم الخاطئ بشكل أعمى ويُسلّم النقد أو السيولة. لكن عند النظر إلى هذا الاستغلال من صورة أكبر، ستدرك أن الكود نفسه لم ينكسر؛ بل تصرّف واستجاب فقط بسبب كذبة قُدّمت له. باختصار: برنامجك الآمن لا يكون آمنًا إلا بقدر صحة المعلومات الخارجية التي تُغذّيه بها. إليك طريقة بحثية وجدتها تكشف كيف يخدع المهاجمون العقود الذكية👇 غالبًا ما تأتي الطريقة الأولى عبر تلاعبات السوق، ثم هجمات القروض السريعة (Flash Loans)، وغالبًا ما تخترق استغلالات التأخير (Latency) الأنظمة دون أن تنتهك كود العقد الذكي الأساسي مطلقًا. إن الاعتماد على متوسطات أسعار بسيطة أو عقد مُدقّق (Validator) معزولة يترك مليارات العناوين/المستخدمين مكشوفين لهجمات دقيقة على مستوى الاقتصاد. ما الحل الممكن لإيقاف هذه الاستغلالات؟ بعد التداول مع بعض DEXs عبر Solana وTon وAptos وInjective، أدركت أن أغلب هذه الـDEXs طوّرت أنظمة أمنها لمعالجة الثغرات خارج السلسلة، وهو ما يتطلب الانتقال من مجرد نقل البيانات البسيط إلى إثباتات تشفيرية (Cryptographic proofs)، والتحقق متعدد المصادر، وأنظمة تحقق منخفضة التأخير (Low-latency) تستطيع الصمود أمام التلاعبات المستهدفة في السوق. مثال نموذجي هو STONfi المبني على GRAM (TON سابقًا). لذا إذا حدث وتداولت على TON لأي سبب، فكن مطمئنًا أن أصولك وحلّها آمن، وتمت مراجعته (تدقيقه) وهو سلس. @ston_fi
48
·
--
🚨قيود مُميّزة لرمْزة العائد (Yield Tokenization) •••••••••••••••••••••••••••••••• لطالما شعرت أن فكرة تقسيم الأصول المُولِّدة للعائد إلى رموز أصل (Principal) ورموز عائد (Yield) كانت خطوة ضخمة إلى الأمام لتداول الدخل الثابت في الأسواق اللامركزية. لأن ذلك نظريًا يسمح للمستثمرين بالتحوّط من معدلات الفائدة، والمضاربة على العائد المستقبلي، وبناء منتجات مالية مُهيكلة دون وسطاء. لكن في الواقع، أدركت للتو أن هذه الأسواق تواجه سيناريوهات سيولة قاسية، مما جعلني أتساءل «لماذا» بطريقة ما. نَظَرٌ من منظور مختلف بعد أن نظرت إلى هذه الأمور من منظور مختلف، أدركت أن ترميز العائد يعتمد على عمق سوقي رقيق وتدفّقات عائد مستمرّة ويمكن التنبؤ بها ليعمل بسلاسة. وبهذا المعنى، عندما تقوم البروتوكولات الأساسية بتغيير جداول المكافآت أو تتأرجح أسعار الفائدة بشكل حاد، يصبح السوق الثانوي لرموز العائد شديد الافتقار إلى السيولة. إن اجتياز هذه الحدود البنيوية يتطلب الابتعاد عن المضاربة بالرافعة المالية البحتة نحو آليات عائد حقيقية ومستدامة تصمد عبر تغيّرات الدورات الاقتصادية الكلية. أين الأفضل لِأنشطة العائد؟ STONfi، بورصة لامركزية مبنية على GRAM[المعروفة سابقًا باسم TON]، تقدم واحدة من أفضل مجمّعات توليد العائد، مع مجمّعات أعمق وانزلاق قليل إلى شبه معدوم، وتجربة تداول مصحوبة برسوم معاملات رخيصة للغاية من TON. لديك رأي في هذا الموضوع؟ دعنا نعرف في التعليقات👇 $GRAM
🚨قيود مُميّزة لرمْزة العائد (Yield Tokenization) •••••••••••••••••••••••••••••••• لطالما شعرت أن فكرة تقسيم الأصول المُولِّدة للعائد إلى رموز أصل (Principal) ورموز عائد (Yield) كانت خطوة ضخمة إلى الأمام لتداول الدخل الثابت في الأسواق اللامركزية. لأن ذلك نظريًا يسمح للمستثمرين بالتحوّط من معدلات الفائدة، والمضاربة على العائد المستقبلي، وبناء منتجات مالية مُهيكلة دون وسطاء. لكن في الواقع، أدركت للتو أن هذه الأسواق تواجه سيناريوهات سيولة قاسية، مما جعلني أتساءل «لماذا» بطريقة ما. نَظَرٌ من منظور مختلف بعد أن نظرت إلى هذه الأمور من منظور مختلف، أدركت أن ترميز العائد يعتمد على عمق سوقي رقيق وتدفّقات عائد مستمرّة ويمكن التنبؤ بها ليعمل بسلاسة. وبهذا المعنى، عندما تقوم البروتوكولات الأساسية بتغيير جداول المكافآت أو تتأرجح أسعار الفائدة بشكل حاد، يصبح السوق الثانوي لرموز العائد شديد الافتقار إلى السيولة. إن اجتياز هذه الحدود البنيوية يتطلب الابتعاد عن المضاربة بالرافعة المالية البحتة نحو آليات عائد حقيقية ومستدامة تصمد عبر تغيّرات الدورات الاقتصادية الكلية. أين الأفضل لِأنشطة العائد؟ STONfi، بورصة لامركزية مبنية على GRAM[المعروفة سابقًا باسم TON]، تقدم واحدة من أفضل مجمّعات توليد العائد، مع مجمّعات أعمق وانزلاق قليل إلى شبه معدوم، وتجربة تداول مصحوبة برسوم معاملات رخيصة للغاية من TON. لديك رأي في هذا الموضوع؟ دعنا نعرف في التعليقات👇 $GRAM
57
·
--
🚨قيود استبدال/تسييل عائد السندات •••••••••••••••••••••••••••••• لطالما شعرت أن فكرة تقسيم الأصول المدرة للعائد إلى أصل (principal) وتوكنات للعائد كانت خطوة ضخمة للأمام لتداول الدخل الثابت في الأسواق اللامركزية. لأن ذلك—على الورق—يتيح للمستثمرين التحوط من معدلات الفائدة، والمضاربة على العائد المستقبلي، وبناء منتجات مالية مُهيكلة دون وسطاء. لكن في الواقع، أدركت للتو أن هذه الأسواق تصطدم بسيناريوهات سيولة قاسية تجعلني أتساءل «لماذا» بطريقة ما. انظر إليه من منظور مختلف بعد أن نظرت إلى هذه الأمور من منظور مختلف، أدركت أن توكننة العائد تعتمد على عمق سوقي رقيق وعلى تدفقات عائد مستمرة وقابلة للتنبؤ كي تعمل بشكل سلس. وبهذا الشكل، عندما تغيّر البروتوكولات الأساسية جداول المكافآت أو تتأرجح أسعار الفائدة بعنف، يصبح السوق الثانوي لتوكنات العائد غير سائل بشكل عميق. تجاوز هذه الحدود الهيكلية يتطلب الابتعاد عن المضاربة بالرافعة المالية البحتة نحو آليات عائد حقيقي ومستدام تصمد أمام تغيّرات الدورات الاقتصادية الكبرى. أين الأفضل لأنشطة العائد؟ STONfi، بورصة لامركزية مبنية على GRAM[المعروفة سابقًا باسم TON]، توفر واحدة من أفضل مجمعات توليد العائد بمجاميع أعمق وانزلاق منخفض جدًا أو معدوم عند التداول، وتجربة تداول مدعومة برسوم معاملات TON الرخيصة. لديك رأي حول هذا الموضوع؟ دعنا نعرفه في التعليقات👇 $GRAM
🚨قيود استبدال/تسييل عائد السندات •••••••••••••••••••••••••••••• لطالما شعرت أن فكرة تقسيم الأصول المدرة للعائد إلى أصل (principal) وتوكنات للعائد كانت خطوة ضخمة للأمام لتداول الدخل الثابت في الأسواق اللامركزية. لأن ذلك—على الورق—يتيح للمستثمرين التحوط من معدلات الفائدة، والمضاربة على العائد المستقبلي، وبناء منتجات مالية مُهيكلة دون وسطاء. لكن في الواقع، أدركت للتو أن هذه الأسواق تصطدم بسيناريوهات سيولة قاسية تجعلني أتساءل «لماذا» بطريقة ما. انظر إليه من منظور مختلف بعد أن نظرت إلى هذه الأمور من منظور مختلف، أدركت أن توكننة العائد تعتمد على عمق سوقي رقيق وعلى تدفقات عائد مستمرة وقابلة للتنبؤ كي تعمل بشكل سلس. وبهذا الشكل، عندما تغيّر البروتوكولات الأساسية جداول المكافآت أو تتأرجح أسعار الفائدة بعنف، يصبح السوق الثانوي لتوكنات العائد غير سائل بشكل عميق. تجاوز هذه الحدود الهيكلية يتطلب الابتعاد عن المضاربة بالرافعة المالية البحتة نحو آليات عائد حقيقي ومستدام تصمد أمام تغيّرات الدورات الاقتصادية الكبرى. أين الأفضل لأنشطة العائد؟ STONfi، بورصة لامركزية مبنية على GRAM[المعروفة سابقًا باسم TON]، توفر واحدة من أفضل مجمعات توليد العائد بمجاميع أعمق وانزلاق منخفض جدًا أو معدوم عند التداول، وتجربة تداول مدعومة برسوم معاملات TON الرخيصة. لديك رأي حول هذا الموضوع؟ دعنا نعرفه في التعليقات👇 $GRAM
70
·
--
🚨هل سيصبح تنفيذ الذكاء الاصطناعي ميزة جيدة في ديكس؟ ••••••••••••••••••••••••••••••••• في رأيي، أصبحت إدارة المحافظ يدويًا، والزراعة العائدية اليدوية، والمركّبات الآلية الأساسية بسرعة كيانات قديمة. تقوم وكلاء الذكاء الاصطناعي المستقلون بدخول بوصفهم طبقة التنفيذ الأصلية لمنصات لامركزية، حيث ينفذون تحكيمًا عالي التردد، وإدارة مخاطر ديناميكية، وإعادة موازنة أسرع بكثير من قدرة المشغّلين البشريين على الاستجابة. تخيّل سيناريو يمكنك فيه «محادثة» بروتوكول ديكس مع ذكاء اصطناعي لتنفيذ إجراءات أو أنشطة معينة بينما تكون بعيدًا عن تداولك أو توقعات محفظتك في المستقبل القريب. الآن هذه هي الفكرة التي ينبغي أن يكون عليها الذكاء الاصطناعي في منتجات التمويل اللامركزي. لذلك، أعتقد أن هذا التحول قد يقدّم تغييرًا جوهريًا في طريقة تصميم التطبيقات. لم تعد الواجهات تُبنى فقط بحيث يتعامل معها البشر للتنقل عبر محافظ Web3، بل صارت تُبنى لوكلاء برمجية تُفسر حالة السلسلة عبر نقاط نهاية قابلة للقراءة آليًا. ورغم أن هذا التحول يجلب كفاءة غير مسبوقة، فقد يفرض أيضًا تهديدات نظامية جديدة على ديكسات مثل حالات فشل متتالية خوارزمية، واستراتيجيات التقديم/الـ front-running الخاصة بالوكلاء، ومخاطر آلية غير مُراقبة تُنفَّذ على نطاق واسع. هل تعتقد أن تكاملًا مثل هذا سيكون ترقية لــ ديكسات DeFi؟ أخبرنا في التعليقات👇 $GRAM @ston_fi
🚨هل سيصبح تنفيذ الذكاء الاصطناعي ميزة جيدة في ديكس؟ ••••••••••••••••••••••••••••••••• في رأيي، أصبحت إدارة المحافظ يدويًا، والزراعة العائدية اليدوية، والمركّبات الآلية الأساسية بسرعة كيانات قديمة. تقوم وكلاء الذكاء الاصطناعي المستقلون بدخول بوصفهم طبقة التنفيذ الأصلية لمنصات لامركزية، حيث ينفذون تحكيمًا عالي التردد، وإدارة مخاطر ديناميكية، وإعادة موازنة أسرع بكثير من قدرة المشغّلين البشريين على الاستجابة. تخيّل سيناريو يمكنك فيه «محادثة» بروتوكول ديكس مع ذكاء اصطناعي لتنفيذ إجراءات أو أنشطة معينة بينما تكون بعيدًا عن تداولك أو توقعات محفظتك في المستقبل القريب. الآن هذه هي الفكرة التي ينبغي أن يكون عليها الذكاء الاصطناعي في منتجات التمويل اللامركزي. لذلك، أعتقد أن هذا التحول قد يقدّم تغييرًا جوهريًا في طريقة تصميم التطبيقات. لم تعد الواجهات تُبنى فقط بحيث يتعامل معها البشر للتنقل عبر محافظ Web3، بل صارت تُبنى لوكلاء برمجية تُفسر حالة السلسلة عبر نقاط نهاية قابلة للقراءة آليًا. ورغم أن هذا التحول يجلب كفاءة غير مسبوقة، فقد يفرض أيضًا تهديدات نظامية جديدة على ديكسات مثل حالات فشل متتالية خوارزمية، واستراتيجيات التقديم/الـ front-running الخاصة بالوكلاء، ومخاطر آلية غير مُراقبة تُنفَّذ على نطاق واسع. هل تعتقد أن تكاملًا مثل هذا سيكون ترقية لــ ديكسات DeFi؟ أخبرنا في التعليقات👇 $GRAM @ston_fi
69
·
--
القضاء على الانزلاق باستخدام مجمعات السيولة (AMMs) للبورصات المظلمة ••••••••••••••••••••••••••••• تجعل مجمعات الذاكرة العامة وسجلات الأوامر الشفافة تنفيذ الصفقات المؤسسية الكبيرة بشكل نظيف تقريبًا غير ممكن على السلسلة (on-chain). تكشف مجمعات السيولة الآلية التقليدية (AMMs) تدفق الأوامر لكل مراقب، ما يفتح الباب أمام الصفقات الكبيرة للتعرض للسبق (front-running)، وهجمات التشطير (sandwich)، وانزلاق هائل بسبب روبوتات استخراج القيمة القصوى (MEV). تستخدم مجمعات السيولة للبورصات المظلمة إثباتات المعرفة الصفرية والحوسبة السرّية لإخفاء معلمات الأوامر حتى لحظة التنفيذ، مما يعيد الخصوصية لمسار الصفقات. ومن خلال إخفاء أحجام الصفقات ونقاط التنفيذ، توفر هذه المنصات التقدير الذي يتطلبه رأس المال المؤسسي. إن إدخال تنفيذ الأوامر المخفية على السلسلة يغيّر ديناميكيات السوق بشكل جذري، ويحمي تخصيصات رأس المال الكبيرة دون التخلي عن التحقق القائم على الثقة (trustless validation). @ston_fi $GRAM
القضاء على الانزلاق باستخدام مجمعات السيولة (AMMs) للبورصات المظلمة ••••••••••••••••••••••••••••• تجعل مجمعات الذاكرة العامة وسجلات الأوامر الشفافة تنفيذ الصفقات المؤسسية الكبيرة بشكل نظيف تقريبًا غير ممكن على السلسلة (on-chain). تكشف مجمعات السيولة الآلية التقليدية (AMMs) تدفق الأوامر لكل مراقب، ما يفتح الباب أمام الصفقات الكبيرة للتعرض للسبق (front-running)، وهجمات التشطير (sandwich)، وانزلاق هائل بسبب روبوتات استخراج القيمة القصوى (MEV). تستخدم مجمعات السيولة للبورصات المظلمة إثباتات المعرفة الصفرية والحوسبة السرّية لإخفاء معلمات الأوامر حتى لحظة التنفيذ، مما يعيد الخصوصية لمسار الصفقات. ومن خلال إخفاء أحجام الصفقات ونقاط التنفيذ، توفر هذه المنصات التقدير الذي يتطلبه رأس المال المؤسسي. إن إدخال تنفيذ الأوامر المخفية على السلسلة يغيّر ديناميكيات السوق بشكل جذري، ويحمي تخصيصات رأس المال الكبيرة دون التخلي عن التحقق القائم على الثقة (trustless validation). @ston_fi $GRAM
82
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinClears$85200
13,691 مشاهدات
220 يقومون بالنقاش
لقد قمنا بالحركة، و{$BTC } يقف تمامًا في المكان نفسه الذي كنا فيه قبل البيانات. هذا ما يشبهه الصبر الحقيقي في التداول.
وصلت البيانات بشكل مختلط لكن مع بعض الأرقام المهمة. جاء تقرير ADP للتوظيف خارج القطاع الزراعي عند 90 ألف مقابل توقع 73 ألف، بينما جاء مؤشر Core PCE عند 0.2% مقابل 0.3% المتوقعة. كما كان الناتج المحلي الإجمالي النهائي أقوى أيضًا عند 2.2% مقابل توقع 1.5%، بينما جاء إنفاق الأفراد عند 0.9% مقابل 0.8% المتوقعة. وفي الوقت نفسه، فشل دخل الأفراد عند 0.2% مقابل توقع 0.5%.
ارتفع سعر البيتكوين في البداية إلى 85,600 دولار ثم عاد الآن إلى المكان الذي نحتاج أن يكون فيه. ما زلت أنظر نحو النطاقات الأدنى عند 82,759 دولار و0% سيولة 80,000 دولار، لأن سيولة الأعلى انتهت وصارت منتهية.
أجرينا جلسة مباشرة أثناء صدور البيانات، وخلال تلك الجلسة رأينا السوق عند 83,800 دولار ثم 85,600 دولار ثم عاد باتجاه 83,000 دولار، ومع ذلك لم ندخل صفقة.
هذا هو الصبر.
لا يمكننا إجبار الدخول عندما لا يكون لدى السوق اتجاه واضح. ما زال نفس النطاق محل اهتمام، وسننتظر أن يعطي السوق لنا الإعداد.
أخبروني يا شباب، كيف كانت الجلسة؟ وهل ينبغي أن تكون لدينا جلسات أكثر انتظامًا مع أعضائنا الموقّرين حتى نتمكن من إجراء مناقشات مناسبة بخصوص السوق؟
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·26 إعجاب
·20.7k مشاهدات
AltcoinSeasonIndexHoldsAbove60For5Days
67,686 مشاهدات
1,220 يقومون بالنقاش
USADPAdds90000JobsInSeptember
31,181 مشاهدات
684 يقومون بالنقاش