
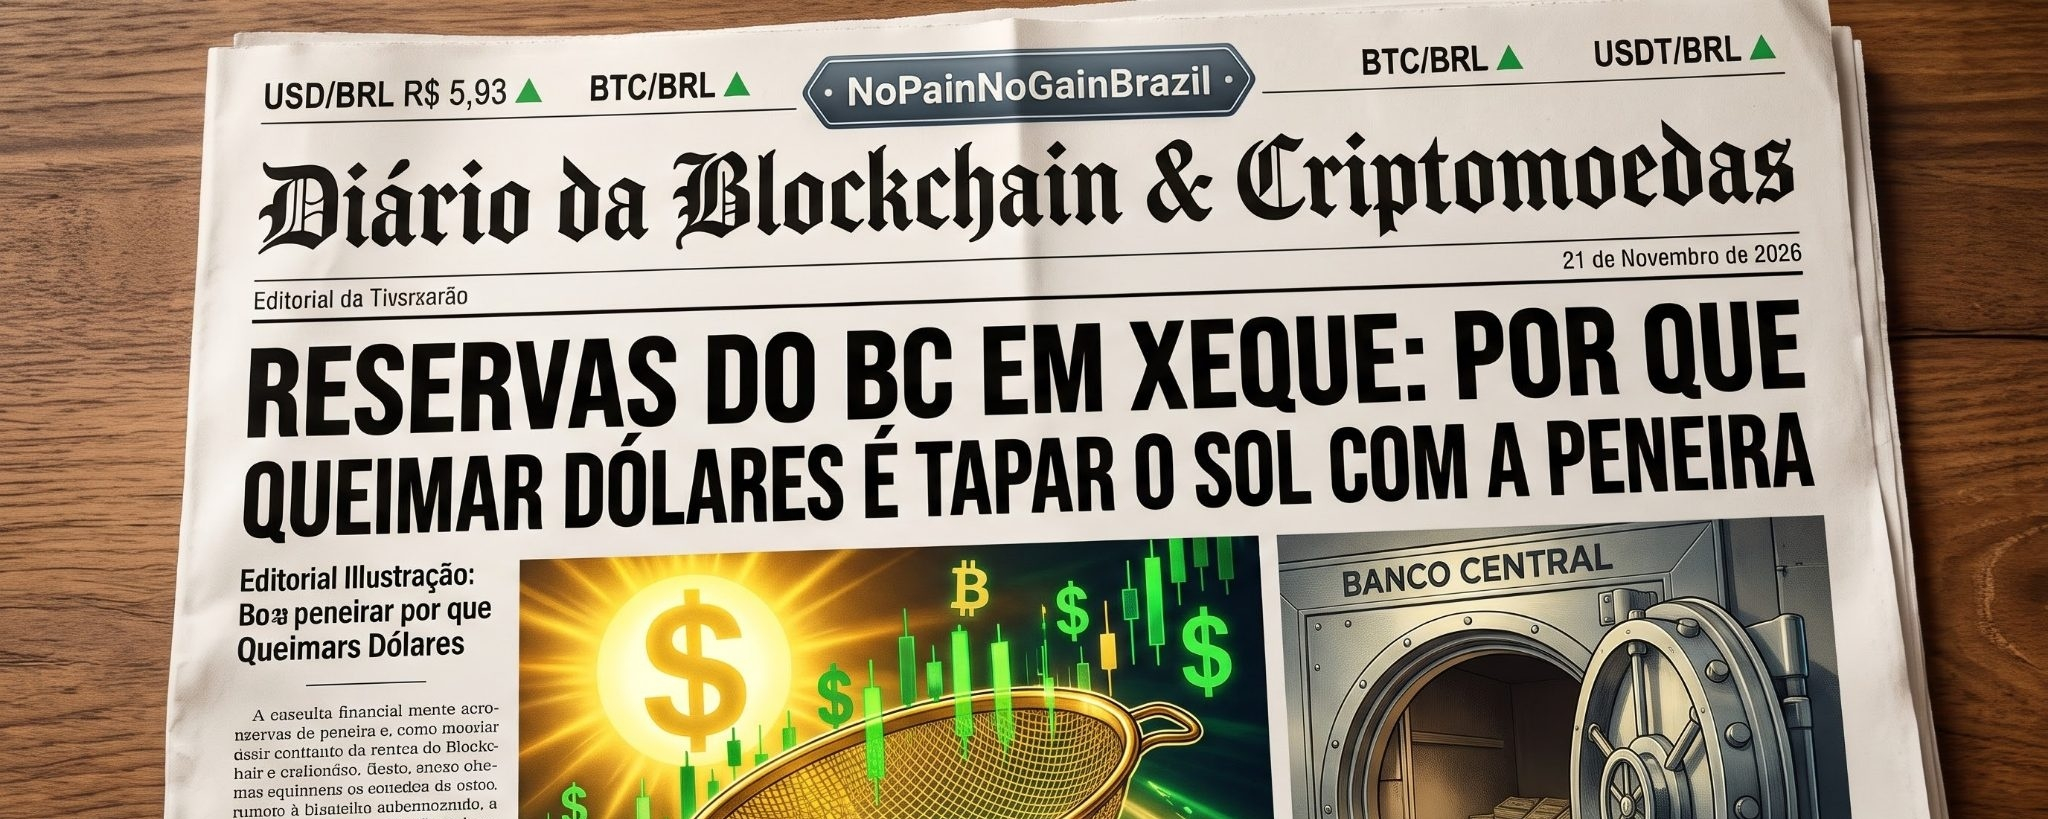
قدّم سوق الصرف البرازيلي للتو درسًا عمليًا في الرياضيات المالية وتدفقات السيولة. فحتى بعد أن ضخّ البنك المركزي (BC) ملياري دولار أمريكي خلال يومين فقط — مليار دولار في مزادات خطوط التمويل يوم الأربعاء (18/11)، ومليار دولار آخر في عملية بيع نهائية فورية يوم الخميس (19/11) — تجاهل الدولار التجاري التدخل، وانعكس مساره صعودًا، وأغلق عند 5.9344 ريال برازيلي، مسجلًا أعلى مستوى له منذ أبريل 2025، ومحققًا مكاسب في ست جلسات تداول متتالية.
لكن، في النهاية، كم بقي بعد في "وسادة" البنك المركزي، ولماذا لا ينجح محاولة تثبيت سعر الصرف بالقوة؟ لننتقل إلى الأرقام.
📊 الحجم الحقيقي لاحتياطيات البرازيل
وفقًا لأحدث البيانات الرسمية الصادرة عن البنك المركزي (تقرير إحصاءات القطاع الخارجي)، أغلق إجمالي رصيد الاحتياطيات الدولية للبرازيل شهر سبتمبر 2026 عند 362.8 مليار دولار أمريكي — مسجلًا بالفعل تراجعًا شهريًا قدره 9.8 مليار دولار أمريكي بسبب تغيرات الأسعار والتكافؤات.
مع التدخلات التي أُجريت هذا الأسبوع:
• مزاد فوري (19/11): خروج نهائي بقيمة 1 مليار دولار أمريكي (بسعر قطع 5.8600 ر.س.)، ما خفّض الرصيد الهيكلي إلى نحو 361.8 مليار دولار أمريكي.
• مزادات خط (18/11): بيع مليار دولار أمريكي أخرى مع التزام بإعادة الشراء في أبريل ويوليو 2027 (التسوية في 23/11)، مما يضغط السيولة الفورية المتاحة إلى حوالي 360.8 مليار دولار أمريكي.
🧮 الحسابات وراء "تغطية الشمس بالمنخل"
للوهلة الأولى، تبدو أكثر من 360 مليار دولار أمريكي كأنها جدار لا يمكن اختراقه. لكن في واقع قاعة التداول، فإن حرق الاحتياطيات لاحتواء اتجاه الصعود يفشل لأربعة أسباب موضوعية:
1. عدم تماثل التدفقات: مزاد بقيمة 1 مليار دولار أمريكي يمثل فقط 0.27% من إجمالي الاحتياطيات، لكنه يُستوعَب خلال دقائق من قبل السوق الآجلة والفورية. في جلسة 19/11، تراجع الدولار لحظيًا إلى 5.85–5.89 ر.س. خلال نافذة المزاد (12:03 إلى 12:08)، لكن الطلب الشرائي ابتلع العرض بسرعة ودفع السعر فوق القمة السابقة (5.927 ر.س.). لم يقم البنك المركزي سوى بتوفير سيولة أرخص لمن يريد تحويل رأس ماله إلى الدولار.
2. مشكلة هيكلية مقابل علاج موضعي: بين 23 أكتوبر و18 نوفمبر 2026، قفز الدولار 15.3% (من 5.0377 ر.س. إلى 5.8102 ر.س. في الـPtax)، مما وضع الريال على انخفاض تراكمي قدره 7.50% خلال العام — وهو خامس أسوأ أداء بين 27 عملة عالمية. عندما يكون الشرارة هي انعدام الثقة المالية (مع تآكل حزمة خفض الإنفاق في الكونغرس) إلى جانب خروج قوي لرأس المال الأجنبي وثبات مؤشر DXY قرب 103.8 نقطة، فإن بيع الاحتياطيات لا يعالج سبب المرض، بل يجمّل العرض فقط لبضع ساعات.
3. أثر الارتداد لمزادات الخط: جرى نصف التدخل الأخير (1 مليار دولار أمريكي) مع التزام بإعادة الشراء في أبريل ويوليو 2027. أي أنه ليس عرضًا جديدًا ونهائيًا — بل مجرد قرض قصير الأجل يخلق طلبًا متعاقدًا على إعادة الشراء في المستقبل.
4. تآكل التأمين النظامي: في نظام سعر الصرف العائم، توجد الاحتياطيات كتأمين ضد الأزمات الخارجية الحادة وصدمات ميزان المدفوعات، وليس للدفاع المصطنع عن سقف للسعر. إن حرق صافي الأصول النهائي ضد اتجاه اقتصادي كلي لا يفعل سوى إضعاف الملاءة الخارجية للبلاد على المدى المتوسط.
💡 ماذا يعني هذا لمستثمر العملات المشفرة؟
بينما تنفق السلطة النقدية المليارات لمحاولة كبح انخفاض قيمة العملة الورقية المحلية، يقدّم سوق العملات المشفرة حماية غير متماثلة على مدار الساعة طوال أيام الأسبوع. إن الطلب المتزايد على العملات المستقرة المدعومة بالدولار (USDT وUSDC) وعلى الأصول النادرة مثل البيتكوين (BTC) في البرازيل يعكس بالضبط هذا السعي إلى الحفاظ على القوة الشرائية بعيدًا عن متناول التدخلات الموضعية والعجز المالي.
في السوق المالية، السعر هو نتيجة للأساسيات والسيولة. إن محاولة تثبيت الدولار عبر بيع الاحتياطيات من دون معالجة الجذر المالي هي، حرفيًا، تغطية الشمس بمنخل.
⚠️ تنبيه قانوني (DYOR): هذا المحتوى ذو طابع معلوماتي وتعليمي بحت، ولا يُعد توصية استثمارية. ينطوي سوق المال والأصول المشفرة على مخاطر عالية. قم دائمًا بإجراء بحثك الخاص (DYOR - Do Your Own Research) قبل اتخاذ أي قرار مالي.