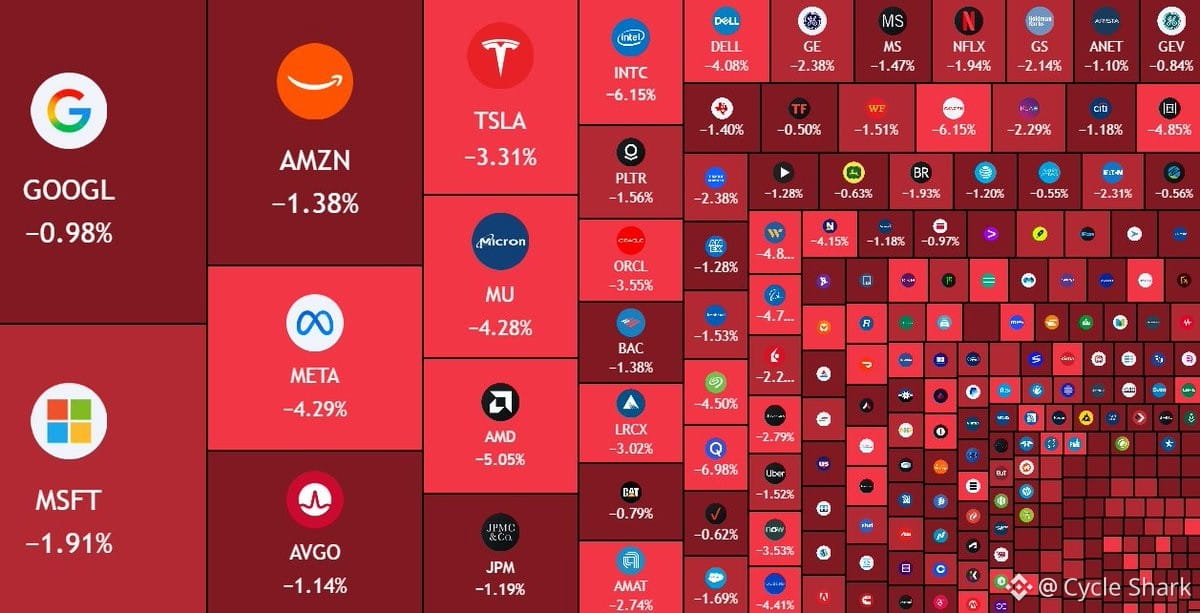
تم مسح 700 مليار دولار من أسهم الولايات المتحدة مع وصول عائد سندات الخزانة لأجل 30 عامًا إلى مستويات لم تُسجَّل منذ عام 2001.
هذه هي سوق السندات وهي تصرخ. عندما تقفز العوائد طويلة الأجل بهذا الشكل، لا يعود الأمر متعلقًا بتوقعات التضخم أو بسياسة الاحتياطي الفيدرالي فقط — بل يتعلق بعلاوة الأجل، وقلق الاستدامة المالية، والحجم الهائل من الديون التي يحتاج الخزانة إلى إعادة تمويلها.
ثلاث نقاط تستحق الانتباه:
1. تتعرض تقييمات الأسهم للانهيار عندما ترتفع نسبة العائد الخالية من المخاطر إلى هذا الحد. إذا كنت تستطيع تأمين عائد 4.5%+ على سند لأجل 30 عامًا، فلماذا تتحمل مخاطر الأسهم؟ تم إعادة ضبط معدل الخصم للتدفقات النقدية المستقبلية، وتبدأ أسهم النمو بالشعور بذلك أولاً.
2. لا يحدث هذا بمعزل. نرى تحركات مماثلة في ديون السيادية الأوروبية، وتتعرض عملات الأسواق الناشئة لضغوط. تتجه رؤوس الأموال نحو الدولار والملاذات الآمنة، ما يعني أن السيولة تتشدد عالميًا.
3. حلقة التغذية الراجعة مزعجة. تعني العوائد الأعلى تكاليف خدمة ديون أعلى لحكومة الولايات المتحدة، ما يؤدي إلى إصدار مزيد من السندات، وبالتالي يدفع العوائد إلى الارتفاع أكثر. وفي مرحلة ما، إما أن يتدخل الاحتياطي الفيدرالي أو يحدث شيء ما.
سحب 700 مليار دولار هو مجرد السطح. الأهم هو ما إذا كان هذا يمثل بداية دورة أوسع من خفض الرافعة المالية. إذا ظلت العوائد مرتفعة، فستبدأ مراكز الرافعة المالية عبر الائتمان والأسهم الخاصة والعقارات في إعادة التسعير. ولن تكون العملات الرقمية بمنأى — إذ تتحرك الأصول ذات المخاطر معًا عندما تتشدد الظروف الاقتصادية الكلية بهذا السرعة.