هناك شيء مهم يتغير بين وول ستريت التقليدية وتقنية البلوكشين.
في 17 سبتمبر 2026، قدمت هيئة الأوراق المالية والبورصات الأمريكية (SEC) استثناء الابتكار المؤقت الخاص بها، مُنشئةً مسارًا تنظيميًا لتمكين بعض المنصات من تداول الأسهم الأمريكية المرمّزة على منصات مبنية على تقنية البلوكشين. وقد يسمح هذا التطور للمنصات المهتمة بالأسهم المرمّزة بإعلان خططها في وقت مبكر من الربع الرابع من عام 2026.
لكن قبل النظر في تأثير العملات المشفرة، من المهم فهم ما الذي تفعله هيئة الأوراق المالية والبورصات الأمريكية (SEC) فعليًا.
ما هي هيئة SEC؟
تُعد هيئة الأوراق المالية والبورصات (Securities and Exchange Commission) الجهة التنظيمية الفيدرالية الأمريكية المسؤولة عن الإشراف على أسواق الأوراق المالية.
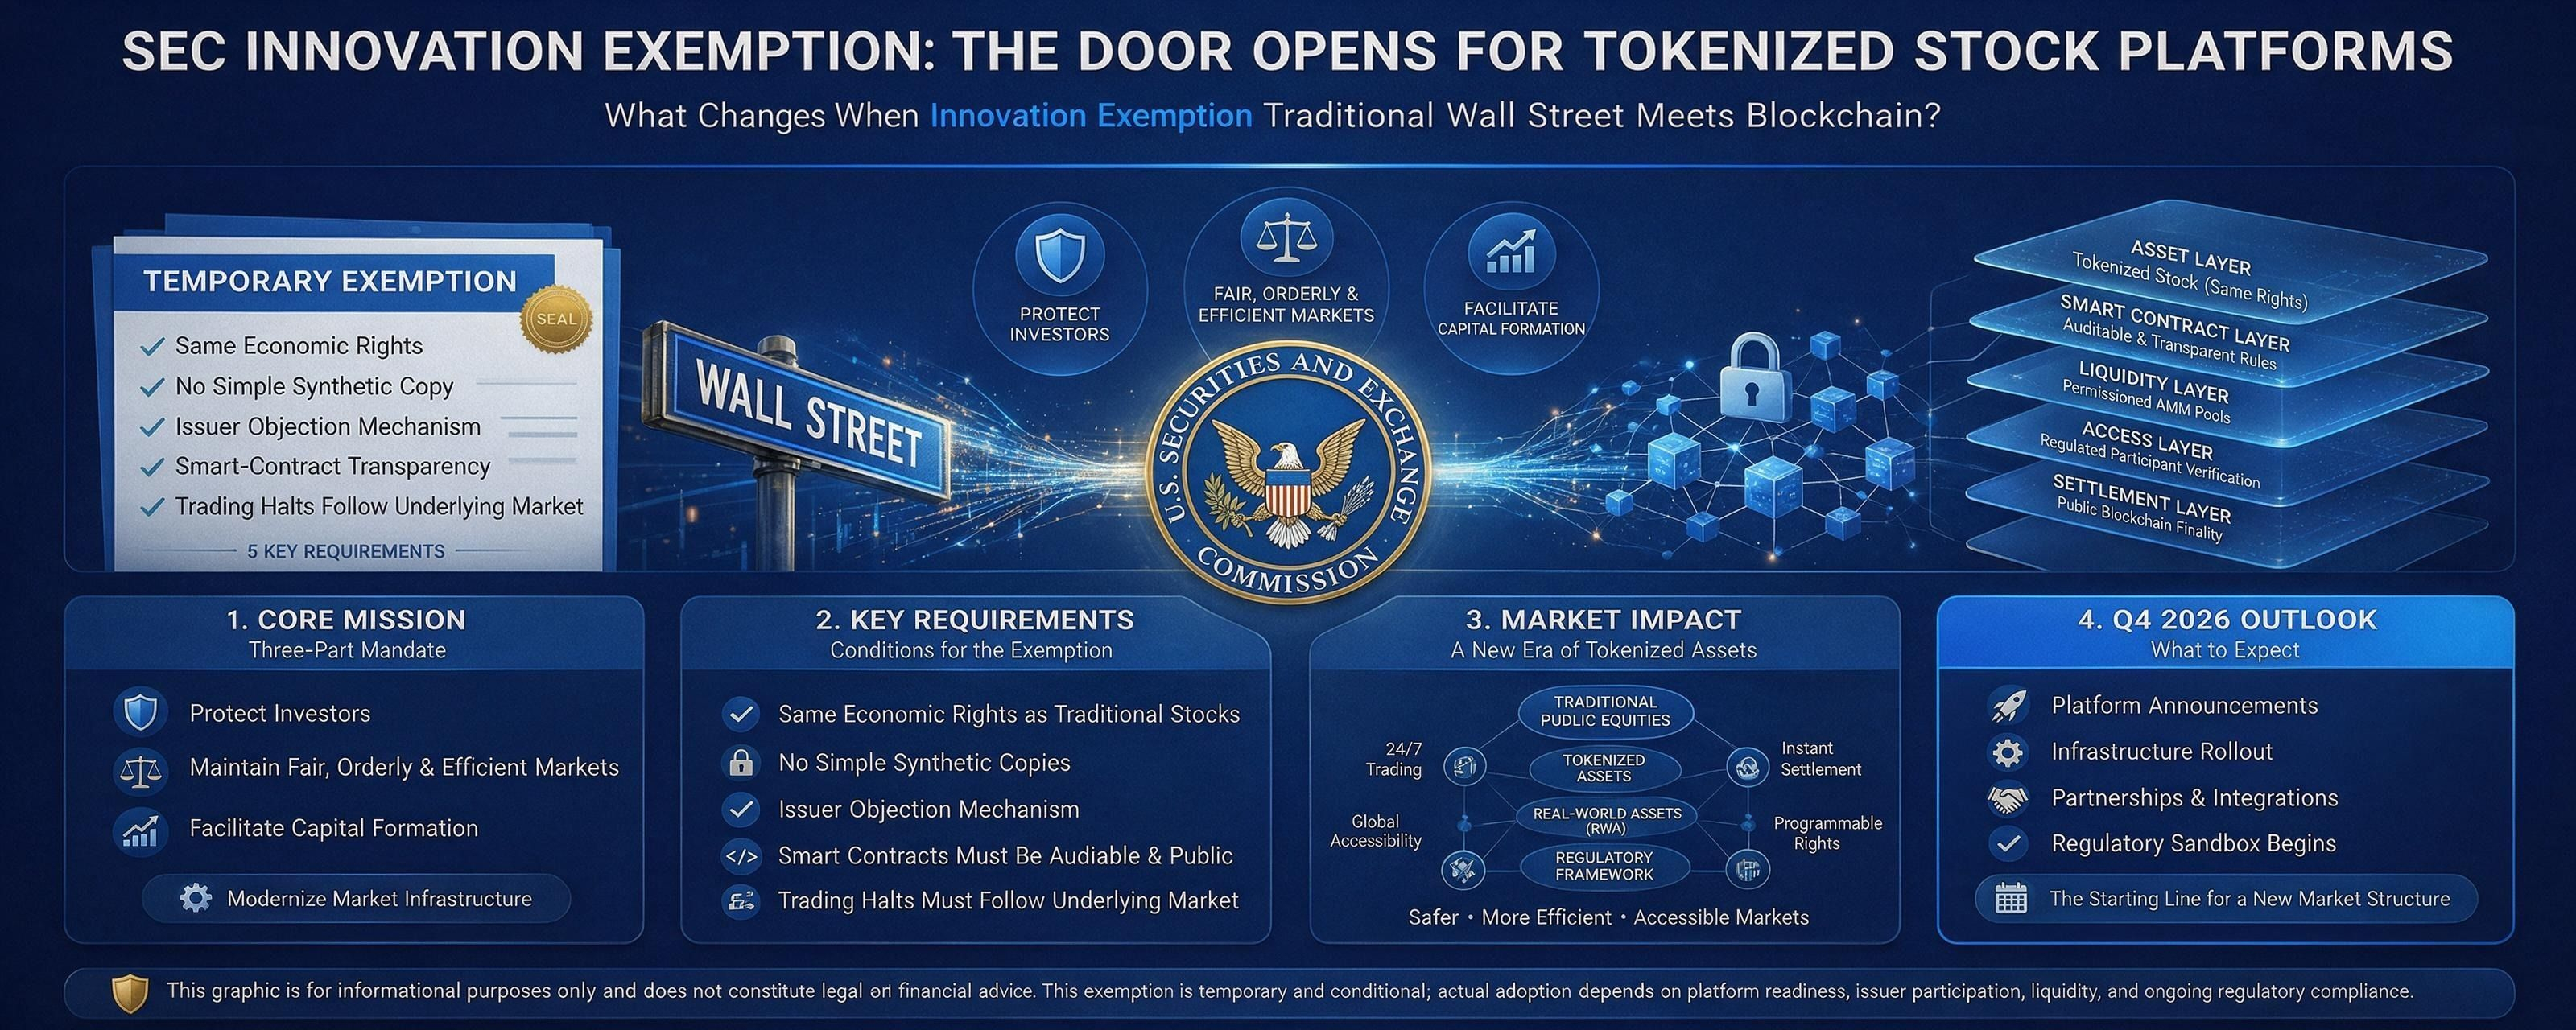
تتمثل مهمته الأساسية في ثلاثة أجزاء:
حماية المستثمرين
الحفاظ على أسواق عادلة ومنظمة وفعّالة
تسهيل تكوين رأس المال
وتشرف هيئة الأوراق المالية والبورصات (SEC) أيضاً على بورصات الأوراق المالية والوسطاء والتجار ومستشاري الاستثمار وأجزاء أخرى مهمة من منظومة الأوراق المالية في الولايات المتحدة.
لذلك عندما تغيّر هيئة SEC طريقة تداول الأسهم المُحوّلة إلى رموز، فهذا ليس مجرد إعلان عن عالم العملات المشفرة.
قد يغيّر ذلك البنية التحتية التي تربط البلوك تشين بالأسهم التقليدية.
ما الذي تغيّر بالضبط؟
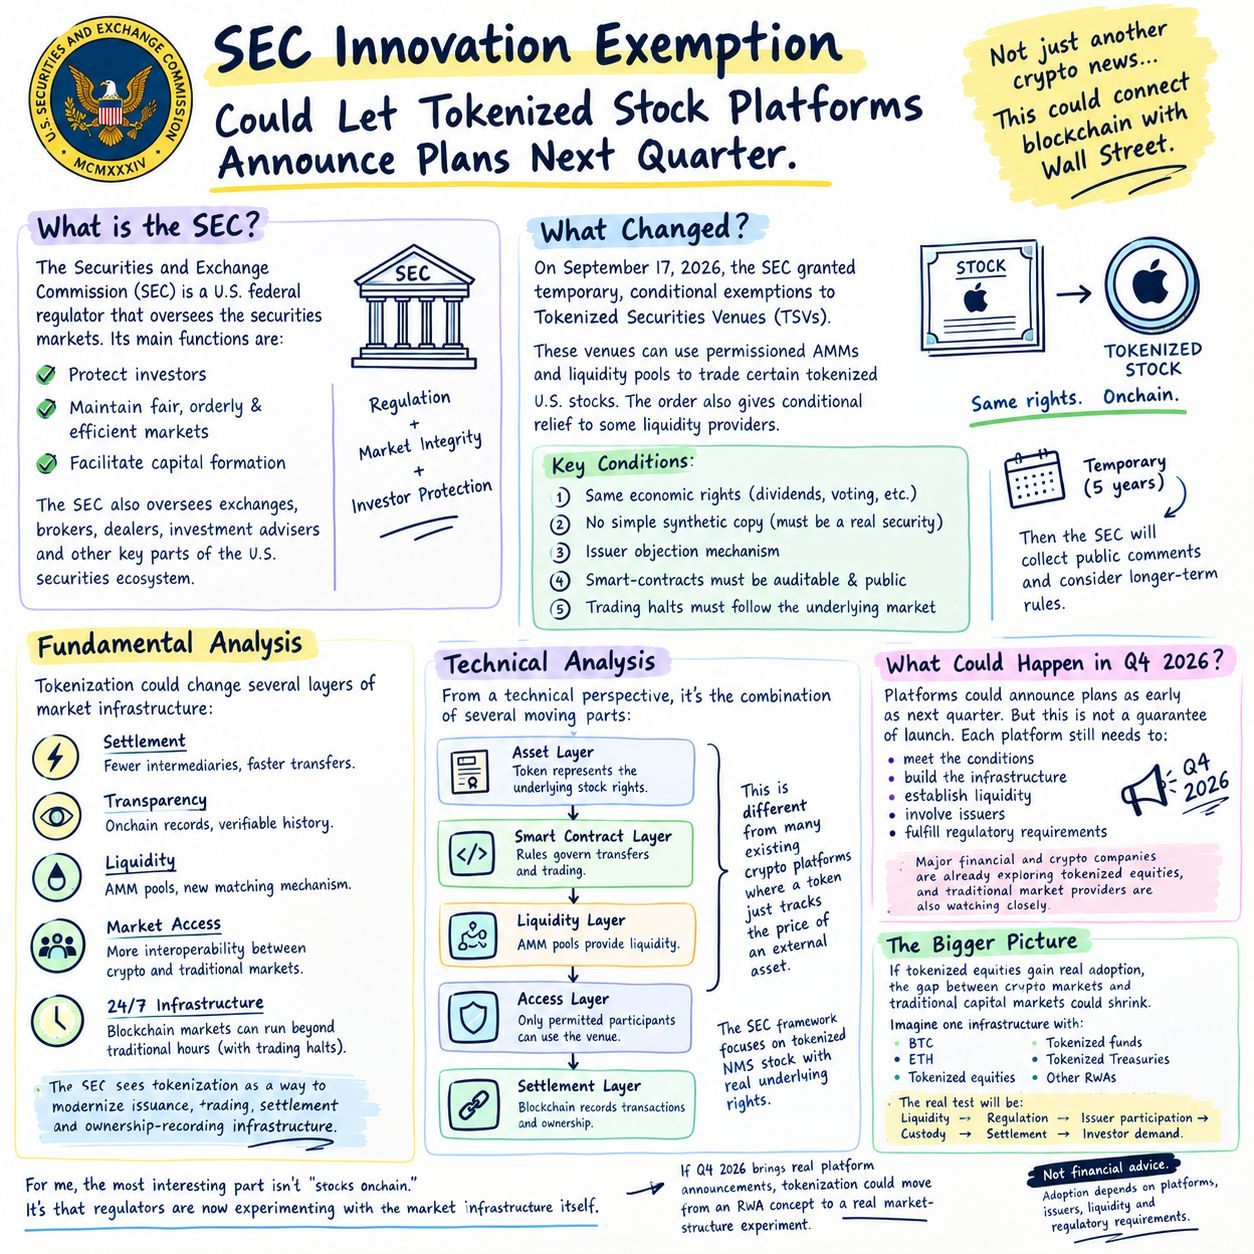
منحت هيئة SEC إعفاءات مؤقتة وشرطية لجهات منصات الأوراق المالية المُحوّلة إلى رموز (TSVs).
يمكن لهذه الجهات استخدام صانعي سوق آليين مُصرّح لهم ومسابح سيولة لتسهيل تداول بعض أسهم National Market System (NMS) التي تم تحويلها إلى رموز. كما أن الأمر يوفر أيضاً إعفاءً مشروطاً لبعض مزوّدي السيولة من تعريف المتعامل/الوسيط (dealer).
الكلمة المهمة هي شرطية.
هذا ليس موافقة شاملة لكل منصة عملات مشفرة كي تقوم بتحويل كل سهم إلى رموز.
يتضمن الإطار عدة متطلبات.
على سبيل المثال:
1. نفس الحقوق الاقتصادية
يجب أن يوفر السهم المُحوّل إلى رمز لحامليه نفس الحقوق والمزايا التي يتمتع بها السهم التقليدي المكافئ، بما في ذلك حقوق الأرباح ذات الصلة وحقوق التصويت.
2. لا نسخة تركيبية بسيطة
تم تصميم الإطار حول الأوراق المالية المُمَزنة بالرموز (tokenized securities) بدلاً من رموز تُحاكي فقط سعر سهم دون تمثيل حقوق الملكية للأصل الأساسي.
3. آلية اعتراض الجهة المُصدِرة
عندما تقوم جهة ثالثة بتحويل سهم إلى رمز، يجب أن تتلقى الجهة المُصدِرة إشعاراً وفرصة للاعتراض.
4. شفافية العقود الذكية
يجب أن تكون العقود الذكية التي تستخدمها TSVs قابلة للتدقيق وعلنية، وأن يتم نشرها على دفتر أستاذ موزع عام وغير مقيد بالتصاريح (permissionless).
يجب أن تتبع عمليات الإيقاف عن التداول السوق الأساسية
إذا توقفت تداولات السهم الأساسي في بورصته الرئيسية، يجب أن يتوقف أيضاً تداول نسخته المُحوّلة إلى رمز.
الإعفاء مؤقت ومقرر أن ينتهي بعد خمس سنوات من تاريخ النشر، بينما تجمع هيئة الأوراق المالية والبورصات (SEC) تعليقات عامة وتدرس قواعد أطول أجلاً.
التحليل الأساسي
القصة الأساسية أكبر من مجرد وضع رموز الأسهم على سلسلة بلوك تشين.
قد يغيّر تحويل الأصول إلى رموز عدة طبقات من بنية تحتية للسوق:
التسوية:
يمكن أن تقلل التسوية المبنية على البلوك تشين من عدد الوسطاء المشاركين في نقل الملكية.
الشفافية:
يمكن لسجلات onchain أن توفر تاريخ معاملات يمكن التحقق منه.
السيولة:
توفّر مسابح سيولة AMM المصرّح بها آلية مختلفة لربط المشترين والبائعين.
إتاحة الوصول إلى السوق:
قد تجعل الأوراق المالية المُمَزنة بالرموز في نهاية المطاف بنية الأسهم أكثر قابلية للتشغيل البيني مع أسواق الأصول الرقمية.
بنية تحتية على مدار 24/7:
يمكن للأسواق المبنية على البلوك تشين أن تعمل تقنياً خارج ساعات التداول في البورصات التقليدية، إلا أن إطار هيئة SEC ما زال يتطلب أن يحترم التداول بالرموز قيوداً مثل عمليات الإيقاف عن تداول السهم الأساسي.
وصفت هيئة SEC نفسها تحويل الأصول إلى رموز بأنه قد يحمل القدرة على تحديث بنية إصدار الأوراق المالية والتداول والتحويل والتسوية وتسجيل الملكية.
لذلك فإن هذا التطوير يهم أكثر من مجرد العملات المشفرة.
قد تكون هذه ترقية للبنية التحتية، وليست مجرد سرد آخر عن الرموز.
التحليل الفني: ماذا سيتغير من جانب البلوك تشين؟
من الناحية التقنية، الجزء المثير للاهتمام هو الجمع بين:
أسهم مُحوّلة إلى رموز + عقود ذكية + سيولة عبر AMM + وصول مُصرّح به + تسوية عبر بلوك تشين عامة.
يخلق التصميم المعماري عدة مكونات مهمة:
طبقة الأصول → الرمز يمثل حقوق السهم الأساسية.
طبقة العقود الذكية → القواعد تحكم عمليات نقل الأصول والتداول.
طبقة السيولة → توفر مسابح AMM سيولة.
طبقة الوصول → يمكن فقط للمشاركين المسموح لهم التفاعل مع مرفق التداول ذي الصلة.
طبقة التسوية → تسجل البلوك تشين المعاملات والملكية.
هذا مختلف عن العديد من منصات العملات المشفرة الحالية التي يقوم فيها الرمز ببساطة بتتبع سعر أصل خارجي.
يركز إطار هيئة SEC تحديداً على أسهم NMS المُحوّلة إلى رموز التي ترتبط بحقوق أوراق مالية أساسية.
قد يصبح هذا التمييز مهماً للغاية بالنسبة لمستقبل أسواق RWA.
ماذا قد يحدث في الربع الرابع من عام 2026؟
يقول العنوان الحالي إن المنصات قد تعلن خططاً في وقت مبكر من الربع القادم.
لا ينبغي تفسير ذلك على أنه:
يضمن تداول الأسهم المُحوّلة إلى رموز إطلاقه في الربع القادم.
أنشأت هيئة SEC مساراً تنظيمياً. ما زالت كل منصة على حدة بحاجة إلى استيفاء الشروط، وبناء البنية التحتية، وتأسيس السيولة، ومعالجة مشاركة الجهة المُصدِرة، والامتثال للمتطلبات ذات الصلة.
لكن الربع الرابع قد يصبح فترة مهمة لإعلانات وشراكات وتطوير المنصات.
أبدت بالفعل شركات مالية وcrypto كبرى اهتماماً بالأسهم المُمَزنة بالرموز، بينما تُنقّب أيضاً مزوّدو البنية التحتية التقليدية للأسواق عن تحويل الأصول إلى رموز.
الأثر التشفيري الأكبر
إذا اكتسبت الأسهم المُمَزنة بالرموز اعتماداً ذا معنى، ستصبح الحدود بين أسواق العملات المشفرة والأسواق الرأسمالية التقليدية أرفع بكثير.
تخيّل بنية تحتية واحدة يمكن للمستثمرين التفاعل من خلالها مع:
BTC
ETH
أسهم مُحوّلة إلى رموز
صناديق مُحوّلة إلى رموز
سندات خزانة مُحوّلة إلى رموز
RWAs أخرى
لا تضمن التكنولوجيا تلقائياً اعتمادها.
الاختبار الحقيقي سيكون:
السيولة → التنظيم → مشاركة الجهة المُصدِرة → الحفظ (custody) → التسوية → طلب المستثمرين.
وهنا سيتم تحديد المرحلة التالية من تحويل الأصول إلى رموز (tokenization).
بالنسبة لي، فإن أكثر جزء مثير للاهتمام في قرار هيئة الأوراق المالية والبورصات (SEC) ليس العنوان القائل إن "الأسهم ستصل إلى onchain".
الأهم هو أن الجهات التنظيمية بدأت الآن بتجربة البنية التحتية للسوق نفسها.
وإذا جلب الربع الرابع من عام 2026 إعلانات حقيقية عن المنصات، فقد ينتقل سرد تحويل الأصول إلى رموز من مجرد مفهوم RWA إلى تجربة فعلية في هيكل السوق.
ليس نصيحة مالية. الإعفاء مؤقت وشرطي، ولا يزال الاعتماد الفعلي يعتمد على المنصات والجهات المُصدِرة والسيولة ومتطلبات الجهات التنظيمية.
#Binance #SEC #TokenizedStockPlatformsCouldLaunchNextQuarter $NVDAB $NVDA.US $GOOGL.US