

#banking
banking
312,334 مشاهدات
1,266 يقومون بالنقاش
رائج
جديد

·
--
صاعد
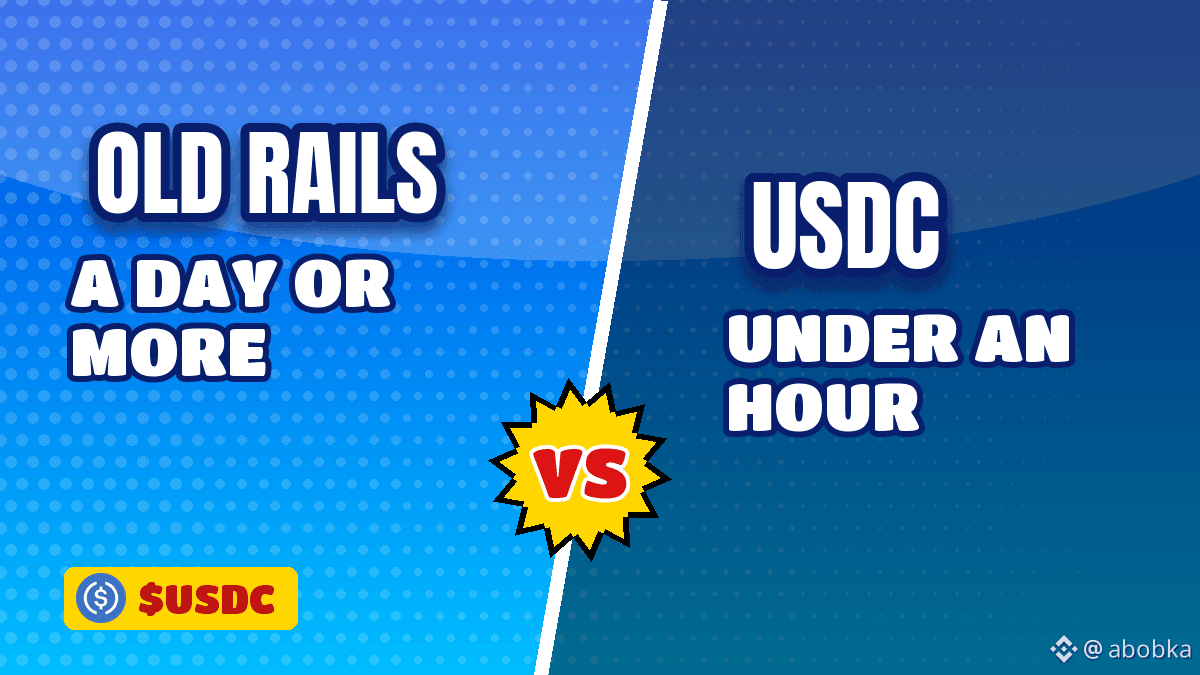
لماذا سيُسوي بنكٌ ما صفقة مع Visa مقابل $USDC ؟ من أجل التوقف عن الانتظار حتى يوم الإثنين
أجرى Lloyds للتو تجربة مباشرة استمرت سبعة أيام مع Visa
تم تسوية 750,000 دولار، وكانت الأموال لدى Visa خلال أقل من ساعة، بما في ذلك عطلة نهاية الأسبوع
بدأت خارج ساعات العمل المصرفية، ويمكن أن تستغرق المسار القديم عبر الحدود يومًا أو أكثر
مبلغ صغير. كانت التجربة على نطاق التقويم
الأجزاء التي تهم:
- جاءت USDC عبر Archax، وهي بورصة مُنظَّمة في المملكة المتحدة، وليست رمزًا تابعًا لـ Lloyds
- شغّل Lloyds عقدة Canton الخاصة به، وسوّت Visa على سلسلة بلوكتشين عامة منفصلة
- كانت شبكة بطاقات عملات Visa المستقرة للـ stablecoin تضم بالفعل أكثر من 160 برنامجًا
لذا فإن الجزء الجديد هو بنك بريطاني كبير يعبر سلسلتين
تظل USDC في Simple Earn Flexible الخاص بي كما هي
بنك يَسوي في عطلات نهاية الأسبوع باستخدام USDC: هل هذا جيد لتقنيات التشفير، أم لتقنيات التشفير وهي تتحول إلى بنك؟
#Banking #StablecoinPayments #Lloyds #CrossBorder
Satoshi Pupil:
In my opinion, the integration of banks into the cryptocurrency ecosystem will fundamentally transform the market, intensify competition among banks, and make the digitization of assets more accessible to ordinary clients. Such a development within the financial system will encourage companies to improve service quality and lower costs, ultimately making services more accessible to the public.
1
1
30
تورس تن سليوك، من شركة أبولو، يحذر من أن وكلاء الذكاء الاصطناعي قد يستنزفون الودائع المصرفية الرخيصة، ما يعرّض سيولة البنوك للخطر. ويؤكد أن الأتمتة قد تؤدي إلى عمليات سحب جماعية، مما يضغط على النظام المالي. وتُعد الرسالة بمثابة تنبيه للمستثمرين والجهات التنظيمية.
#AI #Banking #Crypto #BinanceSquare
اقرأ المزيد: https://www.coindesk.com/markets/2026/09/28/ai-agents-could-drain-cheap-bank-deposits-apollo-s-torsten-slok-warns
#AI #Banking #Crypto #BinanceSquare
اقرأ المزيد: https://www.coindesk.com/markets/2026/09/28/ai-agents-could-drain-cheap-bank-deposits-apollo-s-torsten-slok-warns
31

قد يكون المنتج الكبير التالي لتقنية البلوك تشين ليس عملةً رقمية.
قد تكون هي المال الذي نستخدمه جميعًا يوميًا.
البنوك والمؤسسات الكبيرة تستكشف الودائع المرمّزة (tokenized)، والستابل كوينز (stablecoins)، وأنظمة التسوية المبنية على تقنية البلوك تشين.
الفرق مقارنةً بالدورة السابقة هائل:
في السابق كان الهدف هو إدخال العملات المشفرة إلى النظام المالي.
والآن، جزء من النظام المالي يحاول إدخال أصوله وأمواله الخاصة إلى شبكات بلوك تشين.
#Tokenization #Stablecoins #Banking #crypto #fintech
2

·
--
حصلت ريفولوت على موافقة مصرفية في الأرجنتين للاستحواذ المصرفي كمنشأة لاتام، مع تسريع تبنّي المؤسسات $BTC 🏦 ⚡
تواصل «الأموال الذكية» بناء البنية التحتية طويلة الأجل بهدوء خلف الستائر التنظيمية. 🔍 حصلت ريفولوت رسميًا على موافقة البنك المركزي للاستحواذ على بنك سيتيليمو في الأرجنتين، مع إعادة تسميته لكي يصبح كيانًا مصرفيًا محليًا، وذلك عقب قائمة انتظار تضم 150,000 مستخدم.
يعكس هذا الاستحواذ الاستراتيجي طرحهم التشغيلي في المكسيك والبرازيل وكولومبيا. 📊 بينما يُتوقع الإطلاق التجاري في 2027، يقوم اللاعبون المؤسسيون بالتحرك المبكر، وإنشاء بوابات امتثال من العملات الورقية إلى العملات الرقمية عبر ممرات التضخم المرتفع حيث لا تزال الحاجة البنيوية إلى $BTC دون منافس.
💡 تستغرق المسارات المؤسسية سنوات لبنائها، لكن بمجرد أن تصبح فعّالة، فإنها تفتح إمكانات كبيرة لتدفق رؤوس الأموال. 💬 هل ستصبح لاتام المحرك المهيمن لتسجيل العملاء بالتجزئة والمؤسسات خلال هذا العقد؟ 👇
⚠️ ليس نصيحة مالية. دائمًا أدرِك مخاطرَك. 🛡️
🏷️ #BTC #Crypto #Banking #LatAm #Adoption
🏦 ⚡
7
·
--
🚨 $QNT 70% SURGES كما توسّع البنية التحتية للمصرفية المؤسسية على السلسلة 📈
تحوّل «المال الذكي» إلى $QNT بعد ارتفاع بنسبة 70% مدفوعًا بتكامل البنية التحتية لمدفوعات المؤسسات. يتم نشر هذه التقنية عبر مبادرات مصرفية عالمية تتعامل مع تريليونات من حيث الحجم اليومي، مع ربط التسوية القديمة بالودائع المُرمّزة. 📊
ومع ذلك، يجب على المشاركين في السوق المتقدمين التمييز بين فائدة البروتوكول والطلب المباشر على التوكنات. بينما يوفّر التحقق من قابلية التشغيل البيني على مستوى المؤسسات دعمًا أساسيًا ضخمًا، فإن جداول تنفيذ الشبكة تمتد حتى عام 2027 دون تأكيد آليات شراء التوكن بشكل صريح. 💡
ومع امتصاص السيولة الهيكلية لدفعة هذا الاندفاع الأولي، هل تتعامل مع هذا الزخم كحدث إعادة تسعير مؤسسي أم تنتظر إعادة اختبار مستويات الدعم الرئيسية؟ 👇
⚠️ ليس نصيحة مالية. دائمًا أدرُس مخاطرك. 🛡️
🏷️ #QNT #Tokenization #Banking #Crypto
🎯 🦈
152

·
--
تتجه أسهم البنوك المحلية في هونغ كونغ للارتفاع الجماعي، حيث ارتفع بنك الصناعة والتجارة الصيني (ICBC) بأكثر من 3%، وبنك الصين الزراعي (ABC) بنسبة 2.8%، وارتفع بنك البريد والتوفير الصيني (PSBC) وبنك الصين للاستثمار (CITIC) بنسبة 2.6%، كما ارتفع بنك الصين (BOC) وبنك الصين للبناء (CCB) بنسبة 2.3%. هل تعود الأموال إلى القطاع المالي التقليدي؟ #港股 #银行股 $ICBC $ABC
أسهم بنوك هونغ كونغ تشتعل! ICBC +3%، ABC +2.8%، PSBC وCITIC +2.6%، BOC وCCB +2.3%. هل تتدفق الأموال مرة أخرى إلى التمويل التقليدي؟ #HongKongStocks #Banking $ICBC $ABC
أسهم بنوك هونغ كونغ تشتعل! ICBC +3%، ABC +2.8%، PSBC وCITIC +2.6%، BOC وCCB +2.3%. هل تتدفق الأموال مرة أخرى إلى التمويل التقليدي؟ #HongKongStocks #Banking $ICBC $ABC

🚨 وكلاء الذكاء الاصطناعي و$BTC يُفكّون الآن تحولًا نموذجيًا هائلًا ضد البنوك التقليدية 💥
كان كبير الاقتصاديين في Apollo للتو يطلق ناقوس الخطر بشأن اضطراب وشيك يقوده الوكلاء، حيث تقوم محركات ذكاء اصطناعي ذكية تلقائيًا بجمع النقد الخامل من حسابات البنوك التقليدية ذات العائد 0.1% وتحويله إلى حِزم سيولة عالية العائد. 📊 عندما تبدأ روبوتات السيولة التي يقودها الذكاء الاصطناعي في تحسين كل دولار بشكل لا يكل، ستواجه البنوك التقليدية ضغطًا غير مسبوق على قواعد ودائعها منخفضة التكلفة.
يمثل هذا تحولًا زلزاليًا هيكليًا حيث يفقد حراس البوابة الماليون القدامى قبضتهم. 🔍 يقوم كل من أتمتة الذكاء الاصطناعي والشبكات غير المقيّدة مثل $BTC بتسريع كفاءة رأس المال واستنزاف البنية التحتية المصرفية القديمة.
💬 هل سيؤدي البحث الآلي عن العائد الذي تقوده الآلات إلى دفع رأس المال الاستهلاكي مباشرة إلى مسارات التشفير اللامركزية بعد ذلك؟ 👇
⚠️ ليس نصيحة مالية. تأكد دائمًا من إدارة مخاطرك. 🛡️
🏷️ #BTC #Crypto #Banking #ArtificialIntelligence
⚡ 💎
51

عرض الترجمة
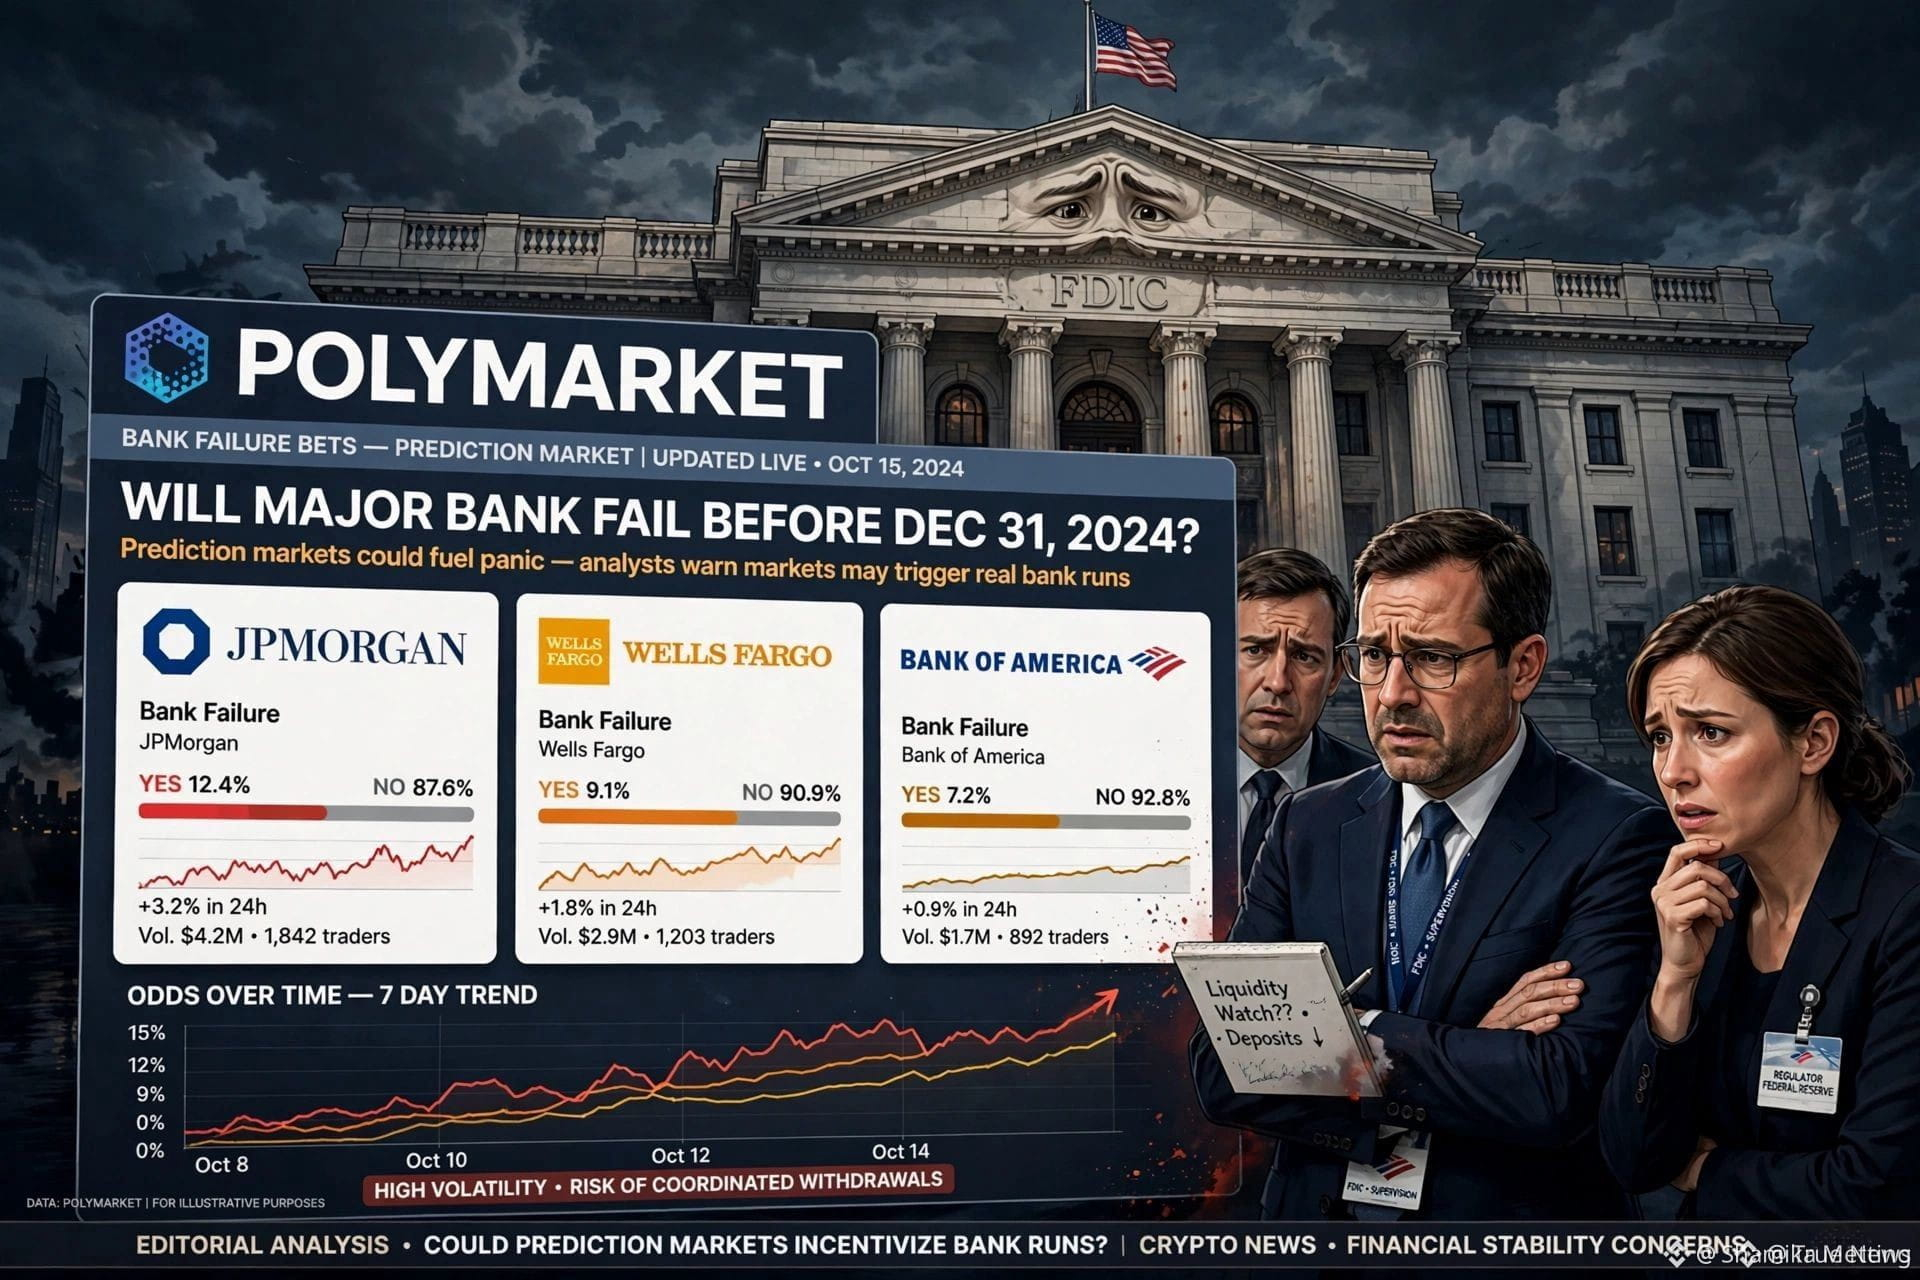
🚨 بوليماركت الآن تراهن على حالات تعثر/انهيار كبرى بنوك — و«الـFDIC» غير راضٍ!
وفقًا لـ Bloomberg في 26 سبتمبر، لدى منصة أسواق التنبؤ Polymarket عقودًا تتعلق بمدى فشل عمالقة مثل JPMorgan وWells Fargo وBank of America.
الـFDIC والكونغرس قلقان: إذا قيّم عدد كافٍ من المتداولين حدوث فشل، فقد تنتشر تلك الاحتمالات على وسائل التواصل الاجتماعي، وتخيف المودعين، وتُنشئ فعليًا «الهجمة المصرفية» التي تراهن عليها. 😱
حجم التداول الحالي صغير (76 ألف دولار)، لكن حلقة التغذية الراجعة هي الخطر الحقيقي.
حتى Kalshi وصفها بأنها «سيئة الذوق»، وحذّرت سابقة رئيسة الـFDIC شيلا بير من وجود حوافز خطيرة.
هل وصلت سوق التنبؤ إلى أبعد مما ينبغي؟ وهل يجب أن تكون تعثرات البنوك قابلة للرهان؟
متابعة من فضلكم
#Polymarket #FDIC #Banking $AAPLB $BTC #CryptoNews #polymarketbankfailurebetsdrawfdicconcern
1
1k
عرض الترجمة
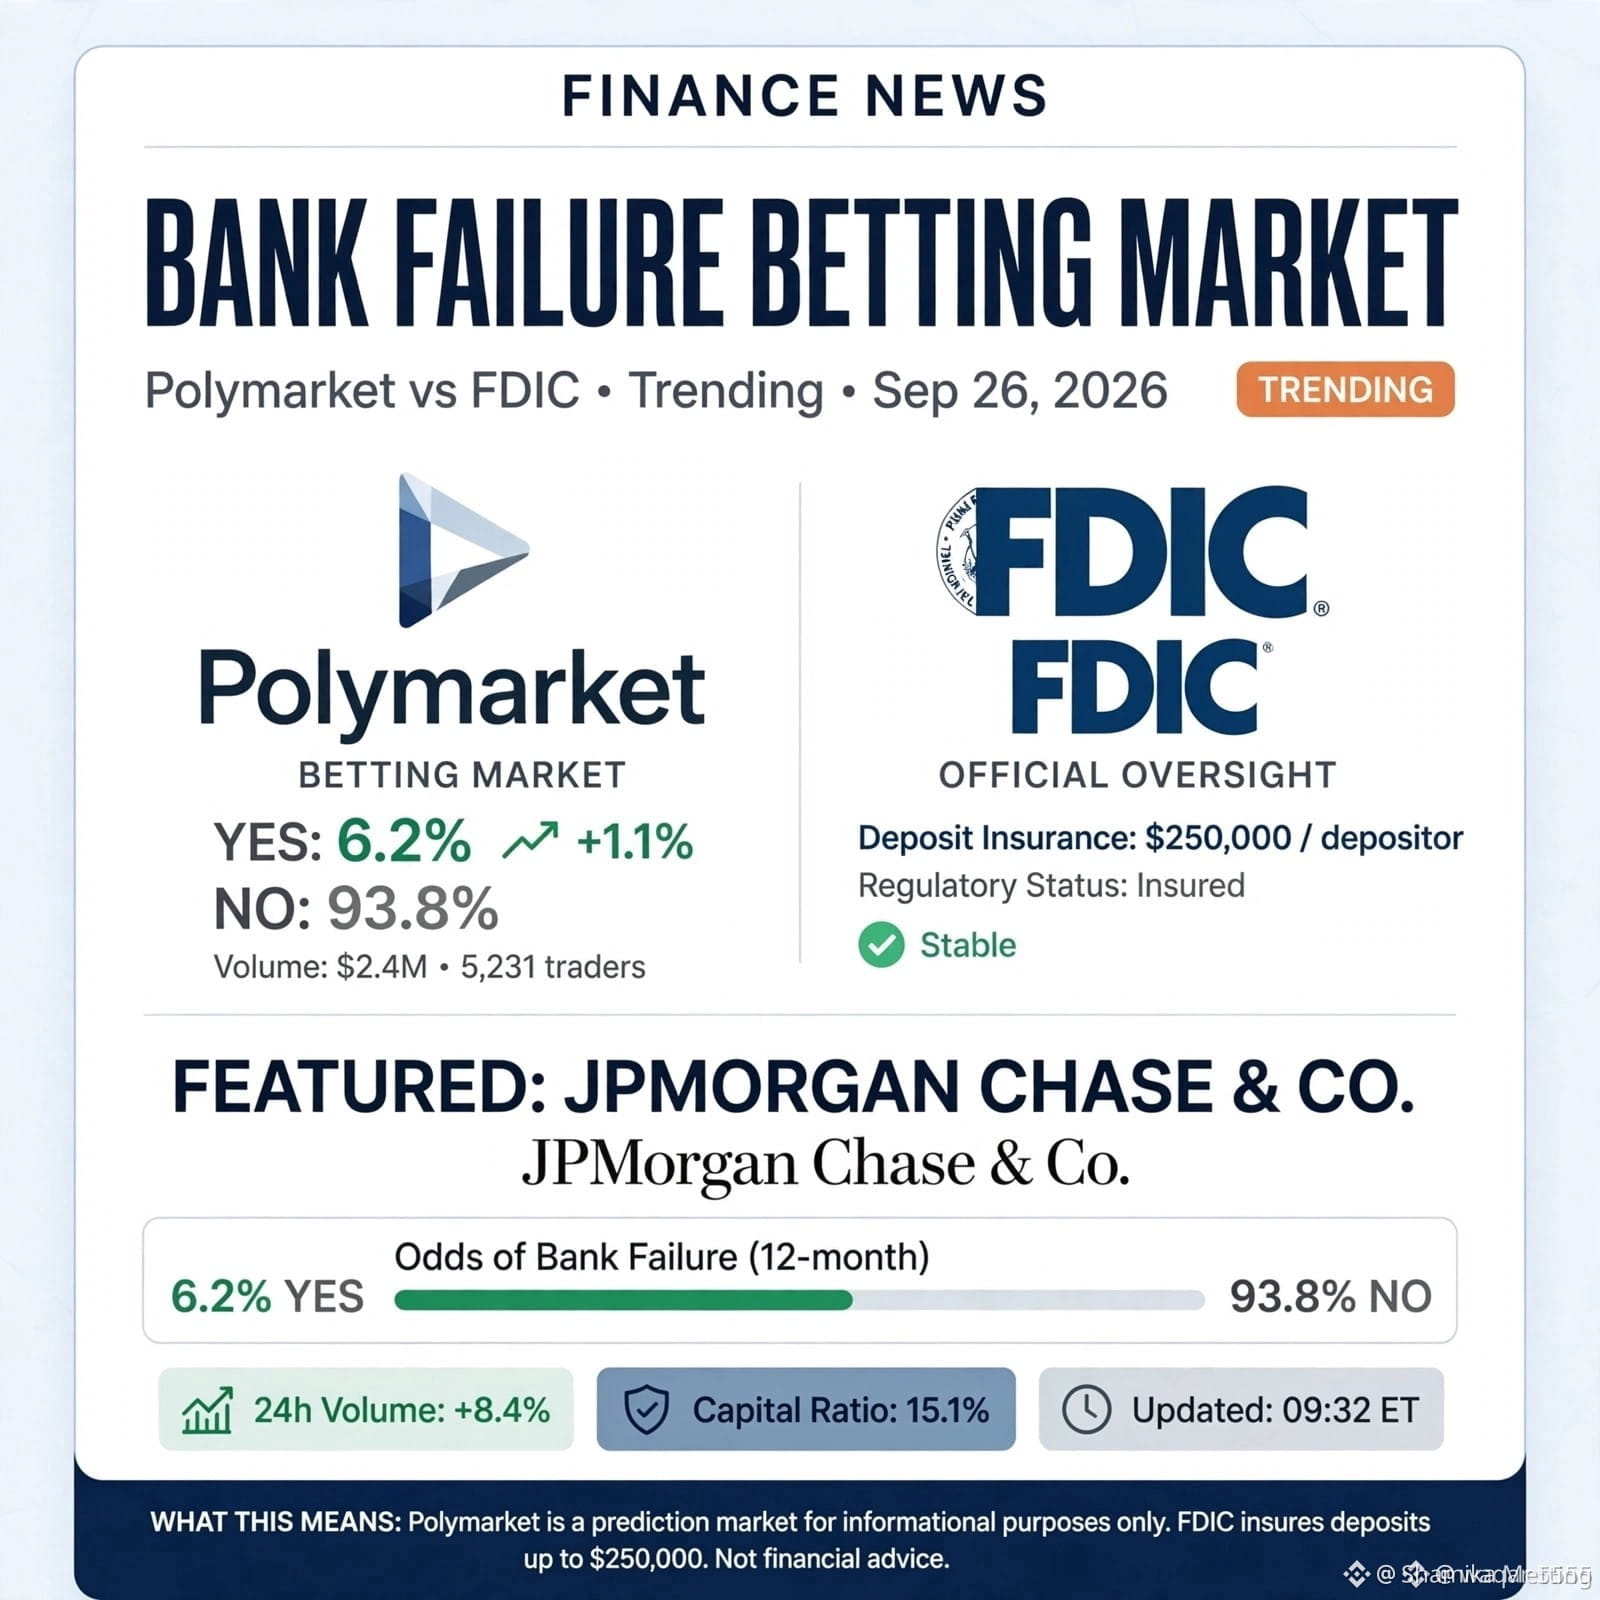
#PolymarketBankFailureBetsDrawFDICConcern 🚨 تقوم Polymarket بإتاحة المجال للناس للمراهنة على فشل JPMorgan وWells Fargo وBank of America - وFDIC قَلِقَة!
هذه ليست حبكة فيلم. هذا يحدث الآن.
لدى Polymarket أسواق: "هل سيفشل JPMorgan بحلول 31 ديسمبر؟"
الحجم: 76 ألف دولار على رهانات نهاية العام، و591 ألف دولار على رهانات يوليو.
تراقب FDIC لأن:
- إذا راهن المتداولون بِشِدّة على أن بنكًا سيفشل، يرى المودعون ذلك ويَهلَعون → هجمة/هرع حقيقي للبنوك
- لدى FDIC قائمة «سرّية» من «البنوك المُعرَّضة للمشكلات» - هل يوجد خطر التداول من الداخل؟
- على عكس المراهنة على هبوط الأسهم، هذه مراهنة مباشرة على الفشل
البنوك ضمن القائمة: JPMorgan Chase وWells Fargo وBank of America وDeutsche Bank.
تقول Polymarket: "نوفّر إشارات في الوقت الحقيقي، ونُقلّل الخوف"
وتقول FDIC: "هل توجد أي منفعة تجارية مشروعة من المراهنة على انهيار بنك؟"
أسواق التوقعات مقابل النظام المصرفي - من سيفوز؟
إذا توسّع ذلك، هل يمكن لرهان 100 دولار أن يُحرّك هجمة مصرفية بقيمة 1 مليار دولار؟
ما رأيكم؟ 👇
متابعة من فضلكم
#PolymarketBankFailureBetsDrawFDICConcern $BTC #Polymarket #FDIC #Banking
1
81

·
--
إليك ما حدث عندما بدأت روسيا بدمج العملات المشفرة في المصارف المرخّصة بدل اعتبارها سوقًا خارجيًا.
لقد خسر المتداولون ما يكفي بسبب التحولات التنظيمية المفاجئة والمنصات غير المُنظّمة التي تختفي. إن حالة الخوف من فوات الفرصة المستمرة على الأخبار، ثم وقوع عمليات احتيال (rug pulls) أو تجميد الحسابات، أمر مرهق.
تتحرك روسيا لإدخال العملات المشفرة ضمن بنوك مُرخصة وخدمات الحفظ والوساطة وتسوية المعاملات، مع الحدّ عمدًا من تعرّض الميزانية العمومية للبنوك. وهذا يمنع المؤسسات من الاحتفاظ بنفسها بالأشياء المتقلبة.
ويمثل هذا نهجًا مختلفًا عن تجربة السلفادور الكاملة كوسيلة دفع قانونية بواقع $BTC ، أو عن مسار الولايات المتحدة عبر صناديق الاستثمار المتداولة (ETFs)، حيث لا يزال اللاعبون التقليديون يترددون إزاء التعرض المباشر. تتيح النماذج الروسية نمو الوصول دون إجبار الجهات التنظيمية على مواجهة مخاطر العملات المشفرة مباشرة.
قد تستفيد بلدان أخرى من ذلك. فهو يفتح الباب أمام تسوية منظمة على نطاق واسع بالدولار الأمريكي عبر USDT وتعزيز $ETH الحفظ من خلال قنوات مصرفية مألوفة، مع بقاء البنوك نفسها في مأمن.
إلى أين تعتقد أن هذا سيتجه من هنا؟
#CryptoRegulation #RussiaCrypto #Banking
38

لماذا لا يتحدث أحد عن كيفية قيام عمالقة البنوك التقليدية بهدوء ببناء شبكات كريبتو حقيقية على أرض الواقع، بينما يواصل المستثمرون الأفراد مطاردة الوعود الوهمية؟
يفقد معظم المشاركين في السوق رأس المال نتيجة الانجراف وراء الدوران اللانهائي للسرديات وعمليات ضخ الميم كوين، متجاهلين تمامًا التحولات الفعلية في البنية التحتية المؤسسية التي تحدث أمام أعينهم مباشرة. وبينما لا تزال العناوين الرئيسية تروّج للتحذير الموجه للمستثمرين الأفراد، فإن رأس المال الحقيقي يكون قد بدأ بالفعل في إعداد شبكات تسوية تشغيلية.
انظر إلى روسيا الآن. ففي الوقت الذي يضع فيه البنك المركزي سقفًا صارمًا بنسبة 1% للتعرّض للمخاطر لإبقاء المقرضين في مأمن، يكون بنك سبربنك قد أطلق بالفعل تسوية مباشرة عبر الحدود بالاعتماد على العملات الرقمية للعملاء من الشركات. المؤسسات المالية الكبرى لا تنتظر وضوحًا تنظيميًا عالميًا للتحرك وإمرار القيمة عبر شبكات مثل $BTC والأصول الخاصة بالتسوية مثل $USDT. إنها تتحوط ضد الاحتكاك في أنظمة المدفوعات القديمة بالسيولة المتاحة على السلسلة (on-chain)، لأن التجارة العالمية تتطلب سرعة لا تستطيع الأنظمة البنكية التقليدية (التحويلات السلكية) توفيرها بعد الآن.
عندما يدمج قادة القطاع المصرفي المدعومون من الدولة تسويات الأصول الرقمية مباشرةً في التجارة التجارية، فإن جدول التبنّي على مستوى الاقتصاد الكلي يتسارع أسرع مما يدركه معظم الناس.
إلى أين تعتقد أن تسوية المعاملات التجارية عبر الحدود ستتجه من هنا؟
#CryptoAdoption #CrossBorderPayments #Banking
16

·
--
تم اختيار Quant لتشغيل شبكة إيداعات رقمية مُرمّزة (tokenized-deposit) مكوّنة من 25 بنكًا، تعالج 2 تريليون دولار يوميًا -- وقامت QNT بالقفز أكثر من 30% على خلفية الخبر، وما زالت تحافظ على المكاسب بعد يوم.
الخبر: قامت The Clearing House (TCH) -- وهي المرفق المملوك للبنوك والمسؤول عن CHIPS وRTP، واللتان معًا تنقلان أكثر من 2 تريليون دولار يوميًا -- بتسمية Quant Network كطبقة التشغيل البيني (interoperability) وطبقة التنسيق (orchestration) لمبادرتها «On-Chain Money Initiative». يشمل الطاقم Bank of America وCiti وJPMorgan وWells Fargo وHSBC وBNY وPNC وU.S. Bank وTruist، مستهدفين إطلاقًا حيًا (go-live) في النصف الأول من 2027. توفر Quant الطبقة التي تنسّق كيفية انتقال ودائع البنوك المُرمّزة بين المؤسسات، وتربط هذا الانتقال ببنية الدفع القائمة (payment rails). وفي اليوم نفسه، أنجزت سبعة بنوك في المملكة المتحدة (Barclays وHSBC UK وLloyds وMonzo وNationwide وNatWest وSantander) أول معاملات حية للعملاء على منصة منفصلة مبنية بواسطة Quant لودائع الجنيه الإسترليني المُرمّزة (tokenized-sterling-deposit) -- ما يضع Quant تحت مبادرتي الإيداعات المُرمّزة الرئيسيتين في الولايات المتحدة والمملكة المتحدة في آن واحد. قفزت QNT لتتخطى 100 دولار إلى أعلى مستوى سنوي (وتشير تقارير إلى أن نطاق الحركة الدقيق بين 26-40% حسب نافذة القياس)، وما زالت تتداول صباح اليوم ضمن نطاق 100-109 دولارات، مرتفعة تقريبًا 10.8% خلال آخر 24 ساعة فوق الزيادة الأولية.
العقبة: تسمية بائع تقني مُحدد وهدف إطلاق في 2027 لا يعنيان أن الشبكة ليست بعد شبكة إنتاجية حية -- بل هذا التزام مؤسسي حقيقي، وليس دليلًا على أن النظام سيصل للجدول أو على حجم المعاملات التي تتوقعها البنوك.
قراءتنا: أن يتم اختيارها لكلٍ من أكبر مرفق مقاصة أمريكي وبدء طرح حي لودائع مُرمّزة في المملكة المتحدة في الأسبوع نفسه يُعد لحظة تحقق (validation) حقيقية لبنية بلوكتشين على مستوى المؤسسات، بغض النظر عما إذا كانت أسعار QNT ستثبت هنا.
هل يعني قيام مرفق مملوك للبنوك بتسمية مزود بنية تحتية للـ crypto بشكل رسمي تغيير طريقة تفكيرك بشأن «التبني المؤسسي»، أم أن هدف 2027 ما يزال بعيدًا جدًا بحيث لا يمكن تسعيره في اليوم؟
ليس نصيحة مالية. اعمل بحثك الخاص (DYOR).
$QNT #CryptoNews #Quant #Banking
202
·
--
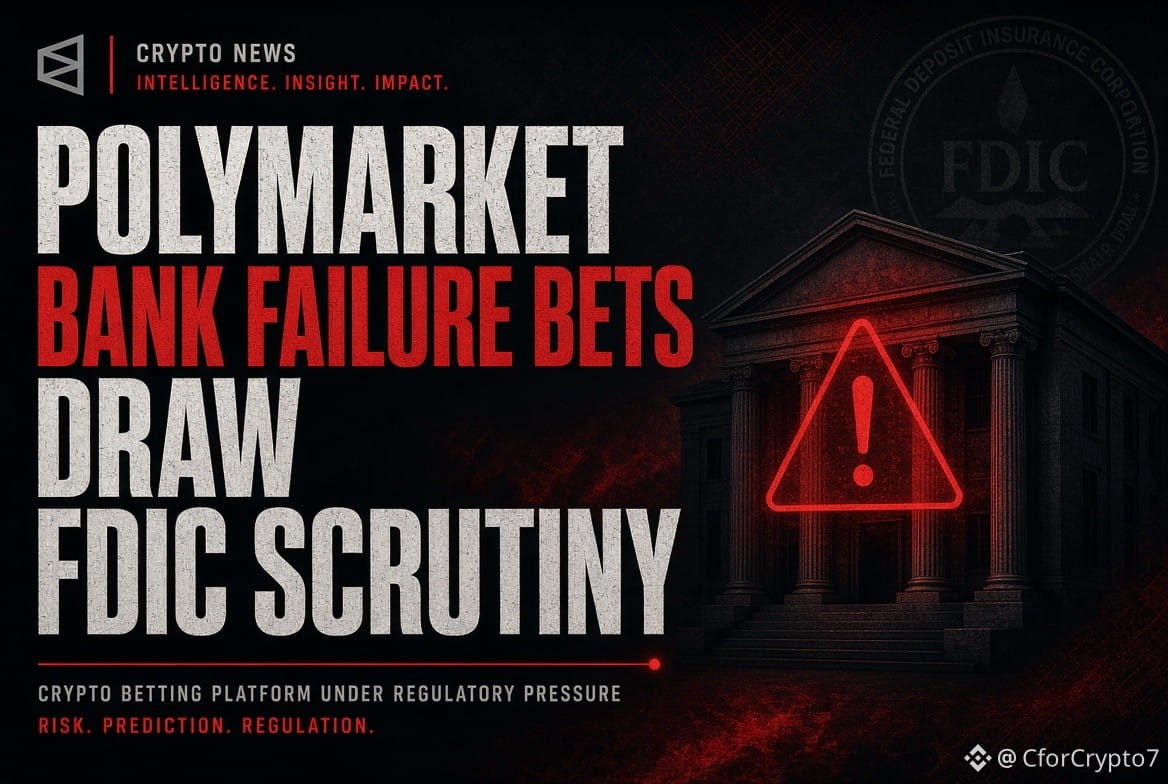
🚨 رهانات تعثر بنوك «بوليماركت» تُثير قلق هيئة الرقابة على التأمين على الودائع (FDIC)
رفعت أسواق التنبؤ بشأن فشل «ويلز فارجو» و«جيه بي مورجان» و«بنك أوف أميركا» إشارات لدى المنظمين الأمريكيين.
يقلق مسؤولو «FDIC» والمشرعون من أن العقود قد تتوسع وأن تساعد في إشعال موجات حقيقية من عمليات سحب الودائع.
حجم التداول الحالي لا يزال صغيرًا — نحو 76,000 دولار على رهانات نهاية العام بشأن التعثر.
المنصة تحظر المتداولين من الولايات المتحدة. وتقول «FDIC» إن قواعد الأخلاقيات القائمة تمنع بالفعل المطلعين من المشاركة.
أسواق التنبؤ تحت ضغط تنظيمي جديد.
$POLYX
{future}(POLYXUSDT)
$SOL
{future}(SOLUSDT)
$ETH
{future}(ETHUSDT)
#Polymarket #FDIC #Banking #PolymarketBankFailureBetsDrawFDICConcern
🚨 رهانات تعثر بنوك «بوليماركت» تُثير قلق هيئة الرقابة على التأمين على الودائع (FDIC)
رفعت أسواق التنبؤ بشأن فشل «ويلز فارجو» و«جيه بي مورجان» و«بنك أوف أميركا» إشارات لدى المنظمين الأمريكيين.
يقلق مسؤولو «FDIC» والمشرعون من أن العقود قد تتوسع وأن تساعد في إشعال موجات حقيقية من عمليات سحب الودائع.
حجم التداول الحالي لا يزال صغيرًا — نحو 76,000 دولار على رهانات نهاية العام بشأن التعثر.
المنصة تحظر المتداولين من الولايات المتحدة. وتقول «FDIC» إن قواعد الأخلاقيات القائمة تمنع بالفعل المطلعين من المشاركة.
أسواق التنبؤ تحت ضغط تنظيمي جديد.
$POLYX
$SOL
$ETH
#Polymarket #FDIC #Banking #PolymarketBankFailureBetsDrawFDICConcern
1
168
تمّ التحقق
#polymarketbankfailurebetsdrawfdicconcern
Polymarket: تُثير المراهنات على إفلاس بنوك قلقًا لدى هيئة FDIC.
الحجم: ~76.000 دولار أمريكي في عقود نهاية العام.
منصة خارجية. البورصة الأمريكية لا تُتيح هذه المراهنات.
تتساءل هيئة FDIC عما إذا كان هناك فائدة تجارية مشروعة وما إذا كانت قواعد الأخلاقيات تمنع التداول بناءً على معلومات داخلية.
يجادل Polymarket بأن الأسواق توسّع الوصول إلى المعلومات.
رأيي: الاحتمال المُتداول ليس تشخيصًا للملاءة. قد تُشوّه السيولة المحدودة احتمالات.
الملاحظة: سجل المعاملات، وتركيز المشاركين، وقواعد التسوية.
تظل الوثائق الرسمية ضرورية.
جودة سوق التوقعات تعتمد على مدى وضوح قيوده.
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking $PHA $ARK $SAGA
{spot}(ARKUSDT)
{spot}(PHAUSDT)
{spot}(SAGAUSDT)
#polymarketbankfailurebetsdrawfdicconcern
Polymarket: تُثير المراهنات على إفلاس بنوك قلقًا لدى هيئة FDIC.
الحجم: ~76.000 دولار أمريكي في عقود نهاية العام.
منصة خارجية. البورصة الأمريكية لا تُتيح هذه المراهنات.
تتساءل هيئة FDIC عما إذا كان هناك فائدة تجارية مشروعة وما إذا كانت قواعد الأخلاقيات تمنع التداول بناءً على معلومات داخلية.
يجادل Polymarket بأن الأسواق توسّع الوصول إلى المعلومات.
رأيي: الاحتمال المُتداول ليس تشخيصًا للملاءة. قد تُشوّه السيولة المحدودة احتمالات.
الملاحظة: سجل المعاملات، وتركيز المشاركين، وقواعد التسوية.
تظل الوثائق الرسمية ضرورية.
جودة سوق التوقعات تعتمد على مدى وضوح قيوده.
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking $PHA $ARK $SAGA
4
3k


·
--
صاعد
تمّ التحقق
#polymarketbankfailurebetsdrawfdicconcern
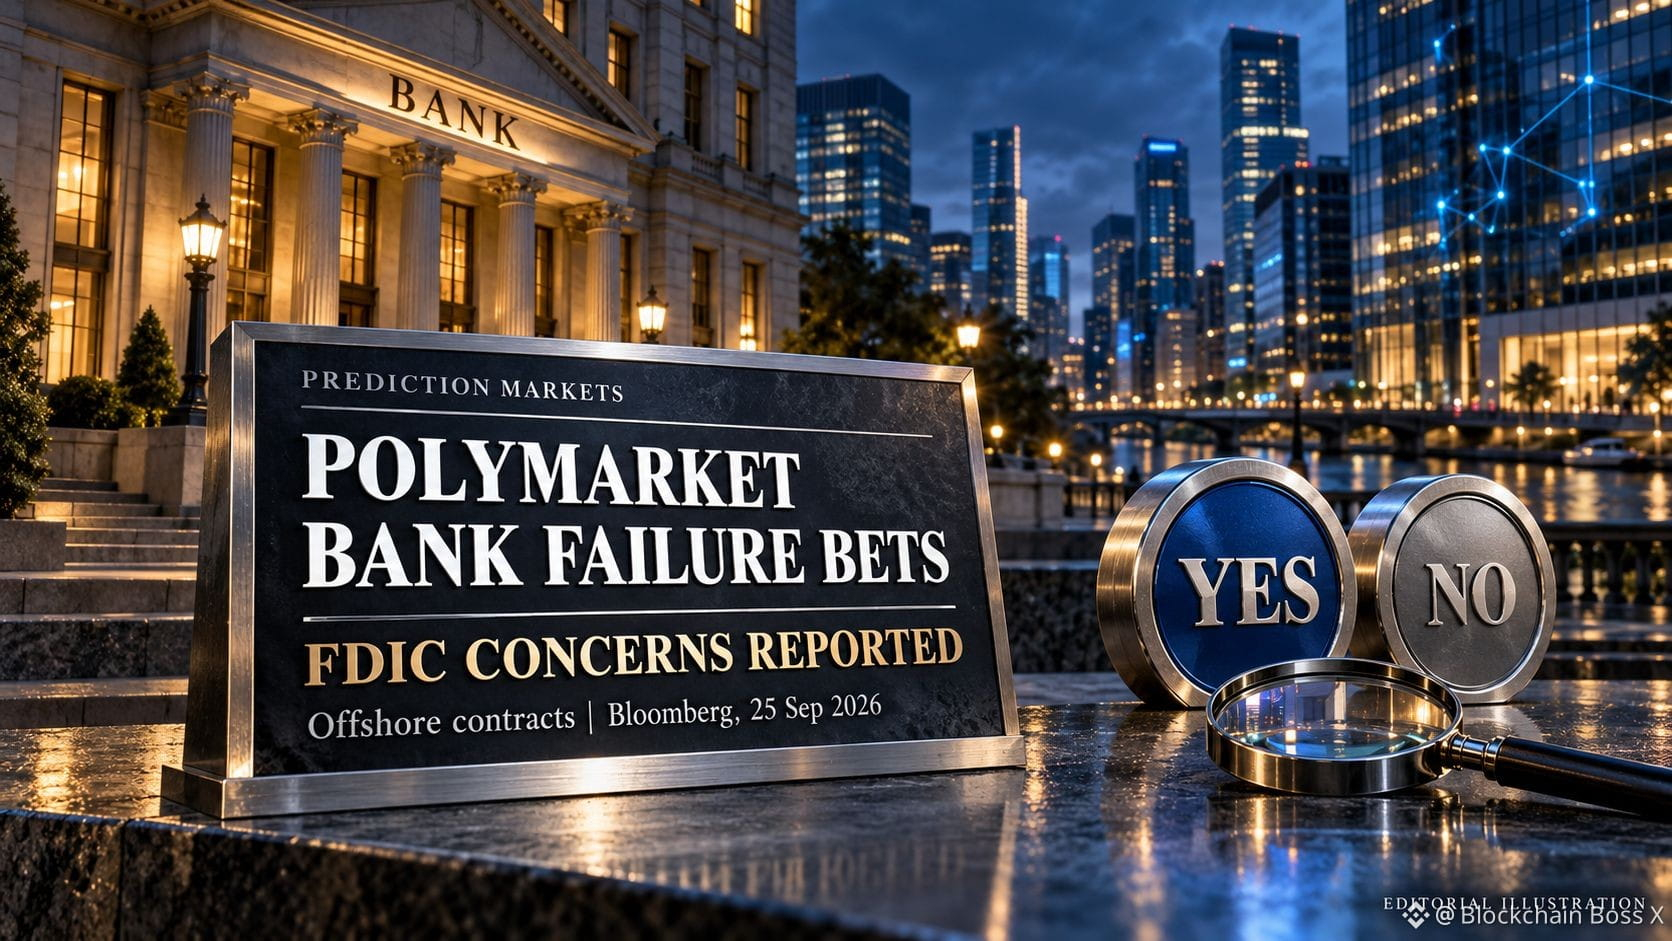
ترفع رهانات فشل بنك “بوليماركت” أسئلة حول إشارات السوق
قد يؤدي سوق مُصمَّم للتنبؤ بتوترات القطاع المصرفي إلى التأثير أيضًا في كيفية استجابة الناس له.
ذكرت وكالة بلومبرغ في 25 سبتمبر، استنادًا إلى أشخاص مطّلعين على مناقشات داخلية، أن مسؤولين في مؤسسة التأمين الفيدرالية على الودائع (FDIC) أعربوا عن مخاوف بشأن العقود على منصة “بوليماركت” الخارجية المرتبطة بحدوث حالات فشل بنوك فردية. ويتمثل أحد المخاوف في ما إذا كانت الأسواق الأكبر قد تُضخّم في النهاية مخاوف المودعين وتساهم في حدوث جَريانِ سحبٍ جماعي للأموال من البنوك. رفضت مؤسسة الـFDIC التعليق.
وأفاد التقرير بأن حجم التداول في عقود نهاية العام بلغ قرابة 76,000 دولار، وأن بورصة الولايات المتحدة المنفصلة عن “بوليماركت” لا تُتيح هذه الرهانات. وتقول “بوليماركت” إن أسواقها تُوسّع الوصول إلى المعلومات ويمكن أن تساعد في مواجهة هلع غير مبرر.
رأيي: الاحتمال الذي تتم تداوله ليس تشخيصًا لملاءة البنك. في الأسواق ذات السيولة المحدودة، قد تؤثر صفقات قليلة بدرجة كبيرة في الاحتمالات المعروضة. إن مشاركة تلك الاحتمالات دون معلومات عن الحجم أو الفارق السعري أو توقيت التداول قد تُضلل القرّاء.
سأفحص سجل المعاملات، والتركيز بين المشاركين، وقواعد تسوية العقود، قبل اعتبار تغيّر السعر معلومة ذات معنى. تظل إقرارات البنوك والإفصاحات التنظيمية الرسمية ضرورية للتحقق من جوهر القصة.
تعتمد جودة سوق التنبؤ جزئيًا على مدى وضوح توضيح حدوده.
كيف ينبغي للمنصات أن تحافظ على معلومات سوقية مفيدة مع تقليل خطر نشر الهلع؟
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking
$PHA $ARK $SAGA
{future}(SAGAUSDT)
{future}(ARKUSDT)
{future}(PHAUSDT)
#polymarketbankfailurebetsdrawfdicconcern
ترفع رهانات فشل بنك “بوليماركت” أسئلة حول إشارات السوق
قد يؤدي سوق مُصمَّم للتنبؤ بتوترات القطاع المصرفي إلى التأثير أيضًا في كيفية استجابة الناس له.
ذكرت وكالة بلومبرغ في 25 سبتمبر، استنادًا إلى أشخاص مطّلعين على مناقشات داخلية، أن مسؤولين في مؤسسة التأمين الفيدرالية على الودائع (FDIC) أعربوا عن مخاوف بشأن العقود على منصة “بوليماركت” الخارجية المرتبطة بحدوث حالات فشل بنوك فردية. ويتمثل أحد المخاوف في ما إذا كانت الأسواق الأكبر قد تُضخّم في النهاية مخاوف المودعين وتساهم في حدوث جَريانِ سحبٍ جماعي للأموال من البنوك. رفضت مؤسسة الـFDIC التعليق.
وأفاد التقرير بأن حجم التداول في عقود نهاية العام بلغ قرابة 76,000 دولار، وأن بورصة الولايات المتحدة المنفصلة عن “بوليماركت” لا تُتيح هذه الرهانات. وتقول “بوليماركت” إن أسواقها تُوسّع الوصول إلى المعلومات ويمكن أن تساعد في مواجهة هلع غير مبرر.
رأيي: الاحتمال الذي تتم تداوله ليس تشخيصًا لملاءة البنك. في الأسواق ذات السيولة المحدودة، قد تؤثر صفقات قليلة بدرجة كبيرة في الاحتمالات المعروضة. إن مشاركة تلك الاحتمالات دون معلومات عن الحجم أو الفارق السعري أو توقيت التداول قد تُضلل القرّاء.
سأفحص سجل المعاملات، والتركيز بين المشاركين، وقواعد تسوية العقود، قبل اعتبار تغيّر السعر معلومة ذات معنى. تظل إقرارات البنوك والإفصاحات التنظيمية الرسمية ضرورية للتحقق من جوهر القصة.
تعتمد جودة سوق التنبؤ جزئيًا على مدى وضوح توضيح حدوده.
كيف ينبغي للمنصات أن تحافظ على معلومات سوقية مفيدة مع تقليل خطر نشر الهلع؟
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking
$PHA $ARK $SAGA
3
3.4k

·
--
🚨 فشل بنك بوليماركت المراهنات على التعثرات تجذب اهتمامًا من مؤسسة التأمين الفيدرالية على الودائع (FDIC)
عقود بوليماركت المتعلقة بالمراهنة على احتمالات فشل بنوك أمريكية تجتذب تدقيقًا من مسؤولين في مؤسسة التأمين الفيدرالية على الودائع (FDIC)، حيث يساورهم القلق بشأن المخاطر المحتملة على الاستقرار المالي.
👀 أسواق التوقعات تدخل دائرة ضوء تنظيمية جديدة.
#Polymarket #Banking #FDIC $BTC
{spot}(BTCUSDT)
#polymarketbankfailurebetsdrawfdicconcern
🚨 فشل بنك بوليماركت المراهنات على التعثرات تجذب اهتمامًا من مؤسسة التأمين الفيدرالية على الودائع (FDIC)
عقود بوليماركت المتعلقة بالمراهنة على احتمالات فشل بنوك أمريكية تجتذب تدقيقًا من مسؤولين في مؤسسة التأمين الفيدرالية على الودائع (FDIC)، حيث يساورهم القلق بشأن المخاطر المحتملة على الاستقرار المالي.
👀 أسواق التوقعات تدخل دائرة ضوء تنظيمية جديدة.
#Polymarket #Banking #FDIC $BTC
#polymarketbankfailurebetsdrawfdicconcern
1
535
·
--
🔥 تربط IBM 17 بنكًا بنظام SWIFT! يدعم موائم ISO 20022 الخاص بـ Digital Asset Haven تعليمات الودائع المرمّزة، بينما يبقى التسوية النهائية مع الأنظمة الحالية. التمويل التقليدي يتبنى البلوكشين، لكن مخاطر السحابة لا تزال قائمة. #区块链 #传统金融 $IBM $XRP
🔥 تربط IBM 17 بنكًا بـ SWIFT! يدعم موائم ISO 20022 الخاص بـ Digital Asset Haven تعليمات الودائع المرمّزة، بينما تبقى التسوية النهائية مع الأنظمة الحالية. التمويل التقليدي يتبنى البلوكشين، لكن مخاطر السحابة لا تزال قائمة. #SWIFT #banking $IBM $XRP
🔥 تربط IBM 17 بنكًا بـ SWIFT! يدعم موائم ISO 20022 الخاص بـ Digital Asset Haven تعليمات الودائع المرمّزة، بينما تبقى التسوية النهائية مع الأنظمة الحالية. التمويل التقليدي يتبنى البلوكشين، لكن مخاطر السحابة لا تزال قائمة. #SWIFT #banking $IBM $XRP
353
·
--
إذا كنت ما زلت تتجاهل كيفية قيام الدول ذات السيادة بهدوء بضمّ الأصول الرقمية، فتوقف الآن.
يستمر معظم المستثمرين الأفراد في الوقوع على حين غرة بسبب التحولات التنظيمية المفاجئة، فيبقون على الهامش بينما يتم بناء البنية التحتية للمؤسسات تحت أنظارهم.
في حين قضى المنظمون الغربيون سنوات في اللحاق بركب الصناديق المتداولة الفورية (spot ETFs)، تتخذ روسيا مسارًا مباشرًا عبر دمج $BTC وغيرها من الأصول الرقمية مباشرةً في مسارات الخدمات المصرفية التقليدية. منذ 1 سبتمبر، يقوم الوسطاء الخاضعون للتنظيم بفتح الأبواب لكلا الفئتين: المؤهلين والمهتمين بالتجزئة، مع وضع سقف للتعرض للأفراد عند حد سنوي قدره ₽300,000 لكل وسيط. تظل المدفوعات المحلية غير متاحة، لكن التسوية عبر الحدود مع $USDT والأصول الرئيسية واردة بشكل صريح.
والآن تقوم المصرف المركزي بعرض سقف تعرض للمخاطر بنسبة 1% للبنوك التجارية للاحتفاظ بـ $ETH والأصول الرقمية ضمن ميزانياتها العمومية. رأينا أطرًا مشابهة متحفظة عندما بدأت البنوك الخاصة السويسرية أولاً في اختبار مياه الحفظ (custody)، وقد غيّرت بالكامل تدفقات رأس المال الأوروبية خلال دورة السوق التالية.
إلى أين تتجه—برأيك—هذه التكاملات المصرفية التي تقودها الدولة؟
#CryptoRegulation #Bitcoin #Banking
22
·
--
أكملت شركة باركليز وناشفاست وHSBC وبنوك بريطانية أخرى أول معاملات بين بنكية في العالم باستخدام الودائع المُرمّزة. تتجه البنوك إلى العمل على السلسلة، بدلًا من مقاومتها. #Tokenization #Crypto #Banking
أكملت شركة باركليز وناشفاست وHSBC وبنوك بريطانية أخرى أول معاملات بين بنكية في العالم باستخدام الودائع المُرمّزة. تتجه البنوك إلى العمل على السلسلة، بدلًا من مقاومتها. #Tokenization #Crypto #Banking
60

🚨 عاجل: المملكة المتحدة للتو أكملت أول معاملات بين بنكية في العالم باستخدام ودائع الجنيه الرمزية.
قام كلٌّ من Lloyds وNatWest وBarclays بإدارة ما مجموعه 1.52 تريليون جنيه إسترليني، باستخدام إصدارات مبنية على تقنية البلوك تشين من الودائع البنكية لإتمام معاملات الرهن العقاري بين البنوك.
فكّر فيما حدث للتو.
تم تمثيل الودائع البنكية التقليدية كرموز رقمية ونقلها بين المؤسسات المالية.
لا توجد عملة رقمية جديدة.
لا توجد عملة مستقرة.
مال بنكي حقيقي يتحرك على مسارات بلوك تشين.
قد يشكّل ذلك خطوة كبيرة نحو نقل البنية التحتية المصرفية التقليدية إلى البلوك تشين.
وقد تكون مدفوعات الرهن العقاري مجرد البداية.
إذا استطاعت البنوك ترميز الودائع وتحريكها عبر المؤسسات بكفاءة أكبر، فقد تدعم البنية نفسها في النهاية تسوية أسرع ومدفوعات قابلة للبرمجة وأسواق مالية رمزية أوسع.
أكبر تغيير في عالم العملات الرقمية قد لا يكون استبدال الناس للبنوك.
قد تكون البنوك بهدوء تنقل نظامها المالي القائم إلى بلوك تشين.
سباق الترميز أصبح واقعيًا جدًا.
#Crypto #Blockchain #Tokenization #Fintech #Banking
1
18
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#NFPWatch
10.6M مشاهدات
18,309 يقومون بالنقاش
2
#BitcoinFundingRateTriplesTo10%
35,701 مشاهدات
522 يقومون بالنقاش
3
#BitcoinSurpasses$86KUp2.99%
10,841 مشاهدات
60 يقومون بالنقاش
4
#ZcashFalls21%FromSeptemberPeak
29,181 مشاهدات
448 يقومون بالنقاش
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
21,965 مشاهدات
240 يقومون بالنقاش
6
#XRPPostsFirstThreeGreenMonthsInQ3
24,140 مشاهدات
436 يقومون بالنقاش
7
#BNBChainTokenizedStocksTop$1BAt30%Share
3,094 مشاهدات
27 يقومون بالنقاش
8
#BitcoinRisesToward$85K
67,048 مشاهدات
131 يقومون بالنقاش
9
#AmazonPlansToSell$8BNvidiaChips
6,470 مشاهدات
82 يقومون بالنقاش
10
#NEARFallsToAround$4.70Down14%
42,762 مشاهدات
107 يقومون بالنقاش