
Dr diana
4.4k منشورات
Dr diana
إبلاغ
حظر المُستخدم
949 تتابع
2.5K+ المتابعون
9.0K+ إعجاب
منشورات
الكل
اقتباسات
Live
·
--
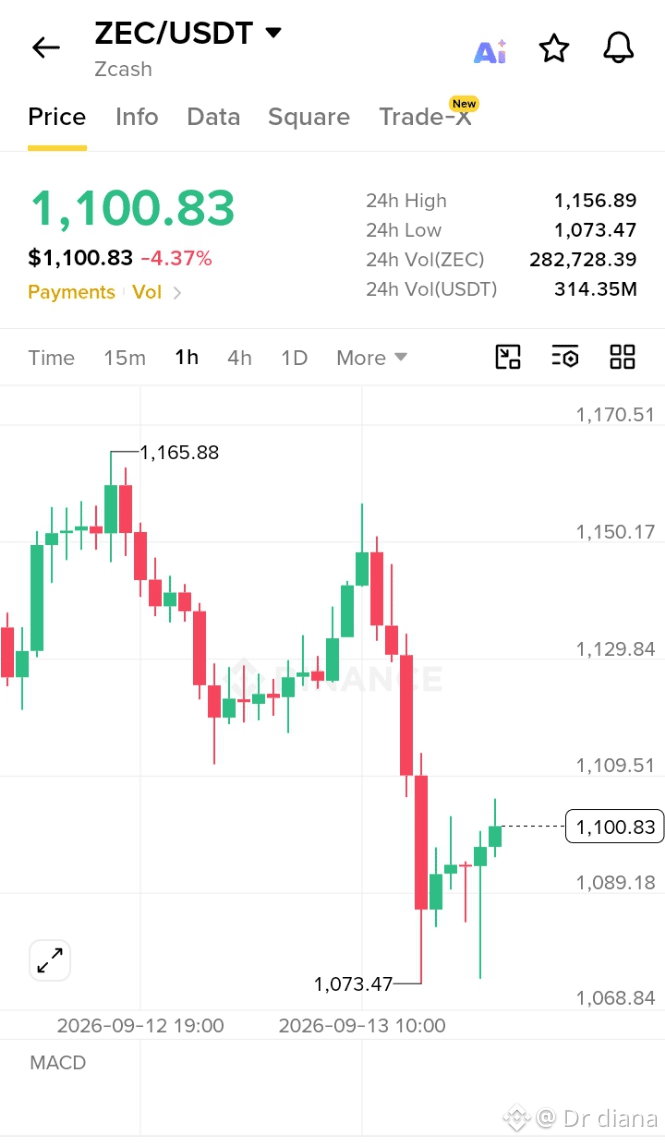
$ZEC /USDT — إعداد ارتداد سريع
الدخول: 1,090–1,102 دولار
الهدف: 1,110 / 1,130 / 1,150 دولار
إيقاف الخسارة: 1,072 دولار
$ZEC يوضح تعافياً طفيفاً بعد الارتداد من 1,073 دولار. إذا استمر الزخم، فقد يعيد اختبار منطقة 1,130 قريباً. تحكّم بالمخاطر.
#Write2Earn
$ZEC /USDT — إعداد ارتداد سريع
الدخول: 1,090–1,102 دولار
الهدف: 1,110 / 1,130 / 1,150 دولار
إيقاف الخسارة: 1,072 دولار
$ZEC يوضح تعافياً طفيفاً بعد الارتداد من 1,073 دولار. إذا استمر الزخم، فقد يعيد اختبار منطقة 1,130 قريباً. تحكّم بالمخاطر.
#Write2Earn
الدخول: 1,090–1,102 دولار
الهدف: 1,110 / 1,130 / 1,150 دولار
إيقاف الخسارة: 1,072 دولار
$ZEC يوضح تعافياً طفيفاً بعد الارتداد من 1,073 دولار. إذا استمر الزخم، فقد يعيد اختبار منطقة 1,130 قريباً. تحكّم بالمخاطر.
#Write2Earn
296
·
--
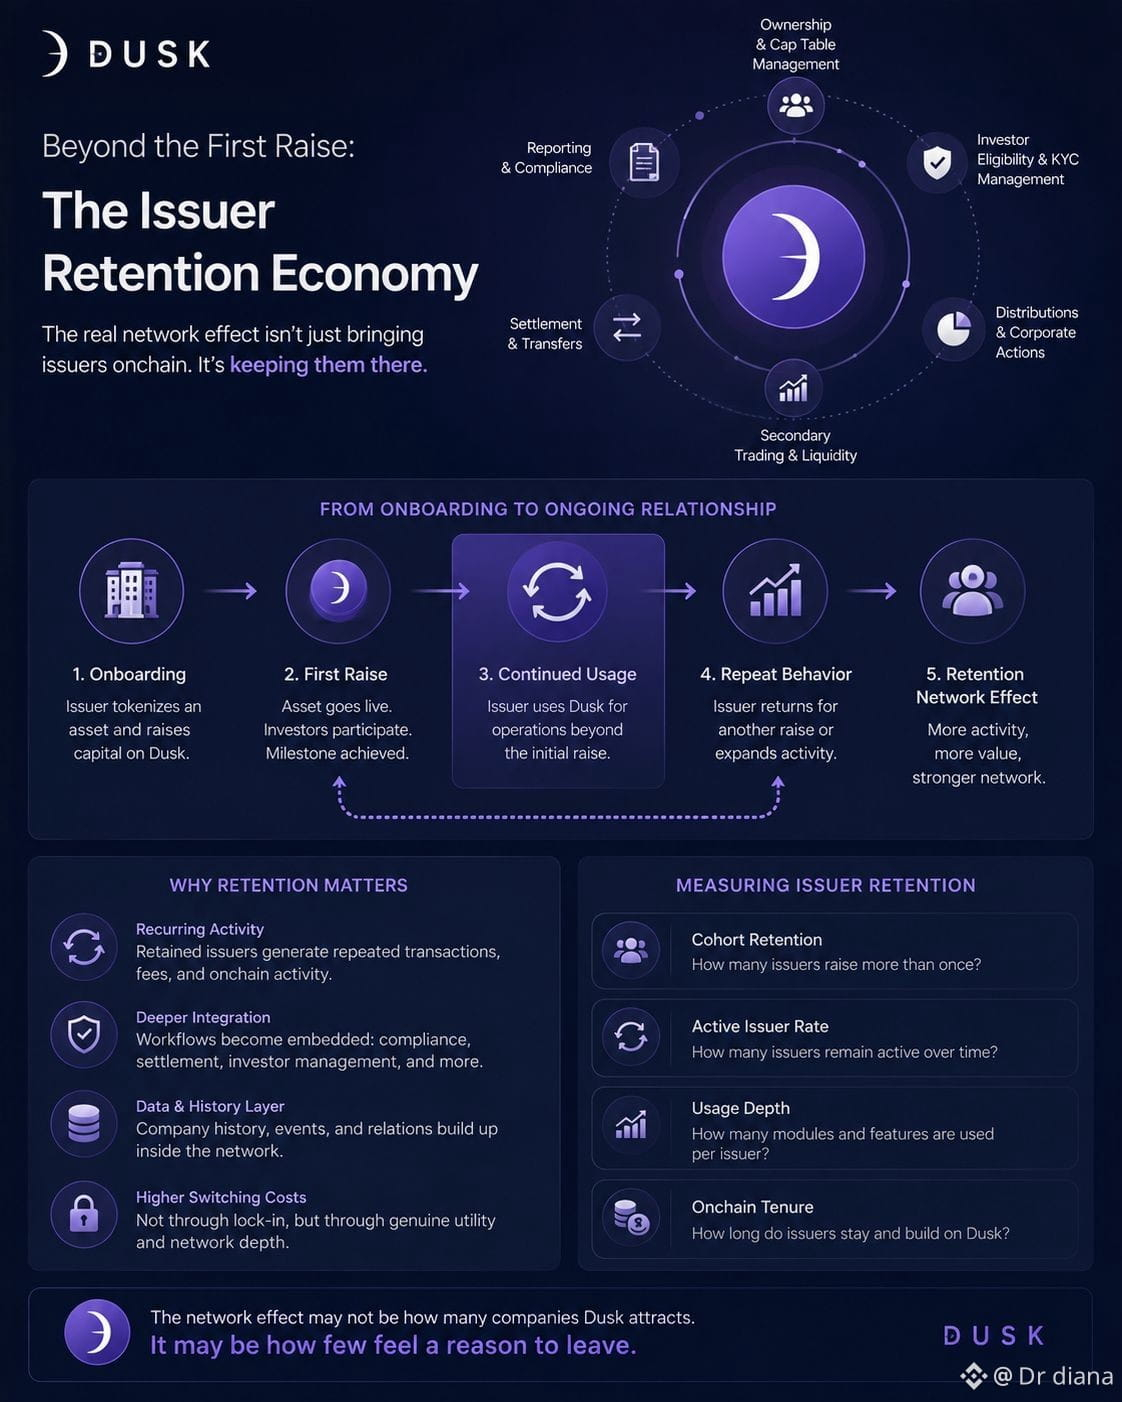
بدأت أتساءل عما إذا كان أول حدث للتجزئة (tokenization) هو في الواقع الجزء الأقل إثارة للاهتمام في علاقة المُصدِر مع الشبكة. تُجمَع رؤوس أموال، وتظهر الأصول على السلسلة (onchain)، ويحسب الجميع عملية الإصدار… ثم ماذا؟ في البداية افترضت أن إدخال المزيد من المُصدِرين إلى DUSK هو ببساطة تأثير الشبكة. لكن ربما عدد المُصدِرين وحده يخفي شيئًا ما.
قد تكون الإشارة الأقوى هي ما إذا كانت تلك الشركات تواصل البقاء.
إذا رَفَعَت شركة صغيرة ومتوسطة (SME) مرة واحدة ثم احتفظت بسجلات الملكية، وأهلية المستثمرين، والتوزيعات، والتداول الثانوي، والتسوية، وفي النهاية جولة تمويل أخرى داخل البنية التحتية نفسها لـ Dusk، يحدث تغيير. لم تعد الشبكة تساعد فقط في إنشاء أصل. بل تبدأ في حمل السجل المالي حول ذلك الأصل.
أفكر في ذلك بوصفه "اقتصاد احتفاظ المُصدِرين" (Issuer Retention Economy).
المرة الأولى استخدام. أما الجولة الثانية من الشركة نفسها فهي سلوك.
هذا التمييز مهم لأن المُصدِرين المتكررين قد يولّدون معاملات ورسومًا متكررة دون أن يضطر Dusk باستمرار إلى الاستحواذ على نشاط مالي جديد بالكامل. لكن هناك جانبًا غير مريح أيضًا. لا يعني الاحتفاظ شيئًا إذا كانت الشركات لا تبقى لأن سير العمل أصبح فعليًا أفضل. فإذا أصبح المغادرة صعبًا لأن البيانات أو السيولة أو سياق الامتثال لا يمكن نقلها إلى مكان آخر، يبدأ الاحتفاظ بالنظر أشبه بالإقفال (lock-in).
لذا سأراقب على الأرجح شرائح المُصدِرين: من يرفع مرة واحدة، ومن يبقى نشطًا، ومن يعود.
قد لا يكون تأثير الشبكة هو عدد الشركات التي تجذبها Dusk. قد يكون هو عدد قليلٍ من يشعرون بوجود سبب للمغادرة.
#dusk $DUSK @Dusk_Foundation $BMT $EDEN
بدأت أتساءل عما إذا كان أول حدث للتجزئة (tokenization) هو في الواقع الجزء الأقل إثارة للاهتمام في علاقة المُصدِر مع الشبكة. تُجمَع رؤوس أموال، وتظهر الأصول على السلسلة (onchain)، ويحسب الجميع عملية الإصدار… ثم ماذا؟ في البداية افترضت أن إدخال المزيد من المُصدِرين إلى DUSK هو ببساطة تأثير الشبكة. لكن ربما عدد المُصدِرين وحده يخفي شيئًا ما.
قد تكون الإشارة الأقوى هي ما إذا كانت تلك الشركات تواصل البقاء.
إذا رَفَعَت شركة صغيرة ومتوسطة (SME) مرة واحدة ثم احتفظت بسجلات الملكية، وأهلية المستثمرين، والتوزيعات، والتداول الثانوي، والتسوية، وفي النهاية جولة تمويل أخرى داخل البنية التحتية نفسها لـ Dusk، يحدث تغيير. لم تعد الشبكة تساعد فقط في إنشاء أصل. بل تبدأ في حمل السجل المالي حول ذلك الأصل.
أفكر في ذلك بوصفه "اقتصاد احتفاظ المُصدِرين" (Issuer Retention Economy).
المرة الأولى استخدام. أما الجولة الثانية من الشركة نفسها فهي سلوك.
هذا التمييز مهم لأن المُصدِرين المتكررين قد يولّدون معاملات ورسومًا متكررة دون أن يضطر Dusk باستمرار إلى الاستحواذ على نشاط مالي جديد بالكامل. لكن هناك جانبًا غير مريح أيضًا. لا يعني الاحتفاظ شيئًا إذا كانت الشركات لا تبقى لأن سير العمل أصبح فعليًا أفضل. فإذا أصبح المغادرة صعبًا لأن البيانات أو السيولة أو سياق الامتثال لا يمكن نقلها إلى مكان آخر، يبدأ الاحتفاظ بالنظر أشبه بالإقفال (lock-in).
لذا سأراقب على الأرجح شرائح المُصدِرين: من يرفع مرة واحدة، ومن يبقى نشطًا، ومن يعود.
قد لا يكون تأثير الشبكة هو عدد الشركات التي تجذبها Dusk. قد يكون هو عدد قليلٍ من يشعرون بوجود سبب للمغادرة.
#dusk $DUSK @Dusk $BMT $EDEN
قد تكون الإشارة الأقوى هي ما إذا كانت تلك الشركات تواصل البقاء.
إذا رَفَعَت شركة صغيرة ومتوسطة (SME) مرة واحدة ثم احتفظت بسجلات الملكية، وأهلية المستثمرين، والتوزيعات، والتداول الثانوي، والتسوية، وفي النهاية جولة تمويل أخرى داخل البنية التحتية نفسها لـ Dusk، يحدث تغيير. لم تعد الشبكة تساعد فقط في إنشاء أصل. بل تبدأ في حمل السجل المالي حول ذلك الأصل.
أفكر في ذلك بوصفه "اقتصاد احتفاظ المُصدِرين" (Issuer Retention Economy).
المرة الأولى استخدام. أما الجولة الثانية من الشركة نفسها فهي سلوك.
هذا التمييز مهم لأن المُصدِرين المتكررين قد يولّدون معاملات ورسومًا متكررة دون أن يضطر Dusk باستمرار إلى الاستحواذ على نشاط مالي جديد بالكامل. لكن هناك جانبًا غير مريح أيضًا. لا يعني الاحتفاظ شيئًا إذا كانت الشركات لا تبقى لأن سير العمل أصبح فعليًا أفضل. فإذا أصبح المغادرة صعبًا لأن البيانات أو السيولة أو سياق الامتثال لا يمكن نقلها إلى مكان آخر، يبدأ الاحتفاظ بالنظر أشبه بالإقفال (lock-in).
لذا سأراقب على الأرجح شرائح المُصدِرين: من يرفع مرة واحدة، ومن يبقى نشطًا، ومن يعود.
قد لا يكون تأثير الشبكة هو عدد الشركات التي تجذبها Dusk. قد يكون هو عدد قليلٍ من يشعرون بوجود سبب للمغادرة.
#dusk $DUSK @Dusk $BMT $EDEN
5
258
·
--
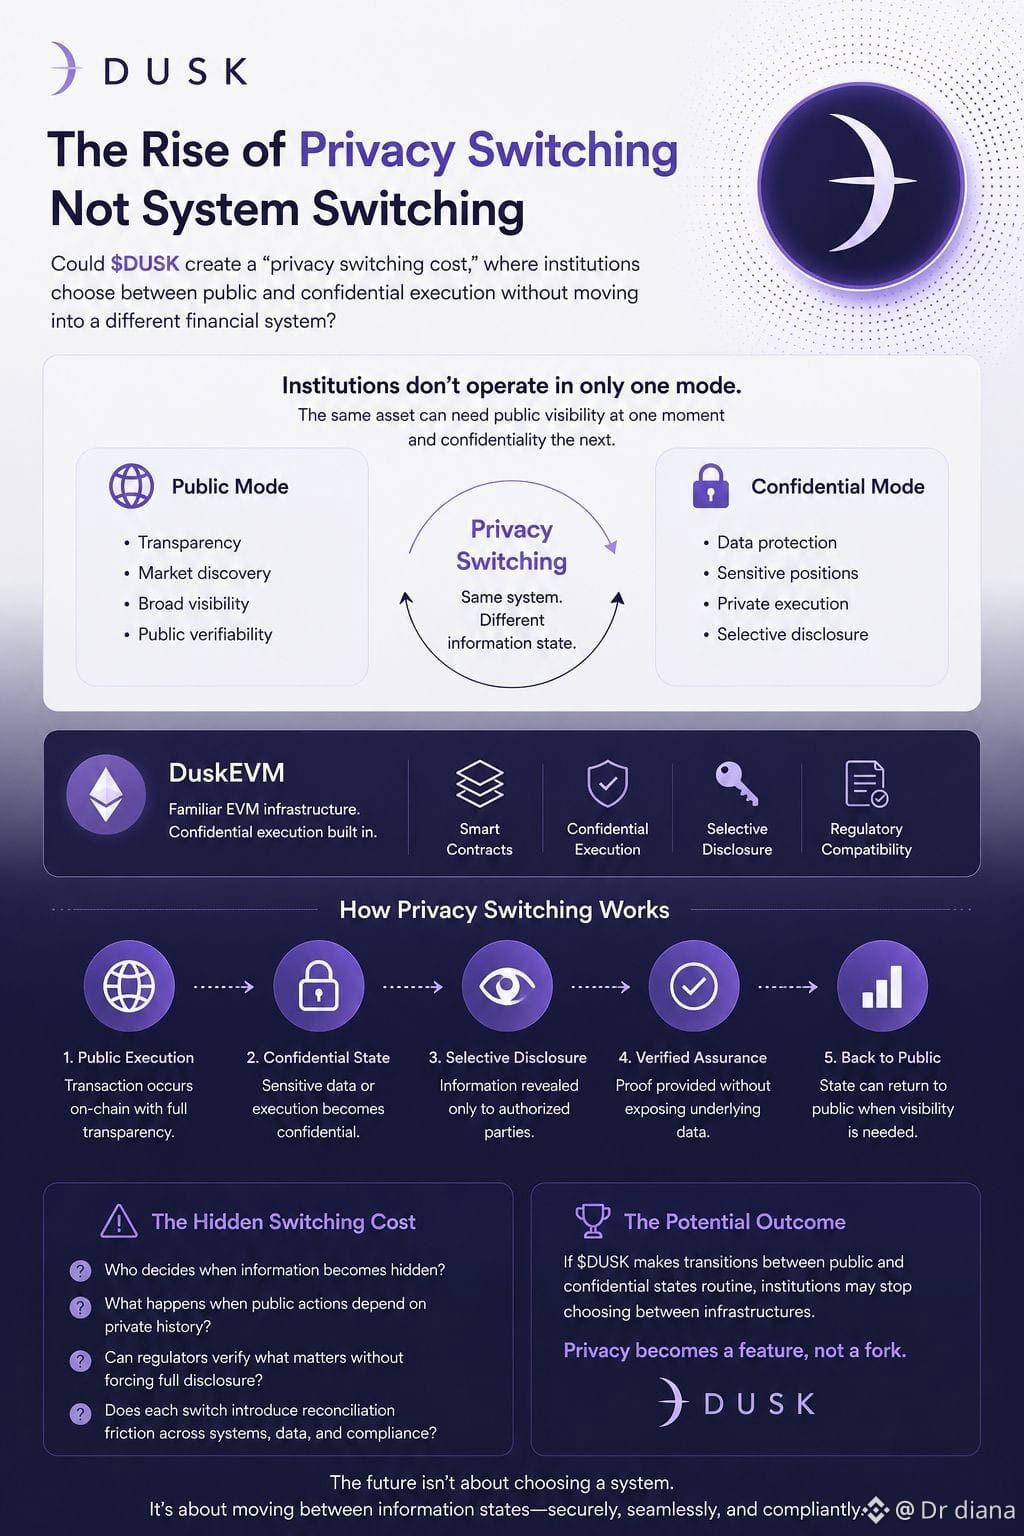
شيء عن الخصوصية في التمويل يجعلني أشعر دائمًا أن الأمر يسير بالعكس. نحن عادةً نتحدث كما لو أن مؤسسة ما يجب أن تختار أولًا نوع النظام الذي تريده — علني أم خاص — ثم تبني سير العمل بناءً على هذا القرار. لكن المؤسسات نادرًا ما تتصرف بهذا الانتظام. قد يحتاج نفس الأصل إلى وضوح علني في لحظة، ثم إلى معلومات مُقيّدة بعد خمس دقائق.
لهذا أتساءل عما إذا كان بإمكان DUSK أن يخلق نوعًا من “تكلفة تبديل الخصوصية”، رغم أن كلمة “تكلفة” ربما ليست الكلمة المناسبة. ربما يتعلق الأمر بتكلفة عدم التبديل.
إذا مكّن DuskEVM مؤسسةً من العمل عبر بنية EVM مألوفة بينما تتم عملية التنفيذ السرّي داخل البيئة نفسها الأوسع، عندها تبدأ الخصوصية في أن تبدو أقل كوجهة وأكثر كحالة ضمن معاملة. علنية عندما يفيد ذلك في إتاحة الرؤية. سرّية عندما تتطلب بيانات المستثمرين أو المراكز أو التنفيذ الحساس حماية. ثم يتم الإفصاح بشكل انتقائي عندما يحتاج طرفٌ مُرخّص له فعلًا إلى دليل.
في البداية يبدو ذلك مرونة. لكن من ناحية أخرى، كل تبديل يخلق حدًا. من يقرر متى تصبح المعلومات مخفية؟ ماذا يحدث عندما تعتمد عملية علنية على شيء حدث بشكل خاص؟ وهل يمكن للجهات التنظيمية التحقق من الجزء المهم دون إجبار المعاملة كلها على العودة إلى مستوى الإفصاح؟
هناك أعتقد أن “تكلفة التبديل” الحقيقية تظهر.
التنقل بين السلاسل واضح أنه يسبب احتكاكًا. أما الانتقال بين حالات معلومات مختلفة دون كسر الملكية أو الامتثال أو السيولة أو الثقة فهو أكثر هدوءًا بكثير.
إذا استطاع DUSK جعل تلك الانتقالات روتينية، فقد تتوقف المؤسسات عن الاضطرار إلى الاختيار بين البنية التحتية العامة والخاصة على الإطلاق.
لكن إذا أدخل كل تبديل مشكلة تسوية أخرى، فالنظام لم يُزل التشرذم فعليًا. بل نقل التشرذم إلى مكان أصعب رؤيةً.
#dusk $DUSK @Dusk_Foundation $ONG $ANPA.US
شيء عن الخصوصية في التمويل يجعلني أشعر دائمًا أن الأمر يسير بالعكس. نحن عادةً نتحدث كما لو أن مؤسسة ما يجب أن تختار أولًا نوع النظام الذي تريده — علني أم خاص — ثم تبني سير العمل بناءً على هذا القرار. لكن المؤسسات نادرًا ما تتصرف بهذا الانتظام. قد يحتاج نفس الأصل إلى وضوح علني في لحظة، ثم إلى معلومات مُقيّدة بعد خمس دقائق.
لهذا أتساءل عما إذا كان بإمكان DUSK أن يخلق نوعًا من “تكلفة تبديل الخصوصية”، رغم أن كلمة “تكلفة” ربما ليست الكلمة المناسبة. ربما يتعلق الأمر بتكلفة عدم التبديل.
إذا مكّن DuskEVM مؤسسةً من العمل عبر بنية EVM مألوفة بينما تتم عملية التنفيذ السرّي داخل البيئة نفسها الأوسع، عندها تبدأ الخصوصية في أن تبدو أقل كوجهة وأكثر كحالة ضمن معاملة. علنية عندما يفيد ذلك في إتاحة الرؤية. سرّية عندما تتطلب بيانات المستثمرين أو المراكز أو التنفيذ الحساس حماية. ثم يتم الإفصاح بشكل انتقائي عندما يحتاج طرفٌ مُرخّص له فعلًا إلى دليل.
في البداية يبدو ذلك مرونة. لكن من ناحية أخرى، كل تبديل يخلق حدًا. من يقرر متى تصبح المعلومات مخفية؟ ماذا يحدث عندما تعتمد عملية علنية على شيء حدث بشكل خاص؟ وهل يمكن للجهات التنظيمية التحقق من الجزء المهم دون إجبار المعاملة كلها على العودة إلى مستوى الإفصاح؟
هناك أعتقد أن “تكلفة التبديل” الحقيقية تظهر.
التنقل بين السلاسل واضح أنه يسبب احتكاكًا. أما الانتقال بين حالات معلومات مختلفة دون كسر الملكية أو الامتثال أو السيولة أو الثقة فهو أكثر هدوءًا بكثير.
إذا استطاع DUSK جعل تلك الانتقالات روتينية، فقد تتوقف المؤسسات عن الاضطرار إلى الاختيار بين البنية التحتية العامة والخاصة على الإطلاق.
لكن إذا أدخل كل تبديل مشكلة تسوية أخرى، فالنظام لم يُزل التشرذم فعليًا. بل نقل التشرذم إلى مكان أصعب رؤيةً.
#dusk $DUSK @Dusk $ONG $ANPA.US
لهذا أتساءل عما إذا كان بإمكان DUSK أن يخلق نوعًا من “تكلفة تبديل الخصوصية”، رغم أن كلمة “تكلفة” ربما ليست الكلمة المناسبة. ربما يتعلق الأمر بتكلفة عدم التبديل.
إذا مكّن DuskEVM مؤسسةً من العمل عبر بنية EVM مألوفة بينما تتم عملية التنفيذ السرّي داخل البيئة نفسها الأوسع، عندها تبدأ الخصوصية في أن تبدو أقل كوجهة وأكثر كحالة ضمن معاملة. علنية عندما يفيد ذلك في إتاحة الرؤية. سرّية عندما تتطلب بيانات المستثمرين أو المراكز أو التنفيذ الحساس حماية. ثم يتم الإفصاح بشكل انتقائي عندما يحتاج طرفٌ مُرخّص له فعلًا إلى دليل.
في البداية يبدو ذلك مرونة. لكن من ناحية أخرى، كل تبديل يخلق حدًا. من يقرر متى تصبح المعلومات مخفية؟ ماذا يحدث عندما تعتمد عملية علنية على شيء حدث بشكل خاص؟ وهل يمكن للجهات التنظيمية التحقق من الجزء المهم دون إجبار المعاملة كلها على العودة إلى مستوى الإفصاح؟
هناك أعتقد أن “تكلفة التبديل” الحقيقية تظهر.
التنقل بين السلاسل واضح أنه يسبب احتكاكًا. أما الانتقال بين حالات معلومات مختلفة دون كسر الملكية أو الامتثال أو السيولة أو الثقة فهو أكثر هدوءًا بكثير.
إذا استطاع DUSK جعل تلك الانتقالات روتينية، فقد تتوقف المؤسسات عن الاضطرار إلى الاختيار بين البنية التحتية العامة والخاصة على الإطلاق.
لكن إذا أدخل كل تبديل مشكلة تسوية أخرى، فالنظام لم يُزل التشرذم فعليًا. بل نقل التشرذم إلى مكان أصعب رؤيةً.
#dusk $DUSK @Dusk $ONG $ANPA.US
2
5
153
·
--
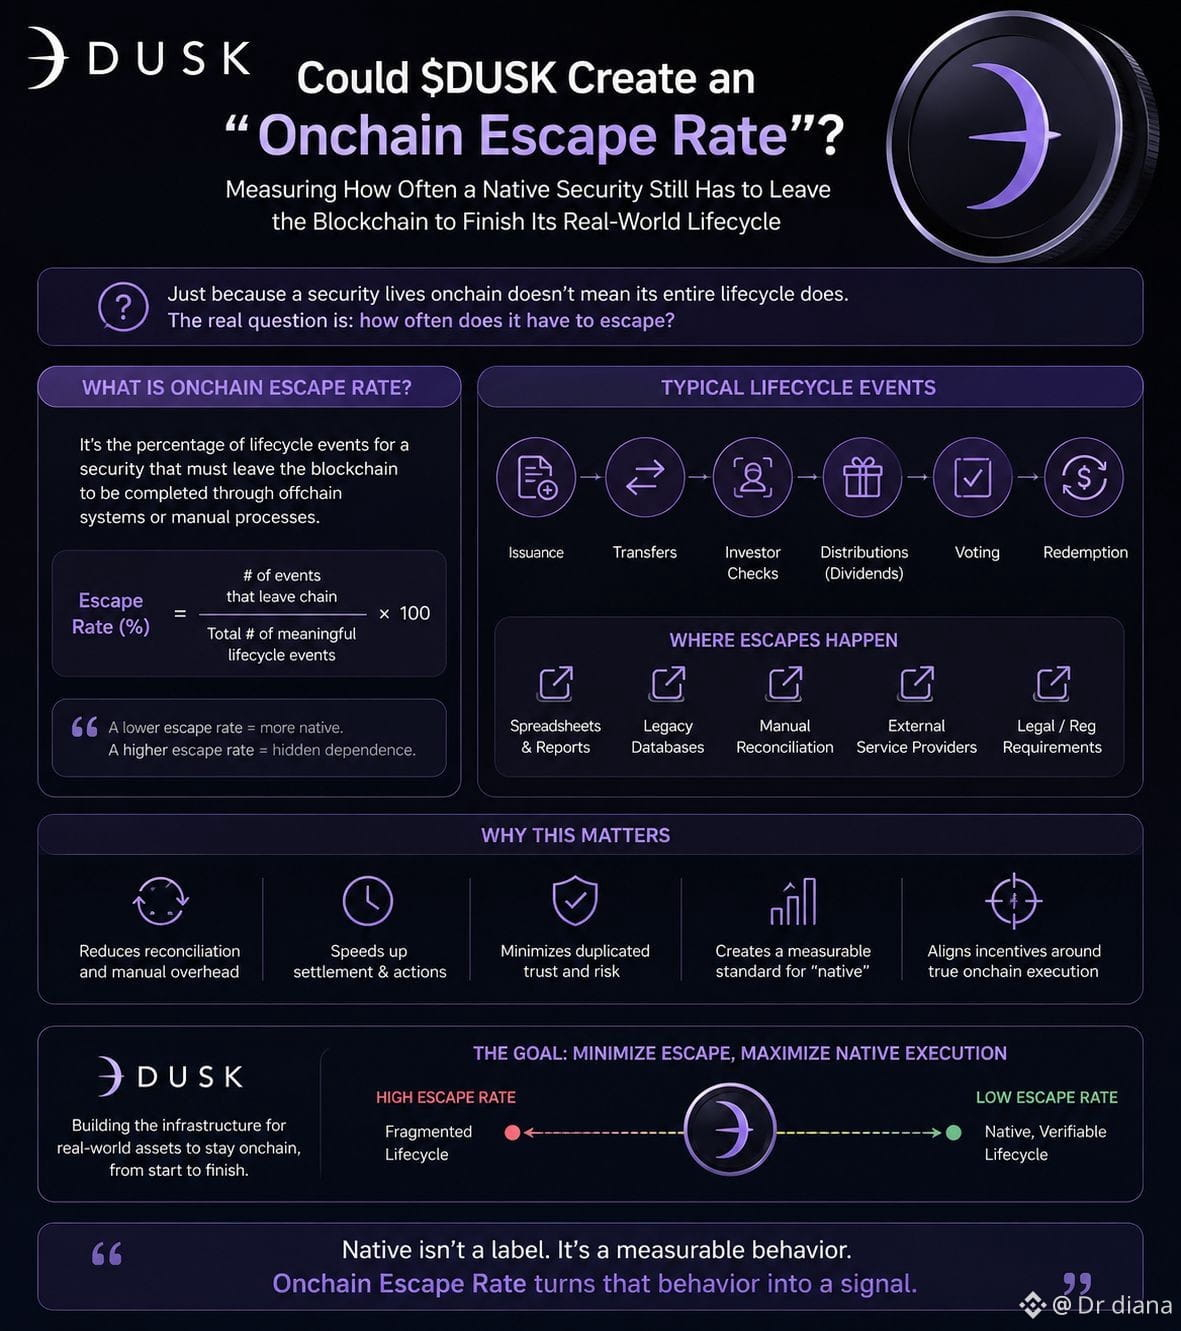
لا أستطيع التوقف عن التفكير في شيء يبدو “عكسيًا”… ربما أفضل طريقة لقياس ما إذا كانت الورقة المالية أصلًا أصلية لسلسلة بلوكشين فعلًا هي احتساب مدى تكرار اضطرارها لمغادرتها.
مع DUSK، سأطلق على ذلك “معدل الهروب على السلسلة (Onchain Escape Rate)”.
يمكن إصدار ورقة مالية على السلسلة، وتسجيل الملكية هناك، وتسوية التداولات هناك. في البداية يبدو الأمر أصليًا. لكن بعد ذلك يحدث توزيع أرباح ويقوم شخص ما بتصدير جدول بيانات. يغيّر المستثمر حالته ويتم تحديث قاعدة بيانات منفصلة. تحتاج الإجراءات المؤسسية إلى مواءمة يدوية. ثم يصل الاسترداد وتتحرك—بهدوء—جزء من العملية عبر بنية تحتية تقليدية.
لم تغادر الأصول السلسلة تقنيًا. لكن سير العمل غادر.
هذا التمييز ما زال يزعجني.
ربما تكون المقاييس المفيدة بسيطة: خذ كل حدث دورة حياة ذي معنى حول ورقة مالية—الإصدار، والتحويلات، وفحوصات المستثمرين، والتوزيعات، والتصويت، والاسترداد—وقِس ما هي نسبة ما يمكن أن يُنجز فعليًا دون أن يعود إلى نظام خارجي.
قد يخبرني انخفاض معدل الهروب بمعلومات أكثر من عنوان آخر عن القيمة المُرمّزة. ومع ذلك، حتى هذا يصبح فوضويًا. توجد خطوات خارج السلسلة لأن القانون أو المؤسسات تتطلبها، لا لأن البلوكشين فشل.
وإجبار كل شيء على السلسلة فقط لتحسين الرقم سيكون بلا معنى.
لذا ربما ليس “صفر هروب” هو الهدف أصلًا.
السؤال المثير للاهتمام هو ما إذا كان بإمكان DUSK الحفاظ على الأجزاء التي تخلق المواءمة والتأخير والثقة المكررة داخل دورة حياة واحدة قابلة للتحقق.
عندها فقط يتوقف مفهوم “الأصالة” عن كونه مجرد تسمية ويبدأ أن يصبح شيئًا يمكن قياسه.
#dusk $DUSK @Dusk_Foundation $PROM $PORTAL
لا أستطيع التوقف عن التفكير في شيء يبدو “عكسيًا”… ربما أفضل طريقة لقياس ما إذا كانت الورقة المالية أصلًا أصلية لسلسلة بلوكشين فعلًا هي احتساب مدى تكرار اضطرارها لمغادرتها.
مع DUSK، سأطلق على ذلك “معدل الهروب على السلسلة (Onchain Escape Rate)”.
يمكن إصدار ورقة مالية على السلسلة، وتسجيل الملكية هناك، وتسوية التداولات هناك. في البداية يبدو الأمر أصليًا. لكن بعد ذلك يحدث توزيع أرباح ويقوم شخص ما بتصدير جدول بيانات. يغيّر المستثمر حالته ويتم تحديث قاعدة بيانات منفصلة. تحتاج الإجراءات المؤسسية إلى مواءمة يدوية. ثم يصل الاسترداد وتتحرك—بهدوء—جزء من العملية عبر بنية تحتية تقليدية.
لم تغادر الأصول السلسلة تقنيًا. لكن سير العمل غادر.
هذا التمييز ما زال يزعجني.
ربما تكون المقاييس المفيدة بسيطة: خذ كل حدث دورة حياة ذي معنى حول ورقة مالية—الإصدار، والتحويلات، وفحوصات المستثمرين، والتوزيعات، والتصويت، والاسترداد—وقِس ما هي نسبة ما يمكن أن يُنجز فعليًا دون أن يعود إلى نظام خارجي.
قد يخبرني انخفاض معدل الهروب بمعلومات أكثر من عنوان آخر عن القيمة المُرمّزة. ومع ذلك، حتى هذا يصبح فوضويًا. توجد خطوات خارج السلسلة لأن القانون أو المؤسسات تتطلبها، لا لأن البلوكشين فشل.
وإجبار كل شيء على السلسلة فقط لتحسين الرقم سيكون بلا معنى.
لذا ربما ليس “صفر هروب” هو الهدف أصلًا.
السؤال المثير للاهتمام هو ما إذا كان بإمكان DUSK الحفاظ على الأجزاء التي تخلق المواءمة والتأخير والثقة المكررة داخل دورة حياة واحدة قابلة للتحقق.
عندها فقط يتوقف مفهوم “الأصالة” عن كونه مجرد تسمية ويبدأ أن يصبح شيئًا يمكن قياسه.
#dusk $DUSK @Dusk $PROM $PORTAL
مع DUSK، سأطلق على ذلك “معدل الهروب على السلسلة (Onchain Escape Rate)”.
يمكن إصدار ورقة مالية على السلسلة، وتسجيل الملكية هناك، وتسوية التداولات هناك. في البداية يبدو الأمر أصليًا. لكن بعد ذلك يحدث توزيع أرباح ويقوم شخص ما بتصدير جدول بيانات. يغيّر المستثمر حالته ويتم تحديث قاعدة بيانات منفصلة. تحتاج الإجراءات المؤسسية إلى مواءمة يدوية. ثم يصل الاسترداد وتتحرك—بهدوء—جزء من العملية عبر بنية تحتية تقليدية.
لم تغادر الأصول السلسلة تقنيًا. لكن سير العمل غادر.
هذا التمييز ما زال يزعجني.
ربما تكون المقاييس المفيدة بسيطة: خذ كل حدث دورة حياة ذي معنى حول ورقة مالية—الإصدار، والتحويلات، وفحوصات المستثمرين، والتوزيعات، والتصويت، والاسترداد—وقِس ما هي نسبة ما يمكن أن يُنجز فعليًا دون أن يعود إلى نظام خارجي.
قد يخبرني انخفاض معدل الهروب بمعلومات أكثر من عنوان آخر عن القيمة المُرمّزة. ومع ذلك، حتى هذا يصبح فوضويًا. توجد خطوات خارج السلسلة لأن القانون أو المؤسسات تتطلبها، لا لأن البلوكشين فشل.
وإجبار كل شيء على السلسلة فقط لتحسين الرقم سيكون بلا معنى.
لذا ربما ليس “صفر هروب” هو الهدف أصلًا.
السؤال المثير للاهتمام هو ما إذا كان بإمكان DUSK الحفاظ على الأجزاء التي تخلق المواءمة والتأخير والثقة المكررة داخل دورة حياة واحدة قابلة للتحقق.
عندها فقط يتوقف مفهوم “الأصالة” عن كونه مجرد تسمية ويبدأ أن يصبح شيئًا يمكن قياسه.
#dusk $DUSK @Dusk $PROM $PORTAL
2
4
116
·
--
أظل أفكر في كيفية تقييم الأوراق المالية المُرمّزة (tokenized) لحظة ظهورها على السلسلة (onchain). تحدث عملية إصدار، ويبدو الرقم مثيرًا للإعجاب، فنعتبر ذلك بمثابة تبنٍّ (adoption). لكن بعد ذلك أتساءل: ماذا يحدث للأصل بعد ستة أشهر؟ أم بعد ثلاث سنوات؟
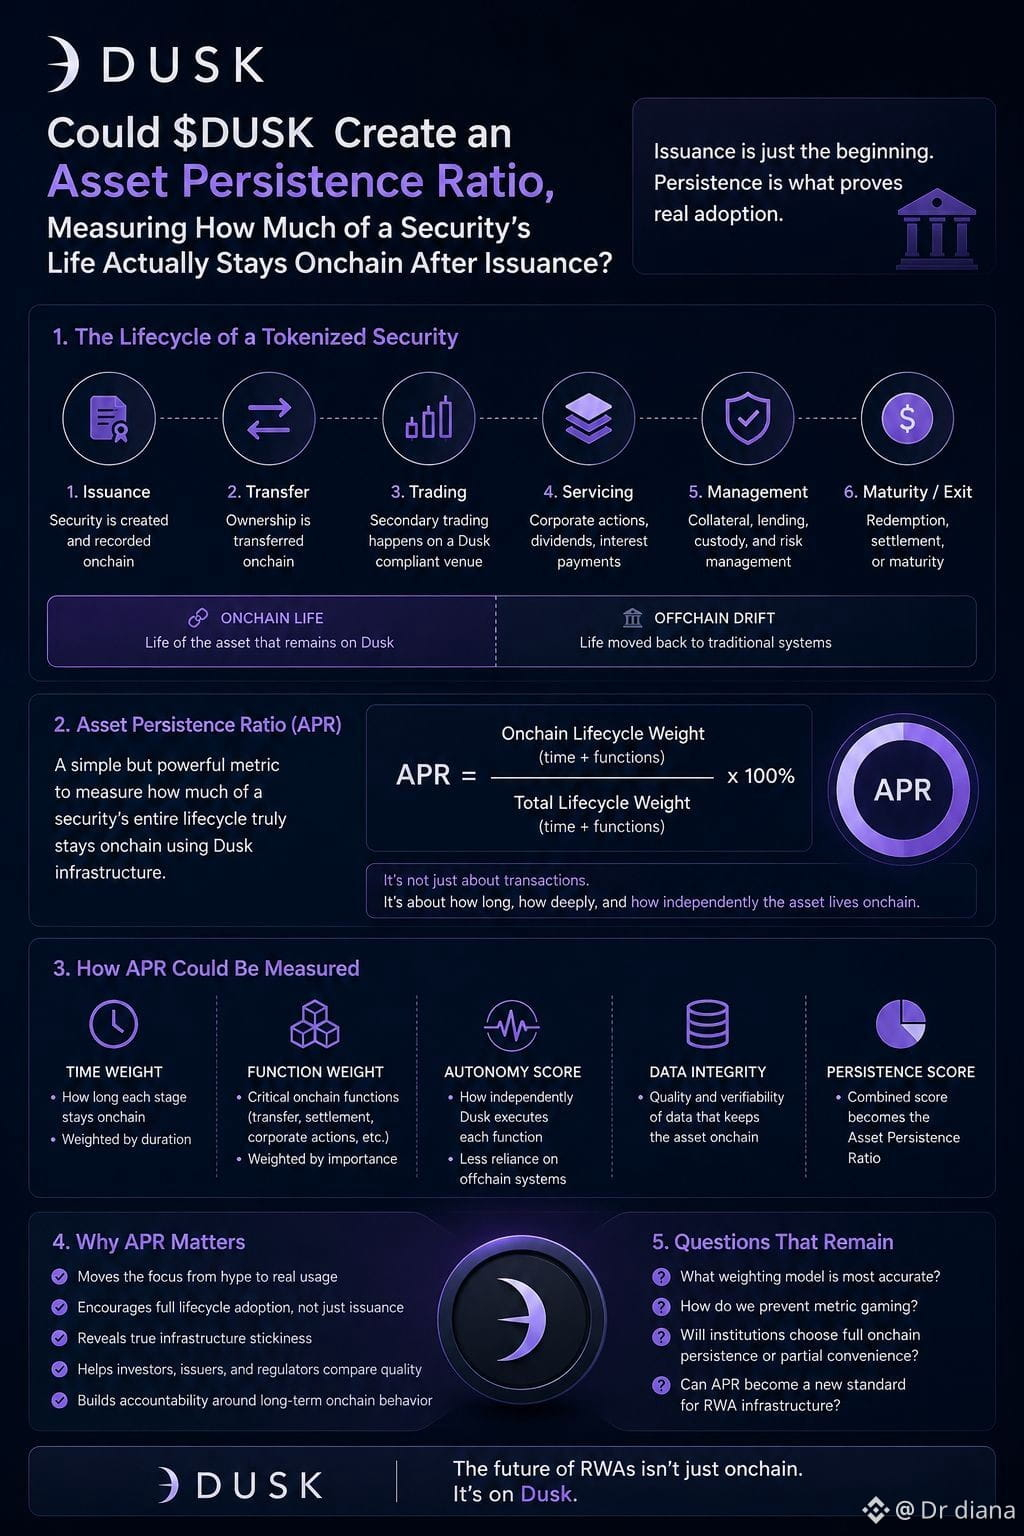
هنا يبدأ منطقٌ واضح في “نسبة استمرارية الأصول” (Asset Persistence Ratio) الخاصة بـ DUSK بالنسبة لي.
للأصل عمرٌ طويل بشكل مدهش. يُصدر، ثم يُنقل، ثم يُتداول، ثم يُسوى، وقد يُستخدم كضمان، وبعد ذلك يتم دفع الأرباح أو الفوائد، وتتغير الملكية مرة أخرى، وتحدث الإفصاحات. وفي النهاية قد ينضج أو يتم استرداده (redemption). إذا حدثت الخطوة الأولى فقط على السلسلة بينما كل ما يليها يعود بهدوء إلى قواعد البيانات والبريد الإلكتروني والوسطاء التقليديين، فأنا لست متأكدًا أن الأصل كان في الحقيقة قد جرى إدخاله على السلسلة. ربما كان إصدارُه فقط هو الذي جرى على السلسلة.
لذا فإن النسبة التي أرغب في مراقبتها تكون مثلًا: ما مقدار استمرار ذلك الجزء من دورة الحياة بأكملها باستخدام بنية Dusk التحتية؟
في البداية ظننت أن المزيد من الخطوات على السلسلة يعني تلقائيًا مزيدًا من الطلب على الشبكة. لكن مرة أخرى، قد يولّد إصدارٌ واحد آلاف عمليات النقل بينما إصدارٌ آخر لا يتحرك تقريبًا، ومع ذلك ما زال يتطلب سنوات من الخدمة. مجرد احتساب المعاملات وحده قد يُشوّه الصورة.
ربما تحتاج الاستمرارية إلى قياس الزمن والوظائف، وليس النشاط فقط.
هذا يغيّر نظرتي إلى تبنّي (adoption) الأصول المرمّزة RWAs قليلًا. قد لا يكون السؤال الأهم هو: كم من القيمة يدخل إلى Dusk.
قد يكون السؤال: كم مرة نادرًا ما تحتاج تلك القيمة إلى المغادرة مرة أخرى.
وما إذا كانت المؤسسات مستعدة فعلًا للاحتفاظ بالأجزاء الصعبة على السلسلة ما يزال أمرًا غير محسوم.
#dusk $DUSK @Dusk_Foundation $TUT $ZRO
أظل أفكر في كيفية تقييم الأوراق المالية المُرمّزة (tokenized) لحظة ظهورها على السلسلة (onchain). تحدث عملية إصدار، ويبدو الرقم مثيرًا للإعجاب، فنعتبر ذلك بمثابة تبنٍّ (adoption). لكن بعد ذلك أتساءل: ماذا يحدث للأصل بعد ستة أشهر؟ أم بعد ثلاث سنوات؟
هنا يبدأ منطقٌ واضح في “نسبة استمرارية الأصول” (Asset Persistence Ratio) الخاصة بـ DUSK بالنسبة لي.
للأصل عمرٌ طويل بشكل مدهش. يُصدر، ثم يُنقل، ثم يُتداول، ثم يُسوى، وقد يُستخدم كضمان، وبعد ذلك يتم دفع الأرباح أو الفوائد، وتتغير الملكية مرة أخرى، وتحدث الإفصاحات. وفي النهاية قد ينضج أو يتم استرداده (redemption). إذا حدثت الخطوة الأولى فقط على السلسلة بينما كل ما يليها يعود بهدوء إلى قواعد البيانات والبريد الإلكتروني والوسطاء التقليديين، فأنا لست متأكدًا أن الأصل كان في الحقيقة قد جرى إدخاله على السلسلة. ربما كان إصدارُه فقط هو الذي جرى على السلسلة.
لذا فإن النسبة التي أرغب في مراقبتها تكون مثلًا: ما مقدار استمرار ذلك الجزء من دورة الحياة بأكملها باستخدام بنية Dusk التحتية؟
في البداية ظننت أن المزيد من الخطوات على السلسلة يعني تلقائيًا مزيدًا من الطلب على الشبكة. لكن مرة أخرى، قد يولّد إصدارٌ واحد آلاف عمليات النقل بينما إصدارٌ آخر لا يتحرك تقريبًا، ومع ذلك ما زال يتطلب سنوات من الخدمة. مجرد احتساب المعاملات وحده قد يُشوّه الصورة.
ربما تحتاج الاستمرارية إلى قياس الزمن والوظائف، وليس النشاط فقط.
هذا يغيّر نظرتي إلى تبنّي (adoption) الأصول المرمّزة RWAs قليلًا. قد لا يكون السؤال الأهم هو: كم من القيمة يدخل إلى Dusk.
قد يكون السؤال: كم مرة نادرًا ما تحتاج تلك القيمة إلى المغادرة مرة أخرى.
وما إذا كانت المؤسسات مستعدة فعلًا للاحتفاظ بالأجزاء الصعبة على السلسلة ما يزال أمرًا غير محسوم.
#dusk $DUSK @Dusk $TUT $ZRO
هنا يبدأ منطقٌ واضح في “نسبة استمرارية الأصول” (Asset Persistence Ratio) الخاصة بـ DUSK بالنسبة لي.
للأصل عمرٌ طويل بشكل مدهش. يُصدر، ثم يُنقل، ثم يُتداول، ثم يُسوى، وقد يُستخدم كضمان، وبعد ذلك يتم دفع الأرباح أو الفوائد، وتتغير الملكية مرة أخرى، وتحدث الإفصاحات. وفي النهاية قد ينضج أو يتم استرداده (redemption). إذا حدثت الخطوة الأولى فقط على السلسلة بينما كل ما يليها يعود بهدوء إلى قواعد البيانات والبريد الإلكتروني والوسطاء التقليديين، فأنا لست متأكدًا أن الأصل كان في الحقيقة قد جرى إدخاله على السلسلة. ربما كان إصدارُه فقط هو الذي جرى على السلسلة.
لذا فإن النسبة التي أرغب في مراقبتها تكون مثلًا: ما مقدار استمرار ذلك الجزء من دورة الحياة بأكملها باستخدام بنية Dusk التحتية؟
في البداية ظننت أن المزيد من الخطوات على السلسلة يعني تلقائيًا مزيدًا من الطلب على الشبكة. لكن مرة أخرى، قد يولّد إصدارٌ واحد آلاف عمليات النقل بينما إصدارٌ آخر لا يتحرك تقريبًا، ومع ذلك ما زال يتطلب سنوات من الخدمة. مجرد احتساب المعاملات وحده قد يُشوّه الصورة.
ربما تحتاج الاستمرارية إلى قياس الزمن والوظائف، وليس النشاط فقط.
هذا يغيّر نظرتي إلى تبنّي (adoption) الأصول المرمّزة RWAs قليلًا. قد لا يكون السؤال الأهم هو: كم من القيمة يدخل إلى Dusk.
قد يكون السؤال: كم مرة نادرًا ما تحتاج تلك القيمة إلى المغادرة مرة أخرى.
وما إذا كانت المؤسسات مستعدة فعلًا للاحتفاظ بالأجزاء الصعبة على السلسلة ما يزال أمرًا غير محسوم.
#dusk $DUSK @Dusk $TUT $ZRO
3
4
121
·
--
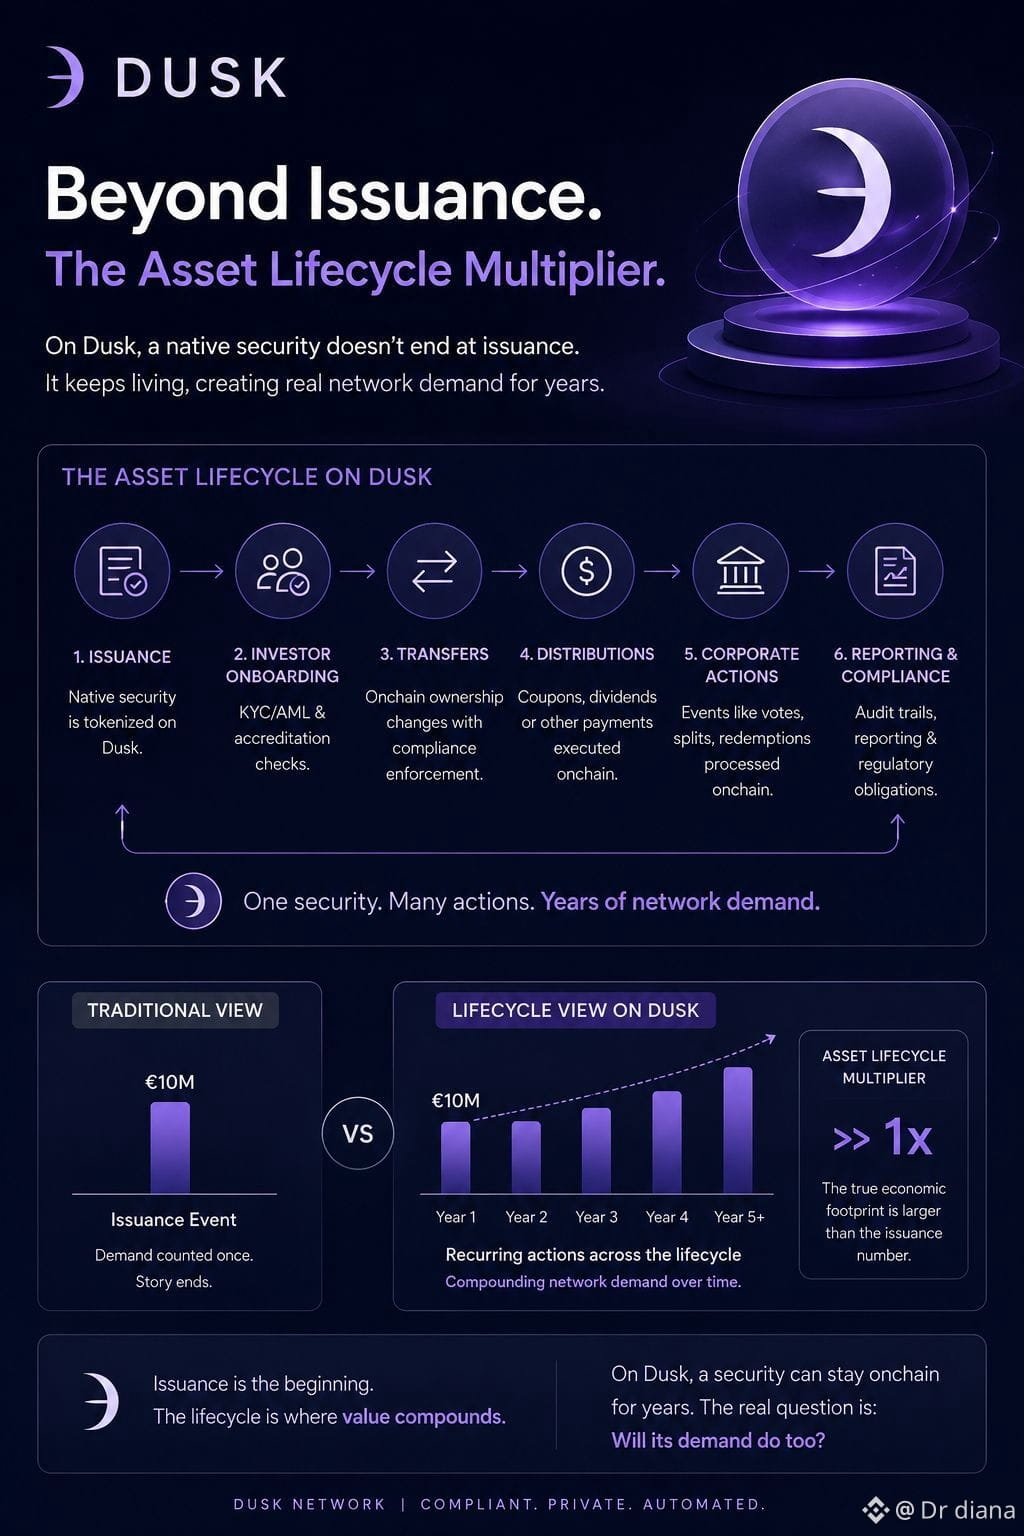
أظل أفكر في مدى غرابة طريقتنا في قياس الأصول المُجزّأة إلى رموز. مُصدِر يقدّم 10 ملايين يورو من الأوراق المالية على السلسلة، فيقوم الجميع بعدّ الـ10 ملايين يورو، ومع ذلك تكاد القصة تتوقف عند هذا الحد.
لكن الورقة المالية لا تتوقف عن الوجود بعد الإصدار.
إذا كنت أفهم DUSK بشكل صحيح، فإن الإصدار الأصلي يعني أن الأصل يمكنه الاستمرار بالعيش على نفس البنية التحتية مع تغيّر الملكية؛ إذ يتم التحقق من المستثمرين، وتسوية عمليات النقل، وتحدث التوزيعات، وتُعالَج الإجراءات المؤسسية، وفي النهاية تظهر التقارير أو مراجعات الامتثال. يمكن لورقة مالية واحدة أن تواصل توليد نشاط على الشبكة طويلاً بعد حدث التحويل الأولي إلى رمز.
وهذا يجعلني أتساءل عن «مُضاعِف دورة حياة الأصل».
ربما لا يكون 1 يورو من الإصدار في الحقيقة هو 1 يورو من الطلب على الشبكة. إذا كان هذا الأصل يطلق 20 إجراءً ذا معنى عبر عدة سنوات، فقد يكون أثره الاقتصادي على الشبكة أكبر بكثير مما توحي به الأرقام الخاصة بالإصدار الأصلي.
لكن بصراحة، هنا أيضًا أشك. لا تَعتبر DUSK أن هذه الإجراءات مهمة إلا إذا ظلت فعلاً على Dusk. فإذا انتقلت خدمات الامتثال أو المدفوعات أو التقارير بهدوء إلى الأنظمة التقليدية، فإن دورة الحياة تتجزأ ويختفي المُضاعِف.
لذا ربما يكون الإصدار المؤكَّد هو الرقم الابتدائي فقط.
ما أودّ معرفته حقًا هو مقدار النشاط المتكرر الذي يُولّده كل أصل مُصدَر بعد السنة الأولى، السنة الثانية، السنة الخامسة.
قد يبقى أصل واحد على السلسلة لسنوات.
أما ما إذا كان الطلب المرتبط به يفعل الشيء ذاته، فهذا يبدو كأنه السؤال الأصعب.
#dusk $DUSK @Dusk_Foundation $TRUMP $MOVE
أظل أفكر في مدى غرابة طريقتنا في قياس الأصول المُجزّأة إلى رموز. مُصدِر يقدّم 10 ملايين يورو من الأوراق المالية على السلسلة، فيقوم الجميع بعدّ الـ10 ملايين يورو، ومع ذلك تكاد القصة تتوقف عند هذا الحد.
لكن الورقة المالية لا تتوقف عن الوجود بعد الإصدار.
إذا كنت أفهم DUSK بشكل صحيح، فإن الإصدار الأصلي يعني أن الأصل يمكنه الاستمرار بالعيش على نفس البنية التحتية مع تغيّر الملكية؛ إذ يتم التحقق من المستثمرين، وتسوية عمليات النقل، وتحدث التوزيعات، وتُعالَج الإجراءات المؤسسية، وفي النهاية تظهر التقارير أو مراجعات الامتثال. يمكن لورقة مالية واحدة أن تواصل توليد نشاط على الشبكة طويلاً بعد حدث التحويل الأولي إلى رمز.
وهذا يجعلني أتساءل عن «مُضاعِف دورة حياة الأصل».
ربما لا يكون 1 يورو من الإصدار في الحقيقة هو 1 يورو من الطلب على الشبكة. إذا كان هذا الأصل يطلق 20 إجراءً ذا معنى عبر عدة سنوات، فقد يكون أثره الاقتصادي على الشبكة أكبر بكثير مما توحي به الأرقام الخاصة بالإصدار الأصلي.
لكن بصراحة، هنا أيضًا أشك. لا تَعتبر DUSK أن هذه الإجراءات مهمة إلا إذا ظلت فعلاً على Dusk. فإذا انتقلت خدمات الامتثال أو المدفوعات أو التقارير بهدوء إلى الأنظمة التقليدية، فإن دورة الحياة تتجزأ ويختفي المُضاعِف.
لذا ربما يكون الإصدار المؤكَّد هو الرقم الابتدائي فقط.
ما أودّ معرفته حقًا هو مقدار النشاط المتكرر الذي يُولّده كل أصل مُصدَر بعد السنة الأولى، السنة الثانية، السنة الخامسة.
قد يبقى أصل واحد على السلسلة لسنوات.
أما ما إذا كان الطلب المرتبط به يفعل الشيء ذاته، فهذا يبدو كأنه السؤال الأصعب.
#dusk $DUSK @Dusk $TRUMP $MOVE
لكن الورقة المالية لا تتوقف عن الوجود بعد الإصدار.
إذا كنت أفهم DUSK بشكل صحيح، فإن الإصدار الأصلي يعني أن الأصل يمكنه الاستمرار بالعيش على نفس البنية التحتية مع تغيّر الملكية؛ إذ يتم التحقق من المستثمرين، وتسوية عمليات النقل، وتحدث التوزيعات، وتُعالَج الإجراءات المؤسسية، وفي النهاية تظهر التقارير أو مراجعات الامتثال. يمكن لورقة مالية واحدة أن تواصل توليد نشاط على الشبكة طويلاً بعد حدث التحويل الأولي إلى رمز.
وهذا يجعلني أتساءل عن «مُضاعِف دورة حياة الأصل».
ربما لا يكون 1 يورو من الإصدار في الحقيقة هو 1 يورو من الطلب على الشبكة. إذا كان هذا الأصل يطلق 20 إجراءً ذا معنى عبر عدة سنوات، فقد يكون أثره الاقتصادي على الشبكة أكبر بكثير مما توحي به الأرقام الخاصة بالإصدار الأصلي.
لكن بصراحة، هنا أيضًا أشك. لا تَعتبر DUSK أن هذه الإجراءات مهمة إلا إذا ظلت فعلاً على Dusk. فإذا انتقلت خدمات الامتثال أو المدفوعات أو التقارير بهدوء إلى الأنظمة التقليدية، فإن دورة الحياة تتجزأ ويختفي المُضاعِف.
لذا ربما يكون الإصدار المؤكَّد هو الرقم الابتدائي فقط.
ما أودّ معرفته حقًا هو مقدار النشاط المتكرر الذي يُولّده كل أصل مُصدَر بعد السنة الأولى، السنة الثانية، السنة الخامسة.
قد يبقى أصل واحد على السلسلة لسنوات.
أما ما إذا كان الطلب المرتبط به يفعل الشيء ذاته، فهذا يبدو كأنه السؤال الأصعب.
#dusk $DUSK @Dusk $TRUMP $MOVE
7
8
270
·
--
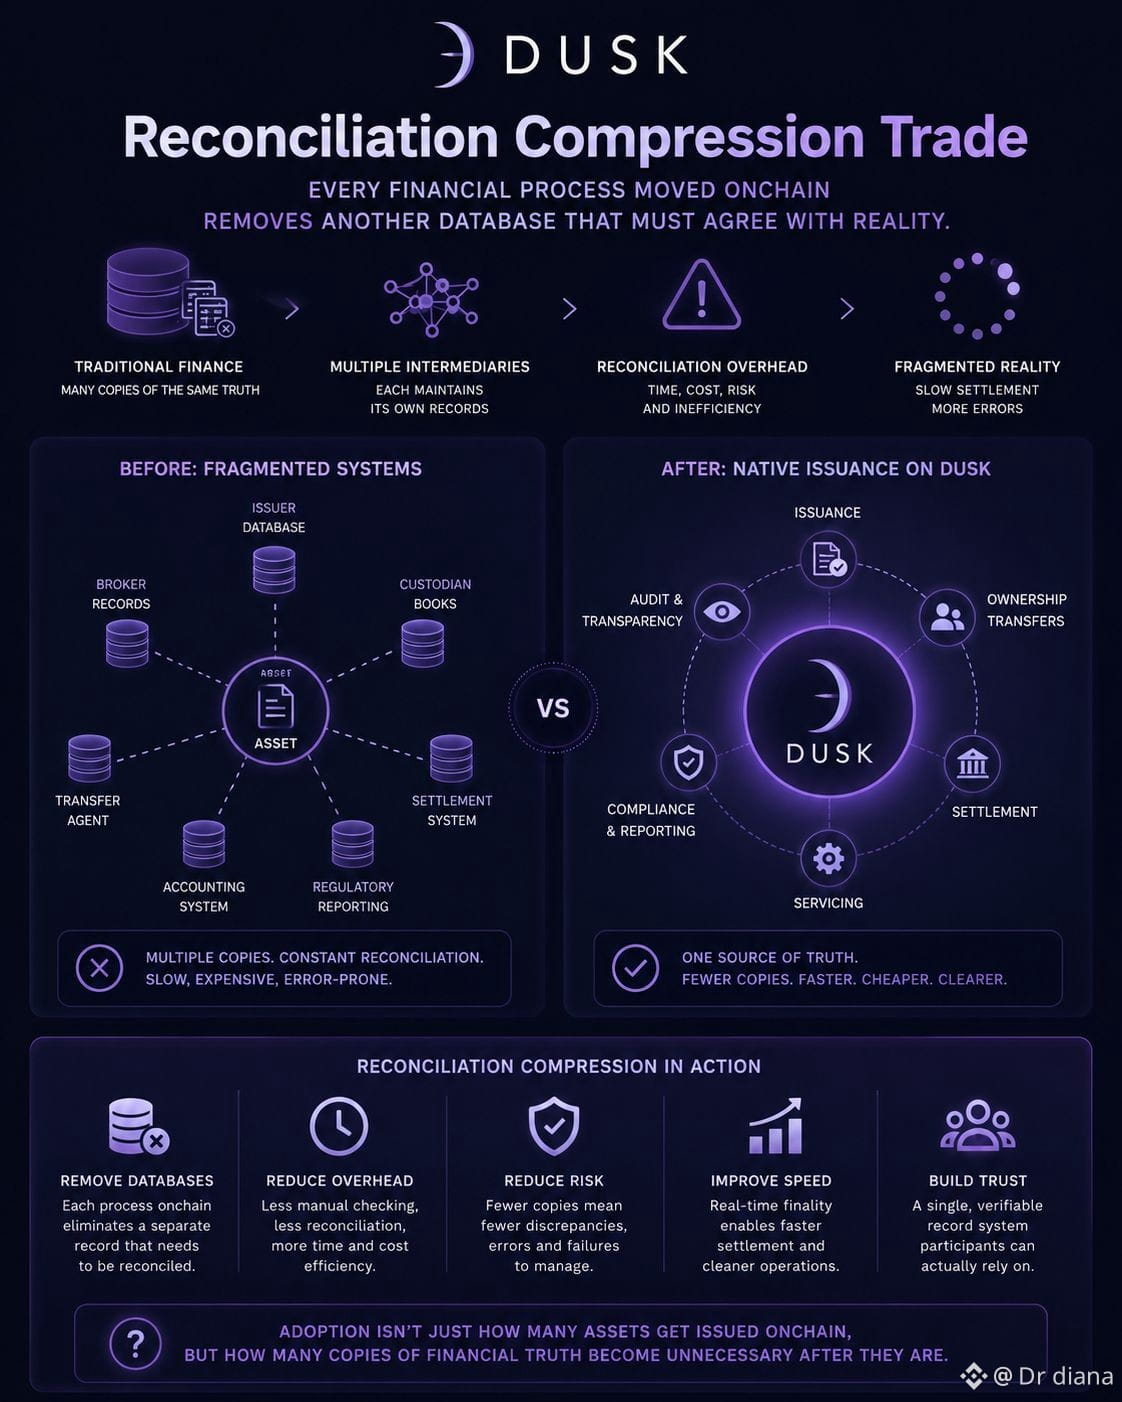
لا أستطيع التوقف عن التفكير في مدى غرابة مفهوم الملكية في التمويل التقليدي. يمكن لأصل واحد، بطريقة ما، أن يوجد كـ “نفس” الأصل عبر قاعدة بيانات المُصدر، وسجلات الوسيط، ودفاتر الحفظ، وأنظمة وكيل نقل الملكية، وبنية التسوية… ثم يقضي الجميع وقتًا في التأكد من أن هذه النسخ ما تزال متطابقة.
في البداية، اعتقدت أن الإصدار الأصلي على DUSK هو في الغالب مجرد قصة أخرى عن الترميز. ضع الورقة على السلسلة، اجعل التحويلات أكثر سلاسة. لكن إذا فكرت في الأمر بعناية، فقد تكون الجزء الأكثر إثارة للاهتمام هو ما الذي يختفي حول الأصل.
إذا كانت عمليات الإصدار، ونقل الملكية، والتسوية، وفي النهاية تقديم الخدمة، تتم جميعها مقابل دفتر الأستاذ الأساسي نفسه، فإن كل عملية تُنقل إليه قد تُزيل نقطة مواءمة (مصالحة) أخرى. ليس بالضرورة “وسيطًا” آخر. بل أشبه بإصدار آخر من الواقع يجب التحقق منه مقابل كل إصدار آخر.
يبدو ذلك كصفقة ضغط المصالحة.
وأعتقد أن التمييز مهم. ترميز شيء ما بينما لا تزال سجلات الملكية الرسمية تعيش في مكان آخر يمكن أن يضيف فعليًا قاعدة بيانات إضافية. إن الإصدار الأصلي يكون أكثر إثارة للاهتمام فقط إذا أصبحت السلسلة هي السجل الذي يقبل المشاركون بالفعل الثقة به.
ومع ذلك، ما زال هناك شيء يبدو غير محسوم. لن تحذف المؤسسات أنظمتها الداخلية فجأة لمجرد أن هناك دفتر أستاذ موجود. يمكن أن تظل سجلات الامتثال والقيود المحاسبية وحركات النقد والتقارير التنظيمية مجزأة خارج السلسلة.
لذا ربما لا تتمثل مؤشرات التبنّي الحقيقية لـ DUSK في عدد الأصول التي يتم إصدارها فقط.
قد تكون في عدد النسخ المنفصلة من “الحقيقة المالية” التي تصبح غير ضرورية بعد أن تتلاشى.
#dusk $DUSK @Dusk_Foundation $HEMI $ONG
لا أستطيع التوقف عن التفكير في مدى غرابة مفهوم الملكية في التمويل التقليدي. يمكن لأصل واحد، بطريقة ما، أن يوجد كـ “نفس” الأصل عبر قاعدة بيانات المُصدر، وسجلات الوسيط، ودفاتر الحفظ، وأنظمة وكيل نقل الملكية، وبنية التسوية… ثم يقضي الجميع وقتًا في التأكد من أن هذه النسخ ما تزال متطابقة.
في البداية، اعتقدت أن الإصدار الأصلي على DUSK هو في الغالب مجرد قصة أخرى عن الترميز. ضع الورقة على السلسلة، اجعل التحويلات أكثر سلاسة. لكن إذا فكرت في الأمر بعناية، فقد تكون الجزء الأكثر إثارة للاهتمام هو ما الذي يختفي حول الأصل.
إذا كانت عمليات الإصدار، ونقل الملكية، والتسوية، وفي النهاية تقديم الخدمة، تتم جميعها مقابل دفتر الأستاذ الأساسي نفسه، فإن كل عملية تُنقل إليه قد تُزيل نقطة مواءمة (مصالحة) أخرى. ليس بالضرورة “وسيطًا” آخر. بل أشبه بإصدار آخر من الواقع يجب التحقق منه مقابل كل إصدار آخر.
يبدو ذلك كصفقة ضغط المصالحة.
وأعتقد أن التمييز مهم. ترميز شيء ما بينما لا تزال سجلات الملكية الرسمية تعيش في مكان آخر يمكن أن يضيف فعليًا قاعدة بيانات إضافية. إن الإصدار الأصلي يكون أكثر إثارة للاهتمام فقط إذا أصبحت السلسلة هي السجل الذي يقبل المشاركون بالفعل الثقة به.
ومع ذلك، ما زال هناك شيء يبدو غير محسوم. لن تحذف المؤسسات أنظمتها الداخلية فجأة لمجرد أن هناك دفتر أستاذ موجود. يمكن أن تظل سجلات الامتثال والقيود المحاسبية وحركات النقد والتقارير التنظيمية مجزأة خارج السلسلة.
لذا ربما لا تتمثل مؤشرات التبنّي الحقيقية لـ DUSK في عدد الأصول التي يتم إصدارها فقط.
قد تكون في عدد النسخ المنفصلة من “الحقيقة المالية” التي تصبح غير ضرورية بعد أن تتلاشى.
#dusk $DUSK @Dusk $HEMI $ONG
في البداية، اعتقدت أن الإصدار الأصلي على DUSK هو في الغالب مجرد قصة أخرى عن الترميز. ضع الورقة على السلسلة، اجعل التحويلات أكثر سلاسة. لكن إذا فكرت في الأمر بعناية، فقد تكون الجزء الأكثر إثارة للاهتمام هو ما الذي يختفي حول الأصل.
إذا كانت عمليات الإصدار، ونقل الملكية، والتسوية، وفي النهاية تقديم الخدمة، تتم جميعها مقابل دفتر الأستاذ الأساسي نفسه، فإن كل عملية تُنقل إليه قد تُزيل نقطة مواءمة (مصالحة) أخرى. ليس بالضرورة “وسيطًا” آخر. بل أشبه بإصدار آخر من الواقع يجب التحقق منه مقابل كل إصدار آخر.
يبدو ذلك كصفقة ضغط المصالحة.
وأعتقد أن التمييز مهم. ترميز شيء ما بينما لا تزال سجلات الملكية الرسمية تعيش في مكان آخر يمكن أن يضيف فعليًا قاعدة بيانات إضافية. إن الإصدار الأصلي يكون أكثر إثارة للاهتمام فقط إذا أصبحت السلسلة هي السجل الذي يقبل المشاركون بالفعل الثقة به.
ومع ذلك، ما زال هناك شيء يبدو غير محسوم. لن تحذف المؤسسات أنظمتها الداخلية فجأة لمجرد أن هناك دفتر أستاذ موجود. يمكن أن تظل سجلات الامتثال والقيود المحاسبية وحركات النقد والتقارير التنظيمية مجزأة خارج السلسلة.
لذا ربما لا تتمثل مؤشرات التبنّي الحقيقية لـ DUSK في عدد الأصول التي يتم إصدارها فقط.
قد تكون في عدد النسخ المنفصلة من “الحقيقة المالية” التي تصبح غير ضرورية بعد أن تتلاشى.
#dusk $DUSK @Dusk $HEMI $ONG
19
6
309
·
--
أظل أفكر في مدى الغرابة التي تبدو عليها القفزة من شركة خاصة إلى سوق عام بالفعل. يمكن للشركة أن تقضي سنوات مع قاعدة مساهمين صغيرة ومغلقة، ثم فجأة يطلب منها طرحٌ أولي (IPO) أن تتصرف كما لو كانت منشأة مخصّصة للملكية العامة المستمرة والسيولة. لا يوجد قدر كبير من حالة وسطية.
لذلك أنا فضولي لمعرفة ما إذا كان بإمكان DUSK إنشاء شيء أقرب إلى «سُلّم» سيولة خاص بالمشروعات الصغيرة والمتوسطة (SME).
على ما أفهمه، ليست هناك ضرورة لأن تقفز الشركة الخاصة مباشرةً من الملكية المغلقة إلى سوقٍ عامة بالكامل. يمكنها ترميز الأسهم (tokenize shares)، والسماح للمستثمرين المُتحققين بالوصول إليها، والحفاظ على عمليات النقل داخل قواعد الامتثال، ثم توسيع شبكة المستثمرين تدريجيًا. تصبح الملكية أكثر سيولة دون أن تصبح منفتحة بالكامل.
ولكن من ناحية أخرى، لا تظهر السيولة لمجرد أن الأسهم أصبحت قابلة للتحويل.
هذا الفرق يزعجني. البنية التحتية يمكنها أن تخلق إذنًا بالتداول. لكنها لا تستطيع أن تخلق الرغبة في التداول.
إذا انتقلت شركة صغيرة ومتوسطة من 20 مساهمًا إلى 200، ثم إلى 2,000 مستثمر مُتحقق، فالإشارة المثيرة للاهتمام ليست فقط عدد المحافظ المؤهلة. بل ما إذا كانت المعاملات الثانوية تتكرر، وما إذا كان المشترون يعودون، وما إذا كان بإمكان البائعين الخروج دون أن يؤدي ذلك إلى تدمير اكتشاف السعر.
ربما يخلق ذلك مسارًا جديدًا: شركة خاصة → سوق خاضع للتحكم → سيولة مُنظمة أكثر عمقًا، دون أن يكون الطرح الأولي (IPO) الوجهة التقليدية الحتمية.
ومع ذلك، إذا بقي طلب المستثمرين خفيفًا، فإن السُلّم موجود تقنيًا بينما لا يصعده أحد فعليًا. وأعتقد أن هذه هي النقطة التي تستحق المتابعة.
#dusk $DUSK @Dusk_Foundation $RE $TRUMP
أظل أفكر في مدى الغرابة التي تبدو عليها القفزة من شركة خاصة إلى سوق عام بالفعل. يمكن للشركة أن تقضي سنوات مع قاعدة مساهمين صغيرة ومغلقة، ثم فجأة يطلب منها طرحٌ أولي (IPO) أن تتصرف كما لو كانت منشأة مخصّصة للملكية العامة المستمرة والسيولة. لا يوجد قدر كبير من حالة وسطية.
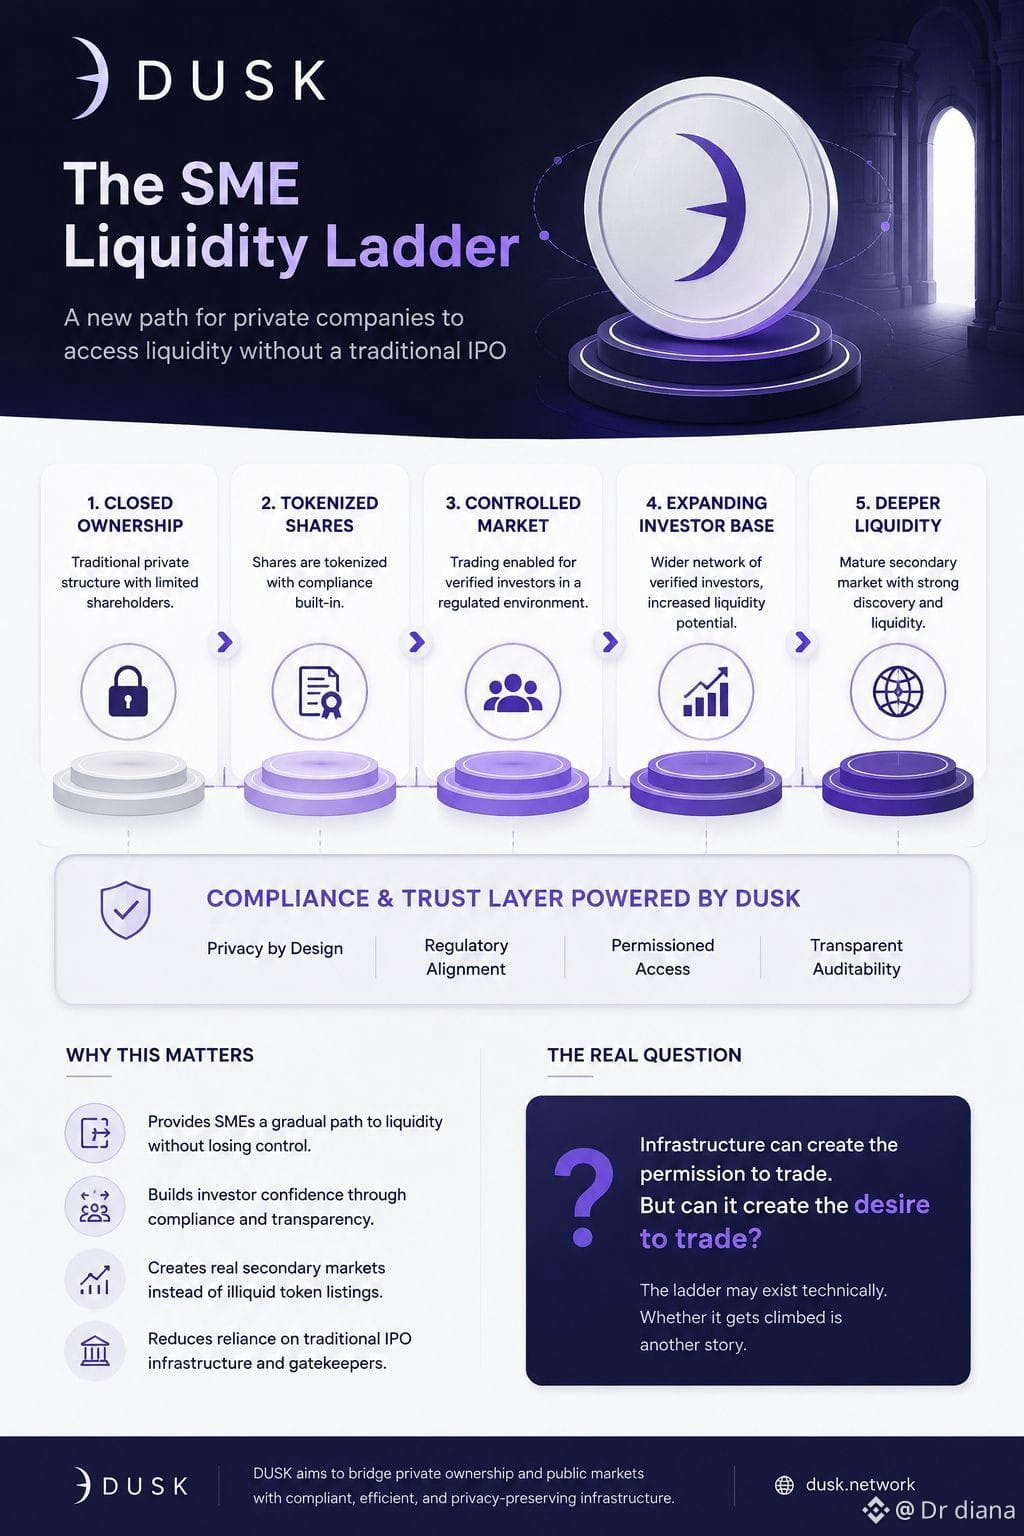
لذلك أنا فضولي لمعرفة ما إذا كان بإمكان DUSK إنشاء شيء أقرب إلى «سُلّم» سيولة خاص بالمشروعات الصغيرة والمتوسطة (SME).
على ما أفهمه، ليست هناك ضرورة لأن تقفز الشركة الخاصة مباشرةً من الملكية المغلقة إلى سوقٍ عامة بالكامل. يمكنها ترميز الأسهم (tokenize shares)، والسماح للمستثمرين المُتحققين بالوصول إليها، والحفاظ على عمليات النقل داخل قواعد الامتثال، ثم توسيع شبكة المستثمرين تدريجيًا. تصبح الملكية أكثر سيولة دون أن تصبح منفتحة بالكامل.
ولكن من ناحية أخرى، لا تظهر السيولة لمجرد أن الأسهم أصبحت قابلة للتحويل.
هذا الفرق يزعجني. البنية التحتية يمكنها أن تخلق إذنًا بالتداول. لكنها لا تستطيع أن تخلق الرغبة في التداول.
إذا انتقلت شركة صغيرة ومتوسطة من 20 مساهمًا إلى 200، ثم إلى 2,000 مستثمر مُتحقق، فالإشارة المثيرة للاهتمام ليست فقط عدد المحافظ المؤهلة. بل ما إذا كانت المعاملات الثانوية تتكرر، وما إذا كان المشترون يعودون، وما إذا كان بإمكان البائعين الخروج دون أن يؤدي ذلك إلى تدمير اكتشاف السعر.
ربما يخلق ذلك مسارًا جديدًا: شركة خاصة → سوق خاضع للتحكم → سيولة مُنظمة أكثر عمقًا، دون أن يكون الطرح الأولي (IPO) الوجهة التقليدية الحتمية.
ومع ذلك، إذا بقي طلب المستثمرين خفيفًا، فإن السُلّم موجود تقنيًا بينما لا يصعده أحد فعليًا. وأعتقد أن هذه هي النقطة التي تستحق المتابعة.
#dusk $DUSK @Dusk $RE $TRUMP
لذلك أنا فضولي لمعرفة ما إذا كان بإمكان DUSK إنشاء شيء أقرب إلى «سُلّم» سيولة خاص بالمشروعات الصغيرة والمتوسطة (SME).
على ما أفهمه، ليست هناك ضرورة لأن تقفز الشركة الخاصة مباشرةً من الملكية المغلقة إلى سوقٍ عامة بالكامل. يمكنها ترميز الأسهم (tokenize shares)، والسماح للمستثمرين المُتحققين بالوصول إليها، والحفاظ على عمليات النقل داخل قواعد الامتثال، ثم توسيع شبكة المستثمرين تدريجيًا. تصبح الملكية أكثر سيولة دون أن تصبح منفتحة بالكامل.
ولكن من ناحية أخرى، لا تظهر السيولة لمجرد أن الأسهم أصبحت قابلة للتحويل.
هذا الفرق يزعجني. البنية التحتية يمكنها أن تخلق إذنًا بالتداول. لكنها لا تستطيع أن تخلق الرغبة في التداول.
إذا انتقلت شركة صغيرة ومتوسطة من 20 مساهمًا إلى 200، ثم إلى 2,000 مستثمر مُتحقق، فالإشارة المثيرة للاهتمام ليست فقط عدد المحافظ المؤهلة. بل ما إذا كانت المعاملات الثانوية تتكرر، وما إذا كان المشترون يعودون، وما إذا كان بإمكان البائعين الخروج دون أن يؤدي ذلك إلى تدمير اكتشاف السعر.
ربما يخلق ذلك مسارًا جديدًا: شركة خاصة → سوق خاضع للتحكم → سيولة مُنظمة أكثر عمقًا، دون أن يكون الطرح الأولي (IPO) الوجهة التقليدية الحتمية.
ومع ذلك، إذا بقي طلب المستثمرين خفيفًا، فإن السُلّم موجود تقنيًا بينما لا يصعده أحد فعليًا. وأعتقد أن هذه هي النقطة التي تستحق المتابعة.
#dusk $DUSK @Dusk $RE $TRUMP
18
10
125
·
--
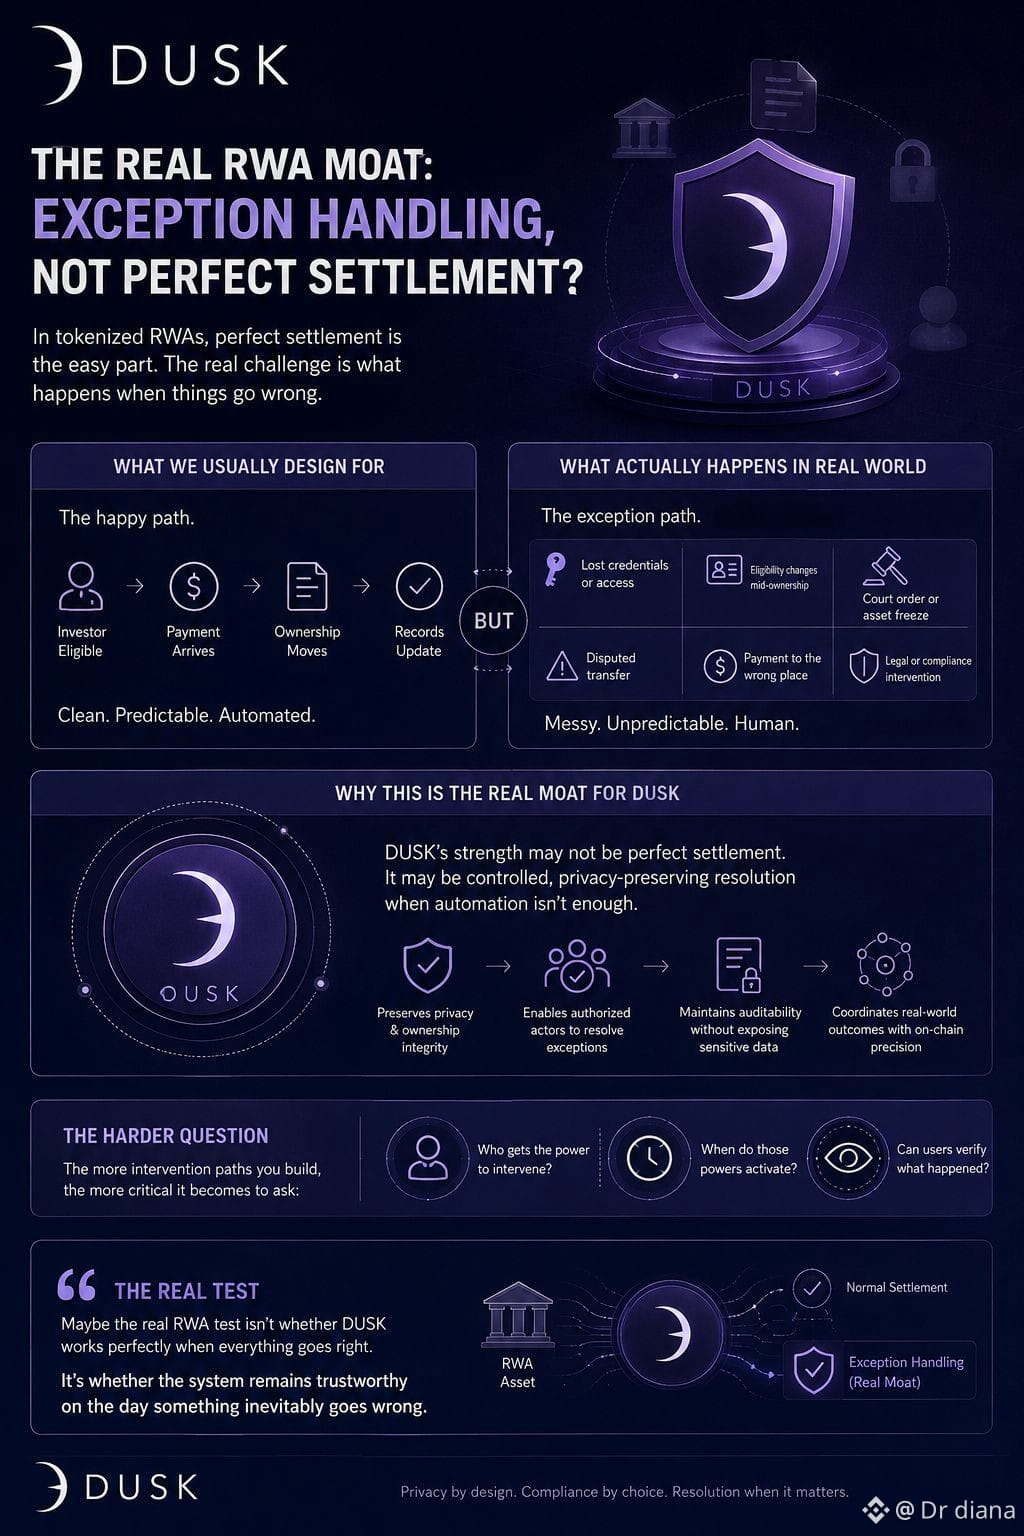
لا أزال أفكر في شيء غير مريح قليلًا بخصوص الـ RWAs المُرمَّزة. نقضي الكثير من الوقت في تصميم آلية التسوية للحظة التي تسير فيها كل الأمور على ما يرام: المشتري مؤهل، يصل الدفع، تنتقل الملكية، ويتم تحديث السجلات. نظيف.
لكن التمويل الحقيقي يبدو في أغلبه مبنيًا على ما يحدث عندما لا تسير الأمور بسلاسة.
وهنا بدأت أرى نوعًا مختلفًا من الخندق/الميزة المحتملة لـ $DUSK. ربما تكون التسوية المثالية هي الجزء الأسهل. أما البنية التحتية الأصعب فهي ما يحدث عندما يفقد مستثمرٌ بيانات اعتماده، أو تتغير الأهلية في منتصف فترة تملك الأصل، أو تُجمِّد محكمةٌ أصلًا، أو يَطعن شخصٌ ما في نقل الملكية، أو يصل الدفع إلى المكان الخطأ.
في البداية اعتقدت أن البلوكشين يجب أن يزيل هذه الاستثناءات. لكن في المقابل، الأصول الخاضعة للرقابة ربما لا يمكنها ذلك. فهي تحمل عواقب قانونية خارج السلسلة. يمكن للكود أن يجعل الملكية دقيقة، لكنه لا يمكنه جعل العالم الفوضوي الذي ينتج تلك الملكية يختفي.
لذلك تصبح معالجة الاستثناءات مهمة بشكل غريب.
إذا كان <0>$DUSK </0> يستطيع الحفاظ على الخصوصية وسلامة الملكية مع منح الجهات المصرّح لها طريقة مُتحكَّم بها لحل هذه المواقف، تبدأ الشبكة في القيام بشيء أصعب من مجرد أتمتة المعاملات. تبدأ في تنسيق ما يحدث عندما لم تعد الأتمتة كافية.
وبصراحة، هذا يخلق مشكلة أخرى أيضًا. كلما بنيت المزيد من مسارات التدخل، زادت دقة الأسئلة حول من يحصل على هذه الصلاحيات، ومتى تُفعَّل، وما إذا كان بإمكان المستخدمين فعلًا التحقق مما حدث.
ربما لا يكون اختبار الـ RWA الحقيقي هو ما إذا كان <0>$DUSK </0> يعمل على نحو مثالي.
بل ما إذا ظل النظام موثوقًا في اليوم الذي يحدث فيه خطأ لا مفر منه.
#dusk $DUSK @Dusk_Foundation
لا أزال أفكر في شيء غير مريح قليلًا بخصوص الـ RWAs المُرمَّزة. نقضي الكثير من الوقت في تصميم آلية التسوية للحظة التي تسير فيها كل الأمور على ما يرام: المشتري مؤهل، يصل الدفع، تنتقل الملكية، ويتم تحديث السجلات. نظيف.
لكن التمويل الحقيقي يبدو في أغلبه مبنيًا على ما يحدث عندما لا تسير الأمور بسلاسة.
وهنا بدأت أرى نوعًا مختلفًا من الخندق/الميزة المحتملة لـ $DUSK . ربما تكون التسوية المثالية هي الجزء الأسهل. أما البنية التحتية الأصعب فهي ما يحدث عندما يفقد مستثمرٌ بيانات اعتماده، أو تتغير الأهلية في منتصف فترة تملك الأصل، أو تُجمِّد محكمةٌ أصلًا، أو يَطعن شخصٌ ما في نقل الملكية، أو يصل الدفع إلى المكان الخطأ.
في البداية اعتقدت أن البلوكشين يجب أن يزيل هذه الاستثناءات. لكن في المقابل، الأصول الخاضعة للرقابة ربما لا يمكنها ذلك. فهي تحمل عواقب قانونية خارج السلسلة. يمكن للكود أن يجعل الملكية دقيقة، لكنه لا يمكنه جعل العالم الفوضوي الذي ينتج تلك الملكية يختفي.
لذلك تصبح معالجة الاستثناءات مهمة بشكل غريب.
إذا كان <0>$DUSK </0> يستطيع الحفاظ على الخصوصية وسلامة الملكية مع منح الجهات المصرّح لها طريقة مُتحكَّم بها لحل هذه المواقف، تبدأ الشبكة في القيام بشيء أصعب من مجرد أتمتة المعاملات. تبدأ في تنسيق ما يحدث عندما لم تعد الأتمتة كافية.
وبصراحة، هذا يخلق مشكلة أخرى أيضًا. كلما بنيت المزيد من مسارات التدخل، زادت دقة الأسئلة حول من يحصل على هذه الصلاحيات، ومتى تُفعَّل، وما إذا كان بإمكان المستخدمين فعلًا التحقق مما حدث.
ربما لا يكون اختبار الـ RWA الحقيقي هو ما إذا كان <0>$DUSK </0> يعمل على نحو مثالي.
بل ما إذا ظل النظام موثوقًا في اليوم الذي يحدث فيه خطأ لا مفر منه.
#dusk $DUSK @Dusk
لكن التمويل الحقيقي يبدو في أغلبه مبنيًا على ما يحدث عندما لا تسير الأمور بسلاسة.
وهنا بدأت أرى نوعًا مختلفًا من الخندق/الميزة المحتملة لـ $DUSK . ربما تكون التسوية المثالية هي الجزء الأسهل. أما البنية التحتية الأصعب فهي ما يحدث عندما يفقد مستثمرٌ بيانات اعتماده، أو تتغير الأهلية في منتصف فترة تملك الأصل، أو تُجمِّد محكمةٌ أصلًا، أو يَطعن شخصٌ ما في نقل الملكية، أو يصل الدفع إلى المكان الخطأ.
في البداية اعتقدت أن البلوكشين يجب أن يزيل هذه الاستثناءات. لكن في المقابل، الأصول الخاضعة للرقابة ربما لا يمكنها ذلك. فهي تحمل عواقب قانونية خارج السلسلة. يمكن للكود أن يجعل الملكية دقيقة، لكنه لا يمكنه جعل العالم الفوضوي الذي ينتج تلك الملكية يختفي.
لذلك تصبح معالجة الاستثناءات مهمة بشكل غريب.
إذا كان <0>$DUSK </0> يستطيع الحفاظ على الخصوصية وسلامة الملكية مع منح الجهات المصرّح لها طريقة مُتحكَّم بها لحل هذه المواقف، تبدأ الشبكة في القيام بشيء أصعب من مجرد أتمتة المعاملات. تبدأ في تنسيق ما يحدث عندما لم تعد الأتمتة كافية.
وبصراحة، هذا يخلق مشكلة أخرى أيضًا. كلما بنيت المزيد من مسارات التدخل، زادت دقة الأسئلة حول من يحصل على هذه الصلاحيات، ومتى تُفعَّل، وما إذا كان بإمكان المستخدمين فعلًا التحقق مما حدث.
ربما لا يكون اختبار الـ RWA الحقيقي هو ما إذا كان <0>$DUSK </0> يعمل على نحو مثالي.
بل ما إذا ظل النظام موثوقًا في اليوم الذي يحدث فيه خطأ لا مفر منه.
#dusk $DUSK @Dusk
23
10
130
·
--
لا أزال أفكر في مدى الغرابة التي ما زالت تشعر بها الهوية في الأسواق الخاصة. أنت تُثبت من تكون، وتُثبت أنك مسموح لك بالاستثمار، ثم تنتقل إلى أصل آخر، وبطريقة ما يبدأ جزء كبير من تلك العملية من جديد. ربما تكون هذه التكرارات ضرورية. لكن في الوقت نفسه يبدو الأمر كأنه بنية تحتية لم تتعلم فعلاً كيفية تذكّر الثقة.
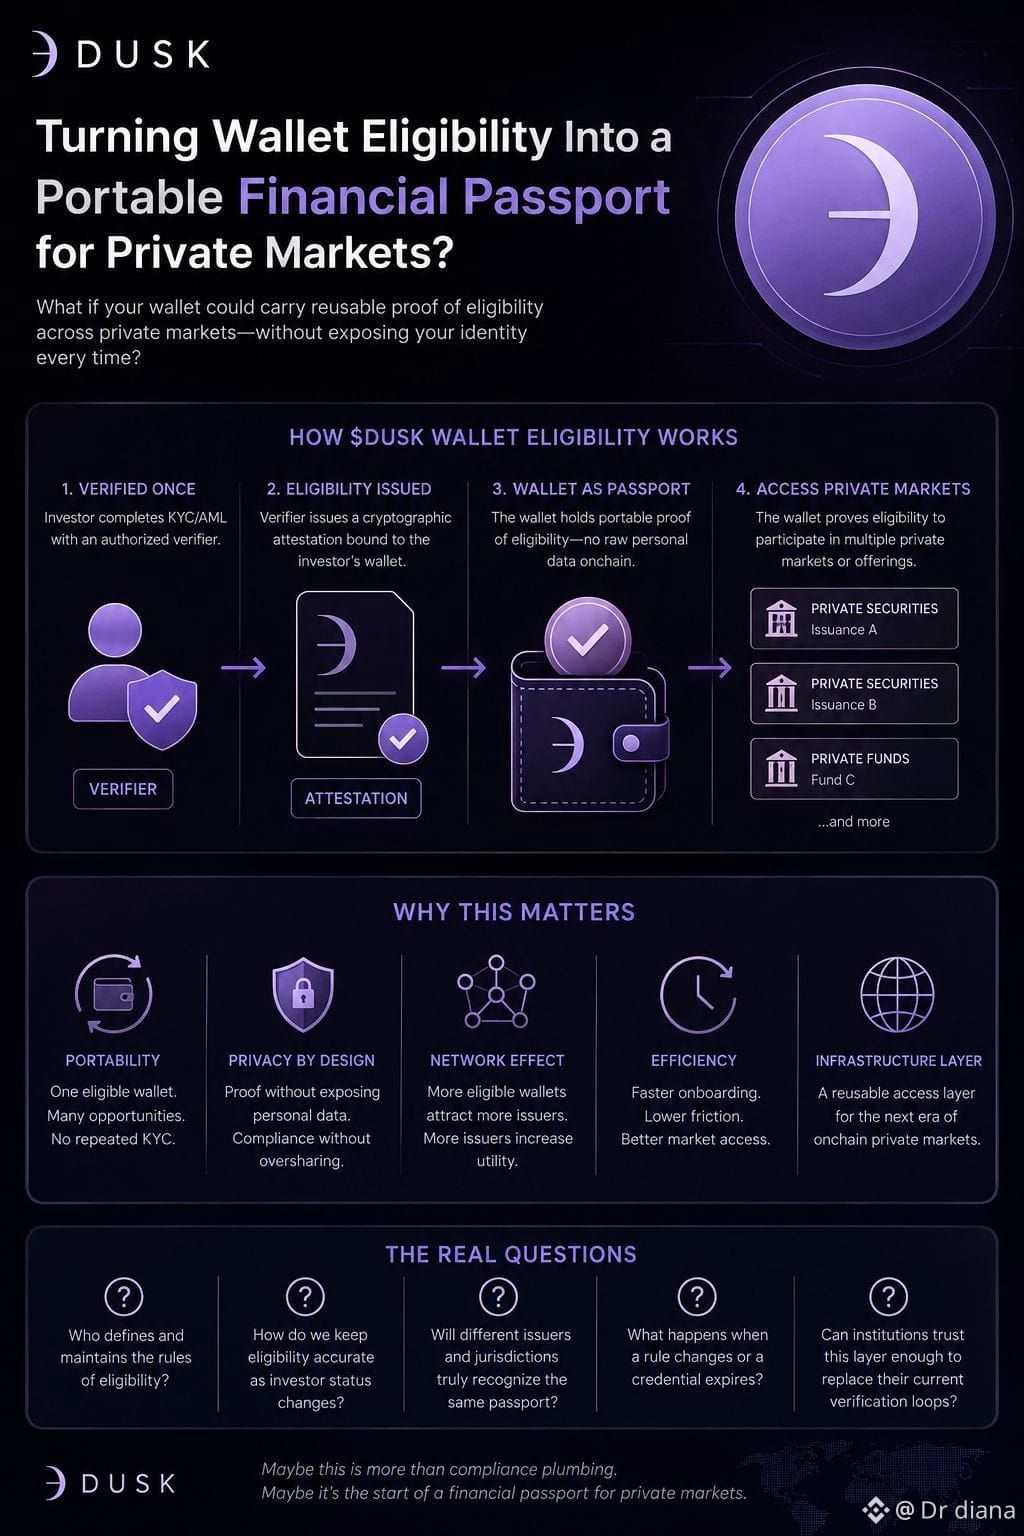
وهنا تصبح فكرة أهلية محفظة DUSK مثيرة للاهتمام بالنسبة إليّ. حسب فهمي، يمكن ربط أهلية المستثمر بمحفظة، بحيث يستطيع الشبكة التحقق مما إذا كانت تلك المحفظة مسموحًا لها بالتفاعل مع أصل مُنظَّم دون وضع كل المعلومات الشخصية الأساسية على السلسلة (onchain).
في البداية رأيت ذلك في الغالب كأنه مجرد بنية امتثال. الآن أتساءل إن كان الشيء الأكثر أهمية هو قابلية النقل.
إذا استطاعت محفظة واحدة مُتحقَّق من أهلّيتها أن تنتقل بين أوراق مالية خاصة مختلفة، ومُصدِرين وأسواق متعددة، وهي تحمل إثبات أهلية قابلًا للاستخدام، فإن المحفظة تبدأ بالتصرف بشكل يشبه جوازًا ماليًا. ليس الهوية نفسها. بل أقرب إلى إذن قابل لإعادة الاستخدام.
لكن مرة أخرى، من الذي يقرر مدى قابلية نقل هذا الإذن فعليًا؟
لدى مختلف المُصدِرين قواعد مختلفة. تتغير الولايات القضائية. يمكن أن تنتهي حالة المستثمر. إن إثباتًا مُقبولًا لأجل ورقة مالية واحدة قد يعني القليل جدًا بالنسبة لورقة أخرى. فجأة لم يعد الجزء الصعب هو إثبات الأهلية مرة واحدة، بل الحفاظ على دقتها بينما تعتمد عليها العديد من الأسواق.
وهذا يخلق أثرًا شبكيًا مثيرًا للاهتمام. قد تجعل المحافظ المؤهلة أكثر عملية إصدارٍ جديدٍ أكثر سهولة في التوزيع، وهو ما يجذب المزيد من المُصدِرين، وبالتالي يمنح تلك المحافظ أماكن أكثر للمشاركة.
ربما لا يحاول DUSK فقط وضع الأصول الخاصة على السلسلة. قد يكون ببناء طبقة وصول قابلة لإعادة الاستخدام حولها.
أما ما إذا كانت المؤسسات تثق فعلاً في هذا الوصول بما يكفي لإيقاف تكرار عمليات تحققها القديمة، فهذا أمر ما زلت غير متأكد منه.
#dusk $DUSK @Dusk_Foundation $RED
{spot}(REDUSDT)
لا أزال أفكر في مدى الغرابة التي ما زالت تشعر بها الهوية في الأسواق الخاصة. أنت تُثبت من تكون، وتُثبت أنك مسموح لك بالاستثمار، ثم تنتقل إلى أصل آخر، وبطريقة ما يبدأ جزء كبير من تلك العملية من جديد. ربما تكون هذه التكرارات ضرورية. لكن في الوقت نفسه يبدو الأمر كأنه بنية تحتية لم تتعلم فعلاً كيفية تذكّر الثقة.
وهنا تصبح فكرة أهلية محفظة DUSK مثيرة للاهتمام بالنسبة إليّ. حسب فهمي، يمكن ربط أهلية المستثمر بمحفظة، بحيث يستطيع الشبكة التحقق مما إذا كانت تلك المحفظة مسموحًا لها بالتفاعل مع أصل مُنظَّم دون وضع كل المعلومات الشخصية الأساسية على السلسلة (onchain).
في البداية رأيت ذلك في الغالب كأنه مجرد بنية امتثال. الآن أتساءل إن كان الشيء الأكثر أهمية هو قابلية النقل.
إذا استطاعت محفظة واحدة مُتحقَّق من أهلّيتها أن تنتقل بين أوراق مالية خاصة مختلفة، ومُصدِرين وأسواق متعددة، وهي تحمل إثبات أهلية قابلًا للاستخدام، فإن المحفظة تبدأ بالتصرف بشكل يشبه جوازًا ماليًا. ليس الهوية نفسها. بل أقرب إلى إذن قابل لإعادة الاستخدام.
لكن مرة أخرى، من الذي يقرر مدى قابلية نقل هذا الإذن فعليًا؟
لدى مختلف المُصدِرين قواعد مختلفة. تتغير الولايات القضائية. يمكن أن تنتهي حالة المستثمر. إن إثباتًا مُقبولًا لأجل ورقة مالية واحدة قد يعني القليل جدًا بالنسبة لورقة أخرى. فجأة لم يعد الجزء الصعب هو إثبات الأهلية مرة واحدة، بل الحفاظ على دقتها بينما تعتمد عليها العديد من الأسواق.
وهذا يخلق أثرًا شبكيًا مثيرًا للاهتمام. قد تجعل المحافظ المؤهلة أكثر عملية إصدارٍ جديدٍ أكثر سهولة في التوزيع، وهو ما يجذب المزيد من المُصدِرين، وبالتالي يمنح تلك المحافظ أماكن أكثر للمشاركة.
ربما لا يحاول DUSK فقط وضع الأصول الخاصة على السلسلة. قد يكون ببناء طبقة وصول قابلة لإعادة الاستخدام حولها.
أما ما إذا كانت المؤسسات تثق فعلاً في هذا الوصول بما يكفي لإيقاف تكرار عمليات تحققها القديمة، فهذا أمر ما زلت غير متأكد منه.
#dusk $DUSK @Dusk $RED
وهنا تصبح فكرة أهلية محفظة DUSK مثيرة للاهتمام بالنسبة إليّ. حسب فهمي، يمكن ربط أهلية المستثمر بمحفظة، بحيث يستطيع الشبكة التحقق مما إذا كانت تلك المحفظة مسموحًا لها بالتفاعل مع أصل مُنظَّم دون وضع كل المعلومات الشخصية الأساسية على السلسلة (onchain).
في البداية رأيت ذلك في الغالب كأنه مجرد بنية امتثال. الآن أتساءل إن كان الشيء الأكثر أهمية هو قابلية النقل.
إذا استطاعت محفظة واحدة مُتحقَّق من أهلّيتها أن تنتقل بين أوراق مالية خاصة مختلفة، ومُصدِرين وأسواق متعددة، وهي تحمل إثبات أهلية قابلًا للاستخدام، فإن المحفظة تبدأ بالتصرف بشكل يشبه جوازًا ماليًا. ليس الهوية نفسها. بل أقرب إلى إذن قابل لإعادة الاستخدام.
لكن مرة أخرى، من الذي يقرر مدى قابلية نقل هذا الإذن فعليًا؟
لدى مختلف المُصدِرين قواعد مختلفة. تتغير الولايات القضائية. يمكن أن تنتهي حالة المستثمر. إن إثباتًا مُقبولًا لأجل ورقة مالية واحدة قد يعني القليل جدًا بالنسبة لورقة أخرى. فجأة لم يعد الجزء الصعب هو إثبات الأهلية مرة واحدة، بل الحفاظ على دقتها بينما تعتمد عليها العديد من الأسواق.
وهذا يخلق أثرًا شبكيًا مثيرًا للاهتمام. قد تجعل المحافظ المؤهلة أكثر عملية إصدارٍ جديدٍ أكثر سهولة في التوزيع، وهو ما يجذب المزيد من المُصدِرين، وبالتالي يمنح تلك المحافظ أماكن أكثر للمشاركة.
ربما لا يحاول DUSK فقط وضع الأصول الخاصة على السلسلة. قد يكون ببناء طبقة وصول قابلة لإعادة الاستخدام حولها.
أما ما إذا كانت المؤسسات تثق فعلاً في هذا الوصول بما يكفي لإيقاف تكرار عمليات تحققها القديمة، فهذا أمر ما زلت غير متأكد منه.
#dusk $DUSK @Dusk $RED
27
12
120
·
--
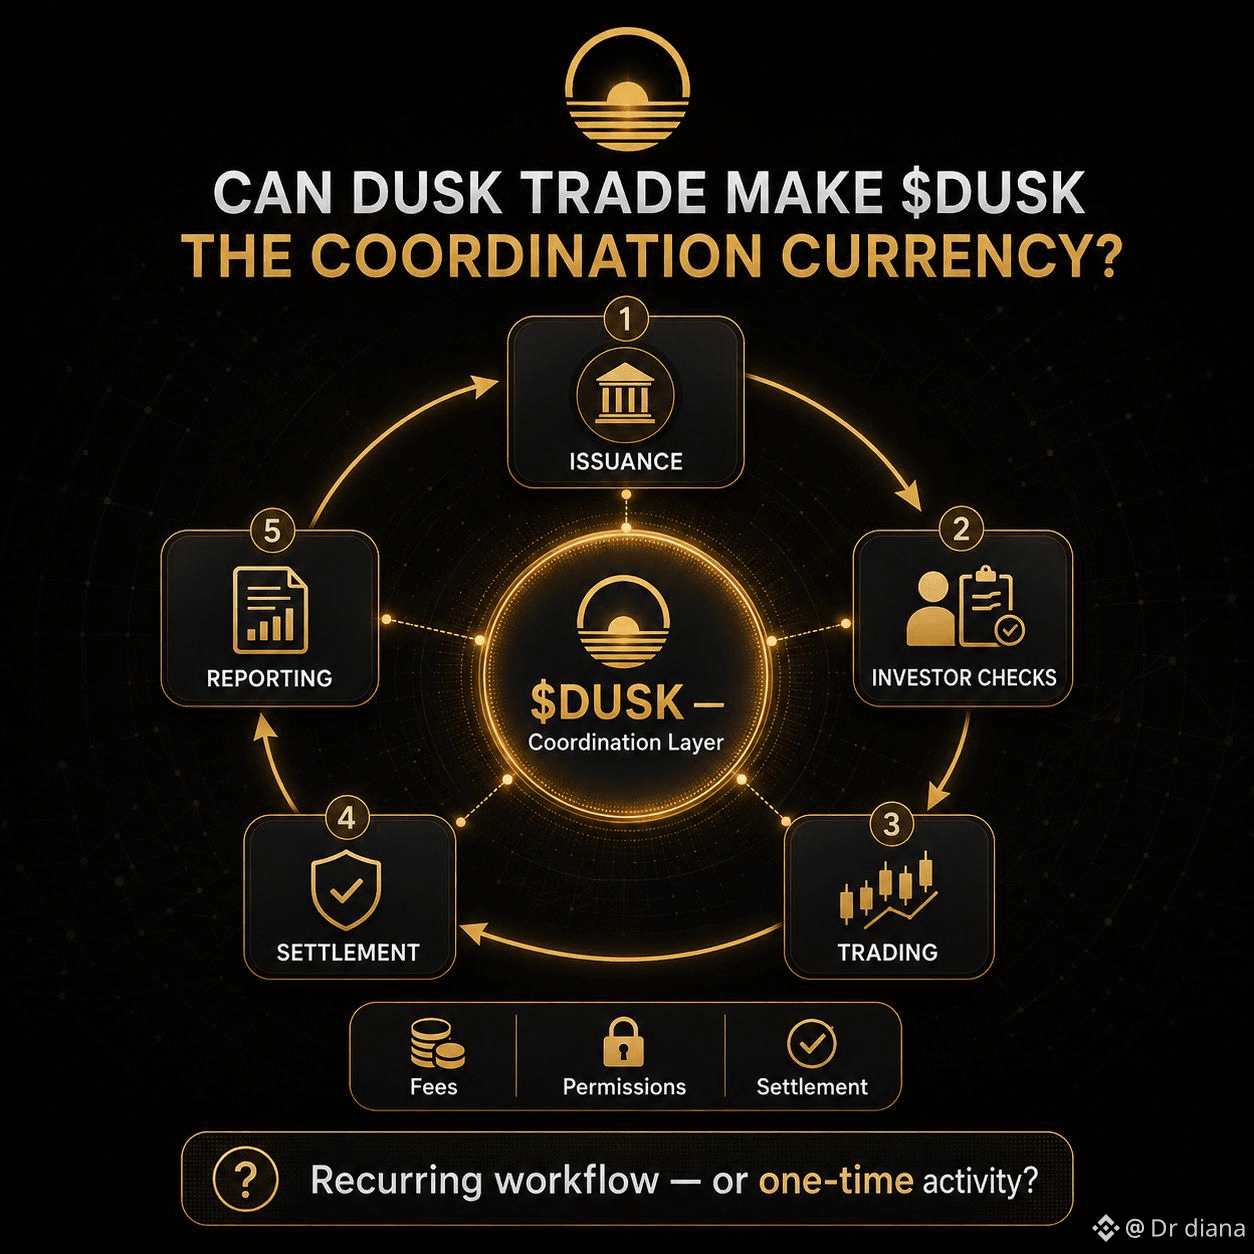
أظل أفكر في معنى "عملة التنسيق" هنا فعليًا، لأن وصف DUSK بأنه رمز الغاز مقابل Dusk Trade يبدو ضيقًا للغاية. فمسار الأوراق المالية ليس فعلًا واحدًا. بل هو الإصدار، وفحوصات المستثمرين، والتداول، والتسوية، والتقارير، وأحيانًا القيود على من يمكنه امتلاك ماذا. عادةً ما تمر هذه الخطوات عبر شركات وقواعد بيانات وعمليات موافقة مختلفة لا تتواصل فيما بينها إلا بشكل محدود.
يبدو أن Dusk Trade تقول إن تلك الحركات المنفصلة يمكن أن تتم داخل نظام واحد مشترك. وإذا كان ذلك يعمل، فقد لا يكون DUSK مجرد وسيلة لدفع ثمن المعاملات. بل قد يتحول إلى الطبقة الاقتصادية المشتركة التي تربط كل مشارك يحتاج إلى سير العمل كي يبقى في حركة مستمرة.
لكن من ناحية أخرى، لا يخلق التنسيق طلبًا مستدامًا على الرمز إلا إذا تكرر النشاط. قد يبدو إصدار واحد مُرمّز مثيرًا للإعجاب، إلا أن السؤال الأهم هو ما إذا كان المستثمرون يستمرون في التداول، وما إذا كان المُصدرون يستمرون في تقديم التقارير، وما إذا كانت المؤسسات تواصل التسوية عبر الشبكة نفسها بعد أن يختفي زخم الاهتمام بإطلاقه. وإلا فإن DUSK قد ينتهي به الأمر إلى تنسيق الإعلانات أكثر من كونه ينسق نشاط الأوراق المالية فعليًا.
ما يزعجني أيضًا هو أن الأسواق المُنظَّمة لا يمكنها إزالة القرارات البشرية بالكامل. فما زال هناك من يحدد الأهلية ويوافق على الإفصاحات ويستجيب للنزاعات ويحدّث القواعد. قد يؤدي نقل تلك التعليمات إلى الكود إلى تقليل الاحتكاك، لكنه أيضًا يُركّز الأهمية حول من يتحكم في الصلاحيات والبيانات التي تُغذّي النظام.
لعل الاختبار الحقيقي لـ Dusk Trade إذن ليس عدد الأصول التي يدرجها. بل ما إذا كان أصل واحد ينتج سلسلة مستمرة من الرسوم والتحقق والتداول والتسويات تعود بشكل متكرر إلى DUSK. يبدو أن سير العمل موحّد على الورق. وما إذا كانت قيمته الاقتصادية تتراكم فعلًا داخل الرمز ما زال أمرًا غير محسوم.
{spot}(PORTALUSDT)
#dusk $DUSK @Dusk_Foundation $GPS $PORTAL
أظل أفكر في معنى "عملة التنسيق" هنا فعليًا، لأن وصف DUSK بأنه رمز الغاز مقابل Dusk Trade يبدو ضيقًا للغاية. فمسار الأوراق المالية ليس فعلًا واحدًا. بل هو الإصدار، وفحوصات المستثمرين، والتداول، والتسوية، والتقارير، وأحيانًا القيود على من يمكنه امتلاك ماذا. عادةً ما تمر هذه الخطوات عبر شركات وقواعد بيانات وعمليات موافقة مختلفة لا تتواصل فيما بينها إلا بشكل محدود.
يبدو أن Dusk Trade تقول إن تلك الحركات المنفصلة يمكن أن تتم داخل نظام واحد مشترك. وإذا كان ذلك يعمل، فقد لا يكون DUSK مجرد وسيلة لدفع ثمن المعاملات. بل قد يتحول إلى الطبقة الاقتصادية المشتركة التي تربط كل مشارك يحتاج إلى سير العمل كي يبقى في حركة مستمرة.
لكن من ناحية أخرى، لا يخلق التنسيق طلبًا مستدامًا على الرمز إلا إذا تكرر النشاط. قد يبدو إصدار واحد مُرمّز مثيرًا للإعجاب، إلا أن السؤال الأهم هو ما إذا كان المستثمرون يستمرون في التداول، وما إذا كان المُصدرون يستمرون في تقديم التقارير، وما إذا كانت المؤسسات تواصل التسوية عبر الشبكة نفسها بعد أن يختفي زخم الاهتمام بإطلاقه. وإلا فإن DUSK قد ينتهي به الأمر إلى تنسيق الإعلانات أكثر من كونه ينسق نشاط الأوراق المالية فعليًا.
ما يزعجني أيضًا هو أن الأسواق المُنظَّمة لا يمكنها إزالة القرارات البشرية بالكامل. فما زال هناك من يحدد الأهلية ويوافق على الإفصاحات ويستجيب للنزاعات ويحدّث القواعد. قد يؤدي نقل تلك التعليمات إلى الكود إلى تقليل الاحتكاك، لكنه أيضًا يُركّز الأهمية حول من يتحكم في الصلاحيات والبيانات التي تُغذّي النظام.
لعل الاختبار الحقيقي لـ Dusk Trade إذن ليس عدد الأصول التي يدرجها. بل ما إذا كان أصل واحد ينتج سلسلة مستمرة من الرسوم والتحقق والتداول والتسويات تعود بشكل متكرر إلى DUSK. يبدو أن سير العمل موحّد على الورق. وما إذا كانت قيمته الاقتصادية تتراكم فعلًا داخل الرمز ما زال أمرًا غير محسوم.
#dusk $DUSK @Dusk $GPS $PORTAL
يبدو أن Dusk Trade تقول إن تلك الحركات المنفصلة يمكن أن تتم داخل نظام واحد مشترك. وإذا كان ذلك يعمل، فقد لا يكون DUSK مجرد وسيلة لدفع ثمن المعاملات. بل قد يتحول إلى الطبقة الاقتصادية المشتركة التي تربط كل مشارك يحتاج إلى سير العمل كي يبقى في حركة مستمرة.
لكن من ناحية أخرى، لا يخلق التنسيق طلبًا مستدامًا على الرمز إلا إذا تكرر النشاط. قد يبدو إصدار واحد مُرمّز مثيرًا للإعجاب، إلا أن السؤال الأهم هو ما إذا كان المستثمرون يستمرون في التداول، وما إذا كان المُصدرون يستمرون في تقديم التقارير، وما إذا كانت المؤسسات تواصل التسوية عبر الشبكة نفسها بعد أن يختفي زخم الاهتمام بإطلاقه. وإلا فإن DUSK قد ينتهي به الأمر إلى تنسيق الإعلانات أكثر من كونه ينسق نشاط الأوراق المالية فعليًا.
ما يزعجني أيضًا هو أن الأسواق المُنظَّمة لا يمكنها إزالة القرارات البشرية بالكامل. فما زال هناك من يحدد الأهلية ويوافق على الإفصاحات ويستجيب للنزاعات ويحدّث القواعد. قد يؤدي نقل تلك التعليمات إلى الكود إلى تقليل الاحتكاك، لكنه أيضًا يُركّز الأهمية حول من يتحكم في الصلاحيات والبيانات التي تُغذّي النظام.
لعل الاختبار الحقيقي لـ Dusk Trade إذن ليس عدد الأصول التي يدرجها. بل ما إذا كان أصل واحد ينتج سلسلة مستمرة من الرسوم والتحقق والتداول والتسويات تعود بشكل متكرر إلى DUSK. يبدو أن سير العمل موحّد على الورق. وما إذا كانت قيمته الاقتصادية تتراكم فعلًا داخل الرمز ما زال أمرًا غير محسوم.
#dusk $DUSK @Dusk $GPS $PORTAL
28
10
169
·
--
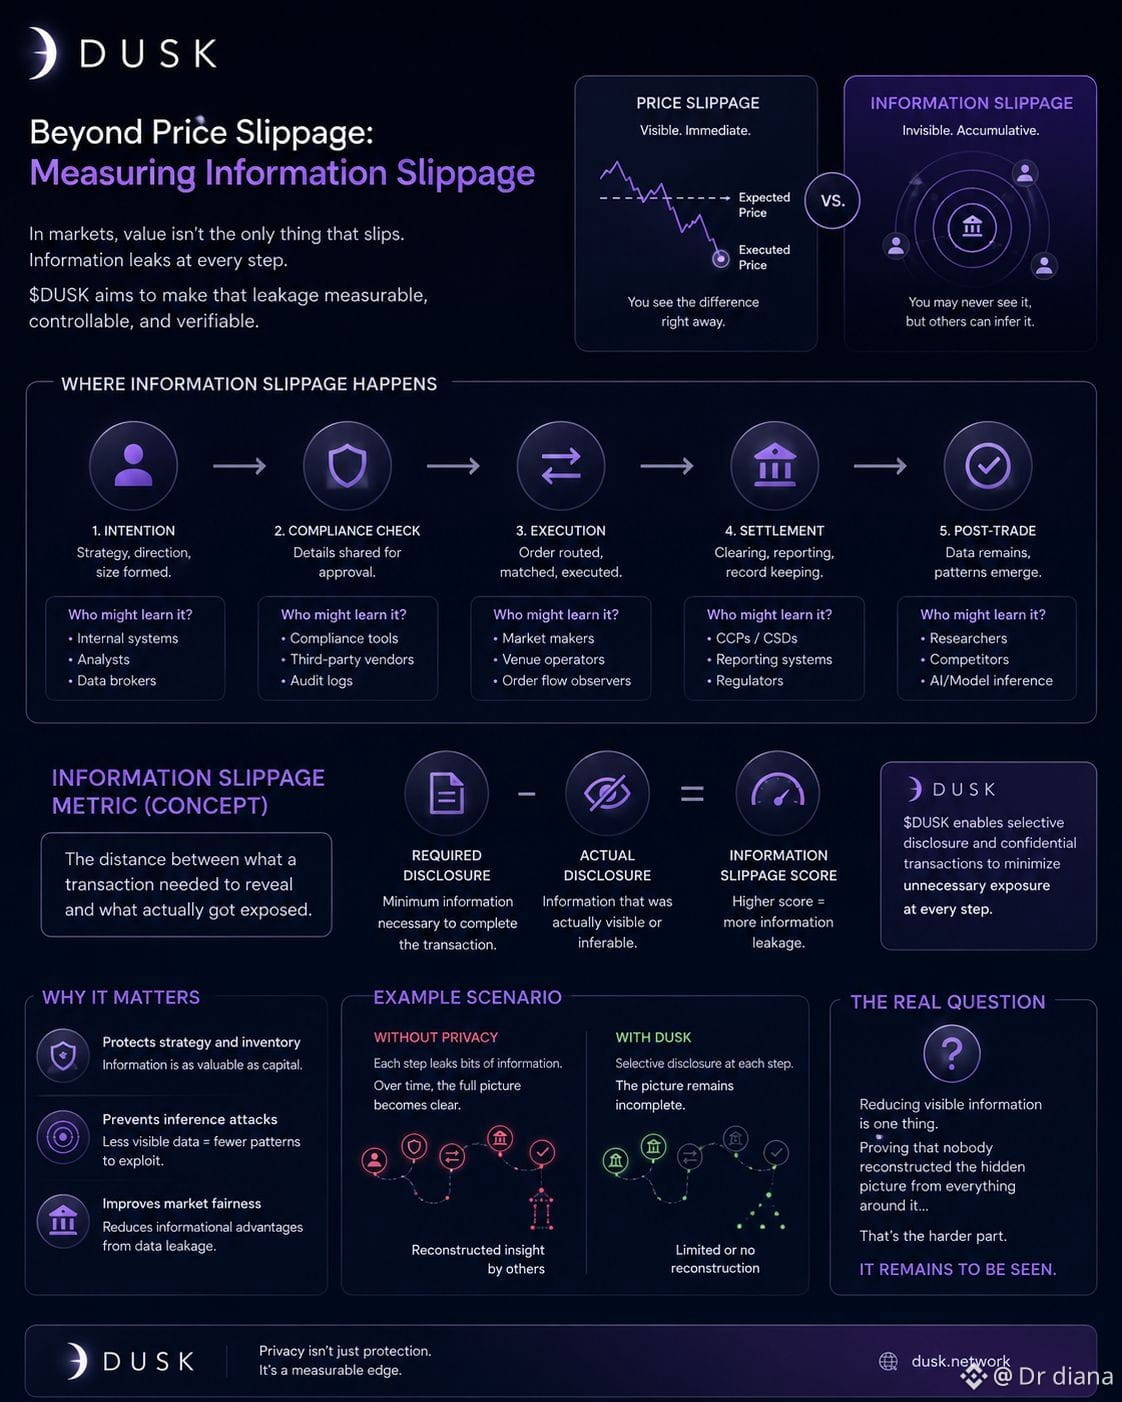
أظل أفكر في الانزلاق بوصفه شيئًا لا نلاحظه إلا في السعر. تحاول الشراء عند مستوى معيّن، ثم يحدث التنفيذ في مكان أسوأ، وتصبح الفروقات مرئية فورًا. لكن يبدو أن الأسواق المؤسسية لديها نوع آخر من الانزلاق لا يظهر غالبًا في أي مخطط.
تسريب معلومات أثناء انتقال الصفقة.
باستخدام $DUSK، يثيرني مفهوم الإفصاح الانتقائي والمعاملات السرّية بشأن ما إذا كان هذا التسرب يمكن أن يصبح فعلًا قابلًا للقياس. تخيّل مؤسسة تنتقل من نية التداول → فحص الامتثال → التنفيذ → التسوية. في كل خطوة، قد يتعلم مشارك أو نظام آخر شيئًا: الهوية، حجم المركز، الأطراف المقابلة، التوقيت، وربما حتى النية المستقبلية.
لذلك ربما تكون “انزلاقات المعلومات” هي المسافة بين ما كانت الصفقة بحاجة إلى كشفه وما الذي كشفتْه فعليًا.
يبدو هذا أكثر إثارة للاهتمام من مجرد تسميته شيئًا خاصًا.
قد تتم تسوية صفقة بشكل مثالي بينما يزال هناك تسرب كافٍ من المعلومات يسمح لشخص آخر باستنتاج المخزون أو الاستراتيجية. والأمر الغريب أن أكبر صفقة قد لا تُحدث أكبر قدر من التسرب. قد تُعيد الإجراءات الصغيرة المتكررة بناء الصورة نفسها ببطء.
لكن من ناحية أخرى، يصبح قياس ذلك مزعجًا. كيف يمكنك تقدير معلومات كان ينبغي ألا تتسرب أصلًا؟
ربما يمكن أن يجعل DUSK الخصوصية قابلة للقياس في النهاية من خلال “سطح الإفصاح” لكل معاملة، بدلًا من التعامل مع السرّية بوصفها نعم/لا.
ومع ذلك، تقليل المعلومات المرئية شيء واحد. أما إثبات أنه لم يُعد أحد بناء الصورة المخفية انطلاقًا مما حولها فهو أصعب بكثير.
#dusk $DUSK @Dusk_Foundation $HEMI $DOLO
أظل أفكر في الانزلاق بوصفه شيئًا لا نلاحظه إلا في السعر. تحاول الشراء عند مستوى معيّن، ثم يحدث التنفيذ في مكان أسوأ، وتصبح الفروقات مرئية فورًا. لكن يبدو أن الأسواق المؤسسية لديها نوع آخر من الانزلاق لا يظهر غالبًا في أي مخطط.
تسريب معلومات أثناء انتقال الصفقة.
باستخدام $DUSK ، يثيرني مفهوم الإفصاح الانتقائي والمعاملات السرّية بشأن ما إذا كان هذا التسرب يمكن أن يصبح فعلًا قابلًا للقياس. تخيّل مؤسسة تنتقل من نية التداول → فحص الامتثال → التنفيذ → التسوية. في كل خطوة، قد يتعلم مشارك أو نظام آخر شيئًا: الهوية، حجم المركز، الأطراف المقابلة، التوقيت، وربما حتى النية المستقبلية.
لذلك ربما تكون “انزلاقات المعلومات” هي المسافة بين ما كانت الصفقة بحاجة إلى كشفه وما الذي كشفتْه فعليًا.
يبدو هذا أكثر إثارة للاهتمام من مجرد تسميته شيئًا خاصًا.
قد تتم تسوية صفقة بشكل مثالي بينما يزال هناك تسرب كافٍ من المعلومات يسمح لشخص آخر باستنتاج المخزون أو الاستراتيجية. والأمر الغريب أن أكبر صفقة قد لا تُحدث أكبر قدر من التسرب. قد تُعيد الإجراءات الصغيرة المتكررة بناء الصورة نفسها ببطء.
لكن من ناحية أخرى، يصبح قياس ذلك مزعجًا. كيف يمكنك تقدير معلومات كان ينبغي ألا تتسرب أصلًا؟
ربما يمكن أن يجعل DUSK الخصوصية قابلة للقياس في النهاية من خلال “سطح الإفصاح” لكل معاملة، بدلًا من التعامل مع السرّية بوصفها نعم/لا.
ومع ذلك، تقليل المعلومات المرئية شيء واحد. أما إثبات أنه لم يُعد أحد بناء الصورة المخفية انطلاقًا مما حولها فهو أصعب بكثير.
#dusk $DUSK @Dusk $HEMI $DOLO
تسريب معلومات أثناء انتقال الصفقة.
باستخدام $DUSK ، يثيرني مفهوم الإفصاح الانتقائي والمعاملات السرّية بشأن ما إذا كان هذا التسرب يمكن أن يصبح فعلًا قابلًا للقياس. تخيّل مؤسسة تنتقل من نية التداول → فحص الامتثال → التنفيذ → التسوية. في كل خطوة، قد يتعلم مشارك أو نظام آخر شيئًا: الهوية، حجم المركز، الأطراف المقابلة، التوقيت، وربما حتى النية المستقبلية.
لذلك ربما تكون “انزلاقات المعلومات” هي المسافة بين ما كانت الصفقة بحاجة إلى كشفه وما الذي كشفتْه فعليًا.
يبدو هذا أكثر إثارة للاهتمام من مجرد تسميته شيئًا خاصًا.
قد تتم تسوية صفقة بشكل مثالي بينما يزال هناك تسرب كافٍ من المعلومات يسمح لشخص آخر باستنتاج المخزون أو الاستراتيجية. والأمر الغريب أن أكبر صفقة قد لا تُحدث أكبر قدر من التسرب. قد تُعيد الإجراءات الصغيرة المتكررة بناء الصورة نفسها ببطء.
لكن من ناحية أخرى، يصبح قياس ذلك مزعجًا. كيف يمكنك تقدير معلومات كان ينبغي ألا تتسرب أصلًا؟
ربما يمكن أن يجعل DUSK الخصوصية قابلة للقياس في النهاية من خلال “سطح الإفصاح” لكل معاملة، بدلًا من التعامل مع السرّية بوصفها نعم/لا.
ومع ذلك، تقليل المعلومات المرئية شيء واحد. أما إثبات أنه لم يُعد أحد بناء الصورة المخفية انطلاقًا مما حولها فهو أصعب بكثير.
#dusk $DUSK @Dusk $HEMI $DOLO
50
14
166
·
--
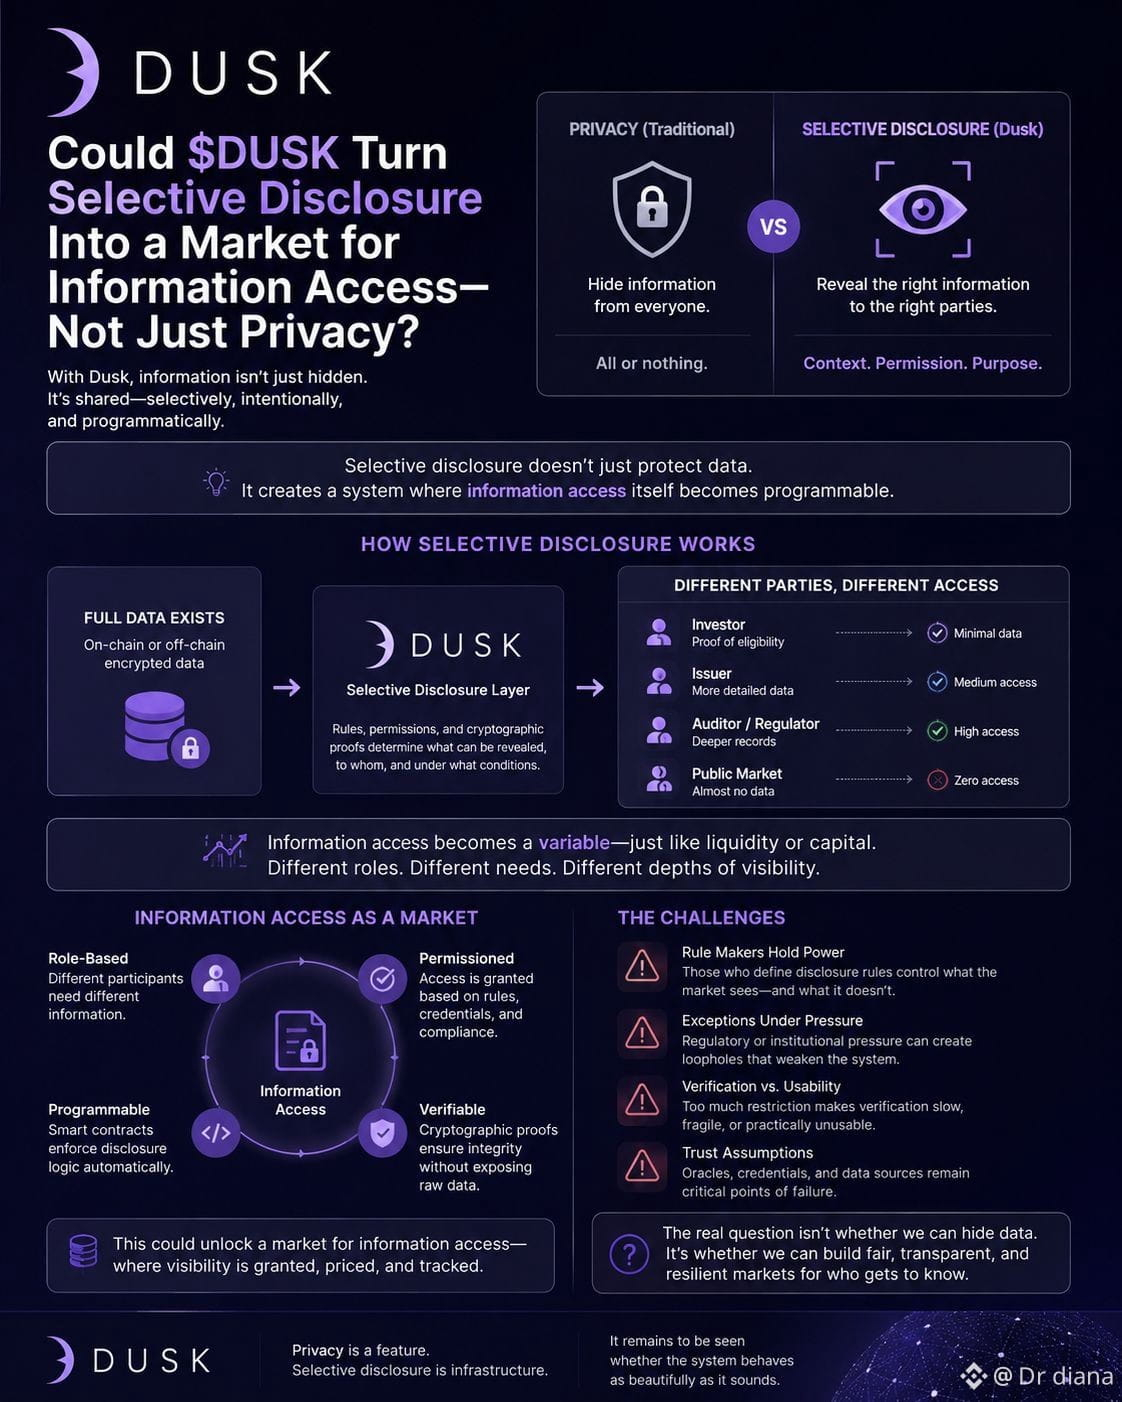
أظل أفكر في ما إذا كنا نصف الإفصاح الانتقائي بدقة بالغة أم على نحو ضيق جدًا.
مع $DUSK، التفسير الواضح هو الخصوصية. احجب بيانات المعاملات أو الهوية الحساسة، ثم اعرض ما يلزم عندما تستدعي الامتثال أو الإشراف ذلك. في البداية يبدو ذلك نظامًا أفضل للخصوصية. لكن إذا فكرت في الأمر بعناية، فهناك شيء آخر يحدث تحت السطح.
تتحول المعلومات نفسها إلى أذونات.
قد لا يحتاج مستثمر إلا إلى دليل على أن طرفًا آخر مؤهل. قد يحتاج المُصدر إلى المزيد. قد يحتاج المدقق إلى سجلات أعمق. ومن المحتمل أن السوق الأوسع لا يحتاج إلى شيء من ذلك تقريبًا. وهكذا يمكن للأصل نفسه أن يوجد داخل عدة بيئات معلوماتية مختلفة في آنٍ واحد.
“الخصوصية تُخفي المعلومات. والإفصاح الانتقائي يحدد من يَسمح له بمعرفتها.”
يبدو أن هذا التمييز أكبر مما كنت أظن في البداية.
لأنّه بمجرد أن يصبح الوصول قابلًا للبرمجة، قد تبدأ المعلومات بالسلوك كأنها سيولة تقريبًا. يحصل مختلف المشاركين على أعماق مختلفة من الرؤية بحسب أدوارهم أو أوراق اعتمادهم أو متطلبات الزامية قانونية لديهم.
لكن من ناحية أخرى، يخلق ذلك مشكلة أخرى. من يضع قواعد الإفصاح يكتسب بهدوء قدرًا كبيرًا من القوة. قد تكشف الأذونات السيئة الكثير، بينما قد تجعل الأذونات المقيدة أكثر من اللازم التحقق بطيئًا أو غير مفيد عمليًا.
وتحت الضغط المؤسسي، تظهر الاستثناءات دائمًا.
لذا ربما لا يختبر Dusk فقط ما إذا كانت الأسواق المُنظَّمة يمكن أن تظل خاصة. السؤال الأصعب هو ما إذا كان وصول المعلومات بحد ذاته يمكن أن يصبح بنية تحتية دون أن يخلق حارسًا بوابة جديدًا داخل النظام.
لست مقتنعًا بالكامل بأن هذه الحدود ستظل نظيفة.
#dusk $DUSK @Dusk_Foundation $COW $KII
أظل أفكر في ما إذا كنا نصف الإفصاح الانتقائي بدقة بالغة أم على نحو ضيق جدًا.
مع $DUSK ، التفسير الواضح هو الخصوصية. احجب بيانات المعاملات أو الهوية الحساسة، ثم اعرض ما يلزم عندما تستدعي الامتثال أو الإشراف ذلك. في البداية يبدو ذلك نظامًا أفضل للخصوصية. لكن إذا فكرت في الأمر بعناية، فهناك شيء آخر يحدث تحت السطح.
تتحول المعلومات نفسها إلى أذونات.
قد لا يحتاج مستثمر إلا إلى دليل على أن طرفًا آخر مؤهل. قد يحتاج المُصدر إلى المزيد. قد يحتاج المدقق إلى سجلات أعمق. ومن المحتمل أن السوق الأوسع لا يحتاج إلى شيء من ذلك تقريبًا. وهكذا يمكن للأصل نفسه أن يوجد داخل عدة بيئات معلوماتية مختلفة في آنٍ واحد.
“الخصوصية تُخفي المعلومات. والإفصاح الانتقائي يحدد من يَسمح له بمعرفتها.”
يبدو أن هذا التمييز أكبر مما كنت أظن في البداية.
لأنّه بمجرد أن يصبح الوصول قابلًا للبرمجة، قد تبدأ المعلومات بالسلوك كأنها سيولة تقريبًا. يحصل مختلف المشاركين على أعماق مختلفة من الرؤية بحسب أدوارهم أو أوراق اعتمادهم أو متطلبات الزامية قانونية لديهم.
لكن من ناحية أخرى، يخلق ذلك مشكلة أخرى. من يضع قواعد الإفصاح يكتسب بهدوء قدرًا كبيرًا من القوة. قد تكشف الأذونات السيئة الكثير، بينما قد تجعل الأذونات المقيدة أكثر من اللازم التحقق بطيئًا أو غير مفيد عمليًا.
وتحت الضغط المؤسسي، تظهر الاستثناءات دائمًا.
لذا ربما لا يختبر Dusk فقط ما إذا كانت الأسواق المُنظَّمة يمكن أن تظل خاصة. السؤال الأصعب هو ما إذا كان وصول المعلومات بحد ذاته يمكن أن يصبح بنية تحتية دون أن يخلق حارسًا بوابة جديدًا داخل النظام.
لست مقتنعًا بالكامل بأن هذه الحدود ستظل نظيفة.
#dusk $DUSK @Dusk $COW $KII
مع $DUSK ، التفسير الواضح هو الخصوصية. احجب بيانات المعاملات أو الهوية الحساسة، ثم اعرض ما يلزم عندما تستدعي الامتثال أو الإشراف ذلك. في البداية يبدو ذلك نظامًا أفضل للخصوصية. لكن إذا فكرت في الأمر بعناية، فهناك شيء آخر يحدث تحت السطح.
تتحول المعلومات نفسها إلى أذونات.
قد لا يحتاج مستثمر إلا إلى دليل على أن طرفًا آخر مؤهل. قد يحتاج المُصدر إلى المزيد. قد يحتاج المدقق إلى سجلات أعمق. ومن المحتمل أن السوق الأوسع لا يحتاج إلى شيء من ذلك تقريبًا. وهكذا يمكن للأصل نفسه أن يوجد داخل عدة بيئات معلوماتية مختلفة في آنٍ واحد.
“الخصوصية تُخفي المعلومات. والإفصاح الانتقائي يحدد من يَسمح له بمعرفتها.”
يبدو أن هذا التمييز أكبر مما كنت أظن في البداية.
لأنّه بمجرد أن يصبح الوصول قابلًا للبرمجة، قد تبدأ المعلومات بالسلوك كأنها سيولة تقريبًا. يحصل مختلف المشاركين على أعماق مختلفة من الرؤية بحسب أدوارهم أو أوراق اعتمادهم أو متطلبات الزامية قانونية لديهم.
لكن من ناحية أخرى، يخلق ذلك مشكلة أخرى. من يضع قواعد الإفصاح يكتسب بهدوء قدرًا كبيرًا من القوة. قد تكشف الأذونات السيئة الكثير، بينما قد تجعل الأذونات المقيدة أكثر من اللازم التحقق بطيئًا أو غير مفيد عمليًا.
وتحت الضغط المؤسسي، تظهر الاستثناءات دائمًا.
لذا ربما لا يختبر Dusk فقط ما إذا كانت الأسواق المُنظَّمة يمكن أن تظل خاصة. السؤال الأصعب هو ما إذا كان وصول المعلومات بحد ذاته يمكن أن يصبح بنية تحتية دون أن يخلق حارسًا بوابة جديدًا داخل النظام.
لست مقتنعًا بالكامل بأن هذه الحدود ستظل نظيفة.
#dusk $DUSK @Dusk $COW $KII
58
22
284
·
--
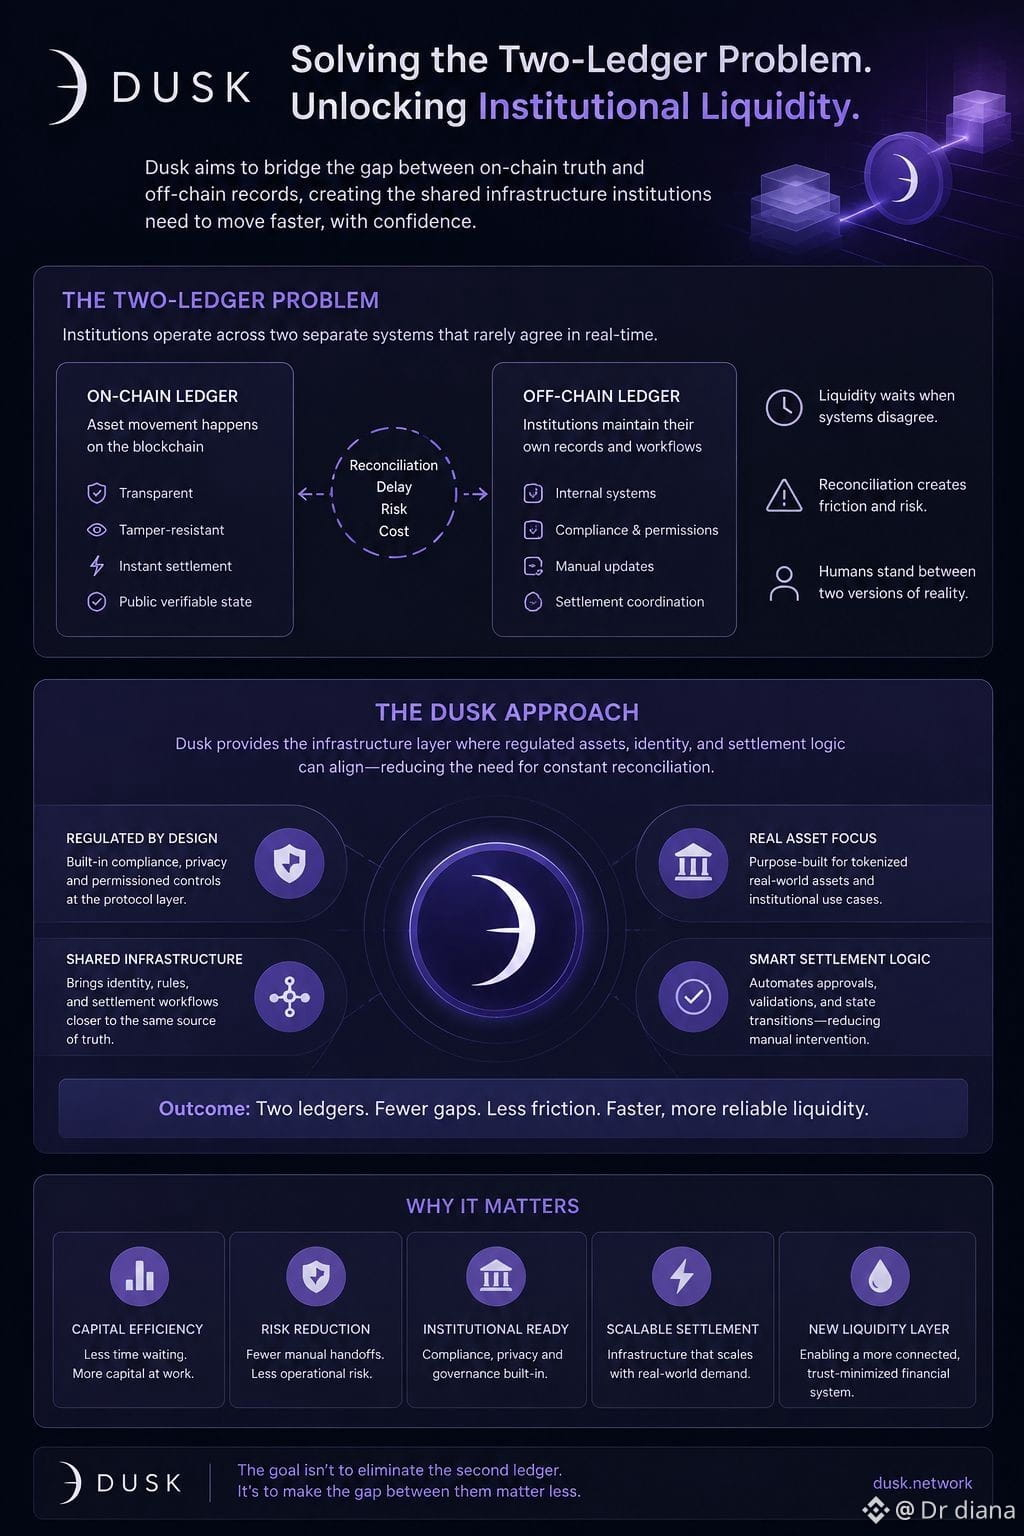
أستمر في التفكير في شيء يتعلق بـ $DUSK… قد لا تكون المؤسسات فعلًا لديها مشكلة بلوكشين. ربما لديها مشكلة تزامن.
يمكن أن توجد ورقة مالية على السلسلة، لكن المؤسسة التي تتولى التعامل معها لديها أيضًا سجلاتها الخاصة في مكان آخر. الملكية، حالة الامتثال، حركة النقد، تعليمات التسوية. وهكذا ينتهي بك الأمر إلى نسختين من الواقع تحتاجان باستمرار إلى الاتفاق.
في البداية يبدو ذلك قابِلًا للإدارة. فقط قم بتسويتها.
لكن في المقابل، فإن التسوية تعني عمليًا الاعتراف بأن الأنظمة لا تثق بالكامل في الحالة نفسها. دفتر أستاذ يقول إن الأصل تحرّك. ونظام آخر ما زال يحتاج إلى التحقق مما إذا كان مسموحًا، وتحديث سجلاته، والتنسيق في الدفع، وفي النهاية قبول حركة الأصل كأمر نهائي.
وهذا التأخير هو المكان الذي تصبح فيه السيولة أثقل بهدوء.
ما يثير اهتمامي في Dusk هو ما إذا كان يمكن للأصول الخاضعة للتنظيم وقواعد الهوية والتسوية أن تبدأ في مشاركة بنية تحتية كافية بحيث يصبح هذا الفارق أصغر. ليس “وضع كل شيء على السلسلة”. المؤسسات على الأرجح لا تريد ذلك أصلًا. بل مثل تقليل عدد المرات التي تحتاج فيها منظومتان منفصلتان إلى وجود بشر يقفون بينهما.
وربما تكون هذه مشكلة سيولة تم تجاهلها.
لأن السيولة ليست فقط عدد المشترين الموجودين.
“كذلك ينتظر رأس المال عندما تتباين الأنظمة حول ما حدث للتو.”
ومع ذلك، لست مقتنعًا تمامًا بأن حل مشكلة دفتر الأستاذ تلقائيًا سيؤدي إلى زيادة السيولة المؤسسية. ستحتفظ البنوك بأنظمتها الداخلية. وقد لا تزال الملكية القانونية تعتمد على الاختصاص القضائي. من المحتمل ألا يختفي أي نوع من التسوية.
لذلك ربما $DUSK لا يحتاج إلى إلغاء دفتر الأستاذ الثاني.
ربما الفرصة الحقيقية هي جعل الأمر أقل أهمية.
مدى اعتبار المؤسسات لذلك بدرجة كافية كي تحرك فعليًا السيولة هو الجزء الذي سأراقبه.
$DUSK #dusk @Dusk_Foundation $ACE
أستمر في التفكير في شيء يتعلق بـ $DUSK … قد لا تكون المؤسسات فعلًا لديها مشكلة بلوكشين. ربما لديها مشكلة تزامن.
يمكن أن توجد ورقة مالية على السلسلة، لكن المؤسسة التي تتولى التعامل معها لديها أيضًا سجلاتها الخاصة في مكان آخر. الملكية، حالة الامتثال، حركة النقد، تعليمات التسوية. وهكذا ينتهي بك الأمر إلى نسختين من الواقع تحتاجان باستمرار إلى الاتفاق.
في البداية يبدو ذلك قابِلًا للإدارة. فقط قم بتسويتها.
لكن في المقابل، فإن التسوية تعني عمليًا الاعتراف بأن الأنظمة لا تثق بالكامل في الحالة نفسها. دفتر أستاذ يقول إن الأصل تحرّك. ونظام آخر ما زال يحتاج إلى التحقق مما إذا كان مسموحًا، وتحديث سجلاته، والتنسيق في الدفع، وفي النهاية قبول حركة الأصل كأمر نهائي.
وهذا التأخير هو المكان الذي تصبح فيه السيولة أثقل بهدوء.
ما يثير اهتمامي في Dusk هو ما إذا كان يمكن للأصول الخاضعة للتنظيم وقواعد الهوية والتسوية أن تبدأ في مشاركة بنية تحتية كافية بحيث يصبح هذا الفارق أصغر. ليس “وضع كل شيء على السلسلة”. المؤسسات على الأرجح لا تريد ذلك أصلًا. بل مثل تقليل عدد المرات التي تحتاج فيها منظومتان منفصلتان إلى وجود بشر يقفون بينهما.
وربما تكون هذه مشكلة سيولة تم تجاهلها.
لأن السيولة ليست فقط عدد المشترين الموجودين.
“كذلك ينتظر رأس المال عندما تتباين الأنظمة حول ما حدث للتو.”
ومع ذلك، لست مقتنعًا تمامًا بأن حل مشكلة دفتر الأستاذ تلقائيًا سيؤدي إلى زيادة السيولة المؤسسية. ستحتفظ البنوك بأنظمتها الداخلية. وقد لا تزال الملكية القانونية تعتمد على الاختصاص القضائي. من المحتمل ألا يختفي أي نوع من التسوية.
لذلك ربما $DUSK لا يحتاج إلى إلغاء دفتر الأستاذ الثاني.
ربما الفرصة الحقيقية هي جعل الأمر أقل أهمية.
مدى اعتبار المؤسسات لذلك بدرجة كافية كي تحرك فعليًا السيولة هو الجزء الذي سأراقبه.
$DUSK #dusk @Dusk $ACE
يمكن أن توجد ورقة مالية على السلسلة، لكن المؤسسة التي تتولى التعامل معها لديها أيضًا سجلاتها الخاصة في مكان آخر. الملكية، حالة الامتثال، حركة النقد، تعليمات التسوية. وهكذا ينتهي بك الأمر إلى نسختين من الواقع تحتاجان باستمرار إلى الاتفاق.
في البداية يبدو ذلك قابِلًا للإدارة. فقط قم بتسويتها.
لكن في المقابل، فإن التسوية تعني عمليًا الاعتراف بأن الأنظمة لا تثق بالكامل في الحالة نفسها. دفتر أستاذ يقول إن الأصل تحرّك. ونظام آخر ما زال يحتاج إلى التحقق مما إذا كان مسموحًا، وتحديث سجلاته، والتنسيق في الدفع، وفي النهاية قبول حركة الأصل كأمر نهائي.
وهذا التأخير هو المكان الذي تصبح فيه السيولة أثقل بهدوء.
ما يثير اهتمامي في Dusk هو ما إذا كان يمكن للأصول الخاضعة للتنظيم وقواعد الهوية والتسوية أن تبدأ في مشاركة بنية تحتية كافية بحيث يصبح هذا الفارق أصغر. ليس “وضع كل شيء على السلسلة”. المؤسسات على الأرجح لا تريد ذلك أصلًا. بل مثل تقليل عدد المرات التي تحتاج فيها منظومتان منفصلتان إلى وجود بشر يقفون بينهما.
وربما تكون هذه مشكلة سيولة تم تجاهلها.
لأن السيولة ليست فقط عدد المشترين الموجودين.
“كذلك ينتظر رأس المال عندما تتباين الأنظمة حول ما حدث للتو.”
ومع ذلك، لست مقتنعًا تمامًا بأن حل مشكلة دفتر الأستاذ تلقائيًا سيؤدي إلى زيادة السيولة المؤسسية. ستحتفظ البنوك بأنظمتها الداخلية. وقد لا تزال الملكية القانونية تعتمد على الاختصاص القضائي. من المحتمل ألا يختفي أي نوع من التسوية.
لذلك ربما $DUSK لا يحتاج إلى إلغاء دفتر الأستاذ الثاني.
ربما الفرصة الحقيقية هي جعل الأمر أقل أهمية.
مدى اعتبار المؤسسات لذلك بدرجة كافية كي تحرك فعليًا السيولة هو الجزء الذي سأراقبه.
$DUSK #dusk @Dusk $ACE
24
11
154
·
--
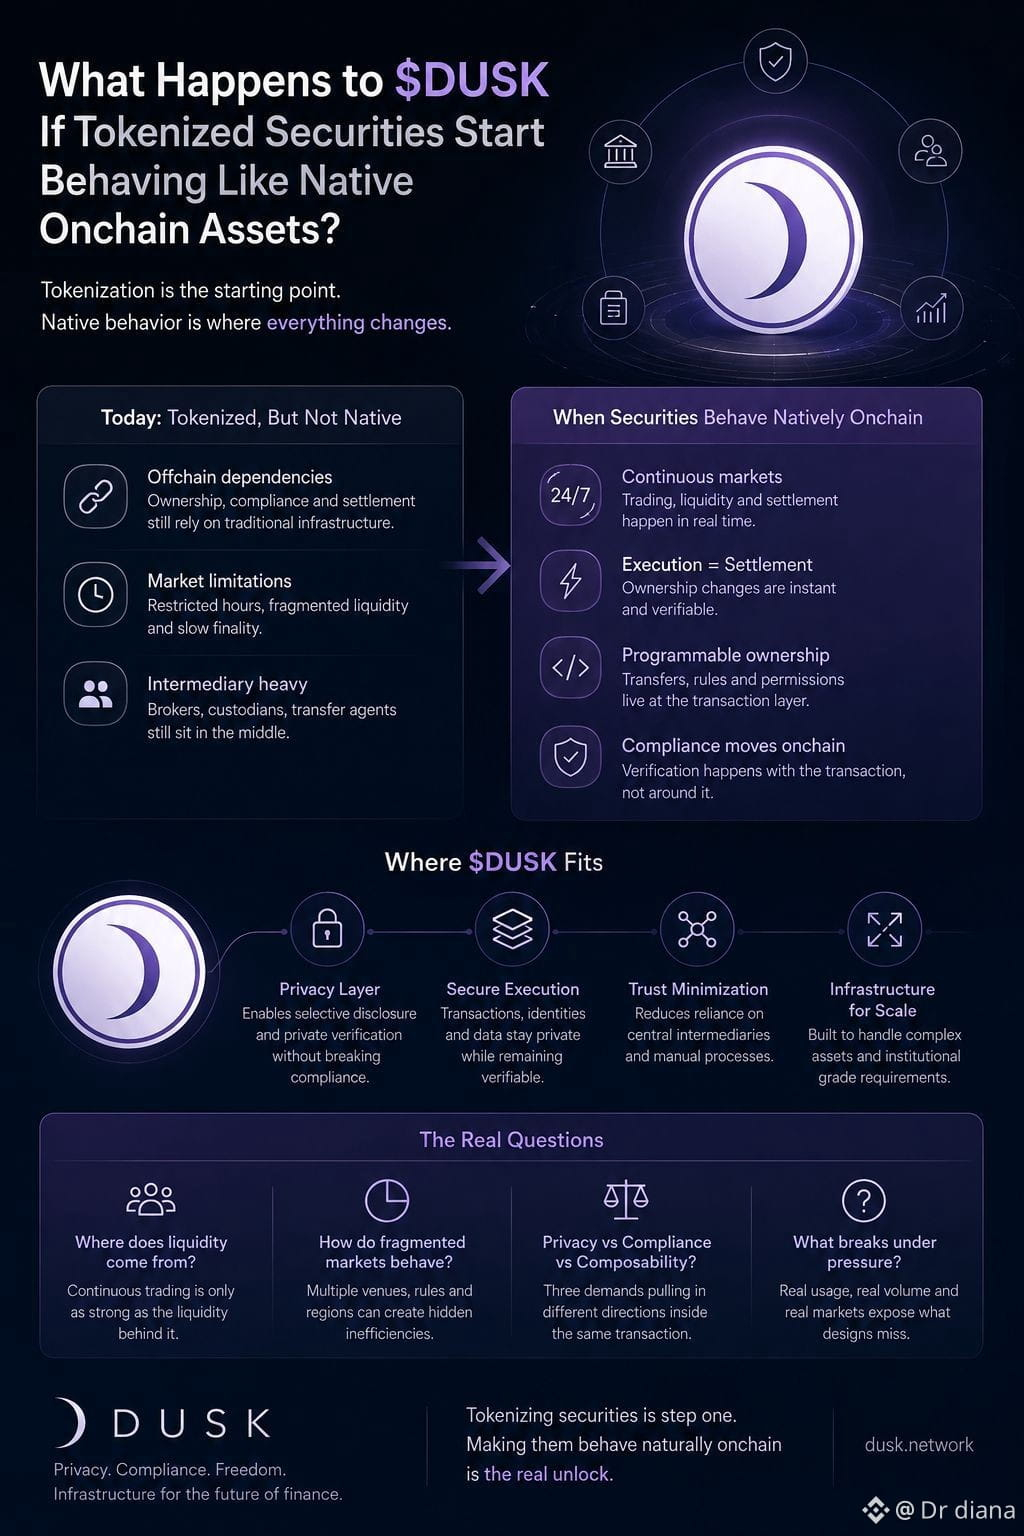
أظل أفكر في ما الذي يتغير فعلاً عندما يتوقف الأصل المُرمّز (tokenized security) عن الشعور بأنه مجرد نسخة مُرمّزة من شيء موجود خارج السلسلة (offchain).
في الوقت الحالي، يبدو أن الكثير من عملية الترميز ما زالت ترث السوق القديم الكامن تحتها. يتحرك الأصل على السلسلة بالتأكيد، لكن الأهلية، والتسوية، وفحوصات الملكية، وساعات التداول، والامتثال… أجزاء من العملية ما زالت تشعر وكأنها تطلب الإذن من مكان آخر.
$DUSK يبدو أكثر إثارة للاهتمام بالنسبة لي إذا بدأ هذا الأمر بالاختفاء.
إذا أمكن إصدار الأوراق المالية ونقلها والتحقق منها والتحقق الخاص بها وتسويتها داخل البيئة نفسها، فقد لا يعود الترميز مجرد تمثيل للأصل بعد الآن. يبدأ سلوكه وكأنه الأصل نفسه. ويبدو ذلك كاختلاف بسيط، إلى أن تفكر فيما سيحدث بعد ذلك.
قد تصبح الأسواق أكثر استمرارية. تصبح التسوية جزءاً من التنفيذ بدلاً من شيء ينتظر خلفه. تتغير الملكية بحيث يمكن برمجتها. وحتى الامتثال يبدأ بالتحرك ليقترب من المعاملة نفسها بدلاً من أن يبقى ملازماً لها من الخارج.
لكن في المقابل، يولد السلوك الأصلي مشكلات أصلية أيضاً.
إذا كانت هذه الأصول تتداول باستمرار، فمن أين تأتي السيولة فعلياً في الساعة 3 صباحاً؟ من يتعامل مع الأسواق المجزأة؟ ماذا يحدث عندما تريد الخصوصية والتنظيم وقابلية التركيب (composability) أشياء مختلفة تماماً من نفس المعاملة؟
هنا تحديداً ما زلت غير متأكد من $DUSK.
الحصول على الأوراق المالية على السلسلة هو مشكلة واحدة.
أما جعلها تتصرف بطبيعية هناك، دون أن يُعاد بناء جميع الوسطاء القدامى بشكل خفي تحت السطح، فيبدو أنه هو التحدي الأصعب.
#dusk $DUSK @Dusk_Foundation
أظل أفكر في ما الذي يتغير فعلاً عندما يتوقف الأصل المُرمّز (tokenized security) عن الشعور بأنه مجرد نسخة مُرمّزة من شيء موجود خارج السلسلة (offchain).
في الوقت الحالي، يبدو أن الكثير من عملية الترميز ما زالت ترث السوق القديم الكامن تحتها. يتحرك الأصل على السلسلة بالتأكيد، لكن الأهلية، والتسوية، وفحوصات الملكية، وساعات التداول، والامتثال… أجزاء من العملية ما زالت تشعر وكأنها تطلب الإذن من مكان آخر.
$DUSK يبدو أكثر إثارة للاهتمام بالنسبة لي إذا بدأ هذا الأمر بالاختفاء.
إذا أمكن إصدار الأوراق المالية ونقلها والتحقق منها والتحقق الخاص بها وتسويتها داخل البيئة نفسها، فقد لا يعود الترميز مجرد تمثيل للأصل بعد الآن. يبدأ سلوكه وكأنه الأصل نفسه. ويبدو ذلك كاختلاف بسيط، إلى أن تفكر فيما سيحدث بعد ذلك.
قد تصبح الأسواق أكثر استمرارية. تصبح التسوية جزءاً من التنفيذ بدلاً من شيء ينتظر خلفه. تتغير الملكية بحيث يمكن برمجتها. وحتى الامتثال يبدأ بالتحرك ليقترب من المعاملة نفسها بدلاً من أن يبقى ملازماً لها من الخارج.
لكن في المقابل، يولد السلوك الأصلي مشكلات أصلية أيضاً.
إذا كانت هذه الأصول تتداول باستمرار، فمن أين تأتي السيولة فعلياً في الساعة 3 صباحاً؟ من يتعامل مع الأسواق المجزأة؟ ماذا يحدث عندما تريد الخصوصية والتنظيم وقابلية التركيب (composability) أشياء مختلفة تماماً من نفس المعاملة؟
هنا تحديداً ما زلت غير متأكد من $DUSK .
الحصول على الأوراق المالية على السلسلة هو مشكلة واحدة.
أما جعلها تتصرف بطبيعية هناك، دون أن يُعاد بناء جميع الوسطاء القدامى بشكل خفي تحت السطح، فيبدو أنه هو التحدي الأصعب.
#dusk $DUSK @Dusk
في الوقت الحالي، يبدو أن الكثير من عملية الترميز ما زالت ترث السوق القديم الكامن تحتها. يتحرك الأصل على السلسلة بالتأكيد، لكن الأهلية، والتسوية، وفحوصات الملكية، وساعات التداول، والامتثال… أجزاء من العملية ما زالت تشعر وكأنها تطلب الإذن من مكان آخر.
$DUSK يبدو أكثر إثارة للاهتمام بالنسبة لي إذا بدأ هذا الأمر بالاختفاء.
إذا أمكن إصدار الأوراق المالية ونقلها والتحقق منها والتحقق الخاص بها وتسويتها داخل البيئة نفسها، فقد لا يعود الترميز مجرد تمثيل للأصل بعد الآن. يبدأ سلوكه وكأنه الأصل نفسه. ويبدو ذلك كاختلاف بسيط، إلى أن تفكر فيما سيحدث بعد ذلك.
قد تصبح الأسواق أكثر استمرارية. تصبح التسوية جزءاً من التنفيذ بدلاً من شيء ينتظر خلفه. تتغير الملكية بحيث يمكن برمجتها. وحتى الامتثال يبدأ بالتحرك ليقترب من المعاملة نفسها بدلاً من أن يبقى ملازماً لها من الخارج.
لكن في المقابل، يولد السلوك الأصلي مشكلات أصلية أيضاً.
إذا كانت هذه الأصول تتداول باستمرار، فمن أين تأتي السيولة فعلياً في الساعة 3 صباحاً؟ من يتعامل مع الأسواق المجزأة؟ ماذا يحدث عندما تريد الخصوصية والتنظيم وقابلية التركيب (composability) أشياء مختلفة تماماً من نفس المعاملة؟
هنا تحديداً ما زلت غير متأكد من $DUSK .
الحصول على الأوراق المالية على السلسلة هو مشكلة واحدة.
أما جعلها تتصرف بطبيعية هناك، دون أن يُعاد بناء جميع الوسطاء القدامى بشكل خفي تحت السطح، فيبدو أنه هو التحدي الأصعب.
#dusk $DUSK @Dusk
27
1
12
135
·
--
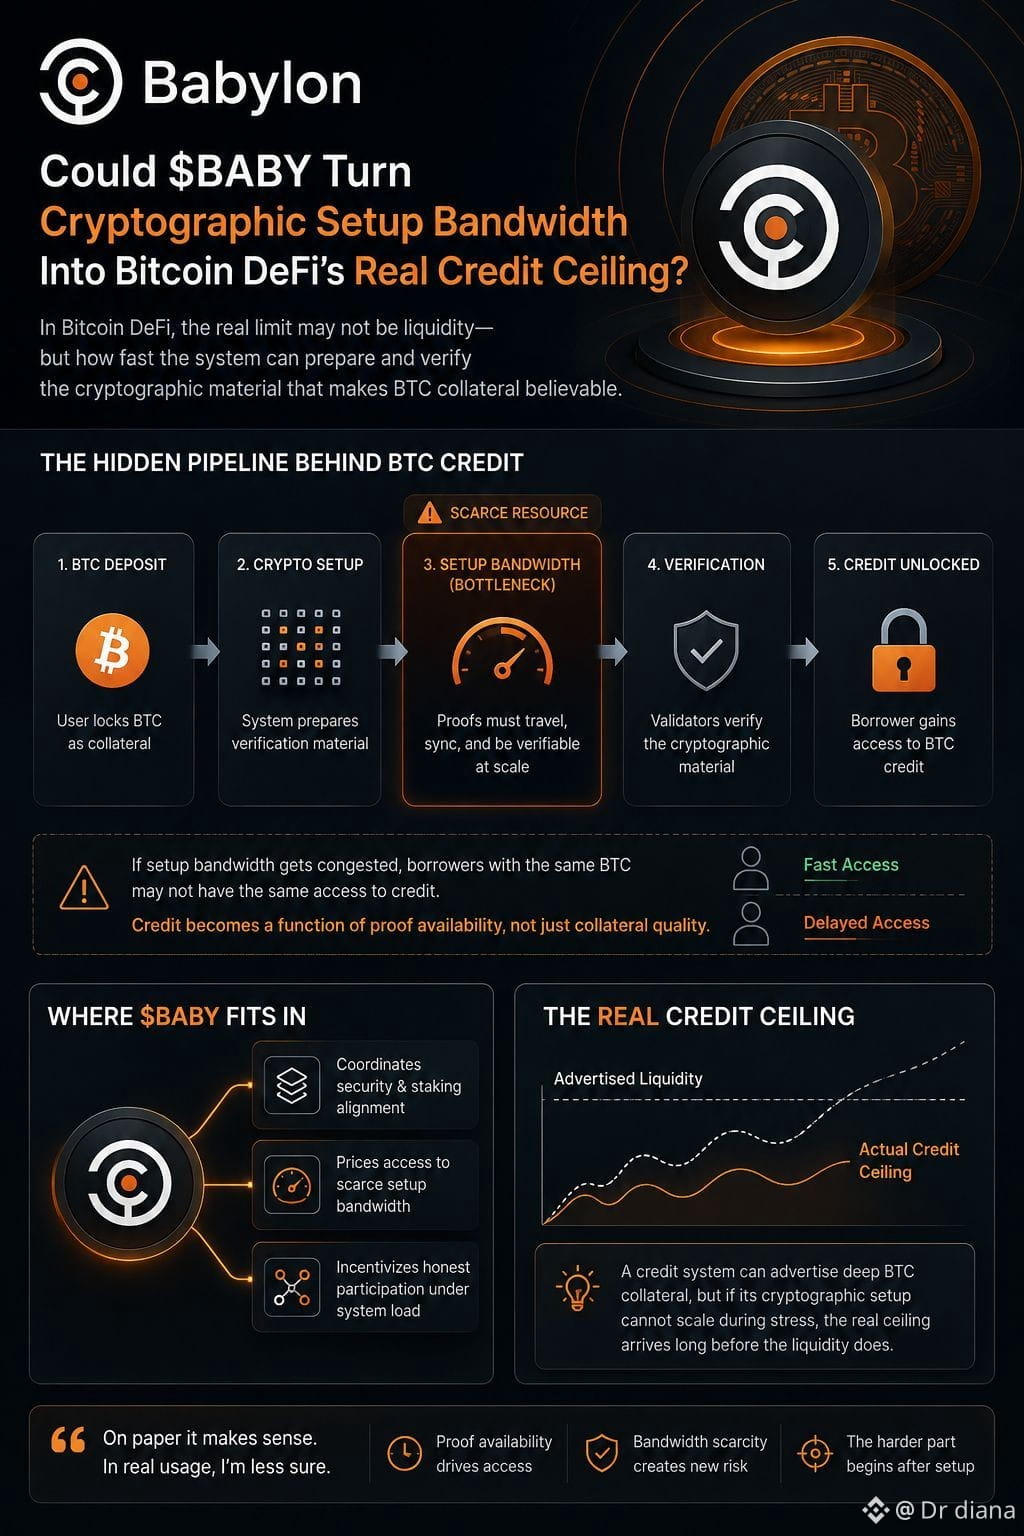
لا أستطيع التوقف عن التفكير في ما إذا كان الحد الحقيقي للإقراض في DeFi الخاص ببيتكوين يتعلق أساسًا بالسيولة أم لا. الجميع ينظر طبيعيًا إلى مقدار ما يمكن أن يدخل من BTC، ومقدار ما يريده المقترضون، ومدى عمق السوق. لكن مع Babylon، بدأت أتساءل إن كان السقف الأكثر إحكامًا يقع في مكان أقل وضوحًا: كم بسرعة يمكن للنظام تجهيز المواد التشفيرية والتحقق منها ونقلها اللازمة لجعل هذا الضمان مُقنعًا.
حسب فهمي الحالي، لا يبدأ اعتماد/ائتمان BTC الأصلي عندما يقوم شخص ما بإيداع البيتكوين. بل يبدأ عندما يمكن أن تنتقل كمية كافية من الأدلة عبر النظام دون أن تصبح ثقيلة جدًا أو بطيئة جدًا أو مكلفة جدًا للتحقق منها. في البداية يبدو الأمر كتفصيل تقني. لكن مرة أخرى، غالبًا ما تكون أسواق الائتمان محدودة بما يستغرق وقتًا أطول في التأكيد.
إذا ازدحم عرض النطاق أثناء الإعداد، فقد لا يحصل مقترضان يمتلكان نفس القدر من BTC على وصول عملي متكافئ للائتمان. أحدهما يُتحقق منه بسرعة. والآخر ينتظر. لم يعد التسعير قائمًا فقط على جودة الضمان، بل أيضًا على توفر الأدلة وحِمل النظام.
وهنا يصبح BABY مثيرًا للاهتمام بالنسبة لي. ربما لا يقتصر دوره على تنسيق الأمان فحسب. ربما يقوم في النهاية بتسعير الوصول إلى سعة التحقق النادرة.
ومع ذلك، ما زال هناك شيء يبدو غير محسوم. يمكن لنظام ائتمان أن يعلن عن ضمان بيتكوين عميق، لكن إذا تعذر على إعداده التشفيري أن يتوسع تحت الضغط، فقد يصل السقف الحقيقي قبل وقت طويل من وصول السيولة.
#baby $BABY @babylonlabs_io $HFT $HEI
لا أستطيع التوقف عن التفكير في ما إذا كان الحد الحقيقي للإقراض في DeFi الخاص ببيتكوين يتعلق أساسًا بالسيولة أم لا. الجميع ينظر طبيعيًا إلى مقدار ما يمكن أن يدخل من BTC، ومقدار ما يريده المقترضون، ومدى عمق السوق. لكن مع Babylon، بدأت أتساءل إن كان السقف الأكثر إحكامًا يقع في مكان أقل وضوحًا: كم بسرعة يمكن للنظام تجهيز المواد التشفيرية والتحقق منها ونقلها اللازمة لجعل هذا الضمان مُقنعًا.
حسب فهمي الحالي، لا يبدأ اعتماد/ائتمان BTC الأصلي عندما يقوم شخص ما بإيداع البيتكوين. بل يبدأ عندما يمكن أن تنتقل كمية كافية من الأدلة عبر النظام دون أن تصبح ثقيلة جدًا أو بطيئة جدًا أو مكلفة جدًا للتحقق منها. في البداية يبدو الأمر كتفصيل تقني. لكن مرة أخرى، غالبًا ما تكون أسواق الائتمان محدودة بما يستغرق وقتًا أطول في التأكيد.
إذا ازدحم عرض النطاق أثناء الإعداد، فقد لا يحصل مقترضان يمتلكان نفس القدر من BTC على وصول عملي متكافئ للائتمان. أحدهما يُتحقق منه بسرعة. والآخر ينتظر. لم يعد التسعير قائمًا فقط على جودة الضمان، بل أيضًا على توفر الأدلة وحِمل النظام.
وهنا يصبح BABY مثيرًا للاهتمام بالنسبة لي. ربما لا يقتصر دوره على تنسيق الأمان فحسب. ربما يقوم في النهاية بتسعير الوصول إلى سعة التحقق النادرة.
ومع ذلك، ما زال هناك شيء يبدو غير محسوم. يمكن لنظام ائتمان أن يعلن عن ضمان بيتكوين عميق، لكن إذا تعذر على إعداده التشفيري أن يتوسع تحت الضغط، فقد يصل السقف الحقيقي قبل وقت طويل من وصول السيولة.
#baby $BABY @BabylonLabs_io $HFT $HEI
حسب فهمي الحالي، لا يبدأ اعتماد/ائتمان BTC الأصلي عندما يقوم شخص ما بإيداع البيتكوين. بل يبدأ عندما يمكن أن تنتقل كمية كافية من الأدلة عبر النظام دون أن تصبح ثقيلة جدًا أو بطيئة جدًا أو مكلفة جدًا للتحقق منها. في البداية يبدو الأمر كتفصيل تقني. لكن مرة أخرى، غالبًا ما تكون أسواق الائتمان محدودة بما يستغرق وقتًا أطول في التأكيد.
إذا ازدحم عرض النطاق أثناء الإعداد، فقد لا يحصل مقترضان يمتلكان نفس القدر من BTC على وصول عملي متكافئ للائتمان. أحدهما يُتحقق منه بسرعة. والآخر ينتظر. لم يعد التسعير قائمًا فقط على جودة الضمان، بل أيضًا على توفر الأدلة وحِمل النظام.
وهنا يصبح BABY مثيرًا للاهتمام بالنسبة لي. ربما لا يقتصر دوره على تنسيق الأمان فحسب. ربما يقوم في النهاية بتسعير الوصول إلى سعة التحقق النادرة.
ومع ذلك، ما زال هناك شيء يبدو غير محسوم. يمكن لنظام ائتمان أن يعلن عن ضمان بيتكوين عميق، لكن إذا تعذر على إعداده التشفيري أن يتوسع تحت الضغط، فقد يصل السقف الحقيقي قبل وقت طويل من وصول السيولة.
#baby $BABY @BabylonLabs_io $HFT $HEI
43
23
463
·
--
لا أزال أفكر في اللحظة التي يجب أن يعود فيها البيتكوين الأصلي.
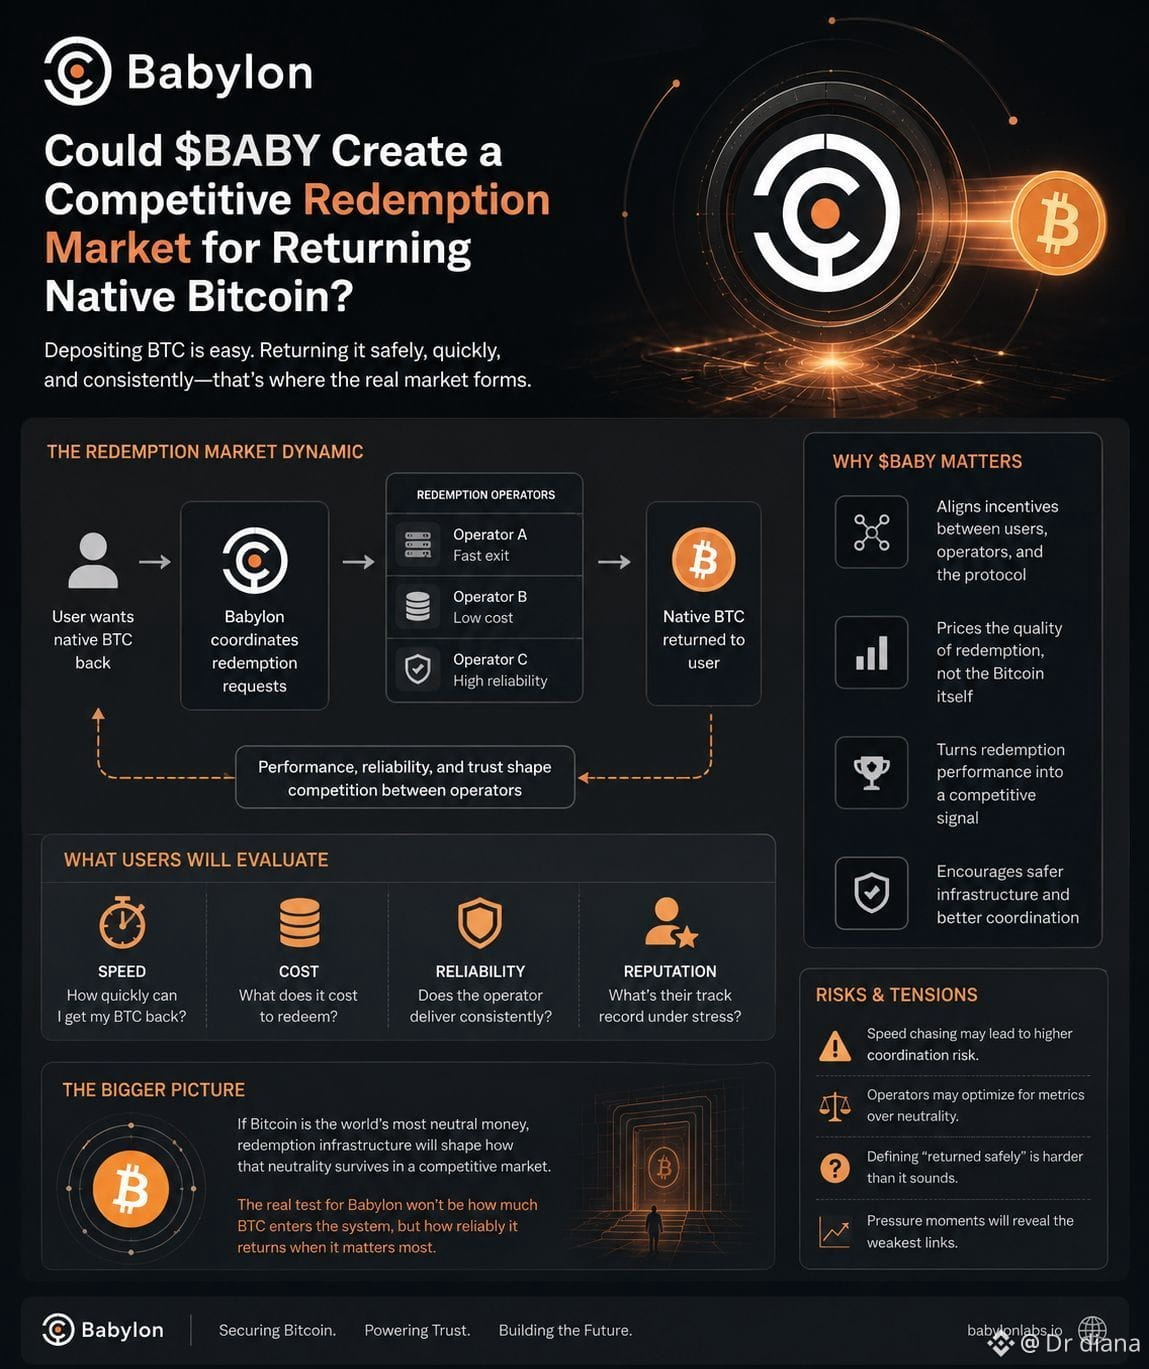
معظم النقاش حول بابل و"baby" يبدو مركزًا على جعل البيتكوين يعمل، لكن قد يصبح إعادته الجانب الأكثر كشفًا في النظام. إيداع الضمانات عادةً أمرٌ بسيط. الجميع يريد النشاط. الاسترداد مختلف لأن فيه تتصادم السيولة والتحقق والتوقيت وصبر المستخدمين.
في البداية افترضت أن الاسترداد سيكون مجرد مسار خروج تقني. لكن مرة أخرى، عندما ينخرط عدة مشغّلين، يبدأ الأمر يبدو أكثر مثل سوق. بعض المسارات قد تعيد البيتكوين بسرعة أكبر. وقد تكون أخرى أرخص، أو أكثر موثوقية، أو أفضل في التعامل مع الضغط. $BABY قد ينتهي به الأمر إلى تنسيق المنافسة بين تلك المسارات، ليس عبر تسعير البيتكوين نفسه، بل عبر تسعير جودة الحصول على البيتكوين مرة أخرى.
يبدو ذلك مفيدًا، رغم أنني بصراحة يطرح سؤالًا آخر. ماذا يحدث عندما تصبح السرعة أكثر قيمة من الحياد؟ قد يقوم المشغّلون بتحسين أداء الاسترداد الظاهر، بينما يتولّون بهدوء مخاطر تنسيق أكبر. وقد يبدأ المستخدمون في اختيار المسارات مثلما يختارون البورصات الآن، اعتمادًا على السمعة والتكلفة وسجل عمليات السحب.
إذا فكرت في الأمر بعناية، فقد لا يكون أقوى مؤشر هو مقدار البيتكوين الذي يدخل بابل، بل مدى اتساق خروجه دون احتكاك.
ربما تستطيع "baby" تحويل الاسترداد إلى طبقة خدمة تنافسية. ومع ذلك، عندما يصبح إرجاع البيتكوين الأصلي سوقًا، يجب أن يقوم شخص ما بتحديد ما الذي يعنيه فعلًا "تم إرجاعه بأمان".
#baby $BABY @babylonlabs_io $VIC
لا أزال أفكر في اللحظة التي يجب أن يعود فيها البيتكوين الأصلي.
معظم النقاش حول بابل و"baby" يبدو مركزًا على جعل البيتكوين يعمل، لكن قد يصبح إعادته الجانب الأكثر كشفًا في النظام. إيداع الضمانات عادةً أمرٌ بسيط. الجميع يريد النشاط. الاسترداد مختلف لأن فيه تتصادم السيولة والتحقق والتوقيت وصبر المستخدمين.
في البداية افترضت أن الاسترداد سيكون مجرد مسار خروج تقني. لكن مرة أخرى، عندما ينخرط عدة مشغّلين، يبدأ الأمر يبدو أكثر مثل سوق. بعض المسارات قد تعيد البيتكوين بسرعة أكبر. وقد تكون أخرى أرخص، أو أكثر موثوقية، أو أفضل في التعامل مع الضغط. $BABY قد ينتهي به الأمر إلى تنسيق المنافسة بين تلك المسارات، ليس عبر تسعير البيتكوين نفسه، بل عبر تسعير جودة الحصول على البيتكوين مرة أخرى.
يبدو ذلك مفيدًا، رغم أنني بصراحة يطرح سؤالًا آخر. ماذا يحدث عندما تصبح السرعة أكثر قيمة من الحياد؟ قد يقوم المشغّلون بتحسين أداء الاسترداد الظاهر، بينما يتولّون بهدوء مخاطر تنسيق أكبر. وقد يبدأ المستخدمون في اختيار المسارات مثلما يختارون البورصات الآن، اعتمادًا على السمعة والتكلفة وسجل عمليات السحب.
إذا فكرت في الأمر بعناية، فقد لا يكون أقوى مؤشر هو مقدار البيتكوين الذي يدخل بابل، بل مدى اتساق خروجه دون احتكاك.
ربما تستطيع "baby" تحويل الاسترداد إلى طبقة خدمة تنافسية. ومع ذلك، عندما يصبح إرجاع البيتكوين الأصلي سوقًا، يجب أن يقوم شخص ما بتحديد ما الذي يعنيه فعلًا "تم إرجاعه بأمان".
#baby $BABY @BabylonLabs_io $VIC
معظم النقاش حول بابل و"baby" يبدو مركزًا على جعل البيتكوين يعمل، لكن قد يصبح إعادته الجانب الأكثر كشفًا في النظام. إيداع الضمانات عادةً أمرٌ بسيط. الجميع يريد النشاط. الاسترداد مختلف لأن فيه تتصادم السيولة والتحقق والتوقيت وصبر المستخدمين.
في البداية افترضت أن الاسترداد سيكون مجرد مسار خروج تقني. لكن مرة أخرى، عندما ينخرط عدة مشغّلين، يبدأ الأمر يبدو أكثر مثل سوق. بعض المسارات قد تعيد البيتكوين بسرعة أكبر. وقد تكون أخرى أرخص، أو أكثر موثوقية، أو أفضل في التعامل مع الضغط. $BABY قد ينتهي به الأمر إلى تنسيق المنافسة بين تلك المسارات، ليس عبر تسعير البيتكوين نفسه، بل عبر تسعير جودة الحصول على البيتكوين مرة أخرى.
يبدو ذلك مفيدًا، رغم أنني بصراحة يطرح سؤالًا آخر. ماذا يحدث عندما تصبح السرعة أكثر قيمة من الحياد؟ قد يقوم المشغّلون بتحسين أداء الاسترداد الظاهر، بينما يتولّون بهدوء مخاطر تنسيق أكبر. وقد يبدأ المستخدمون في اختيار المسارات مثلما يختارون البورصات الآن، اعتمادًا على السمعة والتكلفة وسجل عمليات السحب.
إذا فكرت في الأمر بعناية، فقد لا يكون أقوى مؤشر هو مقدار البيتكوين الذي يدخل بابل، بل مدى اتساق خروجه دون احتكاك.
ربما تستطيع "baby" تحويل الاسترداد إلى طبقة خدمة تنافسية. ومع ذلك، عندما يصبح إرجاع البيتكوين الأصلي سوقًا، يجب أن يقوم شخص ما بتحديد ما الذي يعنيه فعلًا "تم إرجاعه بأمان".
#baby $BABY @BabylonLabs_io $VIC
59
27
512
·
--
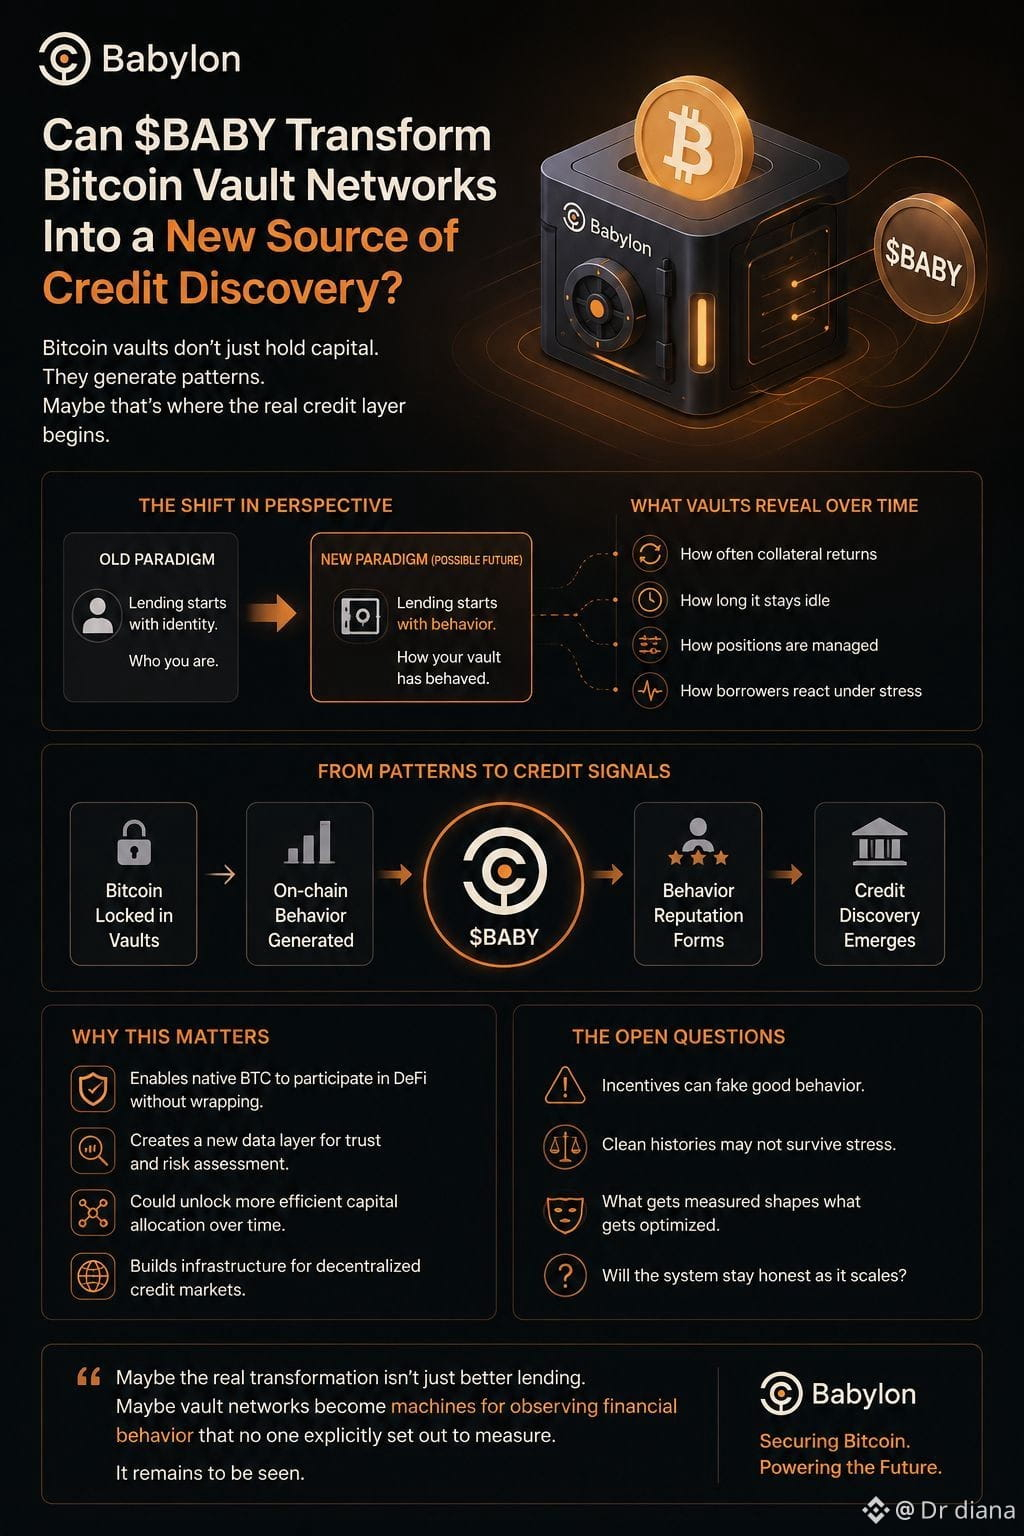
لا أزال أفكر في شيء يبدو سهل الإغفال. في العادة نتحدث عن خزائن البيتكوين باعتبارها أماكن تجلس فيها الأموال بأمان، لكنني أبدأ أتساءل عما إذا لم تكن الأشياء الأكثر إثارة للاهتمام هي البيتكوين نفسها. ربما تكون الأهم هي السلوك المحيط بها.
حسب فهمي الحالي، فإن $BABY ليس مجرد محاولة لتمكين البيتكوين الأصلي من المشاركة في التمويل اللامركزي دون الالتفاف حوله. بل إنه يخلق أيضًا بيئة تترك فيها الخزائن خلفها أنماطًا. كم مرة يعود الضمان. وكم من الوقت يبقى متروكًا دون استخدام. وما إذا كان المقترضون يفكون مراكزهم بسلاسة أم فقط عندما يُجبرون على ذلك. لا تبدو هذه التفاصيل كائتمان في البداية. لكن ربما كان الائتمان دائمًا أقل ارتباطًا بالأصول وأكثر ارتباطًا بسلوك متكرر.
وهنا تصبح الأمور مثيرة. عادةً ما يبدأ الإقراض التقليدي بالسؤال: من أنت؟ قد يبدأ نظام مدعوم بالبيتكوين تدريجيًا بالسؤال: كيف تصرفت خزانتك مع مرور الوقت؟ هذه أسئلة مختلفة جدًا.
لست مقتنعًا تمامًا بأن هذا يخلق تلقائيًا اكتشافًا أفضل للائتمان. فالحوافز يمكنها أن تصنع تاريخًا يبدو جيدًا بنفس السهولة التي تصنع بها TVL. وقد يعكس سجل خزينة نظيف تمامًا مجرد زراعة حذرة بدلًا من موثوقية حقيقية تحت الضغط.
ربما لا تتمثل النقلة الحقيقية في أن البيتكوين يصبح ضمانًا للاقتراض. ربما تصبح شبكات الخزائن ببطء آلات لمراقبة السلوك المالي الذي لم يتصدى أحد لقياسه صراحةً. وعلى الورق يبدو ذلك أنيقًا. لكن ما إذا ظلت هذه الملاحظات صادقة عندما تصبح الأسواق مزدحمة هو سؤال آخر تمامًا.
#baby $BABY @babylonlabs_io
لا أزال أفكر في شيء يبدو سهل الإغفال. في العادة نتحدث عن خزائن البيتكوين باعتبارها أماكن تجلس فيها الأموال بأمان، لكنني أبدأ أتساءل عما إذا لم تكن الأشياء الأكثر إثارة للاهتمام هي البيتكوين نفسها. ربما تكون الأهم هي السلوك المحيط بها.
حسب فهمي الحالي، فإن $BABY ليس مجرد محاولة لتمكين البيتكوين الأصلي من المشاركة في التمويل اللامركزي دون الالتفاف حوله. بل إنه يخلق أيضًا بيئة تترك فيها الخزائن خلفها أنماطًا. كم مرة يعود الضمان. وكم من الوقت يبقى متروكًا دون استخدام. وما إذا كان المقترضون يفكون مراكزهم بسلاسة أم فقط عندما يُجبرون على ذلك. لا تبدو هذه التفاصيل كائتمان في البداية. لكن ربما كان الائتمان دائمًا أقل ارتباطًا بالأصول وأكثر ارتباطًا بسلوك متكرر.
وهنا تصبح الأمور مثيرة. عادةً ما يبدأ الإقراض التقليدي بالسؤال: من أنت؟ قد يبدأ نظام مدعوم بالبيتكوين تدريجيًا بالسؤال: كيف تصرفت خزانتك مع مرور الوقت؟ هذه أسئلة مختلفة جدًا.
لست مقتنعًا تمامًا بأن هذا يخلق تلقائيًا اكتشافًا أفضل للائتمان. فالحوافز يمكنها أن تصنع تاريخًا يبدو جيدًا بنفس السهولة التي تصنع بها TVL. وقد يعكس سجل خزينة نظيف تمامًا مجرد زراعة حذرة بدلًا من موثوقية حقيقية تحت الضغط.
ربما لا تتمثل النقلة الحقيقية في أن البيتكوين يصبح ضمانًا للاقتراض. ربما تصبح شبكات الخزائن ببطء آلات لمراقبة السلوك المالي الذي لم يتصدى أحد لقياسه صراحةً. وعلى الورق يبدو ذلك أنيقًا. لكن ما إذا ظلت هذه الملاحظات صادقة عندما تصبح الأسواق مزدحمة هو سؤال آخر تمامًا.
#baby $BABY @BabylonLabs_io
حسب فهمي الحالي، فإن $BABY ليس مجرد محاولة لتمكين البيتكوين الأصلي من المشاركة في التمويل اللامركزي دون الالتفاف حوله. بل إنه يخلق أيضًا بيئة تترك فيها الخزائن خلفها أنماطًا. كم مرة يعود الضمان. وكم من الوقت يبقى متروكًا دون استخدام. وما إذا كان المقترضون يفكون مراكزهم بسلاسة أم فقط عندما يُجبرون على ذلك. لا تبدو هذه التفاصيل كائتمان في البداية. لكن ربما كان الائتمان دائمًا أقل ارتباطًا بالأصول وأكثر ارتباطًا بسلوك متكرر.
وهنا تصبح الأمور مثيرة. عادةً ما يبدأ الإقراض التقليدي بالسؤال: من أنت؟ قد يبدأ نظام مدعوم بالبيتكوين تدريجيًا بالسؤال: كيف تصرفت خزانتك مع مرور الوقت؟ هذه أسئلة مختلفة جدًا.
لست مقتنعًا تمامًا بأن هذا يخلق تلقائيًا اكتشافًا أفضل للائتمان. فالحوافز يمكنها أن تصنع تاريخًا يبدو جيدًا بنفس السهولة التي تصنع بها TVL. وقد يعكس سجل خزينة نظيف تمامًا مجرد زراعة حذرة بدلًا من موثوقية حقيقية تحت الضغط.
ربما لا تتمثل النقلة الحقيقية في أن البيتكوين يصبح ضمانًا للاقتراض. ربما تصبح شبكات الخزائن ببطء آلات لمراقبة السلوك المالي الذي لم يتصدى أحد لقياسه صراحةً. وعلى الورق يبدو ذلك أنيقًا. لكن ما إذا ظلت هذه الملاحظات صادقة عندما تصبح الأسواق مزدحمة هو سؤال آخر تمامًا.
#baby $BABY @BabylonLabs_io
39
18
169
·
--
أظل أفكر في شيء يبدو سهل التوهان. غالبًا ما نحتفل بعمليات تكامل جديدة في DeFi وكأن كل بروتوكول إضافي يجعل الشبكة أقوى تلقائيًا. لكن ربما لا يكون ذلك صحيحًا إلا إذا كان كل تكامل يترك وراءه قيمة أكبر من مجرد اتصال سيولة إضافي.
وهنا أعود باستمرار إلى Babylon و$BABY. على السطح، يبدو الاقتراض المدعوم بالبيتكوين الأصلي طريقة أخرى لجعل بيتكوين غير مستغل يولّد عائدًا. لكن إذا فكرت في الأمر بعناية، فإن كل تكامل أيضًا يسجل سلوكًا. ليس فقط ما إذا كان قد تم إيداع البيتكوين، بل مدى انتظام بقائه قابلًا للاستخدام، وكم مرة نجت الضمانات من تغيّر ظروف السوق، وما إذا كان ذلك البيتكوين نفسه ظل يُقبل عبر بيئات مختلفة دون الحاجة إلى إعادة بناء الثقة في كل مرة.
ربما يصبح التكامل نفسه، ببطء، إشارة.
وهذا يغيّر السؤال قليلًا. بدلًا من التساؤل عن عدد البروتوكولات التي تدعم ضمان بيتكوين أصلي، ربما يكون السؤال الأكثر إثارة للاهتمام هو ما إذا كانت هذه البروتوكولات تبدأ بالثقة في الضمان بسبب تاريخه المتراكم، لا بسبب إعلانات التسويق أو أرقام TVL.
ومع ذلك، بصراحة، لست مقتنعًا تمامًا بأن ذلك يحدث تلقائيًا. فالمزيد من عمليات التكامل قد يؤدي أيضًا إلى تضاعف المعايير غير المتسقة، وافتراضات مجزأة، وتعريفات مختلفة للمخاطر المقبولة. وشبكة السمعة لا تعمل إلا إذا كان كل مشارك يفسر السلوك نفسه بطريقة متقاربة تقريبًا.
لذا ربما لا تكون التحدّي الخفي لـ$BABY مرتبطًا أصلًا بربط البيتكوين بمزيد من DeFi. قد يكون الأمر هو ما إذا كان كل اتصال جديد يعزّز ذاكرة مشتركة... أو ببساطة يخلق سجلًا معزولًا آخر لا يثق به الآخرون بالكامل.
#baby $BABY @babylonlabs_io
أظل أفكر في شيء يبدو سهل التوهان. غالبًا ما نحتفل بعمليات تكامل جديدة في DeFi وكأن كل بروتوكول إضافي يجعل الشبكة أقوى تلقائيًا. لكن ربما لا يكون ذلك صحيحًا إلا إذا كان كل تكامل يترك وراءه قيمة أكبر من مجرد اتصال سيولة إضافي.
وهنا أعود باستمرار إلى Babylon و$BABY . على السطح، يبدو الاقتراض المدعوم بالبيتكوين الأصلي طريقة أخرى لجعل بيتكوين غير مستغل يولّد عائدًا. لكن إذا فكرت في الأمر بعناية، فإن كل تكامل أيضًا يسجل سلوكًا. ليس فقط ما إذا كان قد تم إيداع البيتكوين، بل مدى انتظام بقائه قابلًا للاستخدام، وكم مرة نجت الضمانات من تغيّر ظروف السوق، وما إذا كان ذلك البيتكوين نفسه ظل يُقبل عبر بيئات مختلفة دون الحاجة إلى إعادة بناء الثقة في كل مرة.
ربما يصبح التكامل نفسه، ببطء، إشارة.
وهذا يغيّر السؤال قليلًا. بدلًا من التساؤل عن عدد البروتوكولات التي تدعم ضمان بيتكوين أصلي، ربما يكون السؤال الأكثر إثارة للاهتمام هو ما إذا كانت هذه البروتوكولات تبدأ بالثقة في الضمان بسبب تاريخه المتراكم، لا بسبب إعلانات التسويق أو أرقام TVL.
ومع ذلك، بصراحة، لست مقتنعًا تمامًا بأن ذلك يحدث تلقائيًا. فالمزيد من عمليات التكامل قد يؤدي أيضًا إلى تضاعف المعايير غير المتسقة، وافتراضات مجزأة، وتعريفات مختلفة للمخاطر المقبولة. وشبكة السمعة لا تعمل إلا إذا كان كل مشارك يفسر السلوك نفسه بطريقة متقاربة تقريبًا.
لذا ربما لا تكون التحدّي الخفي لـ$BABY مرتبطًا أصلًا بربط البيتكوين بمزيد من DeFi. قد يكون الأمر هو ما إذا كان كل اتصال جديد يعزّز ذاكرة مشتركة... أو ببساطة يخلق سجلًا معزولًا آخر لا يثق به الآخرون بالكامل.
#baby $BABY @BabylonLabs_io
وهنا أعود باستمرار إلى Babylon و$BABY . على السطح، يبدو الاقتراض المدعوم بالبيتكوين الأصلي طريقة أخرى لجعل بيتكوين غير مستغل يولّد عائدًا. لكن إذا فكرت في الأمر بعناية، فإن كل تكامل أيضًا يسجل سلوكًا. ليس فقط ما إذا كان قد تم إيداع البيتكوين، بل مدى انتظام بقائه قابلًا للاستخدام، وكم مرة نجت الضمانات من تغيّر ظروف السوق، وما إذا كان ذلك البيتكوين نفسه ظل يُقبل عبر بيئات مختلفة دون الحاجة إلى إعادة بناء الثقة في كل مرة.
ربما يصبح التكامل نفسه، ببطء، إشارة.
وهذا يغيّر السؤال قليلًا. بدلًا من التساؤل عن عدد البروتوكولات التي تدعم ضمان بيتكوين أصلي، ربما يكون السؤال الأكثر إثارة للاهتمام هو ما إذا كانت هذه البروتوكولات تبدأ بالثقة في الضمان بسبب تاريخه المتراكم، لا بسبب إعلانات التسويق أو أرقام TVL.
ومع ذلك، بصراحة، لست مقتنعًا تمامًا بأن ذلك يحدث تلقائيًا. فالمزيد من عمليات التكامل قد يؤدي أيضًا إلى تضاعف المعايير غير المتسقة، وافتراضات مجزأة، وتعريفات مختلفة للمخاطر المقبولة. وشبكة السمعة لا تعمل إلا إذا كان كل مشارك يفسر السلوك نفسه بطريقة متقاربة تقريبًا.
لذا ربما لا تكون التحدّي الخفي لـ$BABY مرتبطًا أصلًا بربط البيتكوين بمزيد من DeFi. قد يكون الأمر هو ما إذا كان كل اتصال جديد يعزّز ذاكرة مشتركة... أو ببساطة يخلق سجلًا معزولًا آخر لا يثق به الآخرون بالكامل.
#baby $BABY @BabylonLabs_io
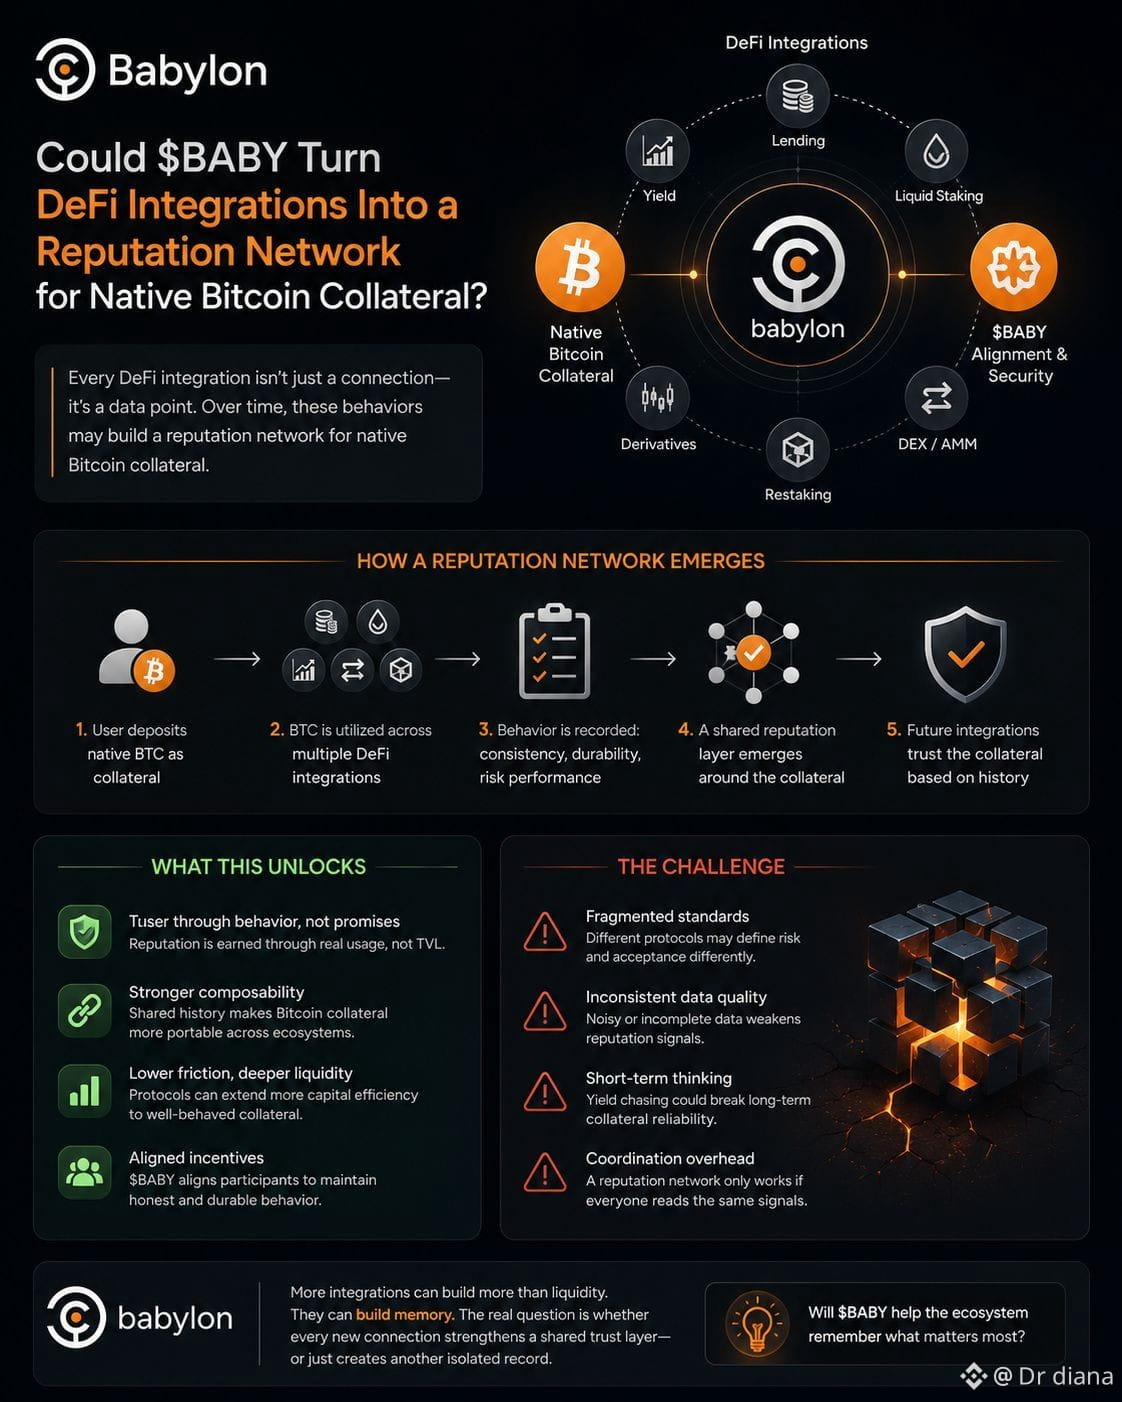
30
15
128
·
--
ما زلت أفكر في شيء يبدو سهل الإغفال. نقضي وقتًا طويلًا نتحدث فيه عن البيتكوين كضمان، لدرجة أنني نادرًا ما أتوقف لأتساءل إن كان الضمان نفسه هو أكثر شيء قيمة في النظام. ربما ليس كذلك.
بالطريقة التي أفهم بها Babylon حاليًا، الجزء المثير للاهتمام ليس فقط أن BTC الأصلي يمكنه دعم الاقتراض دون الحاجة إلى التغليف. بل إن الاقتراض المتكرر قد يترك تدريجيًا سجلًا. وإذا أصبح ذلك السجل مرئيًا، فقد لا يعود التعامل مع مبلغين متطابقين من البيتكوين كما لو أنهما متشابهان. أحدهما لديه تاريخ. والآخر لديه رصيد فقط.
في البداية بدا ذلك غير عادل بالنسبة إليّ. كان يُفترض أن يشعر البيتكوين بالحياد دائمًا. لكن من ناحية أخرى، تطبّق تطبيقات DeFi قرارات بالفعل اعتمادًا على أي معلومات يمكنها قياسها. إذا كانت إحدى الخزائن قد تصرفت بشكل جيد باستمرار عبر دورات اقتراض متعددة، بينما تظهر خزانة أخرى لأول مرة دون سياق، فأستطيع فهم سبب تفضيل البروتوكولات واحدًا منها على الآخر بهدوء.
ومع ذلك، من هنا تبدأ حيرتي. يمكن للتاريخ أن يقيس الاعتمادية، لكنه قد يكافئ أيضًا من دخل النظام في وقت أبكر. قد تتحول السجلات الجيدة إلى مزايا تعزز نفسها، حتى لو تغيّر سلوك المستقبل. لدى الحوافز عادة تجميد الافتراضات القديمة داخل بنية تحتية جديدة.
لذلك ربما $BABY لا يساعد فقط على إدخال البيتكوين إلى DeFi. ربما هو يخلق ظروفًا تبدأ فيها ذاكرة الضمانات الماضية بالمنافسة إلى جانب الضمان نفسه. على الورق، يبدو ذلك كفؤًا. لكن ما إذا كان سيؤدي إلى أسواق أفضل أو ببساطة إلى أشكال جديدة من الإقصاء يبقى أصعب بكثير للإجابة.
#baby $BABY @babylonlabs_io
ما زلت أفكر في شيء يبدو سهل الإغفال. نقضي وقتًا طويلًا نتحدث فيه عن البيتكوين كضمان، لدرجة أنني نادرًا ما أتوقف لأتساءل إن كان الضمان نفسه هو أكثر شيء قيمة في النظام. ربما ليس كذلك.
بالطريقة التي أفهم بها Babylon حاليًا، الجزء المثير للاهتمام ليس فقط أن BTC الأصلي يمكنه دعم الاقتراض دون الحاجة إلى التغليف. بل إن الاقتراض المتكرر قد يترك تدريجيًا سجلًا. وإذا أصبح ذلك السجل مرئيًا، فقد لا يعود التعامل مع مبلغين متطابقين من البيتكوين كما لو أنهما متشابهان. أحدهما لديه تاريخ. والآخر لديه رصيد فقط.
في البداية بدا ذلك غير عادل بالنسبة إليّ. كان يُفترض أن يشعر البيتكوين بالحياد دائمًا. لكن من ناحية أخرى، تطبّق تطبيقات DeFi قرارات بالفعل اعتمادًا على أي معلومات يمكنها قياسها. إذا كانت إحدى الخزائن قد تصرفت بشكل جيد باستمرار عبر دورات اقتراض متعددة، بينما تظهر خزانة أخرى لأول مرة دون سياق، فأستطيع فهم سبب تفضيل البروتوكولات واحدًا منها على الآخر بهدوء.
ومع ذلك، من هنا تبدأ حيرتي. يمكن للتاريخ أن يقيس الاعتمادية، لكنه قد يكافئ أيضًا من دخل النظام في وقت أبكر. قد تتحول السجلات الجيدة إلى مزايا تعزز نفسها، حتى لو تغيّر سلوك المستقبل. لدى الحوافز عادة تجميد الافتراضات القديمة داخل بنية تحتية جديدة.
لذلك ربما $BABY لا يساعد فقط على إدخال البيتكوين إلى DeFi. ربما هو يخلق ظروفًا تبدأ فيها ذاكرة الضمانات الماضية بالمنافسة إلى جانب الضمان نفسه. على الورق، يبدو ذلك كفؤًا. لكن ما إذا كان سيؤدي إلى أسواق أفضل أو ببساطة إلى أشكال جديدة من الإقصاء يبقى أصعب بكثير للإجابة.
#baby $BABY @BabylonLabs_io
بالطريقة التي أفهم بها Babylon حاليًا، الجزء المثير للاهتمام ليس فقط أن BTC الأصلي يمكنه دعم الاقتراض دون الحاجة إلى التغليف. بل إن الاقتراض المتكرر قد يترك تدريجيًا سجلًا. وإذا أصبح ذلك السجل مرئيًا، فقد لا يعود التعامل مع مبلغين متطابقين من البيتكوين كما لو أنهما متشابهان. أحدهما لديه تاريخ. والآخر لديه رصيد فقط.
في البداية بدا ذلك غير عادل بالنسبة إليّ. كان يُفترض أن يشعر البيتكوين بالحياد دائمًا. لكن من ناحية أخرى، تطبّق تطبيقات DeFi قرارات بالفعل اعتمادًا على أي معلومات يمكنها قياسها. إذا كانت إحدى الخزائن قد تصرفت بشكل جيد باستمرار عبر دورات اقتراض متعددة، بينما تظهر خزانة أخرى لأول مرة دون سياق، فأستطيع فهم سبب تفضيل البروتوكولات واحدًا منها على الآخر بهدوء.
ومع ذلك، من هنا تبدأ حيرتي. يمكن للتاريخ أن يقيس الاعتمادية، لكنه قد يكافئ أيضًا من دخل النظام في وقت أبكر. قد تتحول السجلات الجيدة إلى مزايا تعزز نفسها، حتى لو تغيّر سلوك المستقبل. لدى الحوافز عادة تجميد الافتراضات القديمة داخل بنية تحتية جديدة.
لذلك ربما $BABY لا يساعد فقط على إدخال البيتكوين إلى DeFi. ربما هو يخلق ظروفًا تبدأ فيها ذاكرة الضمانات الماضية بالمنافسة إلى جانب الضمان نفسه. على الورق، يبدو ذلك كفؤًا. لكن ما إذا كان سيؤدي إلى أسواق أفضل أو ببساطة إلى أشكال جديدة من الإقصاء يبقى أصعب بكثير للإجابة.
#baby $BABY @BabylonLabs_io
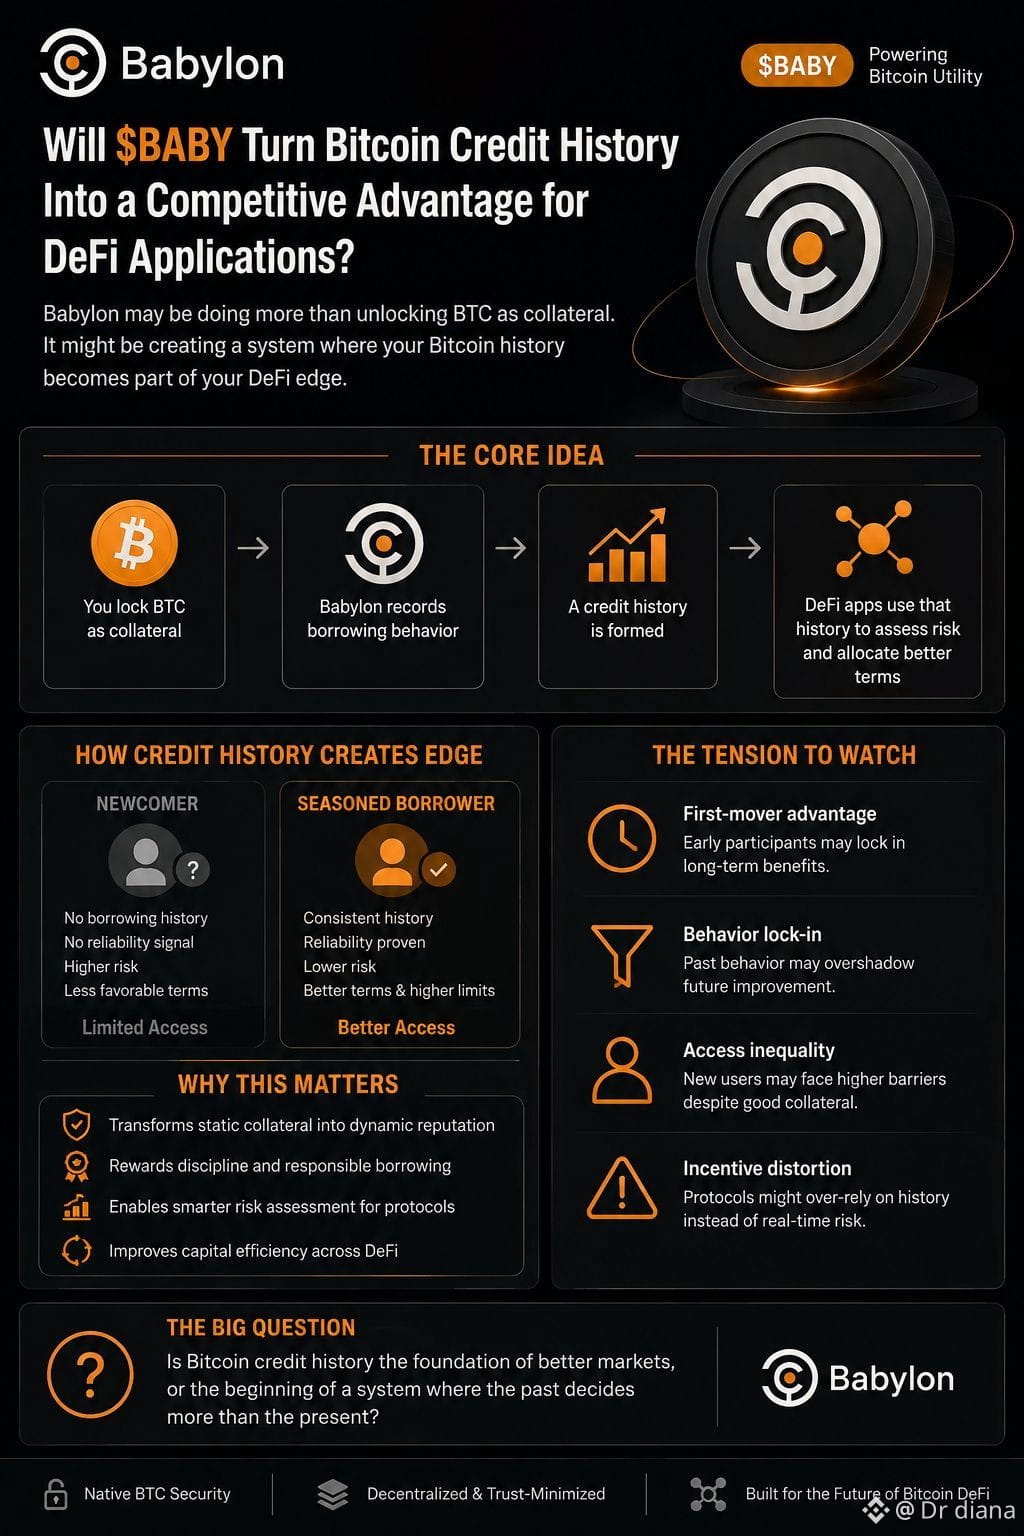
43
18
194
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedRateWatch
991,652 مشاهدات
4,728 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: سبتمبر FOMC، ما الخطوة التالية للاحتياطي الفيدرالي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #FedRateWatch
أنشئ محتوى بناءً على الزوايا التالية:
- ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) في أغسطس بنسبة 0.3% على أساس شهري، وأصبحت احتمالات رفع الفائدة بمقدار 25 نقطة أساس هذا الأسبوع الآن قريبة من 90%. هل تتوقع رفع الفائدة هذا الأسبوع؟ هل هي حالة منفردة أم بداية دورة أطول لرفع الفائدة؟
- إذا حدثت الزيادة، كيف سيؤثر ذلك على البيتكوين (BTC) وأسهم التكنولوجيا والذهب؟ هل سيكون تأثيرًا صعوديًا أم هبوطيًا؟
- كيف تخطط للتداول بعد ذلك؟ شارك صفقاتك أو ممتلكاتك من BTC أو الأسهم أو الذهب عبر أداة مشاركة التداول لدينا.
⏰فترة الحملة:
- 2026-09-15 11:00 - 2026-09-17 3:00 بالتوقيت العالمي (UTC)
🎁المكافأة:
- سيتم مراجعة المشاركات المؤهلة التي تلتزم بالإرشادات المذكورة أعلاه وتحتوي على أكثر من 100 كلمة، وقد تحصل على دفعة عشوائية في حركة المرور تتراوح بين 500 و3,000 مشاهدة. ستتلقى إشعارًا من مسؤول موجز الأخبار إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك على Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ قم بزيارة صفحة الموضوع #FedRateWatch أو Square Guide on How to Post for Better Reach.
Binance Square Official
·550 إعجاب
·1.3M مشاهدات
ZcashHoldersBackNU7Upgrade
288 مشاهدات
16 يقومون بالنقاش
MSTRTradingVolumeSurpassesMorganStanley
7,340 مشاهدات
252 يقومون بالنقاش