
链上速记
146 منشورات
链上速记
إبلاغ
حظر المُستخدم
1 تتابع
5 المتابعون
13 إعجاب
منشورات
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
Sam Altman 预计将在联合国演讲中推动制定人工智能标准,OpenAI 的立场是不支持设立某个具体的国际监管机构,更倾向于基本安全标准加民主监督。
标准由谁定,比标准定什么更影响算力与数据层的定价权,这条线短期落不到币价上,看不准就先别急。
$PLTR $AVGO $AAPL
#AI股持续上涨还有哪些投资机会
Sam Altman 预计将在联合国演讲中推动制定人工智能标准,OpenAI 的立场是不支持设立某个具体的国际监管机构,更倾向于基本安全标准加民主监督。
标准由谁定,比标准定什么更影响算力与数据层的定价权,这条线短期落不到币价上,看不准就先别急。
$PLTR $AVGO $AAPL
Sam Altman 预计将在联合国演讲中推动制定人工智能标准,OpenAI 的立场是不支持设立某个具体的国际监管机构,更倾向于基本安全标准加民主监督。
标准由谁定,比标准定什么更影响算力与数据层的定价权,这条线短期落不到币价上,看不准就先别急。
$PLTR $AVGO $AAPL
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
股票代币的交易量正在给出一个侧面答案。Token Terminal数据显示,Robinhood和Coinbase发行的股票代币近30日现货DEX交易量合计114亿美元,其中Robinhood Chain贡献104亿美元。
同一份数据里,Uniswap承载该链超过99%的股票代币DeFi存款,存款额近30日增长532.8%;股票代币持有者数量增长159.7%。
英伟达股票代币累计交易量达21亿美元。也就是说,AI叙事在链上的落点,目前更集中在少数几个头部标的,而不是全面铺开。
判断:如果接下来股票代币存款增速回落,而持有者数量继续增长,那更像是存量在换手而不是新资金进场。
$NVDA $MSFT $META
#AI股持续上涨还有哪些投资机会
股票代币的交易量正在给出一个侧面答案。Token Terminal数据显示,Robinhood和Coinbase发行的股票代币近30日现货DEX交易量合计114亿美元,其中Robinhood Chain贡献104亿美元。
同一份数据里,Uniswap承载该链超过99%的股票代币DeFi存款,存款额近30日增长532.8%;股票代币持有者数量增长159.7%。
英伟达股票代币累计交易量达21亿美元。也就是说,AI叙事在链上的落点,目前更集中在少数几个头部标的,而不是全面铺开。
判断:如果接下来股票代币存款增速回落,而持有者数量继续增长,那更像是存量在换手而不是新资金进场。
$NVDA $MSFT $META
股票代币的交易量正在给出一个侧面答案。Token Terminal数据显示,Robinhood和Coinbase发行的股票代币近30日现货DEX交易量合计114亿美元,其中Robinhood Chain贡献104亿美元。
同一份数据里,Uniswap承载该链超过99%的股票代币DeFi存款,存款额近30日增长532.8%;股票代币持有者数量增长159.7%。
英伟达股票代币累计交易量达21亿美元。也就是说,AI叙事在链上的落点,目前更集中在少数几个头部标的,而不是全面铺开。
判断:如果接下来股票代币存款增速回落,而持有者数量继续增长,那更像是存量在换手而不是新资金进场。
$NVDA $MSFT $META
2
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
英伟达支持的 Firmus 计划债务加股权合计约100亿美元融资,为其印尼数据中心采购 Nvidia 芯片;同一家公司还拟于10月底在澳大利亚进行最高50亿美元 IPO。钱先流向算力,再流向芯片订单,这条链条里的受益方是卖卡的,不是发币的。
算力融资继续加码,短期更像延续而非回调;但如果这批采购迟迟不落地,叙事会先于订单降温。
$AVGO $MSFT $GOOGL
#AI股持续上涨还有哪些投资机会
英伟达支持的 Firmus 计划债务加股权合计约100亿美元融资,为其印尼数据中心采购 Nvidia 芯片;同一家公司还拟于10月底在澳大利亚进行最高50亿美元 IPO。钱先流向算力,再流向芯片订单,这条链条里的受益方是卖卡的,不是发币的。
算力融资继续加码,短期更像延续而非回调;但如果这批采购迟迟不落地,叙事会先于订单降温。
$AVGO $MSFT $GOOGL
英伟达支持的 Firmus 计划债务加股权合计约100亿美元融资,为其印尼数据中心采购 Nvidia 芯片;同一家公司还拟于10月底在澳大利亚进行最高50亿美元 IPO。钱先流向算力,再流向芯片订单,这条链条里的受益方是卖卡的,不是发币的。
算力融资继续加码,短期更像延续而非回调;但如果这批采购迟迟不落地,叙事会先于订单降温。
$AVGO $MSFT $GOOGL
41
·
--
عرض الترجمة
#俄罗斯加密申报新规
俄财政部副部长 Ivan Chebeskov 说,税务居民须向联邦税务局申报在受监管框架外做的加密交易;若外国发行方冻结 $USDT 或 $USDC 且非俄存托机构可控,损失由投资者承担。
这条对持稳定币的俄税务居民是实打实的成本转移:合规义务前移,冻结风险自留。判断可被证伪的点在于——若后续正式法规文本把冻结损失划回存托方,这套表态就只是过渡口径。
$ARB
#俄罗斯加密申报新规
俄财政部副部长 Ivan Chebeskov 说,税务居民须向联邦税务局申报在受监管框架外做的加密交易;若外国发行方冻结 $USDT 或 $USDC 且非俄存托机构可控,损失由投资者承担。
这条对持稳定币的俄税务居民是实打实的成本转移:合规义务前移,冻结风险自留。判断可被证伪的点在于——若后续正式法规文本把冻结损失划回存托方,这套表态就只是过渡口径。
$ARB
俄财政部副部长 Ivan Chebeskov 说,税务居民须向联邦税务局申报在受监管框架外做的加密交易;若外国发行方冻结 $USDT 或 $USDC 且非俄存托机构可控,损失由投资者承担。
这条对持稳定币的俄税务居民是实打实的成本转移:合规义务前移,冻结风险自留。判断可被证伪的点在于——若后续正式法规文本把冻结损失划回存托方,这套表态就只是过渡口径。
$ARB
96
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
币安现货与 Convert 上线 Axe Compute (AGPUB)、AMC Entertainment (AMCB)、Cypherpunk Technologies (CYPHB) 三只 bStocks 交易对,公告未给具体开放时间。
对谁有影响:想在币安账户里直接碰 AI 与美股题材的人,多了一条通道,但标的不是科技龙头,Axe Compute 和 Cypherpunk Technologies 的体量远小于 $PLTR、$META、$TSLA 这类主流名字。
判断:这类代币化股票交易对的成交深度短期大概率仍集中在少数几个名字上,冷门标的挂单会很薄;如果一周内这三对的盘口没做起来,就说明需求没跟上。
$PLTR $META $TSLA
#AI股持续上涨还有哪些投资机会
币安现货与 Convert 上线 Axe Compute (AGPUB)、AMC Entertainment (AMCB)、Cypherpunk Technologies (CYPHB) 三只 bStocks 交易对,公告未给具体开放时间。
对谁有影响:想在币安账户里直接碰 AI 与美股题材的人,多了一条通道,但标的不是科技龙头,Axe Compute 和 Cypherpunk Technologies 的体量远小于 $PLTR 、$META 、$TSLA 这类主流名字。
判断:这类代币化股票交易对的成交深度短期大概率仍集中在少数几个名字上,冷门标的挂单会很薄;如果一周内这三对的盘口没做起来,就说明需求没跟上。
$PLTR $META $TSLA
币安现货与 Convert 上线 Axe Compute (AGPUB)、AMC Entertainment (AMCB)、Cypherpunk Technologies (CYPHB) 三只 bStocks 交易对,公告未给具体开放时间。
对谁有影响:想在币安账户里直接碰 AI 与美股题材的人,多了一条通道,但标的不是科技龙头,Axe Compute 和 Cypherpunk Technologies 的体量远小于 $PLTR 、$META 、$TSLA 这类主流名字。
判断:这类代币化股票交易对的成交深度短期大概率仍集中在少数几个名字上,冷门标的挂单会很薄;如果一周内这三对的盘口没做起来,就说明需求没跟上。
$PLTR $META $TSLA
54
·
--
عرض الترجمة
#美联储加息
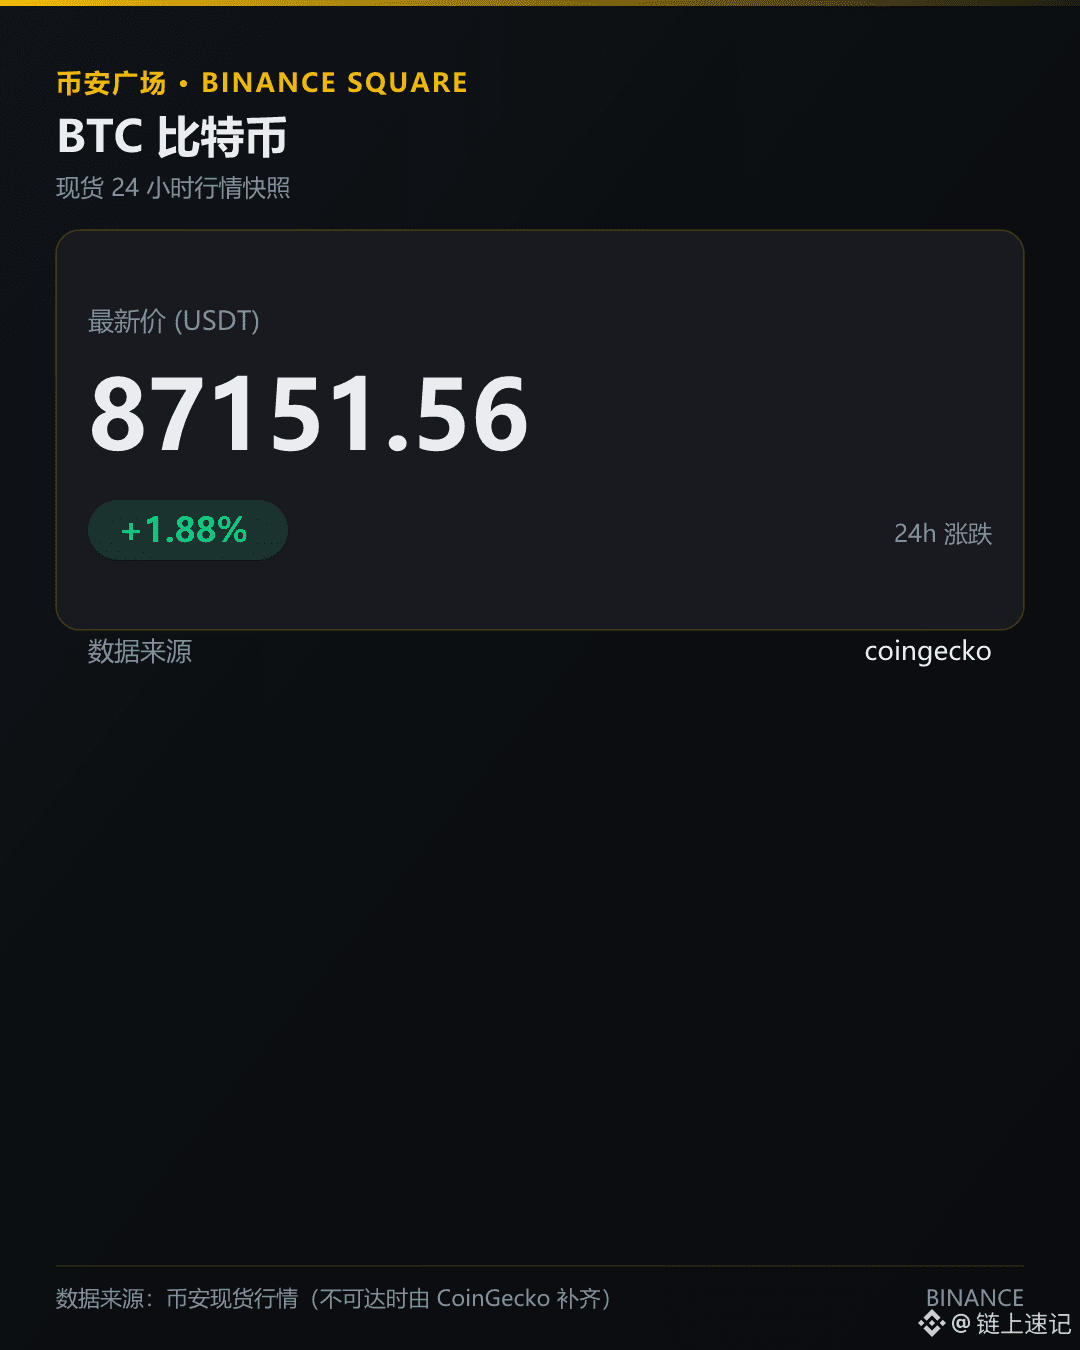
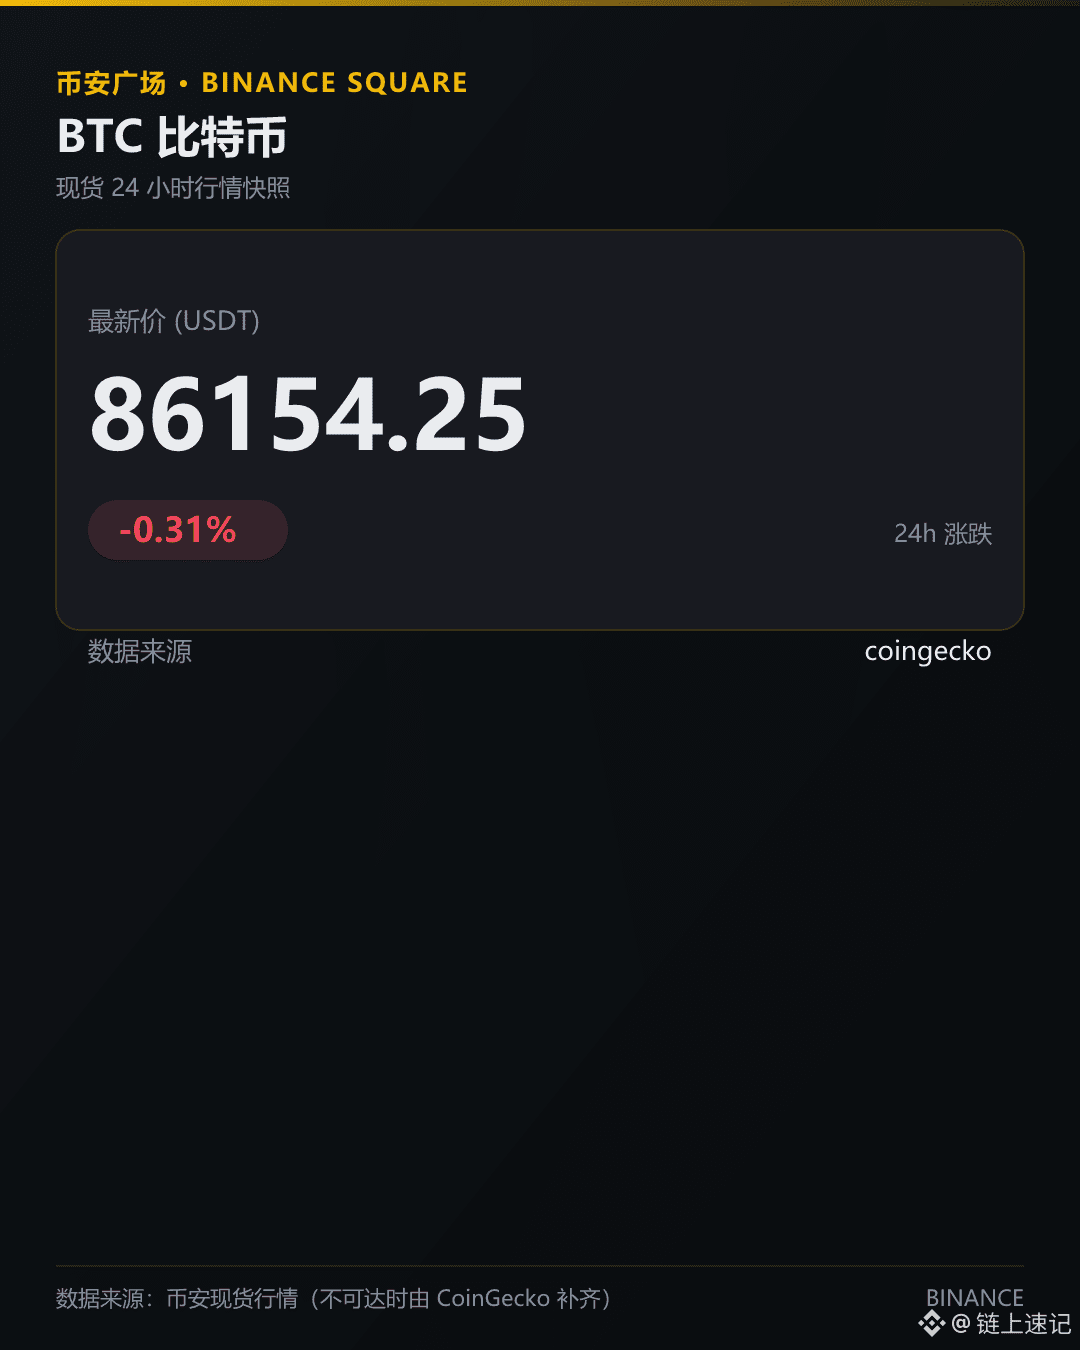
加息落地、CLARITY 投票没过后,比特币不是继续往下砸,而是回到 86000 美元上方——BitGo 的说法是「已消化」。
对杠杆多头来说,这更像一次压力测试过关:坏消息出尽后价格没创新低,说明抛压可能已经提前释放。但「吸收」不等于「转向」,若 BTC 再度跌破 86000 美元,这个判断就被证伪。
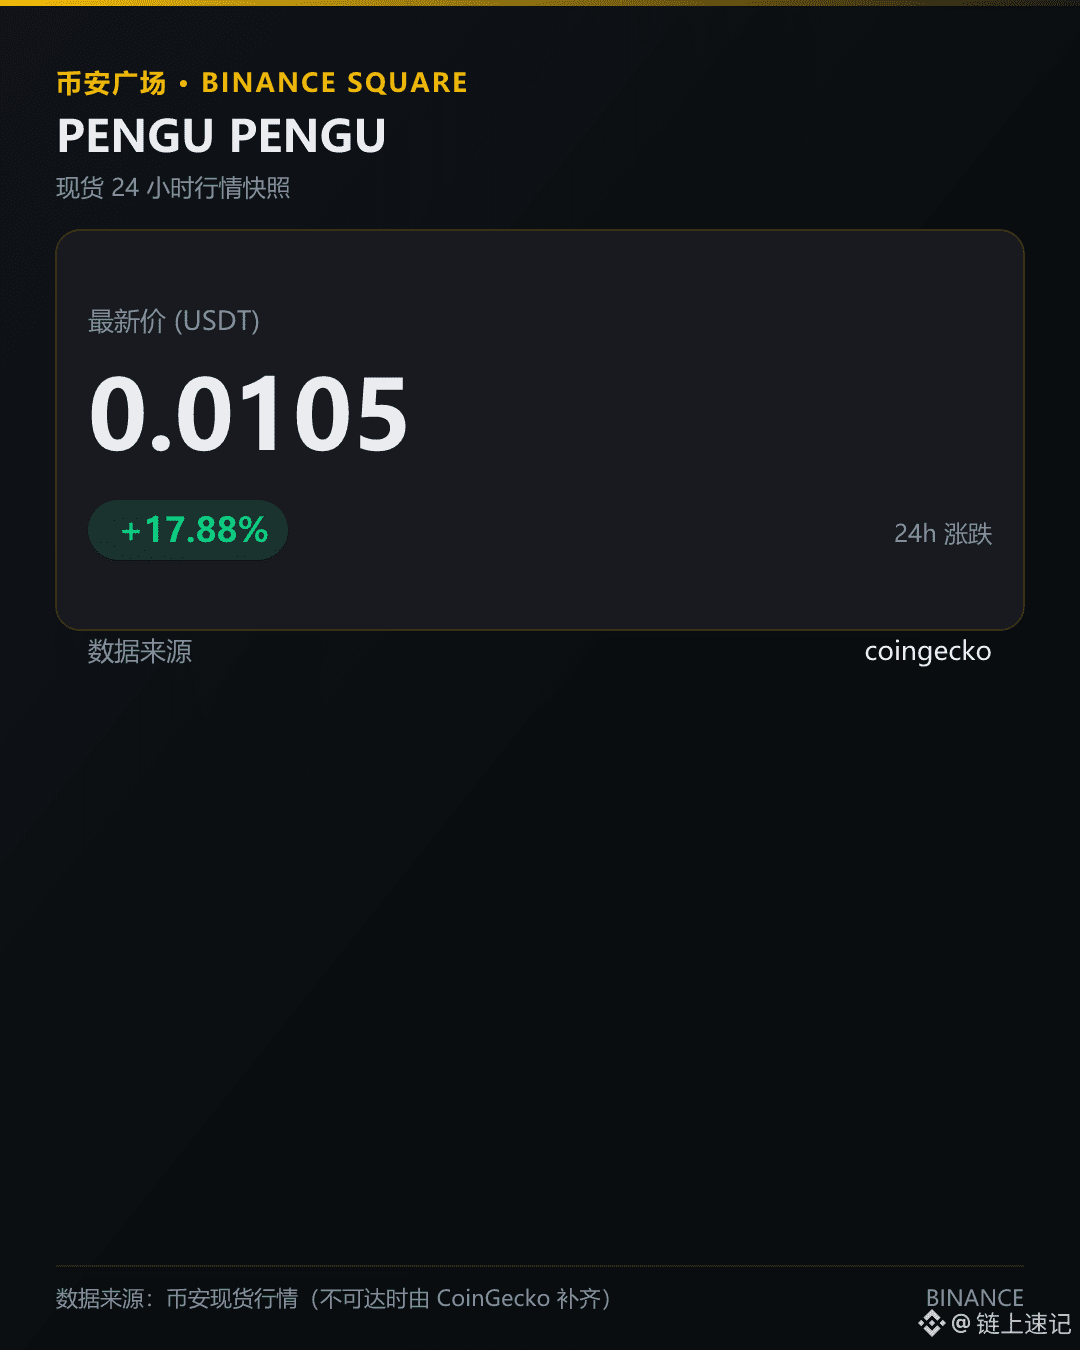
$PENGU $ARB $CHR
#美联储加息
加息落地、CLARITY 投票没过后,比特币不是继续往下砸,而是回到 86000 美元上方——BitGo 的说法是「已消化」。
对杠杆多头来说,这更像一次压力测试过关:坏消息出尽后价格没创新低,说明抛压可能已经提前释放。但「吸收」不等于「转向」,若 BTC 再度跌破 86000 美元,这个判断就被证伪。
$PENGU $ARB $CHR
加息落地、CLARITY 投票没过后,比特币不是继续往下砸,而是回到 86000 美元上方——BitGo 的说法是「已消化」。
对杠杆多头来说,这更像一次压力测试过关:坏消息出尽后价格没创新低,说明抛压可能已经提前释放。但「吸收」不等于「转向」,若 BTC 再度跌破 86000 美元,这个判断就被证伪。
$PENGU $ARB $CHR
437
·
--
# هونغ كونغ، هيئة النقد: نظام تسوية الأصول المدرج عبر سلسلة CMU
ذكر يي وِتس ون في قمة أسواق المال أن نظام التسوية المركزي لأدوات الدين سيطلق خدمة جديدة بنهاية هذا العام، وبذلك يمكن توفير تسوية على السلسلة على مدار 24 ساعة وفي الوقت الحقيقي.
هذه الخطوة تؤثر بشكل مباشر على الجهات التي تقوم بترميز أصول مقومة بالدولار الهونغ كونغ: إذ سيتحوّل نافذة التسوية من أيام العمل إلى العمل على مدار الساعة، ما يفتح مجالًا واسعًا لتصورات “الساق النقدية” على السلسلة. وفي السياق نفسه، ذُكر أيضًا دعم الدولار الهونغ كونغ الرقمي، والعملة الرقمية للبنك المركزي (CBDC). كما سيجري البحث في قبول الودائع المرمّزة والـ”الاستيبل كوين” المُنظَّمة ليتم تسويتها على المنصة—وملاحظة أن عبارة «سيجري البحث في قبول…» تعني اتجاهًا، وليست وظيفة تم تنفيذها بالفعل.
التقييم: إذا تم طرح قناة الدولار الهونغ كونغ الرقمي وCBDC فقط قبل نهاية العام، وظلّ تسوية العملات المستقرة في مرحلة البحث، فإن تأثير ذلك على التكامل الفعلي للجهات المُصدِرة للعملات المستقرة الحالية سيكون قريبًا من الصفر.
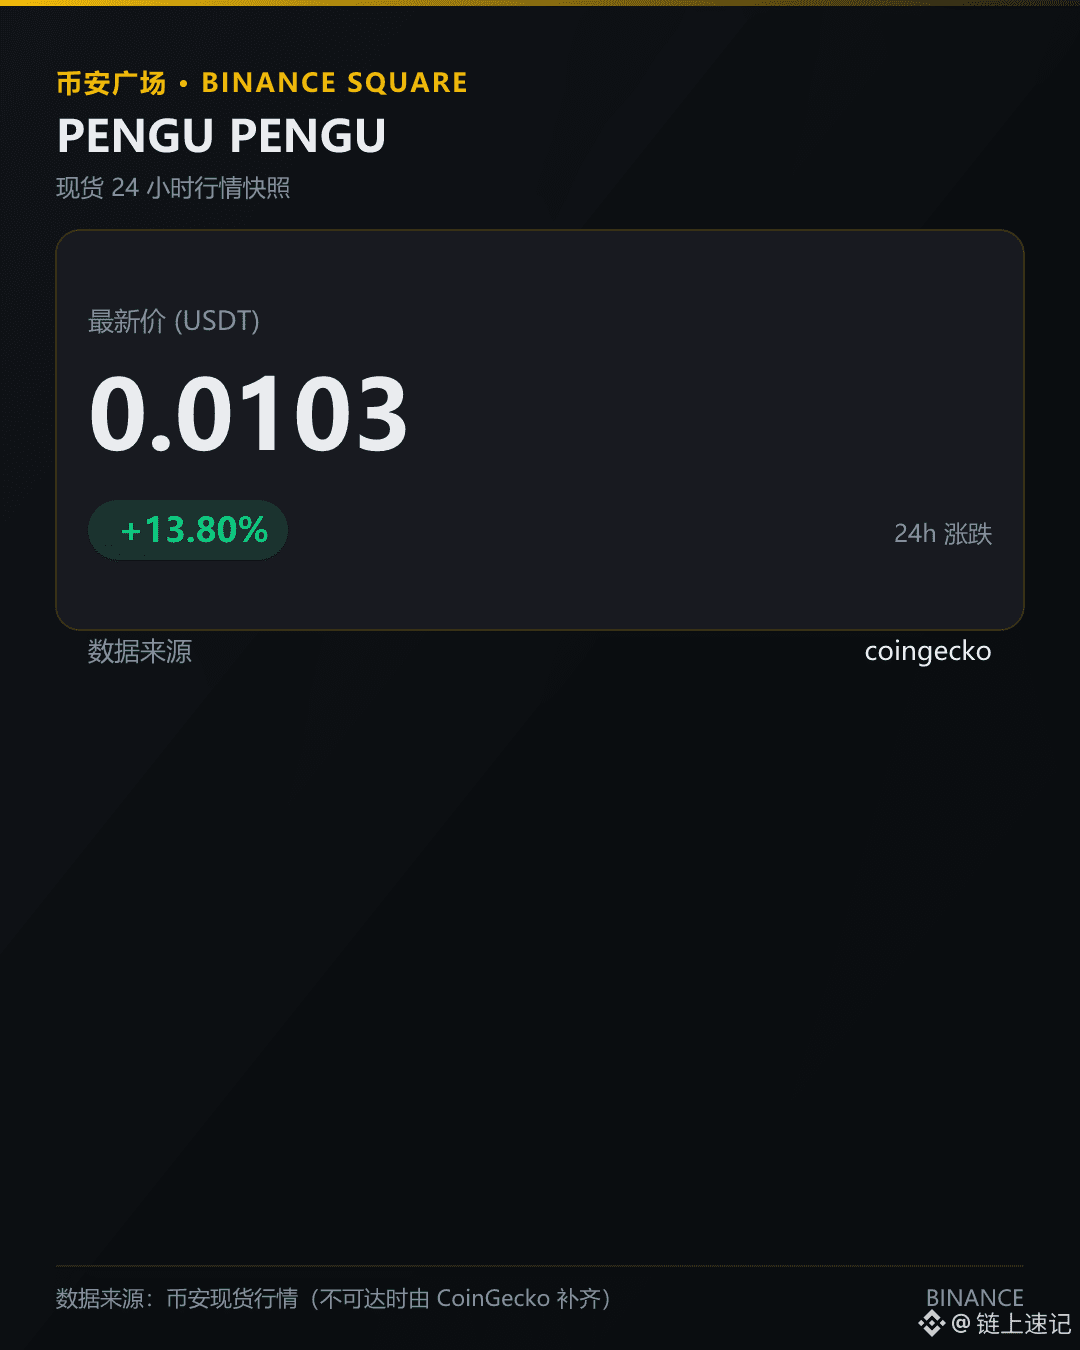
$PENGU $UNI $MUBARAK
# هونغ كونغ، هيئة النقد: نظام تسوية الأصول المدرج عبر سلسلة CMU
ذكر يي وِتس ون في قمة أسواق المال أن نظام التسوية المركزي لأدوات الدين سيطلق خدمة جديدة بنهاية هذا العام، وبذلك يمكن توفير تسوية على السلسلة على مدار 24 ساعة وفي الوقت الحقيقي.
هذه الخطوة تؤثر بشكل مباشر على الجهات التي تقوم بترميز أصول مقومة بالدولار الهونغ كونغ: إذ سيتحوّل نافذة التسوية من أيام العمل إلى العمل على مدار الساعة، ما يفتح مجالًا واسعًا لتصورات “الساق النقدية” على السلسلة. وفي السياق نفسه، ذُكر أيضًا دعم الدولار الهونغ كونغ الرقمي، والعملة الرقمية للبنك المركزي (CBDC). كما سيجري البحث في قبول الودائع المرمّزة والـ”الاستيبل كوين” المُنظَّمة ليتم تسويتها على المنصة—وملاحظة أن عبارة «سيجري البحث في قبول…» تعني اتجاهًا، وليست وظيفة تم تنفيذها بالفعل.
التقييم: إذا تم طرح قناة الدولار الهونغ كونغ الرقمي وCBDC فقط قبل نهاية العام، وظلّ تسوية العملات المستقرة في مرحلة البحث، فإن تأثير ذلك على التكامل الفعلي للجهات المُصدِرة للعملات المستقرة الحالية سيكون قريبًا من الصفر.
$PENGU $UNI $MUBARAK
ذكر يي وِتس ون في قمة أسواق المال أن نظام التسوية المركزي لأدوات الدين سيطلق خدمة جديدة بنهاية هذا العام، وبذلك يمكن توفير تسوية على السلسلة على مدار 24 ساعة وفي الوقت الحقيقي.
هذه الخطوة تؤثر بشكل مباشر على الجهات التي تقوم بترميز أصول مقومة بالدولار الهونغ كونغ: إذ سيتحوّل نافذة التسوية من أيام العمل إلى العمل على مدار الساعة، ما يفتح مجالًا واسعًا لتصورات “الساق النقدية” على السلسلة. وفي السياق نفسه، ذُكر أيضًا دعم الدولار الهونغ كونغ الرقمي، والعملة الرقمية للبنك المركزي (CBDC). كما سيجري البحث في قبول الودائع المرمّزة والـ”الاستيبل كوين” المُنظَّمة ليتم تسويتها على المنصة—وملاحظة أن عبارة «سيجري البحث في قبول…» تعني اتجاهًا، وليست وظيفة تم تنفيذها بالفعل.
التقييم: إذا تم طرح قناة الدولار الهونغ كونغ الرقمي وCBDC فقط قبل نهاية العام، وظلّ تسوية العملات المستقرة في مرحلة البحث، فإن تأثير ذلك على التكامل الفعلي للجهات المُصدِرة للعملات المستقرة الحالية سيكون قريبًا من الصفر.
$PENGU $UNI $MUBARAK
422
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
软银开始推介一笔多部分债券,拟筹资超110亿美元,其中美元债100亿美元、欧元债10亿欧元。这笔钱指向对OpenAI近650亿美元的承诺,以及该领域更多并购融资。
对链上的人,影响在风险偏好的传导:AI叙事继续吸走一级和二级的资金,短期更像延续而非回调,但发行定价和最终规模未定,这条线随时可能被重新定价。
$META $AMD $GOOGL
#AI股持续上涨还有哪些投资机会
软银开始推介一笔多部分债券,拟筹资超110亿美元,其中美元债100亿美元、欧元债10亿欧元。这笔钱指向对OpenAI近650亿美元的承诺,以及该领域更多并购融资。
对链上的人,影响在风险偏好的传导:AI叙事继续吸走一级和二级的资金,短期更像延续而非回调,但发行定价和最终规模未定,这条线随时可能被重新定价。
$META $AMD $GOOGL
软银开始推介一笔多部分债券,拟筹资超110亿美元,其中美元债100亿美元、欧元债10亿欧元。这笔钱指向对OpenAI近650亿美元的承诺,以及该领域更多并购融资。
对链上的人,影响在风险偏好的传导:AI叙事继续吸走一级和二级的资金,短期更像延续而非回调,但发行定价和最终规模未定,这条线随时可能被重新定价。
$META $AMD $GOOGL
120
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
ESCB周二在MiCA意见里反对强制稳定币发行方把最低比例储备存成银行存款,理由是银行会面临存款流失风险,并建议改为要求部分储备投向1至5个工作日内到期的资产。
这直接压在欧元稳定币发行方的储备管理上:钱不能躺着当银行存款,要挪去短期资产。规则最终怎么落地还没定,但方向上更像把发行方往短久期资产端推。
$GOOGL $AVGO $NVDA
#AI股持续上涨还有哪些投资机会
ESCB周二在MiCA意见里反对强制稳定币发行方把最低比例储备存成银行存款,理由是银行会面临存款流失风险,并建议改为要求部分储备投向1至5个工作日内到期的资产。
这直接压在欧元稳定币发行方的储备管理上:钱不能躺着当银行存款,要挪去短期资产。规则最终怎么落地还没定,但方向上更像把发行方往短久期资产端推。
$GOOGL $AVGO $NVDA
ESCB周二在MiCA意见里反对强制稳定币发行方把最低比例储备存成银行存款,理由是银行会面临存款流失风险,并建议改为要求部分储备投向1至5个工作日内到期的资产。
这直接压在欧元稳定币发行方的储备管理上:钱不能躺着当银行存款,要挪去短期资产。规则最终怎么落地还没定,但方向上更像把发行方往短久期资产端推。
$GOOGL $AVGO $NVDA
80
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
央行金融教育宣传重申虚拟货币不具有法偿性,并称境内外单位和个人不得在境外发行挂钩人民币的稳定币。这条不是新立法,是宣传口径的重申,但对做人民币稳定币叙事的人是硬约束。
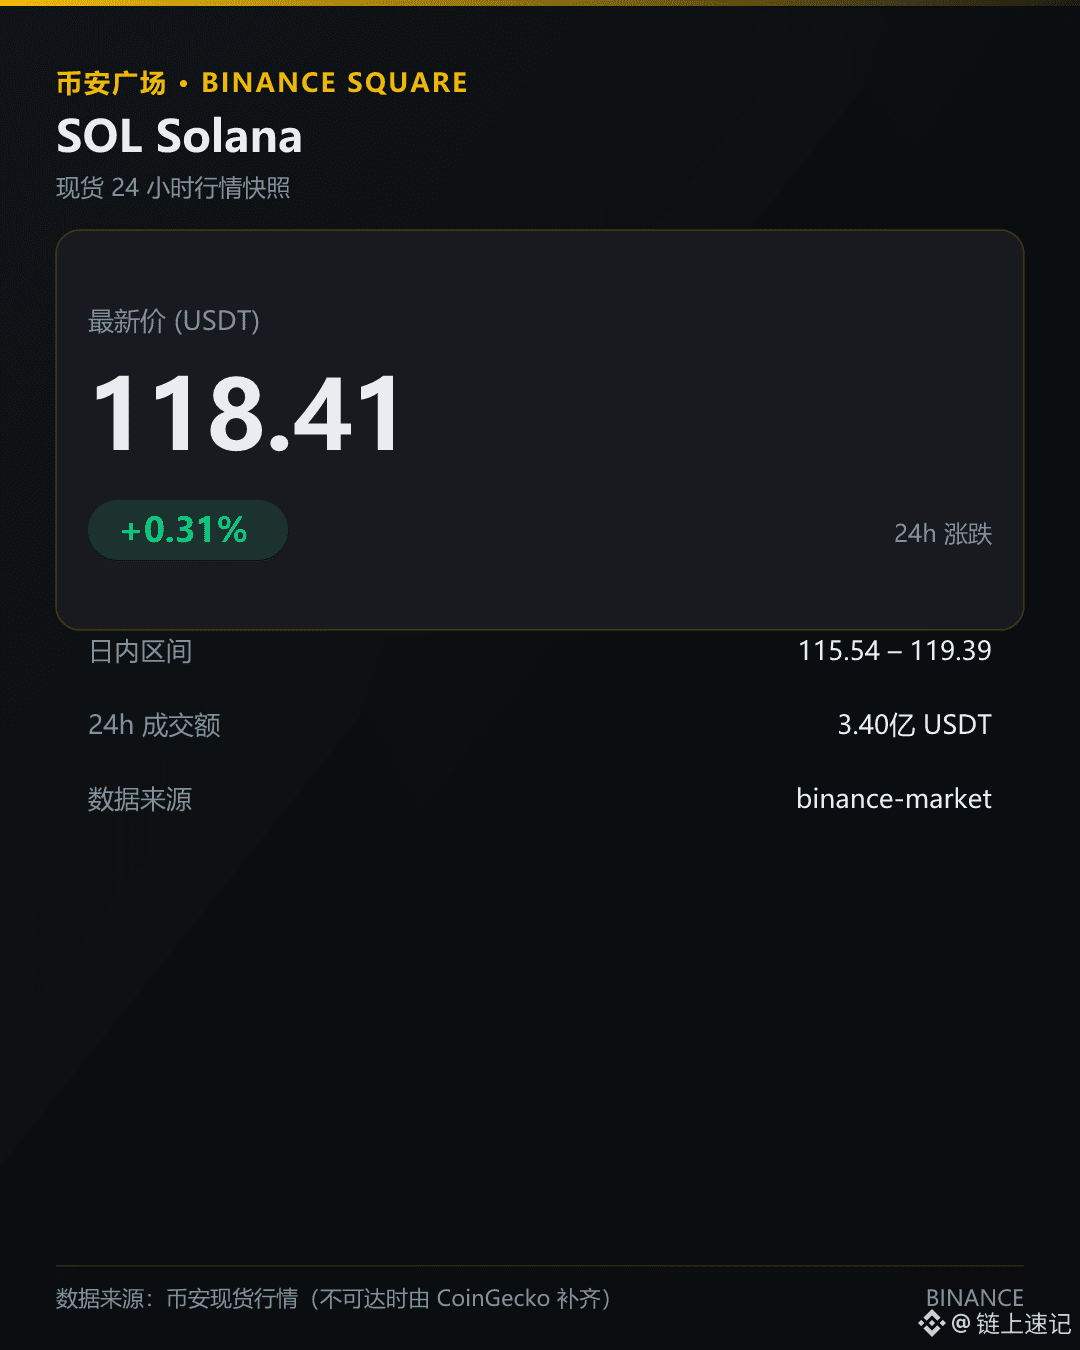
链上这边没跟着跌:SOL 118.41 USDT,24h 0.313%。影响面在发行端,不在交易端,看这波更像延续。
$TSLA $NVDA $META
#AI股持续上涨还有哪些投资机会
央行金融教育宣传重申虚拟货币不具有法偿性,并称境内外单位和个人不得在境外发行挂钩人民币的稳定币。这条不是新立法,是宣传口径的重申,但对做人民币稳定币叙事的人是硬约束。
链上这边没跟着跌:SOL 118.41 USDT,24h 0.313%。影响面在发行端,不在交易端,看这波更像延续。
$TSLA $NVDA $META
央行金融教育宣传重申虚拟货币不具有法偿性,并称境内外单位和个人不得在境外发行挂钩人民币的稳定币。这条不是新立法,是宣传口径的重申,但对做人民币稳定币叙事的人是硬约束。
链上这边没跟着跌:SOL 118.41 USDT,24h 0.313%。影响面在发行端,不在交易端,看这波更像延续。
$TSLA $NVDA $META
118
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
BlackRock 这份 AI 与数字资产白皮书,落到的是结算层而不是叙事层。
白皮书聚焦三大核心交汇场景:智能体间的高频自动化微支付、代币化金融资产的可编程交互、算力资源作为数字资产的交易与抵押;并提到在 2025 年稳定币调整后交易量突破 11 万亿美元的背景下,区块链底层正从人类投机轨道转向服务自主机器经济的结算网络。
它给的是方向不是价格。真正能验证的是稳定币结算在机器侧的真实用量,而不是白皮书里的场景名单——这条线暂时看不到币安上直接对应的标的,$GOOGL $TSLA $AAPL 也只是股票代币侧的观察窗口。
$GOOGL $TSLA $AAPL
#AI股持续上涨还有哪些投资机会
BlackRock 这份 AI 与数字资产白皮书,落到的是结算层而不是叙事层。
白皮书聚焦三大核心交汇场景:智能体间的高频自动化微支付、代币化金融资产的可编程交互、算力资源作为数字资产的交易与抵押;并提到在 2025 年稳定币调整后交易量突破 11 万亿美元的背景下,区块链底层正从人类投机轨道转向服务自主机器经济的结算网络。
它给的是方向不是价格。真正能验证的是稳定币结算在机器侧的真实用量,而不是白皮书里的场景名单——这条线暂时看不到币安上直接对应的标的,$GOOGL $TSLA $AAPL 也只是股票代币侧的观察窗口。
$GOOGL $TSLA $AAPL
BlackRock 这份 AI 与数字资产白皮书,落到的是结算层而不是叙事层。
白皮书聚焦三大核心交汇场景:智能体间的高频自动化微支付、代币化金融资产的可编程交互、算力资源作为数字资产的交易与抵押;并提到在 2025 年稳定币调整后交易量突破 11 万亿美元的背景下,区块链底层正从人类投机轨道转向服务自主机器经济的结算网络。
它给的是方向不是价格。真正能验证的是稳定币结算在机器侧的真实用量,而不是白皮书里的场景名单——这条线暂时看不到币安上直接对应的标的,$GOOGL $TSLA $AAPL 也只是股票代币侧的观察窗口。
$GOOGL $TSLA $AAPL
112
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
OpenAI 一次放出 GPT-6 Sol 和 GPT-6 Luna,还顺手把 API 价砍了一半。
官方口径是 Sol 和 Luna 的 API 输入、输出价格均下调 50%,对比的是 GPT-5.6 促销价,理由是缓存和推理基础设施的改进。对做应用的开发者来说,这是直接的成本项变化,不是叙事。
不硬说这波是延续还是回调,链上这边接不上盘口,看不准。真要盯,盯调用量的变化比盯股价更实在。
$TSLA $NVDA $META
#AI股持续上涨还有哪些投资机会
OpenAI 一次放出 GPT-6 Sol 和 GPT-6 Luna,还顺手把 API 价砍了一半。
官方口径是 Sol 和 Luna 的 API 输入、输出价格均下调 50%,对比的是 GPT-5.6 促销价,理由是缓存和推理基础设施的改进。对做应用的开发者来说,这是直接的成本项变化,不是叙事。
不硬说这波是延续还是回调,链上这边接不上盘口,看不准。真要盯,盯调用量的变化比盯股价更实在。
$TSLA $NVDA $META
OpenAI 一次放出 GPT-6 Sol 和 GPT-6 Luna,还顺手把 API 价砍了一半。
官方口径是 Sol 和 Luna 的 API 输入、输出价格均下调 50%,对比的是 GPT-5.6 促销价,理由是缓存和推理基础设施的改进。对做应用的开发者来说,这是直接的成本项变化,不是叙事。
不硬说这波是延续还是回调,链上这边接不上盘口,看不准。真要盯,盯调用量的变化比盯股价更实在。
$TSLA $NVDA $META
89
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
算力想变成可交易的资产,先卡在了监管这一关。
英伟达GPU租赁价格期货原本被视为把AI算力做成可投资资产类别的一步,现在遇到障碍:CFTC正在延长审查,深入研究这类合约怎么运作,并征求更广泛行业意见,理由是底层市场分散且不透明。芝商所曾希望最早于10月初推出算力期货合约,但现预计届时将无法获得监管批准。
对谁有影响?想用期货给算力成本或GPU租赁价格做对冲的机构,短期少了一个工具;把算力叙事延伸到二级市场的交易者,只能继续靠股票和代币间接表达。
判断:10月初这个时间点大概率落空,但审查延长本身不等于合约被否,后续看CFTC是否给出新的时间表。
$AAPL $NVDA $AVGO
#AI股持续上涨还有哪些投资机会
算力想变成可交易的资产,先卡在了监管这一关。
英伟达GPU租赁价格期货原本被视为把AI算力做成可投资资产类别的一步,现在遇到障碍:CFTC正在延长审查,深入研究这类合约怎么运作,并征求更广泛行业意见,理由是底层市场分散且不透明。芝商所曾希望最早于10月初推出算力期货合约,但现预计届时将无法获得监管批准。
对谁有影响?想用期货给算力成本或GPU租赁价格做对冲的机构,短期少了一个工具;把算力叙事延伸到二级市场的交易者,只能继续靠股票和代币间接表达。
判断:10月初这个时间点大概率落空,但审查延长本身不等于合约被否,后续看CFTC是否给出新的时间表。
$AAPL $NVDA $AVGO
算力想变成可交易的资产,先卡在了监管这一关。
英伟达GPU租赁价格期货原本被视为把AI算力做成可投资资产类别的一步,现在遇到障碍:CFTC正在延长审查,深入研究这类合约怎么运作,并征求更广泛行业意见,理由是底层市场分散且不透明。芝商所曾希望最早于10月初推出算力期货合约,但现预计届时将无法获得监管批准。
对谁有影响?想用期货给算力成本或GPU租赁价格做对冲的机构,短期少了一个工具;把算力叙事延伸到二级市场的交易者,只能继续靠股票和代币间接表达。
判断:10月初这个时间点大概率落空,但审查延长本身不等于合约被否,后续看CFTC是否给出新的时间表。
$AAPL $NVDA $AVGO
133
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
Hashed 参与了一支数字资产私人信贷基金,募资目标 3 亿美元,由阿布扎比投资人 Mohamed Hamdy 发起、Thoro Capital 管理。
它引入的是传统金融那套契约型核保:看借款机构的真实财务、现金流和经营基本面,而不是只靠超额质押。
Hashed 指出,代币化私人信贷已成为累计放贷规模超 140 亿美元的第一大 RWA 类别。这条线对做 RWA 信贷和链上资金端的项目影响最直接,但基金募资是否完成尚未披露,现在只能算方向确认、规模待确认。
$NVDA $TSLA $AAPL
#AI股持续上涨还有哪些投资机会
Hashed 参与了一支数字资产私人信贷基金,募资目标 3 亿美元,由阿布扎比投资人 Mohamed Hamdy 发起、Thoro Capital 管理。
它引入的是传统金融那套契约型核保:看借款机构的真实财务、现金流和经营基本面,而不是只靠超额质押。
Hashed 指出,代币化私人信贷已成为累计放贷规模超 140 亿美元的第一大 RWA 类别。这条线对做 RWA 信贷和链上资金端的项目影响最直接,但基金募资是否完成尚未披露,现在只能算方向确认、规模待确认。
$NVDA $TSLA $AAPL
Hashed 参与了一支数字资产私人信贷基金,募资目标 3 亿美元,由阿布扎比投资人 Mohamed Hamdy 发起、Thoro Capital 管理。
它引入的是传统金融那套契约型核保:看借款机构的真实财务、现金流和经营基本面,而不是只靠超额质押。
Hashed 指出,代币化私人信贷已成为累计放贷规模超 140 亿美元的第一大 RWA 类别。这条线对做 RWA 信贷和链上资金端的项目影响最直接,但基金募资是否完成尚未披露,现在只能算方向确认、规模待确认。
$NVDA $TSLA $AAPL
1
107
·
--
عرض الترجمة
#AI股持续上涨还有哪些投资机会
安理会周三的AI风险简报,看点不在议题,在名单:Anthropic、OpenAI、DeepSeek、Moonshot 都定于周三向安理会作 AI 风险简报,而 Amodei 一年来一直称中国政府是行业最大威胁,这次要与其同台。
对买 $GOOGL $PLTR $AVGO 这类股票代币的人,这场会没有决议、没有约束力,短期不构成定价因子。
判断:如果会后没有出口管制新措辞,这波更像延续而非回调;一旦出现具体管制表述,先动的是情绪不是基本面。
#AI股持续上涨还有哪些投资机会
安理会周三的AI风险简报,看点不在议题,在名单:Anthropic、OpenAI、DeepSeek、Moonshot 都定于周三向安理会作 AI 风险简报,而 Amodei 一年来一直称中国政府是行业最大威胁,这次要与其同台。
对买 $GOOGL $PLTR $AVGO 这类股票代币的人,这场会没有决议、没有约束力,短期不构成定价因子。
判断:如果会后没有出口管制新措辞,这波更像延续而非回调;一旦出现具体管制表述,先动的是情绪不是基本面。
安理会周三的AI风险简报,看点不在议题,在名单:Anthropic、OpenAI、DeepSeek、Moonshot 都定于周三向安理会作 AI 风险简报,而 Amodei 一年来一直称中国政府是行业最大威胁,这次要与其同台。
对买 $GOOGL $PLTR $AVGO 这类股票代币的人,这场会没有决议、没有约束力,短期不构成定价因子。
判断:如果会后没有出口管制新措辞,这波更像延续而非回调;一旦出现具体管制表述,先动的是情绪不是基本面。
90
·
--
عرض الترجمة
#远古巨鲸异动
四个十年老钱包在 Sept. 6 至 Sept. 22 间转出 1,971 BTC,其中一笔 600 BTC 价值 $51.9 million。三个钱包带「Noah Doe」诉讼标签。
对做 $BTC 的人来说,重点不是金额,是这批币的身份标签:一旦与诉讼归属挂钩,后续处置路径可能走司法程序,而不是普通抛压。判断:若接下来数日出现更多带同类标签的地址动作,可视为处置流程在推进;若两周内再无动静,本次更像单次归集。
$UNI $TAO
#远古巨鲸异动
四个十年老钱包在 Sept. 6 至 Sept. 22 间转出 1,971 BTC,其中一笔 600 BTC 价值 $51.9 million。三个钱包带「Noah Doe」诉讼标签。
对做 $BTC 的人来说,重点不是金额,是这批币的身份标签:一旦与诉讼归属挂钩,后续处置路径可能走司法程序,而不是普通抛压。判断:若接下来数日出现更多带同类标签的地址动作,可视为处置流程在推进;若两周内再无动静,本次更像单次归集。
$UNI $TAO
四个十年老钱包在 Sept. 6 至 Sept. 22 间转出 1,971 BTC,其中一笔 600 BTC 价值 $51.9 million。三个钱包带「Noah Doe」诉讼标签。
对做 $BTC 的人来说,重点不是金额,是这批币的身份标签:一旦与诉讼归属挂钩,后续处置路径可能走司法程序,而不是普通抛压。判断:若接下来数日出现更多带同类标签的地址动作,可视为处置流程在推进;若两周内再无动静,本次更像单次归集。
$UNI $TAO
590
·
--
#مصرف كندا يختبر الودائع المُرمّزة بالدولار الكندي
تُجري الجهات الست الكبرى معًا اختبارات لتحويل الودائع المُرمّزة بالدولار الكندي. إن أهمية هذا الأمر لا تكمن في سعر العملة، بل في طبقة التسوية.
تشكّل البنوك الستة الكبرى في كندا مشروعًا مشتركًا لاختبار تحويل الودائع المُرمّزة بالدولار الكندي بين المؤسسات المالية الخاضعة للتنظيم. وأعلنت بنك تي دي أنها شاركت ضمن بنك مونتريال وبنك التجارة الكندي الإمبراطوري والبنك الوطني الكندي والبنك الملكي الكندي وغيرهم.
من الذي سيتأثر: بالنسبة لسرديات السلاسل العامة والبروتوكولات (الاستقرار/الستابل كوين) التي تتعامل مع التسوية عبر الحدود والمؤسسية، سيكون هناك مرجع إضافي خاضعًا للتنظيم. حكمٌ قابل للتكذيب: إذا انتهى هذا المشروع في النهاية ليقتصر على دفاتر داخلية بين البنوك فقط، دون إتاحة الوصول إلى عمليات المقاصة عبر السلاسل الخارجية، فستكون قيمة انتقال الأصول على السلسلة (spillover) شبه معدومة.
$PENGU $PEPE $MARSCOIN
#مصرف كندا يختبر الودائع المُرمّزة بالدولار الكندي
تُجري الجهات الست الكبرى معًا اختبارات لتحويل الودائع المُرمّزة بالدولار الكندي. إن أهمية هذا الأمر لا تكمن في سعر العملة، بل في طبقة التسوية.
تشكّل البنوك الستة الكبرى في كندا مشروعًا مشتركًا لاختبار تحويل الودائع المُرمّزة بالدولار الكندي بين المؤسسات المالية الخاضعة للتنظيم. وأعلنت بنك تي دي أنها شاركت ضمن بنك مونتريال وبنك التجارة الكندي الإمبراطوري والبنك الوطني الكندي والبنك الملكي الكندي وغيرهم.
من الذي سيتأثر: بالنسبة لسرديات السلاسل العامة والبروتوكولات (الاستقرار/الستابل كوين) التي تتعامل مع التسوية عبر الحدود والمؤسسية، سيكون هناك مرجع إضافي خاضعًا للتنظيم. حكمٌ قابل للتكذيب: إذا انتهى هذا المشروع في النهاية ليقتصر على دفاتر داخلية بين البنوك فقط، دون إتاحة الوصول إلى عمليات المقاصة عبر السلاسل الخارجية، فستكون قيمة انتقال الأصول على السلسلة (spillover) شبه معدومة.
$PENGU $PEPE $MARSCOIN
تُجري الجهات الست الكبرى معًا اختبارات لتحويل الودائع المُرمّزة بالدولار الكندي. إن أهمية هذا الأمر لا تكمن في سعر العملة، بل في طبقة التسوية.
تشكّل البنوك الستة الكبرى في كندا مشروعًا مشتركًا لاختبار تحويل الودائع المُرمّزة بالدولار الكندي بين المؤسسات المالية الخاضعة للتنظيم. وأعلنت بنك تي دي أنها شاركت ضمن بنك مونتريال وبنك التجارة الكندي الإمبراطوري والبنك الوطني الكندي والبنك الملكي الكندي وغيرهم.
من الذي سيتأثر: بالنسبة لسرديات السلاسل العامة والبروتوكولات (الاستقرار/الستابل كوين) التي تتعامل مع التسوية عبر الحدود والمؤسسية، سيكون هناك مرجع إضافي خاضعًا للتنظيم. حكمٌ قابل للتكذيب: إذا انتهى هذا المشروع في النهاية ليقتصر على دفاتر داخلية بين البنوك فقط، دون إتاحة الوصول إلى عمليات المقاصة عبر السلاسل الخارجية، فستكون قيمة انتقال الأصول على السلسلة (spillover) شبه معدومة.
$PENGU $PEPE $MARSCOIN
414
·
--
#CFTC للرموز
قال رئيس هيئة CFTC، سيليج، إن على السوق أن يستعد لـ"الاست tokenization على نطاق واسع"، إذ إن إدارة ترامب تستعد لإصلاحات في الأسواق المالية مدفوعة بالـtokenization وبالتداول على مدار 24/7.
بالنسبة لمن يعملون في التداول الفوري والمشتقات، فإن ذلك يؤثر مباشرة على فترات التداول وافتراضات التسوية: إذا أصبح 24/7 هو الافتراض الافتراضي في المناقشات التنظيمية، فستتقلص نافذة فرص المراجحة المبنية على افتتاح/إغلاق ثابتين. لكن لم تُكشف بعد الأدوات والسياسات والجدول الزمني المحددان؛ وما لدينا الآن هو تصريح، وليس قواعد.
حكمٌ قابلٌ للتفنيد: ما سيتم ترسيخه أولاً سيكون معيار الامتثال لفترة التداول أو للأصول المرمّزة، وليس مشروع قانون شامل لهياكل السوق.
$SUPER $XRP $KITE
#CFTC للرموز
قال رئيس هيئة CFTC، سيليج، إن على السوق أن يستعد لـ"الاست tokenization على نطاق واسع"، إذ إن إدارة ترامب تستعد لإصلاحات في الأسواق المالية مدفوعة بالـtokenization وبالتداول على مدار 24/7.
بالنسبة لمن يعملون في التداول الفوري والمشتقات، فإن ذلك يؤثر مباشرة على فترات التداول وافتراضات التسوية: إذا أصبح 24/7 هو الافتراض الافتراضي في المناقشات التنظيمية، فستتقلص نافذة فرص المراجحة المبنية على افتتاح/إغلاق ثابتين. لكن لم تُكشف بعد الأدوات والسياسات والجدول الزمني المحددان؛ وما لدينا الآن هو تصريح، وليس قواعد.
حكمٌ قابلٌ للتفنيد: ما سيتم ترسيخه أولاً سيكون معيار الامتثال لفترة التداول أو للأصول المرمّزة، وليس مشروع قانون شامل لهياكل السوق.
$SUPER $XRP $KITE
قال رئيس هيئة CFTC، سيليج، إن على السوق أن يستعد لـ"الاست tokenization على نطاق واسع"، إذ إن إدارة ترامب تستعد لإصلاحات في الأسواق المالية مدفوعة بالـtokenization وبالتداول على مدار 24/7.
بالنسبة لمن يعملون في التداول الفوري والمشتقات، فإن ذلك يؤثر مباشرة على فترات التداول وافتراضات التسوية: إذا أصبح 24/7 هو الافتراض الافتراضي في المناقشات التنظيمية، فستتقلص نافذة فرص المراجحة المبنية على افتتاح/إغلاق ثابتين. لكن لم تُكشف بعد الأدوات والسياسات والجدول الزمني المحددان؛ وما لدينا الآن هو تصريح، وليس قواعد.
حكمٌ قابلٌ للتفنيد: ما سيتم ترسيخه أولاً سيكون معيار الامتثال لفترة التداول أو للأصول المرمّزة، وليس مشروع قانون شامل لهياكل السوق.
$SUPER $XRP $KITE
279
·
--
توقّع CFTC لأسواق الرهانات: إرشادات جديدة
تمت الإشارة بشكل منفصل إلى مخاطر التلاعب في العقود من نوع «عند ذكر شيء ما». أصدرت CFTC إرشادات جديدة تحذر من أن عقود أسواق التنبؤ التي تعتمد على ما إذا كان سيتم «ذكر» كلمات محددة أو ما إذا كان شخص ما سيحضر فعالية ما، تحمل مخاطر أعلى للتلاعب؛ وقد جاءت الصياغة لتشير إلى أنها «قد تكون أكثر حساسية للتلاعب».
الجهة المتأثرة هي أسواق العقود المحددة التي تدرج هذه العقود في منصاتها، وليس حاملي العملات الفورية. التقييم: طالما أن تسوية العقد تعتمد على جملة يمكن لطرف معني تغييرها عفوًا، فإن تكاليف الامتثال ستقع أولًا على جانب البورصة.
$XRP $ZEC $KERNEL
توقّع CFTC لأسواق الرهانات: إرشادات جديدة
تمت الإشارة بشكل منفصل إلى مخاطر التلاعب في العقود من نوع «عند ذكر شيء ما». أصدرت CFTC إرشادات جديدة تحذر من أن عقود أسواق التنبؤ التي تعتمد على ما إذا كان سيتم «ذكر» كلمات محددة أو ما إذا كان شخص ما سيحضر فعالية ما، تحمل مخاطر أعلى للتلاعب؛ وقد جاءت الصياغة لتشير إلى أنها «قد تكون أكثر حساسية للتلاعب».
الجهة المتأثرة هي أسواق العقود المحددة التي تدرج هذه العقود في منصاتها، وليس حاملي العملات الفورية. التقييم: طالما أن تسوية العقد تعتمد على جملة يمكن لطرف معني تغييرها عفوًا، فإن تكاليف الامتثال ستقع أولًا على جانب البورصة.
$XRP $ZEC $KERNEL
تمت الإشارة بشكل منفصل إلى مخاطر التلاعب في العقود من نوع «عند ذكر شيء ما». أصدرت CFTC إرشادات جديدة تحذر من أن عقود أسواق التنبؤ التي تعتمد على ما إذا كان سيتم «ذكر» كلمات محددة أو ما إذا كان شخص ما سيحضر فعالية ما، تحمل مخاطر أعلى للتلاعب؛ وقد جاءت الصياغة لتشير إلى أنها «قد تكون أكثر حساسية للتلاعب».
الجهة المتأثرة هي أسواق العقود المحددة التي تدرج هذه العقود في منصاتها، وليس حاملي العملات الفورية. التقييم: طالما أن تسوية العقد تعتمد على جملة يمكن لطرف معني تغييرها عفوًا، فإن تكاليف الامتثال ستقع أولًا على جانب البورصة.
$XRP $ZEC $KERNEL
337
·
--
عرض الترجمة
#加密监管
白宫和财政部官员说,市场结构的工作已经落在监管机构手里,不能等大选后再赌一把 Clarity Act。
对谁有影响:交易所、代币发行方、以及所有把合规路径押在立法时间表上的团队。法案具体文本和时间表仍不明确,有观点希望国会跛脚鸭会期能再次审议。
判断:如果未来几个月仍没有法案文本流出,市场结构的主要变量就只剩各监管机构的执法口径,而非国会投票。
$XRP $PENGU $KERNEL
#加密监管
白宫和财政部官员说,市场结构的工作已经落在监管机构手里,不能等大选后再赌一把 Clarity Act。
对谁有影响:交易所、代币发行方、以及所有把合规路径押在立法时间表上的团队。法案具体文本和时间表仍不明确,有观点希望国会跛脚鸭会期能再次审议。
判断:如果未来几个月仍没有法案文本流出,市场结构的主要变量就只剩各监管机构的执法口径,而非国会投票。
$XRP $PENGU $KERNEL
白宫和财政部官员说,市场结构的工作已经落在监管机构手里,不能等大选后再赌一把 Clarity Act。
对谁有影响:交易所、代币发行方、以及所有把合规路径押在立法时间表上的团队。法案具体文本和时间表仍不明确,有观点希望国会跛脚鸭会期能再次审议。
判断:如果未来几个月仍没有法案文本流出,市场结构的主要变量就只剩各监管机构的执法口径,而非国会投票。
$XRP $PENGU $KERNEL
261
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
610,688 مشاهدات
4,602 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·467 إعجاب
·1.2M مشاهدات
21SharesLaunchesEuropesFirstZcashETP
6,130 مشاهدات
280 يقومون بالنقاش
CardanoJoinsX402PaymentStandard
4,592 مشاهدات
230 يقومون بالنقاش