

CRYPTO_NOVAA
16 منشورات

CRYPTO_NOVAA
إبلاغ
حظر المُستخدم
106 تتابع
51 المتابعون
0 إعجاب
منشورات
·
--
يواجه التبنّي المؤسسي لتقنية البلوكتشين تحديًا جوهريًا يتمثل في موازنة الشفافية مع السرّية. لا تستطيع المؤسسات المالية التقليدية توظيف رأس المال على دفاتر عامة شفافة بالكامل حيث تكون كل أرصدة وتداولات وخطوة استراتيجية مرئية للمنافسين. وفي الوقت نفسه، تفتقر شبكات الخصوصية الصرفة إلى قابلية التدقيق المطلوبة للامتثال الصارم لأطر الامتثال التنظيمي.
هنا يعيد @Dusk تعريف نموذج التمويل المقيّد على السلسلة.
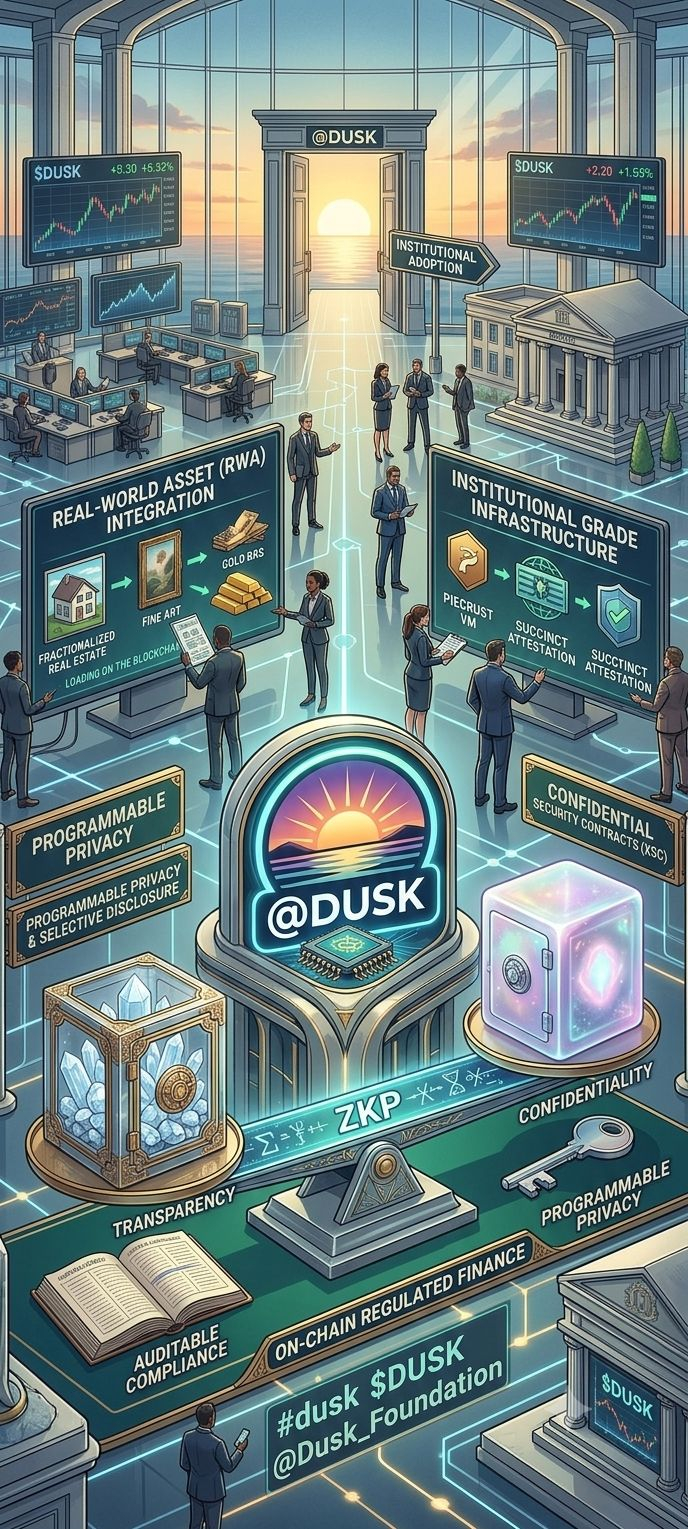
بصفته بروتوكول طبقة أولى مخصصًا، يدمج @Dusk إثباتات المعرفة الصفرية الأصلية (ZKPs) مباشرةً في بنيته، ما يتيح إدخال الأصول الواقعية (RWAs) والأوراق المالية المُرمّزة والأدوات المالية السرّية على السلسلة بدقة مؤسسية.
أبرز ملامح منظومة @Dusk:
الخصوصية القابلة للبرمجة والإفصاح الانتقائي: مدعومة بالتشفير القائم على المعرفة الصفرية، يتيح @Dusk إخفاء سرية المعاملات بالكامل مع الحفاظ على الامتثال التنظيمي. يمكن للمشاركين في السوق التحقق من الأهلية وتنفيذ التسوية دون تسريب بيانات تشغيلية حساسة.
بنية تحتية بمستوى مؤسسي: باستخدام Piecrust VM وإجماع Succinct Attestation، يوفر @Dusk تنفيذًا منخفض التكلفة وتسويةً حتمية وإمكانية تنفيذ عالية السعة مصممة لتطبيقات مالية حديثة.
تكامل الأصول الواقعية: من خلال دعم معايير مثل Confidential Security Contracts (XSC)، يتيح @Dusk للمؤسسات إصدار وإدارة أوراق مالية رقمية متوافقة مباشرةً على السلسلة.
تدفع $DUSK token هذه الاقتصاديات التي تضع الخصوصية أولًا—محركةً لأمن الشبكة عبر الرهن، وتنفيذ العقود الذكية السرّية، وتمكين الحوكمة اللامركزية. ومع انتقال التمويل المؤسسي نحو بنية تحتية عامة، يوفّر @Dusk الجسر الضروري بين الامتثال والخصوصية.
اعرف المزيد عن المشروع في
#dusk
$DUSK
@Dusk_Foundation
@BinanceBurmese @BinanceTurkish
يواجه التبنّي المؤسسي لتقنية البلوكتشين تحديًا جوهريًا يتمثل في موازنة الشفافية مع السرّية. لا تستطيع المؤسسات المالية التقليدية توظيف رأس المال على دفاتر عامة شفافة بالكامل حيث تكون كل أرصدة وتداولات وخطوة استراتيجية مرئية للمنافسين. وفي الوقت نفسه، تفتقر شبكات الخصوصية الصرفة إلى قابلية التدقيق المطلوبة للامتثال الصارم لأطر الامتثال التنظيمي.
هنا يعيد @Dusk تعريف نموذج التمويل المقيّد على السلسلة.
بصفته بروتوكول طبقة أولى مخصصًا، يدمج @Dusk إثباتات المعرفة الصفرية الأصلية (ZKPs) مباشرةً في بنيته، ما يتيح إدخال الأصول الواقعية (RWAs) والأوراق المالية المُرمّزة والأدوات المالية السرّية على السلسلة بدقة مؤسسية.
أبرز ملامح منظومة @Dusk:
الخصوصية القابلة للبرمجة والإفصاح الانتقائي: مدعومة بالتشفير القائم على المعرفة الصفرية، يتيح @Dusk إخفاء سرية المعاملات بالكامل مع الحفاظ على الامتثال التنظيمي. يمكن للمشاركين في السوق التحقق من الأهلية وتنفيذ التسوية دون تسريب بيانات تشغيلية حساسة.
بنية تحتية بمستوى مؤسسي: باستخدام Piecrust VM وإجماع Succinct Attestation، يوفر @Dusk تنفيذًا منخفض التكلفة وتسويةً حتمية وإمكانية تنفيذ عالية السعة مصممة لتطبيقات مالية حديثة.
تكامل الأصول الواقعية: من خلال دعم معايير مثل Confidential Security Contracts (XSC)، يتيح @Dusk للمؤسسات إصدار وإدارة أوراق مالية رقمية متوافقة مباشرةً على السلسلة.
تدفع $DUSK token هذه الاقتصاديات التي تضع الخصوصية أولًا—محركةً لأمن الشبكة عبر الرهن، وتنفيذ العقود الذكية السرّية، وتمكين الحوكمة اللامركزية. ومع انتقال التمويل المؤسسي نحو بنية تحتية عامة، يوفّر @Dusk الجسر الضروري بين الامتثال والخصوصية.
اعرف المزيد عن المشروع في
#dusk
$DUSK
@Dusk
@Binance Burmese @Binance Global Türkçe
75
·
--
سرداكس Tokenomics: زاوية الحوكمة لعام 1 خلف حاجز الـ 12 شهرًا
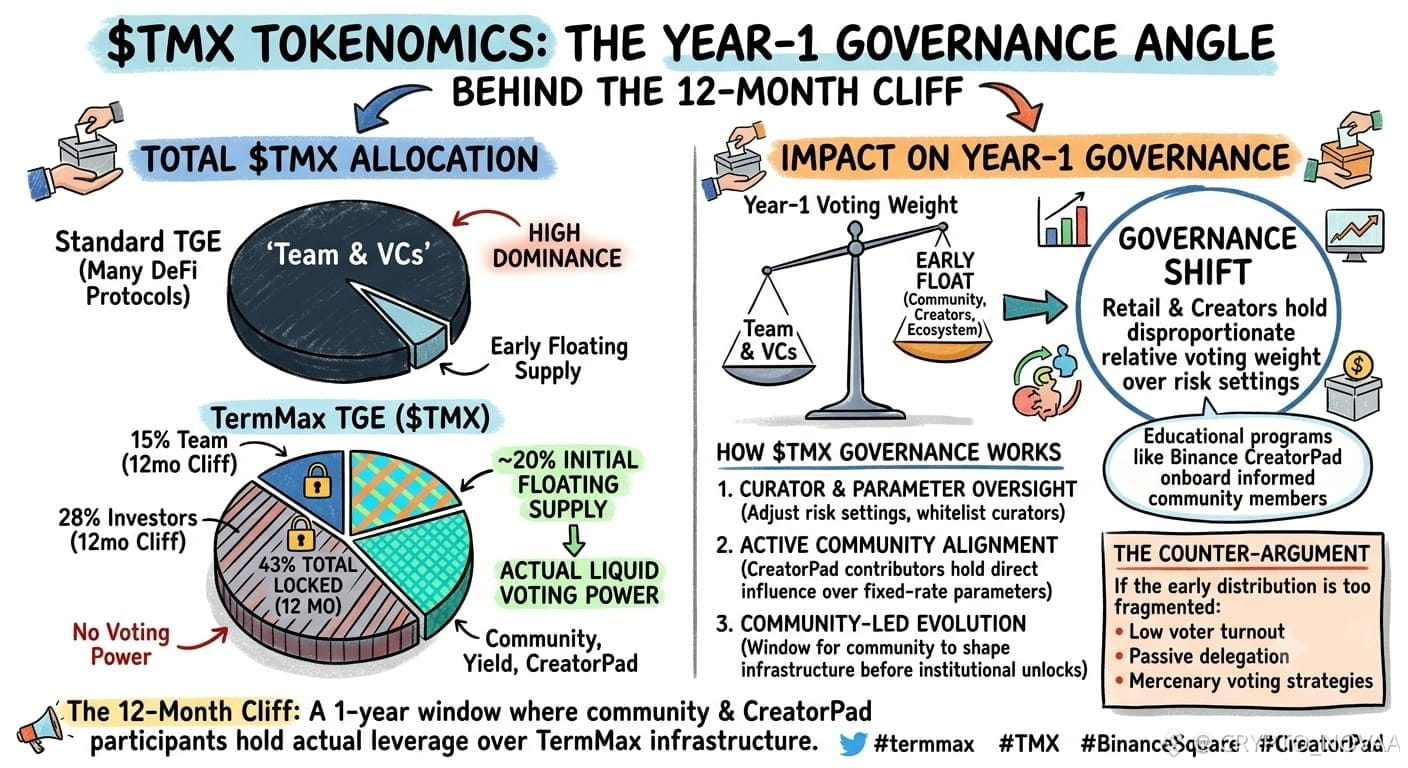
عند تحليل أحداث توليد الرموز، غالبًا ما تتمحور النقاشات حول ضغوط البيع المبكرة مقابل جداول الفتح طويلة الأمد. بالنسبة إلى @TermMax ($TMX)، فإن الإعداد موثق جيدًا: حوالي 20% من الإمداد العائم الأولي عند لحظة توليد الرمز (TGE) مع حاجز صارم مدته 12 شهرًا للفريق (15%) وللمستثمرين (28%).
ومع ذلك، توجد ديناميكية أقل تحليلًا داخل هذا الهيكل: توزيع الحوكمة البروتوكولية المبكرة.
في كثير من بروتوكولات التمويل اللامركزي (DeFi)، تكون الحوكمة المبكرة مهيمنة بشدة على رموز الفريق ورأس المال الاستثماري. لكن نظرًا لأن 43% من إجمالي إمداد $TMX يظل مقفلًا بالكامل في العقود الذكية خلال السنة الأولى كاملة، فإن القوة التصويتية السائلة خلال السنة 1 تتركز تقريبًا بالكامل ضمن الإمداد المتداول الذي تم فتحه مبكرًا.
يتكوّن هذا الطفو المبكر من مخصصات المجتمع، ومشاركي العائد (yield)، والمبدعين الذين يحصلون على مكافآت عبر برامج مثل حملة Binance CreatorPad على Binance Square والتي تبلغ 300,000 $TMX.
ما الذي يعنيه ذلك للتنفيذ المبكر لدى TermMax:
تحوّل حوكمي مؤقت: خلال حاجز الـ 12 شهرًا الخاص بالمطلعين، يمتلك المشاركون التجزئة النشطون، والمبدعون، وناخبو النظام البيئي وزنًا تصويتيًا يفوق نسبتهم بشكل غير متناسب عند مقارنتهم بإعدادات المخاطر الخاصة بالبروتوكول.
مواءمة تقودها المجتمعات: البرامج التعليمية مثل Binance CreatorPad لا تقوم فقط بتوزيع الرموز؛ بل تقوم أيضًا بضمّ أعضاء مجتمع مطّلعين يمتلكون تأثيرًا مباشرًا على معلمات السوق ذات الأسعار الثابتة قبل أن تدخل عمليات الفتح المؤسسي حيز التنفيذ.
الحجّة المضادة
إذا كان توزيع الرموز المبكر مجزأً جدًا أو مُحتجزًا لدى متداولين قصيري الأجل، فقد تتأثر مشاركة الحوكمة بسبب انخفاض نسبة حضور الناخبين، مما قد يترك تعديلات المعلمات عرضة للتفويض السلبي أو استراتيجيات التصويت الانتهازي.
الخلاصة
لا يقتصر حاجز الـ 12 شهرًا على حماية السوق من عمليات بيع المطلعين فحسب؛ بل إنه يخلق نافذة مدتها سنة واحدة تكون فيها مشاركة المجتمع ومساهمو CreatorPad يمتلكون نفوذًا فعليًا في الحوكمة على تطور البنية التحتية ذات الأسعار الثابتة لدى TermMax.
#termmax #TMX #BinanceSquare #CreatorPad
@termmax
سرداكس Tokenomics: زاوية الحوكمة لعام 1 خلف حاجز الـ 12 شهرًا
عند تحليل أحداث توليد الرموز، غالبًا ما تتمحور النقاشات حول ضغوط البيع المبكرة مقابل جداول الفتح طويلة الأمد. بالنسبة إلى @TermMax ($TMX)، فإن الإعداد موثق جيدًا: حوالي 20% من الإمداد العائم الأولي عند لحظة توليد الرمز (TGE) مع حاجز صارم مدته 12 شهرًا للفريق (15%) وللمستثمرين (28%).
ومع ذلك، توجد ديناميكية أقل تحليلًا داخل هذا الهيكل: توزيع الحوكمة البروتوكولية المبكرة.
في كثير من بروتوكولات التمويل اللامركزي (DeFi)، تكون الحوكمة المبكرة مهيمنة بشدة على رموز الفريق ورأس المال الاستثماري. لكن نظرًا لأن 43% من إجمالي إمداد $TMX يظل مقفلًا بالكامل في العقود الذكية خلال السنة الأولى كاملة، فإن القوة التصويتية السائلة خلال السنة 1 تتركز تقريبًا بالكامل ضمن الإمداد المتداول الذي تم فتحه مبكرًا.
يتكوّن هذا الطفو المبكر من مخصصات المجتمع، ومشاركي العائد (yield)، والمبدعين الذين يحصلون على مكافآت عبر برامج مثل حملة Binance CreatorPad على Binance Square والتي تبلغ 300,000 $TMX.
ما الذي يعنيه ذلك للتنفيذ المبكر لدى TermMax:
تحوّل حوكمي مؤقت: خلال حاجز الـ 12 شهرًا الخاص بالمطلعين، يمتلك المشاركون التجزئة النشطون، والمبدعون، وناخبو النظام البيئي وزنًا تصويتيًا يفوق نسبتهم بشكل غير متناسب عند مقارنتهم بإعدادات المخاطر الخاصة بالبروتوكول.
مواءمة تقودها المجتمعات: البرامج التعليمية مثل Binance CreatorPad لا تقوم فقط بتوزيع الرموز؛ بل تقوم أيضًا بضمّ أعضاء مجتمع مطّلعين يمتلكون تأثيرًا مباشرًا على معلمات السوق ذات الأسعار الثابتة قبل أن تدخل عمليات الفتح المؤسسي حيز التنفيذ.
الحجّة المضادة
إذا كان توزيع الرموز المبكر مجزأً جدًا أو مُحتجزًا لدى متداولين قصيري الأجل، فقد تتأثر مشاركة الحوكمة بسبب انخفاض نسبة حضور الناخبين، مما قد يترك تعديلات المعلمات عرضة للتفويض السلبي أو استراتيجيات التصويت الانتهازي.
الخلاصة
لا يقتصر حاجز الـ 12 شهرًا على حماية السوق من عمليات بيع المطلعين فحسب؛ بل إنه يخلق نافذة مدتها سنة واحدة تكون فيها مشاركة المجتمع ومساهمو CreatorPad يمتلكون نفوذًا فعليًا في الحوكمة على تطور البنية التحتية ذات الأسعار الثابتة لدى TermMax.
#termmax #TMX #BinanceSquare #CreatorPad
@TermMax
63
·
--
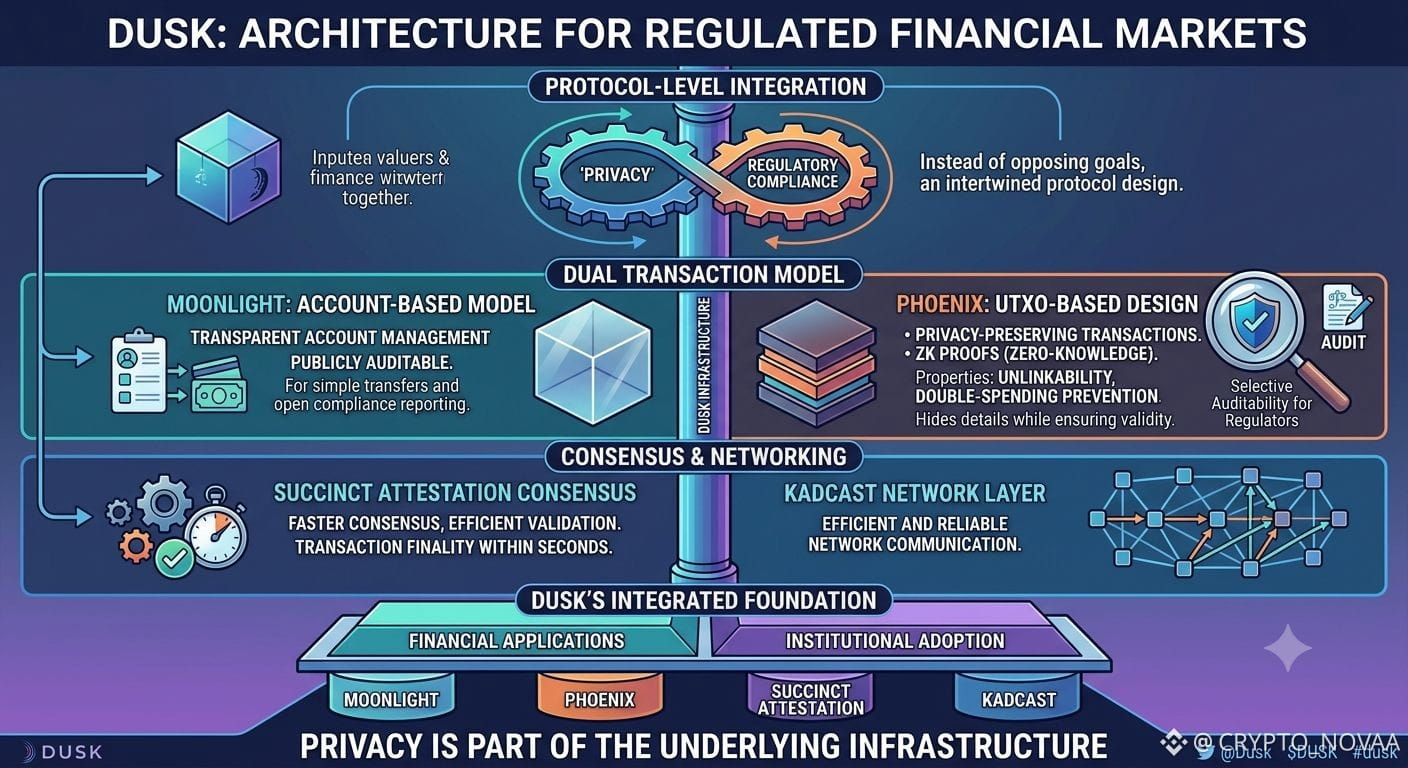
تأخذ شركة Dusk نهجًا مختلفًا لبنية البلوك تشين التحتية: بدلًا من اعتبار الخصوصية والامتثال التنظيمي هدفين متعارضين، صُممت بنية المنظومة لتعمل على تحقيق كليهما.
عند قراءة ورقة Dusk البيضاء، لفت انتباهي مدى ترسّخ هذه الفكرة بعمق داخل البروتوكول. تستهدف Dusk الأسواق المالية المُنظَّمة حيث يلزم توفير سرّية لبيانات المعاملات الحساسة، ومع ذلك ما زالت المؤسسات تحتاج إلى الامتثال وقابلية التدقيق.
صُمم إجماع الإقرار (attestation) الموجز ليُوفّر نهائية المعاملة خلال ثوانٍ، بينما يتولى Kadcast التعامل مع اتصالات الشبكة بكفاءة وموثوقية.
ثم توجد نماذج معاملات Moonlight وPhoenix. يوفّر Moonlight نموذجًا شفافًا قائمًا على الحسابات، بينما يستخدم Phoenix تصميمًا قائمًا على UTXO مع إثباتات ZK للمعاملات التي تحافظ على الخصوصية.
وتوضح الورقة البيضاء أن Phoenix يمكنه توفير خصائص مثل عدم الربط ومنع الإنفاق المزدوج دون كشف تفاصيل المعاملة الأساسية للعامة.
هذه المجموعة هي ما يجعل Dusk أمرًا مثيرًا للاهتمام بالنسبة لي: فالخصوصية لا تُضاف كفكرة لاحقة. بل إنها جزء من البنية التحتية الأساسية التي يتم بناؤها لتطبيقات مالية.
#dusk $DUSK @Dusk_Foundation
تأخذ شركة Dusk نهجًا مختلفًا لبنية البلوك تشين التحتية: بدلًا من اعتبار الخصوصية والامتثال التنظيمي هدفين متعارضين، صُممت بنية المنظومة لتعمل على تحقيق كليهما.
عند قراءة ورقة Dusk البيضاء، لفت انتباهي مدى ترسّخ هذه الفكرة بعمق داخل البروتوكول. تستهدف Dusk الأسواق المالية المُنظَّمة حيث يلزم توفير سرّية لبيانات المعاملات الحساسة، ومع ذلك ما زالت المؤسسات تحتاج إلى الامتثال وقابلية التدقيق.
صُمم إجماع الإقرار (attestation) الموجز ليُوفّر نهائية المعاملة خلال ثوانٍ، بينما يتولى Kadcast التعامل مع اتصالات الشبكة بكفاءة وموثوقية.
ثم توجد نماذج معاملات Moonlight وPhoenix. يوفّر Moonlight نموذجًا شفافًا قائمًا على الحسابات، بينما يستخدم Phoenix تصميمًا قائمًا على UTXO مع إثباتات ZK للمعاملات التي تحافظ على الخصوصية.
وتوضح الورقة البيضاء أن Phoenix يمكنه توفير خصائص مثل عدم الربط ومنع الإنفاق المزدوج دون كشف تفاصيل المعاملة الأساسية للعامة.
هذه المجموعة هي ما يجعل Dusk أمرًا مثيرًا للاهتمام بالنسبة لي: فالخصوصية لا تُضاف كفكرة لاحقة. بل إنها جزء من البنية التحتية الأساسية التي يتم بناؤها لتطبيقات مالية.
#dusk $DUSK @Dusk
73
·
--
قضيت وقتًا أطول اليوم في توثيق Dusk الخاص بها، وأعتقد أنني وجدت قصة RWA الأكثر إثارة للاهتمام مختبئة تحت العنوان.
مقال 15 أغسطس حول ترميز SME صريح بشكل غير معتاد بشأن ما لا يستبدله الترميز.
يبقى الموثّق.
يبقى المكان الخاضع للتنظيم.
يبقى المشغّل المسؤول.
يبقى اكتشاف السعر.
وهذا يهم.
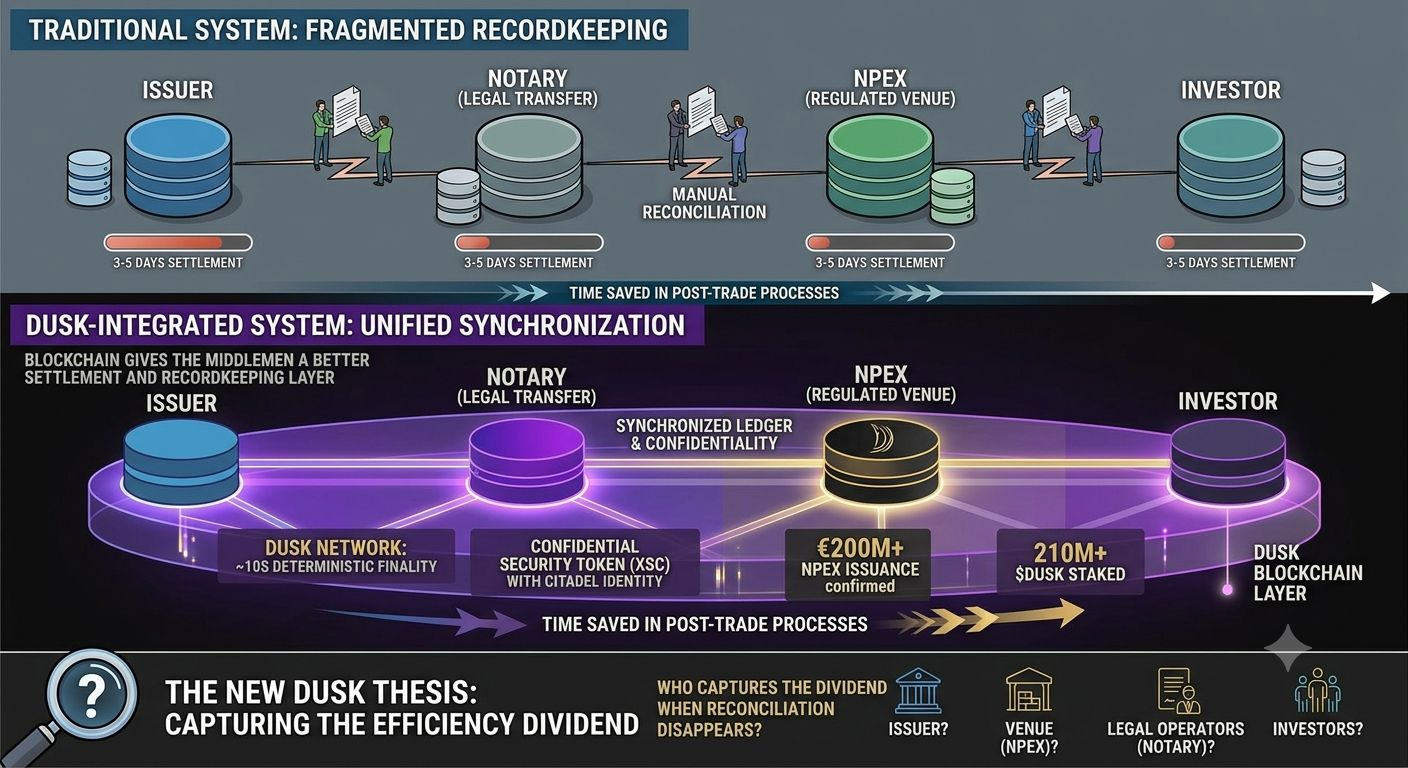
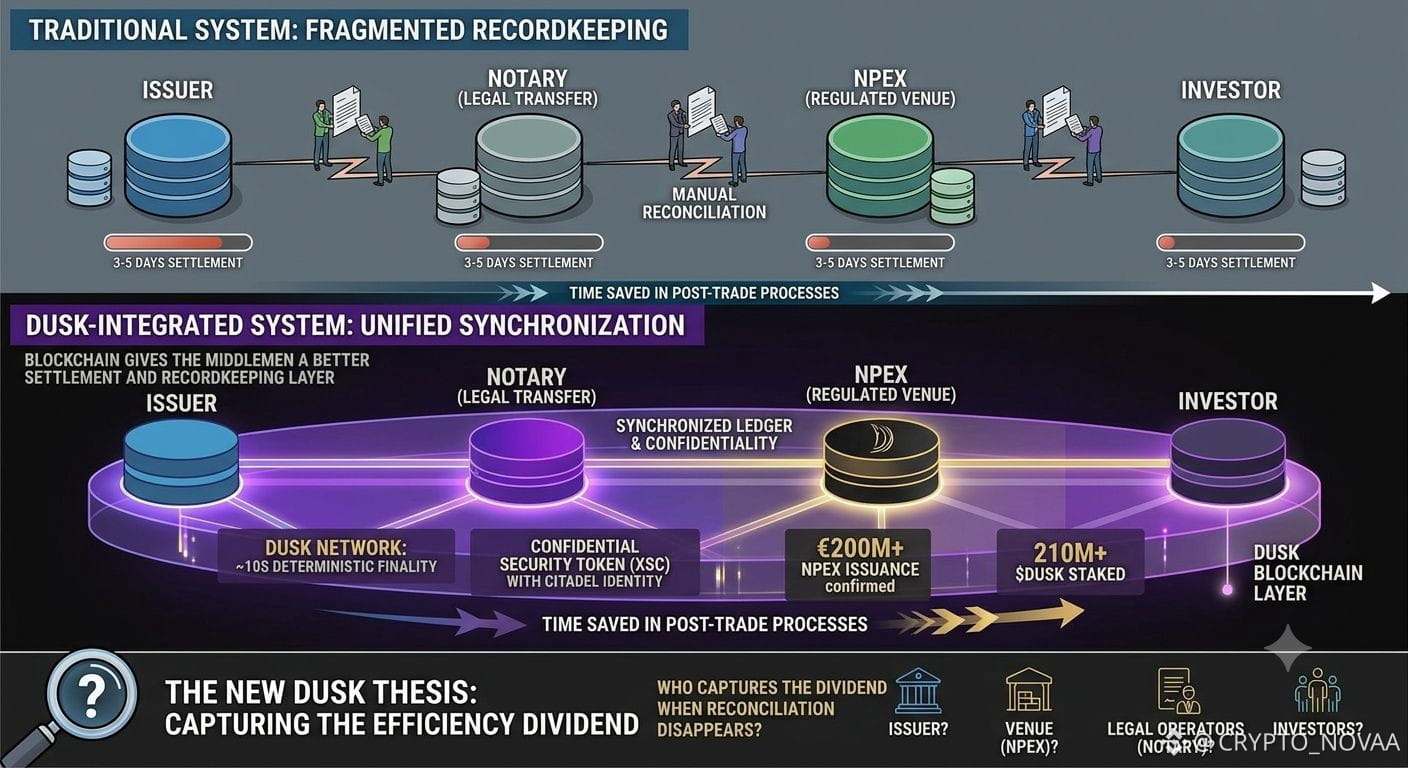
لأن بإمكان Dusk أن تمتلك الأرقام التقنية المبهرة — 210M+ $DUSK staked، ~10 ثوانٍ لإنهاء حتمي، و€200M+ في إصدارات NPEX المؤكدة — بينما ما زال سير العمل الخاص بالملكية القانونية الفعلية يعمل عبر البنية التحتية الهولندية الراسخة.
لذلك ربما لا تكون القصة هي:
"البلوك تشين يزيل الوسطاء."
ربما هي:
"البلوك تشين يمنح الوسطاء طبقة أفضل للتسوية وتسجيل البيانات."
وبصراحة، قد تكون هذه حالة استخدام مؤسسية أكثر واقعية بكثير.
إذا بقيت NPEX هي المكان الخاضع للتنظيم وبقي الموثّق مسؤولًا عن نقل الملكية قانونيًا، فإن عرض قيمة Dusk يصبح أقل تركيزًا على استبدال النظام القائم وأكثر على جعل النظام الذي تحته أسرع، وأكثر تزامنًا، وأسهل في التوفيق.
وهذا يغيّر السؤال الذي أطرحه عن Dusk.
ليس "هل يمكن للترميز إلغاء الوسطاء؟"
بل:
من يستفيد من أرباح الكفاءة عندما لا يعود الوسطاء مضطرين إلى التوفيق قدرًا كبيرًا؟
هل المُصدر؟
هل المكان؟
هل المشغّلون القانونيون؟
أم في النهاية المستثمرون؟
يبدو أن هذه هي أطروحة Dusk الأكثر إثارة للاهتمام التي تستحق التحقيق.
#dusk $DUSK @Dusk_Foundation
قضيت وقتًا أطول اليوم في توثيق Dusk الخاص بها، وأعتقد أنني وجدت قصة RWA الأكثر إثارة للاهتمام مختبئة تحت العنوان.
مقال 15 أغسطس حول ترميز SME صريح بشكل غير معتاد بشأن ما لا يستبدله الترميز.
يبقى الموثّق.
يبقى المكان الخاضع للتنظيم.
يبقى المشغّل المسؤول.
يبقى اكتشاف السعر.
وهذا يهم.
لأن بإمكان Dusk أن تمتلك الأرقام التقنية المبهرة — 210M+ $DUSK staked، ~10 ثوانٍ لإنهاء حتمي، و€200M+ في إصدارات NPEX المؤكدة — بينما ما زال سير العمل الخاص بالملكية القانونية الفعلية يعمل عبر البنية التحتية الهولندية الراسخة.
لذلك ربما لا تكون القصة هي:
"البلوك تشين يزيل الوسطاء."
ربما هي:
"البلوك تشين يمنح الوسطاء طبقة أفضل للتسوية وتسجيل البيانات."
وبصراحة، قد تكون هذه حالة استخدام مؤسسية أكثر واقعية بكثير.
إذا بقيت NPEX هي المكان الخاضع للتنظيم وبقي الموثّق مسؤولًا عن نقل الملكية قانونيًا، فإن عرض قيمة Dusk يصبح أقل تركيزًا على استبدال النظام القائم وأكثر على جعل النظام الذي تحته أسرع، وأكثر تزامنًا، وأسهل في التوفيق.
وهذا يغيّر السؤال الذي أطرحه عن Dusk.
ليس "هل يمكن للترميز إلغاء الوسطاء؟"
بل:
من يستفيد من أرباح الكفاءة عندما لا يعود الوسطاء مضطرين إلى التوفيق قدرًا كبيرًا؟
هل المُصدر؟
هل المكان؟
هل المشغّلون القانونيون؟
أم في النهاية المستثمرون؟
يبدو أن هذه هي أطروحة Dusk الأكثر إثارة للاهتمام التي تستحق التحقيق.
#dusk $DUSK @Dusk
41
·
--
قضيت وقتًا أطول اليوم في توثيق «Dusk» الخاص بها، وأعتقد أنني وجدت قصة RWA الأكثر إثارة التي كانت تختبئ تحت العنوان.
جزء ترميز رمز SME في 15 أغسطس يوضح بشكل غير معتاد ما الذي لا يستبدله الترميز.
يبقى الموثِّق.
يبقى الموعد/المنصة الخاضعة للتنظيم.
يبقى المشغّل المسؤول.
يبقى اكتشاف السعر.
هذا يهم.
لأن «Dusk» قد تمتلك أرقامًا تقنية مذهلة — 210M+ $DUSK staked، ~10 ثوانٍ من الحسم الحتمي، و€200M+ في إصدار NPEX المؤكَّد — بينما لا تزال عملية الملكية القانونية الفعلية تعمل عبر البنية التحتية الهولندية الراسخة.
لذا ربما ليست القصة هي:
«البلوكشين يزيل الوسطاء.»
ربما هي:
«البلوكشين يمنح الوسطاء طبقة تسوية وتسجيل أفضل.»
وبصراحة، قد تكون حالة استخدام مؤسسية أكثر واقعية بكثير.
إذا بقيت NPEX هي المنصة الخاضعة للتنظيم وبقي الموثِّق مسؤولًا عن نقل الملكية قانونيًا، فإن عرض «Dusk» يصبح أقل تركيزًا على استبدال النظام القائم، وأكثر على جعل النظام الكامن تحته أسرع وأكثر تزامنًا وأسهل في المواءمة/المطابقة.
هذا يغيّر السؤال الذي أطرحه حول «Dusk».
ليس «هل يمكن للتجزئة/الترميز إلغاء الوسطاء؟»
بل:
من الذي يجني أرباح الكفاءة عندما لا يعود الوسطاء بحاجة إلى المواءمة قدرًا كبيرًا؟
المُصدر؟
المنصة؟
المشغّلون القانونيون؟
أم في النهاية المستثمرون؟
يبدو أن هذه هي أطروحة «Dusk» الأكثر إثارة للاهتمام والتي تستحق البحث.
@Dusk_Foundation #Dusk.
قضيت وقتًا أطول اليوم في توثيق «Dusk» الخاص بها، وأعتقد أنني وجدت قصة RWA الأكثر إثارة التي كانت تختبئ تحت العنوان.
جزء ترميز رمز SME في 15 أغسطس يوضح بشكل غير معتاد ما الذي لا يستبدله الترميز.
يبقى الموثِّق.
يبقى الموعد/المنصة الخاضعة للتنظيم.
يبقى المشغّل المسؤول.
يبقى اكتشاف السعر.
هذا يهم.
لأن «Dusk» قد تمتلك أرقامًا تقنية مذهلة — 210M+ $DUSK staked، ~10 ثوانٍ من الحسم الحتمي، و€200M+ في إصدار NPEX المؤكَّد — بينما لا تزال عملية الملكية القانونية الفعلية تعمل عبر البنية التحتية الهولندية الراسخة.
لذا ربما ليست القصة هي:
«البلوكشين يزيل الوسطاء.»
ربما هي:
«البلوكشين يمنح الوسطاء طبقة تسوية وتسجيل أفضل.»
وبصراحة، قد تكون حالة استخدام مؤسسية أكثر واقعية بكثير.
إذا بقيت NPEX هي المنصة الخاضعة للتنظيم وبقي الموثِّق مسؤولًا عن نقل الملكية قانونيًا، فإن عرض «Dusk» يصبح أقل تركيزًا على استبدال النظام القائم، وأكثر على جعل النظام الكامن تحته أسرع وأكثر تزامنًا وأسهل في المواءمة/المطابقة.
هذا يغيّر السؤال الذي أطرحه حول «Dusk».
ليس «هل يمكن للتجزئة/الترميز إلغاء الوسطاء؟»
بل:
من الذي يجني أرباح الكفاءة عندما لا يعود الوسطاء بحاجة إلى المواءمة قدرًا كبيرًا؟
المُصدر؟
المنصة؟
المشغّلون القانونيون؟
أم في النهاية المستثمرون؟
يبدو أن هذه هي أطروحة «Dusk» الأكثر إثارة للاهتمام والتي تستحق البحث.
@Dusk #Dusk.
66
·
--
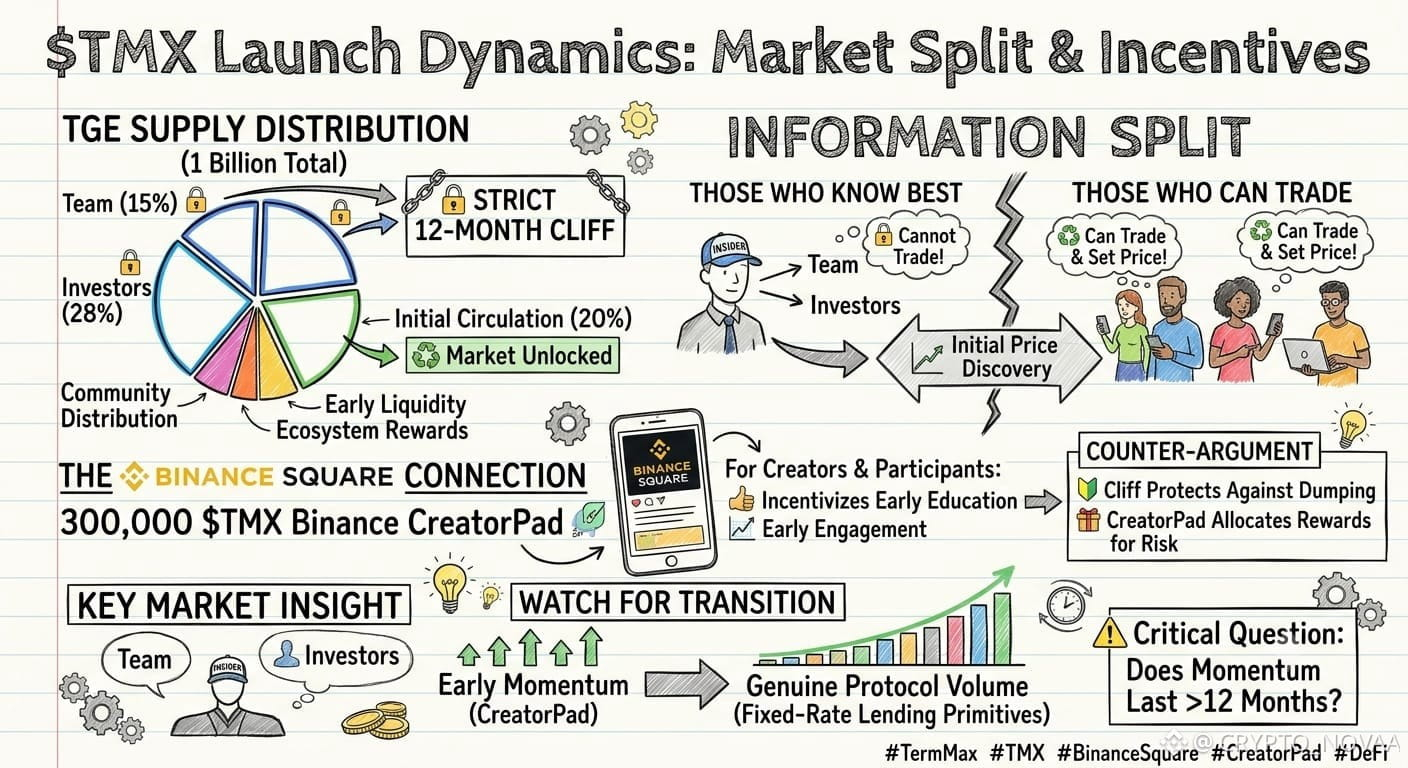
عند النظر إلى هيكل إطلاق $TMX على TermMax، هناك ديناميكية سوقية واضحة تتكشف حول TGE الخاص بها: يدخل 20% من إجمالي المعروض البالغ مليار توكن حيز التداول فورًا، بينما يتم قفل حصص الفريق (15%) والمستثمرين (28%) تحت فترة استحقاق صارمة مدتها 12 شهرًا.
وهذا يخلق تقسيمًا معلوماتيًا مثيرًا للاهتمام بين من يعرفون أفضل تفاصيل العمليات الداخلية، وبين من يمكنهم فعليًا التداول. الطفو الأولي يهدف بشكل أساسي إلى توفير سيولة مبكرة، ومكافآت النظام البيئي، وتوزيع المجتمع—وهو ما يتجسد في مبادرات مثل حملة 300,000 $TMX Binance CreatorPad على Binance Square.
بالنسبة للمبدعين والمشاركين الأوائل، تحفّز CreatorPad التعليم المبكر والمشاركة. ومن منظور السوق، ومع ذلك، فإن اكتشاف السعر الأولي يعكس مشاعر مجموعة التوكنات المفرج عنها مبكرًا أكثر من كونه طلبًا طويل الأجل مثبتًا على بدائيّات الإقراض ذات الفائدة الثابتة.
حُجّة مضادّة: تحمي فترات القفل الإلزامية من عمليات البيع المبكرة، بينما تعوّض مخصصات CreatorPad المتبنين الأوائل عن تحملهم مخاطر مبكرة في البروتوكول.
سيكون من الجدير بالملاحظة متابعة ما إذا كان الزخم الأولي لـ CreatorPad سيتحوّل إلى حجم حقيقي لبروتوكول الإقراض ذي الفائدة الثابتة قبل انتهاء فترة القفل البالغة 12 شهرًا.
#TermMax #TMX #BinanceSquare #CreatorPad #DeFi
#termmax @termmax
عند النظر إلى هيكل إطلاق $TMX على TermMax، هناك ديناميكية سوقية واضحة تتكشف حول TGE الخاص بها: يدخل 20% من إجمالي المعروض البالغ مليار توكن حيز التداول فورًا، بينما يتم قفل حصص الفريق (15%) والمستثمرين (28%) تحت فترة استحقاق صارمة مدتها 12 شهرًا.
وهذا يخلق تقسيمًا معلوماتيًا مثيرًا للاهتمام بين من يعرفون أفضل تفاصيل العمليات الداخلية، وبين من يمكنهم فعليًا التداول. الطفو الأولي يهدف بشكل أساسي إلى توفير سيولة مبكرة، ومكافآت النظام البيئي، وتوزيع المجتمع—وهو ما يتجسد في مبادرات مثل حملة 300,000 $TMX Binance CreatorPad على Binance Square.
بالنسبة للمبدعين والمشاركين الأوائل، تحفّز CreatorPad التعليم المبكر والمشاركة. ومن منظور السوق، ومع ذلك، فإن اكتشاف السعر الأولي يعكس مشاعر مجموعة التوكنات المفرج عنها مبكرًا أكثر من كونه طلبًا طويل الأجل مثبتًا على بدائيّات الإقراض ذات الفائدة الثابتة.
حُجّة مضادّة: تحمي فترات القفل الإلزامية من عمليات البيع المبكرة، بينما تعوّض مخصصات CreatorPad المتبنين الأوائل عن تحملهم مخاطر مبكرة في البروتوكول.
سيكون من الجدير بالملاحظة متابعة ما إذا كان الزخم الأولي لـ CreatorPad سيتحوّل إلى حجم حقيقي لبروتوكول الإقراض ذي الفائدة الثابتة قبل انتهاء فترة القفل البالغة 12 شهرًا.
#TermMax #TMX #BinanceSquare #CreatorPad #DeFi
#termmax @TermMax
69
·
--
#dusk
شيءٌ صغير في معمار الغسق جعلني أتوقف.
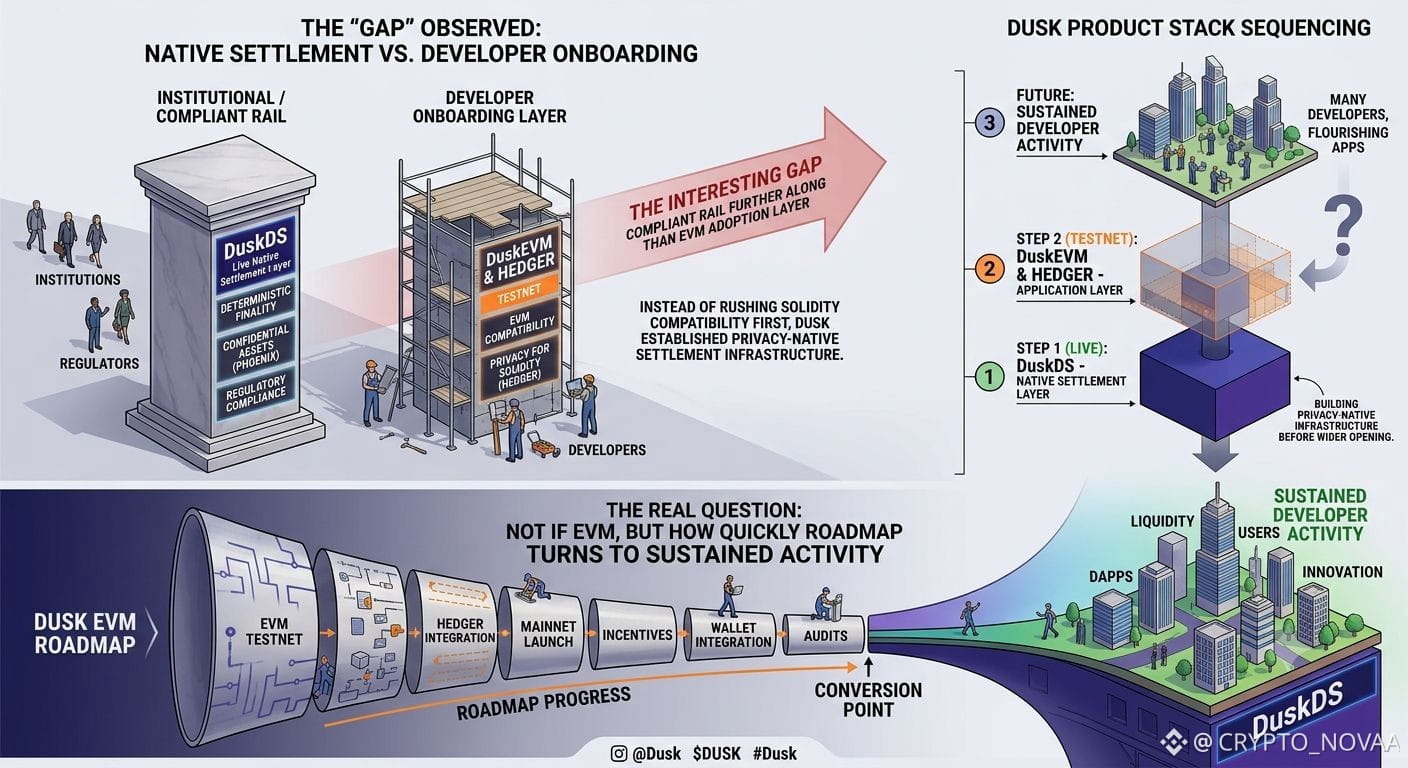
مكدّس المنتجات الحالي يروي قصةً أكثر دقة من السرد المعتاد "الغسق يبني سلسلة خصوصية متوافقة مع EVM".
DuskDS يعمل بالفعل كطبقة التسوية الأصلية، بينما ما يزال DuskEVM وHedger مُعلَّمين على أنهما testnet.
والتسلسل هذا منطقي فعلًا.
بدلًا من التسرّع في التوافق مع Solidity أولًا، يبدو أن الغسق يرسّخ بنية التسوية المولودة للخصوصية قبل أن يفتح الباب على مصراعيه لمطوري EVM.
لكن ذلك يخلق أيضًا فجوة مثيرة: فالمسار المؤسسي/الملتزم يتقدم أكثر من طبقة الإعداد للمطورين التي يرتبط بها معظم الناس عند الحديث عن اعتماد EVM.
لذلك، السؤال الحقيقي بالنسبة لي ليس ما إذا كان لدى الغسق خارطة طريق لـ EVM.
بل مدى سرعة تحوّل خارطة الطريق إلى نشاط تطوير مستمر.
$DUSK @Dusk_Foundation
#dusk
شيءٌ صغير في معمار الغسق جعلني أتوقف.
مكدّس المنتجات الحالي يروي قصةً أكثر دقة من السرد المعتاد "الغسق يبني سلسلة خصوصية متوافقة مع EVM".
DuskDS يعمل بالفعل كطبقة التسوية الأصلية، بينما ما يزال DuskEVM وHedger مُعلَّمين على أنهما testnet.
والتسلسل هذا منطقي فعلًا.
بدلًا من التسرّع في التوافق مع Solidity أولًا، يبدو أن الغسق يرسّخ بنية التسوية المولودة للخصوصية قبل أن يفتح الباب على مصراعيه لمطوري EVM.
لكن ذلك يخلق أيضًا فجوة مثيرة: فالمسار المؤسسي/الملتزم يتقدم أكثر من طبقة الإعداد للمطورين التي يرتبط بها معظم الناس عند الحديث عن اعتماد EVM.
لذلك، السؤال الحقيقي بالنسبة لي ليس ما إذا كان لدى الغسق خارطة طريق لـ EVM.
بل مدى سرعة تحوّل خارطة الطريق إلى نشاط تطوير مستمر.
$DUSK @Dusk
61
·
--
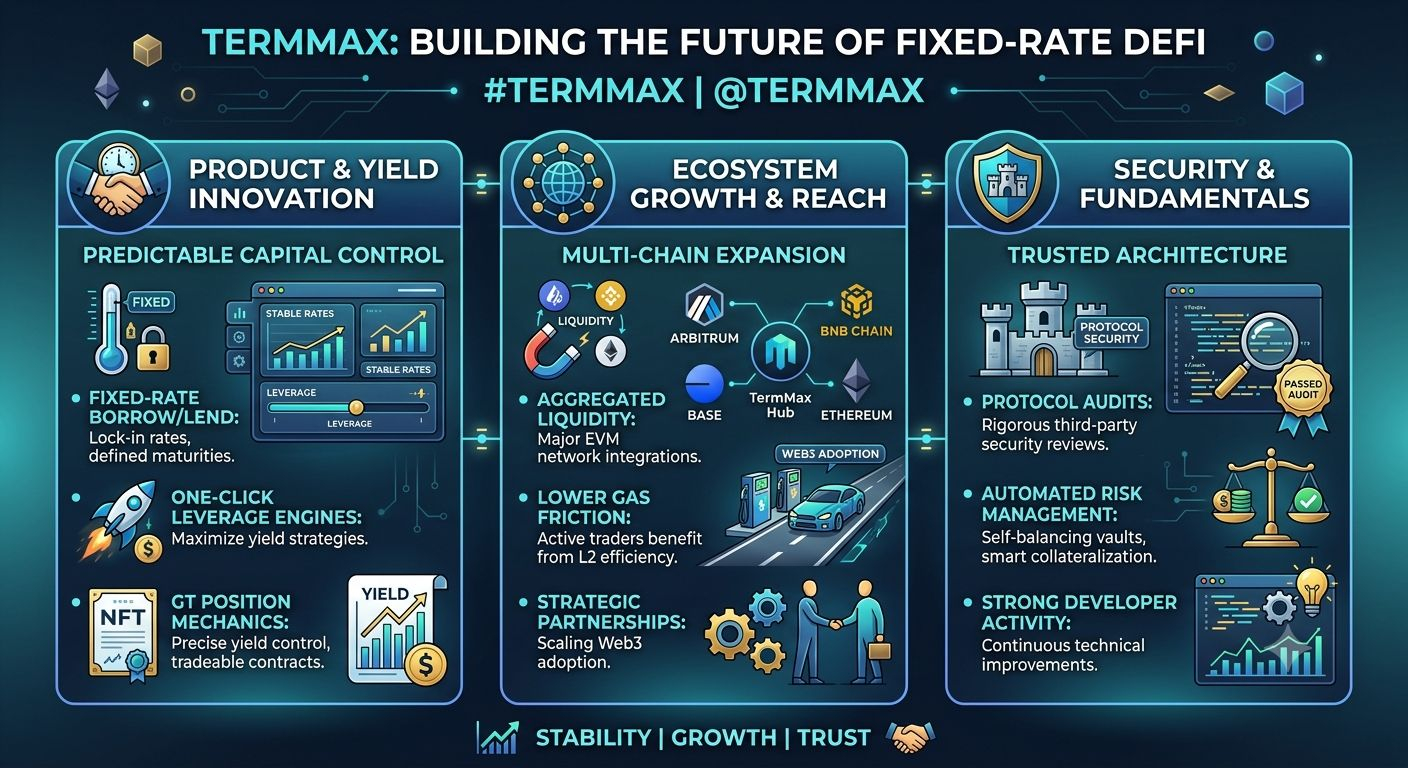
• المنتج والأمان: ترقيات مستمرة لمحركات الإقراض ذات السعر الثابت، وعقود التخزين الذكية، وبنية التصفية (liquidation) تعزز استقرار المشروع. تعزز الممارسات الأمنية الصارمة وقابلية تحقيق العوائد بصورة متوقعة من كون الأساس الذي يعتمد عليه المتداولون في التمويل اللامركزي (DeFi) موثوقًا.
• النظام البيئي والسيولة: إطلاق متعدد السلاسل عبر شبكات EVM يوسع نطاق وصول المستخدمين ويقلل عوائق رسوم الغاز. تساعد الشراكات الاستراتيجية مع مجمّعات العوائد وواجهات DEXs على توسيع الاستخدام الفعلي، ما يدفع نمو Web3 بشكل مستدام.
• أساسيات الرمز: مع نمو التبنّي عبر السلاسل، يؤدي دمج الرمز الأصلي ضمن حوكمة البروتوكول وآليات الرسوم إلى تحقيق مواءمة طويلة الأجل مع المجتمع.
#termmax @termmax
• المنتج والأمان: ترقيات مستمرة لمحركات الإقراض ذات السعر الثابت، وعقود التخزين الذكية، وبنية التصفية (liquidation) تعزز استقرار المشروع. تعزز الممارسات الأمنية الصارمة وقابلية تحقيق العوائد بصورة متوقعة من كون الأساس الذي يعتمد عليه المتداولون في التمويل اللامركزي (DeFi) موثوقًا.
• النظام البيئي والسيولة: إطلاق متعدد السلاسل عبر شبكات EVM يوسع نطاق وصول المستخدمين ويقلل عوائق رسوم الغاز. تساعد الشراكات الاستراتيجية مع مجمّعات العوائد وواجهات DEXs على توسيع الاستخدام الفعلي، ما يدفع نمو Web3 بشكل مستدام.
• أساسيات الرمز: مع نمو التبنّي عبر السلاسل، يؤدي دمج الرمز الأصلي ضمن حوكمة البروتوكول وآليات الرسوم إلى تحقيق مواءمة طويلة الأجل مع المجتمع.
#termmax @TermMax
73
·
--
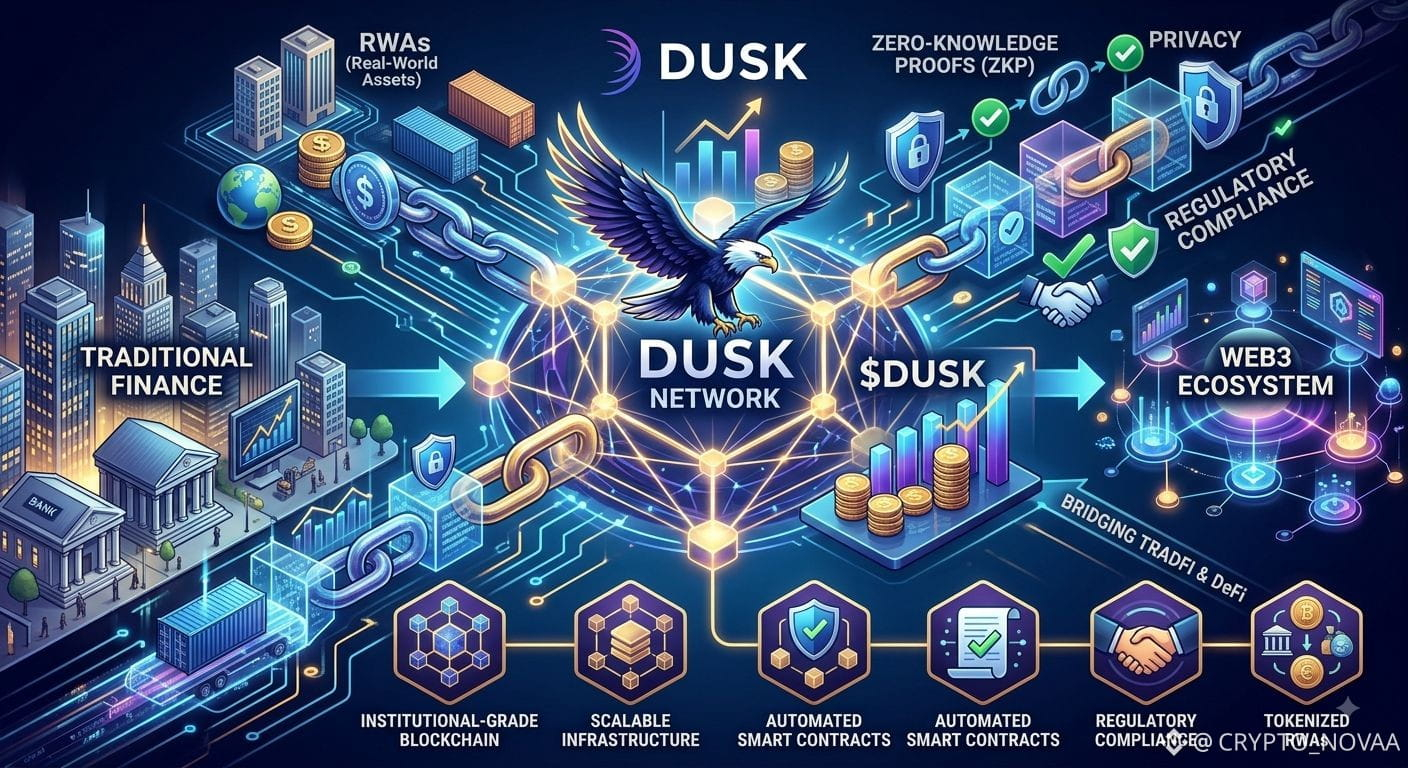
يتطلب مستقبل التمويل اللامركزي (DeFi) كلاً من الخصوصية المتينة والامتثال التنظيمي الكامل، و@Dusk يتصدر هذا المسار بفضل بنيته التحتية الثورية لسلسلة الكتل من الطبقة الأولى (Layer-1). بُنيت خصيصًا لتطبيقات مالية على مستوى المؤسسات، $DUSK تُدمج تقنية متقدمة لإثباتات المعرفة الصفرية (ZKP) لتمكين المستخدمين والمؤسسات من إجراء المعاملات بشكل آمن، مع الحفاظ على سرية البيانات بدقة دون التضحية بالامتثال.
من خلال سد الفجوة بين التمويل التقليدي (TradFi) وبروتوكولات النظام البيئي اللامركزي، يتيح Dusk للأصول الواقعية (RWAs) أن يتم ترميزها بأمان على السلسلة. وهذا يجلب سيولة وثقة هائلتين إلى مساحة Web3، مع ضمان بقاء البيانات المالية الحساسة خاصة بالكامل بعيدًا عن أعين غير المصرح لهم.
سواء كنت تبحث عن عقود ذكية آلية تحافظ على الخصوصية أو بنية تحتية مؤسسية قابلة للتوسع، فإن الابتكار الذي يحدث خلف هذا المشروع يضع معيارًا جديدًا للتمويل الرقمي الحديث. متحمس لمشاهدة توسع النظام البيئي وتمكين الموجة التالية من تبني Web3 المتوافق مع اللوائح! #dusk
#dusk $DUSK @Dusk_Foundation
يتطلب مستقبل التمويل اللامركزي (DeFi) كلاً من الخصوصية المتينة والامتثال التنظيمي الكامل، و@Dusk يتصدر هذا المسار بفضل بنيته التحتية الثورية لسلسلة الكتل من الطبقة الأولى (Layer-1). بُنيت خصيصًا لتطبيقات مالية على مستوى المؤسسات، $DUSK تُدمج تقنية متقدمة لإثباتات المعرفة الصفرية (ZKP) لتمكين المستخدمين والمؤسسات من إجراء المعاملات بشكل آمن، مع الحفاظ على سرية البيانات بدقة دون التضحية بالامتثال.
من خلال سد الفجوة بين التمويل التقليدي (TradFi) وبروتوكولات النظام البيئي اللامركزي، يتيح Dusk للأصول الواقعية (RWAs) أن يتم ترميزها بأمان على السلسلة. وهذا يجلب سيولة وثقة هائلتين إلى مساحة Web3، مع ضمان بقاء البيانات المالية الحساسة خاصة بالكامل بعيدًا عن أعين غير المصرح لهم.
سواء كنت تبحث عن عقود ذكية آلية تحافظ على الخصوصية أو بنية تحتية مؤسسية قابلة للتوسع، فإن الابتكار الذي يحدث خلف هذا المشروع يضع معيارًا جديدًا للتمويل الرقمي الحديث. متحمس لمشاهدة توسع النظام البيئي وتمكين الموجة التالية من تبني Web3 المتوافق مع اللوائح! #dusk
#dusk $DUSK @Dusk
70
·
--
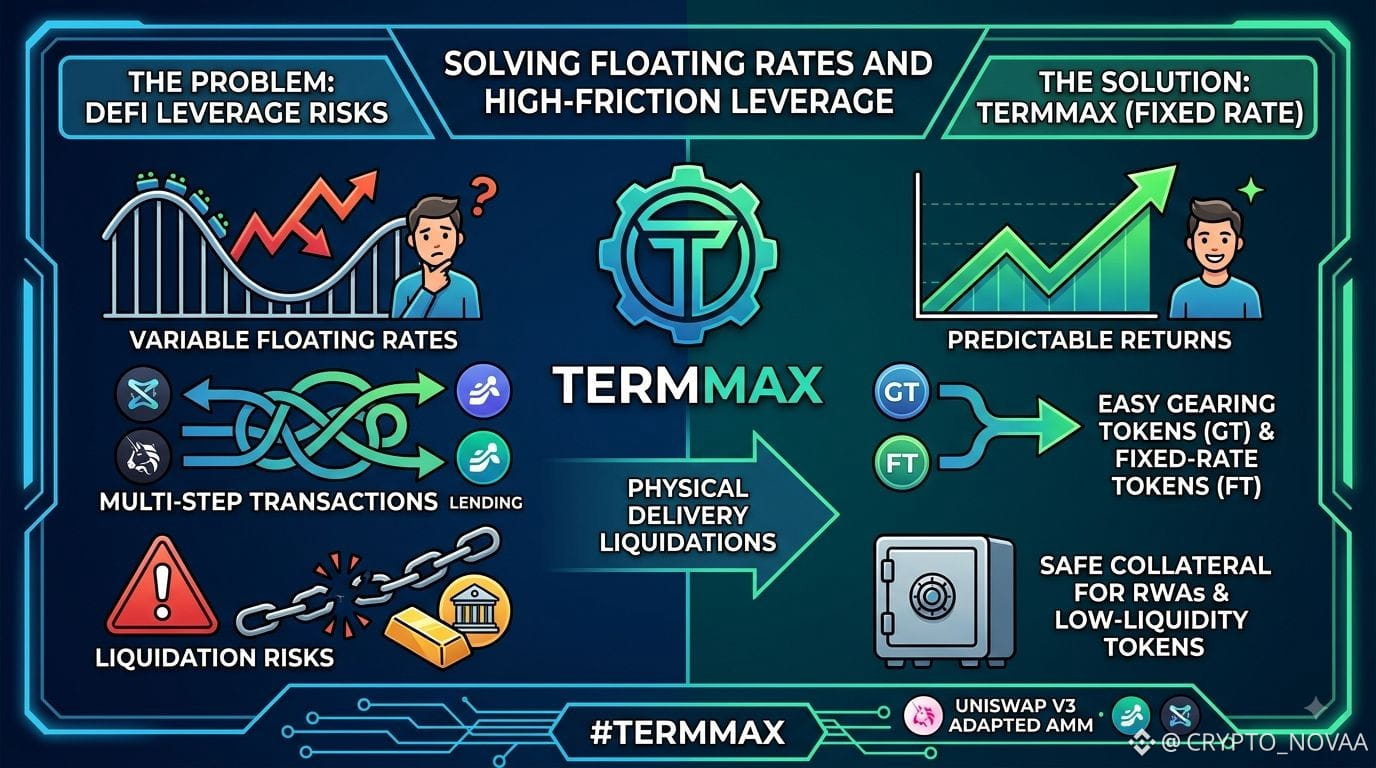
إذا كنت متعبًا من مخاطر أسعار الفائدة العائمة والرافعة المالية في التمويل اللامركزي منخفض الاحتكاك، فإن @termmax يقدم حلاً ضروريًا طال انتظاره في هذا المجال.
المشكلة: يتطلب تقليديًا تكرار العائد (yield looping) معاملات معقدة متعددة الخطوات عبر عدة بروتوكولات، ما يعرض المستخدمين لعدم القدرة على التنبؤ بأسعار الفائدة العائمة ولمنحنيات تسعير AMM جامدة. كما يواجه المقرضون مخاطر التصفية عندما لا تمتلك أصول الضمان سيولة كافية.
حل TermMax: مدعومًا بنموذج AMM لـ Uniswap V3 مُكيّف، يقدم TermMax شروط اقتراض وإقراض ثابتة عبر أوامر نطاق قابلة للتخصيص. يستمتع المستخدمون بعوائد يمكن التنبؤ بها من خلال تداولات بسيطة باستخدام Gearing Token (GT) وFixed-Rate Token (FT). بالإضافة إلى ذلك، تفتح عمليات التسليم المادي للتصفية آفاقًا لتمويل/تضمين الضمانات بشكل أكثر أمانًا بالنسبة لـ RWAs وللرموز منخفضة السيولة. #TermMax
#termmax @termmax
إذا كنت متعبًا من مخاطر أسعار الفائدة العائمة والرافعة المالية في التمويل اللامركزي منخفض الاحتكاك، فإن @TermMax يقدم حلاً ضروريًا طال انتظاره في هذا المجال.
المشكلة: يتطلب تقليديًا تكرار العائد (yield looping) معاملات معقدة متعددة الخطوات عبر عدة بروتوكولات، ما يعرض المستخدمين لعدم القدرة على التنبؤ بأسعار الفائدة العائمة ولمنحنيات تسعير AMM جامدة. كما يواجه المقرضون مخاطر التصفية عندما لا تمتلك أصول الضمان سيولة كافية.
حل TermMax: مدعومًا بنموذج AMM لـ Uniswap V3 مُكيّف، يقدم TermMax شروط اقتراض وإقراض ثابتة عبر أوامر نطاق قابلة للتخصيص. يستمتع المستخدمون بعوائد يمكن التنبؤ بها من خلال تداولات بسيطة باستخدام Gearing Token (GT) وFixed-Rate Token (FT). بالإضافة إلى ذلك، تفتح عمليات التسليم المادي للتصفية آفاقًا لتمويل/تضمين الضمانات بشكل أكثر أمانًا بالنسبة لـ RWAs وللرموز منخفضة السيولة. #TermMax
#termmax @TermMax
53
·
--
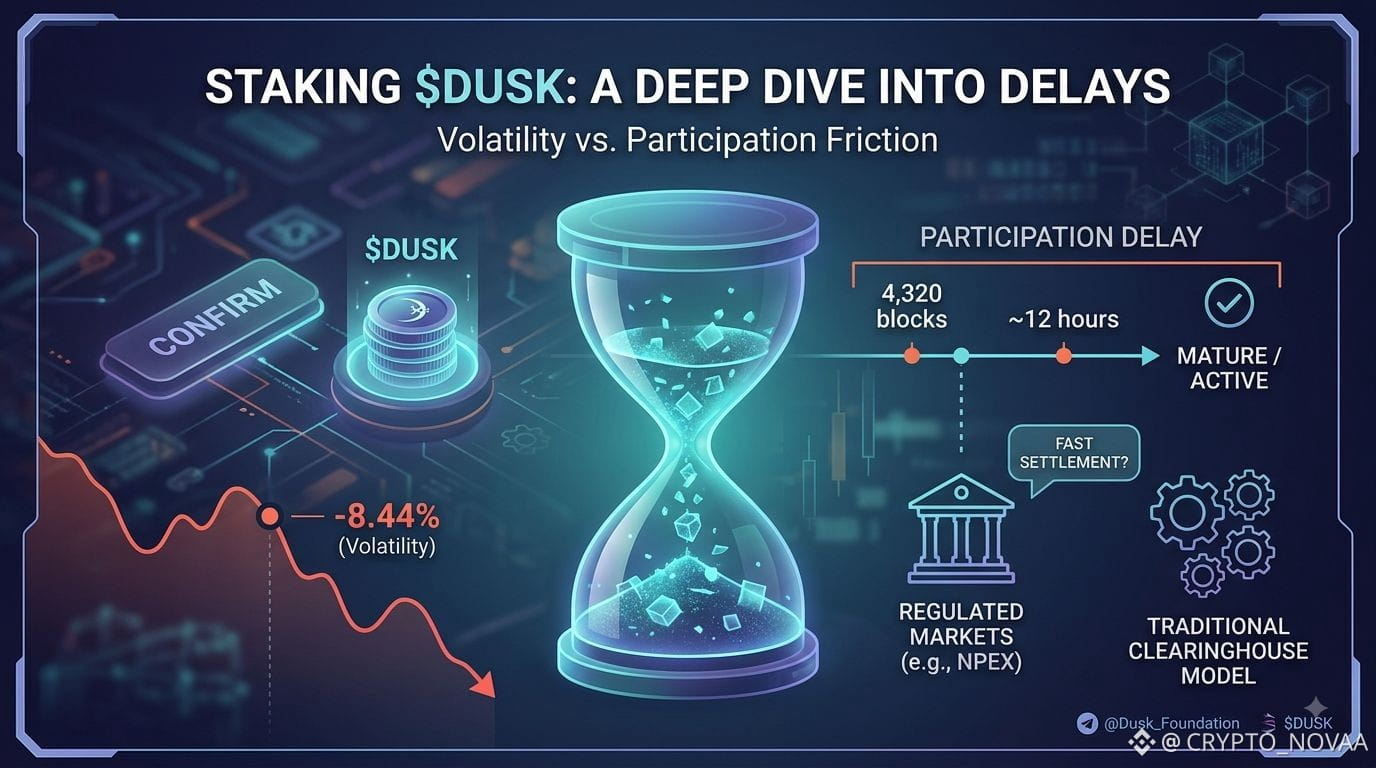
قمت بتخزين مبلغ صغير $DUSK خلال مهمة حديثة #dusk لمعرفة ما الذي يحدث بعد الضغط على تأكيد. انخفض بنسبة ~8.44% خلال الأسبوع اللاحق—تقلب تشفيري عادي، ليس هلعًا. ما لفت الانتباه فعلًا هو تأخير المشاركة.
يستغرق الستيك الجديد 4,320 بلوكًا (~12 ساعة) حتى ينضج قبل أن يصبح نشطًا. ينطبق الشيء نفسه على مجمّعات Hyperstaking. هل تريد إضافة رصيد إلى ستك موجود؟ فقط 90% يتم تفعيله فورًا؛ يبقى 10% غير نشط حتى يكتمل إلغاء الستك.
إنها مفارقة غريبة لشبكة تَبرز في تقديم تسوية سريعة للأسواق المنظمة مثل NPEX. التسوية السريعة لا تعني مشاركة فورية—يشبه الأمر دفعات المعالجة في شركات المقاصة التقليدية. تشرح المستندات ذلك بوضوح، لكن لا يبدو أنه ضمن موجة الضجيج. احتكاك لدى الأفراد أم عائق مؤسسي؟ ما زلت أنتظر أن يبدأ ستكي بالعمل بينما أكتب هذا.
@Dusk_Foundation $DUSK
قمت بتخزين مبلغ صغير $DUSK خلال مهمة حديثة #dusk لمعرفة ما الذي يحدث بعد الضغط على تأكيد. انخفض بنسبة ~8.44% خلال الأسبوع اللاحق—تقلب تشفيري عادي، ليس هلعًا. ما لفت الانتباه فعلًا هو تأخير المشاركة.
يستغرق الستيك الجديد 4,320 بلوكًا (~12 ساعة) حتى ينضج قبل أن يصبح نشطًا. ينطبق الشيء نفسه على مجمّعات Hyperstaking. هل تريد إضافة رصيد إلى ستك موجود؟ فقط 90% يتم تفعيله فورًا؛ يبقى 10% غير نشط حتى يكتمل إلغاء الستك.
إنها مفارقة غريبة لشبكة تَبرز في تقديم تسوية سريعة للأسواق المنظمة مثل NPEX. التسوية السريعة لا تعني مشاركة فورية—يشبه الأمر دفعات المعالجة في شركات المقاصة التقليدية. تشرح المستندات ذلك بوضوح، لكن لا يبدو أنه ضمن موجة الضجيج. احتكاك لدى الأفراد أم عائق مؤسسي؟ ما زلت أنتظر أن يبدأ ستكي بالعمل بينما أكتب هذا.
@Dusk $DUSK
65
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceLaunchesBinanceIntelligence
355,654 مشاهدات
2,884 يقومون بالنقاش
#BinanceLaunchesBinanceIntelligence
ثورة الذكاء الاصطناعي تصل إلى عالم التداول الرقمي
أعلنت منصة Binance رسمياً عن إطلاق منظومتها الذكية الجديدة Binance Intelligence، في خطوة تمثل نقلة نوعية نحو دمج أدوات الذكاء الاصطناعي الاصطناعي في صلب تجربة التداول اليومية للمستخدمين. تهدف هذه المبادرة إلى سد الفجوة المعرفية في الأسواق المالية وتمكين المتداولين—من المبتدئين إلى المحترفين—من تحليل البيانات وتصميم استراتيجيات التداول بلغة طبيعية ودون الحاجة إلى خبرة برمجية.
الركائز الثلاث لمنظومة Binance Intelligence
تتكون المنظومة الجديدة من ثلاثة منتجات رئيسية صُممت لتغطي كافة احتياجات المستخدمين والمطورين:
Binance AI (مجاني للجميع):
يجمع إشارات السوق المشتتة (الرسوم البيانية، الأخبار، بيانات الأونشين On-Chain، والمؤشرات الاقتصادية) في واجهة واحدة موحدة.
يقدم موجزاً آلياً للسوق (Market Brief) يتحدث كل 4 ساعات بالصوت والنص، يغطي العملات الرقمية والأسواق العالمية.
Binance AI Pro (لبناء الاستراتيجيات):
يتيح للمستخدم كتابة فكرة التداول بلغة بسيطة، ليقوم الذكاء الاصطناعي بتحويلها إلى مسار عمل مرئي (Visual Flowchart).
يوفر ميزة التداول الافتراضي (Paper Trading) لاختبار الاستراتيجيات قبل تنفيذها بأموال حقيقية.
#BinanceLaunchesBinanceIntelligence
#BinanceSquareFamily #AI
Redouanecrypto
·8 إعجاب
·8.8k مشاهدات
BitcoinTargets2026OpenAt$87570
1,610 مشاهدات
60 يقومون بالنقاش
BitcoinRejectedAt$87KThirdTime
1,729 مشاهدات
50 يقومون بالنقاش