
表情包
1.7k منشورات
表情包
إبلاغ
حظر المُستخدم
1.3K+ تتابع
11.7K+ المتابعون
1.0K+ إعجاب
منشورات
الكل
Live
·
--
صاعد
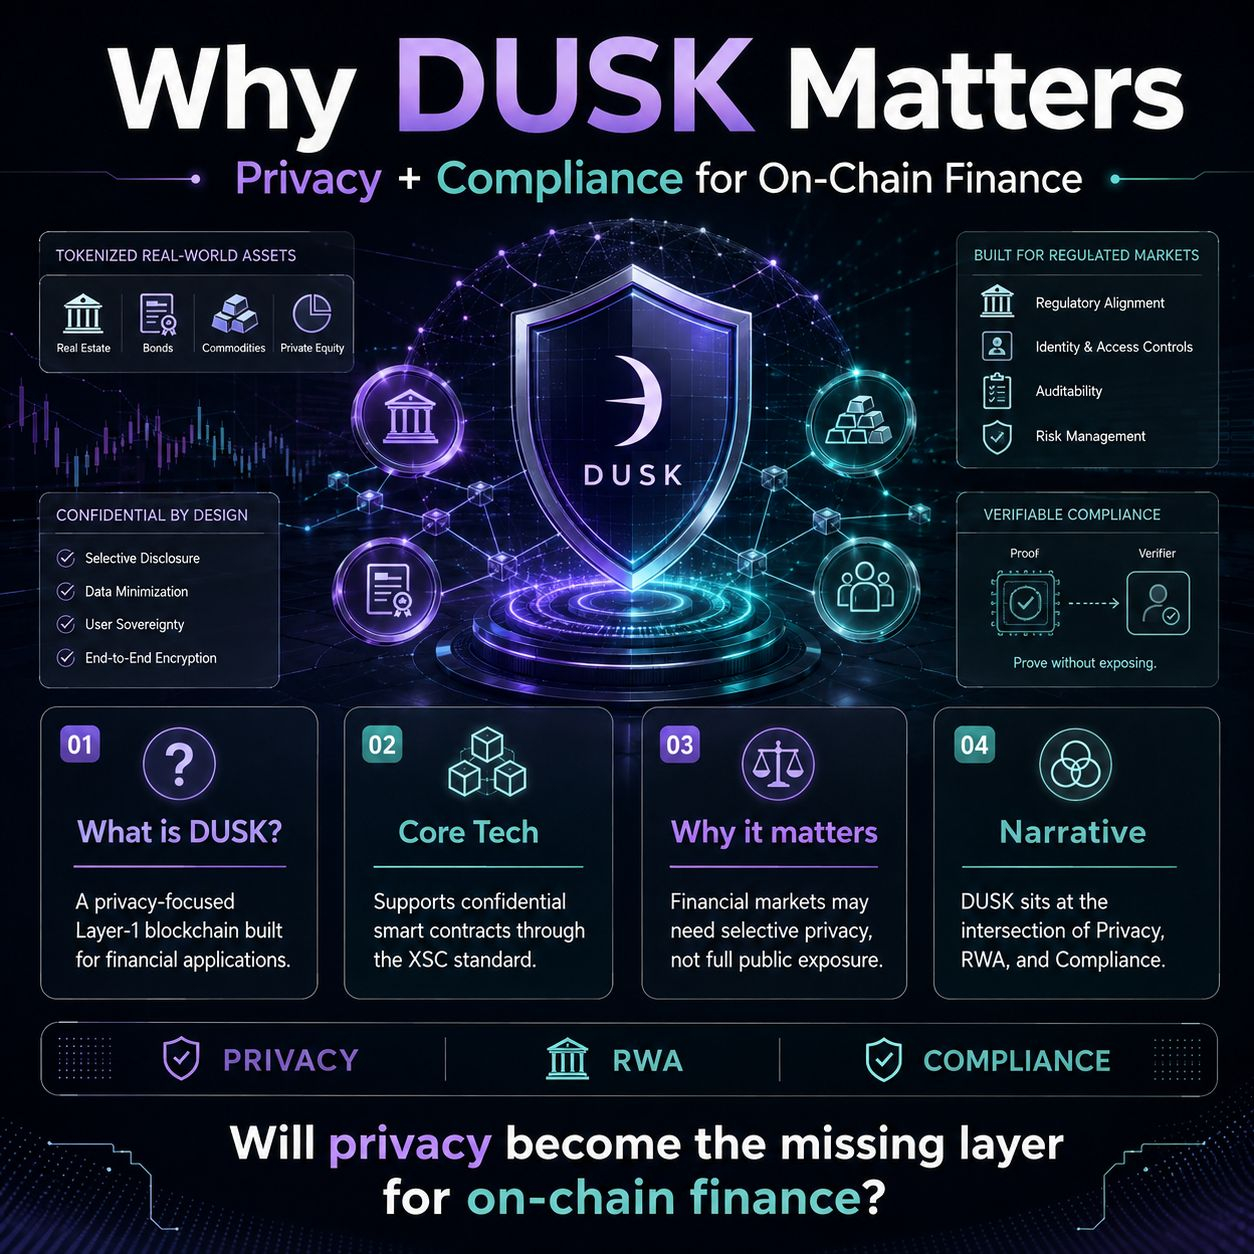
حلّت معظم سلاسل الكتل مشكلة واحدة: الشفافية.
لكن الأسواق المالية تواجه تحديًا آخر:
كيف يمكنك نقل تريليونات الدولارات من الأصول إلى السلسلة (on-chain) دون كشف كل التفاصيل الحساسة للعامة؟
هنا تصبح قصة الخصوصية مثيرة للاهتمام.
تعمل شبكة DUSK على بناء فكرة مختلفة — بلوكتشين يمكن لتطبيقات التمويل من خلالها الجمع بين السرّية والامتثال.
ومع استمرار ازدياد الاهتمام بـ RWA (الأصول الواقعية/المرتبطة بالعالم الحقيقي)، قد لا تحتاج المؤسسات إلى السرعة والكفاءة فقط. فقد تحتاج أيضًا إلى رؤية مُتحكَّم بها، وحماية الخصوصية، وبنية تحتية آمنة للتسوية.
تركّز منهجية DUSK على طبقة أولى (Layer-1) تضع الخصوصية في المقام الأول، مع عقود ذكية سرّية مدعومة بمعيار XSC الخاص بها، بهدف معالجة التحديات المرتبطة بالأصول الرقمية الخاضعة للرقابة.
السؤال الأكبر ليس ما إذا كانت الخصوصية تهم اليوم…
بل السؤال هو:
هل ستصبح الخصوصية طبقة البنية التحتية المفقودة التي تساعد التمويل التقليدي على الانتقال إلى on-chain؟
قد يصبح مراقبة المشاريع الواقعة عند تقاطع RWA + الخصوصية + الامتثال واحدة من أكثر السرديات إثارة للاهتمام في هذه الدورة.
ما رأيك في DUSK؟
#DUSK @Dusk_Foundation
$DUSK
{spot}(DUSKUSDT)
حلّت معظم سلاسل الكتل مشكلة واحدة: الشفافية.
لكن الأسواق المالية تواجه تحديًا آخر:
كيف يمكنك نقل تريليونات الدولارات من الأصول إلى السلسلة (on-chain) دون كشف كل التفاصيل الحساسة للعامة؟
هنا تصبح قصة الخصوصية مثيرة للاهتمام.
تعمل شبكة DUSK على بناء فكرة مختلفة — بلوكتشين يمكن لتطبيقات التمويل من خلالها الجمع بين السرّية والامتثال.
ومع استمرار ازدياد الاهتمام بـ RWA (الأصول الواقعية/المرتبطة بالعالم الحقيقي)، قد لا تحتاج المؤسسات إلى السرعة والكفاءة فقط. فقد تحتاج أيضًا إلى رؤية مُتحكَّم بها، وحماية الخصوصية، وبنية تحتية آمنة للتسوية.
تركّز منهجية DUSK على طبقة أولى (Layer-1) تضع الخصوصية في المقام الأول، مع عقود ذكية سرّية مدعومة بمعيار XSC الخاص بها، بهدف معالجة التحديات المرتبطة بالأصول الرقمية الخاضعة للرقابة.
السؤال الأكبر ليس ما إذا كانت الخصوصية تهم اليوم…
بل السؤال هو:
هل ستصبح الخصوصية طبقة البنية التحتية المفقودة التي تساعد التمويل التقليدي على الانتقال إلى on-chain؟
قد يصبح مراقبة المشاريع الواقعة عند تقاطع RWA + الخصوصية + الامتثال واحدة من أكثر السرديات إثارة للاهتمام في هذه الدورة.
ما رأيك في DUSK؟
#DUSK @Dusk
$DUSK
لكن الأسواق المالية تواجه تحديًا آخر:
كيف يمكنك نقل تريليونات الدولارات من الأصول إلى السلسلة (on-chain) دون كشف كل التفاصيل الحساسة للعامة؟
هنا تصبح قصة الخصوصية مثيرة للاهتمام.
تعمل شبكة DUSK على بناء فكرة مختلفة — بلوكتشين يمكن لتطبيقات التمويل من خلالها الجمع بين السرّية والامتثال.
ومع استمرار ازدياد الاهتمام بـ RWA (الأصول الواقعية/المرتبطة بالعالم الحقيقي)، قد لا تحتاج المؤسسات إلى السرعة والكفاءة فقط. فقد تحتاج أيضًا إلى رؤية مُتحكَّم بها، وحماية الخصوصية، وبنية تحتية آمنة للتسوية.
تركّز منهجية DUSK على طبقة أولى (Layer-1) تضع الخصوصية في المقام الأول، مع عقود ذكية سرّية مدعومة بمعيار XSC الخاص بها، بهدف معالجة التحديات المرتبطة بالأصول الرقمية الخاضعة للرقابة.
السؤال الأكبر ليس ما إذا كانت الخصوصية تهم اليوم…
بل السؤال هو:
هل ستصبح الخصوصية طبقة البنية التحتية المفقودة التي تساعد التمويل التقليدي على الانتقال إلى on-chain؟
قد يصبح مراقبة المشاريع الواقعة عند تقاطع RWA + الخصوصية + الامتثال واحدة من أكثر السرديات إثارة للاهتمام في هذه الدورة.
ما رأيك في DUSK؟
#DUSK @Dusk
$DUSK
47
2
23
351
·
--
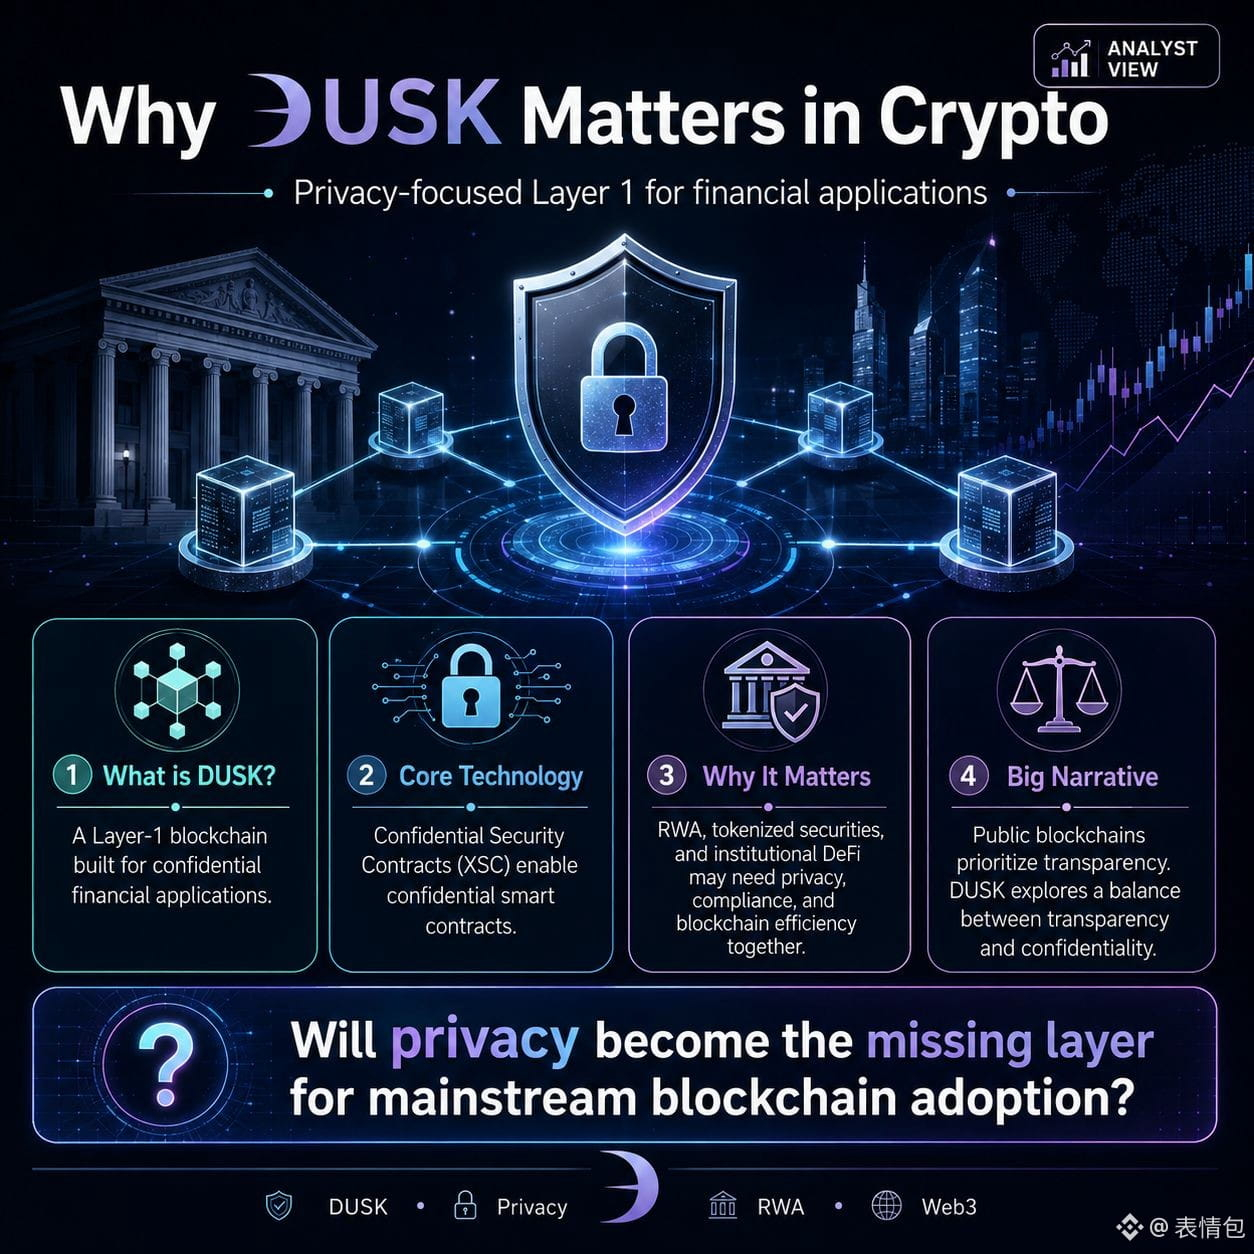
حلّت معظم سلاسل الكتل مشكلة واحدة: الشفافية.
لكن التحدي التالي أمام الأسواق المالية قد يكون مختلفًا — كيفية استخدام تقنية البلوك تشين دون تعريض البيانات المالية الحساسة.
وبينما تستمر RWA (الأصول الواقعية)، والأوراق المالية المرمّزة، والـ DeFi المؤسسي في النمو، قد تصبح الخصوصية متطلبًا بنيويًا رئيسيًا، بدلًا من كونها مجرد ميزة اختيارية.
وهنا تضع DUSK Network روايتها.
تعد DUSK بلوك تشين من الطبقة الأولى (Layer-1) موجهة لتطبيقات مالية سرّية، باستخدام عقود الأمان السرّية (XSC) وعقود ذكية تركز على الخصوصية لاستكشاف كيفية انتقال الأصول الخاضعة للأنظمة على السلسلة مع الحفاظ على السرّية.
والجزء المثير للاهتمام لا يتعلق بالتقنية وحدها — بل بالمشكلة التي تحاول DUSK حلها.
جلبت سلاسل الكتل العامة الانفتاح. قد تتطلب المؤسسات المالية توازنًا بين الشفافية والامتثال والخصوصية.
السؤال الكبير:
هل ستصبح الخصوصية هي الطبقة المفقودة من أجل اعتماد بلوك تشين السائد، أم ستظل الشفافية دائمًا هي الأولوية؟
#DUSK $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
حلّت معظم سلاسل الكتل مشكلة واحدة: الشفافية.
لكن التحدي التالي أمام الأسواق المالية قد يكون مختلفًا — كيفية استخدام تقنية البلوك تشين دون تعريض البيانات المالية الحساسة.
وبينما تستمر RWA (الأصول الواقعية)، والأوراق المالية المرمّزة، والـ DeFi المؤسسي في النمو، قد تصبح الخصوصية متطلبًا بنيويًا رئيسيًا، بدلًا من كونها مجرد ميزة اختيارية.
وهنا تضع DUSK Network روايتها.
تعد DUSK بلوك تشين من الطبقة الأولى (Layer-1) موجهة لتطبيقات مالية سرّية، باستخدام عقود الأمان السرّية (XSC) وعقود ذكية تركز على الخصوصية لاستكشاف كيفية انتقال الأصول الخاضعة للأنظمة على السلسلة مع الحفاظ على السرّية.
والجزء المثير للاهتمام لا يتعلق بالتقنية وحدها — بل بالمشكلة التي تحاول DUSK حلها.
جلبت سلاسل الكتل العامة الانفتاح. قد تتطلب المؤسسات المالية توازنًا بين الشفافية والامتثال والخصوصية.
السؤال الكبير:
هل ستصبح الخصوصية هي الطبقة المفقودة من أجل اعتماد بلوك تشين السائد، أم ستظل الشفافية دائمًا هي الأولوية؟
#DUSK $DUSK @Dusk
لكن التحدي التالي أمام الأسواق المالية قد يكون مختلفًا — كيفية استخدام تقنية البلوك تشين دون تعريض البيانات المالية الحساسة.
وبينما تستمر RWA (الأصول الواقعية)، والأوراق المالية المرمّزة، والـ DeFi المؤسسي في النمو، قد تصبح الخصوصية متطلبًا بنيويًا رئيسيًا، بدلًا من كونها مجرد ميزة اختيارية.
وهنا تضع DUSK Network روايتها.
تعد DUSK بلوك تشين من الطبقة الأولى (Layer-1) موجهة لتطبيقات مالية سرّية، باستخدام عقود الأمان السرّية (XSC) وعقود ذكية تركز على الخصوصية لاستكشاف كيفية انتقال الأصول الخاضعة للأنظمة على السلسلة مع الحفاظ على السرّية.
والجزء المثير للاهتمام لا يتعلق بالتقنية وحدها — بل بالمشكلة التي تحاول DUSK حلها.
جلبت سلاسل الكتل العامة الانفتاح. قد تتطلب المؤسسات المالية توازنًا بين الشفافية والامتثال والخصوصية.
السؤال الكبير:
هل ستصبح الخصوصية هي الطبقة المفقودة من أجل اعتماد بلوك تشين السائد، أم ستظل الشفافية دائمًا هي الأولوية؟
#DUSK $DUSK @Dusk
1
4
173
·
--
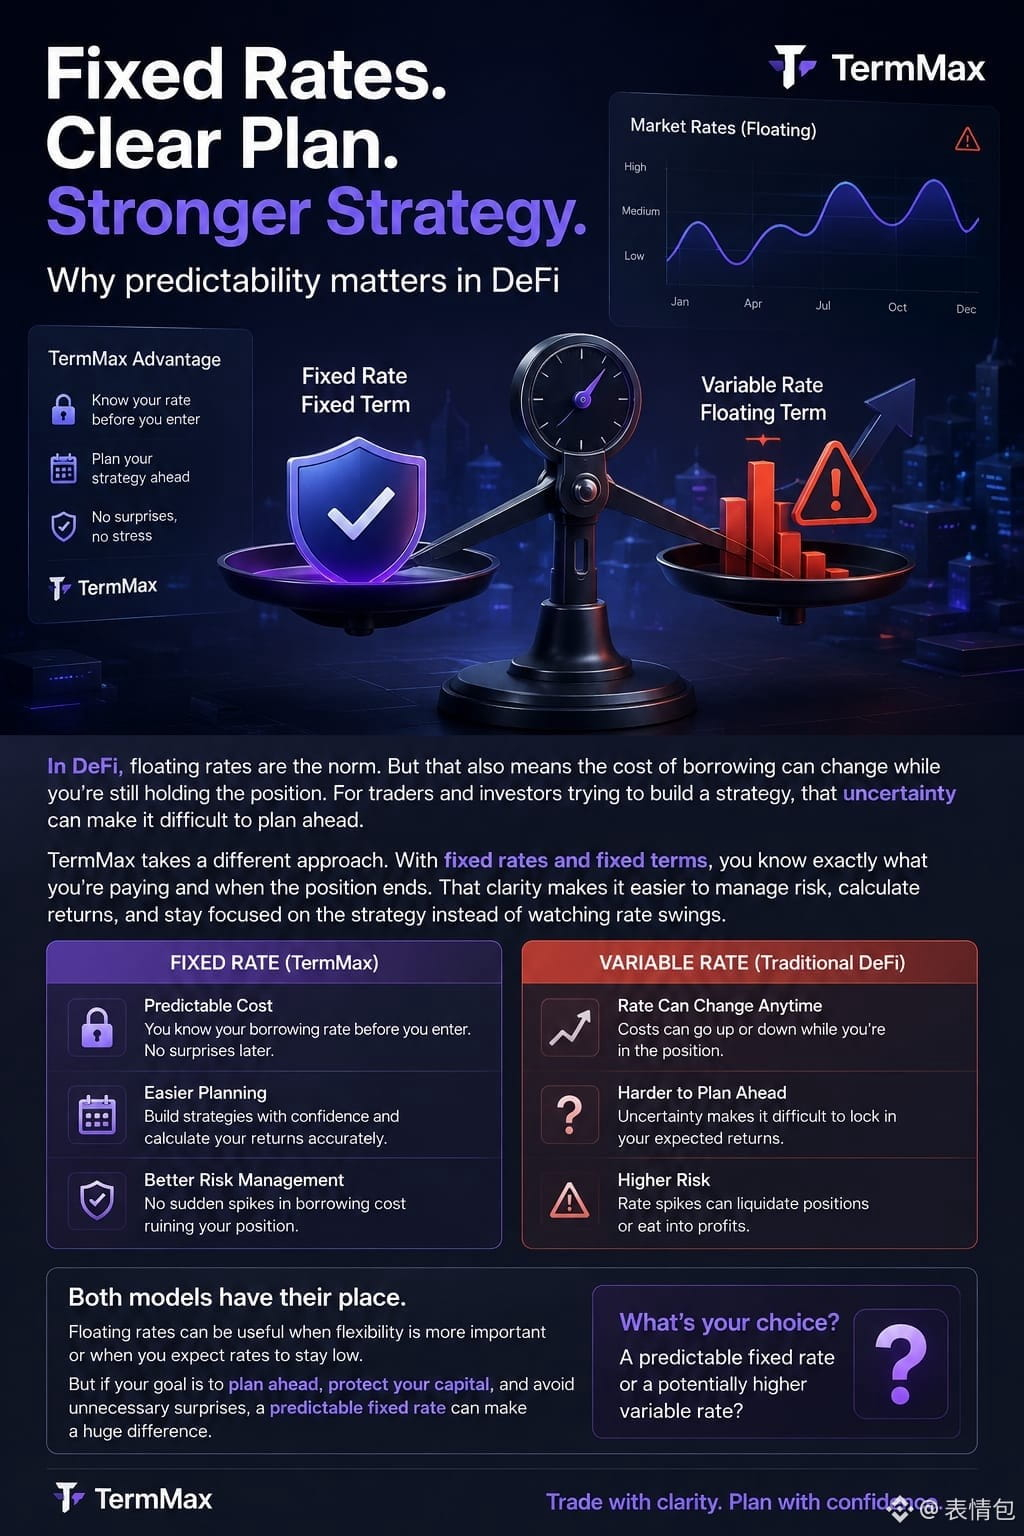
لقد كنت أفكر في شيء واحد بخصوص @termmax مؤخرًا: قد تكون المعدلات الثابتة أكثر فائدة مما تبدو عليه للوهلة الأولى.
في التمويل اللامركزي (DeFi)، تكون المعدلات العائمة أمرًا طبيعيًا. لكن هذا يعني أيضًا أن تكلفة الاقتراض يمكن أن تتغير بينما لا تزال تحتفظ بالمركز. وبالنسبة لشخص يحاول وضع استراتيجية بدلًا من مراقبة السوق باستمرار، قد تتحول هذه الضبابية إلى مشكلة حقيقية.
ما أجده مثيرًا للاهتمام في TermMax هو التركيز على المعدلات الثابتة والمدة الثابتة. تعرف معدل الفائدة وتاريخ الاستحقاق عند دخولك، وهذا يجعل فهم المركز أسهل بكثير.
وبطبيعة الحال، لا تعني المعدلات الثابتة تلقائيًا أنها أفضل للجميع. قد تعمل المعدلات العائمة بشكل جيد عندما تكون المرونة أكثر أهمية. لكن إذا كنت أخطط مسبقًا، فأنا أفضل أن أعرف تكلفة اقتراضي بدلًا من الاستمرار في التخمين إلى أين قد يتحرك المعدل بعد ذلك.
على الأرجح هذه هي الجزء من TermMax الذي أراقبه عن كثب أكثر.
هل ستختار معدلًا ثابتًا يمكن التنبؤ به، أم ستأخذ معدلًا متغيرًا قد يكون أعلى؟
@termmax $TMX #TermMax
لقد كنت أفكر في شيء واحد بخصوص @TermMax مؤخرًا: قد تكون المعدلات الثابتة أكثر فائدة مما تبدو عليه للوهلة الأولى.
في التمويل اللامركزي (DeFi)، تكون المعدلات العائمة أمرًا طبيعيًا. لكن هذا يعني أيضًا أن تكلفة الاقتراض يمكن أن تتغير بينما لا تزال تحتفظ بالمركز. وبالنسبة لشخص يحاول وضع استراتيجية بدلًا من مراقبة السوق باستمرار، قد تتحول هذه الضبابية إلى مشكلة حقيقية.
ما أجده مثيرًا للاهتمام في TermMax هو التركيز على المعدلات الثابتة والمدة الثابتة. تعرف معدل الفائدة وتاريخ الاستحقاق عند دخولك، وهذا يجعل فهم المركز أسهل بكثير.
وبطبيعة الحال، لا تعني المعدلات الثابتة تلقائيًا أنها أفضل للجميع. قد تعمل المعدلات العائمة بشكل جيد عندما تكون المرونة أكثر أهمية. لكن إذا كنت أخطط مسبقًا، فأنا أفضل أن أعرف تكلفة اقتراضي بدلًا من الاستمرار في التخمين إلى أين قد يتحرك المعدل بعد ذلك.
على الأرجح هذه هي الجزء من TermMax الذي أراقبه عن كثب أكثر.
هل ستختار معدلًا ثابتًا يمكن التنبؤ به، أم ستأخذ معدلًا متغيرًا قد يكون أعلى؟
@TermMax $TMX #TermMax
في التمويل اللامركزي (DeFi)، تكون المعدلات العائمة أمرًا طبيعيًا. لكن هذا يعني أيضًا أن تكلفة الاقتراض يمكن أن تتغير بينما لا تزال تحتفظ بالمركز. وبالنسبة لشخص يحاول وضع استراتيجية بدلًا من مراقبة السوق باستمرار، قد تتحول هذه الضبابية إلى مشكلة حقيقية.
ما أجده مثيرًا للاهتمام في TermMax هو التركيز على المعدلات الثابتة والمدة الثابتة. تعرف معدل الفائدة وتاريخ الاستحقاق عند دخولك، وهذا يجعل فهم المركز أسهل بكثير.
وبطبيعة الحال، لا تعني المعدلات الثابتة تلقائيًا أنها أفضل للجميع. قد تعمل المعدلات العائمة بشكل جيد عندما تكون المرونة أكثر أهمية. لكن إذا كنت أخطط مسبقًا، فأنا أفضل أن أعرف تكلفة اقتراضي بدلًا من الاستمرار في التخمين إلى أين قد يتحرك المعدل بعد ذلك.
على الأرجح هذه هي الجزء من TermMax الذي أراقبه عن كثب أكثر.
هل ستختار معدلًا ثابتًا يمكن التنبؤ به، أم ستأخذ معدلًا متغيرًا قد يكون أعلى؟
@TermMax $TMX #TermMax
47
2
22
294
·
--
صاعد
تمّ التحقق
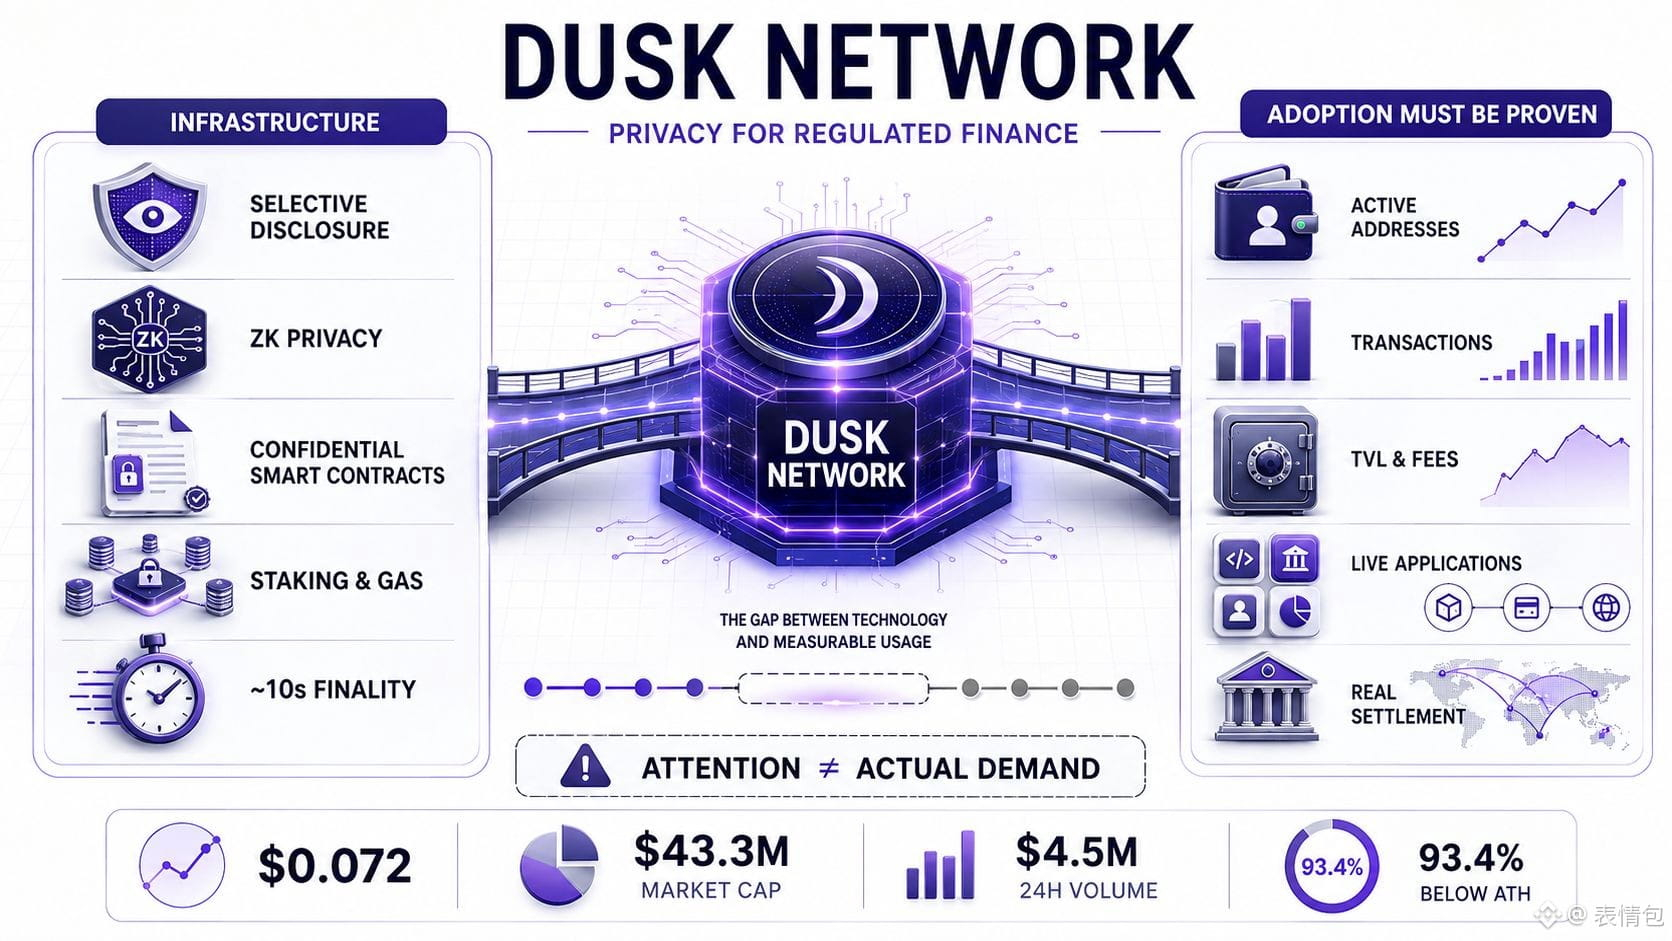
عاد DUSK إلى دائرة اهتمام المتداولين بعد أن حقق نحو 9% خلال 24 ساعة و17.5% خلال الأسبوع الماضي. عند حوالي 0.072 دولار، تبلغ قيمته السوقية قرابة 43.3 مليون دولار، بينما يبلغ حجم التداول اليومي نحو 4.5 مليون دولار. الزخم ملحوظ، لكن الرمز ما يزال منخفضًا بنسبة 93.4% عن أعلى مستوى له على الإطلاق عند 1.09 دولار، ما يجعل التحرك يبدو أقل إثارة في الصورة العامة.
ما يثير اهتمامي أكثر هو البنية التحتية. تقوم Dusk ببناء طبقة 1 للتمويل المُنظَّم مع تحويلات سرّية، وعقود ذكية بخصائص معرفة-صفرية (zero-knowledge)، وإفصاح انتقائي، وقطع نهائي حتمي (deterministic finality). يُستخدم DUSK في رسوم المعاملات والـ staking، ما يمنح الرمز دورًا عمليًا يتجاوز مجرد المضاربة عبر البورصات.
كما أن إطلاق شبكة اختبار DuskEVM مؤخرًا يخفّض عائق الدخول أمام مطوّري Solidity. ومع ذلك، ما يزال كل من DuskEVM وطبقة Hedger السرّية قيد الاختبار، بينما لا يزال Dusk Trade تحت التطوير.
هنا تحديدًا أبدأ بالتحفّظ. يبرز Dusk علاقات مؤسسية وإصدارًا مُخططًا كبيرًا وأكثر من 210 مليون توكن مودَعة (staked)، لكن لا تزال الأرقام العامة الموثوقة المتاحة للعنوانات النشطة، وقيمة TVL للتطبيقات، والرسوم، ونشاط المعاملات المتكرر محدودة. تبدو التكنولوجيا جادة، لكن البنية التحتية وحدها لا تثبت وجود طلب. أريد أن أرى تطبيقات تعمل مباشرة وتنتج استخدامًا يمكن قياسه قبل اعتبار الاهتمام الأخير في السوق تبنّيًا حقيقيًا عبر الشبكة المباشرة.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
عاد DUSK إلى دائرة اهتمام المتداولين بعد أن حقق نحو 9% خلال 24 ساعة و17.5% خلال الأسبوع الماضي. عند حوالي 0.072 دولار، تبلغ قيمته السوقية قرابة 43.3 مليون دولار، بينما يبلغ حجم التداول اليومي نحو 4.5 مليون دولار. الزخم ملحوظ، لكن الرمز ما يزال منخفضًا بنسبة 93.4% عن أعلى مستوى له على الإطلاق عند 1.09 دولار، ما يجعل التحرك يبدو أقل إثارة في الصورة العامة.
ما يثير اهتمامي أكثر هو البنية التحتية. تقوم Dusk ببناء طبقة 1 للتمويل المُنظَّم مع تحويلات سرّية، وعقود ذكية بخصائص معرفة-صفرية (zero-knowledge)، وإفصاح انتقائي، وقطع نهائي حتمي (deterministic finality). يُستخدم DUSK في رسوم المعاملات والـ staking، ما يمنح الرمز دورًا عمليًا يتجاوز مجرد المضاربة عبر البورصات.
كما أن إطلاق شبكة اختبار DuskEVM مؤخرًا يخفّض عائق الدخول أمام مطوّري Solidity. ومع ذلك، ما يزال كل من DuskEVM وطبقة Hedger السرّية قيد الاختبار، بينما لا يزال Dusk Trade تحت التطوير.
هنا تحديدًا أبدأ بالتحفّظ. يبرز Dusk علاقات مؤسسية وإصدارًا مُخططًا كبيرًا وأكثر من 210 مليون توكن مودَعة (staked)، لكن لا تزال الأرقام العامة الموثوقة المتاحة للعنوانات النشطة، وقيمة TVL للتطبيقات، والرسوم، ونشاط المعاملات المتكرر محدودة. تبدو التكنولوجيا جادة، لكن البنية التحتية وحدها لا تثبت وجود طلب. أريد أن أرى تطبيقات تعمل مباشرة وتنتج استخدامًا يمكن قياسه قبل اعتبار الاهتمام الأخير في السوق تبنّيًا حقيقيًا عبر الشبكة المباشرة.
@Dusk #dusk $DUSK
ما يثير اهتمامي أكثر هو البنية التحتية. تقوم Dusk ببناء طبقة 1 للتمويل المُنظَّم مع تحويلات سرّية، وعقود ذكية بخصائص معرفة-صفرية (zero-knowledge)، وإفصاح انتقائي، وقطع نهائي حتمي (deterministic finality). يُستخدم DUSK في رسوم المعاملات والـ staking، ما يمنح الرمز دورًا عمليًا يتجاوز مجرد المضاربة عبر البورصات.
كما أن إطلاق شبكة اختبار DuskEVM مؤخرًا يخفّض عائق الدخول أمام مطوّري Solidity. ومع ذلك، ما يزال كل من DuskEVM وطبقة Hedger السرّية قيد الاختبار، بينما لا يزال Dusk Trade تحت التطوير.
هنا تحديدًا أبدأ بالتحفّظ. يبرز Dusk علاقات مؤسسية وإصدارًا مُخططًا كبيرًا وأكثر من 210 مليون توكن مودَعة (staked)، لكن لا تزال الأرقام العامة الموثوقة المتاحة للعنوانات النشطة، وقيمة TVL للتطبيقات، والرسوم، ونشاط المعاملات المتكرر محدودة. تبدو التكنولوجيا جادة، لكن البنية التحتية وحدها لا تثبت وجود طلب. أريد أن أرى تطبيقات تعمل مباشرة وتنتج استخدامًا يمكن قياسه قبل اعتبار الاهتمام الأخير في السوق تبنّيًا حقيقيًا عبر الشبكة المباشرة.
@Dusk #dusk $DUSK
5
4
267
·
--
كنت أفكر في ما الذي يجعل التمويل اللامركزي بسعر ثابت عمليًا فعلاً، بعيدًا عن الصفقات الأصغر.
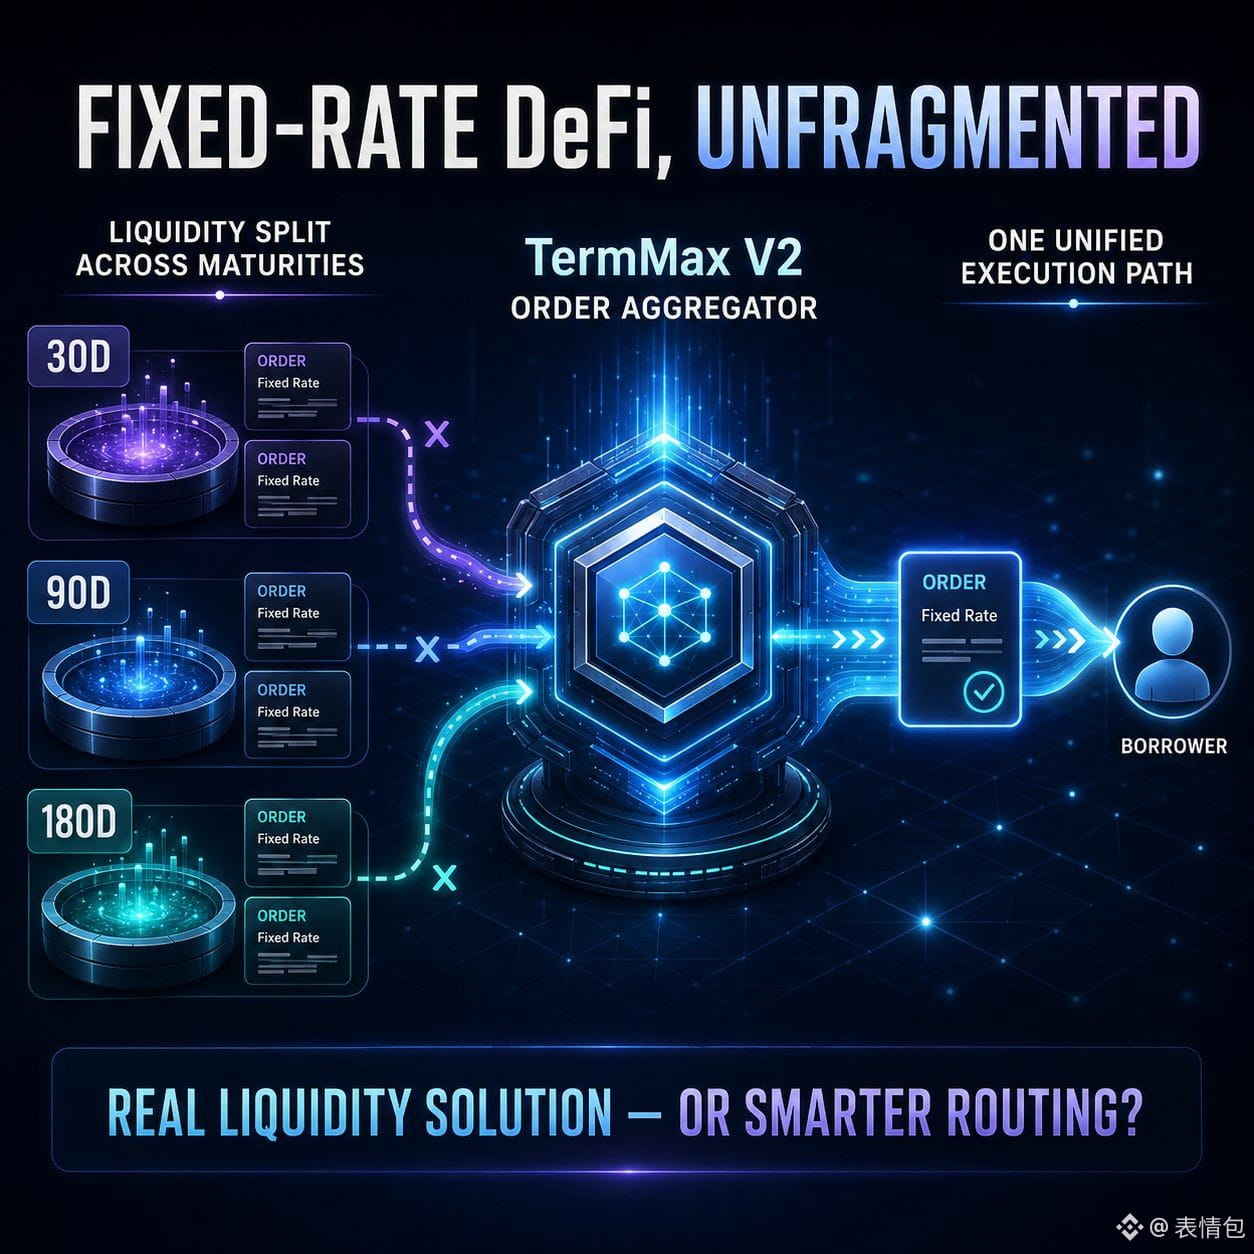
تُعد المعدلات المتوقعة مفيدة، لكن إذا كانت السيولة موزعة عبر آجال استحقاق متعددة وأنواع أوامر مختلفة، فقد تظل عملية التنفيذ غير كفؤة.
لهذا يبرز مُجمّع الأوامر في V2 الخاص بـ @termmax . من خلال دمج مصادر سيولة مختلفة في مسار تنفيذ واحد، يمكنه أن يجعل الاقتراض لأحجام أكبر أكثر سلاسة بكثير.
لكن الاختبار الحقيقي هو ما إذا كان التجميع يخلق عمقًا أفضل بشكلٍ ثابت—أم أنه يجعل السيولة المجزأة أسهل في الوصول فحسب.
ما رأيك: تحديث للبنية التحتية أم حل مؤقت؟
@termmax #TermMax
كنت أفكر في ما الذي يجعل التمويل اللامركزي بسعر ثابت عمليًا فعلاً، بعيدًا عن الصفقات الأصغر.
تُعد المعدلات المتوقعة مفيدة، لكن إذا كانت السيولة موزعة عبر آجال استحقاق متعددة وأنواع أوامر مختلفة، فقد تظل عملية التنفيذ غير كفؤة.
لهذا يبرز مُجمّع الأوامر في V2 الخاص بـ @TermMax . من خلال دمج مصادر سيولة مختلفة في مسار تنفيذ واحد، يمكنه أن يجعل الاقتراض لأحجام أكبر أكثر سلاسة بكثير.
لكن الاختبار الحقيقي هو ما إذا كان التجميع يخلق عمقًا أفضل بشكلٍ ثابت—أم أنه يجعل السيولة المجزأة أسهل في الوصول فحسب.
ما رأيك: تحديث للبنية التحتية أم حل مؤقت؟
@TermMax #TermMax
تُعد المعدلات المتوقعة مفيدة، لكن إذا كانت السيولة موزعة عبر آجال استحقاق متعددة وأنواع أوامر مختلفة، فقد تظل عملية التنفيذ غير كفؤة.
لهذا يبرز مُجمّع الأوامر في V2 الخاص بـ @TermMax . من خلال دمج مصادر سيولة مختلفة في مسار تنفيذ واحد، يمكنه أن يجعل الاقتراض لأحجام أكبر أكثر سلاسة بكثير.
لكن الاختبار الحقيقي هو ما إذا كان التجميع يخلق عمقًا أفضل بشكلٍ ثابت—أم أنه يجعل السيولة المجزأة أسهل في الوصول فحسب.
ما رأيك: تحديث للبنية التحتية أم حل مؤقت؟
@TermMax #TermMax
43
3
15
211
·
--
صاعد
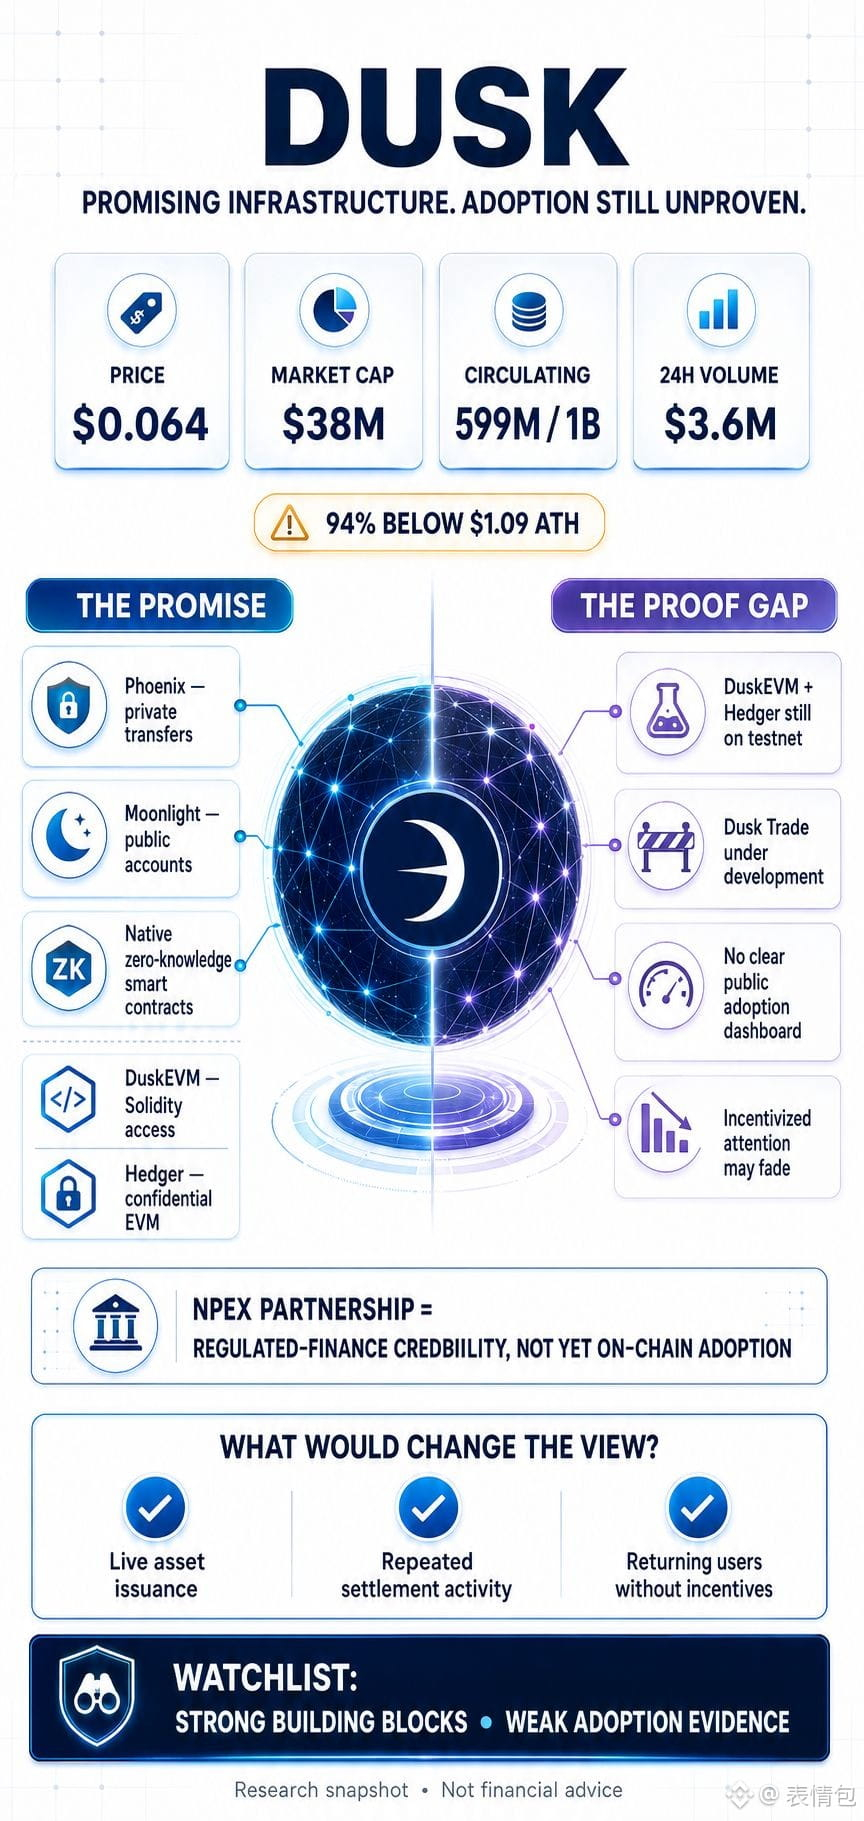
لقد لاحظت ظهور DUSK في مزيد من المحادثات في الآونة الأخيرة، رغم أنني لست مقتنعًا بأن الاهتمام المتجدد يخبرنا بالكثير عن التبنّي حتى الآن. يتم تداول الرمز قرب $0.064، ما يمنحه قيمة سوقية تقارب $38 مليونًا. يجري تداول حوالي 599 مليون رمز من إجمالي عرض أقصى يبلغ مليارًا، بينما تقف أحجام التداول اليومية عند نحو $3.6 مليون. هذا يكفي من النشاط للحفاظ على حركة السوق، لكن DUSK ما زال يبتعد بنحو 94% عن ذروته البالغة $1.09. كما أن حملة Binance Square على DUSK CreatorPad البالغ عددها 480,000 تساهم أيضًا في جذب المزيد من الأنظار إلى المشروع، رغم أن الاهتمام المدفوع يمكن أن يختفي بسرعة بمجرد انتهاء المكافآت.
تستحق التكنولوجيا نفسها إلقاء نظرة أقرب. يدعم شبك Dusk عمليات Phoenix الخاصة، وحسابات Moonlight العامة، وعقودًا ذكية أصلية بإثباتات عدم المعرفة (Zero-Knowledge). يجري تطوير DuskEVM لجعل النظام البيئي أكثر سهولة لمطوري Solidity، بينما يختبر Hedger معاملات EVM سرّية عبر التشفير المتماثل (homomorphic encryption) وإثباتات عدم المعرفة. تُعد هذه مكونات مفيدة للمؤسسات المالية التي لا يمكنها كشف كل رصيد أو هوية أو معاملة علنًا.
تبدأ ترددي عندما أبحث عن أشخاص يستخدمون بالفعل تلك المكونات. ما زال كل من DuskEVM وHedger على شبكة الاختبار (testnet)، بينما ما يزال Dusk Trade قيد التطوير. كما أنني لا أستطيع العثور على بيانات عامة بسيطة وموثوقة للأدرة اليومية على الشبكة (daily active addresses)، أو نمو المعاملات، أو الرسوم، أو TVL، أو حجم التداول على مستوى التطبيقات. إن غياب هذه الأرقام لا يعني بالضرورة أن شيئًا لا يحدث، لكنه يترك فجوة كبيرة بين القصة والدليل.
يمنح شراكة NPEX Dusk ارتباطًا جادًا بالتمويل المُنظم، لكن تاريخ التمويل لدى NPEX الذي يتجاوز 200 مليون يورو وشبكة المستثمرين لا ينبغي أن يُفهم خطأً على أنها أصول تتحرك بالفعل على Dusk. أريد أن أرى إصدارًا مباشرًا، ونشاط تسوية متكرر، ومستخدمين يعودون دون حوافز. وحتى ذلك الحين، أرى Dusk كبنية تحتية واعدة تحتاج ما زال لإثبات أنها تستطيع أن تصبح اقتصادًا ماليًا نشطًا.
#dusk @Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
لقد لاحظت ظهور DUSK في مزيد من المحادثات في الآونة الأخيرة، رغم أنني لست مقتنعًا بأن الاهتمام المتجدد يخبرنا بالكثير عن التبنّي حتى الآن. يتم تداول الرمز قرب $0.064، ما يمنحه قيمة سوقية تقارب $38 مليونًا. يجري تداول حوالي 599 مليون رمز من إجمالي عرض أقصى يبلغ مليارًا، بينما تقف أحجام التداول اليومية عند نحو $3.6 مليون. هذا يكفي من النشاط للحفاظ على حركة السوق، لكن DUSK ما زال يبتعد بنحو 94% عن ذروته البالغة $1.09. كما أن حملة Binance Square على DUSK CreatorPad البالغ عددها 480,000 تساهم أيضًا في جذب المزيد من الأنظار إلى المشروع، رغم أن الاهتمام المدفوع يمكن أن يختفي بسرعة بمجرد انتهاء المكافآت.
تستحق التكنولوجيا نفسها إلقاء نظرة أقرب. يدعم شبك Dusk عمليات Phoenix الخاصة، وحسابات Moonlight العامة، وعقودًا ذكية أصلية بإثباتات عدم المعرفة (Zero-Knowledge). يجري تطوير DuskEVM لجعل النظام البيئي أكثر سهولة لمطوري Solidity، بينما يختبر Hedger معاملات EVM سرّية عبر التشفير المتماثل (homomorphic encryption) وإثباتات عدم المعرفة. تُعد هذه مكونات مفيدة للمؤسسات المالية التي لا يمكنها كشف كل رصيد أو هوية أو معاملة علنًا.
تبدأ ترددي عندما أبحث عن أشخاص يستخدمون بالفعل تلك المكونات. ما زال كل من DuskEVM وHedger على شبكة الاختبار (testnet)، بينما ما يزال Dusk Trade قيد التطوير. كما أنني لا أستطيع العثور على بيانات عامة بسيطة وموثوقة للأدرة اليومية على الشبكة (daily active addresses)، أو نمو المعاملات، أو الرسوم، أو TVL، أو حجم التداول على مستوى التطبيقات. إن غياب هذه الأرقام لا يعني بالضرورة أن شيئًا لا يحدث، لكنه يترك فجوة كبيرة بين القصة والدليل.
يمنح شراكة NPEX Dusk ارتباطًا جادًا بالتمويل المُنظم، لكن تاريخ التمويل لدى NPEX الذي يتجاوز 200 مليون يورو وشبكة المستثمرين لا ينبغي أن يُفهم خطأً على أنها أصول تتحرك بالفعل على Dusk. أريد أن أرى إصدارًا مباشرًا، ونشاط تسوية متكرر، ومستخدمين يعودون دون حوافز. وحتى ذلك الحين، أرى Dusk كبنية تحتية واعدة تحتاج ما زال لإثبات أنها تستطيع أن تصبح اقتصادًا ماليًا نشطًا.
#dusk @Dusk $DUSK
تستحق التكنولوجيا نفسها إلقاء نظرة أقرب. يدعم شبك Dusk عمليات Phoenix الخاصة، وحسابات Moonlight العامة، وعقودًا ذكية أصلية بإثباتات عدم المعرفة (Zero-Knowledge). يجري تطوير DuskEVM لجعل النظام البيئي أكثر سهولة لمطوري Solidity، بينما يختبر Hedger معاملات EVM سرّية عبر التشفير المتماثل (homomorphic encryption) وإثباتات عدم المعرفة. تُعد هذه مكونات مفيدة للمؤسسات المالية التي لا يمكنها كشف كل رصيد أو هوية أو معاملة علنًا.
تبدأ ترددي عندما أبحث عن أشخاص يستخدمون بالفعل تلك المكونات. ما زال كل من DuskEVM وHedger على شبكة الاختبار (testnet)، بينما ما يزال Dusk Trade قيد التطوير. كما أنني لا أستطيع العثور على بيانات عامة بسيطة وموثوقة للأدرة اليومية على الشبكة (daily active addresses)، أو نمو المعاملات، أو الرسوم، أو TVL، أو حجم التداول على مستوى التطبيقات. إن غياب هذه الأرقام لا يعني بالضرورة أن شيئًا لا يحدث، لكنه يترك فجوة كبيرة بين القصة والدليل.
يمنح شراكة NPEX Dusk ارتباطًا جادًا بالتمويل المُنظم، لكن تاريخ التمويل لدى NPEX الذي يتجاوز 200 مليون يورو وشبكة المستثمرين لا ينبغي أن يُفهم خطأً على أنها أصول تتحرك بالفعل على Dusk. أريد أن أرى إصدارًا مباشرًا، ونشاط تسوية متكرر، ومستخدمين يعودون دون حوافز. وحتى ذلك الحين، أرى Dusk كبنية تحتية واعدة تحتاج ما زال لإثبات أنها تستطيع أن تصبح اقتصادًا ماليًا نشطًا.
#dusk @Dusk $DUSK
16
4
8
183
·
--
@termmax #TermMax
أوقفني ذلك من TermMax لأنني ما زلت غير متأكد مما إذا كان وضع الإقراض ذو السعر الثابت والخيارات داخل بروتوكول واحد يجعل الأمور أكثر فائدة حقًا، أم مجرد تعقيدها أكثر.
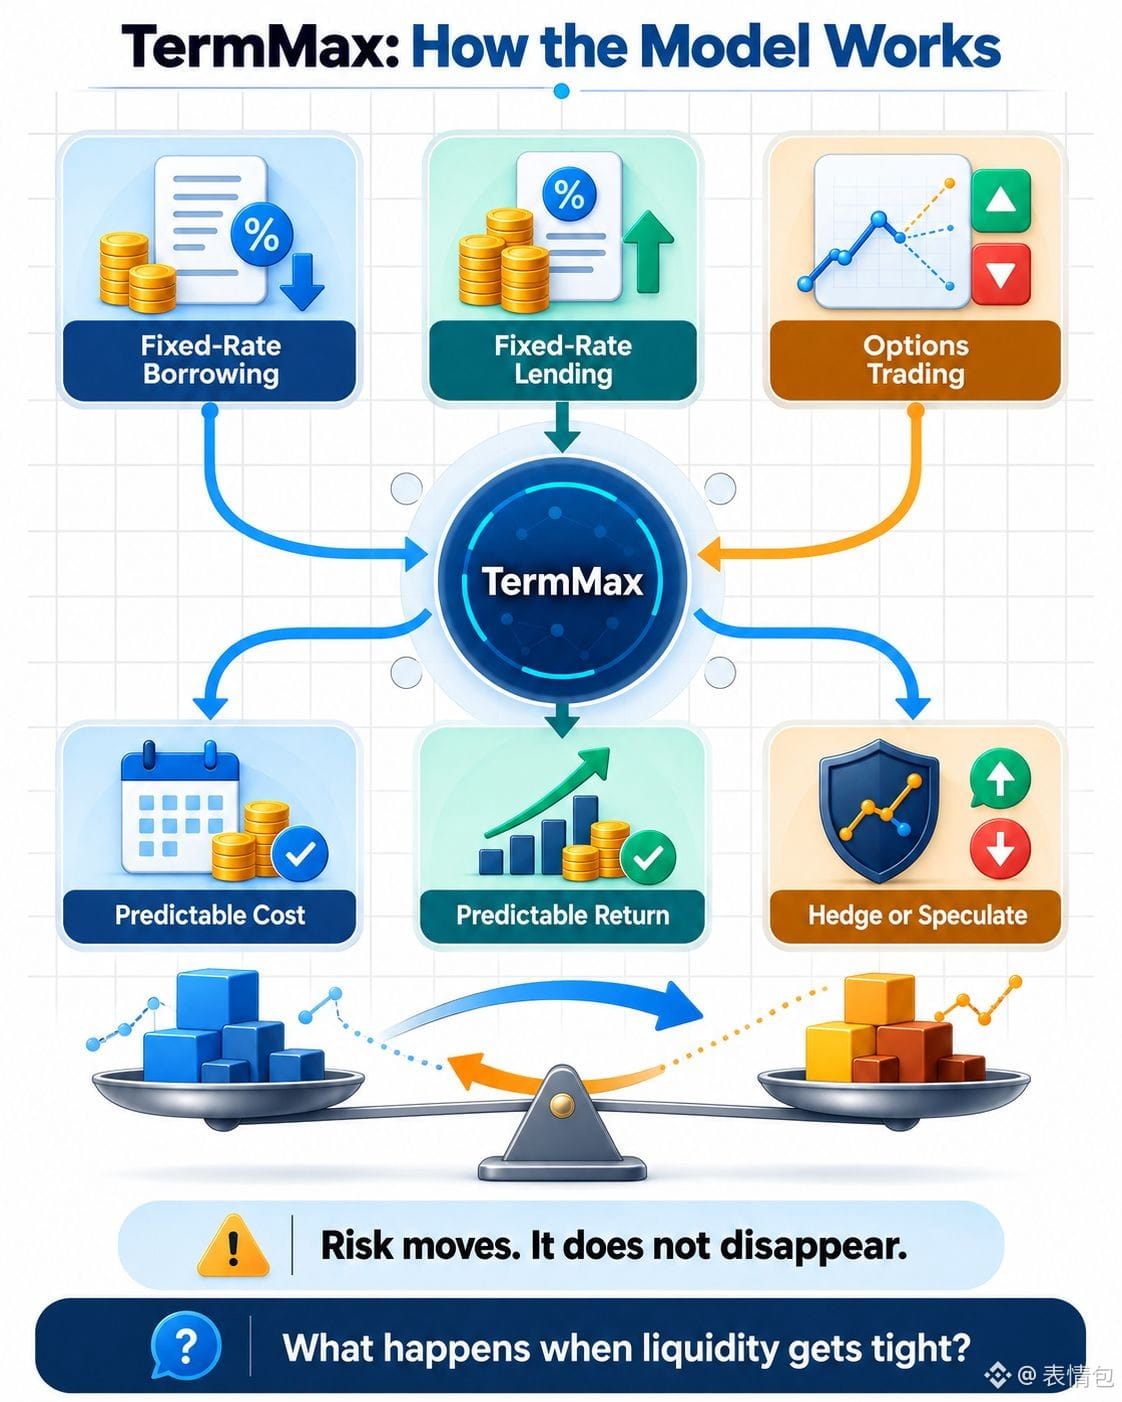
الجزء الذي أفهمه هو الحاجة إلى معدلات يمكن التنبؤ بها. إذا اقترضت عبر TermMax، يجب أن أعرف تكلفة القرض بدل أن أراقب تغيّر السعر مع السوق. كما يمكن للمقرض أن يكون لديه تصور أوضح للعائد المتوقع. وهذا يبدو أقرب إلى الطريقة التي عادةً يخطط بها الناس شؤونهم المالية.
ثم هناك جانب الخيارات. أستطيع أن أرى لماذا يوجد هناك. قد تُمكّن الخيارات المستخدمين من التحوط من المخاطر أو بناء مراكز اعتمادًا على تحركات الأسعار المستقبلية. لكن بصراحة، هذه أيضًا هي الجزء الذي يجعل TermMax أصعب عليّ للحكم عليه. الخيارات مفيدة في أيدي ذوي الخبرة، لكنها يمكن أن تتحول بسرعة إلى طريقة أخرى لزيادة المخاطرة.
أتفكر دائمًا في الشخص الموجود على الجهة الأخرى من كل مركز بسعر ثابت. عندما يتحرك سعر السوق، تستفيد جهة وتتنازل الجهة الأخرى عن شيء ما. لا يزيل TermMax هذه التوترات؛ بل يخلق سوقًا يمكن للمستخدمين تداولها عبره. وما إذا كان هذا السوق سيظل سيولته قائمة خلال فترات الضغط غالبًا أهم من مدى نجاحه في يوم عادي.
لذلك أرى أن هناك هدفًا هنا. يحاول TermMax جعل تكاليف الاقتراض قابلة للتنبؤ مع تزويد المستخدمين بأدوات لإدارة التعرض. لكن ما زال يراودني تساؤل: هل سيستخدم معظم الناس هذه المرونة بعناية، أم سيفهمون المخاطر فقط بعد أن يتحرك السوق ضدهم.
@TermMax #TermMax
أوقفني ذلك من TermMax لأنني ما زلت غير متأكد مما إذا كان وضع الإقراض ذو السعر الثابت والخيارات داخل بروتوكول واحد يجعل الأمور أكثر فائدة حقًا، أم مجرد تعقيدها أكثر.
الجزء الذي أفهمه هو الحاجة إلى معدلات يمكن التنبؤ بها. إذا اقترضت عبر TermMax، يجب أن أعرف تكلفة القرض بدل أن أراقب تغيّر السعر مع السوق. كما يمكن للمقرض أن يكون لديه تصور أوضح للعائد المتوقع. وهذا يبدو أقرب إلى الطريقة التي عادةً يخطط بها الناس شؤونهم المالية.
ثم هناك جانب الخيارات. أستطيع أن أرى لماذا يوجد هناك. قد تُمكّن الخيارات المستخدمين من التحوط من المخاطر أو بناء مراكز اعتمادًا على تحركات الأسعار المستقبلية. لكن بصراحة، هذه أيضًا هي الجزء الذي يجعل TermMax أصعب عليّ للحكم عليه. الخيارات مفيدة في أيدي ذوي الخبرة، لكنها يمكن أن تتحول بسرعة إلى طريقة أخرى لزيادة المخاطرة.
أتفكر دائمًا في الشخص الموجود على الجهة الأخرى من كل مركز بسعر ثابت. عندما يتحرك سعر السوق، تستفيد جهة وتتنازل الجهة الأخرى عن شيء ما. لا يزيل TermMax هذه التوترات؛ بل يخلق سوقًا يمكن للمستخدمين تداولها عبره. وما إذا كان هذا السوق سيظل سيولته قائمة خلال فترات الضغط غالبًا أهم من مدى نجاحه في يوم عادي.
لذلك أرى أن هناك هدفًا هنا. يحاول TermMax جعل تكاليف الاقتراض قابلة للتنبؤ مع تزويد المستخدمين بأدوات لإدارة التعرض. لكن ما زال يراودني تساؤل: هل سيستخدم معظم الناس هذه المرونة بعناية، أم سيفهمون المخاطر فقط بعد أن يتحرك السوق ضدهم.
أوقفني ذلك من TermMax لأنني ما زلت غير متأكد مما إذا كان وضع الإقراض ذو السعر الثابت والخيارات داخل بروتوكول واحد يجعل الأمور أكثر فائدة حقًا، أم مجرد تعقيدها أكثر.
الجزء الذي أفهمه هو الحاجة إلى معدلات يمكن التنبؤ بها. إذا اقترضت عبر TermMax، يجب أن أعرف تكلفة القرض بدل أن أراقب تغيّر السعر مع السوق. كما يمكن للمقرض أن يكون لديه تصور أوضح للعائد المتوقع. وهذا يبدو أقرب إلى الطريقة التي عادةً يخطط بها الناس شؤونهم المالية.
ثم هناك جانب الخيارات. أستطيع أن أرى لماذا يوجد هناك. قد تُمكّن الخيارات المستخدمين من التحوط من المخاطر أو بناء مراكز اعتمادًا على تحركات الأسعار المستقبلية. لكن بصراحة، هذه أيضًا هي الجزء الذي يجعل TermMax أصعب عليّ للحكم عليه. الخيارات مفيدة في أيدي ذوي الخبرة، لكنها يمكن أن تتحول بسرعة إلى طريقة أخرى لزيادة المخاطرة.
أتفكر دائمًا في الشخص الموجود على الجهة الأخرى من كل مركز بسعر ثابت. عندما يتحرك سعر السوق، تستفيد جهة وتتنازل الجهة الأخرى عن شيء ما. لا يزيل TermMax هذه التوترات؛ بل يخلق سوقًا يمكن للمستخدمين تداولها عبره. وما إذا كان هذا السوق سيظل سيولته قائمة خلال فترات الضغط غالبًا أهم من مدى نجاحه في يوم عادي.
لذلك أرى أن هناك هدفًا هنا. يحاول TermMax جعل تكاليف الاقتراض قابلة للتنبؤ مع تزويد المستخدمين بأدوات لإدارة التعرض. لكن ما زال يراودني تساؤل: هل سيستخدم معظم الناس هذه المرونة بعناية، أم سيفهمون المخاطر فقط بعد أن يتحرك السوق ضدهم.
25
2
16
747
·
--
صاعد
$APR
{future}(APRUSDT)
حققت APR مكاسب تزيد عن 14% مع نشاط تداول ملحوظ. يتمتع المشترون بالزخم حاليًا، وقد يكشف التوحّد التالي عما إذا كانت القوة قادرة على الاستمرار.
$APR
حققت APR مكاسب تزيد عن 14% مع نشاط تداول ملحوظ. يتمتع المشترون بالزخم حاليًا، وقد يكشف التوحّد التالي عما إذا كانت القوة قادرة على الاستمرار.
حققت APR مكاسب تزيد عن 14% مع نشاط تداول ملحوظ. يتمتع المشترون بالزخم حاليًا، وقد يكشف التوحّد التالي عما إذا كانت القوة قادرة على الاستمرار.
1
86
·
--
صاعد
$BR
{future}(BRUSDT)
يرتفع سعر BR بحوالي 16% مع دفع المشترين للسعر للأعلى. يبدو التحرك قويًا اليوم، لكن الحفاظ على منطقة الاختراق الأخيرة سيكون مهمًا للحفاظ على الزخم.
$BR
يرتفع سعر BR بحوالي 16% مع دفع المشترين للسعر للأعلى. يبدو التحرك قويًا اليوم، لكن الحفاظ على منطقة الاختراق الأخيرة سيكون مهمًا للحفاظ على الزخم.
يرتفع سعر BR بحوالي 16% مع دفع المشترين للسعر للأعلى. يبدو التحرك قويًا اليوم، لكن الحفاظ على منطقة الاختراق الأخيرة سيكون مهمًا للحفاظ على الزخم.
1
111
·
--
صاعد
$STAR
{future}(STARUSDT)
ارتفعت شركة STAR بأكثر من 17% وتلفت انتباهًا متزايدًا من السوق. أراقب ما إذا كانت هذه الزخم سيتحول إلى استمرار أم يبرد بعد الدفع الأولي.
$STAR
ارتفعت شركة STAR بأكثر من 17% وتلفت انتباهًا متزايدًا من السوق. أراقب ما إذا كانت هذه الزخم سيتحول إلى استمرار أم يبرد بعد الدفع الأولي.
ارتفعت شركة STAR بأكثر من 17% وتلفت انتباهًا متزايدًا من السوق. أراقب ما إذا كانت هذه الزخم سيتحول إلى استمرار أم يبرد بعد الدفع الأولي.
1
102
·
--
صاعد
$ACE
{spot}(ACEUSDT)
تُظهر ACE زخمًا قويًا، مع ارتفاع بنسبة 24% ونشاط تداول كثيف. قد تجعل أحجام التداول المستمرة رد فعل السعر التالي أمرًا يستحق المتابعة عن كثب.
$ACE
تُظهر ACE زخمًا قويًا، مع ارتفاع بنسبة 24% ونشاط تداول كثيف. قد تجعل أحجام التداول المستمرة رد فعل السعر التالي أمرًا يستحق المتابعة عن كثب.
تُظهر ACE زخمًا قويًا، مع ارتفاع بنسبة 24% ونشاط تداول كثيف. قد تجعل أحجام التداول المستمرة رد فعل السعر التالي أمرًا يستحق المتابعة عن كثب.
1
107
·
--
$VELVET
{future}(VELVETUSDT)
يُعتبر VELVET مرتفعًا بنحو 29% مع وجود حجم تداول قوي يدعم الحركة. إن القوة لافتة للنظر، وأنا أراقب ما إذا كان بإمكان المشترين الحفاظ على السيطرة بعد هذا التوسع السريع.
$VELVET
يُعتبر VELVET مرتفعًا بنحو 29% مع وجود حجم تداول قوي يدعم الحركة. إن القوة لافتة للنظر، وأنا أراقب ما إذا كان بإمكان المشترين الحفاظ على السيطرة بعد هذا التوسع السريع.
يُعتبر VELVET مرتفعًا بنحو 29% مع وجود حجم تداول قوي يدعم الحركة. إن القوة لافتة للنظر، وأنا أراقب ما إذا كان بإمكان المشترين الحفاظ على السيطرة بعد هذا التوسع السريع.
1
119
·
--
صاعد
$BTW
{future}(BTWUSDT)
بالمناسبة، تقود الحركة الارتفاع بنسبة ضخمة بلغت 96% مع حجم تداول قوي. الزخم مرتفع بوضوح، لكن بعد هذا الاندفاع الحاد، تصبح إدارة المخاطر أهم من اللحاق بالشمعة.
$BTW
بالمناسبة، تقود الحركة الارتفاع بنسبة ضخمة بلغت 96% مع حجم تداول قوي. الزخم مرتفع بوضوح، لكن بعد هذا الاندفاع الحاد، تصبح إدارة المخاطر أهم من اللحاق بالشمعة.
بالمناسبة، تقود الحركة الارتفاع بنسبة ضخمة بلغت 96% مع حجم تداول قوي. الزخم مرتفع بوضوح، لكن بعد هذا الاندفاع الحاد، تصبح إدارة المخاطر أهم من اللحاق بالشمعة.
1
318
·
--
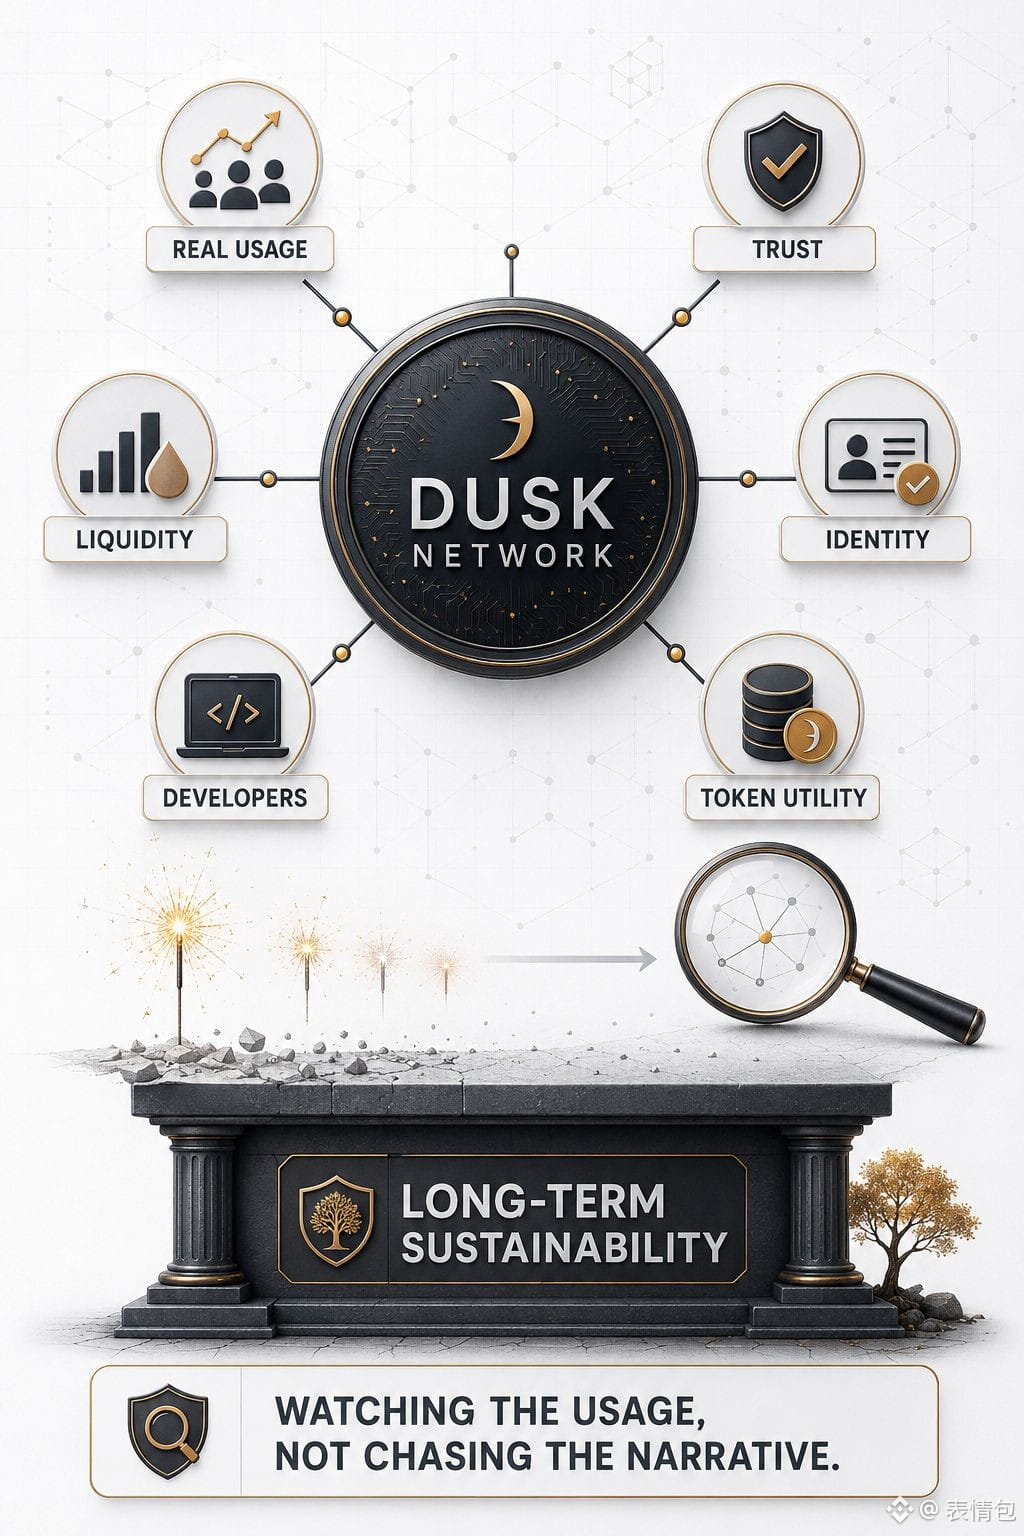
لقد لاحظت أن شبكة Dusk تصبح أكثر منطقية بالنسبة لي عندما أنظر إلى ما وراء السردية المعتادة حول الخصوصية.
في التمويل التقليدي، لا يمكن للمؤسسات أن تضع هوية كل مستثمر، أو سجل الملكية، أو تفاصيل كل معاملة على بلوكشين شفاف بالكامل.
وهذا يخلق حاجة حقيقية إلى السرية، وDusk تحاول البناء حول هذه المشكلة. ومع ذلك، ما زلت غير جاهز لافتراض أن التكنولوجيا الجيدة تؤدي تلقائيًا إلى تبنٍّ فعلي.
ما زلت أسأل من يستخدم الشبكة اليوم، ومن يحتاج إليها فعلًا بشكل حقيقي، وما إذا كان رأس مال ذي معنى يتحرك فعليًا عبرها.
كما أريد أن أرى ما إذا كان المطورون يبنون تطبيقات يعود إليها الناس، وليس مشاريع تصبح هادئة بمجرد أن تنفد المنح والحوافز. لا يهمني رمز DUSK بالنسبة لي إلا إذا كانت الشبكة تمنح الناس سببًا طبيعيًا لاستخدامه عبر الرسوم، أو الحصص (staking)، أو التسوية، أو أي نشاط حقيقي آخر.
إذا كان معظم الطلب ناتجًا عن المضاربة وإثارة السوق على المدى القصير، فأنا أعلم أن هذا الطلب قد يختفي بسرعة. قد تخلق التنظيمات فرصة لأن المؤسسات تحتاج إلى الخصوصية دون أن تفقد الالتزام،
لكن الحكومات والبنوك والجهات الحافظة والمستثمرون يتحركون ببطء. فهم يحتاجون إلى وضوح قانوني، وأنظمة هوية موثوقة، وسيولة قوية، وثقة قبل الالتزام بأموال كبيرة.
لهذا السبب أنا أراقب بدل أن أستعجل الشراء. أستطيع فهم ما الذي تريد Dusk أن تصبح عليه، لكن ما زلت بحاجة إلى رؤية معاملات منتظمة، ومطورين نشطين، ومُصدري أصول جادين، ومستخدمين يظلون موجودين عندما تنخفض المكافآت.
بالنسبة لي، السؤال الحقيقي بسيط: هل يمكن أن تصبح Dusk بنية تحتية يعتمد عليها التمويل فعليًا، أم ستظل مجرد فكرة قوية تنتظر سوقها؟
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
لقد لاحظت أن شبكة Dusk تصبح أكثر منطقية بالنسبة لي عندما أنظر إلى ما وراء السردية المعتادة حول الخصوصية.
في التمويل التقليدي، لا يمكن للمؤسسات أن تضع هوية كل مستثمر، أو سجل الملكية، أو تفاصيل كل معاملة على بلوكشين شفاف بالكامل.
وهذا يخلق حاجة حقيقية إلى السرية، وDusk تحاول البناء حول هذه المشكلة. ومع ذلك، ما زلت غير جاهز لافتراض أن التكنولوجيا الجيدة تؤدي تلقائيًا إلى تبنٍّ فعلي.
ما زلت أسأل من يستخدم الشبكة اليوم، ومن يحتاج إليها فعلًا بشكل حقيقي، وما إذا كان رأس مال ذي معنى يتحرك فعليًا عبرها.
كما أريد أن أرى ما إذا كان المطورون يبنون تطبيقات يعود إليها الناس، وليس مشاريع تصبح هادئة بمجرد أن تنفد المنح والحوافز. لا يهمني رمز DUSK بالنسبة لي إلا إذا كانت الشبكة تمنح الناس سببًا طبيعيًا لاستخدامه عبر الرسوم، أو الحصص (staking)، أو التسوية، أو أي نشاط حقيقي آخر.
إذا كان معظم الطلب ناتجًا عن المضاربة وإثارة السوق على المدى القصير، فأنا أعلم أن هذا الطلب قد يختفي بسرعة. قد تخلق التنظيمات فرصة لأن المؤسسات تحتاج إلى الخصوصية دون أن تفقد الالتزام،
لكن الحكومات والبنوك والجهات الحافظة والمستثمرون يتحركون ببطء. فهم يحتاجون إلى وضوح قانوني، وأنظمة هوية موثوقة، وسيولة قوية، وثقة قبل الالتزام بأموال كبيرة.
لهذا السبب أنا أراقب بدل أن أستعجل الشراء. أستطيع فهم ما الذي تريد Dusk أن تصبح عليه، لكن ما زلت بحاجة إلى رؤية معاملات منتظمة، ومطورين نشطين، ومُصدري أصول جادين، ومستخدمين يظلون موجودين عندما تنخفض المكافآت.
بالنسبة لي، السؤال الحقيقي بسيط: هل يمكن أن تصبح Dusk بنية تحتية يعتمد عليها التمويل فعليًا، أم ستظل مجرد فكرة قوية تنتظر سوقها؟
@Dusk #dusk $DUSK
في التمويل التقليدي، لا يمكن للمؤسسات أن تضع هوية كل مستثمر، أو سجل الملكية، أو تفاصيل كل معاملة على بلوكشين شفاف بالكامل.
وهذا يخلق حاجة حقيقية إلى السرية، وDusk تحاول البناء حول هذه المشكلة. ومع ذلك، ما زلت غير جاهز لافتراض أن التكنولوجيا الجيدة تؤدي تلقائيًا إلى تبنٍّ فعلي.
ما زلت أسأل من يستخدم الشبكة اليوم، ومن يحتاج إليها فعلًا بشكل حقيقي، وما إذا كان رأس مال ذي معنى يتحرك فعليًا عبرها.
كما أريد أن أرى ما إذا كان المطورون يبنون تطبيقات يعود إليها الناس، وليس مشاريع تصبح هادئة بمجرد أن تنفد المنح والحوافز. لا يهمني رمز DUSK بالنسبة لي إلا إذا كانت الشبكة تمنح الناس سببًا طبيعيًا لاستخدامه عبر الرسوم، أو الحصص (staking)، أو التسوية، أو أي نشاط حقيقي آخر.
إذا كان معظم الطلب ناتجًا عن المضاربة وإثارة السوق على المدى القصير، فأنا أعلم أن هذا الطلب قد يختفي بسرعة. قد تخلق التنظيمات فرصة لأن المؤسسات تحتاج إلى الخصوصية دون أن تفقد الالتزام،
لكن الحكومات والبنوك والجهات الحافظة والمستثمرون يتحركون ببطء. فهم يحتاجون إلى وضوح قانوني، وأنظمة هوية موثوقة، وسيولة قوية، وثقة قبل الالتزام بأموال كبيرة.
لهذا السبب أنا أراقب بدل أن أستعجل الشراء. أستطيع فهم ما الذي تريد Dusk أن تصبح عليه، لكن ما زلت بحاجة إلى رؤية معاملات منتظمة، ومطورين نشطين، ومُصدري أصول جادين، ومستخدمين يظلون موجودين عندما تنخفض المكافآت.
بالنسبة لي، السؤال الحقيقي بسيط: هل يمكن أن تصبح Dusk بنية تحتية يعتمد عليها التمويل فعليًا، أم ستظل مجرد فكرة قوية تنتظر سوقها؟
@Dusk #dusk $DUSK
5
3
102
·
--
@termmax #TermMax
لماذا ما زال الاقتراض في عالم التمويل اللامركزي (DeFi) يبدو غير قابل للتنبؤ، حتى عندما يكون القرض نفسه مضمونًا بما يزيد عن المطلوب؟
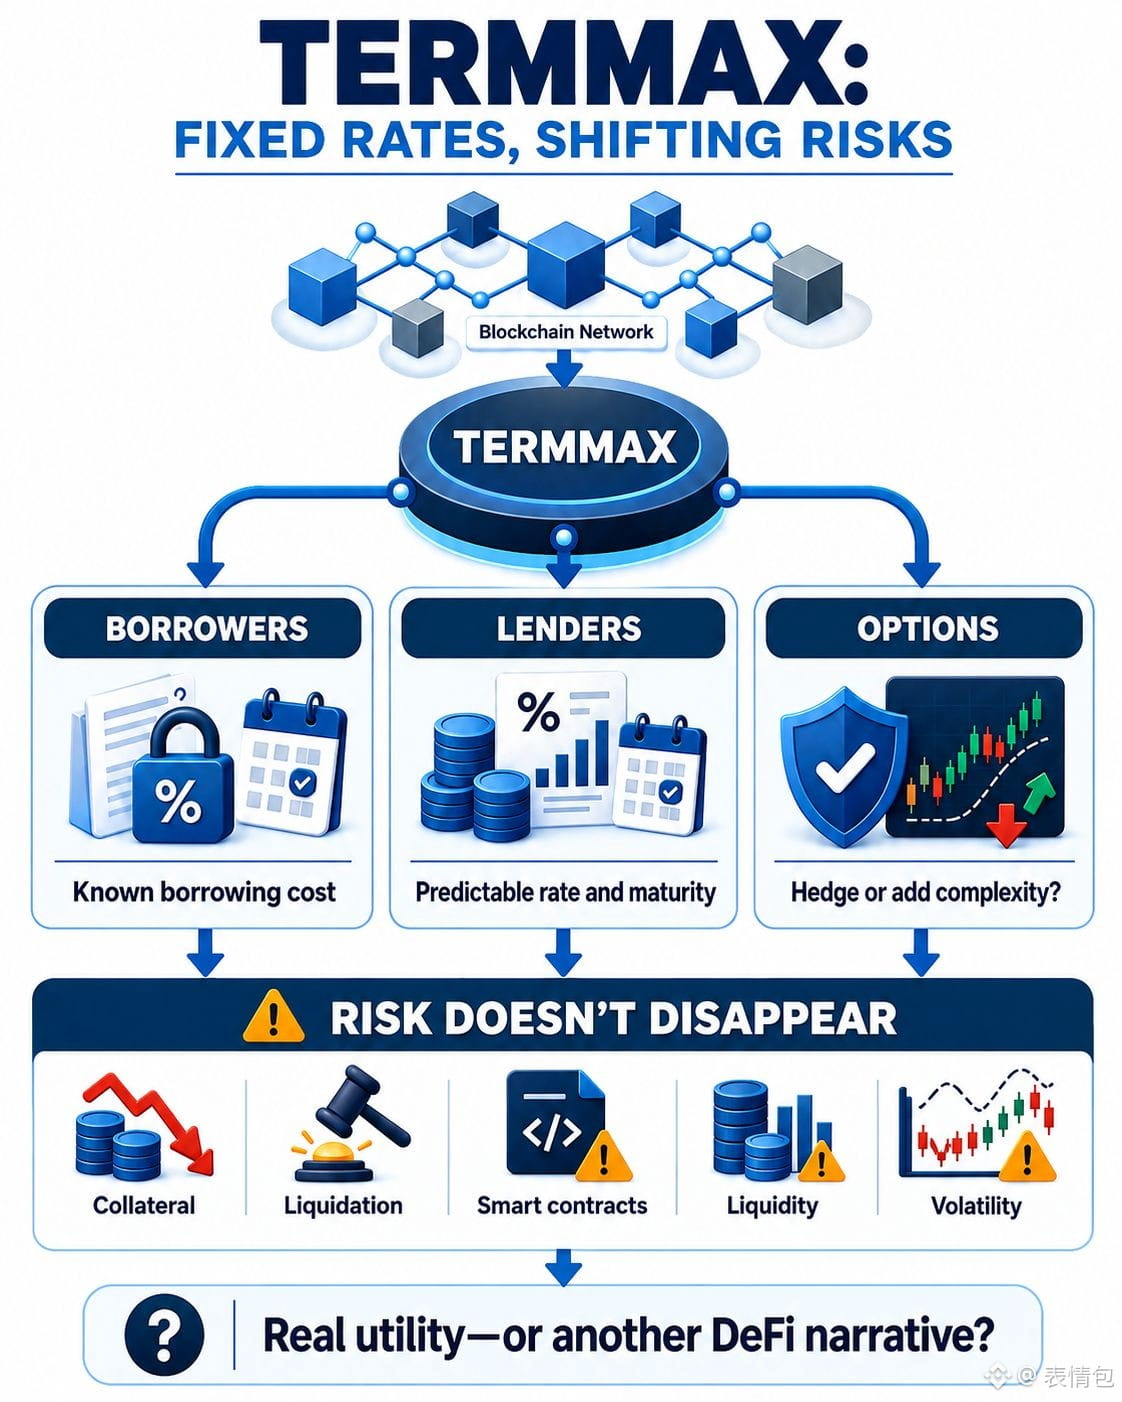
هذا ما دفعني إلى البحث بشكل أعمق في TermMax. بحسب ما فهمت، هو بروتوكول لامركزي مبني حول الاقتراض بمعدل ثابت والإقراض وتداول الخيارات.
جزء المعدل الثابت يبدو مفيدًا حقًا. معظم قروض DeFi تكون بمعدلات متغيرة، ما يعني أن تكاليف الاقتراض قد تتغير مع تغيّر الطلب والسيولة في السوق. مع TermMax، يمكن للمقترضين معرفة تكلفة فائدة القرض وتاريخ استحقاقه مسبقًا، بينما يحصل المموّلون على صورة أوضح للعائد المتوقع.
لكن بصراحة، إن معدلات الفائدة المتوقعة لا تجعل المركز بأكمله متوقعًا.
قد تنخفض أسعار الضمانات. قد لا تزال تحدث التصفية. قد تحتوي العقود الذكية على ثغرات، وقد تصبح السيولة رقيقة عندما يريد المستخدمون الخروج. أما جانب الخيارات فيمكن أن يساعد المتداولين ذوي الخبرة على التحوّط من هذه المخاطر، لكنه يضيف أيضًا تعقيدًا عبر الأقساط وأسعار الإضراب وتواريخ الانتهاء.
أحيانًا أتساءل: من سيستفيد أكثر من هذا النوع من البنية؟ هل سيجذب أشخاصًا يحتاجون فعلًا إلى تكاليف اقتراض مستقرة، أم أنه سيجذب أساسًا متداولين متقدمين يبنون استراتيجيات قصيرة الأجل؟
ما فهمته هو أن TermMax لا يزيل المخاطر—بل يغيّر مكان تمركزها. قد تنخفض حالة عدم اليقين المتعلقة بمعدل الفائدة، لكن تظل مخاطر الضمان والسيولة والسوق والمخاطر التقنية.
في النهاية، يتعامل البروتوكول مع نقطة ضعف حقيقية في DeFi. قد تجعل أسواق المعدل الثابت الاقتراض عبر السلسلة أكثر عملية بالنسبة للمستخدمين الذين يحتاجون إلى اليقين. ومع ذلك، يبقى السؤال الحقيقي: هل سيستمر الطلب دون حوافز ومضاربة؟
هل يمكن أن يصبح TermMax بنية تحتية مالية مفيدة، أم أن DeFi بمعدلات ثابتة سيظل فكرة أخرى تبدو أقوى على الورق مما تشعر به فعليًا عند الاستخدام؟
@TermMax #TermMax
لماذا ما زال الاقتراض في عالم التمويل اللامركزي (DeFi) يبدو غير قابل للتنبؤ، حتى عندما يكون القرض نفسه مضمونًا بما يزيد عن المطلوب؟
هذا ما دفعني إلى البحث بشكل أعمق في TermMax. بحسب ما فهمت، هو بروتوكول لامركزي مبني حول الاقتراض بمعدل ثابت والإقراض وتداول الخيارات.
جزء المعدل الثابت يبدو مفيدًا حقًا. معظم قروض DeFi تكون بمعدلات متغيرة، ما يعني أن تكاليف الاقتراض قد تتغير مع تغيّر الطلب والسيولة في السوق. مع TermMax، يمكن للمقترضين معرفة تكلفة فائدة القرض وتاريخ استحقاقه مسبقًا، بينما يحصل المموّلون على صورة أوضح للعائد المتوقع.
لكن بصراحة، إن معدلات الفائدة المتوقعة لا تجعل المركز بأكمله متوقعًا.
قد تنخفض أسعار الضمانات. قد لا تزال تحدث التصفية. قد تحتوي العقود الذكية على ثغرات، وقد تصبح السيولة رقيقة عندما يريد المستخدمون الخروج. أما جانب الخيارات فيمكن أن يساعد المتداولين ذوي الخبرة على التحوّط من هذه المخاطر، لكنه يضيف أيضًا تعقيدًا عبر الأقساط وأسعار الإضراب وتواريخ الانتهاء.
أحيانًا أتساءل: من سيستفيد أكثر من هذا النوع من البنية؟ هل سيجذب أشخاصًا يحتاجون فعلًا إلى تكاليف اقتراض مستقرة، أم أنه سيجذب أساسًا متداولين متقدمين يبنون استراتيجيات قصيرة الأجل؟
ما فهمته هو أن TermMax لا يزيل المخاطر—بل يغيّر مكان تمركزها. قد تنخفض حالة عدم اليقين المتعلقة بمعدل الفائدة، لكن تظل مخاطر الضمان والسيولة والسوق والمخاطر التقنية.
في النهاية، يتعامل البروتوكول مع نقطة ضعف حقيقية في DeFi. قد تجعل أسواق المعدل الثابت الاقتراض عبر السلسلة أكثر عملية بالنسبة للمستخدمين الذين يحتاجون إلى اليقين. ومع ذلك، يبقى السؤال الحقيقي: هل سيستمر الطلب دون حوافز ومضاربة؟
هل يمكن أن يصبح TermMax بنية تحتية مالية مفيدة، أم أن DeFi بمعدلات ثابتة سيظل فكرة أخرى تبدو أقوى على الورق مما تشعر به فعليًا عند الاستخدام؟
لماذا ما زال الاقتراض في عالم التمويل اللامركزي (DeFi) يبدو غير قابل للتنبؤ، حتى عندما يكون القرض نفسه مضمونًا بما يزيد عن المطلوب؟
هذا ما دفعني إلى البحث بشكل أعمق في TermMax. بحسب ما فهمت، هو بروتوكول لامركزي مبني حول الاقتراض بمعدل ثابت والإقراض وتداول الخيارات.
جزء المعدل الثابت يبدو مفيدًا حقًا. معظم قروض DeFi تكون بمعدلات متغيرة، ما يعني أن تكاليف الاقتراض قد تتغير مع تغيّر الطلب والسيولة في السوق. مع TermMax، يمكن للمقترضين معرفة تكلفة فائدة القرض وتاريخ استحقاقه مسبقًا، بينما يحصل المموّلون على صورة أوضح للعائد المتوقع.
لكن بصراحة، إن معدلات الفائدة المتوقعة لا تجعل المركز بأكمله متوقعًا.
قد تنخفض أسعار الضمانات. قد لا تزال تحدث التصفية. قد تحتوي العقود الذكية على ثغرات، وقد تصبح السيولة رقيقة عندما يريد المستخدمون الخروج. أما جانب الخيارات فيمكن أن يساعد المتداولين ذوي الخبرة على التحوّط من هذه المخاطر، لكنه يضيف أيضًا تعقيدًا عبر الأقساط وأسعار الإضراب وتواريخ الانتهاء.
أحيانًا أتساءل: من سيستفيد أكثر من هذا النوع من البنية؟ هل سيجذب أشخاصًا يحتاجون فعلًا إلى تكاليف اقتراض مستقرة، أم أنه سيجذب أساسًا متداولين متقدمين يبنون استراتيجيات قصيرة الأجل؟
ما فهمته هو أن TermMax لا يزيل المخاطر—بل يغيّر مكان تمركزها. قد تنخفض حالة عدم اليقين المتعلقة بمعدل الفائدة، لكن تظل مخاطر الضمان والسيولة والسوق والمخاطر التقنية.
في النهاية، يتعامل البروتوكول مع نقطة ضعف حقيقية في DeFi. قد تجعل أسواق المعدل الثابت الاقتراض عبر السلسلة أكثر عملية بالنسبة للمستخدمين الذين يحتاجون إلى اليقين. ومع ذلك، يبقى السؤال الحقيقي: هل سيستمر الطلب دون حوافز ومضاربة؟
هل يمكن أن يصبح TermMax بنية تحتية مالية مفيدة، أم أن DeFi بمعدلات ثابتة سيظل فكرة أخرى تبدو أقوى على الورق مما تشعر به فعليًا عند الاستخدام؟
17
3
11
481
·
--
صاعد
$CBRS
{future}(CBRSUSDT)
لقد زادت بنسبة 10.52% وتقوم بحركة ملحوظة. أراقب ما إذا كان بإمكانها البناء بثبات من هنا بدلًا من التراجع عن المكسب عبر تقلبات مفاجئة.
$CBRS
لقد زادت بنسبة 10.52% وتقوم بحركة ملحوظة. أراقب ما إذا كان بإمكانها البناء بثبات من هنا بدلًا من التراجع عن المكسب عبر تقلبات مفاجئة.
لقد زادت بنسبة 10.52% وتقوم بحركة ملحوظة. أراقب ما إذا كان بإمكانها البناء بثبات من هنا بدلًا من التراجع عن المكسب عبر تقلبات مفاجئة.
1
170
·
--
صاعد
$PRL
{future}(PRLUSDT)
ارتفع بنسبة 11.30% ويُظهر زخمًا صحيًا حتى الآن. ما يهم بعد ذلك هو ما إذا كانت عمليات الشراء الجديدة ستستمر بدلًا من أن يفقد هذا التحرك قوته بعد الاندفاعة الأولية.
$PRL
ارتفع بنسبة 11.30% ويُظهر زخمًا صحيًا حتى الآن. ما يهم بعد ذلك هو ما إذا كانت عمليات الشراء الجديدة ستستمر بدلًا من أن يفقد هذا التحرك قوته بعد الاندفاعة الأولية.
ارتفع بنسبة 11.30% ويُظهر زخمًا صحيًا حتى الآن. ما يهم بعد ذلك هو ما إذا كانت عمليات الشراء الجديدة ستستمر بدلًا من أن يفقد هذا التحرك قوته بعد الاندفاعة الأولية.
1
119
·
--
صاعد
$VVV
{future}(VVVUSDT)
يُظهر مكسبًا بنسبة 12.55% وقد دخل الجانب الأقوى من السوق اليوم. الحفاظ على هذا المستوى قد يجعله يحظى بالاهتمام، لكن التقلبات قد تتغير بسرعة.
$VVV
يُظهر مكسبًا بنسبة 12.55% وقد دخل الجانب الأقوى من السوق اليوم. الحفاظ على هذا المستوى قد يجعله يحظى بالاهتمام، لكن التقلبات قد تتغير بسرعة.
يُظهر مكسبًا بنسبة 12.55% وقد دخل الجانب الأقوى من السوق اليوم. الحفاظ على هذا المستوى قد يجعله يحظى بالاهتمام، لكن التقلبات قد تتغير بسرعة.
1
58
·
--
صاعد
$H
{future}(HUSDT)
لقد ارتفع بنسبة 12.71% ويقوم بهدوء ببناء الزخم. أفضل أن أرى المشترين يدافعون عن هذه الخطوة قبل افتراض وجود المزيد من الصعود في المستقبل.
$H
لقد ارتفع بنسبة 12.71% ويقوم بهدوء ببناء الزخم. أفضل أن أرى المشترين يدافعون عن هذه الخطوة قبل افتراض وجود المزيد من الصعود في المستقبل.
لقد ارتفع بنسبة 12.71% ويقوم بهدوء ببناء الزخم. أفضل أن أرى المشترين يدافعون عن هذه الخطوة قبل افتراض وجود المزيد من الصعود في المستقبل.
1
68
·
--
صاعد
$ACE
{spot}(ACEUSDT)
تشهد ارتفاعًا بنسبة 12.85% وتُظهر قوة متينة على المدى القصير. الخطوة التالية ستوضح ما إذا كان هذا استمرارًا حقيقيًا أم أن المتداولين يلاحقون فقط الزخم.
$ACE
تشهد ارتفاعًا بنسبة 12.85% وتُظهر قوة متينة على المدى القصير. الخطوة التالية ستوضح ما إذا كان هذا استمرارًا حقيقيًا أم أن المتداولين يلاحقون فقط الزخم.
تشهد ارتفاعًا بنسبة 12.85% وتُظهر قوة متينة على المدى القصير. الخطوة التالية ستوضح ما إذا كان هذا استمرارًا حقيقيًا أم أن المتداولين يلاحقون فقط الزخم.
1
154
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedRateWatch
1.4M مشاهدات
6,567 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: سبتمبر FOMC، ما الخطوة التالية للاحتياطي الفيدرالي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #FedRateWatch
أنشئ محتوى بناءً على الزوايا التالية:
- ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) في أغسطس بنسبة 0.3% على أساس شهري، وأصبحت احتمالات رفع الفائدة بمقدار 25 نقطة أساس هذا الأسبوع الآن قريبة من 90%. هل تتوقع رفع الفائدة هذا الأسبوع؟ هل هي حالة منفردة أم بداية دورة أطول لرفع الفائدة؟
- إذا حدثت الزيادة، كيف سيؤثر ذلك على البيتكوين (BTC) وأسهم التكنولوجيا والذهب؟ هل سيكون تأثيرًا صعوديًا أم هبوطيًا؟
- كيف تخطط للتداول بعد ذلك؟ شارك صفقاتك أو ممتلكاتك من BTC أو الأسهم أو الذهب عبر أداة مشاركة التداول لدينا.
⏰فترة الحملة:
- 2026-09-15 11:00 - 2026-09-17 3:00 بالتوقيت العالمي (UTC)
🎁المكافأة:
- سيتم مراجعة المشاركات المؤهلة التي تلتزم بالإرشادات المذكورة أعلاه وتحتوي على أكثر من 100 كلمة، وقد تحصل على دفعة عشوائية في حركة المرور تتراوح بين 500 و3,000 مشاهدة. ستتلقى إشعارًا من مسؤول موجز الأخبار إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك على Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ قم بزيارة صفحة الموضوع #FedRateWatch أو Square Guide on How to Post for Better Reach.
Binance Square Official
·640 إعجاب
·1.6M مشاهدات
ZcashRises6%
42,157 مشاهدات
585 يقومون بالنقاش
XRPSinks10%
27,691 مشاهدات
383 يقومون بالنقاش