

海盗鸭
3.6k منشورات

海盗鸭
إبلاغ
حظر المُستخدم
69 تتابع
137 المتابعون
350 إعجاب
منشورات
الكل
اقتباسات
·
--
عرض الترجمة
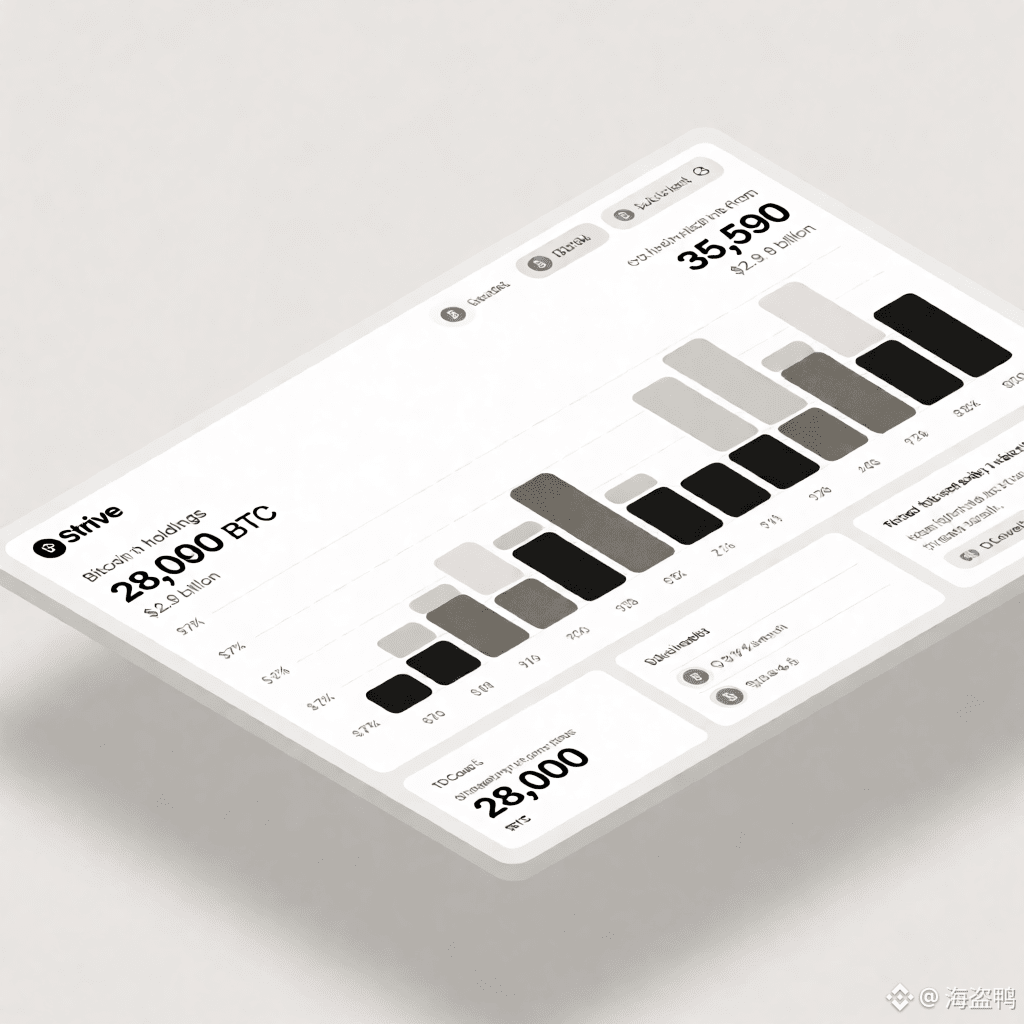
Strive 的 BTC 持仓从 9 月底的 28,000 枚冲到 35,595 枚、约 29 亿美元——两周加了 7,600 枚,超过 TD Cowen 给整个四季度的 4,750 枚预测。
节奏是周二 3,311 枚、周三 2,822 枚。它已是第四大持币上市公司,略超 MARA。TD Cowen 把目标价从 44 美元提到 56 美元。
但钱不便宜:SATS 优先股扩到 700 万股、每股 90 美元,目标募 6.3 亿,10 月 20 日交割。ASST 周五跌 6.6% 到 23.96 美元。
我倾向认为,关键不是买了多少,而是这层固定成本——BTC 涨幅跑不赢优先股股息,飞轮就是负的。这波你赌的是 $BTC 继续抬价,还是融资结构还能再转一季?
节奏是周二 3,311 枚、周三 2,822 枚。它已是第四大持币上市公司,略超 MARA。TD Cowen 把目标价从 44 美元提到 56 美元。
但钱不便宜:SATS 优先股扩到 700 万股、每股 90 美元,目标募 6.3 亿,10 月 20 日交割。ASST 周五跌 6.6% 到 23.96 美元。
我倾向认为,关键不是买了多少,而是这层固定成本——BTC 涨幅跑不赢优先股股息,飞轮就是负的。这波你赌的是 $BTC 继续抬价,还是融资结构还能再转一季?
112
·
--
عرض الترجمة
Strive 10月15日给700万股SATS优先股定价:每股90美元,募资约6.3亿美元。
面值100美元、年股息15美元,按90美元发行价算现金收益率16.7%,从11月9日起每个工作日付一次。全年股息义务1.05亿美元,公司只留了每股22.5美元、共1.575亿美元储备,够付18个月——之后要靠继续融资。
真正该看的是次序:它排在普通股之前,但排在已有SATA优先股、债务和部分子公司义务之后;募来的钱也不保证全买BTC。
我的看法:16.7%不是白给的溢价,是负债端的定价。比特币不产生现金流,股息只能靠流动性和再融资撑着。总持仓变大,不等于每股含币量变厚。
所以:同样一笔钱,你选16.7%票息的BTC财库优先股,还是直接拿 $BTC 现货?
面值100美元、年股息15美元,按90美元发行价算现金收益率16.7%,从11月9日起每个工作日付一次。全年股息义务1.05亿美元,公司只留了每股22.5美元、共1.575亿美元储备,够付18个月——之后要靠继续融资。
真正该看的是次序:它排在普通股之前,但排在已有SATA优先股、债务和部分子公司义务之后;募来的钱也不保证全买BTC。
我的看法:16.7%不是白给的溢价,是负债端的定价。比特币不产生现金流,股息只能靠流动性和再融资撑着。总持仓变大,不等于每股含币量变厚。
所以:同样一笔钱,你选16.7%票息的BTC财库优先股,还是直接拿 $BTC 现货?
137
·
--
عرض الترجمة
TRON 三季度结算了 2.21 万亿美元稳定币,环比增 5.1%,链上 USDT+USDD 余额 938.8 亿美元。
另一面:7 月 1 日到 10 月 16 日,TRX 供应量 108 天全部净增。三季度发行 3.602 亿枚、销毁 2.345 亿枚,净增 1.258 亿;10 月前 16 天又加 2290 万,合计约 1.486 亿枚。
关键在机制:带宽和能量靠质押获得、24 小时滚动恢复,交易再多也不烧底层 TRX;增发却是每块固定的。10 月上半月销毁只覆盖增发的 63.5%。所以我倾向认为「结算量大=通缩」这个叙事已经失效——质押者拿走增发,被动持币者承担稀释。
持有 $TRX 的,你会锁仓吃奖励,还是接受这份稀释?
另一面:7 月 1 日到 10 月 16 日,TRX 供应量 108 天全部净增。三季度发行 3.602 亿枚、销毁 2.345 亿枚,净增 1.258 亿;10 月前 16 天又加 2290 万,合计约 1.486 亿枚。
关键在机制:带宽和能量靠质押获得、24 小时滚动恢复,交易再多也不烧底层 TRX;增发却是每块固定的。10 月上半月销毁只覆盖增发的 63.5%。所以我倾向认为「结算量大=通缩」这个叙事已经失效——质押者拿走增发,被动持币者承担稀释。
持有 $TRX 的,你会锁仓吃奖励,还是接受这份稀释?
78
·
--
منحت أحدث تقارير غرايسكيل $BTC تصنيفًا جديدًا: أصل منخفض التقلب. خلال العام الماضي، انخفض التقلب المُحقَّق للبيتكوين إلى 43%، مقارنةً بمتوسط بلغ 64% على مدى 10 سنوات، و81% قبل 5 سنوات — وهو الآن أقل تقلبًا من 19% من الأسهم المدرجة في مؤشر S&P 500.
يعزو التقرير، الذي أعدّه رئيس الأبحاث زاك باندل، ذلك إلى تعمّق السيولة، ومشاركة المؤسسات، وقنوات منظَّمة مثل صناديق المؤشرات المتداولة الفورية. لكن المعنى الحقيقي ليس أن «البيتكوين أصبح مملًا»، بل إن السؤال انتقل من «هل أشتري أصلًا شديد التقلب؟» إلى «ما حجم المخصص الذي ينبغي أن أستثمره فيه؟».
أرى أن هذه الرواية مفيدة، لكن لا ينبغي اعتبارها حقيقة محسومة: فغرايسكيل نفسها تحذّر من أن بيانات سنة واحدة لا تكفي لتحديد المخاطر عبر الدورات، وأن تكرار سيناريو مثل انهيار مارس 2020 إلى النصف خلال أيام يظل واردًا.
هل تعتقد أن تقلبًا بنسبة 43% يكفي لتبرير زيادة المخصصات المؤسسية — أم أن هذا أقرب إلى تطمين النفس في منتصف السوق الصاعدة؟
106
·
--
يُظهر أحدث تقرير لـChainalysis أن الولايات المتحدة أصبحت، للمرة الأولى منذ عام 2022، وجهةً لصافي تدفقات البيتكوين الوافدة. بلغ مؤشر البيتكوين في الولايات المتحدة 0.96، مقابل 0.52 في بقية أنحاء العالم، واتسعت الفجوة من 0.09 في عام 2024 إلى 0.44. وعند تفصيل الأرقام: كانت التحويلات التي تقل عن 10,000 دولار صافي تدفقات خارجة من الولايات المتحدة، بينما أسهمت التحويلات التي تتجاوز 10 ملايين دولار وحدها بصافي تدفقات وافدة قدره 53,200 BTC — أي إن المشترين كانوا تقريبًا جميعًا من المؤسسات.
أما مؤشر العملات المستقرة، فجاء على النقيض تمامًا: 1.00 لبقية أنحاء العالم، و0.56 للولايات المتحدة. تشكّل العملات المستقرة المرتبطة بالدولار 99.1% من حجم التداول في دفتر أوامر العملات المستقرة، وتتكون معظم احتياطياتها من سندات الخزانة الأمريكية قصيرة الأجل.
تقييمي أن هذا وجهان للشيء نفسه: يستخدم الأجانب العملات المستقرة للوصول إلى الدولار، بينما تستحوذ المؤسسات الأمريكية على معروض البيتكوين عبر صناديق المؤشرات المتداولة؛ لكن استقرار الجانب الأخير أقل بكثير، إذ تتبع مخصصات المؤسسات مدى الإقبال على المخاطرة.
السؤال هو: مع تزايد اعتماد الطلب الهامشي على الشراء عند $BTC على المؤسسات الأمريكية، هل ستكون هذه الطبقة من الطلب أول من ينسحب إذا تكرر الأسبوع الماضي بيع أسهم شركات أشباه الموصلات؟
187
·
--
في 15 أكتوبر، هبط سعر بيتكوين خلال التداول إلى 79,730 دولارًا، لينزل دون 80 ألفًا للمرة الأولى منذ شهر. وكان المحفّز من الاقتصاد الكلي: بلغ مؤشر أسعار المنتجين الأمريكي لشهر سبتمبر 6.3% على أساس سنوي، متجاوزًا بكثير التوقعات البالغة 5.5%، فيما قفزت أسعار البنزين بالجملة 20.3%.
وكان أصحاب المراكز الطويلة الممولة بالرافعة المالية هم من دفعوا الثمن: صُفّيت مراكز بقيمة تقارب 940 مليون دولار خلال 24 ساعة، وتعرّض نحو 176 ألف متداول للتصفية القسرية، وكانت أكثر من 90% من المراكز طويلة؛ كما سجّلت صناديق ETF الفورية صافي تدفقات خارجة بنحو 261 مليون دولار في اليوم نفسه.
أميل إلى الاعتقاد بأن تداولات التضخم هي التي أثّرت على العملات المشفرة، لا أن مشكلة ما طرأت على القطاع نفسه. فسحب الاستثمارات من صناديق ETF، إلى جانب التكدّس المفرط للمراكز الطويلة، هما ما ضاعف الهبوط؛ إذ يقع مستوى 80 ألفًا تمامًا عند خط تكلفة حاملي صناديق ETF.
لذا، فالسؤال الأهم ليس ما إذا كان مستوى 80 ألفًا سيصمد، بل ما إذا كان مؤشر أسعار المستهلكين سيأتي مجددًا أعلى من المتوقع. ما رأيك: هل سيشهد $BTC ارتدادًا إلى 85,000 أولًا، أم سيتجه مباشرة لاختبار 78,000؟ #صناديقETFالفوريةلبيتكوينتسجلصافيخروج2.61ملياردولارفييومواحد
207
·
--
ماتشي، الذي يتتبّعه المحللون على السلسلة، لقّن السوق درسًا جديدًا. في 15 أكتوبر، بين الساعة 3:22 و3:24 فجرًا، صفّت Hyperliquid عنوانه قسرًا في 232 عملية، وصادرت 1,650 من $ETH؛ وبلغت خسائره المحققة نحو 269 ألف دولار، إضافةً إلى رسوم تقارب 1,087 دولارًا.
الأهم هو الفارق الزمني: بعد 6 دقائق و55 ثانية من انتهاء آخر عملية تصفية، بدأ بالشراء مجددًا. وبحلول الساعة 3:56 فجرًا، كان قد بنى مركزًا شرائيًا برافعة مالية قدره 320 ETH، بمتوسط سعر يقارب 2,355؛ وبحلول الساعة 1:16 ظهرًا، زاد المركز إلى 2,500 ETH، بمتوسط سعر يقارب 2,370. وفي الفترة نفسها، أُودع 250 ألف USDC في رصيد التداول الفوري؛ فقد جهّز الذخيرة مسبقًا.
لا أريد تفسير ذلك على أنه «إيمان»؛ فهذا أقرب إلى حركة معتادة من لاعب يستخدم رافعة مالية عالية: ما خسره هو الهامش، لا خطته.
$ETH هبط للتو دون 2,400؛ لو كنت مكانه، أكنت ستشتري عند حدود 2,300، أم تخفّض الرافعة إلى الصفر وتنتظر اتضاح الاتجاه؟
ماتشي، الذي يتتبّعه المحللون على السلسلة، لقّن السوق درسًا جديدًا. في 15 أكتوبر، بين الساعة 3:22 و3:24 فجرًا، صفّت Hyperliquid عنوانه قسرًا في 232 عملية، وصادرت 1,650 من $ETH ؛ وبلغت خسائره المحققة نحو 269 ألف دولار، إضافةً إلى رسوم تقارب 1,087 دولارًا.
الأهم هو الفارق الزمني: بعد 6 دقائق و55 ثانية من انتهاء آخر عملية تصفية، بدأ بالشراء مجددًا. وبحلول الساعة 3:56 فجرًا، كان قد بنى مركزًا شرائيًا برافعة مالية قدره 320 ETH، بمتوسط سعر يقارب 2,355؛ وبحلول الساعة 1:16 ظهرًا، زاد المركز إلى 2,500 ETH، بمتوسط سعر يقارب 2,370. وفي الفترة نفسها، أُودع 250 ألف USDC في رصيد التداول الفوري؛ فقد جهّز الذخيرة مسبقًا.
لا أريد تفسير ذلك على أنه «إيمان»؛ فهذا أقرب إلى حركة معتادة من لاعب يستخدم رافعة مالية عالية: ما خسره هو الهامش، لا خطته.
$ETH هبط للتو دون 2,400؛ لو كنت مكانه، أكنت ستشتري عند حدود 2,300، أم تخفّض الرافعة إلى الصفر وتنتظر اتضاح الاتجاه؟
54
·
--
تعرّضت أسهم البنية التحتية للذكاء الاصطناعي لعمليات بيع حادة هذا الأسبوع: هبط سهم NBIS بنسبة 10.1% في يوم واحد، يوم 14 أكتوبر، إلى 186 دولارًا، ثم تراجع بنحو 6% أخرى يوم الجمعة، مسجلًا انخفاضًا بنحو 27% عن أعلى مستوى له في الأسبوع السابق.
لم يكن الطلب هو الشرارة، بل تكلفة التمويل—إذ قفز عائد سندات بقيمة 1.25 مليار دولار أصدرتها CoreWeave إلى نحو 15% في وقت ما، وتجاوز هامش مقايضات مخاطر الائتمان (CDS) 1000 نقطة أساس. وأشعلت كلمة «يا للهول» في منشور مُعاد نشره موجةَ البيع يوم الأربعاء. وكانت شركات الحوسبة ذات الديون الثقيلة الأكثر تضررًا، فيما حذّرت Gartner من أن أكثر من 80% من شركات السحابة الناشئة المتخصصة (neocloud) قد لا تتمكن من مواصلة أعمالها بشكل مستقل بحلول عام 2030.
موقفي: ما يحدث هو إعادة تسعير لنموذج «الاستدانة لتكديس القدرة الحاسوبية»، وليس نفيًا للطلب على الذكاء الاصطناعي. والعودة إلى متوسط 200 يوم عند $NBISB هي نقطة المراقبة المهمة.
المتغير المشترك بين هذا القطاع والعملات المشفرة هو توقّعات أسعار الفائدة. هل تختار $BTC انتظار خفض الفائدة، أم تراهن على ارتداد البنية التحتية للذكاء الاصطناعي أولًا؟
#خسرت أسهم الذكاء الاصطناعي وأشباه الموصلات أكثر من تريليون دولار من قيمتها السوقية هذا الأسبوع
103
·
--
قال تشارلز هوسكينسون في 18 أكتوبر إنه يعمل مع مهندس IOG لوكاس روزا على لغة جديدة لكاردانو: تداول قائم على النوايا، وبيانات تحمل إثباتًا (PCD)، وإثباتات معرفة صفرية من نوع Groth16. ولم يكشف عن الاسم أو الشيفرة المصدرية أو الجدول الزمني.
الأرقام لافتة: تبلغ القيمة السوقية لـ ADA نحو 8.3 مليارات دولار، فيما لا تتجاوز القيمة الإجمالية المقفلة في DeFi على شبكة كاردانو كلها 63 مليون دولار. وبلغ حجم التداول الأسبوعي 8.35 ملايين دولار، بانخفاض 25% عن الأسبوع السابق، فيما يبلغ إجمالي المعروض من العملات المستقرة على الشبكة نحو 70 مليون دولار. في المقابل، تتجاوز ودائع DeFi في سولانا نظيرتها بأكثر من 90 ضعفًا.
لذلك، هذا رأيي: ما ينقص ADA ليس لغة برمجة، بل الطلب. فحاملوها يتعاملون معها كأصل لتخزين القيمة، لا كضمان على السلسلة، وحتى زيادة معدل النقل 65 ضعفًا التي يعد بها Leios لن تغيّر هذه النسبة.
$ADA مع هذه الموجة الصاعدة، هل ستزيد حيازتك أم تقلّصها؟
21
·
--
بيانات CryptoQuant: منذ أن بلغ بيتكوين ذروته في أكتوبر، تجاوز ضغط البيع التراكمي لعملات الميم على Binance 1.4 مليار دولار. يتذبذب $BTC حاليًا بصعوبة فوق 82 ألف دولار، وما زال أقل بنحو 35% من ذروته.
الخسائر واضحة: تراجعت $DOGE وSHIB بنحو 9% خلال أسبوع، وWIF بأكثر من 10%، وTRUMP بأكثر من 12%، وBONK وFLOKI بأكثر من 15% لكل منهما، وMemeCore بأكثر من 19%. لكن الأهم هو المشهد العام: انخفضت حصة عملات الميم من إجمالي القيمة السوقية للعملات البديلة إلى أقل من 3%، وهو أدنى مستوى مسجل.
وجهة نظري هي أن موسم العملات البديلة لم يتأخر هذه المرة، بل تم تجاوزه تمامًا. لم تنتقل الأموال من عملات الميم إلى العملات البديلة الرئيسية، بل خرجت من السوق — إذ جرى تقليص ميزانيات المخاطر بشكل عام. ويُظهر رقم 3% أن المشترين الداعمين لم يظهروا أصلًا.
هل ما زلت تحتفظ بمراكز في عملات الميم؟ بعد تراجع DOGE بنسبة 9%، هل ستزيد مراكزك أم ستقلّصها؟
#بيتكوين_يعود_فوق_82_ألف_دولار
62
·
--
اشترت BitMine مجددًا 12,535 ETH، وبلغت حيازاتها حتى 18 أكتوبر 6.04 ملايين ETH، أي نحو 4.9% من إجمالي المعروض، منها 5.07 ملايين ETH مُكدّسة.
لم يكن مبرر توم لي لهذه الإضافة هو سردية ETH نفسها، بل كوريا الجنوبية: فمن 1 إلى 16 أكتوبر، تراجع مؤشر KOSPI بنسبة 17%، وهبط سهم سامسونغ إلكترونيكس 19.74%، وسهم SK هاينكس 28.38%. وقبل 16 أكتوبر، تجاوزت عمليات التصفية القسرية 50 مليار وون كوري يوميًا لأربعة أيام متتالية. وقال إن المخاوف بشأن تمويل الذكاء الاصطناعي، والتوترات بين الولايات المتحدة وإيران، وانتخابات منتصف الولاية، وعوائد السندات، دفعت المستثمرين إلى تقليص المخاطر؛ ولأن كثيرين يملكون مراكز كبيرة في العملات المشفرة في الولايات المتحدة وكوريا الجنوبية وتايوان، فقد تأثرت هي الأخرى.
أتفق مع الاتجاه، لكنني لا أتفق مع التوقيت. فالهبوط الناجم عن التصفية القسرية لا ينتهي عندما تتحسن الأساسيات، بل عندما تُزال الرافعة المالية.
لذلك، يكون الهبوط في المرحلة الأخيرة هو الأسرع، ويكون الارتداد هو الأقوى أيضًا — ما يجب مراقبته هو متى تتوقف عمليات التصفية القسرية في كوريا، لا السردية.
$ETH أأشتري الآن، أم أنتظر حتى تتوقف التصفية القسرية؟
#BitMineتزيدحيازتها12535ETH
28
·
--
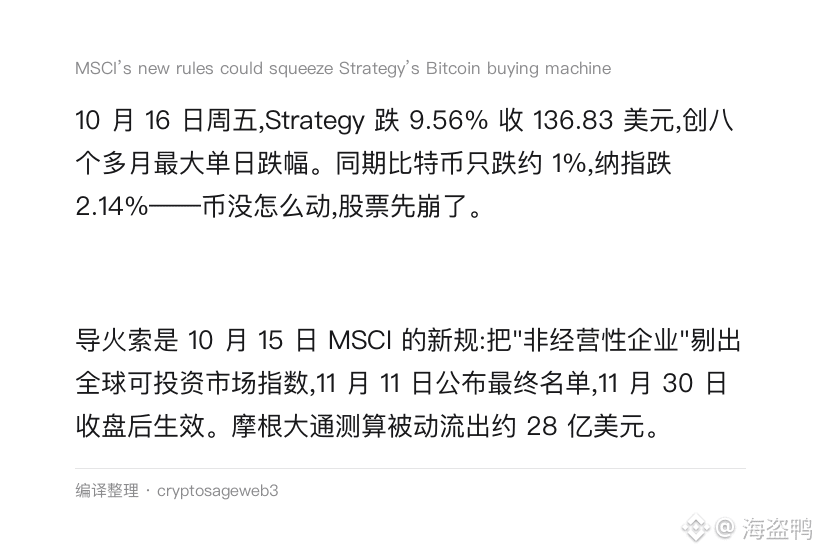
يوم الجمعة 16 أكتوبر، هبط سهم ستراتيجي بنسبة 9.56% ليغلق عند 136.83 دولارًا، مسجلًا أكبر انخفاض يومي له منذ أكثر من ثمانية أشهر. وفي الفترة نفسها، تراجع بيتكوين بنحو 1% فقط، وناسداك بنسبة 2.14% — لم يتحرك سعر العملة كثيرًا، لكن السهم انهار أولًا.
وكانت الشرارة هي القواعد الجديدة التي أعلنتها MSCI في 15 أكتوبر: استبعاد «الشركات غير التشغيلية» من مؤشرات الأسواق العالمية القابلة للاستثمار. وستُعلن القائمة النهائية في 11 نوفمبر، على أن تدخل القواعد حيز التنفيذ بعد إغلاق السوق في 30 نوفمبر. وقدّر جيه بي مورغان التدفقات الخارجة من الصناديق السلبية بنحو 2.8 مليار دولار.
يكمن الخطر في العلاوة: تملك الشركة 848250 وحدة من BTC بمتوسط سعر 75444 دولارًا، وتعتمد على إصدار أسهم عادية لشراء العملات عندما يكون «سعر السهم أعلى من صافي قيمة الأصول التي تحتفظ بها». وإذا استمر التداول بخصم لفترة طويلة، فستتوقف هذه الآلية، ولن يبقى أمامها سوى اللجوء إلى الأسهم الممتازة والديون.
إذا ورد اسم الشركة فعلًا في قائمة 11 نوفمبر، فهل سيتراجع السهم بفعل موجة من ردود الفعل العاطفية، أم سيتجاهل الأمر تمامًا؟ $BTC ماذا عن $MSTRB ؟
#انخفاض_سهم_ستراتيجي_بنسبة_9%_يوم_الجمعة
39
·
--
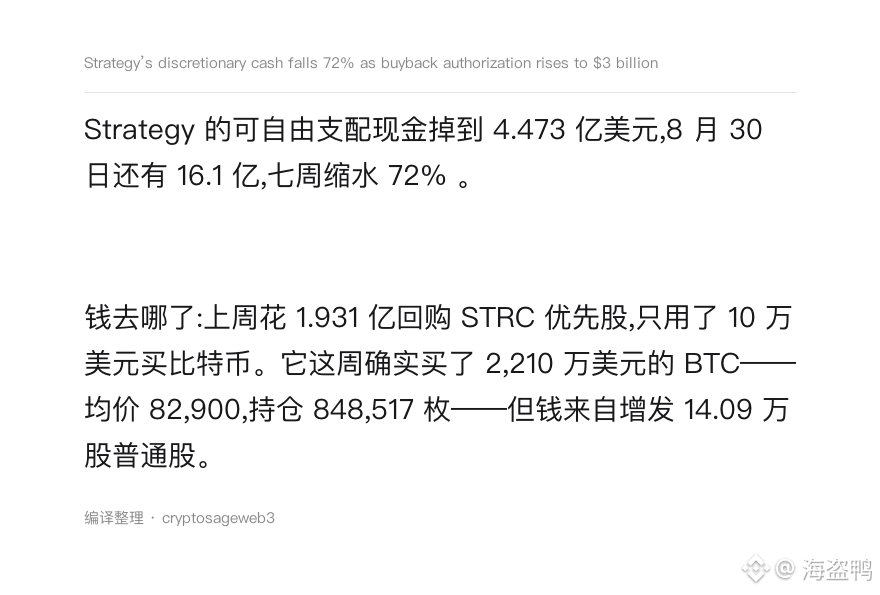
انخفض النقد المتاح للتصرف لدى Strategy إلى 447.3 مليون دولار، بعد أن كان 1.61 مليار دولار في 30 أغسطس؛ أي تراجع بنسبة 72% خلال سبعة أسابيع.
أين ذهبت الأموال؟ أنفقت الشركة الأسبوع الماضي 193.1 مليون دولار على إعادة شراء أسهم STRC الممتازة، ولم تستخدم سوى 100 ألف دولار لشراء البيتكوين. صحيح أنها اشترت هذا الأسبوع BTC بقيمة 22.1 مليون دولار، بمتوسط سعر 82,900، لترتفع حيازتها إلى 848,517 عملة؛ لكن الأموال جاءت من إصدار 140,900 سهم عادي جديد.
رفع مجلس الإدارة سقف التفويض بإعادة شراء الأسهم الممتازة بنسبة 50%، من 2 مليار إلى 3 مليارات دولار، ولا يزال 1.16 مليار دولار متاحًا؛ فيما هبط سعر السهم 11.35% خلال أسبوع.
حكمي واضح: أعطت الشركة الأولوية لعوائد المساهمين على تكديس العملات، وهذا دليل على اختفاء العلاوة. القائمة النهائية لـ MSCI في 11 نوفمبر هي الاختبار الحاسم التالي.
على أيهما تراهن: أن يتوقف $BTC عن الهبوط أولًا، أم أن يتراجع $MSTRB إلى 120 أولًا؟
48
·
--
أُطلقت اليوم رسميًا Dogecoin Labs، التي أُنشئت بدعم من مؤسسة دوجكوين، وجمعت ثلاثة أنشطة تحت مظلة شركة مستقلة: محفظة MyDoge (تقول إن لديها أكثر من 500 ألف مستخدم، وأطلقت للتو الإصدار V3)، ومنصة تطبيقات DogeOS (شبكة اختبار عامة متوافقة مع EVM تنطلق في 30 سبتمبر، ولم يُحدَّد بعد موعد إطلاق الشبكة الرئيسية، كما أفادت التقارير أن «الاتصال الآمن» مع الشبكة الرئيسية لدوجكوين لم يكتمل أيضًا)، وخدمة تحصيل المدفوعات للتجار في Such App (يدعم الاختبار الداخلي إصدار الفواتير ومسح رموز QR في المتاجر، وما زال دمجها مع DogeOS في مرحلة التخطيط).
الهيكل التنظيمي هو أسهل جزء في الأمر. لم تكن المشكلة الحقيقية لـ$DOGE يومًا غياب من يطوّر التطبيقات، بل أن قلة من الناس مضطرون إلى استخدامه للدفع — فشبكة الاختبار العامة لا تتصل بالشبكة الرئيسية، وأدوات مسح الرموز لم تُدمج بعد في طبقة التطبيقات، لذا لم تكتمل الحلقة اليوم.
لذلك أميل إلى اعتبارها قصة تمتد من 12 إلى 24 شهرًا، لا محفزًا لهذا الأسبوع، ومن المرجح أن تخفت الحماسة خلال أسبوع.
هل ستشتري $DOGE بسبب عنوان «تكامل المنظومة»، أم لن تلتفت إليه إلا عندما يروّج له أحد؟
70
·
--
تُظهر بيانات المعاملات العامة على السلسلة أن مؤسسة إيثيريوم استبدلت 2,785 ETH بعملة USDS. وكانت قيمة ETH المستخدمة نحو 6.42 مليون دولار. ونُفذت المبادلة عبر CoWSwap. وبما أن التداول ظاهر في سجلات البلوكشين العامة، فيمكن التحقق من هذه الحركة مباشرةً، بدلاً من الاعتماد على تصريح من الشركة. حوّلت المبادلة رصيداً كبيراً من ETH إلى USDS، وهي عملة مستقرة. والمبلغ بالدولار تقديري، ويستند إلى قيمة ETH في ذلك الوقت. ويمكن لمحللي البلوكشين الذين يتتبعون التحركات الكبيرة رصد مبادلة المؤسسة. $ETH
تُظهر بيانات المعاملات العامة على السلسلة أن مؤسسة إيثيريوم استبدلت 2,785 ETH بعملة USDS. وكانت قيمة ETH المستخدمة نحو 6.42 مليون دولار. ونُفذت المبادلة عبر CoWSwap. وبما أن التداول ظاهر في سجلات البلوكشين العامة، فيمكن التحقق من هذه الحركة مباشرةً، بدلاً من الاعتماد على تصريح من الشركة. حوّلت المبادلة رصيداً كبيراً من ETH إلى USDS، وهي عملة مستقرة. والمبلغ بالدولار تقديري، ويستند إلى قيمة ETH في ذلك الوقت. ويمكن لمحللي البلوكشين الذين يتتبعون التحركات الكبيرة رصد مبادلة المؤسسة. $ETH
3
·
--
أعلنت BNB Chain عن خطط لإطلاق شبكة ثانية من الطبقة الأولى متوافقة مع EVM، تعمل بالتوازي مع BNB Smart Chain بدلاً من أن تحل محلها. وستتصل الشبكة بـBSC عبر جسر أصلي، ولن تُصدر رمزاً جديداً؛ إذ ستُستخدم BNB لدفع رسوم الغاز والتخزين والحوكمة. ومن المخطط إطلاق شبكة اختبار عامة في أواخر عام 2026، على أن تُطلق الشبكة الرئيسية في أوائل عام 2027. وتشمل الأهداف المعلنة أوقاتاً لتكوين الكتل تبلغ نحو 200 مللي ثانية، وتأكيدات مسبقة للمعاملات تستغرق نحو 20 مللي ثانية، وترتيباً للمعاملات في أقل من ثانية. وتعمل بالفعل شبكة تطوير متعددة المدقّقين. $BNB
أعلنت BNB Chain عن خطط لإطلاق شبكة ثانية من الطبقة الأولى متوافقة مع EVM، تعمل بالتوازي مع BNB Smart Chain بدلاً من أن تحل محلها. وستتصل الشبكة بـBSC عبر جسر أصلي، ولن تُصدر رمزاً جديداً؛ إذ ستُستخدم BNB لدفع رسوم الغاز والتخزين والحوكمة. ومن المخطط إطلاق شبكة اختبار عامة في أواخر عام 2026، على أن تُطلق الشبكة الرئيسية في أوائل عام 2027. وتشمل الأهداف المعلنة أوقاتاً لتكوين الكتل تبلغ نحو 200 مللي ثانية، وتأكيدات مسبقة للمعاملات تستغرق نحو 20 مللي ثانية، وترتيباً للمعاملات في أقل من ثانية. وتعمل بالفعل شبكة تطوير متعددة المدقّقين. $BNB
·
--
كشفت Bitquery حقيقة «ازدهار» XRP Ledger: بين 19 سبتمبر و18 أكتوبر، جاءت 7.79 مليون من أصل 7.82 مليون دفعة RLUSD، أي 99.6% منها، من مجموعة روبوتات تضم 110 عناوين، وصُبّت كلها في 3 عناوين استلام، بمتوسط يقارب جزءًا من المئة لكل دفعة، ولم تتجاوز رسومها اليومية 20 دولارًا.
أما الصورة الحقيقية: فلم يكن هناك طوال الشهر سوى أقل من 2000 عنوان إرسال. ومن أصل 7.33 مليارات دولار من التسويات، جاء 6.98 مليارات، أي 95%، من 828 تحويلًا تجاوزت قيمة كل منها مليون دولار، بينما لم يتجاوز الوسيط 150 RLUSD.
وجهة نظري: لقد أصبح عدد المعاملات مقياسًا معطوبًا. والاستشهاد بحجم معاملات زائف ناتج عن تحويلات ضئيلة لإثبات ازدهار شبكة ما هو أسهل أشكال خداع الذات؛ إن أردت معرفة ما يجري فعلًا، فانظر إلى عمليات سكّ المُصدِر والاسترداد والتسويات الكبيرة—فهناك تتحرك الأموال حقًا.
عند تقييم $XRP مستقبلًا، هل ستظل تنظر إلى عدد المعاملات؟ أم ستركز فقط على تدفقات صناديق ETF ومستوى 1.25؟
26
·
--
هذا الإشعار التفسيري الصادر عن لجنة تداول السلع الآجلة الأمريكية (CFTC)، والمنشور في 5 أكتوبر ثم في السجل الفيدرالي بتاريخ 13 أكتوبر، مع تحديد 14 ديسمبر موعدًا نهائيًا لتقديم التعليقات، يقلب ما يظنه كثيرون أمرًا بديهيًا: دفعك كامل ثمن البيتكوين ورفضك حدّ الائتمان الذي تعرضه المنصة لا يعنيان أن الصفقة خرجت من نطاق قواعد العقود الآجلة. فمتى كان البائع أو الطرف المقابل قد «عرض» ترتيبًا تمويليًا ينطبق على الصفقة—سواء أُدرج في مستندات فتح الحساب أو في شروط المعاملة—فقد تظل هذه المعاملة السلعية للأفراد خاضعة للمادة 2(c)(2)(D) من قانون تبادل السلع (CEA)، ما لم ينطبق استثناء مثل «التسليم الفعلي».
أما معيار التسليم الفعلي، فهو الحصول خلال 28 يومًا على حيازة وسيطرة فعليتين وذات شأن: لا يكفي رصيد مسجل في دفاتر المنصة، وعادةً ما يلزم امتلاك المفاتيح الخاصة؛ كما أن دفع كامل الثمن لا يشكل استثناءً بحد ذاته.
رأيي: ليس المقصود وضع عقبة إضافية أمام صغار المستثمرين، بل تحديد طبيعة «البيتكوين الدفتري». فهل يُعد شراء العملات عبر المنصة تداولًا فوريًا أم تداولًا برافعة مالية؟ يتوقف ذلك على ما إذا كنت قد حصلت فعلًا على المفاتيح—وهكذا أصبح الحفظ الذاتي للمرة الأولى الخيار الأمثل من الناحية التنظيمية، لا مجرد مسألة إيمانية.
والسؤال لك: $BTC ، هل تضعها في محفظتك الخاصة أم تتركها ضمن رصيدك على المنصة؟
25
·
--
قدّمت بلاك روك في 19 من الشهر طلبًا لإطلاق ثالث صندوق ETF للبيتكوين، باسم Managed Protect. لا يحتفظ الصندوق بالبيتكوين، بل يشتري فروق أسعار خيارات الشراء على IBIT: يشتري خيار شراء بسعر تنفيذ يقارب 90%، ويبيع خيار شراء بسعر تنفيذ أعلى لتقليل التكلفة، ويخصص الباقي لأدوات دخل ثابت قصيرة الأجل.
الثمن واضح: سقف للمكاسب، أما الخسائر فهناك مجال لتخفيفها لا ضمان لمنعها. تنص نشرة الاكتتاب على أن الحد الأقصى للخسارة البالغ 10% غير مضمون. ويضم الصندوق في الوقت نفسه ثلاث شرائح شهرية متداخلة؛ لذا تُحتسب الحماية الفعلية استنادًا إلى متوسط متحرك، ثم تُخصم الرسوم. كما أن المنتج لا يزال بحاجة إلى موافقة هيئة الأوراق المالية والبورصات الأمريكية (SEC).
تقييمي: هذا ليس منتجًا لحماية المستثمرين الأفراد، بل يتيح لأصحاب رؤوس الأموال المخصصة تسعير البيتكوين وفق «ميزانية للمخاطر» — من الاستثمار المباشر في IBIT، إلى تحصيل العوائد من بيع التقلبات عبر BITA، وصولًا إلى شراء الحماية. وما إن تدخل المؤسسات السوق على أساس «حد أقصى للتراجع بنسبة 10%»، حتى ينخفض التقلب طويل الأجل للرقم $BTC بفعل عوامل هيكلية.
هل تختار مكاسب محدودة مقابل حماية غير مضمونة، أم تحتفظ بـ $BTC مباشرةً دون تحوّط؟
BTC-1.40%
IBITETF-1.77%
44
·
--
أُطلق JPMD، رمز الودائع التابع لـ JPMorgan، رسميًا على الشبكة الرئيسية لإيثيريوم في 19 أكتوبر، وهو متاح حصرًا للعملاء المؤسسيين الذين اجتازوا مراجعة Kinexys (المعروفة سابقًا باسم Onyx). ويمثل ودائع بالدولار لدى JPMorgan، وليس عملة مستقرة، ولا يمكن للأفراد المشاركة فيه.
استخدامه واضح: تسوية مباشرة بين الأطراف على مدار الساعة طوال أيام الأسبوع، لتوفير المقاصة والضمانات للمدفوعات على السلسلة والأصول المُرمَّزة. وشرح البنك رسميًا سبب اختياره إيثيريوم بوضوح: السيولة. فبحسب إحصاءات DefiLlama، هناك نحو 50 مليار دولار مقفلة في تطبيقات إيثيريوم. وقد عالجت Kinexys معاملات تراكمية تجاوزت 4 تريليونات دولار، بمتوسط يومي يقارب 7 مليارات.
لكن مقارنة هذا الرقم بإجمالي أعمال المدفوعات لدى JPMorgan، التي يبلغ متوسطها اليومي 12 تريليونًا، تجعله مجرد جزء ضئيل. لذلك أرى أن دلالة هذه الخطوة أكبر من حجم تدفقاتها: وول ستريت لا تدخل للمضاربة بالعملات، بل تنقل طبقة التسوية بالجملة للدولار إلى شبكة عامة.
لكن السؤال الحقيقي هو: صناديق إيثيريوم المتداولة تسجل صافي تدفقات خارجة هذا الأسبوع، في حين تتزايد التسويات المؤسسية على السلسلة. أي اتجاه تثق به أكثر؟ هل يستعيد $ETH مستوى 2400 أولًا، أم يعاود اختبار 2200؟
64
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedWatch
16.1M مشاهدات
37,725 يقومون بالنقاش
🕯 | هبوط حاد في أسعار الذهب والفضة وتسعير جديد في السوق
🟠الذهب والفضة انخفضوا بشكل حاد النهاردة بعد اجتماع البنك الفيدرالي اللي ما وضحش توجهه خلال الفترة القادمة، وده خلى السوق يسعر رفع الفائدة في اجتماع ديسمبر
🟠الذهب انخفض بنسبة 1.2% وسجل أقل سعر النهاردة عند 4015 دولار للأونصة، وبيقترب أكثر من المستوى الرئيسي 4000 دولار 🔽
🟠الفضة انخفضت بنسبة 2.6% وسجلت أقل سعر من 11 شهر عند 52.48 دولار للأونصة، وحالياً بتستهدف المستوى 50 دولار
🟠انهيار أسعار السلع النهاردة سببه إعادة تسعير في الأسواق بعد اجتماع الفيدرالي، وتوقعات باستمرار الفائدة مرتفعة لفترة أطول
نقطة مهمة ⛔️
أخبار النهاردة عن التضخم هيكون ليها تأثير كبير على حركة السعر سواء هتزود حدة الهبوط، أو هتوقفه لو البيانات أظهرت تراجع ⚪️
🌑 $AAPLB $MSFTB $LLYB
✅ @mshabaka
#FedWatch #EarningsSeason #CanMicrosoftDeliverOnAI
mshabaka
·0 إعجاب
·98 مشاهدات
Nasdaq100FuturesFall0.9%
1,249 مشاهدات
60 يقومون بالنقاش
BitcoinCore32.1RaisesPeerConnectionLimit
16,234 مشاهدات
397 يقومون بالنقاش