تحديث عن عنق الزجاجة في التوصيلات البصرية — لا يزال تزويد الليزر غير قادر على مواكبة طلب الذكاء الاصطناعي، والأسعار في ارتفاع.
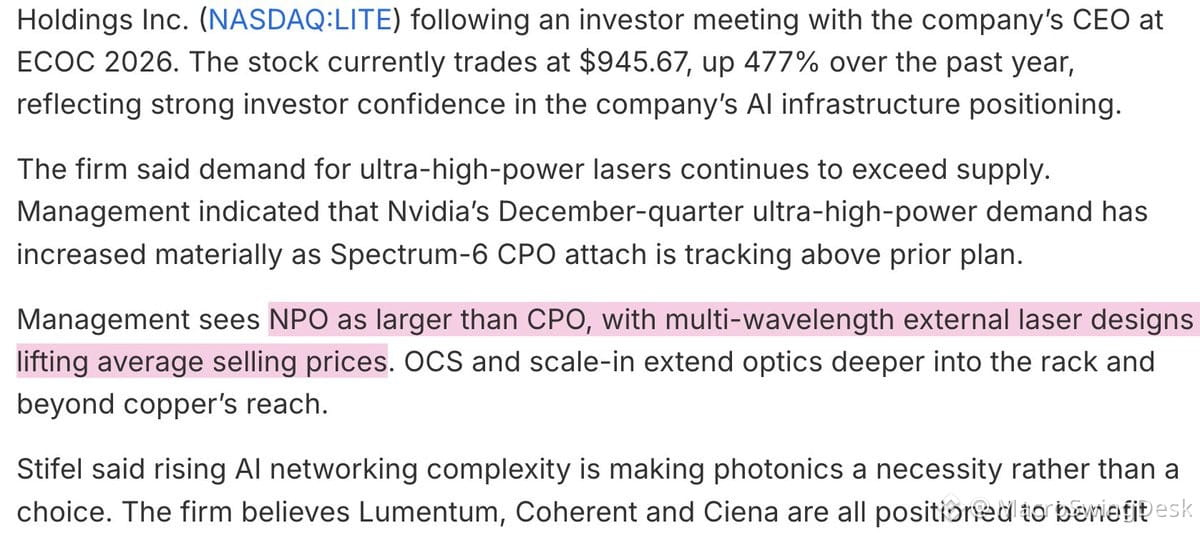
Lumentum في ECOC 2026 (عبر اجتماع Stifel):
- قفزت بشكل ملحوظ شهية/طلب ليزر NVDA Spectrum-6 CPO عالي القدرة للغاية
- سوق NPO أكبر من CPO؛ ليزرات خارجية متعددة الأطوال الموجية تقود توسع متوسط سعر البيع (ASP) (مصفوفات DFB متعددة الأطوال الموجية من Sivers = منتجات أعلى قيمة)
- ما زال طلب الليزر يتجاوز التوريد في جميع أنحاء الطيف
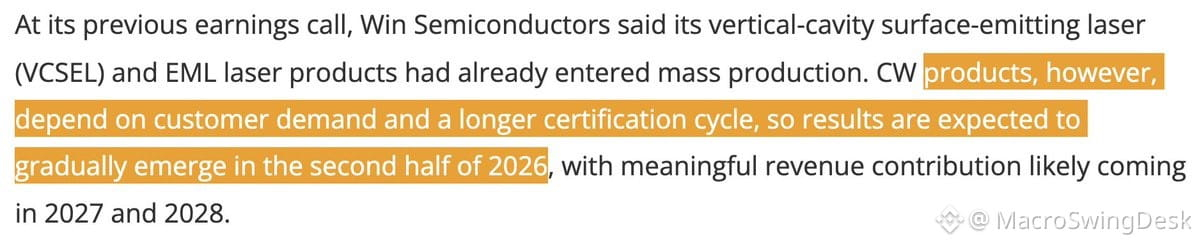
Win Semi (مصنع SIVE، شريك لـ $LITE) يوسّع طاقة ليزر CW:
- من المتوقع أن تصل منتجات ليزر CW إلى النصف الثاني من 2026، ومن المرجح أن تكون الإيرادات ذات معنى في 2027-2028
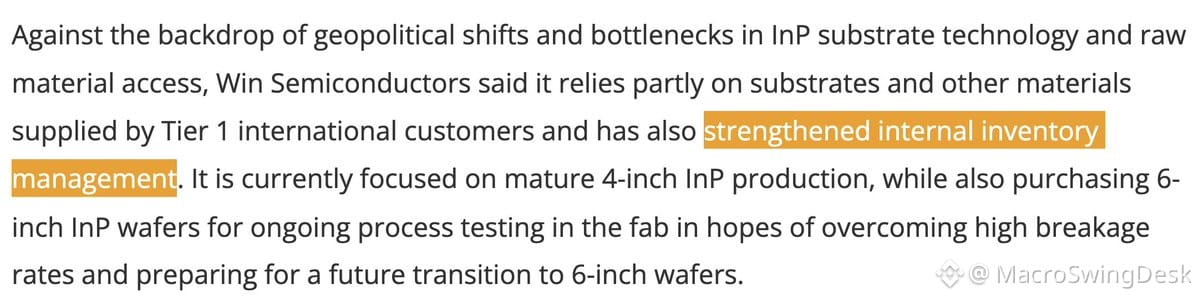
- الترقية إلى رقائق InP بقياس 6 بوصات (قيد الاختبار حالياً)، وتأمين الركائز من موردي شريحة/جهة دولية من الفئة الأولى
- استثمارات رأسمالية ضخمة على أدوات DUV من $ASML بالإضافة إلى هندسة المصنع
الاستنتاج الرئيسي: NPO > CPO على نطاق أوسع؛ الليزرات متعددة الأطوال الموجية تحقق تسعيراً أعلى، ولا تزال قيود التوريد قائمة. لدى Win Semi استراتيجية الركائز، وخطة التجهيزات (tooling)، وخطة القدرة للتوسع في إنتاج ليزر CW — لست متأكداً لماذا يشكك المتشائمون (bears) في هذا الترتيب.
تظل التوصيلات البصرية عنق زجاجة بنيوياً في التوسع بالبنية التحتية للذكاء الاصطناعي. إذا لم تكن تتابع إمدادات ركائز InP، وقياسات/متوسط أسعار ليزر ASP، وتوسع طاقة المصانع (foundry capacity)، فأنت تفوّت جزءاً كبيراً من لغز نفقات/استثمارات الذكاء الاصطناعي (AI capex).