

#nvdab
nvdab
54,200 مشاهدات
1,373 يقومون بالنقاش
رائج
جديد

·
--
إنفيديا تتراجع 16% وآبل تستعيد صدارة القيمة السوقيةتراجع سهم إنفيديا بنحو 16% منذ 6 أكتوبر، وعادت آبل لتنتزع صدارة الشركات العالمية من حيث القيمة السوقية. قبل بضعة أشهر، لم يكن أحد تقريبًا يشكك في هذا الترتيب، أما الآن فلا بد من إعادة ترتيب الأوراق.
الأكثر تضررًا هم المستثمرون المراهنون على سردية الذكاء الاصطناعي؛ فأسهم مثل $NVDAB التي تتحرك مع إنفيديا تتعرض لضغوط مباشرة، بينما أصبحت $AAPLB من المستفيدين من تبدّل المراكز هذا. المزاج يختلف بين طرفي القطاع نفسه.
تغيير بطل القصة لا يعني أن حكاية الذكاء الاصطناعي انتهت، لكن السوق يعبّر عن رأيه بأفعاله: السهم الذي قاد الصعود بدأ يُعاد تسعيره. في مثل هذه الأوقات، من المفيد النظر إلى من يصمد ومن يتراجع أكثر من الاكتفاء بالعناوين.
إنفيديا تتراجع 16% وآبل تستعيد صدارة القيمة السوقية
تراجع سهم إنفيديا بنحو 16% منذ 6 أكتوبر، وعادت آبل لتنتزع صدارة الشركات العالمية من حيث القيمة السوقية. قبل بضعة أشهر، لم يكن أحد تقريبًا يشكك في هذا الترتيب، أما الآن فلا بد من إعادة ترتيب الأوراق.
الأكثر تضررًا هم المستثمرون المراهنون على سردية الذكاء الاصطناعي؛ فأسهم مثل $NVDAB التي تتحرك مع إنفيديا تتعرض لضغوط مباشرة، بينما أصبحت $AAPLB من المستفيدين من تبدّل المراكز هذا. المزاج يختلف بين طرفي القطاع نفسه.
تغيير بطل القصة لا يعني أن حكاية الذكاء الاصطناعي انتهت، لكن السوق يعبّر عن رأيه بأفعاله: السهم الذي قاد الصعود بدأ يُعاد تسعيره. في مثل هذه الأوقات، من المفيد النظر إلى من يصمد ومن يتراجع أكثر من الاكتفاء بالعناوين.
89
·
--
⚡ تكافئ الأسواق من يكتشفون الفرص مبكرًا!
$COTI يبني مركزه في قطاع الخصوصية والمدفوعات، بينما يضيف $NVDAB بُعدًا مختلفًا إلى عالم الأصول الرقمية.
مشروعان فريدان، وقصتان مختلفتان في السوق. راقب عن كثب تحركات الأسعار، وتغيرات أحجام التداول، ومستويات المقاومة الرئيسية.
🔥 أبقِ استراتيجيتك جاهزة، واقتنص الفرصة المناسبة، ولا تدع الخوف من تفويت الفرصة (FOMO) يتحكم في تداولاتك.
#COTI #NVDAB #BinanceUpdatesProofofReservesAddresses
{spot}(COTIUSDT)
{spot}(NVDABUSDT)
⚡ تكافئ الأسواق من يكتشفون الفرص مبكرًا!
$COTI يبني مركزه في قطاع الخصوصية والمدفوعات، بينما يضيف $NVDAB بُعدًا مختلفًا إلى عالم الأصول الرقمية.
مشروعان فريدان، وقصتان مختلفتان في السوق. راقب عن كثب تحركات الأسعار، وتغيرات أحجام التداول، ومستويات المقاومة الرئيسية.
🔥 أبقِ استراتيجيتك جاهزة، واقتنص الفرصة المناسبة، ولا تدع الخوف من تفويت الفرصة (FOMO) يتحكم في تداولاتك.
#COTI #NVDAB #BinanceUpdatesProofofReservesAddresses
1
86
·
--
يُتداول NVDAB الآن عند 220.05، مرتفعًا 0.88% خلال 24 ساعة، لكنه لا يزال منخفضًا 0.21% خلال 7 أيام. يتراوح سعره خلال اليوم بين 215.91 و220.31، بتذبذب قدره 2.0%.
【حركة السوق】
على من يرغب في اقتناص القاع خلال هذا الارتفاع أن ينتبه أولًا.
أتمّ NVDAB جولة تداول بين 215.91 و220.31؛ أما 0.88% فليست سوى النتيجة.
يتحرك NVDAB ضمن نطاق ضيق بين 215.91 و220.31، ولا توجد مؤشرات واضحة على خروج الأموال على المدى القصير.
مستوى 215.91 هو نقطة انطلاق هذا الارتفاع، والعودة لاختباره هنا ليست صفقة سيئة من حيث القيمة.
ارتفع السوق الأوسع 1.13% خلال الفترة نفسها، بينما لم يزد NVDAB سوى 0.88%؛ لذا يعود معظم هذا الارتفاع إلى تحسن الأجواء العامة.
【العوامل الاقتصادية الكلية】 الأسهم الأمريكية ليلًا: ناسداك +0.82%، وستاندرد آند بورز 500 +0.70% (إغلاق 2026-10-27). سجّلت صناديق BTC ETF صافي تدفقات خارجة هذا الشهر بنحو 45.2 مليار دولار. جاء التضخم الأمريكي وفق مؤشر أسعار المستهلكين (CPI) عند 3.7% على أساس سنوي، متجاوزًا التوقعات. وتبلغ احتمالات رفع الفائدة في اجتماع 2026-10-27/28 نحو 47%.
الميل على المدى القصير صعودي.
【أسباب التفاؤل】
إذا صمد مستوى 215.91، فهناك مجال لمزيد من المتابعة على المدى القصير؛ أما إذا كُسر مستوى 220.31 في الاتجاه المعاكس، فستكون هناك حاجة لإعادة التقييم.
مع ارتفاع 0.88% خلال 24 ساعة وتذبذب بين 215.91 و220.31، فإن المشترين هم المسيطرون حاليًا.
القرار لك؛ لا داعي للاستعجال، فلنراقب ما سيحدث.
$NVDAB #NVDAB
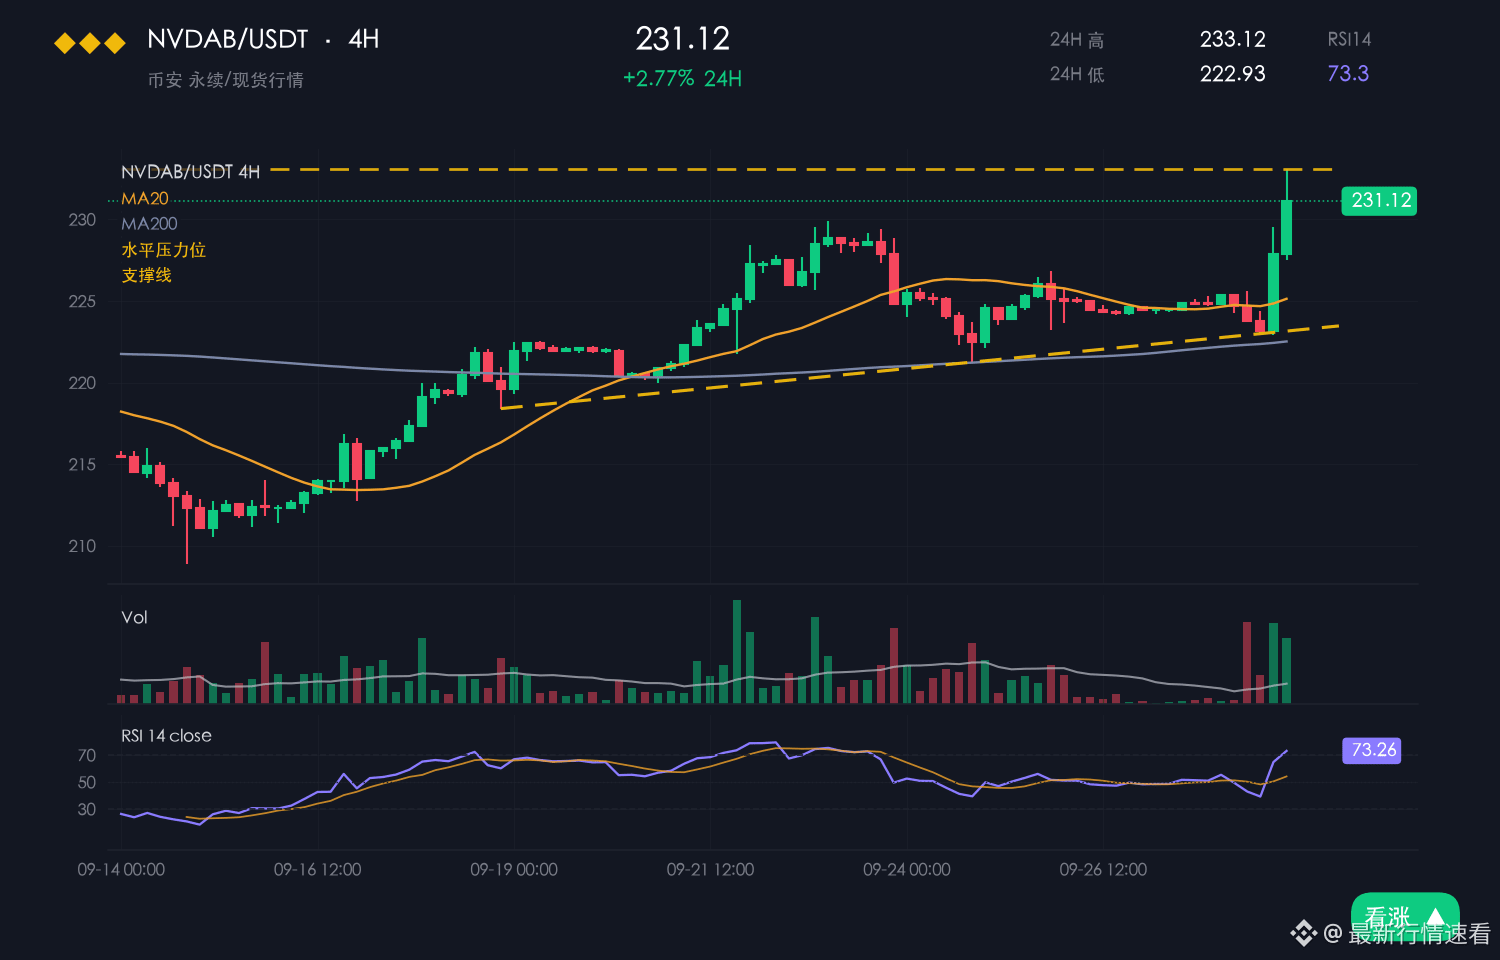

انخفضت إنفيديا 20% خلال شهر، وغوغل 30%، وأمازون 20%. أكبر ثلاث شركات، التي تبلغ قيمتها السوقية مجتمعة 12 تريليون دولار، سجلت جميعها تراجعًا شهريًا من خانتين في الشهر نفسه. لقد تغيّرت طبيعة الأمر؛ فلم يعد متعلقًا بتقرير أرباح شركة بعينها أو بدورة منتج معين، بل بسحب بيتا في الوقت نفسه من شريحة كاملة من الشركات التي تبلغ قيمتها السوقية تريليون دولار. أما أسواق العقود الدائمة على مدار 24 ساعة، مثل NVDAB، فهي أول مكان يُحدَّد فيه حجم الفجوة السعرية لهذه الشركات العملاقة خلال فترة توقف تداول الأسهم الأمريكية.
لنبدأ بالسؤال: ما قيمة «التسعير المسبق» هذا؟
العقود الدائمة للأسهم الأمريكية المُرمَّزة ليس لها تاريخ انتهاء، وتتقارب مع السعر الفوري بفضل معدل التمويل. ونظريًا، ما دامت هناك تداولات موازنة، يظل السعر قريبًا من صافي قيمة الأصول. لكن خلال عطلة نهاية الأسبوع وفترة التداول الليلي للأسهم الأمريكية، لا يستطيع صناع السوق الاكتتاب أو الاسترداد في السوق الأولية، ولا التحوط باستخدام الأسهم الفورية أو العقود الآجلة، لذا تتوقف آلية التقارب عمليًا. وما يتبقى في سوق العقود الدائمة حينها هو الأموال ذات الرافعة المالية؛ والسعر لا يعكس قيمة إنفيديا، بل يعكس «من الأكثر استعجالًا لإغلاق مركزه». لذلك تكون نسبة الإشارة إلى الضوضاء في أسعار NVDAB خلال ساعات التداول الآسيوية منخفضة جدًا؛ فهي تقيس المعنويات، لا سعر الافتتاح. ومن السهل أن تقع في فخ الوهم إذا تعاملت معها كأنها أداة تتنبأ بالفجوة السعرية يوم الاثنين.
البُعد الثاني هو التباعد بين اتجاه معدل التمويل واتجاه المراكز المفتوحة.
في الأشهر التي تشهد هبوطًا حادًا متزامنًا للشركات العملاقة الثلاث، قد يتحول دور أصول مثل NVDAB بهدوء من «أداة للشراء» إلى «أداة للتحوط». وقد ترى نمطًا مخالفًا للحدس: السعر يهبط، لكن معدل التمويل يصبح سلبيًا، ويدفع أصحاب مراكز البيع رسوم التمويل. وهذا لا يعني أن السوق أصبح صعوديًا؛ والأرجح أن أصحاب الأسهم العادية أو صناديق المؤشرات المتداولة يشترون مراكز بيع دائمة للتحوط خلال فترة توقف التداول. ودافع هؤلاء عن فتح مراكز البيع يختلف تمامًا عن دافع المضاربين على الهبوط؛ فهم لا يغلقون مراكزهم لمجرد أن السعر هبط كثيرًا، بل قد يزيدونها كلما ازداد الهبوط. ولتقييم ذلك، فإن النظر إلى ما إذا كان نمو حجم المراكز المفتوحة واتجاه معدل التمويل متزامنين أكثر فائدة من النظر إلى السعر نفسه.
البُعد الثالث هو المخاطر الثابتة لمرساة صافي قيمة الأصول.
تتجمد قيمة الأسهم المُرمَّزة عند لحظة الإغلاق، وخلال فترة توقف التداول لا يمكن استنتاج السعر المرجعي إلا من خلال أوراكل والتداولات داخل المنصة. وينخفض معدل التحديث، وتقل كثافة دفتر الأوامر، وتكون السيولة في أدنى مستوياتها خلال ساعات الفجر. وقد يؤدي ذيل سعري واحد إلى تفعيل أوامر وقف الخسارة ثم يعود السعر إلى مستواه السابق، مع أن هذا الذيل لا يظهر إطلاقًا على مخطط السوق الفورية. وكلما ارتفع مستوى الرافعة المالية، أصبحت هذه التقلبات «الموجودة في العقود الدائمة وحدها» أشد فتكًا.
وأخيرًا، لنتحدث عن السردية. يتداول السوق الآن على نطاق واسع الحديث عن خطورة شهري نوفمبر وديسمبر، استنادًا إلى أن كسر هذه الشركات المتصدرة في مختلف القطاعات لمستوياتها على المخطط الشهري معًا غالبًا ما ينذر بموجة هبوط أخرى. لا أعارض هذا التقدير، لكن يجدر الانتباه إلى أن بيتكوين، بحجم يبلغ 1.5 تريليون دولار، لم يعد نقيضًا للأصول عالية المخاطر بالكامل؛ فارتباطه بمؤشر ناسداك أصبح أكثر استقرارًا من ارتباطه بسردية «الذهب الرقمي». لذا فإن سلسلة انتقال الأثر من تراجع إنفيديا إلى هبوط NVDAB قائمة بالفعل، فلا تراهن على «مسار مستقل للعملات المشفرة» للتحوط.
رأيي على المدى القصير: خلال فترة توقف التداول هذه، يؤدي NVDAB دور مقياس الحرارة لا عجلة القيادة. وينبغي انتظار تأكيد الاتجاه حتى الساعة الأولى بعد افتتاح السوق الفورية، ومراقبة حجم التداول: إذا افتتح السوق على فجوة صعودية لكن حجم التداول لم يواكبها، فذلك ليس سوى تلاشي لمعنويات سوق العقود الدائمة، ومن المرجح أن تُملأ الفجوة؛ أما إذا افتتح على فجوة هبوطية وامتصتها طلبات الشراء في السوق الفورية، فحينها فقط يكون التسعير حقيقيًا. في هذه المرحلة، مراقبة موعد انتهاء التباعد بين معدل التمويل والمراكز المفتوحة أجدى من تخمين اتجاه الفجوة.
المراكز مسؤوليتك وحدك؛ وذيل السعر الذي يظهر عند الفجر لن يشفق عليك.
#NVDAB #كريبتو
10
·
--
عرض الترجمة
📊 NVDAB – توصية تداول
🟢 LONG – ارتداد محتمل
السعر الحالي: 205.36
التحليل: مؤشر RSI عند 29.9 على إطار الساعة، ما يشير إلى دخول منطقة التشبع البيعي. قد يقترب السعر من ارتداد صاعد، خاصة مع ظهور إشارات عودة القوة الشرائية. يُفضّل انتظار تأكيد الانعكاس قبل الدخول.
🎯 الأهداف:
* الهدف الأول: 209.00
* الهدف الثاني: 213.00
* الهدف الثالث: 218.00
🛑 وقف الخسارة: 201.50
⚠️ راقب حركة السعر قبل الدخول، فالتشبع البيعي لا يضمن الارتداد.
🔥 ابحث عن الفرص
$NVDAB #NVDAB
46
·
--
$NVDAB يتجاوز NVDAB حاجز 208 دولارات مع قفزة في حجم التداول
تواصل أسهم NVIDIA المُرمَّزة (NVDAB) جذب اهتمام العناوين، إذ يحافظ سعرها المباشر على استقراره عند 208.98 دولارًا، محققًا تعافيًا قويًا خلال اليوم. ويبلغ اهتمام المستثمرين بهذا الأصل المُرمَّز المدعوم بأصول، والذي يربط بين أسهم شركات التكنولوجيا التقليدية وسوق الأصول الرقمية، مستويات قياسية جديدة، مع ارتفاع حجم التداول خلال 24 ساعة إلى أكثر من 34 مليون دولار. ويرى محللو السوق، مدفوعين بتزايد الطلب المؤسسي ومن مستثمري التجزئة على الأسهم المُرمَّزة، أن الأداء المستقر لـNVDAB قد يشير إلى مزيد من الزخم الصعودي. تابعوا المستجدات
#NVDAB #cryptouniverseofficial #Binance #Square
{spot}(NVDABUSDT)
$NVDAB يتجاوز NVDAB حاجز 208 دولارات مع قفزة في حجم التداول
تواصل أسهم NVIDIA المُرمَّزة (NVDAB) جذب اهتمام العناوين، إذ يحافظ سعرها المباشر على استقراره عند 208.98 دولارًا، محققًا تعافيًا قويًا خلال اليوم. ويبلغ اهتمام المستثمرين بهذا الأصل المُرمَّز المدعوم بأصول، والذي يربط بين أسهم شركات التكنولوجيا التقليدية وسوق الأصول الرقمية، مستويات قياسية جديدة، مع ارتفاع حجم التداول خلال 24 ساعة إلى أكثر من 34 مليون دولار. ويرى محللو السوق، مدفوعين بتزايد الطلب المؤسسي ومن مستثمري التجزئة على الأسهم المُرمَّزة، أن الأداء المستقر لـNVDAB قد يشير إلى مزيد من الزخم الصعودي. تابعوا المستجدات
#NVDAB #cryptouniverseofficial #Binance #Square
13
·
--
نبض طفرة الذكاء الاصطناعي: سهم NVIDIA bStock يستعد لانطلاقة صاعدة 🚀
تحركات السعر: يتم تداول $NVDAB بسعر 203.01 دولار على Binance Spot (NVDAB/USDT)، بانخفاض قدره 1.88 % خلال الـ24 ساعة الماضية. لا يزال حجم التداول قويًا، ما يعكس استمرار الاهتمام رغم التراجع المحدود.
المستويات الرئيسية: يقع الدعم المباشر عند 200.00 دولار، وهو مستوى دائري صمد خلال التصحيح الأخير. ويوجد دعم أعمق بالقرب من 195.00 دولار، حيث عاود المشترون الظهور تاريخيًا. وتحدّ المقاومة من الارتفاع الحالي قرب 210.00 دولارات، مع سقف ثانوي عند 215.00 دولارًا. ويقع منتصف النطاق بالقرب من 207.50 دولارًا، وهو المستوى الذي يختبره السوق ترقبًا لاختراق صاعد.
لماذا يهم ذلك: لا تزال NVIDIA العمود الفقري للبنية التحتية للذكاء الاصطناعي، ومن المتوقع أن يسلط تقرير أرباح الربع الثالث المرتقب الضوء على تسارع الطلب على وحدات معالجة الرسومات التابعة لها في مراكز البيانات والحوسبة الطرفية.
التوقعات قصيرة الأجل (استمرار الاتجاه الصاعد): يكتسب الزخم قوة مدفوعًا بالحماس للذكاء الاصطناعي في مختلف قطاعات السوق. ويبدو أن التراجع الأخير يمثل فرصة للشراء، وقد يؤدي الاختراق فوق 210.00 دولارات إلى تحرك باتجاه منطقة المقاومة عند 215.00 دولارًا، مع بقاء التحيز الصاعد قائمًا.
#NVDAB #Stocks #BinanceSquare
·
--
عرض الترجمة
📊 NVDAB | توصية LONG 🟢
السعر: 206.82 | إطار ساعة واحدة
📈 التحليل الفني:
* مؤشر RSI عند 29.9، مما يشير إلى دخول منطقة التشبع البيعي.
* احتمالية حدوث ارتداد صعودي بعد موجة الضغط البيعي.
* اقتراب المؤشر من مستويات التشبع قد يجذب المشترين.
* تأكيد الارتداد يحتاج إلى ظهور شمعة صاعدة وتحسن الزخم.
🎯 أهداف الصفقة:
* TP1: 209.00
* TP2: 212.00
* TP3: 215.00
⛔ وقف الخسارة: 204.00
الدخول: LONG بعد تأكيد الارتداد من منطقة 206–207.
⚠️ التشبع البيعي ليس ضمانًا للصعود؛ انتظر التأكيد قبل الدخول.
🔥 ابحث عن الفرص
$NVDAB #NVDAB
38
·
--
عرض الترجمة
📉 NVDAB | توصية SHORT 🔴
السعر المرجعي: 207.3 USDT | إطار 30 دقيقة
📊 التحليل الفني:
* تقاطع MACD هبوطي، يشير إلى تحول الزخم لصالح البائعين.
* السعر يتعرض لضغط بيعي بعد تراجعه من مستويات 215.
* منطقة 207.2 تمثل دعمًا مهمًا حاليًا.
* كسر الدعم قد يسرّع الهبوط نحو المستويات التالية. Investing.com +1
🎯 أهداف الصفقة:
* TP1: 205.5
* TP2: 203.5
* TP3: 200.0
⛔ وقف الخسارة: 210.5
الدخول: SHORT بعد تأكيد كسر 207.2.
⚠️ في حال ارتداد السعر والثبات فوق 210.5 تُلغى فكرة البيع.
🔥 ابحث عن الفرص
$NVDAB #NVDAB
78

·
--
انخفاض حجم التداول قرب $203.29 يطرح السؤال: هل يستقر هذا التراجع؟
$NVDAB تراجع بنسبة 2.40% خلال 24 ساعة، بحجم تداول بلغ $11.52M، مع انخفاض النشاط الساعي إلى 0.13x من متوسط الـ23 ساعة. ويوفر النطاق الأخير الممتد من 201.26 إلى 209.25 حدودًا هيكلية تستحق المتابعة.
إذا دافع المشترون عن الحد الأدنى قرب 201.26 مع تراجع الزخم، فسيكون التحول مجددًا نحو منتصف النطاق عند 209.25 سيناريو منطقيًا. وعلى العكس، فإن الهبوط المستمر دون 201.26 يبطل تمامًا فرضية الاستقرار.
هل تترقب دفاعًا ناجحًا عن النطاق عند 201.26، أم تستعد لهبوط أعمق دونه؟
انقر على $NVDAB للاطلاع على الرسم البياني المباشر. #NVDAB #BinanceSquare
2
·
--
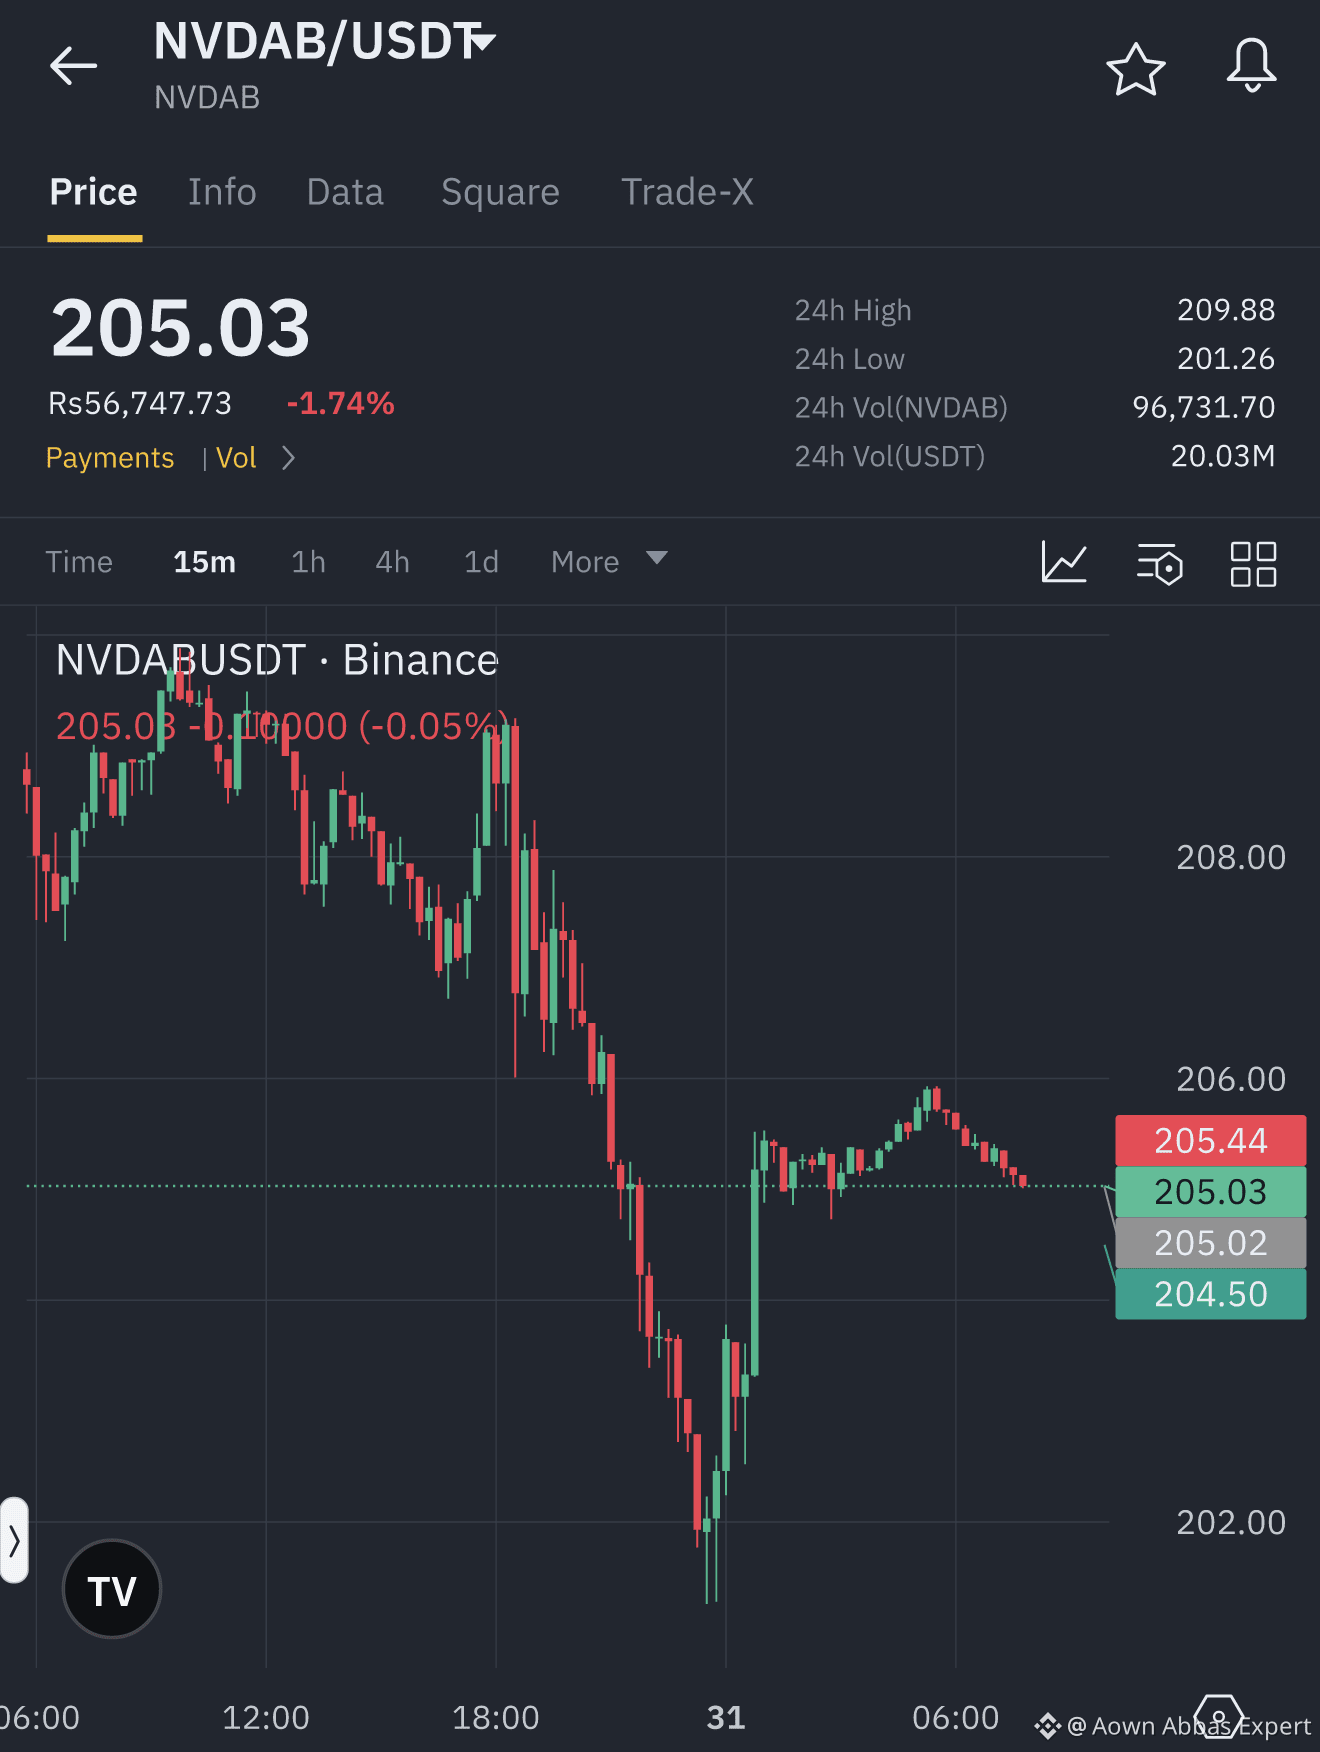
$NVDAB يتداول عند 205.29 دولارًا بحجم تداول بلغ 20.06 مليون دولار، بعد انخفاض يومي بنسبة 1.40%.
تراجع الزخم قصير الأجل مع تباطؤ حجم التداول بالساعة. ويتطلب السيناريو الصعودي استعادة أعلى مستوى خلال 23 ساعة، عند 209.88 دولارًا، للإشارة إلى تجدد اهتمام المشترين.
في المقابل، فإن الهبوط دون أدنى مستوى خلال 23 ساعة، عند 201.26 دولارًا، سيبطل محاولة الاستقرار هذه ويعرّض السعر لمخاطر هبوط أعمق. أدر المخاطر بحذر.
هل سيؤكد الصعود فوق 209.88 دولارًا تحوّل الزخم، أم أن الهبوط دون 201.26 دولارًا سيبطل هذا التشكّل؟ ماذا يُظهر مخططك؟
اضغط على $NVDAB لعرض المخطط المباشر. #NVDAB #BinanceSquare
28
في اللحظة التي نشرت فيها صحيفة نيويورك تايمز اسم هوانغ له، لم يكن ما أُعيد تسعيره فعليًا هو جدول شحنات شرائح إنفيديا، بل العامل البشري. على الشركة أن تراقب وجوه آلاف المسؤولين التنفيذيين سنويًا، لكن قلّة فقط تستطيع البقاء إلى جانب جنسن هوانغ مدة طويلة—وهذه الندرة في الأسهم الأمريكية التقليدية تستوعبها فرق الامتثال والعلاقات العامة على مدى أيام، أما في الأصول المُرمّزة مثل NVDAB، فتُختزل مهلة الاستيعاب إلى إبرة على السلسلة.
لنبدأ بالجانب الأسهل إغفالًا: لقد تغيّر توقيت تداول أحداث المخاطر. عندما تواجه الأسهم الأمريكية التقليدية اتهامًا جيوسياسيًا على مستوى الإدارة العليا، تفصل فترة من الفراغ بين صدور الخبر وافتتاح السوق؛ إذ تعمل مزايدات ما قبل الافتتاح، وتسعيرات صانعي السوق، وردود الشركة على تنقية المشاعر طبقةً تلو أخرى. أما الأسهم الأمريكية المُرمّزة فتُسعّر باستمرار، وتتزامن ساعات الفجر في الجلسة الآسيوية مع بضع ساعات تكون فيها السيولة في أدنى مستوياتها. ويمكن لخبر عاجل واحد أن يُحدث انحرافًا في دفتر الأوامر يتجاوز بكثير ما تبرره الأساسيات. في الحالتين، لا تكون الصدمة الأولى التي يتحملها حاملو NVDAB إعادة تقييم، بل خصمًا بسبب ضعف السيولة.
لننظر بعد ذلك إلى بنية السلسلة. تتركز أوامر الأسهم المُرمّزة بطبيعتها عند عدد قليل من مستويات الأسعار، كما أن نطاق تسعير صانعي السوق أضيق بكثير منه في السهم الأساسي. وعندما تصطدم هذه السيولة الضحلة بسردية جيوسياسية، يتضاعف أثر الانزلاق السعري؛ أما الأموال المؤسسية الحقيقية فلن تدخل إلى السلسلة لتتفاعل مع الخبر في تلك اللحظة، بل ستنتظر بيان الجهة المُصدرة بشأن الامتثال والرد الرسمي من الشركة المعنية. لذلك، تعكس تلك الإبرة التي ظهرت فجرًا المشاعر، لا إعادة تقييم المؤسسات لإنفيديا. والتعامل مع حركة مفاجئة على أنها اتجاه هو أكثر الطرق شيوعًا لخسارة المال في هذه الأصول.
ثمة تفصيل يستحق الانتباه: منشور في «غوانغتشانغ» يقول: «سأحوّل استثماري إلى الأسهم الأمريكية بعد أن أستعيد رأسمالي»، حصد 57 إعجابًا و59 تعليقًا؛ بينما حصد منشور آخر ذكر هوانغ له بالاسم 17 إعجابًا و17 تعليقًا. تساوي عدد التعليقات مع الإعجابات أو تجاوزه نمطٌ نموذجي للمشاهدة من بعيد—الناس يتحدثون، لكن الأموال لم تتحرك. ومن دون تدفق أموال جديدة لامتصاصها، تكون السرديات الجيوسياسية في الغالب حركةً مفاجئة لا اتجاهًا، ولا سيما حين يكون محورها متغيرًا متعلقًا بالأفراد لا صلة له بدورة الرقائق.
وأخيرًا، تكمن القيمة المعلوماتية الحقيقية لهذه الواقعة في أنها اختبار ضغط، لكن موضوع الاختبار ليس إنفيديا، بل الجهة المُصدرة. فالأسهم الأمريكية المُرمّزة لا تمنح صفة المساهم ولا حق التصويت. وعند حدوث اضطراب إداري في الشركة المعنية، أو تحقيق قانوني، أو تعليق مؤقت للتداول، تظهر أسئلة مثل: عند أي نقطة زمنية تُحتسب القيمة الصافية للأصول؟ وهل ينبغي تعليق الاكتتاب والاسترداد؟ ومن يضمن التسعير في ظروف السوق القصوى؟ لا يطّلع أحد على هذه القواعد عادةً، لكن ما يحدث في ذلك اليوم هو ما يحدد من سيعلق في السوق.
حكمي واضح: لا تطاردوا هذه القفزات الجيوسياسية. انتظروا إعلان الجهة المُصدرة وعودة السهم الأساسي إلى التسعير، ثم راقبوا ما إذا كان العلاوة السعرية لـ NVDAB ستعود إلى مستواها الطبيعي. والإشارات التي تستحق المتابعة فعلًا في دفتر الأوامر هي حالة الاكتتاب والاسترداد ونطاق تسعير صانعي السوق، لا عناوين نيويورك تايمز. فانتشار العناوين أسرع دائمًا من صدور التوضيحات؛ فلا تبنوا مراكزكم على عناوين الأخبار.
#NVDAB #العملات_المشفرة
3
$NVDAB: أسطورة الحجم ونوايا المشاركين
هل يؤكد الحجم المرتفع دائمًا اتجاه السعر؟ يعتقد كثير من المتداولين أن الشمعة القوية تؤكد الحركة تلقائيًا. عندما نرى الاتجاه على الإطار الساعي لـ $NVDAB يتجه إلى الأسفل بينما يظل الحجم أعلى من المستوى الأساسي، فمن السهل افتراض أن الاتجاه لا يمكن إيقافه. لكن الحجم يعكس النشاط، لا نتيجة مضمونة. وغالبًا ما يشير النشاط المرتفع إلى تلاقي قوى متعارضة، لا إلى سيطرة طرف واحد.
فكّر في الحجم باعتباره الوقود في المحرك. فالوقود ضروري للحركة، لكنه لا يحدد الوجهة. إذا شهد $NVDAB حجمًا مرتفعًا أثناء التراجع، فقد يشير ذلك إلى تدخل المشترين لامتصاص ضغط البيع. السعر الحالي هو 207.16 ومؤشر القوة النسبية RSI عند 44.0491. تعكس هذه المقاييس سرعة الحركة وقوتها، لكنها لا تأخذ في الحسبان الأوامر الخفية المترقبة قرب 206.01. من المفاهيم الخاطئة الشائعة أن الاختراق المصحوب بحجم تداول مرتفع أمر مؤكد. في الواقع، تحدث طفرات الحجم غالبًا عند نقاط الإنهاك، حيث يدخل آخر المشاركين إلى المعركة أخيرًا.
يمكننا إعادة تقييم ذلك بالنظر إلى تفاعل السعر بعد الاندفاع الأولي. إذا أخفق السعر في البقاء دون 207.98 أو 208.615 رغم النشاط المرتفع، فقد يكون الانهيار المزعوم فخًا في الواقع. بدلًا من اعتبار الحجم تأكيدًا لنتيجة مؤكدة، تعامل معه بوصفه إشارة إلى ارتفاع المخاطر. يمكن لآلية الامتصاص أن تحوّل هبوطًا مصحوبًا بحجم تداول مرتفع إلى انعكاس إذا صمدت السيولة عند 206.01. فالحجم المرتفع ليس سوى دعوة إلى مزيد من الانتباه.
بحث احتمالي في الأسواق، وليس توصية أو ضمانًا للعائد.
أي افتراض تداول تود التشكيك فيه بعد ذلك؟
#NVDAB #CryptoLearning
$NVDAB : أسطورة الحجم ونوايا المشاركين
هل يؤكد الحجم المرتفع دائمًا اتجاه السعر؟ يعتقد كثير من المتداولين أن الشمعة القوية تؤكد الحركة تلقائيًا. عندما نرى الاتجاه على الإطار الساعي لـ $NVDAB يتجه إلى الأسفل بينما يظل الحجم أعلى من المستوى الأساسي، فمن السهل افتراض أن الاتجاه لا يمكن إيقافه. لكن الحجم يعكس النشاط، لا نتيجة مضمونة. وغالبًا ما يشير النشاط المرتفع إلى تلاقي قوى متعارضة، لا إلى سيطرة طرف واحد.
فكّر في الحجم باعتباره الوقود في المحرك. فالوقود ضروري للحركة، لكنه لا يحدد الوجهة. إذا شهد $NVDAB حجمًا مرتفعًا أثناء التراجع، فقد يشير ذلك إلى تدخل المشترين لامتصاص ضغط البيع. السعر الحالي هو 207.16 ومؤشر القوة النسبية RSI عند 44.0491. تعكس هذه المقاييس سرعة الحركة وقوتها، لكنها لا تأخذ في الحسبان الأوامر الخفية المترقبة قرب 206.01. من المفاهيم الخاطئة الشائعة أن الاختراق المصحوب بحجم تداول مرتفع أمر مؤكد. في الواقع، تحدث طفرات الحجم غالبًا عند نقاط الإنهاك، حيث يدخل آخر المشاركين إلى المعركة أخيرًا.
يمكننا إعادة تقييم ذلك بالنظر إلى تفاعل السعر بعد الاندفاع الأولي. إذا أخفق السعر في البقاء دون 207.98 أو 208.615 رغم النشاط المرتفع، فقد يكون الانهيار المزعوم فخًا في الواقع. بدلًا من اعتبار الحجم تأكيدًا لنتيجة مؤكدة، تعامل معه بوصفه إشارة إلى ارتفاع المخاطر. يمكن لآلية الامتصاص أن تحوّل هبوطًا مصحوبًا بحجم تداول مرتفع إلى انعكاس إذا صمدت السيولة عند 206.01. فالحجم المرتفع ليس سوى دعوة إلى مزيد من الانتباه.
بحث احتمالي في الأسواق، وليس توصية أو ضمانًا للعائد.
أي افتراض تداول تود التشكيك فيه بعد ذلك؟
#NVDAB #CryptoLearning
43
·
--
عند النظر إلى $NVDAB ، لنتحدث أيضًا عن كيفية قراءته، إلى جانب الأرقام نفسها.
في سوق بينانس الفوري، من 10/30 الساعة 17:05 إلى 18:05 (بتوقيت بكين)، انخفض السعر خلال هذه الساعة بنسبة 0.31%، وبلغ حجم التداول 237 ألف USDT، أي 0.09 من حجم الساعة السابقة. وكان سعر الإغلاق خلال الفترة 208.04 USDT.
ينبغي التمييز بين خطة فك القفل والبيع الفعلي: عادةً ما يصف فك قفل الرموز تغيّرًا في ترتيبات القيود الأصلية، ولا يعني أن هذه الرموز قد بيعت فورًا. فالتداول الفعلي والتحويلات والمعاملات مراحل لاحقة مختلفة، ويتطلب تأكيد كل منها بيانات خاصة بها. وقد تخضع الخطط المعلنة أيضًا لشروط محددة أو تعديلات. وكتابة الكمية المخطط لها على أنها كمية بيع مؤكدة ستظهر في يوم معين تتجاوز هذه الخطوات التي لم تُثبت بعد.
عند تتبّع معلومات فك القفل، سجّل الخطة وما حدث فعليًا وحركة الرموز على السلسلة والمعاملات كلًّا على حدة، ولا تختزلها في استنتاج واحد.
#NVDAB #دردشة_العملات_المشفرة
هل يصمد $NVDAB أمام الضغط؟
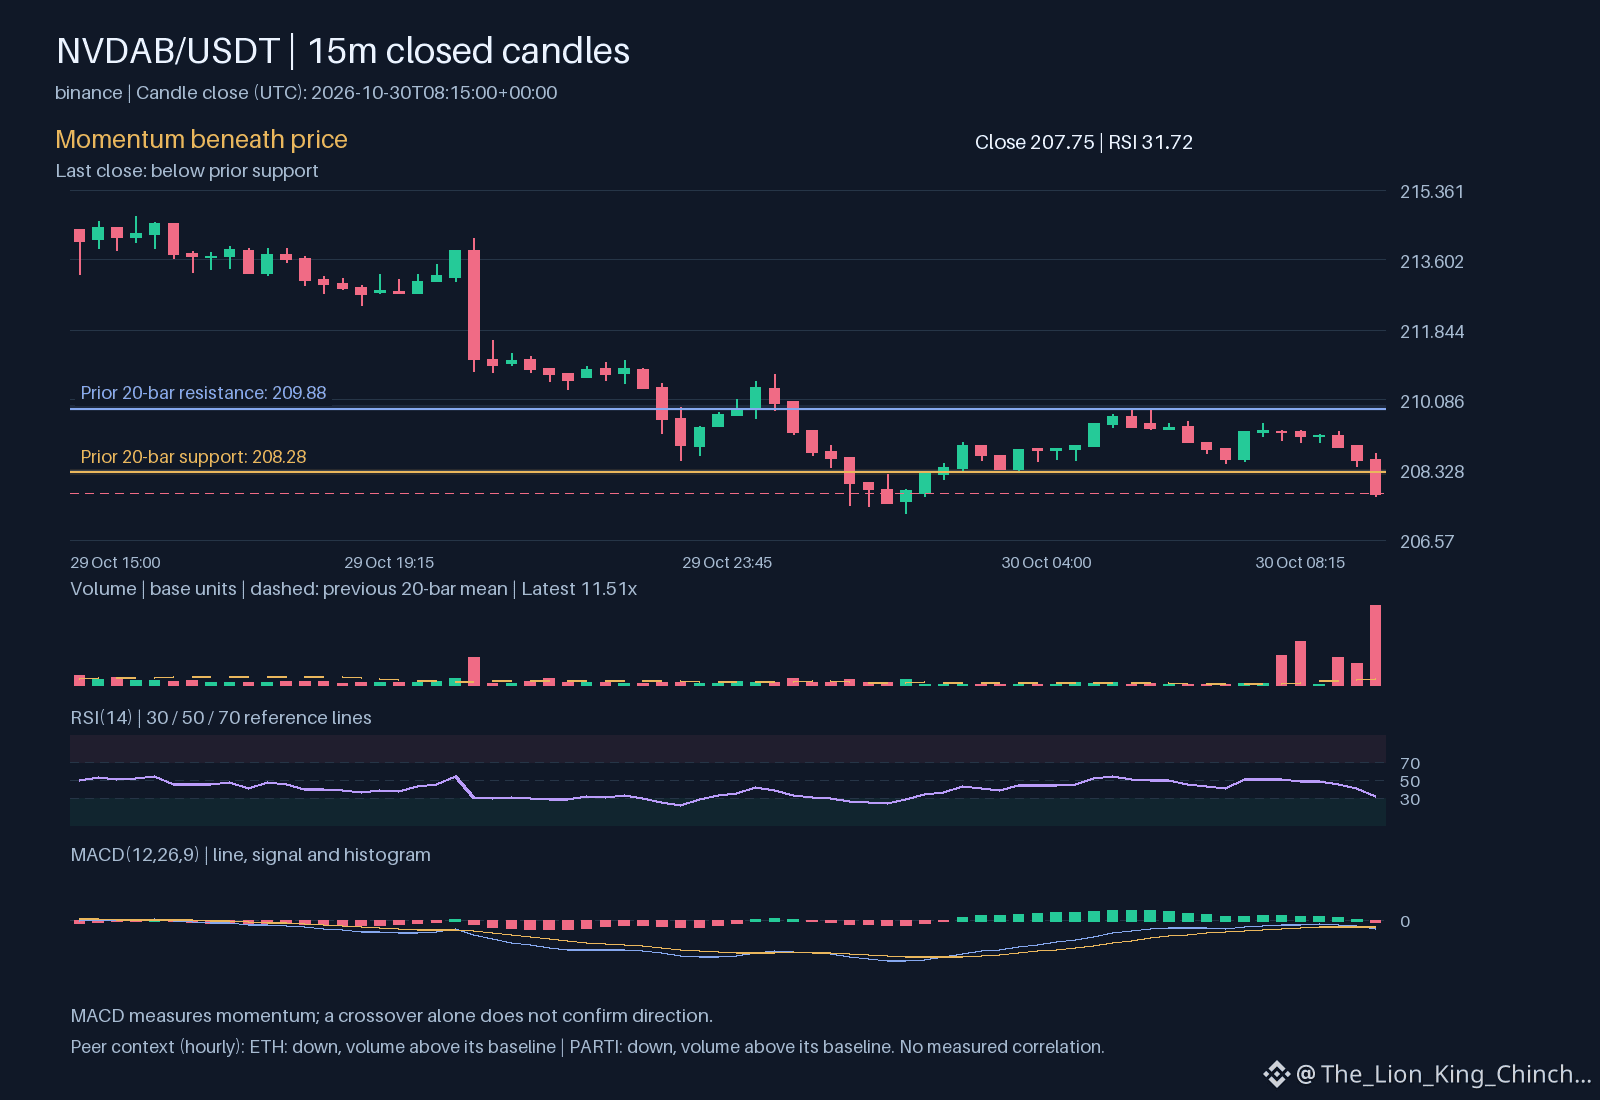
إن فهم الفرق بين هبوط مفاجئ في السعر واتجاه مستمر أمر بالغ الأهمية لإدارة المخاطر. بالنسبة إلى $NVDAB، الاتجاه على إطار الساعة هابط، بينما يظل حجم التداول أعلى من مستواه الأساسي. يشير هذا إلى مشاركة نشطة أثناء التراجع، لكن ينبغي التساؤل عمّا إذا كانت الحركة ستستمر أم أنها مجرد إشارة إلى سحب مؤقت للسيولة. تساعد مقارنة $NVDAB بالأصول النظيرة على توضيح السياق الأوسع من دون افتراض وجود سبب مشترك. ويُظهر كل من ETH وPARTI أيضًا اتجاهًا هابطًا على إطار الساعة، مع حجم تداول أعلى من مستوييهما الأساسيين. وعلى الرغم من تحرك الأصول الثلاثة في الاتجاه نفسه وعلى المنصة نفسها، فإن ذلك لا يثبت وجود ارتباط محسوب أو زخم قطاعي مشترك.
من الآليات التي ينبغي مراقبتها كيفية تفاعل السعر عندما يكون دون مستوى الدعم عند 208.28. في تجربة افتراضية، إذا ظل $NVDAB دون هذا المستوى بينما يقف مؤشر RSI عند 31.7206، فقد يكون ضغط الهبوط في طور التماسك بدلًا من التلاشي. وعلى خلاف الترتيب البسيط في لوحة المتصدرين، تتطلب هذه الملاحظات النظر إلى MACD البالغ -0.236617 وإشارة MACD البالغة -0.183441 لمعرفة ما إذا كان الزخم الهبوطي يتسارع. ولإعادة تقييم هذا التفسير، راقب ما إذا كان التغير اليومي البالغ -2.83884 يبدأ بالاستقرار قرب VWAP عند 211.099. وتذكّرنا الفروقات على إطار الساعة بين هذه الأصول بأن الاتجاه وحده أقل أهمية من المستوى الذي يستقر عنده السعر في نهاية المطاف.
أبحاث سوقية احتمالية، وليست توصية أو عائدًا مضمونًا.
المقارنة التي ينبغي تذكرها: اتجاه $ETH على إطار الساعة هابط وحجم تداوله أعلى من مستواه الأساسي؛ واتجاه $PARTI على إطار الساعة هابط وحجم تداوله أعلى من مستواه الأساسي. وهذا وحده لا يثبت وجود ارتباط.
أيهما أهم في هذه المقارنة: الاتجاه أم مدى استمرار الحركة؟
#NVDAB #ETH #PARTI
هل يصمد $NVDAB أمام الضغط؟
إن فهم الفرق بين هبوط مفاجئ في السعر واتجاه مستمر أمر بالغ الأهمية لإدارة المخاطر. بالنسبة إلى $NVDAB ، الاتجاه على إطار الساعة هابط، بينما يظل حجم التداول أعلى من مستواه الأساسي. يشير هذا إلى مشاركة نشطة أثناء التراجع، لكن ينبغي التساؤل عمّا إذا كانت الحركة ستستمر أم أنها مجرد إشارة إلى سحب مؤقت للسيولة. تساعد مقارنة $NVDAB بالأصول النظيرة على توضيح السياق الأوسع من دون افتراض وجود سبب مشترك. ويُظهر كل من ETH وPARTI أيضًا اتجاهًا هابطًا على إطار الساعة، مع حجم تداول أعلى من مستوييهما الأساسيين. وعلى الرغم من تحرك الأصول الثلاثة في الاتجاه نفسه وعلى المنصة نفسها، فإن ذلك لا يثبت وجود ارتباط محسوب أو زخم قطاعي مشترك.
من الآليات التي ينبغي مراقبتها كيفية تفاعل السعر عندما يكون دون مستوى الدعم عند 208.28. في تجربة افتراضية، إذا ظل $NVDAB دون هذا المستوى بينما يقف مؤشر RSI عند 31.7206، فقد يكون ضغط الهبوط في طور التماسك بدلًا من التلاشي. وعلى خلاف الترتيب البسيط في لوحة المتصدرين، تتطلب هذه الملاحظات النظر إلى MACD البالغ -0.236617 وإشارة MACD البالغة -0.183441 لمعرفة ما إذا كان الزخم الهبوطي يتسارع. ولإعادة تقييم هذا التفسير، راقب ما إذا كان التغير اليومي البالغ -2.83884 يبدأ بالاستقرار قرب VWAP عند 211.099. وتذكّرنا الفروقات على إطار الساعة بين هذه الأصول بأن الاتجاه وحده أقل أهمية من المستوى الذي يستقر عنده السعر في نهاية المطاف.
أبحاث سوقية احتمالية، وليست توصية أو عائدًا مضمونًا.
المقارنة التي ينبغي تذكرها: اتجاه $ETH على إطار الساعة هابط وحجم تداوله أعلى من مستواه الأساسي؛ واتجاه $PARTI على إطار الساعة هابط وحجم تداوله أعلى من مستواه الأساسي. وهذا وحده لا يثبت وجود ارتباط.
أيهما أهم في هذه المقارنة: الاتجاه أم مدى استمرار الحركة؟
#NVDAB #ETH #PARTI
56
$NVDAB: هل تضمن الشموع ذات الحجم المرتفع النجاح؟
خرافة: الحجم المرتفع يثبت أن الاختراق حقيقي.
السؤال
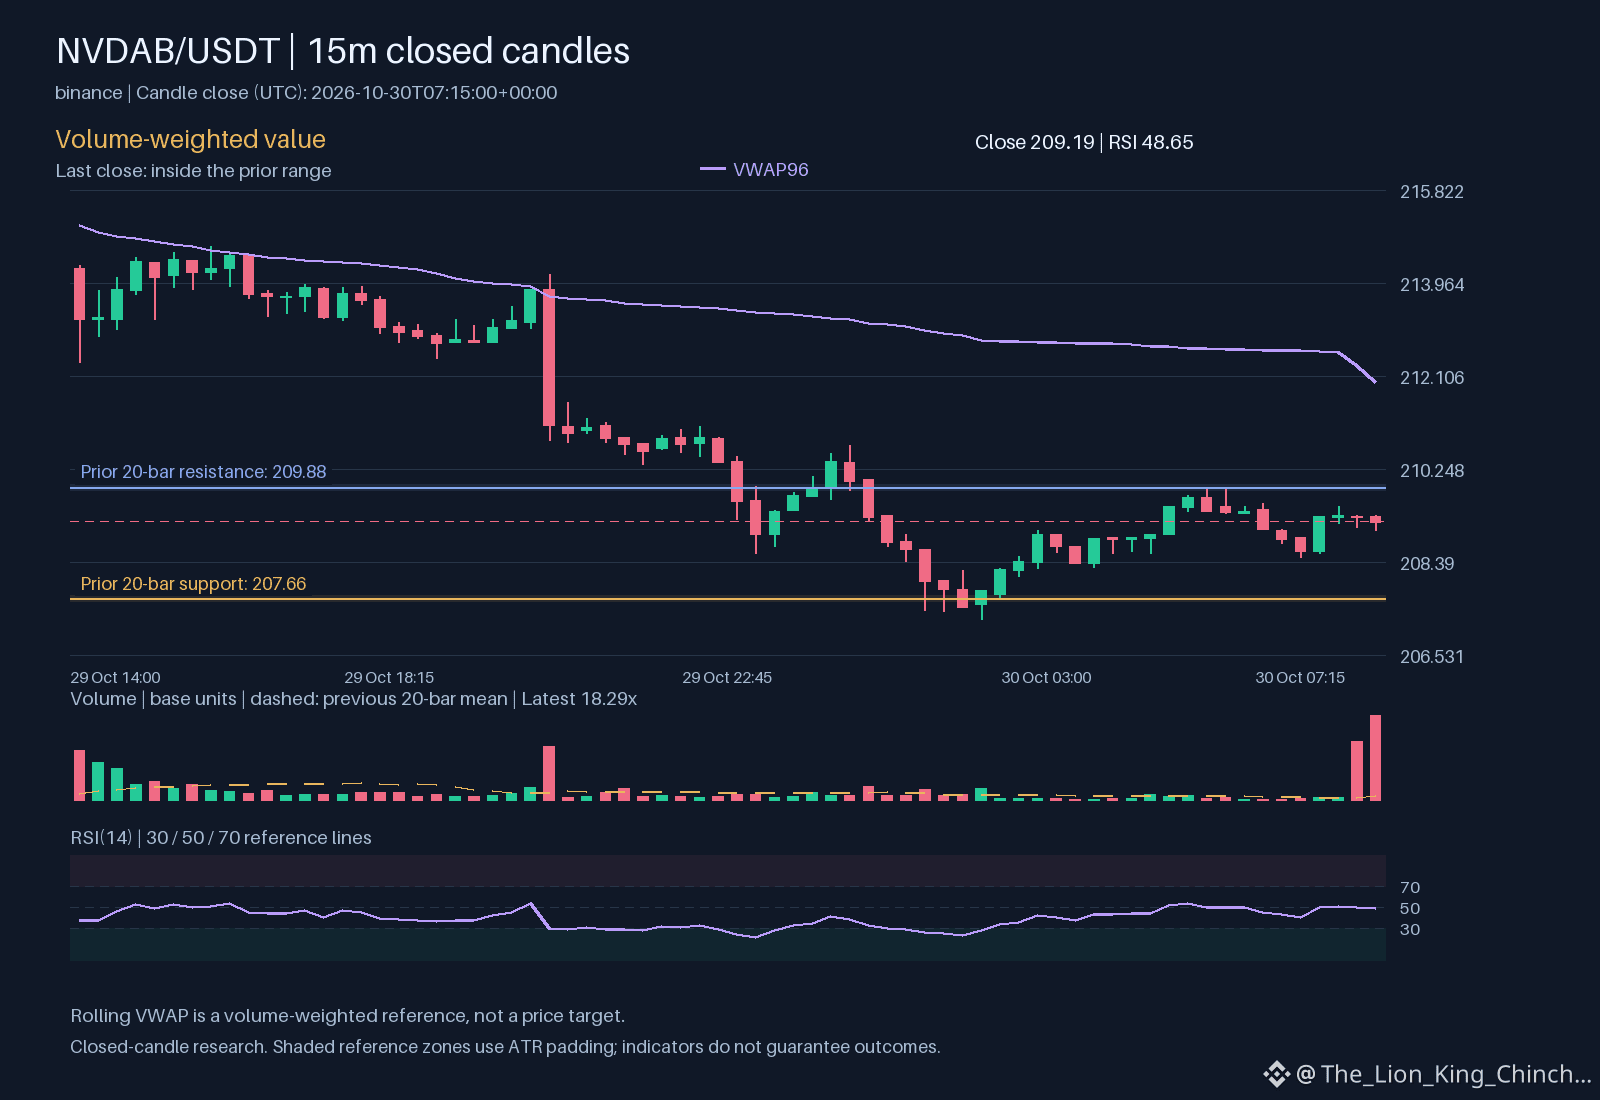
غالبًا ما يفترض المتداولون أن حركة السعر تصبح دائمة عندما يقفز حجم التداول. بالنسبة إلى $NVDAB، الاتجاه على الإطار الساعي صاعد، والحجم أعلى من المستوى الأساسي. يرى كثيرون هذا النشاط اللافت ويتوقعون اتجاهًا سلسًا. لكن هل تضمن المشاركة اتجاه الحركة؟
الآلية
يقيس حجم التداول الجهد، لا النتيجة فحسب. تعني القفزة أن عددًا أكبر من المتداولين نشط، لكنها لا توضح من يحقق الغلبة. قد يتسبب البائعون في ارتفاع حجم التداول بينما يظل السعر ضمن النطاق المسجل. إذا بقي الإغلاق دون مستوى المقاومة، فهذا يعني أن قوى معاكسة قد وازنت الجهد. يؤكد مؤشر الحجم النسبي وجود نشاط، لكنه لا يؤكد وحده وجود ضغط شرائي.
تحقق من موقع الإغلاق. إذا استقر السعر قرب قمة الشمعة مع استمرار ارتفاع حجم التداول، فالحركة قوية ومؤكدة. أما إذا أغلق قرب المنتصف، فالسوق متردد. وهذا الفرق هو ما يميز الاختراق عن الفخ.
الحدود
يفشل هذا المنطق خلال ساعات انخفاض السيولة. فقد تُظهر الأسواق ضعيفة السيولة قفزات زائفة ناتجة عن عدد قليل من الصفقات. راقب متوسط السعر المرجح بالحجم اليومي (VWAP). إذا استقرت الشموع الساعية فوقه، حظي الاتجاه بدعم هيكلي. وإذا أخذت بالانخفاض دونه، تلاشى التفاؤل الأولي. لا تخلط بين السرعة والأمان. فقد تنعكس الحركة السريعة المصحوبة بحجم تداول مرتفع بسرعة إذا انكسر الدعم. أعد دائمًا تقييم الإغلاق مقارنةً بالنطاق. تخلق الطاقة العالية فرصًا، لكن البنية وحدها هي ما يوفر الموثوقية. ركّز على المستوى الذي يستقر عنده السعر، لا على مدى صخب حركته فحسب. تُظهر البيانات النشاط، بينما يوضح الرسم البياني النتيجة. ثق بالبنية لا بالضجيج. 📊
بحث سوقي احتمالي، وليس توصية أو ضمانًا للعائد.
ما الافتراض المتعلق بالتداول الذي تود التشكيك فيه بعد ذلك؟
#NVDAB #تعلم_العملات_المشفرة
$NVDAB : هل تضمن الشموع ذات الحجم المرتفع النجاح؟
خرافة: الحجم المرتفع يثبت أن الاختراق حقيقي.
السؤال
غالبًا ما يفترض المتداولون أن حركة السعر تصبح دائمة عندما يقفز حجم التداول. بالنسبة إلى $NVDAB ، الاتجاه على الإطار الساعي صاعد، والحجم أعلى من المستوى الأساسي. يرى كثيرون هذا النشاط اللافت ويتوقعون اتجاهًا سلسًا. لكن هل تضمن المشاركة اتجاه الحركة؟
الآلية
يقيس حجم التداول الجهد، لا النتيجة فحسب. تعني القفزة أن عددًا أكبر من المتداولين نشط، لكنها لا توضح من يحقق الغلبة. قد يتسبب البائعون في ارتفاع حجم التداول بينما يظل السعر ضمن النطاق المسجل. إذا بقي الإغلاق دون مستوى المقاومة، فهذا يعني أن قوى معاكسة قد وازنت الجهد. يؤكد مؤشر الحجم النسبي وجود نشاط، لكنه لا يؤكد وحده وجود ضغط شرائي.
تحقق من موقع الإغلاق. إذا استقر السعر قرب قمة الشمعة مع استمرار ارتفاع حجم التداول، فالحركة قوية ومؤكدة. أما إذا أغلق قرب المنتصف، فالسوق متردد. وهذا الفرق هو ما يميز الاختراق عن الفخ.
الحدود
يفشل هذا المنطق خلال ساعات انخفاض السيولة. فقد تُظهر الأسواق ضعيفة السيولة قفزات زائفة ناتجة عن عدد قليل من الصفقات. راقب متوسط السعر المرجح بالحجم اليومي (VWAP). إذا استقرت الشموع الساعية فوقه، حظي الاتجاه بدعم هيكلي. وإذا أخذت بالانخفاض دونه، تلاشى التفاؤل الأولي. لا تخلط بين السرعة والأمان. فقد تنعكس الحركة السريعة المصحوبة بحجم تداول مرتفع بسرعة إذا انكسر الدعم. أعد دائمًا تقييم الإغلاق مقارنةً بالنطاق. تخلق الطاقة العالية فرصًا، لكن البنية وحدها هي ما يوفر الموثوقية. ركّز على المستوى الذي يستقر عنده السعر، لا على مدى صخب حركته فحسب. تُظهر البيانات النشاط، بينما يوضح الرسم البياني النتيجة. ثق بالبنية لا بالضجيج. 📊
بحث سوقي احتمالي، وليس توصية أو ضمانًا للعائد.
ما الافتراض المتعلق بالتداول الذي تود التشكيك فيه بعد ذلك؟
#NVDAB #تعلم_العملات_المشفرة
26
·
--
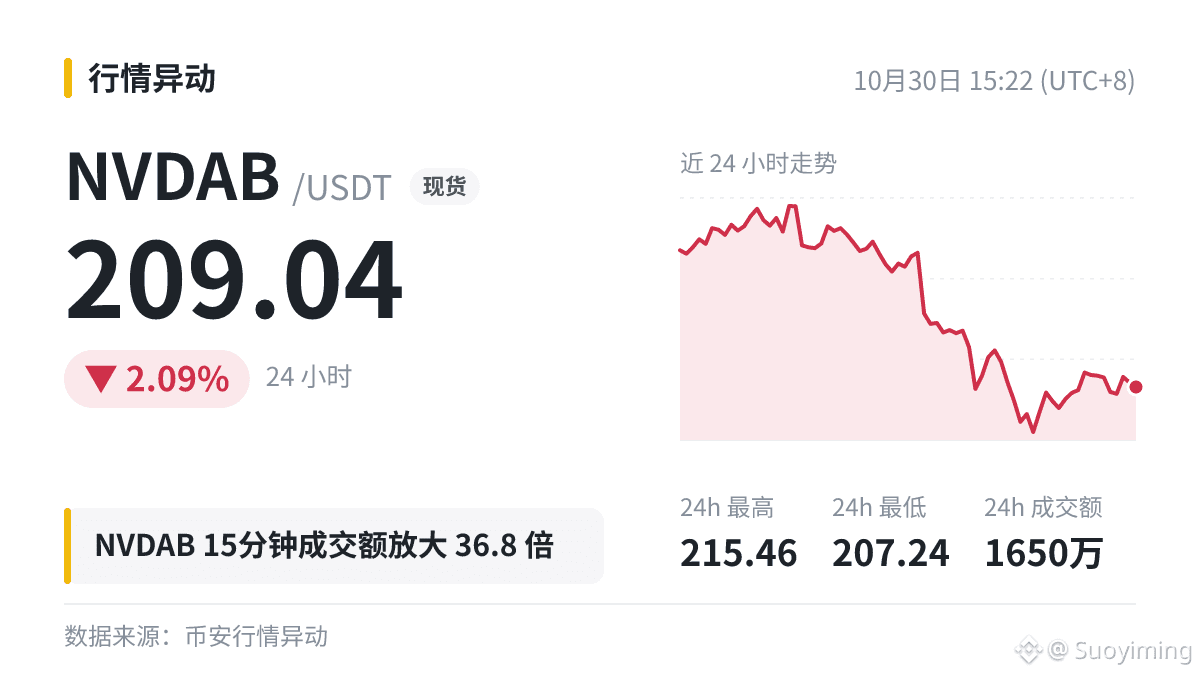
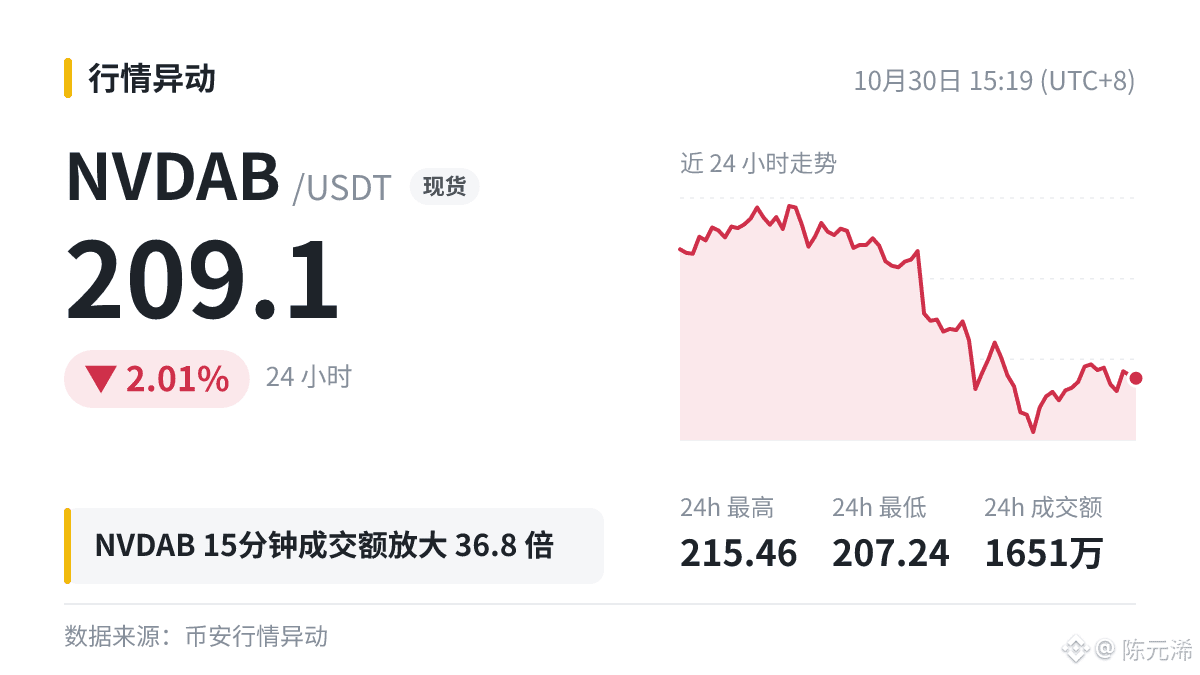
📌 $NVDAB 1 قيمة التداول خلال 5 دقائق: 2.57 مليون دولار (36.8 ضعف المتوسط)
السعر لم يتحرك تقريبًا، والسعر الحالي 209.04
عندما أراقب ارتفاع حجم التداول، أنظر عادةً إلى نقطتين: مدى كبر الحجم، والمستوى الذي أغلق عنده السعر أثناء ارتفاع حجم التداول.
#NVDAB
📌 $NVDAB 1 قيمة التداول خلال 5 دقائق: 2.57 مليون دولار (36.8 ضعف المتوسط)
السعر لم يتحرك تقريبًا، والسعر الحالي 209.04
عندما أراقب ارتفاع حجم التداول، أنظر عادةً إلى نقطتين: مدى كبر الحجم، والمستوى الذي أغلق عنده السعر أثناء ارتفاع حجم التداول.
#NVDAB
السعر لم يتحرك تقريبًا، والسعر الحالي 209.04
عندما أراقب ارتفاع حجم التداول، أنظر عادةً إلى نقطتين: مدى كبر الحجم، والمستوى الذي أغلق عنده السعر أثناء ارتفاع حجم التداول.
#NVDAB
·
--
يا للعجب، هذه الحركة مثيرة بعض الشيء!
$NVDAB خلال 15 دقيقة، زاد حجم التداول 36.8 مرة، بينما لم يتحرك السعر تقريبًا!
العملات شديدة التقلب يُفضّل التعامل معها على دفعات؛ فالدخول والخروج دفعة واحدة قد يجعلك تخسر فرصتك.
#NVDAB
هذا مجرد سجلّ لحركة السوق، لذا يُرجى اتخاذ قرارات التداول بنفسك.
يا للعجب، هذه الحركة مثيرة بعض الشيء!
$NVDAB خلال 15 دقيقة، زاد حجم التداول 36.8 مرة، بينما لم يتحرك السعر تقريبًا!
العملات شديدة التقلب يُفضّل التعامل معها على دفعات؛ فالدخول والخروج دفعة واحدة قد يجعلك تخسر فرصتك.
#NVDAB
هذا مجرد سجلّ لحركة السوق، لذا يُرجى اتخاذ قرارات التداول بنفسك.
$NVDAB خلال 15 دقيقة، زاد حجم التداول 36.8 مرة، بينما لم يتحرك السعر تقريبًا!
العملات شديدة التقلب يُفضّل التعامل معها على دفعات؛ فالدخول والخروج دفعة واحدة قد يجعلك تخسر فرصتك.
#NVDAB
هذا مجرد سجلّ لحركة السوق، لذا يُرجى اتخاذ قرارات التداول بنفسك.
2

يا إخوتي!!
$NVDAB خلال 15 دقيقة، تضاعف حجم التداول 36.8 مرة!
السعر لم يتحرك كثيرًا بعد، فهل سيتغير اتجاه السوق؟
غالبًا ما يشير تباعد السعر وحجم التداول إلى تداول مكثف. لنرَ أي اتجاه سيختار السوق. إلى أين تتوقعون أن يتجه بعد ذلك؟
#NVDAB
يا إخوتي!!
$NVDAB خلال 15 دقيقة، تضاعف حجم التداول 36.8 مرة!
السعر لم يتحرك كثيرًا بعد، فهل سيتغير اتجاه السوق؟
غالبًا ما يشير تباعد السعر وحجم التداول إلى تداول مكثف. لنرَ أي اتجاه سيختار السوق. إلى أين تتوقعون أن يتجه بعد ذلك؟
#NVDAB
$NVDAB خلال 15 دقيقة، تضاعف حجم التداول 36.8 مرة!
السعر لم يتحرك كثيرًا بعد، فهل سيتغير اتجاه السوق؟
غالبًا ما يشير تباعد السعر وحجم التداول إلى تداول مكثف. لنرَ أي اتجاه سيختار السوق. إلى أين تتوقعون أن يتجه بعد ذلك؟
#NVDAB
29
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#BinanceProcesses$4.65BWithdrawals
532 مشاهدات
24 يقومون بالنقاش
2
#WithdrawalsBack: 15 networks live
3,101 مشاهدات
79 يقومون بالنقاش
3
#BinanceUpdatesProofofReservesAddresses
68,569 مشاهدات
1,132 يقومون بالنقاش
4
#BinanceToResumePhaseOneOfWithdrawals
106,425 مشاهدات
1,330 يقومون بالنقاش
5
#BinanceHadAlreadyCovered$6BofHackLoss
7,677 مشاهدات
121 يقومون بالنقاش
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
39,891 مشاهدات
134 يقومون بالنقاش
7
#CZDismissesClaimsBinanceHackWasPredicted
49,580 مشاهدات
583 يقومون بالنقاش
8
#B14gReportsUnauthorizedTransferOfAbout97MCORE
13,996 مشاهدات
276 يقومون بالنقاش
9
#USSpotETHETFsPost23StraightDaysOfNetOutflows
16,397 مشاهدات
249 يقومون بالنقاش
10
#IntelHasItsWorstDaySince1974
103,383 مشاهدات
861 يقومون بالنقاش