
#eurozone
eurozone
861,943 مشاهدات
288 يقومون بالنقاش
رائج
جديد
·
--
🐉 بلغ التضخم في منطقة اليورو أعلى مستوى له منذ ثلاث سنوات، وجاء تمامًا كما كان متوقعًا.
👉 ارتفع مؤشر أسعار المستهلكين العام إلى 4.0% على أساس سنوي في أكتوبر، بعد أن كان 3.8% في سبتمبر، مطابقًا لتوقعات استطلاع رويترز ومسجلًا أعلى مستوى له منذ سبتمبر 2023، وفقًا للبيانات الأولية الصادرة عن يوروستات.
👉 استقر التضخم الأساسي عند 2.5%، بما يتماشى أيضًا مع التوقعات، في حين ارتفع تضخم الخدمات إلى 3.3% من 3.2%، وقفز تضخم الطاقة إلى 20.8%.
👉 يبلغ هذا الرقم ضعف هدف البنك المركزي الأوروبي البالغ 2%، ما يعزز الرهانات على رفع آخر لأسعار الفائدة من البنك في ديسمبر، رغم أن النتيجة المتوافقة مع التوقعات لا تقدم للأسواق أي مفاجأة جديدة للتداول على أساسها.
👉 يُتداول BTC عند نحو 78,250 دولارًا، مرتفعًا بنحو 1% خلال اليوم بعد تعافيه من أدنى مستوى سجله ليلًا قرب 75,700 دولار. وكانت هذه الحركة مدفوعة في وقت سابق بوضوح الرؤية بشأن انتخابات التجديد النصفي، لا ببيانات التضخم هذه، لذا لا تنسبوا الارتداد إلى بيانات التضخم وحدها.
#BinanceSquare #Eurozone #CPI #ECB #العملات_المشفرة
التوافق مع التوقعات ليس أمرًا هينًا عندما يكون المستوى ضعف الهدف.
🐉 بلغ التضخم في منطقة اليورو أعلى مستوى له منذ ثلاث سنوات، وجاء تمامًا كما كان متوقعًا.
👉 ارتفع مؤشر أسعار المستهلكين العام إلى 4.0% على أساس سنوي في أكتوبر، بعد أن كان 3.8% في سبتمبر، مطابقًا لتوقعات استطلاع رويترز ومسجلًا أعلى مستوى له منذ سبتمبر 2023، وفقًا للبيانات الأولية الصادرة عن يوروستات.
👉 استقر التضخم الأساسي عند 2.5%، بما يتماشى أيضًا مع التوقعات، في حين ارتفع تضخم الخدمات إلى 3.3% من 3.2%، وقفز تضخم الطاقة إلى 20.8%.
👉 يبلغ هذا الرقم ضعف هدف البنك المركزي الأوروبي البالغ 2%، ما يعزز الرهانات على رفع آخر لأسعار الفائدة من البنك في ديسمبر، رغم أن النتيجة المتوافقة مع التوقعات لا تقدم للأسواق أي مفاجأة جديدة للتداول على أساسها.
👉 يُتداول BTC عند نحو 78,250 دولارًا، مرتفعًا بنحو 1% خلال اليوم بعد تعافيه من أدنى مستوى سجله ليلًا قرب 75,700 دولار. وكانت هذه الحركة مدفوعة في وقت سابق بوضوح الرؤية بشأن انتخابات التجديد النصفي، لا ببيانات التضخم هذه، لذا لا تنسبوا الارتداد إلى بيانات التضخم وحدها.
#BinanceSquare #Eurozone #CPI #ECB #العملات_المشفرة
التوافق مع التوقعات ليس أمرًا هينًا عندما يكون المستوى ضعف الهدف.
👉 ارتفع مؤشر أسعار المستهلكين العام إلى 4.0% على أساس سنوي في أكتوبر، بعد أن كان 3.8% في سبتمبر، مطابقًا لتوقعات استطلاع رويترز ومسجلًا أعلى مستوى له منذ سبتمبر 2023، وفقًا للبيانات الأولية الصادرة عن يوروستات.
👉 استقر التضخم الأساسي عند 2.5%، بما يتماشى أيضًا مع التوقعات، في حين ارتفع تضخم الخدمات إلى 3.3% من 3.2%، وقفز تضخم الطاقة إلى 20.8%.
👉 يبلغ هذا الرقم ضعف هدف البنك المركزي الأوروبي البالغ 2%، ما يعزز الرهانات على رفع آخر لأسعار الفائدة من البنك في ديسمبر، رغم أن النتيجة المتوافقة مع التوقعات لا تقدم للأسواق أي مفاجأة جديدة للتداول على أساسها.
👉 يُتداول BTC عند نحو 78,250 دولارًا، مرتفعًا بنحو 1% خلال اليوم بعد تعافيه من أدنى مستوى سجله ليلًا قرب 75,700 دولار. وكانت هذه الحركة مدفوعة في وقت سابق بوضوح الرؤية بشأن انتخابات التجديد النصفي، لا ببيانات التضخم هذه، لذا لا تنسبوا الارتداد إلى بيانات التضخم وحدها.
#BinanceSquare #Eurozone #CPI #ECB #العملات_المشفرة
التوافق مع التوقعات ليس أمرًا هينًا عندما يكون المستوى ضعف الهدف.
1
167

·
--
تعود التضخمات في منطقة اليورو إلى 4%: تزايد التوقعات برفع البنك المركزي الأوروبي أسعار الفائدة، واحتمال تعرض السيولة في سوق العملات المشفرة لضغوط
وفقًا لتقرير CNBC، ارتفع معدل التضخم في منطقة اليورو في أكتوبر إلى 4%، ليبلغ هذا المستوى للمرة الأولى منذ ثلاث سنوات، مدفوعًا أساسًا بارتفاع أسعار الطاقة بأكثر من 20%. وتعيد عودة هذه البيانات الاقتصادية الكلية تشكيل توقعات السوق سريعًا بشأن قرارات أسعار الفائدة للبنك المركزي الأوروبي (ECB)، مع تزايد الدعوات إلى رفعها.
بالنسبة إلى سوق العملات المشفرة، تُعد السيولة الركيزة الأساسية لتسعير الأصول. فعندما تظل ضغوط التضخم مرتفعة في الاقتصادات الكبرى، تزداد احتمالات إبقاء البنوك المركزية على أسعار الفائدة المرتفعة، أو حتى تشديد السياسة النقدية أكثر، وهو ما يشكل عادةً ضغطًا على الأصول العالمية عالية المخاطر. وباعتبارها أصلًا حساسًا للسيولة العالمية، غالبًا ما يرتبط أداء سعر $BTC ارتباطًا وثيقًا بتوقعات السيولة على مستوى الاقتصاد الكلي. وإذا حذا البنك المركزي الأوروبي حذو الاحتياطي الفيدرالي وأبقى على موقفه المتشدد، فستظل تكلفة التمويل في السوق مرتفعة، ما قد يحد من تدفق الأموال المضاربية.
لكن رد فعل السوق ليس أحادي الاتجاه. ففي بيئة التضخم المرتفع، قد تجذب خصائص BTC بوصفها أصلًا للتحوط من التضخم بعض الأموال الساعية إلى الحفاظ على القيمة. ويجعل هذا الصراع بين قوى الصعود والهبوط التحركات قصيرة الأجل محفوفة بعدم اليقين. ومن المهم مراقبة ما إذا كانت تقلبات أسعار الطاقة ستستمر، وما إذا كانت بيانات التضخم اللاحقة ستسجل تراجعًا يفوق التوقعات.
في الوقت الراهن، ينبغي للسوق الحذر من مخاطر تأخر البيانات. فإذا انحسر التضخم لاحقًا بوتيرة أسرع من المتوقع، فقد تضعف مبررات رفع أسعار الفائدة، وقد تتحسن معنويات السوق. وعلى العكس، إذا ظل التضخم مستعصيًا، فستتعزز توقعات تشديد السيولة أكثر، وقد يواجه سوق العملات المشفرة ضغوطًا أكبر للتراجع. وينبغي للمستثمرين متابعة بيانات السياسة المقبلة للبنك المركزي الأوروبي وتحركات البنوك المركزية الرئيسية عالميًا عن كثب، لتقييم التغيرات الهامشية في السيولة.
في المرحلة المقبلة، يُنصح بالتركيز على مسار التضخم الأساسي في منطقة اليورو، إلى جانب تحركات أسعار صرف العملات الرئيسية عالميًا، إذ ستوفر هذه المؤشرات مرجعًا مهمًا لتقدير الاتجاه قصير الأجل لسوق العملات المشفرة.
$BTC #Eurozone #Inflation #الاقتصاد_الكلي
المحتوى أعلاه تجميع للمعلومات وتحليل شخصي، ولا يشكل نصيحة استثمارية.
تابعني لمواصلة متابعة تحولات السوق والبيانات الرئيسية.
تعود التضخمات في منطقة اليورو إلى 4%: تزايد التوقعات برفع البنك المركزي الأوروبي أسعار الفائدة، واحتمال تعرض السيولة في سوق العملات المشفرة لضغوط
وفقًا لتقرير CNBC، ارتفع معدل التضخم في منطقة اليورو في أكتوبر إلى 4%، ليبلغ هذا المستوى للمرة الأولى منذ ثلاث سنوات، مدفوعًا أساسًا بارتفاع أسعار الطاقة بأكثر من 20%. وتعيد عودة هذه البيانات الاقتصادية الكلية تشكيل توقعات السوق سريعًا بشأن قرارات أسعار الفائدة للبنك المركزي الأوروبي (ECB)، مع تزايد الدعوات إلى رفعها.
بالنسبة إلى سوق العملات المشفرة، تُعد السيولة الركيزة الأساسية لتسعير الأصول. فعندما تظل ضغوط التضخم مرتفعة في الاقتصادات الكبرى، تزداد احتمالات إبقاء البنوك المركزية على أسعار الفائدة المرتفعة، أو حتى تشديد السياسة النقدية أكثر، وهو ما يشكل عادةً ضغطًا على الأصول العالمية عالية المخاطر. وباعتبارها أصلًا حساسًا للسيولة العالمية، غالبًا ما يرتبط أداء سعر $BTC ارتباطًا وثيقًا بتوقعات السيولة على مستوى الاقتصاد الكلي. وإذا حذا البنك المركزي الأوروبي حذو الاحتياطي الفيدرالي وأبقى على موقفه المتشدد، فستظل تكلفة التمويل في السوق مرتفعة، ما قد يحد من تدفق الأموال المضاربية.
لكن رد فعل السوق ليس أحادي الاتجاه. ففي بيئة التضخم المرتفع، قد تجذب خصائص BTC بوصفها أصلًا للتحوط من التضخم بعض الأموال الساعية إلى الحفاظ على القيمة. ويجعل هذا الصراع بين قوى الصعود والهبوط التحركات قصيرة الأجل محفوفة بعدم اليقين. ومن المهم مراقبة ما إذا كانت تقلبات أسعار الطاقة ستستمر، وما إذا كانت بيانات التضخم اللاحقة ستسجل تراجعًا يفوق التوقعات.
في الوقت الراهن، ينبغي للسوق الحذر من مخاطر تأخر البيانات. فإذا انحسر التضخم لاحقًا بوتيرة أسرع من المتوقع، فقد تضعف مبررات رفع أسعار الفائدة، وقد تتحسن معنويات السوق. وعلى العكس، إذا ظل التضخم مستعصيًا، فستتعزز توقعات تشديد السيولة أكثر، وقد يواجه سوق العملات المشفرة ضغوطًا أكبر للتراجع. وينبغي للمستثمرين متابعة بيانات السياسة المقبلة للبنك المركزي الأوروبي وتحركات البنوك المركزية الرئيسية عالميًا عن كثب، لتقييم التغيرات الهامشية في السيولة.
في المرحلة المقبلة، يُنصح بالتركيز على مسار التضخم الأساسي في منطقة اليورو، إلى جانب تحركات أسعار صرف العملات الرئيسية عالميًا، إذ ستوفر هذه المؤشرات مرجعًا مهمًا لتقدير الاتجاه قصير الأجل لسوق العملات المشفرة.
$BTC #Eurozone #Inflation #الاقتصاد_الكلي
المحتوى أعلاه تجميع للمعلومات وتحليل شخصي، ولا يشكل نصيحة استثمارية.
تابعني لمواصلة متابعة تحولات السوق والبيانات الرئيسية.
وفقًا لتقرير CNBC، ارتفع معدل التضخم في منطقة اليورو في أكتوبر إلى 4%، ليبلغ هذا المستوى للمرة الأولى منذ ثلاث سنوات، مدفوعًا أساسًا بارتفاع أسعار الطاقة بأكثر من 20%. وتعيد عودة هذه البيانات الاقتصادية الكلية تشكيل توقعات السوق سريعًا بشأن قرارات أسعار الفائدة للبنك المركزي الأوروبي (ECB)، مع تزايد الدعوات إلى رفعها.
بالنسبة إلى سوق العملات المشفرة، تُعد السيولة الركيزة الأساسية لتسعير الأصول. فعندما تظل ضغوط التضخم مرتفعة في الاقتصادات الكبرى، تزداد احتمالات إبقاء البنوك المركزية على أسعار الفائدة المرتفعة، أو حتى تشديد السياسة النقدية أكثر، وهو ما يشكل عادةً ضغطًا على الأصول العالمية عالية المخاطر. وباعتبارها أصلًا حساسًا للسيولة العالمية، غالبًا ما يرتبط أداء سعر $BTC ارتباطًا وثيقًا بتوقعات السيولة على مستوى الاقتصاد الكلي. وإذا حذا البنك المركزي الأوروبي حذو الاحتياطي الفيدرالي وأبقى على موقفه المتشدد، فستظل تكلفة التمويل في السوق مرتفعة، ما قد يحد من تدفق الأموال المضاربية.
لكن رد فعل السوق ليس أحادي الاتجاه. ففي بيئة التضخم المرتفع، قد تجذب خصائص BTC بوصفها أصلًا للتحوط من التضخم بعض الأموال الساعية إلى الحفاظ على القيمة. ويجعل هذا الصراع بين قوى الصعود والهبوط التحركات قصيرة الأجل محفوفة بعدم اليقين. ومن المهم مراقبة ما إذا كانت تقلبات أسعار الطاقة ستستمر، وما إذا كانت بيانات التضخم اللاحقة ستسجل تراجعًا يفوق التوقعات.
في الوقت الراهن، ينبغي للسوق الحذر من مخاطر تأخر البيانات. فإذا انحسر التضخم لاحقًا بوتيرة أسرع من المتوقع، فقد تضعف مبررات رفع أسعار الفائدة، وقد تتحسن معنويات السوق. وعلى العكس، إذا ظل التضخم مستعصيًا، فستتعزز توقعات تشديد السيولة أكثر، وقد يواجه سوق العملات المشفرة ضغوطًا أكبر للتراجع. وينبغي للمستثمرين متابعة بيانات السياسة المقبلة للبنك المركزي الأوروبي وتحركات البنوك المركزية الرئيسية عالميًا عن كثب، لتقييم التغيرات الهامشية في السيولة.
في المرحلة المقبلة، يُنصح بالتركيز على مسار التضخم الأساسي في منطقة اليورو، إلى جانب تحركات أسعار صرف العملات الرئيسية عالميًا، إذ ستوفر هذه المؤشرات مرجعًا مهمًا لتقدير الاتجاه قصير الأجل لسوق العملات المشفرة.
$BTC #Eurozone #Inflation #الاقتصاد_الكلي
المحتوى أعلاه تجميع للمعلومات وتحليل شخصي، ولا يشكل نصيحة استثمارية.
تابعني لمواصلة متابعة تحولات السوق والبيانات الرئيسية.
200
·
--
التضخم السنوي في منطقة اليورو يبلغ 4.0% في أكتوبر، ما رأيك بهذا الرقم؟
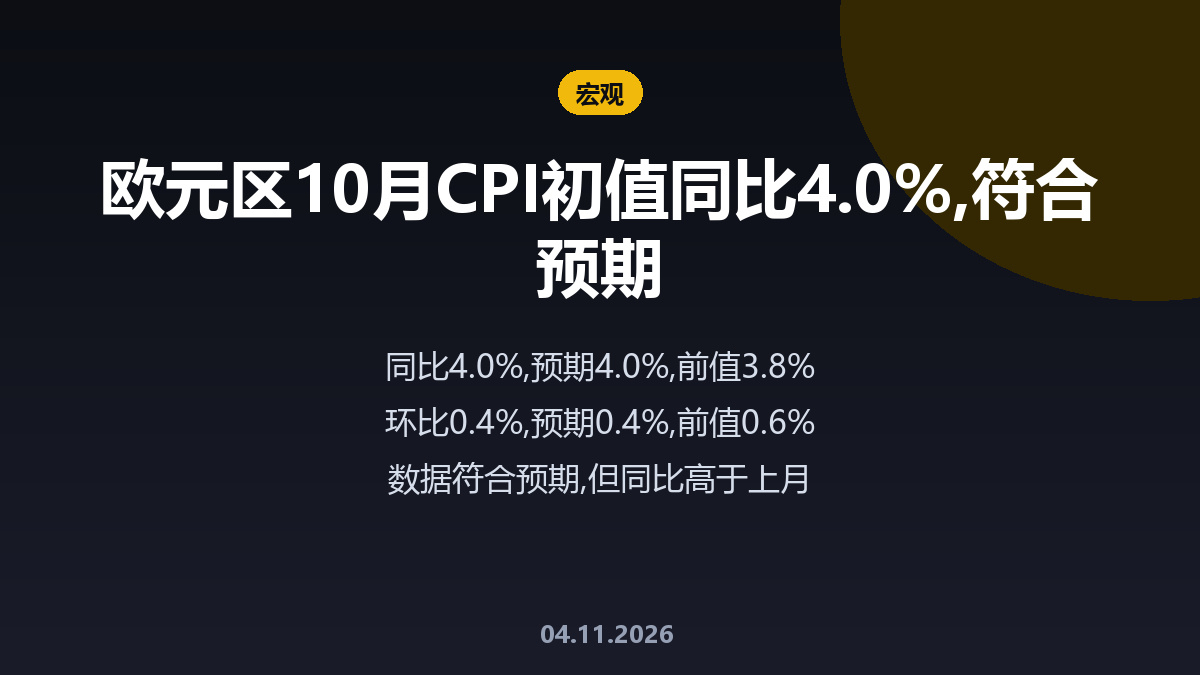
أظهرت القراءة الأولية لمؤشر أسعار المستهلكين لشهر أكتوبر، التي نشرها مكتب الإحصاء الأوروبي، أن التضخم السنوي في منطقة اليورو بلغ 4.0%، بما يتماشى مع توقعات السوق، وارتفاعًا من 3.8% في الشهر السابق.
📊 لمحة عن البيانات:
- سنويًا: 4.0% (المتوقع 4.0%، القراءة السابقة 3.8%)
- شهريًا: 0.4% (المتوقع 0.4%، القراءة السابقة 0.6%)
لماذا تستحق هذه البيانات الاهتمام؟ لم يتجاوز التضخم السنوي التوقعات، لكنه ارتفع 0.2 نقطة مئوية مقارنة بالشهر الماضي، ما يعني أن التضخم ما زال يصعد. أما الارتفاع الشهري فتراجع من 0.6% إلى 0.4%، أي إن الزيادة خلال شهر واحد تباطأت قليلًا. وبما أن الرقمين يسيران في اتجاهين مختلفين، فقد يحتاج السوق بضعة أيام لاستيعابهما.
بالنسبة إلى الأسواق التقليدية، جاءت البيانات مطابقة تمامًا للتوقعات، لذا قد يكون تأثيرها على المدى القصير محدودًا. والأهم هو ما سيعلنه البنك المركزي الأوروبي في المرة المقبلة. فقد رفع الاحتياطي الفيدرالي أسعار الفائدة في 16 سبتمبر، وكانت تلك المرة الأولى منذ عام 2023. وإذا ظل التضخم في منطقة اليورو قريبًا من 4%، فقد يتذبذب اليورو وعوائد السندات الأوروبية ومؤشر الدولار تبعًا لذلك.
أما بالنسبة إلى أسواق العملات المشفرة، فإن التوقعات بتشديد السياسات النقدية لدى البنوك المركزية الكبرى حول العالم تؤثر في السيولة المتاحة للأصول عالية المخاطر. الأصول من قبيل $BTC حساسة نسبيًا للسيولة، وقد تتذبذب على المدى القصير بالتوازي مع الدولار وتوقعات أسعار الفائدة. شخصيًا، أركز أكثر على البيانات بعد نوفمبر: هل سيواصل التضخم الشهري التراجع؟ وهل سيبلغ التضخم السنوي ذروته بالفعل؟
هل تعتقد أن 4% تمثل ذروة مؤقتة، أم أن التضخم سيواصل الارتفاع؟
#Inflation #ECB #منطقة_اليورو
التضخم السنوي في منطقة اليورو يبلغ 4.0% في أكتوبر، ما رأيك بهذا الرقم؟
أظهرت القراءة الأولية لمؤشر أسعار المستهلكين لشهر أكتوبر، التي نشرها مكتب الإحصاء الأوروبي، أن التضخم السنوي في منطقة اليورو بلغ 4.0%، بما يتماشى مع توقعات السوق، وارتفاعًا من 3.8% في الشهر السابق.
📊 لمحة عن البيانات:
- سنويًا: 4.0% (المتوقع 4.0%، القراءة السابقة 3.8%)
- شهريًا: 0.4% (المتوقع 0.4%، القراءة السابقة 0.6%)
لماذا تستحق هذه البيانات الاهتمام؟ لم يتجاوز التضخم السنوي التوقعات، لكنه ارتفع 0.2 نقطة مئوية مقارنة بالشهر الماضي، ما يعني أن التضخم ما زال يصعد. أما الارتفاع الشهري فتراجع من 0.6% إلى 0.4%، أي إن الزيادة خلال شهر واحد تباطأت قليلًا. وبما أن الرقمين يسيران في اتجاهين مختلفين، فقد يحتاج السوق بضعة أيام لاستيعابهما.
بالنسبة إلى الأسواق التقليدية، جاءت البيانات مطابقة تمامًا للتوقعات، لذا قد يكون تأثيرها على المدى القصير محدودًا. والأهم هو ما سيعلنه البنك المركزي الأوروبي في المرة المقبلة. فقد رفع الاحتياطي الفيدرالي أسعار الفائدة في 16 سبتمبر، وكانت تلك المرة الأولى منذ عام 2023. وإذا ظل التضخم في منطقة اليورو قريبًا من 4%، فقد يتذبذب اليورو وعوائد السندات الأوروبية ومؤشر الدولار تبعًا لذلك.
أما بالنسبة إلى أسواق العملات المشفرة، فإن التوقعات بتشديد السياسات النقدية لدى البنوك المركزية الكبرى حول العالم تؤثر في السيولة المتاحة للأصول عالية المخاطر. الأصول من قبيل $BTC حساسة نسبيًا للسيولة، وقد تتذبذب على المدى القصير بالتوازي مع الدولار وتوقعات أسعار الفائدة. شخصيًا، أركز أكثر على البيانات بعد نوفمبر: هل سيواصل التضخم الشهري التراجع؟ وهل سيبلغ التضخم السنوي ذروته بالفعل؟
هل تعتقد أن 4% تمثل ذروة مؤقتة، أم أن التضخم سيواصل الارتفاع؟
#Inflation #ECB #منطقة_اليورو
أظهرت القراءة الأولية لمؤشر أسعار المستهلكين لشهر أكتوبر، التي نشرها مكتب الإحصاء الأوروبي، أن التضخم السنوي في منطقة اليورو بلغ 4.0%، بما يتماشى مع توقعات السوق، وارتفاعًا من 3.8% في الشهر السابق.
📊 لمحة عن البيانات:
- سنويًا: 4.0% (المتوقع 4.0%، القراءة السابقة 3.8%)
- شهريًا: 0.4% (المتوقع 0.4%، القراءة السابقة 0.6%)
لماذا تستحق هذه البيانات الاهتمام؟ لم يتجاوز التضخم السنوي التوقعات، لكنه ارتفع 0.2 نقطة مئوية مقارنة بالشهر الماضي، ما يعني أن التضخم ما زال يصعد. أما الارتفاع الشهري فتراجع من 0.6% إلى 0.4%، أي إن الزيادة خلال شهر واحد تباطأت قليلًا. وبما أن الرقمين يسيران في اتجاهين مختلفين، فقد يحتاج السوق بضعة أيام لاستيعابهما.
بالنسبة إلى الأسواق التقليدية، جاءت البيانات مطابقة تمامًا للتوقعات، لذا قد يكون تأثيرها على المدى القصير محدودًا. والأهم هو ما سيعلنه البنك المركزي الأوروبي في المرة المقبلة. فقد رفع الاحتياطي الفيدرالي أسعار الفائدة في 16 سبتمبر، وكانت تلك المرة الأولى منذ عام 2023. وإذا ظل التضخم في منطقة اليورو قريبًا من 4%، فقد يتذبذب اليورو وعوائد السندات الأوروبية ومؤشر الدولار تبعًا لذلك.
أما بالنسبة إلى أسواق العملات المشفرة، فإن التوقعات بتشديد السياسات النقدية لدى البنوك المركزية الكبرى حول العالم تؤثر في السيولة المتاحة للأصول عالية المخاطر. الأصول من قبيل $BTC حساسة نسبيًا للسيولة، وقد تتذبذب على المدى القصير بالتوازي مع الدولار وتوقعات أسعار الفائدة. شخصيًا، أركز أكثر على البيانات بعد نوفمبر: هل سيواصل التضخم الشهري التراجع؟ وهل سيبلغ التضخم السنوي ذروته بالفعل؟
هل تعتقد أن 4% تمثل ذروة مؤقتة، أم أن التضخم سيواصل الارتفاع؟
#Inflation #ECB #منطقة_اليورو
186

·
--
صاعد
نمو منطقة اليورو يتجاوز التوقعات رغم استمرار تفاوت التعافي
📊 ارتفع الناتج المحلي الإجمالي لمنطقة اليورو بنسبة 0.4% على أساس فصلي في الربع الثالث، متجاوزًا التوقعات البالغة 0.2%، لكنه تباطأ مقارنةً بنسبة 0.6% في الربع الثاني. واصل اقتصاد التكتل التوسع.
🇪🇺 تفاوت الأداء بين الاقتصادات الكبرى. انكمش الاقتصاد الفرنسي بنسبة 0.1%، بينما نما الاقتصاد الألماني بنسبة 0.2%، وحقق الاقتصاد الإسباني نموًا بنسبة 0.6%، فيما ظل الاقتصاد الإيطالي راكدًا، ما يسلط الضوء على تفاوت التعافي.
🔎 ساعد الارتفاع البالغ 5.5% في أيرلندا على تعزيز الرقم الإجمالي. وغالبًا ما يشهد ناتجها المحلي الإجمالي تقلبات حادة بفعل أنشطة الشركات متعددة الجنسيات، لذا ينبغي تفسير النتيجة الرئيسية بحذر.
⚖️ يخفف النمو الأقوى من المتوقع بعض المخاوف، لكنه لا يؤسس لقاعدة متينة للتعافي. وسيكون أداء فرنسا وقدرة الاقتصادات الكبرى على مواصلة النمو من العوامل الرئيسية التي تستحق المتابعة في الربع الرابع.
#Eurozone $ETH
نمو منطقة اليورو يتجاوز التوقعات رغم استمرار تفاوت التعافي
📊 ارتفع الناتج المحلي الإجمالي لمنطقة اليورو بنسبة 0.4% على أساس فصلي في الربع الثالث، متجاوزًا التوقعات البالغة 0.2%، لكنه تباطأ مقارنةً بنسبة 0.6% في الربع الثاني. واصل اقتصاد التكتل التوسع.
🇪🇺 تفاوت الأداء بين الاقتصادات الكبرى. انكمش الاقتصاد الفرنسي بنسبة 0.1%، بينما نما الاقتصاد الألماني بنسبة 0.2%، وحقق الاقتصاد الإسباني نموًا بنسبة 0.6%، فيما ظل الاقتصاد الإيطالي راكدًا، ما يسلط الضوء على تفاوت التعافي.
🔎 ساعد الارتفاع البالغ 5.5% في أيرلندا على تعزيز الرقم الإجمالي. وغالبًا ما يشهد ناتجها المحلي الإجمالي تقلبات حادة بفعل أنشطة الشركات متعددة الجنسيات، لذا ينبغي تفسير النتيجة الرئيسية بحذر.
⚖️ يخفف النمو الأقوى من المتوقع بعض المخاوف، لكنه لا يؤسس لقاعدة متينة للتعافي. وسيكون أداء فرنسا وقدرة الاقتصادات الكبرى على مواصلة النمو من العوامل الرئيسية التي تستحق المتابعة في الربع الرابع.
#Eurozone $ETH
📊 ارتفع الناتج المحلي الإجمالي لمنطقة اليورو بنسبة 0.4% على أساس فصلي في الربع الثالث، متجاوزًا التوقعات البالغة 0.2%، لكنه تباطأ مقارنةً بنسبة 0.6% في الربع الثاني. واصل اقتصاد التكتل التوسع.
🇪🇺 تفاوت الأداء بين الاقتصادات الكبرى. انكمش الاقتصاد الفرنسي بنسبة 0.1%، بينما نما الاقتصاد الألماني بنسبة 0.2%، وحقق الاقتصاد الإسباني نموًا بنسبة 0.6%، فيما ظل الاقتصاد الإيطالي راكدًا، ما يسلط الضوء على تفاوت التعافي.
🔎 ساعد الارتفاع البالغ 5.5% في أيرلندا على تعزيز الرقم الإجمالي. وغالبًا ما يشهد ناتجها المحلي الإجمالي تقلبات حادة بفعل أنشطة الشركات متعددة الجنسيات، لذا ينبغي تفسير النتيجة الرئيسية بحذر.
⚖️ يخفف النمو الأقوى من المتوقع بعض المخاوف، لكنه لا يؤسس لقاعدة متينة للتعافي. وسيكون أداء فرنسا وقدرة الاقتصادات الكبرى على مواصلة النمو من العوامل الرئيسية التي تستحق المتابعة في الربع الرابع.
#Eurozone $ETH
17

أبلغت رئيسة البنك المركزي الأوروبي كريستين لاغارد (Christine Lagarde) الموظفين الداخليين ورئيس المجلس الأوروبي كوستا بأنها ستنهي ولايتها رسميًا وتغادر منصبها في 7 فبراير 2027. وفي الوقت نفسه، تراجع مؤشر الثقة الاقتصادية لمنطقة اليورو، الذي أُعلن عنه حديثًا لشهر أكتوبر، إلى 96.9، وهو أقل بكثير من القراءة السابقة البالغة 97.9 وتوقعات السوق عند 97.5، ما يشير إلى استمرار ضعف الأساسيات الاقتصادية الكلية في أوروبا.
وبصفتها إحدى صانعات القرار المحوريات في أحد البنوك المركزية الرئيسية عالميًا، فإن تحديد لاغارد جدولًا زمنيًا واضحًا لمغادرتها يضيف احتمال حدوث تغيير في القيادة، وما قد يصاحبه من تقلبات، إلى مسار السياسة النقدية طويل الأجل للبنك المركزي الأوروبي. ومع ضعف مؤشرات الثقة الاقتصادية وتباطؤ زخم قطاع الخدمات، يواجه البنك المركزي الأوروبي تحديات هيكلية أشد صعوبة في الموازنة بين تراجع التضخم والركود الاقتصادي، فيما تساور الأسواق شكوك بشأن استمرارية السياسات على المدى الطويل.
في الأسواق المالية التقليدية، أدى ضعف البيانات الاقتصادية الأوروبية إلى تفاقم المخاوف من ركود النمو في المنطقة، ما يضع سعر صرف اليورو تحت ضغط مؤقت، بينما تشهد منحنيات عوائد السندات الأوروبية تباينًا وتقلبًا. وفي ظل اتساع الاختلاف بين سياسات البنوك المركزية عالميًا، تتزايد نزعة المستثمرين إلى تجنب المخاطر الناجمة عن عدم اليقين الاقتصادي الكلي، كما تتعرض تقييمات الأصول عالية المخاطر لضغوط.
أما سوق العملات المشفرة، فمن غير المرجح أن يوفر ضعف الزخم الاقتصادي الكلي في أوروبا وتوقعات تغيير قيادة البنوك المركزية الرئيسية دعمًا إضافيًا للسيولة على المدى القصير. وقبل انحسار مخاطر التراجع الاقتصادي الكلي بالكامل، يُرجح أن تواصل الأصول عالية المخاطر، مثل $BTC ، التحرك بشكل دفاعي ومتذبذب، وينبغي للمستثمرين الحذر من مخاطر التقلب الناجمة عن انتشار نزعة تجنب المخاطر. #ECB #Eurozone #الاقتصاد_الكلي
أبلغت رئيسة البنك المركزي الأوروبي كريستين لاغارد (Christine Lagarde) الموظفين الداخليين ورئيس المجلس الأوروبي كوستا بأنها ستنهي ولايتها رسميًا وتغادر منصبها في 7 فبراير 2027. وفي الوقت نفسه، تراجع مؤشر الثقة الاقتصادية لمنطقة اليورو، الذي أُعلن عنه حديثًا لشهر أكتوبر، إلى 96.9، وهو أقل بكثير من القراءة السابقة البالغة 97.9 وتوقعات السوق عند 97.5، ما يشير إلى استمرار ضعف الأساسيات الاقتصادية الكلية في أوروبا.
وبصفتها إحدى صانعات القرار المحوريات في أحد البنوك المركزية الرئيسية عالميًا، فإن تحديد لاغارد جدولًا زمنيًا واضحًا لمغادرتها يضيف احتمال حدوث تغيير في القيادة، وما قد يصاحبه من تقلبات، إلى مسار السياسة النقدية طويل الأجل للبنك المركزي الأوروبي. ومع ضعف مؤشرات الثقة الاقتصادية وتباطؤ زخم قطاع الخدمات، يواجه البنك المركزي الأوروبي تحديات هيكلية أشد صعوبة في الموازنة بين تراجع التضخم والركود الاقتصادي، فيما تساور الأسواق شكوك بشأن استمرارية السياسات على المدى الطويل.
في الأسواق المالية التقليدية، أدى ضعف البيانات الاقتصادية الأوروبية إلى تفاقم المخاوف من ركود النمو في المنطقة، ما يضع سعر صرف اليورو تحت ضغط مؤقت، بينما تشهد منحنيات عوائد السندات الأوروبية تباينًا وتقلبًا. وفي ظل اتساع الاختلاف بين سياسات البنوك المركزية عالميًا، تتزايد نزعة المستثمرين إلى تجنب المخاطر الناجمة عن عدم اليقين الاقتصادي الكلي، كما تتعرض تقييمات الأصول عالية المخاطر لضغوط.
أما سوق العملات المشفرة، فمن غير المرجح أن يوفر ضعف الزخم الاقتصادي الكلي في أوروبا وتوقعات تغيير قيادة البنوك المركزية الرئيسية دعمًا إضافيًا للسيولة على المدى القصير. وقبل انحسار مخاطر التراجع الاقتصادي الكلي بالكامل، يُرجح أن تواصل الأصول عالية المخاطر، مثل $BTC ، التحرك بشكل دفاعي ومتذبذب، وينبغي للمستثمرين الحذر من مخاطر التقلب الناجمة عن انتشار نزعة تجنب المخاطر. #ECB #Eurozone #الاقتصاد_الكلي
وبصفتها إحدى صانعات القرار المحوريات في أحد البنوك المركزية الرئيسية عالميًا، فإن تحديد لاغارد جدولًا زمنيًا واضحًا لمغادرتها يضيف احتمال حدوث تغيير في القيادة، وما قد يصاحبه من تقلبات، إلى مسار السياسة النقدية طويل الأجل للبنك المركزي الأوروبي. ومع ضعف مؤشرات الثقة الاقتصادية وتباطؤ زخم قطاع الخدمات، يواجه البنك المركزي الأوروبي تحديات هيكلية أشد صعوبة في الموازنة بين تراجع التضخم والركود الاقتصادي، فيما تساور الأسواق شكوك بشأن استمرارية السياسات على المدى الطويل.
في الأسواق المالية التقليدية، أدى ضعف البيانات الاقتصادية الأوروبية إلى تفاقم المخاوف من ركود النمو في المنطقة، ما يضع سعر صرف اليورو تحت ضغط مؤقت، بينما تشهد منحنيات عوائد السندات الأوروبية تباينًا وتقلبًا. وفي ظل اتساع الاختلاف بين سياسات البنوك المركزية عالميًا، تتزايد نزعة المستثمرين إلى تجنب المخاطر الناجمة عن عدم اليقين الاقتصادي الكلي، كما تتعرض تقييمات الأصول عالية المخاطر لضغوط.
أما سوق العملات المشفرة، فمن غير المرجح أن يوفر ضعف الزخم الاقتصادي الكلي في أوروبا وتوقعات تغيير قيادة البنوك المركزية الرئيسية دعمًا إضافيًا للسيولة على المدى القصير. وقبل انحسار مخاطر التراجع الاقتصادي الكلي بالكامل، يُرجح أن تواصل الأصول عالية المخاطر، مثل $BTC ، التحرك بشكل دفاعي ومتذبذب، وينبغي للمستثمرين الحذر من مخاطر التقلب الناجمة عن انتشار نزعة تجنب المخاطر. #ECB #Eurozone #الاقتصاد_الكلي
80
أبلغت رئيسة البنك المركزي الأوروبي كريستين لاغارد الموظفين ورئيس المجلس الأوروبي أنطونيو كوستا رسمياً بأنها ستتنحى في 7 فبراير 2027. وفي الوقت نفسه، تراجع مؤشر الثقة الاقتصادية في منطقة اليورو لشهر أكتوبر إلى 96.9، مقارنة بالتوقعات البالغة 97.5، في حين تباطأ مؤشر مديري المشتريات لقطاع الخدمات وتحسن الإنتاج الصناعي قليلاً إلى -3.4.
يوفر هذا الجدول الزمني للقيادة وضوحاً هيكلياً بشأن انتقال السياسة النقدية الأوروبية في مرحلة اقتصادية كلية دقيقة. ويسلط الأداء الاقتصادي المتباين الضوء على استمرار مخاطر الركود في أوروبا، ويكثف نقاشات الأسواق حول مسار أسعار الفائدة لدى البنك المركزي الأوروبي قبيل التغييرات المرتقبة في القيادة.
تفاعلت الأسواق المالية التقليدية بحذر، إذ أثرت بيانات الخدمات والثقة الأضعف سلباً على اليورو، بينما انخفضت عوائد السندات الأوروبية. ومن المتوقع أن يستمر تقلب العملات مع تقييم الأسواق لمسار التيسير النقدي في ظل القيادة المستقبلية للبنك المركزي.
أما سوق العملات المشفرة، فإن ضعف الاقتصاد الأوروبي يعزز البحث عن أصول بديلة للسيولة مثل $BTC. وعادةً ما يدفع استمرار التباين الهيكلي بين البنوك المركزية إلى تبني الأصول الرقمية، إذ يسعى المستثمرون إلى فرص للتحوط في مواجهة الضغوط على العملات الورقية. #ECB #Eurozone #الاقتصاد_الكلي
أبلغت رئيسة البنك المركزي الأوروبي كريستين لاغارد الموظفين ورئيس المجلس الأوروبي أنطونيو كوستا رسمياً بأنها ستتنحى في 7 فبراير 2027. وفي الوقت نفسه، تراجع مؤشر الثقة الاقتصادية في منطقة اليورو لشهر أكتوبر إلى 96.9، مقارنة بالتوقعات البالغة 97.5، في حين تباطأ مؤشر مديري المشتريات لقطاع الخدمات وتحسن الإنتاج الصناعي قليلاً إلى -3.4.
يوفر هذا الجدول الزمني للقيادة وضوحاً هيكلياً بشأن انتقال السياسة النقدية الأوروبية في مرحلة اقتصادية كلية دقيقة. ويسلط الأداء الاقتصادي المتباين الضوء على استمرار مخاطر الركود في أوروبا، ويكثف نقاشات الأسواق حول مسار أسعار الفائدة لدى البنك المركزي الأوروبي قبيل التغييرات المرتقبة في القيادة.
تفاعلت الأسواق المالية التقليدية بحذر، إذ أثرت بيانات الخدمات والثقة الأضعف سلباً على اليورو، بينما انخفضت عوائد السندات الأوروبية. ومن المتوقع أن يستمر تقلب العملات مع تقييم الأسواق لمسار التيسير النقدي في ظل القيادة المستقبلية للبنك المركزي.
أما سوق العملات المشفرة، فإن ضعف الاقتصاد الأوروبي يعزز البحث عن أصول بديلة للسيولة مثل $BTC . وعادةً ما يدفع استمرار التباين الهيكلي بين البنوك المركزية إلى تبني الأصول الرقمية، إذ يسعى المستثمرون إلى فرص للتحوط في مواجهة الضغوط على العملات الورقية. #ECB #Eurozone #الاقتصاد_الكلي
يوفر هذا الجدول الزمني للقيادة وضوحاً هيكلياً بشأن انتقال السياسة النقدية الأوروبية في مرحلة اقتصادية كلية دقيقة. ويسلط الأداء الاقتصادي المتباين الضوء على استمرار مخاطر الركود في أوروبا، ويكثف نقاشات الأسواق حول مسار أسعار الفائدة لدى البنك المركزي الأوروبي قبيل التغييرات المرتقبة في القيادة.
تفاعلت الأسواق المالية التقليدية بحذر، إذ أثرت بيانات الخدمات والثقة الأضعف سلباً على اليورو، بينما انخفضت عوائد السندات الأوروبية. ومن المتوقع أن يستمر تقلب العملات مع تقييم الأسواق لمسار التيسير النقدي في ظل القيادة المستقبلية للبنك المركزي.
أما سوق العملات المشفرة، فإن ضعف الاقتصاد الأوروبي يعزز البحث عن أصول بديلة للسيولة مثل $BTC . وعادةً ما يدفع استمرار التباين الهيكلي بين البنوك المركزية إلى تبني الأصول الرقمية، إذ يسعى المستثمرون إلى فرص للتحوط في مواجهة الضغوط على العملات الورقية. #ECB #Eurozone #الاقتصاد_الكلي
15
·
--
شهدت الأسواق المالية الأوروبية اليوم تصاعدًا في التوترات المرتبطة بالدين العام، إذ اتسع فارق عائد السندات لأجل 10 سنوات بين فرنسا وألمانيا إلى 161 نقطة أساس، وهو أعلى مستوى منذ نوفمبر 2011. وفي الوقت نفسه، قفز فارق عائد السندات البلجيكية لأجل 10 سنوات مقارنةً بألمانيا إلى 104.08 نقطة أساس، مسجلًا مستوى قياسيًا جديدًا منذ 13 عامًا.
يعكس اتساع فروق العائد إلى مستويات قياسية مخاوف المستثمرين العميقة بشأن المخاطر المالية وعدم الاستقرار السياسي في منطقة اليورو. وتعكف الأسواق على إعادة تقييم مخاطر الائتمان السيادي وسط حالة من الحذر تفوق بكثير التوقعات السابقة.
أدت موجة بيع السندات إلى تدفق رؤوس الأموال نحو الملاذات الآمنة، ما دفع سعر صرف الدولار/الين إلى التراجع إلى 157.11، وهو أدنى مستوى له في ثلاثة أسابيع. وتتراجع شهية المخاطرة عالميًا بسرعة تحت وطأة اتساع نطاق ضغوط الدين العام.
أما في سوق العملات المشفرة، فقد تحد المعنويات الدفاعية على المدى القصير من تدفقات الأموال إلى $BTC. لكن استمرار مخاطر الدين العام سيعزز مكانة الأصول اللامركزية على المدى الطويل. 📊
#Eurozone #BondYields #MacroEconomics
شهدت الأسواق المالية الأوروبية اليوم تصاعدًا في التوترات المرتبطة بالدين العام، إذ اتسع فارق عائد السندات لأجل 10 سنوات بين فرنسا وألمانيا إلى 161 نقطة أساس، وهو أعلى مستوى منذ نوفمبر 2011. وفي الوقت نفسه، قفز فارق عائد السندات البلجيكية لأجل 10 سنوات مقارنةً بألمانيا إلى 104.08 نقطة أساس، مسجلًا مستوى قياسيًا جديدًا منذ 13 عامًا.
يعكس اتساع فروق العائد إلى مستويات قياسية مخاوف المستثمرين العميقة بشأن المخاطر المالية وعدم الاستقرار السياسي في منطقة اليورو. وتعكف الأسواق على إعادة تقييم مخاطر الائتمان السيادي وسط حالة من الحذر تفوق بكثير التوقعات السابقة.
أدت موجة بيع السندات إلى تدفق رؤوس الأموال نحو الملاذات الآمنة، ما دفع سعر صرف الدولار/الين إلى التراجع إلى 157.11، وهو أدنى مستوى له في ثلاثة أسابيع. وتتراجع شهية المخاطرة عالميًا بسرعة تحت وطأة اتساع نطاق ضغوط الدين العام.
أما في سوق العملات المشفرة، فقد تحد المعنويات الدفاعية على المدى القصير من تدفقات الأموال إلى $BTC . لكن استمرار مخاطر الدين العام سيعزز مكانة الأصول اللامركزية على المدى الطويل. 📊
#Eurozone #BondYields #MacroEconomics
يعكس اتساع فروق العائد إلى مستويات قياسية مخاوف المستثمرين العميقة بشأن المخاطر المالية وعدم الاستقرار السياسي في منطقة اليورو. وتعكف الأسواق على إعادة تقييم مخاطر الائتمان السيادي وسط حالة من الحذر تفوق بكثير التوقعات السابقة.
أدت موجة بيع السندات إلى تدفق رؤوس الأموال نحو الملاذات الآمنة، ما دفع سعر صرف الدولار/الين إلى التراجع إلى 157.11، وهو أدنى مستوى له في ثلاثة أسابيع. وتتراجع شهية المخاطرة عالميًا بسرعة تحت وطأة اتساع نطاق ضغوط الدين العام.
أما في سوق العملات المشفرة، فقد تحد المعنويات الدفاعية على المدى القصير من تدفقات الأموال إلى $BTC . لكن استمرار مخاطر الدين العام سيعزز مكانة الأصول اللامركزية على المدى الطويل. 📊
#Eurozone #BondYields #MacroEconomics
220
·
--
شهدت الأسواق المالية الأوروبية خلال جلسة التداول اليوم تحركات لافتة، إذ ارتفع عائد السندات الحكومية الفرنسية لأجل 10 سنوات بمقدار 4 نقاط أساس ليصل إلى 5,039%. وهذا أعلى مستوى للعائد منذ 24 عاماً، ما يعكس تصاعد ضغوط البيع المكثف للدين العام.
ويشير بلوغ تكاليف الاقتراض أعلى مستوياتها منذ أكثر من عقدين إلى تنامي مخاوف المستثمرين بشأن الوضع المالي وعجز الميزانية في فرنسا. ولا تقتصر تداعيات تصاعد العوائد على زيادة تكاليف إعادة تمويل الدولة، بل تثير أيضاً مخاطر التجزؤ المالي في منطقة اليورو.
وتفرض هذه التطورات ضغوطاً كبيرة على الأسواق المالية التقليدية، ما يزيد تشديد تكلفة رأس المال في منطقة اليورو بأكملها. ويؤدي ارتفاع العوائد إلى تراجع جاذبية الأسهم والضغط على اليورو، في ظل استمرار حالة عدم اليقين بشأن النمو الاقتصادي في المنطقة.
أما في سوق العملات المشفرة، فقد تحد مستويات العوائد الخالية من المخاطر المرتفعة مؤقتاً من تدفق الأموال المضارِبة إلى الأصول شديدة التقلب. ومع ذلك، فإن استمرار مخاطر الدين العام في الاقتصادات المتقدمة يدعم أيضاً فرضية الاحتفاظ بـ$BTC كأداة للتحوط من المخاطر المالية على المدى الطويل.
#BondYields #MacroEconomy #منطقة_اليورو
شهدت الأسواق المالية الأوروبية خلال جلسة التداول اليوم تحركات لافتة، إذ ارتفع عائد السندات الحكومية الفرنسية لأجل 10 سنوات بمقدار 4 نقاط أساس ليصل إلى 5,039%. وهذا أعلى مستوى للعائد منذ 24 عاماً، ما يعكس تصاعد ضغوط البيع المكثف للدين العام.
ويشير بلوغ تكاليف الاقتراض أعلى مستوياتها منذ أكثر من عقدين إلى تنامي مخاوف المستثمرين بشأن الوضع المالي وعجز الميزانية في فرنسا. ولا تقتصر تداعيات تصاعد العوائد على زيادة تكاليف إعادة تمويل الدولة، بل تثير أيضاً مخاطر التجزؤ المالي في منطقة اليورو.
وتفرض هذه التطورات ضغوطاً كبيرة على الأسواق المالية التقليدية، ما يزيد تشديد تكلفة رأس المال في منطقة اليورو بأكملها. ويؤدي ارتفاع العوائد إلى تراجع جاذبية الأسهم والضغط على اليورو، في ظل استمرار حالة عدم اليقين بشأن النمو الاقتصادي في المنطقة.
أما في سوق العملات المشفرة، فقد تحد مستويات العوائد الخالية من المخاطر المرتفعة مؤقتاً من تدفق الأموال المضارِبة إلى الأصول شديدة التقلب. ومع ذلك، فإن استمرار مخاطر الدين العام في الاقتصادات المتقدمة يدعم أيضاً فرضية الاحتفاظ بـ$BTC كأداة للتحوط من المخاطر المالية على المدى الطويل.
#BondYields #MacroEconomy #منطقة_اليورو
ويشير بلوغ تكاليف الاقتراض أعلى مستوياتها منذ أكثر من عقدين إلى تنامي مخاوف المستثمرين بشأن الوضع المالي وعجز الميزانية في فرنسا. ولا تقتصر تداعيات تصاعد العوائد على زيادة تكاليف إعادة تمويل الدولة، بل تثير أيضاً مخاطر التجزؤ المالي في منطقة اليورو.
وتفرض هذه التطورات ضغوطاً كبيرة على الأسواق المالية التقليدية، ما يزيد تشديد تكلفة رأس المال في منطقة اليورو بأكملها. ويؤدي ارتفاع العوائد إلى تراجع جاذبية الأسهم والضغط على اليورو، في ظل استمرار حالة عدم اليقين بشأن النمو الاقتصادي في المنطقة.
أما في سوق العملات المشفرة، فقد تحد مستويات العوائد الخالية من المخاطر المرتفعة مؤقتاً من تدفق الأموال المضارِبة إلى الأصول شديدة التقلب. ومع ذلك، فإن استمرار مخاطر الدين العام في الاقتصادات المتقدمة يدعم أيضاً فرضية الاحتفاظ بـ$BTC كأداة للتحوط من المخاطر المالية على المدى الطويل.
#BondYields #MacroEconomy #منطقة_اليورو
9
·
--
أظهر تقرير نشره مكتب الإحصاء الأوروبي في 21/10 أن نسبة الدين الحكومي في منطقة اليورو خلال الربع الثاني من عام 2026 ارتفعت إلى 88,8% من الناتج المحلي الإجمالي، مقارنةً بـ88,4% في الربع الأول. وفي الوقت نفسه، اتسع عجز الموازنة في التكتل من 3,2% إلى 3,3%، مع تسجيل الدول الأكثر مديونية، مثل اليونان (140,8%) وإيطاليا (139,9%) وفرنسا (119,1%)، أعلى المعدلات.
تعكس هذه الأرقام تفاقم العبء المالي في أوروبا مع استمرار تكاليف الاقتراض عند مستويات مرتفعة. ويشير ارتفاع عجز الموازنة في الاتحاد الأوروبي بأكمله إلى 3,5% إلى أن الحكومات تواجه صعوبة كبيرة في خفض الإنفاق العام من دون الإضرار بزخم النمو الاقتصادي الهش أصلًا.
ومن شأن تصاعد ضغوط الدين العام أن يحد من هامش تحرك البنك المركزي الأوروبي (ECB)، وأن يدفع عوائد السندات الحكومية في المنطقة إلى الارتفاع. وقد يشكل ذلك ضغطًا هبوطيًا على اليورو، ويعزز الحذر في أسواق الأصول التقليدية عالية المخاطر.
أما في سوق العملات المشفرة، فعادةً ما يدفع عدم الاستقرار المالي في الاقتصادات الكبرى المستثمرين إلى البحث عن أصول لامركزية للتحوط من مخاطر انخفاض قيمة العملات النقدية. ورغم أن التدفقات النقدية قصيرة الأجل إلى $BTC قد تتعرض لضغوط نتيجة تشديد السيولة على نطاق واسع، فإن الآفاق طويلة الأجل للأصول الرقمية تظل مدعومة مع استمرار أزمة الدين العام العالمية.
#Eurozone #DebtCrisis #الاقتصاد_الكلي
أظهر تقرير نشره مكتب الإحصاء الأوروبي في 21/10 أن نسبة الدين الحكومي في منطقة اليورو خلال الربع الثاني من عام 2026 ارتفعت إلى 88,8% من الناتج المحلي الإجمالي، مقارنةً بـ88,4% في الربع الأول. وفي الوقت نفسه، اتسع عجز الموازنة في التكتل من 3,2% إلى 3,3%، مع تسجيل الدول الأكثر مديونية، مثل اليونان (140,8%) وإيطاليا (139,9%) وفرنسا (119,1%)، أعلى المعدلات.
تعكس هذه الأرقام تفاقم العبء المالي في أوروبا مع استمرار تكاليف الاقتراض عند مستويات مرتفعة. ويشير ارتفاع عجز الموازنة في الاتحاد الأوروبي بأكمله إلى 3,5% إلى أن الحكومات تواجه صعوبة كبيرة في خفض الإنفاق العام من دون الإضرار بزخم النمو الاقتصادي الهش أصلًا.
ومن شأن تصاعد ضغوط الدين العام أن يحد من هامش تحرك البنك المركزي الأوروبي (ECB)، وأن يدفع عوائد السندات الحكومية في المنطقة إلى الارتفاع. وقد يشكل ذلك ضغطًا هبوطيًا على اليورو، ويعزز الحذر في أسواق الأصول التقليدية عالية المخاطر.
أما في سوق العملات المشفرة، فعادةً ما يدفع عدم الاستقرار المالي في الاقتصادات الكبرى المستثمرين إلى البحث عن أصول لامركزية للتحوط من مخاطر انخفاض قيمة العملات النقدية. ورغم أن التدفقات النقدية قصيرة الأجل إلى $BTC قد تتعرض لضغوط نتيجة تشديد السيولة على نطاق واسع، فإن الآفاق طويلة الأجل للأصول الرقمية تظل مدعومة مع استمرار أزمة الدين العام العالمية.
#Eurozone #DebtCrisis #الاقتصاد_الكلي
تعكس هذه الأرقام تفاقم العبء المالي في أوروبا مع استمرار تكاليف الاقتراض عند مستويات مرتفعة. ويشير ارتفاع عجز الموازنة في الاتحاد الأوروبي بأكمله إلى 3,5% إلى أن الحكومات تواجه صعوبة كبيرة في خفض الإنفاق العام من دون الإضرار بزخم النمو الاقتصادي الهش أصلًا.
ومن شأن تصاعد ضغوط الدين العام أن يحد من هامش تحرك البنك المركزي الأوروبي (ECB)، وأن يدفع عوائد السندات الحكومية في المنطقة إلى الارتفاع. وقد يشكل ذلك ضغطًا هبوطيًا على اليورو، ويعزز الحذر في أسواق الأصول التقليدية عالية المخاطر.
أما في سوق العملات المشفرة، فعادةً ما يدفع عدم الاستقرار المالي في الاقتصادات الكبرى المستثمرين إلى البحث عن أصول لامركزية للتحوط من مخاطر انخفاض قيمة العملات النقدية. ورغم أن التدفقات النقدية قصيرة الأجل إلى $BTC قد تتعرض لضغوط نتيجة تشديد السيولة على نطاق واسع، فإن الآفاق طويلة الأجل للأصول الرقمية تظل مدعومة مع استمرار أزمة الدين العام العالمية.
#Eurozone #DebtCrisis #الاقتصاد_الكلي
169
·
--
شهدت أسواق السندات الأوروبية اليوم تحركًا لافتًا. فقد لامس عائد السندات الحكومية الفرنسية لأجل 10 سنوات للتو مستوى 5%، مسجلًا أعلى مستوى له منذ يوليو 2002. وفي الوقت نفسه، اقترب مؤشر مخاطر الائتمان للديون الحكومية الفرنسية من 160 نقطة أساس، محققًا بذلك مستوى قياسيًا لم يُسجل منذ نحو 15 عامًا.
ومن الواضح أن حدة موجة البيع هذه تجاوزت التوقعات المعتادة لكثير من المؤسسات. فارتفاع تكاليف الاقتراض السيادي إلى مستويات لم تُشهد منذ أكثر من عقدين في ثاني أكبر اقتصاد محوري بمنطقة اليورو يعكس تصاعد المخاوف في الأسواق بشأن سلامة المالية العامة في أوروبا واستدامة الديون.
وفي أسواق المال التقليدية، غالبًا ما يؤدي استمرار ارتفاع عوائد السندات السيادية للدول المحورية إلى دفع أسعار الفائدة العالمية الخالية من المخاطر إلى الأعلى، ويشكل ضغطًا ملموسًا على تقييمات الأصول المقومة باليورو وأسواق الأسهم. وخلال فترات ارتفاع أسعار الفائدة وإعادة تقييم المخاطر السيادية، تميل رؤوس الأموال عادةً إلى تقليص السيولة واتخاذ موقف دفاعي وترقب التطورات.
أما سوق العملات المشفرة، فاستمرار ارتفاع تكلفة التمويل على المستوى الكلي يبقي السيولة في السوق تحت ضغط متواصل، وقد تظل معنويات المضاربة حذرة على المدى القصير. ومع ذلك، فإن الانكشاف المستمر لمخاطر الديون السيادية التقليدية المقومة بالعملات الورقية يدفع بعض المستثمرين أيضًا إلى مواصلة الاهتمام بالقيمة التحوطية طويلة الأجل للأصول غير السيادية. ولا يزال مسار المرحلة المقبلة رهينًا بمزيد من التفاعل حول السيولة على المستوى الكلي. $BTC
#Bonds #MacroEconomy #منطقة_اليورو
شهدت أسواق السندات الأوروبية اليوم تحركًا لافتًا. فقد لامس عائد السندات الحكومية الفرنسية لأجل 10 سنوات للتو مستوى 5%، مسجلًا أعلى مستوى له منذ يوليو 2002. وفي الوقت نفسه، اقترب مؤشر مخاطر الائتمان للديون الحكومية الفرنسية من 160 نقطة أساس، محققًا بذلك مستوى قياسيًا لم يُسجل منذ نحو 15 عامًا.
ومن الواضح أن حدة موجة البيع هذه تجاوزت التوقعات المعتادة لكثير من المؤسسات. فارتفاع تكاليف الاقتراض السيادي إلى مستويات لم تُشهد منذ أكثر من عقدين في ثاني أكبر اقتصاد محوري بمنطقة اليورو يعكس تصاعد المخاوف في الأسواق بشأن سلامة المالية العامة في أوروبا واستدامة الديون.
وفي أسواق المال التقليدية، غالبًا ما يؤدي استمرار ارتفاع عوائد السندات السيادية للدول المحورية إلى دفع أسعار الفائدة العالمية الخالية من المخاطر إلى الأعلى، ويشكل ضغطًا ملموسًا على تقييمات الأصول المقومة باليورو وأسواق الأسهم. وخلال فترات ارتفاع أسعار الفائدة وإعادة تقييم المخاطر السيادية، تميل رؤوس الأموال عادةً إلى تقليص السيولة واتخاذ موقف دفاعي وترقب التطورات.
أما سوق العملات المشفرة، فاستمرار ارتفاع تكلفة التمويل على المستوى الكلي يبقي السيولة في السوق تحت ضغط متواصل، وقد تظل معنويات المضاربة حذرة على المدى القصير. ومع ذلك، فإن الانكشاف المستمر لمخاطر الديون السيادية التقليدية المقومة بالعملات الورقية يدفع بعض المستثمرين أيضًا إلى مواصلة الاهتمام بالقيمة التحوطية طويلة الأجل للأصول غير السيادية. ولا يزال مسار المرحلة المقبلة رهينًا بمزيد من التفاعل حول السيولة على المستوى الكلي. $BTC
#Bonds #MacroEconomy #منطقة_اليورو
ومن الواضح أن حدة موجة البيع هذه تجاوزت التوقعات المعتادة لكثير من المؤسسات. فارتفاع تكاليف الاقتراض السيادي إلى مستويات لم تُشهد منذ أكثر من عقدين في ثاني أكبر اقتصاد محوري بمنطقة اليورو يعكس تصاعد المخاوف في الأسواق بشأن سلامة المالية العامة في أوروبا واستدامة الديون.
وفي أسواق المال التقليدية، غالبًا ما يؤدي استمرار ارتفاع عوائد السندات السيادية للدول المحورية إلى دفع أسعار الفائدة العالمية الخالية من المخاطر إلى الأعلى، ويشكل ضغطًا ملموسًا على تقييمات الأصول المقومة باليورو وأسواق الأسهم. وخلال فترات ارتفاع أسعار الفائدة وإعادة تقييم المخاطر السيادية، تميل رؤوس الأموال عادةً إلى تقليص السيولة واتخاذ موقف دفاعي وترقب التطورات.
أما سوق العملات المشفرة، فاستمرار ارتفاع تكلفة التمويل على المستوى الكلي يبقي السيولة في السوق تحت ضغط متواصل، وقد تظل معنويات المضاربة حذرة على المدى القصير. ومع ذلك، فإن الانكشاف المستمر لمخاطر الديون السيادية التقليدية المقومة بالعملات الورقية يدفع بعض المستثمرين أيضًا إلى مواصلة الاهتمام بالقيمة التحوطية طويلة الأجل للأصول غير السيادية. ولا يزال مسار المرحلة المقبلة رهينًا بمزيد من التفاعل حول السيولة على المستوى الكلي. $BTC
#Bonds #MacroEconomy #منطقة_اليورو
7
دقّت أسواق الديون السيادية الأوروبية ناقوس الخطر مجدداً في الآونة الأخيرة، إذ بلغ عائد السندات الحكومية الفرنسية لأجل 10 سنوات رسمياً عتبة 5%، مسجلاً أعلى مستوى له منذ يوليو 2002. وفي الوقت نفسه، اقترب مؤشر علاوة المخاطر، الذي يقيس مخاطر التخلف عن السداد السيادي الفرنسي، من 160 نقطة أساس، مرتفعاً إلى مستوى تاريخي لم يشهده منذ نحو 15 عاماً، ما يبرز عمق قلق الأسواق بشأن سلامة المالية العامة الفرنسية وحالة عدم اليقين السياسي.
لهذا التحول أهمية بالغة، فهو يشير إلى أن الأسواق تعيد تسعير مخاطر الائتمان في دول قلب منطقة اليورو. وفي ظل الضغوط المزدوجة الناجمة عن استمرار التضخم عند مستويات مرتفعة ومواقف البنوك المركزية الرئيسية المتشددة، تتعرض السندات السيادية الأساسية في أوروبا، التي اعتُبرت في الماضي أصولاً منخفضة المخاطر، لعمليات بيع حادة. ولا يقتصر أثر الارتفاع الجامح في تكاليف الاقتراض على تبديل توقعات السوق بشأن تعافٍ مالي معتدل، بل قد يطلق أيضاً موجة جديدة من الضغوط لإعادة هيكلة الديون على نحو منهجي في أوروبا.
وسرعان ما انتقلت الزيادة الحادة في العوائد السيادية إلى النظام المالي الكلي العالمي. فقد أدى اختراق عوائد السندات الأوروبية لمستوياتها السابقة وارتفاعها إلى تفاقم المعضلة السياسية للبنك المركزي الأوروبي، كما رفع أسعار الفائدة المرجعية الخالية من المخاطر عبر الأسواق، وضغط على السيولة الإجمالية في منظومة التسعير بالدولار. وشهدت التدفقات التقليدية لرؤوس الأموال تبايناً بفعل توجه المستثمرين إلى الملاذات الآمنة؛ إذ تميل بعض الأموال الدفاعية إلى الاحتفاظ بأصول نقدية مرتفعة العائد، ما يواصل الضغط على تقييمات الأصول عالية المخاطر.
أما الأصول المشفرة، فإن اضطراب أسواق الديون السيادية الأساسية ليس مجرد عامل سلبي خارجي، بل إشارة إلى مزيد من التدهور في بيئة السيولة الكلية. فعندما تظل عوائد الأصول الخالية من المخاطر مرتفعة ويتعرض الائتمان السيادي للضغوط، ستتراجع شهية المؤسسات للمخاطر بوضوح، وقد تتقلص أكثر تدفقات السيولة الإضافية إلى أسواق العملات المشفرة. وينبغي للمستثمرين توخي الحذر وتجنب المراهنة العشوائية على ارتداد الأسعار خلال دورة انكماش السيولة. $BTC
#BondMarket #Eurozone #الاقتصاد_الكلي
دقّت أسواق الديون السيادية الأوروبية ناقوس الخطر مجدداً في الآونة الأخيرة، إذ بلغ عائد السندات الحكومية الفرنسية لأجل 10 سنوات رسمياً عتبة 5%، مسجلاً أعلى مستوى له منذ يوليو 2002. وفي الوقت نفسه، اقترب مؤشر علاوة المخاطر، الذي يقيس مخاطر التخلف عن السداد السيادي الفرنسي، من 160 نقطة أساس، مرتفعاً إلى مستوى تاريخي لم يشهده منذ نحو 15 عاماً، ما يبرز عمق قلق الأسواق بشأن سلامة المالية العامة الفرنسية وحالة عدم اليقين السياسي.
لهذا التحول أهمية بالغة، فهو يشير إلى أن الأسواق تعيد تسعير مخاطر الائتمان في دول قلب منطقة اليورو. وفي ظل الضغوط المزدوجة الناجمة عن استمرار التضخم عند مستويات مرتفعة ومواقف البنوك المركزية الرئيسية المتشددة، تتعرض السندات السيادية الأساسية في أوروبا، التي اعتُبرت في الماضي أصولاً منخفضة المخاطر، لعمليات بيع حادة. ولا يقتصر أثر الارتفاع الجامح في تكاليف الاقتراض على تبديل توقعات السوق بشأن تعافٍ مالي معتدل، بل قد يطلق أيضاً موجة جديدة من الضغوط لإعادة هيكلة الديون على نحو منهجي في أوروبا.
وسرعان ما انتقلت الزيادة الحادة في العوائد السيادية إلى النظام المالي الكلي العالمي. فقد أدى اختراق عوائد السندات الأوروبية لمستوياتها السابقة وارتفاعها إلى تفاقم المعضلة السياسية للبنك المركزي الأوروبي، كما رفع أسعار الفائدة المرجعية الخالية من المخاطر عبر الأسواق، وضغط على السيولة الإجمالية في منظومة التسعير بالدولار. وشهدت التدفقات التقليدية لرؤوس الأموال تبايناً بفعل توجه المستثمرين إلى الملاذات الآمنة؛ إذ تميل بعض الأموال الدفاعية إلى الاحتفاظ بأصول نقدية مرتفعة العائد، ما يواصل الضغط على تقييمات الأصول عالية المخاطر.
أما الأصول المشفرة، فإن اضطراب أسواق الديون السيادية الأساسية ليس مجرد عامل سلبي خارجي، بل إشارة إلى مزيد من التدهور في بيئة السيولة الكلية. فعندما تظل عوائد الأصول الخالية من المخاطر مرتفعة ويتعرض الائتمان السيادي للضغوط، ستتراجع شهية المؤسسات للمخاطر بوضوح، وقد تتقلص أكثر تدفقات السيولة الإضافية إلى أسواق العملات المشفرة. وينبغي للمستثمرين توخي الحذر وتجنب المراهنة العشوائية على ارتداد الأسعار خلال دورة انكماش السيولة. $BTC
#BondMarket #Eurozone #الاقتصاد_الكلي
لهذا التحول أهمية بالغة، فهو يشير إلى أن الأسواق تعيد تسعير مخاطر الائتمان في دول قلب منطقة اليورو. وفي ظل الضغوط المزدوجة الناجمة عن استمرار التضخم عند مستويات مرتفعة ومواقف البنوك المركزية الرئيسية المتشددة، تتعرض السندات السيادية الأساسية في أوروبا، التي اعتُبرت في الماضي أصولاً منخفضة المخاطر، لعمليات بيع حادة. ولا يقتصر أثر الارتفاع الجامح في تكاليف الاقتراض على تبديل توقعات السوق بشأن تعافٍ مالي معتدل، بل قد يطلق أيضاً موجة جديدة من الضغوط لإعادة هيكلة الديون على نحو منهجي في أوروبا.
وسرعان ما انتقلت الزيادة الحادة في العوائد السيادية إلى النظام المالي الكلي العالمي. فقد أدى اختراق عوائد السندات الأوروبية لمستوياتها السابقة وارتفاعها إلى تفاقم المعضلة السياسية للبنك المركزي الأوروبي، كما رفع أسعار الفائدة المرجعية الخالية من المخاطر عبر الأسواق، وضغط على السيولة الإجمالية في منظومة التسعير بالدولار. وشهدت التدفقات التقليدية لرؤوس الأموال تبايناً بفعل توجه المستثمرين إلى الملاذات الآمنة؛ إذ تميل بعض الأموال الدفاعية إلى الاحتفاظ بأصول نقدية مرتفعة العائد، ما يواصل الضغط على تقييمات الأصول عالية المخاطر.
أما الأصول المشفرة، فإن اضطراب أسواق الديون السيادية الأساسية ليس مجرد عامل سلبي خارجي، بل إشارة إلى مزيد من التدهور في بيئة السيولة الكلية. فعندما تظل عوائد الأصول الخالية من المخاطر مرتفعة ويتعرض الائتمان السيادي للضغوط، ستتراجع شهية المؤسسات للمخاطر بوضوح، وقد تتقلص أكثر تدفقات السيولة الإضافية إلى أسواق العملات المشفرة. وينبغي للمستثمرين توخي الحذر وتجنب المراهنة العشوائية على ارتداد الأسعار خلال دورة انكماش السيولة. $BTC
#BondMarket #Eurozone #الاقتصاد_الكلي
10
·
--
شهدت الأسواق المالية الأوروبية اضطرابات كبيرة، إذ بلغ عائد السندات الحكومية الفرنسية لأجل 10 سنوات 5%، وهو أعلى مستوى له منذ يوليو 2002. وفي الوقت نفسه، اقترب هامش المخاطر (علاوة المخاطر) على السندات الفرنسية من 160 نقطة أساس، مسجلاً أعلى مستوى له خلال 15 عاماً.
تعكس هذه التحركات تزايد الضغوط الناجمة عن الدين العام وتصاعد عدم الاستقرار السياسي في ثاني أكبر اقتصاد في منطقة اليورو. وقد أثار ارتفاع تكاليف الاقتراض في فرنسا، متجاوزاً التوقعات، مخاوف من تفتت مالي داخل الاتحاد الأوروبي.
وتفرض قفزة عوائد السندات ضغوطاً سلبية على اليورو، كما تزيد تكلفة رأس المال على مستوى العالم. ومع تقلص شهية كبار المستثمرين للمخاطر، تضطر صناديق الاستثمار إلى إعادة هيكلة محافظها للتحوط من مخاطر الاقتصاد الكلي.
أما في سوق العملات المشفرة، فقد يؤدي انتشار الحذر إلى تباطؤ تدفقات رؤوس الأموال إلى $BTC والأصول عالية المخاطر على المدى القصير. وينبغي للمستثمرين متابعة تطورات السيولة العالمية عن كثب قبل فتح مراكز كبيرة برافعة مالية. 📊
#Bonds #MacroEconomy #Eurozone
شهدت الأسواق المالية الأوروبية اضطرابات كبيرة، إذ بلغ عائد السندات الحكومية الفرنسية لأجل 10 سنوات 5%، وهو أعلى مستوى له منذ يوليو 2002. وفي الوقت نفسه، اقترب هامش المخاطر (علاوة المخاطر) على السندات الفرنسية من 160 نقطة أساس، مسجلاً أعلى مستوى له خلال 15 عاماً.
تعكس هذه التحركات تزايد الضغوط الناجمة عن الدين العام وتصاعد عدم الاستقرار السياسي في ثاني أكبر اقتصاد في منطقة اليورو. وقد أثار ارتفاع تكاليف الاقتراض في فرنسا، متجاوزاً التوقعات، مخاوف من تفتت مالي داخل الاتحاد الأوروبي.
وتفرض قفزة عوائد السندات ضغوطاً سلبية على اليورو، كما تزيد تكلفة رأس المال على مستوى العالم. ومع تقلص شهية كبار المستثمرين للمخاطر، تضطر صناديق الاستثمار إلى إعادة هيكلة محافظها للتحوط من مخاطر الاقتصاد الكلي.
أما في سوق العملات المشفرة، فقد يؤدي انتشار الحذر إلى تباطؤ تدفقات رؤوس الأموال إلى $BTC والأصول عالية المخاطر على المدى القصير. وينبغي للمستثمرين متابعة تطورات السيولة العالمية عن كثب قبل فتح مراكز كبيرة برافعة مالية. 📊
#Bonds #MacroEconomy #Eurozone
تعكس هذه التحركات تزايد الضغوط الناجمة عن الدين العام وتصاعد عدم الاستقرار السياسي في ثاني أكبر اقتصاد في منطقة اليورو. وقد أثار ارتفاع تكاليف الاقتراض في فرنسا، متجاوزاً التوقعات، مخاوف من تفتت مالي داخل الاتحاد الأوروبي.
وتفرض قفزة عوائد السندات ضغوطاً سلبية على اليورو، كما تزيد تكلفة رأس المال على مستوى العالم. ومع تقلص شهية كبار المستثمرين للمخاطر، تضطر صناديق الاستثمار إلى إعادة هيكلة محافظها للتحوط من مخاطر الاقتصاد الكلي.
أما في سوق العملات المشفرة، فقد يؤدي انتشار الحذر إلى تباطؤ تدفقات رؤوس الأموال إلى $BTC والأصول عالية المخاطر على المدى القصير. وينبغي للمستثمرين متابعة تطورات السيولة العالمية عن كثب قبل فتح مراكز كبيرة برافعة مالية. 📊
#Bonds #MacroEconomy #Eurozone
1
235
·
--
أعلن مكتب الإحصاء الأوروبي للتو القراءة النهائية للتضخم في منطقة اليورو لشهر سبتمبر، وجاءت النتائج الإجمالية متوافقة إلى حد كبير مع التوقعات. فقد بلغت القراءة النهائية لمؤشر أسعار المستهلكين المنسق السنوية في سبتمبر 3.8%، مطابقةً تمامًا للتوقعات والقراءة السابقة، فيما بلغت القراءة الشهرية النهائية 0.6%. كما استقر التضخم الأساسي السنوي عند 2.2%، رغم أن التضخم في بعض الدول الأعضاء، مثل إيطاليا، جاء أعلى قليلًا من المتوقع.
تشير هذه البيانات إلى أن التضخم في أوروبا لم يتفاقم على نحو خارج عن السيطرة، لكنه يُظهر أيضًا قدرًا ملحوظًا من الجمود. وفي الوقت نفسه، اتسع العجز التجاري لمنطقة اليورو في أغسطس بشكل كبير، ما يعكس وضعًا معقدًا تتزامن فيه ضغوط الأسعار مع زخم النمو الاقتصادي.
في الأسواق المالية التقليدية، ساعد توافق بيانات التضخم مع التوقعات على جعل مسار سياسة البنك المركزي الأوروبي في المدى القريب أكثر وضوحًا، فيما ظل اليورو يتداول في نطاق متذبذب أمام الدولار على المدى القصير. وكانت ردود فعل سوق السندات هادئة نسبيًا، بينما يواصل السوق استيعاب الضغوط المحتملة التي قد تفرضها بيئة أسعار الفائدة المرتفعة على الاقتصاد الحقيقي على المديين المتوسط والطويل.
أما في سوق العملات المشفرة، فقد جنّب الاستقرار النسبي للبيانات الاقتصادية الكلية التوقعات المتعلقة بالسيولة صدمة مفاجئة. وتسود حالة من الترقب بين المستثمرين عمومًا، من دون ظهور عمليات بيع بدافع الذعر. وتعتمد تحركات السوق على المدى القصير بدرجة أكبر على معنويات المتداولين ومستوى الدعم الذي توفره المستويات الفنية الرئيسية.
#Eurozone #Inflation #CPIWatch
أعلن مكتب الإحصاء الأوروبي للتو القراءة النهائية للتضخم في منطقة اليورو لشهر سبتمبر، وجاءت النتائج الإجمالية متوافقة إلى حد كبير مع التوقعات. فقد بلغت القراءة النهائية لمؤشر أسعار المستهلكين المنسق السنوية في سبتمبر 3.8%، مطابقةً تمامًا للتوقعات والقراءة السابقة، فيما بلغت القراءة الشهرية النهائية 0.6%. كما استقر التضخم الأساسي السنوي عند 2.2%، رغم أن التضخم في بعض الدول الأعضاء، مثل إيطاليا، جاء أعلى قليلًا من المتوقع.
تشير هذه البيانات إلى أن التضخم في أوروبا لم يتفاقم على نحو خارج عن السيطرة، لكنه يُظهر أيضًا قدرًا ملحوظًا من الجمود. وفي الوقت نفسه، اتسع العجز التجاري لمنطقة اليورو في أغسطس بشكل كبير، ما يعكس وضعًا معقدًا تتزامن فيه ضغوط الأسعار مع زخم النمو الاقتصادي.
في الأسواق المالية التقليدية، ساعد توافق بيانات التضخم مع التوقعات على جعل مسار سياسة البنك المركزي الأوروبي في المدى القريب أكثر وضوحًا، فيما ظل اليورو يتداول في نطاق متذبذب أمام الدولار على المدى القصير. وكانت ردود فعل سوق السندات هادئة نسبيًا، بينما يواصل السوق استيعاب الضغوط المحتملة التي قد تفرضها بيئة أسعار الفائدة المرتفعة على الاقتصاد الحقيقي على المديين المتوسط والطويل.
أما في سوق العملات المشفرة، فقد جنّب الاستقرار النسبي للبيانات الاقتصادية الكلية التوقعات المتعلقة بالسيولة صدمة مفاجئة. وتسود حالة من الترقب بين المستثمرين عمومًا، من دون ظهور عمليات بيع بدافع الذعر. وتعتمد تحركات السوق على المدى القصير بدرجة أكبر على معنويات المتداولين ومستوى الدعم الذي توفره المستويات الفنية الرئيسية.
#Eurozone #Inflation #CPIWatch
تشير هذه البيانات إلى أن التضخم في أوروبا لم يتفاقم على نحو خارج عن السيطرة، لكنه يُظهر أيضًا قدرًا ملحوظًا من الجمود. وفي الوقت نفسه، اتسع العجز التجاري لمنطقة اليورو في أغسطس بشكل كبير، ما يعكس وضعًا معقدًا تتزامن فيه ضغوط الأسعار مع زخم النمو الاقتصادي.
في الأسواق المالية التقليدية، ساعد توافق بيانات التضخم مع التوقعات على جعل مسار سياسة البنك المركزي الأوروبي في المدى القريب أكثر وضوحًا، فيما ظل اليورو يتداول في نطاق متذبذب أمام الدولار على المدى القصير. وكانت ردود فعل سوق السندات هادئة نسبيًا، بينما يواصل السوق استيعاب الضغوط المحتملة التي قد تفرضها بيئة أسعار الفائدة المرتفعة على الاقتصاد الحقيقي على المديين المتوسط والطويل.
أما في سوق العملات المشفرة، فقد جنّب الاستقرار النسبي للبيانات الاقتصادية الكلية التوقعات المتعلقة بالسيولة صدمة مفاجئة. وتسود حالة من الترقب بين المستثمرين عمومًا، من دون ظهور عمليات بيع بدافع الذعر. وتعتمد تحركات السوق على المدى القصير بدرجة أكبر على معنويات المتداولين ومستوى الدعم الذي توفره المستويات الفنية الرئيسية.
#Eurozone #Inflation #CPIWatch
50
أظهرت أحدث البيانات الصادرة عن يوروستات أن القراءة النهائية لمعدل التضخم السنوي لمؤشر أسعار المستهلكين المنسق في منطقة اليورو لشهر سبتمبر بلغت 3.8%، بما يتوافق مع توقعات السوق ودون تغيير عن القراءة السابقة، فيما استقر المعدل السنوي للتضخم الأساسي عند 2.2%. ومن الجدير بالذكر أن معدل التضخم السنوي المنسق في إيطاليا ارتفع في سبتمبر إلى 4.2%، متجاوزًا التوقعات البالغة 4.1%، ما يبرز تفاقم التباين في معدلات التضخم داخل المنطقة.
ورغم عدم ظهور تسارع ثانٍ في التضخم العام، فإن مستوى التضخم البالغ 3.8% لا يزال أعلى بكثير من هدف السياسة النقدية للبنك المركزي الأوروبي، ما يعكس رسوخًا شديدًا للتضخم. وبالنظر إلى الأساسيات الاقتصادية الضعيفة، إذ اتسع العجز التجاري المعدل موسميًا في منطقة اليورو بشكل حاد في أغسطس ليصل إلى 68 مليار يورو، يجد البنك المركزي الأوروبي نفسه في مأزق بين كبح التضخم وتجنب هبوط اقتصادي حاد.
تعني ضغوط الأسعار المستعصية أن التحول الفعلي عن السياسة النقدية المتشددة يصعب أن يحدث في الأجل القصير، وقد تظل عوائد السندات السيادية الأوروبية وتكاليف الاقتراض مرتفعة. وفي ظل مخاوف الركود التضخمي، تتصاعد نزعة التحوط عالميًا، فيما تواجه إعادة تقييم الأصول التقليدية عالية المخاطر عقبات جسيمة.
أما بالنسبة إلى سوق العملات المشفرة، فإن استمرار شح السيولة في أوروبا سيحد أكثر من رغبة الأموال الجديدة في الدخول إلى السوق. وإذا لم تتحسن السيولة الكلية الخارجية تحسنًا ملموسًا، فمن المرجح أن تواجه $BTC والأصول الرئيسية عالية المخاطر صعوبة في بدء موجة صعود مستقلة، لذا ينبغي توخي الحذر من مخاطر تراجع التقييمات في الفترة المقبلة.⚠️
#Eurozone #Inflation #ECB
أظهرت أحدث البيانات الصادرة عن يوروستات أن القراءة النهائية لمعدل التضخم السنوي لمؤشر أسعار المستهلكين المنسق في منطقة اليورو لشهر سبتمبر بلغت 3.8%، بما يتوافق مع توقعات السوق ودون تغيير عن القراءة السابقة، فيما استقر المعدل السنوي للتضخم الأساسي عند 2.2%. ومن الجدير بالذكر أن معدل التضخم السنوي المنسق في إيطاليا ارتفع في سبتمبر إلى 4.2%، متجاوزًا التوقعات البالغة 4.1%، ما يبرز تفاقم التباين في معدلات التضخم داخل المنطقة.
ورغم عدم ظهور تسارع ثانٍ في التضخم العام، فإن مستوى التضخم البالغ 3.8% لا يزال أعلى بكثير من هدف السياسة النقدية للبنك المركزي الأوروبي، ما يعكس رسوخًا شديدًا للتضخم. وبالنظر إلى الأساسيات الاقتصادية الضعيفة، إذ اتسع العجز التجاري المعدل موسميًا في منطقة اليورو بشكل حاد في أغسطس ليصل إلى 68 مليار يورو، يجد البنك المركزي الأوروبي نفسه في مأزق بين كبح التضخم وتجنب هبوط اقتصادي حاد.
تعني ضغوط الأسعار المستعصية أن التحول الفعلي عن السياسة النقدية المتشددة يصعب أن يحدث في الأجل القصير، وقد تظل عوائد السندات السيادية الأوروبية وتكاليف الاقتراض مرتفعة. وفي ظل مخاوف الركود التضخمي، تتصاعد نزعة التحوط عالميًا، فيما تواجه إعادة تقييم الأصول التقليدية عالية المخاطر عقبات جسيمة.
أما بالنسبة إلى سوق العملات المشفرة، فإن استمرار شح السيولة في أوروبا سيحد أكثر من رغبة الأموال الجديدة في الدخول إلى السوق. وإذا لم تتحسن السيولة الكلية الخارجية تحسنًا ملموسًا، فمن المرجح أن تواجه $BTC والأصول الرئيسية عالية المخاطر صعوبة في بدء موجة صعود مستقلة، لذا ينبغي توخي الحذر من مخاطر تراجع التقييمات في الفترة المقبلة.⚠️
#Eurozone #Inflation #ECB
ورغم عدم ظهور تسارع ثانٍ في التضخم العام، فإن مستوى التضخم البالغ 3.8% لا يزال أعلى بكثير من هدف السياسة النقدية للبنك المركزي الأوروبي، ما يعكس رسوخًا شديدًا للتضخم. وبالنظر إلى الأساسيات الاقتصادية الضعيفة، إذ اتسع العجز التجاري المعدل موسميًا في منطقة اليورو بشكل حاد في أغسطس ليصل إلى 68 مليار يورو، يجد البنك المركزي الأوروبي نفسه في مأزق بين كبح التضخم وتجنب هبوط اقتصادي حاد.
تعني ضغوط الأسعار المستعصية أن التحول الفعلي عن السياسة النقدية المتشددة يصعب أن يحدث في الأجل القصير، وقد تظل عوائد السندات السيادية الأوروبية وتكاليف الاقتراض مرتفعة. وفي ظل مخاوف الركود التضخمي، تتصاعد نزعة التحوط عالميًا، فيما تواجه إعادة تقييم الأصول التقليدية عالية المخاطر عقبات جسيمة.
أما بالنسبة إلى سوق العملات المشفرة، فإن استمرار شح السيولة في أوروبا سيحد أكثر من رغبة الأموال الجديدة في الدخول إلى السوق. وإذا لم تتحسن السيولة الكلية الخارجية تحسنًا ملموسًا، فمن المرجح أن تواجه $BTC والأصول الرئيسية عالية المخاطر صعوبة في بدء موجة صعود مستقلة، لذا ينبغي توخي الحذر من مخاطر تراجع التقييمات في الفترة المقبلة.⚠️
#Eurozone #Inflation #ECB
31
·
--
أعلنت هيئة الإحصاء الأوروبية (Eurostat) للتو البيانات الرسمية لمؤشر أسعار المستهلكين لشهر سبتمبر في منطقة اليورو، مسجلةً معدل تضخم سنوي شاملًا بلغ 3,8% ومؤشر أسعار مستهلكين أساسيًا عند 2,2%، وكلاهما مطابق تمامًا للتوقعات السابقة. وفي الوقت نفسه، ارتفع مؤشر أسعار المستهلكين المنسق في إيطاليا ارتفاعًا طفيفًا إلى 4,2%، متجاوزًا التوقعات البالغة 4,1%، وهو ما يعكس تفاوت ضغوط الأسعار.
يشير استمرار التضخم الشامل عند مستوى مرتفع يبلغ 3,8% إلى أن معركة كبح الأسعار في أوروبا ما زالت تواجه تحديات مستمرة. ولا تزال ضغوط الأسعار تحول دون تراجعها سريعًا، ما يُبقي البنك المركزي الأوروبي (ECB) مقيدًا بمواصلة سياسته النقدية المتشددة، ويجعل التيسير في وقت قريب أمرًا مستبعدًا.
ساعدت بيانات التضخم المطابقة للتوقعات اليورو وعوائد السندات الحكومية في منطقة العملة الموحدة على الحفاظ على استقرارهما. ومع ذلك، وبالاقتران مع بيانات العجز التجاري لشهر أغسطس التي اتسعت على نحو مفاجئ، لا تزال معنويات أسواق الأسهم الأوروبية تواجه قدرًا من الضغوط التي تدعو إلى الحذر.
أما سوق العملات المشفرة، فإن صدور المؤشرات الاقتصادية الكلية بما يتماشى مع التوقعات يحد من مخاطر التقلبات الحادة على المدى القصير. لكن مع بقاء أسعار الفائدة العالمية مرتفعة، لا تزال $BTC والأصول عالية المخاطر بحاجة إلى مزيد من السيولة الجديدة لتحقيق اختراق. 📊
#Eurozone #ECB #Inflation #CryptoMacro
أعلنت هيئة الإحصاء الأوروبية (Eurostat) للتو البيانات الرسمية لمؤشر أسعار المستهلكين لشهر سبتمبر في منطقة اليورو، مسجلةً معدل تضخم سنوي شاملًا بلغ 3,8% ومؤشر أسعار مستهلكين أساسيًا عند 2,2%، وكلاهما مطابق تمامًا للتوقعات السابقة. وفي الوقت نفسه، ارتفع مؤشر أسعار المستهلكين المنسق في إيطاليا ارتفاعًا طفيفًا إلى 4,2%، متجاوزًا التوقعات البالغة 4,1%، وهو ما يعكس تفاوت ضغوط الأسعار.
يشير استمرار التضخم الشامل عند مستوى مرتفع يبلغ 3,8% إلى أن معركة كبح الأسعار في أوروبا ما زالت تواجه تحديات مستمرة. ولا تزال ضغوط الأسعار تحول دون تراجعها سريعًا، ما يُبقي البنك المركزي الأوروبي (ECB) مقيدًا بمواصلة سياسته النقدية المتشددة، ويجعل التيسير في وقت قريب أمرًا مستبعدًا.
ساعدت بيانات التضخم المطابقة للتوقعات اليورو وعوائد السندات الحكومية في منطقة العملة الموحدة على الحفاظ على استقرارهما. ومع ذلك، وبالاقتران مع بيانات العجز التجاري لشهر أغسطس التي اتسعت على نحو مفاجئ، لا تزال معنويات أسواق الأسهم الأوروبية تواجه قدرًا من الضغوط التي تدعو إلى الحذر.
أما سوق العملات المشفرة، فإن صدور المؤشرات الاقتصادية الكلية بما يتماشى مع التوقعات يحد من مخاطر التقلبات الحادة على المدى القصير. لكن مع بقاء أسعار الفائدة العالمية مرتفعة، لا تزال $BTC والأصول عالية المخاطر بحاجة إلى مزيد من السيولة الجديدة لتحقيق اختراق. 📊
#Eurozone #ECB #Inflation #CryptoMacro
يشير استمرار التضخم الشامل عند مستوى مرتفع يبلغ 3,8% إلى أن معركة كبح الأسعار في أوروبا ما زالت تواجه تحديات مستمرة. ولا تزال ضغوط الأسعار تحول دون تراجعها سريعًا، ما يُبقي البنك المركزي الأوروبي (ECB) مقيدًا بمواصلة سياسته النقدية المتشددة، ويجعل التيسير في وقت قريب أمرًا مستبعدًا.
ساعدت بيانات التضخم المطابقة للتوقعات اليورو وعوائد السندات الحكومية في منطقة العملة الموحدة على الحفاظ على استقرارهما. ومع ذلك، وبالاقتران مع بيانات العجز التجاري لشهر أغسطس التي اتسعت على نحو مفاجئ، لا تزال معنويات أسواق الأسهم الأوروبية تواجه قدرًا من الضغوط التي تدعو إلى الحذر.
أما سوق العملات المشفرة، فإن صدور المؤشرات الاقتصادية الكلية بما يتماشى مع التوقعات يحد من مخاطر التقلبات الحادة على المدى القصير. لكن مع بقاء أسعار الفائدة العالمية مرتفعة، لا تزال $BTC والأصول عالية المخاطر بحاجة إلى مزيد من السيولة الجديدة لتحقيق اختراق. 📊
#Eurozone #ECB #Inflation #CryptoMacro
145
·
--
أعلن مكتب الإحصاء الأوروبي أحدث بيانات مؤشر أسعار المنتجين (PPI) لشهر أغسطس. وأظهرت البيانات ارتفاع المؤشر في منطقة اليورو بنسبة 1.9% على أساس شهري، بما يتماشى مع توقعات السوق، لكنه تجاوز القراءة السابقة البالغة 1.60%؛ أما على أساس سنوي، فقد بلغ الارتفاع 8.2%، متجاوزًا قليلًا التوقعات البالغة 8.1%، ومسجلًا ارتدادًا واضحًا مقارنة بالقراءة السابقة البالغة 5.80%.
يُعد مؤشر أسعار المنتجين مقياسًا استباقيًا للتضخم، وتشير الزيادة الكبيرة في معدل نموه السنوي إلى أن ضغوط التكاليف في قطاع الإنتاج الأوروبي لا تزال تنتقل إلى المراحل السابقة من سلسلة التوريد. ورغم أن الأداء الشهري جاء عمومًا كما توقعت السوق، فإن التسارع السنوي يعني أن استمرار التضخم لا يزال أمرًا لا يمكن الاستهانة به، وقد تتعرض بيانات مؤشر أسعار المستهلكين (CPI) اللاحقة للضغوط نتيجة لذلك.
على صعيد الأسواق الكلية، عادةً ما يؤدي تصاعد الضغوط التضخمية في أوروبا إلى تعزيز توقعات الأسواق بإبقاء البنك المركزي الأوروبي على سياسته التقييدية. وهذا يوفر بعض الدعم لسعر صرف اليورو على المدى القصير، كما يشكل أرضية لعوائد السندات الأوروبية والعالمية، ما يحد من هامش تعافي تقييمات الأصول عالية المخاطر عمومًا.
أما سوق العملات المشفرة، فإن تقلب توقعات التضخم في الاقتصادات الكبرى سيُبقي السيولة الكلية مائلة إلى التشدد. وتتسم الأموال حاليًا بحساسية شديدة تجاه أي تغير في مسار أسعار الفائدة. وإلى أن تظهر إشارات واضحة على التيسير من جانب العوامل الكلية، قد تواصل الرموز الرئيسية، مثل $BTC ، استيعاب الأخبار ضمن نطاق تذبذب، لذا يُستحسن متابعة مدى استيعاب السوق لتدفقات الأموال عند التداول.
#PPI #Eurozone #InflationWatch
أعلن مكتب الإحصاء الأوروبي أحدث بيانات مؤشر أسعار المنتجين (PPI) لشهر أغسطس. وأظهرت البيانات ارتفاع المؤشر في منطقة اليورو بنسبة 1.9% على أساس شهري، بما يتماشى مع توقعات السوق، لكنه تجاوز القراءة السابقة البالغة 1.60%؛ أما على أساس سنوي، فقد بلغ الارتفاع 8.2%، متجاوزًا قليلًا التوقعات البالغة 8.1%، ومسجلًا ارتدادًا واضحًا مقارنة بالقراءة السابقة البالغة 5.80%.
يُعد مؤشر أسعار المنتجين مقياسًا استباقيًا للتضخم، وتشير الزيادة الكبيرة في معدل نموه السنوي إلى أن ضغوط التكاليف في قطاع الإنتاج الأوروبي لا تزال تنتقل إلى المراحل السابقة من سلسلة التوريد. ورغم أن الأداء الشهري جاء عمومًا كما توقعت السوق، فإن التسارع السنوي يعني أن استمرار التضخم لا يزال أمرًا لا يمكن الاستهانة به، وقد تتعرض بيانات مؤشر أسعار المستهلكين (CPI) اللاحقة للضغوط نتيجة لذلك.
على صعيد الأسواق الكلية، عادةً ما يؤدي تصاعد الضغوط التضخمية في أوروبا إلى تعزيز توقعات الأسواق بإبقاء البنك المركزي الأوروبي على سياسته التقييدية. وهذا يوفر بعض الدعم لسعر صرف اليورو على المدى القصير، كما يشكل أرضية لعوائد السندات الأوروبية والعالمية، ما يحد من هامش تعافي تقييمات الأصول عالية المخاطر عمومًا.
أما سوق العملات المشفرة، فإن تقلب توقعات التضخم في الاقتصادات الكبرى سيُبقي السيولة الكلية مائلة إلى التشدد. وتتسم الأموال حاليًا بحساسية شديدة تجاه أي تغير في مسار أسعار الفائدة. وإلى أن تظهر إشارات واضحة على التيسير من جانب العوامل الكلية، قد تواصل الرموز الرئيسية، مثل $BTC ، استيعاب الأخبار ضمن نطاق تذبذب، لذا يُستحسن متابعة مدى استيعاب السوق لتدفقات الأموال عند التداول.
#PPI #Eurozone #InflationWatch
يُعد مؤشر أسعار المنتجين مقياسًا استباقيًا للتضخم، وتشير الزيادة الكبيرة في معدل نموه السنوي إلى أن ضغوط التكاليف في قطاع الإنتاج الأوروبي لا تزال تنتقل إلى المراحل السابقة من سلسلة التوريد. ورغم أن الأداء الشهري جاء عمومًا كما توقعت السوق، فإن التسارع السنوي يعني أن استمرار التضخم لا يزال أمرًا لا يمكن الاستهانة به، وقد تتعرض بيانات مؤشر أسعار المستهلكين (CPI) اللاحقة للضغوط نتيجة لذلك.
على صعيد الأسواق الكلية، عادةً ما يؤدي تصاعد الضغوط التضخمية في أوروبا إلى تعزيز توقعات الأسواق بإبقاء البنك المركزي الأوروبي على سياسته التقييدية. وهذا يوفر بعض الدعم لسعر صرف اليورو على المدى القصير، كما يشكل أرضية لعوائد السندات الأوروبية والعالمية، ما يحد من هامش تعافي تقييمات الأصول عالية المخاطر عمومًا.
أما سوق العملات المشفرة، فإن تقلب توقعات التضخم في الاقتصادات الكبرى سيُبقي السيولة الكلية مائلة إلى التشدد. وتتسم الأموال حاليًا بحساسية شديدة تجاه أي تغير في مسار أسعار الفائدة. وإلى أن تظهر إشارات واضحة على التيسير من جانب العوامل الكلية، قد تواصل الرموز الرئيسية، مثل $BTC ، استيعاب الأخبار ضمن نطاق تذبذب، لذا يُستحسن متابعة مدى استيعاب السوق لتدفقات الأموال عند التداول.
#PPI #Eurozone #InflationWatch
65
أعلنت يوروستات اليوم رسميًا أن مؤشر أسعار المنتجين (PPI) في منطقة اليورو ارتفع في أغسطس بنسبة 1.9% على أساس شهري، بما يتماشى مع توقعات السوق، لكنه تسارع مقارنة بالقراءة السابقة البالغة 1.60%؛ أما على أساس سنوي، فسجل ارتفاعًا بنسبة 8.2%، متجاوزًا قليلًا التوقعات البالغة 8.1%، وبفارق كبير عن القراءة السابقة البالغة 5.80%.
من منظور بيانات الاقتصاد الكلي، يؤكد الارتفاع الكبير في مؤشر أسعار المنتجين أن تكاليف القطاع الصناعي الأوروبي تشكّل قاعًا فنيًا راسخًا. ورغم تسارع الضغوط التضخمية على المدى القصير، فإن ذلك يعكس أيضًا التعافي السريع للطلب في قطاع التصنيع بمرحلة الإنتاج الأولية في منطقة اليورو، كما تُظهر الأسس الاقتصادية مرونة تفوق بوضوح توقعات الركود المتشائمة السابقة.
في الأسواق المالية التقليدية، عززت هذه البيانات مباشرةً التوقعات بشأن إبقاء البنك المركزي الأوروبي على سياسته المتشددة نسبيًا، ما دفع عوائد السندات الأوروبية إلى الارتفاع قليلًا، وقدم دعمًا فنيًا مهمًا لسعر صرف اليورو. وأصبح الانتعاش القوي في السلع الأساسية وقطاع الطاقة المحرك الرئيسي لاستقرار توقعات التضخم العالمية وعودتها إلى الارتفاع.
أما بالنسبة إلى سوق العملات المشفرة، فقد أزال الارتداد الأقوى من المتوقع لمؤشر أسعار المنتجين المخاوف النظامية من هبوط حاد للاقتصاد الأوروبي، وعزز الإقبال على المخاطرة بفاعلية. ومع اتضاح بيئة السيولة تدريجيًا، يُتوقع أن يستقر $BTC والأصول المشفرة الرئيسية عند مستويات الدعم المهمة، مستندةً إلى منطق التداول المرتبط بالتضخم لبدء موجة صعود جديدة.🚀
#Eurozone #PPI #اقتصاد_كلي
أعلنت يوروستات اليوم رسميًا أن مؤشر أسعار المنتجين (PPI) في منطقة اليورو ارتفع في أغسطس بنسبة 1.9% على أساس شهري، بما يتماشى مع توقعات السوق، لكنه تسارع مقارنة بالقراءة السابقة البالغة 1.60%؛ أما على أساس سنوي، فسجل ارتفاعًا بنسبة 8.2%، متجاوزًا قليلًا التوقعات البالغة 8.1%، وبفارق كبير عن القراءة السابقة البالغة 5.80%.
من منظور بيانات الاقتصاد الكلي، يؤكد الارتفاع الكبير في مؤشر أسعار المنتجين أن تكاليف القطاع الصناعي الأوروبي تشكّل قاعًا فنيًا راسخًا. ورغم تسارع الضغوط التضخمية على المدى القصير، فإن ذلك يعكس أيضًا التعافي السريع للطلب في قطاع التصنيع بمرحلة الإنتاج الأولية في منطقة اليورو، كما تُظهر الأسس الاقتصادية مرونة تفوق بوضوح توقعات الركود المتشائمة السابقة.
في الأسواق المالية التقليدية، عززت هذه البيانات مباشرةً التوقعات بشأن إبقاء البنك المركزي الأوروبي على سياسته المتشددة نسبيًا، ما دفع عوائد السندات الأوروبية إلى الارتفاع قليلًا، وقدم دعمًا فنيًا مهمًا لسعر صرف اليورو. وأصبح الانتعاش القوي في السلع الأساسية وقطاع الطاقة المحرك الرئيسي لاستقرار توقعات التضخم العالمية وعودتها إلى الارتفاع.
أما بالنسبة إلى سوق العملات المشفرة، فقد أزال الارتداد الأقوى من المتوقع لمؤشر أسعار المنتجين المخاوف النظامية من هبوط حاد للاقتصاد الأوروبي، وعزز الإقبال على المخاطرة بفاعلية. ومع اتضاح بيئة السيولة تدريجيًا، يُتوقع أن يستقر $BTC والأصول المشفرة الرئيسية عند مستويات الدعم المهمة، مستندةً إلى منطق التداول المرتبط بالتضخم لبدء موجة صعود جديدة.🚀
#Eurozone #PPI #اقتصاد_كلي
من منظور بيانات الاقتصاد الكلي، يؤكد الارتفاع الكبير في مؤشر أسعار المنتجين أن تكاليف القطاع الصناعي الأوروبي تشكّل قاعًا فنيًا راسخًا. ورغم تسارع الضغوط التضخمية على المدى القصير، فإن ذلك يعكس أيضًا التعافي السريع للطلب في قطاع التصنيع بمرحلة الإنتاج الأولية في منطقة اليورو، كما تُظهر الأسس الاقتصادية مرونة تفوق بوضوح توقعات الركود المتشائمة السابقة.
في الأسواق المالية التقليدية، عززت هذه البيانات مباشرةً التوقعات بشأن إبقاء البنك المركزي الأوروبي على سياسته المتشددة نسبيًا، ما دفع عوائد السندات الأوروبية إلى الارتفاع قليلًا، وقدم دعمًا فنيًا مهمًا لسعر صرف اليورو. وأصبح الانتعاش القوي في السلع الأساسية وقطاع الطاقة المحرك الرئيسي لاستقرار توقعات التضخم العالمية وعودتها إلى الارتفاع.
أما بالنسبة إلى سوق العملات المشفرة، فقد أزال الارتداد الأقوى من المتوقع لمؤشر أسعار المنتجين المخاوف النظامية من هبوط حاد للاقتصاد الأوروبي، وعزز الإقبال على المخاطرة بفاعلية. ومع اتضاح بيئة السيولة تدريجيًا، يُتوقع أن يستقر $BTC والأصول المشفرة الرئيسية عند مستويات الدعم المهمة، مستندةً إلى منطق التداول المرتبط بالتضخم لبدء موجة صعود جديدة.🚀
#Eurozone #PPI #اقتصاد_كلي
95

·
--
اطمأنتْ أخيرًا البنك المركزي الأوروبي، إذ قفز التضخم في أغسطس مباشرةً إلى 3.2% بعد أن كان 2.9%. تَراجَعَت توقعات خفض الفائدة مرةً أخرى، فتعزّز اليورو وضغطت على الدولار، لكن الأصول ذات المخاطر تتابع الاهتزاز على المدى القصير. لا تتعجل في الشراء المتدبّر؛ فالتضخم هذه المادة تعالج كل اعتراضات العالم.
$BTC $ETH #Eurozone #Inflation #ECB #BTC
اطمأنتْ أخيرًا البنك المركزي الأوروبي، إذ قفز التضخم في أغسطس مباشرةً إلى 3.2% بعد أن كان 2.9%. تَراجَعَت توقعات خفض الفائدة مرةً أخرى، فتعزّز اليورو وضغطت على الدولار، لكن الأصول ذات المخاطر تتابع الاهتزاز على المدى القصير. لا تتعجل في الشراء المتدبّر؛ فالتضخم هذه المادة تعالج كل اعتراضات العالم.
$BTC $ETH #Eurozone #Inflation #ECB #BTC
$BTC $ETH #Eurozone #Inflation #ECB #BTC
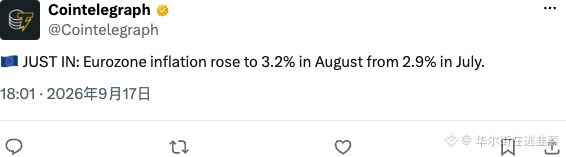
226
·
--
يتجه سوق المال في أوروبا إلى التركيز على بيانات اقتصادية مهمة من المقرر الإعلان عنها اليوم، بما في ذلك مؤشر ZEW لثقة الاقتصاد لشهر 9 في ألمانيا ومنطقة اليورو، إضافةً إلى ميزان التجارة المعدّل لشهر 7 للمنطقة.
كانت ألمانيا دائمًا قاطرة الاقتصاد الأوروبي، لكنها تواجه ضغوطًا متزايدة بالركود نتيجة تباطؤ الإنتاج وتكاليف الطاقة. لذلك، يؤدي مؤشر ZEW دورًا كمقياس مبكر لتوقعات خبراء السوق والمستثمرين المؤسسيين. وأي ضعف أعمق من المتوقع سيعزز المخاوف بشأن وتيرة التباطؤ في كامل منطقة اليورو.
وبالنسبة للأسواق التقليدية، قد يؤثر هذا مباشرةً على اليورو (EUR) وتوقعات خفض الفائدة من البنك المركزي الأوروبي (ECB) خلال الاجتماعات المقبلة. فإذا زادت النزعة التشاؤمية، فقد يتعرض اليورو لضغوط هبوط، ما يدفع رؤوس الأموال إلى البحث عن الأمان في الدولار الأمريكي أو السندات الحكومية.
أما بالنسبة لسوق العملات الرقمية (crypto)، فإن قوة الدولار الأمريكي (DXY) تظل عاملًا ماكرو اقتصاديًا محوريًا يُحدد تدفقات الأموال ذات المخاطر. عندما تضعف اقتصادات أوروبا ويبقى للدولار الأمريكي وضعه المهيمن، قد تواجه السيولة المخصصة لأصول مثل $BTC c عوائق على المدى القصير قبل أن تُفعّل تخفيضات/تيسيرات السياسات فعليًا. 📊
#Eurozone #ZEW #MacroEconomy
يتجه سوق المال في أوروبا إلى التركيز على بيانات اقتصادية مهمة من المقرر الإعلان عنها اليوم، بما في ذلك مؤشر ZEW لثقة الاقتصاد لشهر 9 في ألمانيا ومنطقة اليورو، إضافةً إلى ميزان التجارة المعدّل لشهر 7 للمنطقة.
كانت ألمانيا دائمًا قاطرة الاقتصاد الأوروبي، لكنها تواجه ضغوطًا متزايدة بالركود نتيجة تباطؤ الإنتاج وتكاليف الطاقة. لذلك، يؤدي مؤشر ZEW دورًا كمقياس مبكر لتوقعات خبراء السوق والمستثمرين المؤسسيين. وأي ضعف أعمق من المتوقع سيعزز المخاوف بشأن وتيرة التباطؤ في كامل منطقة اليورو.
وبالنسبة للأسواق التقليدية، قد يؤثر هذا مباشرةً على اليورو (EUR) وتوقعات خفض الفائدة من البنك المركزي الأوروبي (ECB) خلال الاجتماعات المقبلة. فإذا زادت النزعة التشاؤمية، فقد يتعرض اليورو لضغوط هبوط، ما يدفع رؤوس الأموال إلى البحث عن الأمان في الدولار الأمريكي أو السندات الحكومية.
أما بالنسبة لسوق العملات الرقمية (crypto)، فإن قوة الدولار الأمريكي (DXY) تظل عاملًا ماكرو اقتصاديًا محوريًا يُحدد تدفقات الأموال ذات المخاطر. عندما تضعف اقتصادات أوروبا ويبقى للدولار الأمريكي وضعه المهيمن، قد تواجه السيولة المخصصة لأصول مثل $BTC c عوائق على المدى القصير قبل أن تُفعّل تخفيضات/تيسيرات السياسات فعليًا. 📊
#Eurozone #ZEW #MacroEconomy
كانت ألمانيا دائمًا قاطرة الاقتصاد الأوروبي، لكنها تواجه ضغوطًا متزايدة بالركود نتيجة تباطؤ الإنتاج وتكاليف الطاقة. لذلك، يؤدي مؤشر ZEW دورًا كمقياس مبكر لتوقعات خبراء السوق والمستثمرين المؤسسيين. وأي ضعف أعمق من المتوقع سيعزز المخاوف بشأن وتيرة التباطؤ في كامل منطقة اليورو.
وبالنسبة للأسواق التقليدية، قد يؤثر هذا مباشرةً على اليورو (EUR) وتوقعات خفض الفائدة من البنك المركزي الأوروبي (ECB) خلال الاجتماعات المقبلة. فإذا زادت النزعة التشاؤمية، فقد يتعرض اليورو لضغوط هبوط، ما يدفع رؤوس الأموال إلى البحث عن الأمان في الدولار الأمريكي أو السندات الحكومية.
أما بالنسبة لسوق العملات الرقمية (crypto)، فإن قوة الدولار الأمريكي (DXY) تظل عاملًا ماكرو اقتصاديًا محوريًا يُحدد تدفقات الأموال ذات المخاطر. عندما تضعف اقتصادات أوروبا ويبقى للدولار الأمريكي وضعه المهيمن، قد تواجه السيولة المخصصة لأصول مثل $BTC c عوائق على المدى القصير قبل أن تُفعّل تخفيضات/تيسيرات السياسات فعليًا. 📊
#Eurozone #ZEW #MacroEconomy
87
·
--
شهد سوق السندات الأوروبية اليوم تحركات لافتة ذات دلالة. فقد اتسع رسميًا فرق العائد على سندات الخزانة لأجل 10 سنوات بين فرنسا وألمانيا إلى 150 نقطة أساس، وهو مستوى يضع هذا الفارق مباشرة عند أعلى رقم له منذ يناير 2012.
لطالما عُدّ هذا المؤشر لفرق العائد مقياسًا لاتجاهات المخاطر المالية والسياسية لدى الدول الأساسية في منطقة اليورو. وصول الفارق إلى ذروته خلال أكثر من 14 عامًا يعكس تسارع مخاوف السوق بشأن استدامة المالية العامة في فرنسا واتجاهات المشهد السياسي، كما ارتفعت بشكل واضح علاوة التعويض المطلوبة من المستثمرين مقابل المخاطر والبحث عن الملاذ الآمن.
في الأسواق المالية التقليدية، غالبًا ما يؤدي اتساع فرق العائد بين فرنسا وألمانيا إلى كبح مؤقت لقيمة اليورو، كما يدفع إلى إعادة تسعير ديون السيادة الأوروبية. تميل الأموال بشكل أكبر إلى التدفق نحو أصول أكثر أمانًا مثل السندات الألمانية، ما يختبر بيئة السيولة الإجمالية في أوروبا بدرجة من عدم اليقين.
أما بالنسبة للسوق المشفرة، فإن تبلور مخاطر الائتمان السيادية على المستوى الكلي غالبًا ما يدفع الأموال عبر الأسواق إلى إعادة تقييم تخصيص الأصول. فقد تتعرض الأصول المشفرة، مثل $BTC ، لتقلبات مع ارتفاع مشاعر العزوف عن المخاطر عالميًا، أو قد ينظر إليها بعض المستثمرين في ظل مخاوف الائتمان المرتبطة بالعملة الورقية كبديل لأصل غير سيادي؛ وتظل مساراتها اللاحقة بحاجة إلى مراقبة دقيقة لتغيرات السيولة الإجمالية. 👀
#BondYields #Eurozone #MacroEconomy
شهد سوق السندات الأوروبية اليوم تحركات لافتة ذات دلالة. فقد اتسع رسميًا فرق العائد على سندات الخزانة لأجل 10 سنوات بين فرنسا وألمانيا إلى 150 نقطة أساس، وهو مستوى يضع هذا الفارق مباشرة عند أعلى رقم له منذ يناير 2012.
لطالما عُدّ هذا المؤشر لفرق العائد مقياسًا لاتجاهات المخاطر المالية والسياسية لدى الدول الأساسية في منطقة اليورو. وصول الفارق إلى ذروته خلال أكثر من 14 عامًا يعكس تسارع مخاوف السوق بشأن استدامة المالية العامة في فرنسا واتجاهات المشهد السياسي، كما ارتفعت بشكل واضح علاوة التعويض المطلوبة من المستثمرين مقابل المخاطر والبحث عن الملاذ الآمن.
في الأسواق المالية التقليدية، غالبًا ما يؤدي اتساع فرق العائد بين فرنسا وألمانيا إلى كبح مؤقت لقيمة اليورو، كما يدفع إلى إعادة تسعير ديون السيادة الأوروبية. تميل الأموال بشكل أكبر إلى التدفق نحو أصول أكثر أمانًا مثل السندات الألمانية، ما يختبر بيئة السيولة الإجمالية في أوروبا بدرجة من عدم اليقين.
أما بالنسبة للسوق المشفرة، فإن تبلور مخاطر الائتمان السيادية على المستوى الكلي غالبًا ما يدفع الأموال عبر الأسواق إلى إعادة تقييم تخصيص الأصول. فقد تتعرض الأصول المشفرة، مثل $BTC ، لتقلبات مع ارتفاع مشاعر العزوف عن المخاطر عالميًا، أو قد ينظر إليها بعض المستثمرين في ظل مخاوف الائتمان المرتبطة بالعملة الورقية كبديل لأصل غير سيادي؛ وتظل مساراتها اللاحقة بحاجة إلى مراقبة دقيقة لتغيرات السيولة الإجمالية. 👀
#BondYields #Eurozone #MacroEconomy
لطالما عُدّ هذا المؤشر لفرق العائد مقياسًا لاتجاهات المخاطر المالية والسياسية لدى الدول الأساسية في منطقة اليورو. وصول الفارق إلى ذروته خلال أكثر من 14 عامًا يعكس تسارع مخاوف السوق بشأن استدامة المالية العامة في فرنسا واتجاهات المشهد السياسي، كما ارتفعت بشكل واضح علاوة التعويض المطلوبة من المستثمرين مقابل المخاطر والبحث عن الملاذ الآمن.
في الأسواق المالية التقليدية، غالبًا ما يؤدي اتساع فرق العائد بين فرنسا وألمانيا إلى كبح مؤقت لقيمة اليورو، كما يدفع إلى إعادة تسعير ديون السيادة الأوروبية. تميل الأموال بشكل أكبر إلى التدفق نحو أصول أكثر أمانًا مثل السندات الألمانية، ما يختبر بيئة السيولة الإجمالية في أوروبا بدرجة من عدم اليقين.
أما بالنسبة للسوق المشفرة، فإن تبلور مخاطر الائتمان السيادية على المستوى الكلي غالبًا ما يدفع الأموال عبر الأسواق إلى إعادة تقييم تخصيص الأصول. فقد تتعرض الأصول المشفرة، مثل $BTC ، لتقلبات مع ارتفاع مشاعر العزوف عن المخاطر عالميًا، أو قد ينظر إليها بعض المستثمرين في ظل مخاوف الائتمان المرتبطة بالعملة الورقية كبديل لأصل غير سيادي؛ وتظل مساراتها اللاحقة بحاجة إلى مراقبة دقيقة لتغيرات السيولة الإجمالية. 👀
#BondYields #Eurozone #MacroEconomy
14
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#BinanceReopensWithdrawalsForMoreAssets
1.1M مشاهدات
6,005 يقومون بالنقاش
2
#$2TWipedOutHedgeFundsFaceLiquidation
2,437 مشاهدات
38 يقومون بالنقاش
3
#AnthropicIPOValuationDoubts
21,791 مشاهدات
475 يقومون بالنقاش
4
#USMidtermsCouldShakeUpUS-IranTies
489 مشاهدات
21 يقومون بالنقاش
5
#Nasdaq100FuturesRise1.4%
66 مشاهدات
13 يقومون بالنقاش
6
#RussiaInvestigativeCommitteeProposesAddingCryptoToAMLSystem
201 مشاهدات
8 يقومون بالنقاش
7
#SouthKoreaDelaysCryptoTaxationUntil2029
3,802 مشاهدات
97 يقومون بالنقاش
8
#HongKongPlansTaxIncentivesCoveringDigitalAssets
3,245 مشاهدات
68 يقومون بالنقاش
9
#ECBTargetsDigitalEuroIssuanceIn2029
3,077 مشاهدات
78 يقومون بالنقاش
10
#ChainalysisBreachExposedPasswordHashesAndLiveTokens
376 مشاهدات
14 يقومون بالنقاش