

straggler
52 貼文

straggler
舉報
封鎖用戶
Tracking where AI capex hits physical constraints — and who captures the scarcity rent. Compute • Memory • Semiconductors • Power • Infrastructure

傳統金融研究達人

BNB 持有者
5 天
1 關注
29 粉絲
19 點讚數
1 徽章
貼文
·
--
AAOI第三季度的問題並非需求,而是轉化。
800G營收環比增長約4倍,擬議中的10億至15億美元一級客戶合作框架也顯示,1.6T需求相當可觀。
但毛利率低於指引(28.7%,而指引爲29%–30.5%),第四季度營收指引低於市場共識,近期月產能預期也從65萬件下調至50多萬件。
更大的變化是:AAOI以美國電力和施工限制爲由,將月營收運行率達到4.71億美元的目標從2027年年中推遲至2027年年底。
需求可見度的改善速度快於執行可見度。
對投資者而言,問題已不再只是800G/1.6T需求有多大,而是有多少需求能按時轉化爲營收、對應的利潤率是多少,以及反覆延期應當導致多大的估值折價。
#stocks
$AAOI.US
{stock_us}(AAOI.US)
AAOI第三季度的問題並非需求,而是轉化。
800G營收環比增長約4倍,擬議中的10億至15億美元一級客戶合作框架也顯示,1.6T需求相當可觀。
但毛利率低於指引(28.7%,而指引爲29%–30.5%),第四季度營收指引低於市場共識,近期月產能預期也從65萬件下調至50多萬件。
更大的變化是:AAOI以美國電力和施工限制爲由,將月營收運行率達到4.71億美元的目標從2027年年中推遲至2027年年底。
需求可見度的改善速度快於執行可見度。
對投資者而言,問題已不再只是800G/1.6T需求有多大,而是有多少需求能按時轉化爲營收、對應的利潤率是多少,以及反覆延期應當導致多大的估值折價。
#stocks
$AAOI.US
800G營收環比增長約4倍,擬議中的10億至15億美元一級客戶合作框架也顯示,1.6T需求相當可觀。
但毛利率低於指引(28.7%,而指引爲29%–30.5%),第四季度營收指引低於市場共識,近期月產能預期也從65萬件下調至50多萬件。
更大的變化是:AAOI以美國電力和施工限制爲由,將月營收運行率達到4.71億美元的目標從2027年年中推遲至2027年年底。
需求可見度的改善速度快於執行可見度。
對投資者而言,問題已不再只是800G/1.6T需求有多大,而是有多少需求能按時轉化爲營收、對應的利潤率是多少,以及反覆延期應當導致多大的估值折價。
#stocks
$AAOI.US
AAOIUS+6.45%
102
·
--
AI 數據中心的公告規模越來越大。宣佈的容量與可交付容量之間的差距,正變得越來越難以忽視。
Drax、Brookfield 和 Radiant 的目標是在英國建設超過 1 GW 的容量,並依託一個可接入 4 GW 電網容量的場址。然而,計劃於 2028 年第一季度投運的首個 100 MW 項目,仍需獲得規劃和電網接入審批、找到租戶並作出最終投資決策。
IREN 則帶來了另一種警示。其完全簽約、資金全部到位的 40 億美元以上年度經常性收入目標,已從 2026 年底推遲至 2027 年 1 月,甚至可能推遲至 2 月,原因是客戶提出變更要求,以及供應商的交付時間安排。
需求並未消失。但獲得保障的電力、落實到位的資金和簽署的合同,都無法消除執行風險。
如今真正重要的指標,是有多少容量能夠通過所有關卡,並按計劃投入可計費服務。
#stocks #美國擬收緊數據中心監管,AI擴張或面臨新約束
$IREN.US
AI 數據中心的公告規模越來越大。宣佈的容量與可交付容量之間的差距,正變得越來越難以忽視。
Drax、Brookfield 和 Radiant 的目標是在英國建設超過 1 GW 的容量,並依託一個可接入 4 GW 電網容量的場址。然而,計劃於 2028 年第一季度投運的首個 100 MW 項目,仍需獲得規劃和電網接入審批、找到租戶並作出最終投資決策。
IREN 則帶來了另一種警示。其完全簽約、資金全部到位的 40 億美元以上年度經常性收入目標,已從 2026 年底推遲至 2027 年 1 月,甚至可能推遲至 2 月,原因是客戶提出變更要求,以及供應商的交付時間安排。
需求並未消失。但獲得保障的電力、落實到位的資金和簽署的合同,都無法消除執行風險。
如今真正重要的指標,是有多少容量能夠通過所有關卡,並按計劃投入可計費服務。
#stocks #美國擬收緊數據中心監管,AI擴張或面臨新約束
$IREN.US
Drax、Brookfield 和 Radiant 的目標是在英國建設超過 1 GW 的容量,並依託一個可接入 4 GW 電網容量的場址。然而,計劃於 2028 年第一季度投運的首個 100 MW 項目,仍需獲得規劃和電網接入審批、找到租戶並作出最終投資決策。
IREN 則帶來了另一種警示。其完全簽約、資金全部到位的 40 億美元以上年度經常性收入目標,已從 2026 年底推遲至 2027 年 1 月,甚至可能推遲至 2 月,原因是客戶提出變更要求,以及供應商的交付時間安排。
需求並未消失。但獲得保障的電力、落實到位的資金和簽署的合同,都無法消除執行風險。
如今真正重要的指標,是有多少容量能夠通過所有關卡,並按計劃投入可計費服務。
#stocks #美國擬收緊數據中心監管,AI擴張或面臨新約束
$IREN.US
IRENUS+21.26%
77
·
--
真實
Alchip第三季度的業績,講述了一個比營收增長267%更耐人尋味的故事。
營收達到8.19億美元,其3納米AI加速器已進入量產階段。然而,毛利率跌破了20%。
這正是定製ASIC業務面臨的矛盾。
設計費可以帶來可觀的利潤率。一旦項目進入大規模生產,營收可能成倍增長,但收入結構也會轉向利潤率較低的芯片出貨。
Alchip還表示,晶圓、基板和封裝短缺使其每季度損失約1億美元的潛在營收。
其下一代2納米加速器即將流片,預計從2027年下半年開始貢獻量產營收。
對投資者來說,問題已不再是超大規模雲服務商是否需要定製芯片。Alchip的產能爬坡已經說明了這一點。
真正的問題是,隨着出貨量增長,設計合作伙伴能保留多少經濟價值。
下一批ASIC贏家不會僅由流片進度決定。請關注營業利潤增長、封裝產能分配,以及從一代芯片向下一代芯片的過渡。
營收體現了機遇的規模,利潤率和現金轉化則揭示了誰能留住其中的經濟收益。
#stocks #StockMarketSuccess
Alchip第三季度的業績,講述了一個比營收增長267%更耐人尋味的故事。
營收達到8.19億美元,其3納米AI加速器已進入量產階段。然而,毛利率跌破了20%。
這正是定製ASIC業務面臨的矛盾。
設計費可以帶來可觀的利潤率。一旦項目進入大規模生產,營收可能成倍增長,但收入結構也會轉向利潤率較低的芯片出貨。
Alchip還表示,晶圓、基板和封裝短缺使其每季度損失約1億美元的潛在營收。
其下一代2納米加速器即將流片,預計從2027年下半年開始貢獻量產營收。
對投資者來說,問題已不再是超大規模雲服務商是否需要定製芯片。Alchip的產能爬坡已經說明了這一點。
真正的問題是,隨着出貨量增長,設計合作伙伴能保留多少經濟價值。
下一批ASIC贏家不會僅由流片進度決定。請關注營業利潤增長、封裝產能分配,以及從一代芯片向下一代芯片的過渡。
營收體現了機遇的規模,利潤率和現金轉化則揭示了誰能留住其中的經濟收益。
#stocks #StockMarketSuccess
營收達到8.19億美元,其3納米AI加速器已進入量產階段。然而,毛利率跌破了20%。
這正是定製ASIC業務面臨的矛盾。
設計費可以帶來可觀的利潤率。一旦項目進入大規模生產,營收可能成倍增長,但收入結構也會轉向利潤率較低的芯片出貨。
Alchip還表示,晶圓、基板和封裝短缺使其每季度損失約1億美元的潛在營收。
其下一代2納米加速器即將流片,預計從2027年下半年開始貢獻量產營收。
對投資者來說,問題已不再是超大規模雲服務商是否需要定製芯片。Alchip的產能爬坡已經說明了這一點。
真正的問題是,隨着出貨量增長,設計合作伙伴能保留多少經濟價值。
下一批ASIC贏家不會僅由流片進度決定。請關注營業利潤增長、封裝產能分配,以及從一代芯片向下一代芯片的過渡。
營收體現了機遇的規模,利潤率和現金轉化則揭示了誰能留住其中的經濟收益。
#stocks #StockMarketSuccess
1
57
·
--
下一場 AI 市場震盪可能始於信貸,而非盈利。
黑石的 BXDC 即將於 11 月迎來 IPO 鎖定期到期。與此同時,其私募信貸基金 BCRED 面臨較高的贖回申請,而 CoreWeave 的五年期 CDS 交易利差已超過 1,000 個基點。
這些並非同一種風險,也不能證明強制拋售即將發生。
但它們暴露了 AI 基礎設施建設中的一個脆弱點。
計算基礎設施越來越多地通過債務融資,而作爲抵押的資產,其經濟價值取決於未來的利用率、租賃費率和技術週期。
當信貸利差擴大時,最先受到衝擊的或許不是 AI 需求,而是下一輪融資。
這會形成反饋循環:融資成本上升會削弱項目的經濟效益、推遲部署,並給高槓杆運營商帶來壓力。屆時,實力更強的借款人便能以更優條件獲得算力和客戶。
市場或許將 AI 公司視爲科技企業,但它們的一些基礎設施合作伙伴卻越來越像高槓杆的資產融資工具。
關注再融資條款、抵押品要求和實際資產出售情況,而不只是股價或鎖定期日曆。
信貸緊縮不必演變成系統性危機,也足以重塑 AI 利潤的歸屬。
#美國擬收緊數據中心監管,AI擴張或面臨新約束 #stocks #StockMarketSuccess
$CRWV.US
{stock_us}(CRWV.US)
下一場 AI 市場震盪可能始於信貸,而非盈利。
黑石的 BXDC 即將於 11 月迎來 IPO 鎖定期到期。與此同時,其私募信貸基金 BCRED 面臨較高的贖回申請,而 CoreWeave 的五年期 CDS 交易利差已超過 1,000 個基點。
這些並非同一種風險,也不能證明強制拋售即將發生。
但它們暴露了 AI 基礎設施建設中的一個脆弱點。
計算基礎設施越來越多地通過債務融資,而作爲抵押的資產,其經濟價值取決於未來的利用率、租賃費率和技術週期。
當信貸利差擴大時,最先受到衝擊的或許不是 AI 需求,而是下一輪融資。
這會形成反饋循環:融資成本上升會削弱項目的經濟效益、推遲部署,並給高槓杆運營商帶來壓力。屆時,實力更強的借款人便能以更優條件獲得算力和客戶。
市場或許將 AI 公司視爲科技企業,但它們的一些基礎設施合作伙伴卻越來越像高槓杆的資產融資工具。
關注再融資條款、抵押品要求和實際資產出售情況,而不只是股價或鎖定期日曆。
信貸緊縮不必演變成系統性危機,也足以重塑 AI 利潤的歸屬。
#美國擬收緊數據中心監管,AI擴張或面臨新約束 #stocks #StockMarketSuccess
$CRWV.US
黑石的 BXDC 即將於 11 月迎來 IPO 鎖定期到期。與此同時,其私募信貸基金 BCRED 面臨較高的贖回申請,而 CoreWeave 的五年期 CDS 交易利差已超過 1,000 個基點。
這些並非同一種風險,也不能證明強制拋售即將發生。
但它們暴露了 AI 基礎設施建設中的一個脆弱點。
計算基礎設施越來越多地通過債務融資,而作爲抵押的資產,其經濟價值取決於未來的利用率、租賃費率和技術週期。
當信貸利差擴大時,最先受到衝擊的或許不是 AI 需求,而是下一輪融資。
這會形成反饋循環:融資成本上升會削弱項目的經濟效益、推遲部署,並給高槓杆運營商帶來壓力。屆時,實力更強的借款人便能以更優條件獲得算力和客戶。
市場或許將 AI 公司視爲科技企業,但它們的一些基礎設施合作伙伴卻越來越像高槓杆的資產融資工具。
關注再融資條款、抵押品要求和實際資產出售情況,而不只是股價或鎖定期日曆。
信貸緊縮不必演變成系統性危機,也足以重塑 AI 利潤的歸屬。
#美國擬收緊數據中心監管,AI擴張或面臨新約束 #stocks #StockMarketSuccess
$CRWV.US
BX-0.28%
CRWVUS+6.95%
2
85
·
--
美光和 AMD 展現了從 AI 建設熱潮中賺錢的兩種截然不同的方式。
美光最新的業績指引意味着,其季度非 GAAP 營業利潤約爲 51B 美元,前提是營收、利潤率和費用目標均能實現。
對於一家存儲器製造商來說,這種盈利能力非同尋常。
但估值問題並不只是美光如今比 AMD 多賺多少。
關鍵在於,下一輪存儲器供應週期過後,這些利潤還能保留多少。
存儲器利潤會對價格、產能擴張和庫存狀況作出劇烈反應。AMD 的經營狀況則更取決於產品執行力、加速器普及、軟件競爭力,以及其能否在規模大得多的競爭對手面前維持利潤率。
一家公司的獲利來自嚴重的供應限制;另一家則投資於爭取更大的計算市場份額。
兩家公司都能從 AI 支出中受益,但對它們盈利持久性的預期應有所不同。
對於 $MU,關注 DRAM 定價、HBM 供應承諾和產能擴張。
對於 $AMD,關注加速器營收、毛利率和客戶採用情況。
市場不應以看待可持續增長多年的利潤的方式,來估值處於週期高峯時賺到的一美元利潤。
#美國擬收緊數據中心監管,AI擴張或面臨新約束
#stocks #StockMarketSuccess
$MU.US $AMD.US
{stock_us}(AMD.US)
{stock_us}(MU.US)
美光和 AMD 展現了從 AI 建設熱潮中賺錢的兩種截然不同的方式。
美光最新的業績指引意味着,其季度非 GAAP 營業利潤約爲 51B 美元,前提是營收、利潤率和費用目標均能實現。
對於一家存儲器製造商來說,這種盈利能力非同尋常。
但估值問題並不只是美光如今比 AMD 多賺多少。
關鍵在於,下一輪存儲器供應週期過後,這些利潤還能保留多少。
存儲器利潤會對價格、產能擴張和庫存狀況作出劇烈反應。AMD 的經營狀況則更取決於產品執行力、加速器普及、軟件競爭力,以及其能否在規模大得多的競爭對手面前維持利潤率。
一家公司的獲利來自嚴重的供應限制;另一家則投資於爭取更大的計算市場份額。
兩家公司都能從 AI 支出中受益,但對它們盈利持久性的預期應有所不同。
對於 $MU,關注 DRAM 定價、HBM 供應承諾和產能擴張。
對於 $AMD,關注加速器營收、毛利率和客戶採用情況。
市場不應以看待可持續增長多年的利潤的方式,來估值處於週期高峯時賺到的一美元利潤。
#美國擬收緊數據中心監管,AI擴張或面臨新約束
#stocks #StockMarketSuccess
$MU.US $AMD.US
美光最新的業績指引意味着,其季度非 GAAP 營業利潤約爲 51B 美元,前提是營收、利潤率和費用目標均能實現。
對於一家存儲器製造商來說,這種盈利能力非同尋常。
但估值問題並不只是美光如今比 AMD 多賺多少。
關鍵在於,下一輪存儲器供應週期過後,這些利潤還能保留多少。
存儲器利潤會對價格、產能擴張和庫存狀況作出劇烈反應。AMD 的經營狀況則更取決於產品執行力、加速器普及、軟件競爭力,以及其能否在規模大得多的競爭對手面前維持利潤率。
一家公司的獲利來自嚴重的供應限制;另一家則投資於爭取更大的計算市場份額。
兩家公司都能從 AI 支出中受益,但對它們盈利持久性的預期應有所不同。
對於 $MU,關注 DRAM 定價、HBM 供應承諾和產能擴張。
對於 $AMD,關注加速器營收、毛利率和客戶採用情況。
市場不應以看待可持續增長多年的利潤的方式,來估值處於週期高峯時賺到的一美元利潤。
#美國擬收緊數據中心監管,AI擴張或面臨新約束
#stocks #StockMarketSuccess
$MU.US $AMD.US
AMDUS+10.64%
MUUS+5.76%
237
·
--
真實
週五芯片股反彈修復了價格,卻沒有修復投資邏輯。
納斯達克指數上漲1.09%。費城半導體指數(SOX)上漲約4%。但納斯達克指數全周仍下跌3.4%,連續第四周下跌。僅週四一天,納斯達克指數就下跌了5.5%,半導體板塊則下跌約12%。
這一區別很重要。
被迫拋售後出現反彈,說明買家正以更低的價格迴歸。但這並不能說明人工智能基礎設施支出、數據中心審批或融資假設已經企穩。
這些風險需要分別尋找證據。
下週,我會關注亞洲半導體股能否站穩、信貸狀況是否進一步收緊,以及設備和基礎設施公司是否下調交付預期。
如果芯片價格回升,而融資環境持續惡化,就應該對這輪反彈保持懷疑。
如果兩者都趨於穩定,那麼復甦更持久的理由就會更充分。
僅憑一個交易日上漲,還不足以回答這個問題。
#stocks #StockMarketSuccess
週五芯片股反彈修復了價格,卻沒有修復投資邏輯。
納斯達克指數上漲1.09%。費城半導體指數(SOX)上漲約4%。但納斯達克指數全周仍下跌3.4%,連續第四周下跌。僅週四一天,納斯達克指數就下跌了5.5%,半導體板塊則下跌約12%。
這一區別很重要。
被迫拋售後出現反彈,說明買家正以更低的價格迴歸。但這並不能說明人工智能基礎設施支出、數據中心審批或融資假設已經企穩。
這些風險需要分別尋找證據。
下週,我會關注亞洲半導體股能否站穩、信貸狀況是否進一步收緊,以及設備和基礎設施公司是否下調交付預期。
如果芯片價格回升,而融資環境持續惡化,就應該對這輪反彈保持懷疑。
如果兩者都趨於穩定,那麼復甦更持久的理由就會更充分。
僅憑一個交易日上漲,還不足以回答這個問題。
#stocks #StockMarketSuccess
納斯達克指數上漲1.09%。費城半導體指數(SOX)上漲約4%。但納斯達克指數全周仍下跌3.4%,連續第四周下跌。僅週四一天,納斯達克指數就下跌了5.5%,半導體板塊則下跌約12%。
這一區別很重要。
被迫拋售後出現反彈,說明買家正以更低的價格迴歸。但這並不能說明人工智能基礎設施支出、數據中心審批或融資假設已經企穩。
這些風險需要分別尋找證據。
下週,我會關注亞洲半導體股能否站穩、信貸狀況是否進一步收緊,以及設備和基礎設施公司是否下調交付預期。
如果芯片價格回升,而融資環境持續惡化,就應該對這輪反彈保持懷疑。
如果兩者都趨於穩定,那麼復甦更持久的理由就會更充分。
僅憑一個交易日上漲,還不足以回答這個問題。
#stocks #StockMarketSuccess
670
·
--
真實
德克薩斯州轉向民主黨陣營,堪稱一場政治地震。對人工智能投資者來說,更重要的問題是:那些建設週期比一屆選舉還長的項目將何去何從?
半導體晶圓廠、大規模電網升級項目或大型人工智能園區,都不能圍繞兩年的政治風向來規劃。資本往往在首次獲得實質性回報的數年前就已投入。
2026年中期選舉引發了關於人工智能監管和數據中心審批的新一輪討論。某些審查確有必要。社區對電價、水資源使用以及基礎設施費用由誰承擔,確實有合理的擔憂。
但不確定性是有代價的。
如果開發商無法預判審批要求、電網接入條件或未來的運營限制,貸款方就會要求更多保障。項目融資會變得更加困難,有些項目甚至永遠無法開工。
這並不一定會減少對人工智能的需求,卻可能減少可用於滿足這一需求的基礎設施。
對投資者而言,這一區別很重要:更嚴格的規定可能會打擊投機性項目,同時提升那些已落實電力供應、取得許可並擁有客戶的設施的稀缺價值。
政策面臨的挑戰,並不是要在技術進步與問責之間二選一。
而是制定既能保護公衆、又不會讓長期投資變得不可能的規則。
#美國擬收緊數據中心監管,AI擴張或面臨新約束 #stocks
德克薩斯州轉向民主黨陣營,堪稱一場政治地震。對人工智能投資者來說,更重要的問題是:那些建設週期比一屆選舉還長的項目將何去何從?
半導體晶圓廠、大規模電網升級項目或大型人工智能園區,都不能圍繞兩年的政治風向來規劃。資本往往在首次獲得實質性回報的數年前就已投入。
2026年中期選舉引發了關於人工智能監管和數據中心審批的新一輪討論。某些審查確有必要。社區對電價、水資源使用以及基礎設施費用由誰承擔,確實有合理的擔憂。
但不確定性是有代價的。
如果開發商無法預判審批要求、電網接入條件或未來的運營限制,貸款方就會要求更多保障。項目融資會變得更加困難,有些項目甚至永遠無法開工。
這並不一定會減少對人工智能的需求,卻可能減少可用於滿足這一需求的基礎設施。
對投資者而言,這一區別很重要:更嚴格的規定可能會打擊投機性項目,同時提升那些已落實電力供應、取得許可並擁有客戶的設施的稀缺價值。
政策面臨的挑戰,並不是要在技術進步與問責之間二選一。
而是制定既能保護公衆、又不會讓長期投資變得不可能的規則。
#美國擬收緊數據中心監管,AI擴張或面臨新約束 #stocks
半導體晶圓廠、大規模電網升級項目或大型人工智能園區,都不能圍繞兩年的政治風向來規劃。資本往往在首次獲得實質性回報的數年前就已投入。
2026年中期選舉引發了關於人工智能監管和數據中心審批的新一輪討論。某些審查確有必要。社區對電價、水資源使用以及基礎設施費用由誰承擔,確實有合理的擔憂。
但不確定性是有代價的。
如果開發商無法預判審批要求、電網接入條件或未來的運營限制,貸款方就會要求更多保障。項目融資會變得更加困難,有些項目甚至永遠無法開工。
這並不一定會減少對人工智能的需求,卻可能減少可用於滿足這一需求的基礎設施。
對投資者而言,這一區別很重要:更嚴格的規定可能會打擊投機性項目,同時提升那些已落實電力供應、取得許可並擁有客戶的設施的稀缺價值。
政策面臨的挑戰,並不是要在技術進步與問責之間二選一。
而是制定既能保護公衆、又不會讓長期投資變得不可能的規則。
#美國擬收緊數據中心監管,AI擴張或面臨新約束 #stocks
781
·
--
真實
中國半導體設備產業的發展,正逐漸超越進口替代。
ACM Research 第三季的業績,讓我們得以一窺下一步的發展。
營收成長 36.6%,達到 3.677 億美元。營業利益幾乎翻倍,達到 5,550 萬美元。公司也將 2026 年營收展望上調至 12.4 億至 12.8 億美元。
技術進展確實存在。ACM 正在拓展清洗應用,並已向中國大陸以外的一位客戶交付一台 310 × 310 mm 面板電鍍設備。
但也要看看資產負債表。
存貨達到 8.51 億美元,高於年末的 7.03 億美元。應收帳款從 5.04 億美元攀升至 7.05 億美元。
這兩項數字都不能證明需求疲弱。設備製造商需要存貨來支援漫長的生產週期,而應收帳款也可能隨出貨量增加。但兩者都會在現金到帳前占用資金。
這對投資人來說,帶來了一個重要的區別。
通過製程認證,不等於贏得重複量產訂單。交付設備,不等於獲得客戶驗收。而帳面盈餘,也不等於創造現金。
隨著中國設備供應商拓展至更複雜的製程,其競爭優勢將日益取決於能否有效地將工程技術能力轉化為經客戶驗收、可重複且能創造現金的量產成果。
下一階段的國產化,或許能造就更強大的科技公司,卻不一定讓每位股東都同樣受惠。
對於 $ACMR 及同業,我會在關注營收成長的同時,也留意重複訂單、驗收週期、存貨周轉率和營業現金流。
下一波估值差異或許就會由此浮現。
#stocks
中國半導體設備產業的發展,正逐漸超越進口替代。
ACM Research 第三季的業績,讓我們得以一窺下一步的發展。
營收成長 36.6%,達到 3.677 億美元。營業利益幾乎翻倍,達到 5,550 萬美元。公司也將 2026 年營收展望上調至 12.4 億至 12.8 億美元。
技術進展確實存在。ACM 正在拓展清洗應用,並已向中國大陸以外的一位客戶交付一台 310 × 310 mm 面板電鍍設備。
但也要看看資產負債表。
存貨達到 8.51 億美元,高於年末的 7.03 億美元。應收帳款從 5.04 億美元攀升至 7.05 億美元。
這兩項數字都不能證明需求疲弱。設備製造商需要存貨來支援漫長的生產週期,而應收帳款也可能隨出貨量增加。但兩者都會在現金到帳前占用資金。
這對投資人來說,帶來了一個重要的區別。
通過製程認證,不等於贏得重複量產訂單。交付設備,不等於獲得客戶驗收。而帳面盈餘,也不等於創造現金。
隨著中國設備供應商拓展至更複雜的製程,其競爭優勢將日益取決於能否有效地將工程技術能力轉化為經客戶驗收、可重複且能創造現金的量產成果。
下一階段的國產化,或許能造就更強大的科技公司,卻不一定讓每位股東都同樣受惠。
對於 $ACMR 及同業,我會在關注營收成長的同時,也留意重複訂單、驗收週期、存貨周轉率和營業現金流。
下一波估值差異或許就會由此浮現。
#stocks
ACM Research 第三季的業績,讓我們得以一窺下一步的發展。
營收成長 36.6%,達到 3.677 億美元。營業利益幾乎翻倍,達到 5,550 萬美元。公司也將 2026 年營收展望上調至 12.4 億至 12.8 億美元。
技術進展確實存在。ACM 正在拓展清洗應用,並已向中國大陸以外的一位客戶交付一台 310 × 310 mm 面板電鍍設備。
但也要看看資產負債表。
存貨達到 8.51 億美元,高於年末的 7.03 億美元。應收帳款從 5.04 億美元攀升至 7.05 億美元。
這兩項數字都不能證明需求疲弱。設備製造商需要存貨來支援漫長的生產週期,而應收帳款也可能隨出貨量增加。但兩者都會在現金到帳前占用資金。
這對投資人來說,帶來了一個重要的區別。
通過製程認證,不等於贏得重複量產訂單。交付設備,不等於獲得客戶驗收。而帳面盈餘,也不等於創造現金。
隨著中國設備供應商拓展至更複雜的製程,其競爭優勢將日益取決於能否有效地將工程技術能力轉化為經客戶驗收、可重複且能創造現金的量產成果。
下一階段的國產化,或許能造就更強大的科技公司,卻不一定讓每位股東都同樣受惠。
對於 $ACMR 及同業,我會在關注營收成長的同時,也留意重複訂單、驗收週期、存貨周轉率和營業現金流。
下一波估值差異或許就會由此浮現。
#stocks
ACMRUS+12.97%
830
·
--
AI 估值重置正蔓延至私人市場。
彭博報導,Anthropic 潛在 IPO 投資者正討論 1.2 兆至 1.3 兆美元的估值,部分甚至低至 1.1 兆美元,相較之下,先前預期為 1.4 兆至 1.5 兆美元。
OpenAI 也面臨類似壓力。其最初 110 億美元的融資,估值為 1.25 兆美元,低於先前 1.4 兆美元的目標。據報導,原定的募資規模也從 300 億美元縮減至約 200 億美元。
這是不同的交易,但都指向同一種轉變:投資者對於願意為 AI 成長支付多少代價,變得更加審慎。
OpenAI 已經取得資金。Anthropic 則仍須試探公開市場投資者願意支付的價格。
真正的問題不在於醒目的估值數字,而在於這些公司能以該價格募得多少資金。
AI 需求可以持續成長,但投資者為持有這種成長所支付的價格,仍可能下跌。
#stocks #估值承压下Anthropic还能如期上市吗
AI 估值重置正蔓延至私人市場。
彭博報導,Anthropic 潛在 IPO 投資者正討論 1.2 兆至 1.3 兆美元的估值,部分甚至低至 1.1 兆美元,相較之下,先前預期為 1.4 兆至 1.5 兆美元。
OpenAI 也面臨類似壓力。其最初 110 億美元的融資,估值為 1.25 兆美元,低於先前 1.4 兆美元的目標。據報導,原定的募資規模也從 300 億美元縮減至約 200 億美元。
這是不同的交易,但都指向同一種轉變:投資者對於願意為 AI 成長支付多少代價,變得更加審慎。
OpenAI 已經取得資金。Anthropic 則仍須試探公開市場投資者願意支付的價格。
真正的問題不在於醒目的估值數字,而在於這些公司能以該價格募得多少資金。
AI 需求可以持續成長,但投資者為持有這種成長所支付的價格,仍可能下跌。
#stocks #估值承压下Anthropic还能如期上市吗
彭博報導,Anthropic 潛在 IPO 投資者正討論 1.2 兆至 1.3 兆美元的估值,部分甚至低至 1.1 兆美元,相較之下,先前預期為 1.4 兆至 1.5 兆美元。
OpenAI 也面臨類似壓力。其最初 110 億美元的融資,估值為 1.25 兆美元,低於先前 1.4 兆美元的目標。據報導,原定的募資規模也從 300 億美元縮減至約 200 億美元。
這是不同的交易,但都指向同一種轉變:投資者對於願意為 AI 成長支付多少代價,變得更加審慎。
OpenAI 已經取得資金。Anthropic 則仍須試探公開市場投資者願意支付的價格。
真正的問題不在於醒目的估值數字,而在於這些公司能以該價格募得多少資金。
AI 需求可以持續成長,但投資者為持有這種成長所支付的價格,仍可能下跌。
#stocks #估值承压下Anthropic还能如期上市吗
1k
·
--
據報道,SpaceX計劃在2027年爲軌道數據中心部署6,000個機架,這意味着算力約爲1 GW。
如果屬實,這就不只是一個發射方面的消息。
硬件消耗的幾乎每一瓦電最終都會轉化爲熱量。在軌道上,這些熱量必須主要通過輻射排出。
關鍵指標不只是每千克送入軌道的成本。更重要的是,每千克電力和熱控基礎設施能支撐多少可靠算力。
降低發射成本會有所幫助。但熱控工程或許纔是決定軌道AI能否在經濟上與地面數據中心競爭的關鍵。
#stocks #StockMarketSuccess
$SPCX.US
{stock_us}(SPCX.US)
據報道,SpaceX計劃在2027年爲軌道數據中心部署6,000個機架,這意味着算力約爲1 GW。
如果屬實,這就不只是一個發射方面的消息。
硬件消耗的幾乎每一瓦電最終都會轉化爲熱量。在軌道上,這些熱量必須主要通過輻射排出。
關鍵指標不只是每千克送入軌道的成本。更重要的是,每千克電力和熱控基礎設施能支撐多少可靠算力。
降低發射成本會有所幫助。但熱控工程或許纔是決定軌道AI能否在經濟上與地面數據中心競爭的關鍵。
#stocks #StockMarketSuccess
$SPCX.US
如果屬實,這就不只是一個發射方面的消息。
硬件消耗的幾乎每一瓦電最終都會轉化爲熱量。在軌道上,這些熱量必須主要通過輻射排出。
關鍵指標不只是每千克送入軌道的成本。更重要的是,每千克電力和熱控基礎設施能支撐多少可靠算力。
降低發射成本會有所幫助。但熱控工程或許纔是決定軌道AI能否在經濟上與地面數據中心競爭的關鍵。
#stocks #StockMarketSuccess
$SPCX.US
SPCXUS+9.89%
1k
·
--
文章
輝達 1,080 億美元的考驗,如今也成了政治問題11 月 17 日的財報將考驗執行能力。2026 年期中選舉帶來了一個新問題:實際上究竟能建成多少 AI 基礎設施?
輝達在 11 月 17 日公布財報前,設定了 1,080 億美元的營收目標,政治局勢也變得更加複雜。
民主黨已掌控國會兩院,並在資料中心投資規模龐大的州取得州長職位。直接後果並非聯邦政府禁止 AI 發展,而是新資料中心可以在哪裡興建、接入電網的速度有多快,以及所需基礎設施由誰買單,這些問題都變得更加難以確定。
輝達 1,080 億美元的考驗,如今也成了政治問題
11 月 17 日的財報將考驗執行能力。2026 年期中選舉帶來了一個新問題:實際上究竟能建成多少 AI 基礎設施?
輝達在 11 月 17 日公布財報前,設定了 1,080 億美元的營收目標,政治局勢也變得更加複雜。
民主黨已掌控國會兩院,並在資料中心投資規模龐大的州取得州長職位。直接後果並非聯邦政府禁止 AI 發展,而是新資料中心可以在哪裡興建、接入電網的速度有多快,以及所需基礎設施由誰買單,這些問題都變得更加難以確定。
輝達在 11 月 17 日公布財報前,設定了 1,080 億美元的營收目標,政治局勢也變得更加複雜。
民主黨已掌控國會兩院,並在資料中心投資規模龐大的州取得州長職位。直接後果並非聯邦政府禁止 AI 發展,而是新資料中心可以在哪裡興建、接入電網的速度有多快,以及所需基礎設施由誰買單,這些問題都變得更加難以確定。
NVDAUS+3.92%
461
·
--
真實
美光週四收於656.39美元,單日下跌17.5%,較52周高點1,255美元下跌47.7%。
重要的問題不是HBM需求是否一夜之間消失了。沒有證據表明它消失了。
而是投資者是否開始在當前這一輪存儲器週期見頂之前,就對下一輪週期進行定價。
即使HBM配額仍然緊張,市場對未來價格、產能增長和利潤率的預期也可能惡化。
這個區別很重要。存儲器生產商即使公佈強勁的業績,如果市場不再相信這些業績能夠持續,其估值仍可能收縮。
在判斷這究竟是撿便宜的機會,還是新一輪下行週期的開始之前,我會關注HBM合約價格、客戶交付承諾以及常規DRAM供應情況。
這隻股票的價格已經重新調整。行業基本面仍有待檢驗。
#stocks #StocksDown
$MU.US
{stock_us}(MU.US)
美光週四收於656.39美元,單日下跌17.5%,較52周高點1,255美元下跌47.7%。
重要的問題不是HBM需求是否一夜之間消失了。沒有證據表明它消失了。
而是投資者是否開始在當前這一輪存儲器週期見頂之前,就對下一輪週期進行定價。
即使HBM配額仍然緊張,市場對未來價格、產能增長和利潤率的預期也可能惡化。
這個區別很重要。存儲器生產商即使公佈強勁的業績,如果市場不再相信這些業績能夠持續,其估值仍可能收縮。
在判斷這究竟是撿便宜的機會,還是新一輪下行週期的開始之前,我會關注HBM合約價格、客戶交付承諾以及常規DRAM供應情況。
這隻股票的價格已經重新調整。行業基本面仍有待檢驗。
#stocks #StocksDown
$MU.US
重要的問題不是HBM需求是否一夜之間消失了。沒有證據表明它消失了。
而是投資者是否開始在當前這一輪存儲器週期見頂之前,就對下一輪週期進行定價。
即使HBM配額仍然緊張,市場對未來價格、產能增長和利潤率的預期也可能惡化。
這個區別很重要。存儲器生產商即使公佈強勁的業績,如果市場不再相信這些業績能夠持續,其估值仍可能收縮。
在判斷這究竟是撿便宜的機會,還是新一輪下行週期的開始之前,我會關注HBM合約價格、客戶交付承諾以及常規DRAM供應情況。
這隻股票的價格已經重新調整。行業基本面仍有待檢驗。
#stocks #StocksDown
$MU.US
MUUS+5.76%
596
·
--
美國的人工智能辯論如今分成兩個獨立的監管方向:算力可以在哪裏建設,以及前沿模型的開發能推進到什麼程度。
基礎設施風險是可以量化的。SemiAnalysis 估計,美國計劃在 2027 年建成的容量爲 33.8 吉瓦,其中約 75% 已在建設中。規模大得多的 2028 年項目儲備則更容易受到許可審批延誤的影響。
另一方面,桑德斯和卡薩爾已提出一項法案,擬暫停某些先進人工智能的開發,直至聯邦安全規則確立,並禁止研發人工超級智能。這只是一項提案,並非法律。
戰略問題在於,如果這兩項限制都具有約束力,將會發生什麼。
中國可能因此獲得相對更多的研發時間,但前提是其可用芯片、互連能力和訓練效率能夠支撐持續進步。
值得關注的指標不只是公佈的吉瓦數,而是能否按時交付可用算力,以及由此產生的模型能力。
監管不確定性很重要,將算力轉化爲智能的能力也同樣重要。
#stock #StocksDown
美國的人工智能辯論如今分成兩個獨立的監管方向:算力可以在哪裏建設,以及前沿模型的開發能推進到什麼程度。
基礎設施風險是可以量化的。SemiAnalysis 估計,美國計劃在 2027 年建成的容量爲 33.8 吉瓦,其中約 75% 已在建設中。規模大得多的 2028 年項目儲備則更容易受到許可審批延誤的影響。
另一方面,桑德斯和卡薩爾已提出一項法案,擬暫停某些先進人工智能的開發,直至聯邦安全規則確立,並禁止研發人工超級智能。這只是一項提案,並非法律。
戰略問題在於,如果這兩項限制都具有約束力,將會發生什麼。
中國可能因此獲得相對更多的研發時間,但前提是其可用芯片、互連能力和訓練效率能夠支撐持續進步。
值得關注的指標不只是公佈的吉瓦數,而是能否按時交付可用算力,以及由此產生的模型能力。
監管不確定性很重要,將算力轉化爲智能的能力也同樣重要。
#stock #StocksDown
基礎設施風險是可以量化的。SemiAnalysis 估計,美國計劃在 2027 年建成的容量爲 33.8 吉瓦,其中約 75% 已在建設中。規模大得多的 2028 年項目儲備則更容易受到許可審批延誤的影響。
另一方面,桑德斯和卡薩爾已提出一項法案,擬暫停某些先進人工智能的開發,直至聯邦安全規則確立,並禁止研發人工超級智能。這只是一項提案,並非法律。
戰略問題在於,如果這兩項限制都具有約束力,將會發生什麼。
中國可能因此獲得相對更多的研發時間,但前提是其可用芯片、互連能力和訓練效率能夠支撐持續進步。
值得關注的指標不只是公佈的吉瓦數,而是能否按時交付可用算力,以及由此產生的模型能力。
監管不確定性很重要,將算力轉化爲智能的能力也同樣重要。
#stock #StocksDown
337
·
--
限制美國的 AI 數據中心未必會降低全球對算力的需求,但可能會改變這些算力的建設地點。
如果審批延誤變得難以預測,超大規模雲服務商還有另一種選擇:將合適的工作負載和未來的算力擴建計劃轉移到電力供應和建設進度更可靠的地區。
訓練集羣在地理位置上比對延遲敏感的推理任務靈活得多。並非所有工作負載都能遷移,出口管制仍然適用。
但這對投資的影響不容忽視。
美國建設放緩,可能導致 AI 資本支出在地理位置上重新分配,而非支出總額相應減少。
贏家不會只是電價低廉的國家,而是能夠按計劃交付已獲批且電力到位的算力設施的運營商。
問題在於,在美國需求真正放緩之前,未來的項目公告是否會開始轉向其他國家。
#stock #StocksDown
限制美國的 AI 數據中心未必會降低全球對算力的需求,但可能會改變這些算力的建設地點。
如果審批延誤變得難以預測,超大規模雲服務商還有另一種選擇:將合適的工作負載和未來的算力擴建計劃轉移到電力供應和建設進度更可靠的地區。
訓練集羣在地理位置上比對延遲敏感的推理任務靈活得多。並非所有工作負載都能遷移,出口管制仍然適用。
但這對投資的影響不容忽視。
美國建設放緩,可能導致 AI 資本支出在地理位置上重新分配,而非支出總額相應減少。
贏家不會只是電價低廉的國家,而是能夠按計劃交付已獲批且電力到位的算力設施的運營商。
問題在於,在美國需求真正放緩之前,未來的項目公告是否會開始轉向其他國家。
#stock #StocksDown
如果審批延誤變得難以預測,超大規模雲服務商還有另一種選擇:將合適的工作負載和未來的算力擴建計劃轉移到電力供應和建設進度更可靠的地區。
訓練集羣在地理位置上比對延遲敏感的推理任務靈活得多。並非所有工作負載都能遷移,出口管制仍然適用。
但這對投資的影響不容忽視。
美國建設放緩,可能導致 AI 資本支出在地理位置上重新分配,而非支出總額相應減少。
贏家不會只是電價低廉的國家,而是能夠按計劃交付已獲批且電力到位的算力設施的運營商。
問題在於,在美國需求真正放緩之前,未來的項目公告是否會開始轉向其他國家。
#stock #StocksDown
389
·
--
真實
週四,納斯達克100指數市值蒸發約2.5萬億美元,投資者擔心更嚴格的數據中心規定可能會拖慢人工智能基礎設施建設。
但容量增長放緩,並不一定意味着資本支出減少。
新的電網要求、用水限制以及稅收優惠取消,都可能推高每兆瓦實際交付成本,即使建成的項目數量減少也是如此。
這並不必然利好基礎設施供應商。
超大規模雲服務商花更多錢卻交付更少容量,資本支出可能增加,但回報卻會變差。與此同時,擁有獲批且已通電場址的運營商,可能會隨着新增供給越來越難以投入使用而獲得更強的議價能力。
我關注的數字,不只是人工智能領域的資本支出總額。
而是每個能產生收入的兆瓦所需的成本,以及這個兆瓦最終能帶來多少現金收益。
#stock #StocksDown
週四,納斯達克100指數市值蒸發約2.5萬億美元,投資者擔心更嚴格的數據中心規定可能會拖慢人工智能基礎設施建設。
但容量增長放緩,並不一定意味着資本支出減少。
新的電網要求、用水限制以及稅收優惠取消,都可能推高每兆瓦實際交付成本,即使建成的項目數量減少也是如此。
這並不必然利好基礎設施供應商。
超大規模雲服務商花更多錢卻交付更少容量,資本支出可能增加,但回報卻會變差。與此同時,擁有獲批且已通電場址的運營商,可能會隨着新增供給越來越難以投入使用而獲得更強的議價能力。
我關注的數字,不只是人工智能領域的資本支出總額。
而是每個能產生收入的兆瓦所需的成本,以及這個兆瓦最終能帶來多少現金收益。
#stock #StocksDown
但容量增長放緩,並不一定意味着資本支出減少。
新的電網要求、用水限制以及稅收優惠取消,都可能推高每兆瓦實際交付成本,即使建成的項目數量減少也是如此。
這並不必然利好基礎設施供應商。
超大規模雲服務商花更多錢卻交付更少容量,資本支出可能增加,但回報卻會變差。與此同時,擁有獲批且已通電場址的運營商,可能會隨着新增供給越來越難以投入使用而獲得更強的議價能力。
我關注的數字,不只是人工智能領域的資本支出總額。
而是每個能產生收入的兆瓦所需的成本,以及這個兆瓦最終能帶來多少現金收益。
#stock #StocksDown
1
911
·
--
真實
文章
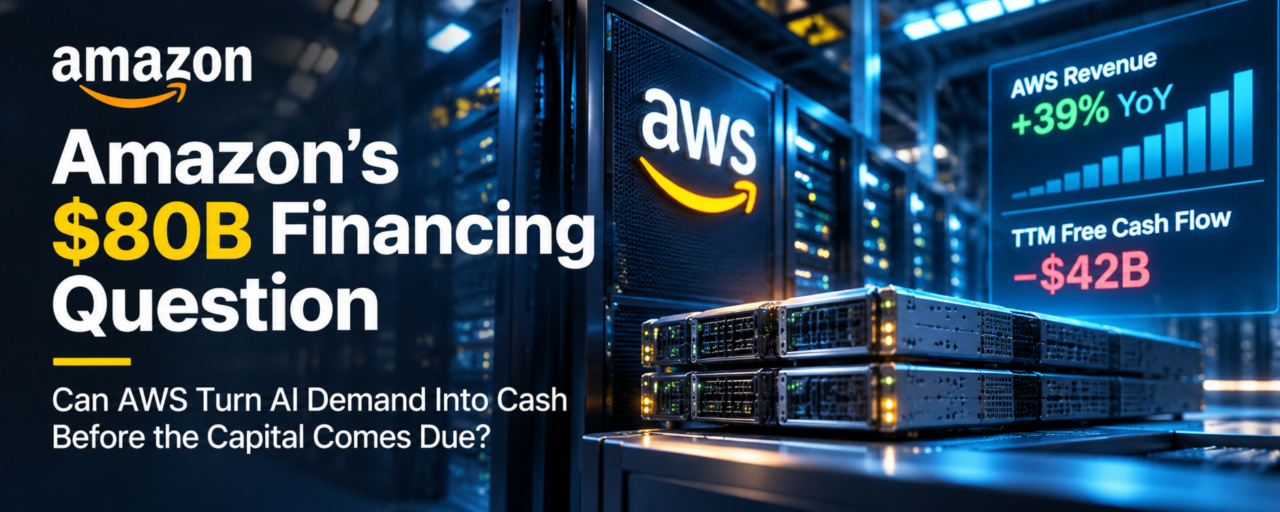
亞馬遜 800 億美元融資之問AWS 有需求。接下來的考驗是,在基礎設施成本付清後,這些需求能創造多少現金。
亞馬遜第三季度的數字講述了兩個不同的故事。
AWS 收入增長 39%,接近 460 億美元,營業利潤達到 178 億美元。亞馬遜合併營業利潤率創下 13.9% 的紀錄。
與此同時,過去十二個月的自由現金流降至負 424 億美元,而一年前爲正 148 億美元。
問題不在於經營現金流。經營現金流增長了 29%,達到 1,683 億美元。資本支出增速更快,消耗的現金超過了業務創造的現金。
亞馬遜 800 億美元融資之問
AWS 有需求。接下來的考驗是,在基礎設施成本付清後,這些需求能創造多少現金。
亞馬遜第三季度的數字講述了兩個不同的故事。
AWS 收入增長 39%,接近 460 億美元,營業利潤達到 178 億美元。亞馬遜合併營業利潤率創下 13.9% 的紀錄。
與此同時,過去十二個月的自由現金流降至負 424 億美元,而一年前爲正 148 億美元。
問題不在於經營現金流。經營現金流增長了 29%,達到 1,683 億美元。資本支出增速更快,消耗的現金超過了業務創造的現金。
亞馬遜第三季度的數字講述了兩個不同的故事。
AWS 收入增長 39%,接近 460 億美元,營業利潤達到 178 億美元。亞馬遜合併營業利潤率創下 13.9% 的紀錄。
與此同時,過去十二個月的自由現金流降至負 424 億美元,而一年前爲正 148 億美元。
問題不在於經營現金流。經營現金流增長了 29%,達到 1,683 億美元。資本支出增速更快,消耗的現金超過了業務創造的現金。
AMZNUS-0.02%
1
928
·
--
真實
週五開盤後不久,KOSPI暴跌逾8%,觸發全市場熔斷機制。三星和SK海力士再次遭受重創。
這不只是首爾跟隨納斯達克走勢。
週四美國市場的拋售重新評估了AI基礎設施支出和監管風險。如今,韓國市場正在重新評估那些爲幾乎所有AI加速器提供上游存儲芯片的供應商。
但HBM供應商股價暴跌,並不意味着HBM供應突然變得寬鬆。
真正的考驗在於客戶的行爲:GPU製造商會維持HBM配額和合同承諾,還是開始推遲交付並重新談判條款?
這纔是金融市場衝擊轉變爲行業經濟格局變化的關鍵。
#stock
週五開盤後不久,KOSPI暴跌逾8%,觸發全市場熔斷機制。三星和SK海力士再次遭受重創。
這不只是首爾跟隨納斯達克走勢。
週四美國市場的拋售重新評估了AI基礎設施支出和監管風險。如今,韓國市場正在重新評估那些爲幾乎所有AI加速器提供上游存儲芯片的供應商。
但HBM供應商股價暴跌,並不意味着HBM供應突然變得寬鬆。
真正的考驗在於客戶的行爲:GPU製造商會維持HBM配額和合同承諾,還是開始推遲交付並重新談判條款?
這纔是金融市場衝擊轉變爲行業經濟格局變化的關鍵。
#stock
這不只是首爾跟隨納斯達克走勢。
週四美國市場的拋售重新評估了AI基礎設施支出和監管風險。如今,韓國市場正在重新評估那些爲幾乎所有AI加速器提供上游存儲芯片的供應商。
但HBM供應商股價暴跌,並不意味着HBM供應突然變得寬鬆。
真正的考驗在於客戶的行爲:GPU製造商會維持HBM配額和合同承諾,還是開始推遲交付並重新談判條款?
這纔是金融市場衝擊轉變爲行業經濟格局變化的關鍵。
#stock
2.8k
·
--
真實
據彭博社/ICE報道,SpaceX五年期信用違約掉期(CDS)利差週四創下284.3個基點的紀錄。
對於一家擁有近900億美元現金及短期證券、負債380億美元、獲惠譽評爲BBB+的公司來說,這一點值得關注。
壓力並非僅僅來自當前的資產負債表。
SpaceX已承諾簽訂一項規模約400億美元的GPU融資租賃。其超級智能業務正在迅速增長,但第三季度合併營收中有34.5%來自單一客戶,且部分雲服務合同允許客戶提前90天通知即可終止。
這造成了值得關注的期限錯配:多年期設備融資所對應的客戶營收確定性較低。
真正的考驗在於,已簽約的算力需求能否在融資承諾成爲負擔之前,轉化爲持久的現金流。
信用利差或許會比已公佈的營收更早揭示這種風險。
#stock
$SPCX.US
{stock_us}(SPCX.US)
據彭博社/ICE報道,SpaceX五年期信用違約掉期(CDS)利差週四創下284.3個基點的紀錄。
對於一家擁有近900億美元現金及短期證券、負債380億美元、獲惠譽評爲BBB+的公司來說,這一點值得關注。
壓力並非僅僅來自當前的資產負債表。
SpaceX已承諾簽訂一項規模約400億美元的GPU融資租賃。其超級智能業務正在迅速增長,但第三季度合併營收中有34.5%來自單一客戶,且部分雲服務合同允許客戶提前90天通知即可終止。
這造成了值得關注的期限錯配:多年期設備融資所對應的客戶營收確定性較低。
真正的考驗在於,已簽約的算力需求能否在融資承諾成爲負擔之前,轉化爲持久的現金流。
信用利差或許會比已公佈的營收更早揭示這種風險。
#stock
$SPCX.US
對於一家擁有近900億美元現金及短期證券、負債380億美元、獲惠譽評爲BBB+的公司來說,這一點值得關注。
壓力並非僅僅來自當前的資產負債表。
SpaceX已承諾簽訂一項規模約400億美元的GPU融資租賃。其超級智能業務正在迅速增長,但第三季度合併營收中有34.5%來自單一客戶,且部分雲服務合同允許客戶提前90天通知即可終止。
這造成了值得關注的期限錯配:多年期設備融資所對應的客戶營收確定性較低。
真正的考驗在於,已簽約的算力需求能否在融資承諾成爲負擔之前,轉化爲持久的現金流。
信用利差或許會比已公佈的營收更早揭示這種風險。
#stock
$SPCX.US
SPCXUS+9.89%
847
·
--
AI 股票拋售潮暴露出一種不會體現在 GPU 需求預測中的風險:是否獲准建設。
德克薩斯州已經對數據中心許可審批和電網接入設有限制。即將上任的州長提議實施範圍更廣的暫停令,直至出臺新的保護措施。
這改變了 AI 基礎設施的經濟效益。
簽署了客戶合同並獲得融資,並不意味着數據中心就能按計劃接通電力。
已取得許可並確保電力接入的項目,價值可能會更高。仍在等待批准的項目,則面臨不同的融資考量。
AI 需求可以保持強勁,但滿足需求所需的產能可能會延遲投產。
投資者接下來要關注的問題是,計劃中的資本支出究竟有多少能真正轉化爲運營產能。
AI 股票拋售潮暴露出一種不會體現在 GPU 需求預測中的風險:是否獲准建設。
德克薩斯州已經對數據中心許可審批和電網接入設有限制。即將上任的州長提議實施範圍更廣的暫停令,直至出臺新的保護措施。
這改變了 AI 基礎設施的經濟效益。
簽署了客戶合同並獲得融資,並不意味着數據中心就能按計劃接通電力。
已取得許可並確保電力接入的項目,價值可能會更高。仍在等待批准的項目,則面臨不同的融資考量。
AI 需求可以保持強勁,但滿足需求所需的產能可能會延遲投產。
投資者接下來要關注的問題是,計劃中的資本支出究竟有多少能真正轉化爲運營產能。
德克薩斯州已經對數據中心許可審批和電網接入設有限制。即將上任的州長提議實施範圍更廣的暫停令,直至出臺新的保護措施。
這改變了 AI 基礎設施的經濟效益。
簽署了客戶合同並獲得融資,並不意味着數據中心就能按計劃接通電力。
已取得許可並確保電力接入的項目,價值可能會更高。仍在等待批准的項目,則面臨不同的融資考量。
AI 需求可以保持強勁,但滿足需求所需的產能可能會延遲投產。
投資者接下來要關注的問題是,計劃中的資本支出究竟有多少能真正轉化爲運營產能。
27
·
--
週四的 AI 拋售潮並非只是因爲 AI 需求。
納斯達克指數下跌 5.5%,半導體股跌幅更大。高盛交易部門報告稱,對衝基金正在拋售近期買入的超大規模雲服務商股票,而機構買家基本缺席。
這有助於解釋跌勢爲何如此迅猛,但並未解答估值問題。
被迫拋售可能會讓強弱企業一同下跌。但流動性恢復後,融資成本、交付進度和現金創造能力將變得更加重要。
考驗不只是 AI 股票能否反彈,
而是哪些公司能夠在不依賴新一輪廉價資本的情況下復甦。
#stock
週四的 AI 拋售潮並非只是因爲 AI 需求。
納斯達克指數下跌 5.5%,半導體股跌幅更大。高盛交易部門報告稱,對衝基金正在拋售近期買入的超大規模雲服務商股票,而機構買家基本缺席。
這有助於解釋跌勢爲何如此迅猛,但並未解答估值問題。
被迫拋售可能會讓強弱企業一同下跌。但流動性恢復後,融資成本、交付進度和現金創造能力將變得更加重要。
考驗不只是 AI 股票能否反彈,
而是哪些公司能夠在不依賴新一輪廉價資本的情況下復甦。
#stock
納斯達克指數下跌 5.5%,半導體股跌幅更大。高盛交易部門報告稱,對衝基金正在拋售近期買入的超大規模雲服務商股票,而機構買家基本缺席。
這有助於解釋跌勢爲何如此迅猛,但並未解答估值問題。
被迫拋售可能會讓強弱企業一同下跌。但流動性恢復後,融資成本、交付進度和現金創造能力將變得更加重要。
考驗不只是 AI 股票能否反彈,
而是哪些公司能夠在不依賴新一輪廉價資本的情況下復甦。
#stock
68
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼