
幣圈是個週期性很強的市場,研究宏觀經濟可以讓我們對於市場的未來走勢有更好的把握。而通過研究宏觀經濟,我們可以瞭解全球經濟的大趨勢、各國政策導向以及貨幣政策等重要信息,這些信息可以幫助我們更好地預測和把握市場的週期性變化。
菠菜也是在不斷學習中,很多事情也是知其然不知其所以然,所以就寫一寫學習筆記,宏觀經濟是一個複雜系統,每個人的解讀都可能不同。所以菠菜希望提出觀點想法可以向大家公開討論學習,多交流交流,也通過輸出逐漸理清自己的思路。
目前我侷限的個人認知中,經過美聯儲不斷加息縮表,我們正處於一個流動性緊縮的熊市週期,並且在今年伴隨着幾個比較大的風險,菠菜在與薩摩老師的請教下比較關注三件事情:美債收益率倒掛出現40年以來最高值導致的經濟衰退長期風險(隨時可能發生)以及日元可能結束超寬鬆貨幣政策以及美債上限扯皮結束增發國債抽走美元流動性的短期風險(可能就是導火索)。
首先是美債收益率倒掛,什麼是美債收益率倒掛?
美債收益率倒掛是指短期美國國債的收益率高於長期美國國債的收益率。通常情況下,長期國債的收益率應該高於短期國債的收益率,因爲長期投資通常存在更高的風險,投資者需要更高的回報來彌補這些風險。然而,在某些情況下,這種關係會發生逆轉,導致收益率曲線出現倒掛現象。
但菠菜並不打算在美債收益率爲什麼會出現倒掛花太多篇幅,以後有機會單獨拎出來寫,關注這件事情最重要的是在歷史上幾乎經濟衰退前幾乎都會出現美債收益率倒掛的現象,比如美國80年代經濟衰退、2000年互聯網泡沫、2008年金融危機、新冠疫情等,而此時此刻我們正處於40年來利率倒掛最高的一段時間。
下圖的美債3個月和2年收益率與10年期限的利差可以明顯看出在幾個經濟衰退的時間點前都出現了利率倒掛的情況,現在的情況就是我們頭上懸着一個不知道什麼時候會掉下來的劍,所以大家都應該提起警惕。


數據來源:https://sc.macromicro.me/charts/46/bonds-rate
明白了經濟衰退的信號背景下,那麼而短期來看,日元可能結束超寬鬆貨幣政策以及美債上限扯皮結束增發國債抽走美元流動性都有可能讓這個懸在空中的劍落下,那麼這兩個事件可能會對全球金融市場產生什麼影響呢?
首先日本實施超級寬鬆貨幣政策的背景是長期的經濟停滯和通縮。自1990年代初以來,日本一直在努力應對所謂的“失去的十年”,這是一個持續了幾十年的低增長、低通脹和高債務水平的時期。爲了刺激經濟增長、提高通脹率以及增加就業,日本央行採取了一系列的超寬鬆貨幣政策措施,包括降低利率、實施量化寬鬆政策(購買大量債券以增加貨幣供應)和收益率曲線控制(YCC,Yield Curve Control)等。
這種超寬鬆貨幣政策在一定程度上幫助日本避免了嚴重的經濟衰退,但長期的低利率也給日本的金融體系帶來了壓力,特別是對銀行和保險公司等長期投資者的盈利能力造成了影響。儘管日本央行和政府採取了一系列刺激措施,如降息、量化寬鬆政策等,但通脹率仍然很難穩定在2%的政府目標水平,實際上日本的通脹率在過去幾十年中很少接近或達到這一目標。這使得日本央行不得不繼續採取寬鬆的貨幣政策,以刺激經濟增長和通脹,這表明單純依靠超寬鬆貨幣政策難以實現通脹目標

數據來源:https://zh.tradingeconomics.com/japan/inflation-cpi
而今年日本央行前貨幣政策主管Kazuo Momma發表言論說日本將可能取消收益率曲線控制政策(YCC),YCC收益率曲線控制政策是指中央銀行通過干預債券市場,控制特定期限國債的收益率在目標水平附近,簡單來說理解成寬鬆就好,其主要目的是爲了確保低利率環境下的融資成本和經濟增長。
自2016年以來,日本央行一直在實施YCC政策,以維持10年期國債收益率在0%左右的水平,以刺激日本長期低迷的經濟增長。而現在日本對貨幣政策的轉變的因素也有來源於美國和歐洲的銀行危機(比如硅谷銀行暴雷)使得全球金融市場面臨的壓力,其根本目的是爲了穩住日本的經濟和通脹。
但是日元加息也可能會增加像硅谷銀行暴雷這樣的金融風險,緊縮政策導致日元利率上升,從而間接導致日元債券下降,導致銀行出現未實現損失(Unrealized Loss),想了解具體的可以看看菠菜關於硅谷銀行暴雷的解讀。
另外一邊美債上限扯皮這件事情上,背景就不做闡述了,我們只需要理解美債繼續增發就會導致國債市場的供應增加,進而推高美國國債收益率。美債收益率上升會吸引更多投資者購買美國國債,從而抽走市場上的美元流動性。
結合這幾個因素簡單理解就是,目前美債收益率倒掛40年新高面臨經濟衰退風險,而今年日本結束寬鬆貨幣政策的轉向和美債上限扯皮這兩個事情都會導致全球的流動性進一步緊縮並伴隨着不確定性,而對於加密市場來說,風險資產市場在流動性氾濫的時候會很狂熱,而在流動性緊縮的時候會比較頹廢,在我理解看來這也就是所謂的隨着美元潮汐的牛熊週期,並且從目前穩定幣的總量來看整個市場的資金依然處於不斷外流的趨勢,所以菠菜個人對於今年的看法就是持謹慎態度,隨時準備應對導火索引爆,可能會有一個不錯的價格點(不是投資建議)
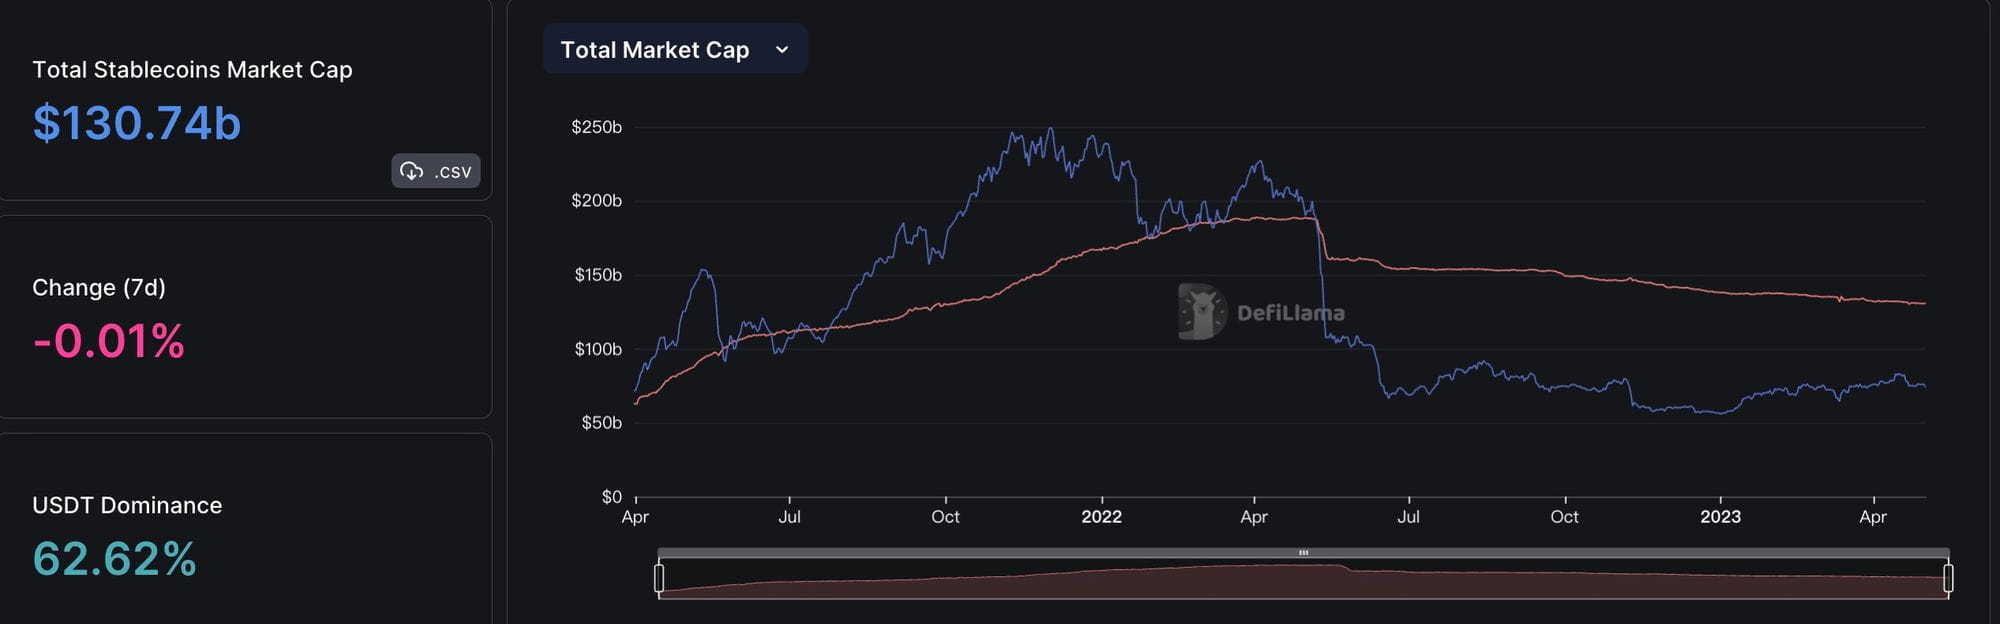
數據來源:https://defillama.com/stablecoins
爲什麼想寫這個學習筆記也是因爲今天在羣裏看到了這樣的消息,因爲菠菜對於宏觀經濟其實還是認知不足的,當時就比較困惑一點,按照簡單的邏輯來說,日本結束寬鬆貨幣政策意味着日本央行將減少購買政府債券,提高利率,並可能縮減其資產負債表,而這些措施應該是會導致日元升值的。按照簡單的邏輯來說結束寬鬆貨幣政策明明日元是會升值,可是爲什麼日元的多頭要大撤退呢?

首先貨幣政策、匯率和利率之間的關係並非簡單的線性關係,而是受到多種因素的影響,如經濟增長、通脹、政策期限、市場預期等,我們不能只用簡單的邏輯去判斷。從市場預期看,日本爲什麼植田和男選擇新央行行長而不是前銀行行長黑田東彥的副手,是有原因的,就是要結束日本的寬鬆政策(這個觀點來自於視頻https://www.youtube.com/watch?v=bDQjNMx4MMM),但爲了防止市場過度波動,以免引發系統性危機,植田和男還在打馬虎眼,忽悠市場日本政府會維持寬鬆,並且YCC也還沒有真正結束,並且可能到來的緊縮政策會導致日元升值是大家都能看到的邏輯,所以在這種情況下,市場對日本實際採取緊縮政策的預期可能會導致日元貶值。
還有一個可能性因素是有時緊縮政策是被迫採取的,以緩解貨幣貶值過程中的崩盤趨勢。這類似於在經濟衰退期間實施寬鬆政策,旨在使股市崩盤的速度減緩。在這種情況下,緊縮政策並不能保證日元穩定,反而可能加速日元貶值。
其次就是像通貨膨脹、利率、經濟增長、國際貿易等複雜因素都會影響匯率的走勢,使得宏觀經濟系統變得非常複雜。因此,僅憑取消YCC這一單一因素,很難預測日元的未來走勢。
所以菠菜深深感受到了宏觀經濟和真實市場的複雜性,單憑簡單的邏輯是很難分析出具體的趨勢的,學習的路還很漫長,對於我們韭菜來說,在複雜的市場環境中找確定性是很難的事情,但是學習一些宏觀知識,理解行業的週期性,知道什麼時候該入場對於我們在參與整個加密市場中是很重要的。