幣安在 29 號宣佈 Ethena (ENA) 將作爲新幣挖礦項目上線幣安後,MakerDAO 隨後表示通過 Morpho Blue 部署 1 億美元 DAI 分配到 sUSDe/DAI 和 USDe/DAI 市場。
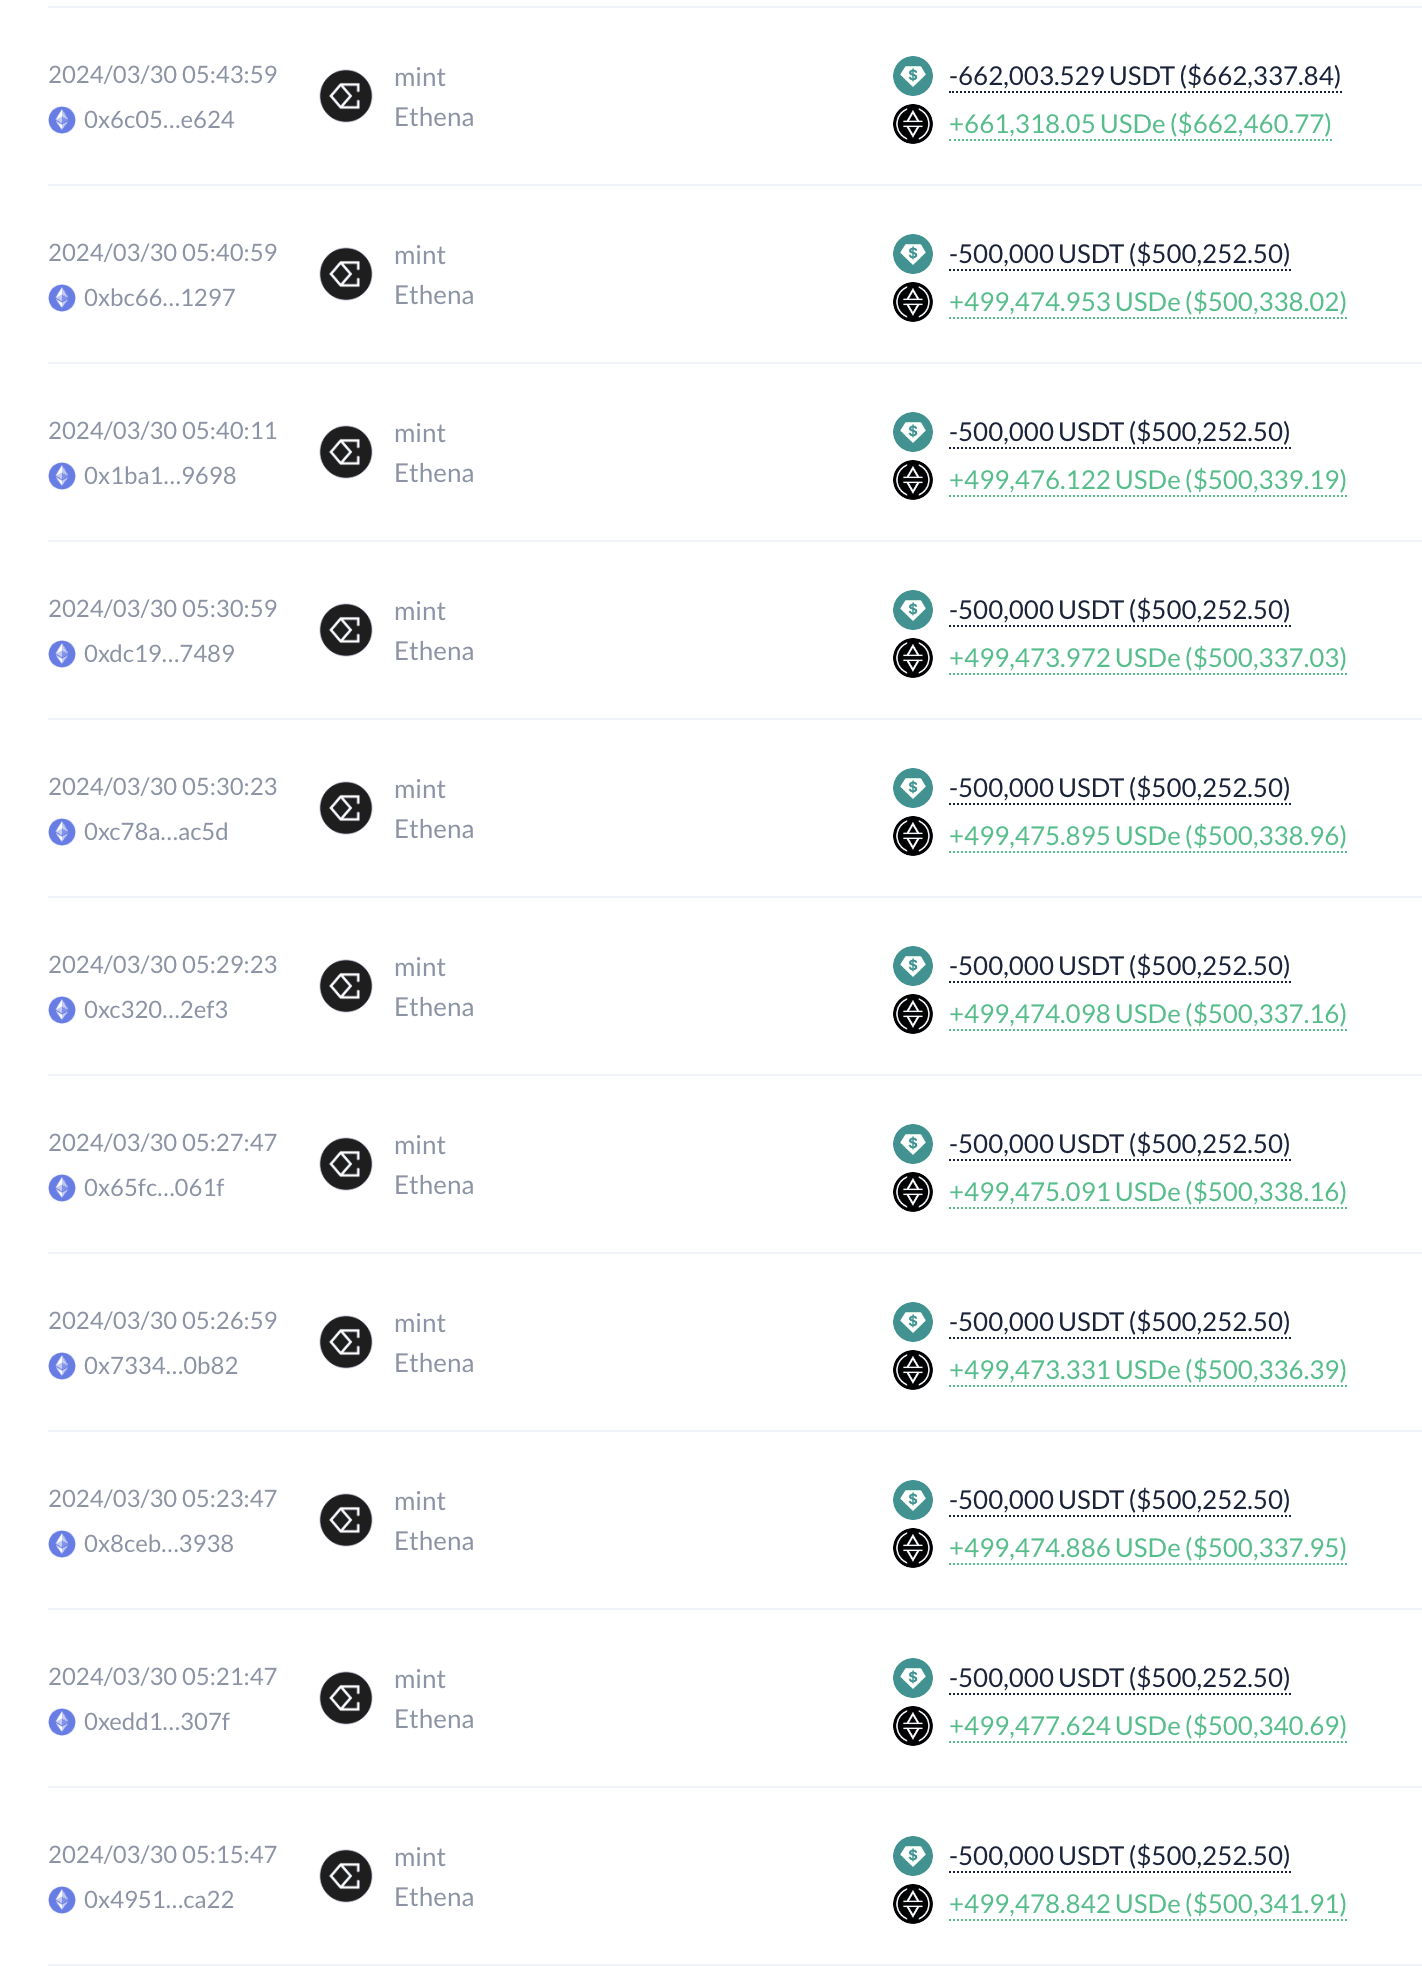
而 MakerDAO 創始人 Rune 也在昨天 (30 號) 通過個人地址將 566 萬 USDT mint 成 USDe 。(圖1)
那麼,Ethena 是個什麼項目?USDe 又是什麼?
BitMEX 創始人 Arthur Hayes 在 2023 年 3 月發佈了一篇名爲《Dust on Crust》的文章,文中設想了一種通過加密貨幣及等量期貨空頭永續合約頭寸對衝結合起來創建一個合成美元穩定幣的形式。他在文章結尾表示想支持一個可靠的團隊來將這個想法變成現實,Ethena 因此誕生。
Ethena 是一個建立在以太坊上的合成美元 (synthetic dollars) 協議,以 ETH 作爲底層資產標的,USDe 基於等量的現貨 ETH 以及期貨 ETH 空頭抵押構成,二者對衝成爲一項 Delta 中性的穩定資產,Delta 中性意味着 USDe 的抵押鑄造倉位基本上不受 ETH 價格變動的影響,從而保證資產的可靠性與 USDe 的穩定性。
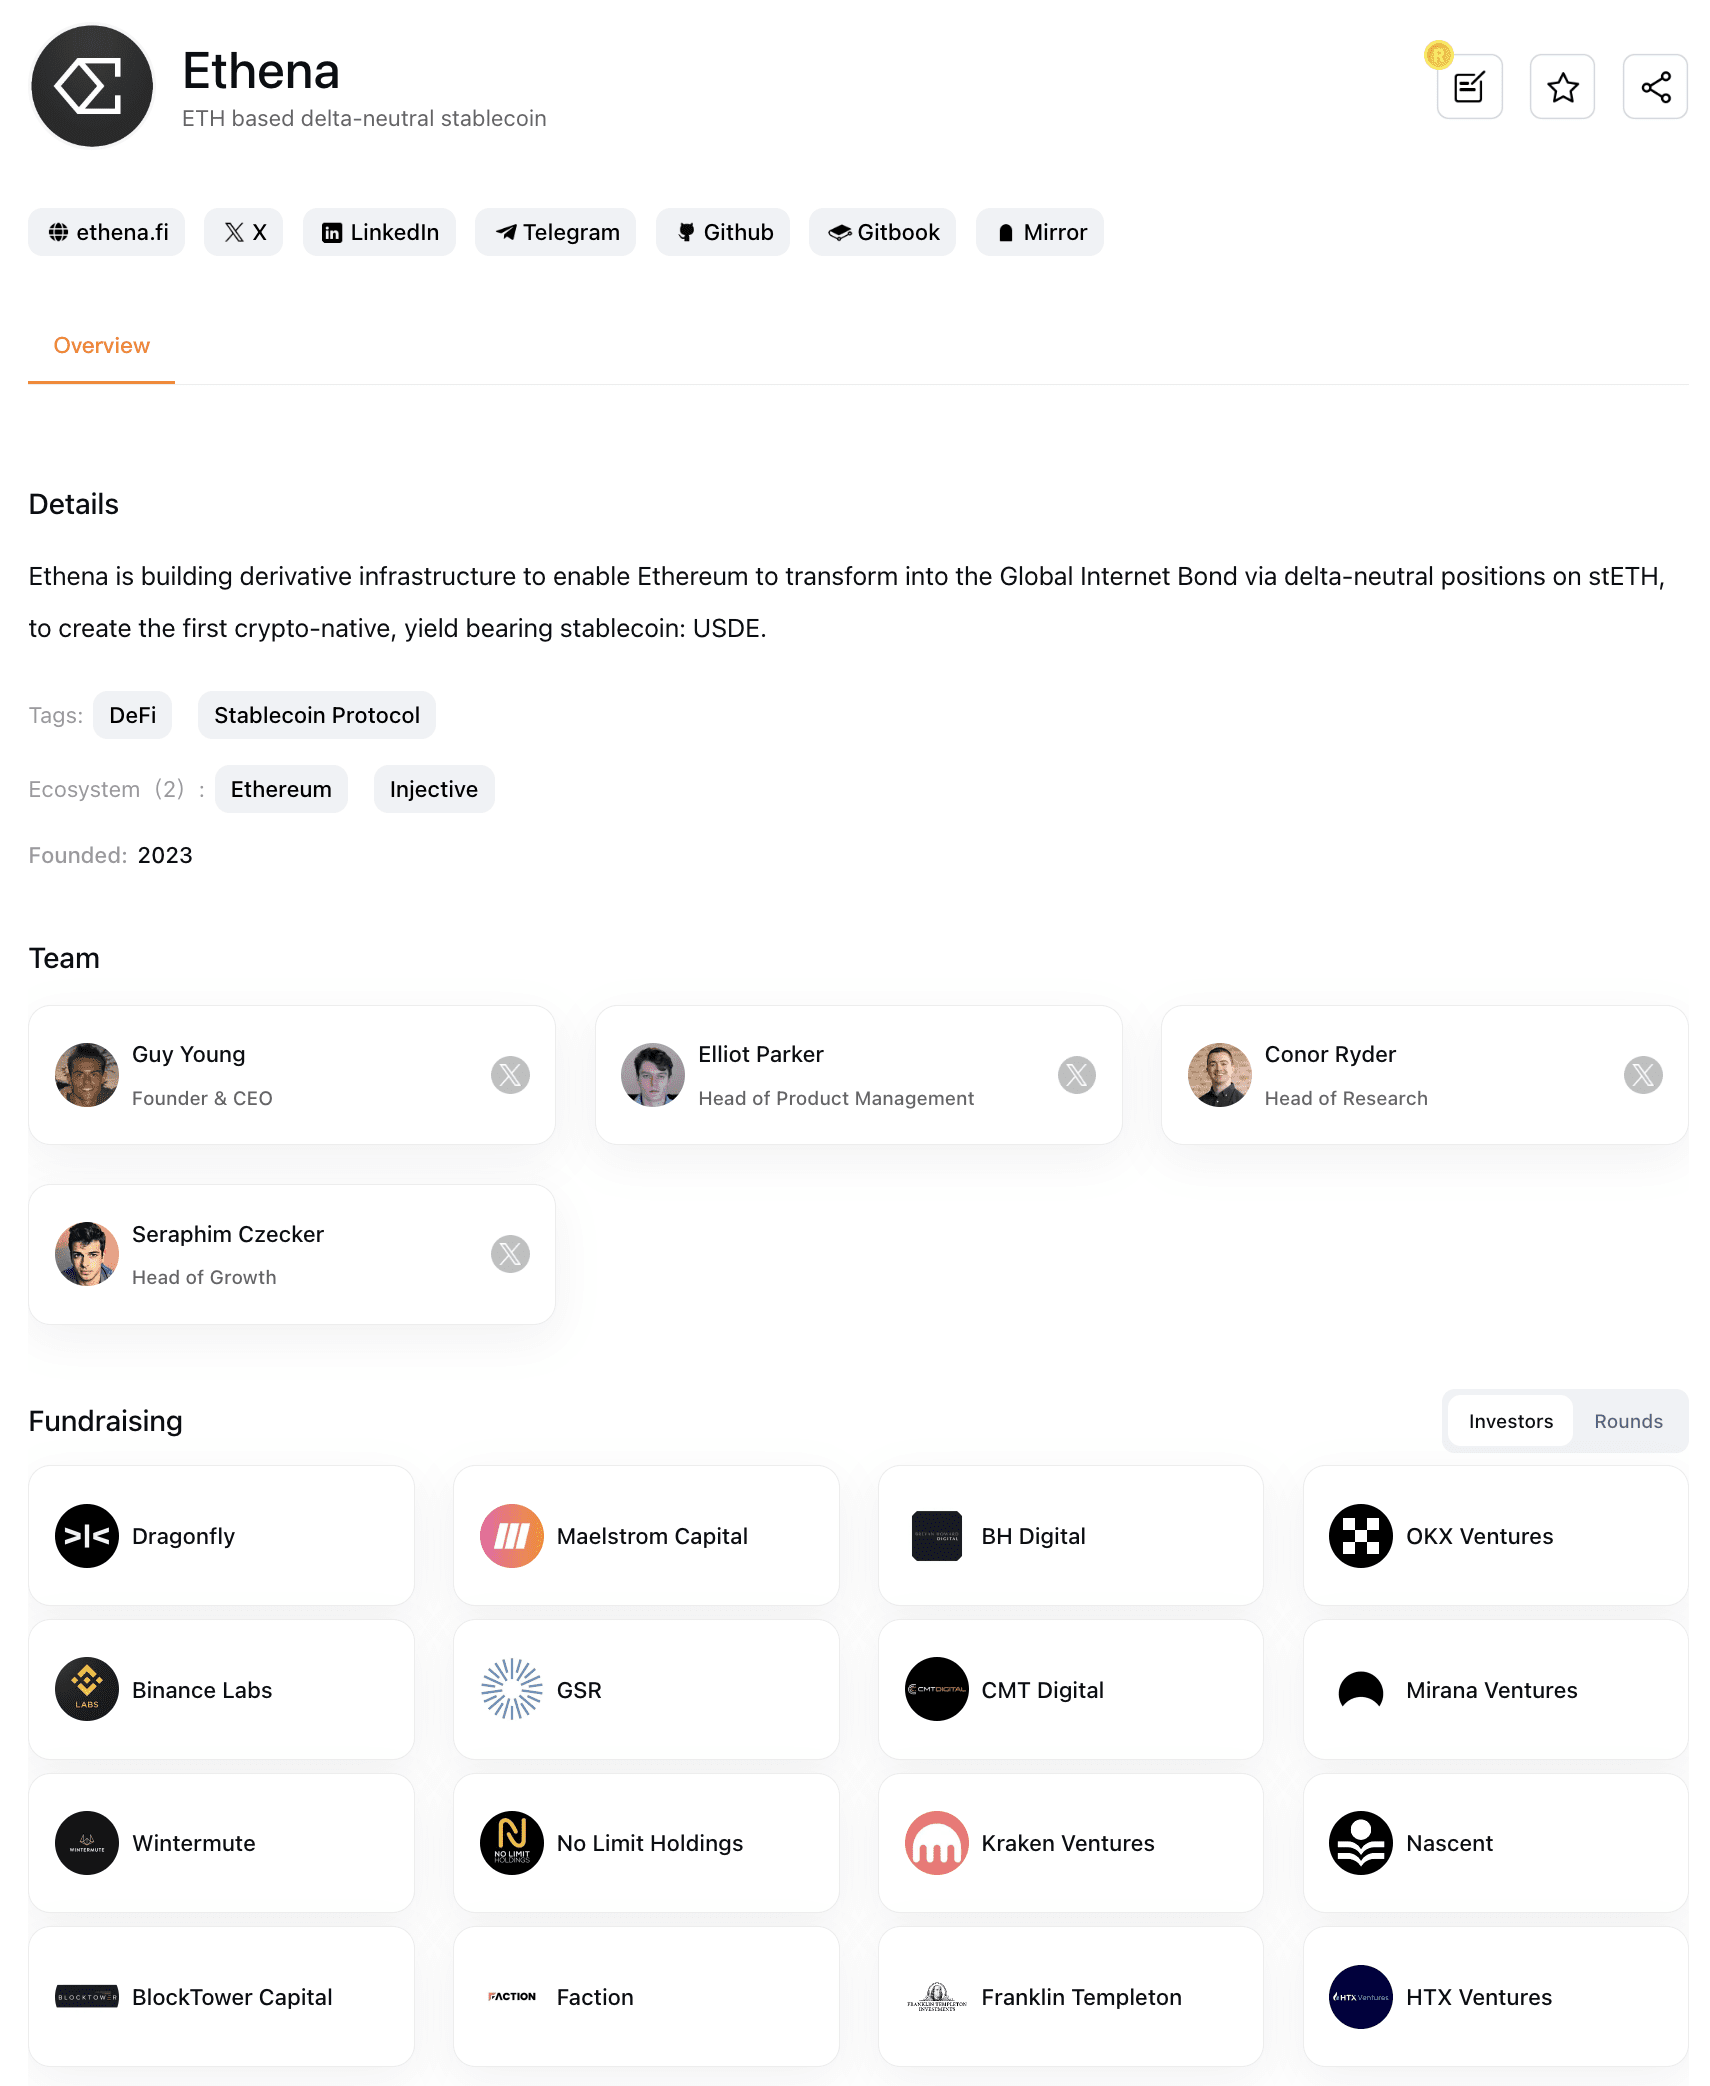
受 Arthur Hayes 啓發誕生的 Ethena 同樣也受到了一衆頂尖機構的青睞:獲得了由 Dragonfly、Binance Labs、GSR、Wintermute 等的 1400 萬美元融資,項目估值 3 億美元。(圖2)
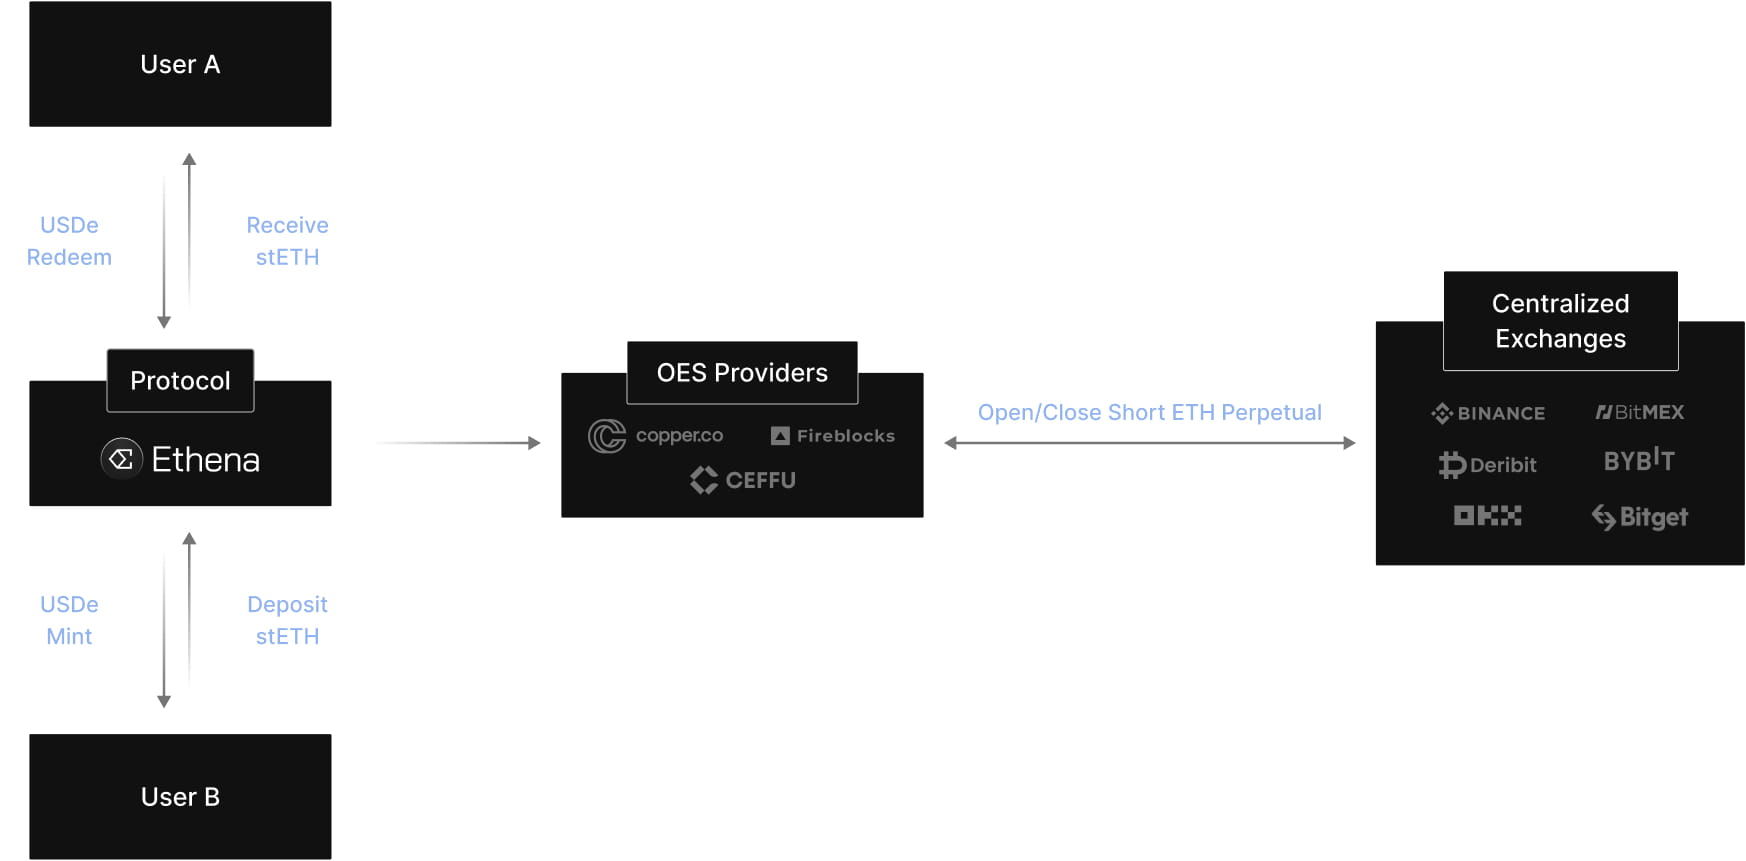
Ethena 的運作邏輯(圖3)
◎假設用戶存入 100 美元的 stETH,在扣除對衝等執行成本後,將鑄造約 100 美元的 USDe;
◎Ethena 會自動在 CEX 開一個等值的 ETH U 本位 (USDT 或 USD) 永續合約空頭頭寸;
◎用戶存入的 stETH 並不會被存入 CEX,而是轉移至 Copper、CEFFU、Cobo 等託管方來降低可能的風險 (資產被挪用、CEX 暴雷等)。
這中間就產生了兩個可持續的收益來源並獎勵給質押的 USDe (sUSDe):
◎以太坊的質押 PoS 收益(~3.2% APR);
◎來自 delta 對衝衍生品頭寸的資金費率和基差價差 (5~30% APR)。
這兩項收益都是可持續並且真實的,質押 PoS 收益比較固定,保證了一個最基本的穩定收益。而對衝頭寸資金費率收益則會有較大的波動:牛市長期資金費率爲正,對衝頭寸會獲得較高的資金費率收益;熊市資金費率降低或爲負,收益則會下降。
ENA 價格預測
ENA 總量 150 億,初始流通 14.25 億 (9.5%)。
目前市場上有多個對 ENA 價格預測的估值模型,例如:
參考場外平臺 (如 aevo 等) 成交價:$0.65;
根據往期幣安挖礦項目平均收益率 (年化 123%):$0.45。
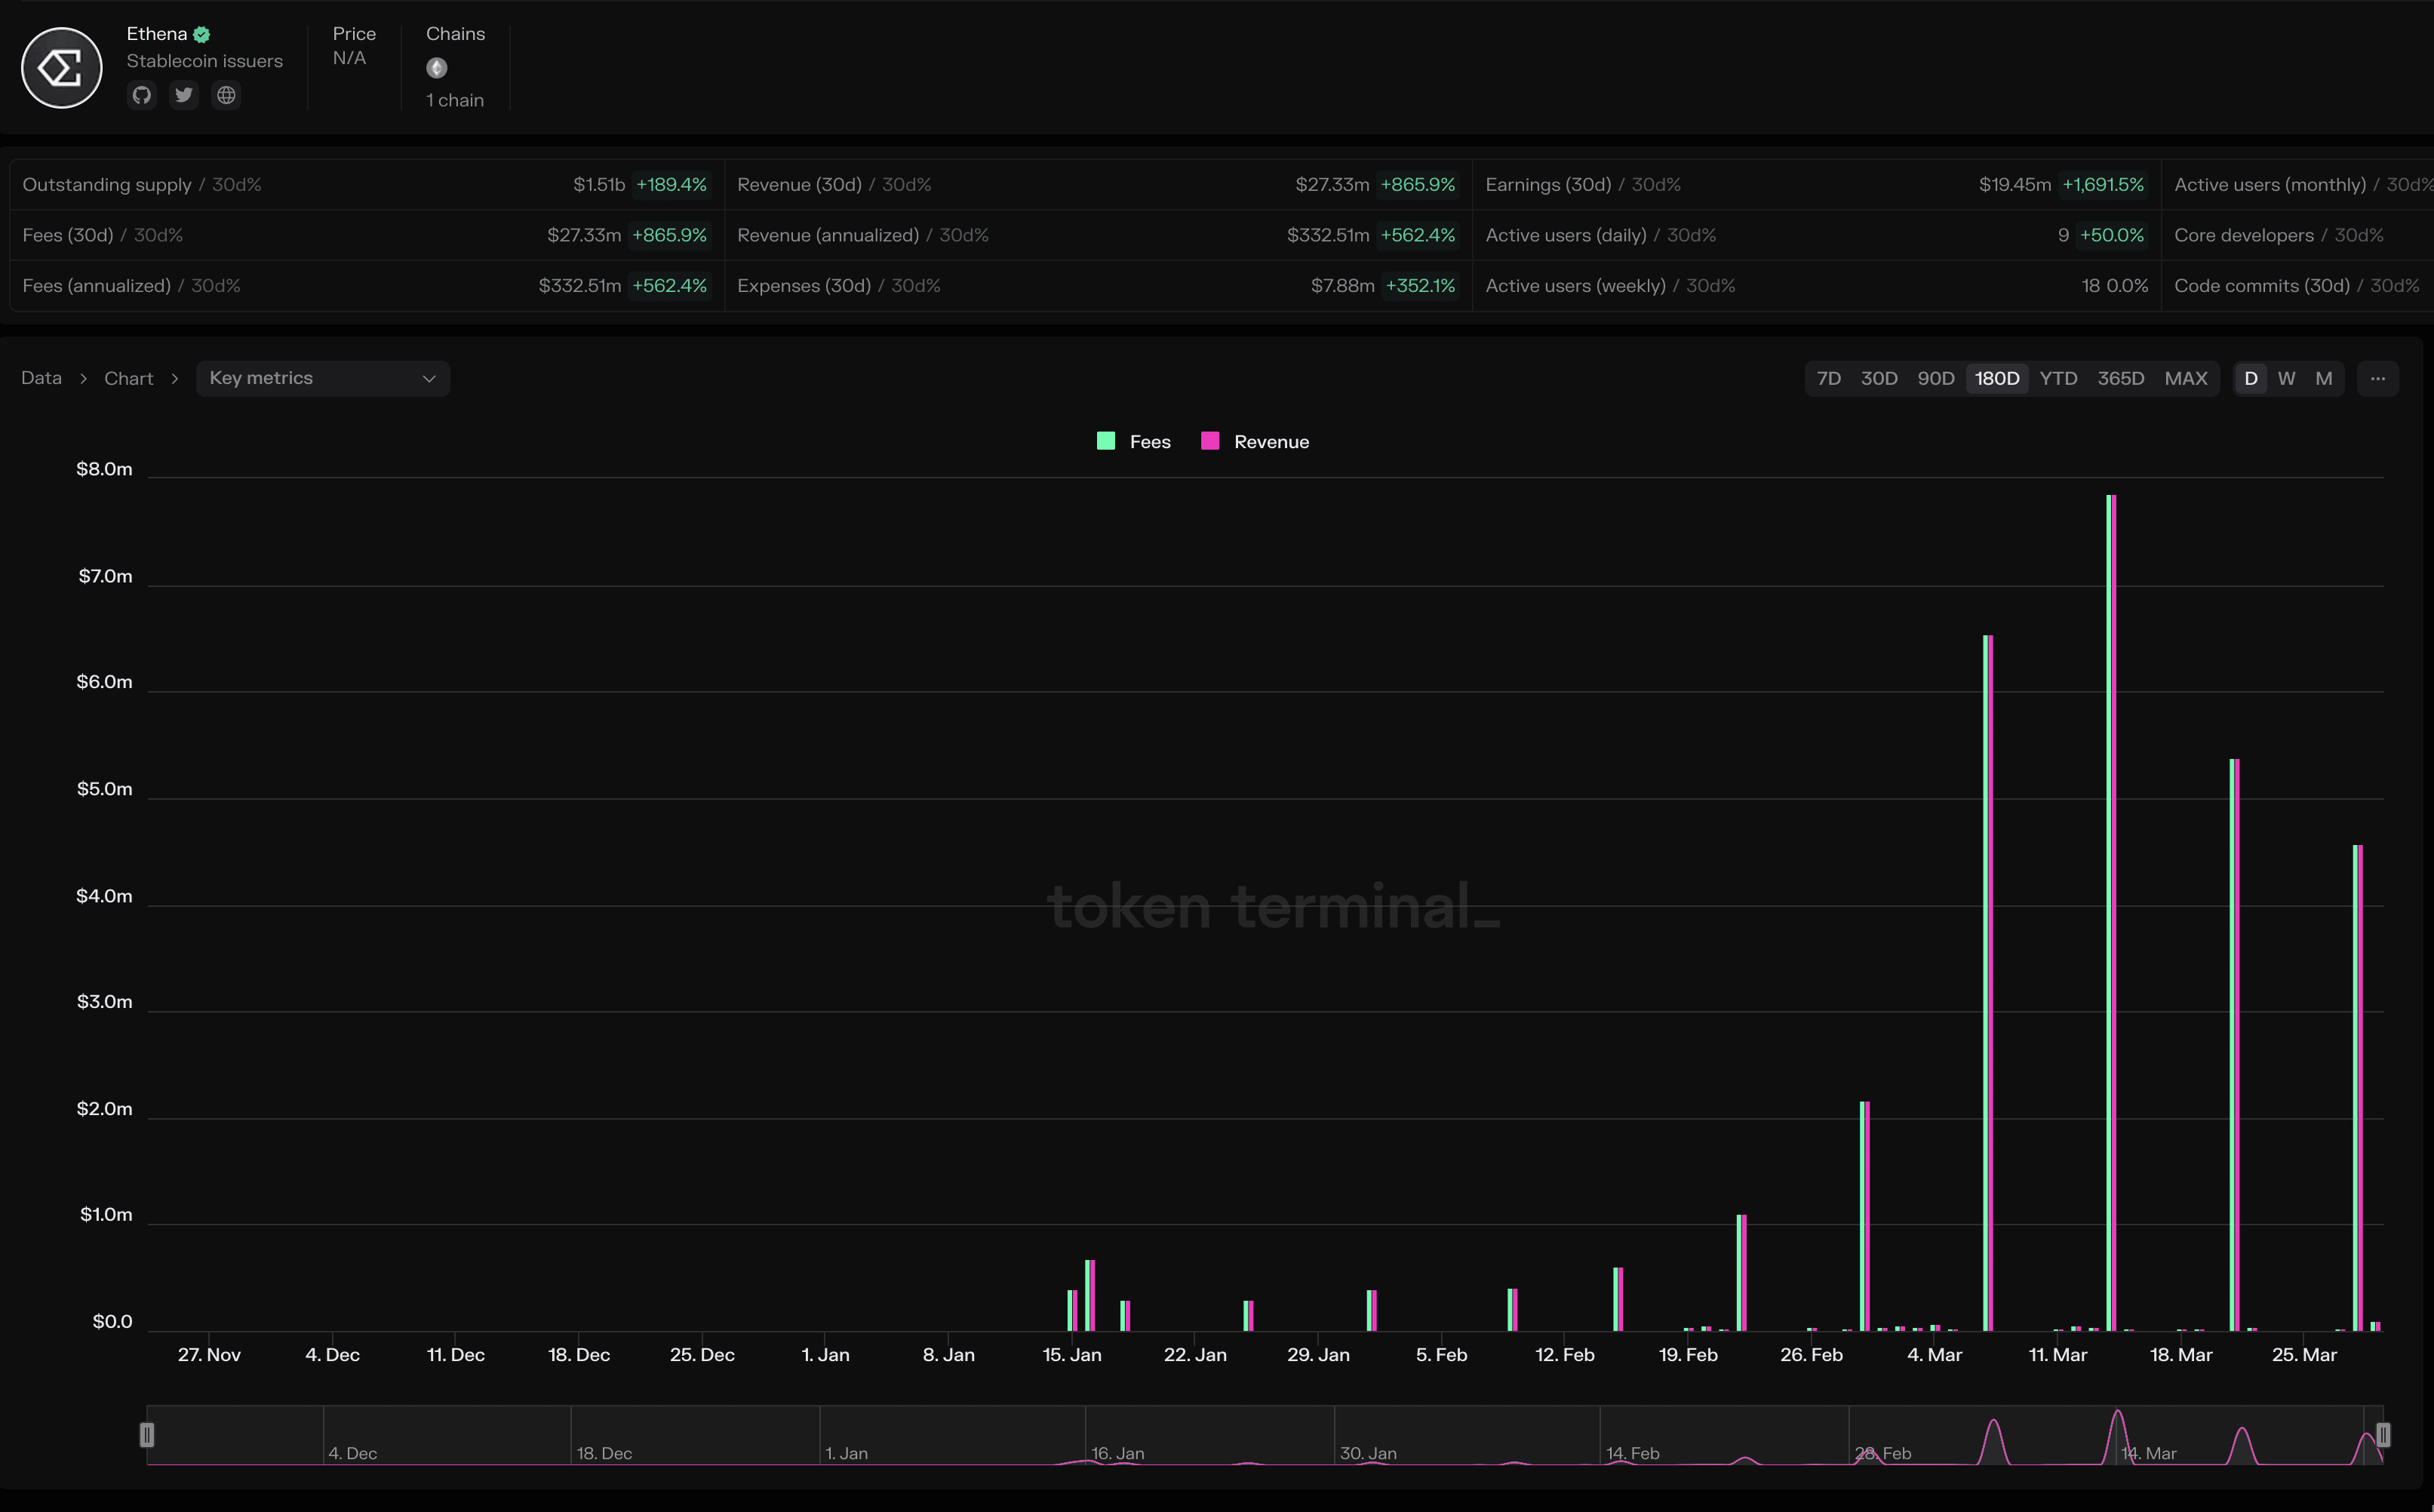
要是根據 PE 來進行估值的話價格會更高。因爲以最近 Ethena 的收入來推算,Ethena 年收入將達到 3.3 億美元。(圖4)
你認爲哪個價格或哪種預測模型更爲合理呢?
#ENA #Ethena
而 MakerDAO 創始人 Rune 也在昨天 (30 號) 通過個人地址將 566 萬 USDT mint 成 USDe 。(圖1)
那麼,Ethena 是個什麼項目?USDe 又是什麼?
BitMEX 創始人 Arthur Hayes 在 2023 年 3 月發佈了一篇名爲《Dust on Crust》的文章,文中設想了一種通過加密貨幣及等量期貨空頭永續合約頭寸對衝結合起來創建一個合成美元穩定幣的形式。他在文章結尾表示想支持一個可靠的團隊來將這個想法變成現實,Ethena 因此誕生。
Ethena 是一個建立在以太坊上的合成美元 (synthetic dollars) 協議,以 ETH 作爲底層資產標的,USDe 基於等量的現貨 ETH 以及期貨 ETH 空頭抵押構成,二者對衝成爲一項 Delta 中性的穩定資產,Delta 中性意味着 USDe 的抵押鑄造倉位基本上不受 ETH 價格變動的影響,從而保證資產的可靠性與 USDe 的穩定性。
受 Arthur Hayes 啓發誕生的 Ethena 同樣也受到了一衆頂尖機構的青睞:獲得了由 Dragonfly、Binance Labs、GSR、Wintermute 等的 1400 萬美元融資,項目估值 3 億美元。(圖2)
Ethena 的運作邏輯(圖3)
◎假設用戶存入 100 美元的 stETH,在扣除對衝等執行成本後,將鑄造約 100 美元的 USDe;
◎Ethena 會自動在 CEX 開一個等值的 ETH U 本位 (USDT 或 USD) 永續合約空頭頭寸;
◎用戶存入的 stETH 並不會被存入 CEX,而是轉移至 Copper、CEFFU、Cobo 等託管方來降低可能的風險 (資產被挪用、CEX 暴雷等)。
這中間就產生了兩個可持續的收益來源並獎勵給質押的 USDe (sUSDe):
◎以太坊的質押 PoS 收益(~3.2% APR);
◎來自 delta 對衝衍生品頭寸的資金費率和基差價差 (5~30% APR)。
這兩項收益都是可持續並且真實的,質押 PoS 收益比較固定,保證了一個最基本的穩定收益。而對衝頭寸資金費率收益則會有較大的波動:牛市長期資金費率爲正,對衝頭寸會獲得較高的資金費率收益;熊市資金費率降低或爲負,收益則會下降。
ENA 價格預測
ENA 總量 150 億,初始流通 14.25 億 (9.5%)。
目前市場上有多個對 ENA 價格預測的估值模型,例如:
參考場外平臺 (如 aevo 等) 成交價:$0.65;
根據往期幣安挖礦項目平均收益率 (年化 123%):$0.45。
要是根據 PE 來進行估值的話價格會更高。因爲以最近 Ethena 的收入來推算,Ethena 年收入將達到 3.3 億美元。(圖4)
你認爲哪個價格或哪種預測模型更爲合理呢?
#ENA #Ethena