

長話短說
1. 在四種質押方式中,由 Lido Finance 主導的 Pool Staking 佔據了 ETH 質押領域的主導地位,佔 ETH 總質押市場份額的 36.6%。這得益於流動性質押衍生品(LSD)的可及性、多功能性和獨特優勢。
2. 多樣化的 LSD 生態系統由以下部門組成:DVT 基礎設施、池質押協議、LSDFi 協議、重新質押和 MEV 收益共享。這些部門應對挑戰、促進去中心化並優化質押者的收益,爲 LSD 市場的持續增長做出貢獻。
3. LSD 市場具有巨大的增長潛力,這可能受到當前 ETH 質押參與度較低、基礎設施發展以及質押再抵押應用的推動,從而有助於形成一個更加去中心化和強勁的生態系統,爲未來擴展提供充足的機會。
4. LSD 市場增長的關鍵因素是 ETH 質押率,目前只有 15%。如果以熊市、基準和牛市情景的假設(分別使用 38%、51% 和 70% 的 ETH 質押率),LSD 市場在中期顯示出三位數高增長的可能性,並且在五年內可能達到七位數的增長。
5. 從主要協議代幣的價格行爲以及日益穩定的 stETH 掛鉤可以看出,LSD 部門的 Beta 回報率增強,表明 LSD 生態系統充滿了 Beta 遊戲和 Alpha 尋求機會。這些前景對於具有中高風險承受能力的投資者特別有吸引力。
1. ETH 質押概況
在 PoS 中質押 ETH 主要有四種方法:

Solo Staking,要求用戶通過存入 32 ETH 並滿足硬件規格來運行自己的驗證器節點。雖然這種方法提供了最大程度的控制和安全性,但對於大多數用戶來說,它是資源密集型的;
質押即服務 (stSaaS),由第三方驗證節點運營商提供,要求用戶質押 32 ETH,由專業運營商管理該過程,從而降低要求。
權益池由流動權益協議促成,將存入的 ETH 集中起來,並將其委託給受信任的節點運營商。用戶將收到代表其質押 ETH 的相應數量的 LSD 代幣。
CEX Staking 由 Coinbase 或 Kraken 等交易所提供,是最簡單的 Staking 方法,不需要鏈上錢包。然而,它承擔着最高的中心化風險。

與其他同樣採用 PoS 的主要網絡相比,以太坊的質押率相對較低。根據 stakingrewards.com 的數據,其他鏈的質押率在 40% 到 70% 之間。以太坊較低的質押率部分原因是提現限制,導致用戶在 4 月份完成的上海升級之前無法訪問他們質押的 ETH,而且質押基礎設施相對不成熟。

Dune Analytics 儀表板報告稱,由於要求不高且用途廣泛,質押池已成爲 ETH 質押的主要方法,佔據了 ETH 質押總市場份額的 36.6%。進一步分析顯示,Lido Finance 在質押池/LSD 領域處於領先地位,在 LSD 領域佔有 73% 的市場份額。Lido 的成功可以歸因於得到 a16z 和 Paradigm 等頂級機構的支持,以及其先發優勢,這建立了兩大強大的競爭護城河:規模經濟和 stETH 的高流動性。前者使 Lido 在與節點運營商打交道時具有費用優勢,而後者爲 stETH 持有者在 DeFi 生態系統中提供了更大的 LSD 代幣靈活性。這些獨特的優勢很難複製。此外,LSD 市場表現出壟斷特徵,前五大 LSD 協議佔據了流動性質押市場份額的 97% 以上。


2. 流動性權益衍生品(LSD)的由來
流動性質押衍生品(LSD)的出現源於“The Merge”,這是一次以太坊升級,將網絡從工作量證明(PoW)過渡到權益證明(PoS)。這一轉變用質押 ETH 來保護網絡的驗證者取代了礦工。然而,上海升級之前的高質押門檻(32 ETH)、硬件要求和提現限制等障礙阻礙了潛在的質押者。這導致了 LSD 的創建,LSD 是代表質押 ETH 的代幣,由 Lido Finance、Rocket Pool 和 Frax Finance 等協議或 Coinbase 和 Binance 等中心化交易所發行。這些流動性代幣可以轉移或用於其他 DeFi 應用程序。LSD 分爲兩類:重新定基,如 stETH,通過增加代幣數量來分配質押獎勵;以及獎勵承擔,如 rETH 或 wstETH,通過代幣價值升值來分配獎勵。隨着 LSD 解決了質押障礙和資本效率低下的問題,LSD 市場自 2023 年以來經歷了顯着增長,併成爲主要的 DeFi 敘事之一。

爲了衡量 LSD 的貝塔回報潛力,我們可以使用核心協議代幣的價格變化。從圖表中我們可以看到,在主要的市場上漲或下跌期間,例如 5 月 19 日的市場崩盤、上一次牛市上漲以及隨後的熊市,$LDO 和 $RPL 等代幣表現出與 $BTC 相似的價格走勢,表明 LSD 的貝塔值與當時的整體市場相同。然而,隨着合併的臨近,$LDO 和 $RPL 都在 2022 年 7 月至 2022 年 9 月期間經歷了顯着的反彈,而 $BTC 仍在苦苦掙扎。這標誌着 LSD 行業崛起的開始。然後從 2023 年開始,隨着上海升級的臨近,不僅 $LDO 和 $RPL,整個 LSD 行業都經歷了另一次行業牛市反彈,進一步確立了這一新興行業作爲 DeFi 的中心長期敘事並提升了其潛在貝塔值。上海升級後,提現方面的不確定性被消除,標誌着 LSD 行業的一個里程碑。

LSD 面臨的最大風險之一是失去錨定。我們可以以代表性的 LSD 代幣 stETH 爲例,回顧 LSD 錨定的歷史,並推斷 LSD 未來是否會失去錨定。圖表顯示,當 stETH 首次推出時,錨定波動極大,從近 8% 的折扣到 4% 的溢價不等。然而,隨着採用率的提高和 stETH 周圍流動性的積累,錨定逐漸穩定在一年內一致的 -1.5%。stETH 的持續折扣很大程度上是由於當時提款的不確定性。
LUNA-UST 事件、FTX 崩盤等市場事件引發了恐慌性非理性市場走勢,導致 stETH 暫時失去錨定。然而,隨着每次事件的發生,折扣幅度都在持續減小,表明市場對 stETH 的信心不斷增強。
隨着 2023 年 4 月 12 日上海升級的完成,提現不確定性被消除,進一步穩定了掛鉤。雖然我相信像 stETH 這樣的主要 LSD 不太可能像以前那樣經歷重大的掛鉤損失,但流動性較低、品牌知名度較低的小型 LSD 可能會面臨更高的掛鉤風險。因此,持有用戶羣較小的 LSD 時應謹慎行事。

Liquid Staking 領域的發展很大程度上可以通過 Lido、Rocket Pool、Frax Finance、Coinbase 和 Binance 等關鍵實體的進步來體現。Lido 作爲該領域的先行者,迅速佔領了相當大的市場份額。大約一年後,Rocket Pool 以更去中心化的機制進入市場,逐漸蠶食 Lido 的主導地位。
Coinbase、幣安等中心化交易所看好 LSD 領域巨大的市場潛力,紛紛上線 Staking 服務,憑藉龐大的用戶基礎和友好的操作界面迅速佔領市場。而 Frax Finance 則在激烈的競爭中,利用治理投票資源提供更高收益率,搶佔了相當大的市場份額,從而引發了 LSD 領域收益率之爭。
值得注意的是,上海升級後,鏈上協議的 TVL 一直在穩步增加,而中心化交易所的 TVL 一直在逐漸下降。這種轉變很可能歸因於中心化交易所面臨的監管風險。

3. LSD 市場現狀
LSD 市場伴隨“The Merge”誕生並與“Shapella”一起成長,已經從服務業發展成爲一個多元化的生態系統,迎合質押者、收益農民和 DeFi 退化者的需求。LSD 市場由五個部門組成:由分佈式驗證器技術 (DVT) 提供支持的基礎設施、池質押協議、LSDFi 協議、重新質押和 MEV 收益共享協議。

當前的權益池質押服務面臨用戶資金託管和中心化節點運營商風險等挑戰。DVT 通過充當驗證者節點的多重簽名錢包提供瞭解決方案。它採用四種核心機制:
分佈式密鑰生成,將驗證者私鑰分成多個部分,每個操作員擁有私鑰的單個部分(KetShare)。
Shamir 的祕密共享,使用預定義的 KeyShares 閾值實現私鑰重建。
多方計算,允許操作員進行去中心化計算,而無需在單個設備上重建完整的私鑰。
伊斯坦布爾拜占庭容錯,隨機選擇領導節點。
這些機制有助於建立更安全、更有彈性的網絡,同時顯著降低削減風險。突出的 DVT 協議包括 SSV 網絡和 Obol 網絡。

權益池服務領域由 Lido Finance、Rocket Pool 和 Frax Finance 主導。由於前面提到的優勢,Lido 以 73% 的份額領先市場。第二大協議 Rocket Pool 佔有約 7% 的市場份額。它通過無需許可的節點運營商入職機制脫穎而出,任何擁有 8 ETH 和至少價值 2.4 ETH 的 $RPL 的人都可以成爲節點運營商,從而降低進入門檻並促進去中心化。
Frax 是增長最快的 LSD 協議之一,在總鎖定價值 (TVL) 中排名第三。它通過爲質押者提供高於平均水平的收益實現了高增長。存款後,用戶將收到 frxETH,可以進一步質押以獲得 sfrxETH 或提供給 Curve 的 frxETH/ETH 池以賺取 $CRV、$CVX 和 $FXS。然而,ETH 質押獎勵被放棄,而是分配給 sfrxETH 持有者。sfrxETH 持有者從 frxETH 獲得額外獎勵以獲得更高的收益,而 frxETH 流動性提供者受益於 Frax 在 Curve 和 Convex 中的巨大投票權,從而提高了 LP 獎勵。

LSDFi 是指基於 LSD 的 DeFi 產品或協議,可分爲以下幾類:
借貸平臺,例如 Aave。
收益聚合器,例如 Yeran Finance、0xACID 和 bestLSD。
收益協議,包括 Aura Finance、unshETH、LSDx Finance 和 Pendle Finance。
指數產品,以Index Coop爲代表。
服務產品,例如 Cian、DeFi Saver 和 Instadapp。
CDP 協議,例如 Lybra Finance。
大多數 LSDFi 協議旨在通過獲取外部收益或利用槓桿來最大化 LSD 收益。

重新質押是 EigenLayer 提出的一個概念,已成爲 LSD 市場的一箇中心話題。本質上,重新質押涉及將已經質押的資本再次質押,從而爲資本添加額外的削減條件。
這個概念從兩個角度來看都很重要。首先,對於以太坊等 PoS 鏈,系統安全性與質押資本數量成正比,而質押資本是有限的。每當出現一個新的系統時,資本就會變得越來越分散。其次,對於橋樑、預言機和彙總等應用來說,確保大量資本的安全可能具有挑戰性,這使得建立一個安全的系統變得困難。
例如,假設應用程序 A 決定在以太坊網絡上提供服務,但在建立自己的安全網絡時遇到問題。在這種情況下,應用程序 A 可以參與 EigenLayer 的合約,指定其獎勵和削減機制。然後,重新質押者可以將他們已經質押的 ETH 或 LSD 部署到 EigenLayer,以類似於保護以太坊網絡的方式保護應用程序 A。
隨着越來越多的重新抵押者參與 EigenLayer 合約,EigenLayer 有效地彙集了抵押者提供的安全保障。這一過程爲網絡參與者提供了整合的安全服務。
重新質押通過彙集分散的資本或安全性併爲應用程序提供一種新的網絡引導方法來解決這些問題。EigenLayer 方便用戶重新質押他們的 LSD 代幣,積累安全資源並將其擴展到這些應用程序。因此,用戶獲得了額外的獎勵,整個生態系統的資本利用效率得到了提高,應用程序在構建安全措施方面節省了時間和精力。這種協同作用創造了對所有參與方都有利的局面。

最大可提取價值 (MEV) 是指驗證者通過改變交易序列可以從區塊獎勵和 gas 費用中提取的最大值。套利機器人經常利用諸如三明治攻擊(搶先交易)之類的策略來利用 MEV,從而對散戶產生負面影響。因此,有幾種協議旨在解決這一問題,其中之一就是 Manifold Finance。
Manifold Finance 利用其 SecureRPC 提供一項名爲 OpenMEV 的服務,重新分配 MEV 利潤。該協議計劃推出 mevETH,與質押者分享 MEV 收益並提供額外的收益來源。這一發展可能會進一步促進 LSD 市場的增長。

4. 增長動力
我們認爲 LSD 市場增長的潛力可以歸因於以下因素:目前 ETH 質押參與度低、基礎設施發展降低了削減風險、質押再抵押鼓勵了重新質押活動、基於穩定的 ETH 質押收益率的機構流入潛力,以及平臺通過提供額外收益來吸引用戶的“收益戰”。
4.1 當前參與度低
如前所述,當前 ETH 的質押率明顯低於其他鏈,其他鏈的質押率是以太坊的 2 至 5 倍。

可以合理推斷,ETH 質押率具有相當大的上升潛力,幾乎沒有下降空間。目前質押者的負資產率爲 72.4%,而 上海升級已經消除了提現的不確定性,因此未來質押率下降的情況極不可能發生。此外,Dune 的數據顯示,ETH 質押活動持續增長,並在 Shapella 升級後經歷了急劇增長。

4.2 基礎設施發展
像 DVT 這樣的核心基礎設施的發展是促進 LSD 市場增長的重要因素。DVT 的主要優勢是顯著降低了削減風險。削減會對生態系統產生負面影響,導致質押活動集中在較大的池子或協議中,因爲當發生削減時,較小的實體會受到更不利的影響。通過降低削減風險,DVT 增強了質押性能並提高了流動質押協議的質押效率,從而營造了更加去中心化的環境。隨着 DVT 得到廣泛採用,網絡變得更具彈性,LSD 市場也會變得更加強大。
4.3 Staking 再抵押
EigenLayer 引入的重新質押敘事具有巨大的潛力,因爲它可以在 LSD 生態系統中產生飛輪效應。利用 EigenLayer、項目和應用程序的池化安全性可以最大限度地降低構建安全基礎設施的成本,從而吸引更多的開發人員。隨着採用率的提高,參與重新質押的用戶的獎勵也會增加。利用 LSDFi 協議可以進一步提高收益率,利用 DeFi 的複合可組合性,最終推動更多的重新質押活動。
4.4 機構流入
儘管面臨網絡風險、罰沒風險等風險,ETH 質押收益率仍被視爲以太坊生態中無風險或基準利率最接近的衡量標準,因爲它可以說是以太坊上最穩定的收益來源,這將促進加密貨幣資產定價理論的發展,進而可能引發下一波機構採用。
與傳統金融中的無風險利率(如 10 年期政府債券收益率)相比,ETH 質押收益率具有更大的不確定性。此外,美國政府債券收益率目前處於近年來的高點,相比之下,ETH 質押收益率的吸引力較小。然而,政府債券收益率可能會隨着時間的推移而下降,加密市場未來可能再次進入看漲階段。因此,ETH 質押可能會變得更具吸引力。

對於機構投資者來說,BTC 和 ETH 往往是首選,而像 ETH 質押這樣的穩定收益非常符合他們的需求。此時,在大量資本流入的推動下,LSD 行業可能會出現牛市反彈。
4.5 收益之戰
所有平臺的 ETH 質押基礎收益率相同;因此,吸引用戶最有效的方法是提供額外的收益率。Frax Finance 就是一個很好的例子,因爲其流動性質押產品提供了額外的收益率,導致過去幾個月增長迅速。LSD 市場的收益率可分爲以下幾類。

4.5.1 普通 ETH 質押
這種基本質押收益率在不同的協議中是統一的,這使得用戶選擇 Lido Finance 和 Rocket Pool 等信譽良好的平臺,因爲他們的 LSD 在 DEX 中具有更大的流動性,在 DeFi 領域有更多的用例。
4.5.2 槓桿借貸
槓桿借貸涉及使用 Aave 等貨幣市場協議進行循環並從 LSD 頭寸中賺取槓桿收益。這種方法的風險是去槓桿期間的流動性問題。由於槓桿會增加流動性,因此實際池子流動性可能比看起來的要小。當大量頭寸退出時,一窩蜂地離開可能會導致流動性不足,從而形成惡性循環。
4.5.3 治理激勵
Frax Finance 有效地利用其在 Curve 中的投票權,將更多獎勵導向其 frxETH/ETH 池。另一個值得注意的例子是 Yearn Finance 的 yETH。由於 Yearn 在 Curve 中擁有更多投票權,該協議可能會提供更高的收益。然而,Yearn 和 Frax 並不直接競爭,因爲 yETH 的底層資產包括一籃子 LSD,包括 frxETH。因此,yETH 是 Frax 用戶的收益增強產品。
4.5.4 聚合器
一個有趣的聚合器示例是 bestLSD,這是一種 LSD 收益聚合器協議,旨在通過將實際收益與流動性質押相結合來最大化收益。通過拍賣協議的治理代幣以換取 GLP、veCRV 和 veVELO 等收益代幣,bestLSD 可以爲其用戶提供更高的收益。

4.5.5 收益交易
Pendle Finance 通過將 LSD 等收益資產拆分爲本金代幣 (PT) 和收益代幣 (YT),使用戶能夠交易收益。通過 Pendle,用戶可以執行多種策略:
鎖定收益:用戶買入PT,到期贖回底層代幣,通過買入時的折價獲得收益,有效鎖定收益。
長期收益:當隱含 APY 被低估時,用戶購買 YT。
收益交易:用戶推測特定收益資產的基礎 APY 和隱含 APY 之間的動態。
簡而言之,Pendle 允許用戶通過管理收益來提高資本效率。

4.5.6 結構性產品
結構化產品是定製的投資工具,由各種金融資產組成,例如固定收益、衍生品、股票和大宗商品。這些產品迎合量身定製的風險回報狀況,並提供本金保護和收益提升等好處。由於 LSD 可以被視爲固定收益頭寸,因此像 Shield 這樣的協議通過結合 LSD 和期權策略來提供 LSD 結構化產品。該協議提供兩種類型的 LSD 質押:聚合質押和期權增持質押。聚合質押將質押的 ETH 存入 Curve 的池子,除了基礎的 LSD 收益外,還產生 LP 獎勵。期權增持質押建立在聚合質押的基礎上,將質押獎勵分配給一種名爲 Wedding Cake 的期權策略,在保護本金的同時提高收益潛力。
5. 市場價值預測
LSD 市值的增長除了受 LSD 市場份額增長、ETH 價格波動等因素影響外,很大程度上取決於 ETH Staking 佔比的擴大。考慮到其他 PoS 鏈的 Staking 條件更加成熟,我們可以採用可比分析和情景分析相結合的方式進行預測。
情景分析是一種評估可能影響項目/投資未來結果的各種因素的潛在影響的方法。鑑於加密貨幣行業的動態性質和 LSD 行業的新興地位,這種方法有助於適應潛在增長的不確定性和波動,從而爲可能的結果提供更廣闊的視角。
5.1 假設
該預測基於一組核心假設。這些前提代表了影響 LSD 市場價值擴張的主要因素,並且可以在我們的市場價值預測模型中進行調整。以下是這些假設的概述以及每個假設的詳細解釋。
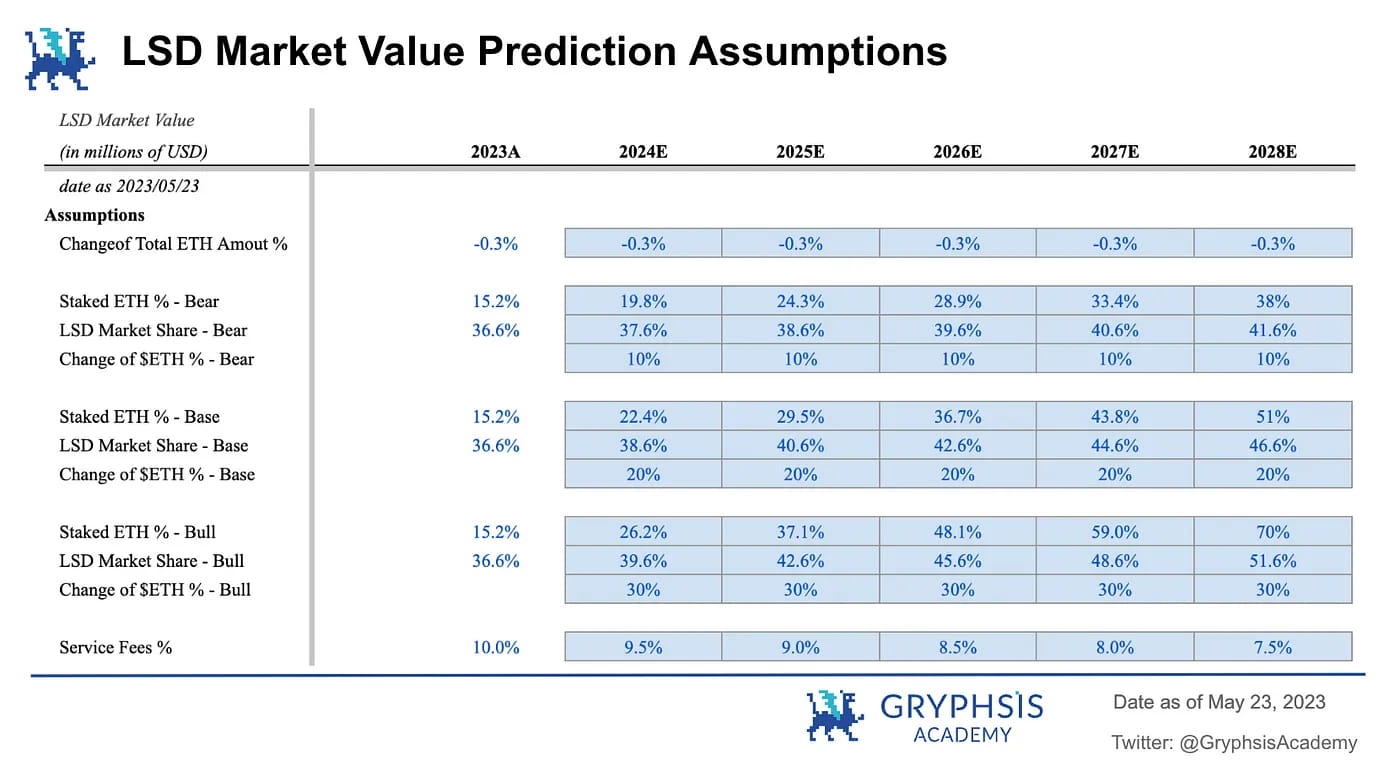
ETH 總金額變化 %:ETH 總金額變化 % 是指流通中的 ETH 數量。合併後,以太坊已成爲非通脹資產,預計未來幾年將通貨緊縮。因此,該模型使用 Ultra Sound Money 的 ETH 供應增長率預測 (-0.3%) 作爲該指標。該預測基於 PoS 對質押者的獎勵與銷燬率之間的動態相互作用。即使未來幾年驗證者的數量增加,可能導致獎勵排放量膨脹,但 Gas 銷燬也可能會繼續。鑑於在當前市場狀態下供應增長率仍然通貨緊縮,該模型對未來五年使用 -0.3% 的供應增長率預測。
質押 ETH 比例:質押 ETH 比例是影響市場價值增長的最重要因素,因爲它直接影響流通 LSD 數量的潛在增長。質押率的提高將受到當前參與度低和 ETH 質押獎勵的推動,該獎勵高於其他網絡,這表明該網絡在達到平衡之前可以容納大量額外的質押者。爲了考慮不確定性,該模型使用了熊市、基準和牛市案例來給出更全面的估計。
悲觀情況:ETH 質押率增長到與 Polygon 相同,與其他 PoS 鏈相比,Polygon 的質押率相對較低。這表明對質押的需求可能低於最初的預期。
基本情況:ETH 質押率與其他 PoS 鏈的中位數持平。這意味着,儘管以太坊在 PoS 機制領域存在的時間相對較短,但它的質押率具有巨大的增長潛力,並且可能比其他一些 PoS 鏈增長更快。
牛市情況:ETH 質押率增長至與 Solana 相當,後者是目前質押率最高的區塊鏈網絡。這表明以太坊有潛力成爲最主要的區塊鏈網絡。儘管以太坊已經被廣泛採用,但這種情況取決於全球加密貨幣採用率的持續激增。

LSD 市場份額:LSD 的市場份額是評估市場價值的另一個基本因素。憑藉其優勢,包括低進入門檻和多樣化的用例,預計權益池質押將呈現持續增長。該模型分別指定熊市、基礎和牛市情景的 1%、2% 和 3%。然而,這個預測相對保守。隨着 LSD 市場不斷髮展,特別是在 LSDFi 領域,權益池質押的吸引力可能會增強。
ETH 價格變化:ETH 價格變化:ETH 價格的波動起着重要作用,因爲它可以直接影響用戶質押 ETH 的傾向。隨着價格上漲,對 ETH 未來的信心增強,從而導致更積極地參與質押活動。此外,價格上漲可能會刺激 DeFi 市場的擴張,可能揭示更多的 LSD 賺錢機會。該模型分別針對熊市、基準和牛市情景指定 10%、20% 和 30% 的變化。在基準情景下,我們假設 ETH 價格將在五年內達到約 4,603 美元,與上一輪牛市的峯值價格相當。這一假設反映了溫和的市場增長和一定程度的價格復甦。牛市情景下的 ETH 價格將在五年內達到 6,800 美元,與其他看漲預測一致,這些預測預計 LSD 和整體加密貨幣採用都將大幅增長。因此,ETH 價格應該能夠超過之前的歷史高點。
服務費:雖然服務費並未直接納入預測模型的構建,但它在展示 LSD 市場的潛力方面起着至關重要的作用。協議的盈利能力是一個基本因素,尤其是隨着“實際收益”敘述的出現。該模型採用 10% 的起點,即 Lido 徵收的費率。隨着競爭加劇,預計該費率將會下降。因此,該模型假設未來五年每年逐步降低 0.5%。
5.2 預測
基準情景:基於這些因素,基準結果預測中期可能出現三位數的大幅百分比增長,並有可能在未來五年內達到六位數的增長。

質押 ETH 預測:在模型構建之後,質押 ETH 的預測是主要結果。結果表明,即使在最保守的情況下,質押 ETH 的數量在五年內仍可能增長 250%。此外,在樂觀的情況下,這一數字可能會上升到 560%,凸顯了這一新興行業的巨大潛力。

服務收入預測:與質押 ETH 的預測相比,服務收入預估也顯示出巨大的潛力。即使在熊市情況下,服務收入仍可實現近 300% 的增長。在牛市情況下,這一數值可能飆升至 1564%。這種令人印象深刻的潛在盈利能力表明,該行業很有可能出現強勁的“實際收益”協議。

概率加權市值:爲了完成預測,該模型合併了三種情景的結果,爲基礎情況分配 50% 的權重,爲熊市和牛市情況各分配 25% 的權重。這種方法有助於確定未來五年 LSD 市場價值增長的潛在上升空間。結果表明,市場價值實現了顯著的七位數增長,凸顯了這一新興行業的巨大潛力。然而,值得注意的是,實現高質押比例條件可能並不像看起來那麼簡單,LSD 市場份額的增長可能需要時間。市場最終將達到受多種因素影響的平衡,需要在各種市場條件下進行廣泛的觀察。

6. 核心協議
6.1 深靜脈血栓形成
SSV Network 和 Obel Network 是 DVT 領域的兩大主要參與者。他們都致力於去中心化的 ETH 質押。SSV 正在構建一個由 DVT 提供支持的去中心化、開源 ETH 質押網絡。SSV 是發展最快的 DVT 協議,因爲它即將上線主網,並且 Lido 已加入 SSV 試點計劃。SSV 也是唯一一個推出原生代幣的 DVT 協議。

Obel Network 是一種協議,旨在通過多操作員驗證來促進信任最小化質押。Obol 有兩個核心功能,DV Launchpad 和 Charon。DV Launchpad 用於促進遠程用戶之間分佈式驗證器密鑰的生成。Charon 是一個基於 GoLang 的 HTTP 中間件,用於促進以太坊驗證器客戶端之間的協作,將它們轉變爲一個有凝聚力的分佈式驗證器網絡。2023 年 1 月,Obel 完成了由 Pantera Capital 和 Archetype 共同領投的 1250 萬美元融資,Coinbase Ventures、Nascent、BlockTower 等參投。

6.2 礦池質押
Lido Finance 和 Rocket Pool 目前在流動性質押衍生品 (LSD) 市場的質押池領域佔據主導地位。隨着市場的持續增長,這兩種協議很可能會保持領先地位。然而,必須認識到,DeFi 格局在不斷髮展,新的競爭對手不斷涌現,挑戰現有企業。

Rocket Pool 憑藉其當前的市場份額具有更大的增長潛力。另一方面,Lido Finance 強大的護城河可能有助於其保持領先地位,但必須做好準備,因爲隨着新競爭對手進入該領域,其市場份額可能會逐漸下降。


6.3 LSDF
Aura Finance 是 LSD 市場不斷髮展的格局中值得關注的重要 LSDFi 協議。流動性是 LSD 協議的命脈。如果沒有流動性,協議的 LSD 可能會失敗,因爲無法維持 LSD 和 ETH 之間的掛鉤,這將使持有它變得沒有吸引力。在 Shapella 之前,LSD 市場的流動性戰爭始於 Curve Finance,Lido 和 Frax 等協議爲他們的 LSD 池爭取更深的流動性。現在,Balancer 上出現了一個新的戰場。Balancer 上前五大池中有四個是 LSD 相關池,這表明該協議已成爲 LSD 的另一個主要交易場所。
與 Curve 的例子類似,爲了維持 Balancer 上的流動性池,協議需要通過累積 veBAL 來獲得投票權。就像 Convex 之於 Curve 一樣,Aura Finance 是 Balancer 的收益優化器。隨着 LSD 市場的不斷髮展,Aura Finance 的地位將變得越來越關鍵。

7. 想法表達
7.1 測試版遊戲
鑑於其對行業的重要性和巨大的市場價值增長潛力,LSD 行業對於尋求中等回報的規避風險投資者來說是一個絕佳的選擇。一種方法是模仿交易所交易基金 (ETF) 的策略,並構建一個由不同的 LSD 相關代幣組成的投資組合。ETF 一直是傳統金融中散戶投資者最受歡迎的投資方式之一,因爲它們具有多元化優勢、低成本和穩定的 Beta 回報。由於挑選代幣和把握市場時機對大多數散戶投資者來說都具有挑戰性,這種方法是利用 LSD 行業增長的有效方法。
構建類似 ETF 的投資組合的兩種常見方法是市值加權法和等權重法。前者根據每個代幣的總市值按比例分配其權重,反映市場共識,但可能會過度暴露大型項目。後者將投資組合中相同比例的資產分配給每個代幣,增加潛在回報,但可能會導致過度暴露於風險較高的協議。投資者可以根據自己的風險承受能力決定加權方法以及應在其投資組合中納入的 LSD 板塊。
7.2 阿爾法尋求
對於風險承受能力強且尋求超額收益的投資者來說,LSD 市場也提供了大量機會。根據目前的情況,權益池質押已經成熟,而基礎設施和重新質押仍處於起步階段。因此,LSDFi 可能是優先考慮的領域。
隨着協議爭奪市場份額,它們正在提高收益率,這可能會帶來類似 DeFi 夏季的龐氏經濟學機會。潛在回報可能非常可觀,但這種方法需要勤奮的行業觀察和審慎的風險管理。重要的是要記住,高風險投資策略並不適合所有人,在涉足之前,人們應該始終考慮個人的風險承受能力和投資目標。
8. 展望
流動性質押衍生品市場前景光明,預計將繼續增長和發展。需要關注的關鍵領域包括底層基礎設施、LSDFi 和重新質押協議,與傳統的質押池相比,這些領域仍不發達。
儘管增長潛力似乎很大,但許多因素促成了這一擴張。密切關注市場以評估其現狀和未來的潛在方向至關重要。目前,根據目前的趨勢,我們可以對整個 LSD 市場保持樂觀的展望。
參考
Bankless、EigenLayer:重新抵押的先兆(2023)
LD Capital,LSD的穩定性和高增長(2023年)
@Wayne24699837,https://twitter.com/wayne24699837/status/1637165157939056642?s=61&t=dLproOHuQ34C-TwIawjowA
宣言
本報告由@GryphsisAcademy 的學員@BC082559 撰寫,並由 Gryphsis Academy 的導師@CryptoScott_ETH 和@Zou_Block 指導。所有內容均由作者獨立製作,並不一定反映 Gryphsis Academy 或請求報告的組織的觀點。讀者不會影響編輯決定或內容。作者可能持有本報告中提到的加密貨幣。本報告僅供參考。它不作爲投資建議。您應該進行自己的研究,並在做出任何投資決策之前諮詢獨立的財務、稅務或法律顧問。任何資產的過去表現並不代表未來的結果。