
這是整個市場敘事開始轉變的一週。
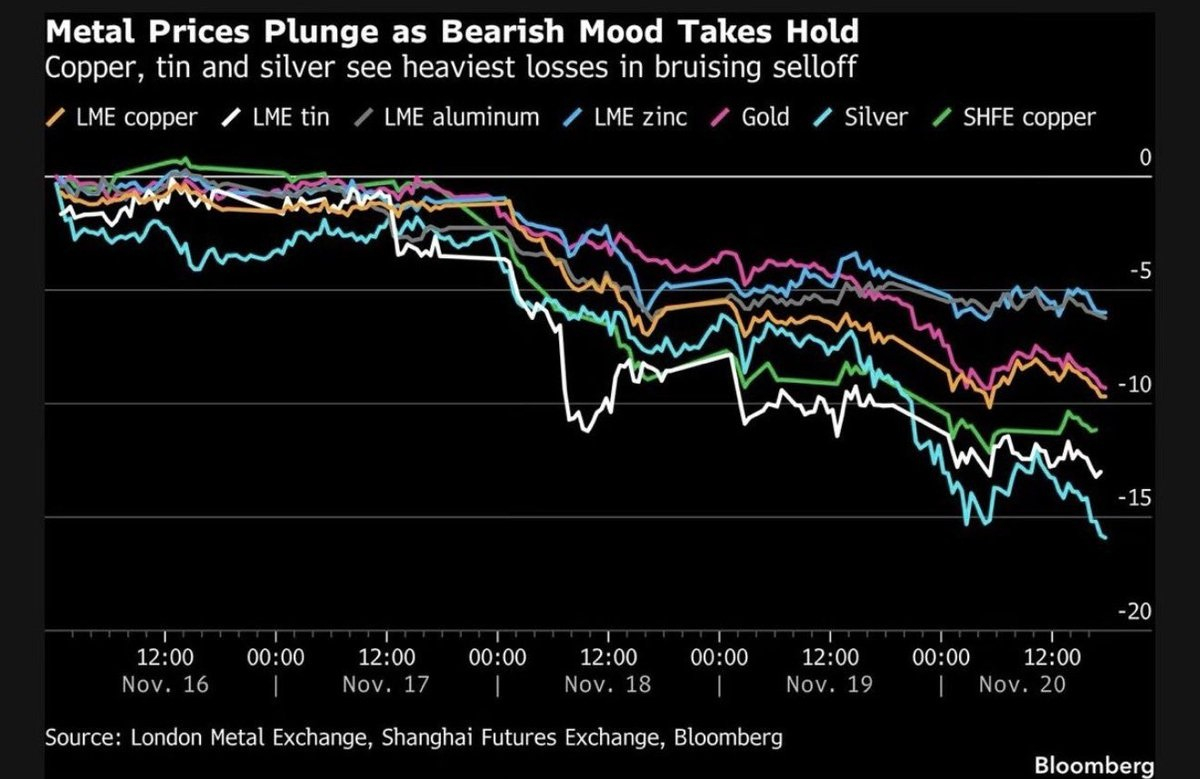
短短五天內:
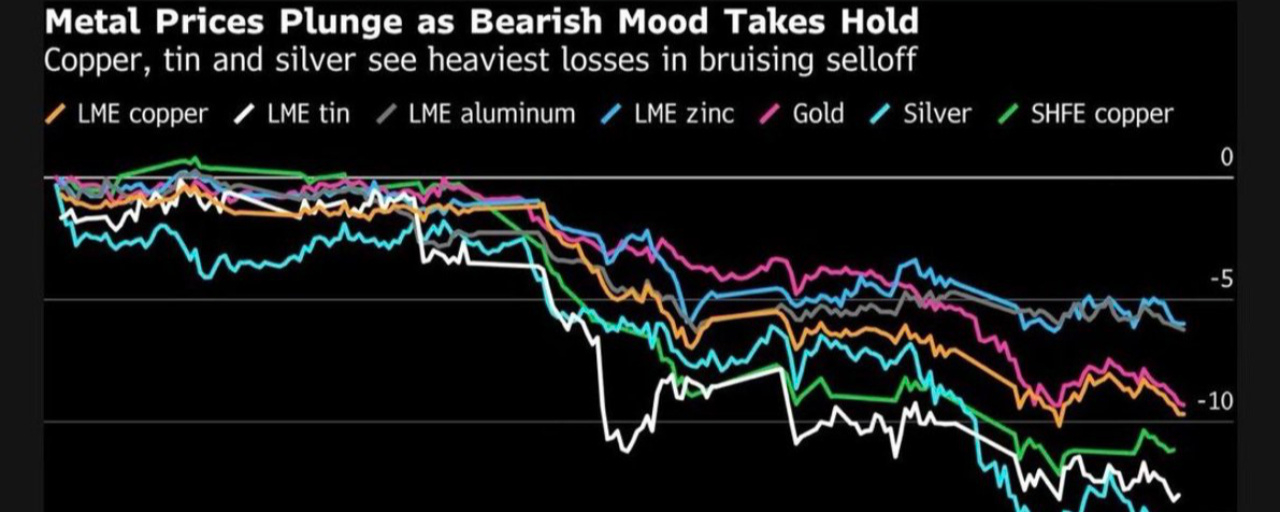
白銀下跌超過16%。 $XAG
錫價下跌超過12%。
滬銅下跌12%,創下15年來最糟糕的一週。
倫銅下跌9%,連續第六週收跌。
就連傳統避險資產黃金也下跌近9%。
這並非某一種金屬下跌,而是幾乎整個金屬市場同時遭到拋售。
當黃金和銅價同時下跌,問題就不只是任何一種金屬的供需關係了。這表明全球市場情緒正在發生更廣泛的轉變。
四個因素推動了這輪拋售:
1. AI 預期泡沫正在消退。
市場預期數據中心和電網將消耗前所未有的銅,推動銅價上漲。隨後,儘管英偉達業績強勁,卻釋放出在 AI 領域更審慎支出的信號。一句話就足以震動市場。此前,價格上漲靠的是預期,而非實際消費。
2. 美元升至19個月來的高點。
美元走強會讓使用其他貨幣的買家購買金屬時成本更高,從而抑制需求。
3. 美聯儲釋放的是加息信號,而非降息信號。
市場越來越多地預計美聯儲將在12月加息25個基點。由於黃金不產生收益,債券收益率上升會增加持有黃金的機會成本。
4. 中國經濟正在走弱。
零售、房地產和工業生產數據都令人失望。中國仍是全球最大的金屬消費國。
銅價在創下歷史新高僅十週後便進入熊市區間。大型礦業公司的市值在一週內合計蒸發約1270億美元。
但這裏存在一個矛盾:
中國的銅實物庫存仍然緊張,進口溢價接近歷史高位。現貨鋁價相對於期貨價格也處於歷史性溢價水平。
市場仍然需要這種金屬。崩盤的是押注其價格上漲的金融頭寸。
紙面市場與實物市場之間的區別,是本週最大的啓示。
這對我們所在地區意味着什麼?
黃金並非在任何情況下都是避風港。它可以抵禦通脹和本幣貶值,但無法免受美元走強和利率上升的影響。
在黃金以美元計價、再兌換成本幣的經濟體中,全球金價下跌可能會被本幣貶值部分抵消。要同時關注兩種價格,而不只是其中一種。
出口金屬並依賴相關收入的國家,未來幾個月可能面臨越來越大的預算壓力。
最重要的是,美國貨幣政策如今對市場的影響超過幾乎所有其他因素。如果你不關注美聯儲,就無法理解本地市場的黃金價格。
歸根結底:
市場懲罰的不是金屬,而是在重新評估未來。
當過度的預期開始消退時,建立在這些預期之上的一切都可能下跌,甚至包括黃金。