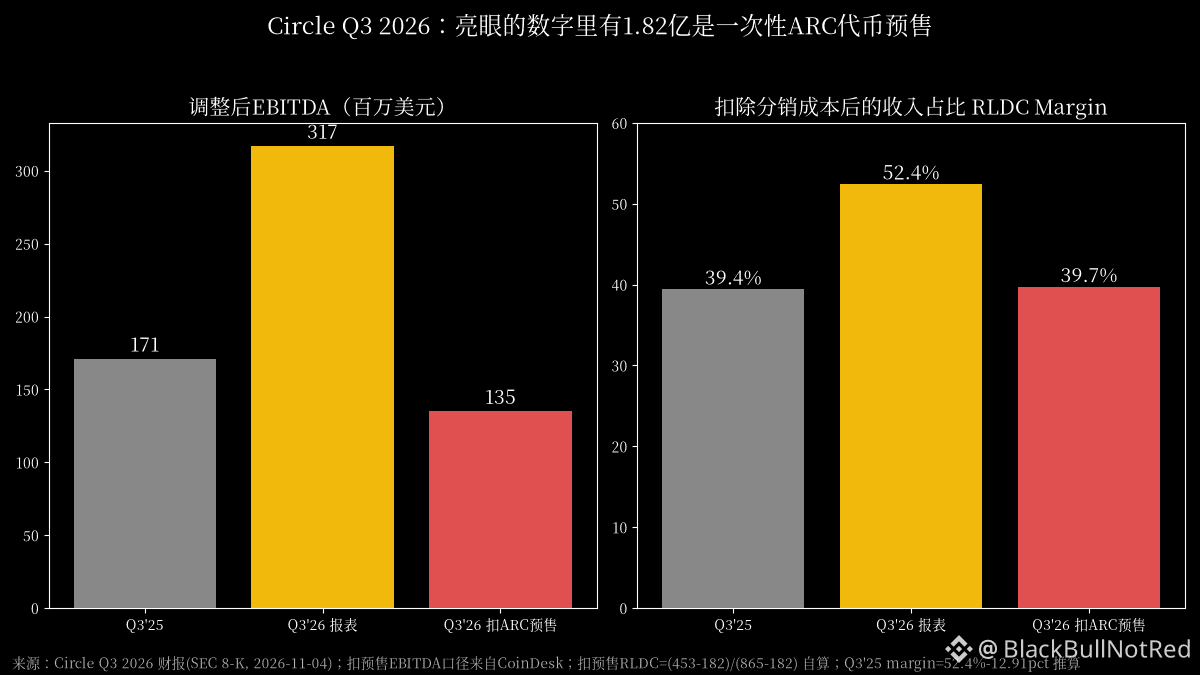
Circle 這份 Q3,標題寫的是調整後 EBITDA 3.17 億、同比 +85%,我翻了原始財報,這個 +85% 基本是賣自家幣賣出來的。
財報原文寫得很清楚:Other Revenue 2.07 億,其中 1.82 億來自 ARC 代幣預售。ARC 是 Circle 自己的 L1 Arc 的原生代幣,一次性鑄了 100 億枚。把這 1.82 億拿掉,調整後 EBITDA 大概 1.35 億,去年同期是 1.71 億,實際是 -21%。
再看大家最愛引用的 RLDC margin(收入扣掉分銷成本後的佔比),報表 52.4%,同比多了將近 13 個點。我自己算了下扣預售口徑:(4.53 億 - 1.82 億) / (8.65 億 - 1.82 億) ≈ 39.7%。去年同期倒推是 39.4%。也就是說,跟 Coinbase 等渠道分完錢之後,主營的賺錢效率一年下來幾乎原地踏步,所謂利潤率大躍進,全是預售那一筆。
主營那條線其實在走弱:
儲備收入 6.58 億,同比 -8%,因爲儲備收益率掉了 61 個基點到 3.5%。期末 USDC 流通 739 億,同比 0%,一年沒長。穩定幣市佔率 27%,掉了 1.83 個點。當季鑄造 1,040 億、贖回也是 1,040 億,進來多少就走了多少。
我的看法:Circle 本質上還是一個喫利率的生意,規模不漲、利率往下,利潤自然縮。管理層這季選擇用發幣收入把表做好看,這不違法,財報也披露了,但二級市場如果按 85% 的增速去給估值,那是在給一次性收入付 PE。更值得盯的是全年 Other Revenue 指引 3.1-3.3 億,裏面已經裝了預售這一大塊,後面還有約 6,000 萬遞延收入掛在 Arc 轉 PoS 這個履約條件上。下個季度沒有新預售,數字會很難看。
說到底,穩定幣發行商講"支付網絡""自有公鏈"的故事可以,但財報上能持續的錢,現在還是那 3.5% 的國債利息。
數據:Circle Q3 2026 財報(SEC 8-K,11月4日);扣預售 EBITDA 口徑參考 CoinDesk;margin 爲自算。不構成投資建議。
#USDC #Circle
財報原文寫得很清楚:Other Revenue 2.07 億,其中 1.82 億來自 ARC 代幣預售。ARC 是 Circle 自己的 L1 Arc 的原生代幣,一次性鑄了 100 億枚。把這 1.82 億拿掉,調整後 EBITDA 大概 1.35 億,去年同期是 1.71 億,實際是 -21%。
再看大家最愛引用的 RLDC margin(收入扣掉分銷成本後的佔比),報表 52.4%,同比多了將近 13 個點。我自己算了下扣預售口徑:(4.53 億 - 1.82 億) / (8.65 億 - 1.82 億) ≈ 39.7%。去年同期倒推是 39.4%。也就是說,跟 Coinbase 等渠道分完錢之後,主營的賺錢效率一年下來幾乎原地踏步,所謂利潤率大躍進,全是預售那一筆。
主營那條線其實在走弱:
儲備收入 6.58 億,同比 -8%,因爲儲備收益率掉了 61 個基點到 3.5%。期末 USDC 流通 739 億,同比 0%,一年沒長。穩定幣市佔率 27%,掉了 1.83 個點。當季鑄造 1,040 億、贖回也是 1,040 億,進來多少就走了多少。
我的看法:Circle 本質上還是一個喫利率的生意,規模不漲、利率往下,利潤自然縮。管理層這季選擇用發幣收入把表做好看,這不違法,財報也披露了,但二級市場如果按 85% 的增速去給估值,那是在給一次性收入付 PE。更值得盯的是全年 Other Revenue 指引 3.1-3.3 億,裏面已經裝了預售這一大塊,後面還有約 6,000 萬遞延收入掛在 Arc 轉 PoS 這個履約條件上。下個季度沒有新預售,數字會很難看。
說到底,穩定幣發行商講"支付網絡""自有公鏈"的故事可以,但財報上能持續的錢,現在還是那 3.5% 的國債利息。
數據:Circle Q3 2026 財報(SEC 8-K,11月4日);扣預售 EBITDA 口徑參考 CoinDesk;margin 爲自算。不構成投資建議。
#USDC #Circle