這不是股市造成的。
這不是債券危機造成的。
這不是因爲“持倉者意志薄弱”。
幕後剛剛發生了一件極其可怕的事。
但沒人談論這件事。
如果你現在持有任何加密貨幣,務必讀一讀:
比特幣已不再是一種由供需決定價格的資產。
加密貨幣市場已經徹底改變。
而我們現在看到的價格走勢並不正常。
這不是因爲持倉者意志薄弱、恐慌或散戶認輸離場。
這場暴跌背後有着更深層的原因。
等他們明白髮生了什麼時,損失早已造成。
這種轉變並非一夜之間發生。
它已經醞釀了多年,而我們如今正在見證其後果。
這是沒人願意談論的真相:
當合成比特幣供應涌入市場時,真實的稀缺性就不再重要。
當稀缺性不再推動價格時,所有權也就不再決定價格。
衍生品開始主導價格發現。
比特幣正是如此。
我們以前見過同樣的模式:
→ 黃金
→ 白銀
→ 股票
→ 石油
一旦衍生品佔據主導地位,市場結構就永遠不會恢復原狀。
如今,比特幣正在經歷完全相同的轉變。
比特幣最初的理念建立在兩個核心原則之上:
1. BTC 總量硬上限爲 2100 萬枚。
2. 不進行再抵押。
華爾街圍繞比特幣構建的金融基礎設施,已經打破了這兩項原則:
→ ETF
→ 永續互換
→ 期貨市場
→ 期權交易
→ 主經紀商借貸
→ 包裝比特幣
→ 總收益互換
如今,紙面比特幣敞口實際上已經變得無限大。
並非在區塊鏈本身上。
而是在最終掌控價格發現的金融體系之中。
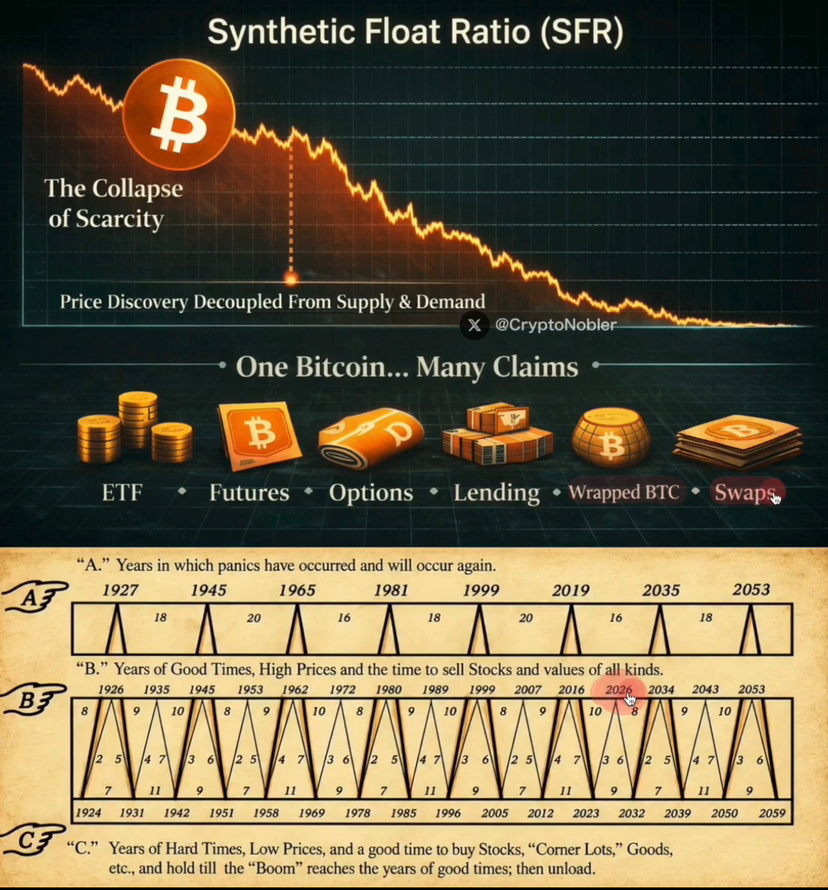
合成流通量比率(SFR)。
這是市場完全誤解的關鍵指標。
一旦紙面敞口壓過實際可用供應量,價格就不再由真實需求驅動。
它由槓桿、倉位、對衝和連鎖清算所掌控。
如今,華爾街可以創造紙面比特幣敞口,並從多空兩側對現貨市場施壓。
具體運作方式如下:
1. 創造無限的紙面 BTC 敞口
2. 每逢上漲就拋售
3. 迫使槓桿倉位遭到清算
4. 逢低買回
5. 鎖定利潤並重復操作
這不僅僅是簡單的市場操縱。
這是敞口的工業化生產。
一枚真實 BTC 可以同時支撐:
→ 一個 ETF 倉位
→ 一份期貨合約
→ 一份永續互換合約
→ 一個期權 Delta
→ 一個借貸倉位
→ 一種結構性產品
全部同時存在。
這意味着僅僅 1 枚鏈上比特幣,就對應着 6 種不同的金融債權。
這並不是大多數人以爲自己正在交易的去中心化市場。
這是圍繞比特幣構建的一臺全新金融機器。
你可以否認正在發生的一切,但無法逃避其後果。
趁爲時未晚,保持警惕。
#CanBTCReboundAfterFallingBelow60K?
#GlobalStocksFaceLongestLosingStreakSince2023
#AnthropicPlungesTowardIPOPriceonDay2
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets #BNBDropsBelow540USDTWith8.46%DailyDecline