

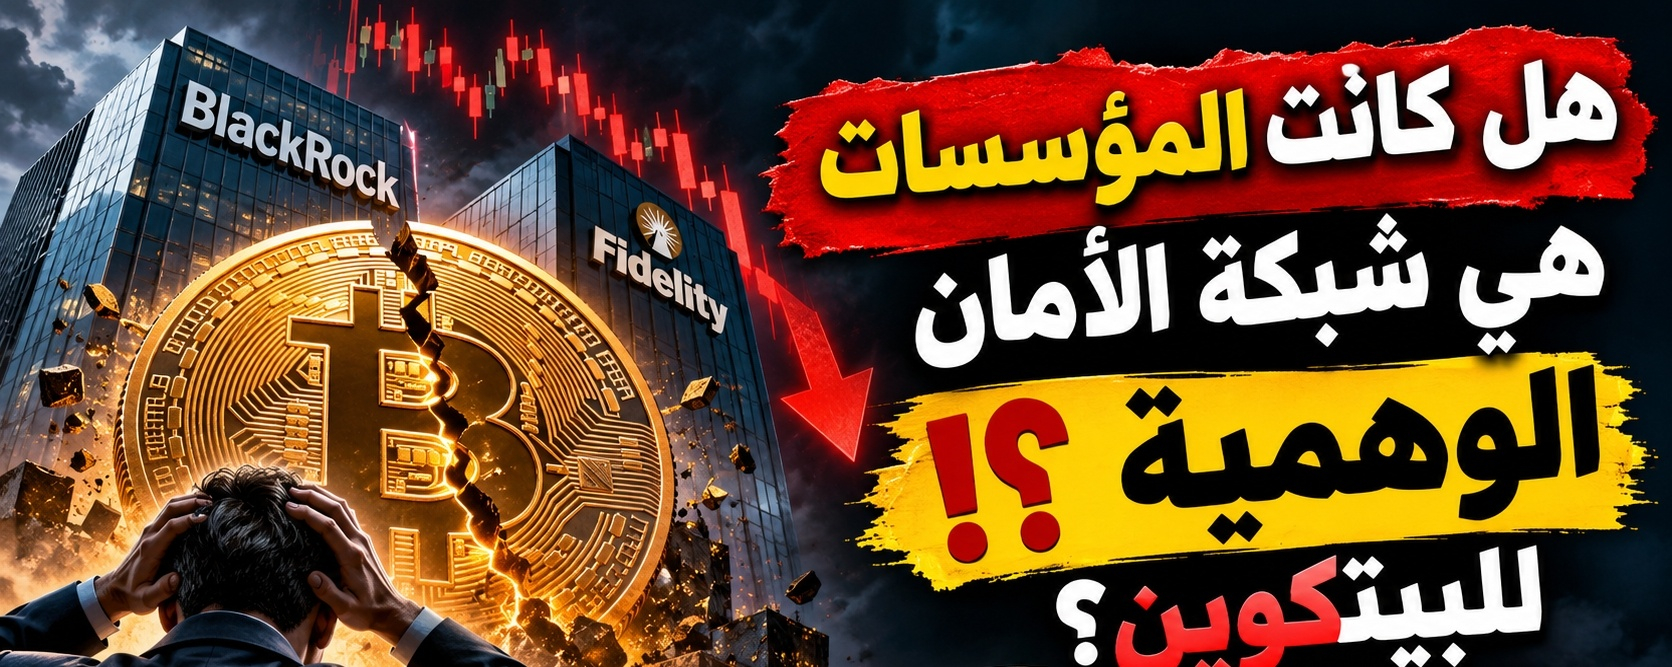
11 月,34.7 億美元從比特幣 ETF 基金中流出。這個問題可能不太受機構採用支持者待見:當機構停止買入時,誰會接盤?
今天我想提出一個觀點,可能會讓許多投資者感到不安——他們之所以看好比特幣,是因爲大型金融機構正在入場。
市場或許高估了 ETF 基金作爲比特幣價格安全網的作用。
多年來,最有力的看漲論據之一是,BlackRock、Fidelity 和 Morgan Stanley 進入比特幣市場將改變遊戲規則。
比特幣不再只是散戶和投機交易者買入的資產;它如今也可以通過受監管的金融產品獲取,傳統投資者能夠使用這些產品進行投資。
但有一個問題沒有得到足夠關注:
當同樣的機構需求轉爲資金流出時,會發生什麼?
我們是否剛剛發現,機構並非比特幣的永久投資者,而是和其他資產一樣,會根據市場條件進出的資金?
來看看數據。
1. 一個值得讓我們停下來思考的數字:34.7 億美元
根據 The Block 於 11 月 20 日發佈的報道,截至 11 月 19 日交易時段結束,美國現貨比特幣 ETF 在 11 月錄得約 34.7 億美元淨流出。
但最引人注目的細節是:
14 個交易日中,只有 2 個交易日錄得資金淨流入。
僅在 11 月 19 日一天,就有約 5.822 億美元流出。
BlackRock 的 IBIT 基金錄得 5.411 億美元的單日資金流出,創下自推出以來的最大單日流出。
Morgan Stanley 的 MSBT 基金在同一交易日錄得約 4,960 萬美元資金流入。
來源:The Block,依據 SoSoValue 數據。
矛盾之處就在這裏。
BlackRock 已成爲比特幣機構採用的象徵,但其產品卻錄得自推出以來最大單日資金流出。
這是否意味着機構拋棄了比特幣?
不是。
但這是否意味着只要有機構參與,每次下跌時就一定會有買家?
當然不是。
我認爲,很多交易者忽視了這兩者之間的區別。
2. 問題不在於機構正在賣出……而在於市場以爲它們不會賣
過去一段時間,一種看法廣爲流傳:
每當比特幣下跌,機構就會進場抄底。
這種想法幫助投資者建立了強烈的信心,但其中存在一個根本性錯誤。
機構買入比特幣,並不是出於對加密社區的忠誠。
它們管理投資組合、平衡風險、應對流動性問題並考慮收益預期。
當風險環境變得不利時,它們的決策也可能改變。
這並不意味着機構是比特幣的敵人,而是說它們是有自身利益的投資者。
更具爭議的是,華爾街進入比特幣市場,可能會讓資金流動與傳統市場的風險週期聯繫得更加緊密。
換句話說:
機構採用讓比特幣更具合法性,但也讓它更容易受到傳統投資者決策的影響了嗎?
這個問題值得認真討論。
3. 還有第二個問題:現貨買家消失了嗎?
看看交易量的變化。
根據 The Block 的數據,中心化加密貨幣交易所的月度現貨交易量從 9 月的約 1.69 萬億美元降至 10 月的 1.02 萬億美元。
降幅接近 40%。
交易量下降本身並不意味着資金已經完全離開市場,但它揭示了現貨交易活躍度的大幅下滑。
在我看來,這裏有個比單純價格回調更大的問題。
只要有足夠的對應需求能夠承接,市場就可以承受大量拋售。
但如果拋售恰好與現貨交易活躍度下降、資金流出基金以及風險偏好減弱同時發生,會怎麼樣?
屆時,流動性吸收衝擊的能力可能會減弱。
相比單純跌破 6 萬美元,這纔是我更擔心的情形。
4. 我們是否目睹了多頭開始投降?
CoinDesk 和 CoinGlass 於 11 月 20 日發佈的數據,揭示了衍生品市場的嚴峻狀況。
在 24 小時內:
加密貨幣市場的強平金額超過 7.18 億美元。
多頭倉位約佔強平總額的 86.2%。
期貨交易量上升了 31.7%。
未平倉合約總量下降 2.5%,至約 1,099 億美元。
這不只是幾根紅色 K 線。
這是市場去槓桿的過程。
押注價格上漲的倉位遭到強制平倉,一些交易者失去了倉位,卻無法自行選擇離場時機。
但這裏也出現了另一種不容忽視的可能:
這些強平恰恰可能是在清除市場過度槓桿的過程,併爲強勁反彈鋪平道路。
這讓局勢變得更加複雜。
下跌並不自動意味着還會進一步下跌,正如多頭倉位被強平也不意味着底部已經形成。
來源:CoinDesk;CoinGlass 於 2026 年 11 月 20 日發佈的數據。
5. 多頭可能不想聽到的情景
假設比特幣未能持續收復 60,000 美元區域。
可能會發生什麼?
我關注的悲觀情景由四個階段組成:
第一階段:ETF 資金流入持續疲軟,暫時的資金流出轉變爲持續趨勢。
第二階段:收復已失守價位的嘗試失敗,反彈變成後進場買家的離場機會。
第三階段:新一輪強平潮捲土重來,尤其是當交易者在市場恢復平衡之前重新建立槓桿多頭倉位時。
第四階段:現貨流動性下降到一個程度,使大規模拋售對價格的影響更大。
在這種情景下,問題不在於比特幣是否會再跌幾千美元?
而在於:
能夠阻止拋售潮的真實需求會在哪裏出現?
我不會給出一個確定的價格目標;在資金流和流動性尚未確認之前,判斷未來底部不過是猜測。
但如果比特幣跌破 6 萬美元后未能收復該價位,同時 ETF 資金持續流出,那麼測試更低價位的可能性就不容忽視。
6. 但在悲觀者宣告勝利之前……有個事實可能會顛覆這一分析
有一條重要信息,讓我無法認同機構已經拋棄比特幣的說法。
即便出現這些資金流出,The Block 引述的 SoSoValue 數據顯示,美國比特幣基金仍持有約 766 億美元資產。
自推出以來,累計淨流入也已達到約 535 億美元。
也就是說,11 月的資金流出並不能抹去這些產品自推出以來吸引了大量資金這一事實。
事實上,Morgan Stanley 的基金在 11 月 19 日錄得資金淨流入,而香港的現貨比特幣基金當月也錄得少量資金流入。
所以,這或許是資金重新配置、風險偏好發生變化,而不是機構全面撤離。
這就是爲什麼我認爲當前階段是對市場的真正考驗,而不是比特幣的死亡宣告。
7. 我想留給比特幣社區的問題
如今,我們面前有兩種相互矛盾的說法:
第一種說法:
比特幣正經歷去槓桿和大幅回調。ETF 仍持有鉅額資產,目前的資金流出並不能否定長期的機構採用趨勢。
因此,眼下的情況或許是重建上漲趨勢的機會。
第二種說法:
市場的很大一部分信心,建立在機構會在每次下跌時持續注入資金這一假設之上。
但當前數據表明,這種需求並非有保障。如果現貨交易活躍度下降且贖回持續,比特幣可能面臨真正的需求危機。
因此,跌破 6 萬美元可能意味着一場比大多數買家預期更嚴峻的考驗纔剛剛開始。
我想聽到坦誠的回答,而不是簡單地投票看漲或看跌:
比特幣社區是否錯把 BlackRock 和金融機構的入場,當成了價格底部必然存在的保證?
選擇一種立場,並用論據支持它:
A — 機構並未拋棄比特幣。眼下只是在清理槓桿,底部可能就在附近。
B — 永久機構買家的神話已經破滅。比特幣與傳統資本波動的聯繫變得更加緊密,我們可能會迎來更深的下跌階段。
C — 兩種解釋都不完整。真正的問題不在於機構,而在於整個市場的現貨需求和流動性都在減弱。
我認爲,第三種觀點值得比目前得到的更多關注。
但我也想聽聽持不同意見者的論據,尤其是那些認爲 ETF 資金流出對比特幣的看漲格局毫無威脅的人。
請用數據爲你的立場辯護,而不是訴諸情緒化的預測。
#BTC走勢分析 #cryptouniverseofficial #BTC突破7萬大關
