

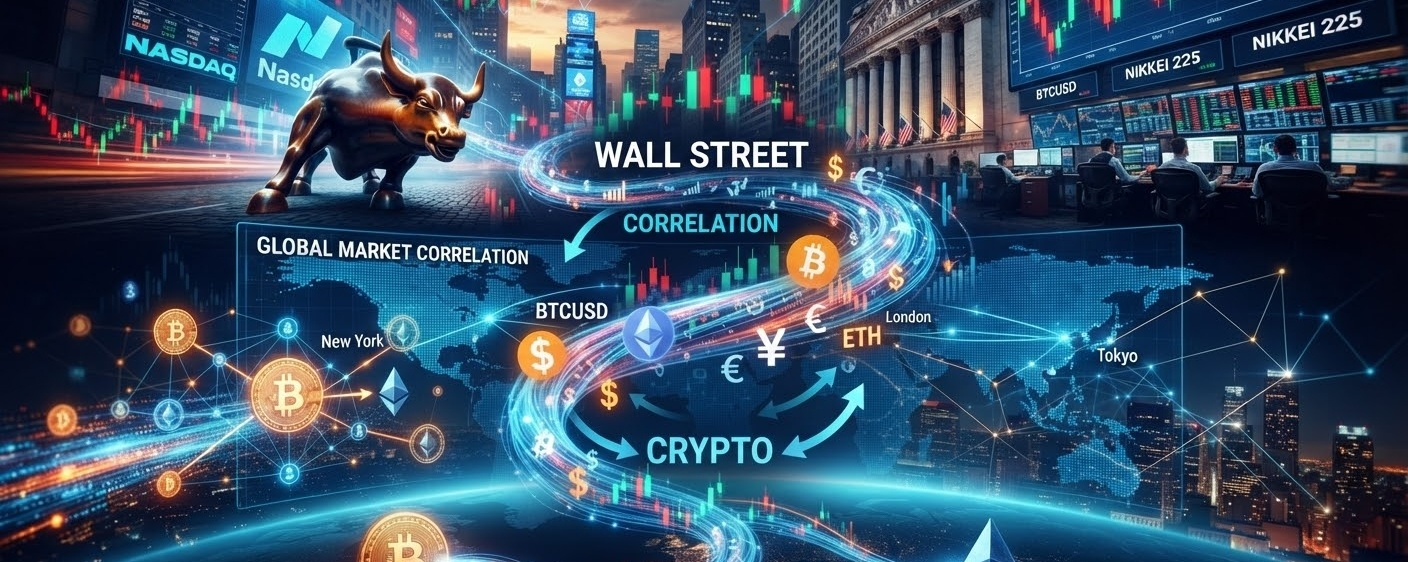
多年來,加密生態系統的官方敘事一直承諾一個遙不可及的烏托邦:與傳統金融體系徹底脫鉤。比特幣被宣傳爲對抗央行過度發行貨幣和股票市場波動的叛逆避風港。
然而,市場日漸成熟,大型資本紛紛入場,烏托邦也讓位於一個不容否認的現實:如今,全球證券交易所與加密貨幣市場正隨着一場協調一致的舞蹈而起伏。
1. 相關性現象:華爾街打個噴嚏,加密市場就患上肺炎
受監管金融產品——如比特幣和以太坊現貨 ETF——的登場,打破了數字市場最初的孤立狀態。標普 500 指數、納斯達克綜合指數等主要股指與主流加密貨幣之間的相關性,已達到歷史性的同步水平。
當貝萊德、富達或先鋒等機構基金因擔憂複雜的宏觀經濟環境而調整全球投資組合時,它們不會主動區分高波動性科技股和數字資產:兩者都會被歸入風險資產(Risk-On)類別。
2. 主要股市驅動因素及其對加密市場的影響
市場/指數 影響類型 傳導機制
華爾街(標普 500 指數/納斯達克) 直接且即時 美聯儲(Fed)的貨幣政策決策影響全球流動性。如果納斯達克因科技行業緊張局勢而下跌,加密市場的流動性往往會迅速收縮。
亞洲股市(日經 225 指數/上海股市) 宏觀與地緣政治 日本央行的利率變化(套息交易)以及中國的刺激措施,會在西方夜間時段改變全球資本流動。
歐洲市場(DAX 指數/富時 100 指數) 機構與監管 歐洲率先採用監管框架(如 MiCA 法規),爲歐洲大陸各交易市場上的資產交易方式樹立了標杆。
3. 傳染渠道:爲何市場會相互影響?
A. 企業財資與“代理股”
Strategy 或 Coinbase 等上市公司,是連接這兩個世界的真正橋樑。這些公司股價的大幅波動,會立即影響市場對加密行業流動性和穩定性的看法。
B. 槓桿效應與邊際拋售
大型量化交易員和對衝基金通過算法進行實時交易。當股市遭遇追加保證金通知(margin calls)時,投資者通常會先拋售加密資產——因爲加密市場全天候運行且能提供即時流動性——以彌補其在傳統股市中的損失。
4. 我們將走向何方?
傳統大型銀行與 Web3 的融合並未消退,反而正通過現實世界資產(RWA)代幣化不斷深化。股票、國債和貨幣市場基金如今都已在區塊鏈網絡上流通。
加密貨幣並未在去中心化經濟的嘗試中失敗,但它們接受了一個不可迴避的現實:它們與全球金融巨頭共處於同一個宏觀經濟生態之中。