


如果你在開發 AI 產品、經營 SaaS 業務,或投資 AI 供應鏈各個環節,那麼 Anthropic 今天在納斯達克上市,值得關注的遠不止開盤價。招股說明書中最值得你花時間看的,是算力合同清單。
先從所有人都看得到的信息說起。股票於 11 月 18 日定價爲 83 美元,高於此前 70–78 美元的區間。公司及其聯合創始人出售了 9.8 億股,募集資金總額達 813.4 億美元,被廣泛報道爲史上規模最大的 IPO。此外,還有一項規模爲 260 億美元的私募配售,由七家公司認購:Google、NVIDIA、AMD、Broadcom、Micron、Microsoft 和 TSMC。該股今天以 111.50 美元開盤,較發行價高出 34%。
從產品面來看,許多 Claude 日常使用者的直覺,在數字上也站得住腳。2026 年第三季營收為 170 億美元,年增 1,127%。年付超過 10 萬美元的客戶,在 12 個月內從略高於 950 家增至超過 11,900 家。淨營收留存率約為 900%:按招股書的定義,去年同期已存在的企業客戶,在今年第三季創造的營收約為去年同季的九倍(不包括個人訂閱用戶)。
同一份招股書還有另一個數字:Anthropic 已簽下約 9,009 億美元的運算與基礎設施承諾,是第三季年化營收的 13 倍以上。
再看看這些合約的對象是誰。9009 億美元中,與 Google、Amazon、Microsoft 和 Broadcom 相關的合約合計約 4,397 億美元,接近一半。這四家公司也都是 Anthropic 的股東或貸方。
首先,別把數字看錯:1040 億美元虧損中,有 90% 來自估值上升
2026 年前九個月,Anthropic 淨虧損 1,040 億美元。這個數字已在社群媒體上廣為流傳,通常被解讀成「營收 330 億美元、虧損 1,040 億美元,賣得越多就虧得越多」。
拆開損益表來看,結論恰好相反:
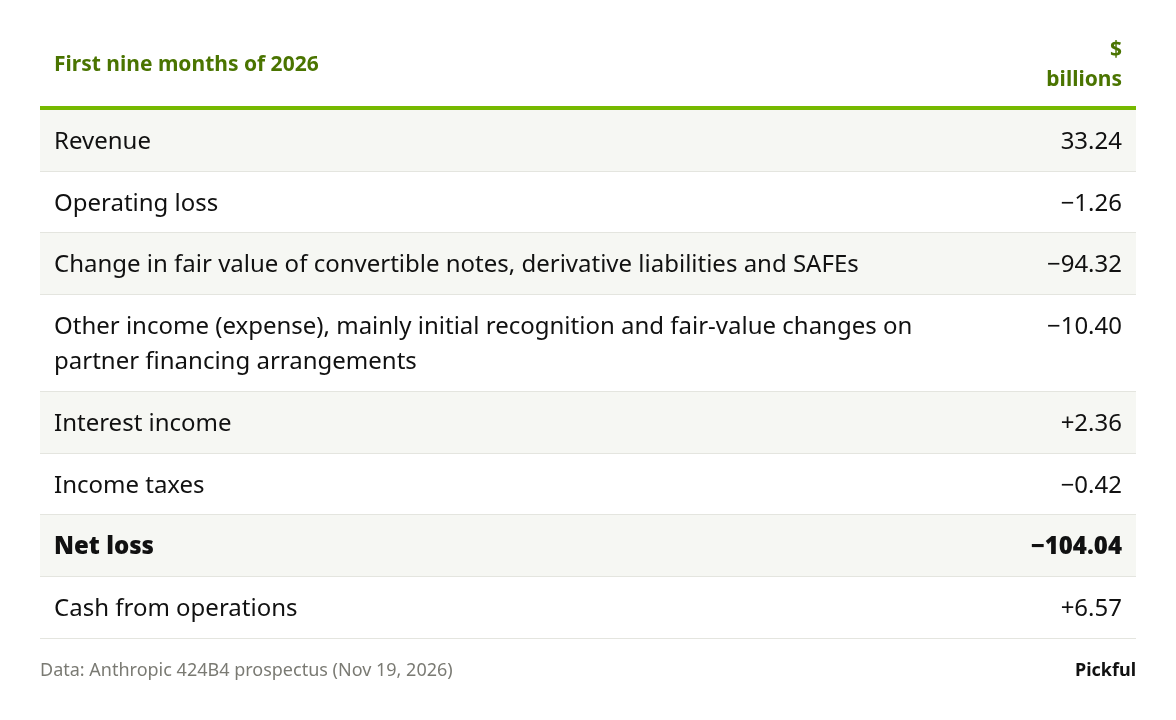
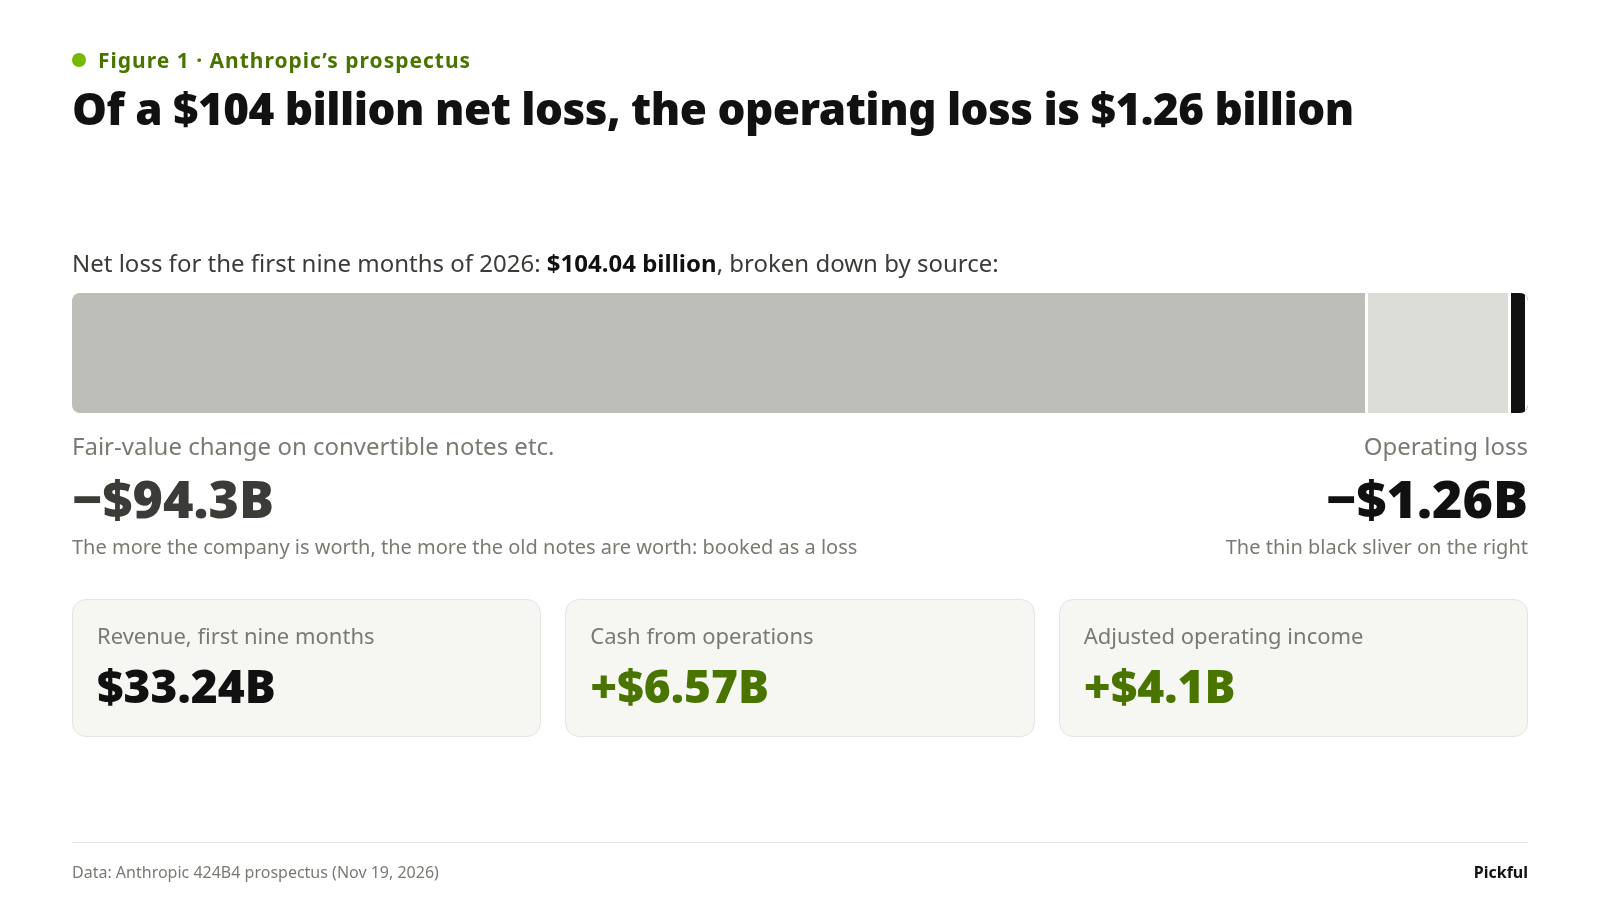
圖 1:1,040 億美元淨虧損中,營業虧損為 12.6 億美元
943 億美元公允價值變動,來自過去年度發行的可轉換票據。這是整張損益表中最容易看錯的項目,所以我們以 Amazon 為例說明。
先說明關係:Amazon 借錢給 Anthropic,之後可以把貸款轉成股份。2023 年和 2024 年,Amazon 借錢給 Anthropic,換得的是可轉換本票,而非普通借據。這些票據不計息,並於 2034 至 2035 年到期。關鍵條款是轉換權:Amazon 可以按固定價格將本金換成 Anthropic 股票,2023 年票據為每股 2.09 美元,2024 年票據為每股 5.05 美元。沒有任何資產作抵押,也不是先有股權、之後再轉為債務。貸款先發生,股份則稍後取得。
這張借據值多少,取決於 Anthropic 的估值。本金中尚未轉換的部分為 62 億美元。先不考慮持股上限,這可轉換為約 18.4 億股。83 美元的發行價是轉換價格的 16 至 40 倍,按發行價計算,這些股份價值約 1,528 億美元。Amazon 不會要求以現金償還 62 億美元,而是會選擇轉換。
為什麼會列為虧損?按會計規則,這些票據以公允價值列為負債,並在每個期間重新衡量。公司估值上升時,負債也會隨之增加,增加的部分就會列為虧損。招股書直言,這些變動「主要是由於企業估值上升,導致未償還可轉換本票的公允價值增加」。前九個月 943 億美元的數字就是由此而來。帳面金額是逐期透過估值模型計算,並不等於 1,528 億美元減去 62 億美元,但變動方向相同:估值攀升越快,這項「虧損」就越大。
實際承擔成本的是誰?Anthropic 不會因此付出現金;前九個月的營業現金流反而有 65.7 億美元盈餘。承擔成本的是其他股東。Amazon 以每股 2 至 5 美元取得股份,股數增加,其他人的持股比例便會縮水。這裡有持股上限:按招股書的定義,轉換後 Amazon 持有的股份不得超過股本的 12%,超出的部分會延至之後季度轉換。這就是為什麼 IPO 時仍有約 15.5 億股尚未轉換。
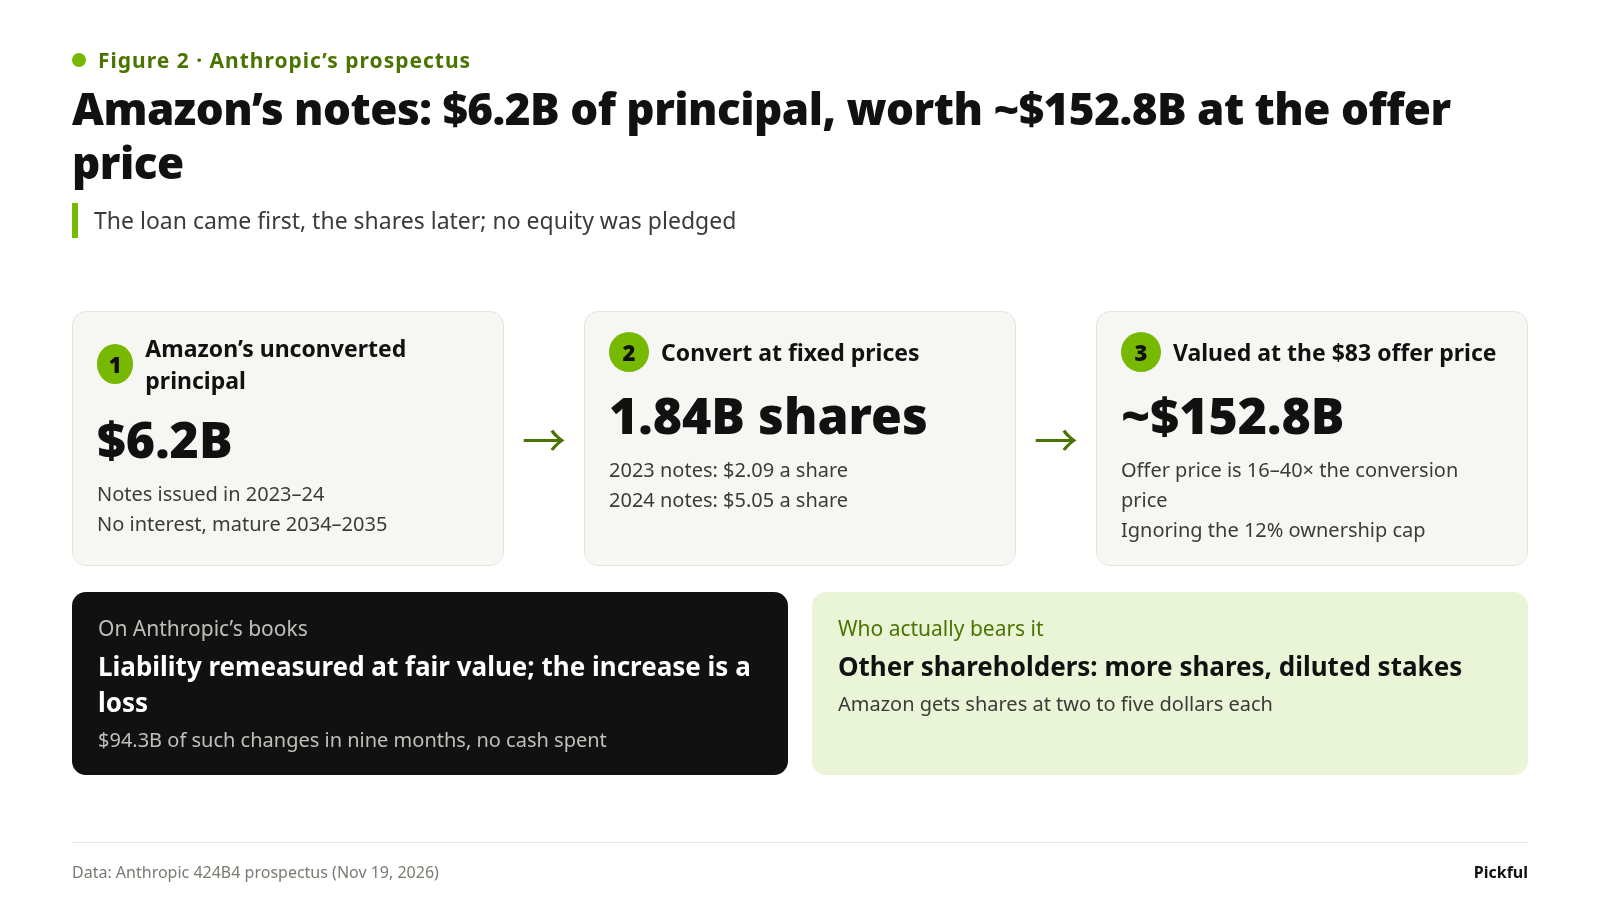
圖 2:Amazon 可轉換票據:本金 62 億美元,按發行價計值約 1,528 億美元
換句話說,損益表上的 943 億美元,一方面反映 Anthropic 估值快速上升,另一方面則反映早期投資人以舊價格鎖定收益,而成本由其他股東分擔。
因此,真正重要的是營業項目。前九個月營業虧損為 12.6 億美元;剔除股票薪酬及其他少數項目的調整後營業利益為 41 億美元。運算與基礎設施費用為 188 億美元,占營收 57%。一年前,同一比例是 172%:當時支出比收入還多。
Claude 的單位經濟效益正在改善。更深一層的問題是:要維持這樣的成長,Anthropic 簽了多少合約,又是和誰簽的?
9,009 億美元的運算承諾,以及合約對象
招股書將總額列為約 9,009 億美元,幾乎全數用於運算和基礎設施。約 4,516 億美元在 2030 年底前到期;其餘大部分在 2031 至 2045 年間到期。自 9 月 30 日起的 12 個月內,約有 707 億美元到期,與第三季 680 億美元的年化營收大致相當。
這還不是全部。另有一批合約沒有固定金額,招股書估計這些合約還會帶來 1,500 至 1,750 億美元的付款,未計入 9,009 億美元之中。
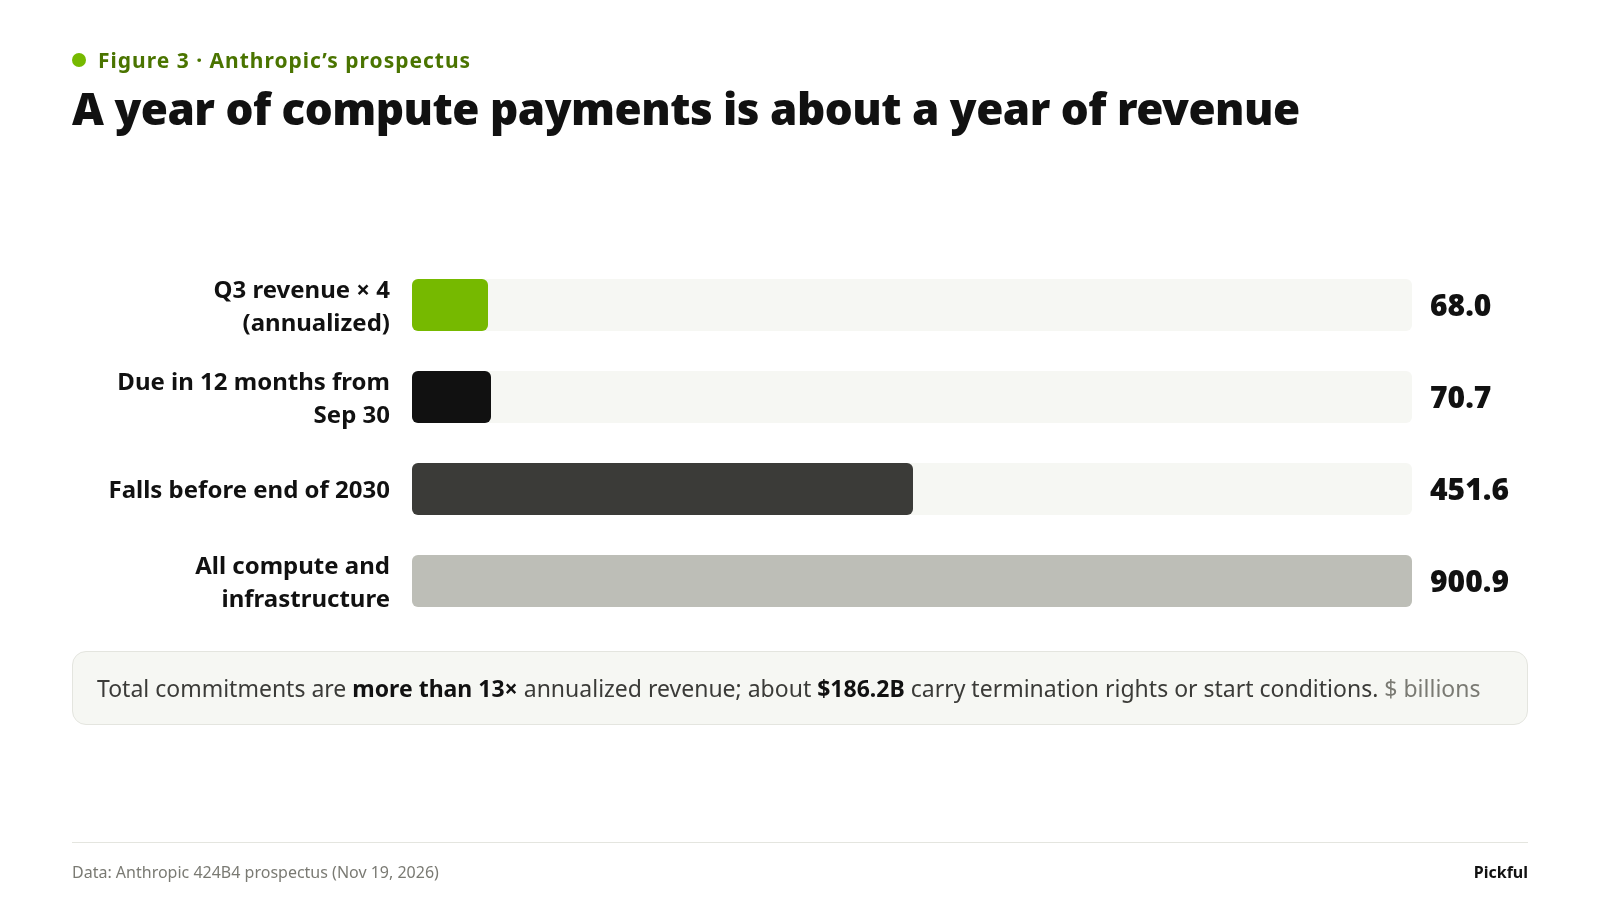
圖 3:一年的運算付款金額,約等於一年的營收
招股書列出的主要合約:
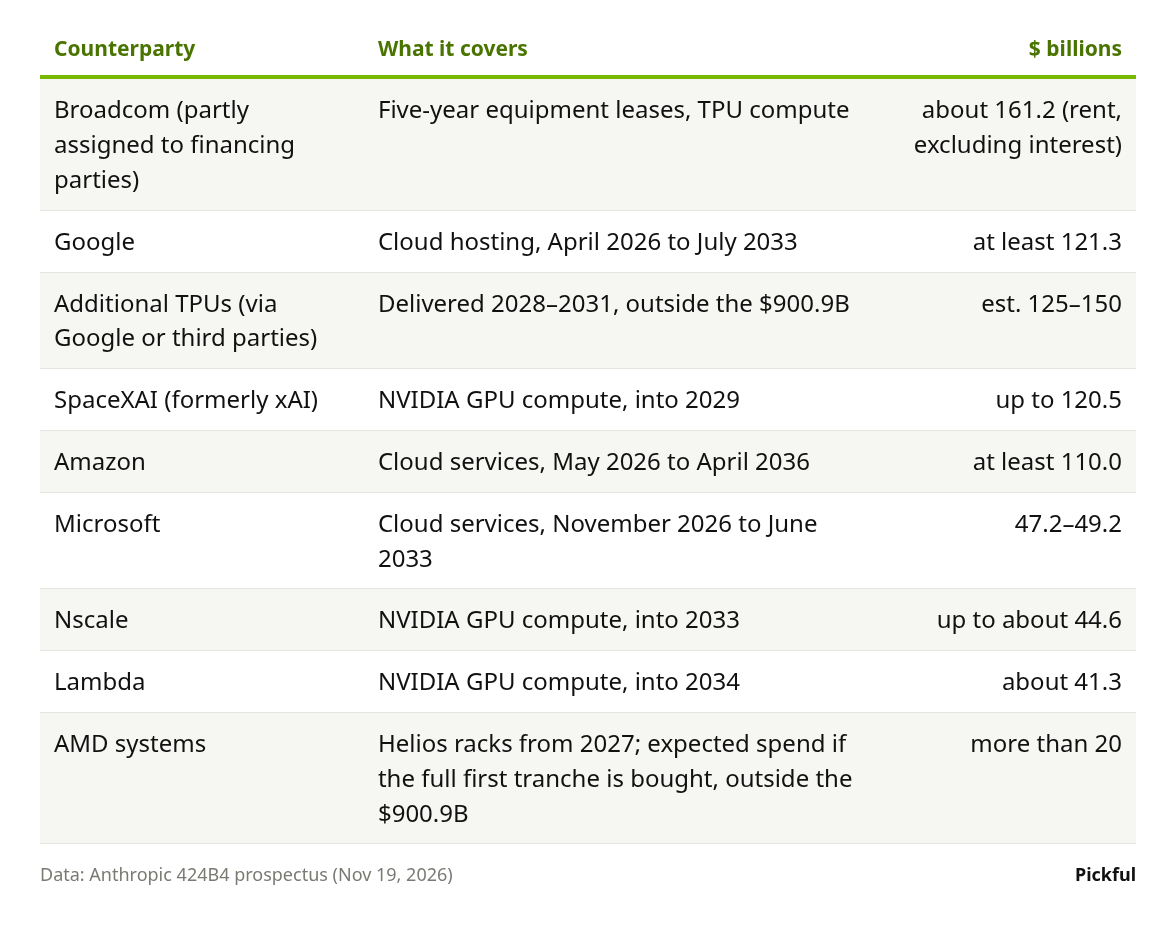
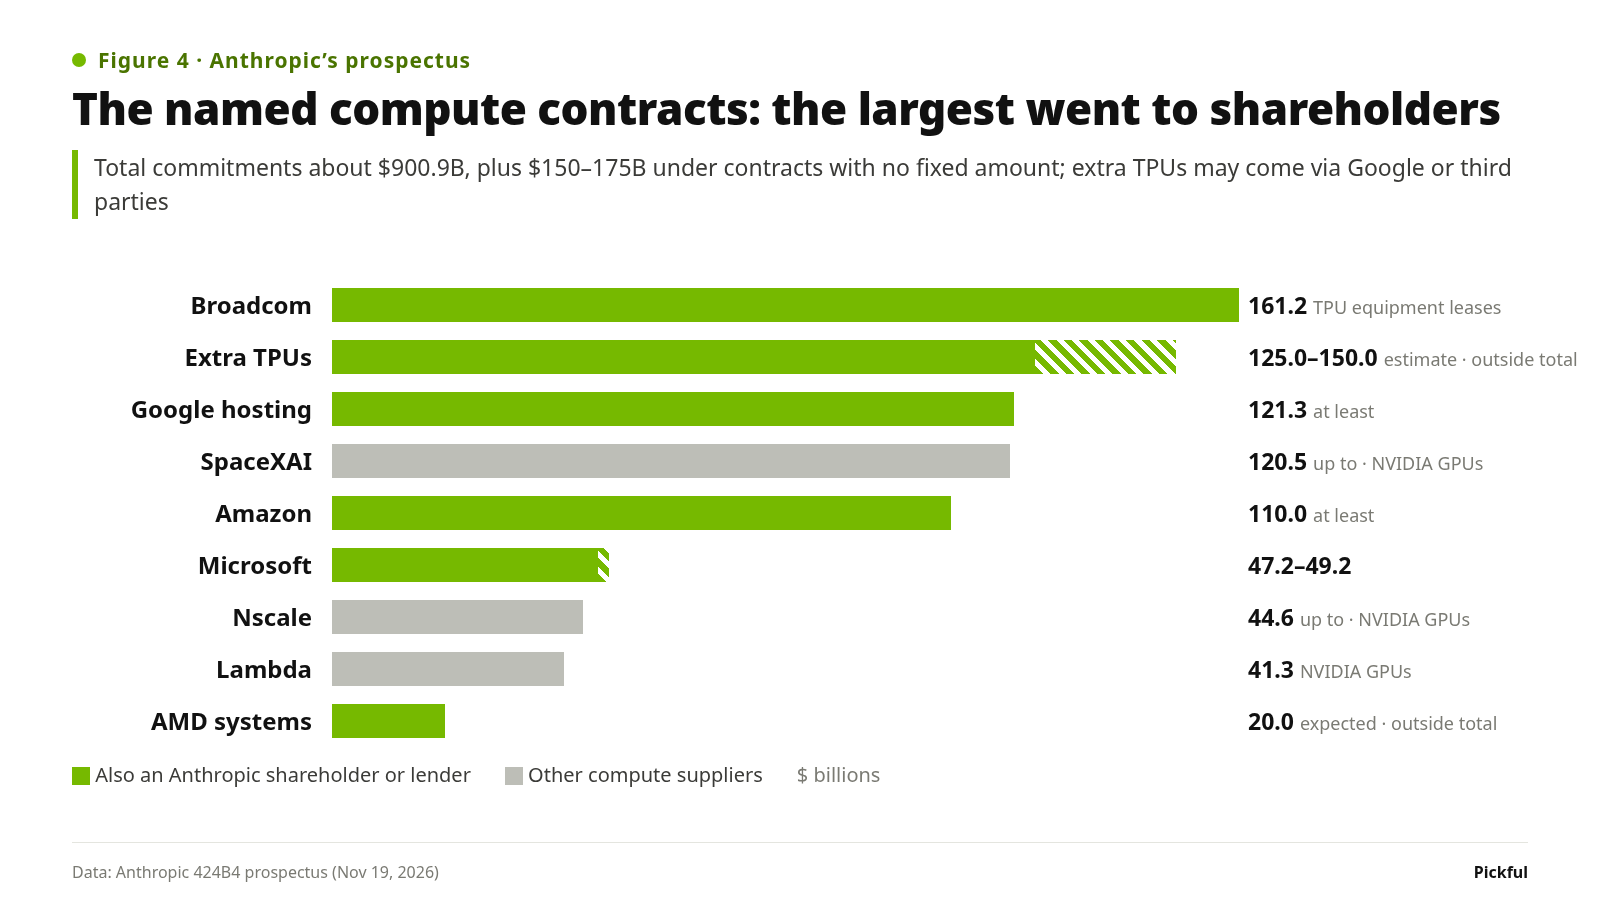
圖 4:列明的運算合約中,金額最大的幾筆流向股東
這張表有兩點值得仔細看看。
首先,最大幾家交易對手也是 Anthropic 的競爭對手。Google 有 Gemini,Microsoft 與 OpenAI 關係密切,而 SpaceXAI 就是開發 Grok 的 xAI。招股書在風險章節中也明確指出,部分雲端服務商和晶片合作夥伴「向我們提供資金或信貸支持、擔任我們的基礎設施供應商,同時開發並提供與我們競爭的 AI 模型及服務」,這可能造成利益衝突,影響運算資源的取得、成本及工作負載的優先順序。
其次,有些合約沒有看起來那麼穩固。約 1,862 億美元的承諾附帶可行使的終止權,或在合約生效前必須滿足的條件,例如交易對手能否取得融資、設施或核准。Lambda 是最明顯的例子:雙方 8 月簽署了一份約 349 億美元的協議,但因 Lambda 未能在約定日期前取得設施租約,現在任何一方都可以終止合約。截至招股書發布時,雙方都尚未發出通知。
同一批公司扮演三種角色:股東、貸方、供應商
把資金端也放在旁邊看,整個資金循環就清楚了。
作為股東。這筆 260 億美元的私募配售全數由供應商認購。IPO 後,Google 持有約 17.7 億股,Amazon 約持有 19.4 億股。按招股書的股數計算,約占流通股的 13.4% 和 14.6%。Amazon 的票據轉換後,還會再取得約 15.5 億股。兩家公司持有的都是無投票權 N 類股,但享有股息及清算權利。
作為貸方。截至 9 月底,Anthropic 有 770 億美元尚未動用的可轉換票據額度:Google 提供 200 億美元(私募配售完成後降至 100 億美元)、Amazon 提供 150 億美元,Broadcom 提供 420 億美元。其中大部分可用新股償付,或由持有人選擇轉換;轉換價格與 IPO 後的股價掛鉤。各項協議的條款不盡相同,有些情況仍須以現金償還。
作為供應商。上方合約表中金額最大的幾筆,就來自這些相同的公司。
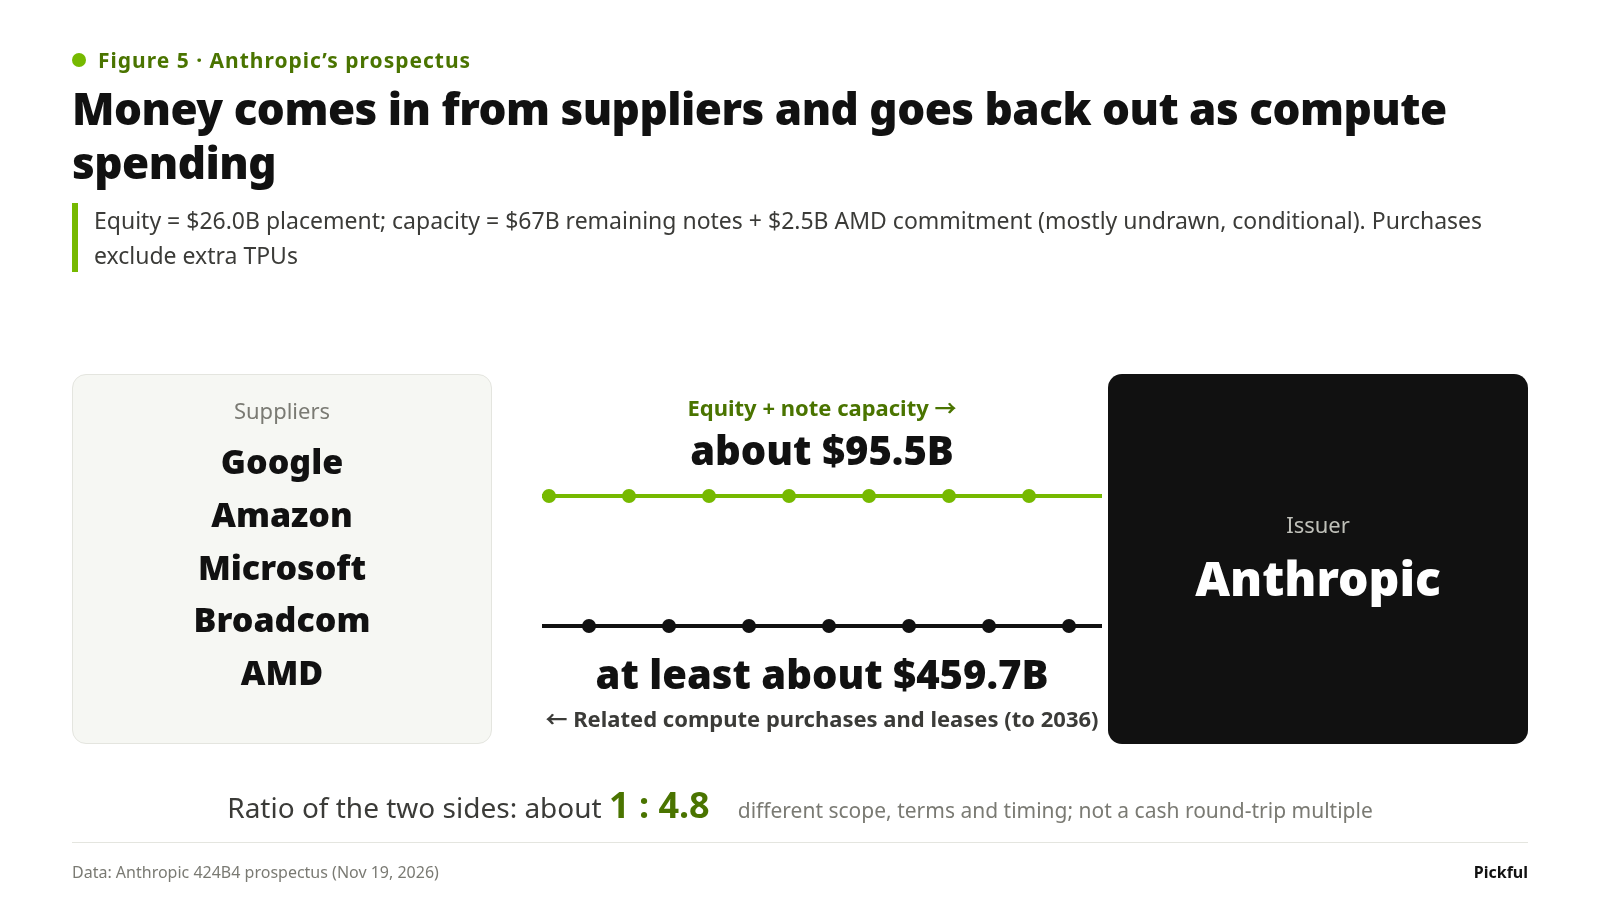
圖 5:資金從供應商流入,再以運算支出的形式流出
AMD 是最直接的例子。根據 7 月簽署的硬體供應協議,AMD 承諾最多購買 50 億美元的 Anthropic 股票,但不是一次買進:AMD GPU 達成交付及部署里程碑時,Anthropic 才能提取相應款項。AMD 在這次私募配售中投入的 25 億美元,已用掉這項承諾的一半。剩下的 25 億美元,只有在里程碑金額超過已支付的 25 億美元後才會開放使用。在這個上限內,Anthropic 部署的 AMD 晶片越多,就能要求 AMD 購買越多股票。
Broadcom 的安排也大致相同。招股書指出,必要時,420 億美元票據額度可用來支付 TPU 設備租賃的部分季度租金,而這些設備的出租方是 Broadcom 及其融資方。票據年利率為 9%,持有人可按 30 日成交量加權平均價(VWAP)的 90% 轉換;若未達到特定營收條件,利率將升至 13%,轉換價格則降至 85%。
粗略比較兩邊的金額:260 億美元的配售,加上剩餘 670 億美元票據額度,以及 AMD 剩餘 25 億美元股權承諾,合計約 955 億美元。Anthropic 與 Google、Amazon、Microsoft、Broadcom 和 AMD 簽訂的合約中,採購及租賃金額至少約 4,597 億美元,還不包括額外的 TPU。兩者比例約為 1:4.8。
這個比例不代表「供應商每投入 1 美元,就能收回 4.8 美元」。955 億美元中,大部分是尚未動用且附帶條件的額度。4,597 億美元則混合了固定承諾、不含利息的租金,以及 AMD 的預期支出;付款期間延伸至 2036 年,而且其中部分款項付給融資方,而非供應商本身。這個數字呈現的是雙方關係之深:未來十年,這些公司的部分營收取決於 Anthropic 能否持續成長;而這些公司也持有 Anthropic 大量股權及融資額度。
IPO 後,股價開始影響運算融資
在我看來,這是 IPO 對 AI 產業最重要的影響。
Anthropic 尚未上市時,這些以股換運算的安排是以每輪融資的估值為基礎定價,每隔幾個月就會變動。IPO 後,其中很大一部分直接與市場價格掛鉤:
AMD 後續購股的價格,按每次交割前 30 個交易日的 VWAP 計算。
Amazon 的 2026 年 150 億美元額度,按達成相關運算容量里程碑當日的 30 日 VWAP 轉換。
Broadcom 的票據按 30 日 VWAP 的 90%(或 85%)轉換。
Amazon 其餘較早期的票據在每季季末轉換,價格取固定價格、IPO 價格和 10 日 VWAP 三者中的最低者。固定價格為 2 至 5 美元,因此股價對這些票據幾乎沒有影響。
這就形成了一條過去不存在的傳導鏈。在採用市場價格的安排中,ANT 股價越高,相同金額的運算融資所需的新股就越少。若股價下跌,就需要發行更多股份,現有股東會進一步遭到稀釋,也更難持續以這種方式支付運算費用。
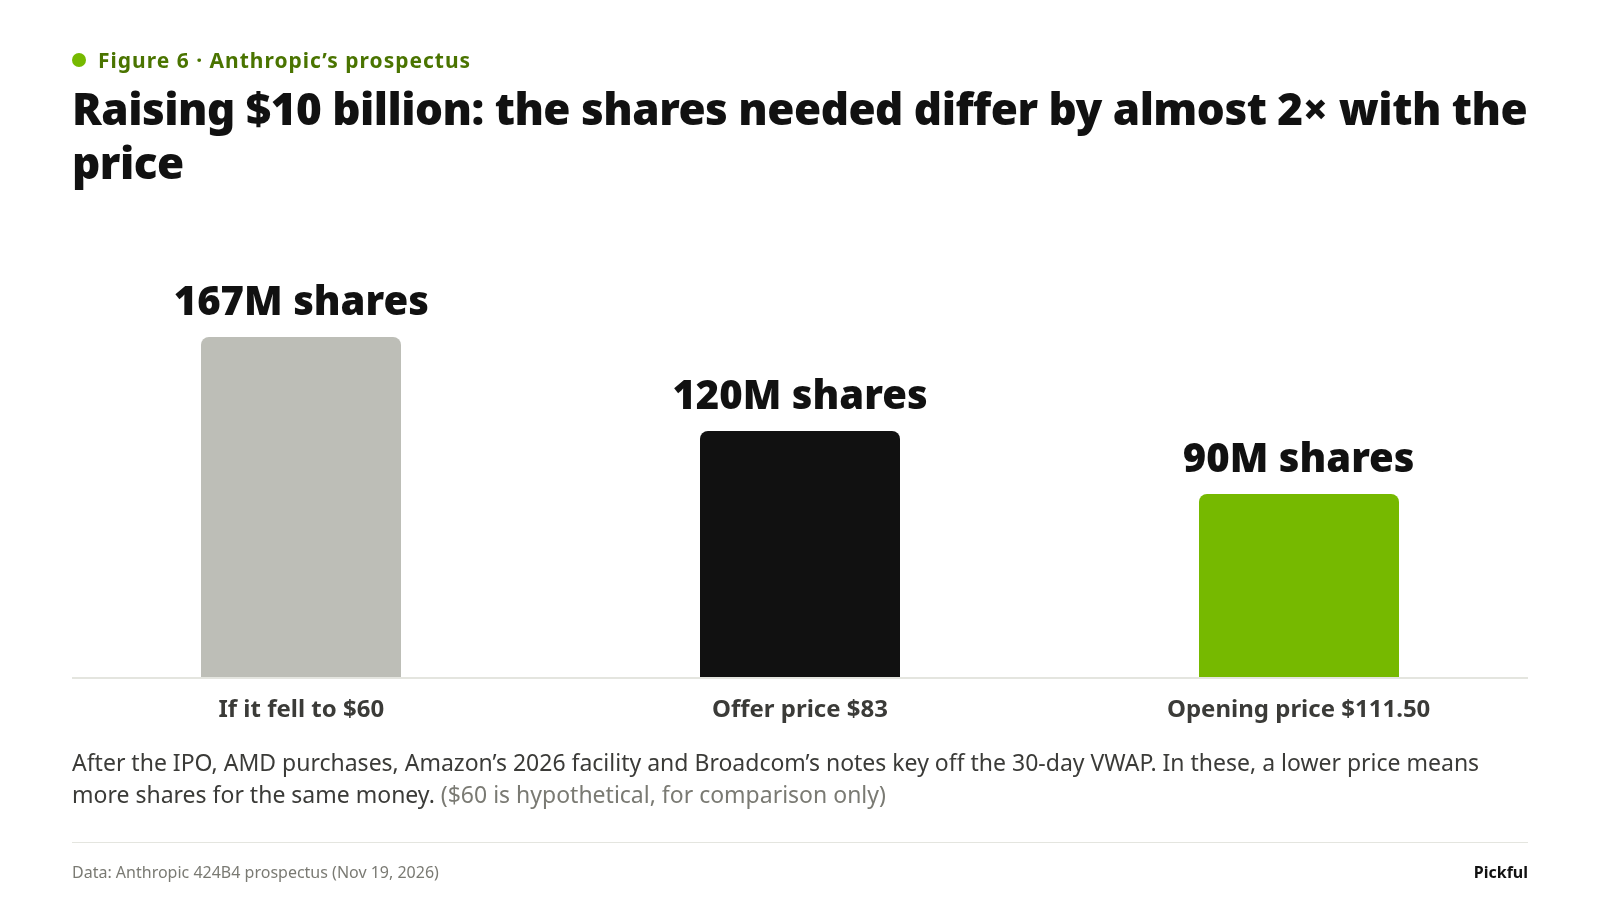
圖 6:籌集 100 億美元所需的股份數,會隨股價而變,差距接近 2 倍
當然,Anthropic 還有其他資金來源:截至 9 月底,持有 1,318 億美元現金及短期投資、營業現金流為正,並有 150 億美元循環信用額度。但供應商融資規模龐大。過去對 NVIDIA、Broadcom、AMD 和 TSMC 的預測,通常從雲端服務商的資本支出著手;從現在起,ANT 股價也必須納入考量。
招股書中的優秀產品樣貌,以及維持優勢的關鍵
回到開頭的直覺:Claude 表現出色,成長空間也很大。招股書中的三組數字支持這個看法。
客戶不只變多,也用得更深入:第三季年付超過 10 萬美元的客戶中,超過半數同時使用 API 平台和至少一款自有應用程式(Claude Code、Claude Cowork 等),高於去年底的約 30%。
營收來源更加分散:來自前五大客戶以外的營收占比,從第一季的約 64% 上升至第三季的約 79%。
效率正在提升:第三季營收年增 1,127%,運算費用則增長 382%。
有個數字同時展現了優勢與脆弱性:第三季營收有超過 80% 來自過去六個月推出的模型版本。營收高度仰賴持續推出更強大的模型。Claude 領先時,營收就會快速攀升;若某一代模型落後,成長最先會在這裡受到影響。這個數字無法告訴我們客戶轉用其他供應商的速度有多快;要等到後續季度的客戶留存資料才能得知。
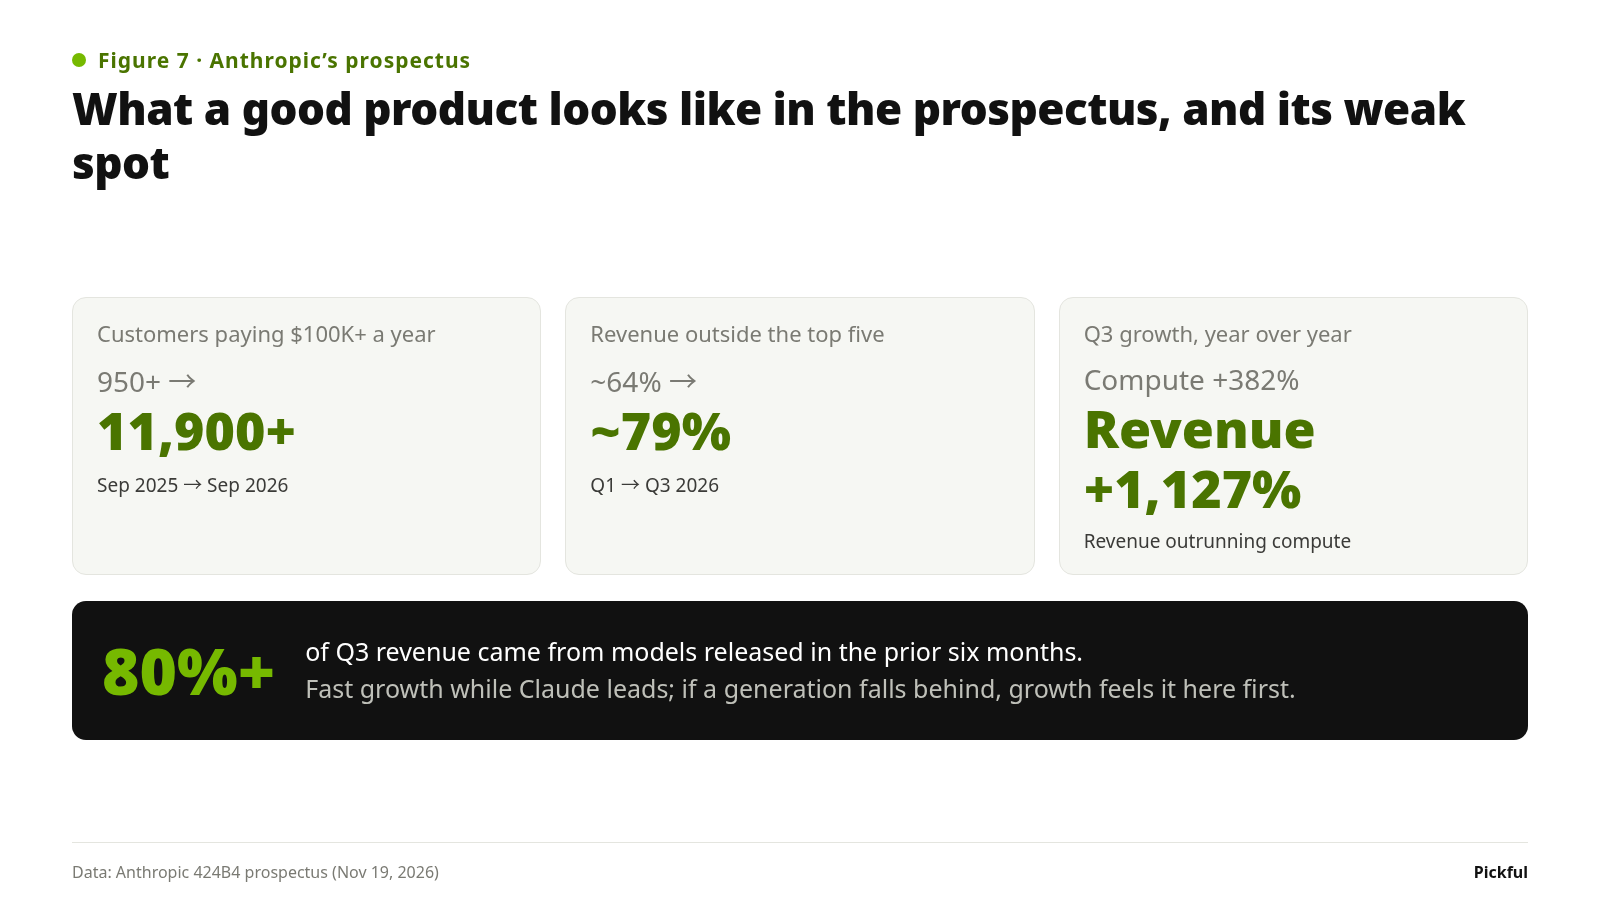
圖 7:招股書中的優秀產品樣貌及其弱點
另一個值得關注的項目是短期運算。第三季 Anthropic 的運算費用中,有 50 億美元來自短期合約,成本遠高於多年期合約。這使調整後營業利益率從第二季的 19% 降至 15%。再加上捐款配對計畫帶來約 20 億美元非現金費用,GAAP 營業業績從上季的 9.74 億美元盈餘轉為 5.67 億美元虧損。長期合約通常提前 12 至 18 個月簽訂;需求超出合約容量時,就得以較高價格補足缺口。招股書預期短期運算用量在近期仍會持續上升。
每季必看的四個數字
成為上市公司後,Anthropic 將每季公布業績。外界將首次能逐季追蹤一家前沿模型公司的帳目;OpenAI 的估值、AI 取代 SaaS 公司的風險,以及晶片製造商的訂單前景,都會以此作為衡量基準。
如果只追蹤四個數字:
運算費用占營收的比例。前九個月為 57%,可衡量整體運算負擔。模型效率、營收成長和新增容量的啟用時機都會影響這個比例,因此應搭配成長情況一起看。
短期運算支出。第三季為 50 億美元。這個數字越高,代表需求或研究用量超出長期容量的程度越大,利潤率承受的壓力也越大。
最新模型帶來的營收占比。目前高於 80%,可衡量營收有多依賴持續推出新模型。
供應商額度的提用與轉換。Broadcom、Amazon 和 Google 的票據額度,以及 AMD 的股權承諾,有多少被提用、實際發行多少股份,以及還剩多少未轉換債務。提用越多,運算就越依賴供應商資金。
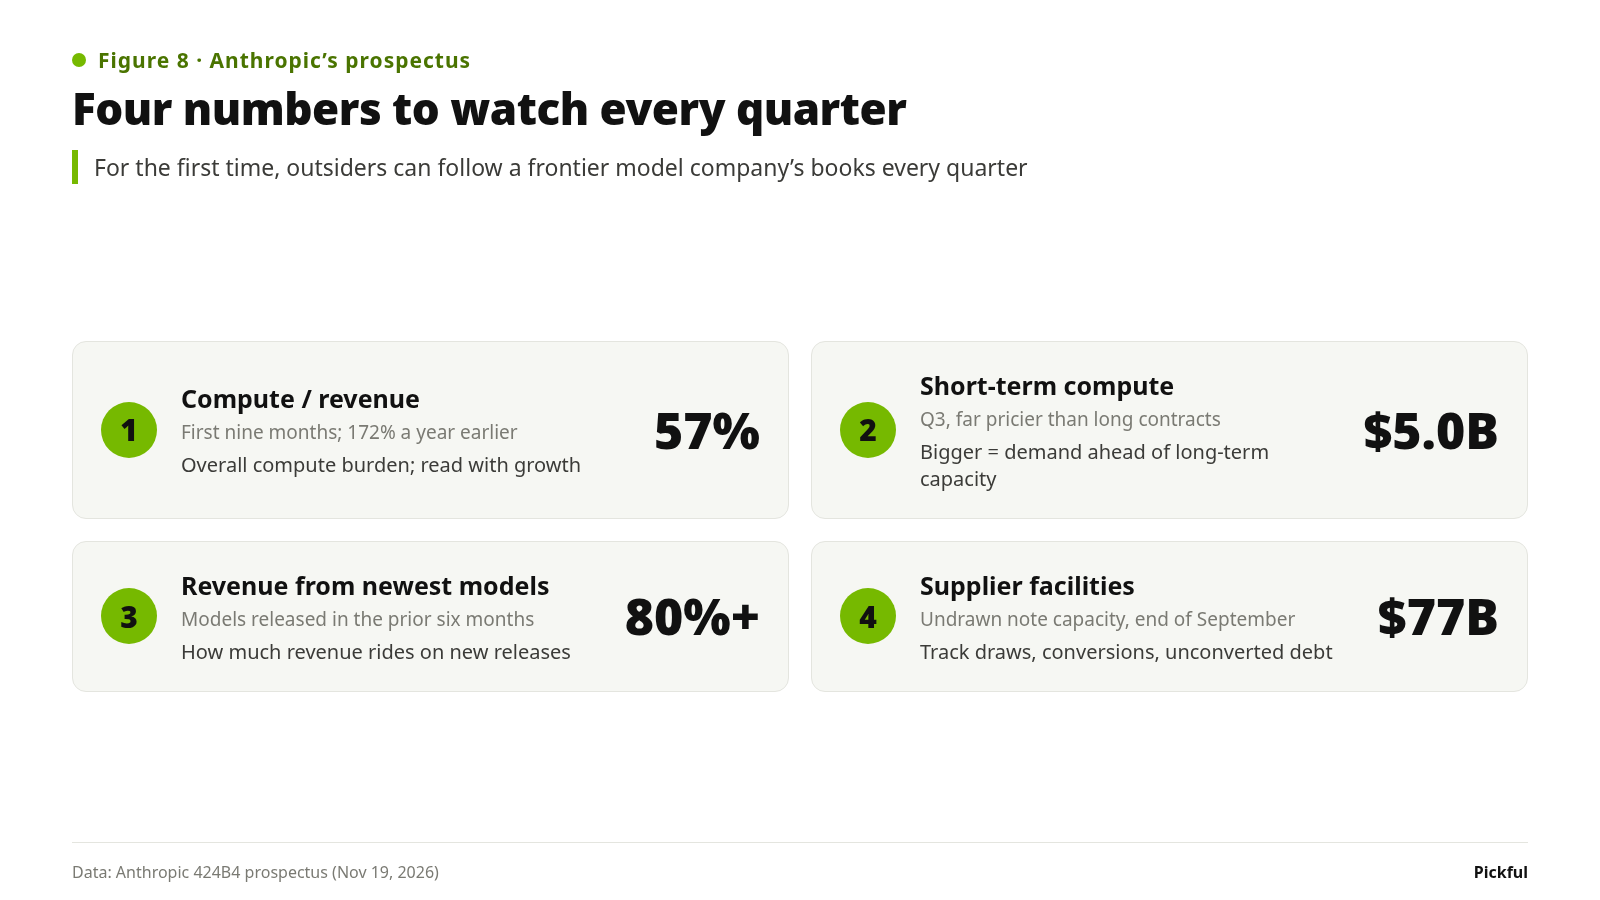
圖 8:每季必看的四個數字
Claude 產品決定營收成長的速度,供應商資金決定能建置多少運算能力,而 ANT 股價則影響這筆資金的成本。三者緊密相連,每季財報都會顯示哪一環最先鬆動。
你認為這四個數字中,哪一個會最先出問題?
資料來源
Anthropic 424B4 招股書(2026 年 11 月 19 日):營收、損益表、現金流量、淨營收留存率定義、9,009 億美元承諾及個別合約、可轉換票據額度與轉換條款、AMD 協議、Amazon 和 Google 持股、客戶與營收集中度、短期運算、現金及信用額度。
Anthropic 定價自由書面招股書(2026 年 11 月 19 日):83 美元發行價、9.8 億股、813.4 億美元、260 億美元私募配售(313,253,007 股)。
70 至 78 美元區間、「史上最大 IPO」、111.50 美元開盤價:CNBC、CNN、StockTitan 和 Fortune 當日報導。
持股比例為我們依招股書所列 IPO 後股數自行計算(75.83 億股 A 類股加 56.37 億股 N 類股,不含承銷商選擇權)。這是占流通股的經濟權益,不代表投票權,也不是完全稀釋後的比例。
1:4.8 的比例為我們自行加總。採購端:Google 主機代管 1,213 億美元 + Amazon 1,100 億美元 + Microsoft 472 億美元(低端估值)+ Broadcom 租金 1,612 億美元 + AMD 200 億美元(預期值、低端估值)。資金端:配售 260 億美元 + 剩餘票據額度 670 億美元 + AMD 剩餘股權承諾 25 億美元。兩邊的涵蓋範圍、條件和時程並不相同。