

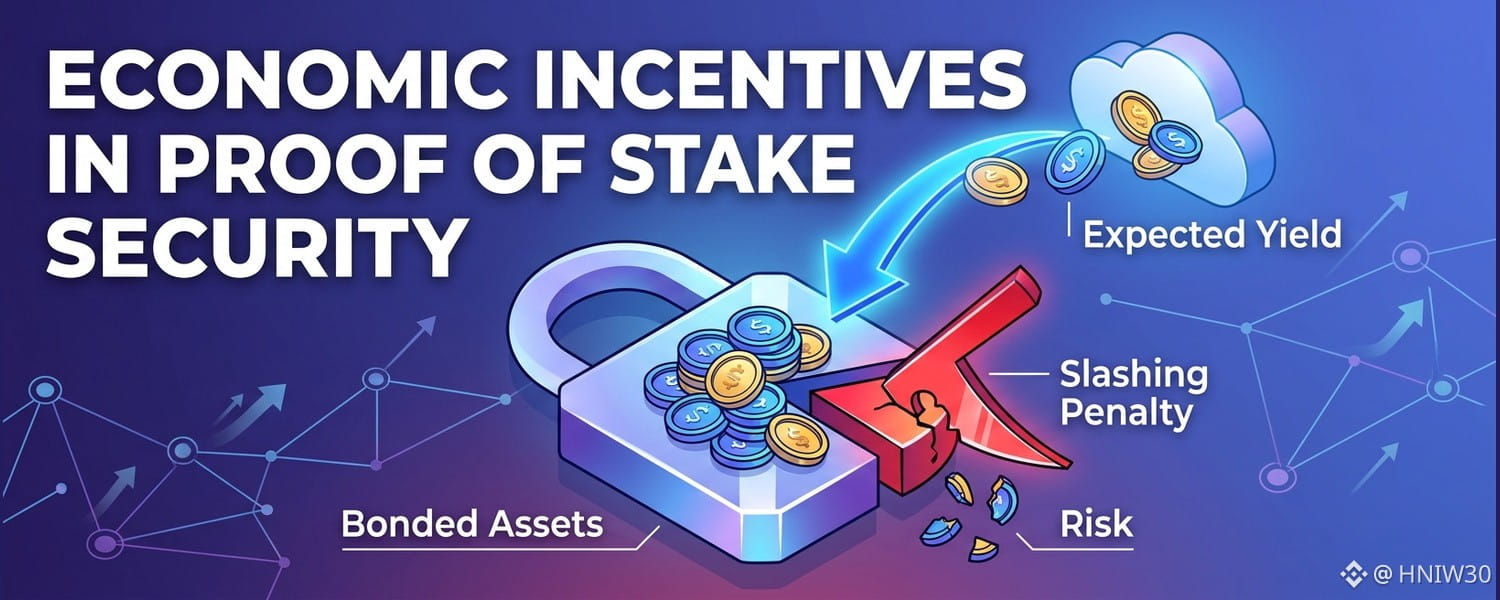

質押架構將共識安全從資源消耗轉變為資本承諾。在權益證明系統中,區塊驗證權與代幣發行分配直接取決於質押資產。這種動態形成內生的成本結構,網路防護仰賴抵押品價值,而非營運支出。市場參與者必須評估預期收益是否足以補償流動性受限的代價。
基礎激勵結構透過程式化發行時程運作,並以營運懲罰機制加以平衡。驗證者將資本鎖定於智慧合約或原生帳本帳戶中,獲取源自程式化通膨與交易處理費的基礎收益。當驗證者正確執行交易狀態轉換時,網路便依照預先設定的數學曲線分配新鑄造的代幣,並根據系統參與率調整獎勵。
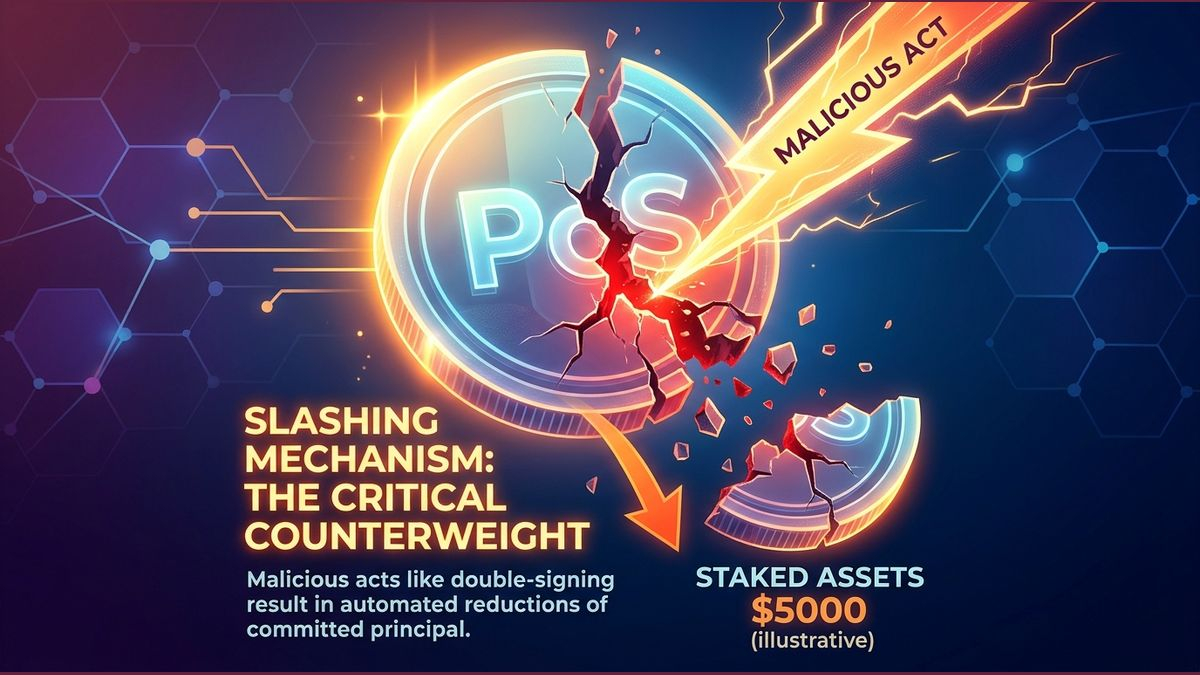
削減懲罰機制是名目協議收益的重要制衡力量。包括雙重簽署或協議欺騙在內的惡意行為,會觸發已質押本金的自動扣減。這種機制使不誠實驗證者承受不對稱的下行風險。經濟模型顯示,對理性參與者而言,鏈重組的潛在收益必須高於所有遭削減資本的總市值,才能達到確定性的安全門檻。
解除質押的延遲,為驗證者經濟活動帶來隱含的流動性溢價。當資本在解除質押期間仍遭鎖定時,市場參與者便須承擔放棄其他配置方式或在次級市場避險所產生的機會成本。若原生資產波動加劇,缺乏流動性的質押資本便會造成投資組合摩擦。因此,理性的委託者會要求總質押收益與當前無風險數位資產門檻利率之間存在一定的利差。
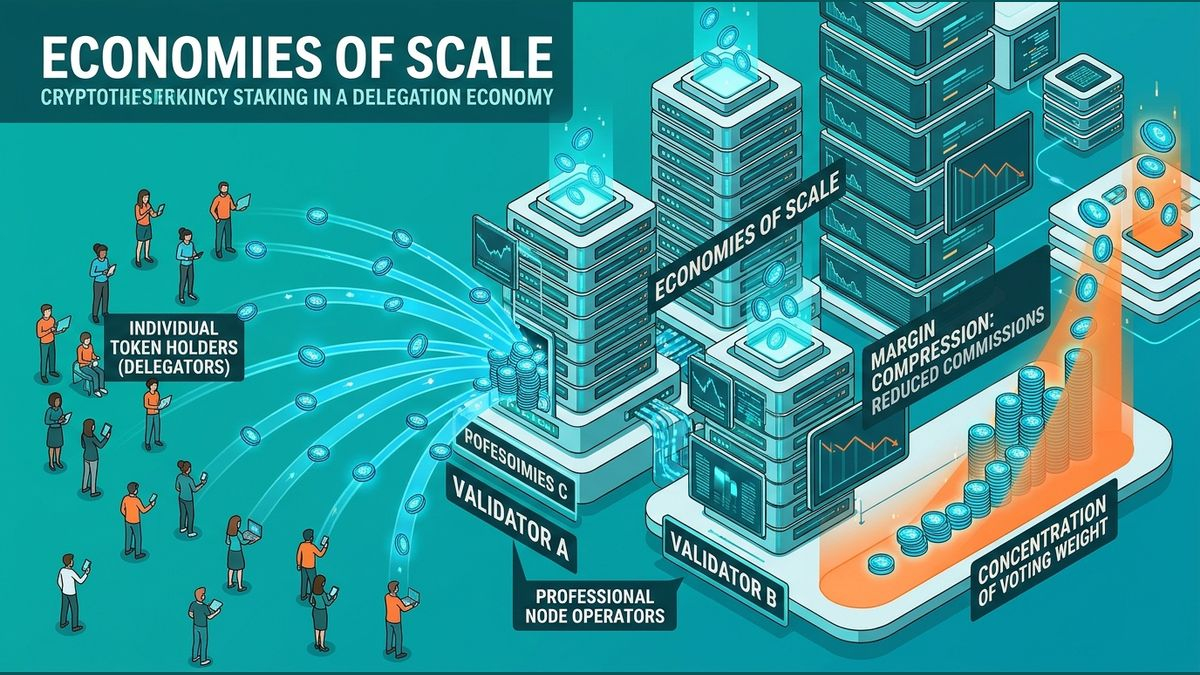
委託經濟透過規模經濟改變驗證者市場結構。缺乏基礎設施能力的個別代幣持有者,會將質押委託給專業節點營運者,以換取部分費用。資本所有權與驗證基礎設施的分離,促進了競爭並壓縮利潤空間。節點營運者會降低管理佣金,以吸引更多投票權重;然而,這可能無意間提高主要驗證群集的集中風險。
流動性質押衍生品是市場內生的回應,用以解決系統性的流動性限制。協議透過以鎖定抵押品為擔保發行合成憑證,讓參與者在取得驗證收益的同時,仍能將資本投入次級貨幣市場。然而,這種結構也帶來多層次的可組合性風險,以及脫鉤的可能性。若衍生品的市場價值偏離其底層儲備,槓桿部位便可能迅速引發連鎖清算。
質押經濟的長期穩定,最終取決於可持續的費用收入,而非永無止境的代幣通膨。隨著發行曲線逐漸成熟,協議稀釋程度降低,驗證者收入就必須愈來愈仰賴真實的交易活動。無法創造穩健費用流量的網路,將面臨安全性下降的風險,因為實質收益減少會促使資本轉向更廣泛數位資產領域中生產力更高的收益機會。